
Marktgröße und Marktanteil für Blutentnahme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.72 Milliarden US-Dollar |
| Marktgröße (2031) | 11.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blutentnahme von Mordor Intelligence
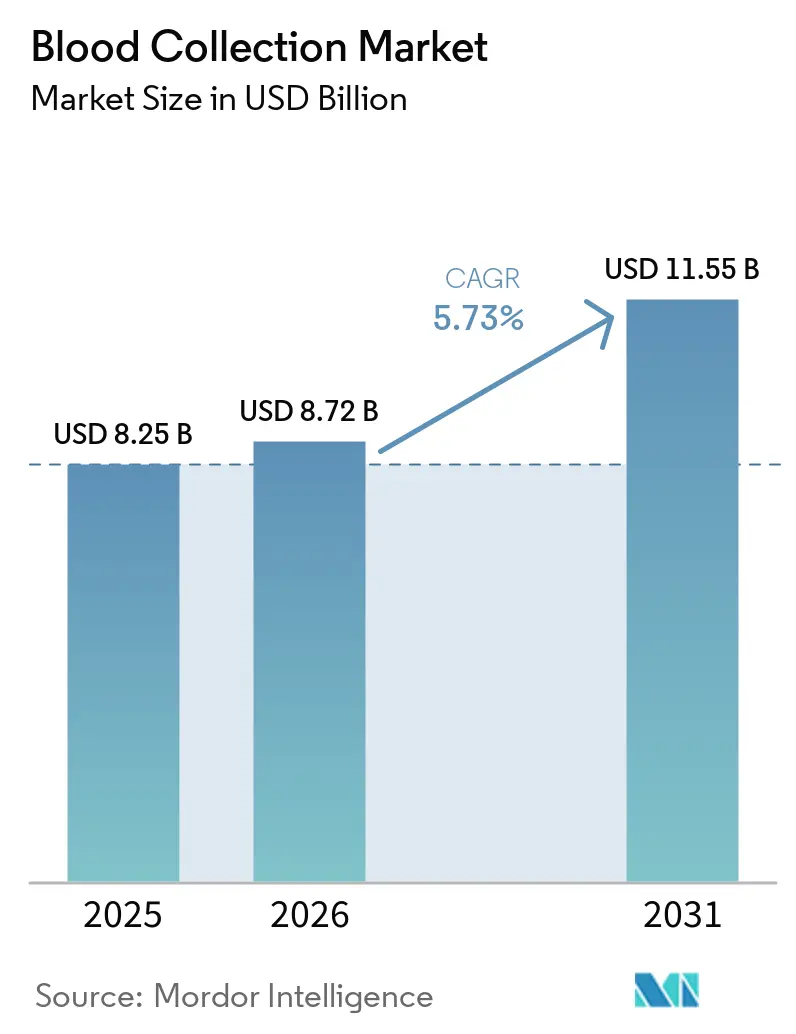
Die Marktgröße für Blutentnahme wurde im Jahr 2025 auf USD 8,25 Milliarden geschätzt und soll von USD 8,72 Milliarden im Jahr 2026 auf USD 11,55 Milliarden bis 2031 wachsen, bei einer CAGR von 5,73 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch die zunehmende Prävalenz chronischer Erkrankungen, den Anstieg chirurgischer Eingriffe und die Ausweitung der Diagnosekapazitäten getragen. Der regulatorische Druck zur Reduzierung von Nadelstichverletzungen beschleunigt den Übergang zu sicherheitstechnisch optimierten Produkten, während Arbeitskräftemangel Labore zur Automatisierung treibt, die eine präzise Probenentnahme gewährleistet. Reife Volkswirtschaften investieren in robotergestützte Phlebotomie und nadelfreie Plattformen, während aufstrebende Regionen sich auf den Ausbau der grundlegenden Entnahmeinfrastruktur konzentrieren. Die Wettbewerbsintensität nimmt zu, da etablierte Anbieter ihren Marktanteil durch Produktaktualisierungen und Allianzen mit Technologie-Start-ups verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Nadeln und Spritzen im Jahr 2025 mit einem Umsatzanteil von 38,12 %; Röhrchen werden voraussichtlich das schnellste Wachstum mit einer CAGR von 7,29 % bis 2031 verzeichnen.
- Nach Entnahmemethode hielt die manuelle Entnahme im Jahr 2025 einen Anteil von 55,05 % an der Marktgröße für Blutentnahme, während automatisierte Systeme voraussichtlich mit einer CAGR von 8,43 % zwischen 2026 und 2031 wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 68,02 % der Marktgröße für Blutentnahme auf die Diagnostik, und therapeutische/transfusionsbezogene Anwendungen werden voraussichtlich mit einer CAGR von 7,08 % bis 2031 wachsen.
- Nach Endnutzer entfielen im Jahr 2025 53,78 % des Marktanteils für Blutentnahme auf Krankenhäuser und Diagnosezentren; Point-of-Care- und Heimversorgungsumgebungen werden voraussichtlich mit einer CAGR von 8,21 % bis 2031 wachsen.
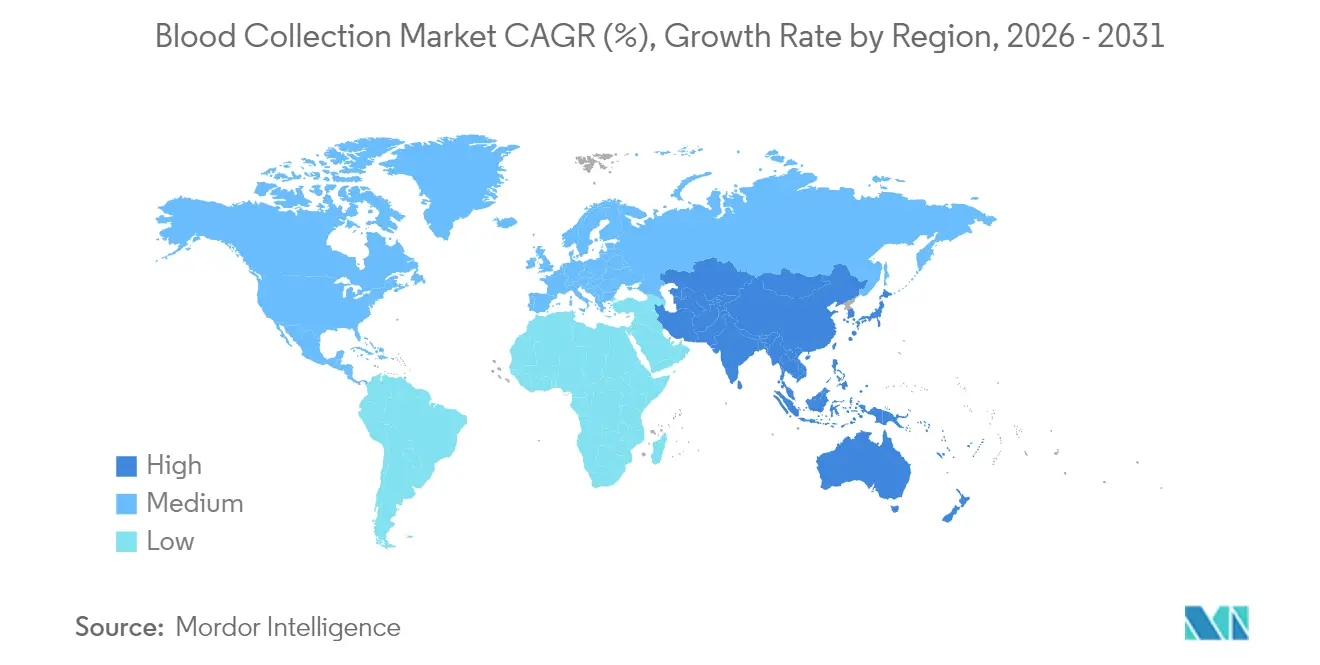
- Nach Geografie entfielen im Jahr 2025 42,10 % des Umsatzes auf Nordamerika, während die Region Asien-Pazifik die höchste CAGR von 6,19 % bis 2031 erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Erkrankungen | +1.2% | Nordamerika, Europa, global expandierend | Langfristig (≥ 4 Jahre) |
| Steigende Inzidenz von Traumata und Unfällen | +0.8% | Höhere Auswirkung in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmendes Volumen chirurgischer Eingriffe | +1.1% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau der Diagnose- und Point-of-Care-Infrastruktur | +1.3% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Entnahmegeräten | +0.9% | Nordamerika & EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen zur Blutsicherheit | +0.7% | Führungsrolle der USA und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Erkrankungen
Chronische Erkrankungen betreffen mittlerweile 76,4 % der US-amerikanischen Erwachsenen, und die Inzidenz bei jüngeren Kohorten steigt, was die Nachfrage nach routinemäßigen venösen und kapillären Tests nach oben treibt. Im Markt für kapillare Blutentnahmegeräte treibt die steigende Prävalenz von Diabetes, Herz-Kreislauf-Erkrankungen und neu auftretenden Infektionsbedrohungen die Gesundheitssysteme dazu, Testprotokolle einzuführen, die häufige Probenentnahmen mit minimaler Invasivität ermöglichen. Gesundheitsdienstleister skalieren automatisierte Analysegeräte und dezentralisierte Probenahmekits, um steigende Probenvolumina zu bewältigen, ohne den Personalbestand proportional zu erhöhen. Verträge zur wertorientierten Versorgung knüpfen die Vergütung an eine zeitnahe Überwachung, was Krankenhäuser dazu veranlasst, Point-of-Care (POC)-Koagulations- und HbA1c-Panels in Primärversorgungskliniken zu integrieren. Gerätehersteller reagieren darauf, indem sie mit optimierten Antikoagulanzien vorbefüllte Röhrchen miniaturisieren, die Biomarker für längere Transportzeiträume erhalten. Diese Entwicklungen stärken insgesamt die nachhaltige Umsatzsichtbarkeit für den Markt für Blutentnahme.
Steigende Inzidenz von Traumata und Unfällen
Urbanisierung korreliert mit einer höheren Anzahl von Traumapräsentationen, die sofortige Blutgruppenbestimmungen und Gerinnungsuntersuchungen erfordern. Trauma-Zentren der Stufe I rüsten Notaufnahmen mit kartuschenbasierten Point-of-Care-Analysegeräten aus, die mit 2-ml-arteriellen Entnahmen gespeist werden und Ergebnisse innerhalb von 3 Minuten liefern. Diese Strategie reduziert die Zeit von der Aufnahme bis zur Intervention und verbessert die Überlebensraten, was regionale Krankenhäuser dazu veranlasst, das Modell zu übernehmen. Lieferanten haben vakuumunterstützte Flügelinfusionssets mit integrierter Blitzerkennbarkeit eingeführt, um die Zeit bis zur ersten Punktion zu verkürzen und Wiederholungsentnahmen unter chaotischen Bedingungen zu minimieren. Einrichtungen in aufstrebenden Märkten überspringen Entwicklungsstufen und wechseln direkt zu diesen sicherheitsoptimierten Kits, da Geberorganisationen die Beschaffung finanzieren.
Zunehmendes Volumen chirurgischer Eingriffe
Elektive und krebsbedingte Operationen erholten sich im Jahr 2024 und führten zu einem Anstieg des Blutprobendurchsatzes um 7 % an führenden akademischen medizinischen Zentren. Ein höherer mittlerer BMI bei chirurgischen Kandidaten erhöht die Wahrscheinlichkeit komplexer Entnahmen und fördert die Einführung ultraschallgeführter Entnahmewagen, die tiefe Venen schnell lokalisieren. Minimalinvasive Techniken erfordern eine engere perioperative Hämoglobinüberwachung, sodass Operationssäle nun integrierte Probenentnahmeleitungen einsetzen, die Mikrovolumina direkt zu Blutgasanalysatoren leiten. Insgesamt erhöhen diese Praktiken die Entnahmehäufigkeit pro Patient und stärken den Markt für Blutentnahme.
Ausbau der Diagnose- und Point-of-Care-Testinfrastruktur
Im Jahr 2024 führten 77 % der Krankenhäuser Point-of-Care-Blutgaspanels durch, was einen entscheidenden Wandel hin zu patientennaher Analytik widerspiegelt. Apothekenketten ziehen nach und pilotieren kapillarbasierte Lipid- und COVID-19-Antikörpertests, die mit BD MiniDraw-Geräten nur sechs Blutstropfen benötigen. Abgelegene Gemeinden nutzen mobile Fahrzeuge mit batteriebetriebenen Zentrifugen, um diagnostische Lücken zu schließen, ohne vollständige Labore aufzubauen. Diese Demokratisierung des Testens steigert die Nachfrage nach leichten Entnahmekits, die für raue Umgebungen geeignet sind, und treibt den Markt für Blutentnahme über den Prognosehorizont hinaus an.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko blutübertragbarer Infektionen | −0.6% | Höhere Auswirkung dort, wo die Sicherheitsinfrastruktur schwach ist | Mittelfristig (2–4 Jahre) |
| Nadelstichverletzungen und Haftungsrisiken | −0.8% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Alternative nicht-invasive Diagnostik | −0.4% | Nordamerika & EU, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Phlebotomisten | −0.7% | Akut in ländlichen und Entwicklungsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko blutübertragbarer Infektionen und Kontamination
Im Jahr 2025 veröffentlichte die FDA aktualisierte Leitlinien zur Hepatitis-B-Untersuchung, die die Leistungsanforderungen an Spendertestplattformen verschärfen und die Compliance-Kosten für Entnahmezentren erhöhen. Einrichtungen setzen doppelte Sterilbarrieren und vorgefertigte geschlossene Entnahmesysteme ein, um Kontaminationen zu minimieren, doch diese Schutzmaßnahmen erhöhen die Kosten pro Einheit. Labore in infrastrukturschwachen Regionen haben Schwierigkeiten, solche Aufrüstungen zu finanzieren, verschieben Käufe und dämpfen die kurzfristige Nachfrage. Die kontinuierliche Überwachung auf neu auftretende Krankheitserreger hält den Druck aufrecht, Geräte aufzurüsten, doch Vergütungssysteme gleichen den zusätzlichen Aufwand selten aus, was die Expansionsrate des Marktes für Blutentnahme dämpft.
Nadelstichverletzungen und damit verbundene Haftungskosten
Krankenhausmitarbeiter erleiden trotz weit verbreiteter Sicherheitsgeräte schätzungsweise noch immer 385.000 Nadelstichvorfälle pro Jahr, wobei 27,3 % davon auftreten, obwohl Schutzvorrichtungen vorhanden sind. Rechtsstreitigkeiten und Postexpositionsprophylaxe erhöhen die Gesamtkosten pro Vorfall und lenken die Beschaffung hin zu hochwertigen einziehbaren oder abgeschirmten Nadeln. Krankenhäuser in Asien-Pazifik stehen vor besonderen Herausforderungen, da Insulinpen-Nadeln 20 % der Spritzenverletzungen ausmachen, was eine Massenumstellung auf sicherheitstechnisch optimierte Pen-Sets vorantreibt. Obwohl diese Übergänge das Stückumsatzwachstum ankurbeln, kann der Widerstand budgetbeschränkter Einrichtungen die gesamte Marktdurchdringung verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
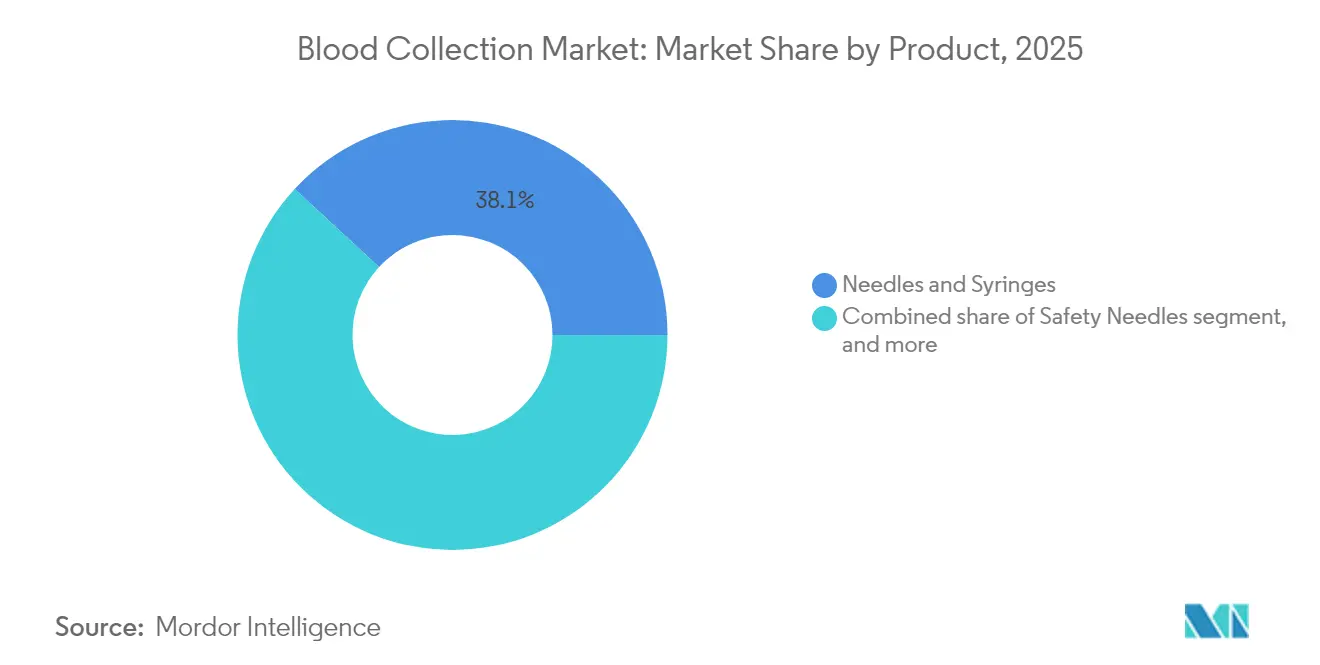
Röhrchen treiben das Wachstum spezialisierter TestsNadeln und Spritzen machten im Jahr 2025 38,12 % des Umsatzes aus, was ihre weit verbreitete Verwendung für den venösen Zugang in verschiedenen Versorgungsumgebungen unterstreicht. Röhrchen stellen jedoch die am schnellsten wachsende Nische dar und werden bis 2031 voraussichtlich eine CAGR von 7,29 % verzeichnen, da Kliniker additivkodierte Vakutainer für Genetik-, Proteomik- und Onkologie-Panels fordern. Diese Entwicklung verdeutlicht, wie die Komplexität von Tests die Verbrauchsmaterialzusammensetzung im Markt für Blutentnahme neu konfiguriert.
Die Nachfrage nach Sicherheitsnadeln steigt dank OSHA-Standards stetig, doch Premiumpreise verlangsamen die Einführungsgeschwindigkeit in margenarmen ambulanten Laboren. Kapillarlanzetten gewinnen in Einzelhandelskliniken an Beliebtheit, wo Fingerkuppenproben für Stoffwechsel- und Infektionskrankheitsuntersuchungen ausreichen. BD MiniDraw ist ein Beispiel für kapillare Innovation und erreicht mit Sechstropfenvolumina die Genauigkeit venöser Entnahmen, was den Verbraucherzugang erweitert. Blutbeutel halten eine stabile Krankenhausnachfrage für Transfusionsdienste aufrecht, obwohl synthetische Substitute und optimierte Bestandsverwaltungssysteme das Volumenwachstum bremsen. Aufkommende robotergestützte und nadelfreie Produkte, derzeit ein kleiner Anteil, könnten nach 2030 einen überproportionalen Anteil gewinnen, wenn sich klinische Validierungen häufen.

Nach Entnahmemethode:
Automatisierung gewinnt trotz manueller DominanzManuelle Entnahmen hielten im Jahr 2025 einen Anteil von 55,05 %, was die tief verwurzelte Natur dieser Fähigkeiten und ihren minimalen Kapitalbedarf widerspiegelt, insbesondere in Gemeinschaftskrankenhäusern und mobilen Blutspendeterminen. Dennoch wird das automatisierte Segment mit einer CAGR von 8,43 % wachsen, angetrieben durch einen prognostizierten Phlebotomistenmangel von 19.600 offenen Stellen pro Jahr in den USA. Einrichtungen erproben autonome Roboter wie das System von Vitestro, das eine Erstpunktionserfolgsrate von 95 % erzielt und die Probenqualität standardisiert.
Hochvolumige ambulante Labore rechtfertigen den Einsatz von Robotik durch Durchsatz und reduzierte Kosten für Wiederholungsentnahmen, während Krankenhäuser mit eingeschränktem Zugang weiterhin auf die manuelle Vielseitigkeit bei schwierigen Anatomien angewiesen sind. KI-geführte Ultraschallsonden lassen sich nahtlos in Wagen integrieren, reduzieren die durchschnittliche Entnahmezeit auf 90 Sekunden und minimieren das Patientenunbehagen. Kapitalausgaben bleiben ein Hindernis; dennoch verringern Leasingmodelle und Produktivitätsanreize die Erschwinglichkeitslücke und stützen den Automatisierungsschwenk im Markt für Blutentnahme.
Nach Anwendung:
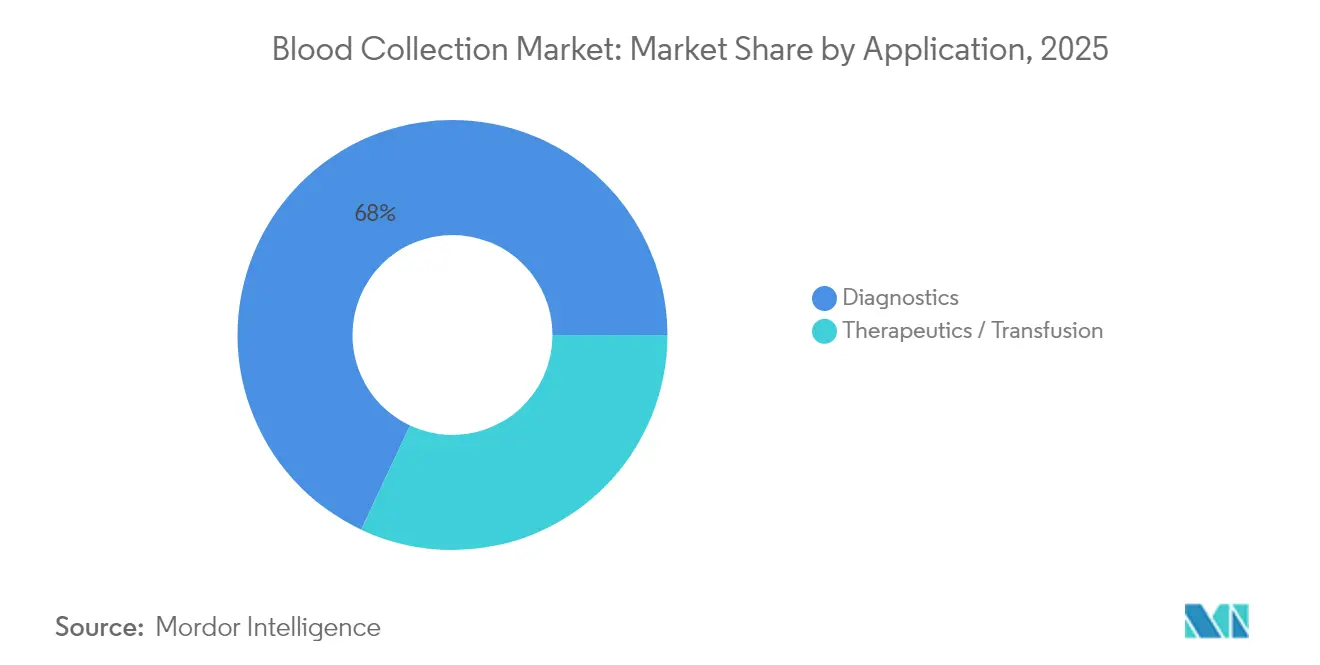
Diagnostik dominiert, während Therapeutik beschleunigtDie Diagnostik erfasste im Jahr 2025 68,02 % des Umsatzes, da die Überwachung chronischer Erkrankungen und Vorsorgeuntersuchungen in der Primärversorgung zur Routine wurden. Die Aufnahme molekularer Tests in Standard-Check-ups erhöht den Ertrag pro Test und stärkt die zentrale Bedeutung der Diagnostik für die Marktgröße im Bereich Blutentnahme.
Therapeutische und transfusionsorientierte Entnahmen werden voraussichtlich mit einer schnelleren CAGR von 7,08 % bis 2031 zunehmen, angetrieben durch die Herstellung von Zelltherapien und klinische Studien für im Labor gezüchtete rote Blutkörperchen. Spezialisierte Apheresekits und Leukoreduzierungsfilter unterstützen dieses Segment, wobei RESTORE-Studienmeilensteine voraussichtlich zusätzliche Nachfrage stimulieren werden. Labore erweitern die Probenbanken für personalisierte Onkologie und treiben die Nachfrage nach Kryokonservierungsröhrchen und RNA-stabilisierenden Medien an. Während die regenerative Medizin noch in den Kinderschuhen steckt, erhöht jede schrittweise Studie den Wert hochwertiger Entnahmeprodukte.
Nach Endnutzer:
Point-of-Care-Umgebungen wachsen starkKrankenhäuser und Referenzlabore besaßen im Jahr 2025 53,78 % des Umsatzes und nutzten integrierte Arbeitsabläufe und Gruppenkauffähigkeiten. Ihre zentralisierten Modelle erleichtern die schnelle Einführung von Sicherheitsverbrauchsmaterialien der nächsten Generation und Automatisierung, was sie an der Spitze der Kunden in der Branche für Blutentnahmegeräte hält.
Point-of-Care- und Heimversorgungsumgebungen werden jedoch eine CAGR von 8,21 % verzeichnen, angetrieben durch die Verbrauchernachfrage nach Komfort und die Einführung von Telemedizin. Apothekenketten integrieren MiniDraw-Stationen, die von allgemeinen Pflegekräften betreut werden, und ermöglichen Lipidpanel-Checks nach der Arbeit ohne Venenpunktionsausbildung. Mobile Pflegeteams bringen Kapillarkits in ländliche Haushalte, schließen Versorgungslücken und erweitern den gesamten adressierbaren Markt für Blutentnahme. Blutbanken behalten ihre strategische Relevanz für die Transfusionsversorgung, aber Optimierungssoftware begrenzt nun die Verschwendung und dämpft das Volumenwachstum. Forschungsinstitute und pharmazeutische Auftraggeber tragen zu einer Nischennachfrage nach protokollspezifischen Kits bei, die neuartige Biomarker erhalten.
Geografische Analyse
Markt für Blutentnahme in Nordamerika
Nordamerika sicherte sich 42,10 % des Umsatzes im Jahr 2025, gestützt durch strenge OSHA-Compliance und eine hohe Pro-Kopf-Testnutzung. Krankenhäuser investieren in Pilotprojekte zur robotergestützten Phlebotomie und stellen auf vollständig geschlossene Systeme um, um den verschärften Richtlinien zur Spenderüberprüfung gerecht zu werden, die auf Hochdurchsatz- und fehlerfreie Geräte ausgerichtet sind. Das Wachstum bleibt moderat angesichts der installierten Basis der Region, doch Ersatzzyklen und technologische Erneuerungen stützen vorhersehbare wiederkehrende Umsätze.
Markt für Blutentnahme in Europa
Europa folgt dicht dahinter, geleitet durch die EU-Verordnung 2024 über Substanzen menschlichen Ursprungs, die Sicherheitsstandards in den Mitgliedstaaten harmonisiert und den grenzüberschreitenden Austausch von Blutprodukten fördert. Nationale Gesundheitssysteme stellen Modernisierungsmittel für vakuumunterstützte Sicherheitsröhrchen und Barcode-Rückverfolgbarkeit bereit, was eine stetige Expansion unterstützt. Pilotprojekte mit KI-gestützten Venensuchgeräten in Deutschland und den Niederlanden veranschaulichen, wie klinische Leistungsbenchmarks Beschaffungsentscheidungen katalysieren und Umsatzsteigerungen in Westeuropa fördern.
Markt für Blutentnahme in APAC, MEA und Südamerika
Asien-Pazifik ist auf dem Weg, mit einer CAGR von 6,19 % bis 2031 das stärkste Wachstum zu erzielen, getragen von Ausbaumaßnahmen der Gesundheitsinfrastruktur und politischen Initiativen wie Australiens Plasma Pathway, der jährlich 95.000 zusätzliche Spenden generiert. Chinas Krankenhauserweiterungspläne integrieren vollautomatische Probenverarbeitungslinien, was die Nachfrage nach kompatiblen Verbrauchsmaterialien für geschlossene Systeme erhöht. Der Telemedizin-Boom in Indien fördert die ländliche Nutzung kapillarbasierter Lipid- und Glukosemessungen, erweitert Vertriebsnetze und erschließt neue Umsatzströme für den Markt für Blutentnahme. Obwohl der Nahe Osten & Afrika und Südamerika in der Kaufkraft zurückliegen, signalisieren gezielte Investitionen in tertiäre Zentren und Traumaeinrichtungen wachsende Chancen, insbesondere für sicherheitstechnisch optimierte Nadeln, die den WHO-Richtlinien zur Verletzungsprävention entsprechen.
Regulatorisches Umfeld
Blutentnahmegeräte unterliegen medizinprodukterechtlichen Kontrollen zusammen mit Anforderungen für Blut und Biologika, die Hersteller tendenziell zu sicherheitstechnisch optimierten, rückverfolgbaren und kontaminationsresistenten Designs lenken. In den Vereinigten Staaten stuft die FDA-Geräteklassifizierung Kapillarblut-Entnahmeröhrchen gemäß 21 CFR 864.6150 als Klasse I (allgemeine Kontrollen) ein und befreit sie von der Vermarktungsanzeige vor Inverkehrbringen (Stand April 2026). Die FDA-Leitlinie für Systeme zur Blutentnahme, -verarbeitung und -lagerung wurde durch einen Entwurf vom Oktober 2024 aktualisiert, mit überarbeiteten Empfehlungen, die im Juni 2026 veröffentlicht wurden, wodurch die Erwartungen an die Systemleistung, Kennzeichnung und Prozesskontrollen bekräftigt werden.
In Europa prägt der Übergang von EU-MDR/IVDR weiterhin die Konformitätsbewertungswege, mit Aktualisierungen der Leitlinien der Medical Device Coordination Group (MDCG) über 2024-2025. Dies umfasst Aktualisierungen der IVD-Klassifizierungsleitlinie vom März 2025 und Vorlagen vom Januar 2025 zur Unterstützung vorläufiger IVDR-Bewertungen. Normen bieten einen weiteren Compliance-Anker für Lieferanten, die in mehreren Regionen tätig sind, wobei ISO 23908:2024 (veröffentlicht im Dezember 2024) Anforderungen zum Schutz vor Verletzungen durch scharfe Instrumente im Zusammenhang mit der Blutentnahme festlegt, und laufende Normungsarbeiten bei fortschrittlichen Verbrauchsmaterialien wie Apherese-Blutbeutelsystemen (ISO/DIS 3826-4) im Jahr 2026 fortschreiten, einschließlich des Abschlusses der DIS-Abstimmung am 5. Mai 2026.
Wettbewerbslandschaft
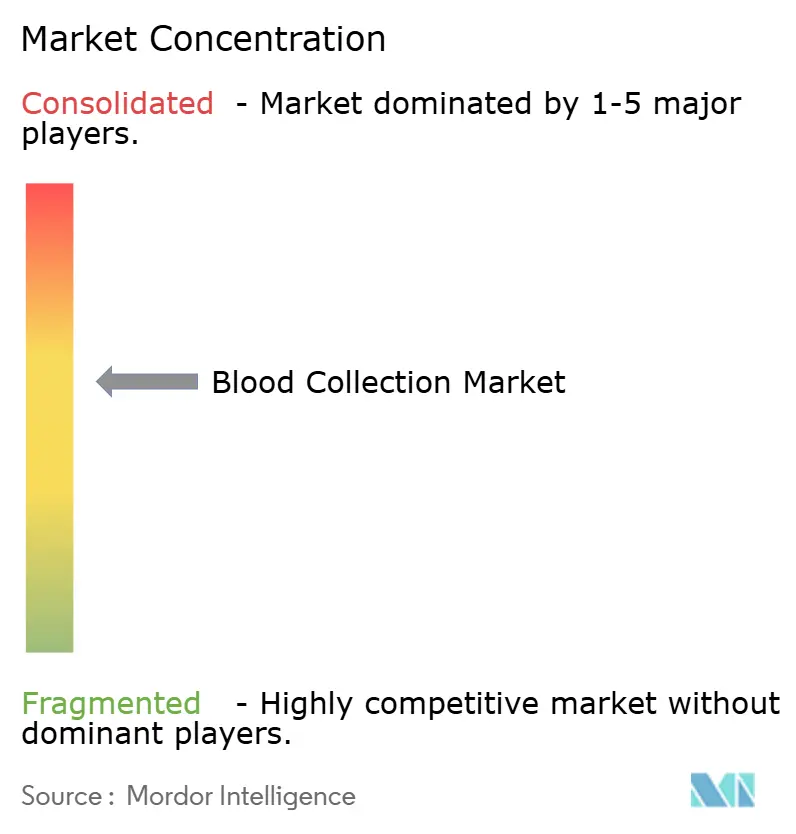
Der Markt weist eine moderate Fragmentierung auf. Becton Dickinson, Terumo und Cardinal Health nutzen jeweils ihre globale Fertigungskapazität und umfassende Portfolios, die Spritzen, Röhrchen und Sicherheitszubehör umfassen, um gebündelte Verträge mit großen Krankenhausnetzwerken abzuschließen. Kontinuierliche Produktaktualisierungen – wie BDs präanalytische Mikroentnahmeröhrchen für die Massenspektrometrie – sichern den Marktanteil.
Disruptive Neueinsteiger konzentrieren sich auf patientenzentrierte Lösungen. Vitestros CE-zertifizierter Roboter reduziert die Verfahrensvariabilität und zielt auf ambulante Entnahmestationen ab, wo die Verfügbarkeit von Phlebotomisten knapp ist. Tasso und Drawbridge Health vermarkten schmerzlose Mikronadelkits für den Oberarm, die mit Einsendepanels für molekulare Tests integriert werden und einen direkten Verbraucherkanal erschließen. Partnerschaften nehmen zu: BD hat Kapital in Babson Diagnostics investiert, um Fingerkuppen-MiniDraw-Dienste in Einzelhandelsketten zu kommerzialisieren und die Omnichannel-Reichweite zu beschleunigen.
Anmeldungen von geistigem Eigentum steigen, da Wettbewerber nanobeschichtete Nadeln zur Reduzierung der Einführungskraft und Terahertz-Spektroskopie zur Echtzeit-Hämoglobinquantifizierung erforschen. Etablierte Anbieter hedgen das Disruptionsrisiko durch die gemeinsame Entwicklung von Plattformen mit Start-ups oder den Erwerb spezialisierter Schutzrechte. Regulatorisches Know-how und Vertriebsstärke bleiben entscheidend, doch die Grenze zwischen Entnahmegerät und diagnostischer Schnittstelle verschwimmt zunehmend und zwingt Unternehmen, ihre Kompetenzen weit über traditionelle Verbrauchsmaterialien hinaus zu erweitern.
Marktführer in der Branche für Blutentnahme
-
Cardinal Health
-
Becton Dickinson and Company
-
Haemonetics Corporation
-
Medline Industries LP
-
Greiner Bio-One International GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blutentnahme Unternehmen in diesem Bericht
- Beckton Dickinson
- Terumo
- Cardinal Health
- Greiner Bio One International
- Fresenius
- Haemonetics
- Mckesson
- Medline Industries
- Nipro
- Sarstedt
- Thermo Fisher Scientific
- Abbott Laboratories
- Danaher
- ICU Medical
- QIAGEN
- Grifols
- Quest Diagnostics
- Velano Vascular
- Greiner Group AG
- Sol-Millennium Medical Group
Marktchancen und Zukunftsaussichten
Klinische Validierung und regulatorische Freigaben erweitern den adressierbaren Markt für automatisierte und dezentralisierte Entnahme-Workflows, insbesondere dort, wo Personalengpässe und die Reduzierung präanalytischer Fehler zu Beschaffungsprioritäten gehören. Im April 2026 veröffentlichte Vitestro multizentrische ADOPT-Studienergebnisse in Clinical Chemistry und berichtete über eine Erstpunktions-Erfolgsrate von 94,5 % für sein autonomes robotisches Phlebotomiegerät Aletta. Diese Erkenntnisse unterstützen eine breitere Bewertung von Robotik in Krankenhäusern und ambulanten Laboren als wiederholbare, standardisierte Vorstufe zur Diagnostik. Gleichzeitig unterstützen FDA-Zulassungswege weiterhin die kommerzielle Skalierung von Kapillarplattformen, und im April 2026 erhielt BD die FDA-510(k)-Freigabe (K252378) für das BD MiniDraw Capillary Blood Collection System, was ein Einzelhandels- und Point-of-Care-Betriebsmodell stärkt, das auf Kleinvolumenentnahme aufbaut, um den Testzugang über traditionelle Phlebotomie-Stationen hinaus zu erweitern.
Ein zweiter Chancenbereich betrifft die Überarbeitung der präanalytischen Lieferkette für Versand bei Umgebungstemperatur und Stabilisierung, um entfernte und dezentralisierte Probenahme zu ermöglichen. Im April 2026 brachte Covaris truCOLLECT auf den Markt, ein als FDA-Klasse-I gelistetes Kapillarblut-Entnahmegerät, das gerätebasierte Stabilisierung und Versand bei Umgebungstemperatur für die DNA-Extraktion integriert und damit Raum für Kit-Anbieter und Diagnostikpartner schafft, um Entnahme, Stabilisierungschemie und Logistik in einem einzigen Workflow zu kombinieren. Produktregister deuten zudem auf anhaltende Innovation bei nadelfreier Blutentnahme hin, einschließlich der Aktualisierungen der FDA-GUDID-Einträge vom Januar 2026 für Venocares nadelfreies Blutentnahmegerät Navi, das für die Integration mit peripheren Venenkathetern konzipiert ist und mit den Krankenhauszielen übereinstimmt, das Nadelstichrisiko zu verringern und wiederholte Entnahmen aus bestehenden Zugängen zu optimieren.
Neueste Industrielle Entwicklungen in Markt für Blutentnahme
- April 2026: Vitestro veröffentlichte multizentrische ADOPT-Klinikstudienergebnisse in Clinical Chemistry für sein autonomes robotisches Phlebotomiegerät Aletta und berichtete über eine Erstpunktions-Erfolgsrate von 94,5 %. Die Veröffentlichung stärkt die klinische Glaubwürdigkeit der Roboter-Phlebotomie in Umgebungen mit hohem Volumen, in denen Personalengpässe und die Reduzierung von Wiederholungsentnahmen die Kaufentscheidungen bestimmen.
- März 2025: BD veröffentlichte klinische Studienergebnisse, die zeigten, dass das BD MiniDraw Capillary Blood Collection System eine gleichwertige Testgenauigkeit wie venöse Entnahmen mit höherem Volumen lieferte. Die Daten unterstützen die Ausweitung von Kapillarentnahmemodellen im Point-of-Care- und Einzelhandelsbereich, indem sie geschultem Gesundheitspersonal ohne formale Phlebotomieerfahrung die Entnahme diagnostisch verwertbarer Proben ermöglichen.
- August 2024: Vitestro erhielt die CE-Kennzeichnung für sein robotisches Blutentnahmesystem, was den kommerziellen Vertrieb in ganz Europa ermöglicht. Die Freigabe erweiterte den Kreis der Anwender, die automatisierte Entnahmelösungen im Rahmen der EU-Medizinprodukteverordnung testen und beschaffen können, und erhöhte den Wettbewerbsdruck auf rein manuelle Workflows.
Markt für Blutentnahme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Produkten, die zur Entnahme von Blutproben für diagnostische Tests und therapeutische Zwecke in gängigen Entnahmeumgebungen wie Krankenhäusern, Diagnosezentren und Blutbanken verwendet werden. Der Umfang folgt dem Ablauf der Blutentnahme, vom Entnahmepunkt bis zur sicheren Aufbewahrung für Transport und Verwendung.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Labortestgeräte, Reagenzien und breitere intravenöse Infusionsverbrauchsmaterialien aus, die nicht primär zur Blutentnahme verwendet werden.
Segmentierungsübersicht
- Nach Produkt
- Nadeln & Spritzen
- Sicherheitsnadeln
- Röhrchen (Vakutainer, EDTA, Serum, Gel usw.)
- Lanzetten & Kapillargeräte
- Blutbeutel (Entnahme & Transfer)
- Sonstige Produkte
- Nach Entnahmemethode
- Manuell
- Automatisiert
- Nach Anwendung
- Diagnostik
- Therapeutik / Transfusion
- Nach Endnutzer
- Krankenhäuser & Diagnosezentren
- Blutbanken
- Point-of-Care- & Heimversorgungsumgebungen
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Marktgrenzen festzulegen und Nachfragesignale zu verankern, die erklären, warum sich die Entnahmevolumina von Jahr zu Jahr verändern. Wir beziehen uns auf öffentliche Gesundheitsstatistiken und Überwachungsaktualisierungen der Weltgesundheitsorganisation, der US-amerikanischen Zentren für Seuchenkontrolle und -prävention sowie OECD-Gesundheitsdaten, die uns helfen, die Testintensität und die Muster der Versorgungserbringung zu interpretieren. Wir prüfen außerdem blutspende- und transfusionsbezogene Veröffentlichungen von Blutdiensten und Verbänden sowie begutachtete Artikel zu Phlebotomie-Praktiken und Sicherheitsmaßnahmen.
Auf der Angebotsseite prüfen wir Jahresberichte der Hersteller, Produktkataloge, regulatorische und sicherheitsbezogene Mitteilungen sowie seriöse Medienberichterstattung, um zu erfassen, was verkauft wird und wie sich der Produktmix verschiebt. Wo verfügbar, helfen kostenpflichtige Abonnements mit Unternehmensfinanzdaten und Nachrichten dabei, die Umsatzentwicklung und Unternehmensmaßnahmen zu bestätigen, und Patentdatenbanken werden genutzt, um den Innovationsschwerpunkt bei Nadeln, Sicherheitsgeräten und Entnahmesystemen zu überprüfen. Diese Beispiele sind nicht abschließend, und während der Datenerhebung, Validierung und Klärung wurden weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch Experteninterviews und strukturierte Umfragen mit einer Mischung aus Herstellern, Distributoren, Beschaffungsverantwortlichen, Labor- und Krankenhausbeteiligten sowie Blutbankbetreibern gewonnen. Diese Gespräche dienten dazu, die Einführung sicherer Blutentnahmepraktiken, den typischen Produktmix nach Umgebung und realistische Preisentwicklungen zu bestätigen, und anschließend haben wir verglichen, wie diese Punkte in der Region Asien-Pazifik, EMEA und Amerika voneinander abweichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 20 % | Asien-Pazifik: 49 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 27 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 53 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Signale zur Gesundheitsversorgungsaktivität genutzt werden, um den Nachfragepool für Blutentnahmen zu rekonstruieren, der dann anhand des typischen Verbrauchs pro Eingriff und des Mixes nach Umgebung in Verbrauchsmaterialnachfrage umgerechnet wird. In der Praxis werden die Volumina durch Indikatoren wie die Intensität diagnostischer Tests, den ambulanten und stationären Durchsatz, die Blutspende- und Transfusionsaktivität sowie die Verlagerung hin zu sicherheitstechnisch gestalteten Entnahmegeräten beeinflusst. Da sich Produktkategorien unterschiedlich verhalten, wird die Preisgestaltung für Artikel wie Röhrchen, Nadeln und Spritzen, Lanzetten und Blutbeutel separat behandelt und anschließend unter Verwendung realistischer Mischungsanteile zusammengeführt.
Nachdem der Nachfragepool gebildet wurde, überprüfen wir ihn anhand selektiver Bottom-up-Annäherungen wie Stichproben von Lieferanten- und Kanaleingaben, durchschnittlichen Verkaufspreisbereichen nach Produkt sowie Plausibilitätsprüfungen zum Verbrauch pro Einrichtung. Wenn Informationen auf Länderebene unvollständig sind, verwenden wir Proxy-Variablen wie den Krankenhausbettenbestand, die Expansion des Labornetzwerks und die Pro-Kopf-Gesundheitsnutzung, und wir überprüfen die Annahmen anhand von Interview-Feedback, bevor wir die Gesamtwerte abschließen.
Für die Prognose verwenden wir in der Regel multivariate Regression mit Szenarioanalysen zu den wichtigsten Treibern, da sich Volumina und Preise nicht jedes Jahr linear entwickeln. Variablen wie Trends bei der Diagnose chronischer Erkrankungen, der Anteil der alternden Bevölkerung, die Einführung von Laborautomatisierung mit Auswirkungen auf die Röhrchennachfrage sowie die Durchsetzung von Sicherheitsvorschriften werden angewendet, um den jahresbezogenen Verlauf zu gestalten, und der endgültige Ausblick wird mit dem abgestimmt, was Praktiker innerhalb von Beschaffungszyklen für erreichbar halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über Nachfragesignale, Angebotssignale und Expertenfeedback, sodass kein einzelner Datenstrom die endgültige Zahl bestimmt. Analysten führen Varianzprüfungen nach Region, Produktfamilie und Endverwendungsumgebung durch und überprüfen dann Ausreißer, um festzustellen, ob sie Preisspitzen, vorübergehende Engpässe oder einmalige politische Änderungen widerspiegeln.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige interne Überprüfung, und eine Nachverfolgung wird ausgelöst, wenn das Interview-Feedback mit den desk-basierten Indikatoren in Konflikt steht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie z. B. größeren regulatorischen Änderungen oder starken Rohstoffpreisverschiebungen, die die durchschnittlichen Verkaufspreise beeinflussen können. Unmittelbar vor der Lieferung führen wir einen abschließenden Scan durch, um sicherzustellen, dass die Markteinschätzung die neuesten verfügbaren öffentlichen Veröffentlichungen widerspiegelt.
Marktgröße für Blutentnahme von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Blutentnahme können erheblich voneinander abweichen, selbst wenn das Thema gleich erscheint, da die Grenze dessen, was als Entnahme gilt, in den verschiedenen Studien nicht einheitlich ist. Unterschiede entstehen auch dadurch, wie jede Studie die Preisgestaltung behandelt, welches Basisjahr für den Vergleich verwendet wird und wie weit das Wachstum in das Prognosefenster hineingetragen wird.
Durch die Verfolgung verfahrensgebundener Nachfragesignale und die jährliche Aktualisierung der Mix- und Preisannahmen hält Mordor Intelligence die Schätzung auf echte Blutentnahmeverbrauchsmaterialien fokussiert, die bei venösen und kapillären Entnahmen verwendet werden, anstatt zuzulassen, dass benachbarte Labortests oder breitere medizinische Einwegartikel die Gesamtwerte aufblähen. Einige Studien stützen sich auf einen einzigen produktgesteuerten Aufbau, der Verschiebungen wie die Einführung von Sicherheitsgeräten, Veränderungen im Anteil der Diagnosezentren und regionsspezifisches Beschaffungsverhalten, das die realisierten Preise beeinflusst, übersehen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,72 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,02 Milliarden USD (2025) | Verwendet einen engeren erfassten Umsatzpool im angegebenen Basisjahr, was vorkommen kann, wenn nur ausgewählte Gerätekategorien oder begrenzte Endverwendungskanäle einbezogen werden und wenn die Preisgestaltung an einem engeren Satz von Artikelnummern verankert ist. |
| Branchenpublikation B | 9,63 Milliarden USD (2025) | Weist im selben Jahr einen höheren Wert aus, was häufig durch breitere Einschlüsse über Röhrchentypen und Entnahmezubehör hinaus erklärt wird, zuzüglich unterschiedlicher Währungszeitpunkte und einer geringeren Trennung zwischen Entnahme und benachbarten Laborworkflow-Elementen. |
Die Streuung in der Tabelle wird hauptsächlich durch Umfangsgrenzen und die Art und Weise erklärt, wie der Nachfragepool in Umsatz umgerechnet wird, und nicht durch Uneinigkeit darüber, dass Blutentnahmen wachsen. Wenn das Modell an Entnahmevolumina, den Produktmix nach Umgebung und realistische Preisspannen gebunden ist, bleibt das Ergebnis auf klare Schritte zurückführbar, und die Annahmen lassen sich leichter validieren und aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Blutentnahme?
Der Sektor erzielte im Jahr 2026 einen Umsatz von USD 8,72 Milliarden und soll bis 2031 USD 11,55 Milliarden erreichen.
Welches Produktsegment wächst am schnellsten?
Röhrchen wachsen mit einer CAGR von 7,29 % dank spezialisierter Diagnoseprotokolle, die additivspezifische Vakutainer erfordern.
Warum gewinnen automatisierte Blutentnahmesysteme an Bedeutung?
Arbeitskräftemangel und der Bedarf an standardisierter, hochdurchsatzfähiger Probenentnahme treiben eine CAGR von 8,43 % für automatisierte Plattformen bis 2031 an.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird mit einer CAGR von 6,19 % wachsen, angetrieben durch Aufrüstungen der Gesundheitsinfrastruktur und Programme zum Management chronischer Erkrankungen.
Wie beeinflussen Sicherheitsvorschriften die Geräteeinführung?
OSHA-konforme Vorschriften und aktualisierte FDA-Spenderrichtlinien beschleunigen den Ersatz herkömmlicher Nadeln durch sicherheitstechnisch optimierte und geschlossene Geräte.