
Größe und Marktanteil des Marktes für Blutscreening
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
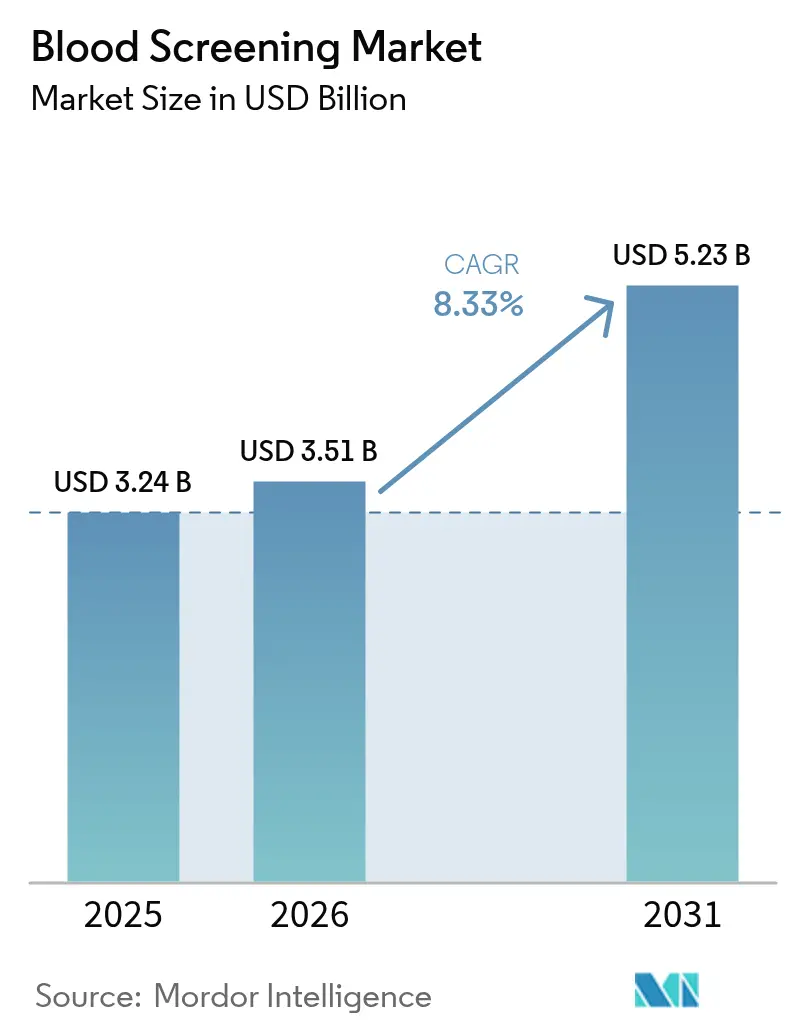
| Marktgröße (2026) | 3.51 Milliarden US-Dollar |
| Marktgröße (2031) | 5.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.33 % |
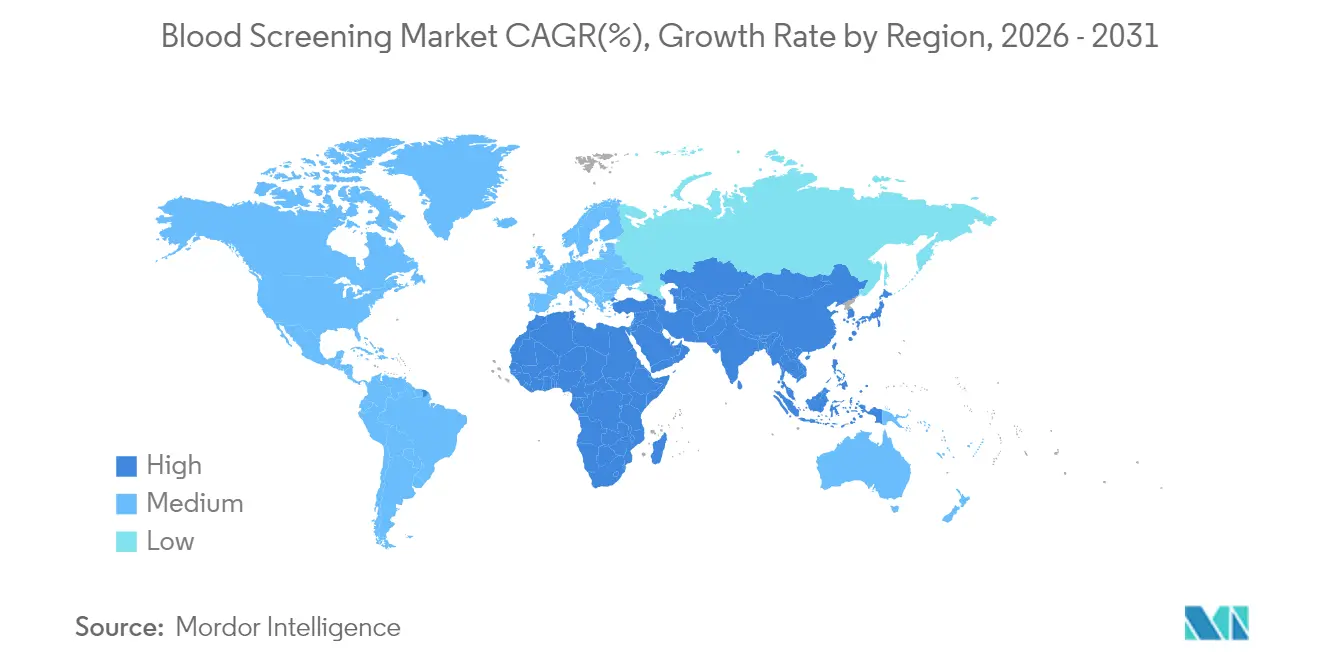
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
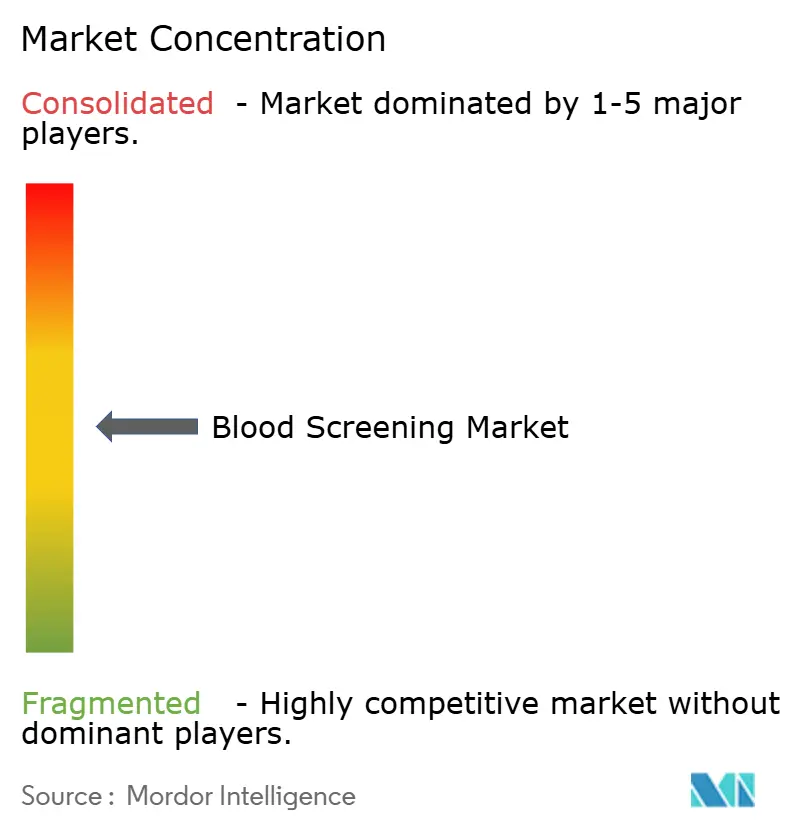
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blutscreening von Mordor Intelligence
Die Größe des Marktes für Blutscreening wird im Jahr 2026 auf 3,51 Milliarden USD geschätzt, ausgehend von einem Wert von 3,24 Milliarden USD im Jahr 2025, mit Projektionen für 2031, die 5,23 Milliarden USD zeigen, und wächst mit einer CAGR von 8,33 % über den Zeitraum 2026–2031. Das Wachstum wird durch regulatorische Reformen vorangetrieben, die die individuelle Risikobeurteilung von Spendern betonen, die rasche Einführung von Automatisierung sowie die stetige Erholung der globalen Spendenaktivitäten. Die breitere Nutzung von Multiplex-Nukleinsäuretests, die Einführung von Point-of-Care-Molekularplattformen und erweiterte Algorithmen zur Bestandsverwaltung rationalisieren den Betrieb und verbessern gleichzeitig die Pathogenerkennung. Gleichzeitig treiben Kostendrücke im Zusammenhang mit der Einhaltung sich weiterentwickelnder Vorschriften für laborentwickelte Tests (LDT) Krankenhäuser und Blutbanken dazu an, in integrierte Lösungen zu investieren, die die Kosten pro Testeinheit senken. Schließlich beginnen Pathogenreduktions-Technologien das konventionelle Screening zu ergänzen, was etablierte Anbieter dazu veranlasst, ihre Forschungs- und Entwicklungsprioritäten sowie Partnerschaften zu überdenken.
Wichtigste Erkenntnisse des Berichts
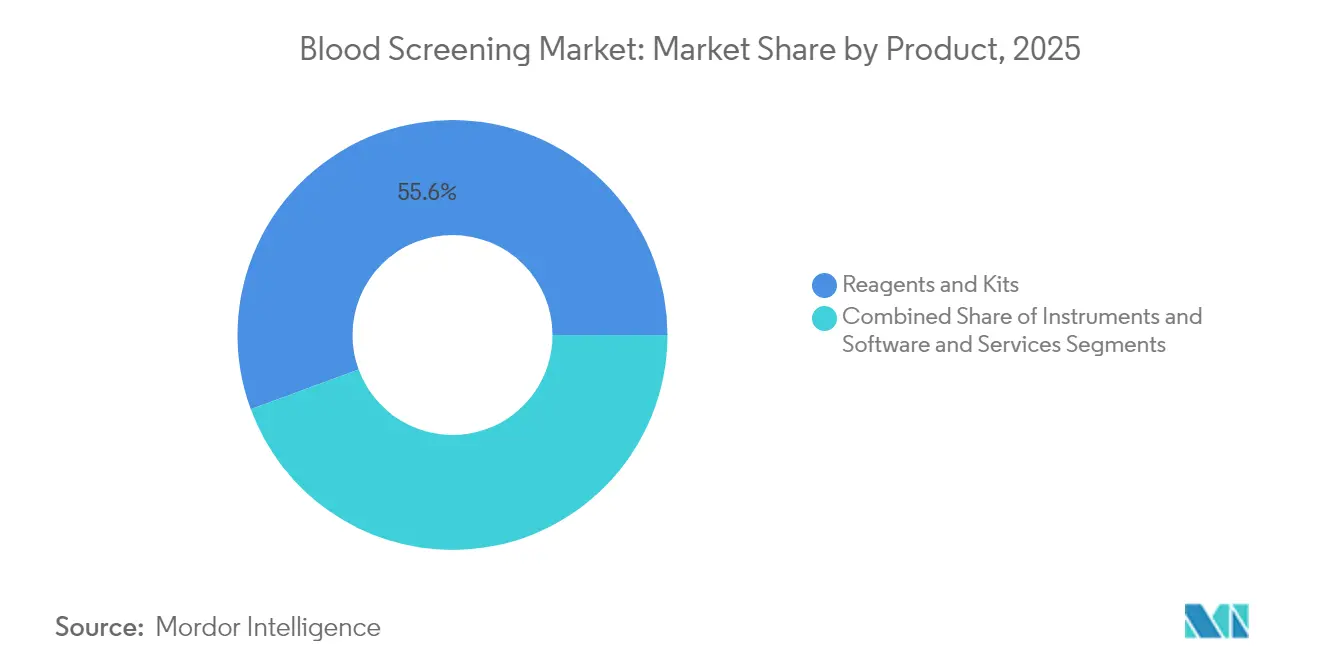
- Nach Produkt führten Reagenzien und Kits mit einem Marktanteil von 55,62 % am Markt für Blutscreening im Jahr 2025; Instrumente werden voraussichtlich bis 2031 mit einer CAGR von 9,78 % wachsen.
- Nach Technologie hielt der Nukleinsäureamplifikationstest (NAT) im Jahr 2025 einen Umsatzanteil von 41,88 %, während die Sequenzierung der nächsten Generation voraussichtlich bis 2031 mit einer CAGR von 11,02 % voranschreiten wird.
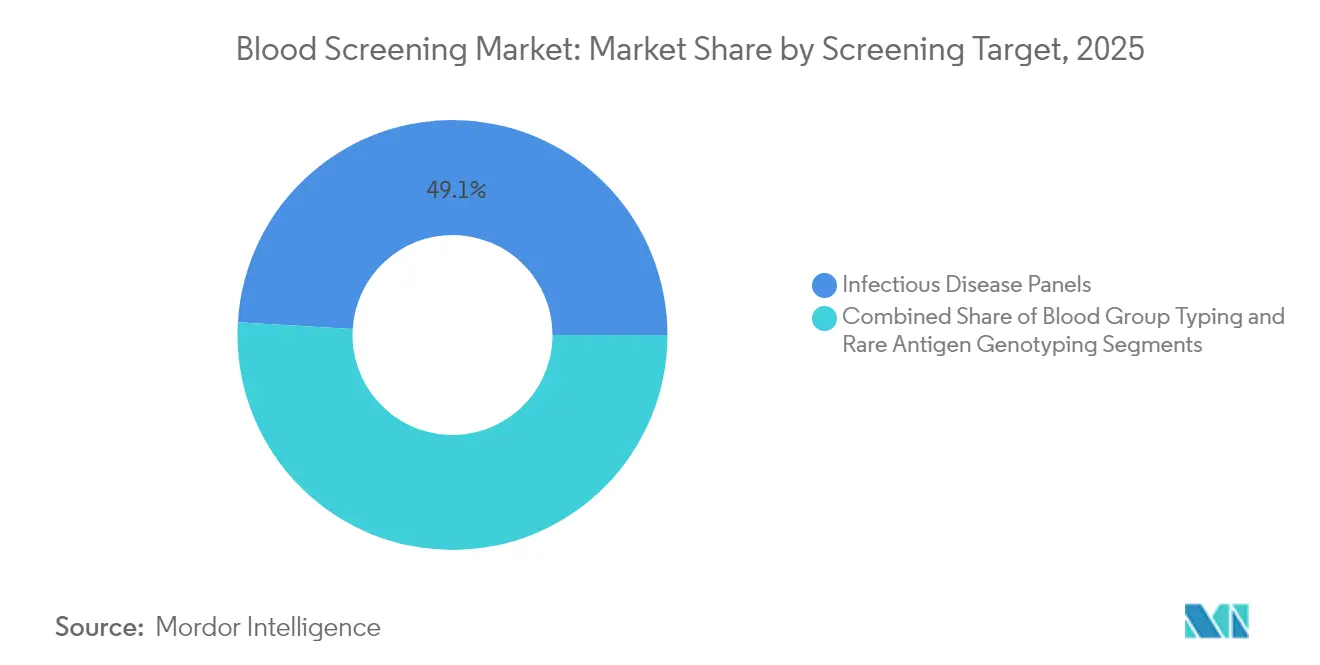
- Nach Screening-Ziel dominierten Infektionskrankheits-Panels mit einem Anteil von 49,05 % an der Marktgröße für Blutscreening im Jahr 2025 und werden bis 2031 voraussichtlich mit einer CAGR von 12,12 % expandieren.
- Nach Endnutzer entfielen auf Blutbanken 58,15 % der Marktgröße für Blutscreening im Jahr 2025, während klinische Laboratorien bis 2031 eine CAGR von 10,22 % verzeichnen werden.
- Nach Geografie beherrschte Nordamerika im Jahr 2025 35,10 % des Marktanteils für Blutscreening; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,86 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für Blutscreening*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Blutspenden führen zu erhöhten Transfusions-Screenings | +1.2% | Global, mit stärkster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von transfusionsübertragbaren Infektionen | +1.8% | Global, insbesondere in den Regionen Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Richtlinien für die Blutsicherheit | +0.9% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei Blutscreening-Methoden | +1.5% | Global, angeführt von Nordamerika und entwickelten Märkten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für blutübertragene Infektionen und steigende Anzahl von Blutbanken | +1.1% | Global, mit beschleunigtem Wachstum in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| KI-gestützte Bestandsoptimierungs- plattformen in Blutbanken | +0.7% | Nordamerika und EU, frühe Einführung in städtischen Zentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Blutspenden führen zu höheren Transfusions-Screenings
Gruppenspendenkampagnen, wie Chinas Initiative von 2025, die Wiederholungsspender belohnt, kehren den pandemiebedingten Rückgang des Angebots um und schaffen neue Nachfrage nach skalierbarem Screening. Ein paralleler Wandel der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) hin zur risikobasierten Spenderbeurteilung hebt kategorische Zurückstellungen für Männer, die Sex mit Männern haben, auf, erweitert den berechtigten Spenderpool und erhöht gleichzeitig die Komplexität des Screenings pro Einheit.[1]US-amerikanische Lebensmittel- und Arzneimittelbehörde, "Regulatorische Folgenabschätzung für laborentwickelte Tests," fda.gov Zusammen ermutigen höhere Volumina und Spendervielfalt Bluteinrichtungen dazu, vollautomatische Assays und Robotik einzuführen, damit der Durchsatz steigt, ohne die Sensitivität zu beeinträchtigen.
Höhere Prävalenz transfusionsübertragbarer Infektionen
Die Zentren für Seuchenkontrolle und -prävention (CDC) gaben 2025 eine Warnung heraus, nachdem 2024 in Nord- und Südamerika 13 Millionen Dengue-Fälle aufgetreten waren – mehr als doppelt so viele wie im Vorjahr.[2]Zentren für Seuchenkontrolle und -prävention, "Anhaltendes Risiko von Dengue-Virus-Infektionen," cdc.govGleichzeitige West-Nil-Ausbrüche in Bulgarien und isolierte Affenpocken-Übertragungen durch Thrombozytenprodukte unterstreichen die Notwendigkeit von Multiplex-Assays, die über die HIV-HBV-HCV-Trias hinausgehen. Die rasche Ausweitung solcher Panels hat die Nachfrage nach NAT-Reagenzien gesteigert, die im Rahmen eines einzigen Arbeitsablaufs auf neu auftretende Flaviviren, Orthopockenviren und regionsspezifische Pathogene screenen können.
Strengere regulatorische Richtlinien für die Blutsicherheit
Die neue Europäische Verordnung (EU) 2024/1938 legt harmonisierte Aufsichtsstandards fest, die ab 2027 gelten, während aktualisierte FDA-Leitlinien für Bluteinrichtungen sich auf die Spenderqualifikation, die Thrombozytengewinnung und Hepatitis-B-Verfahren konzentrieren.[3]AABB, "KI und Datenwissenschaften im Blutbankwesen," aabb.org Diese Vorschriften beschleunigen Investitionen in Qualitätsmanagementsysteme, automatisierte Dokumentation und validierte Screening-Plattformen. Anbieter, die schlüsselfertige Compliance-Funktionen und prüfungsbereite Softwaremodule bereitstellen können, verschaffen sich einen Wettbewerbsvorteil.
Technologische Fortschritte bei Screening-Methoden
Die FDA-Zulassung des cobas-Malaria-NAT-Tests – des ersten für US-amerikanische Spender zugelassenen Molekulartests – veranschaulicht die Offenheit der Regulierungsbehörden gegenüber hochsensitiver Molekulardiagnostik. Tragbare Systeme, wie Dragonfly, liefern nun in weniger als 40 Minuten eine Orthopockenvirus-Sensitivität von 96,1 %, was patientennahe Molekulartests praktikabel macht. Gleichzeitig erkennt die metagenomische Sequenzierung 74,0 % der Sepsis-Pathogene gegenüber 41,1 % durch Kultivierung und bietet damit einen Entwurf für zukünftige integrierte Blutbank-Arbeitsabläufe.
Analyse der Auswirkungen von Hemmnissen auf den Markt für Blutscreening*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Verbrauchsmaterialkosten für das Screening | -1.4% | Global, am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte qualifizierte Arbeitskräfte und Laborinfrastruktur | -1.1% | Asien-Pazifik, Naher Osten und Afrika sowie ländliche Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch Pathogenreduktions-Technologien | -0.8% | Nordamerika und EU, Ausweitung auf entwickelte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Störungen in der Reagenzien-Lieferkette (Geopolitik und Kühlkette) | -0.9% | Global, mit akuten Auswirkungen in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Verbrauchsmaterialkosten
Die Einhaltung der neu finalisierten LDT-Regelung wird den US-amerikanischen Screening-Sektor laut FDA-Modellierung schätzungsweise 566 Millionen bis 3,56 Milliarden USD pro Jahr kosten. Schwellenländer haben es noch schwerer, da NAT-Plattformen erhebliche Vorabinvestitionen und hochwertige Kühlketten-Reagenzien erfordern. Obwohl mikrofluidische Chips die Kosten pro Test auf 9,5 USD gesenkt haben, bleibt die Gesamterschwinglichkeit für kleinere Blutzentren eine Herausforderung.
Begrenzte qualifizierte Arbeitskräfte und Laborinfrastruktur
Fachwissen in der Molekulardiagnostik ist außerhalb von Krankenhäusern der ersten Kategorie selten. Ländliche Laboratorien im asiatisch-pazifischen Raum haben Schwierigkeiten, Technologen zu finden, die für die Durchführung von Echtzeit-PCR, die Interpretation von metagenomischen Sequenzierungsdaten oder die Wartung geschlossener Robotersysteme ausgebildet sind. Ohne gezielte Schulungen und Tele-Mentoring könnte die Dezentralisierung ins Stocken geraten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Blutscreening
Nach Produkt:
Reagenzien sichern den Umsatz, während intelligente Instrumente Arbeitsabläufe neu gestaltenReagenzien und Kits behielten im Jahr 2025 einen Marktanteil von 55,62 % am Markt für Blutscreening aufgrund der wiederkehrenden Nachfrage nach NAT-, Immunoassay- und Bestätigungskomponenten. Ihre Dominanz wird durch die chargenspezifische regulatorische Validierung gestärkt, die proprietäre Formulierungen festschreibt. Die Kategorie der Instrumente expandiert mit einer CAGR von 9,78 %, da Laboratorien auf vollautomatische NAT-Arbeitszellen und Immunoassay-Analysatoren der nächsten Generation aufrüsten, die robotergestützte Pipettierung, Barcode-Verfolgung und Laborinformationssystem-Konnektivität integrieren.
Ein Anstieg KI-gestützter Middleware ist ebenfalls bemerkenswert; der Einsatz bei OneBlood senkte die Lagerbestände um 40 % und bewies den operativen Wert von Echtzeit-Analysen. Die Umsätze mit Software und Dienstleistungen beschleunigen sich daher, da Blutbanken prädiktive Dashboards und automatisierte Abweichungsberichte anstreben – ein Trend, der das Reagenzienwachstum nach 2028 voraussichtlich übertreffen wird. Gleichzeitig deutet die Entstehung tragbarer Molekulardiagnostikgeräte, wie der Dragonfly-Plattform, darauf hin, dass dezentralisierte Tests das Instrumente-Teilsegment langfristig weiter fragmentieren könnten.


Nach Technologie:
NAT führt heute, Sequenzierung der nächsten Generation wächst am schnellstenDer Nukleinsäureamplifikationstest (NAT) hielt im Jahr 2025 einen robusten Anteil von 41,88 % am Markt für Blutscreening, da seine Fähigkeit, virale Nukleinsäuren während der Fensterperioden zu erkennen, für HIV-1/2, HBV und HCV nach wie vor unübertroffen ist. Dennoch skaliert die Sequenzierung der nächsten Generation schnell mit einer CAGR von 11,02 %. Die metagenomische Sequenzierung kann unerwartete Pathogene aufdecken, Koinfektionen identifizieren und die genomische Überwachung während Ausbrüchen unterstützen, was durch eine Erkennungsrate von 74,0 % in Sepsis-Studien belegt wird.
Traditionelle Enzymimmunoassays (ELISA/CLIA) dominieren weiterhin in ressourcenärmeren Umgebungen aufgrund niedrigerer Instrumentierungskosten und einfacherer Arbeitsabläufe. Schnelltests decken Notfallbedürfnisse ab, kämpfen jedoch mit der Sensitivität im Vergleich zu NAT. Der Western Blot behält eine Nische für bestätigende HIV-Untersuchungen. Da KI-Tools große Molekulardatensätze auswerten, könnten Laboratorien NAT und die Sequenzierung der nächsten Generation innerhalb einer gemeinsamen Informatikschicht vereinen und letztendlich die Grenzen zwischen den Technologien verwischen.
Nach Screening-Ziel:
Infektionskrankheits-Panels übertreffen alle anderen KategorienInfektionskrankheits-Panels machten im Jahr 2025 49,05 % des Umsatzes aus und werden bis 2031 mit einer CAGR von 12,12 % wachsen. Der Anstieg von Dengue auf 13 Millionen Fälle in Nord- und Südamerika im Jahr 2024 trieb die unmittelbare Nachfrage nach Flavivirus-NAT-Panels an. Die Ausweitung der Verbreitungsgebiete von West-Nil-Virus und Zika erhöht ebenfalls den Bedarf an Multiplex-Assays.
Die Blutgruppentypisierung bleibt für die Kompatibilität unverzichtbar, während die seltene Antigen-Genotypisierung komplexen Transfusionsfällen dient, insbesondere in multiethnischen Bevölkerungsgruppen. Roches cobas-Malaria-Test, der 2024 zugelassen wurde, erweitert das Screening für Reisende und Einwanderer aus endemischen Gebieten. Zusammengenommen stärken diese Fortschritte das Argument für syndromische Panels, die mehrere Ziele in einem einzigen Durchlauf verarbeiten können, und rationalisieren sowohl Kosten als auch Logistik.
Nach Endnutzer:
Blutbanken bleiben zentral, klinische Laboratorien holen aufBlutbanken verarbeiteten im Jahr 2025 58,15 % der globalen Spenden und spiegeln damit ihre integrative Rolle bei Sammlung, Testung, Verarbeitung und Verteilung wider. Dennoch beschleunigt sich die Dezentralisierung der Testung: Klinische Laboratorien werden bis 2031 mit einer CAGR von 10,22 % expandieren, da Krankenhausnetzwerke spezialisierte NAT- und metagenomische Sequenzierungsarbeiten an Referenzlaboratorien auslagern, die mit Hochdurchsatz-Sequenzierern ausgestattet sind.
Die Blutbank der Universitätskliniken verzeichnete 2024 einen Anstieg der Proben um 7 % und aktivierte 323 Protokolle für Massentransfusionen, was die wachsende Testbelastung für tertiäre Zentren verdeutlicht. Die Konsolidierung im Privatsektor gestaltet auch die Endnutzerlandschaft um, wie der Kauf von LifeLabs durch Quest Diagnostics für 985 Millionen USD zeigt, um die erweiterte Diagnostik in Kanada auszubauen. Plasmafrakt ionierungsanlagen verlangen weiterhin eine strenge Virusabreicherung und erhalten so den Verbrauch hochspezifischer NAT-Reagenzien aufrecht.
Geografische Analyse
Markt für Blutscreening in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,10 % am Markt für Blutscreening. Die risikobasierte Spendereignungsrichtlinie der FDA, das KI-gestützte Bestandsmanagement und die laufende Umsetzung der LDT-Aufsicht sichern gemeinsam den technologischen Vorsprung der Region. Der kanadische Diagnostiksektor expandierte, nachdem Quest Diagnostics die vollständige Kontrolle über LifeLabs übernahm, was die Kapazitäten für molekulare Tests und die grenzüberschreitende Probenlogistik vertieft. Mexiko verbessert unterdessen die Infrastruktur für Blutspenden im ländlichen Raum, was die Nachfrage nach Immunoassay-Analysatoren im mittleren Preissegment steigert.
Markt für Blutscreening im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer prognostizierten CAGR von 9,86 % bis 2031. Japans Hämoglobin-Vesikel-Studie aus dem Jahr 2025 – die weltweit erste klinische Studie mit künstlichem Blut – könnte langfristig die Abhängigkeit von Spenderblut verringern und die Lagerdauer auf zwei Jahre bei Raumtemperatur verlängern. Indiens Quick-Vitals-Gesichtsscan-Plattform liefert nicht-invasive Hämogramm-Auswertungen innerhalb einer Minute und wird in öffentlichen Krankenhäusern erprobt, was die Offenheit der Region gegenüber disruptiver Diagnostik unterstreicht. Die nationale Trägerrate von 8,95 % für Thalassämie in China weist auf ein erhebliches Volumen an pränatalen und Spender-Screenings hin, während laufende Gruppenspendenkampagnen die Sammelstellen in Städten der zweiten Reihe ausbauen.
Markt für Blutscreening in Europa
Europa verzeichnet unter der Verordnung (EU) 2024/1938 stetige Fortschritte, die die Aufsicht über die Mitgliedstaaten bündelt und Mittel für die Krisenvorsorge bereitstellt. Deutschland und Frankreich erproben pathogenreduzierte Thrombozyten neben dem traditionellen Screening, während Ausbrüche des West-Nil-Virus in Bulgarien zur Ausweitung der NAT-Panels in regionalen Blutbanken geführt haben. Die einheitlichen Leitlinien der Verordnung werden die Herstellerzulassungen vereinfachen und eine paneuropäische Plattformstandardisierung fördern.

Regulatorisches Umfeld
Die Blutuntersuchung wird durch sich weiterentwickelnde IVD- und Blutspendeeinrichtungs-Anforderungen reguliert, die sich auf Transfusionssicherheit, Rückverfolgbarkeit und validierte Leistung von Assays konzentrieren, die für gespendetes Blut und Blutbestandteile verwendet werden. In den Vereinigten Staaten prägt die FDA-Leitlinie weiterhin die Testabläufe bei Spendern, einschließlich Aktualisierungen zu Hepatitis B und dem Screening auf transfusionsübertragene Malaria, während von der AABB geleitete Umsetzungswerkzeuge die Positionen der Behörde nachverfolgen; so hat die AABB beispielsweise im Juli 2026 ihre Materialien zum Ebola-bezogenen Spender-Screening aktualisiert, um die FDA-Leitlinie widerzuspiegeln, mit einem kurzen Umsetzungsfenster für Blutspendeeinrichtungen.
In Europa wird die Aufsicht durch die EU-Verordnung über In-vitro-Diagnostika (IVDR, EU 2017/746) und die im Juni 2024 verabschiedeten Übergangsänderungen gemäß Verordnung (EU) 2024/1860 zur Minderung von Geräteknappheit und zur Behebung von Eudamed-Verzögerungen gerahmt. Dies verstärkt die Notwendigkeit einer proaktiven Pflege technischer Dokumentationen und einer vorausschauenden Kapazitätsplanung benannter Stellen. Auch Normungsgremien verschärfen ihre technischen Anforderungen: Die ISO veröffentlichte im Juni 2026 die Normen ISO 15193:2026 und ISO 15194:2026, die Referenzmessverfahren und zertifizierte Referenzmaterialien betonen und die Anforderungen an die analytische Rückverfolgbarkeit in Einreichungen beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Blutuntersuchung beginnt mit spezialisierten Rohstoffen und biologischen Inputs (Antikörper, Antigene, Enzyme, Kalibratoren, Kontrollen und Referenzmaterialien), gefolgt von Assay-Design, Validierung und regulierter Herstellung von Reagenzien und Kits sowie Instrumenten. Der Vertrieb stützt sich anschließend auf kühlketten-fähige Logistik zu Blutbanken, Transfusionsabteilungen von Krankenhäusern, klinischen Laboren und Plasmafraktionierungszentren. Der nachgelagerte Arbeitsablauf umfasst Probenentnahme, Erfassung und Kennzeichnung, Screening (häufig NAT plus Immunoassays), Bestätigungstests, Dokumentation in Qualitätssystemen und LIS sowie Freigabeentscheidungen, die durch regulatorische und Akkreditierungsanforderungen geregelt werden.
Einschränkungen resultieren häufig aus der Konzentration kritischer Inputs (zum Beispiel molekularer Komponenten, die in NAT verwendet werden), Vorlaufzeiten für Chargenfreigabe und -validierung sowie temperaturkontrollierter Verteilung, was die Kontinuität von Screening-Programmen in importabhängigen Regionen stören kann. Hersteller reagieren mit Lieferresilienz und lokalisierter Produktion, wie das Beispiel von Grifols zeigt, das im Oktober 2025 eine neue Anlage in San Diego eröffnete, um DG-Gel-Karten und Reagenz-Erythrozyten herzustellen, mit dem Ziel, die inländische Verfügbarkeit zu verbessern und Abhängigkeitsrisiken zu reduzieren. Service-, Software- und Automatisierungspartner treten zunehmend neben Reagenzien- und Geräteanbieter, da Blutzentren integrierte Workcells und Bestandsoptimierung einführen, um Personalmangel und Compliance-Dokumentation zu bewältigen.
Wettbewerbslandschaft
Große Anbieter – Roche, Abbott, Grifols und bioMérieux – verfolgen End-to-End-Plattformen anstelle von Einzeltests. Roche erlangte den First-Mover-Status mit dem FDA-zugelassenen Malaria-NAT, während bioMérieux durch den Kauf von SpinChip für 111 Millionen EUR das 10-Minuten-Point-of-Care-Portfolio des Unternehmens stärkt. Grifols verdoppelt die Investitionen in sein NAT-Geschäft, um dem Wettbewerb durch aufkommende NGS-basierte Dienste entgegenzuwirken.
Die Einführung von Pathogenreduktions-Technologien verschärft den Wettbewerb, indem sie eine alternative Sicherheitsschicht bietet, die letztendlich die Anzahl der einzelnen Assays pro Spende reduzieren könnte. Gleichzeitig laden KI-gestützte Middleware und Cloud-Bestandsplattformen nicht-traditionelle Akteure aus dem Softwaresektor in die Blutscreening-Branche ein und verschärfen den Wettbewerb um Dateneigentümerschaft.
Regulatorische Hürden könnten den Markt konsolidieren: Vorgeschriebene LDT-Einreichungen und hohe Gebühren für die Marktüberwachung nach der Zulassung könnten kleine unabhängige Laboratorien marginalisieren und sie zu Allianzen oder Übernahmen drängen. Gleichzeitig skalieren aufstrebende Hersteller in Indien und China die Reagenzienproduktion für den Inlandsbedarf, was auf eine mögliche Verschiebung der globalen Versorgungsdynamik innerhalb von fünf Jahren hindeutet.
Marktführer in der Blutscreening-Branche
F. Hoffmann-La Roche Ltd.
Grifols
bioMérieux
Bio-Rad Laboratories, Inc.
Danaher Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Blutscreening
- Roche
- Grifols
- Abbott Laboratories
- bioMérieux
- Bio-Rad Laboratories
- Beckton Dickinson
- Danaher
- DiaSorin
- Siemens Healthineers
- Thermo Fisher Scientific
- Ortho Clinical Diagnostics
- Revvity
- Hologic
- QIAGEN
- Illumina
- GRAIL, Inc
- Immucor
- Meril Life Sciences
- Mindray
- Sysmex

Marktchancen und Zukunftsaussichten
Die Konsolidierung und Automatisierung von Arbeitsabläufen schafft Chancen für Anbieter, die hochdurchsatzfähiges molekulares Screening mit compliance-tauglicher Software kombinieren können, insbesondere da die Qualitätsanforderungen strenger werden. In den Vereinigten Staaten trat im Februar 2026 die FDA Quality Management System Regulation (QMSR) in Kraft, die die Anforderungen an Qualitätsmanagementsysteme für Geräte mit ISO 13485:2016 in Einklang bringt und den operativen Wert validierter, prüfungsbereiter Plattformen erhöht, die die manuelle Dokumentation reduzieren und eine standardisierte Änderungskontrolle über mehrere Standorte von Blutorganisationen hinweg unterstützen.
Produktgetriebene Chancen zeigen sich auch bei Erweiterungen des Multi-Target- und ausbruchsrelevanten Screenings. Roche brachte im März 2026 den cobas MPX-E-Assay als 4-in-1-Spender-Screening-Test (HIV, HCV, HBV und HEV) für die Verwendung auf der cobas x800-Familie auf den Markt, der Labore unterstützt, die Läufe reduzieren und das Reagenzienmanagement vereinfachen möchten. Grifols erhielt im April 2026 die FDA-Zulassung für den Procleix Plasmodium Assay auf dem Procleix Panther System, wodurch eine molekulare Option für das Malaria-Spender-Screening hinzukommt. Diese Entwicklungen verstärken die Dynamik hin zu skalierbaren NAT-Menüs, Middleware, die Instrumente mit LIS und Qualitätssystemen verbindet, sowie regionalen Fertigungsstrategien, die Kühlketten- und Importreibung in Blutuntersuchungsprogrammen mit hohem Volumen reduzieren.
Jüngste Branchenentwicklungen im Markt für Blutscreening
- Juli 2026: Roche führte den cobas HDV-Test in Ländern mit CE-Kennzeichnung für die Verwendung auf den Systemen cobas 5800/6800/8800 ein. Die Einführung fügt eine vollautomatisierte HDV-Diagnostikoption hinzu und erweitert die konsolidierte Virologietestung auf bestehenden Hochdurchsatzplattformen, die von großen Laboren verwendet werden. Dies unterstützt Labore, die Arbeitsabläufe um integrierte Systeme standardisieren, während die Abdeckung für schwere virale Hepatitis erweitert wird.
- Mai 2025: bioMerieux ging eine Partnerschaft mit AdventHealth Orlando ein, um das VITEK REVEAL-System für schnelle antimikrobielle Empfindlichkeitstests bei Blutstrominfektionen einzuführen. Der Einsatz erweitert die schnellen Empfindlichkeitstest-Arbeitsabläufe in einem großen Krankenhausnetzwerk und beeinflusst Automatisierungsentscheidungen und Ressourcenzuweisung in der Nähe von Transfusionstestbetrieben. Die Partnerschaft signalisiert fortgesetzte Investitionen in schnelle, automatisierte Lösungen, die um Laborkapital und Personalaufmerksamkeit konkurrieren.
- Juni 2024: Die Verordnung (EU) 2024/1860 wurde verabschiedet, um Geräteknappheit zu mindern und Eudamed-Verzögerungen zu beheben, und prägt die regulatorischen Erwartungen für die IVDR-Konformität und die Planung klinischer Arbeitsabläufe. Dieser Schritt verankert die Bemühungen zur Marktbereitschaft in der EU und unterstreicht die Notwendigkeit proaktiver Dokumentation und Kapazitäten benannter Stellen.


Markt für Blutscreening Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Blutuntersuchung als der Umsatz definiert, der durch Labortests zur Untersuchung von gespendetem Blut und Blutbestandteilen vor der Transfusion erzielt wird, zusammen mit den zugehörigen Reagenzien, Instrumenten und der speziellen Software, die zur Durchführung und Verwaltung dieser Tests verwendet werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen Point-of-Care-Glukosetests, Hämatologiediagnostik und eigenständige Blutgruppenbestimmungsgeräte aus, die nicht Teil der Screening-Abläufe für infektiöse Marker sind.
Übersicht der Segmentierung
- Nach Produkt
- Reagenzien und Kits
- NAT-Reagenzien und Kits
- Immunoassay-Reagenzien und Kits
- Sonstige Reagenzien und Kits (Western Blot, Schnelltest, Western Blot)
- Instrumente
- Automatisierte NAT-Systeme
- Immunoassay-Analysatoren (ELISA/CLIA)
- Point-of-Care-Molekulargeräte
- Software und Dienstleistungen
- Reagenzien und Kits
- Nach Technologie
- Nukleinsäureamplifikationstest (NAT)
- TMA
- Echtzeit-PCR
- Immunoassay
- ELISA
- CLIA / EIA
- Schnelltests (Lateral-Flow)
- Sequenzierung der nächsten Generation (NGS)
- Western Blotting
- Aufkommende Point-of-Care-Molekulartests
- Nukleinsäureamplifikationstest (NAT)
- Nach Screening-Ziel
- Infektionskrankheits-Panels
- HIV
- HBV
- HCV
- Aufkommende Pathogene (Zika, West-Nil-Virus, Dengue)
- Blutgruppentypisierung
- Seltene Antigen-Genotypisierung
- Infektionskrankheits-Panels
- Nach Endnutzer
- Blutbanken
- Krankenhäuser
- Klinische Laboratorien
- Plasmafrakt ionierungszentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung, wie gespendetes Blut durch Sammlung, Testung, Freigabe und Transfusion verläuft, da dieser Ablauf hilft, zu bestimmen, welche Produkte und Umsätze zu diesem Markt gehören. Wir bezogen uns auf Quellen des öffentlichen Gesundheitswesens und der Überwachung wie die Weltgesundheitsorganisation (WHO), die US-CDC und nationale Publikationen von Blutdiensten, um Spendevolumina, Prioritäten bei infektiösen Markern und Testanforderungen zu verstehen, die die Nachfrage beeinflussen.
Um Nachfragesignale in ein nutzbares Größenmodell zu übersetzen, verwendeten wir Quellen wie die US-FDA (Screening- und Blutspendeeinrichtungsanforderungen), Leitlinien der Europäischen Direktion für die Qualität von Arzneimitteln und Gesundheitsversorgung, die in vielen EU-Systemen verwendet werden, sowie peer-reviewte Fachzeitschriften, die über Screening-Ausbeute und die Einführung von NAT- und Immunoassay-Methoden berichten. Wir überprüften auch Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung, um Verschiebungen im Produktmix und Preisrichtungen abzugleichen, und schlossen Lücken anschließend mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, wo dies hilfreich war. Die hier genannten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls für Datenerfassung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um das aus Sekundärquellen Gewonnene zu überprüfen, insbesondere hinsichtlich der routinemäßig pro Spende durchgeführten Tests, der Geschwindigkeit der Einführung von NAT und Automatisierung sowie der Frage, wo die Preise stabil bleiben oder sich ändern. Wir sprachen mit einer Mischung aus Entscheidungsträgern von Blutbanken, Mitarbeitern von Krankenhaus-Transfusionslaboren, Interessenvertretern der Plasmafraktionierung und Branchenspezialisten in wichtigen Regionen, sodass die Annahmen an lokale Testalgorithmen und Beschaffungsmuster angepasst werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 15 % | APAC: 44 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 27 % | EMEA: 35 % |
| Kleinere Akteure: 21 % | Manager: 58 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem Spende- und Bestandteilsvolumina, Screening-Algorithmen (Tests pro Spende) und Methodenmix verwendet wurden, um den jährlichen Testnachfragepool nach Region zu rekonstruieren, der anschließend anhand typischer Reagenzienverbrauchsraten, Instrumenteninstallationsintensität und Annahmen zu Service- und Software-Zusatzverkäufen in Umsätze übersetzt wurde. Um das Ergebnis realistisch zu halten, haben wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen abgeglichen, wie beispielsweise Zusammenfassungen von Stichproben-Lieferantenumsätzen nach Produktlinien, Kanaldiskussionen zu Instrumenteninstallationen und ASP-mal-Volumen-Prüfungen für hochfrequente Assays.
Zu den wichtigsten Inputs gehörten Blutspendevolumina und Rückstellungsraten, der Anteil der mit NAT versus Serologie getesteten Sammlungen, die im Routine-Screening angewandte Bandbreite des Infektionskrankheiten-Panels, Durchsatz- und Auslastungsniveaus automatisierter Plattformen in großen Blutzentren sowie die Reagenzienpreisentwicklung im Rahmen von Ausschreibungszyklen und langfristigen Lieferverträgen. Wo Daten nicht klar beobachtet werden konnten, wurden Lücken durch konservative Spannen behandelt, gefolgt von interviewgeleiteter Eingrenzung und Konsistenzprüfungen gegenüber bekannten Testprotokollen und veröffentlichten regulatorischen Erwartungen.
Prognosen wurden mittels Szenarioanalyse entwickelt, wobei Spendewachstum, regulatorische Testanforderungen und die Geschwindigkeit der Einführung von Automatisierung und NAT nach Region variiert und anschließend mit den von den Befragten als erreichbar angesehenen Adoptionspfaden über die nächsten fünf Jahre abgeglichen wurden. Die endgültigen Prognosen wurden zudem auf übliche Verhaltensmuster geprüft, einschließlich stabiler Test-pro-Spende-Muster in reifen Märkten und schnellerer Methodenaktualisierungen in Systemen, die ihre Screening-Infrastruktur modernisieren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über mehrere Schritte hinweg, sodass die endgültige Zahl nicht von einem einzigen Input abhängt. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie gemeldeten Spendevolumina, Leitlinien zum öffentlichen Gesundheits-Screening und beobachtbaren Verschiebungen bei der Einführung von Testtechnologien, und überprüften anschließend alle größeren Abweichungen, indem wir Preis-, Auslastungs- und Panel-Annahmen erneut betrachteten.
Vor der Freigabe durchläuft die Arbeit eine interne Analystenprüfung, bei der Berechnungen, Einheitenlogik und Umrechnungsentscheidungen erneut überprüft und Ausreißer hinterfragt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Regulierungsänderungen, umfangreiche Ausschreibungsergebnisse oder starke Preisverschiebungen. Kurz vor der Auslieferung führt ein Analyst einen letzten Aktualisierungsdurchgang durch, damit Kunden die aktuellstmögliche Sicht erhalten.
Vergleich der Marktgröße für Blutuntersuchung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Blutuntersuchung können weit voneinander abweichen, selbst wenn das Thema gleich klingt, da der einbezogene Testumfang und die gezählten Umsatzlinien nicht immer konsistent sind. Die wichtigsten Einflussfaktoren sind in der Regel, ob Blutgruppenbestimmung und breitere Transfusionsdiagnostik in die Gesamtsumme einfließen, wie Instrumenten- und Softwareumsätze behandelt werden, und ob die Schätzung mit aktuellen Ausschreibungspreisen und Verschiebungen bei der Methodenübernahme aktualisiert wird.
Einige externe Zahlen fassen Blutuntersuchung und Blutgruppenbestimmung in einem Pool zusammen und wenden häufig einen breiten durchschnittlichen Preis pro Test über Regionen hinweg an, mit begrenzter Anpassung an NAT-Durchdringung und Panel-Bandbreite. Bei Mordor Intelligence beschränkt sich die Zählung auf das Screening auf infektiöse Marker bei gespendetem Blut und Blutbestandteilen, und das Modell trennt Reagenzien, Instrumente und dedizierte Software, führt anschließend regionale Prüfungen zu Tests pro Spende und beschaffungsgetriebenen ASP-Bewegungen durch.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,51 Mrd. USD (2026) | |
| Fachzeitschrift A | 3,34 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und stützt sich häufig auf eine einzige gemischte Wachstumsrate, wobei NAT-Adoption, Panel-Bandbreite und ausschreibungsbedingte Preisanpassungen über Regionen hinweg möglicherweise nicht vollständig abgeglichen werden. |
| Branchenbericht B | 7,26 Mrd. USD (2024) | Kombiniert Blutuntersuchung mit Blutgruppenbestimmung in einer Gesamtsumme, was den Umsatzpool erheblich erweitert, wobei die Aufteilung zwischen Verbrauchsmaterialien und Instrumenten nicht immer explizit ausgewiesen wird. |
Zusammengenommen ergibt sich die Streuung der veröffentlichten Werte hauptsächlich aus der Ausweitung des Anwendungsbereichs auf Blutgruppenbestimmung und aus der Art und Weise, wie Preise und Methodenmix über Regionen hinweg behandelt werden. Indem der Nachfragepool an die Screening-Abläufe gespendeter Einheiten gebunden bleibt und gegen Adoptions- und Beschaffungssignale abgeglichen wird, bleibt die resultierende Marktgröße auf klare, überprüfbare und reproduzierbare Inputs zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Blutscreening?
Die Größe des Marktes für Blutscreening beläuft sich im Jahr 2026 auf 3,51 Milliarden USD und wird voraussichtlich bis 2031 5,23 Milliarden USD erreichen.
Welches Produktsegment erzielt den höchsten Umsatz?
Reagenzien und Kits halten mit 55,62 % im Jahr 2025 den größten Anteil, dank der wiederkehrenden Nachfrage nach NAT- und Immunoassay-Verbrauchsmaterialien.
Welche Region verzeichnet das schnellste Wachstum?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 9,86 % wachsen, angetrieben durch technologische Sprünge in Japan, Indien und China.
Wie wirken sich neue Vorschriften auf den Markt aus?
Die LDT-Regeln der FDA und die EU-Verordnung 2024/1938 verschärfen die Aufsicht, erhöhen die Compliance-Kosten, treiben jedoch die Einführung vollständig validierter, automatisierter Plattformen voran.
Welcher technologische Trend wird aktuelle Arbeitsabläufe disruptieren?
Die Sequenzierung der nächsten Generation und KI-gestützte Bestandssysteme sind darauf ausgerichtet, die Erkennung mehrerer Pathogene zu rationalisieren und den Reagenzienverbrauch zu reduzieren.
Werden Pathogenreduktionssysteme das traditionelle Screening ersetzen?
Die Einführung nimmt zu, doch die meisten Blutbanken kombinieren die Reduktion weiterhin mit Nukleinsäuretests, um strenge Sicherheitsmargen zu erfüllen.
Seite zuletzt aktualisiert am:



