
Marktgröße und Marktanteil für Einwegblutbeutel
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
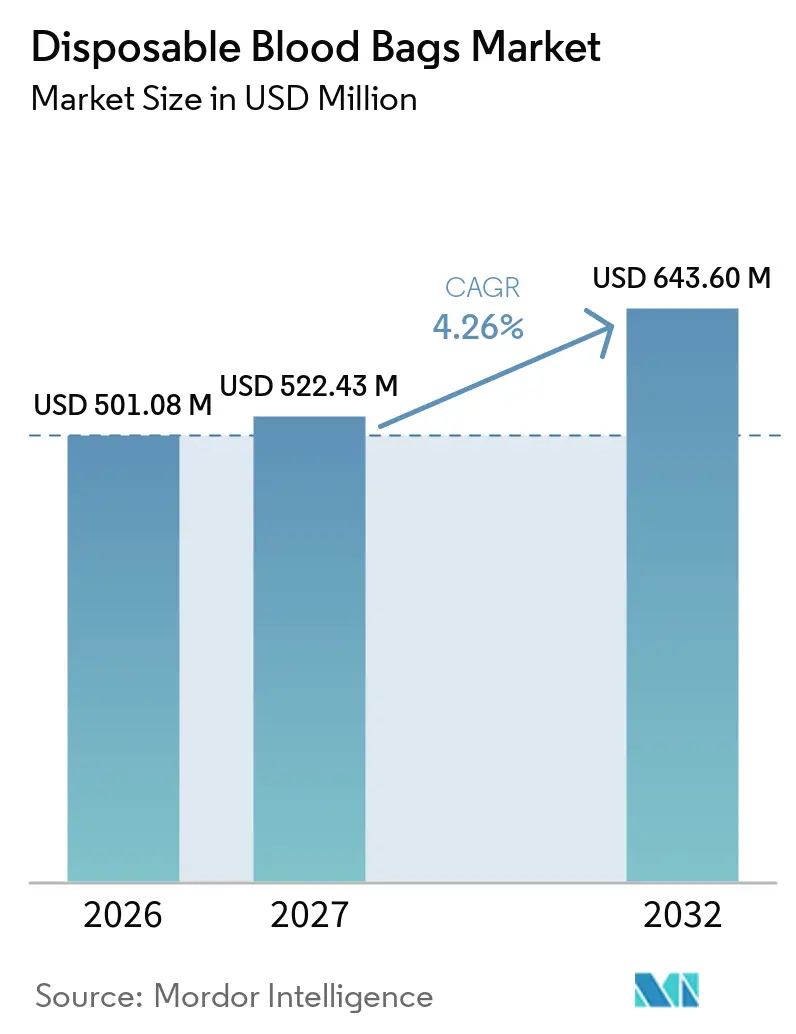
| Marktgröße (2027) | 522.43 Millionen US-Dollar |
| Marktgröße (2032) | 643.60 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.26 % |
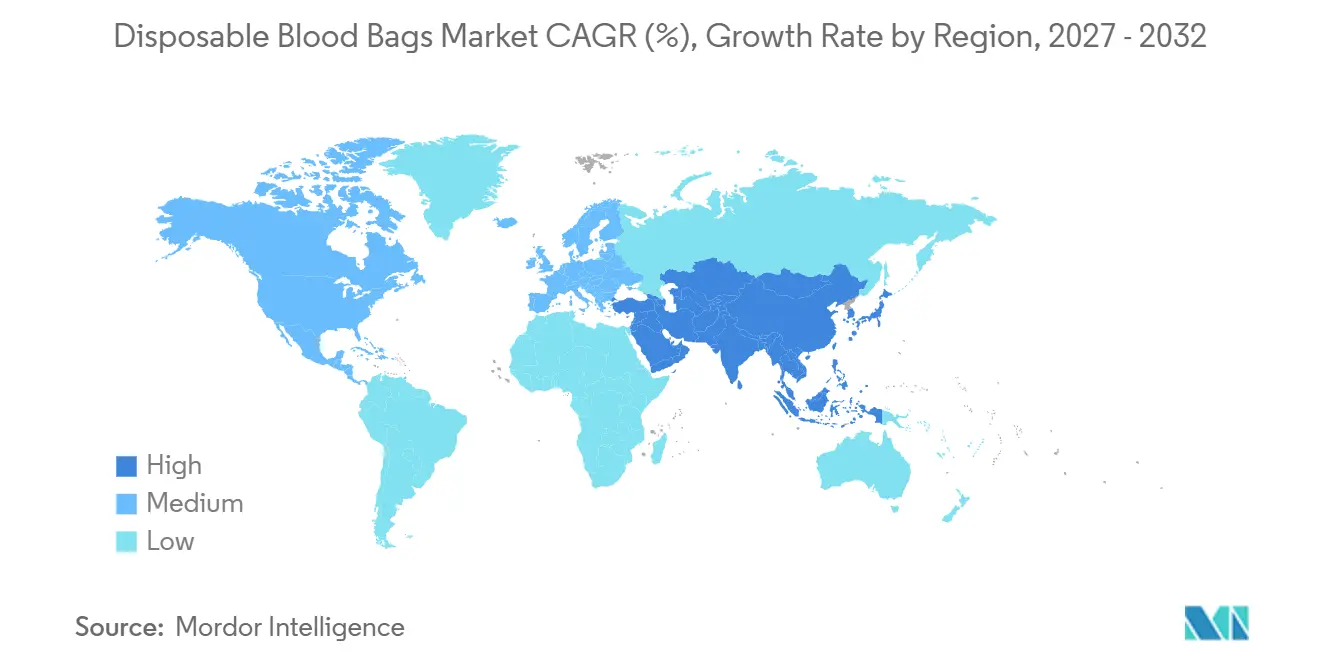
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Einwegblutbeutel durch Mordor Intelligence
Die Marktgröße für Einweg-Blutbeutel wird voraussichtlich von 501,08 Millionen USD im Jahr 2026 und 522,43 Millionen USD im Jahr 2027 auf 643,60 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 4,26 % verzeichnen.
Ein Zusammenspiel aus demografischer Alterung, steigenden Operationsvolumina und technologiegestützten Qualitätskontrollen stärkt die Nachfrage nach sterilen Einweg-Sammel- und Lagersystemen. Staatliche Programme zur Digitalisierung von Spendenetzwerken, kombiniert mit Investitionen in die Kühlkettenlogistik und Drohnenlieferung, erweitern den Zugang in einkommensschwächeren Regionen. Krankenhäuser beschleunigen die Einführung pathogenreduzierter Mehrfachbeutel-Konfigurationen, die den Komponentenertrag maximieren und das Kontaminationsrisiko minimieren. Gleichzeitig stimuliert der regulatorische Druck zur Abschaffung des DEHP-Weichmachers eine rasche Materialinnovation und strategische Kooperationen zwischen etablierten Marktteilnehmern.
Wichtigste Erkenntnisse des Berichts
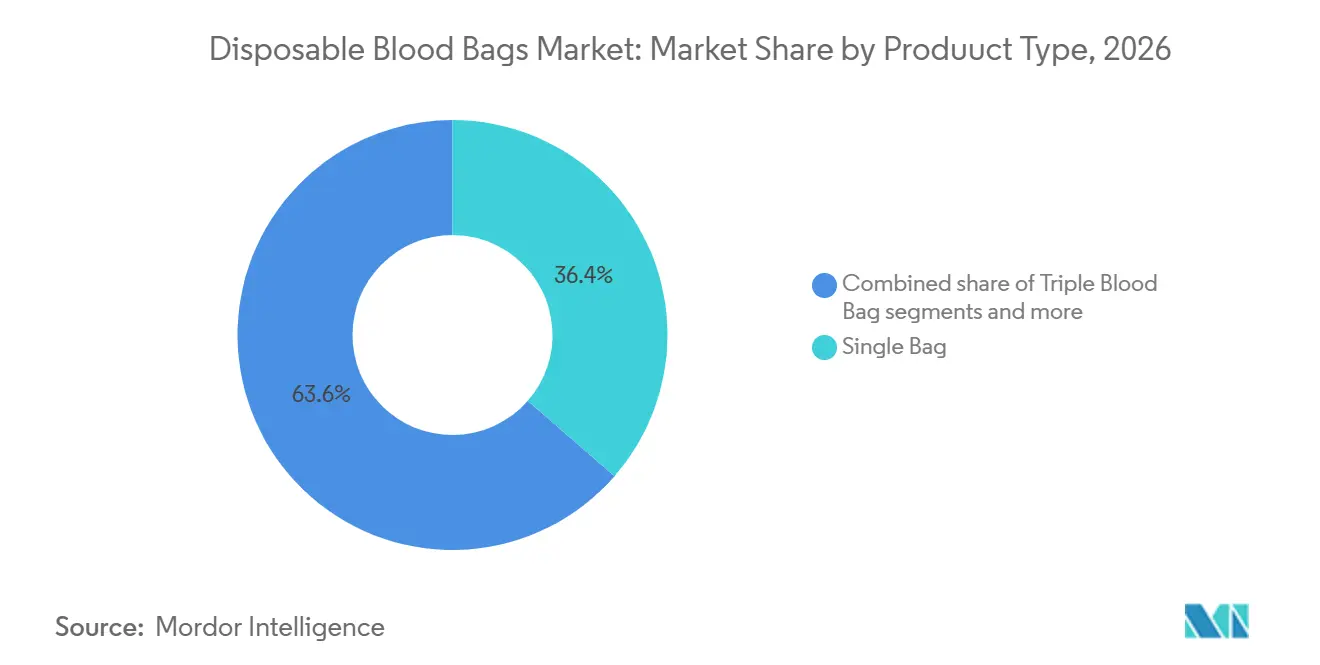
- Nach Produkttyp führten Einzelblutbeutel mit einem Marktanteil von 36,42 % im Markt für Einweg-Blutbeutel im Jahr 2026, während Vierfachbeutel bis 2032 die schnellste CAGR von 4,34 % verzeichneten.
- Nach Material entfielen 62,54 % der Marktgröße für Einweg-Blutbeutel im Jahr 2026 auf PVC-DEHP-Produkte; DEHP-freie PVC-Alternativen expandieren bis 2032 mit einer CAGR von 4,47 %.
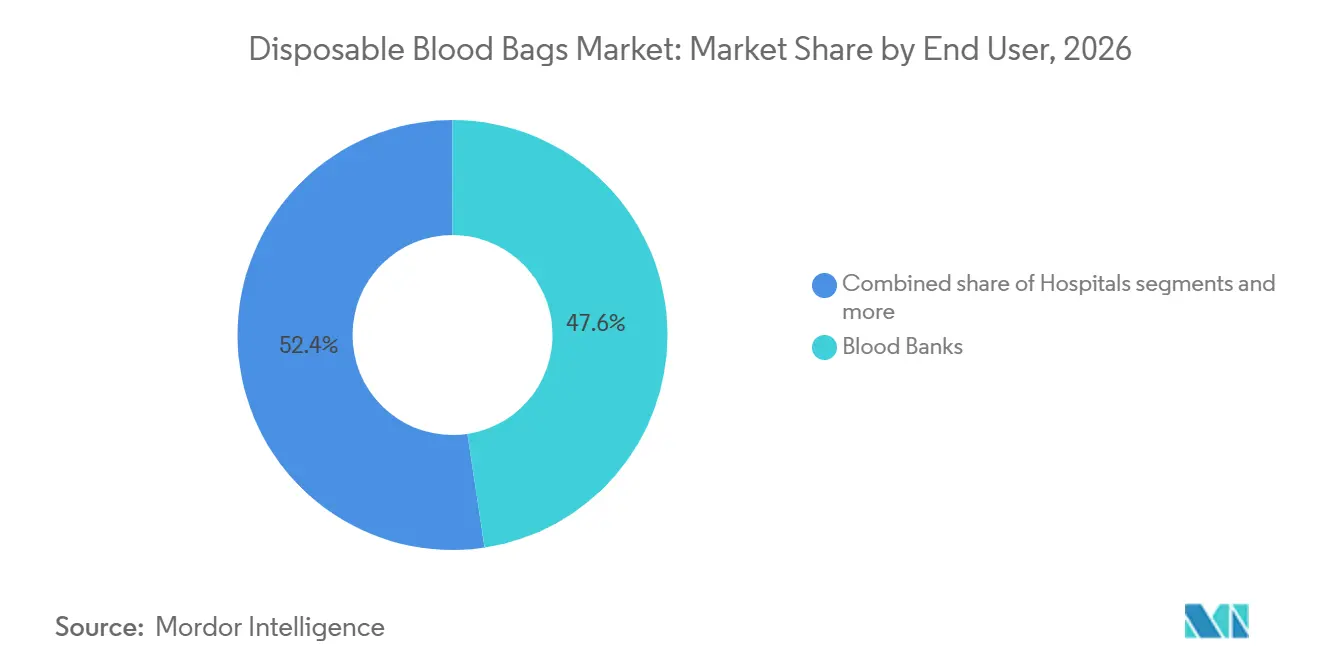
- Nach Endnutzer hielten Blutbanken im Jahr 2026 einen Anteil von 47,62 % an der Marktgröße für Einweg-Blutbeutel, während Krankenhäuser bis 2032 mit einer CAGR von 4,66 % wachsen.
- Nach Anwendung entfielen 55,14 % der Marktgröße für Einweg-Blutbeutel im Jahr 2026 auf die Sammlung, und die Verarbeitung schreitet bis 2032 mit einer CAGR von 4,78 % voran.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 38,64 %; für den asiatisch-pazifischen Raum wird bis 2032 die schnellste CAGR von 4,92 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Operationszahlen und Transfusionsraten in alternden Bevölkerungen | 1.2% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Prävalenz von Traumata und chronischen Erkrankungen, die Blutkomponenten erfordern | 0.9% | Global, mit stärkerer Auswirkung im asiatisch-pazifischen Raum und in LMICs | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen zur Verbesserung der freiwilligen Spende und der Kühlketteninfrastruktur | 0.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf MEA und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Umstieg auf infektionskontrollierte Einwegprodukte | 0.7% | Global, angeführt von den Regulierungsrahmen in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Nutzung von umweltfreundlichen Nicht-PVC-Beuteln | 0.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Mobile Blutspende-Einheiten zur Ausweitung der Komponententherapie in LMICs | 0.4% | LMICs, insbesondere Subsahara-Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Operationszahlen und Transfusionsraten in alternden Bevölkerungen
Das Medianalter chirurgischer Patienten stieg zwischen 2008 und 2020 von 56 auf 59 Jahre, und Prognosen deuten auf einen weiteren Anstieg auf 61,5 Jahre bis 2030 hin. Ältere Menschen weisen häufig einen niedrigeren präoperativen Hämatokritwert auf, was in den orthopädischen, kardiovaskulären und onkologischen Fachgebieten zu einer höheren Transfusionshäufigkeit führt. Allein die Herzchirurgie verbrauchte 2024 in den USA 10–15 % aller Blutkomponenten und unterstreicht damit eine dauerhaft stabile Nachfragebasis. Altersbedingte Komorbiditäten erhöhen zudem das Komplikationsrisiko und veranlassen Krankenhäuser, größere Bestände an pathogenreduzierten Thrombozyten und leukozytendepletierten Erythrozyten vorzuhalten. ISO 13485 und die Qualitätsvorschriften der FDA verpflichten Hersteller, Behälter zu liefern, die die Produktwirksamkeit für diese vulnerable Patientengruppe schützen. In ihrer Gesamtheit stärken diese klinischen Realitäten den nachhaltigen Verbrauch im Markt für Einwegblutbeutel.
Zunehmende Prävalenz von Traumata und chronischen Erkrankungen, die Blutkomponenten erfordern
Trauma bleibt eine der häufigsten Todesursachen bei Erwachsenen im erwerbsfähigen Alter und treibt die akute Nachfrage nach typenspezifischen Erythrozytenkonzentraten in Notaufnahmen entlang städtischer Korridore im asiatisch-pazifischen Raum. Chronische Erkrankungen wie Sichelzellanämie, Thalassämie und bestimmte Krebsarten erfordern mittlerweile häufige Transfusionen, wobei Asien mehr als die Hälfte der weltweiten Krankheitslast bei hämatologischen Erkrankungen trägt[1]. Ausgeweiteter Versicherungsschutz und Wirtschaftswachstum verbessern den Zugang zu Verfahren und erhöhen damit die Transfusionsvolumina in mittelgroßen Krankenhäusern. Mobile Komponententherapieprogramme in LMICs ermöglichen entlegenen Traumazentren den Erhalt von Thrombozyten innerhalb von acht Minuten per Drohnenlieferung und verkürzen so das traditionelle 55-minütige Bodentransportfenster erheblich. Mit dem Anstieg der Inzidenz nichtübertragbarer Erkrankungen wächst auch der Bedarf an konsistenten, kontaminationsfreien Beutelsystemen, die den Standards gemäß 21 CFR Part 640 entsprechen. Diese Dynamiken verstärken kontinuierlich das Wachstum im Markt für Einwegblutbeutel.
Staatliche Initiativen zur Verbesserung der freiwilligen Spende und der Kühlketteninfrastruktur
Indiens digitale Plattform e-Raktkosh koordiniert mittlerweile 4.263 lizenzierte Blutzentren und beschleunigt die Bestandsübersicht und Spendermobilisierung[2]. Das Vereinigte Königreich strebt bis 2025 eine inländische Plasma-Selbstversorgungsquote von 25 % an und verpflichtet sich, durch Importsubstitution jährlich USD 12,6 Millionen einzusparen. Durch das nationale AIDS-Kontrollprogramm finanzierte mobile Einheiten in Indien steigerten die freiwilligen Spendenraten innerhalb von zwei Jahren von 8,5 % auf 14,39 %. Gleichzeitig lenken die Qualitätssystemleitlinien der WHO eine harmonisierte Akkreditierung, um sicherzustellen, dass der Kapazitätsausbau die Sicherheit nicht beeinträchtigt. Investitionen in intelligente Kühlschränke und GPS-verknüpfte Kühlboxen reduzieren temperaturbedingte Verluste, während Drohnen-Transportpilotprojekte eine schnelle und kosteneffiziente Logistik demonstrieren, die die Reichweite in unterversorgten Regionen erweitert. Infolgedessen stärkt die staatliche politische Unterstützung die strukturelle Nachfrage im gesamten Markt für Einwegblutbeutel.
Umstieg auf infektionskontrollierte Einwegprodukte
COVID-19 hat eine strenge Infektionspräventionskultur katalysiert und Krankenhäuser dazu veranlasst, hermetisch versiegelte Einweg-Blutbeutelsets zu übernehmen, die das Kreuzkontaminationsrisiko eliminieren. Die FDA-Leitlinien von 2024 zur Buffy-Coat-Verarbeitung unterstreichen Einwegkomponenten und stärken damit die Marktakzeptanz. Automatisierte Systeme wie Terumos Reveos reduzieren manuelle Arbeitsschritte von 26 auf 9, minimieren Kontaktpunkte und integrieren Einwegschläuche, wodurch Sterilität gewährleistet und chargenübergreifende Variabilität eingeschränkt wird. Krankenhäuser berichten von weniger Untersuchungen transfusionsbedingter Infektionen, nachdem sie auf komplette Einweg-Sets umgestiegen sind, die den Behälterstandards gemäß 21 CFR 864.9115 entsprechen. ISO-konforme Qualitätsaufzeichnungen dokumentieren darüber hinaus reduzierte Fehlerquoten und bestätigen die greifbaren klinischen und betrieblichen Vorteile, die dem nachhaltigen Wachstum im Markt für Einwegblutbeutel zugrunde liegen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Geburtenraten und autologe Transfusionstechniken in entwickelten Märkten | -0.8% | Nordamerika und Europa, aufkommend in Ostasien | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Hürden für neue Beutelmaterialien | -0.6% | Global, mit strengerer Durchsetzung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Abhängigkeit der Lieferkette von der Preisvolatilität medizinischer PVC-Harze | -0.5% | Global, mit stärkerer Auswirkung in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Programme zum Patientenblutmanagement (PBM), die Transfusionsvolumina reduzieren | -0.7% | Schwerpunkt Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Geburtenraten und autologe Transfusionstechniken in entwickelten Märkten
Die Fertilitätsraten in Nordamerika und Europa sind unter das Bestandserhaltungsniveau gefallen und schränken den geburtshilflichen Transfusionspool ein, der historisch eine stabile Nachfrage nach Vollblut erzeugte. Gleichzeitig gewinnen Blutentnahme-Verfahren zur intraoperativen Blutwiederaufbereitung an Bedeutung und ermöglichen es Orthopädie- und Herzchirurgen, autologe Erythrozyten an Patienten zurückzugeben, was den allogenen Verbrauch senkt. Krankenhäuser, die Rückgewinnungsgeräte einsetzen, verzeichneten bei großen Gelenkersatzoperationen eine Reduktion der Fremdblutanforderungen um 15–30 %, was den Druck auf die Lagerbestände mindert. Obwohl Rückgewinnungsbeutel weiterhin sterile Einwegartikel erfordern, sind die Volumina erheblich geringer als bei Standard-Spendensets. Langfristige demografische Schrumpfung und technologische Überschneidungen im chirurgischen Bereich dämpfen das zukünftige Wachstumsmomentum, insbesondere in den reifen Märkten der Einwegblutbeutelbranche.
Programme zum Patientenblutmanagement (PBM), die Transfusionsvolumina reduzieren
Umfassende PBM-Einführungen in Tertiärzentren reduzierten den Erythrozytenverbrauch um bis zu 39 % und erzielten jährliche Einsparungen von über USD 2 Millionen pro Krankenhaus. Die nationale PBM-Zertifizierung, die von The Joint Commission im Jahr 2025 eingeführt wurde, standardisiert restriktive Transfusionsschwellenwerte bei 7–8 g/dL für stabile erwachsene Patienten. Verbesserte Kreuzproben-zu-Transfusions-Quoten – von 15:1 auf 1,5:1 – signalisieren eine gesteigerte Effizienz und niedrigere Verwurfraten. Während PBM betriebliche Exzellenz schafft, unterdrückt es direkt die Einheitsnachfrage und übt einen dämpfenden Effekt auf die CAGR-Prognosen im Markt für Einwegblutbeutel aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Komponentenseparation treibt die Einführung von Mehrfachbeuteln voranEinzelbeutel behaupteten im Jahr 2026 mit 36,42 % ihre führende Position als kosteneffiziente Vollblut-Sammelwerkzeuge für Notfallsituationen und ländliche Spendeaktionen und sicherten damit das Basisvolumen im Markt für Einweg-Blutbeutel. Die Marktgröße für Einweg-Blutbeutel bei Einzelsets wächst jedoch langsamer als Mehrkammer-Konfigurationen, da Krankenhäuser auf Komponententherapie umstellen. Vierfachbeutel, die mit einer CAGR von 4,34 % wachsen, ermöglichen die gleichzeitige Herstellung von Erythrozytenkonzentraten, Plasma, Thrombozyten und Kryopräzipitat und maximieren so den therapeutischen Wert je Spende. Automatisierte Reveos-Plattformen sind mit Vierfachkits kompatibel, um Ausbeuten zu standardisieren und 150 ml Plasma sowie ≥3×10⁹ Thrombozyten pro Einheit zu liefern – ein Vorteil gegenüber manuellen Prozessen.
Die zunehmende Berücksichtigung von Kosten-pro-Therapie-Kennzahlen stärkt die Attraktivität von Mehrfachbeuteln bei erstattungsorientierten Krankenhäusern. Doppel- und Dreifachbeutel bleiben in mittelgroßen Einrichtungen relevant, die einen moderaten Thrombozytenbedarf haben, aber budgetären Einschränkungen unterliegen. Fünffachsets unterstützen zwar als Nischenprodukt die fortgeschrittene Pathogeninaktivierung und zusätzliche Filtration, ziehen jedoch spezialisierte Blutspendezentren an. Bei allen Varianten regeln die ISO-8363-Berstfestigkeitskriterien und die Sterilitätsanforderungen gemäß 21 CFR Part 640 das Design und verpflichten die Lieferanten, die Barriereeigenschaften zu verbessern und gleichzeitig die Weichmachermigration einzudämmen. Diese sich entwickelnden klinischen und regulatorischen Parameter gewährleisten eine nachhaltige Produktmixentwicklung im Markt für Einweg-Blutbeutel.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Segment Bluttransferbeutel im globalen Markt für Einwegblutbeutel
Das Segment der Bluttransferbeutel hält den verbleibenden Marktanteil und ist ein entscheidender Bestandteil des Blutbank- und Transfusionsprozesses. Diese Beutel sind speziell für den Transport von Blutkomponenten zwischen Entnahmepunkten und Gesundheitseinrichtungen konzipiert und gewährleisten einen sicheren und kontaminationsfreien Transfer von Blutprodukten. Das Wachstum des Segments wird durch die zunehmende Einführung von Komponentenseparationstechniken und den steigenden Bedarf an effizienten Blutkomponenten-Transportsystemen im Gesundheitswesen unterstützt. Die Nachfrage wird durch das wachsende Netz von Blutbanken und Transfusionszentren, insbesondere in Entwicklungsregionen, sowie durch die zunehmende Betonung eines ordnungsgemäßen Kühlkettenmanagements beim Transport von Blutprodukten weiter gestärkt. Dieses Segment ist ein integraler Bestandteil des Bluttransferbeutelmarktes innerhalb des breiteren Einwegmedizinbeutelmarktes.
Nach Material:
DEHP-freier Übergang beschleunigt SicherheitsinnovationenPVC-DEHP-Beutel dominierten im Jahr 2026 mit einem Marktanteil von 62,54 % und profitierten von etabliertem Produktions-Know-how und bewährter Hämokompatibilität. Dennoch hat die toxikologische Überprüfung der endokrinen Störwirkung von DEHP Kalifornien dazu veranlasst, ein Verbot für Medizinprodukte bis 2030 zu erlassen, wobei Blutbeutel jedoch ausgenommen sind, was auf einen fortschreitenden regulatorischen Wandel hindeutet. Die Marktgröße für Einweg-Blutbeutel im Bereich DEHP-freier PVC-Formulierungen wächst mit einer CAGR von 4,47 %, da Lieferanten den DINCH-Weichmacher oder EVA-Copolymere einsetzen. Studien zeigen, dass DINCH-Beutel eine 24-tägige Erythrozytenlebensfähigkeit mit geringerer Hämolyse im Vergleich zu DEHP-haltigen Kontrollen aufrechterhalten.
Forschungs- und Entwicklungspipelines untersuchen auch Cycloolefin-Polymere, die UV-Klarheit für die Sichtprüfung bieten und gleichzeitig der Lipidadsorption widerstehen. Die EU-MDR und die bevorstehende SoHO-Verordnung erfordern eine umfassende Biokompatibilitätsprüfung und Marktüberwachung nach dem Inverkehrbringen, was die Zulassungsfristen verlängert, aber frühe Marktteilnehmer mit regulatorischer Glaubwürdigkeit belohnt. Hersteller wie Fresenius Kabi kooperieren mit Unternehmen zur Pathogeninaktivierung, um Sicherheitsmerkmale in neue Beutellinien zu integrieren und sich so über das Material hinaus zu differenzieren. Materialinnovation ist daher ein zentraler Vektor zur Sicherung von Wettbewerbsvorteilen im Markt für Einweg-Blutbeutel.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Krankenhausintegration transformiert das BlutmanagementBlutbanken trugen im Jahr 2026 mit 47,62 % zum Umsatz bei, indem sie Sammlung, Testung und regionale Verteilung für Mehrfachkrankenhausnetzwerke bündelten. Dennoch steigt die Krankenhausnachfrage mit einer CAGR von 4,66 %, da die Herstellung fortschrittlicher Therapien am Behandlungsort regulatorische Zulassungen erhält. Die Branche für Einweg-Blutbeutel bedient zunehmend Operationssäle, die eine abschließende Kryopräzipitat-Konzentration oder Zelltherapieanreicherung am Krankenbett durchführen, was Vorlaufzeiten und Verschwendung reduziert.
Chirurgen, die PBM-Algorithmen integrieren, bevorzugen Mehrfachbeutelsysteme mit integrierter Leukozytenreduktion, um restriktive Schwellenwerte einzuhalten. Diagnostikzentren bilden ein kleineres, aber stabiles Segment, das Minibeutel in Kreuzprobelabors und Kliniken für chronische Erkrankungen einsetzt. Rettungsdienste setzen leichte apheresefähige Kits für die Katastrophenhilfe ein – ein Nischen-, aber sichtbarer Teilmarkt. Da Krankenhauslabore umfassendere Herstellungsaufgaben übernehmen, umfassen die Lieferantenqualifikationskriterien nun Leistungskennzahlen zur Kompatibilität mit krankenhausinternen Zentrifugen und zur Integrität geschlossener Systeme. Diese zunehmende klinische Integration festigt den Einfluss der Krankenhäuser auf Produktspezifikationen im Markt für Einweg-Blutbeutel.
Nach Anwendung:
Verarbeitungsinnovation verbessert die BlutsicherheitDie Sammlung blieb mit einem Anteil von 55,14 % im Jahr 2026 der Anker, begünstigt durch laufende freiwillige und Ersatzspendeprogramme weltweit. Die Verarbeitung verzeichnet jedoch mit einer CAGR von 4,78 % das schnellste Wachstum, da Gesundheitssysteme die Haltbarkeit verlängern und das Pathogenrisiko mindern wollen. Der Marktanteil für Einweg-Blutbeutel bei Verarbeitungskits steigt aufgrund von Leukozytenreduktions-, Buffy-Coat-Fraktionierungs- und Pathogeninaktivierungsmodulen, die mit gebrauchsfertigen Schläuchen und Filtern geliefert werden.
Transport und Lagerung bleiben relevant, insbesondere in der Militär- und Katastrophenschutzlogistik, wo robuste, EVA-ausgekleidete Beutel Temperaturschwankungen standhalten. Die Kompatibilität mit automatisierten Zentrifugen steigert den Durchsatz von 60 auf 120 Einheiten pro Stunde und reduziert die Arbeitskosten pro Komponente in Hochvolumenzentren um 35 %. Die 2024 finalisierten FDA-Leitlinien fördern integrierte Systeme, die Sammlung, Verarbeitung und Lagerung in einem geschlossenen Kreislauf durchführen, offene Transfers eliminieren und die Inzidenz bakterieller Kontaminationen senken. Diese technologischen Fortschritte erheben Verarbeitungsanwendungen weiterhin zu einem primären Wachstumsschwerpunkt im Markt für Einweg-Blutbeutel.
Geografische Analyse
Markt für Einweg-Blutbeutel in Nordamerika
Nordamerika behauptete im Jahr 2026 mit einem Anteil von 38,64 % seine führende Position, gestützt durch robuste Erstattungsregelungen, eine weit verbreitete PBM-Einführung und eine strenge FDA-Aufsicht, die hochwertige, innovative Beutelsysteme begünstigt. Das bevorstehende DEHP-Geräteverbot in Kalifornien hat Beschaffungsteams bereits dazu veranlasst, DINCH- und EVA-Alternativen zu erproben, was die Materialmigrationszeitpläne in US-amerikanischen Krankenhausgruppen beschleunigt. Das nationale Wissenschaftsprogramm Kanadas finanziert Forschung zu pädiatrisch sicheren Weichmachern und erweitert die klinische Evidenz, die bundesweit Kaufentscheidungen beeinflusst.
Markt für Einweg-Blutbeutel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer prognostizierten CAGR von 4,92 % bis 2032, da urbanisierende Bevölkerungen die chirurgische Nachfrage ankurbeln und Regierungen in digitale Blutmanagement-Infrastruktur investieren. Terumos Lokalisierungsinitiative in Hangzhou im Wert von 15 Millionen USD veranschaulicht, wie die heimische Fertigung Importzölle senken und die regionale Versorgungssicherheit stärken kann. Indiens mobile Spendeeinheiten versorgen nun abgelegene Bezirke, während Drohnenkorridore zwischen regionalen Zentren und Traumazentren die Liefervorlaufzeiten um 85 % verkürzen. Diese Kapazitätserweiterungen speisen einen anhaltenden Schwung im Markt für Einweg-Blutbeutel.
Markt für Einweg-Blutbeutel in EMEA und Südamerika
Europa verzeichnet ein moderates Wachstum, das durch den Ersatz veralteter DEHP-Bestände und die Harmonisierung im Rahmen der SoHO-Verordnung, die im August 2027 in Kraft tritt, aufrechterhalten wird. Die Initiative des Vereinigten Königreichs zur inländischen Plasmaversorgung strebt eine 80-prozentige Albumin-Eigenversorgung an und fördert Investitionen in fortschrittliche Entnahmekits sowie Kühlletten-Upgrades. Südamerika und die Region Naher Osten-Afrika bieten unerschlossenes Potenzial, wo die WHO ein jährliches Defizit von 102 Millionen Einheiten schätzt. Internationale Kooperationen zielen darauf ab, kompakte, solarbetriebene Kühlung und vereinfachte Mehrbeutel-Plattformen einzuführen, die für ressourcenbeschränkte Umgebungen geeignet sind. Insgesamt prägt die regionale Heterogenität in Regulierung, Infrastruktur und klinischer Praxis einen vielschichtigen, aber stetig wachsenden Markt für Einweg-Blutbeutel.
Regulatorisches Umfeld
Die regulatorische Aufsicht für Einweg-Blutbeutel umfasst US- und EU-Rahmenwerke. In den Vereinigten Staaten wird die FDA-Aufsicht über Blutprodukte vom CBER geleitet, wobei geräteseitige Überlegungen je nach Design 510(k)-Zulassungswege einschließen können. In Europa treibt die EU-MDR 2017/745 den Marktzugang für Blutspendesysteme voran, wobei ISO 3826-4:2015 Leistungskriterien für Apheresebeutelsysteme sowie Erwartungen an die Marktüberwachung nach dem Inverkehrbringen bereitstellt. Im Mai 2026 erhielt Fresenius Kabi die MDR-Klasse-III-CE-Zertifizierung für Blutspendesysteme, was auf eine höhere regulatorische Hürde für den Zugang hinweist und die Differenzierung für Anbieter mit robusten Dokumentations- und Überwachungsfähigkeiten stärkt.
Wertschöpfungskettenanalyse
Vorgelagerte Inputs umfassen medizinische Polymere, DINCH-Weichmacher, Antikoagulanzienlösungen, Schlauchsysteme und integrierte Komponenten; Hersteller verarbeiten diese durch Compoundierung, Folienextrusion, Formgebung, Schweißen und geschlossene Systemmontage zu Einzel- oder Mehrfachbeutelkonfigurationen. Sterilisation und Freigabetests, mittels EtO- oder Gammaverfahren, gewährleisten Biokompatibilität und Sterilität gemäß ISO 10993 und verwandten Standards, wobei Kapazitäten intern oder über Vertragsfertiger verwaltet werden. Nachgelagert erfolgt der Vertrieb typischerweise über nationale Blutdienste, Einkaufsgemeinschaften und Krankenhausausschreibungen, wo Dokumentation, MDR- und FDA-konforme Qualitätssysteme sowie die ISO-3826-Konformität die Lieferantenqualifizierung und Kontinuität beeinflussen, insbesondere beim Übergang von veralteten Weichmacherchemien. Im Mai 2026 unterstreicht die fortgesetzte Betonung der MDR-Bereitschaft die FDA- und ISO-Pfade und verdeutlicht die Notwendigkeit der Wertschöpfungskette, regulatorische Dokumentation mit Fertigungs- und Sterilisationskapazität abzustimmen.
Wettbewerbslandschaft
Marktkonzentration
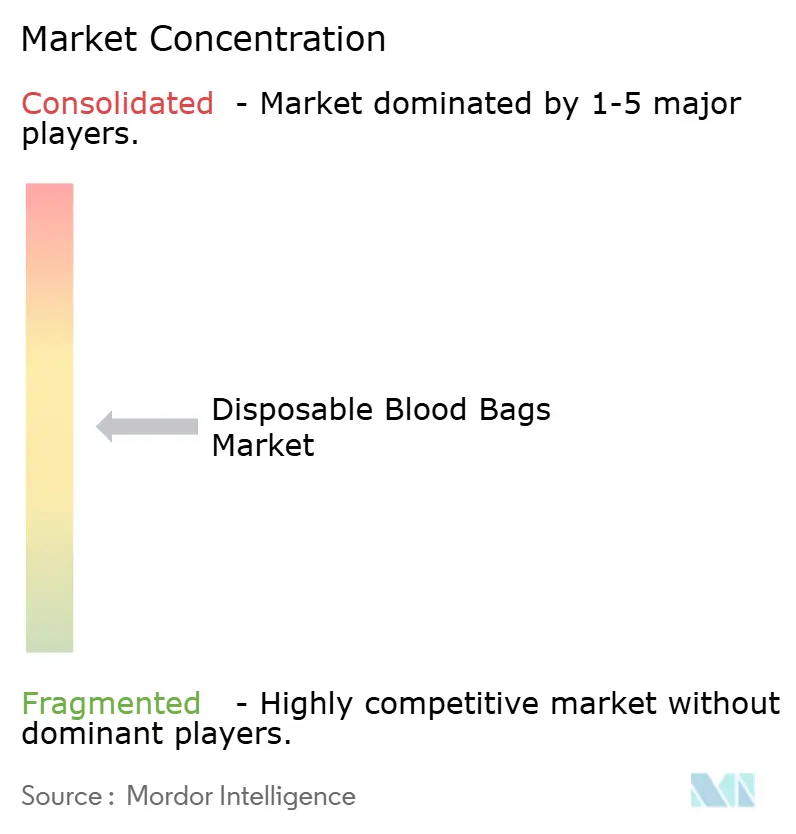
Der Markt für Einwegblutbeutel weist eine moderate Konzentration auf, wobei etablierte Hersteller Größenvorteile, Automatisierung und regulatorische Erfolgsbilanz nutzen, um ihre Marktposition zu sichern. Terumo, Fresenius Kabi und Haemonetics halten gemeinsam einen erheblichen Marktanteil und profitieren von vertikal integrierter Harzcompoundierung, hauseigener Extrusion und globalen Außendienstnetzen. GVS's Akquisition der Vollblut-Assets von Haemonetics für USD 67,8 Millionen im Jahr 2025 erweiterte den Zugang zu Fertigungsstandorten in den USA und Mexiko und signalisiert eine aktive Portfoliobereinigung unter den etablierten Marktteilnehmern.
Technologieführerschaft differenziert Wettbewerber: Terumos Reveos-Plattform integriert optische sensorbasierte Ertragsalgorithmen; Fresenius Kabi konzentriert sich auf Nicht-DEHP-Materialien kombiniert mit Pathogeninaktivierung; Haemonetics skaliert seine Apherese-Linie zur Unterstützung der hochmargenträchtigen Immuntherapie-Entnahme. Von ausgewählten Blutbanken eingesetzte Systeme mit künstlicher Intelligenz zur Bestandsverwaltung optimieren die Ablaufrotation, reduzieren veraltete Bestände um 20 % und steigern indirekt die Nachfrage nach spezialisierten Lagerbeutelvarianten. Aufkommende asiatische Lieferanten nutzen Kostenvorteile, sehen sich jedoch mit erheblichen ISO-13485- und MDR-Konformitätshürden konfrontiert, die den Eintritt in Premiumm-Märkte verlangsamen.
Strategische Kooperationen vertiefen sich: Sanquins Zehnjahresvertrag zur Einführung von Reveos in 400.000 jährlichen Spenden optimiert die europäische Verarbeitungsleistung. Fresenius stimmt sich mit Cerus ab, um INTERCEPT-Pathogeninaktivierungshüllen gemeinsam zu verpacken und ein End-to-End-Sicherheitspaket anzubieten, das für PBM-orientierte Krankenhäuser attraktiv ist. Materialinnovatoren gehen derweil Partnerschaften mit petrochemischen Unternehmen ein, um eine konsistente DINCH-Versorgung zu sichern und die Harzpreisvolatilität abzufedern. Die Wettbewerbsintensität dürfte zunehmen, da regulatorische Fristen für DEHP näher rücken und alle Marktteilnehmer drängen, die umweltfreundlichen Übergänge im Markt für Einwegblutbeutel zu beschleunigen.
Branchenführer im Markt für Einwegblutbeutel
-
Fresenius SE & Co. KGaA
-
Haemonetics Corporation
-
MacoPharma
-
Teleflex Incorporated
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Einweg-Blutbeutel Unternehmen in diesem Bericht
- Terumo
- Fresenius
- Haemonetics
- MacoPharma
- Grifols
- B. Braun
- JMS Co. Ltd.
- Shandong Weigao Group Medical Polymer Co. Ltd.
- Poly Medicure Ltd.
- HLL Lifecare
- Demotek Ltd.
- \AdvaCare Pharma
- Mitra Industries Pvt. Ltd.
- Neomedic International
- Span Healthcare Private Ltd.
- Troge Medical
- Demophorius Healthcare
- Eightwe Digital Transformations Pvt. Ltd
- Mitra Industries Pvt Ltd.
Marktchancen und Zukunftsaussichten
Materialumstellungen hin zu Nicht-DEHP- und DINCH-basierten Beutelplattformen bleiben eine Priorität für Sicherheits- und Compliance-Programme, wobei Terumo öffentlich Nicht-DEHP-, Polyolefin-basierte Beutelstrategien betont, um regulatorische Anforderungen an weichmacherfreie Produkte zu erfüllen. Die von Fresenius Kabi im Mai 2026 erhaltene EU-MDR-Klasse-III-CE-Zertifizierung zeigt, dass konforme Portfolios Ersatzzyklen in regulierten Märkten mit strengen Dokumentations- und Nachmarktverpflichtungen erschließen können, während die im Februar 2026 erteilte FDA-510(k)-Zulassung von Haemonetics für das NexSys PCS Plasma Collection System mit Persona-PLUS-Technologie fortlaufende Automatisierungsinvestitionen in der Plasmagewinnung bekräftigt, die sich in eine Nachfrage nach kompatiblen Einweg-Sets und integrierten Arbeitsabläufen fortsetzen. Auf Systemseite erweitern automatische und geschlossene Verarbeitungssysteme, Mehrfachbeutel-Kits und Module zur Pathogeninaktivierung den Anwendungsbereich; die im Januar 2026 veröffentlichte öffentliche Ausschreibung der Unidade Local de Saúde de Santo António für Blutentnahmebeutel mit Geräteplatzierung über 36 Monate (Wert 549.528 Euro) verdeutlicht eine starke kurzfristige Beschaffungsaktivität und Nachfrage nach MDR-bereiten Konfigurationen.
Neueste Industrielle Entwicklungen in Markt für Einweg-Blutbeutel
- Mai 2026: Fresenius Kabi erhielt die MDR-Klasse-III-CE-Zertifizierung für Blutspendesysteme gemäß EU-Verordnung 2017/745. Dieser Meilenstein verschärft den Marktzugang für risikoreichere Spendeplattformen und erhöht die Anforderungen an die Überwachung nach dem Inverkehrbringen. Er signalisiert eine wachsende Prämie für MDR-bereite Portfolios bei regionalen Beschaffungsnetzwerken.
- Februar 2026: Haemonetics erhielt die FDA-510(k)-Zulassung für das NexSys PCS Plasma Collection System mit Persona-PLUS-Technologie. Die Zulassung unterstützt die erweiterte Automatisierung in der Plasmagewinnung und stärkt die Nachfrage nach kompatiblen Einweg-Sets und integrierten Verarbeitungsabläufen. Sie unterstreicht den Vorstoß in Richtung plattformweiter Adoption bei Blutdiensten mit hohem Durchsatz.
- Januar 2026: Die Unidade Local de Saúde de Santo António veröffentlichte eine internationale öffentliche Ausschreibung für die Beschaffung von Blutentnahmebeuteln mit Geräteplatzierung über 36 Monate, im Wert von 549.528 Euro. Die Beschaffungsaktivität signalisiert kurzfristige Nachfrage nach konformen Blutbeutelkonfigurationen in regionalen Krankenhausnetzwerken. Sie zeigt, wie sich öffentliche Käufer an MDR-bereite und automatisierte Beutellösungen anpassen.
Markt für Einweg-Blutbeutel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Einweg-Blutbeutel Einwegbeutel, die zur Sammlung, Lagerung, zum Transport und zur Transfusion von Vollblut und separierten Komponenten verwendet werden, zusammen mit Standardschläuchen und integrierten Anschlüssen, die als Teil des Beutelsets verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen langlebige Blutlagergeräte, Transfusionshardware (außer dem Beutel selbst) und eigenständiges Zubehör aus, das nicht mit einem Einweg-Beutelset verkauft wird.
Segmentierungsübersicht
- Nach Produkttyp (Wert, USD Millionen)
- Einfachblutbeutel
- Doppelblutbeutel
- Dreifachblutbeutel
- Vierfachblutbeutel
- Fünffachblutbeutel
- Nach Material (Wert, USD Millionen)
- PVC DEHP
- PVC DEHP-frei
- Nicht-PVC (EVA und andere)
- Nach Endverbraucher (Wert, USD Millionen)
- Krankenhäuser
- Blutbanken
- Diagnostikzentren
- Sonstige
- Nach Anwendung (Wert)
- Entnahme
- Transport / Lagerung
- Verarbeitung (Leukozytendepletion usw.)
- Nach Geografie (Wert, USD Millionen)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Überblicks über Nachfragesignale und Leitplanken für Volumina, und wir verankern das Modell in öffentlichen Gesundheits- und Blutsicherheitsstatistiken, damit die Prognose realistisch bleibt. Zu den hierfür verwendeten Quellen gehören beispielsweise Leitlinien der Weltgesundheitsorganisation zur Blutversorgung und Transfusion, Informationen des CDC zur Blutsicherheit sowie Veröffentlichungen nationaler Gesundheitsministerien, die Spendeaktivitäten und Krankenhausverfahrenslasten zusammenfassen.
Wir überprüfen auch Normen und Compliance-Vorgaben (wie Verbandsleitlinien und regulatorische Hinweise), da Beutelspezifikationen und Kunststoffwechsel die Durchschnittspreise im Laufe der Zeit verändern können. Um diese Signale in die Umsetzung auf Unternehmensebene zu übersetzen, lesen wir Geschäftsberichte, Investorenpräsentationen, Produktkataloge und Pressemitteilungen und nutzen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenkontext. Wir verwenden auch Patentdatenbanken als Überprüfung der Produktausrichtung. Diese Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Herstellern, Distributoren, Blutbankbetreibern und Transfusionsverantwortlichen in Krankenhäusern in den wichtigsten Regionen, um Nutzungsmuster und Preislogik nach Beutelkonfiguration zu validieren. Wir nutzten diese Gespräche, um Desk-Annahmen zur Einführung von Mehrfachbeutelsets, Beschaffungszyklen und der Aufteilung zwischen sammlungs- und transfusionsbezogenen Beuteln zu überprüfen und Lücken zu schließen, wo öffentliche Daten nach Ländern nicht konsistent sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 45 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 37 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 43 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Wir bestimmen die Marktgröße mithilfe eines Top-down-Ansatzes, der die Ländernachfrage aus der Blutsammelaktivität und der Intensität des Transfusionsdienstes rekonstruiert und dann realistische Nutzungsfaktoren anwendet, um diese Signale in den Verbrauch von Einwegbeuteln umzurechnen. Wo Gesamtspendezahlen auf Länderebene nicht vollständig waren, wurden Proxy-Indikatoren verwendet, und wir sind erst nach Querprüfungen mit lokalen Stakeholdern weitergegangen.
Zu den wichtigsten Modelleingaben gehören jährliche Blutspende- und Sammelvolumina, die typische Mischung aus Einzel-, Doppel-, Dreifach- und Vierfachbeutelsets bei der Routinesammlung, Komponententrennungspraktiken, die beeinflussen, wie viele Beutel pro Spende verwendet werden, Beschaffungspreisbänder nach Beutelkonfiguration sowie Weichmacher- und Sicherheitsnormänderungen, die die durchschnittlichen Verkaufspreise im Laufe der Zeit anheben oder begrenzen können. Diese Variablen wurden mit Gesundheitsaktivitätsindikatoren wie chirurgischen Verfahrenslasten und der Transfusionsnachfrage in Krankenhäusern abgeglichen, was eine Übererfassung in Märkten mit geringerer Auslastung verhindert.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch Expertenkonsens unterstützt wurde, wobei Treiber wie Verfahrenswachstum, Ausweitung von Sammlungsprogrammen und Preisbewegungen nach Materialtyp in vernünftigen Bandbreiten variiert wurden. Die Gesamtwerte wurden durch selektive Bottom-up-Überprüfungen bestätigt, einschließlich stichprobenartiger Preis-mal-Volumen-Berechnungen aus Kanalgesprächen und partiellen Lieferantenumsatz-Zusammenfassungen. Wo Lücken verblieben, wurden konservative Abdeckungsfaktoren angewendet, bis eine erneute Validierung in Folgegesprächen erfolgte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert. Wir vergleichen die modellierten Beutelmengen mit Blutsammelvolumina, bekannten Komponentennutzungsmustern und beobachteten Preisbändern aus Beschaffungsgesprächen. Wenn ein Länderergebnis außerhalb des Bereichs liegt, werden die Annahmen überprüft, Anomalien dokumentiert und die relevanten Eingaben vor der Freigabe durch den Analysten neu kalibriert.
Ein zweiter Überprüfungsdurchgang stellt sicher, dass die Definitionen länderübergreifend konsistent geblieben sind und dass Währungsumrechnung und Jahresausrichtung die Gesamtwerte nicht verzerrt haben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis Preise, Regulierung oder Versorgungsbedingungen verändert, gefolgt von einer abschließenden Prüfung vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Einweg-Blutbeutel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Einweg-Blutbeutel zu sehen, da jeder Herausgeber seinen eigenen Zeitpunkt, seine eigene Umfangsgrenze und seine eigene Preislogik wählt, und diese Entscheidungen können die Gesamtwerte verschieben, selbst wenn das Thema identisch klingt. Bei unseren Überprüfungen ergeben sich die größten Unterschiede in der Regel daraus, was als Beutelset gezählt wird, wie Durchschnittspreise über die Jahre aktualisiert werden und ob der Nachfragepool an realistischen Blutsammel- und Komponentenhandhabungsmustern verankert ist.
In diesem Bereich sind Aktualisierungsrhythmus und Währungszeitpunkt wichtig, da ausschreibungsbasierte Preise sich verschieben können und nicht jede Region die durchschnittlichen Verkaufspreise im gleichen Tempo anpasst, wenn sich Materialspezifikationen ändern. Die Schätzung bleibt an konsistentes USD-Umrechnungstiming und neu validierte Preisbänder nach Konfiguration (Einzel-, Doppel-, Dreifach-, Vierfachbeutel) gebunden. Diese auf Aktualisierungsdisziplin ausgerichtete Vorgehensweise ist ein wesentlicher Grund dafür, dass die von Mordor Intelligence verwendete Zahl für 2026 von breiteren oder weniger häufig aktualisierten Zahlen abweichen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 501,08 Mio. USD (2026) | |
| Fachzeitschrift A | 750,46 Mio. USD (2026) | Diese Zahl scheint eine breitere Produktgrenze und eine lockerere Beuteldefinition widerzuspiegeln, bei der angrenzende Transfusions-Einwegartikel und breitere Einwegsets zusammengefasst werden können, was den Wert im Vergleich zur reinen Beutelzählung aufbläht. |
| Globale Unternehmensberatung B | 2,07 Milliarden USD (2026) | Der Umfang scheint eher einem breiteren Universum von Einweg-Blutbeuteln mit zusätzlichen Varianten und verwandten Verbrauchsmaterialien zu entsprechen, und die Preisbasis kann mit begrenzter Validierung auf Konfigurationsebene fortgeschrieben werden, was die Gesamtsumme anheben kann, wenn höherpreisige Untertypen eingemischt werden. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch Umfangsgrenzen und die Art und Weise, wie Preise in das aktuelle Jahr übertragen werden, und nicht durch eine echte Meinungsverschiedenheit über die zugrunde liegende Blutsammelaktivität. Indem der Nachfragepool mit Sammel- und Komponentenworkflows verknüpft und dann Preise nach Beutelkonfiguration und Region einem Stresstest unterzogen werden, wird die endgültige Zahl leichter nachvollziehbar und wiederholbar, wenn neue Eingaben aktualisiert werden.
Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des Marktes für Einwegblutbeutel?
Die Marktgröße für Einweg-Blutbeutel erreichte im Jahr 2027 522,43 Millionen USD und wird bis 2032 voraussichtlich 643,60 Millionen USD erreichen.
Welche Region dominiert die globale Nachfrage nach Einwegblutbeuteln?
Nordamerika hielt im Jahr 2026 mit 38,64 % den größten Anteil, angetrieben durch strenge FDA-Vorschriften und eine fortschrittliche Gesundheitsinfrastruktur.
Welches Produktsegment wächst am schnellsten?
Vierfachblutbeutel verzeichnen die höchste CAGR von 4,34 % dank ihrer Fähigkeit, mehrere Komponenten aus einer einzigen Spende zu separieren.
Warum gewinnen DEHP-freie Materialien an Bedeutung?
Die regulatorische Überprüfung der Toxizität von DEHP und bevorstehende Verbote veranlassen Krankenhäuser, DINCH-weichmachhaltige oder EVA-Beutel zu verwenden, die die Blutqualität ohne endokrine Risiken erhalten.
Wie wirken sich Programme zum Patientenblutmanagement auf die Einheitsnachfrage aus?
PBM-Initiativen haben Erythrozytentransfusionen um bis zu 39 % reduziert, was Krankenhäuser dazu veranlasst, hochwirksame Beutel zu bevorzugen, die die Komponententherapie mit insgesamt weniger Einheiten unterstützen.
Welche bedeutende Transaktion hat die Wettbewerbslandschaft zuletzt verändert?
Im Januar 2025 erwarb GVS die Vollblut-Assets von Haemonetics für USD 67,8 Millionen und erweiterte damit seinen Fertigungs-Fußabdruck in Amerika.