
Marktgröße und Marktanteil der Bluttransfusionsdiagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.41 Milliarden US-Dollar |
| Marktgröße (2031) | 9.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.34 % |
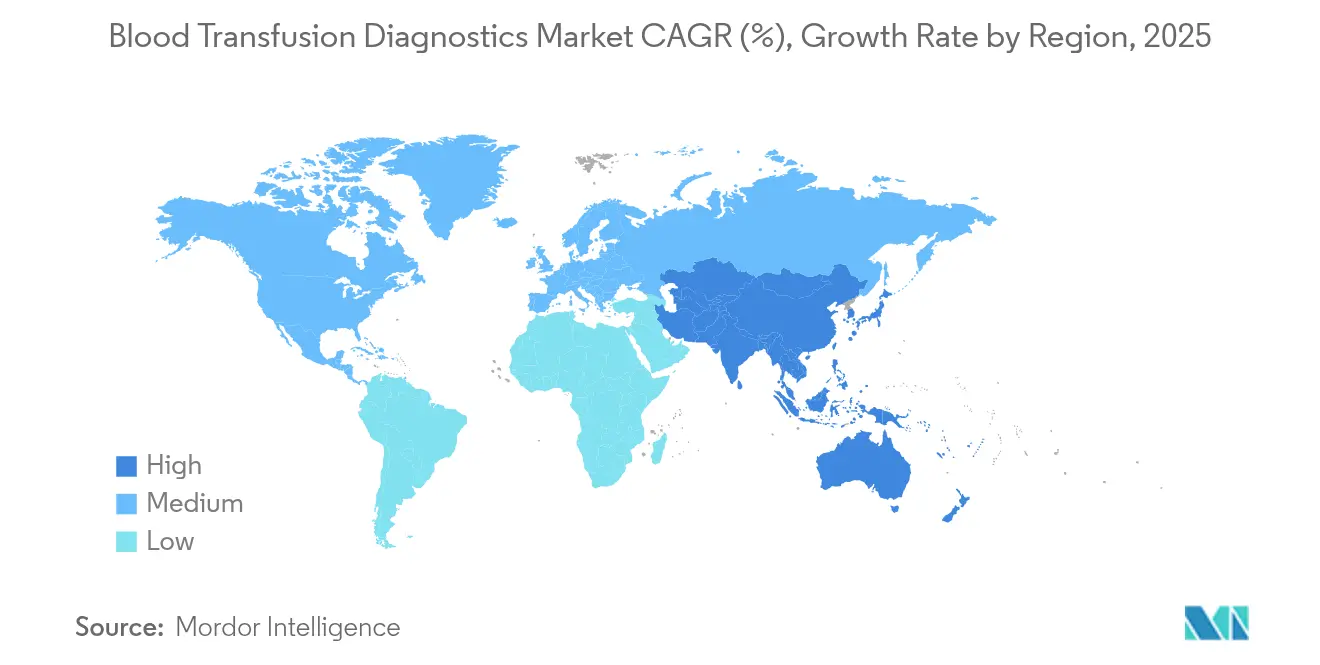
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
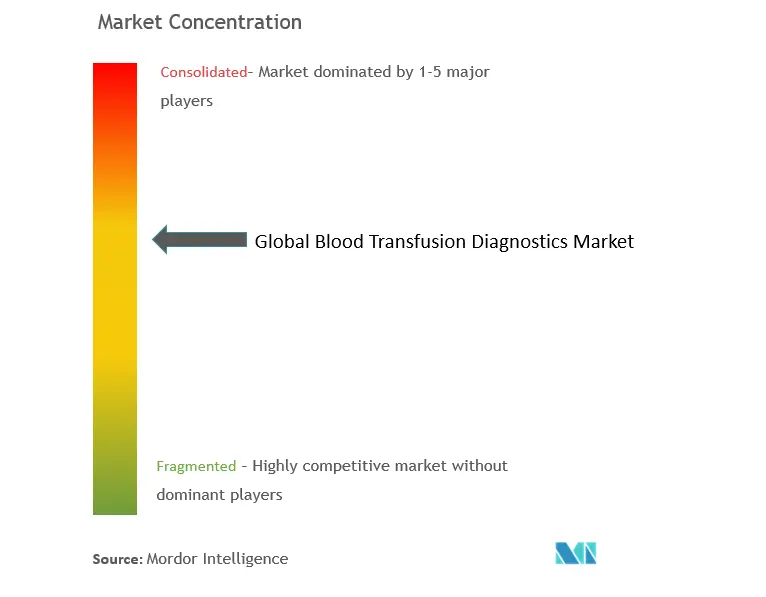
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bluttransfusionsdiagnostik von Mordor Intelligence
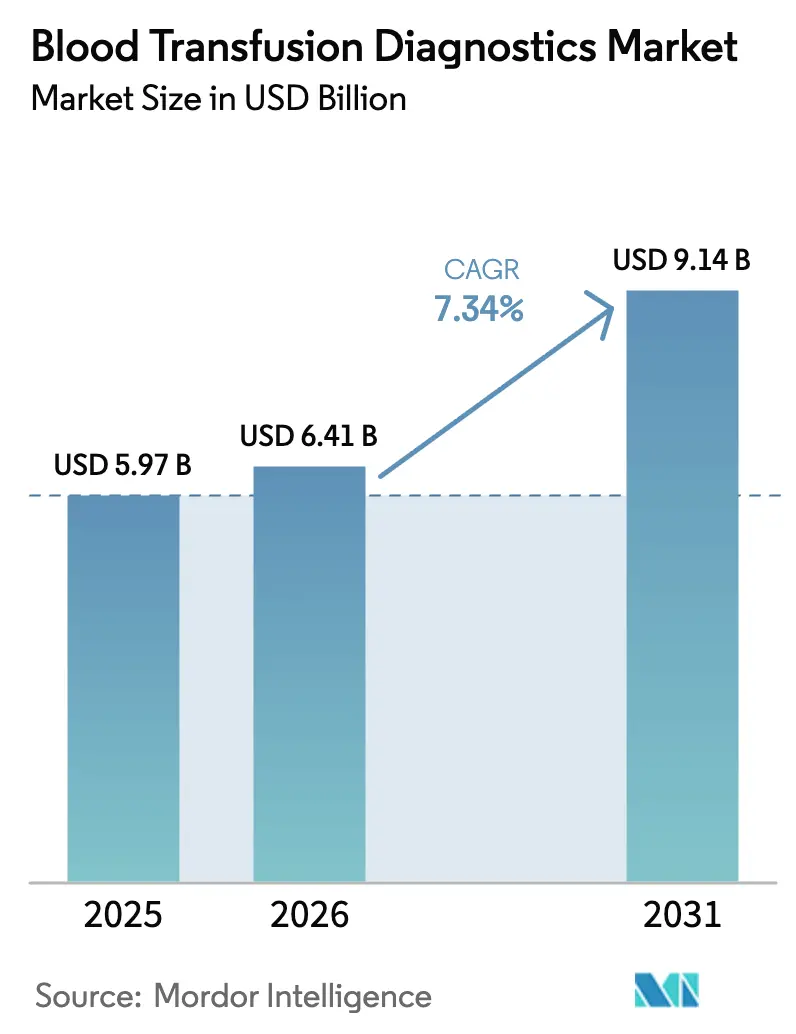
Die Marktgröße für Bluttransfusionsdiagnostik wird im Jahr 2026 auf USD 6,41 Milliarden geschätzt und wächst gegenüber dem Wert von USD 5,97 Milliarden im Jahr 2025; die Projektionen für 2031 zeigen USD 9,14 Milliarden bei einer CAGR von 7,34 % über den Zeitraum 2026–2031. Das Wachstum spiegelt die Entscheidung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde wider, laboreigene Tests der vollständigen Gerätezulassung zu unterwerfen, die weitverbreitete Einführung von Hochdurchsatz-Nukleinsäuretestplattformen sowie den Ausbau von Sicherheitsprogrammen für Spender und Patienten in Schwellenländern[1]US-amerikanische Lebensmittel- und Arzneimittelbehörde, „Endgültige Regelung für laboreigene Tests”, fda.gov. Verbesserungen in der Automatisierung, KI-gestützte Probeninspektion und Fingerbeere-Kapillarblutgeräte verkürzen die Durchlaufzeiten und verringern den Personaldruck in Krankenhäusern und Blutbanken. Nationale Spendeaktionen in Asien-Pazifik und Afrika, steigende Operationsvolumina in Nordamerika und Europa sowie die zunehmende Komplexität der Traumaversorgung weiten die Basistransfusionsvolumina gemeinsam aus. Gleichzeitig sehen sich die Branchenakteure mit Kostensteigerungen bei Reagenzien und der Logistik konfrontiert, was die Konsolidierung von Einkäufen über Gruppeneinkaufsorganisationen fördert und Hersteller bevorzugt, die bereits unter robusten Qualitätssystemen operieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Verbrauchsmaterialien im Jahr 2025 mit einem Umsatzanteil von 53,62 %, während Instrumente bis 2031 voraussichtlich mit einer CAGR von 8,95 % expandieren werden.
- Nach Technologie hielt Serologie im Jahr 2025 einen Marktanteil von 45,12 % am Markt für Bluttransfusionsdiagnostik, während Nukleinsäuretests mit einer CAGR von 8,63 % bis 2031 das stärkste Wachstum verzeichnen.
- Nach Anwendung entfielen im Jahr 2025 60,05 % der Marktgröße für Bluttransfusionsdiagnostik auf das Krankheitsscreening; die Blutgruppenbestimmung wächst bis 2031 mit einer CAGR von 9,78 %.
- Nach Endanwender hielten Krankenhäuser im Jahr 2025 einen Anteil von 46,12 %, während Blutbanken das höchste prognostizierte Wachstum mit einer CAGR von 10,14 % aufweisen.
- Nach Region dominierte Nordamerika im Jahr 2025 mit einem Anteil von 39,12 %; Asien-Pazifik ist auf dem Weg zum schnellsten Wachstum mit einer CAGR von 8,31 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Bluttransfusionsdiagnostik*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Steigende globale Blutspenden und Transfusionsnachfrage | +1.8% | Asien-Pazifik und Afrika am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Zunehmende Inzidenz von Traumata und chirurgischen Eingriffen | +1.5% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der Transfusionsdiagnostik | +2.1% | Nordamerika und Europa führend | Kurzfristig (≤ 2 Jahre) |
| Integration von Point-of-Care-Tests in Blutbanken | +1.2% | Nordamerika und Europa als frühe Anwender | Mittelfristig (2–4 Jahre) |
| Ausbau der Gesundheitsinfrastruktur in Schwellenländern | +1.6% | Kernimpuls in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung cloudbasierter Blutbank-Informationssysteme | +0.9% | Schnellere Akzeptanz in einkommensstarken Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Blutspenden und Transfusionsnachfrage
Freiwillige Spendeaktionen und Hämovigilanzprogramme fördern ein stetiges Wachstum des Marktes für Bluttransfusionsdiagnostik. Die Nationale Gesundheitskommission der Volksrepublik China kooperiert mit Jugendorganisationen, um Gruppenspenden auszuweiten, während Indiens Hämovigilanzprogramm mehr als 15.000 Kliniker schult, um die Meldung unerwünschter Ereignisse zu verbessern[2]Nationale Gesundheitskommission der Volksrepublik China, „Initiative zur Gruppenblutspende der Jugend”, chinacdc.org. In den Vereinigten Staaten steigern von Abbott Laboratories unterstützte Hochschulwettbewerbe das öffentliche Bewusstsein, und die INTERCEPT-Pathogenreduktionskits von Cerus Corporation schützen Blutplättchen- und Plasmakomponenten. Europa fordert weiterhin 2 Millionen zusätzliche Spender, um die Importabhängigkeit zu verringern, was globale Versorgungsherausforderungen unterstreicht.
Zunehmende Inzidenz von Traumata und chirurgischen Eingriffen
Der Markt für Bluttransfusionsdiagnostik profitiert von der wachsenden Komplexität der Traumaversorgung und höheren chirurgischen Fallzahlen. Der Medicare-Vergütungsplan für Ärzte 2025 erkennt präklinische Transfusionen als erweiterte lebensrettende Maßnahmen an und erhöht die Erstattung für Rettungsdienstanbieter, die Blut vorhalten. Ein großes akademisches Zentrum im Mittleren Westen berichtete im Jahr 2024 von 323 Aktivierungen der Massentransfusion, ein Anstieg von 7 % gegenüber dem Vorjahr. Point-of-Care-Gerinnungsanalysatoren steuern jetzt intraoperative Entscheidungen, und auf maschinellem Lernen basierende Dashboards prognostizieren Bestandsspitzen und reduzieren Verschwendung.
Technologische Fortschritte in der Transfusionsdiagnostik
Plattformen der nächsten Generation stärken den Markt für Bluttransfusionsdiagnostik, indem sie diagnostische Fenster verkürzen. Roches cobas-Malaria-Test, der erste molekulare Malaria-Test, der für das Spenderscreening in den USA zugelassen wurde, ergänzt multiplex-virale NAT-Panels. Die metagenomische Sequenzierung von Karius erkennt mehr als 1.000 Krankheitserreger in einer einzigen Probe und verdreifacht die Erkennung von Blutbahninfektionen im Vergleich zu Kulturmethoden. In automatisierte Workstations integrierte Deep-Learning-Module verbessern die Genauigkeit der Buffy-Coat-Erkennung und optimieren die Nukleinsäureextraktion.
Integration von Point-of-Care-Tests in Blutbanken
Von BD und Babson Diagnostics eingeführte Fingerbeere-Kapillarblutentnahme-Geräte benötigen nur sechs Tropfen Blut und ermöglichen es Nicht-Phlebotomisten, Proben zu entnehmen. Die Zulassung des ersten Point-of-Care-Hepatitis-C-RNA-Tests durch die US-amerikanische Lebensmittel- und Arzneimittelbehörde liefert Bestätigungsergebnisse innerhalb einer Stunde. bioMérieux's Übernahme von SpinChip Diagnostics fügt eine handgehaltene Immunoassay-Plattform hinzu, die laborähnliche Ergebnisse innerhalb von 10 Minuten liefert. Sysmex's automatisierter Hämatologieanalysator mit Blutbankmodus zählt restliche Leukozyten und steigert die Effizienz bei der Komponentenverarbeitung.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Bluttransfusionsdiagnostik*
| Analyse der Hemmniswirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Diagnoseinstrumente | -1.4% | Größte Belastung in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Zulassungsverfahren | -1.1% | Global, am strengsten in Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit seltener Blutreagenzien | -0.8% | Weltweite Versorgungskettenkonzentration | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Spendernachverfolgungssysteme | -0.6% | Vorwiegend in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Diagnoseinstrumente
Die Preise für Hochdurchsatzanalysatoren schränken die Einführung in ressourcenschwachen Umgebungen ein und erschweren eine breitere Marktdurchdringung im Bereich Bluttransfusionsdiagnostik. Die Erstattungen für Routinetests sinken weiter, was Labore zwingt, Investitionen in molekulare Tests querzusubventionieren. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde schätzt jährliche Compliance-Kosten von bis zu USD 3,56 Milliarden, da laboreigene Tests auf vollständige Geräteüberwachung umgestellt werden. Ambulante Krankenhausabteilungen berechnen für identische Tests immer noch dreimal mehr als unabhängige Labore, was Beschaffungsasymmetrien unterstreicht[3]Health Care Cost Institute, „Nationaler Krankenhauspreisbericht”, healthcostinstitute.org.
Strenge regulatorische Zulassungsverfahren
Vierjährige Einführungsphasen für die Einhaltung von Qualitätssystemanforderungen und Europas Verordnung über In-vitro-Diagnostika erlegen neue Dokumentationspflichten auf. Hämatologielabore berichten, dass 75 % ihrer hauseigenen Tests derzeit keine CE-zertifizierten Äquivalente haben und kostspielige Validierungen erfordern. Die bevorstehende Verordnung über Substanzen menschlichen Ursprungs zielt darauf ab, die europäische Aufsicht zu vereinheitlichen, erfordert jedoch IT-Upgrades und neue Spendernachverfolgungsregeln für Bluteinrichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Bluttransfusionsdiagnostik
Nach Produkttyp:
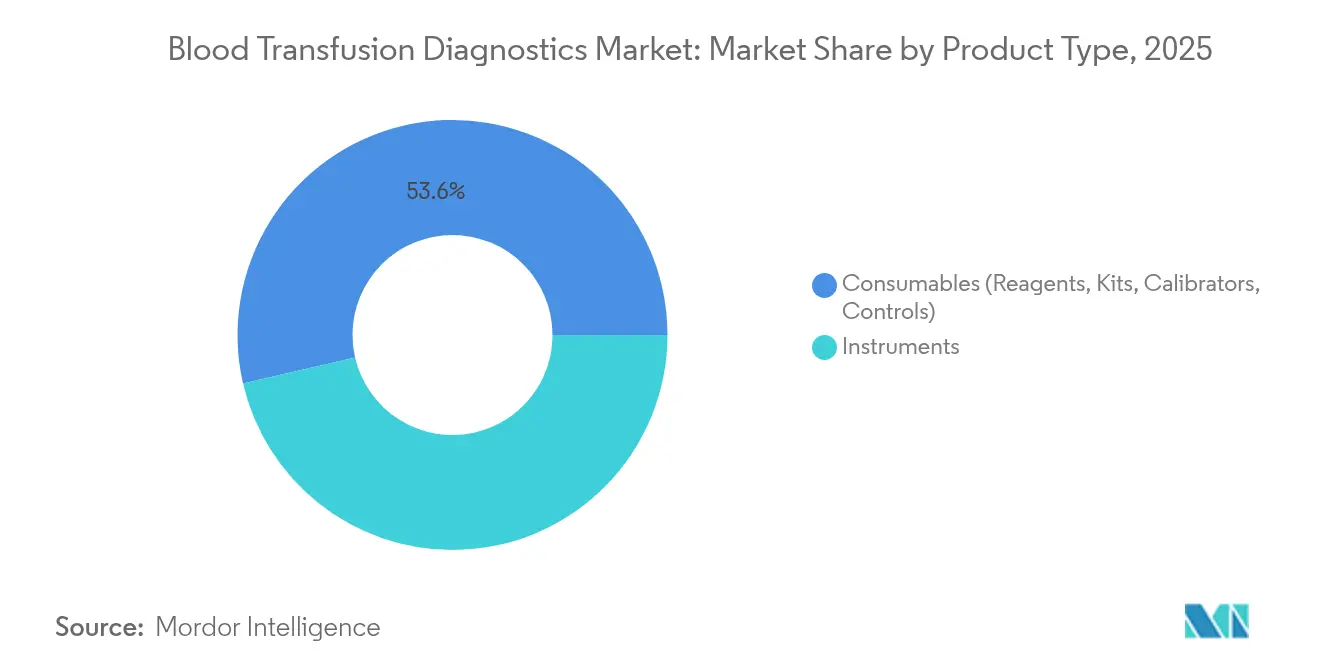
Verbrauchsmaterialien sichern Umsatzmomentum, Instrumente lösen Upgrade-Zyklen ausVerbrauchsmaterialien erwirtschafteten im Jahr 2025 53,62 % des Marktes für Bluttransfusionsdiagnostik. Die kontinuierliche Nachfrage nach Reagenzien, Kalibratoren und Qualitätskontrollmaterialien sorgt für stetige Cashflows, insbesondere da die Testmenüs jetzt das Screening auf Malaria, Babesia und Zika umfassen. Integrierte Kartuschendesigns minimieren Pipettierfehler und reduzieren gleichzeitig den Zeitaufwand.
Das Instrumentensegment soll bis 2031 mit einer CAGR von 8,95 % wachsen. KI-gestützte Bildverarbeitungssysteme in neuen Zentrifugen- und Lesegeräteplattformen treiben Durchsatzraten von über 400 Proben pro Stunde voran. Partnerschaften wie das Lieferabkommen zwischen Siemens Healthineers und Sysmex zeigen, wie Hersteller Hämostase-, Immunhämatologie- und NAT-Module innerhalb einzelner Middleware-Ökosysteme kombinieren. Die dem Markt für Bluttransfusionsdiagnostik zurechenbare Marktgröße durch neue Instrumentenplacements wird sich ausweiten, da Leasing-Modelle und Reagenzienleihverträge die anfänglichen Kapitalbarrieren senken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
Serologie behauptet sich, Nukleinsäuretests gewinnen an TempoDie Serologie hielt im Jahr 2025 45,12 % des Umsatzes und profitierte von kosteneffizienten enzymgebundenen und chemilumineszenten Tests, die in herkömmliche Analysatoren passen. Reagenzienverbesserungen reduzieren falsch-positive Ergebnisse und erhalten den Spenderdurchsatz.
Nukleinsäuretests weisen das höchste Wachstum mit einer CAGR von 8,63 % auf, verkürzen diagnostische Fenster und verbessern die Blutsicherheit. Roches cobas-Systeme screenen jetzt jährlich Dutzende von Millionen Spenden auf HIV, HBV, HCV und Malaria. Der Marktanteil des Marktes für Bluttransfusionsdiagnostik, der auf NAT-Plattformen entfällt, wird sich weiter ausweiten, da Regulierungsbehörden ein Multiplex-Screening für zusätzliche Krankheitserreger vorschreiben und Poolingprotokolle die Kosten pro Spender moderieren.
Nach Anwendung:
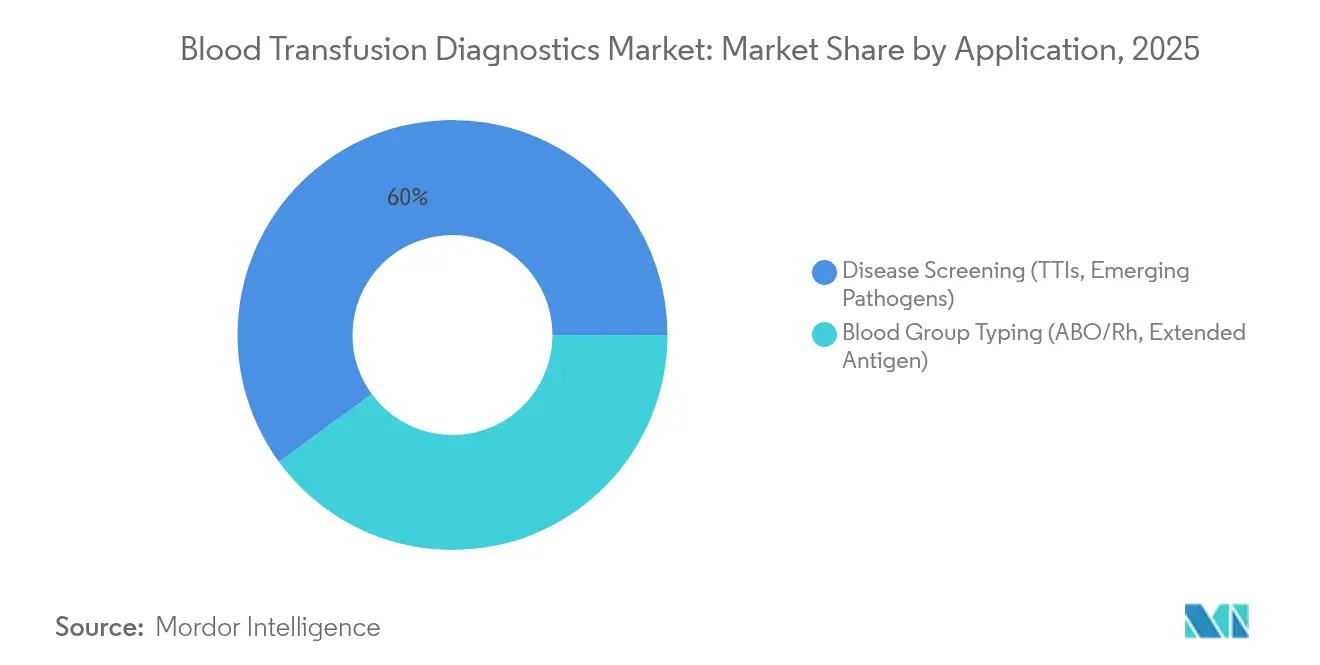
Krankheitsscreening dominiert, erweiterte Typisierung legt stark zuKrankheitsscreening-Aktivitäten trugen im Jahr 2025 60,05 % des Gesamtumsatzes bei. Obligatorische Virustests und wachsende Bedenken hinsichtlich vektorübertragener Krankheiten sichern den Reagenzienabsatz. Middleware verknüpft Spenderdaten mit nationalen Überwachungsdashboards und verbessert die Reaktion auf Ausbrüche.
Die Blutgruppenbestimmung wächst mit einer CAGR von 9,78 %. Labore verfolgen jetzt eine erweiterte Antigenprofilierung, um Alloimmunisierungen zu verhindern, angetrieben durch Microarray- und Molekularkits der nächsten Generation. Die dem Markt für Bluttransfusionsdiagnostik zurechenbare Marktgröße für genotypische Typisierung wächst, da Kostenträger die nachgelagerten Kosteneinsparungen durch reduzierte Transfusionsreaktionen anerkennen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endanwender:
Krankenhäuser dominieren, Blutbanken beschleunigen DigitalisierungKrankenhäuser machten im Jahr 2025 46,12 % des Umsatzes aus und nutzten hauseigene Transfusionsdienste zur Unterstützung von Trauma-, Onkologie- und Transplantationsprogrammen. Die Integration in elektronische Krankenakten optimiert die abteilungsübergreifende Probenverfolgung.
Blutbanken sollen mit einer CAGR von 10,14 % wachsen. Terumo BCT's Reveos-System reduziert die manuelle Verarbeitung von 26 auf 9 Schritte und verbessert die Thrombozytenausbeuten. Cloudbasierte Informationssysteme bieten prädiktive Analysen für den Komponentenverbrauch und ziehen kleinere regionale Zentren an, die zuvor über keine fortgeschrittene Informatik verfügten. Die Bluttransfusionsdiagnostikbranche erlebt schnelle Veränderungen im Qualifikationsmix, wobei Softwarespezialisten zu traditionellen Laborteams stoßen.
Geografische Analyse
Markt für Bluttransfusionsdiagnostik in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 39,12 % am globalen Umsatz. Die FDA-Leitlinien zur Geräteregulierung sowie die Aufwertung der prähospitalen Transfusion durch Medicare treiben die Nachfrage nach hochempfindlichen Assays an. Becton Dickinson's inländische Expansion im Wert von 10 Millionen USD unterstreicht die Bemühungen, Lieferketten zu verkürzen. Anhaltende Preisunterschiede – Krankenhausambulanzabteilungen berechnen das Dreifache dessen, was unabhängige Labore verlangen – prägen die Einkaufsstrategien.
Markt für Bluttransfusionsdiagnostik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 8,31 % wachsen, dem stärksten Wachstum weltweit. Chinas Plan „Gesundes China 2030” finanziert moderne Blutentnahmezentren und unterstützt Terumo BCT's Lokalisierungsinvestition in Höhe von 15 Millionen USD. Indiens landesweites Hämovigilanzprogramm stärkt die Kompetenz der Kliniker, während südostasiatische Länder cloudbasierte Spenderregister erproben. Heterogene Erstattungsregelungen und fragmentierte Lieferketten bleiben Hindernisse, dennoch setzen städtische Krankenhäuser weiterhin auf NAT- und Automatisierungsplattformen.
Markt für Bluttransfusionsdiagnostik in Europa
Europa behauptet eine bedeutende Position inmitten einzigartiger Versorgungs- und Regulierungsherausforderungen. Die Region benötigt 2 Millionen zusätzliche Spender, um die Abhängigkeit von importiertem Plasma zu verringern – eine Lücke, die die Nachfrage nach Analysen zur Spendergewinnung ankurbelt. Die Umsetzung der Verordnung über Substanzen menschlichen Ursprungs wird die Aufsicht bis 2027 harmonisieren, doch müssen Labore die durch die strengeren Nachweisanforderungen der In-vitro-Diagnostika-Verordnung entstandenen Lücken schließen. Der Markt für Bluttransfusionsdiagnostik profitiert weiterhin von öffentlicher Finanzierung, die auf die Erreichung der Selbstversorgung abzielt.

Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen das Screening von Blutspendern und die zugehörigen In-vitro-Diagnostika dem Rahmenwerk des FDA Center for Biologics Evaluation and Research (CBER), einschließlich der Anforderungen nach 21 CFR 610.40 zur Testung zur Reduzierung des Risikos relevanter transfusionsübertragbarer Infektionen. Die FDA-Aktivitäten 2025-2026 verstärkten den Trend zu höheren Evidenz- und Qualitätsanforderungen. Im Januar 2025 veröffentlichte die FDA einen Entwurf einer Leitlinie zur Reduzierung des Risikos transfusionsübertragener Malaria, und im Juli 2025 veröffentlichte sie einen Entwurf einer Leitlinie zur Testung von Blutspenden auf Hepatitis-B-Oberflächenantigen. Die FDA veröffentlichte außerdem ihre CBER-Leitlinienagenda 2026, die Arbeiten zur Herstellung von Blutkomponenten und zur Thrombozytensammlung mittels automatisierter Methoden umfasst.
Weltweit prägen Akkreditierungen und Standards zunehmend den Laborbetrieb neben den nationalen Regulierungsanforderungen. AABB veröffentlichte die 35. Ausgabe der Standards for Blood Banks and Transfusion Services, die am 1. April 2026 in Kraft tritt und Anforderungen zur Überwachung kritischer Technologieinfrastruktur sowie zur Kommunikation im Zusammenhang mit akkreditierungsrelevanten Ereignissen hinzufügt. In Europa erhöht die In-vitro-Diagnostik-Verordnung weiterhin die Erwartungen an klinische Evidenz und technische Dokumentation für Transfusionstestmenüs, während die geplante Verordnung über Stoffe menschlichen Ursprungs den Bedarf an IT- und Spender-Rückverfolgbarkeits-Upgrades in Bluteinrichtungen erhöht.
Wettbewerbslandschaft
Der Markt für Bluttransfusionsdiagnostik weist eine mittlere Konzentration auf. Globale Marktführer – Roche, Abbott, Grifols und Danaher – kombinieren regulatorisches Fachwissen, umfassende Testmenüs und globale Distribution. Roches doppelte Zulassungen für Malaria- und Lp(a)-Tests zeigen, wie weitreichende Forschungs- und Entwicklungspipelines Erstmover-Vorteile sichern. Abbott stimmt seine Markenpräsenz mit landesweiten Spendeaktionen ab und stärkt damit seinen Alinity-Analysator-Fußabdruck.
Strategische Übernahmen gestalten Portfolios um. Die Übernahme von SpinChip Diagnostics durch bioMérieux für EUR 111 Millionen sichert mikrofluidisches Know-how. Werfen's Übernahme von Omixon stärkt die Sequenzierung der nächsten Generation für die Transplantationsdiagnostik, während BD in Babson's Fingerbeere-Bluttechnologie investiert.
Kostensteigerungen treiben Krankenhäuser und Blutbanken hin zu mehrjährigen Reagenzienleihverträgen, die Service und Informatik bündeln. Lieferanten reagieren, indem sie vorausschauende Wartung und Fernkalibrierung integrieren, um Ausfallzeiten zu minimieren. Neue Marktteilnehmer positionieren cloudnative Rückverfolgungsplattformen, die Barcodierung, Blockchain und künstliche Intelligenz integrieren, und fordern etablierte Anbieter bei datenbezogenen Servicefunktionen heraus. Die Bluttransfusionsdiagnostikbranche balanciert damit zwischen etablierten Geräteökosystemen und digitalen Disruptoren, die auf Workflow-Effizienz abzielen.
Marktführer in der Bluttransfusionsdiagnostikbranche
Grifols, S.A.
F. Hoffmann-La Roche Ltd.
Diasorin S.p.A
Bio-Rad Laboratories, Inc.
Quotient Suisse SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Bluttransfusionsdiagnostik
- Grifols
- Roche
- Abbott Laboratories
- Bio-Rad Laboratories
- Immucor
- Danaher (Beckman Coulter & Cepheid)
- Siemens Healthineers
- DiaSorin
- Werfen (Instrumentation Laboratory)
- Merck KGaA (MilliporeSigma)
- Sysmex Corp.
- QuidelOrtho Corp.
- Fresenius
- Haemonetics Corp.
- Beckton Dickinson
- Thermo Fisher Scientific
- Terumo Corp.
- Trinity Biotech
- bioMérieux
Lesen Sie die Analyse der Bluttransfusionsdiagnostik-Unternehmen

Marktchancen und Zukunftsaussichten
Aktualisierungen regulatorischer Leitlinien und die Erweiterung der Pathogen-Screening-Menüs schaffen Freiraum für Hersteller, die hochdurchsatzfähige Spendertest-Workflows validieren und skalieren können. Im Jahr 2026 unterstrichen FDA-Maßnahmen und Produktzulassungen die Nachfrage nach modernisiertem Screening, darunter die FDA-Zulassung für Grifols' Procleix Plasmodium Assay zum Malaria-Screening auf dem Procleix Panther System sowie die später aktualisierte FDA-Zulassung für den Procleix Babesia Assay auf derselben Plattform. DiaSorin erhielt zudem die FDA-510(k)-Freigabe für den LIAISON Murex HBsAg Qual-Assay und den LIAISON XL Analyzer zum Nachweis von Hepatitis-B-Oberflächenantigen. Zusammen unterstützen diese Zulassungen Chancen im Bereich Multiplex-NAT, Assays für neu auftretende Erreger und Analysatorplatzierungen, die wiederkehrenden Verbrauchsmaterialumsatz fördern.
Laborautomatisierung und Informatik bilden einen zweiten Chancenbereich, da Blutbanken und Krankenhaus-Transfusionsdienste ihre Durchlaufzeitziele und Compliance-Anforderungen verschärfen. Die 35. Ausgabe der AABB-Standards (in Kraft ab 1. April 2026) legt zusätzlichen Schwerpunkt auf kritische Technologieinfrastruktur und Ereigniskommunikation, was das Beschaffungsinteresse an vernetzten Analysatoren, Middleware und Überwachungsfunktionen unterstützt, die Ausfallzeiten und Dokumentationslücken reduzieren. Anbieter, die Geräte mit Service, qualitätssystemgerechten Workflows und rückverfolgbarkeitsorientierter Software bündeln, sind gut positioniert, um die Fragmentierung von Spender-Rückverfolgbarkeitssystemen zu adressieren, und Point-of-Care- sowie Kapillarblut-Entnahmeansätze schaffen Raum für dezentrale Testmodelle dort, wo Personalengpässe am stärksten ausgeprägt sind.
Aktuelle Branchenentwicklungen im Markt für Bluttransfusionsdiagnostik
- Juni 2026: Grifols stellt Evanzys IH vor, ein automatisiertes System der nächsten Generation zur Analyse immunhämatologischer Proben, auf dem Kongress der International Society of Blood Transfusion. Die Einführung signalisiert einen Sprung bei der Laborautomatisierung und der Workflow-Effizienz in Transfusionszentren. Sie stärkt Grifols' durchgängige Automatisierungspräsenz in Transfusionslaboren, verbessert den Durchsatz und reduziert den Personalbedarf.
- April 2026: Grifols erhält die Zulassung der US-FDA für den Procleix Plasmodium Assay zum Screening von Blutspendern auf Malaria. Die regulatorische Freigabe fügt dem Grifols-Portfolio eine Option zum Malaria-Screening von Spendern für Hochrisiko-Spenderpools hinzu. Sie erweitert die regulatorische Zulassung und das Produktportfolio für das Pathogen-Screening in Hochrisiko-Spenderpools.
- März 2026: Roche stellt den cobas MPX-E-Assay vor, einen 4-in-1-Spender-Screening-Test für HIV, HCV, HBV und HEV, in Märkten mit CE-Kennzeichnung. Der Multiplex-Assay konsolidiert die Spender-Screening-Workflows über mehrere Erreger hinweg. Er konsolidiert die Screening-Workflows und stärkt Roches Multiplex-Fähigkeiten in der Spendertestung.


Markt für Bluttransfusionsdiagnostik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus diagnostischen Tests und zugehörigen Verbrauchsmaterialien, die zum Screening von Blutspenden sowie zur Typisierung und Verträglichkeitsprüfung von Blut vor der Transfusion eingesetzt werden, über die üblichen Abläufe von Blutbanken und Krankenhäusern hinweg.
Ausgeschlossene Bereiche: Ausgeschlossen sind Blutentnahmegeräte, Transfusionssets, Lagerbeutel und Systeme zur Pathogenreduktionsbehandlung.
Übersicht der Segmentierung
- Nach Produkttyp
- Instrumente
- Verbrauchsmaterialien (Reagenzien, Kits, Kalibratoren, Kontrollen)
- Nach Technologie
- Serologie (ELISA, CLIA, Agglutination)
- Nukleinsäuretests (PCR, TMA, NAT)
- Microarray und Sequenzierung der nächsten Generation
- Schnell- / Lateralfluss-Tests
- Nach Anwendung
- Krankheitsscreening (transfusionsübertragbare Infektionen, aufkommende Krankheitserreger)
- Blutgruppenbestimmung (ABO/Rh, erweitertes Antigen)
- Nach Endanwender
- Krankenhäuser
- Diagnoselabore
- Blutbanken
- Plasmafranktionierzentren
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfrageumfelds für Bluttests und -typisierung und bildet anschließend ab, wie sich Testvolumina in Ausgaben übersetzen. Wir nutzen hauptsächlich öffentliche Gesundheits- und Regulierungsquellen, die Spendeaktivität, Screening-Praktiken und Sicherheitsanforderungen beschreiben, und verknüpfen diese dann mit veröffentlichten Preis- und Nutzungssignalen.
Gängige Referenzpunkte umfassen Quellen wie die Materialien der Weltgesundheitsorganisation zur Blutsicherheit, nationale Gesundheitsbehörden wie die US CDC, FDA-Sicherheitsmitteilungen und Geräte-Zulassungen sowie Blutspende- und Transfusionsverbände wie AABB, zusammen mit peer-reviewten Fachzeitschriften der Immunhämatologie und Transfusionsmedizin. Wir prüfen zudem Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichte, um Verschiebungen im Produktmix zu überprüfen, einschließlich zunehmender Automatisierung und der schrittweisen Verbreitung der Nukleinsäuretestung (NAT). Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie sendungsbezogene Handelsdaten genutzt, um die Angebotsseite auf Plausibilität zu prüfen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden geprüft, um Annahmen zu validieren und Datenlücken zu schließen.
Primäre Interviews und Umfragen
Primärdaten wurden durch Experteninterviews und strukturierte Umfragen mit Stakeholdern aus Blutbanken, Krankenhäusern, Diagnostiklaboren und Vertriebskanälen erhoben, damit das Modell widerspiegelt, wie Tests tatsächlich beschafft und eingesetzt werden. Diese Gespräche halfen, typische Testmenüs, das Tempo der NAT- gegenüber der Serologie-Adoption, Muster der Geräteplatzierung sowie die Variation der Verbrauchsmaterial-Anbindungsraten je nach Workflow und Durchsatz zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 39% | EMEA: 37% |
| Kleinere Anbieter: 17% | Manager: 49% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem Spende- und Transfusionsaktivität zusammen mit Screening- und Typisierungsprotokollen verwendet werden, um den gesamten Testvolumenpool nach Region zu rekonstruieren. Dieser Volumenpool wird dann anhand von Mix-Annahmen für Serologie versus NAT, Routine- versus Bestätigungstests und typischem Reagenzien- und Verbrauchsmaterialverbrauch pro Test in Werte übersetzt, bevor Geräteumsätze basierend auf Platzierungs- und Ersatzmustern hinzugefügt werden.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgeglichen, etwa Stichprobenpreise für Schlüssel-Assays, Kanalfeedback zum Reagenzienabsatz und lieferantenbezogene Umsatzhinweise, sofern die Offenlegung dies zulässt. Eingaben, die das Modell wesentlich beeinflussen, umfassen Blutspendevolumina und Rückstellungsraten, den Anteil der mit NAT getesteten Spenden, die Testintensität pro Spende für verschiedene Infektionsmarker, Automatisierungsgrade in Blutbanken und Krankenhauslaboren sowie die Entwicklung der durchschnittlichen Verkaufspreise im Zusammenhang mit Menükomplexität und Beschaffungszyklen.
Prognosen werden mittels Szenarioanalyse erstellt, gestützt durch expertengeleitete Annahmen, da politische Übernahme, Finanzierungsänderungen und Erneuerungszyklen das Tempo regional unterschiedlich beeinflussen können. Wo die Bottom-up-Sichtbarkeit in kleineren Ländern lückenhaft ist, werden Lücken mittels Proxy-Durchdringungsraten und Labordurchsatzbändern behandelt und anschließend mit Interviewfeedback vor der Finalisierung überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abgleiche zwischen dem Modell und unabhängigen Signalen wie gemeldeter Spendeaktivität, regulatorischen Screening-Anforderungen und der beobachteten Verbreitung von NAT und Automatisierung. Ausreißer werden markiert, wenn Wachstumsraten, regionale Anteile oder implizite Preisgestaltung von dem abweichen, was Interviews und öffentliche Referenzen nahelegen, und anschließend werden Annahmen überarbeitet, bis die Abweichung erklärt ist.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, gefolgt von gezielten erneuten Kontakten mit Experten, wenn sich eine kritische Eingabe ändert oder ein neuer Datenpunkt früheren Angaben widerspricht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wonach ein finaler Durchgang vor der Auslieferung abgeschlossen wird, damit Kunden eine aktualisierte Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Blutgruppendiagnostik/Transfusionsdiagnostik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Transfusionsdiagnostik können unterschiedlich aussehen, da sich Studienumfang und Zähllogik häufig unterscheiden, selbst wenn derselbe Endverbrauch behandelt wird. Wir sehen auch Unterschiede, die dadurch entstehen, wie Testvolumina in Umsätze übersetzt werden, sowie dadurch, ob Aktualisierungen jüngste Verschiebungen bei der NAT-Adoption und der Beschaffungspreisgestaltung erfassen.
Systeme zur Pathogenreduktionsbehandlung bleiben außerhalb des Anwendungsbereichs von Mordor Intelligence, was den Wertpool auf Screening- und Typisierungsdiagnostik eingrenzt, während einige öffentliche Zahlen offenbar angrenzende Ausgaben für Transfusionssicherheit in dieselbe Gesamtsumme einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,41 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,91 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet eine flachere Adoptionskurve für NAT an, was die implizierte Testintensität pro Spende reduziert und die Preisannahmen konservativ hält. |
| Branchenbericht B | 7,20 Mrd. USD (2028) | Vermischt breitere transfusionsbezogene Ausgaben und geht von einem schnelleren ASP-Anstieg durch Automatisierung aus, ohne Geräteumsätze konsequent von wiederkehrenden Verbrauchsmaterialien zu trennen. |
Die Spanne in der Tabelle resultiert hauptsächlich daraus, was gezählt wird, welches Basisjahr gewählt wird und wie schnell sich Testmix und Preisgestaltung ändern dürfen. Indem das Modell an beobachtbare Spendeaktivität, Testprotokolle und realistischen Reagenzienabsatz gebunden bleibt, bleibt unsere Schätzung nachvollziehbar auf klare Treiber zurückführbar, die überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Bluttransfusionsdiagnostik?
Der Markt für Bluttransfusionsdiagnostik wird im Jahr 2026 auf USD 6,41 Milliarden geschätzt.
Wie schnell wird der Markt bis 2031 wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 7,34 % wächst und bis 2031 USD 9,14 Milliarden erreicht.
Welche Produktkategorie führt bei der Umsatzgenerierung?
Verbrauchsmaterialien machen aufgrund der wiederkehrenden Reagenzisnachfrage 53,62 % des Umsatzes 2025 aus.
Welches Technologiesegment wächst am schnellsten?
Nukleinsäuretests verzeichnen mit einer CAGR von 8,63 % die höchste Wachstumsrate.
Warum gilt Asien-Pazifik als die am schnellsten wachsende Region?
Staatlich geförderte Investitionen in die Blutsicherheit und steigende Operationsvolumina stützen eine CAGR von 8,31 %.
Wie wirken sich neue Vorschriften der US-amerikanischen Lebensmittel- und Arzneimittelbehörde auf Diagnostikhersteller aus?
Laboreigene Tests erfordern jetzt die Einhaltung von Vorschriften auf Geräteebene, was die Kosten erhöht, jedoch Lieferanten mit etablierten Qualitätssystemen begünstigt.
Seite zuletzt aktualisiert am:



