
Marktgröße und Marktanteil für Spezialpharmazeutika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 22.12 Milliarden US-Dollar |
| Marktgröße (2031) | 99.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 35.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
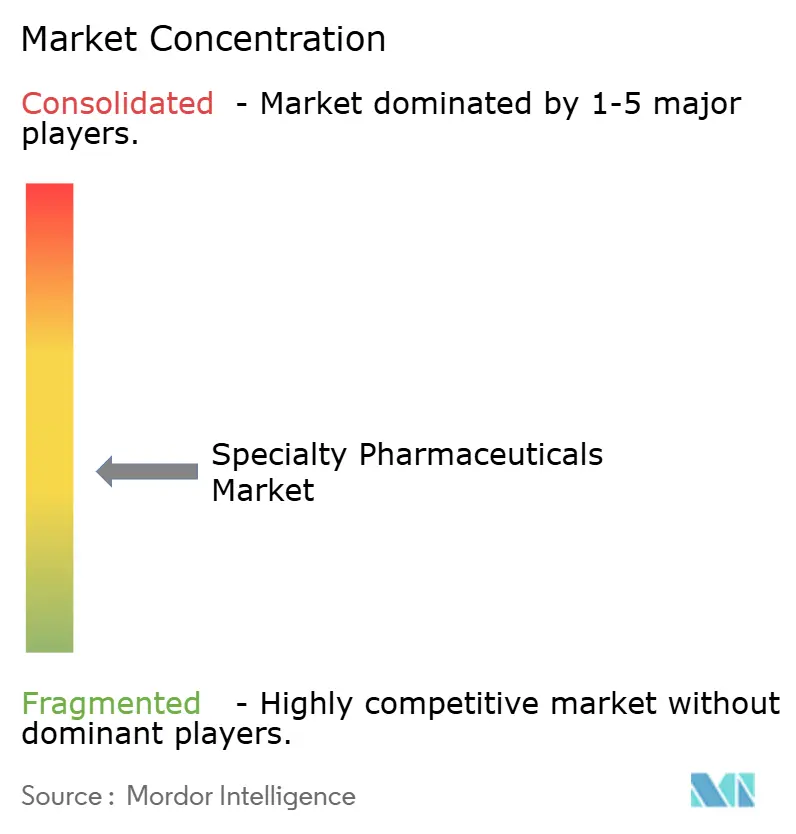
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Spezialpharmazeutika von Mordor Intelligence
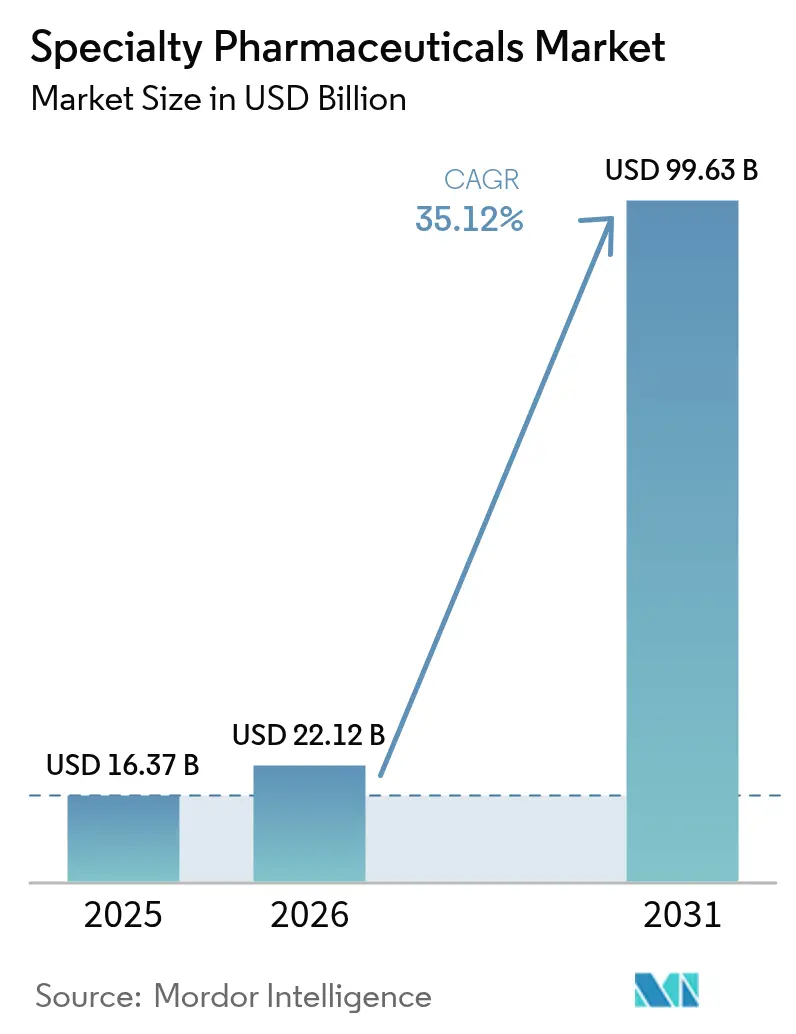
Die Marktgröße für Spezialpharmazeutika wurde im Jahr 2025 auf USD 16,37 Milliarden geschätzt und soll von USD 22,12 Milliarden im Jahr 2026 auf USD 99,63 Milliarden bis 2031 wachsen, bei einer CAGR von 35,12 % während des Prognosezeitraums (2026–2031). Eine robuste Nachfrage nach hochkomplexen Therapien, der Schutz der Preissetzungsmacht in der Markteinführungsphase im Rahmen des Inflation Reduction Act sowie eine rasche Innovation im Bereich Biologika stützen gemeinsam diese steile Wachstumskurve. Erweiterungen der Zulassungen für Checkpoint-Inhibitoren, Orphan-Drug-Designierungen und Priority-Review-Voucher verkürzen die Kommerzialisierungszyklen, während integrierte Spezialapothekennetze das Onboarding und die Therapietreue der Patienten verbessern. Kapitalflüsse in die Fertigung – angeführt durch GLP-1-Kapazitätserweiterungen, CAR-T-Auftragsentwicklung und Umrüstungen von Anlagen für die Ultrakältlagerung – signalisieren ein anhaltendes Interesse an neuen Modalitäten. Die Anforderungen der Kostenträger verschärfen sich, doch ergebnisbasierte Vereinbarungen und indikationsspezifische Preisausnahmen bleiben praktikable Zugangswege für bahnbrechende Wirkstoffe.
Wesentliche Erkenntnisse des Berichts
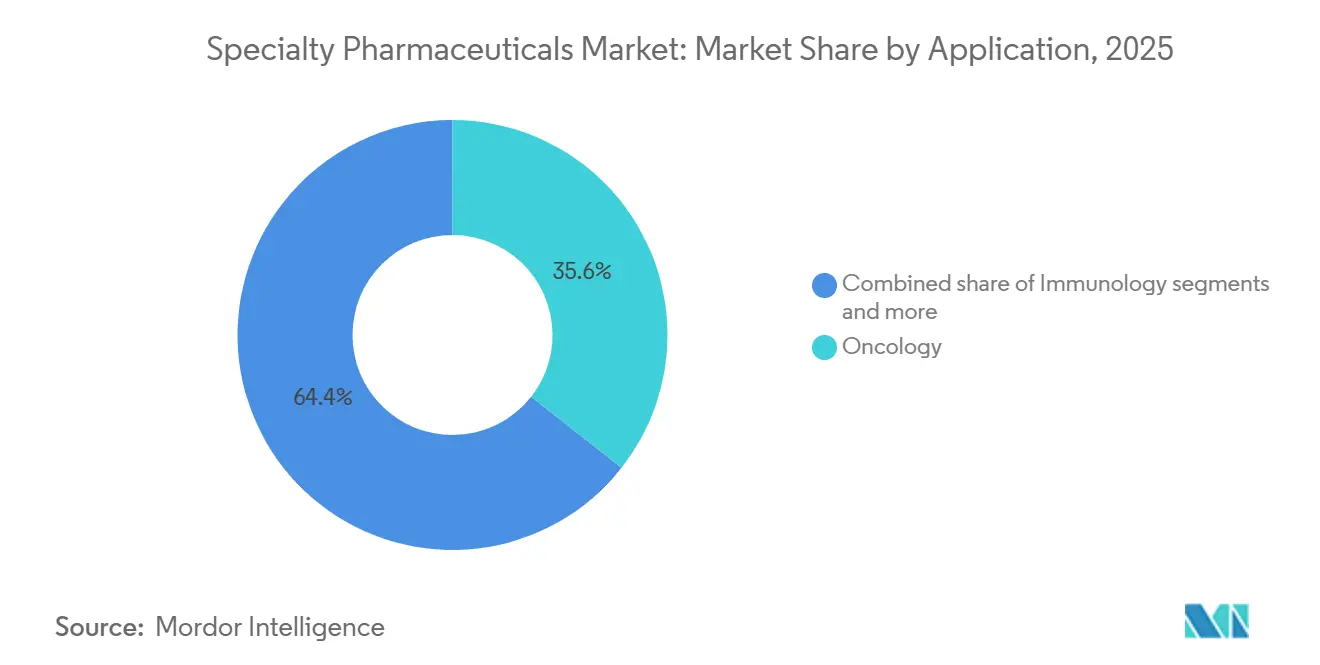
- Nach Anwendung führte die Onkologie mit einem Marktanteil von 35,55 % am Markt für Spezialpharmazeutika im Jahr 2025. Seltene Erkrankungen und Orphan-Erkrankungen werden voraussichtlich bis 2031 mit einer CAGR von 36,85 % wachsen.
- Nach Wirkstoffklasse entfielen 60,53 % des Marktes für Spezialpharmazeutika im Jahr 2025 auf Biologika. Gen- und Zelltherapien entwickeln sich zwischen 2026 und 2031 mit einer CAGR von 37,75 %.
- Nach Verabreichungsart entfielen 76,15 % der Marktgröße für Spezialpharmazeutika im Jahr 2025 auf Injektionen und parenterale Darreichungsformen. Die intravitreale Verabreichung wächst bis 2031 mit einer CAGR von 36,82 %.
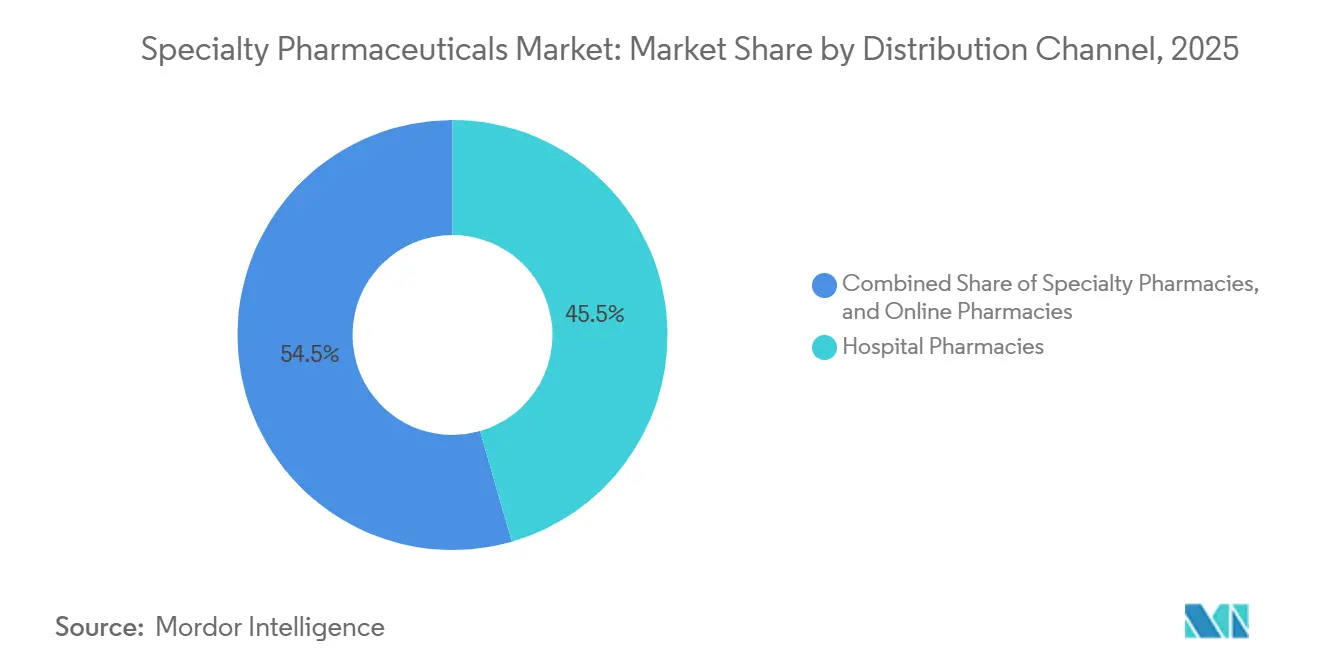
- Nach Vertriebskanal entfielen 45,52 % des Umsatzes im Jahr 2025 auf Krankenhausapotheken. Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 37,12 % wachsen.
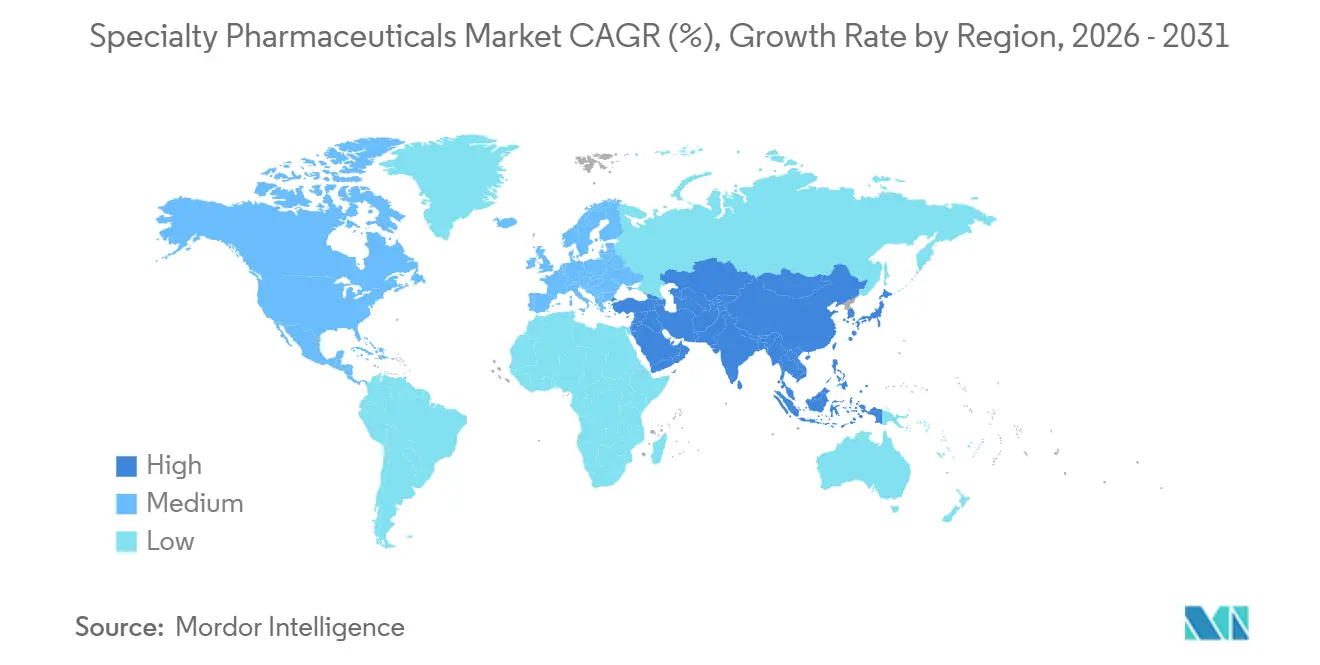
- Nach Geografie behielt Nordamerika mit einem Anteil von 46,62 % im Jahr 2025 die Führungsposition, doch Asien-Pazifik wird bis 2031 die höchste CAGR von 36,22 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer und seltener Erkrankungen | +8.2% | Global, mit Schwerpunkt in Nordamerika und Europa aufgrund fortgeschrittener Diagnostik | Langfristig (≥ 4 Jahre) |
| Rasche Ausweitung der Pipeline für Biologika und Biosimilars | +9.5% | Global, Asien-Pazifik gewinnt Anteile durch Fertigungsskalierung in Indien und China | Mittelfristig (2–4 Jahre) |
| Wachstum integrierter Spezialapothekennetze | +6.8% | Nordamerika als Kernmarkt, frühe Einführung in Westeuropa | Mittelfristig (2–4 Jahre) |
| Arbitrage mit Priority-Review-Vouchern für Orphan Drugs | +4.1% | Vereinigte Staaten, mit Ausstrahlungseffekten auf die EU durch regulatorische Harmonisierung | Kurzfristig (≤ 2 Jahre) |
| Pay-for-Performance-Verträge zur Erschließung von Nischenzugängen | +6.6% | Nordamerika und ausgewählte EU-Märkte (Deutschland, Vereinigtes Königreich, Italien) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer und seltener Erkrankungen
Mehr als 300 Millionen Menschen leben mit einer von rund 5.500 anerkannten seltenen Erkrankungen, doch die Diagnoseraten liegen in vielen Ländern mit niedrigem und mittlerem Einkommen unter 50 %[1]Weltgesundheitsorganisation, "ICD-11 für Mortalitäts- und Morbiditätsstatistiken," who.int. Die Sequenzierung der nächsten Generation kostet mittlerweile deutlich unter USD 1.000 pro Genom, was eine frühzeitigere Identifizierung monogener Erkrankungen ermöglicht und den Behandlungspool für Enzymersatz- und Gentherapien erweitert. Die Inzidenz chronischer Erkrankungen steigt ebenfalls; sechs von zehn US-amerikanischen Erwachsenen leben mit mindestens einer chronischen Erkrankung, was die Nachfrage nach langfristigen onkologischen, immunologischen und endokrinen Therapien intensiviert. Im Jahr 2024 erteilte die FDA 46 Orphan-Drug-Designierungen, darunter Gentherapien für das Angelman-Syndrom und Schwangerschaftskomplikationen, was das anhaltende Interesse der Sponsoren an ultra-seltenen Indikationen unterstreicht[2]US-amerikanische Behörde für Lebens- und Arzneimittel, "Orphan-Drug-Designierungen und -Zulassungen," fda.gov . Beschleunigte Zulassungskorridore, auf die 72 % der neuartigen Zulassungen im Jahr 2025 zurückgriffen, ermöglichen einen schnelleren Markteintritt, legen den Herstellern jedoch Beweislastpflichten für die Zeit nach der Markteinführung auf.
Rasche Ausweitung der Pipeline für Biologika und Biosimilars
Sieben Orphan-Biologika erhielten 2024 die FDA-Zulassung, angeführt von der ersten gentechnisch veränderten T-Zell-Rezeptortherapie und einer geneditierten Behandlung für Leukodystrophie. Biosimilars holen auf; US-amerikanische Adalimumab-Analoga erreichten bis zum vierten Quartal 2024 eine Penetration von über 90 % und erodierten damit eine USD 21 Milliarden schwere Produktfamilie. Europäische Verschreibungsquoten beschleunigen eine ähnliche Akzeptanz, obwohl die Austauschbarkeitsregeln je nach Land unterschiedlich sind, was paneuropäische Markteinführungen erschwert. China genehmigte 2024 82 innovative Biologika, während führende Auftragsfertigungsorganisationen und -entwickler darum wetteifern, Vektorsysteme zu eröffnen, die die Vorlaufzeiten von 18 Monaten auf nahezu 12 Monate reduzieren. Die autologe CAR-T-Herstellung benötigt pro Patient noch immer 22–28 Tage, was Innovatoren unter Druck setzt, allogene Off-the-Shelf-Plattformen zu entwickeln.
Wachstum integrierter Spezialapothekennetze
Die Übernahme von Specialty Networks durch Cardinal Health ist ein typisches Beispiel für den Trend zur vertikalen Integration, bei dem Dispensierung, Daten und Patientenunterstützung in einer einzigen Einheit zusammengeführt werden. Krankenhauseigene Spezialapotheken machen mittlerweile ein Viertel der akkreditierten US-amerikanischen Standorte aus und helfen Krankenhäusern, hochpreisige Infusionstherapien intern zu halten und die 340B-Versandlimits der Hersteller zu umgehen. Ergebnisbasierte Vereinbarungen lassen sich innerhalb integrierter Netzwerke leichter umsetzen; Zolgensmas Fünf-Jahres-Ratenmodell knüpft die Zahlung an das Erreichen motorischer Meilensteine, und der CMS erprobt eine bundesstaatenübergreifende Risikoverteilung für einmalige Gentherapien. Dennoch verlangsamen unterschiedliche elektronische Patientenaktensysteme und nicht standardisierte Formate für Real-World-Evidence die Bewertungen der Kostenträger hinsichtlich der Langzeitwirksamkeit.
Anreize für Orphan Drugs und günstige Erstattungsbedingungen
Priority-Review-Voucher wurden bis 2024 für jeweils USD 100–150 Millionen verkauft und subventionierten damit die Entwicklung ultra-seltener Therapien. BioMarin und CSL Behring nutzten die Erlöse aus Vouchern, um die Listenpreise von USD 2,9–3,5 Millionen für ihre Hämophilie-Gentherapien auszugleichen. Das Auslaufen des US-amerikanischen Programms beseitigt diese Liquiditätsquelle, während Europa über keinen vergleichbaren Voucher verfügt, was Sponsoren dazu veranlasst, zunächst die US-amerikanische Exklusivität zu sichern und dann die EMA-Zulassung anzustreben. Japans Sakigake-Pathway bietet Beratung und vorrangige Prüfung, verfügt jedoch über kein handelbares Instrument, was seine finanzielle Attraktivität einschränkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Behandlungskosten und Kostendämpfungsmaßnahmen der Kostenträger | -7.3% | Global, besonders ausgeprägt in den USA aufgrund von IRA-Verhandlungen, in Europa durch HTA-Fragmentierung | Mittelfristig (2–4 Jahre) |
| Komplexe Kühlketten- und Handhabungslogistik | -4.9% | Global, am stärksten ausgeprägt in Asien-Pazifik und dem Nahen Osten und Afrika aufgrund von Infrastrukturlücken | Langfristig (≥ 4 Jahre) |
| Fragmentierte Real-World-Evidence-Standards verlangsamen die Akzeptanz | -3.2% | Global, mit Divergenz zwischen den regulatorischen Rahmenbedingungen der FDA, EMA und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsdruck auf Einweg-Verabreichungsgeräte | -2.8% | Europa als Kernmarkt (Konformität mit der EU-Medizinprodukteverordnung), Ausweitung auf Nordamerika durch ESG-Investorenmandate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Behandlungskosten und Kostendämpfungsmaßnahmen der Kostenträger
Die erste Runde der von Medicare ausgehandelten Preise erzielte mittlere Rabatte von 79 %, wodurch Enbrel auf USD 2.355 und Imbruvica auf USD 9.319 pro Monat gesenkt wurden. Ohne Eigenbeteiligungsobergrenzen von USD 2.000 ab 2025 tragen Versicherungspläne und Hersteller höhere Kosten, was Formulierungsausschlüsse und Step-Therapy-Regeln beschleunigt. Private Pharmacy Benefit Manager verlangen nun Metformin-Versuche vor der GLP-1-Kostenübernahme, und UnitedHealthcare schloss Zepbound zugunsten von Wegovy aus, um höhere Rabatte zu erzielen[3]Reuters, "PBMs verschärfen GLP-1-Kostenübernahme," reuters.com . Die Preisgestaltung für Gentherapien bleibt umstritten; Casgevys Preis von USD 2,2 Millionen steht angesichts einer 20-jährigen Haltbarkeit unter Beobachtung, obwohl die Zulassungsdaten nur 31 Patienten umfassen. Die internationale Referenzpreisgestaltung in Deutschland und anderen EU-Märkten komprimiert die Margen im Einführungsjahr zusätzlich.
Komplexe Kühlketten- und Handhabungslogistik
Bei -80 °C versandte Gentherapie-Fläschchen weisen Temperaturabweichungen von 15–20 % auf, die kostspielige Produktverluste auslösen. Behandlungszentren müssen maßgeschneiderte Gefriergeräte installieren, was den Zugang zu Zynteglo und Roctavian auf ca. 40 US-amerikanische Standorte beschränkt. Roches Vabysmo erlaubt nach der Kühlung nur 24 Stunden bei Raumtemperatur; Verstöße erfordern die Entsorgung und erhöhen den Abfall. Trockeneis-Logistik trägt zu einem CO₂-Fußabdruck von 15 Millionen Tonnen bei und zieht ESG-Prüfungen auf sich. Intelligente Behälter mit GPS und Abweichungsalarmen werden eingeführt, doch Krankenhausinventarsysteme integrieren sich selten automatisch, was die Dosierung verzögert. Die EU-Medizinprodukteverordnung fordert nun Lebenszyklusbewertungen für Einweginjektoren, was Compliance-Kosten verursacht, ohne wiederverwendbare Alternativen bereitzustellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Dominanz der Onkologie trifft auf Beschleunigung bei seltenen ErkrankungenDie Onkologie behielt im Jahr 2025 einen Marktanteil von 35,55 % am Markt für Spezialpharmazeutika, angetrieben durch Checkpoint-Inhibitoren, Antikörper-Wirkstoff-Konjugate und CAR-T-Therapien. Therapien für seltene Erkrankungen sind zwar kleiner, sollen aber bis 2031 mit einer CAGR von 36,85 % wachsen, da die FDA ultra-seltene Kandidaten auf dem schnellen Weg zulässt. Die Marktgröße für Spezialpharmazeutika im Bereich Onkologie wird bis 2031 voraussichtlich USD 40 Milliarden übersteigen, während sich der Umsatz mit seltenen Erkrankungen im gleichen Zeitraum versechsfachen könnte. Die Wettbewerbsintensität steigt, da neue PD-1/TIGIT-Kombinationen und bispezifische Antikörper etablierte Anbieter herausfordern.
Die Wachstumsvektoren unterscheiden sich. Onkologie-Pipelines priorisieren tumoragnostische Indikationen, während Sponsoren für seltene Erkrankungen auf erstklassige Genersatzansätze setzen. Auch die Erstattungshürden divergieren: Wertbasierte Onkologieverträge hängen von Gesamtüberlebensendpunkten ab, während Orphan-Therapien häufig mit einem einzigen Kostenträger über ultra-hohe Kosten pro Patient verhandeln müssen. Die Zusammensetzung der Marktteilnehmer spiegelt diese Divergenz wider: Große Pharmaunternehmen dominieren die Onkologie, während risikokapitalfinanzierte Biotechnologieunternehmen führende Positionen bei Erkrankungen mit weltweit weniger als 10.000 Patienten innehaben.


Nach Wirkstoffklasse:
Biologika führen, Gentherapien steigen stark anBiologika machten 60,53 % des Marktes für Spezialpharmazeutika im Jahr 2025 aus, gestützt durch monoklonale Antikörper, Fusionsproteine und rekombinante Enzyme. Gen- und Zelltherapien, obwohl mit weniger als 5 % Umsatzanteil, sind bis 2031 auf eine CAGR von 37,75 % ausgerichtet, da Fertigungsengpässe nachlassen. Innerhalb der niedermolekularen Wirkstoffe bleiben gezielte Kinase-Inhibitoren fest verankert, sehen sich jedoch einer frühzeitigeren Generikaerosion gegenüber.
Die kommerziellen Dynamiken begünstigen Biologika bei chronischen Erkrankungen, wobei eine hohe Nachfüllfrequenz den Umsatz aufrechterhält, während einmalige Gentherapien auf die Akzeptanz der Kostenträger für Preise in Millionenhöhe angewiesen sind. Die Fertigungskapazität ist der entscheidende Faktor; ein einziger 2.000-Liter-Bioreaktorlauf kann USD 500 Millionen an monoklonaler Antikörperversorgung erzeugen, während die autologe Zelltherapiekapazität patientenspezifisch bleibt. Plattformfortschritte wie CRISPR-basierte Off-the-Shelf-Editierungen könnten diese Kalkulation verschieben.
Nach Verabreichungsart:
Injektionen dominieren, intravitreale Innovationen beschleunigen sichInjektionen machten 76,15 % des Marktanteils für Spezialpharmazeutika im Jahr 2025 aus, was die Dominanz parenteraler Biologika widerspiegelt[4]Roche Holding AG, "Jahresbericht 2024," roche.com. Intravitreale Injektionen, obwohl eine Nische, werden mit einer CAGR von 36,82 % auf der Grundlage von Langzeitfreisetzungsportsystemen und Doppelweg-Inhibitoren voranschreiten. Orale Spezialmittel halten eine treue Nische in der Onkologie und Immunologie, sind jedoch nicht gut für klinische Umgebungen geeignet, die eine schnelle Titration und Adhärenzüberwachung erfordern.
Die Patientenpräferenz verändert die Darreichungsformen. Subkutane Formulierungen ehemals intravenöser Arzneimittel, wie Infliximab, erhöhen die Heimdosierung, während Augenimplantate, wie nachfüllbare Ranibizumab-Reservoire, Klinikbesuche um 90 % reduzieren. Dennoch binden Anforderungen zur Überwachung unerwünschter Ereignisse viele Therapien an Infusionen in zertifizierten Zentren und sichern so verfahrensbasierte Einnahmequellen für Krankenhäuser.
Nach Vertriebskanal:
Krankenhausapotheken führen, Online-Plattformen steigen stark anKrankenhausapotheken erfassten 45,52 % des Marktanteils für Spezialpharmazeutika im Jahr 2025, angetrieben durch die Dominanz der Infusionszentren. Online-Apotheken, die voraussichtlich mit einer CAGR von 37,12 % wachsen werden, nutzen Telemedizin-Triage, Heimlieferung und automatisierte Vorabgenehmigungssysteme, um komfortorientierte Patienten zu gewinnen.
Die regulatorische Compliance wird Gewinner von Nachzüglern trennen. Strategien zur Risikobewertung und -minderung schränken den Vertrieb von Hochrisikotherapien ein und verschaffen akkreditierten Spezialnetzwerken einen Vorteil gegenüber reinen Online-Apotheken. Dennoch weitet sich die gegenseitige Anerkennung von Lizenzen auf Bundesstaatsebene aus, und Amazons nationale Präsenz als Apotheke sowie One Medicals Telemedizin-Knotenpunkt schaffen einen durchgängigen virtuellen Kanal, der chronische Injektionsnachfüllungen von stationären Standorten ablenken könnte.
Geografische Analyse
Markt für Spezialpharmaka in Nordamerika
Nordamerika erwirtschaftete 46,62 % des Umsatzes im Jahr 2025, da die Ausgaben für Spezialmedikamente im Rahmen von Medicare Part D 133 Milliarden USD überstiegen, noch bevor die IRA-Verhandlungen die Listenpreise senkten. Die Vereinigten Staaten dominieren die Region durch höhere Stückpreise. Keytruda übersteigt jährlich 200.000 USD, und dichte Netzwerke von Infusionszentren unterstützen die Versorgung. Kanada setzt internationale Medianpreise durch, was mehrere Gentherapie-Markteinführungen verzögert, während Mexikos Ausweitung der Sozialversicherung den Zugang zu Biologika verbessert, jedoch große nicht versicherte Bevölkerungsgruppen unversorgt lässt.
Markt für Spezialpharmaka in Europa
Europa liegt beim Umsatz zurück, führt jedoch bei der Durchdringung von Biosimilars. Deutschlands frühe Nutzenbewertung und AMNOG-Verhandlungen senken die Listenpreise innerhalb eines Jahres nach der Markteinführung um bis zu 50 %. Frankreich, Italien und Spanien führen parallele HTA-Bewertungen durch, selbst unter der gemeinsamen EU-Bewertungsverordnung von 2025, was die Marktzulassungsfristen um 12 bis 18 Monate verlängert. Das Vereinigte Königreich hält viele Gentherapien durch seine QALY-basierte Preisobergrenze in Programmen mit „geregeltem Zugang”.
Markt für Spezialpharmaka im asiatisch-pazifischen Raum und im GCC
Der asiatisch-pazifische Raum verzeichnet mit einem CAGR von 36,22 % das stärkste Wachstum und könnte bis 2031 den Umsatz Nordamerikas erreichen. China ließ 2024 82 neuartige Therapien zu, und Pekings volumenbasierte Beschaffung senkt die Preise bei gleichzeitiger Ausweitung der Absatzmengen. Indiens Boom bei Biosimilar-Exporten profitiert von gegenseitigen FDA-Inspektionen; Biocon und Dr. Reddy's sichern sich First-to-File-Positionen für Denosumab- und Aflibercept-Analoga. Japans Sakigake-Zulassungsweg beschleunigt die Prüfung, doch zweijährliche Preissenkungen schmälern die Fünfjahresumsatzkurven. Australien, Südkorea und die GCC-Staaten weiten die Erstattung aus, verhandeln jedoch weiterhin aggressive Risikoteilungsvereinbarungen, was das Aufwärtspotenzial begrenzt.

Regulatorisches Umfeld
Spezialpharmazeutika unterliegen einer engen Verbindung zwischen beschleunigten Zulassungsverfahren und einer zunehmenden Preis- und Lieferkettenprüfung in den wichtigsten Märkten. In den Vereinigten Staaten hielt die FDA/CDER ein hohes Innovationsprüftempo aufrecht, mit 46 neuen zugelassenen Arzneimitteln im Jahr 2025, wobei beschleunigte Programme einen großen Anteil dieser Zulassungen unterstützten. Bis zum 7. Juli 2026 (bis einschließlich 7. Juli) hatte die CDER bereits 24 neue molekulare Wirkstoffe und biologische Therapeutika freigegeben.
In Europa steuerte die EMA die Innovation weiterhin über Mechanismen wie das PRIME-Programm, wobei der CHMP im April 2026 neue Empfehlungen zur Anspruchsberechtigung verabschiedete, und die CHMP-Gutachten im Jahr 2026 Entscheidungen zu Spezialtherapien in den Bereichen Onkologie und fortschrittliche Modalitäten umfassten. Auch die Politik verändert Kommerzialisierungs- und Beschaffungsstrategien. Im April 2026 erließ das Weiße Haus eine Proklamation zur Anpassung der US-Importe von Arzneimitteln und pharmazeutischen Wirkstoffen, wobei Zollmaßnahmen mit Mechanismen kombiniert wurden, die an MFN-Preisgestaltung und Onshoring-artige Vereinbarungen gebunden sind, was die Bedeutung lokalisierter Fertigung und Preiszusagen für globale Lieferanten erhöht. Auch die gesetzgeberische Aufmerksamkeit für die Ökonomie der Lieferkette nahm Anfang 2026 mit der Einbringung von S.3751 (Prescription Drug Supply Chain Pricing Transparency Act) zu, was auf zusätzlichen Aufsichtsdruck auf preisbezogene Vergütungsstrukturen in der Vertriebskette hinweist, die den Zugang zu und die Vertragsgestaltung für Spezialarzneimittel beeinflusst.
Wettbewerbslandschaft
Zehn Hersteller erfassen den Großteil des Umsatzes im Markt für Spezialpharmazeutika, was auf eine moderate Konzentration hindeutet. AbbVie, Pfizer, Roche, Novartis, Johnson & Johnson, Eli Lilly, Novo Nordisk, Bristol Myers Squibb, Amgen und Merck dominieren die Bereiche Onkologie, Immunologie und Stoffwechselerkrankungen. Die Konsolidierung beschleunigt sich: Amgen erwarb Horizon für USD 27,8 Milliarden und damit Tepezza für die Schilddrüsenaugenerkrankung; Pfizer zahlte USD 43 Milliarden für Seagens Antikörper-Wirkstoff-Konjugate.
Biosimilars stören etablierte Umsatzträger. Humira-Analoga erreichten bis zum vierten Quartal 2024 eine Penetration von 90 % und ließen AbbVies Adalimumab-Umsatz unter USD 3 Milliarden einbrechen. Die GLP-1-Kapazität hinkt der Nachfrage hinterher, obwohl Novo Nordisk und Eli Lilly mehr als USD 9 Milliarden in neue Werke investieren, was Graumarkt-Compounding-Kanäle öffnet. Gentherapiepioniere wie Sarepta und Vertex übertreffen ihre Bewertung, indem sie die Exklusivität einzelner Orphan-Assets nutzen, um milliardenschwere Umsatzströme zu erzielen.
Die Strategie neigt sich zu digitalen Ergänzungsangeboten. Novo Nordisks vernetzte Pens übertragen Adhärenzdaten, Eli Lillys Diabetesplattform bündelt Ferncoaching, und Roches Foundation Medicine stimmt Diagnostik mit dem Verkauf gezielter Therapien ab. Patentstrategien bleiben aggressiv; AbbVie reichte mehr als 130 Humira-Patente ein und verzögerte damit Biosimilars um acht Jahre, und ähnliche „Patentdickichte” schützen Skyrizi und Rinvoq bis Ende des Jahrzehnts. ESG- und MDR-Compliance beeinflussen nun das Design von Injektoren und die CO₂-Bilanzierung, was die Hürde für neue Marktteilnehmer erhöht.
Marktführer im Bereich Spezialpharmazeutika
Teva Pharmaceutical Industries Ltd.
AbbVie, Inc.
Amgen Inc.
Johnson and Johnson
Bristol-Myers Squibb Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Spezialpharmaka
- Abbvie
- Amgen
- AstraZeneca
- Bayer
- Biogen
- BioMarin
- Boehringer Ingelheim
- Bristol-Myers Squibb
- CSL Behring
- Eli Lilly and Company
- Gilead Sciences
- GlaxoSmithKline
- Horizon Therapeutics
- Johnson & Johnson
- Merck
- Moderna
- Novartis
- Novo Nordisk
- Pfizer
- Regeneron
- Roche
- Sanofi
- Sarepta Therapeutics
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
- Vertex Pharmaceuticals

Marktchancen und Zukunftsaussichten
Fertigungskapazitäten und Lokalisierungsinitiativen schaffen kurzfristig Freiräume für Spezialmodalitäten, die auf komplexe Produktions- und Abgabeanforderungen angewiesen sind. PCI Pharma Services skizzierte Investitionen von über 1 Milliarde USD in US-Sterilabfüll- und Wirkstoff-Device-Kombinationskapazitäten, während Evonik 100 Millionen USD über fünf Jahre für die Modernisierung seines Standorts Tippecanoe Labs in Indiana zur Deckung der Nachfrage nach kleinmolekularen Wirkstoffen zusagte. Im Bereich der Peptide und verwandter hochkomplexer Chemien, die Spezialinjektionslösungen und Formulierungen der nächsten Generation unterstützen, erweiterte AmbioPharm im März 2026 seinen Standort in North Augusta, South Carolina, um 68.000 Quadratfuß für die Synthese von Peptid-API. Kapazitätserweiterungen in Indien stärken ebenfalls den vorgelagerten Ausbau für chronische Spezialtherapien, wobei Aarti Pharmalabs im Juli 2026 einen Tarapur-Block in Betrieb nahm, um eine Kapazität von 9.600 TPA Xanthinderivaten zu erreichen.
Portfoliokonsolidierung und Rechteerwerbe im Bereich seltener Erkrankungen und anderer Spezialsegmente schaffen ebenfalls Kommerzialisierungschancen für Unternehmen mit etabliertem Zugang zu Spezialapotheken, Patientenservices und Erstattungsinfrastruktur. Shionogi schloss im April 2026 den Erwerb globaler Rechte an RADICAVA (Edaravon) für 2,5 Milliarden USD ab, und Angelini Pharma schloss im Juli 2026 den Erwerb von Catalyst Pharmaceuticals ab, um seine Position im Bereich Gehirngesundheit und seltene Erkrankungen zu stärken. Auf regulatorischer Seite erzielte die Europäische Union im März 2026 eine politische Einigung über ein umfassendes Pharmareformpaket, das die üblichen wissenschaftlichen Bewertungsfristen der EMA von 210 auf 180 Tage verkürzt und strengere Anforderungen an Meldungen von Lieferunterbrechungen und Pläne zur Vermeidung von Engpässen einführt, was den Zugang für gut vorbereitete Dossiers unterstützt und die compliancegetriebene Nachfrage nach widerstandsfähigeren, überwachbaren Lieferketten erhöht.
Recent Industry Developments in Markt für Spezialpharmaka
- Juli 2026: AbbVie berichtete, dass Allergan Aesthetics die Zulassung der Europäischen Kommission für Boey (Trenibotulinumtoxin E) zur temporären Verbesserung von Zornesfalten bei erwachsenen Patienten erhalten hat. Die Zulassung ergänzt eine differenzierte Neurotoxin-Option mit schnellem Wirkungseintritt und kurzer Wirkdauer in Europa, erweitert das Portfolio der Spezial-Ästhetik von AbbVie und stärkt dessen regulatorische Umsetzungsfähigkeit in der Region.
- August 2025: SERB Pharmaceuticals einigte sich auf den Erwerb von Y-mAbs Therapeutics für 412 Millionen USD in bar und fügte Danyelza seinem Onkologieportfolio hinzu. Der Deal stärkte SERBs Präsenz in der Spezialonkologie und erweiterte seine kommerzielle Basis in hochkomplexen, im Krankenhaus verabreichten Therapien.
- Juni 2024: Die FDA vergab im Laufe des Jahres 46 Orphan-Drug-Bezeichnungen und sicherte damit den Pipeline-Fluss für ultra-seltene Spezialindikationen. Dieses Volumen an Bezeichnungen unterstützt die fortgesetzte Nutzung beschleunigter Zulassungswege und ermutigt Sponsoren, auf kleine, hochbedürftige Patientengruppen zugeschnittene Evidenz- und Zugangsstrategien zu entwickeln.


Markt für Spezialpharmaka Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In diesem Bericht bemessen wir Spezialpharmazeutika als hochpreisige Therapien, die in der Handhabung oder Überwachung komplex sind und häufig besondere Schritte in Vertrieb, Patientenunterstützung und Erstattung über Einzelhandels-, Krankenhaus- und Spezialapothekenkanäle erfordern.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen konventionelle Massenmarkt-Kleinmolekülarzneimittel, OTC-Produkte und arzneimittelfremde Dienstleistungen aus, die im Umfeld der Versorgung angesiedelt sein können.
Übersicht der Segmentierung
- Nach Anwendung
- Onkologie
- Immunologie
- Endokrinologie
- Infektionskrankheiten
- Neurologie
- Seltene Erkrankungen und Orphan-Erkrankungen
- Herz-Kreislauf-Erkrankungen
- Ophthalmologie
- Nach Wirkstoffklasse
- Biologika
- Niedermolekulare Spezialarzneimittel
- Gen- und Zelltherapien
- Peptidtherapeutika
- Nach Verabreichungsart
- Injektion / Parenteral
- Oral
- Intravitreal / Okular
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Spezialapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um das anfängliche Angebots- und Nachfragebild aufzubauen und Leitplanken für Therapiemix, Preisgestaltung und Zugangsdynamik festzulegen. Wir stützten uns auf öffentliche und offizielle Quellen wie FDA-Datenbanken für Zulassungen und Beipackzettel, die CDC für Indikatoren zur Krankheitslast, die WHO für den globalen epidemiologischen Rahmen sowie OECD-Gesundheitsstatistiken für Ausgaben- und Nutzungskontext. Für Handels- und Verfügbarkeitssignale prüften wir zudem Quellen wie Daten der US International Trade Commission und Patentdatenbanken, um die Innovationsintensität bei Biologika und fortschrittlichen Therapien zu verstehen.
Daneben nutzten wir Unternehmensmeldungen, Investorenpräsentationen, Transkripte von Ergebniskonferenzen und glaubwürdige Presseberichterstattung, um Produkteinführungen, Ereignisse des Exklusivitätsverlusts und Ansätze der Patientenunterstützung zu verfolgen, die die realisierten Umsätze verändern. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten wurden herangezogen, um unternehmensbezogene Angaben über Regionen hinweg zu standardisieren, und unsere Annahmen wurden anschließend anhand öffentlicher Belege gegengeprüft. Die oben genannten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und Definitionen im Forschungsprozess zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was im täglichen Vertrags- und Abgabegeschäft tatsächlich als Spezialtherapie behandelt wird, da sich die Definitionen je nach Kostenträger und Kanal unterscheiden. Wir sprachen mit Interessenvertretern aus Herstellern, Spezialapotheken, Krankenhausapotheken, Distributoren, Kostenträgern und Klinikern, um die therapiebezogene Akzeptanz, typische Schritte im Patientenpfad und die Preisrealisierung im Vergleich zum Listenpreis zu überprüfen. Die Abdeckung wurde global gehalten, damit regionale Unterschiede bei Erstattung, Kühlkettenhandhabung und Verschiebungen des Versorgungsorts in die Modellannahmen einfließen konnten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 17% | APAC: 46% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 38% | EMEA: 30% |
| Kleinere Akteure: 17% | Manager: 45% | Amerika: 24% |
Marktdimensionierung & Prognose
Der Markt wird mit einem kombinierten Top-down- und Bottom-up-Ansatz aufgebaut, damit die Gesamtwerte realistisch bleiben und dennoch widerspiegeln, wie Spezialarzneimittel tatsächlich beschafft und erstattet werden. Auf der Top-down-Seite rekonstruieren wir den Spezialbedarfspool nach Therapiebereich anhand behandelter Patientenvolumina und Therapieadoptionsmustern und übersetzen dies anschließend anhand typischer jährlicher Therapiekosten und Nettopreisanpassungen in Werte. Sobald diese Struktur steht, wird sie mit selektiven Bottom-up-Näherungen überprüft, wie beispielsweise stichprobenartigen Umsatzzuordnungen von Unternehmen, Aufteilungen auf Kanalebene (Krankenhausapotheke versus Spezialapotheke) und Preis-pro-Patient-Prüfungen für hochwertige Therapien.
Einige Inputs sind bedeutender als andere und werden genau verfolgt, da sie den Wert erkennbar beeinflussen. Dazu zählen die Anzahl der für Spezialtherapien qualifizierten Patienten nach wichtigen Indikationen, die Penetration von Biologika und fortschrittlichen Therapien, Verschiebungen des Versorgungsorts von Krankenhaus zu alternativen Infusionsumgebungen, Zugangsbeschränkungen wie die Intensität der Vorabgenehmigung sowie die durch Rabatte und Patientenunterstützungsprogramme beeinflusste Dynamik zwischen Listen- und Nettopreis. Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch einfache Trendanpassung, da Pipeline-Zulassungen, Label-Erweiterungen und das Verhalten von Kostenträgern sich sprunghaft statt gleichmäßig ändern können. Wo Bottom-up-Inputs für kleinere Länder oder Produkte mit begrenztem Vertrieb fehlen, werden Lücken durch Proxy-Preisbänder und regionale Adoptionskurven behandelt und anschließend mit den Top-down-Gesamtwerten abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Prüfungen, damit sich das Modell nicht auf einen einzigen Quellentyp verlässt. Wir vergleichen die Ergebnisse mit verwandten Signalen wie der Richtung der Pharmaausgaben, Wachstumsmustern wichtiger Therapieklassen und öffentlich sichtbaren Einführungszeitpunkten und untersuchen dann jede größere Abweichung, bevor die Zahlen finalisiert werden. Bei Ausreißern werden die Annahmen überprüft, und Befragte können erneut kontaktiert werden, um zu bestätigen, ob eine Änderung auf Preisgestaltung, Zugang oder Patientenvolumina zurückzuführen ist.
Jeder Datensatz und jede wichtige Annahme durchläuft eine mehrstufige Analystenprüfung, gefolgt von einer abschließenden Freigabeprüfung, die Arithmetik, Definitionen und Jahresveränderungen überprüft. Berichte werden mindestens einmal jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Entscheidungen oder Änderungen der Erstattungsregeln. Vor der Auslieferung werden die neuesten Nachrichten und öffentlichen Datenveröffentlichungen erneut überprüft, damit die Kunden eine aktualisierte Sicht erhalten.
Vergleich der Marktgröße von Spezialpharmazeutika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Spezialpharmazeutika weichen oft weit voneinander ab, da der Begriff Spezialpharmazeutika nicht einheitlich über Kostenträger, Kanäle und Regionen hinweg verwendet wird. Die Diskrepanz ergibt sich meist daraus, was als im Geltungsbereich liegender Therapieumsatz gezählt wird, welche Jahre als Ausgangspunkt verwendet werden und ob Listenpreise oder netto realisierte Preise in die Berechnung einfließen.
Durch die Verfolgung therapiebezogener behandelter Patientenzahlen, Nettopreisanpassungen und jährlicher Definitionsaktualisierungen hält Mordor Intelligence die Schätzung an Arzneimitteln ausgerichtet, die tatsächlich über Spezialhandhabungs- und Erstattungsabläufe verwaltet werden, anstatt breitere Umsätze von Markenpharmazeutika einzubeziehen. Einige Schätzungen umfassen große Teile von Biologika, ohne die Weiterleitung über Spezialkanäle zu prüfen, während andere aggressive Wachstumskurven anwenden, die eine schnelle, einheitliche Akzeptanz in allen Regionen unterstellen. Der Zeitpunkt der Währungsumrechnung und die Art und Weise, wie pipelinegetriebene Sprungveränderungen behandelt werden, führen ebenfalls zu Unterschieden, insbesondere in Jahren, in denen hochwertige Therapien Label-Erweiterungen oder Zugangsverschärfungen erfahren.
Vergleich der Referenzwerte
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,37 Milliarden USD (2025) | |
| Globaler Verlag A | 129,23 Milliarden USD (2024) | Verwendet eine breitere Spezialkategorie, die den breiteren Wert von Biologika über verschiedene Kanäle erfassen kann, und ist an ein anderes Basisjahr gebunden, was den Umfang bereits vor Anwendung der Prognoseannahmen größer erscheinen lässt. |
| Branchenforschungsgruppe B | 330,00 Milliarden USD (2024) | Wendet einen umfassenden Pool an Spezialpharma-Umsätzen mit begrenzter Transparenz hinsichtlich der Nettopreislogik und der Qualifikation auf Kanalebene an, wodurch angrenzende Markenkategorien einbezogen werden können, die nach strengeren Zugangs- und Handhabungskriterien nicht als Spezialtherapien gelten. |
Insgesamt ist die Spanne in der Tabelle hauptsächlich eine Frage des Geltungsbereichs und der Preisdefinition, gefolgt von der Wahl des Basisjahrs. Unser Ansatz bleibt reproduzierbar, da jeder Schritt auf beobachtbare Patientenvolumina, therapiebezogene Adoption und realistische Nettopreisannahmen zurückgeführt wird, die bei Marktveränderungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Spezialpharmazeutika bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 auf der Grundlage einer CAGR von 35,1 % USD 99,63 Milliarden erreichen wird.
Welcher Therapiebereich hatte 2025 den größten Anteil?
Die Onkologie führte mit einem Marktanteil von 35,55 % für Spezialpharmazeutika im Jahr 2025.
Wie schnell werden Gen- und Zelltherapien voraussichtlich wachsen?
Sie werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 37,75 % wachsen.
Warum dominieren Krankenhausapotheken weiterhin den Vertrieb?
Viele Infusions- und Injektionstherapien erfordern eine Überwachung vor Ort, was Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 45,52 % verschafft.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik, angetrieben durch schnellere Zulassungen in China und wachsende Biosimilar-Exporte aus Indien, wird voraussichtlich mit einer CAGR von 36,22 % wachsen.
Seite zuletzt aktualisiert am:


