
Biologics-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
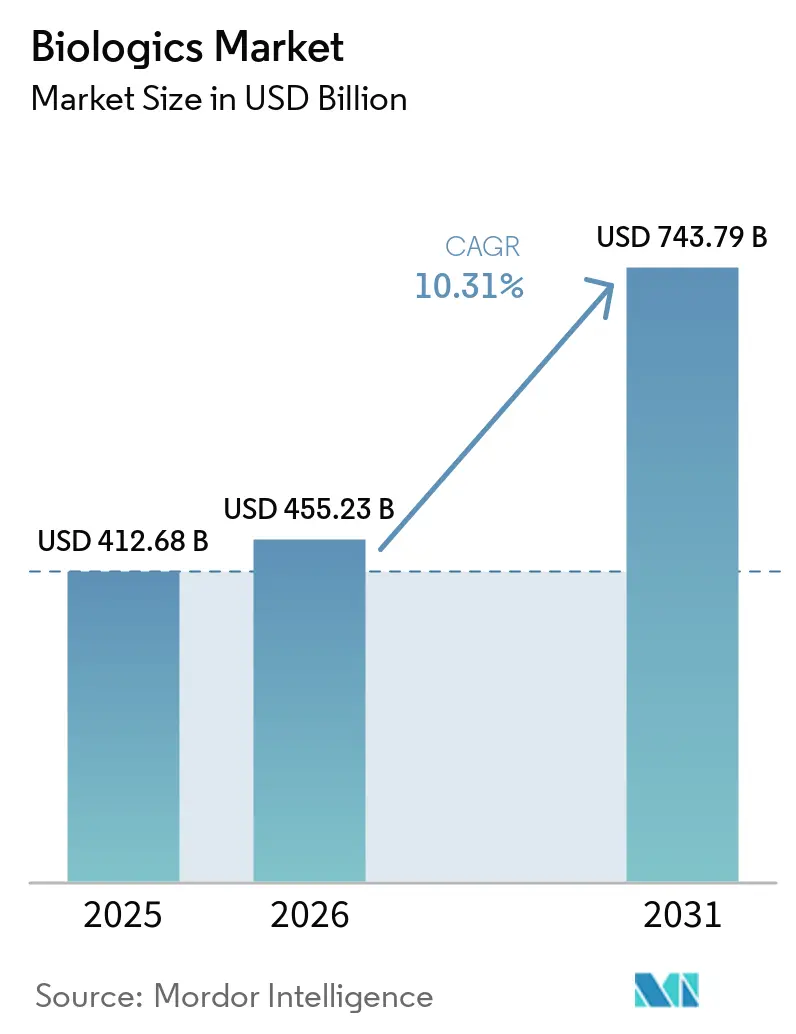
| Marktgröße (2026) | 455.23 Milliarden US-Dollar |
| Marktgröße (2031) | 743.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biologics-Marktanalyse von Mordor Intelligence
Die Biologics-Marktgröße wurde im Jahr 2025 auf 412,68 Mrd. USD geschätzt und soll von 455,23 Mrd. USD im Jahr 2026 auf 743,79 Mrd. USD bis 2031 wachsen, bei einem CAGR von 10,31 % während des Prognosezeitraums (2026–2031).
Die starke Nachfrage nach Präzisionsonkologika, monoklonalen Antikörpern der nächsten Generation und genbasierten Therapeutika treibt diese Expansion voran. Eine zunehmende Prävalenz chronischer Erkrankungen, beschleunigte regulatorische Zulassungen und anhaltende Risikokapitalfinanzierungen bringen diese komplexen Therapien weiterhin von der Forschungspipeline in die Routineversorgung. Fertigungsinvestitionen von über 15 Mrd. USD seit 2024 schaffen neue Kapazitäten in North Carolina, Dänemark und Deutschland und versetzen die Hersteller in die Lage, aktuelle Versorgungsengpässe zu beheben. Gleichzeitig setzen Innovatoren auf kontinuierliche Perfusion und Einweg-Bioreaktoren, um Geschwindigkeit mit niedrigeren Vorabkosten zu verbinden, während Kostenträger Biosimilars zunehmend akzeptieren, um die Ausgaben zu begrenzen.
Wichtigste Erkenntnisse des Berichts
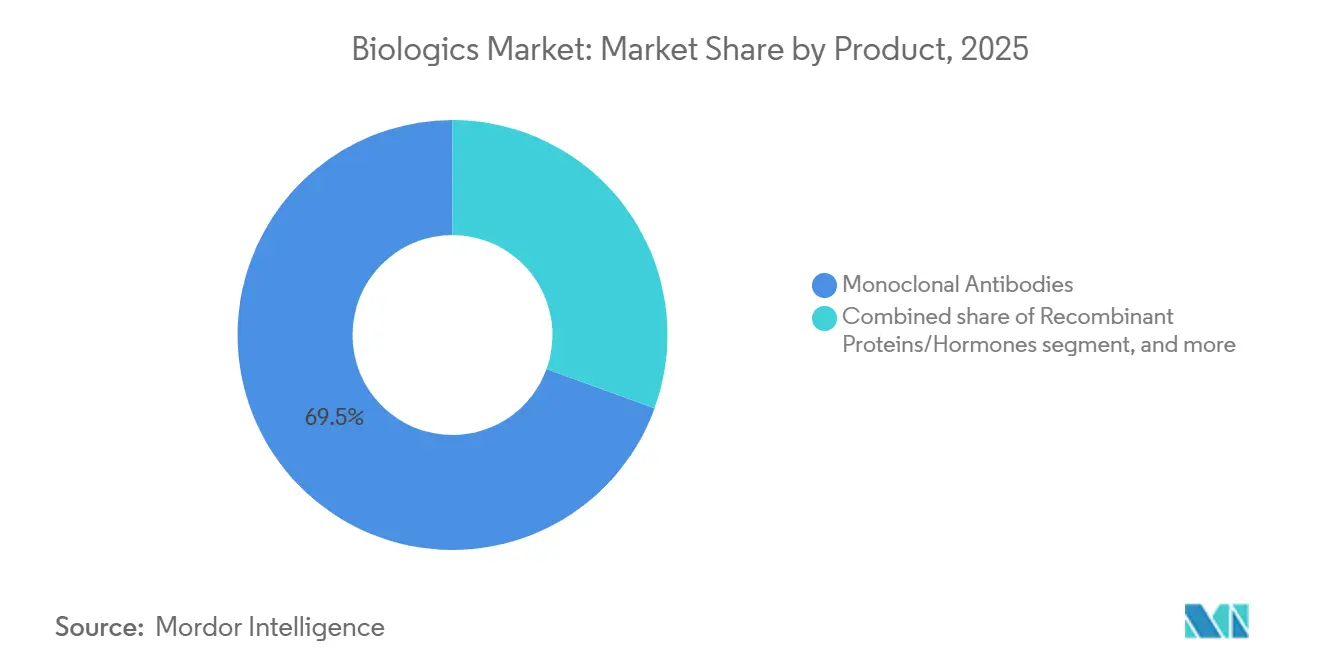
- Nach Produkttyp führten monoklonale Antikörper mit einem Anteil von 69,46 % am Biologics-Markt im Jahr 2025, während genbasierte Biologics bis 2031 mit einer CAGR von 12,11 % wachsen sollen.
- Nach Anwendungsgebiet entfiel auf die Onkologie im Jahr 2025 ein Anteil von 36,12 % am Biologics-Markt und sie entwickelt sich mit einer CAGR von 13,45 % bis 2031.
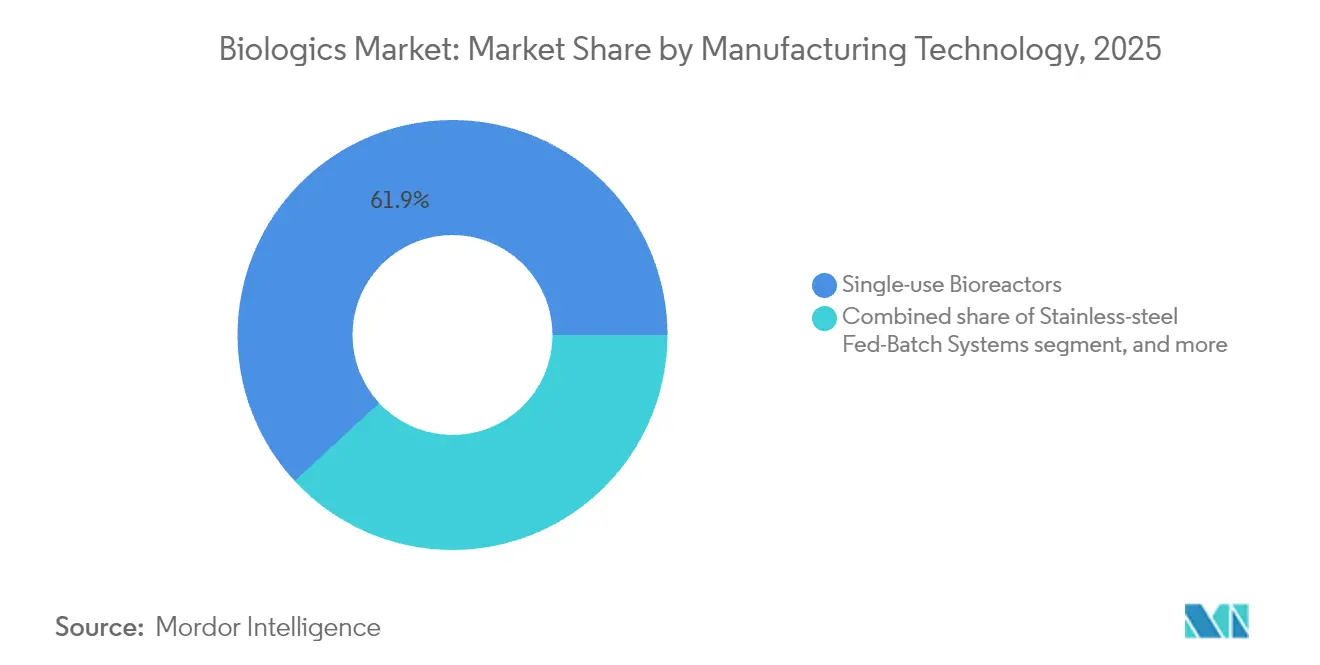
- Nach Fertigungstechnologie hielten Einweg-Bioreaktoren im Jahr 2025 einen Anteil von 61,88 % am Biologics-Markt, während kontinuierliche Perfusionsplattformen die schnellste CAGR von 12,38 % bis 2031 verzeichnen.
- Nach Quelle hielten Säugetier-Expressionssysteme im Jahr 2025 einen Anteil von 70,76 % am Biologics-Markt. Pflanzenbasierte und Insektenzell-Systeme entwickeln sich jedoch mit einer CAGR von 12,55 %.
- Nach Endnutzer entfielen auf Pharma- und Biotechnologieunternehmen im Jahr 2025 55,21 % des Biologics-Marktanteils. Akademische Zentren sollen im Prognosezeitraum mit einer CAGR von 13,1 % wachsen.
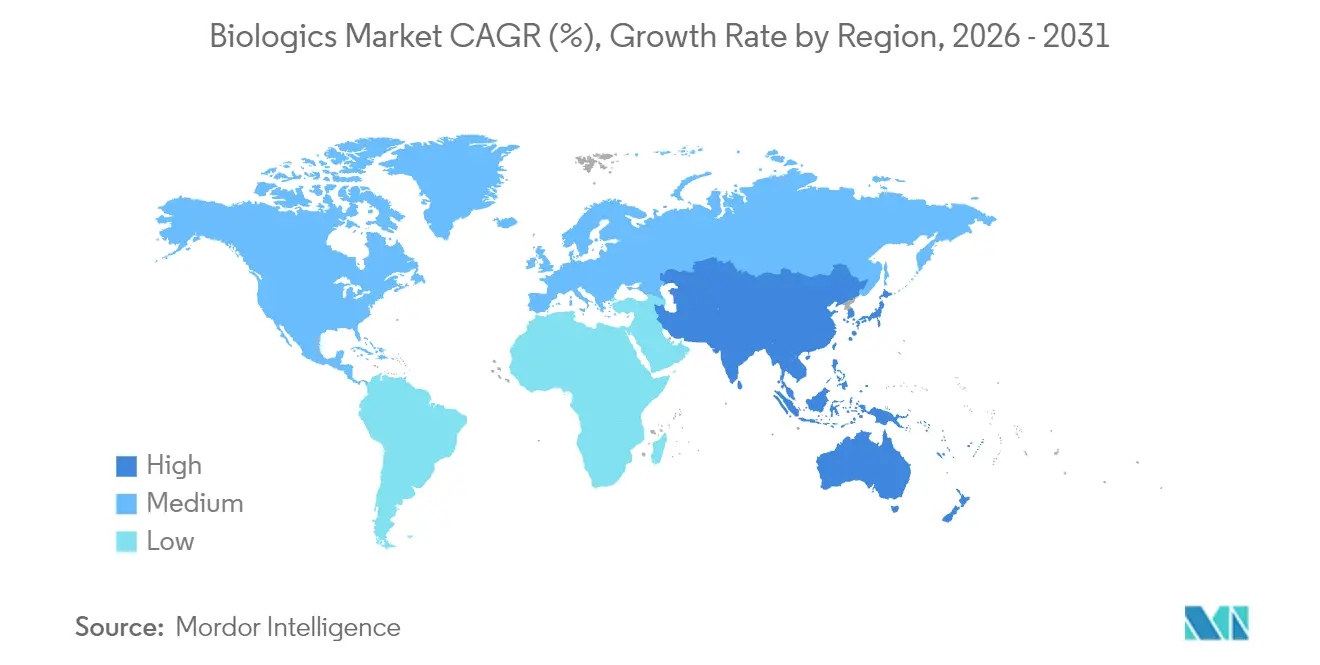
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 39,98 % am Biologics-Markt; Asien-Pazifik verzeichnet die stärkste CAGR von 11,32 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch chronische Erkrankungen | +2.8% | Nordamerika und Europa; global | Langfristig (≥ 4 Jahre) |
| Beschleunigte regulatorische Zulassungen und Designierungen | +2.1% | Vereinigte Staaten, Europäische Union; global | Mittelfristig (2–4 Jahre) |
| Ausweitung der globalen Biosimilar-Akzeptanz | +1.9% | Europa führend; asiatisch-pazifischer Raum und Nordamerika expandierend | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Innovation bei biologischen Modalitäten | +2.4% | Nordamerika und Europa; Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachstum der ausgelagerten Biologics-Fertigungskapazitäten | +1.7% | Knotenpunkte in North Carolina, Irland und Singapur; global | Kurzfristig (≤ 2 Jahre) |
| Steigende Gesundheitsausgaben in Schwellenmärkten | +1.3% | Asiatisch-pazifischer Raum als Kern; Lateinamerika sowie Naher Osten und Afrika beschleunigen sich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Belastung durch chronische Erkrankungen
Krebs, Autoimmunerkrankungen und Stoffwechselkrankheiten weisen komplexe Krankheitswege auf, die Kleinmolekülmedikamente nicht mehr vollständig adressieren können. Onkologische Anwendungen von Biologics beanspruchen einen Anteil von 36,54 % und verzeichnen einen CAGR von 13,78 %, da Immuntherapien in frühere Behandlungslinien vordringen. Patienten mit rheumatoider Arthritis, die mit neuartigen B-Zell-depletierenden Antikörpern behandelt werden, berichten von einer 87-prozentigen Reduktion von Schüben, was eine überlegene klinische Kontrolle verdeutlicht. GLP-1-Agonisten für Diabetes und Adipositas haben das Angebot überstiegen, was Novo Nordisk dazu veranlasst hat, 4,1 Mrd. USD für neue Abfüll- und Verpackungskapazitäten bereitzustellen. Therapien für seltene Erkrankungen profitieren von Orphan-Anreizen, die Premiumpreise ermöglichen und viele kleine, aber profitable Nischen innerhalb des Biologics-Marktes schaffen.
Beschleunigte regulatorische Zulassungen und Designierungen
Die vereinfachte Austauschbarkeitsleitlinie der FDA ermöglicht es Biosimilar-Entwicklern, Umstellungsstudien zu umgehen, wenn die analytische Gleichwertigkeit nachgewiesen ist. RMAT- und Durchbruchsbezeichnungen verkürzten die Zeitpläne für sieben Zell- und Gentherapien, die 2024 zugelassen wurden, darunter Lifileucel für Melanome und Fidanacogen-Elaparvovec für Hämophilie B[1]. Die Angleichung der EMA an die US-Politik ermöglicht nun simultane transatlantische Markteinführungen und reduziert Doppelungskosten. Die Nationale Medizinproduktebehörde Chinas hat ihr Verfahren überarbeitet und es Akeso ermöglicht, Ivonescimab mit Daten voranzubringen, die globale Standards übertreffen und die Wettbewerbsfähigkeit im Biologics-Markt stärken.
Ausweitung der globalen Biosimilar-Akzeptanz
Adalimumab-Biosimilars haben bereits eine Durchdringung von 23 % erreicht und sparten Gesundheitssystemen allein im Jahr 2023 12,4 Mrd. USD. Drei Ustekinumab-Kopien traten 2025 in den US-Markt ein und zielten mit Patientenprogrammen ab 0 USD Eigenanteil auf den Umsatz von Stelara in Höhe von 10,4 Mrd. USD ab. Europa gibt das Tempo mit ausgereiften Erstattungsanreizen vor, während asiatisch-pazifische Ausschreibungen den niedrigsten Preis pro definierter Tagesdosis belohnen. Das Vertrauen der FDA zeigt sich darin, dass 9 von 13 Austauschbarkeitszulassungen keine zusätzlichen klinischen Studien erforderten.
Kontinuierliche Innovation bei biologischen Modalitäten
Genbasierte Produkte verzeichnen einen CAGR von 12,32 %, da AAV und mRNA von Impfstoffen zur Therapie chronischer Erkrankungen übergehen. Bispezifische und multispezifische Antikörper ermöglichen eine duale Zielinteraktion, die die Wirksamkeit steigert, ohne die Toxizität zu erhöhen. Die Kosten für CAR-T-Therapien sinken, da automatisierte Plattformen die Herstellungszeit verkürzen und eine ambulante Verabreichung ermöglichen. Antikörper-Wirkstoff-Konjugate integrieren eine gezielte Wirkstoffabgabe mit potenten Nutzlasten, um die systemische Exposition zu minimieren, während die Halbwertszeitverlängerung die Dosierungsintervalle verlängert und die Therapietreue verbessert, wodurch die technologische Grenze des Biologics-Marktes erweitert wird.
Analyse der Hemmnisfaktoren*
| Analyse der Hemmnisfaktoren | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Herstellungs- und Entwicklungskosten | -1.8% | Nordamerika und Europa; global | Langfristig (≥ 4 Jahre) |
| Komplexe regulatorische und qualitätsbezogene Compliance-Anforderungen | -1.2% | Global; variiert je nach regionalem Rahmen | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei kritischen Rohstoffen | -1.0% | Global; ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Prüfung der ökologischen Nachhaltigkeit | -0.9% | Europa führend; Nordamerika und globale Übernahme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Herstellungs- und Entwicklungskosten
Eine einzelne Biologics-Anlage erfordert ein Kapital von über 1 Mrd. USD, wie die Erweiterung von Novo Nordisk in Clayton und der 3-Mrd.-USD-Standort von Eli Lilly in Wisconsin zeigen. Obwohl Einwegsysteme die Bauzeit verkürzten, erhöhen häufige Beutelwechsel und spezialisierte Medien die Betriebskosten. End-to-End-Programme erstrecken sich über 10–15 Jahre und können allein in klinischen Studien 300 Mio. USD kosten, was die Beteiligung kleiner Biotechnologieunternehmen einschränkt. Versorgungsengpässe bei CHO-Medien, Harzen und Sterilspritzen treiben die Kosten in die Höhe und gefährden die Terminplanung. Jede Abweichung beim Scale-up gefährdet die Produktintegrität, was eine rigorose Prozessvalidierung unerlässlich und kostspielig macht.
Komplexe regulatorische und qualitätsbezogene Compliance-Anforderungen
Fortschrittliche Analytik, Vergleichbarkeitsübungen nach selbst geringfügigen Prozessanpassungen und Chargenfreigabetests fügen Schichten hinzu, die bei Kleinmolekülen fehlen[2]. Biosimilar-Sponsoren müssen jede Glykanvariante des Referenzprodukts kartieren, eine ressourcenintensive Übung. Nach der Zulassung müssen Unternehmen eine robuste Pharmakovigilanz aufrechterhalten, einschließlich regelmäßiger Sicherheitsaktualisierungen und globaler Meldung unerwünschter Ereignisse. Divergierende regionale Vorschriften erzwingen parallele Dokumentation, während sich weiterentwickelnde Leitlinien zu viraler Sicherheit, Extrahierbaren und Auslaugbaren kontinuierliche Systemaktualisierungen erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Gentherapien treiben das Wachstum der nächsten Generation voranMonoklonale Antikörper trugen 286,65 Milliarden USD bei, was 69,46 % der Biologics-Marktgröße im Jahr 2025 entspricht, und profitierten von jahrzehntelanger Verfeinerung der Fertigungsprozesse. Die Klasse umfasst onkologische, autoimmune und entzündliche Anwendungen, und ihre vorhersehbare Pharmakologie unterstützt eine breite Kostenträgerakzeptanz. Im Gegensatz dazu verzeichnen genbasierte Biologics bis 2031 eine CAGR von 12,11 %, angetrieben durch erstmalige Zulassungen für Hämophilie und erbliche Netzhauterkrankungen. Impfstoffe bleiben eine beständige Säule, da Regierungen die Pandemiepräparedness finanzieren, während rekombinante Proteine einem Abwärtspreisdruck durch ausgereifte Biosimilars ausgesetzt sind.
Pipeline-Investitionen neigen zu zellbasierten Modalitäten, was durch sieben neue FDA-Zulassungen im Jahr 2024 belegt wird, die allogene CAR-T- und Stammzellprodukte validierten. ADCs und multispezifische Antikörper erweitern die Präzisionsonkologie durch die Verbindung von Zieldomänen mit zytotoxischen oder immunmodulatorischen Wirkstoffen. Über 250 Protein-Engineering-Programme optimieren nun Halbwertszeit, Gewebepenetration und Immunogenitätsprofile. Diese Verschiebungen erhöhen insgesamt das Wertversprechen des Biologics-Marktes und erweitern den therapeutischen Bereich, was ein nachhaltiges zweistelliges Wachstum unterstützt.

Nach Anwendung:
Onkologie dominiert durch PräzisionsmedizinDie Onkologie machte im Jahr 2025 36,12 % der Biologics-Marktgröße aus und wird mit einem CAGR von 13,45 % wachsen, was die rasche Akzeptanz von Checkpoint-Inhibitoren, Antikörper-Wirkstoff-Konjugaten und CAR-T-Therapien widerspiegelt. Autoimmunerkrankungen folgen, da bispezifische Antikörper der nächsten Generation eine überlegene Krankheitskontrolle im Vergleich zu TNF-Inhibitoren zeigen. Biologics gegen Infektionskrankheiten entwickeln sich über prophylaktische Impfstoffe hinaus zu postexpositionellen Therapeutika gegen virale und bakterielle Bedrohungen.
Stoffwechsel- und endokrine Erkrankungen gewinnen an Bedeutung, da GLP-1-Agonisten ihre Indikationen auf das chronische Gewichtsmanagement ausweiten und weltweite Kapazitätsprojekte im Wert von über 15 Mrd. USD auslösen. Die Ophthalmologie profitiert von Gentherapien, die nach einer einzigen Verabreichung dauerhaften Nutzen bieten. Pipelines für seltene Erkrankungen, angetrieben durch Orphan-Anreize, vergrößern den adressierbaren Patientenpool. Insgesamt stärken diversifizierte Anwendungen die Widerstandsfähigkeit des Biologics-Marktes, selbst wenn ein therapeutisches Gebiet nachlässt.
Nach Quelle:
Säugetiersysteme behalten die Dominanz in der HerstellungSäugetier-Expressionssysteme hielten im Jahr 2025 einen Biologics-Marktanteil von 70,76 %, gestützt durch die Vielseitigkeit von CHO-Zellen für glykosylierte Proteine. Diese Plattformen profitieren auch von der regulatorischen Vertrautheit, die die Überprüfungszyklen verkürzt. Pflanzenbasierte und Insektenzellsysteme steigen jedoch mit einem CAGR von 12,55 %, da Unternehmen niedrigere Warenkosten, minimiertes virales Risiko und einen geringeren ökologischen Fußabdruck anstreben.
Fujifilms 160.000-Liter-Säugetieranlage in North Carolina zeigt, dass Hersteller nach wie vor auf hochtitriges Fed-Batch für Massenantikörper setzen, doch der Erfolg von Medicagos pflanzenbasiertem Impfstoff unterstreicht das alternative Potenzial. Insektenzellen ermöglichen eine skalierbare AAV-Vektorproduktion für die Gentherapie. Mit zunehmender Portfoliokomplexität entstehen Multi-Host-Strategien, die es Unternehmen ermöglichen, jede Modalität mit der wirtschaftlichsten und konformsten Quelle abzugleichen.
Nach Herstellungstechnologie:
Einwegdominanz steht vor kontinuierlicher InnovationEinweg-Bioreaktoren machten im Jahr 2025 61,88 % der Biologics-Marktgröße aus, dank geringerem Kreuzkontaminationsrisiko und schnellen Umrüstzeiten. Dennoch verzeichnet die kontinuierliche Perfusion den schnellsten CAGR von 12,38 %, da ihr Produktivitätsanstieg um das 3- bis 5-Fache die Integrationskomplexität aufwiegt. Edelstahl-Fed-Batch behält seinen Platz für Blockbuster-Antikörper, die einen Maßstab von 15.000 Litern und bewährte Kontrollstrategien erfordern.
Amgens Campus in Holly Springs kombiniert sowohl Einweg- als auch Edelstahllinien und schafft eine agile Produktion, die auf die Portfolioreife abgestimmt ist. Umweltbedenken veranlassen Lieferanten, recycelbare Beutel zu entwickeln, während die Perfusion den Wasser- und Energieverbrauch pro Kilogramm Protein reduziert. Mit der Reifung der digitalen Prozesssteuerung könnte der kontinuierliche Betrieb einen größeren Anteil übernehmen, was hybride Anlagen fördert, die je nach Volumen zwischen den Modi wechseln.
Nach Endnutzer:
Akademische Forschung treibt die Innovationsbeschleunigung voranPharma- und Biotechnologieunternehmen entfielen im Jahr 2025 auf 55,21 % des Biologics-Marktanteils, was die vertikale Integration zur Sicherung von Versorgung und Margen widerspiegelt. Akademische Zentren, unterstützt durch großzügige Bundesfördermittel, verzeichnen mit einem CAGR von 13,1 % das höchste Wachstum, da sie Laborentdeckungen in klinische Erstversuche am Menschen überführen. Auftragsforschungs- und Auftragsfertigungsorganisationen behalten ihre Relevanz für Spitzenlastkapazitäten und hochspezialisierte Prozesse.
Krankenhäuser beginnen mit der Herstellung autologer Zelltherapien vor Ort und verwischen damit traditionelle Versorgungsgrenzen. Lonza und Samsung Biologics erzielen Premiumpreise für ihre Expertise bei viralen Vektoren und bispezifischen Antikörpern, doch preislich wettbewerbsfähige asiatische Anbieter setzen die Margen unter Druck. Akademisch-industrielle Partnerschaften nehmen zu, bündeln klinischen Zugang mit industriellem Know-how und beschleunigen so den Machbarkeitsnachweis für neuartige Plattformen.
Geografische Analyse
Biologika-Markt Nordamerika
Nordamerika behauptete seine Führungsposition mit einem Biologika-Marktanteil von 39,98 % im Jahr 2025, gestützt durch ein robustes Erstattungssystem, eine ausgeprägte Risikokapitaltiefe und eine FDA, die Breakthrough-Designations beschleunigt. Die Region investiert mehr als 15 Milliarden USD in neue Kapazitäten und wandelt das Research Triangle in einen globalen Hub um, der von Novo Nordisk, Eli Lilly und Amgen getragen wird. Obwohl sich das Wachstum auf eine CAGR von 9,56 % abschwächt, da die Marktdurchdringung reift, nimmt der Wettbewerbsdruck zu, da Biosimilars zunehmend Fuß fassen.
Biologika-Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit einer CAGR von 11,32 % das stärkste Wachstum, da China, Japan und Indien ihre Zulassungswege verfeinern und in die Bioproduktion investieren. Chinas gestraffte Genehmigungsfristen ermöglichen es inländischen Akteuren, innovative onkologische Biologika einzuführen, die westliche Marktführer herausfordern. Japan nutzt Steueranreize und öffentliche Fördermittel zur Unterstützung der translationalen Forschung, während Samsung Biologics aus Südkorea CDMO-Kapazitäten weltweit exportiert. Indien profitiert von kostengünstigem Fachpersonal für Biosimilar- und Frühphasenprojekte und vergrößert damit den Fußabdruck der Region weiter.
Biologika-Markt Europa
Europa hält eine stabile CAGR von 9,05 % aufrecht, gestützt durch ausgereifte Biosimilar-Rahmenbedingungen und hohe öffentliche Gesundheitsausgaben. Deutschland und die Schweiz beherbergen hochwertige Produktionsstätten für komplexe Antikörper, während Irland und Dänemark multinationale Expansionen durch günstige Körperschaftsteuerregelungen anziehen. Die alternde Bevölkerung und die Prävalenz chronischer Erkrankungen stützen die zugrunde liegende Nachfrage, und die gesamteuropäische Harmonisierung der regulatorischen Leitlinien verringert die Markteintrittsbarrieren.
Regulatorisches Umfeld
Die globale Entwicklung und Kommerzialisierung von Biologika erfolgt im Rahmen regionsspezifischer Vorgaben, die federführend von der US-amerikanischen FDA Center for Biologics Evaluation and Research (CBER) und der Europäischen Arzneimittel-Agentur (EMA) gestaltet werden. Der International Council for Harmonisation (ICH) harmonisiert weiterhin die technischen Anforderungen über Regionen hinweg, was die grenzüberschreitende Entwicklung und Zulassung erleichtert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Biologika reicht von der Entdeckung und präklinischen Entwicklung über die klinische Entwicklung und den CMC-Scale-up bis hin zur kommerziellen Herstellung und Distribution, die durch Kühlkettenlogistik zu Krankenhäusern, Kliniken und Apotheken unterstützt wird. Zu den wichtigsten Akteuren zählen biopharmazeutische Innovatoren, CDMOs, die Prozessentwicklung und GMP-Kapazitäten bereitstellen, sowie Anbieter von Einwegkomponenten, Resinen, Medien und analytischer Prüfung. Risiken konzentrieren sich häufig beim Übergang von F&E-Arbeiten zur GMP-Ausführung, wo die Aufrechterhaltung der Kontinuität vom Pilot- zum Kommerzialmaßstab sowie strenge Dokumentationsanforderungen die Zeitpläne einschränken können, insbesondere bei komplexen Modalitäten.
Wettbewerbslandschaft
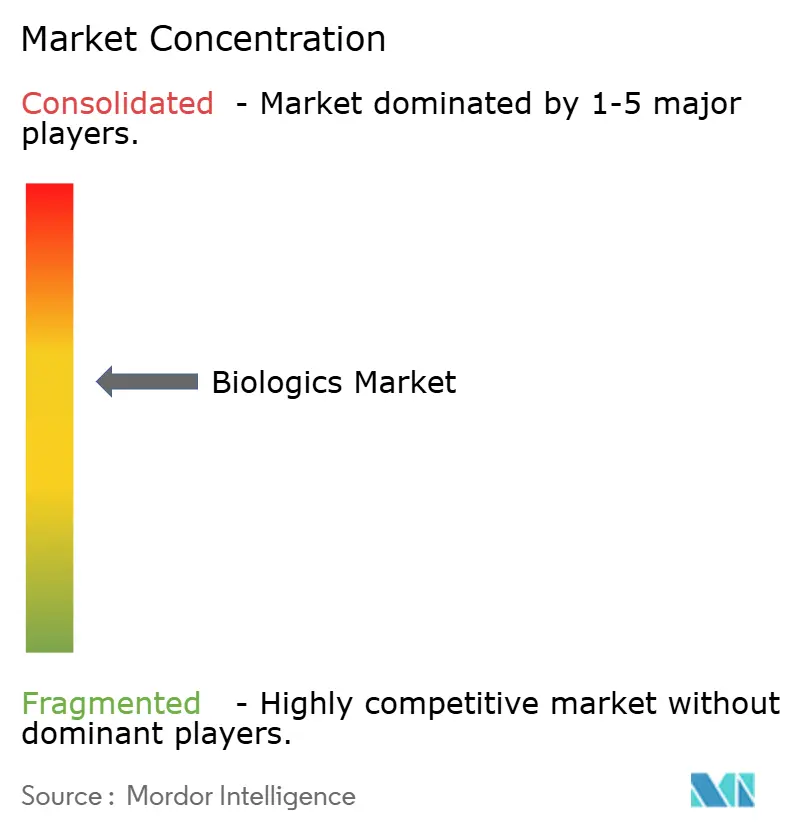
Der Biologics-Markt weist eine moderate Konzentration auf, da die fünf größten Unternehmen zusammen etwa 60 % des Marktanteils halten, während Nischeninnovatoren durch Spezialplattformen an Bedeutung gewinnen. AbbVie, Roche und Pfizer behaupten ihre Führungsposition durch Blockbuster-Antikörper, Patentportfolios und globale Distribution. Regeneron und Gilead setzen auf gezielte Pipelines, um über ihre Größe hinaus zu wirken, während Akesos klinische Überlegenheit bei Lungenkrebs den wachsenden Wettbewerbsdruck aus Asien verdeutlicht.
Vertikale Integration ist ein klares Thema: Johnson & Johnson investiert 2 Milliarden USD in das Wilson-Werk und Eli Lilly 3 Milliarden USD in den Wisconsin-Standort, um die Produktion gegen externe Schocks abzusichern. Im Januar 2025 kam es zu einem Anstieg von Fusionen und Übernahmen, als Johnson & Johnson 14,6 Milliarden USD für Intra-Cellular Therapies zahlte und Lilly Scorpion Therapeutics erwarb, um die Onkologie-Pipelines zu vertiefen[3]. Die technologische Differenzierung erstreckt sich auf die Einführung kontinuierlicher Perfusion, die die Kosten pro Gramm senkt und die Chargenfreigabe beschleunigt. Nachhaltigkeit beeinflusst ebenfalls den Wettbewerb und veranlasst Unternehmen, in recycelbare Einwegartikel und kohlenstoffärmere Versorgungseinrichtungen zu investieren.
Chancen in weißen Flecken bestehen weiterhin bei seltenen Erkrankungen, personalisierten Immuntherapien und kombinierten Biologics. Kleinere Marktteilnehmer nutzen Plattformagilität und fokussiertes Fachwissen, um Marktanteile zu gewinnen; so zielt beispielsweise Resiliences Aufrüstung der Abfüll- und Verpackungsanlage im Wert von 225 Millionen USD auf stark nachgefragte GLP-1-Agonisten ab. Insgesamt erhöhen diese Trends den Wettbewerbsdruck, erweitern aber auch die therapeutischen Horizonte und gewährleisten eine dynamische Entwicklung bis 2031.
Marktführer im Biologics-Bereich
-
Amgen, Inc.
-
Eli Lilly and Company
-
GlaxoSmithKline PLC
-
Abbvie Inc.
-
F. Hoffmann-La Roche AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biologics-Markt Unternehmen in diesem Bericht
- Abbvie
- Amgen
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Pfizer
- Sanofi
- Bristol-Myers Squibb
- AstraZeneca
- Novartis
- Gilead Sciences
- Biogen
- Regeneron Pharmaceuticals
- Lonza Group
- Samsung Group
- Celltrion
- Takeda Pharmaceutical Co.
Marktchancen und Zukunftsaussichten
Biosimilars und Lebenszyklusmanagement schaffen Volumenchancen, da Kostenträger Einsparpotenziale suchen und Regulierungsbehörden Zulassungswege verfeinern, die schnellere Substitution und Umstellung ermöglichen. Die FDA hat das Vertrauen in Biosimilars durch die Weiterentwicklung der Interchangeability-Richtlinien gestärkt, während die EMA mittels formeller Arbeitsplanung (BMWP 2026-2028) die Biosimilar-Leitlinien aktualisiert und harmonisiert, was die Teilnahme an Ausschreibungen erweitern und Mehrmarkteinführungen für monoklonale Antikörper und andere Proteintherapeutika unterstützen kann.
Neueste Industrielle Entwicklungen in Biologics-Markt
- Juli 2026: AbbVies TEPKINLY (Epcoritamab) erhält die Zulassung der Europäischen Kommission in Kombination mit Lenalidomid und Rituximab zur Behandlung des rezidivierten oder refraktären follikulären Lymphoms. Die Entscheidung erweitert die kommerzielle Reichweite eines bispezifischen Antikörpers auf die Kombinationsanwendung und stärkt die Wettbewerbsposition in der hämatologischen Onkologie, wo Regimengestaltung und Erweiterung der Therapielinien Marktanteilsverschiebungen bewirken.
- Juni 2026: Amgen erhält die Marktzulassung der Europäischen Kommission für IMDYLLTRA (Tarlatamab) als Monotherapie für Erwachsene mit ausgedehntem kleinzelligem Lungenkrebs nach platinbasierter Chemotherapie. Die Zulassung verleiht bispezifischen Plattformen in schwer behandelbaren onkologischen Segmenten zusätzlichen Schwung und unterstützt weitere Investitionen in spezialisierte Biologika-Herstellung und Launch-Infrastruktur.
- Februar 2025: Eli Lilly bestätigte eine Erweiterung der Injektionsfertigung in Wisconsin im Umfang von 3 Milliarden USD, um die Kapazität für Diabetes- und Adipositasmedikamente zu erhöhen. Der Ausbau zeigt, wie hochvolumige Biologika-Nachfrage Investitionen in Fill-Finish- und geräteunterstützte Fertigung vorziehen kann, mit Folgewirkungen auf die Kapazitätsverteilung von CDMOs und kritische Komponentenlieferketten.
Biologics-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus biologischen Therapien, die mithilfe lebender Systeme entwickelt und anschließend über Gesundheits- und Spezialkanäle zur Patientenbehandlung bereitgestellt werden. Er schließt wichtige biologische Arzneimittelklassen ein, die für chronische und akute Erkrankungen verschrieben werden.
Ausschlüsse aus dem Umfang: Niedermolekulare Arzneimittel und standardmäßige chemische Generika werden nicht berücksichtigt, und Geräte zur Verabreichung von Therapien sind ausgeschlossen, sofern sie nicht im Rahmen des Arzneimittelverkaufs gebündelt werden.
Segmentierungsübersicht
- Nach Produkt
- Monoklonale Antikörper
- Impfstoffe
- Rekombinante Proteine/Hormone
- Zellbasierte Biologics (einschließlich CAR-T, Stammzellen)
- Genbasierte Biologics (einschließlich AAV, mRNA)
- Multispezifische Antikörper und Antikörper-Wirkstoff-Konjugate
- Sonstige Produkte
- Nach Anwendung
- Onkologie
- Autoimmun- und Entzündungserkrankungen
- Infektionskrankheiten
- Stoffwechsel- und endokrine Erkrankungen
- Ophthalmologie
- Seltene und genetische Erkrankungen
- Sonstige Anwendungen
- Nach Quelle
- Säugetierzellkultur
- Mikrobielle Expression
- Pflanzenbasierte und Insektenzellsysteme
- Nach Herstellungstechnologie
- Einweg-Bioreaktoren
- Edelstahl-Fed-Batch-Systeme
- Kontinuierliche Perfusionsplattformen
- Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMOs)
- Krankenhäuser und Fachkliniken
- Akademische und Forschungseinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung des Krankheits- und Behandlungskontexts und verknüpft diesen anschließend mit dem, was in öffentlichen Statistiken und regulierten Offenlegungen beobachtbar ist. Wir prüfen in der Regel Quellen wie die US-amerikanische FDA und die NIH (einschließlich klinischer Studienregister), die WHO, die Weltbank und OECD-Gesundheitsstatistiken, um Zulassungen, Pipeline-Richtungen, demografische Entwicklungen und Signale zu Gesundheitsausgaben zu verfolgen, die die Nachfrage beeinflussen.
Um diesen Kontext in Größenbestimmungseingaben zu übersetzen, verwenden wir auch öffentliche Jahresberichte und Investorenpräsentationen, renommierte medizinische Fachzeitschriften für Therapieakzeptanz und -ergebnisse sowie frei zugängliche Veröffentlichungen von Branchenverbänden, sofern diese Aktualisierungen zu Therapiebereichen liefern. In ausgewählten Fällen wird ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten und Nachrichten aggregiert, genutzt, um Querprüfungen zu Umsatzaufteilungen und Ereigniszeitplänen zu beschleunigen, und Patentdatenbanken helfen dabei, den Plattformimpuls zu validieren. Diese Beispiele sind lediglich illustrativ, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was die Desk-Quellen nicht vollständig erklären können, insbesondere hinsichtlich des Zeitpunkts der Marktdurchdringung, der Erwartungen an Preisänderungen und der Verschiebungen im Mix zwischen Therapieklassen. Wir haben mit einer Mischung aus Herstellern, CDMO-Teilnehmern, Stakeholdern auf der Gesundheitsseite und Fachexperten gesprochen, was uns half, Annahmen in den wichtigsten Regionen zu überprüfen und eine übermäßige Abhängigkeit von einem einzigen Nachfragesignal zu vermeiden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 12 % | APAC: 40 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 36 % | EMEA: 36 % |
| Kleinere Akteure: 15 % | Manager: 52 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Gesundheitsausgaben und Nachfragepools im Therapiebereich in Biologics-Erlöse umgerechnet werden und die Gesamtsummen anschließend anhand beobachteter Produktmixe und Adoptionsmuster aufgeteilt werden. Danach werden selektive Bottom-up-Näherungen verwendet, um die Gesamtsummen realistisch zu halten, wie z. B. stichprobenartige Umsatzzusammenführungen aus öffentlichen Einreichungen, Plausibilitätsprüfungen anhand von Patientenvolumina multipliziert mit typischen jährlichen Therapiekosten sowie Kanalprüfungen zu Mixveränderungen.
Zu den im Modell verwendeten Eingaben gehören die Zulassungsrate von Biologics, das Wachstum behandelter Patienten nach wichtigen Indikationen, Biologics-Preisgestaltung und Preiserosionsmuster (einschließlich Biosimilar-Auswirkungen, wo relevant), Erwartungen zur Pipeline-Konversion sowie Signale zur Fertigungskapazität, die das kurzfristige Angebot begrenzen können. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen darüber gestützt werden, wie schnell neue Modalitäten skalieren und wie das Kostenträgerverhalten den Zugang im Laufe der Zeit verändert. Wo Bottom-up-Signale für Nischen-Unterklassen spärlich sind, werden Lücken durch konservative Penetrationskurven geschlossen, die später während der interviewbasierten Überprüfung angepasst werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die die endgültigen Gesamtsummen mit unabhängigen Signalen vergleichen, darunter öffentlich sichtbare Umsatzmixe, Zulassungs- und Markteinführungszeitpläne sowie Wachstumsindikatoren im Therapiebereich. Wenn eine Region oder Produktklasse einen ungewöhnlichen Sprung aufweist, werden die Treiber erneut getestet und Annahmen mit ergänzenden Expertenkontakten vor der Freigabe erneut überprüft.
Eine zweite Analystenprüfung wird durchgeführt, um die mathematische Integrität, die Einheitenkonsistenz sowie die einheitliche Anwendung von Währungsumrechnungen und Inflationsbereinigungen über alle Jahre hinweg zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn große Zulassungen, Sicherheitsmaßnahmen oder politische Änderungen die kurzfristige Nachfrage wesentlich beeinflussen können. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Mordor Intelligence Biologics-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Biologics stimmen nicht immer überein, da jeder Herausgeber den Therapieumfang unterschiedlich definieren und auch unterschiedliche Basisjahre und Währungszeitpunkte wählen kann. Unterschiede entstehen auch dadurch, wie Pipeline-Risiken behandelt werden, wie Preiserosion modelliert wird und wie schnell die Adoption bei wachstumsstarken Indikationen angenommen wird.
Einige externe Schätzungen tendieren zu einer breiteren Zählung, indem sie angrenzende pharmazeutische Kategorien einbeziehen oder höhere Adoptionsannahmen auf Frühphasen-Modalitäten anwenden. Im Modell von Mordor Intelligence werden nur Biologics-Therapieerlöse gezählt, und die Gesamtsumme wird auf beobachtbare Indikatoren wie Zulassungsrate, Wachstum der behandelten Kohorte und Preisentwicklung zurückgeführt, die bei jährlichen Aktualisierungen erneut überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 455,23 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 400,02 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen anderen Zeitpunkt für Preis- und Volumeneffekte, was den kurzfristigen Anstieg durch jüngste Zulassungen und Mixverschiebungen unterschätzen kann. |
| Branchenpublisher B | 448,80 Mrd. USD (2024) | Wendet häufig ein breiteres Therapiebündel und längerfristige Wachstumsannahmen an, und die Umrechnung von Lokalwährungen in USD kann je nach gewähltem Wechselkurszeitpunkt variieren. |
Die Abweichung erklärt sich größtenteils durch die Jahresauswahl und dadurch, wie eng die reinen Biologics-Erlöse von angrenzenden Arzneimittelkategorien getrennt werden. Indem die Eingaben auf Zulassungen, Trends bei behandelten Patienten und praktische Preislogik zurückführbar bleiben, ist die Schätzung leichter reproduzierbar und aktualisierbar, wenn neue Markteinführungen und Biosimilar-Dynamiken sich entfalten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Biologics-Markt im Jahr 2026?
Die Biologics-Marktgröße erreichte im Jahr 2026 455,23 Mrd. USD und soll bis 2031 mit einem CAGR von 10,31 % wachsen.
Welche Produktklasse dominiert derzeit den Biologics-Umsatz?
Monoklonale Antikörper führten im Jahr 2025 mit einem Anteil von 69,46 % dank breiter onkologischer und autoimmuner Indikationen.
Welche Region wächst am schnellsten im Biologics-Bereich?
Der asiatisch-pazifische Raum verzeichnet bis 2031 den höchsten CAGR von 11,32 %, da China, Japan und Indien die Produktion ausbauen und die Regulierung modernisieren.
Warum sind Biosimilars für Kostenträger bedeutsam?
Die Biosimilar-Durchdringung hat Gesundheitssystemen bereits allein im Jahr 2023 12,4 Mrd. USD eingespart, mit weiteren Einsparungen, die erwartet werden, wenn mehr Kopien auf den Markt kommen.
Welcher Technologietrend verändert die Herstellungsökonomie?
Kontinuierliche Perfusionsbioraktoren wachsen mit einem CAGR von 12,38 %, da sie die Produktivität verdreifachen und gleichzeitig den Wasser- und Energieverbrauch senken können.
Welches therapeutische Gebiet verzeichnet das schnellste Biologics-Wachstum?
Die Onkologie zeigt bis 2031 einen CAGR von 13,45 %, da Präzisionsimmuntherapien und CAR-T-Produkte in frühere Behandlungslinien vordringen.