
Marktgröße und Marktanteil für pharmazeutische Herstellung
Marktanalyse für pharmazeutische Herstellung von Mordor Intelligence
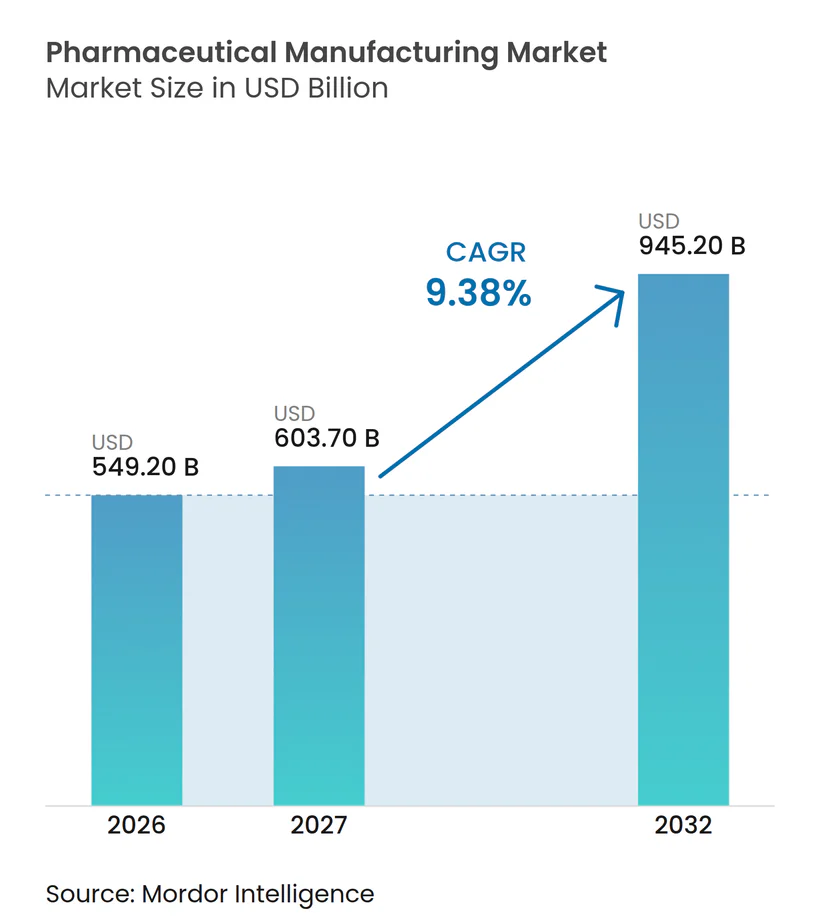
Die Größe des pharmazeutischen Herstellungsmarkts wird voraussichtlich von 549,2 Milliarden USD im Jahr 2026 und 603,7 Milliarden USD im Jahr 2027 auf 945,2 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,38 % zwischen 2027 und 2032.
Forschungsinvestitionen und der Markteintritt von Biosimilars erhöhen die Bedeutung der Überführung von Entwicklungsarbeiten in reproduzierbare Arzneimittel. Bei gerätebasierten injizierbaren Arzneimitteln muss die Versorgung mit Arzneistoffen auf die Abfüll- und Verabreichungsgerätekapazitäten abgestimmt werden. Die Lokalisierung in Indien kann die Optionen zur Beschaffung von Wirkstoffen erweitern, während Auftragsherstellung und eigenbetriebene Standorte unterschiedliche Möglichkeiten zur Koordination der Produktionskette bieten. US-amerikanische Baustandards und die Pflichten Indiens im Bereich pharmazeutischer Qualitätssysteme machen die Produktionsbereitschaft zu einem Teil der Expansionsentscheidung. Hersteller, die injectable Kapazitäten ausbauen, stehen daher vor zwei miteinander verknüpften Herausforderungen: der Sicherung von Wirkstoffen für zusätzliche Dosen und der Erzielung einer Rendite unter dem Druck der US-amerikanischen Arzneimittelpreisgestaltung.
Wichtigste Erkenntnisse des Berichts
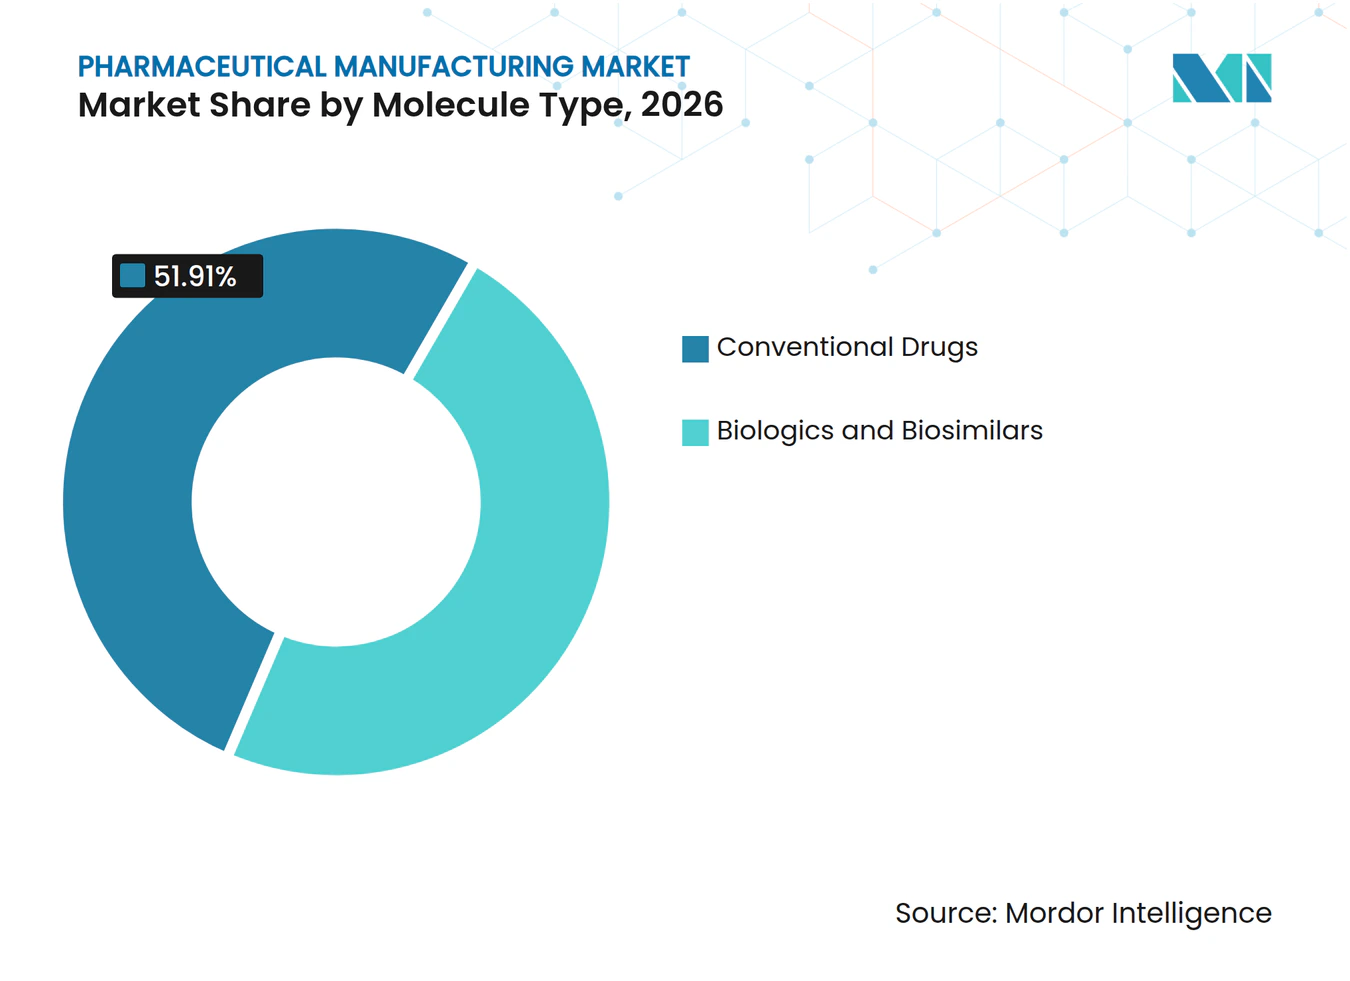
- Der Molekültyp wurde von konventionellen Arzneimitteln angeführt, mit einem Marktanteil von 51,91 % im pharmazeutischen Herstellungsmarkt im Jahr 2026, während Biologika und Biosimilars mit einer CAGR von 10,08 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
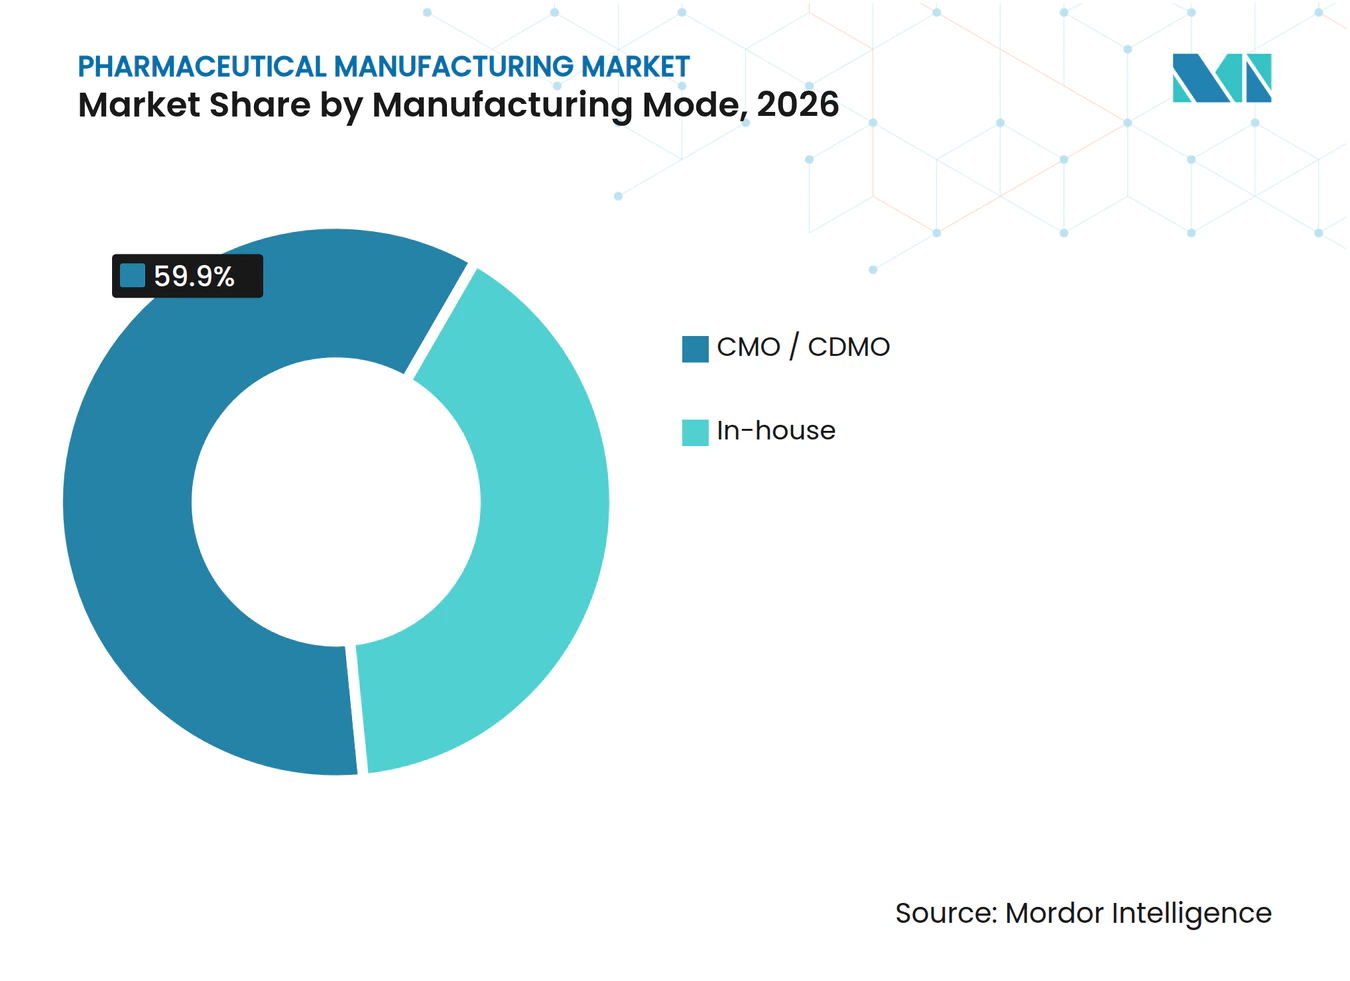
- Der Herstellungsmodus wurde von der CMO-/CDMO-Produktion angeführt, die im Jahr 2026 einen Anteil von 59,9 % an der Größe des pharmazeutischen Herstellungsmarkts hielt und mit einer CAGR von 10,12 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
- Nach Formulierung entfielen auf Tabletten im Jahr 2026 ein Umsatzanteil von 30,88 %, während injizierbare Arzneimittel mit einer CAGR von 11 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Die Chargenherstellung führte die Technologieaufschlüsselung mit einem Anteil von 71,46 % im Jahr 2026 an, während die kontinuierliche Herstellung das am schnellsten wachsende Segment ist, mit einer prognostizierten CAGR von 10,7 % für 2027–2032.
- Die Onkologie führte die Anwendungen mit einem Anteil von 29,91 % im Jahr 2026 an und soll das am schnellsten wachsende Segment sein, mit einer CAGR von 11 % im Zeitraum 2027–2032.
- Verschreibungspflichtige Arzneimittel führten den Verschreibungstyp mit einem Anteil von 85,67 % im Jahr 2026 an, aber OTC-Arzneimittel sollen mit einer CAGR von 10,9 % im Zeitraum 2027–2032 am schnellsten wachsen.
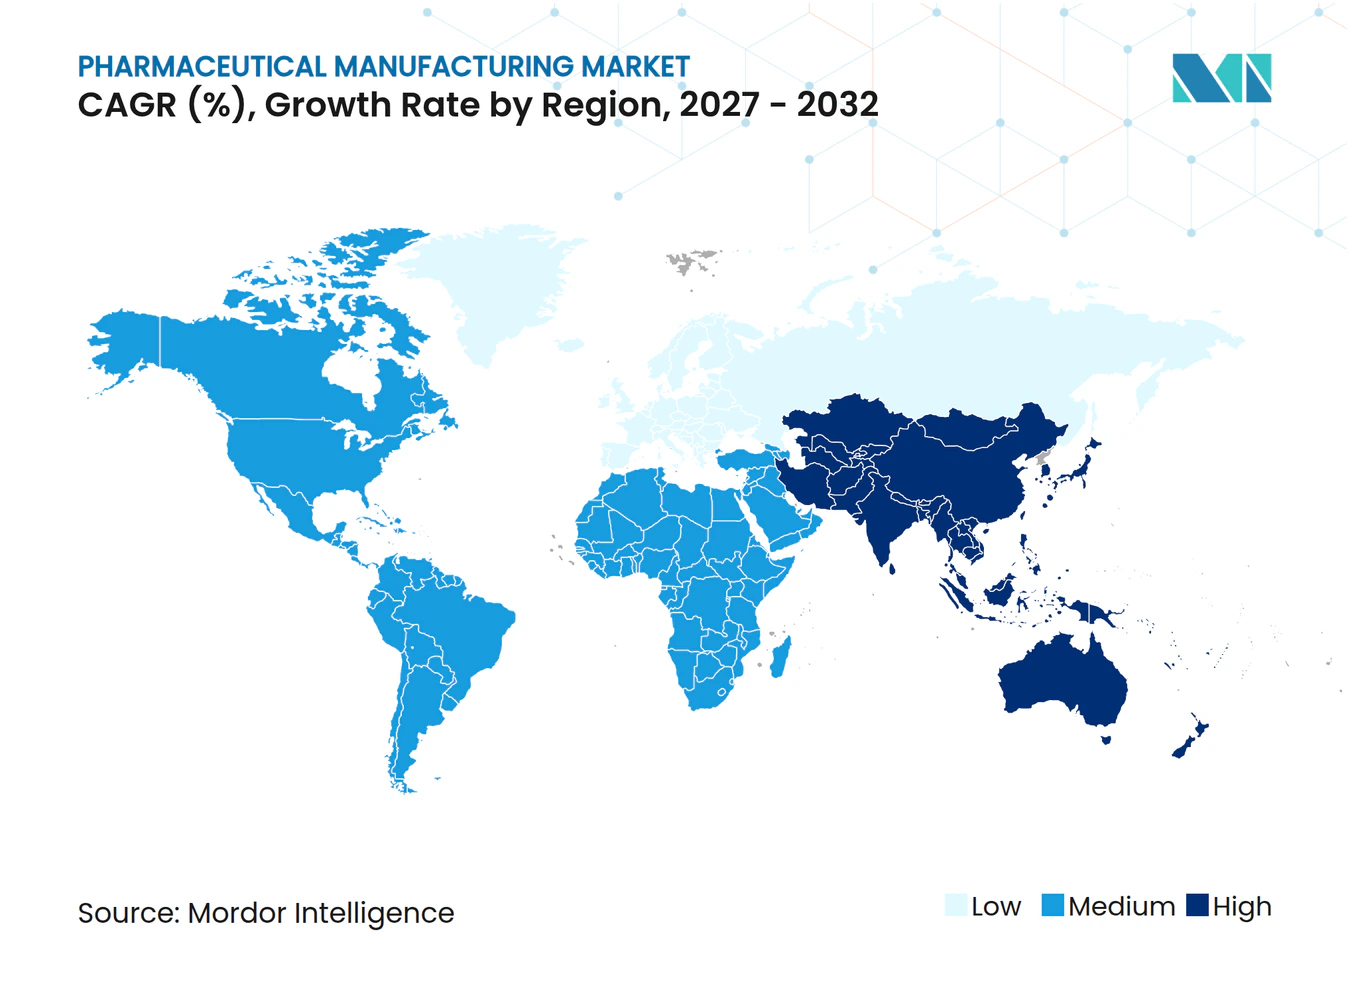
- Geografisch gesehen hielt Nordamerika im Jahr 2026 einen Anteil von 36,41 %, während der asiatisch-pazifische Raum mit einer prognostizierten CAGR von 10,6 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende F&E-Investitionen der großen Pharmaunternehmen | +3.7% | Vereinigte Staaten, Dänemark, Frankreich, China und Brasilien | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Automatisierung in bestehende Produktionslinien | +1.8% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Biosimilar-Welle nach wichtigen Patentabläufen | +3.9% | Vereinigte Staaten und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Reshoring und Lokalisierung von API-Kapazitäten | +2.4% | PLI-geförderte Herstellungsstandorte in Indien | Mittelfristig (2–4 Jahre) |
| Dezentralisierte Mikrochargenlinien für personalisierte Arzneimittel | +0.7% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Hitze- und lösungsmittelfreier 3D-Druck von Tabletten | +0.2% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende F&E-Investitionen der großen Pharmaunternehmen
Steigende Forschungsbudgets können die Herstellungsnachfrage erhöhen, wenn geförderte Arzneimittel in Richtung Produktion voranschreiten. Die gesamten Forschungs- und Entwicklungsausgaben von GSK plc stiegen im Jahr 2025 gegenüber 2024 um 18 % zu tatsächlichen Wechselkursen bzw. um 19 % zu konstanten Wechselkursen.[1] Die F&E-Neuorganisation von Novo Nordisk im Jahr 2025 brachte Herstellbarkeits- und Versorgungsüberlegungen früher in die Arzneimittelentwicklung ein. Für Arzneimittelinhaber kann ein früherer Herstellungsbeitrag Prozessanforderungen zu einem Teil der Entwicklungsentscheidungen machen, anstatt sie zu einer späteren Kapazitätsentscheidung werden zu lassen. Das Vorziehen dieser Entscheidungen kann die Nachfrage nach Prozessentwicklungsarbeiten und Kapazitätsplanung vor der kommerziellen Produktion eines Arzneimittels vorziehen.
Integration KI-gestützter Automatisierung in bestehende Produktionslinien
Für eine bestehende Produktionslinie ist der kommerzielle Test für eine KI-gestützte Nachrüstung, ob sie den nutzbaren Arzneimittelausstoß aus bereits vorhandenen Anlagen verbessert. Eine KI-gestützte Nachrüstung fügt Analysen zu bereits installierten Anlagen hinzu, sodass ihr Nutzen auf dem zusätzlichen spezifikationskonformen Ausstoß beruht, den sie aus diesen Anlagen freisetzt. Eine Nachrüstung, die den spezifikationskonformen Ausstoß erhöht, kann eine zusätzliche Arzneimittelversorgung unterstützen und gleichzeitig den Bedarf an einer vergleichbaren Erweiterung der physischen Kapazität reduzieren. Ihr Beitrag zum Herstellungswachstum hängt daher davon ab, dass zusätzliche konforme Einheiten den Verkauf erreichen. Ein Hersteller, der mit zusätzlicher Nachfrage konfrontiert ist, misst die Nachrüstung daher an den konformen Einheiten, die sie dem verkaufsfähigen Angebot aus dem bestehenden Gebäude hinzufügt.
Biosimilar-Welle nach wichtigen Patentabläufen
Die Biosimilar-Herstellung erhält einen konkreten Nachfrageweg, wenn ein zugelassener Wettbewerber für Patienten verfügbar wird. Die Europäische Arzneimittel-Agentur (EMA) meldete 41 Biosimilar-Zulassungen in der Europäischen Union im Jahr 2025, die höchste jemals genehmigte Jahreszahl. Am 24. Februar 2025 brachte Biocon Biologics, eine Tochtergesellschaft von Biocon Limited, YESINTEK (Ustekinumab-kfce) als eines der ersten US-amerikanischen Stelara-Biosimilar-Produkte auf den Markt. Die Zulassungsaktivität erweitert die prospektive Produktpipeline, während ein Marktstart ein spezifisches Arzneimittel etabliert, das über die Entwicklungsarbeit hinaus eine Versorgung erfordert. Kommerzielle Bereitschaft kann daher neben dem Biosimilar-Entwicklungsfortschritt von Bedeutung sein, da die Wettbewerbsmöglichkeit der Eintritt in eine bestehende Behandlungskategorie mit einem bereits etablierten Referenzarzneimittel ist.
Reshoring und Lokalisierung von API-Kapazitäten
Im Rahmen des PLI-Programms Indiens für Bulkarzneimittel hatte die Produktion bis März 2026 für 18 aktive pharmazeutische Wirkstoffe (APIs) begonnen, was die Importabhängigkeit verringert. Das Programm hatte auch Kapazitäten für 28 APIs, wichtige Ausgangsmaterialien und Arzneimittelzwischenprodukte geschaffen, obwohl 10 bis zu diesem Datum keine kommerzielle Produktion erreicht hatten. Diese Lücke trennt APIs, die Formulierer beziehen können, von Kapazitätsprojekten, die auf die kommerzielle Produktion warten. Für Arzneimittelformulierer kann eine lokalisierte Produktion eine alternative Quelle für Wirkstoffe bieten, anstatt lediglich eine weitere prospektive Anlage darzustellen. Der Nachfrageeffekt hängt daher davon ab, Investitionen in nutzbare Versorgung für fertige Arzneimittel umzuwandeln. Hersteller, die diesen Übergang abschließen können, können um Beschaffungsbeziehungen konkurrieren, die Kapazitätsankündigungen allein nicht sichern können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globaler Arzneimittelpreisdruck und Kostendämpfung | -1.9% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Fragilität der Lieferkette für kritische Einsatzstoffe | -0.9% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Mangel an GMP-konformen recycelten Lösungsmitteln | -0.3% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Cybersicherheitshaftung in vernetzten Produktionsstätten | -0.2% | Standorte der Medizinproduktherstellung in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globaler Arzneimittelpreisdruck und Kostendämpfung
Arzneimittelpreisdruck schwächt die verfügbaren Einnahmen zur Unterstützung der Herstellung, selbst wenn Arzneimittel ihre Behandlungsrolle behalten. Merck & Co berichtete, dass globale Kostendämpfungsmaßnahmen im Jahr 2025 Preisgestaltung und Marktzugang unter Druck setzten, mit staatlich angeordneten Preissenkungen in mehreren internationalen Märkten.[2] Die weltweiten kombinierten Umsätze von Januvia und Janumet sanken im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 um 31 % auf 429 Millionen USD. Merck & Co nannte eine geringere US-amerikanische Nachfrage und Nettopreisgestaltung aufgrund von Wettbewerb sowie eine geringere chinesische Nachfrage und Generikawettbewerb in anderen internationalen Märkten. Diese Mechanismen beeinflussen sowohl den pro Verkauf erzielten Wert als auch das Volumen, das produziert werden muss, was zusätzliche Kapazität zu einer unvollständigen Reaktion macht. Für exponierte Hersteller verengen niedrigere Nettopreise die Kostendeckung, während eine schwächere Nachfrage die Produktion reduziert, über die Produktionskosten verteilt werden können.
Fragilität der Lieferkette für kritische Einsatzstoffe
Eine konzentrierte Einsatzstoffversorgung kann die Produktion einschränken, selbst wenn Fertigdosierungskapazitäten verfügbar sind. Die Bewertung der Europäischen Kommission aus dem Jahr 2025 ergab, dass sich etwa 75 % der chemischen API-Produktionsstandorte außerhalb der EU befinden, insbesondere in Indien und China. Etwa 21 % der analysierten APIs hatten keine EU-Produktion, was regionale Alternativen einschränkt, wenn internationale Lieferketten gestört werden. Das alleinige Hinzufügen von nachgelagerten Kapazitäten schafft keine alternative Quelle für Wirkstoffe. In den Vereinigten Staaten einigten sich Phlow und Fresenius Kabi im Februar 2026 darauf, API bzw. Fertigdosen für Epinephrin-Injektion, USP, an US-amerikanische Krankenhäuser zu liefern, vorbehaltlich Genehmigungen für eine mögliche Verfügbarkeit im Jahr 2027. EU-Formulierer behalten daher eine Exposition gegenüber internationalen Einsatzstoffunterbrechungen, während der bedingte US-amerikanische Zeitplan den Vorlauf illustriert, der für die Einrichtung einer Ersatzlieferkette erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Molekültyp:
Konventionelle Skalierung trifft auf biologische ExpansionKonventionelle Arzneimittel machten im Jahr 2026 einen Anteil von 51,91 % an der Größe des pharmazeutischen Herstellungsmarkts aus. In seinem Nachhaltigkeitsbericht 2025 berichtete Hikma von einer jährlichen US-amerikanischen Kapazität für mehr als 12 Milliarden Fertigdosen essenzieller Arzneimittel und einem Portfolio von über 800 Produkten, darunter über 180 sterile injizierbare Arzneimittel. Hikma beschreibt sein US-amerikanisches Portfolio als Generika. Diese Kombination aus Dosierungsumfang und Produktbreite gibt etablierten Herstellern eine Produktionsbasis, die mehrere Arzneimittelanforderungen bedient. Hikmas Dosierungsumfang und Portfoliobreite zeigen, dass der konventionelle Ausstoß davon abhängt, viele etablierte Arzneimittel in kontinuierlicher Versorgung zu halten, was Hochvolumen-US-amerikanische Anlagen ermöglichen.
Biologika und Biosimilars sind das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 10,08 % im Zeitraum 2027–2032. Komplexe Modalitäten, einschließlich bi- und multispezifischer Antikörper und Antikörper-Wirkstoff-Konjugate, trugen im ersten Halbjahr 2026 mehr als die Hälfte des Gruppenerlöses von WuXi Biologics bei. Lonzas integrierte Biologika-Plattform verzeichnete im ersten Halbjahr 2026 gegenüber dem ersten Halbjahr 2025 ein Umsatzwachstum von 10 % zu konstanten Währungen. WuXis Erlösmix gibt der Expertise in komplexen Modalitäten eine direkte Rolle bei der Bedienung seiner Programme, während Lonzas Verkaufsergebnis eine Expansion in der Biologika-Entwicklung und -Herstellungsaktivität zeigt. Komplexe Antikörper und Antikörper-Wirkstoff-Konjugate benötigen molekülspezifische Prozessfähigkeiten, sodass WuXi Biologics' Modalitätsmix und Lonzas Wachstum auf spezialisierte Anbieter statt auf austauschbare Kapazitäten hinweisen.



Nach Herstellungsmodus:
Kommerzielle Ausführung stärkt die AuftragsherstellungDie CMO-/CDMO-Produktion repräsentierte im Jahr 2026 einen Marktanteil von 59,9 % im pharmazeutischen Herstellungsmarkt und ist das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 10,12 % im Zeitraum 2027–2032. Der Herstellungserlös von WuXi Biologics wuchs im Jahr 2025 gegenüber 2024 um 26,4 %, unterstützt durch Projektfortschritte und den Hochlauf bestehender Projekte. Samsung Biologics sicherte sich im vierten Quartal 2025 ebenfalls einen Herstellungsvertrag mit einem europäischen Pharmaunternehmen. Dieser Vertrag veranschaulicht, wie Arzneimittelinhaber Produktionsdienstleistungen durch eine kommerzielle Beziehung mit einem spezialisierten Anbieter sichern können. Anbieter nutzen die Herstellungsmöglichkeit, wenn ihre Fähigkeiten relevant bleiben, während Projekte von der Entwicklung zur wiederkehrenden Produktion übergehen.
Die Eigenherstellung bewahrt eine andere Form der Kontrolle über verknüpfte Produktionsschritte. Im Februar 2026 berichtete Novo Nordisk über die US-amerikanische Eigenherstellung von Wegovy-Pillen, wobei Wirkstoffe an seinem Standort in Clayton, North Carolina, und Tabletten an seinem Standort in Durham, North Carolina, hergestellt und verpackt werden. Dies verbindet die vor- und nachgelagerten Fertigdosierungsoperationen desselben Arzneimittelinhabers über separate Standorte hinweg. Für einen Produktinhaber kann diese Anordnung die Koordination von Wirkstoffausstoß, Tablettenherstellung und Verpackung zu einer internen Betriebsentscheidung machen. Der Herstellungsmodus bestimmt, wer die Produktionskette koordiniert, wobei Eigeninhaber die Wirkstoff- und Tablettensequenzierung intern festlegen und Outsourcing-Inhaber diese Koordination an Anbieter übertragen.

Nach Formulierung:
Tablettenkapazität unterstützt breitere KommerzialisierungTabletten waren das größte Segment und machten im Jahr 2026 einen Marktanteil von 30,88 % aus. Im September 2025 eröffnete Biocon Generics Inc., eine hundertprozentige Tochtergesellschaft von Biocon Limited, seine Anlage für orale feste Darreichungsformen in Cranbury, New Jersey, mit einer Jahreskapazität von 2 Milliarden Tabletten. Einige Produkte waren bereits von dem Standort aus kommerzialisiert worden, mit mehreren weiteren in der Pipeline. Da Produkte bereits von dem Standort aus kommerzialisiert worden waren und sich mehrere weitere in der Pipeline befanden, bedient die Kapazität von 2 Milliarden Tabletten bereits auf dem Markt befindliche Programme und andere, die noch auf den Markt kommen sollen.
Injizierbare Arzneimittel sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 11 % im Zeitraum 2027–2032. Das europäische Injektionsgeschäft von Hikma wuchs im Jahr 2025 um 23 %, wobei das Unternehmen seinen regionalen Service mit lokaler Herstellung, einer kurzen Lieferkette und einem krankenhausorientierten Portfolio verknüpfte. Im Dezember 2025 genehmigte die US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA) CARDAMYST (Etripamil) Nasenspray von Milestone Pharmaceuticals für erwachsene Patienten mit akuter symptomatischer paroxysmaler supraventrikulärer Tachykardie (PSVT). Die Genehmigung umfasst die Selbstverabreichung außerhalb von Notaufnahmen oder anderen Gesundheitsversorgungseinrichtungen. Ein Hersteller, der zwischen Krankenhausinjektabilia und einem selbst verabreichten Nasenspray wählt, wählt auch, welche Behandlungsumgebung seine Formulierung bedienen kann.
Nach Herstellungstechnologie:
Plattformbesitz verändert ProduktionsentscheidungenDie Chargenherstellung war das größte Segment mit einem Marktanteil von 71,46 % im Jahr 2026. WuXi Biologics meldete den strukturellen Abschluss und die Ankunft wichtiger Ausrüstung an seinem Chengdu-Standort für mikrobielle Arzneistoffe und Arzneimittelprodukte am 24. April 2026. Der Standort war für bis zu 110 Arzneistoffchargen jährlich nach Fertigstellung ausgelegt, wobei die Freigabe gemäß guter Herstellungspraxis (GMP) bis Ende 2026 erwartet wurde. Der physische Meilenstein zeigt einen engagierten Ausbau, während die prospektive Chargenkapazität die Produktionsplanung in den Mittelpunkt des Betriebsmodells stellt. Chargenbetreiber benötigen sowohl die physische Anlage als auch den späteren Freigabemeilenstein, um eine kundenorientierte Produktionsbasis zu etablieren.
Die kontinuierliche Herstellung ist das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 10,7 % im Zeitraum 2027–2032. WuXi Biologics, ein Auftragshersteller, schloss im April 2025 die erste kommerzielle Prozessleistungsqualifizierungskampagne für 3 Einweg-Bioreaktoren mit je 5.000 Litern an seiner Hangzhou-Arzneistofflinie ab. Evotec schloss den Verkauf seines Biologika-Standorts in Toulouse, Frankreich, an Sandoz ab und gewährte dem Käufer eine unbefristete Lizenz für Evotecs kontinuierliche Herstellungsplattform, wirksam ab dem 5. Dezember 2025.[3] Die Kombination von Standortbesitz und Plattformzugang gibt einem Hersteller die Möglichkeit, ein spezifisches Herstellungsmodell durch eine abgeschlossene kommerzielle Transaktion zu internalisieren. Käufer können zwischen dem Kauf von Herstellungsdienstleistungen auf einer bestimmten Technologieplattform und dem Besitz und der Lizenzierung der Plattform selbst wählen.
Nach Anwendung:
Onkologie-Expansion erfordert spezialisierte EinsatzstoffkapazitätenDie Onkologie führte mit einem Marktanteil von 29,91 % im Jahr 2026 und soll das am schnellsten wachsende Segment sein, mit einer CAGR von 11 % im Zeitraum 2027–2032. Lupin Manufacturing Solutions, eine hundertprozentige Tochtergesellschaft von Lupin Limited und Auftragshersteller, gab im November 2025 bekannt, dass es eine dedizierte Onkologie-Hochpotenz-API-Anlage in Visakhapatnam, Indien, in Betrieb genommen hatte. Die vorgelagerte Anlage war mit 20 Reaktoren ausgestattet und für Chargen von 1 bis 35 Kilogramm ausgelegt. IQVIA berichtete, dass die weltweiten Umsätze mit onkologischen verschreibungspflichtigen Arzneimitteln im Jahr 2025 etwa 288 Milliarden USD erreichten, gemessen zu Listenpreisen und nicht zu den Netto-Ab-Werk-Verkaufspreisen der Hersteller, die für die Segmentwerte dieses Berichts verwendet werden. Lupins Chargenbereich von 1 bis 35 Kilogramm ermöglicht es dem Block, hochpotente onkologische Wirkstoffe für Kundenprogramme unterschiedlicher Größe zu liefern, ein vorgelagerter Einsatzstoff für die fertigen onkologischen Arzneimittel, die das Segment zählt.
Im Bereich Diabetes umfasst die kommerzielle Frage die Aufrechterhaltung einer erschwinglichen Versorgung, wenn sich Herstellungsprioritäten ändern. Die Weltgesundheitsorganisation (WHO) berichtete im März 2026, dass wichtige Lieferanten schrittweise Kapazitäten von älteren Humaninsulinprodukten auf neuere, profitablere Behandlungen verlagerten. Humaninsulin war in diesem Bericht die erschwinglichste Option und war in der WHO-Modellliste der unentbehrlichen Arzneimittel enthalten. Dies schafft eine andere Investitionsfrage als das Hinzufügen von Produktion für neuere Behandlungen, da die Produktverfügbarkeit davon abhängt, welche Arzneimittel Kapazitäten behalten. Die Herstellungsmöglichkeit umfasst die Aufrechterhaltung spezifischer erschwinglicher Insulinprodukte neben der Erweiterung der für das prognostizierte Wachstum der Onkologie erforderlichen Fähigkeiten.
Nach Verschreibungstyp:
Nicht verschreibungspflichtiger Zugang schafft produktspezifische MöglichkeitenVerschreibungspflichtige Arzneimittel waren das größte Segment mit einem Marktanteil von 85,67 % im Jahr 2026. In Italien erhielten laut der Italienischen Arzneimittelbehörde (AIFA) im Jahr 2025 66,9 % der vom Nationalen Gesundheitsdienst betreuten Personen mindestens eine Arzneimittelverordnung. IQVIA berichtete von weltweiten Umsätzen mit verschreibungspflichtigen Arzneimitteln von etwa 1,7 Billionen USD im Jahr 2025, ein Anstieg von 10 % gegenüber dem Vorjahr, zu Listenpreisen und nicht auf der Grundlage der Netto-Ab-Werk-Verkaufspreise der Hersteller dieses Berichts. Die Kombination aus globalem Ausgabenumfang und breiter nationaler Systemnutzung gibt etablierten Verschreibungsherstellern eine große Versorgungsbasis, während nicht verschreibungspflichtige Umstellungen einen separaten Weg zu zusätzlichen Kunden schaffen.
Nicht verschreibungspflichtige (OTC) Arzneimittel sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 10,9 % im Zeitraum 2027–2032. Am 22. Mai 2026 genehmigte die FDA Galdermas Differin Epiduo Akne-Gel, das Adapalen 0,1 % und Benzoylperoxid 2,5 % enthält, für den OTC-Einsatz in den USA bei Personen ab 12 Jahren. Die Umstellung von verschreibungspflichtig auf OTC schafft einen nicht verschreibungspflichtigen Weg für eine bestimmte Formulierung und Altersgruppe. Für Hersteller konzentriert sich die Produktionsmöglichkeit auf die Versorgung mit der Formulierung, die von dieser Zugangsentscheidung abgedeckt wird. Eine gezielte Umstellung kann die zugängliche Kundenbasis erweitern, während die kommerzielle Möglichkeit an ein genau definiertes Arzneimittel und eine Kennzeichnung gebunden bleibt.
Geografische Analyse
Pharmazeutischer Herstellungsmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,41 % im pharmazeutischen Herstellungsmarkt. Im September 2025 eröffnete FUJIFILM Biotechnologies, eine Auftragsherstellungstochtergesellschaft der FUJIFILM Corporation, die erste Phase seines geplanten kommerziellen Zellkultur-Herstellungsstandorts im Wert von 3,2 Milliarden USD in Holly Springs, North Carolina. Die eröffnete Phase umfasste 8 Säugetierzellkultur-Bioreaktoren mit je 20.000 Litern, wobei der Herstellungsumfang Arzneistoff und Arzneimittelprodukt umfasste. Die Kombination aus großskaliger Zellkultur und Arzneimittelproduktfähigkeit des Standorts veranschaulicht eine Versorgungsbasis, die Nordamerikas Führungsposition unterstützt, wobei Arzneimittelinhaber beide Produktionsstufen innerhalb der Region beziehen können.
Pharmazeutischer Herstellungsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Geografie, mit einer prognostizierten CAGR von 10,6 % im Zeitraum 2027–2032. Im Oktober 2025 kündigte Lilly eine Investition von 90 Milliarden INR (1 Milliarde USD) an, um seine Auftragsherstellungsoperationen in Hyderabad, Indien, zu erweitern. Duopharma Biotech erhöhte die sterile Cephalosporin-Kapazität an seiner Anlage in Klang, Malaysia, ab dem dritten Quartal 2025 von 600.000 auf 800.000 Fläschchen pro Monat. Die indische Ankündigung betrifft die Erweiterung der Auftragsherstellung, während das malaysische Ergebnis eine abgeschlossene Kapazitätssteigerung für eine bestimmte Arzneimittelkategorie zeigt. Regionale Hersteller stehen vor unterschiedlichen Expansionsentscheidungen, wobei Produktionspartnerschaften und sterile Fläschchenkapazität separate Wege in die lokale Herstellungsaktivität bieten.
In Europa begann Gedeon Richter Polska im Februar 2025 mit der Erweiterung seiner Arzneimittelanlage in Grodzisk Mazowiecki, Polen, und schätzte eine zusätzliche Unternehmensproduktionskapazität von etwa 30 %. In der Region Naher Osten und Afrika produzierte die Ägypten-Anlage von Jamjoom Pharma im Jahr 2025 29 Millionen Einheiten, gegenüber 24,9 Millionen im Jahr 2024. In Südamerika wurden in Brasilien im Jahr 2025 6,3 Milliarden Arzneimittelpackungen in 14.371 Präsentationen verkauft. Colombias Gonher gab im Juni 2025 die Eröffnung seiner Anlage 3 und Anlage 4 in Bogotá bekannt. Gedeon Richter verknüpft seine Erweiterung in Grodzisk Mazowiecki mit der Arzneimittelsicherheit in Polen und Europa, während Brasiliens breites Präsentationsspektrum die Versorgung mit einem vielfältigen Arzneimittelsortiment zu einem separaten Test für Hersteller macht.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die nicht sterile Fertigarzneimittelkapazitäten für die lokale Versorgung aufbauen. Definierte Herstellungsqualitätsrahmen helfen Investoren bei der Planung, erfordern jedoch eine substanzielle Compliance-Vorbereitung. Verwaltungsänderungen können den Weg in die Produktion separat von der technischen Arbeit verändern, die zur Herstellung konformer Arzneimittel erforderlich ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Indien | Südafrika | Brasilien |
|---|---|---|---|---|---|
| Primäre Behörde | Behörde für Lebensmittel- und Arzneimittelsicherheit (FDA) | Zuständige Landesbehörden | Zentrale Arzneimittelstandard-Kontrollorganisation (CDSCO) und staatliche Lizenzbehörden | Südafrikanische Regulierungsbehörde für Gesundheitsprodukte (SAHPRA) | Nationale Gesundheitsüberwachungsbehörde (Anvisa) |
| Wichtige Instrumente oder Ausrichtung | 21 CFR Teil 211; vorgeschlagener Teil 207 Weg zur verteilten Registrierung ab Juli 2026 | AMWHV; vorgeschlagene GMP-Dokumentation, Systeme und KI-Leitlinien im Programm 2026–2028 | Überarbeiteter Zeitplan M GMP und pharmazeutisches Qualitätssystem | Gesetz 101 von 1965, Abschnitte 22C(1)(b) und 22C(6); digitaler Weg für neue Anträge | RDC 658/2022 allgemeine Arzneimittel-GMP |
| Kommerzielle Auswirkung | Produktions- und Qualitätskontrollen, ausgenommen Positronenemissionstomographie-Arzneimittel und medizinische Gase; vorgeschlagene Registrierungskonsolidierung für qualifizierende verteilte Anordnungen | Staatliche Herstellungsgenehmigung und GMP-Aufsicht; potenzielle digitale/KI-Vorbereitung | Anlage-, Betriebs-, Ausrüstungs- und Qualitätssystemvorbereitung | Herstellungslizenz und von der Behörde festgelegte Qualitäts-/GMP-Bedingungen; obligatorische digitale Neuanträge ab dem 1. September 2026 | Qualitätssystem, validierte kritische Prozesse, qualifiziertes Personal und Aufzeichnungen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Erleichterung | Verschärfung | Keine Änderung | Erleichterung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Erleichterungsbeurteilung spiegelt den Vorschlag vom Juli 2026 wider, gleichwertige Einheiten an mehreren Standorten, die dieselben Arzneimittel unter einer Qualitätseinheit und einem einheitlichen pharmazeutischen Qualitätssystem herstellen, als eine Einrichtung zu registrieren. Deutschlands Verschärfung spiegelt die vorgeschlagene GMP-Dokumentation, computergestützte System- und KI-Leitlinien im Programm der EMA für 2026–2028 wider, während Indiens Kontinuität die in Kraft befindliche Anlage M und die Inspektionsvorbereitungsanforderung vom November 2025 widerspiegelt. Brasiliens nicht sterile Kontinuität beruht auf der allgemeinen GMP gemäß RDC 658/2022, wobei Anvisas Überprüfung der Sterilregeln im Dezember 2025 eröffnet wurde und sein Dialog zur partiellen Folgenabschätzung am 11. September 2026 für den 29. September angekündigt wurde. Südafrikas obligatorischer digitaler Antragsweg ab dem 1. September 2026 behält Gebühren, Prüfung und Inspektionen bei, wobei Verlängerungen und Änderungen ab dem 1. Oktober geplant sind und E-Mail-Einreichungen für diese Anträge zulässig sind.
Wertschöpfungskettenstufen
Der Vergleich folgt der Arzneistoffproduktion durch Formulierung und Abfüllung bis zur abschließenden Kennzeichnung und Verpackung, veranschaulicht durch biologische Herstellungsdienstleistungen. Die konventionelle Tablettenproduktion verbindet auch Wirkstoffherstellung, Darreichungsformherstellung und Verpackung, wie Novo Nordisks Eigenoperationen zeigen. Biocon Generics betreibt eine Anlage für orale feste Darreichungsformen, während WuXi Biologics klinisch- und kommerziell skalierte biologische Arzneistoff- und Arzneimittelproduktdienstleistungen anbietet. Der Wert entsteht daher sowohl durch Fertigarzneimittelverkäufe als auch durch Auftragsproduktionsarbeiten, wobei die Einnahmen jedes Betreibers von den von ihm ausgeführten Schritten abhängen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Biologische Arzneistoffproduktion | Auftrags-Biologika-Hersteller wie WuXi Biologics | Erlös aus Arzneistoffherstellungsdienstleistungen | Abstimmung des vorgelagerten Umfangs auf nachgelagerte Anforderungen | Koordination von Arzneistoffkampagnen mit Arzneimittelproduktkapazitäten |
| Formulierung und Abfüllung | Arzneimittelprodukt-Dienstleistungsanbieter wie WuXi Biologics | Erlös aus Formulierungs- und Abfülldienstleistungen | Abstimmung des Abfüllprozesses auf den gewählten Behälterverschluss | Festlegung der Produkt- und Behälterkonfiguration vor der Planung des Scale-ups |
| Kennzeichnung und Verpackung | Pharmazeutische Veredelungsanbieter wie WuXi Biologics | Erlös aus Kennzeichnungs- und Verpackungsdienstleistungen | Veredelungspläne, die hinter der Verfügbarkeit abgefüllter Produkte zurückbleiben | Verknüpfung von Veredelungsslots mit Abfüllkampagnen |
| Quelle: Mordor Intelligence | ||||
Integrierte Tablettenproduktion und Auftrags-Biologika-Dienstleistungen stellen aufeinanderfolgende Stufen unter verschiedene kommerzielle Vereinbarungen. Eine vorgelagerte Erweiterung kann den Bedarf an Darreichungsformherstellung und Veredelung erhöhen, ohne sofort den Ausstoß verpackter Arzneimittel zu steigern. Für einen integrierten Hersteller unterstützt die Koordination dieser Schritte den Fertigarzneimittelverkauf, während ein Dienstleistungsanbieter zusätzliche Gebühren verdienen kann, indem er seine Arzneistoff-, Abfüll- und Verpackungsarbeiten verbindet.
Wettbewerbslandschaft
Marktkonzentration
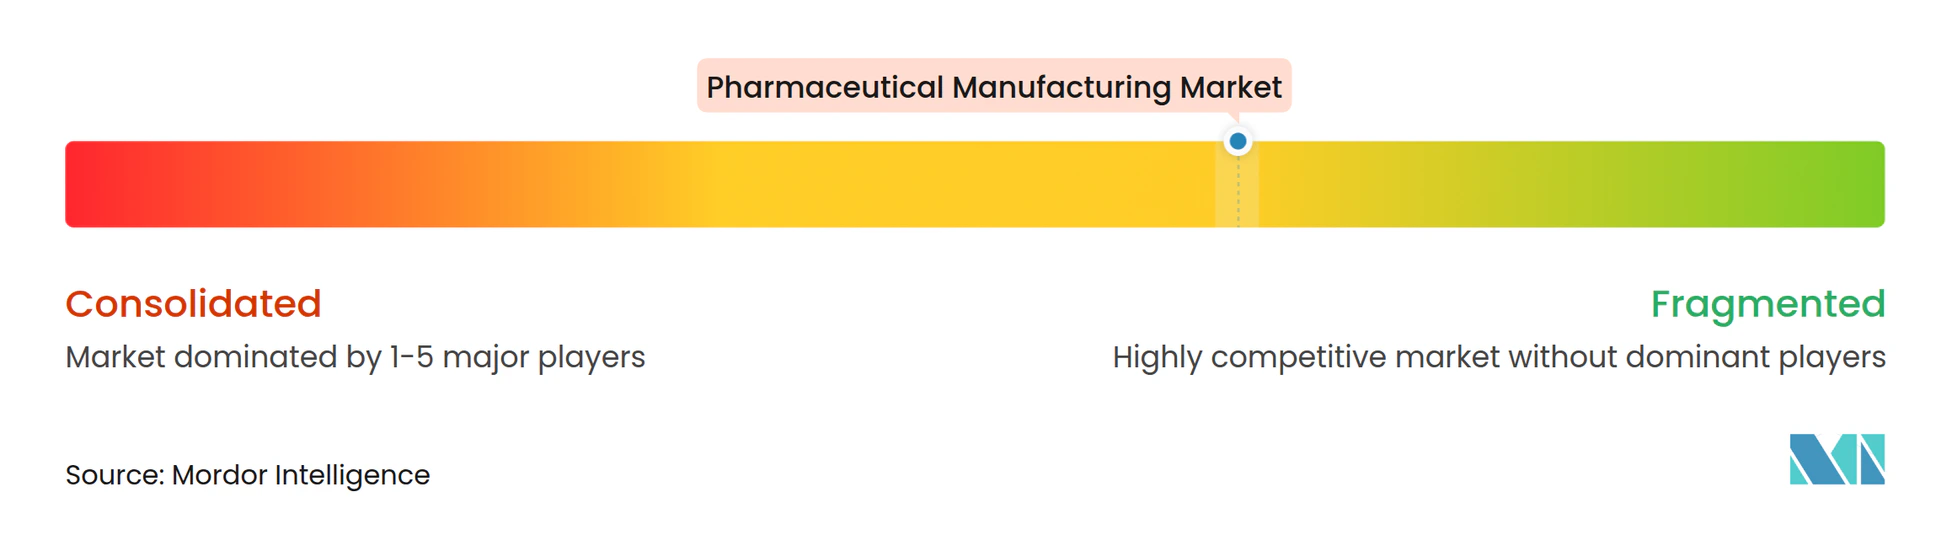
Mehrere große integrierte Hersteller verankern den Wettbewerb über konventionelle Arzneimittel, Biologika und mehrere Fertigdosierungsformen hinweg, wobei ein breiteres Feld von Herstellern durch unterschiedliche Produkte und Fähigkeiten konkurriert. Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG und Lilly gehören zu den wichtigsten pharmazeutischen Herstellern. In seinem Jahresrückblick 2025 berichtete Pfizer von etwa 45 Milliarden Dosen von mehr als 500 Arzneimitteln und Impfstoffen jährlich für etwa 200 Länder und Gebiete. Die Netzwerkbreite kann mehrere Arzneimittelanforderungen über Märkte hinweg unterstützen und erhöht die kommerzielle Herausforderung für Neueinsteiger, deren Herstellungspräsenz und Produktabdeckung begrenzter sind.
Im Juli 2025 kündigte AstraZeneca ein geplantes US-amerikanisches Forschungs- und Herstellungsprogramm im Wert von 50 Milliarden USD bis 2030 an, einschließlich einer geplanten Arzneistoffanlage in Virginia. Die Anlage war geplant, kleine Moleküle, Peptide und Oligonukleotide herzustellen und mehrere molekulare Formate zu umfassen. Im August 2026 kündigte Genentech, ein Mitglied der Roche-Gruppe, eine Geräte-Abfüll-Fertigstellungsanlage in Hillsboro, Oregon, im Wert von etwa 750 Millionen USD für injizierbare Arzneimittel und Verabreichungsgeräte an, mit erwartetem Betrieb im Jahr 2031. Diese Pläne betreffen unterschiedliche Produktionsschritte, sodass die Herstellungsdifferenzierung auf molekularer Fähigkeit oder einem Verabreichungsgeräteprozess neben dem Investitionsumfang beruhen kann.
Im September 2026 begann Lilly mit dem Bau einer geplanten Houston-Anlage im Wert von 6,5 Milliarden USD für APIs für Foundayo und andere Kleinmolekül-Arzneimittel und fortschrittliche Therapien. Sanofi organisiert Chemie-, pharmazeutische und injizierbare Standorte in End-to-End-Cluster durch regionale und lokale Industriestandorte, und sein dedizierter Launch-Sites-Cluster läuft von der API-Herstellung bis zur Fertigwarenverpackung in Sisteron, Aramon, Ambarès und Scoppito. Gemäß US 21 CFR 211.42(a) müssen Gebäude, die zur Herstellung, Verarbeitung, Verpackung oder Lagerung eines Arzneimittelprodukts verwendet werden, von geeigneter Größe, Konstruktion und Lage sein, um Reinigung, Wartung und ordnungsgemäßen Betrieb zu erleichtern. Diese Pflicht gilt für Genentechs geplante Hillsboro-Abfüll-Fertigstellungsanlage, wo der Betrieb im Jahr 2031 erwartet wird, und bindet zukünftige Kapazitäten an einen Gebäudestandard. Lillys Baubeginn in Houston im September 2026 und Genentechs erwarteter Hillsboro-Start im Jahr 2031 stellen zukünftige API- und Abfüll-Fertigstellungskapazitäten dar, im Gegensatz zu Sanofis etabliertem API-bis-Verpackungs-Cluster.
Marktführer der pharmazeutischen Herstellungsbranche
-
Pfizer Inc
-
AstraZeneca plc
-
Sanofi SA
-
F. Hoffmann-La Roche AG
-
Lilly
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pharmazeutischer Herstellungsmarkt Unternehmen in diesem Bericht
- Abbvie
- Amgen
- AstraZeneca
- BMS
- Boehringer Ingelheim
- Catalent
- Cipla
- GlaxoSmithKline
- Eli Lilly and Company
- Lonza Group
- Merck
- Novartis
- Novo Nordisk
- Pfizer
- Roche
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
Wichtige Chancen für Marktteilnehmer
Der Vergleich untersucht Kapitalunterstützungs- und Versorgungsresilienz-Möglichkeiten für Fertigarzneimittelhersteller im Vereinigten Königreich, in der Europäischen Union und in den Vereinigten Staaten. Diese Möglichkeiten verbinden Herstellungsinvestitionen mit Finanzierungsverfügbarkeit, Resilienz kritischer Arzneimittel und der Entwicklung der inländischen Versorgung. Die kommerzielle Unterscheidung besteht darin, ob ein Investor einen aktiven Finanzierungsweg nutzen kann oder ein Projekt um eine prospektive Politik oder Lieferkettenänderung entwickeln muss. Der Wert dieser Enabler hängt von der Vorbereitung konformer Anlagen und der Sicherung der für die Fertigarzneimittelproduktion benötigten Wirkstoffe ab.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Investition in UK-Fertigarzneimittelkapazitäten | Kapitalzuschüsse des Life Sciences Innovative Manufacturing Fund bleiben bis zur Zuteilung offen, vorbehaltlich Förderfähigkeit und GMP-Anforderungen | Hersteller, die förderfähige UK-Humanarzneimittelprojekte entwickeln | Entwicklung eines GMP-bereiten Fertigdosierungsprojekts mit einem qualifizierenden Kapitalplan | GMP-Vorbereitungsarbeiten und begrenzte Zuschussfinanzierung | Hersteller mit förderfähigen UK-Fertigarzneimittelprojekten |
| Resiliente EU-Produktion kritischer Arzneimittel | Der Vorschlag für das Gesetz über kritische Arzneimittel vom März 2025 umfasst prospektive Finanzierung und schnellere Verfahren für designierte Projekte | EU-Hersteller kritischer Arzneimittel | Vorbereitung von Fertigdosierungsprojekten, die auf einer resilienten Versorgung mit kritischen Arzneimitteln aufbauen | Zeitpunkt der gesetzgeberischen Verabschiedung und Umsetzung | Hersteller, die qualifizierende EU-Projekte für kritische Arzneimittel entwickeln |
| Inländische US-amerikanische Metoprolol-Tablettenversorgung | Die Partnerschaftserweiterung des API Innovation Center vom März 2026 mit seinem Bundespartner ASPR umfasst geplante Metoprolol-Tabletten | US-amerikanische kardiovaskuläre Arzneimittelversorgung, insbesondere Metoprolol-Tabletten | Kombination der inländischen Wirkstoffentwicklung mit qualifizierter Fertigtablettenherstellung | Im März 2026 gemeldete Wirkstoffbeschaffungsschwachstelle für Metoprolol | US-amerikanische Fertigdosierungshersteller; API Innovation Center als Entwicklungsteilnehmer |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist die Umwandlung von Versorgungsresilienzprioritäten in herstellbare Fertigarzneimittel. Das API Innovation Center identifizierte das Fehlen einer US-amerikanischen Metoprolol-API-Quelle bei der Ankündigung der geplanten Tablettenentwicklung im März 2026. Ein inländisches Tablettenproject, das auch eine Wirkstoffquelle etabliert, würde die Schwachstelle dort beheben, wo Formulierungskapazität allein nicht ausreicht.
Neueste Industrielle Entwicklungen in Pharmazeutischer Herstellungsmarkt
- Oktober 2026: Bayer kündigte einen geplanten pharmazeutischen Herstellungsstandort im Wert von 2,2 Milliarden USD in New Albany, Ohio, mit erwartetem Arzneistoffbetrieb im Jahr 2031 und einem geplanten Arzneimittelproduktmodul im Jahr 2034 an.
- September 2026: Lilly begann mit dem Bau einer geplanten Houston-Anlage im Wert von 6,5 Milliarden USD zur Herstellung aktiver pharmazeutischer Wirkstoffe für Foundayo und andere Kleinmolekül-Arzneimittel und fortschrittliche Therapien.
- August 2026: Gilead Sciences begann mit dem Bau seiner geplanten Chess-Biologika-Anlage in Foster City, Kalifornien, mit einer geschätzten Fertigstellung bis 2029.
Pharmazeutischer Herstellungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale pharmazeutische Herstellungsmarkt misst den jährlichen Herstellererlös aus fertigen pharmazeutischen Arzneimittelprodukten, die intern oder von Auftragsherstellern weltweit produziert werden. Er bewertet Verkäufe an den ersten unabhängigen Kunden auf Ab-Werk-Ebene.
Ausschlüsse aus dem Umfang: Separat verkaufte aktive pharmazeutische Wirkstoffe, Hilfsstoffe und andere Herstellungseinsatzstoffe, eigenständige CMO-/CDMO-Herstellungsdienstleistungsgebühren, nachgelagerte Wiederverkaufsmargen sowie pharmazeutische Forschungs-, Entwicklungs- und klinische Prüfungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Molekültyp
- Biologika & Biosimilars
- Konventionelle Arzneimittel
- Nach Herstellungsmodus
- Eigenproduktion
- CMO / CDMO
- Nach Formulierung
- Tabletten
- Kapseln
- Injektionspräparate
- Topische & transdermale Präparate
- Nasen- & Lungensprays
- Sonstige
- Nach Herstellungstechnologie
- Chargenverfahren
- Kontinuierliche Verfahren
- Einwegsysteme
- Nach Anwendung
- Onkologie
- Diabetes
- Herz-Kreislauf
- Neurologie
- Atemwegserkrankungen
- Sonstige
- Nach Verschreibungstyp
- Verschreibungspflichtig
- Nicht verschreibungspflichtig (OTC)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Leitlinien der Europäischen Arzneimittel-Agentur zur guten Herstellungspraxis und 21 CFR Teil 211 des eCFR legen regulatorische Anforderungen fest, die für die Arzneimittelherstellung und Fertigpharmazeutika relevant sind. Anvisas Fragen und Antworten zu RDC 658/2022 und die Veröffentlichung des Weltgesundheitsorganisation-Weltforums für lokale Produktion bieten regulatorischen und lokalen Produktionskontext im Zusammenhang mit dem Zugang zu Arzneimitteln. Die Pressemitteilung des indischen Presseinformationsbüros zum pharmazeutischen Produktionsgebundenen Anreizprogramm beschreibt staatliche Anreize zur Förderung der inländischen Produktion und des Produktmixes und rahmt die Herstellungspolitik und den Versorgungskontext ein.
Jährliche Unternehmensberichte, regulatorische Einreichungen, Investorenpräsentationen und seriöse Wirtschaftspresse können öffentliche Produktions-, Erlös-, Kapazitätserweiterungs- und Produktmixnachweise ergänzen, wobei jede Maßnahme gegen die Fertigprodukt-Erstverkaufsgrenze geprüft wird. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können pharmazeutische Hersteller, Auftragshersteller, Qualitäts- und Betriebsleiter sowie Handels- oder Finanzspezialisten mit direktem Wissen über Fertigproduktverkäufe und Produktionsökonomie umfassen. Befragte können Sekundärschätzungen für Marktgrenzen, regionale Mischung, Outsourcing- und Formulierungsmuster testen, während Analysten widersprüchliche Ansichten gegen dokumentierte Erlös- und Kapazitätsnachweise auflösen.
Wenn einem Segment oder einer Region direkte Nachweise fehlen, können Analysten öffentliche Unternehmensoffenlegungen, Handels- und Regulierungsstatistiken sowie transparente Proxys verwenden und Annahmen zur Überprüfung aufzeichnen. Interviews über Hersteller, Käufer und technische Funktionen hinweg können Annahmen triangulieren, ohne sich auf einen einzigen Befragtentyp zu stützen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 38 % |
| Mittlere Ebene: 43 % | Funktions-/Einheitsleiter: 35 % | EMEA: 29 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen Erlös auf Basis des Jahres 2027 und projiziert den jährlichen Wert bis 2032, wobei der Fertigproduktverkauf zum Ab-Werk-Wert als gemeinsame Grundlage verwendet wird. Analysten beginnen mit einer Top-down-Schätzung aus pharmazeutischen Produkterlösen und Herstellungsaktivitäten und überprüfen dann ausgewählte Gesamtwerte mit Lieferantenerlös-Rollups und stichprobenartig entnommenen Produktvolumina multipliziert mit Herstellerverkaufspreisen, ohne eigenständige Dienstleistungsgebühren und nachgelagerte Aufschläge.
Wichtige Eingaben umfassen Fertigarzneimittelerlöse nach Molekül und Formulierung, Hersteller- und Auftragsproduktionserlöse, Therapiebereichsnachfrage, Produktionskapazität und -auslastung sowie regionale Arzneimittelverkäufe oder Exportströme. Diese Indikatoren helfen dabei, den Gesamtwert und die Segmentanteile zu ermitteln, indem der zurechenbare Fertigprodukterlös jeder Kategorie mit dem globalen Gesamtwert verglichen wird. Multivariate Regression kann Erlöswachstum mit Arzneimittelnachfrage, Kapazitätserweiterungen, Outsourcing und Mixverschiebungen in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wenn Politik-, Patent- oder Investitionsänderungen historische Beziehungen schwächen. Spärliche Lieferanten- oder Länderdaten können offengelegte regionale Proxys und alternative Quellenprüfungen verwenden. Technische, kommerzielle und Finanzrespondenten können die Treiber und variablenspezifischen Prognosen bewerten, und Meinungsverschiedenheiten können eine Überprüfung der Eingaben und Szenarioannahmen auslösen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen unabhängige Unternehmenserlöse, regulatorische und Handelssignale, Kapazitätsankündigungen und marktweite Verkaufsnachweise und untersuchen dann Abweichungen in Jahr, Produktgrenze, Währung und Kanalbehandlung. Ein zweiter Analyst überprüft Eingaben und Berechnungen, Anomalien werden vor der Freigabe behoben, und Befragte werden erneut kontaktiert, wenn ein wesentliches Grenzproblem, ein widersprüchliches Betriebssignal oder eine unerklärliche Schätzungsänderung verbleibt.
Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Ereignisse die Produktion oder Nachfrage verändern, und erhält vor der Lieferung eine neue Überprüfung der Quellen, Berechnungen und narrativen Konsistenz.
Mordor Intelligence's Größe des pharmazeutischen Herstellungsmarkts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale pharmazeutische Herstellungsmarkt misst den jährlichen Herstellererlös aus fertigen pharmazeutischen Arzneimittelprodukten, die intern oder von Auftragsherstellern weltweit produziert werden.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Wichtige Eingaben umfassen Fertigarzneimittelerlöse nach Molekül und Formulierung, Hersteller- und Auftragsproduktionserlöse, Therapiebereichsnachfrage, Produktionskapazität und -auslastung sowie regionale Arzneimittelverkäufe oder Exportströme.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 603,7 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 1,84 Billionen USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 204,8 % über dem Wert dieses Berichts für 2027 von 603,7 Milliarden USD, 2 Jahre später. |
| Branchenjournal B | 1,77 Billionen USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 193,2 % über dem Wert dieses Berichts für 2027 von 603,7 Milliarden USD, 2 Jahre später. |
Mordor Intelligence's Analysten triangulieren die Schätzung gegen unabhängige Unternehmenserlöse, regulatorische und Handelssignale, Kapazitätsankündigungen und marktweite Verkaufsnachweise und untersuchen dann Abweichungen in Jahr, Produktgrenze, Währung und Kanalbehandlung.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Größe des pharmazeutischen Herstellungsmarkts?
Die Größe wird voraussichtlich bis 2032 945,2 Milliarden USD erreichen, gegenüber 603,7 Milliarden USD im Jahr 2027, mit einer CAGR von 9,38 % zwischen 2027 und 2032.
Welche Kräfte unterstützen die Nachfrage in der pharmazeutischen Herstellung?
Forschungsinvestitionen, Biosimilar-Markteintritt und API-Lokalisierung unterstützen die Nachfrage. Bis März 2026 hatte die Produktion für 18 APIs im Rahmen des indischen Bulkarzneimittel-Programms begonnen.
Welche Molekülkategorie führt den Umsatz in der pharmazeutischen Herstellung an?
Konventionelle Arzneimittel führten mit einem Anteil von 51,91 % im Jahr 2026, während Biologika und Biosimilars das stärkste Wachstum verzeichnen sollen, mit einer CAGR von 10,08 % im Zeitraum 2027–2032.
Welche Unternehmen sind wichtige pharmazeutische Hersteller?
Zu den wichtigsten Akteuren gehören Pfizer Inc, AstraZeneca plc, Sanofi SA, F. Hoffmann-La Roche AG und Lilly.
Was könnte das Wachstum der Fertigarzneimittelherstellung einschränken?
Preisdruck und konzentrierte Einsatzstoffe können die Renditen einschränken. Merck & Co berichtete im Jahr 2025 von Preis- und Marktzugangsdruck durch Kostendämpfung.
Welche Region führt die pharmazeutische Herstellung an, und wo ist das Wachstum am stärksten?
Nordamerika hielt im Jahr 2026 einen Anteil von 36,41 % am Markt. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 10,6 % für 2027–2032.