
Marktgröße und Marktanteil der Präzisionsmedizin
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 125.71 Milliarden US-Dollar |
| Marktgröße (2031) | 237.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Präzisionsmedizin von Mordor Intelligence
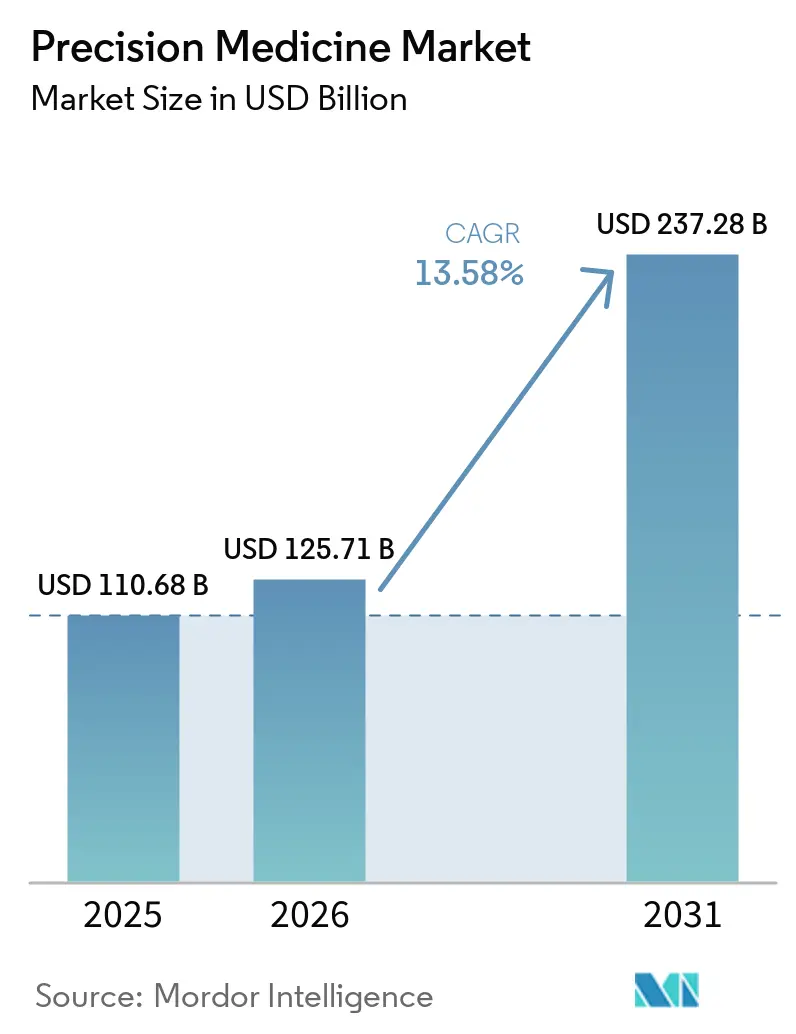
Die Marktgröße des Marktes für Präzisionsmedizin wird voraussichtlich von 110,68 Milliarden USD im Jahr 2025 und 125,71 Milliarden USD im Jahr 2026 auf 237,28 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 13,58 % verzeichnen.
Die Zulassungen von Präzisionsbiomarkern beschleunigen sich, da Regulierungsbehörden Daten nun in Echtzeit auswerten, Prüfzyklen verkürzen und Arzneimittel-Diagnostik-Paaren ein früheres kommerzielles Zeitfenster verschaffen. Der Branchenschwung wird durch nationale Genominititativen gestärkt, die Entdeckungskosten senken, durch KI-gestützte Diagnosewerkzeuge, die kontinuierlich mit realen Daten aktualisiert werden, sowie durch sinkende Oligonukleotid-Synthesezykluszeiten, die die Herstellung personalisierter Impfstoffe am selben Tag ermöglichen. Der Wettbewerb divergiert zwischen Plattformintegratoren, die Daten im großen Maßstab monetarisieren, und spezialisierten Werkzeuganbietern, die erstklassige Analysen bieten. Gleichzeitig schaffen divergierende Datensouveränitätsregeln sowohl Compliance-Kosten als auch regionale Arbitragemöglichkeiten.
Wichtigste Erkenntnisse des Berichts
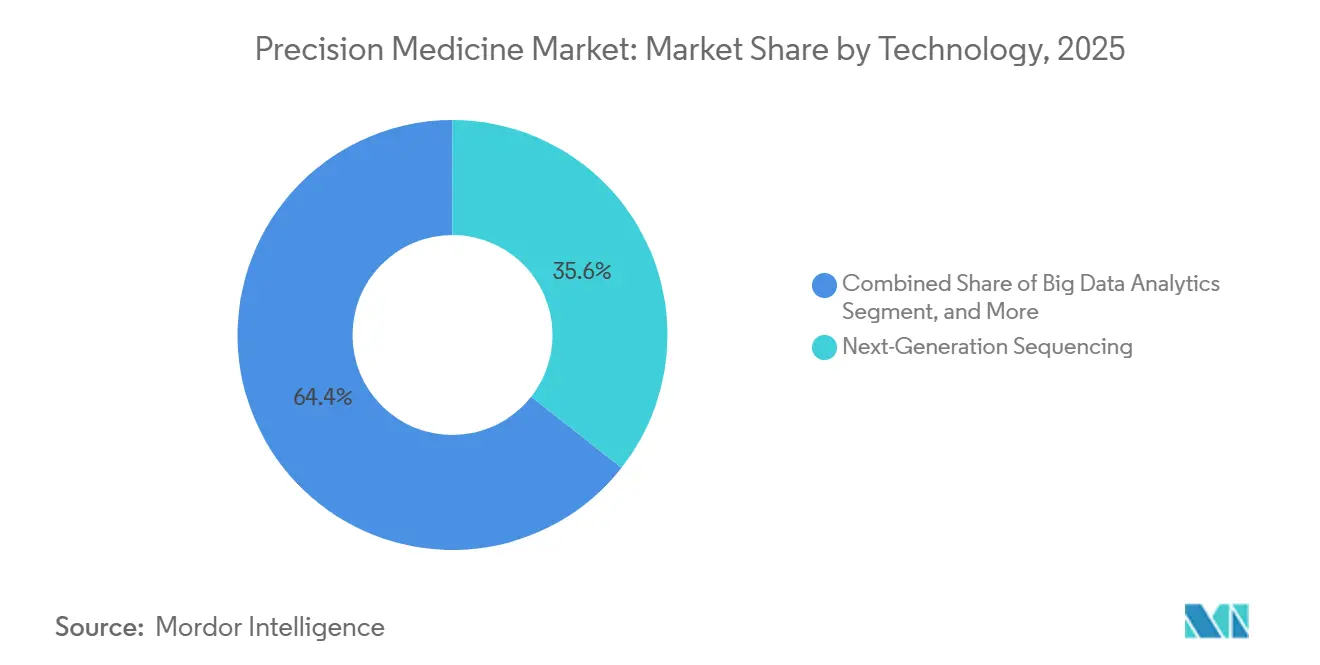
- Nach Technologie hielt die Sequenzierung der nächsten Generation im Jahr 2025 einen Marktanteil von 35,55 % am Markt für Präzisionsmedizin; KI- und maschinelle Lernwerkzeuge expandieren bis 2031 mit einer CAGR von 17,85 %.
- Nach Anwendung führte die Onkologie im Jahr 2025 mit einem Umsatzanteil von 40,53 %, während seltene und genetische Erkrankungen bis 2031 voraussichtlich mit einer CAGR von 15,75 % wachsen werden.
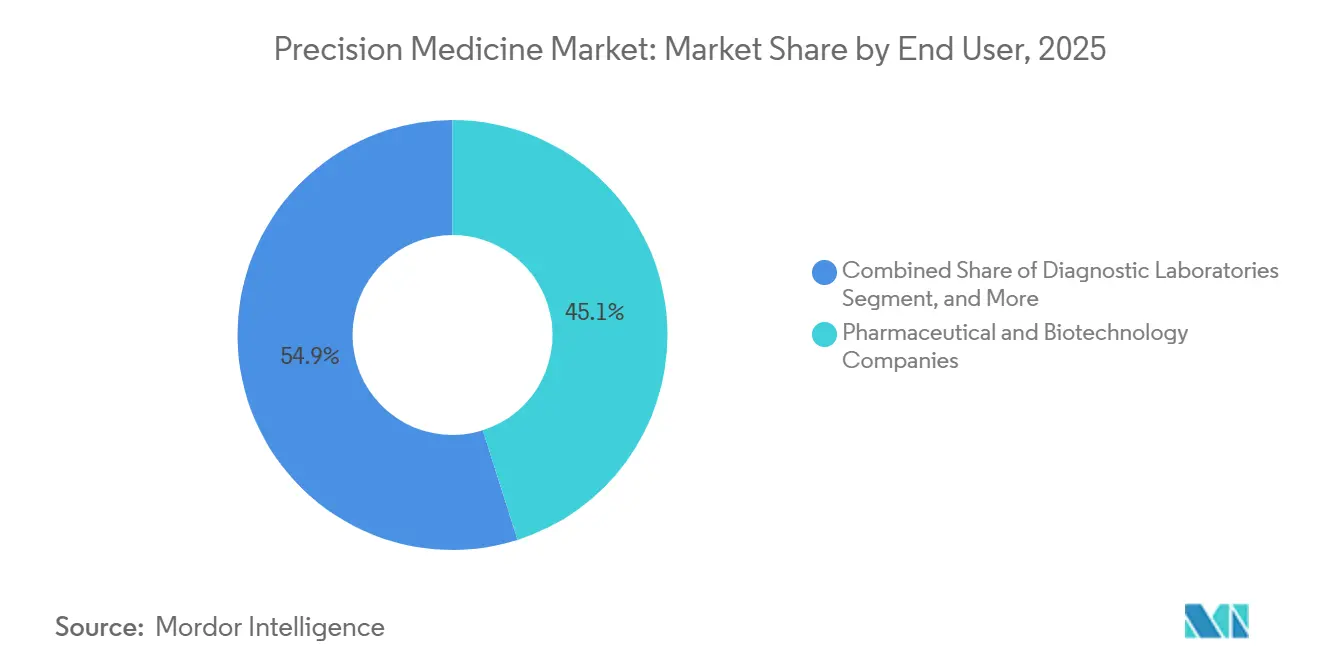
- Nach Endnutzer entfielen im Jahr 2025 45,15 % der Ausgaben auf Pharma- und Biotechnologieunternehmen; häusliche Pflegeumgebungen entwickeln sich bis 2031 mit einer CAGR von 15,82 %.
- Nach Geografie entfielen im Jahr 2025 42,55 % des Umsatzes auf Nordamerika, während Asien-Pazifik zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,72 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationale Genominititativen beschleunigen die F&E-Finanzierung | +2.3% | Global, mit Schwerpunkt in den USA, Großbritannien, China, Indien, Japan | Mittelfristig (2–4 Jahre) |
| Integration von KI und maschinellem Lernen in die Genomik | +3.2% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Krebsbiologie erweitern die Biomarker-Pipeline | +2.7% | Global, angeführt von den USA und Europa | Mittelfristig (2–4 Jahre) |
| Rasanter Rückgang der Oligosynthese-Zykluszeiten ermöglicht Therapien am selben Tag | +1.4% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Entstehung digitaler Biobanken zur Monetarisierung multiethnischer Genomdaten | +1.1% | Global, frühe Führungsposition in den USA, Großbritannien, China | Langfristig (≥ 4 Jahre) |
| Echtzeit-Onkologieprüfung der FDA verkürzt Zulassungszyklen | +1.9% | Nordamerika, Ausstrahlungseffekte auf die EU und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale Genominititativen beschleunigen die F&E-Finanzierung
Staatlich geförderte Genomprogramme reduzieren das Risiko der Biomarker-Entdeckung, indem sie große, gut phänotypisierte Kohorten bereitstellen. Die Veröffentlichung von 500.000 Exomen durch die UK Biobank im Jahr 2024 ermöglicht es Arzneimittelentwicklern, eine In-silico-Zielvalidierung vor klinischen Investitionen durchzuführen[1]. Indien sequenzierte 10.000 Personen aus 99 ethnischen Gruppen und deckte dabei 135 Millionen Varianten auf, die in westlichen Datensätzen fehlen, und eröffnete Lizenzierungsmöglichkeiten für südasienspezifische Therapien, was die globale Marktchance für Präzisionsmedizin weiter diversifiziert. Japan meldete 200.000 Bürger an, um polygene Risikoscores zu generieren, die in Präzisions-Versicherungsprodukte einfließen werden. In den Vereinigten Staaten verarbeitete die All-of-Us-Cloud-Workbench im Jahr 2025 18.500 Forschungsanfragen, von denen 42 % von Wissenschaftlern außerhalb der USA stammten, was zeigt, dass ein Open-Access-Design Wissen multipliziert, ohne die Kosten linear zu erhöhen[2]. Chinas Präzisionsmedizin-Initiative im Wert von 9,2 Milliarden USD finanziert provinzielle Biobanken und macht seine Datenumgebung zur größten außerhalb der USA.
Integration von KI und maschinellem Lernen in die Genomik
Regulatorische Klarheit hat adaptive Algorithmen zu Mainstream-Diagnoseverfahren gemacht. Eine FDA-Leitlinie vom Januar 2024 erlaubt es Geräten mit gesperrten Algorithmen, ihre Modelle anhand von Real-World-Evidenz zu aktualisieren, ohne eine neue 510(k)-Zulassung zu benötigen, was die Wartungskosten senkt und die Sensitivität über 95 % hält. Paige AI erhielt im selben Jahr die Zulassung für ein Prostatakrebs-Gradierungsmodell, das vierteljährlich neu trainiert wird. BGI rollte KI-basierte Software in 300 chinesischen Krankenhäusern aus und verkürzte die Zeit bis zur Diagnose seltener Erkrankungen von 45 Tagen auf 7 Tage. Foundation Medicine integrierte generative KI, um die Tumormutationslast aus Panel-Daten abzuleiten, wodurch die Ganzexom-Sequenzierung entfällt und die Kosten um 40 % gesenkt werden. Der Börsengang von Tempus AI mit einem Volumen von 6,1 Milliarden USD unterstreicht das Vertrauen der Investoren in datennative Plattformen, die klinische, bildgebende und Omics-Ebenen integrieren, und stärkt das Vertrauen in skalierbare Modelle im gesamten Markt für Präzisionsmedizin. Die Akzeptanz wird durch die Ausweitung der Kostenübernahme durch Kostenträger für die Sequenzierung der nächsten Generation gestärkt, was die führende Stellung der Onkologie als Kernsegment des Marktes für Präzisionsmedizin-Software bekräftigt.
Fortschritte in der Krebsbiologie erweitern die Biomarker-Pipeline
Multi-Analyten-Diagnostika fragmentieren die Onkologie in Mikrosegmente mit engen, aber lukrativen Erstattungsstrukturen. Die FDA ließ 2024 23 Begleitdiagnostika zu, von denen 14 NGS-Panels anstelle von Einzelgen-Assays erfordern. AstraZenecas Tagrisso erhielt eine Labelergänzung für eine Mutation, die bei 2 % der Lungenkrebsfälle vorkommt, was die erzielbaren Hochpreisstrukturen bei molekular definierten Kohorten verdeutlicht. Bristol Myers Squibbs Übernahme von RayzeBio für 4,1 Milliarden USD fügt radiopharmazeutische Vermögenswerte hinzu, die Arzneimittel und bildgebende Diagnostika in einem einzigen Wertversprechen bündeln. Die Akzeptanz von Flüssigbiopsien stieg stark an, nachdem Guardants Shield zum ersten blutbasierten kolorektalen Screening-Assay für Erwachsene mit durchschnittlichem Risiko wurde und die testbare Population von 150.000 Patienten auf 50 Millionen asymptomatische Personen ausweitete.
Echtzeit-Onkologieprüfung der FDA verkürzt Zulassungszyklen
Der Echtzeit-Onkologieprüfungs-Pfad verkürzte die mediane Zulassungsdauer im Jahr 2025 auf 4,3 Monate gegenüber zuvor 10 Monaten, indem Prüfer rollierende Daten untersuchen dürfen. Mirati nutzte den RTOR-Pfad, um Adagrasib sechs Monate früher auf den Markt zu bringen, und erzielte im ersten Jahr einen Umsatz von 180 Millionen USD, 40 % über den Prognosen. Novartis kooperierte mit Illumina bei einem Pan-Krebs-Panel, das alle im Rahmen von RTOR eingereichten zielgerichteten Therapien begleiten wird und die Biomarker-Testung bei der Markteinführung standardisiert. Die EMA spiegelte das System mit dem PRIME-Pfad wider und begrenzte die Prüfung auf 150 Tage.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte grenzüberschreitende Multi-Omics-Datenvorschriften | -1.6% | Global, akut bei EU-Asien- und US-China-Datenflüssen | Langfristig (≥ 4 Jahre) |
| Hohe Kosten und eingeschränkter Zugang zu Gentests | -1.8% | Schwellenmärkte, ländliche Gebiete in entwickelten Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Mangel an klinischen Genetikern begrenzt die Interpretationskapazität | -1.1% | Global, am stärksten in den USA und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Cyberangriffe auf Genomik-Clouds erhöhen Haftungsrisiken | -0.7% | Global, verstärkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte grenzüberschreitende Multi-Omics-Datenvorschriften
Chinas Vorschriften zu humanen genetischen Ressourcen aus dem Jahr 2024 verpflichten ausländische Unternehmen, chinesische Genome im Inland zu speichern, was zu einer kostspieligen Duplizierung der Infrastruktur führt und länderübergreifende Studien in der Präzisionsmedizinbranche verzögert. Die DSGVO der EU untersagt Übermittlungen in Länder ohne angemessenes Schutzniveau, sodass US-amerikanische Biobanken Standardvertragsklauseln aushandeln müssen, die den rechtlichen Aufwand erhöhen[3]. Illumina verzeichnete im Jahr 2025 in Europa Compliance-Ausgaben von 45 Millionen USD und achtmonatige Markteinführungsverzögerungen. Indiens Datenschutzgesetz für digitale personenbezogene Daten aus dem Jahr 2024 schreibt die lokale Speicherung sensibler Genomdaten vor, was internationale Labore zu neuen Rechenzentrumsausgaben zwingt, die breitere klinische Akzeptanz einschränkt und die gerechte Expansion in der Präzisionsmedizinbranche verlangsamt.
Hohe Kosten und eingeschränkter Zugang zu Gentests
Die Sequenzierungskosten sanken im Jahr 2025 auf 600 USD pro Genom, doch die klinische Interpretation liegt zwischen 1.200 und 3.000 USD, was Tests für Selbstzahler in Ländern mit mittlerem bis hohem Einkommen unerschwinglich macht[4]. Im Jahr 2024 wurden weltweit nur 212 neue klinische Genetiker zertifiziert, was zu sechsmonatigen Wartezeiten für Patienten im ländlichen Amerika führt. Die Umstrukturierung von 23andMe im Jahr 2025, bei der 40 % der Belegschaft entlassen wurden, verdeutlicht die Herausforderung, Direct-to-Consumer-Angebote aufrechtzuerhalten, wenn die Kundenakquisitionskosten den Lebenszeitwert übersteigen. Selbst in wohlhabenden Märkten bestehen Versorgungslücken: Medicare erstattet Erblichkeitstests auf Krebs, schließt jedoch polygene Risikoscores für Herzerkrankungen aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
KI verändert die InterpretationsökonomieDie Sequenzierung der nächsten Generation generierte im Jahr 2025 35,55 % des Umsatzes im Markt für Präzisionsmedizin, gestützt auf eine installierte Basis von 25.000 Illumina-Sequenziergeräten und aggressive Niedrigpreisangebote von BGI. KI-basierte Analysen werden voraussichtlich mit einer CAGR von 17,85 % schneller wachsen als alle anderen Kategorien, begünstigt durch den vereinfachten Änderungskontrollplan der FDA. Big-Data-Plattformen wechseln zu Cloud-nativen Architekturen, wie die Bewertung von Tempus AI und die weit verbreitete Nutzung der All-of-Us-Verbundworkbench zeigen. Begleitdiagnostika bleiben unverzichtbar, stehen jedoch unter Bündelungsdruck, der die Umsatzrealisierung in Therapie-Royalty-Ströme verlagert. Proteomik und Metabolomik fügen orthogonale Schichten hinzu, die die Vorhersagekraft erhöhen; SomaLogics 7.000-Protein-Panel reduziert falsch positive Ergebnisse bei der polygenen Bewertung um 30 %.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Dominanz der Onkologie verdeckt die Dynamik bei seltenen ErkrankungenDie Onkologie machte im Jahr 2025 40,53 % des Anwendungsumsatzes aus, da die Medicare-Abdeckung ausgeweitet wurde und 17 biomarkergebundene Therapien auf den US-Markt kamen. Seltene und genetische Erkrankungen weisen jedoch mit einer CAGR von 15,75 % die schnellste Wachstumsrate auf, angetrieben durch Gentherapien wie Lyfgenia, das einen Preis von 3,1 Millionen USD hat und eine bestätigende Gentestung erfordert. Der Schwung in der Neurologie beruht auf Alzheimer-Diagnostika, die mit Amyloid-zielgerichteten Arzneimitteln gebündelt werden, während die Kardiologie polygenes Risikoscreening mit pharmakogenomischer Dosierung kombiniert, das inzwischen von 15 % der US-amerikanischen kardiologischen Praxen genutzt wird. Präzisionsansätze bei Infektionskrankheiten sind kommerziell nur für im Krankenhaus erworbene Infektionen verfügbar; metabolische Anwendungen bleiben auf das Neugeborenenscreening ausgerichtet, was insgesamt die strukturelle Dominanz der Onkologie im Markt für Präzisionsmedizin stärkt.
Nach Endnutzer:
Disruption durch häusliche Pflege stellt etablierte Labore vor HerausforderungenPharma- und Biotechnologieunternehmen machten im Jahr 2025 aufgrund obligatorischer Begleitdiagnostikprogramme 45,15 % der Ausgaben aus. Häusliche Pflegekanäle wachsen mit einer CAGR von 15,82 %, da Abstammungs- und Wellness-Kits Krankenhauslabore umgehen. Das Paradoxon der Kundenakquisitionskosten bei 23andMe zeigt jedoch, dass Skalierung allein keine Rentabilität garantiert. Diagnostiklabore bekämpfen den Erstattungsdruck durch Senkung der Panel-Preise, wie Labcorps pharmakogenetisches Angebot für 99 USD belegt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Präzisionsmedizin-Markt in Amerika, APAK und EMEA
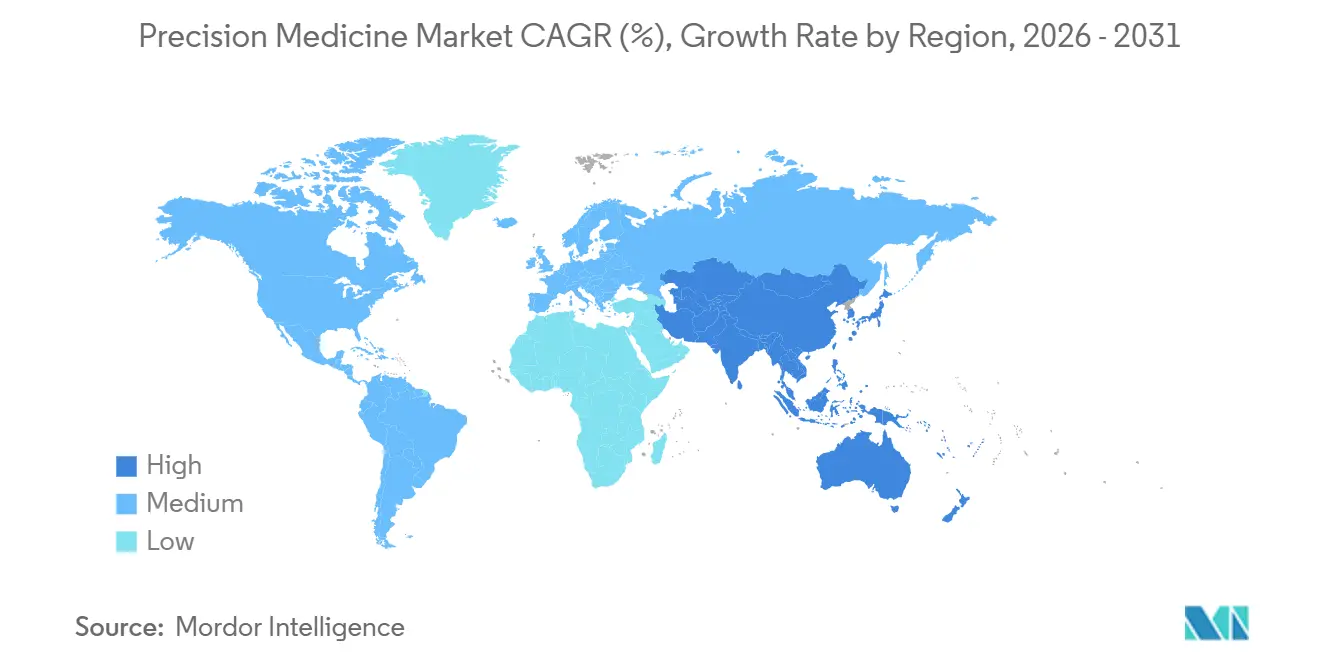
Nordamerika hatte im Jahr 2025 einen Anteil von 42,55 % am Umsatz des Präzisionsmedizin-Marktes, angetrieben durch umfassendes Profiling, Erstattungsregelungen und den All of Us-Datensatz. Kanada standardisierte 2025 die Kostenübernahme für 12 Arzneimittel-Gen-Paare und beschleunigte damit die nationale Einführung. Asien-Pazifik hingegen wird voraussichtlich das stärkste Wachstum mit einem CAGR von 14,72 % verzeichnen, angetrieben durch Chinas Milliarden-Initiative und den raschen Einsatz von KI, der die diagnostische Bearbeitungszeit von 45 Tagen auf 7 Tage verkürzte. Indiens 10.000-Genom-Kohorte führt 135 Millionen neuartige Varianten ein, während Japans Fokus auf Herz-Kreislauf-Erkrankungen auf versicherungsgestützte Zeichnungsprodukte abzielt. Australien erreicht eine 90-prozentige öffentliche Kostenübernahme bei der Diagnostik seltener Krankheiten, bleibt jedoch aufgrund der Bevölkerungsgröße volumenmäßig begrenzt. Europa weist innerregionale Unterschiede auf: Das Vereinigte Königreich verkürzte die Diagnosezeit bei seltenen Krankheiten unter dem NHS auf 14 Tage, während Deutschland noch immer mit 16 staatlichen Kostenträgern zu kämpfen hat. Saudi-Arabiens 100.000-Genom-Plan führt den Nahen Osten an, während die Kapazitäten Südafrikas auf drei klinisch zertifizierte Sequenzierungslabore beschränkt bleiben. Südamerika entwickelt sich langsam; Brasilien übernimmt die Kosten für Tests auf erblichen Krebs, jedoch nicht für pan-omische Analysen.
Regulatorisches Umfeld
Regulierungsbehörden formalisieren Wege für individualisierte und biomarkergesteuerte Therapien sowie softwaregestützte Diagnostik, die sich im Laufe der Zeit aktualisiert. Im Februar 2026 veröffentlichte die US-amerikanische FDA einen Leitlinienentwurf zur Nutzung eines Plausible Mechanism Framework zur Unterstützung der Entwicklung individualisierter Therapien für spezifische genetische Erkrankungen mit bekannter biologischer Ursache. Dieser Rahmen soll die Evidenzanforderungen für ultra-seltene Populationen angleichen und gleichzeitig eine strukturierte Nutzen-Risiko-Schwelle aufrechterhalten.
In Europa setzt die Europäische Arzneimittel-Agentur (EMA) weiterhin Qualifizierungswege für neuartige Methoden in der Entwicklung von Präzisionsmedizin um. Im Juni 2026 aktualisierte die EMA ihre Verfahrensleitlinien zur Qualifizierung neuartiger Methoden (QoNM) und verknüpfte dabei ausdrücklich die Methodenqualifizierung und damit verbundene Software-Aspekte mit einem sich entwickelnden Compliance-Rahmen, der neben MDR und IVDR auch das EU-KI-Gesetz umfasst. Der aktualisierte Rahmen bindet Multi-Omics-, Biomarker-Strategien und KI-gestützte Methoden weiterhin an definierte Qualifizierungs- und Geräte-Zulassungswege statt an Ad-hoc-Validierung.
Wettbewerbslandschaft
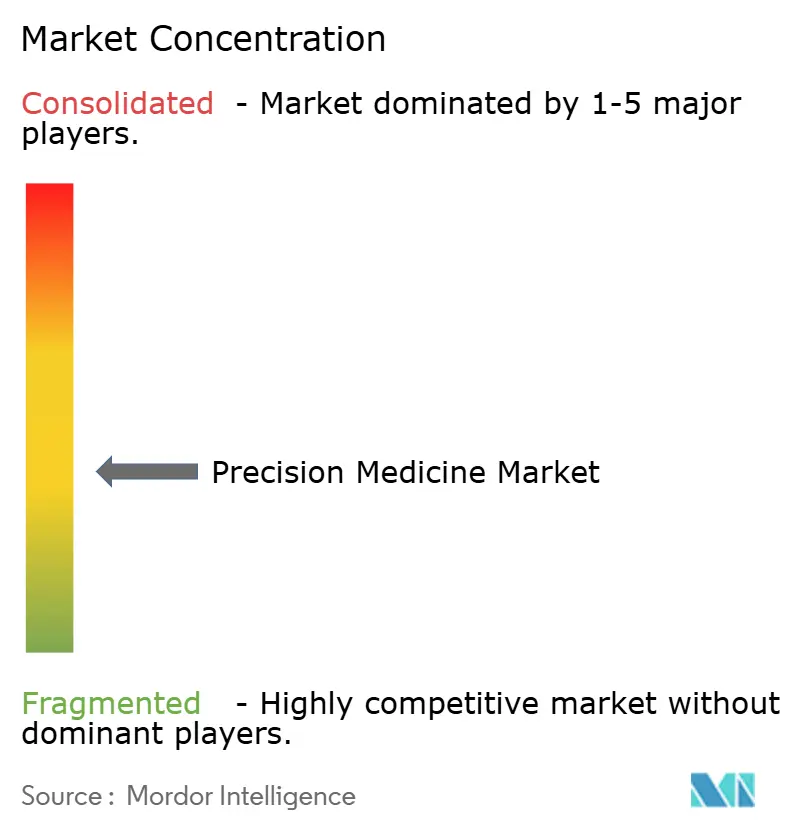
Der Markt für Präzisionsmedizin weist eine moderate Konzentration auf: Die fünf größten Akteure hielten im Jahr 2025 einen bedeutenden Anteil am globalen Umsatz, zu niedrig für eine Dominanz, aber hoch genug, um Standards zu beeinflussen. Illuminas Hardware-Vorsprung erodiert, da BGI und Element Biosciences Genome für unter 500 USD anbieten und damit die bisherigen Preispunkte unterbieten. Plattformunternehmen wie Tempus AI aggregieren klinische, bildgebende und Omics-Daten für prädiktive Modellierung, während Spezialisten wie Guardant Health sich auf Flüssigbiopsien konzentrieren, die nach der FDA-Zulassung von Shield im Jahr 2024 nun auf Screening-Populationen abzielen. KI-Marktführer reichen zunehmend mehr Patente ein. Illumina meldete 2024 47 Patente im Bereich maschinelles Lernen an, gegenüber 12 im Vorjahr. First-Mover-Vorteile entstehen für Unternehmen, die Breakthrough-Device-Designierungen erhalten, was den Markteintritt um etwa 18 Monate verkürzt. Weißer Fleck besteht in der Pharmakogenomik, wo die Testdurchdringung bei nur 1 von 10 US-amerikanischen Verschreibungen actionable Varianten vorausgeht.
Marktführer in der Präzisionsmedizin
-
Pfizer Inc.
-
Thermo Fisher Scientific Inc.
-
Novartis AG
-
Qiagen N.V.
-
Illumina Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Präzisionsmedizin Unternehmen in diesem Bericht
- 23andMe Holding Co.
- Adaptive Biotechnologies Corp.
- Agilent Technologies
- AstraZeneca
- BGI Genomics Co. Ltd.
- Biogen
- Bristol-Myers Squibb
- Caris Life Sciences
- CRISPR Therapeutics AG
- Roche
- Flatiron Health
- Foundation Medicine Inc.
- Guardant Health
- Illumina
- Laboratory Corp. of America Holdings (Labcorp)
- Merck
- Myriad Genetics
- Novartis
- Personalis Inc.
- Pfizer
- QIAGEN
- Tempus Labs Inc.
- Thermo Fisher Scientific
Marktchancen und Zukunftsaussichten
Politische und öffentliche Infrastruktursignale erweitern den adressierbaren Umfang der Präzisionsmedizin und gehen über den spezialisierten Einsatz hinaus in Richtung populationsweiter Programme und stärker standardisiertem Datenaustausch. Im Mai 2026 verabschiedete die Weltgesundheitsversammlung eine Resolution zur Präzisionsmedizin und beauftragte die WHO mit der Entwicklung einer globalen Strategie für Präzisionsmedizin, die einen klareren Rahmen für nationale Umsetzungspläne schafft, welche Genomik, KI und Prioritäten für einen gerechten Zugang verbinden.
Der kommerzielle Freiraum wächst in der Früherkennung von Krebs sowie auf der operativen Ebene, die Multi-Omics in einsetzbare klinische Arbeitsabläufe überführt, einschließlich Automatisierung, verteilter Sequenzierung und Evidenzpaketen, die die Kostenerstattung unterstützen. Als Beleg dient GRAIL, das auf dem ASCO-Jahrestreffen im Mai 2026 Ergebnisse der NHS-Galleri-Studie vorstellte, mit einer berichteten Reduktion der Stadium-IV-Diagnosen um 14 % für eine vorab festgelegte Gruppe von Krebsarten, zusammen mit mehreren Markteinführungen und Ergebnispräsentationen im Jahr 2026 (zum Beispiel führte Roche im Juni 2026 die Sequenzierungsplattform AXELIOS 1 ein, und Caris Life Sciences brachte im Juli 2026 den Bluttest Caris Detect zur Früherkennung mehrerer Krebsarten auf den Markt). Gleichzeitig gewinnen Datenzugangs- und Kollaborationsmodelle in der Wirkstoffforschung zunehmend an Bedeutung, wie die Vereinbarung von Helix mit AstraZeneca im Juli 2026 zeigt, wonach über mehrere Jahre Zugang zu GenoSphere-Kohorten für genomische Forschung gewährt wird.
Neueste Industrielle Entwicklungen in Markt für Präzisionsmedizin
- Juli 2026: Novartis vereinbarte die Übernahme von Myricx Bio für 1,1 Milliarden USD im Voraus plus Meilensteinzahlungen, um eine differenzierte Antikörper-Wirkstoff-Konjugat-Payload-Klasse (N-Myristoyltransferase-Inhibitor, NMTi) in seine Onkologie-Innovationsplattform zu integrieren. Die Übernahme unterstützt Arzneimittelentwicklungsprogramme, die auf biomarkergesteuerter Patientenauswahl basieren, und stärkt die Nachfrage nach Begleitdiagnostik und integrierten translationalen Datenworkflows.
- Mai 2026: Roche schloss eine endgültige Fusionsvereinbarung zur Übernahme von PathAI für 750 Millionen USD im Voraus plus Meilensteinzahlungen, mit dem Ziel, KI-gestützte digitale Pathologiefunktionen in Roche Diagnostics zu integrieren. Der Deal stärkt die Verbindung zwischen gewebebasierter Diagnostik und Therapieentwicklung und unterstützt eine höhere Durchsatzrate bei der Biomarker-Entdeckung sowie stärker standardisierte pathologiegestützte Entscheidungsunterstützung in onkologischen Studien und der klinischen Praxis.
- April 2026: Thermo Fisher Scientific gab eine strategische Zusammenarbeit mit Precision Health Research, Singapur (PRECISE) bekannt, um die PRECISE-SG100K-Studie voranzutreiben, eine bevölkerungsweite Biobank-Initiative mit dem Ziel von mehr als 100.000 Teilnehmern. Die Partnerschaft erweitert die Generierung von Proteomik- und Genomikdaten im Kohortenmaßstab und unterstützt die Entwicklung von Multi-Omics-Evidenz, die Biomarker der Präzisionsmedizin und die Validierung im Praxisalltag untermauert.
Markt für Präzisionsmedizin Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Erlöse aus Präzisionsmedizin-Technologien und -Lösungen, die patientenindividuelle Diagnose, Stratifizierung und zielgerichtete Behandlungsentscheidungen unterstützen, einschließlich damit verbundener Dienstleistungen, die in klinischen und Forschungsumgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine, nicht personalisierte Versorgungspfade und breite Gesundheits-IT-Werkzeuge aus, die nicht primär zur Unterstützung von Präzisionsmedizin-Entscheidungen eingesetzt werden.
Segmentierungsübersicht
- Nach Technologie
- Big-Data-Analytik
- Bioinformatik
- Sequenzierung der nächsten Generation (NGS)
- KI und maschinelles Lernen
- Begleitdiagnostika
- Genomik
- Proteomik
- Metabolomik
- Epigenomik
- Transkriptomik
- Nach Anwendung
- Onkologie
- Neurologie (ZNS)
- Immunologie
- Kardiologie
- Infektionskrankheiten
- Atemwegserkrankungen
- Seltene und genetische Erkrankungen
- Stoffwechselerkrankungen
- Sonstige Indikationen
- Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Diagnostiklabore
- Krankenhäuser und Kliniken
- Akademische und Forschungsinstitute
- Auftragsforschungsorganisationen (CROs)
- Unternehmen für Gesundheits-IT und Bioinformatik
- Häusliche Pflegeumgebungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Identifizierung von Nachfragesignalen, die konsistent über Länder und Krankheitsgebiete hinweg verfolgt werden können. Wir nutzten öffentliche Quellen wie die FDA-Datenbanken der USA für Zulassungen und Begleitdiagnostik-Referenzen, CDC- und NIH-Publikationen zu Krankheitslast und Genomikprogrammen sowie OECD- und Weltbank-Indikatoren für den Kontext der Gesundheitsausgaben.
Um das Modell nicht auf einen einzigen engen Datenstrom zu stützen, haben wir auch Quellen wie WHO-Materialien, ClinicalTrials.gov für die Pipeline-Ausrichtung sowie begutachtete Fachzeitschriften ausgewertet, die Sequenzierungsadoption und Biomarker-Testpraktiken behandeln. Unternehmens-Geschäftsberichte, Investorenpräsentationen, Mitschriften von Earnings Calls, Verbandswebseiten und renommierte Pressemitteilungen wurden genutzt, um Strategiewechsel, Preisnarrative und Kapazitätserweiterungen gegenzuprüfen. Parallel dazu wurden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um die Abdeckung dort zu stärken, wo öffentliche Offenlegungen dünn waren. Diese Beispiele sind illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden auch weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, die aus der Desk-Research gewonnenen Annahmen zu überprüfen – insbesondere, was als Präzisionsmedizin-Erlös gezählt wird und was besser als angrenzende Gesundheitsausgaben behandelt wird. Wir sprachen mit einem Mix aus Testanbietern, Akteuren der Gesundheitsversorgung, Pharma- und Biotech-Teams sowie Technologie- und Dienstleistungsspezialisten und nutzten diese Erkenntnisse, um Adoptionsraten, Preisentwicklungen und Verschiebungen im Produktmix in den wichtigsten Regionen zu verfeinern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 16 % | APAC: 41 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 25 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 59 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem behandelte Patientenpools und Testintensität nach Indikation rekonstruiert und anschließend anhand typischer Test- und Lösungspreise in jeder Region in Werte umgerechnet werden. Nachdem dieses Grundgerüst festgelegt war, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichprobenvolumen multipliziert mit Durchschnittsverkaufspreiskontrollen für wichtige Test-Workflows sowie durch Gespräche mit Lieferanten und Vertriebskanälen zur Anpassung an die reale Nutzung.
Zu den praktischen Eingaben, die im Modell verwendet wurden, gehören die Durchdringung von Onkologie- und Seltenerkrankungstests, die Verschiebung im Mix zwischen Sequenzierung und anderen fortgeschrittenen molekularen Methoden, die Verknüpfung von Begleitdiagnostik mit der Therapieakzeptanz, die Entwicklung der Durchschnittsverkaufspreise für Testpanels sowie das Tempo der klinischen Einführung in Krankenhäusern und Diagnostiklabors. Wo die Bottom-up-Transparenz unvollständig war, wurden Lücken durch die Anwendung konservativer Bandbreiten für Adoption und Preisgestaltung geschlossen und anschließend durch primäres Feedback zu Nutzungs- und Einkaufsmustern eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse verwendet, da der Markt empfindlich auf regulatorische Zulassungen, Erstattungsänderungen und die Geschwindigkeit von Aktualisierungen klinischer Leitlinien reagiert. Die Szenarien wurden an Konsensansichten verankert, die während der Interviews darüber gesammelt wurden, wie schnell sich genomische Tests und biomarkergesteuerte Behandlungspfade in verschiedenen Regionen und Versorgungsumgebungen ausweiten werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie öffentlicher Zulassungen und Diagnostikreferenzen, der Dynamik klinischer Studien nach Krankheitsgebiet sowie der allgemeinen Kapazität der Gesundheitsausgaben, um sicherzustellen, dass die Zahlen realistisch bleiben. Große Abweichungen lösten eine eingehendere Überprüfung der Treiber aus, gefolgt von einer erneuten Prüfung der zugrunde liegenden Annahmen und, falls erforderlich, einer erneuten Kontaktaufnahme mit Branchenteilnehmern zur Klärung.
Vor der Freigabe durchlaufen die Ergebnisse mehrstufige Analytikerprüfungen, bei denen Ausreißer getestet, die Berechnungslogik erneut durchgeführt und wichtige Annahmen regionsübergreifend auf Konsistenz verglichen werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere politische Veränderungen oder sprunghafte Veränderungen bei der Adoption. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Präzisionsmedizin von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Präzisionsmedizin unterscheiden sich häufig, weil die Abgrenzungslinie des Umfangs unterschiedlich gezogen wird und die gewählten Nachfragetreiber das Modell in verschiedene Richtungen lenken können. Die größten Abweichungen entstehen in der Regel dadurch, was als Präzisionsmedizin-Erlös gezählt wird im Vergleich zu angrenzenden Gesundheitsausgaben, sowie dadurch, wie schnell Preisgestaltung und Adoption angenommen werden.
Die Hauptlücke ergibt sich daraus, ob breite Arzneimittelerlöse und eine allgemeine Versorgungserbringung in den Gesamtwert einbezogen werden, und wie Mordor Intelligence Präzisionsmedizin nur dann zählt, wenn der Erlös mit der Patientenstratifizierung und gezielten Entscheidungsunterstützungssignalen verknüpft ist (wie Biomarker-Testintensität und sequenzierungsgesteuerte Workflow-Adoption), anstatt den gesamten Wert der Spezialtherapie als im Umfang enthalten zu behandeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 125,71 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 119,03 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und bündelt häufig zusätzliche Produkt- und Arzneimittelkategorien in die Definition, was die Lücke zwischen diagnostikgetriebenem Wert und breiteren therapeutischen Erlösen verringern kann. |
| Fachverlag B | 87,91 Milliarden USD (2025) | Wendet eine Erlösbetrachtung auf Werkstor-Basis und eine engere Endnutzungserfassung an, was dazu führen kann, dass nachgelagerte Dienstleistungen und klinische Workflow-Ausgaben, die die Entscheidungsfindung in der Präzisionsmedizin dennoch unterstützen, zu gering erfasst werden. |
Die Streuung zwischen den drei Zahlen erklärt sich größtenteils durch den Zeitpunkt (2025 gegenüber 2026) und dadurch, was als Präzisionsmedizin-Wert im Vergleich zu angrenzender Versorgung einbezogen wird. Wenn das Modell an klare Nutzungssignale wie Testdurchdringung, Sequenzierungsmix und Begleitdiagnostik-Verknüpfung gebunden ist, ist der resultierende Gesamtwert leichter nachzuvollziehen und zu wiederholen, wenn neue Daten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Präzisionsmedizin im Jahr 2031 voraussichtlich erreichen?
Es wird prognostiziert, dass er bis 2031 237,28 Milliarden USD erreichen wird, basierend auf einer CAGR von 13,58 % ab 2026.
Welches Technologiesegment wächst innerhalb der Präzisionsmedizin am schnellsten?
KI- und maschinelle Lernwerkzeuge entwickeln sich mit einer CAGR von 17,85 % und übertreffen damit alle anderen Technologien.
Warum gilt Asien-Pazifik als die dynamischste Region für Präzisionsmedizin?
Chinas nationale Initiative im Wert von 9,2 Milliarden USD und die rasche Einführung KI-gestützter Interpretation treiben die CAGR der Region von 14,72 % an.
Wie hat die Echtzeit-Onkologieprüfung der FDA die Arzneimittelzulassungen beeinflusst?
Der Pfad reduzierte die mediane Zulassungsdauer im Jahr 2025 auf 4,3 Monate und halbierte damit in etwa die bisherigen Zeitrahmen.
Welcher Anwendungsbereich jenseits der Onkologie zeigt bemerkenswertes Wachstum?
Seltene und genetische Erkrankungen expandieren mit einer CAGR von 15,75 %, da hochwertige Gentherapien auf den Markt kommen.