
Größe und Marktanteil des Marktes für Regenerative Medizin
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
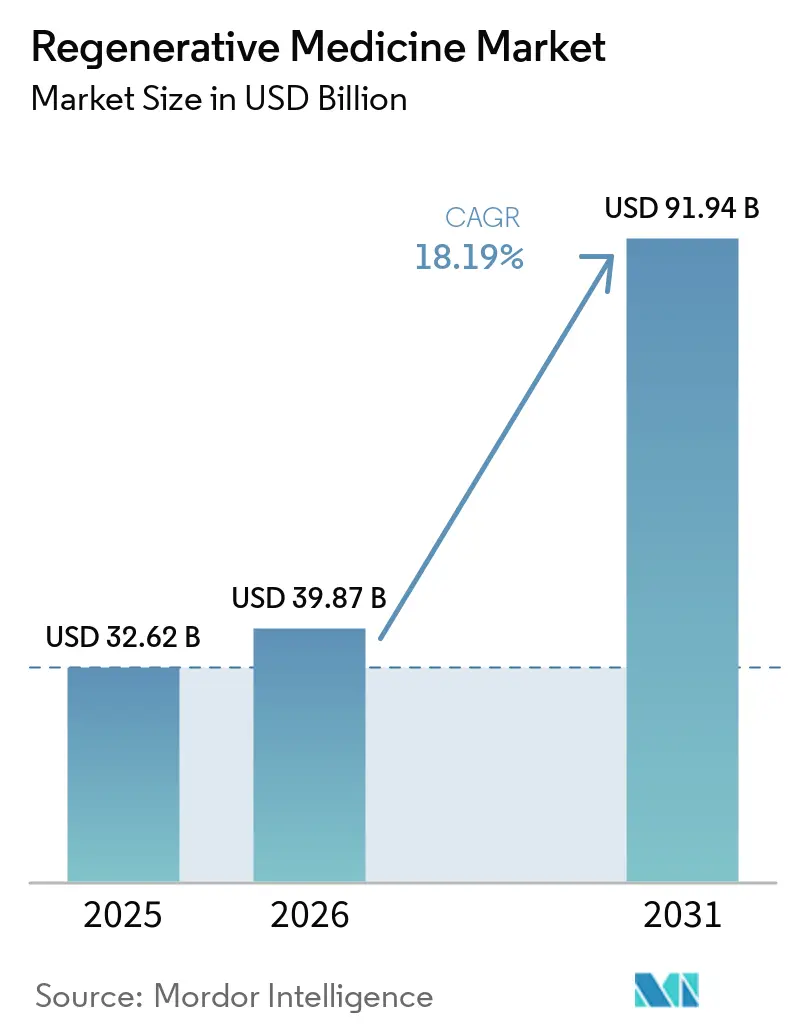
| Marktgröße (2026) | 39.87 Milliarden US-Dollar |
| Marktgröße (2031) | 91.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.19 % |
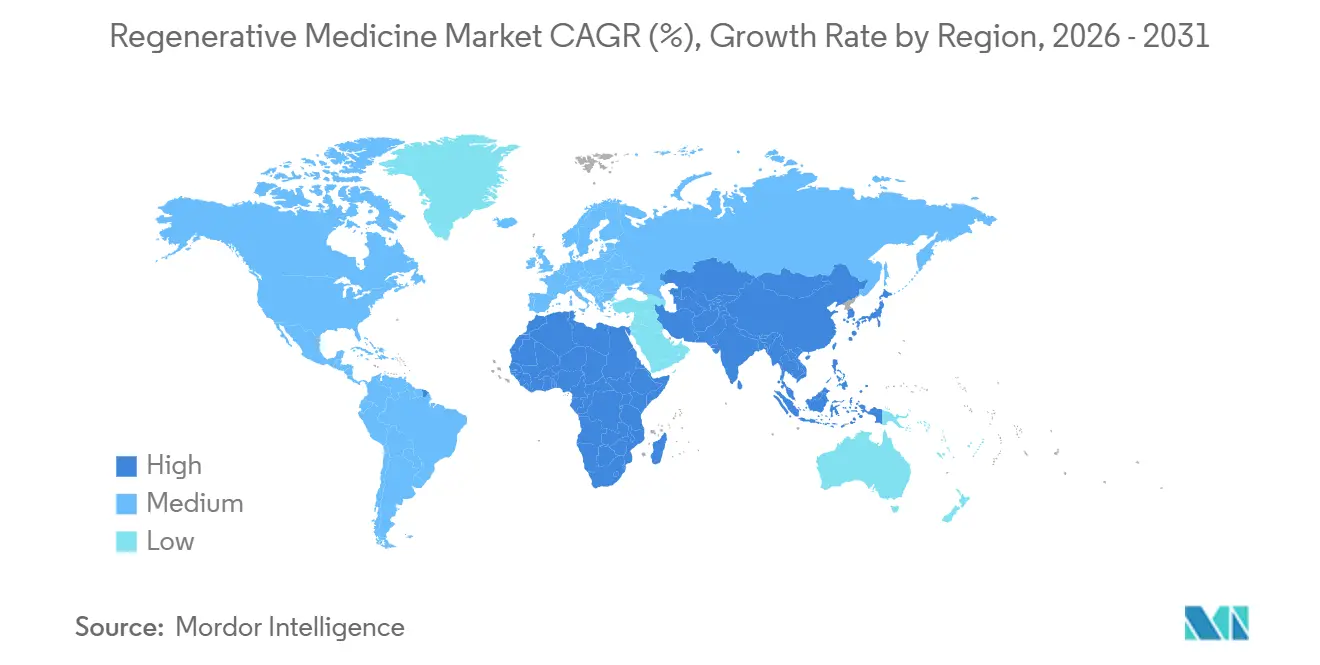
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
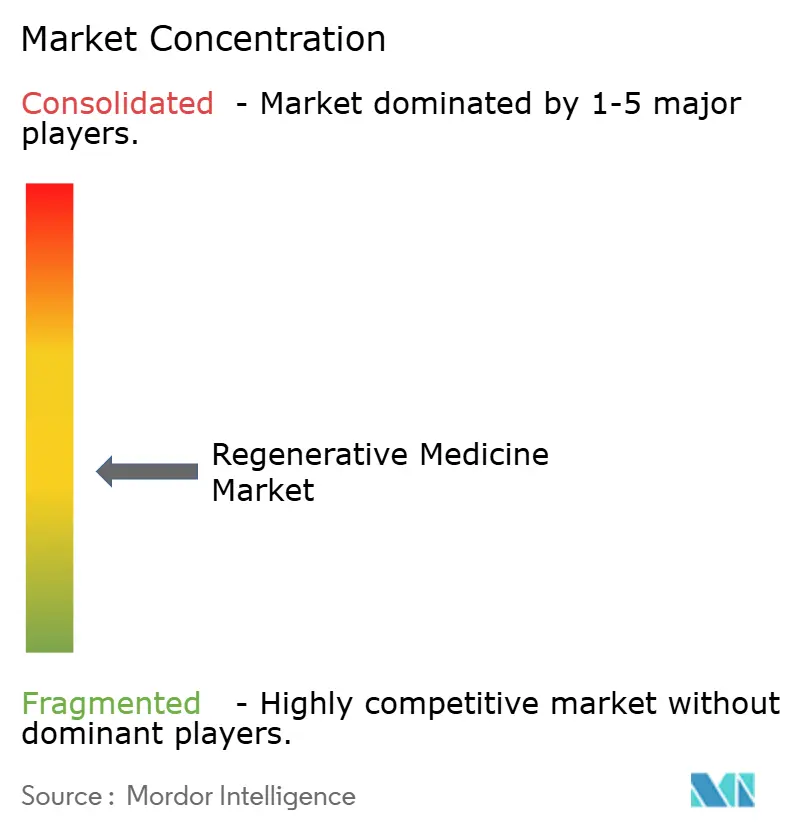
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Regenerative Medizin von Mordor Intelligence
Die Größe des Marktes für Regenerative Medizin wird für 2025 auf 32,62 Milliarden USD, für 2026 auf 39,87 Milliarden USD und bis 2031 auf 91,94 Milliarden USD prognostiziert, mit einer CAGR von 18,19 % von 2026 bis 2031.
Diese rasche Entwicklung zeigt, dass Investoren Kapital von der symptomatischen Versorgung hin zu kurativen Technologien verlagern – ein Trend, der durch acht Zell- und Gentherapiezulassungen im Jahr 2024 sowie durch Fertigungsfortschritte, die die Warenkosten in frühen kommerziellen Programmen um 30–40 % gesenkt haben, bestätigt wird. Regulierungsbehörden in den Vereinigten Staaten, Europa und China genehmigen Kandidaten in der Spätphase nun innerhalb von 12–18 Monaten, verglichen mit den jahrzehntelangen Zeitrahmen, die noch vor fünf Jahren üblich waren. Auftragsfertigungsunternehmen reagieren mit kontinuierlichen Perfusionsprozessen, die virale Vektortiter vervierfachen, sowie mit tragbaren Bioreaktoren, die eine autologe Dosierung innerhalb derselben Woche ermöglichen, und erweitern damit gemeinsam den adressierbaren Patientenpool des Marktes für Regenerative Medizin. Die Wettbewerbsintensität bleibt hoch, da die Schutzwälle des geistigen Eigentums rund um das AAV-Kapsiddesign und iPSC-Differenzierungsprotokolle die Lieferkette weiterhin fragmentieren und sowohl vertikale Integration als auch gegenseitige Lizenzierungsvereinbarungen zwischen großen Entwicklern und Speziallieferanten fördern.
Wichtigste Erkenntnisse des Berichts
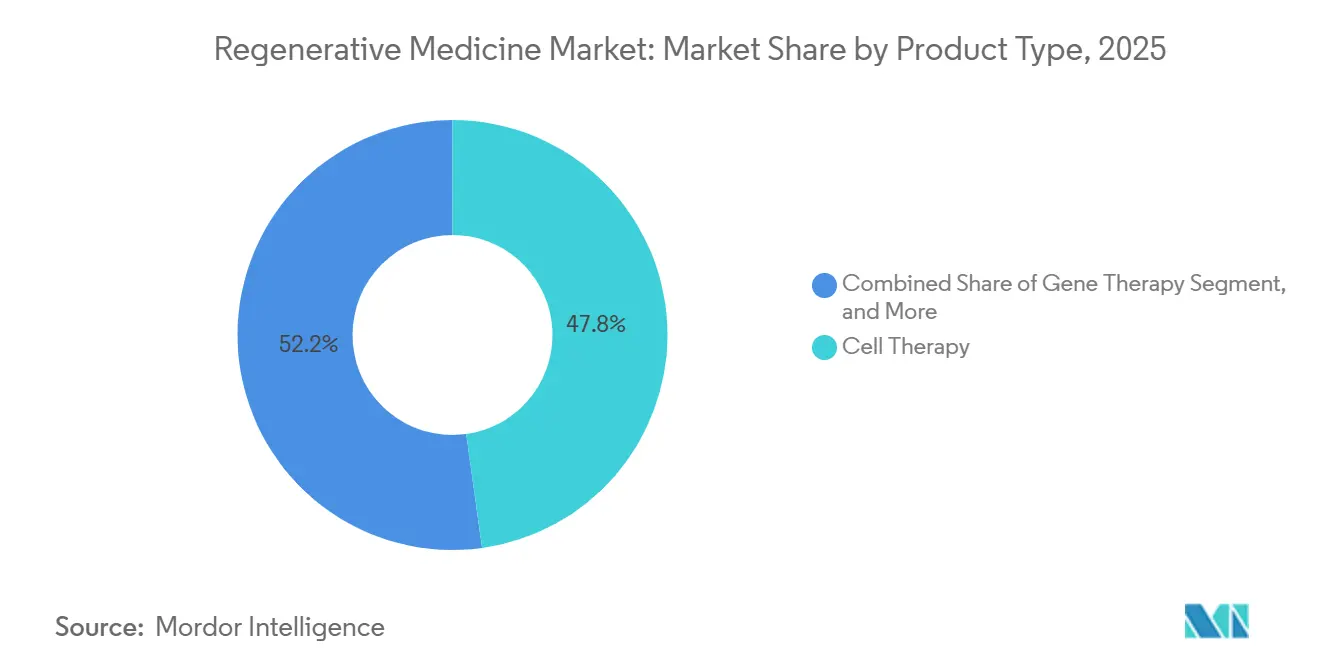
- Nach Produkttyp hielt die Zelltherapie im Jahr 2025 einen Marktanteil von 47,81 % am Markt für Regenerative Medizin, während die Gentherapie bis 2031 voraussichtlich mit einer CAGR von 20,86 % wachsen wird.
- Nach Therapiebereich entfiel auf die Onkologie im Jahr 2025 ein Umsatzanteil von 34,52 %, und die Neurologie verzeichnet eine CAGR von 22,08 %.
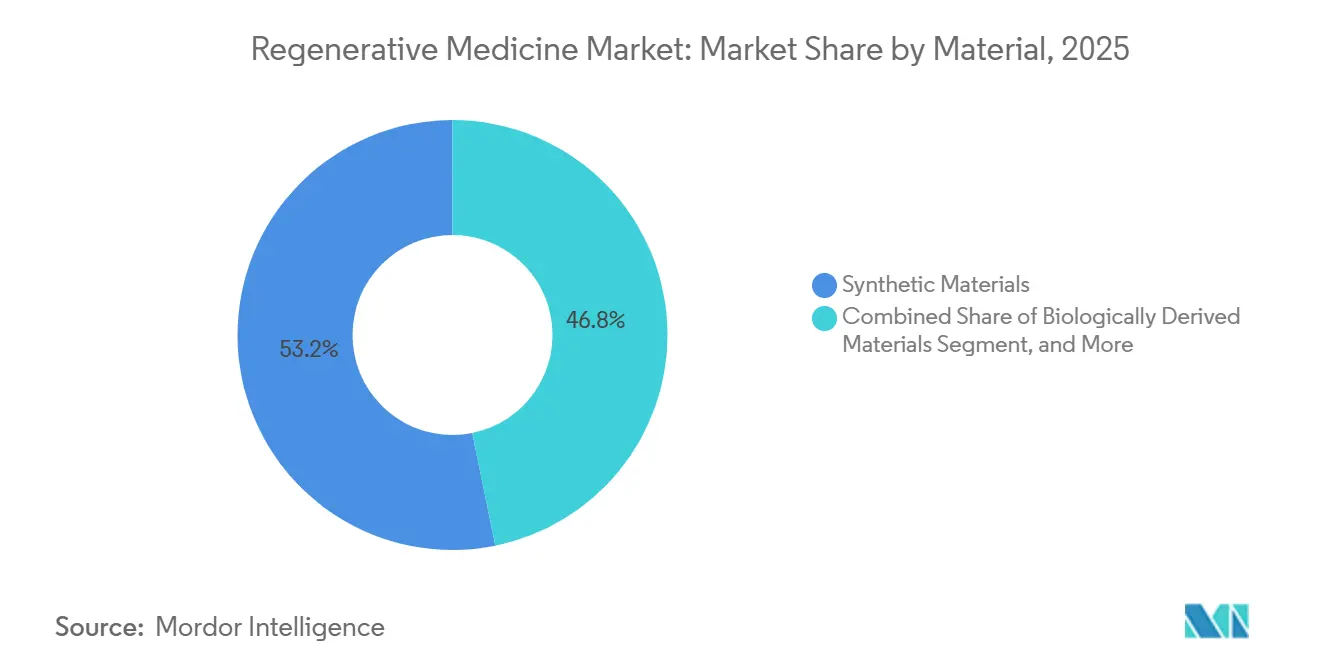
- Nach Material führten synthetische Materialien im Jahr 2025 mit einem Anteil von 53,18 %, während gentechnisch veränderte Materialien voraussichtlich mit einer CAGR von 18,12 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 52,36 %, und Fachkliniken werden bis 2031 voraussichtlich mit einer CAGR von 21,76 % wachsen.
- Nach Geografie trug Nordamerika im Jahr 2025 44,16 % des Umsatzes bei, und die Region Asien-Pazifik ist auf eine CAGR von 23,76 % ausgerichtet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten | +3.2% | Global, mit akutem Druck in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Beschleunigte Zulassungen und Erstattung von Zell- und Gentherapien | +4.5% | Nordamerika, Europa, Asien-Pazifik (China, Japan) | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Skalierbarkeit der Stammzell-Bioverarbeitung | +2.8% | Global, konzentriert in Nordamerika und Fertigungszentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Fertigung in geschlossenen Systemen senkt die Warenkosten | +3.1% | Nordamerika, Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Sandkästen ziehen ausländische Direktinvestitionen an | +2.3% | Asien-Pazifik (Singapur, Vereinigte Arabische Emirate), Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Militärische Bioprinting-Ableger für zivile Traumaversorgung | +1.4% | Nordamerika, Ausstrahlungseffekte auf Europa und den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Krankheiten
Nicht übertragbare Krankheiten verursachten im Jahr 2021 weltweit 43 Millionen Todesfälle, und die Diabetesprävalenz stieg bis 2024 um 16 % auf 537 Millionen Erwachsene, was Kostenträger dazu veranlasst, Therapien zur Regeneration der Betazellfunktion gegenüber einer lebenslangen Insulinabhängigkeit zu priorisieren. Erkrankungen des Bewegungsapparats werden voraussichtlich bis 2030 78 Millionen US-amerikanische Erwachsene beeinträchtigen und eröffnen eine jährliche Chance von 12 Milliarden USD für Knorpelreparaturprodukte, die einen Gelenkersatz hinauszögern können.[1] Hämatologische Malignome veranschaulichen den Wandel: Das Fünf-Jahres-Gesamtüberleben beim diffusen großzelligen B-Zell-Lymphom überstieg mit CAR-T 50 %, verglichen mit 15 % unter Salvage-Chemotherapie, und vergrößert die Patientenkohorte, die für aufeinanderfolgende regenerative Eingriffe in Frage kommt. Kardiovaskuläre Programme liegen beim Umsatz hinter der Onkologie, zeigten jedoch eine 37-prozentige Reduktion schwerwiegender unerwünschter Ereignisse nach allogener mesenchymaler Stammzellinfusion, was auf eine Entwicklung hin zu kurativen Ergänzungen von Herzunterstützungssystemen hindeutet. Da die Bevölkerung altert und Multimorbidität zunimmt, stützt die Nachfrage nach dauerhaften Einmalbehandlungen die Wachstumstrajektorie des Marktes für Regenerative Medizin.
Beschleunigte Zulassungen und Erstattung von Zell- und Gentherapien
Die US-amerikanische FDA genehmigte im Jahr 2024 acht fortschrittliche Therapien der Regenerativen Medizin, darunter die erste CAR-T-Therapie gegen solide Tumoren bei Synovialsarkom. Gleichzeitig erteilte die Europäische Arzneimittel-Agentur im selben Jahr eine bedingte Zulassung für die erste Ex-vivo-Therapie bei metachromatischer Leukodystrophie.[2] Das CMS erweiterte die nationale Erstattungsbestimmung 110.23 auf allogene Stammzelltransplantationen bei myelodysplastischem Syndrom und fügte damit rund 15.000 Medicare-Begünstigte und 450 Millionen USD an jährlicher Erstattung hinzu. Eine neue Regelung zur vorübergehenden Kostenübernahme für aufkommende Technologien verspricht eine vorläufige Medicare-Zahlung innerhalb von sechs Monaten nach FDA-Zulassung und verkürzt damit die Kommerzialisierungslücke, die einst die Marktdurchdringung verlangsamte. Fünfunddreißig staatliche Medicaid-Programme bündeln nun das Risiko im Rahmen des Zugangsmodells für Zell- und Gentherapien und finanzieren gemeinsam Behandlungen, die bei Sichelzellkrankheit über 2 Millionen USD kosten. Chinas Regulierungsbehörde genehmigte 2024 sechs inländische CAR-T-Produkte, die 60 % unter westlichen Benchmarks bepreist sind, und katalysierte damit die Verbreitung in 18 Provinzkrankenhäusern.
Fortschritte bei der Skalierbarkeit der Stammzell-Bioverarbeitung
Von WuXi Biologics eingeführte KI-optimierte vorgelagerte Arbeitsabläufe steigerten die Titer monoklonaler Antikörper um 26,8 %. Sie zeigten ähnliche Gewinne bei mesenchymalen Stammzellsuspensionen, während der Standort von Lonza in Houston die AAV-Produktion durch kontinuierliche Perfusion vervierfachte und die Dosierungskosten von 450.000 USD auf 120.000 USD senkte.[3] Ein 2024 veröffentlichter mikrofluidischer Bioreaktor expandierte CAR-T-Zellen zehnmal schneller als gasdurchlässige Beutel, ermöglichte eine Dosierung innerhalb derselben Woche und reduzierte den Kapitalbedarf für Fertigungseinheiten. Die BioFoundry-Initiative der FDA zielt bis 2027 auf eine 90-prozentige Reproduzierbarkeit der iPSC-Differenzierung in 12 Partnerlaboratorien ab – ein Meilenstein, der die Zeitrahmen für regulatorische Einreichungen voraussichtlich um 18 Monate verkürzen wird. Japan stellte 2024 15 Milliarden JPY bereit, um iPSC-abgeleitete Kardiomyozyten bis 2028 auf 500.000 Dosen pro Jahr hochzuskalieren, was das staatliche Engagement für eine industrielle Produktion signalisiert. Zusammen erschließen diese Durchbrüche klinische Vermögenswerte im geschätzten Wert von 8 Milliarden USD, die aufgrund fehlender Kapazitäten ins Stocken geraten waren.
KI-gestützte Fertigung in geschlossenen Systemen senkt die Warenkosten
In das BioFoundry-Projekt eingebettete Modelle des maschinellen Lernens sagen Transfektionsparameter voraus, für die zuvor monatelange manuelle Versuche erforderlich waren, und verkürzen Entwicklungszyklen von 24 Monaten auf neun sowie den Materialabfall um 35 %. WuXis Smart Lab verfolgt 1,2 Millionen Datenpunkte pro Charge und passt gelösten Sauerstoff und pH-Wert in Echtzeit an, um 70 % der manuellen Eingriffe zu eliminieren. Geschlossene Systemeinheiten von Sartorius schützen Kulturen vor Kontaminationen, die historisch bis zu 12 % der Zelltherapiechargen vernichteten, und sparen 1,2 Millionen USD pro Ausfall. Eine Studie in Nature Biotechnology aus dem Jahr 2024 berechnete, dass die KI-gesteuerte CAR-T-Expansion die Warenkosten von 250.000 USD auf 85.000 USD pro Patientendosis senkte, indem die Kultivierungszeit halbiert wurde. Niedrigere Produktionskosten ermöglichen eine breitere ergebnisbasierte Preisgestaltung, bei der Kostenträger nur dann erstatten, wenn vordefinierte klinische Meilensteine erreicht werden – ein Modell, das bereits von 22 US-amerikanischen Gesundheitssystemen übernommen wurde.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Therapiekosten und begrenzte Kostenträgerdeckung | -2.8% | Global, akut in Schwellenmärkten (Lateinamerika, Naher Osten, Afrika) | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Komplexität in mehreren Rechtsordnungen | -1.6% | Global, insbesondere Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Versorgung mit viralen Vektoren | -2.1% | Global, konzentrierte Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nicht-biologische molekulare Alternativen verkleinern den adressierbaren Gesamtmarkt | -1.9% | Nordamerika, Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Therapiekosten und begrenzte Kostenträgerdeckung
Autologe CAR-T-Produkte sind zu 373.000–515.000 USD gelistet, und die Gesamtversorgungskosten können 1,2 Millionen USD erreichen, wenn Krankenhausaufenthalt und Management unerwünschter Ereignisse einbezogen werden. Diese Kosten, die 40 % der US-amerikanischen Privatversicherer im Jahr 2024 aufgrund von Bedenken hinsichtlich der Patientenfluktuation ablehnten, sind hoch. Hämophilie-Gentherapien für 3,5 Millionen USD erfordern eine jahrzehntelange Amortisation – eine Verpflichtung, die viele Kostenträger angesichts begrenzter Haltbarkeitsdaten als riskant betrachten. Medicaid-Vorabgenehmigungsregeln in 15 US-Bundesstaaten schreiben das Versagen von zwei früheren Therapieregimen vor, was den Zugang um vier bis sechs Monate verzögert und Patienten mit sich verschlechternden Zuständen ausschließt. In Schwellenmärkten übersteigen die Eigenkosten das jährliche Haushaltseinkommen um mehr als das Zehnfache und beschränken die Nutzung auf eine schmale, wohlhabende Kohorte. Während ergebnisbasierte Verträge, die 50–80 % des Preises bei Nicht-Ansprechen erstatten, das Kostenträgerrisiko mindern, führen sie zu Umsatzvolatilität, die die Mittelbeschaffung erschwert, wie Bluebird Bios vergünstigte Kapitalerhöhung von 450 Millionen USD im Jahr 2024 zeigt.
Regulatorische Komplexität in mehreren Rechtsordnungen
Entwickler, die globale Markteinführungen anstreben, sehen sich divergierenden Regeln zur Datenerhebung, zu Fertigungsänderungen und zur Nachmarktüberwachung gegenüber, die pro Produkt 80–120 Millionen USD zusätzlich kosten. Die Europäische Arzneimittel-Agentur verlangt für Gentherapien eine Fünf-Jahres-Nachbeobachtung, verglichen mit zwei Jahren für die FDA, was Sponsoren zwingt, parallele Register zu finanzieren, die bis zu 20 % der Markteinführungsbudgets verbrauchen. Chinas Nationale Medizinproduktebehörde verlangt inländische Studien, selbst wenn globale Phase-III-Daten vorliegen, was die Zeitrahmen um zwei Jahre verlängert – eine Verzögerung, die durch Kymriahs Zulassung im Jahr 2024, sieben Jahre nach seinem US-Debüt, veranschaulicht wird. Die Harmonisierung über den Internationalen Rat für Harmonisierung ist im Gange, wird die Regeln jedoch erst 2027 vollständig angleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gentherapie baut Wachstumsvorsprung ausDie Gentherapie, der am schnellsten wachsende Produkttyp, wird bis 2031 voraussichtlich eine CAGR von 20,86 % verzeichnen, angetrieben durch die Intensivierung viraler Vektoren, die 2025 am Lonza-Standort in Houston eine vierfache Steigerung der AAV-Titer ermöglichte. Die Zelltherapie dominiert weiterhin den Umsatz und erzielte 2025 einen Anteil von 47,81 %, begünstigt durch 18.000 Patienten, die in diesem Jahr mit kommerziellen CAR-T-Produkten behandelt wurden. Allogene CAR-T-Plattformen in späten klinischen Phasen versprechen Herstellungszyklen von 48 Stunden, gegenüber bisher zwei Wochen, was Off-the-Shelf-Produkte in die Lage versetzt, den Marktanteil autologer Produkte zu verdrängen. Plättchenreiches Plasma bleibt eine Nischen-, aber profitable Option, wobei 22 % der US-amerikanischen Versicherer orthopädische Injektionen erstatten.
Das kurzfristige Wachstum der Zelltherapie hängt von der Erweiterung der Zulassungen auf frühere hämatologische Behandlungslinien und der ersten Zulassung für solide Tumore im Jahr 2024 ab, während Stammzell-Teilsegmente von Japans iPSC-Skalierungsinitiative profitieren. Gentherapie-Pipelines diversifizieren sich von Hämophilie und Netzhauterkrankungen hin zu neurodegenerativen und metabolischen Erkrankungen, begünstigt durch Plattform-Herstellungsleitlinien, die die Anzahl der Validierungsschritte reduzieren. Unternehmen im Bereich Tissue Engineering verfolgen modulare Gerüste, die CRISPR-editierte Zellen aufnehmen können, und schaffen damit Hybridprodukte, die traditionelle Segmentgrenzen im Markt für Regenerative Medizin verwischen. Zusammen sorgen diese Dynamiken für robuste Investitionen über alle Modalitäten hinweg, auch wenn die Gentherapie das Feld in Bezug auf die Wachstumsgeschwindigkeit übertrifft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Therapiebereich:
Neurologie rückt in den WachstumsmittelpunktNeurologische Erkrankungen werden voraussichtlich mit einer CAGR von 22,08 % wachsen – der schnellsten therapeutischen Rate –, angetrieben durch AAV-GDNF-Vektoren in Phase-III-Parkinson-Studien und durch die erweiterte US-Kostenübernahme von Bluebird Bio für Lenti-D bei zerebraler Adrenoleukodystrophie. Die Onkologie bleibt der Umsatzanker und macht 34,52 % der Verkäufe im Jahr 2025 aus; ihr Wachstum verlangsamt sich jedoch, da hämatologische Indikationen gesättigt werden und die Tumorbiologie solider Tumoren immunsuppressive Barrieren darstellt. Segmente des Bewegungsapparats expandieren stetig aufgrund der zunehmenden Osteoarthritis-Prävalenz, während die Wundversorgungsumsätze nach dem kommerziellen Start von Affinity beschleunigen.
Das nächste Wachstumsbein der Onkologie hängt von Modulatoren des Tumormikromilieus und dualen CAR-Architekturen ab, die auf Sarkom und Glioblastom abzielen. In der Neurologie werden Echtzeit-Haltbarkeitsdaten die Kostenträgerakzeptanz hochpreisiger Einmaltherapien gegenüber chronischen niedermolekularen Regimen bestimmen. Kardiovaskuläre Vorhaben schwenken auf allogene mesenchymale Zellen um, die sich in mechanische Geräte integrieren, und verfolgen ergänzende Indikationen statt eigenständiger Heilungen. Insgesamt schützt die therapeutische Diversifizierung das Gesamtwachstum des Marktes für Regenerative Medizin vor der Volatilität einzelner Indikationen.
Nach Material:
Gentechnisch veränderte DNA-Vektoren beschleunigen sichSynthetische Polymere machten 2025 53,18 % des Materialumsatzes aus und dominierten die Gerüstfabrikation mit PLGA- und PCL-Mischungen, die innerhalb eines Jahres abgebaut werden. Gentechnisch veränderte Materialien verzeichnen jedoch eine CAGR von 18,12 %, da AAV2-, AAV5- und AAV9-Vektoren eine 80–95-prozentige Transduktion in Leber-, Muskel- und ZNS-Geweben demonstrieren. Der vom Markt für Regenerative Medizin gehaltene Anteil synthetischer Materialien wird voraussichtlich schrumpfen, da programmierbare Bio-Tinten mit CRISPR-editierten Zellen an Bedeutung gewinnen. Hydrogel- und xenogene Matrizen erweitern ihre klinischen Indikationen, nachdem Dezellularisierungstechniken immunogene Epitope eliminieren. Pharmazeutische Adjuvanzien, wie Wnt-Agonisten, stellen einen kleinen, aber strategischen Anteil dar, der häufig mit Gerüsten unter der FDA-Leitlinie für Kombinationsprodukte gebündelt wird, was die Prüfzeiten um 12 Monate verkürzt.
Die DNA-Vektorinnovation konzentriert sich auf das Kapsid-Reengineering zur Umgehung neutralisierender Antikörper, während 3D-Druckunternehmen GelMA-basierte Tinten verfeinern, die die organspezifische Steifigkeit und Porosität widerspiegeln. Entwickler künstlicher Gefäßprothesen nähern sich mit Langzeit-Durchgängigkeitsdaten dem Markt, und kollagenbasierte Matrizen sichern neue Erstattungen nach überlegenen Heilungsendpunkten. Insgesamt stärken materialwissenschaftliche Fortschritte die Fähigkeit des Marktes für Regenerative Medizin, größere Gewebevolumina und komplexere Organsysteme anzugehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante Modelle gewinnen an DynamikKrankenhäuser hielten 2025 52,36 % des Umsatzes, doch Fachkliniken sind auf dem Weg zu einer CAGR von 21,76 % bis 2031, da ambulante CAR-T-Protokolle die Kosten pro Patient um 150.000 USD senken und die Genehmigungszeit von 18 auf sechs Tage verkürzen. Die vom Markt für Regenerative Medizin durch Kliniken generierte Marktgröße könnte sich bis 2028 verdoppeln, wenn das CMS einen Leitlinienentwurf finalisiert, der risikoärmere autologe Therapien außerhalb von Krankenhaus-REMS-Programmen erlaubt. Akademische Zentren bleiben für frühe Studienphasen entscheidend und erfassten 2025 18,4 % der Ausgaben. Ambulante Operationszentren und Langzeitpflegeeinrichtungen übernehmen weniger komplexe Anwendungen mit plättchenreichem Plasma und Stammzellen und machen zusammen 8 % des Umsatzes aus.
Krankenhäuser werden weiterhin hochriskante Gentherapieinfusionen und allogene Transplantationen dominieren, die eine verlängerte Überwachung erfordern. Kliniken nutzen derweil standardisierte Arbeitsabläufe, um den Durchsatz um 40 % zu steigern, während Kostenträger ihre niedrigeren Einrichtungsgebühren bevorzugen. Eine bevorstehende regulatorische Risikostufung könnte weitere 30 % des Volumens in ambulante Einrichtungen verlagern und Überweisungsmuster sowie Erstattungsflüsse im Markt für Regenerative Medizin verändern.
Geografische Analyse
Markt für Regenerative Medizin in Nordamerika
Nordamerika erzielte 44,16 % der Einnahmen im Jahr 2025, unterstützt durch CMS-Regelungen, die CAR-T für mehrere Therapielinien bei hämatologischen Krebserkrankungen erstatten, sowie durch den Pathway zur vorübergehenden Abdeckung für aufkommende Technologien, der eine vorläufige Zahlung innerhalb von sechs Monaten nach der FDA-Zulassung garantiert. Ergebnisbasierte Verträge, die von 22 Gesundheitssystemen übernommen wurden, mindern die Budgetauswirkungen und fördern einen breiteren Patientenzugang. Kanada handelte durch Mengenverpflichtungen Preisnachlässe von 40 % aus, während Mexiko zwei CAR-T-Zulassungen erteilte, jedoch aufgrund von Eigenkosten von über 200.000 USD mit Erschwinglichkeitsproblemen konfrontiert ist.
Markt für Regenerative Medizin im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, die am schnellsten wachsende Region mit einem CAGR von 23,76 %, profitierte von sechs inländischen CAR-T-Zulassungen in China, die zu einem Preis von 1,2 Millionen CNY (165.000 USD) angeboten werden und die Einführung in 18 Provinzkrankenhäusern beschleunigen. Japans bedingte Zulassungen von vier iPSC-basierten Therapien verkürzen die Zeitrahmen um drei Jahre, und Indiens 18-monatiger Phase-I-II-Pfad lockte 2,1 Milliarden USD an ausländischen Direktinvestitionen in die CDMO-Cluster in Hyderabad und Bengaluru. Singapurs 90-Tage-Prüfungsregel zieht hochwertige Fertigung in den Tuas Biomedical Park, während Südkoreas niedrigere CAR-T-Produktionskosten Exportmöglichkeiten nach Südostasien erschließen.
Markt für Regenerative Medizin in EMEA und Südamerika
Europa hielt 22,8 % der Einnahmen im Jahr 2025, gestützt durch die bedingte Zulassung von Lenmeldy und nationale ergebnisbasierte Verträge, die die Erstattung an Remissionsraten nach sechs Monaten knüpften. Das erweiterte Early-Access-to-Medicines-Programm des Vereinigten Königreichs zieht Einnahmen um 18 Monate vor, und das deutsche Rabattmodell fördert den wertbasierten Wettbewerb unter den Anbietern. Italien und Spanien begrenzten die Ausgaben für Gentherapien durch Managed-Entry-Vereinbarungen, die dennoch vollen Zugang zu pädiatrischen Indikationen gewähren. Im Nahen Osten und Afrika machen Sandbox-Anreize 4,6 % der Einnahmen aus, wobei die Abhängigkeit von diesen Anreizen insbesondere in den VAE besonders ausgeprägt ist, und in Südafrika sind nur begrenzte Zulassungen verfügbar. Südamerikas Anteil von 3,9 % konzentriert sich derweil aufgrund von Kostenhürden auf Brasiliens Hochkomplexitätszentren.
Markt für Regenerative Medizin in Nordamerika, Europa und dem asiatisch-pazifischen Raum
Insgesamt weist der Markt für Regenerative Medizin eine regionale Divergenz auf: Die Erstattungstiefe treibt das Wachstum in Nordamerika voran, Kosteninnovationen befeuern das Wachstum im asiatisch-pazifischen Raum, und Managed-Entry-Vereinbarungen moderieren die Expansion in Europa. Die Lokalisierung der Lieferkette – AAV-Einheiten in China, iPSC-Fabriken in Japan und Biodruck-Zentren in den Vereinigten Staaten – verankert die Produktion zusätzlich in den am schnellsten wachsenden Nachfragezentren.
Regulatorisches Umfeld
Die Regulierung der regenerativen Medizin wird weiterhin durch beschleunigte Prüfrahmen und sich ändernde Erwartungen an Chemie, Herstellung und Kontrollen (CMC) bei den wichtigsten Behörden geprägt. In den Vereinigten Staaten veröffentlichte die FDA im September 2025 einen Entwurfsupdate für ihre beschleunigten Programme für regenerative Medizintherapien bei schweren Erkrankungen (RMAT-bezogene Leitlinien), und im Januar 2026 skizzierte sie einen flexibleren Ansatz für bestimmte CMC-Anforderungen für Zell- und Gentherapien, um Innovation zu unterstützen und gleichzeitig Produktqualität und Patientensicherheit zu gewährleisten.
In Europa brachte der Ausschuss für neuartige Therapien (CAT) der EMA im Jahr 2026 weiterhin Arzneimittel für neuartige Therapien durch das zentralisierte Verfahren voran, mit positiven Gutachtenentwürfen Anfang 2026 für Produkte wie Adstiladrin, gefolgt von der Marktzulassung der Europäischen Kommission im Mai 2026 für Adstiladrin. Japan behält einen eigenen Zulassungsweg für regenerative medizinische Produkte bei, unterstützt durch PMDA-Leitlinien (veröffentlicht im März 2024) zur bedingten und zeitlich befristeten Zulassung, um die Vorhersehbarkeit für Antragsteller zu verbessern und dabei die Anforderungen an die Evidenzgenerierung über den Lebenszyklus auszubalancieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der regenerativen Medizin umfasst die Beschaffung von Ausgangsmaterialien (Spendergewebe, Apherese-Sammlungen, Plasmide, virale Vektoren und Wachstumsfaktoren), Prozessentwicklung und GMP-Herstellung (intern und durch CDMOs), Qualitätskontrolle und Freigabeprüfung, Kühlkettenlogistik mit Kontrollen zur Identitäts-/Verwahrungskette und schließlich die Verabreichung in zertifizierten Krankenhäusern und zunehmend in Facharztkliniken für risikoärmere Protokolle. Wesentliche Einschränkungen bestehen weiterhin bei begrenzten Apherese- und Speziallaborkapazitäten in großen Metropolregionen, der Verfügbarkeit viraler Vektoren und kritischer Rohstoffe sowie dem Ausfallrisiko durch fragmentierte Übergaben zwischen Anbietern, was die operative Prämie auf geschlossene Systeme, Standard-Workcells und integrierte Datenerfassung erhöht.
Im Jahr 2026 zeigen die Reaktionen der Branche eine weitere Bewegung hin zu integrierten Lieferkettenmodellen und Automatisierung. Made Scientific und RoosterBio schlossen eine strategische Technologiepartnerschaft (Mai 2026), um skalierbare MSC- und extrazelluläre-Vesikel-Plattformen mit End-to-End-GMP-CDMO-Betrieben zu verbinden, während CCRM, OmniaBio und Avectas eine Partnerschaft (Juni 2026) eingingen, um automatisierte Zelltherapie-Herstellung für ein Hub-and-Spoke-Modell zu evaluieren. Gleichzeitig erhöhen sich entwickelnde Compliance-Anforderungen die Bedeutung von Rückverfolgbarkeitsinfrastruktur, einschließlich EU-fokussierter Initiativen, die eine langlebige Rückverfolgbarkeit vom Spender bis zum Patienten und obligatorische Meldepflichten betonen, was Hersteller und Logistikbetreiber dazu drängt, in interoperable Verfolgungssysteme und standardisierte Dokumentation über Standorte hinweg zu investieren.
Wettbewerbslandschaft
Der Sektor der Regenerativen Medizin ist mäßig fragmentiert: Die fünf größten Unternehmen – Novartis, Gilead Sciences, Bristol-Myers Squibb, Takeda und Bluebird Bio – halten einen hohen Anteil am Umsatz 2025, während 18 mittelgroße und risikokapitalfinanzierte Unternehmen weitere 42 % teilen. Die Übernahme von Catalent durch Novo Holdings für 16,5 Milliarden USD konsolidierte die Kapazitäten für virale Vektoren, verknappt das Angebot und verlängert die Vorlaufzeiten für kleine Entwickler auf 24 Monate. Große Pharmaunternehmen reagieren mit vertikaler Integration; Gilead und Bristol-Myers investierten jeweils über 400 Millionen USD in eigene Vektoranlagen und halbierten damit ihre Abhängigkeit von Auftragskapazitäten.
Die Disruptoren Allogene Therapeutics und CRISPR Therapeutics entwickeln allogene CAR-T-Plattformen, die bis 2031 25 % des Segments erobern könnten, angetrieben durch Kostensenkungen von 60 % und Herstellungszyklen von 48 Stunden. WuXi Biologics' KI-gesteuertes Smart Lab, das von mehreren CDMOs übernommen wurde, verbesserte die Titer um 26,8 % und reduzierte Chargenausfälle auf 3 %, was den Produktivitätsvorteil fortschrittlicher Analytik verdeutlicht. Der Patentkrieg konzentriert sich auf AAV-Kapsid-Bibliotheken, wobei Novartis, Spark und die University of Pennsylvania 42 % der grundlegenden Ansprüche halten, was für Neueinsteiger Lizenzkosten von 20 bis 40 Millionen USD bedeutet.
Preismodelle teilen sich in ergebnisbasierte Vereinbarungen, die bei Nicht-Ansprechen bis zu 80 % erstatten, und traditionelle Einzeldosisgebühren auf. Krankenhäuser mit REMS-Zertifizierung üben Verhandlungsmacht aus, während Fachkliniken sich durch schnelleren Patientendurchsatz differenzieren. Mit der Reifung der CAR-T-Technologie für solide Tumore könnten Unternehmen mit Tumor-Mikroumgebungs-Assets frühe Marktführer überholen, die auf das Feld der Hämatologie beschränkt sind.
Marktführer der Regenerativen Medizin
-
Organogenesis Holdings Inc.
-
Baxter International Inc.
-
Medtronic
-
Integra LifeSciences Holdings Corporation
-
Smith & Nephew plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Regenerative Medizin Unternehmen in diesem Bericht
- AlloSource
- Anterogen Co., Ltd.
- Athersys, Inc.
- bluebird bio
- Bristol-Myers Squibb
- Baxter
- CORESTEM Inc.
- CRISPR Therapeutic
- Gilead Sciences
- Humacyte
- Integra LifeSciences
- Lonza Group
- Medtronic
- Mesoblast Limited
- MiMedx Group
- Novartis
- Organogenesis
- Osiris Therapeutics
- Rocket Pharmaceuticals
- Smiths Group
- Stryker
- Takeda Pharmaceutical Co.
- Vericel
Marktchancen und Zukunftsaussichten
Der Ausbau der Fertigungskapazitäten und die Lokalisierung von Komponenten bleiben bedeutende Freiflächen, da Entwickler über die frühen kommerziellen Volumina hinaus in breitere Indikationen und Regionen vorstoßen. Im Jahr 2026 eröffnete FUJIFILM Cellular Dynamics eine große iPSC-Herstellungsanlage in Madison, Wisconsin (175.000 Quadratfuß), um die iPSC-Forschungs- und Dienstleistungskapazität zu erweitern, während Sartorius Stedim Biotech ein Kompetenzzentrum im Wert von 140 Millionen Euro in Freiburg, Deutschland, eröffnete, um die Produktion qualitätskritischer Zell- und Gentherapiekomponenten zu erhöhen. Diese Investitionen unterstützen Chancen für Plattformanbieter (Einwegsysteme, Wachstumsfaktoren, analytische Assays und Rückverfolgbarkeitssoftware) und für CDMOs, die integrierte Entwicklungs-bis-Kommerzialisierungswege für Zelltherapie, Gentherapie und gewebegezüchtete Produkte anbieten.
Die Gestaltung regulatorischer Systeme schafft auch in bestimmten Märkten neue kommerzielle Möglichkeiten, indem sie die Unsicherheit bei Lizenzierung und Aufsicht verringert. Indien hat die Drugs (Eighth Amendment) Rules, 2026 (wirksam ab 29. Juni 2026) bekannt gegeben, wodurch Zell-, Stammzell- und Gentherapien sowie Xenografts unter einen zentralisierten Lizenzierungsrahmen (CLAA) gestellt werden, der die Compliance-Erwartungen für Hersteller und Importeure klärt und einen strukturierten Markteintritt für fortschrittliche Therapien unterstützt. Kapazitätserweiterungen in Asien deuten weiter auf adoptionsgetriebene Chancen hin: CG Bio nahm 2026 den Vollbetrieb in seiner Novo-Fabrik in Südkorea auf, mit einer angegebenen Jahreskapazität von 400.000 Einheiten für orthopädische regenerative Produkte, was die Nachfrage nach standardisierten Herstellungs-, Distributions- und Krankenhausbeschaffungsmodellen bei muskuloskelettalen Hochdurchsatz-Anwendungsfällen verstärkt.
Neueste Industrielle Entwicklungen in Markt für Regenerative Medizin
- April 2026: Organogenesis gab den erfolgreichen Abschluss einer randomisierten kontrollierten Studie für PuraPly AM bei diabetischen Fußulzera bekannt und erreichte einen statistisch signifikanten Endpunkt für den Wundverschluss nach 12 Wochen. Das Ergebnis stärkt die klinische Evidenz für fortschrittliche Wundversorgungsprodukte und unterstützt Entscheidungen von Kostenträgern und Leistungserbringern, die zunehmend von vergleichenden Ergebnissen abhängen.
- Dezember 2025: Organogenesis leitete eine fortlaufende Biologics License Application-Einreichung bei der US-FDA für ReNu ein, ein kryokonserviertes amniotisches Suspensionsallograft für Knie-Arthritis. Diese Einreichungsaktivität signalisiert anhaltenden Schwung für regulierte gewebebasierte und zellnahe Produkte auf dem Weg zu breiteren kommerziellen Zugangswegen.
- September 2024: Poseida Therapeutics erhielt von der FDA die RMAT-Bezeichnung für P-BCMA-ALLO1, eine allogene CAR-T-Therapie, die für multiples Myelom evaluiert wird. Der RMAT-Status kann Entwicklungsinteraktionen straffen und verstärkt die Verschiebung hin zu Off-the-Shelf-Zelltherapieplattformen, die die Durchlaufzeit und Herstellungskomplexität im Vergleich zu autologen Ansätzen reduzieren.
Markt für Regenerative Medizin Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsätze aus Produkten der Regenerativen Medizin und ermöglichenden Technologien, die dabei helfen, menschliche Zellen, Gewebe oder Organe in wichtigen Versorgungsumgebungen und forschungsgebundener klinischer Nutzung zu reparieren, zu ersetzen oder zu regenerieren.
Ausschlüsse aus dem Geltungsbereich: Veterinärmedizinische Anwendungen und rein ästhetische Kits mit plättchenreichem Plasma sind von den Marktzahlen ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Zelltherapie
- Autolog
- Allogen
- Stammzelltherapie
- Embryonale Stammzelle
- Adulte Stammzelle
- Induzierte pluripotente Stammzelle
- Gentherapie
- Auf viralem Vektor basierend
- Auf nicht-viralem Vektor basierend
- Gewebetechnik
- Gerüste
- Biomaterialien
- Gentechnisch hergestellte Gewebekonstrukte
- Plättchenreiches Plasma
- Zelltherapie
- Nach Therapiebereich
- Onkologie
- Erkrankungen des Bewegungsapparats
- Wundversorgung und Dermatologie
- Herz-Kreislauf-Erkrankungen
- Neurologie
- Ophthalmologie
- Sonstige Therapiebereiche
- Nach Material
- Synthetische Materialien
- Biologisch abbaubare Polymere
- Hydrogelmaterialien
- Künstliche Gefäßprothesenwerkstoffe
- Biologisch gewonnene Materialien
- Kollagen
- Xenogene Materialien
- Gentechnisch veränderte Materialien
- DNA-Vektoren
- 3D-Polymertechnologie
- Pharmazeutika (niedermolekulare Wirkstoffe und Biologika)
- Synthetische Materialien
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Akademische und Forschungsinstitute
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche wurde genutzt, um die Marktgrenzen festzulegen und den ersten Satz globaler und regionaler Nachfragesignale aufzubauen, bevor Interviews begannen. Wir stützen uns hauptsächlich auf öffentliche Quellen, die leicht zu prüfen sind, wie Daten zur Krankheitslast der Weltgesundheitsorganisation, Produkt- und Zulassungsdatenbanken der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur, Studienregister von ClinicalTrials.gov, OECD-Gesundheitsstatistiken und makroökonomische Indikatoren der Weltbank.
Um diese Signale in Markteingaben zu übersetzen, nutzten wir auch von Fachleuten begutachtete Zeitschriften zu Ergebnissen der Zell- und Gentherapie, Aktualisierungen von Handelsverbänden zu fortschrittlichen Therapien, Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte über Zulassungen und Produktionserweiterungen. Wo Umsatzaufteilungen nicht klar angegeben waren, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken, um Innovationsintensität und -timing zu überprüfen. Diese Beispiele sind nicht erschöpfend, und wir haben zusätzliche öffentliche und kostenpflichtige Quellen konsultiert, um wichtige Datenpunkte zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was heute verkauft wird, wie sich die Preisgestaltung nach Therapieklasse entwickelt und wo die Akzeptanz durch Erstattung, Kapazität oder klinische Pfade begrenzt bleibt. Wir sprachen mit Therapieentwicklern, CDMO- und Herstellungsspezialisten, Krankenhaus- und Klinikbeteiligten sowie Fachexperten in der Region Asien-Pazifik, EMEA und Amerika. Ihre Beiträge halfen uns, Annahmen anzupassen, die Desk-Quellen nicht klären konnten.
Diese Gespräche wurden auch genutzt, um Markteinführungszeitpunkte, regionale Akzeptanzmuster und die praktische Aufteilung zwischen kommerziellen Verkäufen und Pfaden mit eingeschränktem Zugang zu bestätigen, sodass das endgültige Modell reale Kauf- und Lieferbeschränkungen widerspiegelt.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 14 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 59 % | Funktions-/Einheitsleiter: 42 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Patientenkohorten, Behandlungsraten und die Therapieakzeptanz nach Indikation mithilfe beobachteter Preisspannen und erwarteter Behandlungsverläufe in Werte umgerechnet werden. Dieser Nachfragepool wird dann mithilfe gezielter Bottom-up-Überprüfungen einem Stresstest unterzogen, beispielsweise durch Stichproben von Therapieumsätzen auf Unternehmensebene, soweit verfügbar, Gegenprüfung von Signalen zur Erweiterung der Produktionskapazität und Plausibilitätsprüfung der impliziten Volumina anhand des bekannten klinischen Durchsatzes.
Zu den wichtigsten Eingaben des Modells gehören die Anzahl relevanter klinischer Studien nach Phase, Zulassungen und Zulassungserweiterungen, geschätzte adressierbare Patientenpools für hochwertige Indikationen, Signale zu Produktionskapazität und -auslastung, Erstattungs- und Deckungsmomentum nach Region sowie die Entwicklung der durchschnittlichen Verkaufspreise nach Therapieklasse. Wenn Bottom-up-Datenpunkte für kleinere Entwickler oder frühe kommerzielle Produkte fehlten, wurden Lücken durch Peer-Gruppierung nach Modalität und Indikation geschlossen und dann konservative Marktanteilszuweisungen angewendet, die während der Expertenvalidierung überprüft werden.
Für die Prognose wird eine Szenarioanalyse verwendet, da der Markt empfindlich auf Zulassungen, Erstattungsentscheidungen und Kapazitätserweiterungen reagiert. Die Annahmen für Basis-, konservative und schnellere Akzeptanzszenarien sind an Expertenmeinungen zu Pipeline-Konversions- und Hochlaufkurven verankert und werden dann mit nachfrageseitigen Einschränkungen abgeglichen, damit das Wachstum die plausible Lieferkapazität nicht übersteigt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden trianguliert, indem implizite Behandlungsvolumina, Preise und regionale Anteile mit unabhängigen Signalen verglichen werden und dann geprüft wird, ob die Gesamtwerte mit den beobachteten Zulassungszahlen und dem Timing von Produktionserweiterungen übereinstimmen. Wenn eine Zahl ungewöhnlich erscheint, wird sie überarbeitet, indem Treiberannahmen erneut geprüft, das Timing der Währungsumrechnung nachgeprüft und relevante Experten erneut kontaktiert werden, wenn die Abweichung nicht durch öffentliche Daten erklärt werden kann.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, damit Berechnungslogik, Umfangsausrichtung und Schlüsselannahmen konsistent über Regionen und Therapietypen hinweg angewendet werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie wichtige Zulassungen, politische Veränderungen oder große Kapazitätsankündigungen. Unmittelbar vor der Lieferung wird ein zusätzlicher Analystencheck durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des globalen Marktes für Regenerative Medizin von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Verschiedene Quellen zeigen häufig unterschiedliche Marktgrößen für Regenerative Medizin, da sie nicht dieselben Umsatzströme berücksichtigen und unterschiedliche Zeitpunkte für Markteinführungen, Preisgestaltung und Währungsumrechnung anwenden. In der Praxis können selbst kleine Änderungen bei der Definition kommerzieller Umsätze den Gesamtwert um mehrere Milliarden verschieben.
Die Hauptabweichung ergibt sich in der Regel daraus, ob Umsätze aus der späten Pipeline und Pfade mit eingeschränktem Zugang einbezogen werden, wie plättchenreiches Plasma behandelt wird und ob die Preiskurve eine schnelle Erosion oder stabile Premiumpreise über die Zeit annimmt. Einige Schätzungen mischen auch Forschungswerkzeuge und Bankdienstleistungen in den Kerntherapiemarkt ein oder verwenden ältere Zulassungs- und Studiendaten, die nach jüngsten Zulassungserweiterungen und Produktionsskalierungen nicht aktualisiert wurden. Das verschiebt den Ausgangspunkt des Basisjahres und die Prognosekurve.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,62 Milliarden USD (2025) | |
| Globaler Forschungsherausgeber A | 41,36 Milliarden USD (2025) | Verwendet einen breiteren Produktrahmen, der Werkzeuge und Bankdienstleistungen in die Gesamtwerte einbeziehen kann, und verankert das Wachstum an einem anderen Basisjahr, was die implizite Laufrate für 2025 verändert. |
| Branchenforschungsanbieter B | 43,77 Milliarden USD (2025) | Berücksichtigt wahrscheinlich eine breitere Palette von Materialien und Anwendungen und wendet ein längeres Prognosefenster an, was angrenzende Umsätze in den Ausgangswert für 2025 einbeziehen kann. |
Die Tabelle zeigt, dass Umfangs- und Ausgangspunktentscheidungen den größten Teil der Abweichung erklären, insbesondere in Bezug darauf, ob angrenzende Werkzeug- und Materialumsätze neben therapeutischen Verkäufen berücksichtigt werden. Indem der Gesamtwert an den menschlichen therapeutischen Einsatz gebunden und Umsätze aus Pfaden mit eingeschränktem Zugang nur dann hinzugefügt werden, wenn sie beobachtbar sind, bleibt die Schätzung für 2025 auf Akzeptanz- und Preistreiber zurückführbar – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Regenerative Medizin im Jahr 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 91,94 Milliarden USD erreicht, mit einer CAGR von 18,19 % ab 2026.
Welcher Therapiebereich wird voraussichtlich am schnellsten wachsen?
Die Neurologie führt mit einer prognostizierten CAGR von 22,08 %, angetrieben durch Gentherapieprogramme in der Spätphase für Parkinson-Krankheit und zerebrale Adrenoleukodystrophie.
Warum gewinnen Fachkliniken Marktanteile bei regenerativen Behandlungen?
Ambulante CAR-T-Protokolle eliminieren mehrtägige Krankenhausaufenthalte, senken die Kosten pro Patient um 150.000 USD und verbessern die Kostenträgerakzeptanz.
Wie beeinflussen Fertigungsinnovationen die Preise?
KI-gestützte Bioreaktoren in geschlossenen Systemen haben die Warenkosten für einige CAR-T-Produkte von 250.000 USD auf 85.000 USD pro Dosis gesenkt.
Welche Region wird bis 2031 am schnellsten expandieren?
Der Asien-Pazifik-Raum wird voraussichtlich eine CAGR von 23,76 % verzeichnen, da China, Japan und Indien Zulassungen vereinfachen und die lokale Fertigung ausbauen.