
Marktgröße und Marktanteil für Teig- und Paniermehl-Vormischungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
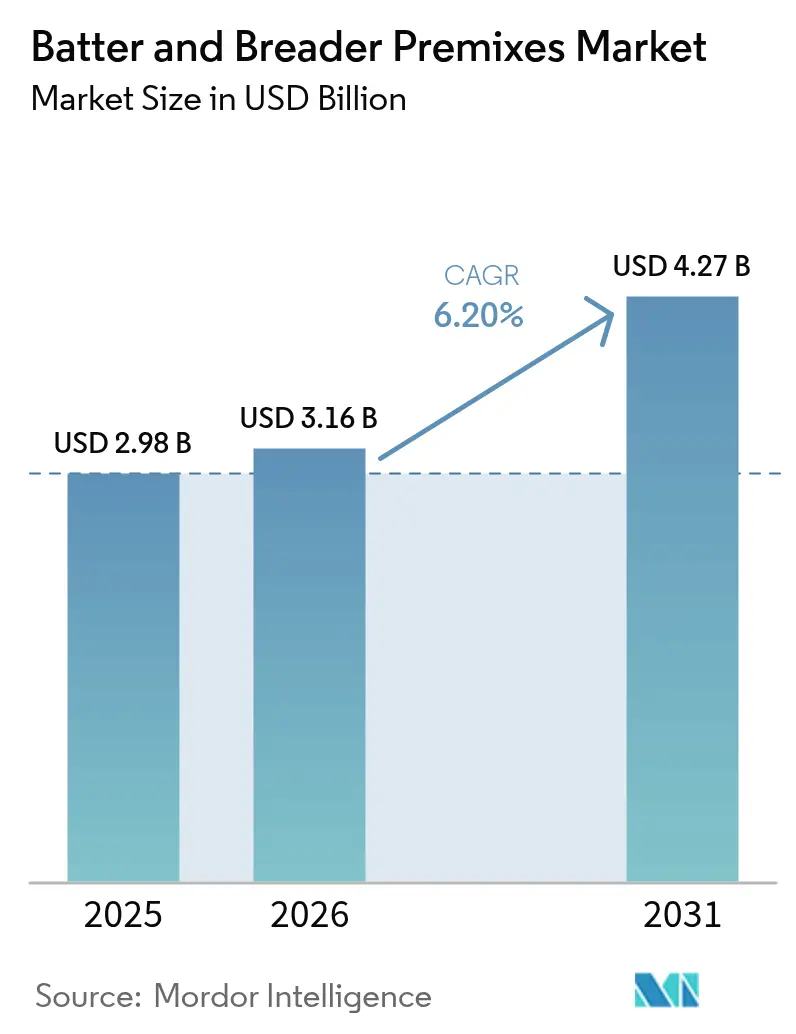
| Marktgröße (2026) | 3.16 Milliarden US-Dollar |
| Marktgröße (2031) | 4.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
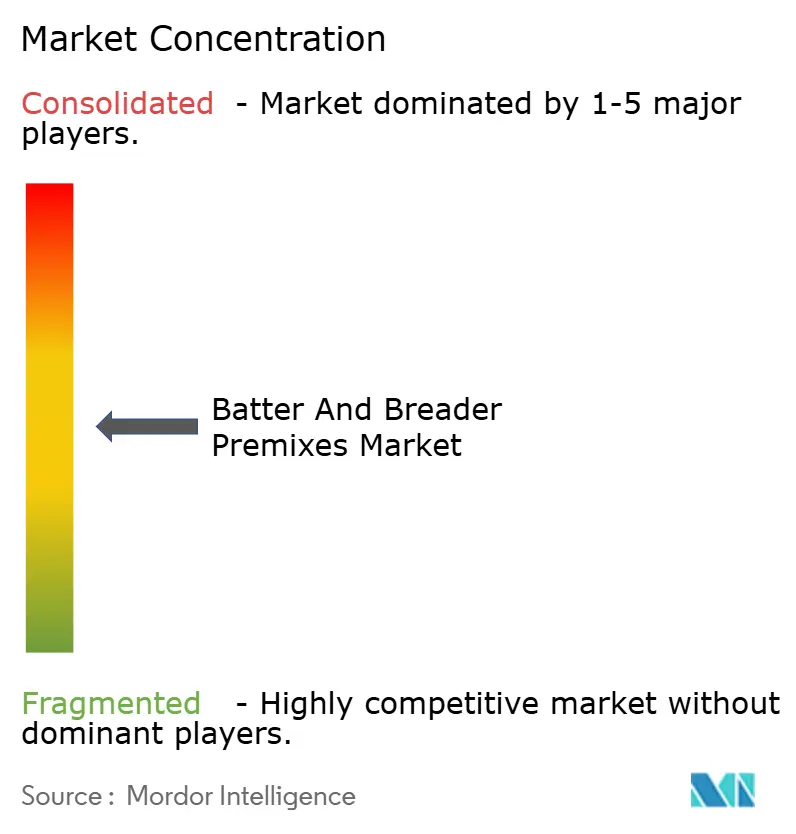
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Teig- und Paniermehl-Vormischungen von Mordor Intelligence
Die Marktgröße für Teig- und Paniermehl-Vormischungen wird voraussichtlich von 2,98 Milliarden USD im Jahr 2025 auf 3,16 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,20 % über den Zeitraum 2026–2031 einen Wert von 4,27 Milliarden USD erreichen. Die erhebliche Ausweitung der Speisekarten von Schnellrestaurants weltweit hat die Nachfrage nach leistungsstarken Beschichtungsformulierungen intensiviert, die bei großtechnischen Lebensmittelproduktionsvorgängen eine gleichbleibende Textur und ein gleichbleibendes Erscheinungsbild gewährleisten. Das erhebliche Wachstum im Bereich Tiefkühl- und Kochfertiggerichte hat Lieferanten dazu veranlasst, fortschrittliche stärkebasierte Systeme zu entwickeln, die nach dem Aufwärmen effektiv die Knusprigkeit erhalten und gleichzeitig Widerstandsfähigkeit gegenüber mehreren Gefrier-Tau-Zyklen zeigen. Die steigenden verfügbaren Einkommensniveaus in aufstrebenden Volkswirtschaften haben die Einführung von Premium-Beschichtungsformulierungen ermöglicht, die überlegene Hafteigenschaften zusammen mit verbessertem Geschmack, Textur und optischer Attraktivität bieten. Als Reaktion auf die Marktvolatilität implementieren Hersteller umfassende vertikale Integrationsstrategien und etablieren langfristige Rohstoffabsicherungsmechanismen, um Weizenspreisschwankungen effektiv zu steuern und die Betriebsmargen über ihre Produktionszyklen hinweg zu erhalten.
Wichtigste Erkenntnisse des Berichts
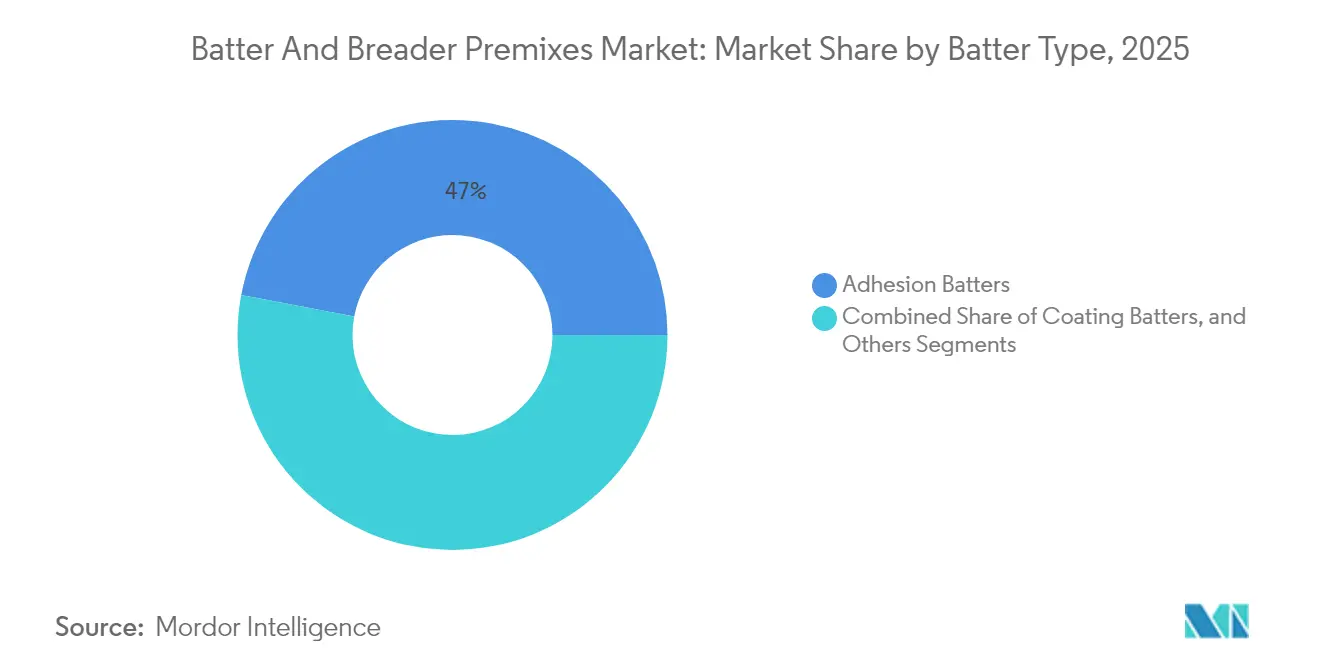
- Nach Teigtyp hielten Haftteige im Jahr 2025 einen Umsatzanteil von 47,02 % am Markt für Teig- und Paniermehl-Vormischungen, während Überzugsteige bis 2031 die schnellste CAGR von 7,42 % verzeichnen sollen.
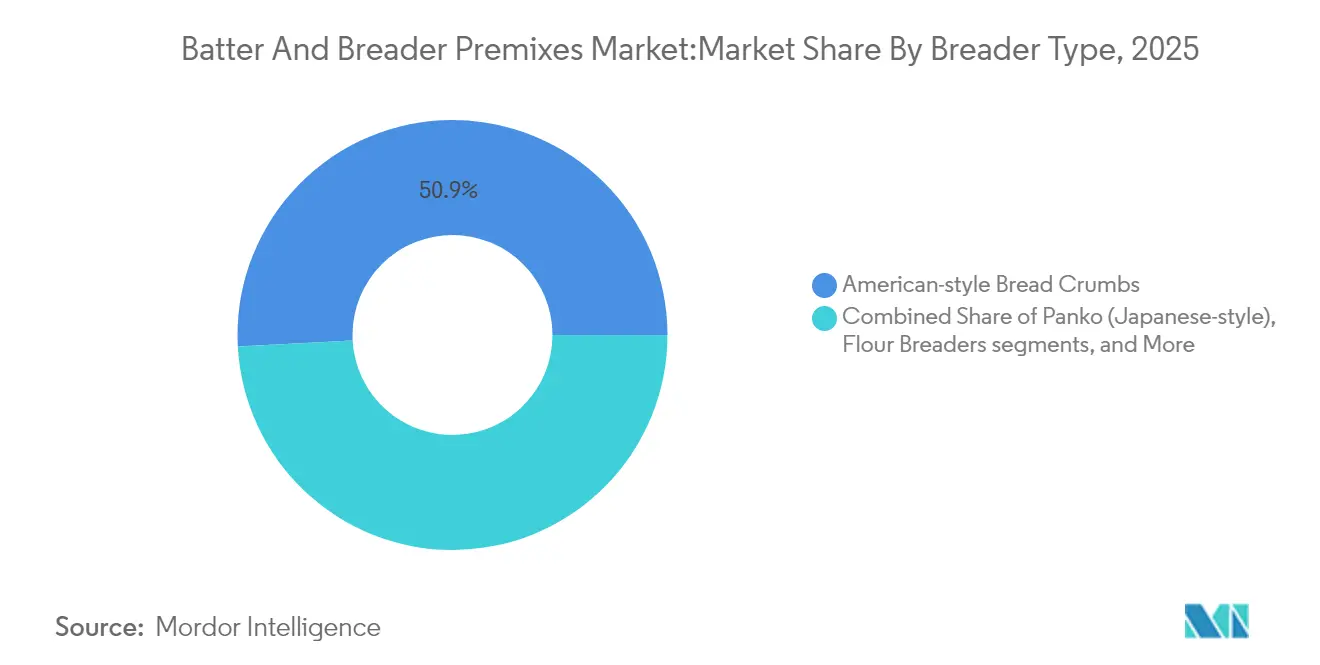
- Nach Paniermehltyp führten amerikanische Semmelbrösel im Jahr 2025 mit einem Umsatzanteil von 50,86 %; japanische Panko-Semmelbrösel sollen bis 2031 mit einer CAGR von 9,08 % wachsen.
- Nach Anwendung entfielen auf verarbeitetes Fleisch und Meeresfrüchte im Jahr 2025 48,44 % des Umsatzanteils am Markt für Teig- und Paniermehl-Vormischungen; herzhafte Snacks sollen zwischen 2026 und 2031 mit einer CAGR von 6,32 % wachsen.
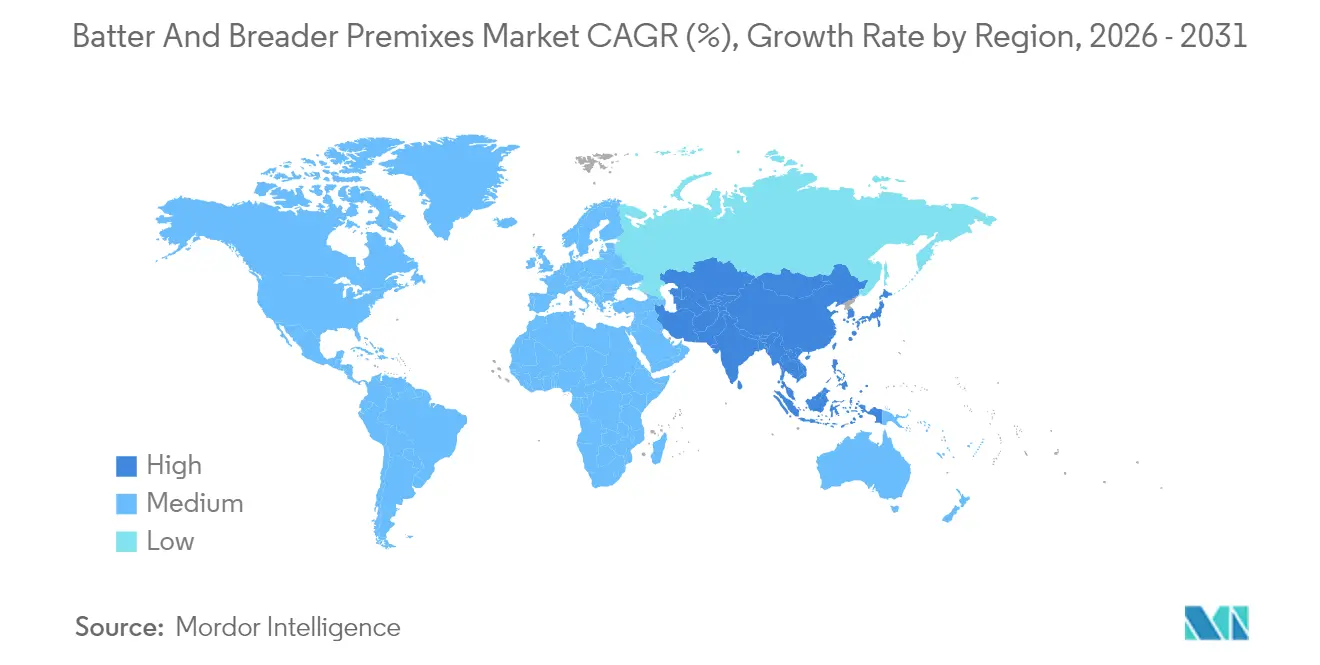
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 36,16 %, während Asien-Pazifik bis 2031 die höchste CAGR von 8,18 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für Batter- und Breader-Premixe*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Convenience-, Tiefkühl- und Kochfertiggerichten | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Schnellrestaurants und Gastronomieketten | +1.2% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Steigender Konsum von verarbeiteten Fleisch- und Meeresfrüchteprodukten | +0.9% | Global, besonders stark in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum der globalen Snackkultur und Beliebtheit von Fingerfood | +0.7% | Global, angeführt von städtischen Zentren in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbraucherpräferenz für verbesserten Geschmack und verbesserte Textur bei panierten Lebensmitteln | +0.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Spezial-Beschichtungssystemen für pflanzliche Proteinprodukte | +0.5% | Nordamerika und Europa, frühe Akzeptanz in städtischen Gebieten Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Convenience-, Tiefkühl- und Kochfertiggerichten
Das Wachstum von Convenience-Lebensmitteln hat Hersteller dazu veranlasst, Beschichtungssysteme anzupassen, um die Qualität während der Gefrier-Tau-Zyklen zu erhalten und eine gute Textur nach dem Aufwärmen zu gewährleisten. Der Bericht „Zukunft der Tiefkühlkost 2025” von Conagra besagt, dass der US-amerikanische Tiefkühlkostmarkt auf 91,3 Milliarden USD gewachsen ist, wobei die steigende Nachfrage nach Produkten, die mit Heißluftfritteusen kompatibel sind, spezifische Beschichtungsmethoden erfordert. Dieser Wandel hat zur Entwicklung modifizierter stärkebasierter Beschichtungssysteme geführt, die Feuchtigkeitsverlust verhindern und Lebensmittel während der Tiefkühllagerung knusprig halten. Die Zulassung von lebensmittelstärkemodifizierten Formulierungen für Teiganwendungen durch die FDA bietet den Herstellern den regulatorischen Rahmen zur Verbesserung der Texturerhaltung [1]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "Verfügbares Haushaltseinkommen" oecd.org. Aktuelle Beschichtungstechnologien verwenden Nanoemulsionssysteme und Verbundwerkstoffe zur Verbesserung der Barriereeigenschaften und erfüllen damit die Verbrauchererwartungen an hochwertige Tiefkühlkost. Diese Fortschritte helfen Beschichtungsherstellern, von der Bereitschaft der Verbraucher zu profitieren, mehr für hochwertige Convenience-Lebensmittel zu zahlen.
Expansion von Schnellrestaurants und Gastronomieketten
Schnellrestaurantketten setzen zunehmend auf Beschichtungssysteme, die eine gleichbleibende Speisenzubereitung über verschiedene Märkte und Qualifikationsniveaus der Belegschaft hinweg gewährleisten. Dieser Trend hat die Nachfrage nach vorgemischten Beschichtungen erhöht, die trotz Unterschieden in den lokalen Zubereitungsmethoden einheitliche Ergebnisse liefern. Das Produktsortiment von US Foods für 2024 umfasst taiwanesisches Salz-Pfeffer-Popcorn-Hähnchen im taiwanesischen Stil mit einer leichten Beschichtung und vorfrittierter Zubereitung, was die Zubereitungszeit um 40 % reduziert und gleichzeitig die Menüflexibilität erhält. Schnellrestaurants implementieren Beschichtungssysteme, die mehrere Funktionen kombinieren – Haftung, Textur, Geschmacksverbesserung und Erscheinungsbild – in einem einzigen Anwendungsschritt. Bei der Expansion in neue Märkte benötigen Schnellrestaurantketten Beschichtungssysteme, die lokale Geschmackspräferenzen mit Markenkonsistenz in Einklang bringen. Jüngste Patente bei Beschichtungsformulierungen zeigen den Fokus der Branche auf die Entwicklung anpassungsfähiger Systeme, die die betriebliche Effizienz in Märkten mit unterschiedlichen Arbeitskosten und Belegschaftskapazitäten aufrechterhalten.
Steigender Konsum von verarbeiteten Fleisch- und Meeresfrüchteprodukten
Die Fleischverarbeitungsindustrie hat sich in Richtung Premium-Produkte verlagert, was die Nachfrage nach Beschichtungssystemen erhöht, die Geschmack und Textur verbessern und gleichzeitig die Fleischkonservierung gewährleisten. FDA-Vorschriften verlangen, dass tiefgekühlte panierte Garnelen mindestens 65 % Garnelenanteil enthalten, was Hersteller dazu veranlasst hat, Beschichtungssysteme zu entwickeln, die den Produktwert innerhalb der regulatorischen Grenzen optimieren. Diese Vorschriften haben Innovationen bei der Beschichtungseffizienz vorangetrieben, da Hersteller darauf abzielen, maximale sensorische Vorteile bei minimalem Beschichtungseinsatz zu erzielen. Hersteller stehen vor der technischen Herausforderung, Beschichtungssysteme zu entwickeln, die über verschiedene Proteinbasen hinweg konsistent funktionieren, einschließlich konventionellem Fleisch, Fisch und pflanzlichen Alternativen. Moderne Beschichtungsformulierungen enthalten funktionelle Proteine wie Zein und modifizierte Weizenproteine, um die Bindungsfähigkeit und den Nährwert zu verbessern und gleichzeitig den Anforderungen an saubere Etikettierung gerecht zu werden.
Wachstum der globalen Snackkultur und Beliebtheit von Fingerfood
Veränderungen bei den Snack-Präferenzen haben die Anforderungen an Beschichtungssysteme verändert, wobei der Schwerpunkt auf Bequemlichkeit, Sauberkeit beim Verzehr und ästhetischer Attraktivität liegt. Mini-Portionen zeigen ein konsistentes Wachstum von Jahr zu Jahr, wie Conagra berichtet, was den Wandel der Verbraucher hin zu kleineren, häufigeren Mahlzeiten widerspiegelt, die panierte Fingerfood-Produkte einschließen. Dieses Verbraucherverhalten hat zur Entwicklung von Beschichtungssystemen geführt, die speziell für Handgerichte konzipiert sind und eine verbesserte Beschichtungshaftung sowie eine regulierte Ölmigration während der Lagerung aufweisen. Das visuelle Erscheinungsbild ist zu einem wesentlichen Faktor geworden, was Hersteller dazu veranlasst, Beschichtungssysteme zu entwickeln, die unter verschiedenen Lichtverhältnissen eine gleichmäßige Farbe und Textur beibehalten. Technologische Entwicklungen konzentrieren sich auf Beschichtungssysteme, die in kleineren Portionen stärkere Geschmacksprofile und ein überlegenes Mundgefühl bieten, um den Verbrauchererwartungen gerecht zu werden.
Analyse der Hemmnisse des Marktes für Batter- und Breader-Premixe*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise | -0.8% | Global, besonders ausgeprägt in Regionen, die von Weizeneinfuhren abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität bei Massenanbietern in der Gastronomie | -0.6% | Schwellenmärkte und kostenfokussierte Segmente weltweit | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Standards für Lebensmittelzusatzstoffe und Kennzeichnung | -0.4% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbraucherbedenken hinsichtlich künstlicher Zutaten und Konservierungsstoffe in Vormischungen | -0.3% | Entwickelte Märkte, städtische Zentren in aufstrebenden Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise
Die Volatilität der Rohstoffpreise wirkt sich auf die Lieferkette für Beschichtungen aus, da Schwankungen der Weizenmehlpreise die Produktmargen und Kundenbeziehungen beeinflussen. Beschichtungshersteller haben reagiert, indem sie neue Formulierungen entwickelt haben, die alternative Stärken und Proteinquellen enthalten, um die Abhängigkeit von Weizenmehl zu reduzieren. Globale Rohstoffmarktfaktoren, einschließlich Wetterbedingungen, Handelspolitik und Währungsschwankungen, schaffen variable Kostenstrukturen, die langfristige Kundenvereinbarungen beeinflussen. Die Finanzergebnisse von Ingredion für 2024 verdeutlichten diese Auswirkung, wobei günstige Preisgestaltung in mehrjährigen Verträgen ein Wachstum des Betriebseinkommens von 74 % in ihrem Segment Lebensmittel- und Industriezutaten bewirkte. Unternehmen steuern das Preisrisiko durch Beschaffungsstrategien, die derivative Instrumente und diversifizierte Versorgungsquellen umfassen. Forschungs- und Entwicklungsanstrengungen konzentrieren sich auf die Entwicklung flexibler Beschichtungssysteme, die Zutatensubstitutionen ermöglichen und gleichzeitig die Produktleistung aufrechterhalten.
Preissensibilität bei Massenanbietern in der Gastronomie
Der Margendruck in der Gastronomiebranche hat eine Marktsegmentierung zwischen Premium- und Economy-Beschichtungssystemen geschaffen. Schnellrestaurants benötigen Beschichtungen, die die Wahrnehmung der Proteinqualität verbessern und gleichzeitig die Kosteneffizienz aufrechterhalten. Hersteller haben reagiert, indem sie Formulierungen entwickelt haben, die über verschiedene Proteinqualitäten hinweg konsistente Ergebnisse liefern. Die Branche hat funktionelle Zutaten, einschließlich modifizierter Stärken und Proteinkonzentrate, in Beschichtungssysteme integriert, um die Ausbeute zu verbessern und Abfall zu reduzieren, wodurch die Kosten pro Portion gesenkt werden. Beschichtungssysteme müssen außerdem einfache Anwendungsmethoden und konsistente Ergebnisse bieten, um den Schulungsbedarf und die betriebliche Komplexität zu reduzieren. Als Reaktion auf betriebliche Kostenbedenken und gesundheitliche Präferenzen der Verbraucher haben Hersteller Beschichtungssysteme entwickelt, die für Heißluftfritteuse-Anwendungen optimiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Batter- und Breader-Premixe
Nach Paniermehltyp:
Dominanz des amerikanischen Stils steht vor der Herausforderung durch asiatische InnovationenAmerikanische Semmelbrösel hielten im Jahr 2025 einen Marktanteil von 50,86 %, gestützt durch etablierte Lieferketten und eine weit verbreitete Akzeptanz in wichtigen Gastronomie-Märkten. Panko-Panierungen im japanischen Stil wachsen bis 2031 mit einer CAGR von 9,08 %, angetrieben durch die Verbrauchernachfrage nach ihrer leichteren, knusprigeren Textur. Dieses Wachstum zeigt veränderte Verbraucherpräferenzen, wobei die Textur zu einem wichtigen Faktor bei panierten Lebensmittelprodukten wird. Fertigungstechnische Fortschritte haben die Massenproduktion von Panko ermöglicht, während seine charakteristische luftige Struktur erhalten bleibt, die überlegene Knusprigkeit und kontrollierten Ölabsorption bietet.
Mehlpanierungen erfüllen einen spezifischen Zweck bei Anwendungen, die dünne Beschichtungen erfordern, insbesondere bei Produkten, bei denen die Proteinkomponente im Vordergrund stehen soll. Das Premium-Segment umfasst Spezial- und gewürzte Semmelbrösel, die Kräuter, Gewürze und funktionelle Zutaten enthalten, um sowohl Geschmack als auch Erscheinungsbild zu verbessern. Der Markt ist segmentiert zwischen grundlegenden Rohstoffanwendungen und Premium-Produkten, die sensorische Eigenschaften betonen.


Nach Anwendung:
Verarbeitete Proteine treiben das Volumen, während Snacks das Wachstum erfassenVerarbeitete Fleisch- und Meeresfrüchteprodukte dominieren den Markt für Beschichtungssysteme mit einem Anteil von 48,44 % im Jahr 2025. Diese Systeme steigern den Produktwert und verlängern die Haltbarkeit von Proteinprodukten. Die Bedeutung des Segments ergibt sich aus der Wirksamkeit von Beschichtungssystemen bei der Verbesserung der Ausbeute, der Minimierung von Kochverlusten und der Bereitstellung konsistenter sensorischer Eigenschaften über verschiedene Proteinqualitäten hinweg. Herzhafte Snacks stellen das am schnellsten wachsende Anwendungssegment dar, mit einer prognostizierten CAGR von 6,32 % bis 2031. Dieses Wachstum spiegelt die Ausweitung der Snackkultur und die gestiegene Nachfrage nach tragbaren, sauberen Verzehrformaten wider, die durch Beschichtungssysteme ermöglicht werden. Der Markt zeigt eine Verschiebung von traditionellen Mahlzeitenanwendungen hin zu häufigen, kleineren Verzehranlässen, die panierte Snack-Lebensmittel bevorzugen.
Beschichtungssysteme in Tiefkühl- und Fertiggerichten erhalten die strukturelle Integrität während der Gefrier-Tau-Zyklen und gewährleisten eine optimale Textur nach dem Aufwärmen. Untersuchungen von Conagra zeigen, dass die Kompatibilität mit Heißluftfritteusen das Wachstum bei Tiefkühlkost antreibt, was zur Entwicklung spezifischer Beschichtungssysteme für die Zubereitung in Heißluftfritteusen führt. Bei Backwaren fungieren Beschichtungen als Feuchtigkeitsbarrieren und verbessern die Textur, während sie bei pflanzlichen Proteinen spezialisierte Formulierungen für gewünschte sensorische Eigenschaften bereitstellen. Diese Anwendungen zeigen, wie Beschichtungssysteme mehrere Vorteile bieten, darunter Produktschutz, Texturverbesserung, Geschmacksabgabe und optische Attraktivität in verschiedenen Lebensmittelkategorien.
Nach Teigtyp:
Haftsysteme bilden die MarktgrundlageHaftteige hielten im Jahr 2025 einen Marktanteil von 47,02 % und demonstrierten damit ihre wesentliche Rolle bei der Aufrechterhaltung der Beschichtungsintegrität über verschiedene Proteinsubstrate und Kochmethoden hinweg. Diese Systeme verhindern die Ablösung der Beschichtung während der Verarbeitung, Lagerung und des Verzehrs und sind damit unverzichtbar für großtechnische Lebensmittelherstellungsvorgänge. Überzugsteige, die derzeit einen kleineren Marktanteil halten, sollen bis 2031 mit einer CAGR von 7,42 % wachsen. Dieses Wachstum wird durch die steigende Verbrauchernachfrage nach verbesserter Textur und optischer Attraktivität bei panierten Lebensmitteln angetrieben, was auf eine Verschiebung hin zu Premium-Produktpositionierung hindeutet.
Jüngste Entwicklungen bei Haftteigformulierungen konzentrieren sich auf die Aufrechterhaltung der Bindungswirksamkeit unter variierenden Feuchtigkeitsbedingungen und Proteintypen, insbesondere bei pflanzlichen Proteinanwendungen. Diese Formulierungen umfassen modifizierte Stärkesysteme, die sowohl mit tierischen Proteinen als auch mit pflanzlichen Alternativen effektiv funktionieren. Die verbleibenden Teigtypen bieten Möglichkeiten in spezialisierten Anwendungen, einschließlich glutenfreier und sauber etikettierter Systeme für spezifische Ernährungsbedürfnisse. Diese Entwicklung steht im Einklang mit den Trends der Lebensmittelindustrie hin zur Individualisierung, bei der Hersteller funktionelle Leistung mit natürlichen Zutaten und verbesserten sensorischen Eigenschaften in Einklang bringen.
Geografische Analyse
Markt für Batter- und Breader-Premixe in Nordamerika
Nordamerika dominierte den Markt für Batter- und Breader-Premixe im Jahr 2025 mit einem Anteil von 36,16 %. Diese Führungsposition ist auf ein umfangreiches Netzwerk von Schnellrestaurants, effiziente Kühlkettenlogistik und etablierte FDA-Regulierungsrahmen zurückzuführen. Der Markt profitiert von der direkten Integration zwischen Beschichtungslieferanten und Proteinverarbeitern durch langfristige Verträge, die eine planbare Nachfrage gewährleisten. Der Fokus der Region auf standardisierte Premixe ermöglicht eine gleichbleibende Leistung in Unternehmens- und Franchisebetrieben und sorgt für regelmäßige Ersatzzyklen.
Markt für Batter- und Breader-Premixe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen. Das Wachstum wird durch steigende verfügbare Einkommen und die Expansion von Cloud-Küchen in China, Indien und Südostasien angetrieben, was zu einem hohen Volumen an Käufen von Battern führt, die westliche Texturen mit regionalen Aromen verbinden. Die japanische Panko-Herstellungskompetenz wird durch Lizenzvereinbarungen und Joint Ventures in der gesamten Region ausgebaut. Der Ausbau der Kühlketteninfrastruktur durch staatliche Stellen schafft neue Vertriebskanäle für spezialisierte Beschichtungen, da die Nutzung von Tiefkühlkost zunimmt.
Markt für Batter- und Breader-Premixe in EMEA und LATAM
Europa verzeichnet ein stetiges Wachstum, beeinflusst durch strenge Clean-Label-Vorschriften, die natürliche Zutaten und Farben vorschreiben. Hersteller verschaffen sich Marktvorteile, indem sie nachhaltige Getreidebeschaffung und reduzierte Umweltauswirkungen in der Produktion betonen. Lateinamerika sowie der Nahe Osten und Afrika zeigen Wachstumspotenzial, wobei der Preis ein entscheidender Faktor bleibt. Lieferanten, die technischen Support mit Produktangeboten kombinieren, bauen Beziehungen zu frühen Anwendern auf und bereiten sich auf eine verstärkte Akzeptanz vor, wenn sich die Kühlinfrastruktur weiterentwickelt.

Regulatorisches Umfeld
Die Regulierung von Backteig- und Panade-Vormischungen wird in erster Linie durch Vorschriften zu Lebensmittelzusatzstoffen, Kennzeichnung und Verwendung in Fleisch- und Geflügelanwendungen geprägt. In der Europäischen Union legt die Verordnung (EG) Nr. 1333/2008 die Zulassungen von Zusatzstoffen und die Verwendungsbedingungen nach Lebensmittelkategorie fest, mit spezifischen Beschränkungen für den Übertrag (Artikel 18), die für bestimmte Basiskategorien wie Mehl und Stärken nicht gelten. Dieser Ansatz verschärft die Formulierungsdisziplin für Lieferanten, die in gebäckähnliche und Grundzutatenkategorien verkaufen. Im Mai 2026 veröffentlichte die Europäische Kommission die Durchführungsverordnung (EU) 2026/1011, um technische Fehler im Zusammenhang mit der Kennzeichnung von Lebensmittelzusatzstoff-Vormischungen zu korrigieren, was die Notwendigkeit einer präzisen Angabe des Gehalts an wirksamen Substanzen unterstreicht, wenn Vormischungen regulierte Zusatzstoffzubereitungen enthalten.
In den Vereinigten Staaten müssen Hersteller von Vormischungen die Zutatensicherheit und Kennzeichnung mit den FDA-Anforderungen (einschließlich 21 CFR Part 170 für Lebensmittelzusatzstoffe) abstimmen und, sofern Beschichtungen auf regulierten Fleisch- und Geflügelprodukten verwendet werden, mit den Anforderungen der USDA-FSIS. Die FSIS Directive 7120.1 ist eine praktische Referenzliste für sichere und geeignete Zutaten, einschließlich bestimmter antimikrobieller Maßnahmen, die in der Fleisch- und Geflügelverarbeitung eingesetzt werden, während 9 CFR Part 430 die Kontrollen von Listeria monocytogenes regelt, die zulässige Verarbeitungshilfsstoffe und Formulierungsentscheidungen für beschichtete, verzehrfertige Produkte beeinflussen können. Die FDA hob außerdem die Prioritäten des Human Foods Program 2026 im Bereich der datengestützten Überwachung der Sicherheit importierter Lebensmittel hervor, was die Bedeutung von Dokumentation, Rückverfolgbarkeit und konformen Spezifikationen für globale Vormischungslieferanten, die in die USA liefern, erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit landwirtschaftlichen und speziellen Zutaten, insbesondere Weizenmehl und Semmelbröseln, Stärken (einschließlich modifizierter Lebensmittelstärken), Hydrokolloiden, Triebmittelsystemen, Gewürzen, Farbstoffen und funktionellen Proteinen, die für Haftung und Textur verwendet werden. Diese Zutaten werden dann von Formulierern von Vormischungen und Zutatenunternehmen aufgenommen, die Präzisionsmischung, Qualitätskontrolle und Anwendungstests durchführen, um Leistungsziele wie Viskositätskontrolle, Aufnahmeverhalten, Haftung und Erhalt der Knusprigkeit über Frittier-, Ofen- und Heißluftfritteusen-Formate hinweg zu erreichen. Große Anbieter mit breitem Zutatenportfolio, darunter Archer Daniels Midland, Cargill, Kerry Group, Ingredion und Associated British Foods, koexistieren mit Beschichtungsspezialisten wie Newly Weds Foods und regionalen Herstellern von Bröseln und Vormischungen, wobei Individualisierung und technischer Service üblicherweise zur Differenzierung genutzt werden.
Nachgelagert werden Vormischungen an industrielle Proteinverarbeiter, Hersteller von Tiefkühl- und Kochfertigprodukten, Snackproduzenten sowie Foodservice-/QSR-Betreiber verkauft, die wiederholbare Ergebnisse über Standorte und Bediener hinweg benötigen. Der Vertrieb erfolgt über Direktverträge für große Verarbeiter und Foodservice-Kunden sowie über Lebensmittelzutaten-Distributoren, die mittelgroße Hersteller bedienen. In der Praxis sind Leistungsvalidierung und technischer Support häufig in die Kundenbeziehungen eingebettet. Versorgungsrisiken konzentrieren sich auf Rohstoffvolatilität, insbesondere weizenbezogene Vorprodukte, regionale Logistik- und Lagerbeschränkungen sowie den betrieblichen Bedarf an konsistenten Beschichtungen über unterschiedliche Zubereitungsumgebungen hinweg, wobei Feuchtigkeitswanderung und Standzeit die Textur beeinträchtigen können, wenn Formulierungen nicht optimiert sind.
Wettbewerbslandschaft
Der Markt für Teig- und Paniermehl-Vormischungen weist eine mäßig fragmentierte Struktur auf, wobei große Unternehmen Zutaten-Know-how und Lieferkettenmanagement integrieren. Wichtige Hersteller wie McCormick and Company Inc., Archer Daniels Midland Co. und Bunge Ltd. erweitern nicht nur ihre Präsenz in aufstrebenden Märkten, sondern erwerben auch Spezialstärkeherstellungskapazitäten und entwickeln Formulierungen, die auf pflanzliche Proteine abgestimmt sind.
McCormick and Company Inc. behauptet seine Dominanz durch seine Abteilung Flavor Solutions, die im Jahr 2024 einen Anstieg des Betriebseinkommens von 14 % verzeichnete. Dieser Anstieg wird auf die strategische Verbindung von Beschichtungssystemen mit Würzprodukten bei McCormick zurückgeführt, die Lebensmittelherstellern eine ganzheitliche Geschmackslösung bietet. Newly Weds Foods Inc. stärkt seine Marktposition mit regionalen Innovationszentren, die auf die Prüfung von Paniermehl-Anwendungen auf lokalen Proteinvarianten ausgerichtet sind. Dieser Ansatz verkürzt nicht nur die Produktentwicklungszeiten, sondern garantiert auch auf spezifische Märkte zugeschnittene Lösungen.
Mittelgroße Hersteller haben starke Marktpositionen aufgebaut, indem sie sich auf spezialisierte Segmente konzentriert haben, insbesondere bei allergenfreien Teigen und auf alten Getreidesorten basierenden Panierungen. Diese Spezialisierung hat es ihnen ermöglicht, erhebliche Marktanteile in den Kategorien natürlicher und biologischer Produkte zu gewinnen. Die Entwicklung des Marktes ist ferner durch die Einführung abonnementbasierter Formulierungsdienstleistungen gekennzeichnet, die Herstellern kontinuierliche Optimierungsunterstützung bieten.
Marktführer für Teig- und Paniermehl-Vormischungen
McCormick and Company Inc.
Newly Weds Foods Inc.
Archer Daniels Midland Co.
Bunge Ltd.
Solina
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Batter- und Breader-Premixe
- McCormick and Company Inc.
- Newly Weds Foods Inc.
- Archer Daniels Midland Co.
- Bunge Ltd.
- Solina
- Kerry Group plc
- Ajinomoto Co. Inc.
- Ingredion Incorporated
- House-Autry Mills Inc.
- Breading and Coating Ltd.
- Associated British Foods plc
- Blendex Company
- Cargill Incorporated
- Arcadia Foods
- Brata Produktions GmbH
- Veripan AG
- Thai Nisshin Technomic Co.,Ltd.
- Shimakyu
- House-Autry
- FIBERSTAR Inc.
Lesen Sie die Analyse der Batter- und Breader-Premixe-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Formulierungs- und Verarbeitungslösungen, die den Erhalt der Textur verbessern und dabei die Betriebsschritte für Verarbeiter und Foodservice-Betreiber reduzieren. Ausrüstung und Prozesssteuerung, die die Backteig-Leistung im großen Maßstab standardisieren, können eine Hochdurchsatzproduktion unterstützen und Abfall durch Viskositätsschwankungen und uneinheitliche Aufnahme reduzieren – ein Bedarf, der durch die große Präsenz von QSR- und industriellen Verarbeitungsbetrieben verstärkt wird. Auf der Produktseite schaffen Beschichtungssysteme, die die Knusprigkeit in ofengebackenen oder heißluftfrittierten Formaten erhalten, Spielraum für Lieferanten, Kunden dabei zu unterstützen, industrielle Frittierschritte zu reduzieren oder zu entfernen und dabei weiterhin die sensorischen Ziele zu erfüllen. Dies steht im Einklang mit dem breiteren Trend zu praktischen Tiefkühl- und Kochfertigprodukten, die für die Zubereitung in der Heißluftfritteuse zu Hause konzipiert sind.
Aktuelle Branchenmaßnahmen unterstreichen, wohin Käufer ihre Entwicklungsausgaben lenken. Im Januar 2026 präsentierte Nothum BatterKing, eine All-in-One-Nassbeschichtungsmaschine mit automatischer Viskositätskontrolle des Backteigs und Temperaturmanagement, was auf eine Nachfrage nach Automatisierung hinweist, die die Wiederholbarkeit über Produktionsläufe hinweg verbessert. Im Juni 2026 stellten Crespel und Deiters Food Lory Crumb Non Fry vor, ein Beschichtungssystem, das darauf ausgelegt ist, Knusprigkeit in heißluftfrittierten oder ofengebackenen Produkten unter Verwendung von Weizenstärke zu erzielen, und unterstützt damit Produktentwicklungspfade, die auf Prozessvereinfachung und Energieeffizienz fokussiert sind. Diese Produktinitiativen ergänzen auch Reformulierungsarbeiten im Bereich Clean Label und Allergenempfindlichkeit, bei denen funktionelle Proteine und Stärkesysteme eingesetzt werden, um Haftung und Knusprigkeit zu erhalten und dabei die sich entwickelnden Kennzeichnungs- und Zusatzstoff-Compliance-Anforderungen in wichtigen Märkten zu erfüllen.
Aktuelle Branchenentwicklungen im Markt für Batter- und Breader-Premixe
- Juni 2026: Archer Daniels Midland (ADM) eröffnete eine neue Produktionsanlage für Vormischungen und Futtermittelzusatzstoffe in Apucarana, Brasilien, mit einer Jahreskapazität von 40.000 Tonnen. Obwohl der Standort auf die Produktion von Tierernährungs-Vormischungen ausgerichtet ist, stärkt die zusätzliche Produktionskapazität für Vormischungen die regionalen Versorgungsfähigkeiten und das für industrielle Mischprozesse relevante Prozess-Know-how. Der Schritt verbessert außerdem die Reaktionsfähigkeit für Kunden, die vormischungsähnliche Formulierungen aus lateinamerikanischen Betrieben beziehen.
- Juni 2025: Newly Weds Foods, LLC gab eine Investition von 30 Millionen USD zur Erweiterung der Fertigung in Dyersburg, Tennessee, bekannt, nachdem das Unternehmen eine Anlage von Develey Mustard and Condiments Corp. übernommen hatte. Die Erweiterung erhöht die Fertigungskapazitäten für Flüssigkeiten und verwandte Produkte und unterstützt umfassendere Bündelangebote, die Saucen, Gewürzmischungen und Beschichtungslösungen für Foodservice- und Industriekunden kombinieren. Die erweiterte Kapazität und Lokalisierung tragen dazu bei, Lieferzeiten zu verkürzen und die Servicelevel für Kunden mit hohem Volumen zu straffen.
- Februar 2024: Bunge Ltd. schloss die Übernahme von Viterra für 8,2 Milliarden USD ab. Der Deal stärkt Bunges globale Position im Bereich Beschaffung und Handel bei Getreide und Ölsaaten und verbessert den Zugang zu wichtigen landwirtschaftlichen Vorprodukten, die in Lebensmittelzutaten-Lieferketten verwendet werden. Für Hersteller von Backteig- und Panade-Vormischungen kann eine engere vorgelagerte Integration die Beschaffungsresilienz und die Preisdynamik für Mehl und andere getreidebasierte Zutaten beeinflussen.


Markt für Batter- und Breader-Premixe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst gebrauchsfertige Backteig- und Panade-Vormischungen, die als Trockenmischungen zur Beschichtung von Lebensmitteln vor dem Frittieren oder Backen hergestellt und verkauft werden, wobei der Wert zum Herstellerverkaufspreis in nominalen USD gemessen wird.
Ausschlüsse vom Geltungsbereich: Hausgemischte Beschichtungen von Restaurants oder Verarbeitern sind ausgeschlossen. Vor Ort zubereitete Nassschlämme sind ebenfalls ausgeschlossen, ebenso wie marinadeähnliche Saucen, die als Beschichtung verwendet werden.
Übersicht der Segmentierung
- Nach Teigtyp
- Haftteige
- Überzugsteige
- Andere Teigtypen
- Nach Paniermehltyp
- Amerikanische Semmelbrösel
- Panko (japanischer Stil)
- Mehlpanierungen
- Spezial- und gewürzte Semmelbrösel
- Andere Paniermehltypen
- Nach Anwendung
- Tiefkühl- und Fertiggerichte
- Herzhafte Snacks
- Verarbeitete Fleisch- und Meeresfrüchteprodukte
- Andere Lebensmittelanwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Spanien
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung des Nachfragepools für beschichtete Lebensmittel und verknüpft diese Nachfrage dann mit dem Verbrauch von Vormischungen in verpackten und Foodservice-Kanälen. Wir stützen uns auf öffentliche Veröffentlichungen wie USDA- und ERS-Lebensmittelverbrauchsdaten, US Census- und Eurostat-Fertigungs- und Handelstabellen, UN-Comtrade-Import-Export-Reihen für relevante Zutatengruppierungen sowie FAO-Lebensmittelversorgungsbilanzen, um zu prüfen, wohin die Produktions- und Verbrauchsrichtung zeigt.
Um Preisgestaltung und Produktmix zu verankern, nutzen wir außerdem Geschäftsberichte und Investorenpräsentationen von Unternehmen sowie Verbände und Normungsgremien, die Leitlinien zu Zutaten und Verarbeitung veröffentlichen. Peer-review-geprüfte Fachzeitschriften der Lebensmittelwissenschaft helfen, Leistungstreiber von Beschichtungen und Formulierungstrends zu klären. Wo hilfreich, ziehen wir kostenpflichtige Finanzquellen für den Lieferantenkontext heran, führen sendungsbezogene Import-Export-Prüfungen zur Konsistenz durch und nutzen Patentdatenbanken, um Produktaktivitäten und wiederkehrende Behauptungen zu verfolgen. Diese Schreibtischdaten sind lediglich veranschaulichend, und wir haben zusätzliche öffentliche Datensätze und Dokumente zur Klärung und Gegenprüfung überprüft.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Annahmen zur Durchdringung von Vormischungen, typischen Nutzungsraten und Preisbewegungen zu überprüfen, da diese Punkte in öffentlichen Datensätzen nicht vollständig sichtbar sind. Wir sprechen mit Herstellern von Vormischungen, Zutatendistributoren, Vertragslebensmittelverarbeitern sowie Foodservice- und QSR-Betreibern in den wichtigsten Verbrauchsregionen und überprüfen dann Unterschiede nach Proteinart, Beschichtungsstil und Verpackungsformat.
Diese Gespräche helfen uns außerdem zu bestätigen, was als Umsatz mit Vormischungen gezählt wird im Gegensatz zu angrenzenden, separat verkauften Beschichtungszutaten. Sie bieten einen Realitätscheck zu Verschiebungen im Kanalmix und Reformulierungsaktivitäten, die sowohl Volumen als auch Verkaufspreise beeinflussen können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 16% | APAC: 51% |
| Mittlere Ebene: 48% | Funktions-/Bereichsleiter: 31% | EMEA: 31% |
| Kleinere Akteure: 18% | Manager: 53% | Amerika: 18% |
Marktdimensionierung & Prognose
Unser Kernmodell verwendet eine Top-down-Nachfragerekonstruktion, bei der Produktions- und Verbrauchssignale für beschichtete Lebensmittel mithilfe von Durchdringungsraten und durchschnittlichen Nutzungsfaktoren in Anforderungen an Vormischungen übersetzt werden. Da das Universum der beschichteten Lebensmittel breit ist, wird das Modell mit einigen praktischen Eingaben gesteuert, wie z. B. verarbeiteten Geflügel- und Meeresfrüchtemengen, dem Wachstum der Kategorie Tiefkühl- und Kochfertigprodukte, der Richtung des Foodservice-Verkehrs, der typischen Vormischungsdosierung pro Kilogramm beschichtetem Produkt und durchschnittlichen Verkaufspreisbändern nach Anwendung.
Nachdem der Headline-Wert gebildet wurde, fügen wir selektive Bottom-up-Prüfungen hinzu, um die Gesamtwerte realistisch zu halten. Diese Prüfungen umfassen die Stichprobennahme von Lieferantenumsätzen, wo Offenlegungen vorhanden sind, die Durchführung von Kanalprüfungen bezüglich der Aufteilung von Massen- und Einzelhandelsverpackungen und die Validierung der Preis- und Volumenlogik anhand von Interview-Feedback. Bei privat gehaltenen Lieferanten schließen wir Lücken durch Proxy-Anteile und regionale Mixannahmen. Für die Prognose wird eine Szenarioanalyse verwendet, da die Kostenweitergabe und der Kanalmix den Wert stark beeinflussen können. Die Szenarien sind an erwartete Verschiebungen bei der Erholung des Foodservice-Sektors, der Nachfrage nach Convenience-Food und dem von Primärbefragten beschriebenen Ausblick auf die Zutatenkosten gebunden.
Datenvalidierung & Aktualisierungszyklus
Vor der endgültigen Freigabe werden die Ergebnisse anhand unabhängiger Signale gegengeprüft, darunter die Richtung der Produktion verarbeiteter Lebensmittel, Handelsbewegungen bei wichtigen Beschichtungszutaten und beobachtete Preisänderungen in verschiedenen Regionen. Zeigt eine Region einen ungewöhnlichen Sprung, überprüfen wir die Einheitsannahmen erneut, führen Sensitivitätsanalysen erneut durch und nehmen dann erneut Kontakt zu einer Gruppe von Befragten auf, um zu bestätigen, ob dies eine reale Marktveränderung oder ein Datenartefakt widerspiegelt.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, damit Berechnungen, Definitionen und der Umgang mit Währungen über die Jahre hinweg konsistent bleiben. Aktualisierungen erfolgen jährlich, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. eine starke Inflation bei Zutaten oder große Kanalstörungen. Kurz vor der Lieferung führen wir einen erneuten Durchgang durch, um die aktuellsten Datenveröffentlichungen und Diskussionspunkte aus unserer Berichterstattung widerzuspiegeln.
Vergleich der Marktgröße für Backteig- und Panade-Vormischungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Backteig- und Panade-Vormischungen können weit voneinander abweichen, da jede Quelle die Grenze dessen, was als Umsatz mit Vormischungen zählt, unterschiedlich zieht, und da Basisjahre und Preisannahmen nicht immer übereinstimmen. Der Zeitpunkt der Währungsumrechnung, ob der Foodservice-Sektor vollständig erfasst wird, und wie Beschichtungen mit den Volumen beschichteter Lebensmittel zurückverknüpft werden, erzeugen ebenfalls sichtbare Abweichungen.
Insbesondere fallen hausgemischte Beschichtungen, die innerhalb von Restaurants oder Verarbeitungsbetrieben angemischt werden, außerhalb des Geltungsbereichs von Mordor Intelligence, was den Wert von Schätzungen abhebt, die jede vor Ort hergestellte und verwendete Beschichtungsmischung als Teil des kommerziellen Vormischungsmarktes behandeln.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,16 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 4,08 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und wendet häufig eine breitere Definition an, die Foodservice und angrenzende Beschichtungsmischungen in denselben Umsatzpool einbeziehen kann, was den Ausgangswert im Vergleich zu einer Betrachtung, die sich ausschließlich auf werksseitig hergestellte Vormischungen konzentriert, erhöhen kann. |
| Branchenverlag B | 3,10 Mrd. USD (2025) | Die Wahl des Jahres und die langfristige Wachstumsdarstellung können den impliziten aktuellen Wert verändern, und die Methode ist weniger transparent hinsichtlich der Validierung von Nutzungsfaktoren für Vormischungen und Preisentwicklungen über die Regionen hinweg. |
Die Tabelle zeigt, dass die Ausrichtung der Jahre und die Frage, was als Vormischung gezählt wird, die Hauptgründe dafür sind, dass die Zahlen nicht übereinstimmen. Indem die Nachfrage auf Indikatoren für beschichtete Lebensmittel zurückgeführt und die implizierten Preise und Durchdringungsraten mit Interviews überprüft werden, bleibt die Schätzung auf klare Variablen zurückverfolgbar und kann mit denselben Schritten wiederholt werden, wenn neue Daten eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Teig- und Paniermehl-Vormischungen?
Die Marktgröße für Teig- und Paniermehl-Vormischungen wird im Jahr 2026 auf 3,16 Milliarden USD geschätzt und wächst mit einer CAGR von 6,20 %, um bis 2031 einen Wert von 4,27 Milliarden USD zu erreichen.
Wie groß ist der aktuelle Markt für Teig- und Paniermehl-Vormischungen?
Im Jahr 2026 wird die Marktgröße für Teig- und Paniermehl-Vormischungen auf 3,16 Milliarden USD geschätzt.
Wer sind die wichtigsten Akteure im Markt für Teig- und Paniermehl-Vormischungen?
Newly Weds Foods, McCormick & Company, Inc., Bunge Ltd., Archer Daniels Midland Co. und Solina sind die wichtigsten Unternehmen, die im Markt für Teig- und Paniermehl-Vormischungen tätig sind.
Welche Region wächst am schnellsten im Markt für Teig- und Paniermehl-Vormischungen?
Asien-Pazifik soll im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für Teig- und Paniermehl-Vormischungen?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Teig- und Paniermehl-Vormischungen.
Welche Jahre deckt dieser Markt für Teig- und Paniermehl-Vormischungen ab, und wie hoch ist die CAGR des Marktes für den Prognosezeitraum (2026–2031)?
Für den Markt für Teig- und Paniermehl-Vormischungen wird eine CAGR von 6,20 % im Zeitraum 2026–2031 prognostiziert. Der Bericht deckt die Marktgröße für Teig- und Paniermehl-Vormischungen für die historischen Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße für Teig- und Paniermehl-Vormischungen für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



