
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
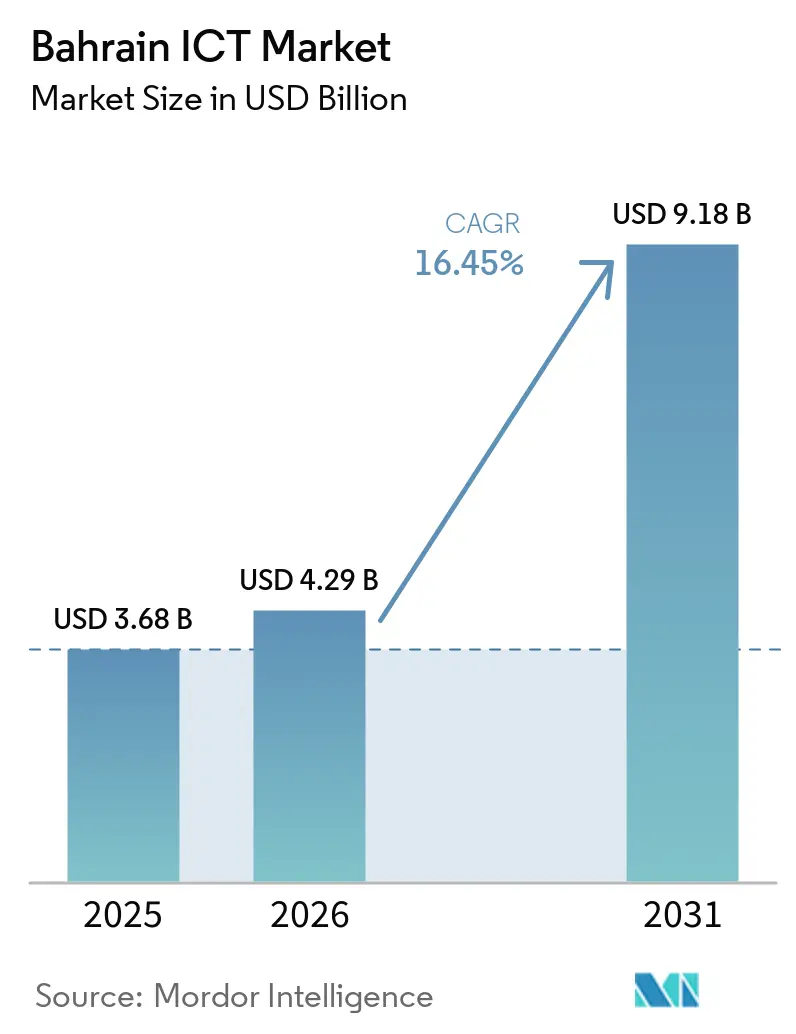
| Marktgröße im Basisjahr (2025) | 3.68 Milliarden US-Dollar |
| Marktgröße (2026) | 4.29 Milliarden US-Dollar |
| Marktgröße (2031) | 9.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.45 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bangladesch
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Israel
- Italien
- Japan
- Kambodscha
- Katar
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Neuseeland
- Nigeria
- Oman
- Österreich
- Philippinen
- Saudi-Arabien
- Schweden
- Singapur
- Spanien
- Südafrika
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Bahrain IKT Marktanalyse von Mordor Intelligence
Die Bahrain ICT-Marktgröße soll von 3,68 Milliarden USD im Jahr 2025 auf 4,29 Milliarden USD im Jahr 2026 wachsen und wird voraussichtlich bis 2031 9,18 Milliarden USD bei einem CAGR von 16,45 % über den Zeitraum 2026–2031 erreichen.
Starke 5G- und Glasfaserausbauten, ein Cloud-First-Mandat für den öffentlichen Sektor sowie eine lebhafte fintech-Regulierung ziehen weiterhin internationale Anbieter in das Königreich. Die Nachfrage beschleunigt sich in den Bereichen Hardware, Software, IT-Dienstleistungen und Telekommunikationsdienste, da Unternehmen eine kosteneffiziente Digitalisierung anstreben, während die Regierung eine 100-prozentige Glasfaserabdeckung der Haushalte bis 2026 anpeilt[1]. Die Investitionsdynamik wird durch regionale Cloud-Knoten von AWS, Microsoft und Oracle gestärkt, die die Einhaltung von Datenschutzanforderungen für regulierte Branchen gewährleisten. Telekommunikationsanbieter nutzen private 5G- und Edge-Architekturen, um latenzarme Anwendungsfälle in den Bereichen Metalle, Bankwesen und Logistik zu erschließen. Gleichzeitig gewinnt die digitale Akzeptanz bei kleinen und mittleren Unternehmen an Fahrt, unterstützt durch Tamkeen-Zuschüsse und eine wachsende Risikokapitalpipeline, die lokale SaaS-Start-ups fördert.
Wichtigste Erkenntnisse des Berichts
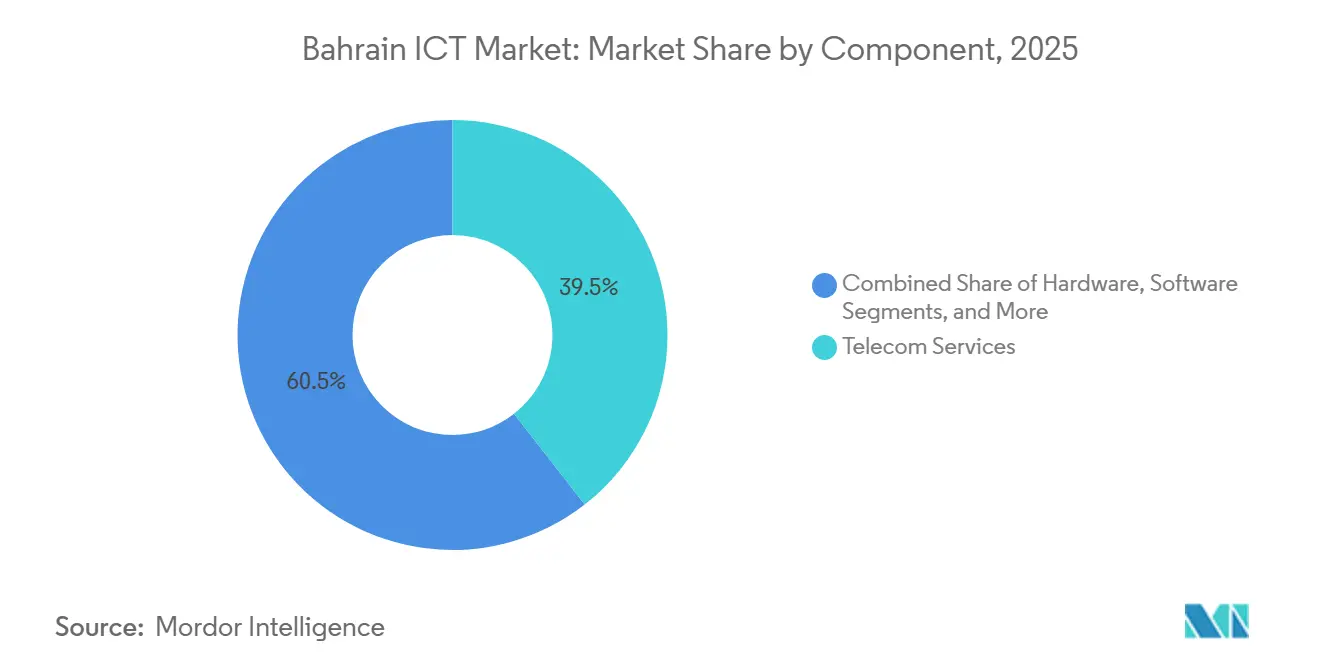
- Nach Komponente führten Telekommunikationsdienste mit einem Anteil von 39,46 % am Bahrain ICT-Markt im Jahr 2025; IT-Dienstleistungen sind auf dem Weg zum schnellsten CAGR von 17,92 % bis 2031.
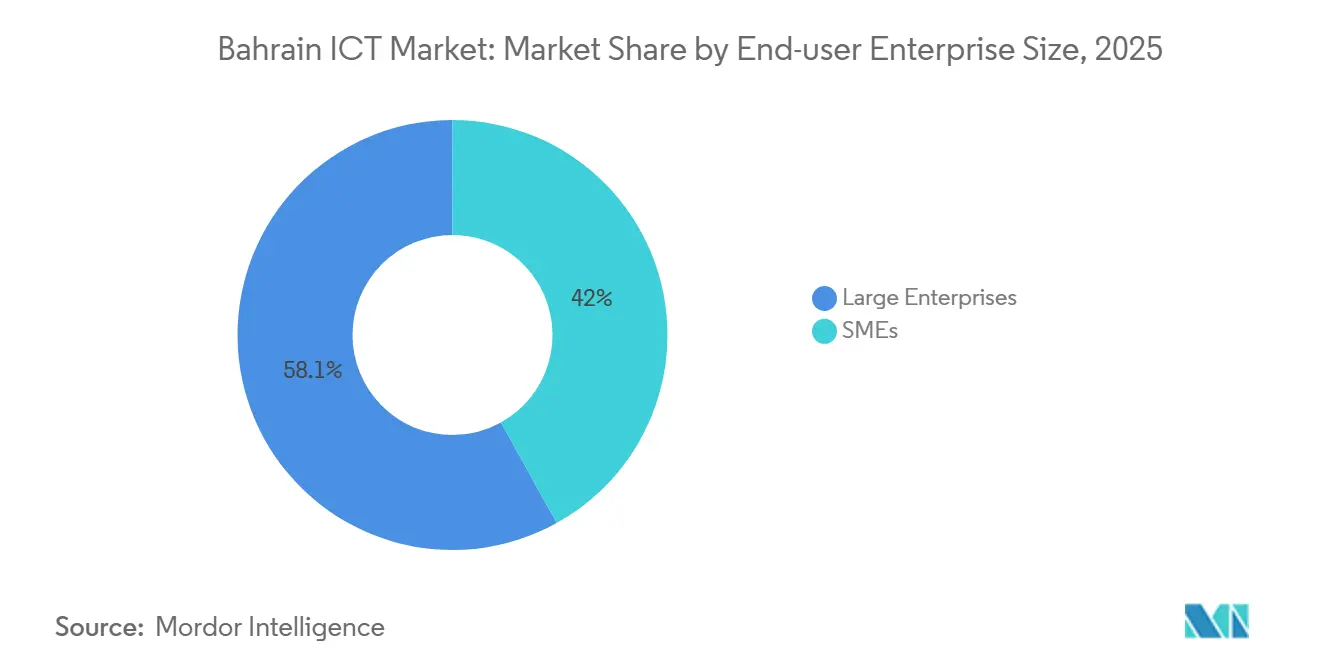
- Nach Unternehmensgröße kontrollierten Großunternehmen 58,05 % der Bahrain ICT-Marktgröße im Jahr 2025, während kleine und mittlere Unternehmen mit einem CAGR von 18,85 % bis 2031 wachsen.
- Nach Branchenvertikale erzielte BFSI im Jahr 2025 einen Umsatzanteil von 35,92 %; Einzelhandel und E-Commerce soll bis 2031 mit einem CAGR von 20,25 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuster 5G-Ausbau und Verdichtung der Glasfaser-Backhaul-Infrastruktur | +2.8% | National, mit Konzentration in Manama und Industriezonen | Mittelfristig (2–4 Jahre) |
| Cloud-First-Mandat für den öffentlichen Sektor beschleunigt die Unternehmensmigration | +2.1% | National, mit Ausstrahlungseffekten auf die GCC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Fintech-Sandbox zieht ausländische SaaS-Anbieter an | +1.7% | National, mit regionalem Expansionspotenzial | Mittelfristig (2–4 Jahre) |
| Nationaler Rechenzentrumsbau senkt die Latenz und verbessert die Einhaltung von Datenschutzanforderungen | +1.9% | National, mit regionalen Konnektivitätsvorteilen | Langfristig (≥ 4 Jahre) |
| Wachsender lokaler Cybersicherheits-Talentpool durch Tamkeen-Anreize | +1.4% | National, mit regionalem Talentexportpotenzial | Langfristig (≥ 4 Jahre) |
| Verpflichtende arabische Barrierefreiheitsstandards für E-Services (2025) kurbeln GovTech-Ausgaben an | +1.2% | National, mit potenziellem GCC-Standardisierungseffekt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuster 5G-Ausbau und Verdichtung der Glasfaser-Backhaul-Infrastruktur
Private 5G-Netzwerke betreiben bereits das Smart-Factory-Programm von Aluminium Bahrain, nachdem Batelco und Nokia 2025 den ersten industriellen 5G-Standort des Königreichs in Betrieb genommen haben. Das 5G New Calling-Upgrade von STC Bahrain erweitert die Unternehmenskommunikation, während BNET bis 2026 eine 95-prozentige Glasfaser-Abdeckung von Privathaushalten anstrebt und die durchschnittlichen Festnetzgeschwindigkeiten um das 2,5-Fache steigert. Ultra-niedrige-Latenz-Verbindungen ziehen Hochfrequenzhändler und Echtzeit-IoT-Anwendungen in Häfen und Logistikzentren an. Betreiber erwarten, dass die Verdichtung die Edge-Computing-Latenz unter 10 ms senkt und damit die regionale Wettbewerbsfähigkeit Bahrains schärft.
Cloud-First-Mandat für den öffentlichen Sektor
Mehr als 30 % der Ministerien haben seit 2019 Kernaufgaben zu AWS migriert, wodurch Projektlaufzeiten um 60 % und Betriebskosten um bis zu 90 % gesenkt wurden. Erfolgsgeschichten aus Justiz und Bildung beschleunigen Migrationen im Privatsektor, unterstützt durch Schulungssubventionen, die dem Fachkräftemangel entgegenwirken. Souveränitätsgarantien für Daten beruhigen zudem ausländische Banken, die GCC-Kunden von Manama aus betreuen. Der Bahrain IKT Markt profitiert davon, dass Cloud-Ausgaben Legacy-Investitionsausgaben ersetzen und Abonnementmöglichkeiten für Partner für verwaltete Dienste eröffnen.
Fintech-Sandbox zieht ausländische SaaS-Anbieter an
Die Zentralbank gewährt neunmonatige Testfenster für neuartige Fintech-Lösungen und hat kürzlich den Krypto-Verwahrer Fasset unter aktualisierten Regeln für virtuelle Vermögenswerte lizenziert[2]. Bahrain FinTech Bay stellt Co-Working-Labore bereit, während die 2024 eingeführten Open-Banking-Regeln API-gesteuerte Zahlungs- und Datenaggregations-Start-ups fördern. Internationale SaaS-Anbieter sehen die Sandbox als schnellen Einstiegsweg in den weiteren GCC und steigern so die Nachfrage nach Cloud-Infrastruktur, Cybersicherheit und Compliance-Tools.
Nationaler Rechenzentrumsbau
Batelcos Hamala-Einrichtung bietet eine Tier-III-Kapazität von 2,7 MW auf 12.236 m² und stellt latenzarme Colocation für Banken und Hyperscaler bereit. Sechs Unterseekabel verankern Bahrains Rolle als Golf-Interconnect-Knoten. Lokales Hosting erfüllt bevorstehende Datensouveränitätsvorschriften, senkt die Roundtrip-Latenz für wichtige Handelsrouten auf <40 ms und unterstützt Edge-KI- sowie Content-Delivery-Dienste.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konzentrierter Telekommunikationsmarkt hält Breitbandtarife hoch | -1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von einer ausländischen technischen Belegschaft | -1.3% | Landesweit, GCC-Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Begrenzte Wagniskapitaltiefe jenseits der Seed-Phase | -1.0% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Cyberrisiko-Prämien für kleine und mittlere Unternehmen | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Konzentrierter Telekommunikationsmarkt hält Breitbandtarife hoch
Drei Betreiber – Batelco, Zain und STC – dominieren die Konnektivität, und Großhandelsreformen haben trotz der strukturellen Trennung von BNET noch keinen wesentlichen Preiswettbewerb im Einzelhandel freigesetzt. Erhöhte Tarife treiben die Gesamtbetriebskosten für Cloud-Migrationen in die Höhe und schrecken kleinere Unternehmen ab, obwohl die Internetdurchdringung über 99 % liegt.
Abhängigkeit von einer ausländischen technischen Belegschaft
Expatriierte Fachleute besetzen viele anspruchsvolle Cloud-, DevOps- und Cybersicherheitsrollen; Visafluktuation und regionaler Gehaltswettbewerb schaffen Risiken für die Projektkontinuität. Die SANS-Cybersicherheitsakademie von Tamkeen und die Hope-Talents-Programme zielen darauf ab, Bahrainis zu zertifizieren, doch kurzfristige Engpässe bleiben bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Telekommunikationsdienste verankern digitale AmbitionenTelekommunikationsdienste hielten im Jahr 2025 einen Bahrain ICT-Marktanteil von 39,46 %, da landesweite 5G- und Glasfasernetze das Rückgrat für datenintensive Arbeitslasten bildeten. Die Bahrain ICT-Marktgröße für IT-Dienstleistungen soll mit einem CAGR von 17,92 % steigen und damit Hardware und Software übertreffen, da Unternehmen Cloud-Migrationen, Cybersicherheit und KI-Beratung auslagern. Betreiber erkunden Tower-Ausgliederungen und Glasfaser-Großhandelsleasing, um auf dienstleistungsorientierte Erlöse umzustellen. Gleichzeitig stimulieren Hyperscaler lokale ISV-Ökosysteme und treiben Software-Abonnements in den Bereichen ERP, HR und CX-Stacks voran. Das Hardware-Wachstum konzentriert sich auf Rechenzentrumsserver, Edge-Appliances und Funkeinheiten, doch die Margen schrumpfen infolge der globalen Normalisierung der Lieferketten.
Zu den Sekundäreffekten gehört ein wachsendes Cross-Selling zwischen verwalteter Sicherheit und Konnektivität, das den durchschnittlichen Umsatz pro Unternehmensleitung steigert. Die Ausweitung staatlicher E-Services – über 200 digitale Dienste seit 2007 – schafft eine verlässliche Nachfrage nach Anwendungswartungsverträgen. Professionelle Dienstleistungsunternehmen wie KPMG nutzen mehrjährige Microsoft-Allianzen, um KI-Beschleuniger mit Compliance-Expertise zu bündeln.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer-Unternehmensgröße:
Digitalisierung kleiner und mittlerer Unternehmen erschließt neue UmsatzpoolsGroßunternehmen kontrollierten im Jahr 2025 58,05 % der Ausgaben dank umfangreicher IT-Budgets und regulatorischer Compliance-Anforderungen. Dennoch erzielen kleine und mittlere Unternehmen den schnellsten CAGR von 18,85 %, da Tamkeen bis zu 80 % der Cloud-Adoptionskosten übernimmt und der Al Waha Fund 100 Millionen USD in Frühphasen-Technologiefonds investiert. Vierundneunzig Prozent der bahrainischen kleinen und mittleren Unternehmen nutzen mittlerweile mindestens einen digitalen Vertriebskanal, was die Nachfrage nach SaaS-Buchhaltung, POS- und Cybersicherheitspaketen beschleunigt.
Mit zunehmender digitaler Reife wechseln kleine und mittlere Unternehmen von Single-Cloud zu Multi-Cloud für Preisarbitrage und Resilienz, häufig über verwaltete Dienstleister. Großunternehmen verfolgen SAP S/4HANA-Transformationen und Zero-Trust-Architekturen, um den Cyber-Richtlinien der Zentralbank zu entsprechen. Der Bahrain ICT-Markt steht damit vor einer zweigleisigen Chance: standardisierte SaaS-Lösungen für kleine Unternehmen und maßgeschneiderte Integration für Konzerne.

Nach Branche:
BFSI als Anker, Einzelhandel mit rasantem WachstumBFSI machte im Jahr 2025 35,92 % der Ausgaben aus, was 190 gemeinsame Servicezentren und eine fortschrittliche fintech-Regulierung widerspiegelt. Open-Banking-APIs befeuern den Wettbewerb im Zahlungsverkehr, während Krypto-Verwahrungsregeln Blockchain-Start-ups anziehen. Einzelhandel und E-Commerce verzeichnen einen CAGR von 20,25 %, da Verbraucher zunehmend online einkaufen; Omnichannel-Ketten setzen auf KI-gesteuerte Bestands- und Kundenbindungssysteme. Behörden intensivieren die Digitalisierung von Bürgerdiensten und treiben sichere Identifikations- und E-Payment-Infrastrukturen voran.
Investitionen im Gesundheitswesen steigen rund um Telemedizin und E-Apotheken nach den Lehren der Pandemie, doch Lücken bei der Versicherungserstattung dämpfen das unmittelbare Wachstum. Die Fertigung setzt auf private 5G und IoT für vorausschauende Wartung bei Alba und Gulf Industrial Investment Co. Energie und Versorgungsunternehmen setzen intelligente Zähler und Netzanalytik ein, die auf die Netto-Null-Ziele bis 2060 ausgerichtet sind.
Geografische Analyse
Bahrain nutzt seine kompakte Geografie und sechs Unterseekabel, um als Golf-Datenaustauschknoten zu fungieren und gleichzeitig den höchsten Telekommunikationsreifeindex-Score der Region von 70 zu erzielen. BNETs Glasfaserausbau zielt auf universellen Gigabit-Zugang bis 2026 ab, wobei die Festnetzgeschwindigkeiten seit 2023 um 150 % gestiegen sind und nationale Smart-City-Projekte unterstützt werden.
Das Königreich belegt Rang 18 auf dem UN-Index für die Entwicklung von E-Government, gestützt durch Investitionsausgaben von 250 Millionen USD für digitale Infrastruktur von Beyon im Jahr 2023. Kostenvergleiche zeigen, dass die IKT-Betriebskosten 28 % unter dem GCC-Durchschnitt liegen, begünstigt durch keine Körperschaftsteuer außerhalb des Kohlenwasserstoffsektors und Portale für eintägige Unternehmensregistrierung.
Humankapitalmetriken stärken die Wettbewerbsfähigkeit: weltweit erstplatziert bei der digitalen Kompetenz und zweitplatziert unter den arabischen Staaten im Humankapitalindex der Weltbank. Tamkeens Lohnunterstützungsprogramme planen, jährlich 50.000 Staatsangehörige weiterzuqualifizieren, was die lokale Talentpipeline weiter stärkt.
Regulatorisches Umfeld
Die IKT-Aufsicht in Bahrain wird vom Ministry of Transportation and Telecommunications (MTT) geleitet, wobei die Telecommunications Regulatory Authority (TRA) für Lizenzierung, Wettbewerb und Sektorregeln verantwortlich ist und die politische Ausrichtung durch den Sixth National Telecommunications Plan (NTP6, 2023-2026) vorgegeben wird. Die Vorgaben zur digitalen Verwaltung werden von der Information and eGovernment Authority (iGA) koordiniert, einschließlich einer Cloud-First-Policy, die den Einsatz von Cloud-Lösungen für staatliche Workloads priorisiert und Beschaffungs- und Sicherheitsanforderungen festlegt, die sich auf regulierte Branchen wie BFSI auswirken.
Im Mai 2025 genehmigte das Ministerial Committee for Information and Communication Technology Bahrains General Policy for the Use of Artificial Intelligence, die von staatlichen Einrichtungen verlangt, bei der Einführung von KI-Systemen definierte KI-Standards, Ethikanforderungen und geltende Datenschutzgesetze einzuhalten. Bahrain verfügt außerdem über einen rechtlichen Rahmen, der die Bereitstellung von Cloud-Computing-Diensten für ausländische Parteien ermöglicht und damit datenresidenzkonforme kommerzielle Cloud- und Sovereign-Cloud-Modelle unterstützt, die globale Anbieter und lokale Partner im Land umsetzen können.
Wertschöpfungskettenanalyse
Die IKT-Wertschöpfungskette Bahrains beginnt mit internationalen OEMs und Softwareanbietern, die Compute-, Netzwerk-, Cybersicherheits- und Unternehmensanwendungen bereitstellen, und wird durch Hyperscaler und große Plattformen (insbesondere AWS und Microsoft) gestärkt, die nationale Cloud-Migrations- und lokale Befähigungsinitiativen unterstützen. Eine differenzierte Midstream-Schicht wird durch heimische digitale Infrastruktur und Hosting verankert, einschließlich Batelcos Rechenzentrumspräsenz und wachsender Edge-Fähigkeiten, während Systemintegratoren und MSPs Migration, Managed Security und Anwendungsmodernisierung für Behörden und regulierte Unternehmen bereitstellen.
Im Bereich Konnektivität agiert BNET als unabhängiger Anbieter von Glasfaserinfrastruktur, der geschaffen wurde, um einen gleichberechtigten Zugang zu Großhandels-Glasfaser zu unterstützen, welcher Retail-Breitband, Unternehmenskonnektivität und 5G-Backhaul versorgt. Nachgeschaltet liefern lokale Distributoren und Dienstleister wie Riztech Unternehmenshardware und Netzwerkausrüstung und bieten Bereitstellungs- und Supportdienste, wodurch globale Anbieter mit Endnutzern in Behörden, BFSI und Großunternehmen verbunden werden, während diese sich auf Cloud-, Sicherheits- und Hybrid-Infrastrukturstacks standardisieren.
Wettbewerbslandschaft
Marktkonzentration
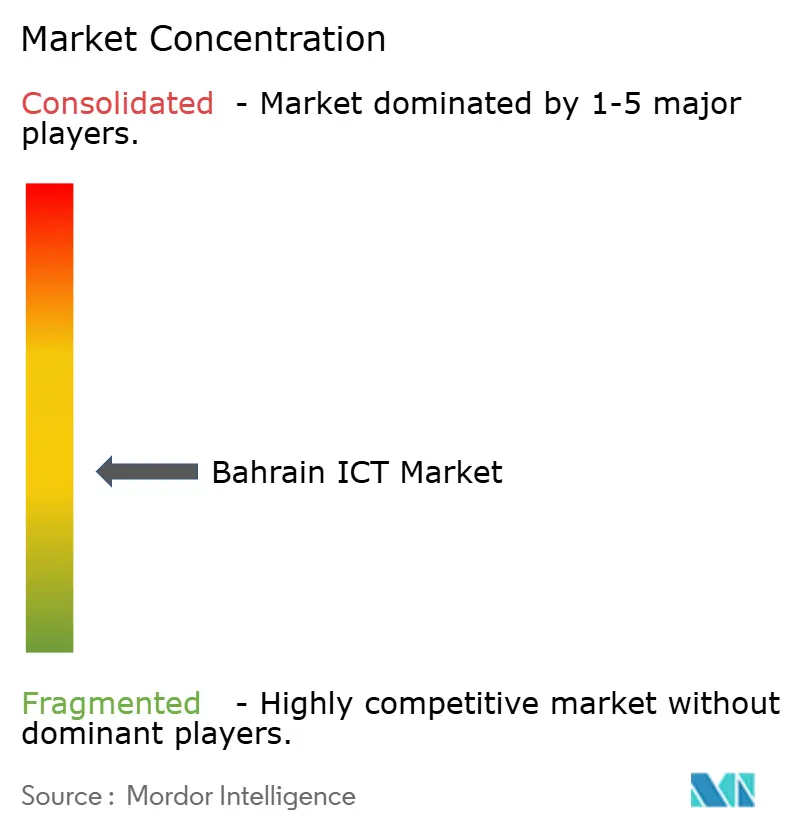
Die Marktstruktur ist mäßig fragmentiert: Batelco, Zain und STC kontrollieren die Konnektivität, während Hyperscaler den IaaS-Bereich dominieren und globale Systemintegratoren Transformationsprojekte anstreben. Batelco kooperiert mit Nokia bei industriellem 5G und erkundet die Monetarisierung von Glasfaser-Großhandel; STC pilotiert einen Web3-Launchpad, um die Erlöse zukunftssicher zu gestalten[3]. Zains Cloud-Marktplatz bündelt SaaS-Lösungen für kleine und mittlere Unternehmen und intensiviert den Wettbewerb auf der Dienstleistungsebene.
Globale Anbieter wie Microsoft, Oracle und Google Cloud arbeiten mit Regulierungsbehörden zusammen, um die Compliance sicherzustellen, während Cybersicherheitsspezialisten Palo Alto und Trend Micro SOC-Dienste lokalisieren. Freie Marktnischen bestehen bei Tower-Company-Ausgliederungen und neutralem Indoor-DAS, was regionalen Fusionen und Übernahmen entspricht, bei denen Digital-Infrastruktur-Deals 2024 92,3 Milliarden USD überstiegen.
Heimische Start-ups nutzen die Flexibilität der Fintech-Sandbox und werden häufig von regionalen Käufern übernommen, die bahrainische Lizenzen anstreben. Staatliche Förderung und expatriiertes Know-how erschließen Nischen in GovTech, Gesundheitstechnologie und Gaming, doch Lücken beim Scale-up-Kapital laden zur Beteiligung ausländischer Wagniskapitalgeber ein und prägen eine dynamische, aber chancenreiche Wettbewerbslandschaft.
Führende Unternehmen im Bahrain IKT Markt
-
Oracle
-
Amazon
-
IBM
-
Microsoft Corporation
-
Wipro
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bahrain IKT-Markt Unternehmen in diesem Bericht
- Bahrain Telecommunications Company (Beyon/Batelco)
- Zain Bahrain B.S.C.
- STC Bahrain B.S.C. Closed
- Amazon Web Services Bahrain W.L.L.
- Microsoft Bahrain
- Oracle Systems Ltd. – Bahrain
- Gulf Business Machines (GBM Bahrain)
- Kalaam Telecom Bahrain B.S.C.
- HCL Technologies Ltd. – Bahrain
- Wipro Ltd. – Bahrain
- Cognizant Technology Solutions – Bahrain
- Google Cloud MENA (Bahrain Edge)
- Software AG Middle East
- SAP Middle East & North Africa – Bahrain
- Cisco Systems International – Bahrain
- Palo Alto Networks Bahrain
- Trend Micro Middle East – Bahrain
- Injazat Digital Bahrain
- Arab Shipbuilding & Repair Yard ICT Division
- Etisalcom Bahrain W.L.L.
Marktchancen und Zukunftsaussichten
Staatlich geführte Sektorprogramme schaffen klaren Freiraum für Anbieter in den Bereichen Cloud, KI-Governance, Cybersicherheit und digitale Plattformen. Bahrains Telecommunications, ICT, and Digital Economy Sector Strategy 2022-2026 definiert messbare Ziele, darunter einen Anstieg der IKT-Startups um 20%, ein Wachstum der nationalen Sektorbeschäftigung um 35% und die Schulung von 20.000 Bürgern in Cybersicherheit bis Ende 2026, was die Nachfrage nach Schulungsplattformen, Zertifizierungswegen, SOC-Diensten und Managed-Security-Paketen für KMU und öffentliche Einrichtungen unterstützt.
Digitale Souveränität und Workloads mit niedriger Latenz eröffnen neue Build-and-Operate-Chancen in den Bereichen Sovereign Cloud, Edge und Modernisierung regulierter Branchen. Im Januar 2026 eröffneten Batelco und Qareeb ein Edge-Rechenzentrum in Beyons Data Oasis in Südbahrain mit 6.000 Quadratmetern skalierbarer Fläche, ausgelegt für Unternehmens- und KI-fähige Einsätze; dies stärkt den lokalen Hosting- und Edge-Stack für Sektoren wie BFSI, Logistik und staatliche digitale Dienste. Die National Digital Economy Strategy 2030 hebt zudem Prioritäten beim Plattformaufbau (für Handel, Versicherung und Vertragswesen) hervor und schlägt eine nationale Behörde zur Überwachung neuer Technologien (KI, IoT, Blockchain und digitale Zwillinge) vor, was einen klaren Weg schafft, um compliance-konforme Plattformen und Branchenclouds im Königreich zu vermarkten.
Neueste Industrielle Entwicklungen in Bahrain IKT-Markt
- Februar 2026: Die Information and eGovernment Authority (iGA) schloss die Datensicherung für 44 Regierungsbehörden mithilfe von Microsoft 365 und Azure-Cloud-Diensten ab. Der Schritt unterstreicht die Cloud-Einführung im öffentlichen Sektor mit Datenresidenz und stärkt Bahrains Cloud-First-Governance-Rahmen. Er stärkt Bahrains digitale Souveränität und cloud-fähige Governance.
- November 2025: Beyon Solutions startete zusammen mit iGA und Oracle Bahrains erste KI-fähige Sovereign HyperCloud, angetrieben von Oracle Alloy. Der Start signalisiert eine Sovereign-Cloud-Plattform für regulierte Workloads und ermöglicht es Behörden, mit strengeren Datenresidenz- und Compliance-Anforderungen zu arbeiten. Er verankert das lokale Cloud-Ökosystem und beschleunigt datenresidenzkonforme Dienste.
- November 2025: Beyon Solutions unterzeichnete zusammen mit Gulf Air Group und Oracle ein Memorandum of Understanding zur Bereitstellung von ERP mittels Oracle Alloy in Bahrain. Die Vereinbarung ermöglicht eine einheitliche Unternehmens-Cloud-Bereitstellung für Großunternehmen und rationalisiert funktionsübergreifende Prozesse sowohl im staatsnahen als auch im privaten Sektor. Sie erweitert die Verbreitung von Oracle Alloy und stärkt das regionale Cloud-Dienste-Ökosystem.
Bahrain IKT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Bahrain ICT-Markt den Gesamtwert der Technologie- und Kommunikationsausgaben, die Konnektivität und Digitalisierung in Bahrain unterstützen, einschließlich Telekommunikationsdienste, IT-Dienstleistungen, Software und zugehörige ICT-Hardware bei öffentlichen und privaten Endnutzern.
Ausschlüsse aus dem Umfang: Wir schließen Unterhaltungselektronik aus, die nicht als ICT-Infrastruktur erworben wurde, sowie Wertbeiträge aus Nicht-ICT-Unternehmensdienstleistungen, die außerhalb der Telekommunikations- und IT-Bereitstellung liegen.
Segmentierungsübersicht
- Nach Typ
- Hardware
- Computer-Hardware
- Netzwerkausrüstung
- Peripheriegeräte
- IT-Software
- IT-Dienstleistungen
- Verwaltete Dienste
- Geschäftsprozessdienstleistungen
- Unternehmensberatungsdienstleistungen
- Cloud-Dienste
- IT-Infrastruktur
- IT-Sicherheit
- Kommunikationsdienste
- Hardware
- Nach Endnutzer-Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Branche
- BFSI
- Behörden und öffentlicher Sektor
- IKT und Telekommunikation
- Einzelhandel und E-Commerce
- Fertigung
- Energie und Versorgung
- Gesundheitswesen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Statistiken, die helfen, Nachfragetreiber und Akzeptanztempo in Bahrain zu erklären, und wurde dann den ICT-Ausgabenkategorien zugeordnet. Wir verwendeten Quellen wie die Veröffentlichungen der Bahrain Telecommunications Regulatory Authority für Sektorindikatoren, Veröffentlichungen der Zentralbank von Bahrain für digitale Zahlungen und BFSI-Aktivitätssignale sowie die Dashboards der Informations- und E-Government-Behörde für Bevölkerungs- und Haushaltszusammenhänge.
Zur Verankerung makroökonomischer Annahmen haben wir auch Quellen wie die Datensätze der Weltbank und des IWF für BIP, Inflation und Wechselkursmuster sowie die Internationale Fernmeldeunion für Breitband- und Mobilfunk-Benchmarks herangezogen. Unternehmensunterlagen, Jahresberichte, Investorenpräsentationen und vertrauenswürdige Presseberichte wurden genutzt, um Investitionszeitpläne, neue Serviceeinführungen und wichtige Vertragsankündigungen zu überprüfen. Wir haben auch kostenpflichtige Datenbanken herangezogen, die Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentrecherchen sowie Import- und Exportprüfungen auf Versandebene unterstützen, soweit diese für ICT-Hardware-Ströme relevant waren. Die hier aufgeführten Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche und private Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärvalidierung erfolgte durch Experteninterviews und strukturierte Umfragen mit Telekommunikations- und IT-Dienstleistungsakteuren, großen Unternehmenskäufern und Kanalpartnern, die Preis- und Nachfrageverschiebungen vor Ort beobachten. Wir nutzten diese Gespräche, um zu bestätigen, was in Bahrain als ICT-Ausgaben gezählt wird – insbesondere gebündelte Telekommunikations- und verwaltete Dienste –, um Nutzungstrends wie Glasfaseraufrüstungen und 5G-Monetarisierung zu plausibilisieren und um kurzfristige Annahmen mit den Budgetplanungen der Beschaffungsteams abzugleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 42 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem gemischten Ansatz durchgeführt, bei dem zunächst ein Top-down-Nachfragepool aus bahrainischen Makroindikatoren und Telekommunikations-Akzeptanzsignalen rekonstruiert und anschließend mit selektiven Bottom-up-Näherungen abgeglichen wurde. In der Praxis starteten wir von der ICT-bezogenen Ausgabenkapazität in der Wirtschaft und verknüpften sie mit messbaren Reihen wie Breitband- und Mobilfunkdurchdringung, Digitalisierungstempo von Unternehmen und Technologieprogrammen des öffentlichen Sektors, bevor das Modell anhand von Stichproben zu Preisen und Volumen korrigiert wurde.
Zu den wichtigsten Eingaben, die das Modell prägten, gehörten mobile und stationäre Breitbandabonnements, 5G-Abdeckung und Nutzungsbereitschaft, Glasfaserausbaufortschritt, Richtung der Telekommunikationsdiensterlöse sowie die Bereitschaft zur IT-Auslagerung bei wichtigen Endnutzergruppen (einschließlich BFSI und Regierung). Wir haben auch das Preisverhalten verfolgt, wo es relevant war, einschließlich typischer Bündelung verwalteter Dienste und Verschiebungen bei Software-Abonnements, da diese den ausgewiesenen Wert verändern, selbst wenn die Nutzung stetig wächst. Für die Prognose wurde eine Szenarioanalyse rund um Politik- und Investitionszeitpläne angewendet und dann mit einfachen multivariaten Beziehungen zwischen ICT-Ausgabenwachstum und Makro- sowie Konnektivitätsindikatoren verfeinert, die die Befragten als die empfindlichsten bezeichneten.
Wo Bottom-up-Signale unvollständig waren, wurden Lücken durch Peer-Benchmarks innerhalb ähnlicher GCC-Nachfragemuster und durch schrittweise Allokationsregeln nach Dienstleistungstyp geschlossen, die vor der Finalisierung der Gesamtwerte in Folgegesprächen erneut geprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich von Modelloutputs mit unabhängigen Signalen und die anschließende Prüfung, ob die Aussage auf Dienstleistungs- und Endnutzerebene noch stimmig war. Große Abweichungen lösten eine eingehendere Überprüfung der Annahmen hinter Akzeptanz, Preisgestaltung und Währungsumrechnungszeitpunkt aus, gefolgt von einer erneuten Kontaktaufnahme mit den Befragten, wenn die Lücke nicht durch ein bekanntes Ereignis erklärt werden konnte.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analytikerprüfungen, einschließlich Konsistenzprüfungen über die Zeitreihe und das implizierte Wachstum nach Kategorie. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Entwicklungen eintreten, wie etwa größere regulatorische Änderungen, große Infrastrukturinvestitionen oder plötzliche Nachfrageschocks. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Bahrain ICT-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte ICT-Marktwerte für Bahrain stimmen nicht immer überein, hauptsächlich weil der Begriff ICT in verschiedenen Quellen unterschiedlich verwendet wird und weil das angegebene Jahr und die Umrechnungsentscheidungen die endgültige Zahl verschieben können. Die Tabelle zeigt, wie diese Unterschiede auftreten, wenn dasselbe Land und dasselbe breite Thema diskutiert werden.
Die Tabelle verweist auf eine Spanne, die größtenteils dadurch erklärt wird, was unter ICT gebündelt wird und wie schnell Annahmen aktualisiert werden. Im Modell von Mordor Intelligence wird der Gesamtwert aus Telekommunikationsdiensten zuzüglich IT-Dienstleistungen, Software und ICT-Hardware aufgebaut, anstatt nur auf Telekommunikationserlöse oder engere IT-Ausgabenlinien zurückzugreifen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,68 Milliarden USD (2025) | |
| Branchenpublikation A | 3,80 Milliarden USD (2022) | Verwendet ein älteres Referenzjahr und eine breite Sektorbewertung, die Telekommunikationsdienste, IT-Dienstleistungen und Hardware möglicherweise nicht konsistent trennt, was auch aktuelle 5G- und Glasfaser-Monetarisierungseffekte übersehen kann. |
| Branchenpublikation B | 6,30 Milliarden USD (2026) | Der Wert wird als zukunftsorientierter Wert präsentiert, mit weniger Klarheit darüber, ob er angrenzende Elemente der digitalen Wirtschaft oder aggressive Aufwärtsannahmen einschließt, was die Gesamtwerte im Vergleich zu einem kategoriebasierten ICT-Ausgabenaufbau aufblähen kann. |
Insgesamt zeigt der Vergleich, dass die Auswahl des Jahres und die Kategoriengrenzen den größten Teil der Lücke erzeugen, und der sauberste Weg, den Markt zu lesen, besteht darin, einen wiederholbaren Satz von Ausgabenkategorien zu verfolgen, die mit Konnektivitäts- und Unternehmens-IT-Nachfrage verknüpft sind. Indem die Zahlen auf beobachtbare Indikatoren wie Abonnements, Ausbaufortschritt und Preisrichtung für Dienste zurückgeführt werden, bleibt die Schätzung nachvollziehbar und kann bei veränderten Bedingungen erneut überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bahrain IKT Markt im Jahr 2026?
Die Bahrain IKT Marktgröße beläuft sich 2026 auf 4,29 Milliarden USD.
Welche CAGR wird für die IKT-Ausgaben Bahrains bis 2031 prognostiziert?
Die Ausgaben sollen zwischen 2026 und 2031 mit einer CAGR von 16,45 % wachsen.
Welche Komponente wächst bis 2031 am schnellsten?
IT-Dienstleistungen verzeichnen den höchsten CAGR von 17,92 %, angetrieben durch Nachfrage nach Cloud, Cybersicherheit und Beratung.
Warum sind kleine und mittlere Unternehmen entscheidend für das künftige IKT-Wachstum in Bahrain?
Subventionen und vereinfachte SaaS-Akzeptanz treiben die ICT-Ausgaben kleiner und mittlerer Unternehmen mit einem CAGR von 18,85 % voran und übertreffen damit Großunternehmen.
Welches Bereitstellungsmodell gewinnt bei regulierten Unternehmen an Dynamik?
Hybrid-/Multi-Cloud ist das am schnellsten wachsende Modell mit einer CAGR von 14,62 % und verbindet Datenschutztreue mit Flexibilität.