
Größe und Marktanteil des mexikanischen Marktes für kommerziellen Druck
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
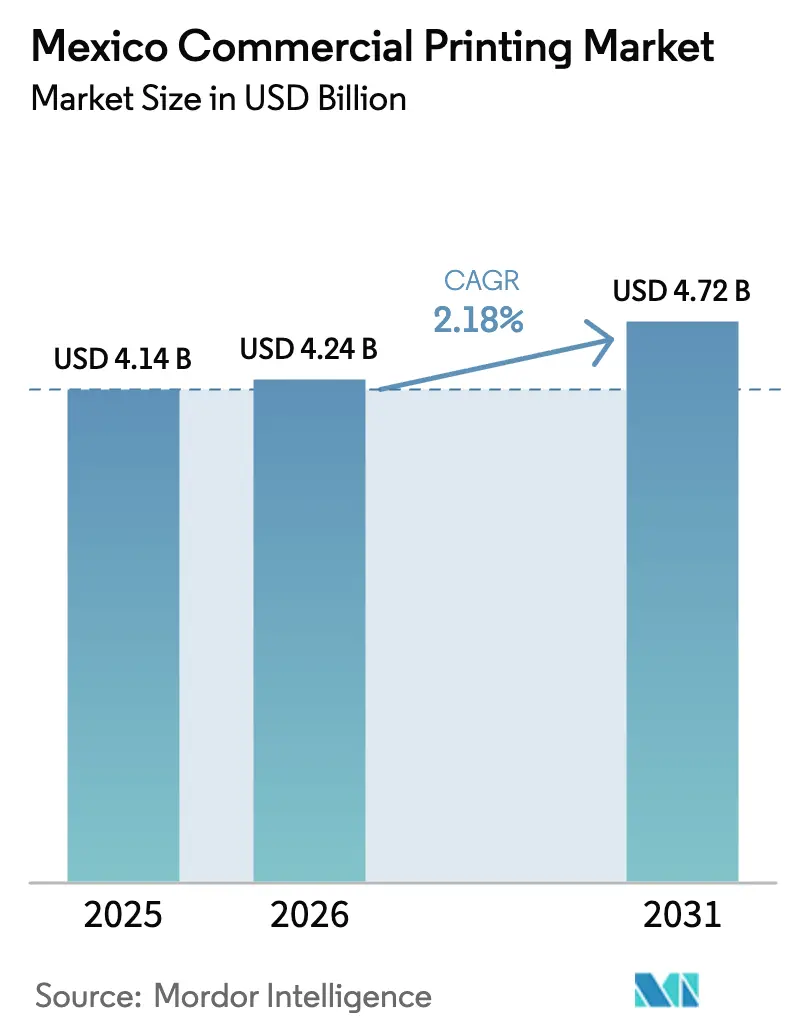
| Marktgröße im Basisjahr (2025) | 4.14 Milliarden US-Dollar |
| Marktgröße (2026) | 4.24 Milliarden US-Dollar |
| Marktgröße (2031) | 4.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.18 % |
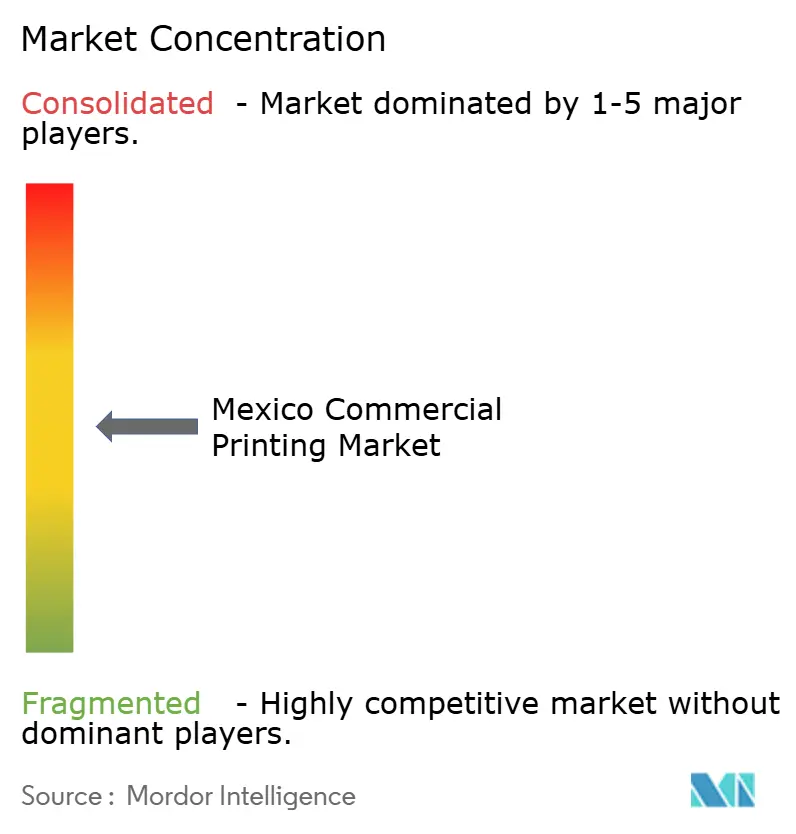
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Marktes für kommerziellen Druck von Mordor Intelligence
Die Größe des mexikanischen Marktes für kommerziellen Druck soll von USD 4,14 Milliarden im Jahr 2025 und USD 4,24 Milliarden im Jahr 2026 auf USD 4,72 Milliarden bis 2031 wachsen und zwischen 2026 und 2031 einen CAGR von 2,18 % verzeichnen.
Angetrieben durch Nearshoring erlebt der mexikanische Markt für kommerziellen Druck eine lebhafte Nachfrage nach Kleinauflagen-Verpackungen, Compliance-Etikettierung und Point-of-Sale (POS)-Materialien, die herkömmliche Offsetdruckereien nur schwer profitabel bedienen können. Markeninhaber, die ihre Produktion nach Querétaro, Monterrey und in die nördlichen Grenzstaaten verlagern, fordern nun variable Datenaufträge mit 48-Stunden-Lieferzeiten und drängen Verarbeiter zu hybriden Digital-Flexo-Druckmaschinen. Gleichzeitig weiten Lebensmittel- und Getränkehersteller ihre Initiativen für recycelbare Substrate im Rahmen des Kreislaufwirtschaftsgesetzes vom Januar 2026 aus, was Investitionen in wasserbasierte Flexografie und Ultraviolett (UV)-Härtungssysteme ankurbelt. Die Stromtarife stiegen 2024 um 6–8 %, was kleine und mittlere Unternehmen (KMU) dazu veranlasste, die subventionierten Darlehen von FIDE für Photovoltaikanlagen und LED-Härtung zu nutzen, während strengere Normen für flüchtige organische Verbindungen (VOC) von SEMARNAT die Migration weg von Lösungsmittelfarben beschleunigen. Trotz chronischen Fachkräftemangels zieht der mexikanische Markt für kommerziellen Druck weiterhin Kapital an, da Gerätehersteller lokale Servicezentren eröffnen und pesodenominierte Finanzierungen anbieten.
Wichtigste Erkenntnisse des Berichts
- Nach Drucktechnologie führte die Offsetlithografie mit einem Marktanteil von 37,43 % am mexikanischen Markt für kommerziellen Druck im Jahr 2025, während der digitale Tintenstrahldruck bis 2031 voraussichtlich mit einem CAGR von 3,37 % wachsen wird.
- Nach Anwendung entfiel auf Verpackungen im Jahr 2025 ein Anteil von 53,48 % an der Marktgröße des mexikanischen Marktes für kommerziellen Druck, der bis 2031 mit einem CAGR von 3,23 % wächst.
- Nach Endverbraucherbranche trug Lebensmittel und Getränke im Jahr 2025 einen Umsatzanteil von 44,31 % bei, während Einzelhandel und E-Commerce bis 2031 den schnellsten CAGR von 3,16 % verzeichnen soll.
- Nach Substrattyp dominierte Papier und Karton im Jahr 2025 mit einem Anteil von 58,23 %, doch Kunststofffolien und Etiketten sollen bis 2031 mit einem CAGR von 2,94 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des mexikanischen Marktes für kommerziellen Druck
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Nachfragewachstum bei Verpackungen und Etiketten | +0.8% | National, hoch in Querétaro, Estado de México, Jalisco | Mittelfristig (2–4 Jahre) |
| Expansion des mexikanischen Einzelhandels-POS und Außenwerbung | +0.3% | National, frühe Gewinne in Mexiko-Stadt, Monterrey, Guadalajara | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung von Hochgeschwindigkeits-Digitaldruckmaschinen mit Tintenstrahltechnologie | +0.5% | National, Erstanwender im Großraum Mexiko-Stadt, Querétaro | Mittelfristig (2–4 Jahre) |
| Druck der Markeninhaber auf nachhaltige Substrate und Farben | +0.4% | National, Ausstrahlungseffekte auf Mittelamerika-Korridore | Langfristig (≥ 4 Jahre) |
| Nearshoring steigert die Nachfrage nach Kleinauflagen-Druckerzeugnissen für den US-Handel | +0.6% | Nördliche Grenzstaaten und Bajío | Kurzfristig (≤ 2 Jahre) |
| Staatliche Energieeffizienzfinanzierung für KMU-Druckereien | +0.2% | National, höhere Inanspruchnahme in Estado de México, Puebla | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfragewachstum bei Verpackungen und Etiketten
Verpackungen und Etiketten machten 53,48 % des Umsatzes 2025 aus und werden alle anderen Verwendungszwecke mit einem CAGR von 3,23 % übertreffen, da Coca-Cola FEMSA, Grupo Bimbo und andere Getränke- und Backwarengiganten Kapazitäten aufbauen und gleichzeitig die 2024 verschärften Vorschriften zur Warnkennzeichnung auf der Vorderseite der Verpackung einhalten. Die beiden führenden Abfüller verarbeiteten mehr als 31.500 Tonnen recyceltes PET und reduzierten Neukunststoff um über 2.100 Tonnen, was Verarbeiter dazu zwingt, die Tintenmigration auf lebensmittelechtem recyceltem Harz zu zertifizieren [1]Coca-Cola FEMSA, "Form 20-F 2024," coca-colafemsa.com. SIGs USD 35 Millionen teure Erweiterung in Querétaro, die für das zweite Halbjahr 2026 geplant ist, wird die Produktion von Aseptik-Kartons um 50 % steigern und neue Volumina für UV-gehärtete Flexobeschichtungen erschließen. Geplante Abfallwirtschaftsänderungen, die bis 2025 einen Recyclinganteil von 20 % und bis 2030 von 30 % anstreben, festigen die Substratingnovation weiter.
Expansion des mexikanischen Einzelhandels-POS und Außenwerbung
Die Ausgaben für Einzelhandelsmedien steigen von USD 1,99 Milliarden im Jahr 2024 auf USD 3,2 Milliarden bis 2030, angeführt von OXXOs Einführung von mehr als 8.000 digitalen Bildschirmen in den Filialen. Schnelle Kampagnenwechselzyklen steigern die wöchentliche Nachfrage nach Regalaufstellern und Fensteraufklebern, die auf digitalen Tintenstrahldruckmaschinen produziert werden, während die statischen Plakatvolumina sinken, da LED-Displays Marktanteile gewinnen. Die Labelexpo Mexico 2025 präsentierte hybride Arbeitsabläufe, die digitale Personalisierung mit flexografischer Wirtschaftlichkeit verbinden und Verarbeitern die Flexibilität bieten, die Omnichannel-Einzelhändler benötigen.
Schnelle Einführung von Hochgeschwindigkeits-Digitaldruckmaschinen mit Tintenstrahltechnologie
Digitaler Tintenstrahldruck ist das am schnellsten wachsende Technologiesegment mit einem CAGR von 3,37 % bis 2031, da HP Indigo 6K-, Domino- und Durst-Plattformen die Rüstzeit im Vergleich zu älteren Flexolinien um bis zu 30 % verkürzen. Flexopolis' zweite BOBST Master M5-Druckmaschine, die im Dezember 2024 installiert wurde, kombiniert Inline-Kameras mit PrintTutor-Registersteuerung, um Ausschuss bei Umrüstungen zu reduzieren, und veranschaulicht, wie modulare Druckmaschinen die Kapazität steigern, ohne den Platzbedarf zu vergrößern. Lokale Serviceerweiterungen von HP, Netstal und Koenig und Bauer reduzieren Ausfallzeiten und fördern die Einführung bei KMU.
Druck der Markeninhaber auf nachhaltige Substrate und Farben
Das Kreislaufwirtschaftsgesetz vom Januar 2026 formalisierte die erweiterte Herstellerverantwortung und Recyclingfähigkeitsschwellen und beschleunigte den Wechsel zu wasserbasierten und UV-Farbsystemen, die mit Polyethylen- und Monomaterial-Folienstrukturen kompatibel sind. Grupo Bimbo zählt bereits 94 % der globalen Verpackungen als recycelbar und hat 2024 4.861 Tonnen Abfall umgeleitet, was einen Beschaffungspräzedenzfall schafft, der sich durch die gesamten Lieferketten zieht.[2]Grupo Bimbo, "Annual Report 2024," grupobimbo.com Neue IFRS S1/S2-Offenlegungen, die ab den Einreichungen für 2026 beginnen, verpflichten börsennotierte Unternehmen zur Prüfung der Scope-3-Emissionen aus Verpackungen, sodass Drucker, die multinationale Marken beliefern, den Substratbezug und die Farbchemie dokumentieren müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Digitalisierung und Mediensubstitution | -0.5% | National, ausgeprägt in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Rohstoffpreisvolatilität (Papier/Zellstoff) | -0.4% | National, an globale Rohstoffschwankungen gebunden | Kurzfristig (≤ 2 Jahre) |
| Strengere VOC- und lösungsmittelbasierte Farbenvorschriften | -0.2% | Großstädte, insbesondere Monterrey und Mexiko-Stadt | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Druckmaschinenbedienern | -0.3% | Grenz-Maquiladoras und Bajío-Industriekorridor | Mittelfristig (2–4 Jahre) |
| Steigende Stromtarife | -0.3% | KMU ohne Solarenergie in den meisten Regionen | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung komprimiert KMU-Margen | -0.2% | Großraum Mexiko-Stadt und Querétaro-Cluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Digitalisierung und Mediensubstitution
Banken, Versorgungsunternehmen und Behörden beschleunigten die Einführung elektronischer Kontoauszüge und reduzierten Transaktionsvolumina jährlich um zweistellige Prozentsätze. Das Polymerbanknotenprogramm der Banco de México verlängerte die Haltbarkeit der 20-Peso-Note von 8,3 Monaten auf 28,8 Monate, reduzierte den jährlichen Ersatz um 42 % und verringerte die Sicherheitsdruckauflagen [3]Banco de México, "Counterfeit Note Statistics," banxico.org.mx. Die Werbung vollzieht weiterhin ihre digitale Wende, und neue Genehmigungen schränken Verpackungscharaktere für zuckerreiche Lebensmittel ein, was die Druckkomplexität und den Umsatz pro Auftrag senkt.
Rohstoffpreisvolatilität (Papier/Zellstoff)
Die Wellpappenpreise fielen von USD 725 pro Tonne im Januar 2024 auf USD 650 im vierten Quartal 2024. Schwankungen bei Zellstoffpreisen, recyceltem PET und Wechselkursen belasten jedoch weiterhin die Margen. Dies ist besonders herausfordernd für kleine und mittlere Unternehmen (KMU), denen Absicherungsprogramme fehlen [4]Banco de México, "Counterfeit Note Statistics," banxico.org.mx. Darüber hinaus treiben Aufpreise für recycelte Polymere von 10–20 % über den Neukunststoffpreisen die Kosten weiter in die Höhe. Dies geschieht zu einem Zeitpunkt, an dem die Gesetzgebung bis 2025 einen Recyclinganteil von 20 % vorschreibt. Während größere Verarbeiter Mehrjahresverträge abschließen, entscheiden sich kleinere Offsetdruckereien häufig für Spotkäufe, was sie anfällig für Marktvolatilität macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Drucktechnologie: Digitaler Tintenstrahldruck gewinnt Wachstumsmomentum
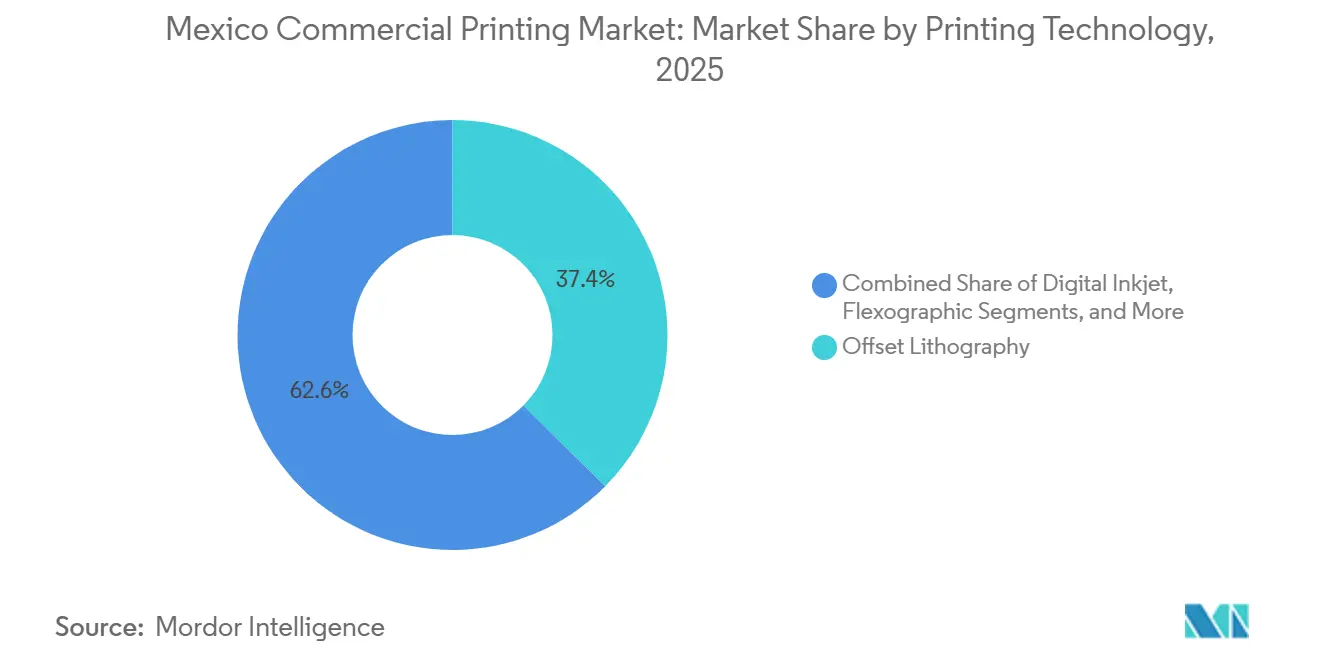
Die Offsetlithografie behielt im Jahr 2025 einen Anteil von 37,43 % am mexikanischen Markt für kommerziellen Druck, doch ihre Wachstumsaussichten sind angesichts der Nachfrage der Käufer nach variablen Daten und SKU-Agilität gedämpft. Digitaler Tintenstrahldruck ist zwar kleiner, soll aber den Großteil des inkrementellen Marktwachstums des mexikanischen Marktes für kommerziellen Druck dank eines CAGR von 3,37 % auf sich vereinen, was seine Attraktivität für Auflagen unter 5.000 Bogen unterstreicht. Flexodruckmaschinen bleiben Standardgeräte für Etiketten und flexible Verpackungen, aber hybride Konfigurationen, die UV-Tintenstrahlköpfe mit servoangetriebenen Flexostationen kombinieren, verwischen traditionelle Grenzen und bieten Verarbeitern einen Weg zu schnelleren Rüstzeiten und weniger Ausschuss.
HP Indigos 6K-Installationen, Dominos N610i-Module und Dursts Tau-Plattform bieten Verarbeitern Inline-Lackierung, Stanzen und Veredelung ohne Unterbrechung und steigern die Margen bei hochwertigen Schrumpfhülsen- und Haftetikettarbeiten. Unterdessen demonstrieren BOBST Master M5-Linien bei Flexopolis, wie automatisierte Registerführung einen um 30 % höheren Durchsatz im Vergleich zu älteren Geräten liefert. Tiefdruck bleibt bei hochvolumigen Snack-Laminaten bestehen, sieht sich jedoch mit Gegenwind durch Lösungsmittelvorschriften konfrontiert, während Sieb- und Tampondruck sich in Nischen für taktile und industrielle Kennzeichnung konsolidieren. Das Ergebnis ist ein Technologiespektrum, in dem digitaler Tintenstrahldruck das Wachstum anführt und Offsetdruck Marktanteile abgibt, was eine Mehrgeschwindigkeitszukunft für den mexikanischen Markt für kommerziellen Druck festigt.


Nach Anwendung: Verpackung baut seinen Vorsprung inmitten des Rückgangs im Verlagswesen aus
Verpackungen machten 53,48 % des Umsatzes 2025 aus und werden weiterhin Marktanteile gewinnen, da die Marktgröße des mexikanischen Marktes für kommerziellen Druck bis 2031 auf USD 4,72 Milliarden wächst. Die Nachfrage stammt von Coca-Cola FEMSAs 2,124 Milliarden Einheitenkisten und Grupo Bimbos landesweitem Backwarennetz, die beide druckempfindliche Etiketten, Schrumpfhülsen und Kartonzuschnitte benötigen, die strengeren Recyclingfähigkeitsregeln entsprechen.
Verlags-, Katalog- und Zeitschriftenarbeiten schrumpfen weiter, da Verbraucher ins Internet abwandern, während sich Werbung von großen statischen Plakatwänden zu kurzzykligen POS-Materialien wandelt, die wöchentlich in Convenience-Ketten erneuert werden. Sicherheitsdruckvolumina sinken, weil Polymerbanknoten länger halten, doch die Komplexität steigt mit RFID- und QR-Fälschungsschutzschichten. Industriehandbücher und Compliance-Etiketten im Zusammenhang mit Nearshoring bieten ein Gegengewicht, aber der Umsatzschwerpunkt liegt weiterhin fest bei Verpackungen im mexikanischen Markt für kommerziellen Druck.
Nach Endverbraucherbranche: Einzelhandel und E-Commerce gewinnen an Fahrt
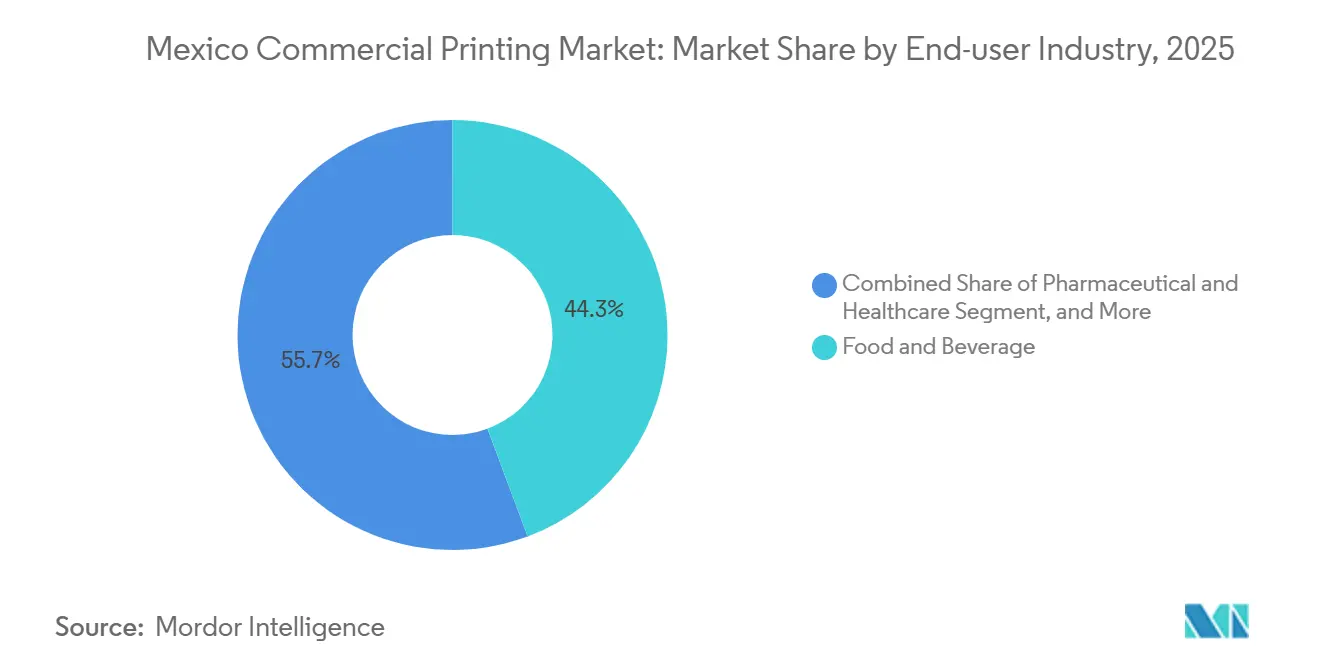
Lebensmittel und Getränke machten 44,31 % der Ausgaben 2025 im mexikanischen Markt für kommerziellen Druck aus, was die Abhängigkeit von Getränkeabfüllern und Backwarengiganten von Rundumetiketten und flexiblen Verpackungen widerspiegelt. Einzelhandel und E-Commerce ist jedoch der herausragende Wachstumsmotor mit einem CAGR von 3,16 %, da der Online-Warenverkauf bis 2028 auf USD 66,3 Milliarden zusteuert.
Digitale Regalkantenaufkleber, QR-kodierte Werbeflyer und gebrandete Wellpappversandkartons verbreiten sich durch OXXOs 8.000-Bildschirm-Netzwerk und landesweite Fulfillment-Center. Pharmazeutische, Gesundheits- und Automobilnutzer fügen gemeinsam Nachfrage nach manipulationssicheren Etiketten und mehrsprachigen Handbüchern hinzu, obwohl enge Regulierungszyklen den Druck häufig zu spezialisierten Anbietern verlagern. Insgesamt stellt die Einzelhandelsbeschleunigung sicher, dass vielfältige Berührungspunkte weiterhin in die mexikanische Branche für kommerziellen Druck fließen, auch wenn etablierte Lebensmittelkunden ihre Größe beibehalten.
Nach Substrattyp: Kunststofffolien und Etiketten gewinnen an Boden
Papier und Karton machten 58,23 % des Verbrauchs 2025 aus, doch strenge Recyclinganteilsziele treiben Markeninhaber zu leichtem Polyethylen, BOPP und PET-Folien. Kunststofffolien und Etiketten sollen daher Karton mit einem CAGR von 2,94 % übertreffen und bis 2031 wesentlich zum inkrementellen Wachstum des Marktanteils des mexikanischen Marktes für kommerziellen Druck beitragen.
Coca-Cola FEMSAs Recycling-PET-Ziel liegt bereits bei 30 %, und Grupo Bimbo fertigt Eckpappen aus zurückgewonnenen Brotverpackungen – Maßnahmen, die Tintenmigrations- und Hafthürden für Verarbeiter erhöhen. Metallisierte Folien bleiben in Premium-Kaffee- und Süßwarennischen relevant, aber hohe Materialkosten begrenzen die Volumina. Netstalss neue Einheit in Querétaro beschleunigt den Wechsel zu etikettenfreien Flaschenformaten, die In-Mold-Dekoration erfordern. Die Substratwahl wird damit zu einem strategischen Hebel für Kosten, Kreislaufwirtschaft und Markenpositionierung im gesamten mexikanischen Markt für kommerziellen Druck.
Geografische Analyse
Nearshoring hat frisches Kapital entlang Mexikos nördlicher Grenze und dem Bajío-Korridor konzentriert und hochgemischte, kleinvolumige Etikettenaufträge nach Nuevo León, Chihuahua und Querétaro gelenkt. Monterreyer Druckereien transportieren routinemäßig Compliance-Etiketten innerhalb von 48 Stunden über die texanische Grenze und nutzen dabei zollfreie USMCA-Routen, während Lohninflation und Mitarbeiterfluktuation die Automatisierungseinführung vorangetrieben haben. Mexiko-Stadt und Estado de México bleiben die größten Cluster nach Betriebsanzahl, verankert durch Verlagswesen, Werbung und Konsumgüterverpackungen, aber steigende Industrietarife haben die Einführung von Solaranlagen im Rahmen von FIDEs Eco-Crédito Empresarial beschleunigt.
Querétaros Steueranreize für die Fertigung halfen dabei, SIGs Aseptik-Karton-Erweiterung anzuziehen, was Spillover-Nachfrage nach UV-gehärtetem Flexodruck und Plattenherstellungskapazität schafft. Guanajuato und Aguascalientes, integraler Bestandteil der Automobilkette, benötigen mehrsprachige technische Literatur und Motorraum-Etikettenbestände, die hitze- und flüssigkeitsbeständig sind, was den Spezialdruckfußabdruck erweitert. Zentralamerika, bedient von Chiapas und Tabasco, bietet Wachstumspotenzial, hinkt aber noch hinter Mexikos robuster Infrastruktur her.
Regionale Unterschiede bei der Wasserverfügbarkeit und Stromzuverlässigkeit erschweren die Investitionskalkulation. SEMARNATs bevorstehende Revision der Wasserrechte könnte Entnahmen in dürregefährdeten Bundesstaaten begrenzen, während Stromtarife je nach Tagesnutzungsband um bis zu 15 % variieren. KMU, die keine Dachsolaranlagen oder Wasserrecyclingkreisläufe einsetzen können, könnten umziehen oder ausscheiden, was die Kapazität weiter in energiestabilen Industrieparks konzentriert. Trotz dieser Einschränkungen profitiert der mexikanische Markt für kommerziellen Druck weiterhin von seiner geografischen Nähe zu Kunden in den Vereinigten Staaten.
Regulatorisches Umfeld
Das regulatorische Umfeld für den kommerziellen Druck in Mexiko wird zunehmend von Nachhaltigkeitsanforderungen bei Verpackungen und der Einhaltung von Emissionsvorschriften geprägt. Das föderale Ley General de Economia Circular (LGEC) trat am 20. Januar 2026 in Kraft und formalisiert die erweiterte Herstellerverantwortung (EPR). Es verpflichtet Hersteller und Importeure, Pläne zum Kreislaufmanagement zu registrieren und sich am Nationalen Programm für Kreislaufwirtschaft auszurichten. Für Druckereien und Weiterverarbeiter bedeutet dies strengere Dokumentationsanforderungen hinsichtlich der Materialherkunft und Tintenchemie, wenn sie regulierte Verpackungsströme bedienen.
Normen und Aufsicht laufen auch über die mexikanische Qualitätsinfrastruktur, einschließlich der Comision Nacional de Infraestructura de la Calidad (CNIC) und relevanter Beratungsausschüsse, die technische Normen für Materialien und Recyclinginhalte aktualisieren, etwa NMX-N-107-SCFI-2010 für recycelte Fasern. Neben dem föderalen Rahmenwerk müssen Druckereien, die Verpackungen und Etiketten liefern, staatliche und kommunale Beschränkungen für Einwegplastik sowie die Genehmigungspraxis der SEMARNAT im Umweltbereich beachten, was die Verschiebung von lösungsmittelintensiven Prozessen hin zu wasserbasierten und UV-härtbaren Systemen verstärkt hat.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des kommerziellen Drucks in Mexiko reicht von Rohstoffen (Papier und Karton, Kunststofffolien, Tinten, Druckplatten und Verbrauchsmaterialien) über die Druckvorstufe (Design, Farbmanagement und Andrucke), Druckprozesse (Offset, Flexo, Tiefdruck und Digitaldruck) und die Weiterverarbeitung (Kaschierung, Beschichtung, Stanzen, Falten und Kitting) bis hin zur Distribution an Markeninhaber, Einzelhändler und Exporteure. Near-Shoring und Compliance-Kennzeichnung treiben die Kette hin zu schnelleren, kürzeren Auflagen, was den Wert von schnellen digitalen Workflows erhöht, wobei Verpackungen weiterhin das größte Nachfragezentrum im Ländermarkt bleiben.
Auf der Angebotsseite bieten Branchenorganisationen wie ANIDIGRAF und UILMAC technische Beratung und Vertretung, während Programme wie Printed in Mexico (PIM) helfen, qualifizierte mexikanische Druckereien mit internationalen Käufern durch Verifizierungs- und Rückverfolgbarkeitsbenchmarks zu verbinden. Die Spezialisierung der Unternehmen verdeutlicht, wie sich die Fähigkeiten entlang der Kette aufteilen: Grupo Formex deckt Faltschachteln, POS-Rollen und kommerzielle Druckvorgänge ab, Dataprint legt den Schwerpunkt auf Digital-on-Demand und personalisierte Produktion, und Ink Throwers de Mexico (Tijuana) konzentriert sich auf Siebdruck und verpackungsbezogene Dienstleistungen. In diesem Umfeld entscheiden häufig Nischenkapazitäten und Servicereaktionsfähigkeit über den Erfolg.
Wettbewerbslandschaft
Mexikos Druckbranche ist bemerkenswert fragmentiert, wobei Quad/Graphics de México, Grupo Litoprint und Litho Formas nur einen bescheidenen Anteil am mexikanischen Markt für kommerziellen Druck halten. Größenführer differenzieren sich durch Investitionen in Hochgeschwindigkeits-Tintenstrahldruckmaschinen, automatisierte Registersteuerungen und Enterprise-Resource-Planning-Integration, die den Prozess von der Druckvorstufe bis zum Versand rationalisieren. So hält Litho Formas beispielsweise die ISO-14298-Zertifizierung der Zentralbank für Sicherheitsdruck und verfügt damit über einen Schutzwall bei Stimmzetteln und Markenschutzartikeln.
Der Konsolidierungsdruck steigt, da multinationale Verpackungsgruppen Zukäufe verfolgen, um regionale Kapazitäten zu sichern. ProMachs Erwerb von Etiflex im Jahr 2024 veranschaulicht, wie ausländische Käufer mexikanische Etikettendruckereien als strategische Stützpunkte betrachten. Gerätehersteller unterstützen den Übergang, wobei HP pesodenominierte Leasingverträge finanziert und BOBST Servicevereinbarungen bündelt, die Ausfallzeiten minimieren. Diese Dynamiken erheben den Technologiezugang zum entscheidenden Faktor, der wachstumsorientierte Verarbeiter von Commodity-Offsetdruckereien trennt.
KMU dominieren weiterhin nach Anzahl, kämpfen aber mit steigenden Inputkosten und Talentmangel. Strompreiserhöhungen schmälern die Margen von Betrieben, die Metallhalogenid-Härtungslampen betreiben, und erfahrene Druckmaschinenbediener wechseln häufig zu besser bezahlten Stellen in Automobilwerken. Staatliche Kreditlinien mildern die Last teilweise, aber viele familiengeführte Unternehmen verfügen nicht über die erforderlichen Sicherheiten oder die finanzielle Kompetenz, um sich zu qualifizieren. Infolgedessen verlagert sich die Wettbewerbsintensität hin zu mittelgroßen Akteuren, die lokalen Service mit digitalisierten Arbeitsabläufen verbinden können.
Marktführer der mexikanischen Branche für kommerziellen Druck
Ink Throwers DE Mexico SA
Dataprint Mexico
Central Print Mexico
Imprime TUS Ideas
Grupo Formex
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Compliance- und Kreislaufanforderungen schaffen Freiräume für Druckereien, die im Rahmen des LGEC vom Januar 2026 rückverfolgbare, prüfungsbereite Verpackungs- und Etikettenproduktion anbieten können, insbesondere für Lebensmittel, Getränke, Pharma und exportorientierte Artikel, die strengeren Kundendokumentationsanforderungen unterliegen. Die Notwendigkeit, Pläne zum Kreislaufmanagement zu registrieren und Material- und Prozesskonformität nachzuweisen, erhöht den Wert integrierter Angebote, die zertifizierte Materialien (zum Beispiel Spezifikationen für recycelte Fasern gemäß NMX-N-107-SCFI-2010) mit VOC-armen Tintensystemen und Datenerfassung von der Druckvorstufe bis zum Versand verbinden.
Industrielle Clusterbildung in Korridoren wie Queretaro und den nördlichen Grenzstaaten unterstützt Chancen bei schnell umsetzbarer Compliance-Kennzeichnung, variablen Daten und hybriden Druck-Konvertierungsdienstleistungen im Zusammenhang mit Near-Shoring-Fertigung. Kapazitätserweiterungen und Lokalisierung der Lieferkette liefern aktuelle Belege für diese Entwicklung, darunter die zugesagte Erweiterung von SIG in Queretaro für aseptische Kartonproduktion sowie lieferantenseitige Investitionen wie die Einrichtung der Produktion von Thermodruck-Verbrauchsmaterialien durch Zebra Technologies in Queretaro, was die Lieferzeiten für Etiketten- und Identifikationsworkflows in Logistik und Einzelhandel verkürzen kann. Die Beteiligung an Branchenverbänden (ANIDIGRAF, UILMAC) und käuferorientierten Qualifizierungswegen wie Printed in Mexico schafft zudem einen klareren Pfad für KMU, um in der Wertschöpfungskette aufzusteigen, indem sie Prozesse, Qualitätssysteme und Rückverfolgbarkeit an die Beschaffungsanforderungen multinationaler Unternehmen anpassen.
Aktuelle Branchenentwicklungen
- Juni 2026: Grupo Flexográfico installierte eine Cartes GT364HFSR-Konvertierungslinie in Leon, Guanajuato, um die Produktion hochwertiger selbstklebender Etiketten auszubauen. Die Implementierung stärkt die Etikettenkonvertierungskapazität in Zentralmexiko und unterstützt die Nearshoring-Bereitschaft durch automatisierte Konvertierungsfähigkeiten.
- Mai 2026: SIG kündigte einen Erweiterungsplan für sein Werk in Queretaro an, um die Produktionskapazität für aseptische Kartons bis 2028 zu verdoppeln. Die Erweiterung steigert die Produktion aseptischer Kartons für nordamerikanische Marken und vergrößert die regionale Fertigungspräsenz.
- Mai 2026: Zebra Technologies eröffnete ein neues Fertigungswerk in Queretaro für Thermodruckbänder und zugehörige Verbrauchsmaterialien. Die Anlage erweitert die lateinamerikanische Präsenz im Bereich Druckzubehör und verbessert die Widerstandsfähigkeit der auf Mexiko basierenden Lieferketten für Druckereien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Einnahmen, die in Mexiko durch kommerzielle Druckdienstleistungen und gedruckte Erzeugnisse erzielt werden, die an Geschäftskunden verkauft werden, wobei der Wert durch Druckproduktion für Verpackungen und andere Marketing- oder Informationszwecke entsteht.
Umfangsausschlüsse: Ausgeschlossen sind reine Ausrüstungsverkäufe und eigenständige Rohstoffverkäufe, bei denen keine kommerzielle Druckdienstleistung erbracht wird.
Übersicht der Segmentierung
- Nach Drucktechnologie
- Offsetlithografie
- Digitaler Tintenstrahldruck
- Flexodruck
- Tiefdruck
- Siebdruck
- Andere Drucktechnologien
- Nach Anwendung
- Verpackung
- Werbung
- Verlagswesen
- Sicherheits- und Transaktionsdruck
- Andere Anwendungen
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Einzelhandel und E-Commerce
- Pharmazie und Gesundheitswesen
- Industrie und Automobil
- Andere Endverbraucherbranchen
- Nach Substrattyp
- Papier und Karton
- Kunststofffolien und Etiketten
- Metall/Folie
- Andere Substrate
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangssicht auf die mexikanischen Nachfragetreiber zu erstellen und den zeitlichen Ablauf von Verschiebungen in den Druckanwendungen, etwa Verpackung und Werbung, plausibilitätszu prüfen. Wir stützten uns auf öffentliche Quellen wie INEGI-Industrie- und Wirtschaftsindikatoren, makroökonomische Reihen und Inflationsdaten der Banco de Mexico, mexikanische Zollhandelsstatistiken für relevante Druckerzeugnisse und Materialien sowie internationale Handelsstatistiken wie UN Comtrade. Um die Endverbrauchsnachfrage zu untermauern, verwiesen wir außerdem auf öffentliche Veröffentlichungen von Branchenverbänden, die Verpackungs- und Papierwertschöpfungsketten bedienen, sowie auf peer-reviewte Artikel zu Drucktechnologieakzeptanz und Materialtrends.
Über öffentliche Quellen hinaus überprüften wir Unternehmensmeldungen, Investorenpräsentationen und glaubwürdige Presseberichte, um Kapazitätserweiterungen, Preisdruck und Verschiebungen hin zu kurzen Auflagen und variabler Arbeit zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements, die Unternehmensfinanzen und Marktanalysen abdecken, Patentdatenbanken und Import-/Exportdaten auf Sendungsebene verwendet, um Richtungsbewegungen abzugleichen und Lücken zu schließen, die in öffentlichen Tabellen nicht sichtbar sind. Die oben aufgeführten Sekundärforschungsquellen sind exemplarisch und nicht erschöpfend, und viele weitere Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, den Umsatzpool und die Zusammensetzung über Verpackung, Werbung und Verlagswesen zu validieren und anschließend zu testen, wie sich Preise und Volumina verhalten, wenn Kunden zwischen Offset- und digitalem Tintenstrahldruck wechseln. Wir sprachen mit Druckereien, Weiterverarbeitern, Zulieferern und großen Druckkäufern in ganz Mexiko und überprüften die Erkenntnisse über verschiedene Unternehmensgrößen erneut, damit das Verhalten bei kurzen Auflagen und die Preismuster bei Verträgen nicht übermäßig verallgemeinert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 12 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 14 % | Manager: 53 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion, bei der nationale Produktions- und Nachfragesignale in einen Umsatzpool für den kommerziellen Druck in Mexiko übersetzt und anschließend den wichtigsten in der Branche beobachteten Anwendungskategorien zugeordnet werden. Um die Gesamtsummen realistisch zu halten, gleichen wir das Ergebnis mit selektiven Bottom-up-Prüfungen ab, etwa stichprobenhaften Druckereiumsätzen, Kanalprüfungen typischer Auftragsgrößen und Preisen pro Quadratmeter oder pro tausend Abdrücken, angewendet auf plausible Volumina.
Das Modell wird mit praktischen Eingaben gespeist, darunter Aktivitätsniveaus im Verpackungsbereich (für Kartons, Etiketten und flexible Formate), Werbe- und Promotionsdruckintensität, Verlagsdruckauflagen und Veränderungen im Anteil der Arbeit, die zu digitalem Tintenstrahldruck für kürzere Auflagen wandert. Inflation, Währungsbewegungen sowie Kosten für Papier- und Folienrohstoffe werden ebenfalls verfolgt, da sie die Preisweitergabe und den endgültigen Wert in USD beeinflussen. Wenn Bottom-up-Signale unvollständig sind, werden Lücken durch konservative Bandbreiten aus Primärinterviews behandelt und die Extrapolation auf Segmente beschränkt, in denen die Nachfrageindikatoren konsistent bleiben.
Prognosen werden mittels Szenarioanalyse erstellt, die an makroökonomischen Indikatoren und der Endverbrauchsnachfrage verankert ist, und anschließend anhand von Primärrückmeldungen zu erwarteter Preisgestaltung und Kapazitätsauslastung angepasst. In der Praxis spiegelt das Basisszenario ein stetiges Verpackungsnachfragewachstum und einen allmählichen Wandel im Technologiemix wider, statt einen plötzlichen Sprung der Druckvolumina anzunehmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der modellierten Gesamtsummen mit unabhängigen Signalen, etwa Handelsströmen für Druckerzeugnisse und Materialien, makroökonomischen Verbrauchstrends und beobachteten Preisbewegungen, die von Teilnehmern berichtet wurden. Ausreißer werden markiert, wenn sich eine Anwendungs- oder Technologielinie schneller entwickelt als ihr Nachfragetreiber; anschließend werden die Annahmen überprüft und, falls nötig, Befragte erneut kontaktiert, um die Veränderung zu bestätigen. Vor der Freigabe durchlaufen die Zahlen und die Logik mehrstufige Analystenprüfungen, damit Berechnungsfehler, Einheitendiskrepanzen und zeitliche Währungsprobleme erkannt werden.
Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn ein wesentliches Ereignis Nachfrage, Kosten oder Kapazität verändert. Vor der Auslieferung führt ein Analyst einen letzten Durchgang durch, um sicherzustellen, dass die neuesten Datenpunkte und Entwicklungen in den Marktwerten und der Erläuterung berücksichtigt sind.
Vergleich der Marktgröße des mexikanischen Marktes für kommerziellen Druck von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den kommerziellen Druck in Mexiko wirken oft unterschiedlich, da jeder Herausgeber die Druckaktivitäten auf seine eigene Weise gruppiert und dann unterschiedliche Preis- und Volumenannahmen anwendet, wenn er Aktivität in USD umrechnet. Unterschiede entstehen auch durch den Aktualisierungszyklus, da Eingaben wie Inflation, Papierkosten und Wechselkurse den ausgewiesenen Wert verändern können, selbst wenn die zugrunde liegenden Druckvolumina stabil bleiben.
Der Zeitungs- und Zeitschriftendruck liegt außerhalb des Umfangs von Mordor Intelligence für diesen Markt, was ein Grund dafür ist, dass der Wert für 2025 unter breiteren Zahlen der Druckindustrie liegen kann, die redaktionelle Produktion und andere angrenzende Dienstleistungen mit einbeziehen. Darüber hinaus gehen einige Schätzungen von einer schnelleren Preissteigerung im Verpackungsdruck aus oder verwenden einen einzigen Durchschnittspreis über alle Technologien hinweg, was den Wert überschätzen kann, wenn sich der Mix hin zu kürzeren Auflagen im Digitaldruck verschiebt. Ein dritter Treiber ist der Aktualisierungsrhythmus, bei dem ältere Basisjahre die jüngere Abkühlung im diskretionären Werbedruck und die Normalisierung der Verpackungslieferzeiten verpassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,14 Mrd. USD (2025) | |
| Branchendatenanbieter A | 4,60 Mrd. USD (2025) | Verwendet eine breitere Definition von Druck, die verlagsorientierten Druck und zugehörige Dienstleistungen einbezieht, und wendet einen höheren durchschnittlichen Preisaufschlag an, ohne Veränderungen im Offset- und digitalen Tintenstrahlmix zu trennen. |
| Regionale Beratungsgesellschaft B | 3,80 Mrd. USD (2024) | Verankert die Schätzung an einem früheren Jahr und erweitert die Trends anschließend mit begrenzter Anpassung für zeitliche Währungseffekte und die Weitergabe von Inputkosten, was den Wertwandel für 2025 in USD-Ausdruck unterzählen kann. |
Insgesamt ergibt sich die Bandbreite der Werte hauptsächlich daraus, was innerhalb des kommerziellen Drucks erfasst wird, wie Technologiemix und Preisgestaltung in Wert übersetzt werden und ob das Basisjahr die aktuellen Kosten- und Nachfragebedingungen widerspiegelt. Indem das Modell nachvollziehbar an klaren Nachfragesignalen und wiederholbaren Prüfungen ausgerichtet bleibt, lässt sich das Ergebnis leichter mit der tatsächlichen Aktivität vor Ort abstimmen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der mexikanische Markt für kommerziellen Druck bis 2031 sein?
Der Markt soll bis 2031 USD 4,72 Milliarden erreichen und zwischen 2026 und 2031 mit einem CAGR von 2,18 % wachsen.
Welches Anwendungssegment wächst am schnellsten?
Verpackungen wachsen bis 2031 mit einem CAGR von 3,23 %, da die Nachfrage aus dem Lebensmittel- und Getränkebereich sowie dem E-Commerce nach recycelbaren Kleinauflagen-Verpackungen steigt.
Warum beschleunigt sich die Einführung des digitalen Tintenstrahldrucks?
Markeninhaber benötigen variable Daten, schnelle Umrüstungen und Substratflexibilität, was Hochgeschwindigkeits-Tintenstrahldruckmaschinen zur wirtschaftlichsten Wahl für Auflagen unter 5.000 Drucken macht.
Wie wirken sich Nachhaltigkeitsvorschriften auf Druckereien aus?
Das Kreislaufwirtschaftsgesetz 2026 schreibt Recyclinganteilsschwellen vor und treibt den Wechsel zu wasserbasierten und UV-härtbaren Farben voran, was die Zertifizierungsanforderungen für Verarbeiter erhöht.
Welche Finanzierungsmöglichkeiten gibt es für KMU bei der Geräteaufrüstung?
FIDEs Eco-Crédito Empresarial bietet subventionierte Darlehen, die über monatliche Stromrechnungen zurückgezahlt werden, und ermöglicht KMU die Installation von Solaranlagen und energieeffizienten Härtungssystemen.
Welche Regionen in Mexiko verzeichnen die stärkste nearshoring-getriebene Drucknachfrage?
Nuevo León, Chihuahua und der Bajío-Korridor erhalten hohe ausländische Investitionen und generieren schnell abzuwickelnde Aufträge für Compliance-Etiketten und Verpackungen.
Seite zuletzt aktualisiert am:


