
Fahrradmarkt Analyse von Mordor Intelligence
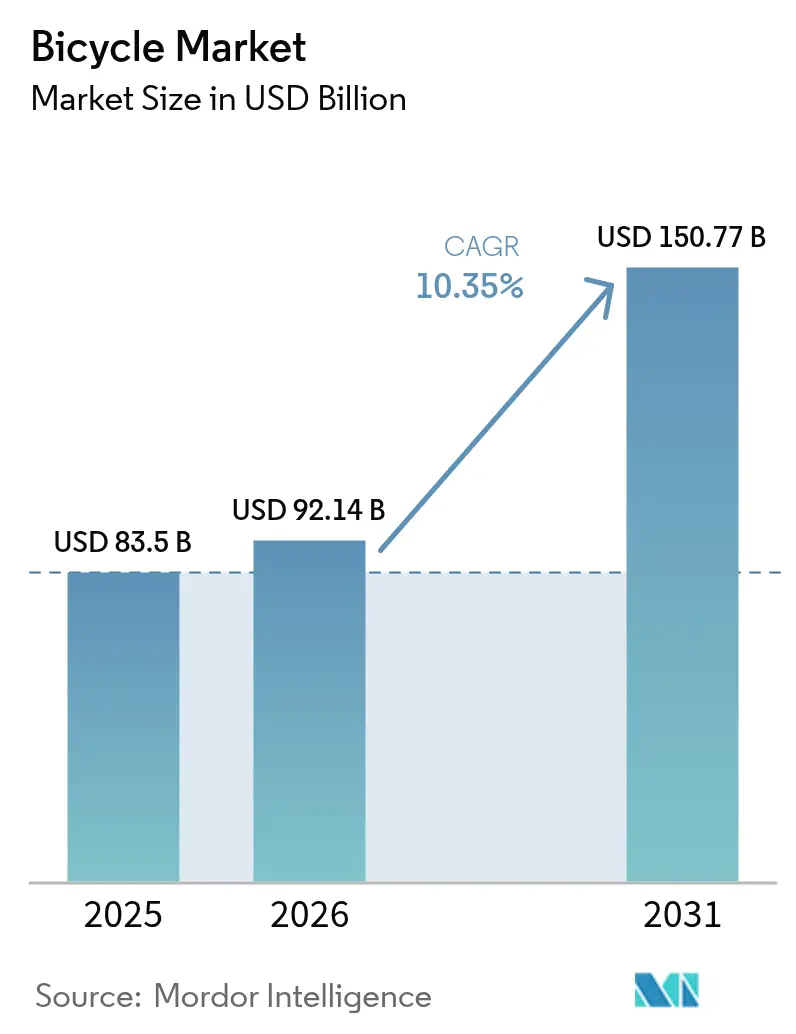
Die Fahrradmarktgröße wird voraussichtlich von 92,14 Milliarden USD im Jahr 2026 auf 101,7 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 9,78 % über 2027–2032 voraussichtlich 162,1 Milliarden USD erreichen.
Verkehrsstaus und freizeitbezogenes Radfahren fördern Kaufanlässe, während Subventionen Stadtrad- und Lastenrad-E-Bikes mit slowenischen Käufern verbinden. Der Iran-Konflikt begann im Februar 2026 mit US-amerikanischen und israelischen Angriffen auf den Iran sowie Angriffen auf den Schiffsverkehr rund um die Straße von Hormus. Steigende US-Benzinpreise stärken die Argumente für das Pendeln per Fahrrad, wo Staus Autofahrten bereits verlangsamen. Lieferanten begegnen diesen Anforderungen durch spezialisierte Modelle, emissionsarme Aluminiumversorgung und lokale Präsenz neben dem digitalen Vertrieb. Das Wachstum hängt davon ab, das Interesse am Radfahren trotz Alternativen im öffentlichen Nahverkehr, Bedenken hinsichtlich der Authentizität und der Anschaffungskosten für E-Bikes in Käufe umzuwandeln.
Wichtigste Erkenntnisse des Berichts
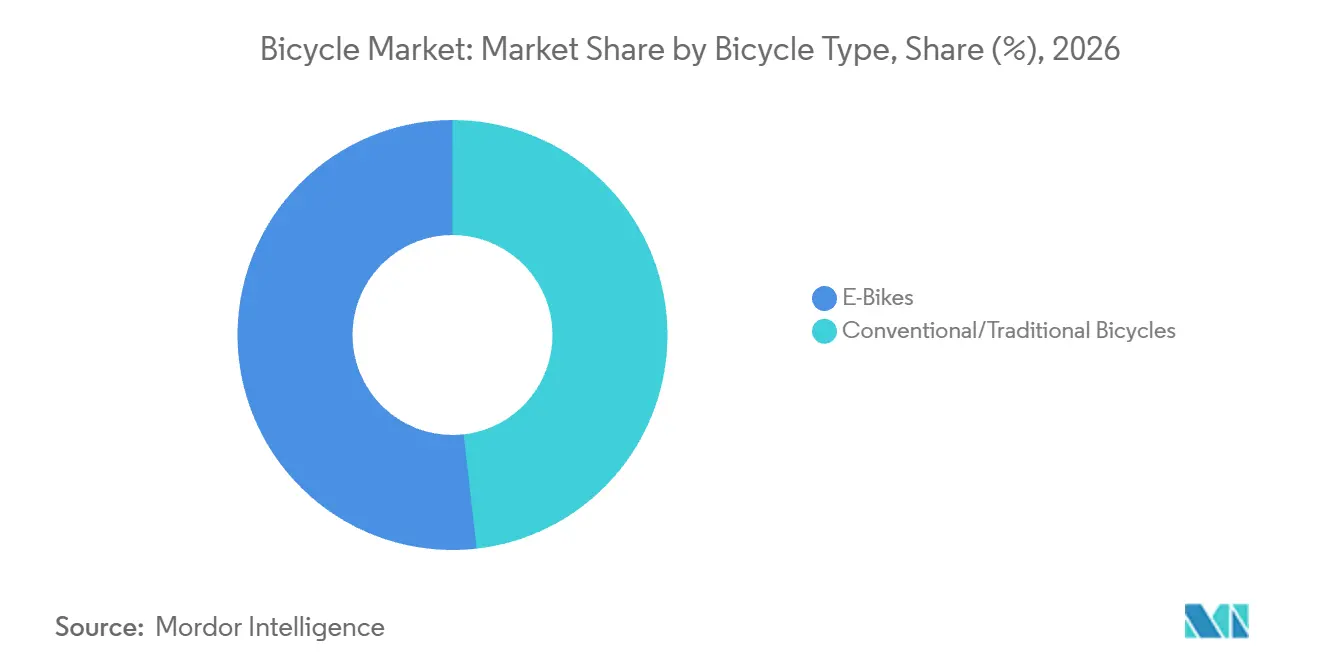
- Nach Fahrradtyp führten E-Bikes mit einem Fahrradmarktanteil von 51,79 % im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 12,05 % über 2027–2032 prognostiziert.
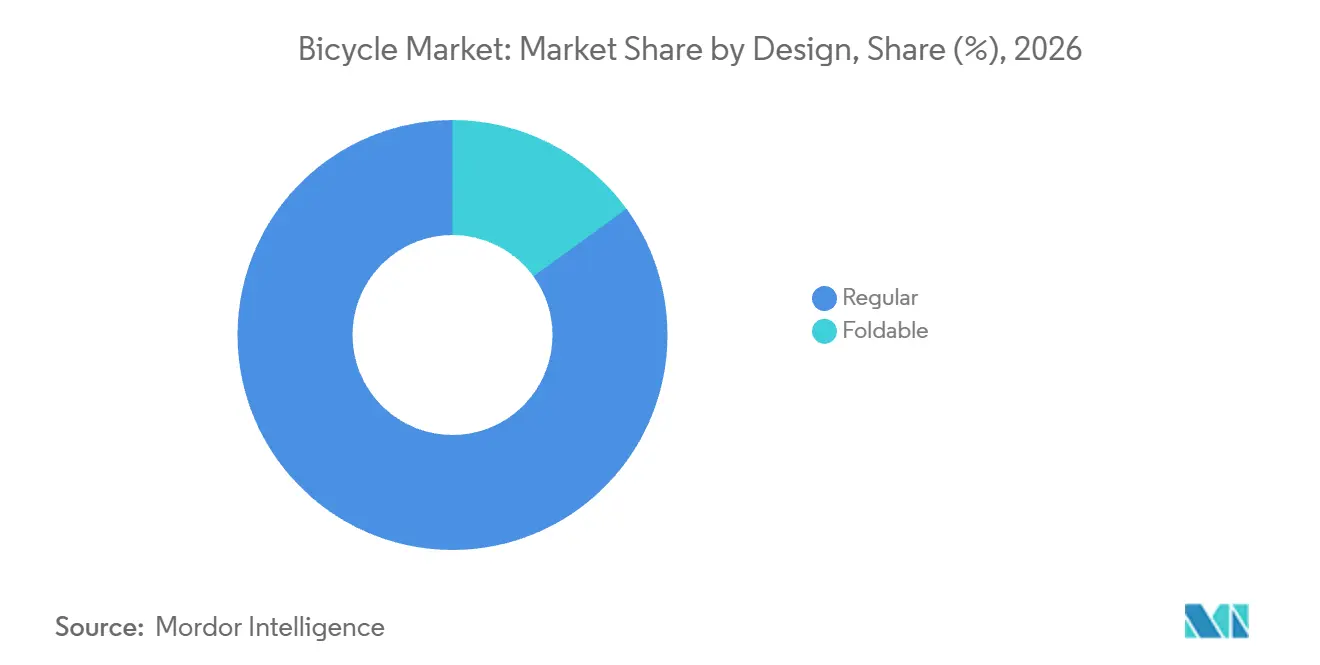
- Standarddesigns hielten einen Anteil von 84,99 % an der Fahrradmarktgröße im Jahr 2026, während Faltfahrräder als das am schnellsten wachsende Segment mit einer CAGR von 10,72 % über 2027–2032 prognostiziert werden.
- Die Aktivitätsnachfrage wurde von Straßen-/Stadtfahrrädern mit 31,36 % des Umsatzes im Jahr 2026 angeführt, während Hybridfahrräder voraussichtlich am schnellsten mit einer CAGR von 11,2 % über 2027–2032 wachsen werden.
- In der Preisklassenaufschlüsselung führten Massen-/Budgetfahrräder mit 57,33 % des Umsatzes im Jahr 2026, und Premium-/Luxusfahrräder werden voraussichtlich am schnellsten mit einer CAGR von 12 % über 2027–2032 wachsen.
- Erwachsene waren die größte Endnutzergruppe mit 69,72 % des Umsatzes im Jahr 2026, während Kinderfahrräder als das am schnellsten wachsende Segment mit einer CAGR von 10 % über 2027–2032 prognostiziert werden.
- Unter den Vertriebskanälen führte der Offline-Verkauf mit 80,07 % des Umsatzes im Jahr 2026, und Online-Kanäle werden voraussichtlich am schnellsten mit einer CAGR von 12,8 % über 2027–2032 wachsen.
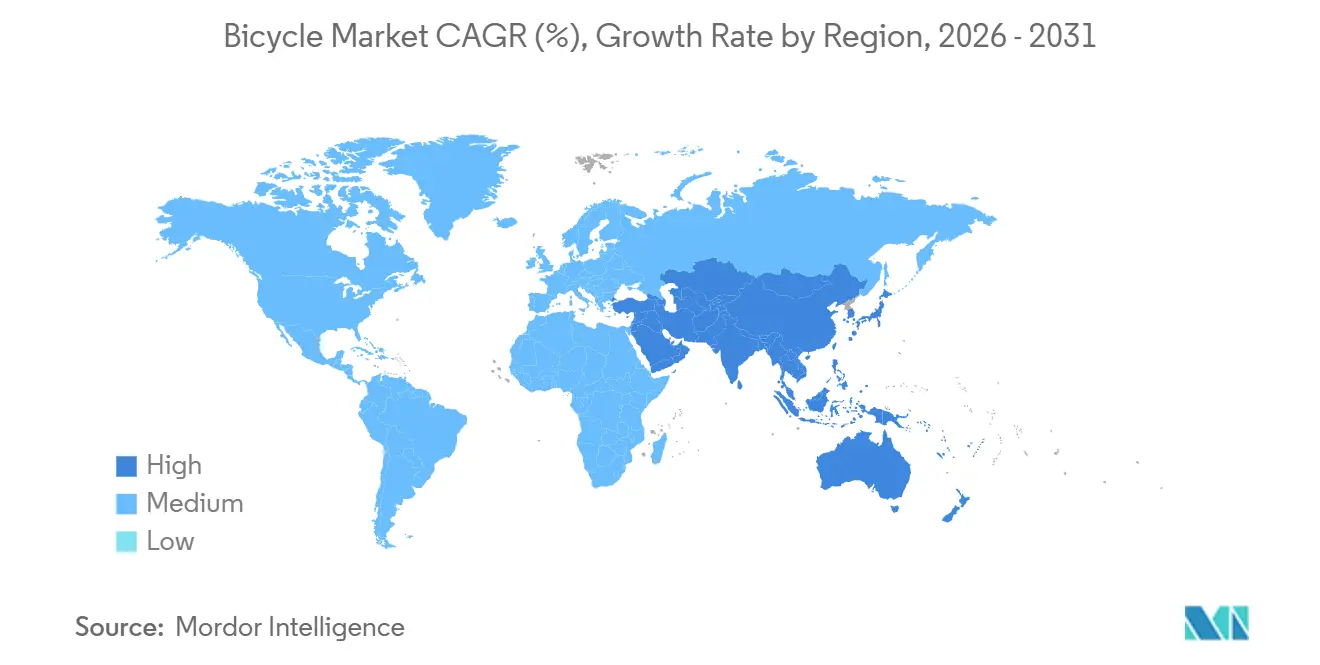
- Geografisch führte Asien-Pazifik mit 48,82 % des Umsatzes im Jahr 2026 und wird voraussichtlich am schnellsten mit einer CAGR von 12,4 % über 2027–2032 wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtische Verkehrsstaus fördern die Nutzung von Fahrrädern für den täglichen Pendelweg | +3.6% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Fitnesstrends steigern die Beliebtheit von Radfahraktivitäten | +3.1% | Europa, einschließlich Deutschland | Langfristig (≥ 4 Jahre) |
| Staatliche Förderung begünstigt umweltfreundliche Transportmittel | +2.8% | Europa, einschließlich Slowenien | Mittelfristig (2–4 Jahre) |
| Umweltbewusstsein und Nachhaltigkeit fördern die Fahrradnutzung bei Verbrauchern | +2.2% | Frankreich, Vereinigtes Königreich, Deutschland, Italien, Polen und Spanien | Langfristig (≥ 4 Jahre) |
| Programme zur betrieblichen Gesundheitsförderung ermutigen Mitarbeiter zur Fahrradnutzung | +0.9% | Europa, einschließlich Schweiz | Mittelfristig (2–4 Jahre) |
| Steigende Kraftstoffpreise machen Fahrräder zu kosteneffizienten Alternativen | +0.7% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtische Verkehrsstaus fördern die Nutzung von Fahrrädern für den täglichen Pendelweg
Überfüllte Pendelwege schaffen eine Nachfrage nach Fahrrädern, die einen nützlichen Teil einer täglichen Fahrt übernehmen können. TomTom maß 2025 in Chicago 79 Stunden jährliche Stauzeit während der Hauptverkehrszeiten, ein Anstieg von 5 Stunden und 6 Minuten gegenüber 2024. Die Erfassung umfasste Straßen in der Metropolregion und im Stadtzentrum, einschließlich Schnellstraßen und Autobahnen. Torontos Radfahrumfrage mit 1.660 Antworten, die vom 5. November 2025 bis zum 9. Januar 2026 durchgeführt wurde, ergab, dass 5 % der Befragten Fahrräder oder E-Bikes als ihr primäres Pendelverkehrsmittel nutzten. Weitere 39,6 % gaben an, Radfahren zumindest gelegentlich mit dem öffentlichen Nahverkehr zu kombinieren. Kombinierte Fahrrad-ÖPNV-Fahrten bieten Anbietern von Pendelfahrrädern einen Weg zur Relevanz, ohne dass das Fahrrad den gesamten Pendelweg ersetzen muss.
Fitnesstrends steigern die Beliebtheit von Radfahraktivitäten
Fitnessbezogene Nachfrage schafft eine klarere Verkaufschance, wenn eine Fahrmotivation mit einem konkreten beabsichtigten Fahrradkauf verbunden ist. Im deutschen Fahrrad-Monitor 2025 nannten 62 % der Befragten, die häufiger als in ihrer Kindheit oder Jugend Rad fahren, gesundheitliche Motive für die Zunahme. Die Mehrheit der Befragten gab jedoch an, seltener Rad zu fahren als in jüngeren Jahren. Separat nannten 14 % von 598 Kauf- oder Leasingplanern ein Sportfahrrad unter den Typen, die sie in den folgenden 12 Monaten zu erwerben planten. Die Umfrage umfasste in Deutschland lebende Personen im Alter von 14 bis 69 Jahren, und die Kauffrage erlaubte mehrere Fahrradtypen. Kaufpläne für Sportfahrräder bieten daher ein konkreteres kommerzielles Ziel, als jeden gesundheitsmotivierten Fahrer als potenziellen Käufer zu behandeln.
Staatliche Förderung begünstigt umweltfreundliche Transportmittel
Kaufsubventionen reduzieren die Anschaffungsbelastung und können es einem Käufer erleichtern, die Transportfunktion eines Fahrrads zu finanzieren. Das slowenische Ministerium für Infrastruktur und Energie subventionierte über 3 Jahre bis August 2026 den Kauf von mehr als 18.000 Stadt- und Lastenrad-E-Bikes.[1] Borzen verwaltet den Subventionsantrag. Das Ministerium erklärte, die Subventionen hätten zu häufigerem Pendeln zur Arbeit mit nachhaltigeren Verkehrsmitteln beigetragen. Da die gemeldete Subvention für Stadt- und Lastenrad-E-Bikes gilt, konzentriert sich ihre kommerzielle Wirkung auf Anbieter dieser beiden Formate.
Umweltbewusstsein und Nachhaltigkeit fördern die Fahrradnutzung bei Verbrauchern
Umweltbedenken können die Attraktivität von Fahrrädern stärken, wenn Fahrer alltägliche Reiseentscheidungen mit ihrem gewünschten ökologischen Fußabdruck verbinden. In der OpinionWay-Umfrage vom Juni 2025 für Decathlon nannten 64 % der Fahrradnutzer im Alter von 18 bis 28 Jahren aus Frankreich, dem Vereinigten Königreich, Deutschland, Italien, Polen und Spanien die Reduzierung ihres ökologischen Fußabdrucks als Motivation für das Radfahren. Die befragte Bevölkerung umfasste Personen, die nur selten Rad fahren. Für Anbieter, die diese jungen Fahrer ansprechen, besteht die Chance darin, diese Motivation mit dem beabsichtigten alltäglichen Einsatz eines Fahrrads zu verbinden. Die befragten Fahrer im Alter von 18 bis 28 Jahren in diesen 6 europäischen Ländern bilden eine definierte Zielgruppe für eine nachhaltigkeitsorientierte Positionierung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Die Verfügbarkeit von Substituten wie Motorrädern und anderen schnelleren Transportmitteln schränkt die Nutzung von Fahrrädern ein | -1.4% | Europa, einschließlich Frankreich | Mittelfristig (2–4 Jahre) |
| Das Vorhandensein von Fahrradplagiaten hemmt das Marktwachstum | -1.1% | China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe E-Bike-Kosten schränken die breitere Einführung weltweit ein | -0.6% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Schlechte Straßenverhältnisse in ländlichen Gebieten beeinträchtigen das Fahrerlebnis | -0.4% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Verfügbarkeit von Substituten wie Motorrädern und anderen schnelleren Transportmitteln schränkt die Nutzung von Fahrrädern ein
Der Zugang zu einer etablierten Pendelalternative kann das Argument für den Erwerb eines Fahrrads speziell für den Weg zur Arbeit oder zur Ausbildungsstätte schwächen. Eine 2025 veröffentlichte Studie über Studierende an 17 Einrichtungen in Lyon, Frankreich, ergab, dass der Besitz einer Zeitkarte für den öffentlichen Nahverkehr die modellierte Wahrscheinlichkeit des Pendelns per Fahrrad verringerte. Der Substitutionseffekt war bei Leihfahrrädern stärker als bei privaten Fahrrädern. Das Modell identifizierte auch den Wohnort, die Zugänglichkeit von Leihfahrrädern und die Entfernung zwischen Wohnort und Campus als starke Einflussfaktoren auf die Wahl aktiver Verkehrsmittel. Private Fahrradverkäufer, die diese Lyoner Studierenden bedienen, stehen daher vor einer alternativen Pendelmöglichkeit, die den Nutzungsfall für den Besitz eines Fahrrads schwächen kann, auch wenn die Substitution bei Leihfahrrädern stärker war.
Das Vorhandensein von Fahrradplagiaten hemmt das Marktwachstum
Unsicherheit über die Echtheit kann einen Fahrradkauf erschweren, selbst wenn der Käufer bereits eine bevorzugte Marke gewählt hat. Specialized Bicycle Components Inc. erklärt, dass die Unsicherheit darüber, ob ein neues Fahrrad ein authentisches Specialized-Produkt ist, den Kauf stressig machen kann. Für seriöse Verkäufer entsteht dadurch die Aufgabe, die vollständige Identität des Fahrrads zu etablieren, bevor seine Fahreigenschaften die Kaufentscheidung tragen können. Im Jahr 2025 erhob Specialized Bedenken gegenüber AliExpress, das Informationen mit chinesischen Strafverfolgungsbehörden teilte, was zu einer Untersuchung führte, die 2 Einrichtungen zur Herstellung gefälschter Rahmen und Teile schloss. Maßnahmen gegen einen illegalen Komponentenhersteller lösen für sich genommen nicht die separate Authentizitätsfrage, mit der der Käufer eines vollständigen Markenfahrrads konfrontiert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrradtyp:
Elektrische Skalierung unterstützt ein breiteres AngebotE-Bikes hatten 2026 einen Anteil von 51,79 % an der Fahrradmarktgröße und werden voraussichtlich mit einer CAGR von 12,05 % über 2027–2032 wachsen, was sie zum größten und am schnellsten wachsenden Segment nach Fahrradtyp macht. In Deutschland wurden 2025 rund 2 Millionen E-Bikes verkauft. Dieses jährliche Volumen unterstützt die Behandlung von Elektrofahrrädern als Kernangebot, mit einer etablierten Verkaufsbasis, um die Hersteller und Händler ihr Geschäft organisieren können. Für Anbieter kombiniert die Chance die Bedienung dieser Betriebsgröße mit der Entscheidung, welche elektrische Modellpalette den nächsten Kauf rechtfertigen kann.
Die deutschen E-Bike-Verkäufe stiegen im ersten Halbjahr 2026 auch um rund 2 % im Vergleich zum ersten Halbjahr 2025. Konventionelle Fahrräder hatten im deutschen Fahrrad-Monitor 2025 eine eigenständige Käufergruppe, wobei 26 % der potenziellen Käufer sie für einen geplanten Kauf oder ein Leasing in den folgenden 12 Monaten auswählten. Diese geäußerte Präferenz gibt einem konventionellen Angebot einen separaten kommerziellen Zweck neben dem elektrischen Wachstum. Händler können die Wahl durch eigenständige elektrische und konventionelle Modellpaletten ansprechen, sodass jeder Typ auf der Grundlage des Fahrzwecks konkurrieren kann, den der potenzielle Käufer beabsichtigt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Design:
Standardrahmen führen, während Faltfahrräder den Fahrbereich erweiternStandardfahrräder waren das größte Designsegment und machten 2026 84,99 % des Umsatzes aus. Für einen Pendler, der ein vollgroßes Fahrrad zu Hause und am Arbeitsplatz unterbringen kann, kann sich die Kaufentscheidung auf Fahrposition und Transportbedarf konzentrieren. Ein Freizeitfahrer kann der Handhabung auf der beabsichtigten Strecke Priorität einräumen, während er dasselbe breite Rahmenformat verwendet. Das Standarddesign kann daher unterschiedliche Käuferanforderungen abdecken und es Anbietern ermöglichen, ihre Angebote nach Fahraufgabe innerhalb des größten Designsegments zu spezialisieren.
Faltfahrräder werden als das am schnellsten wachsende Segment mit einer CAGR von 10,72 % über 2027–2032 prognostiziert. Brompton Bicycle Ltd verkaufte im Jahr bis zum 31. März 2025 6.707 G Line Falt-Gravelbikes, was 9 % seines Fahrradabsatzes nach Volumen entspricht. Seine Gravel-Ausrichtung bietet eine eigenständige Freizeitanwendung innerhalb eines faltbaren Produkts. Das Falten kann die Handhabung des Fahrrads zwischen den Fahrten ansprechen, während die Fahrkategorie ihm eine definierte Aktivität gibt. Das Modell wurde im Herbst 2024 im Vereinigten Königreich und in Europa eingeführt, sodass sein Beitrag bis März 2025 zeigt, dass eine freizeitorientierte Spezialisierung eine Verkaufsbasis innerhalb einer Faltpalette aufbauen kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Aktivität:
Stadtnutzung und gemischtes Gelände schaffen unterschiedliche KaufanlässeStraßen-/Stadtfahrräder repräsentierten 2026 einen Fahrradmarktanteil von 31,36 % und waren damit das größte Aktivitätssegment. Smovengo, eine hundertprozentige Tochtergesellschaft der INDIGO Group, meldete 2025 148 Millionen Kilometer, die von seinem Vélib' Métropole-Netzwerk zurückgelegt wurden. Das städtische Fahrradverleihprogramm betrieb 1.500 Stationen in 70 Städten der Metropolregion Paris. Elektrisch unterstützte Fahrräder machten 40 % seiner Flotte von 20.500 Fahrrädern aus und platzierten unterstützte und konventionelle Stadtfahrräder innerhalb desselben städtischen Verleihnetzes.
Hybridfahrräder werden als das am schnellsten wachsende Segment mit einer CAGR von 11,2 % über 2027–2032 prognostiziert. Der Entwurf des Börsennotierungsantrags von Radvance Cayman Limited, der unvollständig und änderungsvorbehalten ist, meldete Händlerverkäufe der TENWAYS Group von 5.878 Hybrid-E-Bikes in den 9 Monaten bis zum 30. September 2025, gegenüber 5.703 im gleichen Zeitraum 2024. Die Gruppe definierte diese Fahrräder durch Trekking- und Mountainbike-Merkmale für befestigte und gemischte Geländearten. Der Käufer erhält ein E-Bike, das für befestigte Wege und leichtes Geländefahren ausgelegt ist, sodass der Anbieter sein Angebot rund um abwechslungsreiche Strecken statt um ein einzelnes Gelände organisieren kann.
Nach Preisklasse:
Budgetdisziplin und Premium-Mix unterstützen unterschiedliche WertversprechenMassen-/Budgetfahrräder waren das größte Preissegment und machten 2026 57,33 % des Umsatzes aus. Russlands Budgetsegment für Straßenfahrräder verzeichnete 2025 eine Volumensteigerung von 10 % gegenüber dem Vorjahr. Dieses Ergebnis liefert einen spezifischen Straßenfahrfall für ein erschwingliches Sortiment, bei dem die steigende Stückzahlnachfrage Einstiegsfahrräder in ihrem eigenen Recht kommerziell relevant macht. Für Anbieter, die diesen Käufer bedienen, besteht die Chance darin, ein Straßenfahrrad am zugänglichen Ende des Sortiments zu halten, anstatt vollständig auf Kunden zu setzen, die auf Premium-Modelle umsteigen.
Premium-/Luxusfahrräder werden als das am schnellsten wachsende Segment mit einer CAGR von 12 % über 2027–2032 prognostiziert. Für das Jahr bis zum 31. März 2025 meldete Brompton einen Anstieg des durchschnittlichen Umsatzes pro Fahrrad, da das Verbraucherinteresse sich auf teurere Premium-Modelle verlagerte. Das Gesamtvolumen der Fahrradverkäufe sank in diesem Zeitraum, während der teurere Mix dazu beitrug, entgangene Umsätze auszugleichen. Für Premium-Anbieter unterscheidet dies das Erzielen von mehr Erlös pro Fahrrad von der separaten Aufgabe, mehr Fahrräder zu verkaufen. Differenzierung kann daher den Wert des Komplettfahrrad-Angebots schützen, selbst wenn das Stückvolumen sinkt.
Nach Endnutzer:
Erwachsenenbeteiligung und Jugendspezialisierung stützen die NachfrageErwachsene machten 2026 69,72 % des Umsatzes aus und waren damit das größte Endnutzersegment. Sport England berichtete, dass im Zeitraum November 2024 bis November 2025 rund 6,1 Millionen Erwachsene ab 16 Jahren in England mindestens zweimal innerhalb von 28 Tagen zur Freizeit oder zum Sport Rad fuhren. Dieses wiederkehrende Freizeitpublikum unterstützt ein aktivitätsorientiertes Erwachsenenangebot, auch ohne einen Anstieg der Teilnehmerbasis. Die Beteiligung blieb in den vorangegangenen Jahren weitgehend unverändert. Für Anbieter im Erwachsenenfreizeitbereich macht diese stabile Teilnehmerbasis Ersatzkäufe und Veränderungen im Fahrbedarf zu einem relevanteren Kaufanlass als die Annahme eines Zustroms neuer Radfahrer.
Kinderfahrräder werden als das am schnellsten wachsende Segment mit einer CAGR von 10 % über 2027–2032 prognostiziert. Im Jahr 2025 verkaufte woom, ein Hersteller von Fahrrädern für Kinder und Jugendliche, 390.000 Fahrräder.[2] Diese Unternehmensgröße veranschaulicht einen spezialisierten kommerziellen Weg, der junge Fahrer über mehr als eine Altersgruppe hinweg bedient. Für einen Käufer, der für einen jungen Fahrer auswählt, kann das Fahrrad anhand der Altersstufe des Fahrers und der Art des Fahrens, für die es gedacht ist, beurteilt werden. Ein auf Jugendliche ausgerichteter Hersteller kann erhebliche Umsätze erzielen, ohne Erwachsenenfahrräder hinzuzufügen, wie das Volumen von woom zeigt.
Nach Vertriebskanal:
Stationäre Transaktionen koexistieren mit MarktplatzreichweiteOffline-Kanäle waren das größte Vertriebssegment und machten 2026 80,07 % des Umsatzes aus. Stationäre Fachhändler machten 2025 in Deutschland 67,4 % der Vertriebskanalverkäufe für Fahrräder und E-Bikes aus. Separat gaben 47 % der Befragten im Alter von 14 bis 69 Jahren im deutschen Fahrrad-Monitor 2025 an, dass ihr zuletzt gekauftes Fahrrad aus einem lokalen Fachgeschäft stammte. Für Marken, die einen deutschen Vertriebsweg wählen, verbindet das Fachgeschäft einen erheblichen gemessenen Vertriebskanal mit dem Ort, an dem viele befragte Fahrer ihren letzten Kauf getätigt haben.
Online-Kanäle werden als das am schnellsten wachsende Segment mit einer CAGR von 12,8 % über 2027–2032 prognostiziert. Die Umfrage von Aliança Bike aus dem Jahr 2026 unter 308 brasilianischen Fahrradhändlern, die die Aktivitäten von 2025 abdeckt, ergab, dass mehr als 48 % der online verkaufenden Händler Mercado Livre nutzten. Für ein Geschäft, das bereits digital verkauft, bietet der Marktplatzzugang einen Weg, sein Fahrradsortiment einem potenziellen Käufer zu präsentieren. Da der Anteil von mehr als 48 % Händler betrifft, die bereits online verkaufen, erweitert die Marktplatznutzung die Reichweite eines bestehenden Geschäfts, anstatt einen separaten reinen Online-Kanal zu beschreiben.
Geografische Analyse
Fahrradmarkt Asien-Pazifik
Asien-Pazifik hielt 2026 einen Fahrradmarktanteil von 48,82 % und wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 12,4 % über 2027–2032 sein. Chinas Fahrradsektor produzierte 2025 110,8 Millionen Fahrräder, ein Anstieg von 11,3 % gegenüber 2024, und exportierte fast 48,94 Millionen Fahrräder, ein Anstieg von 2,4 % im gleichen Zeitraum. Mehr als 12,5 Millionen Elektrofahrräder wurden 2025 über Chinas Eintauschpolitik verkauft. Der Politikkanal bietet einen definierten Ersatzanlass für vollständige Elektrofahrräder. Chinas Produktionsbasis kann sowohl den internationalen Vertrieb als auch den inländischen Ersatz bedienen, sodass die kommerzielle Chance vom Weg zum Käufer abhängt und nicht allein von der Fabrikproduktion.
In Europa eröffnete Canyon im März 2025 ein Münchner Geschäft, das seinen Online-Verkauf mit persönlichen Probefahrten und Direktkäufen kombinierte. In Nordamerika eröffnete Canyon 2025 seinen ersten US Experience Partner bei Pedalers Fork in Calabasas, Kalifornien, und bot Vorführungen, Beratung, Größenanpassung und Service an. Kanada hatte ein eigenständiges Pendlerpublikum, wobei 2025 244.000 Kanadier hauptsächlich das Fahrrad für den Weg zur Arbeit nutzten. Canyons Münchner Geschäft und der Calabasas-Partner zeigen, wie eine Direktmarke lokalen Kontakt durch eine eigene Verkaufsstelle oder einen etablierten lokalen Betreiber hinzufügen kann.
Der schienengebundene Radfahrnutzungsfall in Südamerika umfasste den Metropolservice Trensurb in Porto Alegre, Brasilien, dessen Leitfaden von 2025 ein sauberes, nicht motorisiertes Fahrrad pro Fahrer erlaubte. Die festgelegten Zeitfenster außerhalb der Stoßzeiten an Wochentagen und die Wochenend- und Feiertagszeiten von 5:00 bis 23:00 Uhr machten die Einstiegszeit zu einer Bedingung dieser kombinierten Reise. Die Region Naher Osten und Afrika hat eine Bildungszugangsanwendung in Ghana, wo Ghana TVET Service, Trans-Saharan Industries und das Bildungsministerium am 6. Mai 2026 ein Fahrradprogramm starteten. Das Programm zielte darauf ab, den Zugang der Lernenden zu technischen und beruflichen Einrichtungen in unterversorgten Gebieten Ghanas zu verbessern. Das Programm startete mit 100 lokal montierten Fahrrädern, die von Trans-Saharan Industries an Lernende in 10 Schulen in Nordghana gespendet wurden, sodass die Fahrradversorgung über einen Industriespender und nicht über den Einzelhandelskauf erfolgte.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Herstellern und Verkäufern von Komplettfahrrädern verglichen, einschließlich elektrischer Modelle, sofern die Regelung zutrifft. Produktsicherheitsanforderungen betreffen das gelieferte Fahrrad, während Straßennutzungsklassifizierungen und Ausrüstungspflichten das dem Käufer unterbreitete Angebot beeinflussen. Der kommerzielle Vergleich wägt einen praktikablen Weg zur Compliance gegen die Notwendigkeit ab, Produkte oder Verkaufsbedingungen bei Politikänderungen anzupassen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Consumer Product Safety Commission | Bundes- und Landesmarktüberwachungsbehörden | Staatliche Verwaltung für Marktregulierung und Ministerium für Industrie und Informationstechnologie | Staatliche Verkehrsbehörden wie Detran-RR | Verkehrsbehörden in ihren jeweiligen Zuständigkeitsbereichen |
| Wesentliche Instrumente oder Richtung | 16 CFR Part 1512; Vorschlag vom Juni 2026 zur Sicherheit von E-Bike-Batterien und elektrischen Systemen | Fahrradnormverweise gemäß Beschluss (EU) 2026/901; Verordnung (EU) 2023/988 | Verbindliche Norm für Elektrofahrräder GB 17761-2024 | CONTRAN-Beschluss 996/2023 | Nationale Straßenverkehrsvorschriften, Vorschrift 192(3); angenommene Änderung zur Klassifizierung von Pedalunterstützung wartet auf Inkrafttreten |
| Kommerzielle Auswirkung | Abgedeckte konventionelle Fahrräder und bestimmte E-Bikes müssen verbindliche Sicherheitsanforderungen erfüllen | Einschlägige veröffentlichte Normen unterstützen eine Sicherheitsvermutung für die von ihnen abgedeckten Risiken | Abgedeckte E-Bikes unterliegen Brandschutz- und Qualitätskontrollanforderungen des Herstellers | Qualifizierende E-Bikes bis 1.000 Watt und 32 Kilometer pro Stunde sind von Zulassung, Führerschein, Kennzeichen und Fahrerlaubnis befreit; Sicherheitsausrüstung für Fahrer erforderlich | Gelbe oder weiße Pedal-, Pedalarm- oder Speichenreflektoren oder reflektierendes Material sind nachts oder bei Sicht- oder Wetterbedingungen erforderlich, die verhindern, dass Verkehrsteilnehmer auf 150 Meter klar sichtbar sind |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten werden für die verbindliche Fahrrad-Sicherheits-Compliance als Mittel und Verschärfend eingestuft, da der Vorschlag zur Batterie und zum elektrischen System vom Juni 2026 im Oktober 2026 noch als Entwurf vorlag. Deutschland wird für Produktsicherheitspflichten mit einer normenbasierten Sicherheitsvermutung für abgedeckte Risiken als Mittel eingestuft, und Keine Änderung spiegelt diesen Compliance-Weg und den Übergang für bestimmte ältere Verweise bis zum 27. Oktober 2027 wider. China wird für verbindliche Brandschutz- und Qualitätskontrollpflichten als Mittel und Keine Änderung nach seinem abgeschlossenen Verkaufsübergang eingestuft, während Brasilien für qualifizierende E-Bike-Zulassungsbefreiungen mit Fahrersicherheitsausrüstungspflichten als Hoch und Keine Änderung eingestuft wird. Südafrika wird für bedingte Reflektorpflichten als Mittel und Keine Änderung eingestuft, da die operative Ausgangslage fortbesteht, bis ein verkündeter Start für die angenommene Kraftfahrzeugklassifizierung von motorunterstützten Pedalfahrzeugen in Kraft tritt, deren Ausnahme Pedale, einen integrierten Motor, eine Masse von nicht mehr als 30 Kilogramm, eine Auslegungsgeschwindigkeit von nicht mehr als 25 Kilometern pro Stunde und die Einhaltung vorgeschriebener Anforderungen erfordert.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Komplettfahrradherstellung, den Einzelhandelsvertrieb und die Servicekompetenz, die die Fahrradnutzung unterstützt. Decathlon SE stellt Fahrräder in Europa her und verkauft sie im Einzelhandel, wobei Produktions- und Verkaufsrollen in einem Unternehmen vereint sind. Trek Bicycle Corporation stellt Fahrradrahmen her und legt Beschaffungsanforderungen für seine Produktionspartner fest, was die Rolle des Herstellers bei der Definition der vorgelagerten Materialanforderungen veranschaulicht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Komplettfahrradherstellung | Fahrradhersteller wie Trek Bicycle Corporation und Decathlon SE | Komplettfahrradverkäufe | Materialspezifikationen schränken die in Frage kommenden Beschaffungsoptionen ein | Alternative Quellen anhand derselben Spezifikationen qualifizieren |
| Einzelhandelsvertrieb | Fahrradhändler wie Decathlon SE | Fahrradverkäufe an Endnutzer | Abstimmung der lokalen Verkaufskapazität mit den angebotenen Fahrrädern | Modellverfügbarkeit mit den Verkaufsstellen koordinieren, die diese Fahrer bedienen |
| Serviceunterstützung | Fahrrad-Servicenetzwerke wie das Händlernetz von Trek Bicycle Corporation | Gebündelte Serviceeinnahmen und nachfolgende Reparaturgebühren | Der Servicezugang hängt von der Reichweite kompetenter lokaler Anbieter ab | Den Verkauf mit einer namentlich genannten Servicestelle verbinden |
| Quelle: Mordor Intelligence | ||||
Decathlon kombiniert 2 firmeneigene Fabriken in Frankreich und China sowie 125 Lieferanten mit dem europäischen Fahrradeinzelhandel und bringt Fabrikproduktion und Fertigfahrradverkäufe in ein Unternehmen. Treks weltweites Netzwerk von mehr als 6.000 Händlern hilft Kunden bei der Auswahl von Fahrrädern und deren Instandhaltung, wobei der Servicezugang in die Händlerbeziehung eingebettet ist. Ein Verkäufer, der den Verkauf mit diesem Support verbindet, kann eine Kundenbeziehung nach der Lieferung aufrechterhalten.
Wettbewerbslandschaft
Marktkonzentration
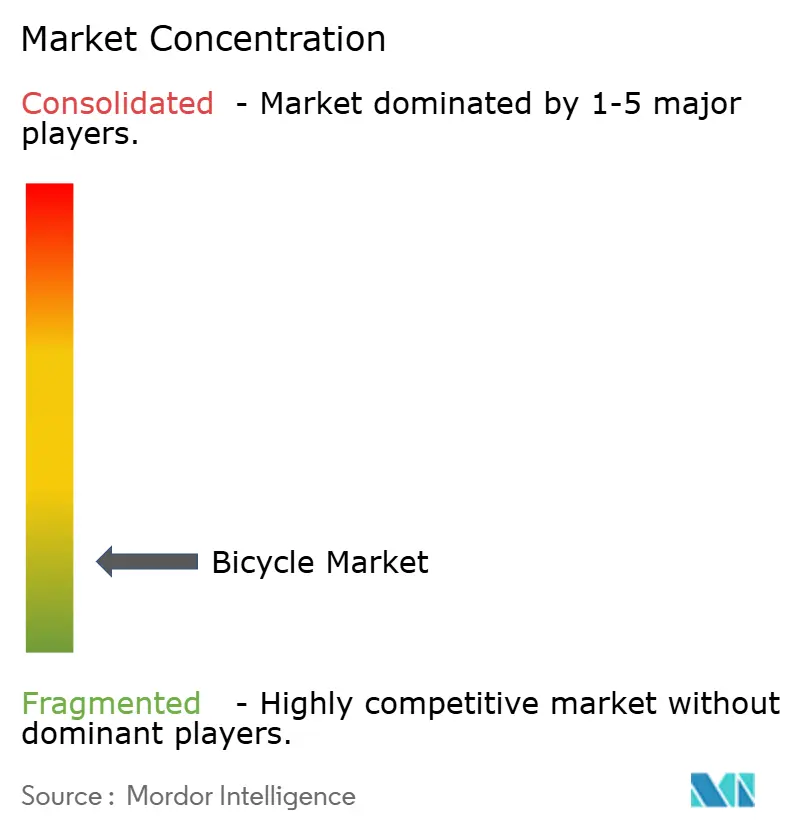
Der Wettbewerb umfasst Mehrmarkenoperationen und Fahrradhersteller, darunter Accell Group B.V. und Trek Bicycle Corporation. Pon Holdings BV beteiligt sich über das weltweite Markenportfolio von Pon.Bike, während Giant Manufacturing Co. Ltd Fahrräder und E-Bikes herstellt. Specialized Bicycle Components Inc. verkauft Fahrräder, einschließlich elektrischer Modelle. Im April 2026 meldete Accell den Abschluss seiner One Accell-Integration und die Rationalisierung von Betrieb und Vertrieb in den vorangegangenen 2 Jahren. Portfoliogruppen wie Accell und Pon.Bike stehen neben Herstellern wie Giant und Specialized, die mit ihren eigenen Namen führen, während Trek unter den Marken Trek, Electra und Diamant verkauft.
Treks Materialbeschaffung zeigt einen Hersteller, der Anforderungen an seine vorgelagerten Aluminiumpartner stellt, bevor das Fahrrad gebaut wird. Bis Oktober 2025 meldete Trek, dass nahezu jeder Trek-Aluminiumrahmen Aluminium verwendete, das seinen emissionsarmen Beschaffungsstandard erfüllte, was den ökologischen Fußabdruck einiger Rahmen um bis zu 70 % reduzierte.[3] Das Angebot von Pon.Bike kombiniert Fahrräder mit Teilen, Zubehör, Leasing und Abonnements, mit weltweit verkauften Marken und Aktivitäten hauptsächlich in Europa und Amerika. Diese Strategien sprechen unterschiedliche Gegenparteien an, wobei Beschaffungsanforderungen an Produktionspartner und Leasing oder Abonnements an Verbraucher, Arbeitgeber und Arbeitnehmer gerichtet sind.
Accells Update vom April 2026 meldete verbesserte Auftragseinnahmen, da sich die Marktbedingungen stabilisierten. Das Unternehmen beschrieb frühe Erholungszeichen in den Kategorien Rennrad, Gravel, Urban und Lastenrad. Accell führte die verbesserten Auftragseinnahmen auf positives Händler- und Fahrerfeedback in Verbindung mit diesen frühen Erholungszeichen zurück. Die geplante EU-Batteriepflicht macht die einfache Entnahme und den Austausch von Batterien und einzelnen Zellen durch unabhängige Fachleute zu einer Designanforderung während der gesamten Lebensdauer eines qualifizierenden E-Bikes. Für Giant und Specialized, deren Sortiment E-Bikes umfasst, benötigt jedes solche Modell, das auf dem EU-Markt platziert wird, ein Batteriedesign, das diesen unabhängigen professionellen Service unterstützt.
Führende Unternehmen der Fahrradbranche
-
Accell Group B.V.
-
Trek Bicycle Corporation
-
Pon Holdings BV
-
Giant Manufacturing Co. Ltd
-
Specialized Bicycle Components Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fahrradmarkt Unternehmen in diesem Bericht
- Accell Group B.V.
- Trek Bicycle Corporation
- Pon Holdings BV
- Giant Manufacturing Co. Ltd
- Specialized Bicycle Components Inc.
- Shimano Inc.
- Scott Sports SA
- Merida Industry Co. Ltd
- Stryder Cycle Private Limited
- Cycles Devinci inc.
- Pending System GmbH & Co. KG
- Brompton Bicycle Ltd
- Decathlon SE
- Rad Life Mobility Inc.
- Riese & Müller GmbH
- ZEG Zweirad-Einkaufs-Genossenschaft eG
- Yadea Group Holdings Ltd
- Canyon Bicycles GmbH
- Hero Cycles Limited
- Ribble Cycles
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Produktbereitschaft für eine geplante Batteriepflicht mit dem Zugang zu Käufern, die durch offene Kaufanreize unterstützt werden. Diese Wege erfordern unterschiedliche kommerzielle Reaktionen, da eine Produktanforderung die Verkaufsberechtigung regelt, während ein Anreiz die Kaufbedingungen beeinflusst. Die EU-Pflicht gilt ab dem 18. Februar 2027 für Produkte, die auf ihrem Markt platziert werden und Batterien für leichte Transportmittel enthalten, und erreicht qualifizierende E-Bikes unabhängig davon, wo sie hergestellt werden. Ein wirksames Angebot muss das qualifizierende Fahrrad mit den spezifischen Politikbedingungen des Käufers verbinden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Maßnahme | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Professionell austauschbare E-Bike-Batteriedesigns | EU-Anforderungen für den Austausch von Batterien und Zellen für leichte Transportmittel gelten ab dem 18. Februar 2027 | E-Bike-Käufer in der EU | Komplettfahrräder anbieten, deren Batterien und einzelne Zellen von unabhängigen Fachleuten leicht entfernt und ausgetauscht werden können | Validierung des Fahrrad- und Batteriepackdesigns für den professionellen Austausch | E-Bike-Hersteller mit qualifizierenden Designs |
| Gutscheingebundene regionale E-Bike-Verkäufe | Die Registrierung für die Tri-Region wurde am 6. Juli 2026 eröffnet und bleibt für die Programmdauer geöffnet, voraussichtlich mindestens bis 2027 | Berechtigte Einwohner in ausgewiesenen Landkreisen in Arkansas und Oklahoma | Ausgewählte Gutscheinempfänger über teilnehmende Händler bedienen | Die computergestützte Zufallsauswahl macht individuelle Vergaben ungewiss | Teilnehmende Händler, die qualifizierende E-Bikes liefern |
| Zeitlich begrenzte anreizgebundene Käufe in Griechenland | Anträge für Elektrofahrradkäufe laufen bis zum 31. Dezember 2026 oder bei früherer Budgeterschöpfung | Berechtigte Elektrofahrradkäufer in Griechenland | Qualifizierende Käufe und Anträge mit dem verbleibenden Programmfenster abstimmen | Begrenzte Mittel können Anträge vor dem endgültigen Datum schließen | Anbieter und Händler von qualifizierenden Elektrofahrrädern |
| Quelle: Mordor Intelligence | |||||
Der professionelle Batterieaustausch bietet die klarste Produktentwicklungsmöglichkeit, da er die Wartbarkeit des Fahrrads während seiner gesamten Lebensdauer betrifft. Anreizgebundenes Verkaufen erfordert stattdessen einen Weg von einem berechtigten Käufer zu einem qualifizierenden Kauf, wobei unsichere Vergaben oder begrenzte Mittel die Konversion einschränken. Die Trennung dieser Entscheidungen ermöglicht es Herstellern, die geplante Designpflicht zu erfüllen, während Händler die kürzeren Kauffenster verfolgen.
Neueste Industrielle Entwicklungen in Fahrradmarkt
- Oktober 2026: Bridgestone Cycle kündigte ein überarbeitetes Crossfire Junior Mountainbike für die geplante Markteinführung in Japan Ende Oktober 2026 an.
- Juni 2026: Die Consumer Product Safety Commission schlug Sicherheitsanforderungen für Lithium-Ionen-Batterien und elektrische Systeme in E-Bikes und anderen Mikromobilitätsprodukten vor.
- Mai 2026: Swapfiets übernahm am 18. Mai 2026 den Premium-E-Bike-Abonnementanbieter Dance und kombinierte ihre Abonnementdienste zu einer Flotte von mehr als 75.000 E-Bikes in 45 Städten.
Fahrradmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Fahrradmarkt misst den jährlichen Endnutzerumsatz aus dem Verkauf von Komplettfahrrädern über Online- und Offline-Kanäle weltweit. Er umfasst konventionelle und elektrische Fahrräder über Designs, Fahrradaktivitäten, Preisklassen, Nutzer und Regionen hinweg.
Ausschlüsse aus dem Umfang: Eigenständige Fahrradteile und -zubehör, eigenständige Fahrradreparaturdienste sowie Motorräder, Mopeds und motorisierte Roller sind ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrradtyp
- E-Bikes
- Konventionelle/traditionelle Fahrräder
- Nach Design
- Standard
- Faltbar
- Nach Aktivität
- Straße/Stadt
- Geländefahrrad (MTB)
- Hybrid
- Sonstige
- Nach Preisklasse
- Masse/Budget
- Premium/Luxus
- Nach Endnutzer
- Erwachsene
- Kinder
- Nach Vertriebskanal
- Online-Kanäle
- Offline-Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf Quellen wie Eurostats Fahrradhandelsstatistiken und PRODCOM-Produktionsdaten, die Nationale Reiseerhebung des britischen Verkehrsministeriums und die Haushalts- und Umwelterhebung von Statistics Canada. Handelswerte und -mengen, Fabrikproduktion und das Radfahrverhalten von Haushalten liefern unterschiedliche Überprüfungen von Angebot, Kanalflüssen und Nachfrage und dienen als Indikatoren statt als direkte Messgrößen des globalen Endnutzerumsatzes.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Wirtschaftspresse können Produktmix, Vertriebskanal, Preisgestaltung, Produktion und Nachfragekontext hinzufügen, wobei gemeldete Zahlen gegen offizielle Handels- und Produktionsreihen geprüft werden, sofern die Definitionen übereinstimmen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein Primärforschungsdesign kann auf Interviews und strukturierten Umfragen mit Fahrradherstellern, Markeninhabern, Importeuren, Distributoren, Fachhändlern, Online-Verkäufern und Marktanalysten aufbauen, einschließlich Führungskräften und Mitarbeitern, die für Produkt, Vertrieb und regionale Aktivitäten verantwortlich sind. Fragen testen Sekundärbefunde zu Komplettfahrradtransaktionen, Kanalmix, Preisstufen, E-Bike-Einführung und regionaler Nachfrage und klären die Grundlage und den Zeitraum hinter Schätzungen. Wo Belege fehlen oder inkonsistent sind, identifizieren Analysten die Lücke, suchen Klärung bei relevanten Befragten und triangulieren Ergebnisse gegen Unternehmensoffenlegungen, Handelsdaten und andere unabhängige Indikatoren.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Stufe: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen Jahresumsatz aus dem Verkauf von Komplettfahrrädern mithilfe eines Top-down-Marktaufbaus und überprüft dann ausgewählte Gesamtwerte mit Lieferantenaufstellungen und stichprobenartigen durchschnittlichen Verkaufspreisen multipliziert mit dem Stückvolumen. Indikatoren umfassen Fahrradproduktion und Handelsströme zur Rahmung des verfügbaren Angebots, Stückverkäufe und durchschnittliche Verkaufspreise zur Umsatzschätzung, E-Bike- und konventionellen Mix zur Widerspiegelung des Produktwerts, Online- versus Offline-Verkäufe zur Zuweisung von Kanalanteilen sowie Haushaltsrad- und Pendelmessungen zur Beurteilung der Nachfrage. Segment- und Regionalanteile werden aus abgestimmten Unternehmens-, Handels- und Marktbelegen abgeleitet, wobei Produkt- und Kanalaufteilungen gegen Gesamtwerte geprüft werden. Prognosen verwenden Szenarioanalysen rund um Einkommens- und städtische Mobilitätsbedingungen, Fahrrad- und E-Bike-Preisgestaltung, Elektrifizierungsmix, Vertriebsverschiebungen sowie Infrastruktur- oder Kaufpolitiken. Analysten können multivariate Regressions- oder Zeitreihenmethoden testen, wenn konsistente historische Reihen vorhanden sind. Primärbefragte können Annahmen auf Variablenebene anfechten, während nicht unterstützte oder widersprüchliche Eingaben gegen unabhängige Indikatoren trianguliert und durch explizite Bandbreiten oder angepasste Annahmen behandelt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Handels- und Produktionsstatistiken, Marktschätzungen und Nachfrageindikatoren und prüfen dann Gesamtwerte, Wachstumsraten, Anteile, Einheiten und jährliche Bewegungen auf Anomalien und unerklärte Abweichungen. Ein Prüfer verfolgt Ausnahmen zurück zu Quelldefinitionen und -zeiträumen, und Analysten lösen sie durch eine Quellenprüfung oder gezielte erneute Kontaktaufnahme mit Befragten vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Markt- oder Politikereignisse die Nachfrage oder das Angebot beeinflussen, und erhält vor der Lieferung eine neue Prüfung auf Quellenaktualisierungen, Berechnungen und Konsistenz.
Mordor Intelligence's Fahrradmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Fahrradmarkt misst den jährlichen Endnutzerumsatz aus dem Verkauf von Komplettfahrrädern über Online- und Offline-Kanäle weltweit.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Indikatoren umfassen Fahrradproduktion und Handelsströme zur Rahmung des verfügbaren Angebots, Stückverkäufe und durchschnittliche Verkaufspreise zur Umsatzschätzung, E-Bike- und konventionellen Mix zur Widerspiegelung des Produktwerts, Online- versus Offline-Verkäufe zur Zuweisung von Kanalanteilen sowie Haushaltsrad- und Pendelmessungen zur Beurteilung der Nachfrage.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 101,7 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 72,7 Milliarden USD (2026) | Bei seiner Ausgangsbasis von 2026 liegt diese Schätzung 28,5 % unter dem Wert dieses Berichts für 2027 von 101,7 Milliarden USD, 1 Jahr später. Der veröffentlichte Wert gilt für das frühere Messjahr, was zu einer niedrigeren Schätzung als eine Marktgröße für ein späteres Jahr beitragen kann. |
| Globales Beratungsunternehmen B | 92,3 Milliarden USD (2026) | Bei seiner Ausgangsbasis von 2026 liegt diese Schätzung 9,2 % unter dem Wert dieses Berichts für 2027 von 101,7 Milliarden USD, 1 Jahr später. Der veröffentlichte Wert gilt für das frühere Messjahr, was zu einer niedrigeren Schätzung als eine Marktgröße für ein späteres Jahr beitragen kann. |
Mordor Intelligence's Analysten triangulieren Unternehmensoffenlegungen, Handels- und Produktionsstatistiken, Marktschätzungen und Nachfrageindikatoren und prüfen dann Gesamtwerte, Wachstumsraten, Anteile, Einheiten und jährliche Bewegungen auf Anomalien und unerklärte Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Fahrradmarktgröße?
Die Größe wird voraussichtlich 2027 101,7 Milliarden USD und bis 2032 162,1 Milliarden USD erreichen, mit einer CAGR von 9,78 % über 2027–2032.
Was stützt die Nachfrage nach Komplettfahrrädern?
Verkehrsstaus, Fitnessnutzung und Kaufunterstützung schaffen unterschiedliche Nachfrageanlässe. Slowenien subventionierte über 3 Jahre bis August 2026 mehr als 18.000 Stadt- und Lastenrad-E-Bike-Käufe.
Welcher Fahrradtyp führt beim Umsatz?
E-Bikes führten 2026 mit 51,79 % des Umsatzes und werden voraussichtlich mit einer CAGR von 12,05 % über 2027–2032 wachsen.
Welche Unternehmen konkurrieren im Bereich Komplettfahrräder?
Wesentliche Teilnehmer sind Accell Group B.V., Trek Bicycle Corporation, Pon Holdings BV über Pon.Bike, Giant Manufacturing Co. Ltd und Specialized Bicycle Components Inc.
Was schränkt die E-Bike-Einführung ein?
Specialized erklärt, dass Unsicherheit über die Echtheit den Kauf eines neuen Specialized-Markenfahrrads stressig machen kann, ein Anliegen, das auch für seine E-Bikes gilt.
Welche Region führt beim Fahrradumsatz und -wachstum?
Asien-Pazifik führte 2026 mit 48,82 % des Umsatzes und wird voraussichtlich am schnellsten mit einer CAGR von 12,4 % über 2027–2032 wachsen.