
Kunststoff-Spritzgussmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
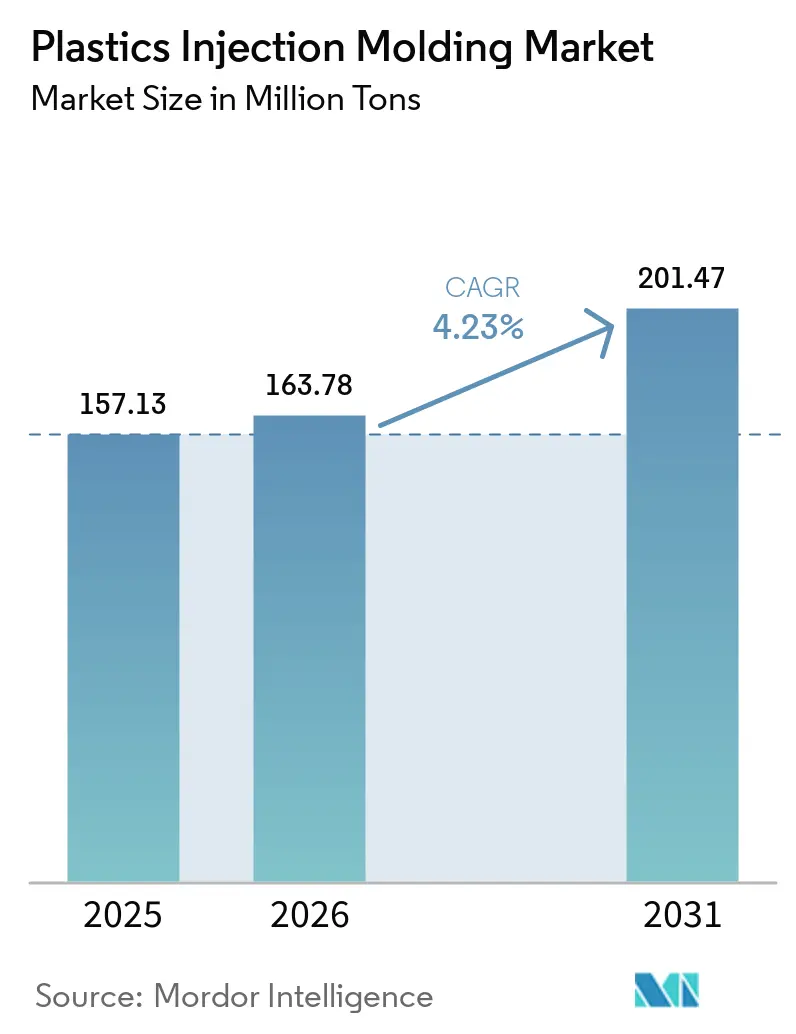
| Marktvolumen (2026) | 163.78 Millionen Tonnen |
| Marktvolumen (2031) | 201.47 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
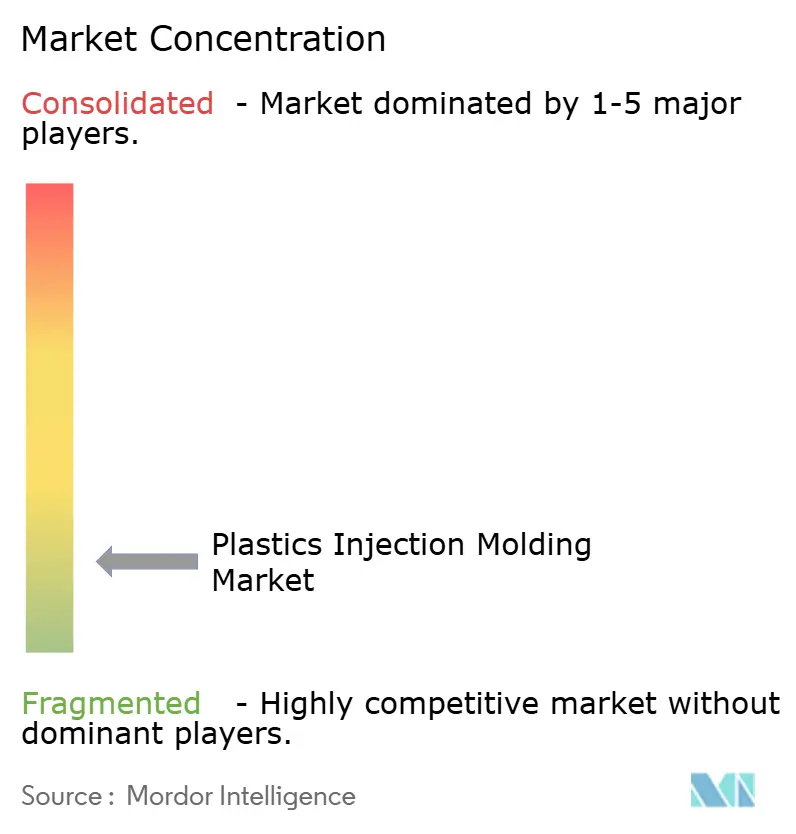
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kunststoff-Spritzgussmarkt-Analyse von Mordor Intelligence
Der Kunststoff-Spritzgussmarkt wurde im Jahr 2025 auf 157,13 Millionen Tonnen USD bewertet und soll von 163,78 Millionen Tonnen USD im Jahr 2026 auf 201,47 Millionen Tonnen USD bis 2031 wachsen, mit einer CAGR von 4,23 % während des Prognosezeitraums (2026–2031). Diese nachhaltige Expansion unterstreicht die zentrale Bedeutung dieser Technologie für eine kosteneffiziente Massenproduktion in den Bereichen Verpackung, Automobil, Elektronik und Medizinprodukte. Das Wachstum des E-Commerce, die sich beschleunigende Produktion von Elektrofahrzeugen (EV) sowie regulatorische Impulse zur Kreislaufwirtschaft verbreitern gemeinsam die Anwendungsbasis des Kunststoff-Spritzgussmarktes, während energieeffiziente vollelektrische Maschinen und fortschrittliche Materialformulierungen den Produzenten helfen, steigende Inputkosten auszugleichen. Die wachsenden Elektronikcluster im Asien-Pazifik-Raum, Reshoring-Initiativen in Nordamerika und Europas Vorreiterrolle bei Recyclingfähigkeitsvorschriften verstärken allesamt die regionalen Chancen. Gleichzeitig dämpfen die volatile, an Rohölpreise gekoppelte Harzpreisgestaltung sowie verschärfte globale Kunststoffvorschriften die Gewinnmargen und zwingen zu Investitionen in recycelte Ausgangsstoffe, digitale Qualitätskontrolle und Rückverfolgungssysteme am Lebenszyklusende.
Wichtigste Erkenntnisse des Berichts
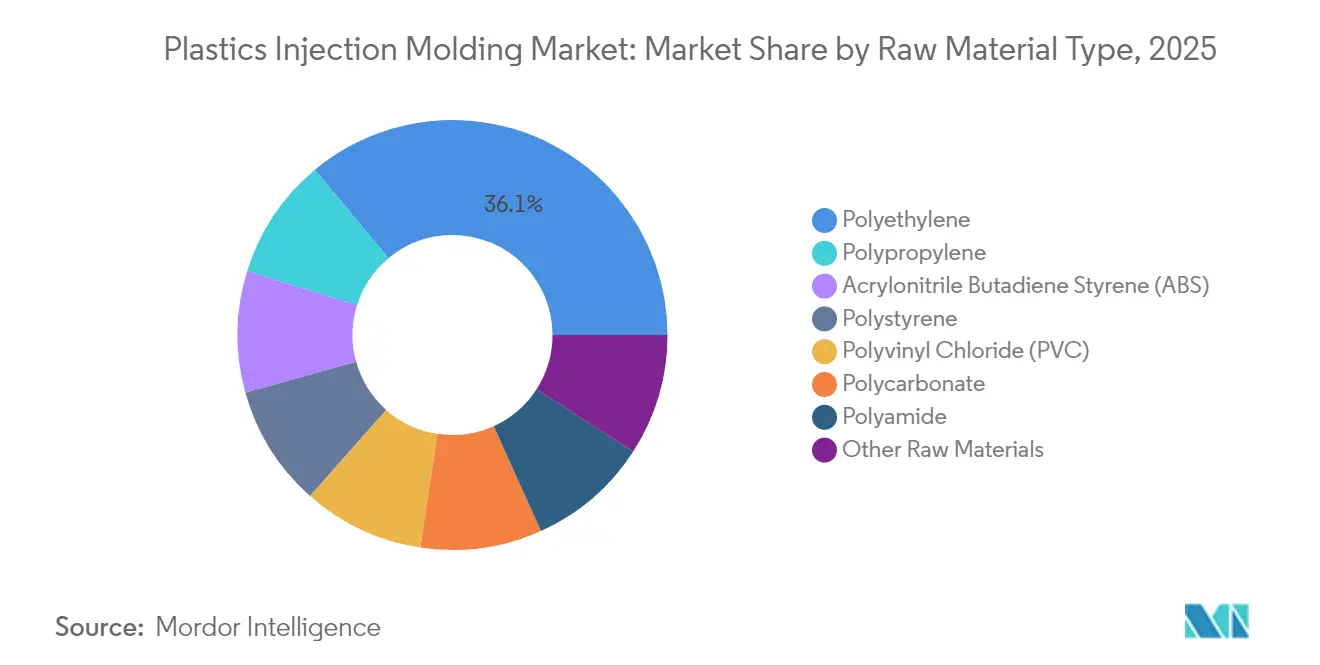
- Nach Rohmaterial entfiel auf Polyethylen im Jahr 2025 ein Marktanteil von 36,05 % am Kunststoff-Spritzgussmarkt, und es wird prognostiziert, dass es bis 2031 mit einer CAGR von 5,02 % wächst.
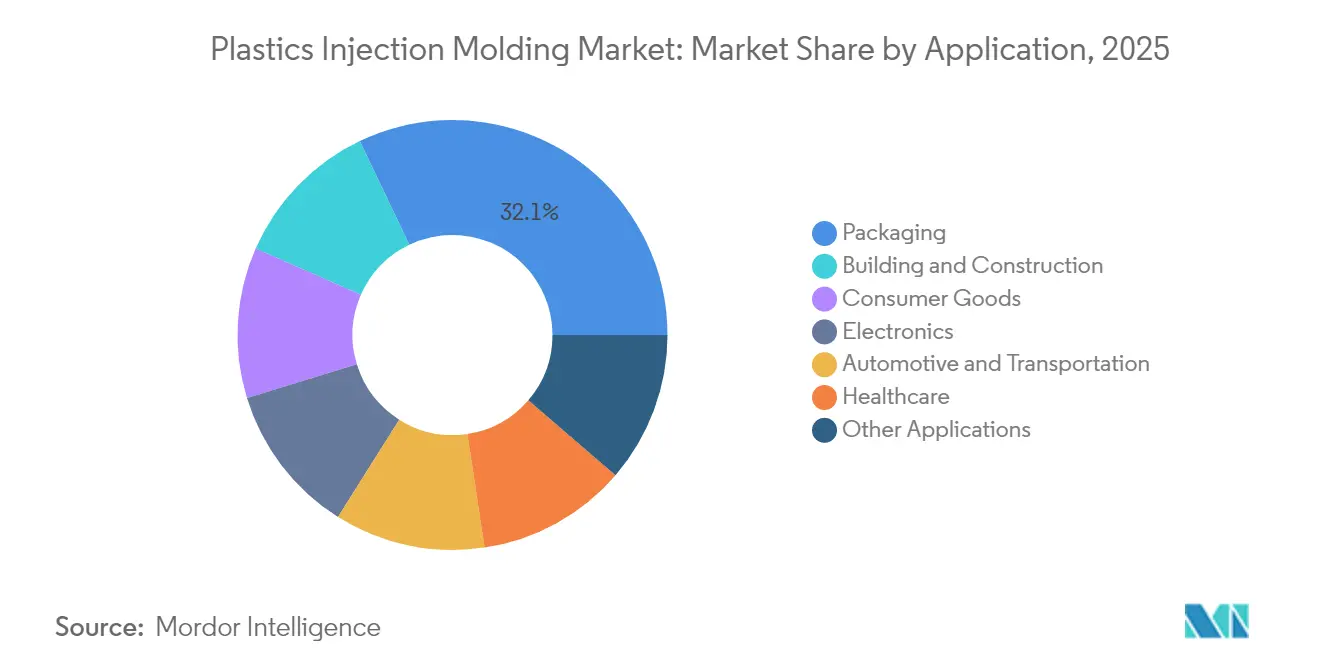
- Nach Anwendung entfiel auf Verpackung im Jahr 2025 ein Anteil von 32,10 % an der Größe des Kunststoff-Spritzgussmarktes, während Automobil und Transport mit einer CAGR von 4,98 % bis 2031 am schnellsten expandieren soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 34,10 % am Kunststoff-Spritzgussmarkt und wächst bis 2031 mit einer CAGR von 5,24 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der E-Commerce-getriebenen Verpackungsnachfrage | +1.2% | Global; am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Leichtbauanforderungen in der Automobil- und EV-Branche | +0.9% | Europa und Nordamerika führend; globale Relevanz | Langfristig (≥ 4 Jahre) |
| Wachsender Bedarf an Einweg-Medizinprodukten | +0.7% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Industrialisierung in der APAC-Elektronikindustrie | +0.8% | Asien-Pazifik-Kern; Ausbreitung nach Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| OEM-Adoption von spritzgegossenen EV-Batteriegehäusen | +0.6% | Frühzeitige Markteinführung in China, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der E-Commerce-getriebenen Verpackungsnachfrage
Explosiv gestiegene Paketvolumina haben die Anforderungen an strapazierfähige und dennoch leichte Schutzlösungen erhöht und veranlassen Markeninhaber, monomateriell hergestellte Polyethylen- und Polypropylen-Verpackungen zu spezifizieren, die den Materialeinsatz bei unverminderter Festigkeit minimieren. Die EU-Verpackungs- und Verpackungsabfallverordnung (PPWR), die 2025 in Kraft tritt, schreibt bis 2030 einen recycelten Anteil von 30 % in PET-Lebensmittelverpackungen vor und beschleunigt die Neugestaltung von Werkzeugen und Prozessparametern zur Verarbeitung höherer Recyclinganteile[1]. Die Gebühren im Rahmen der erweiterten Herstellerverantwortung (EPR) der USA in 14 Bundesstaaten setzen ein zusätzliches Kostensignal, das ökologisch modulierte Designs begünstigt und Verarbeiter mit fortschrittlichen Harzrückgewinnungslinien bevorzugt. Diese sich überlagernden Vorschriften stärken das Volumenwachstum im Kunststoff-Spritzgussmarkt, insbesondere in den Segmenten Dünnwandbehälter und Verschlusssysteme, wo Zykluszeitreduzierungen Materialeinsparungen und einen höheren Durchsatz ermöglichen. Progressive Spritzgießer setzen In-Mold-Labeling und digitale Wasserzeichen ein, um die Sortierung zu optimieren, die Verfügbarkeit von Post-Consumer-Harz zu erhöhen und die Kontinuität der Rohstoffversorgung sicherzustellen.
Leichtbauanforderungen in der Automobil- und EV-Branche
Automobilhersteller haben die Substitution durch Kunststoffe intensiviert, um strenge Flottenverbrauchs-CO₂-Ziele zu erreichen und die Reichweite von Elektrofahrzeugen zu maximieren. Teslas Gigacasting-Strategie zeigt, wie große Aluminiumgussteile die Teileanzahl reduzieren, erhöht jedoch gleichzeitig die Nachfrage nach spritzgegossenen Innen- und Außenverkleidungen, die mit Gussstrukturen integriert werden. Batteriehersteller erforschen thermoplastische Gehäuse mit flammhemmenden Sandwichwänden, die im Vergleich zu Stahllösungen bis zu 40 kg pro Fahrzeug einsparen – ein Wandel, der durch Engel's Prototyp eines Hochvoltbatteriegehäuses veranschaulicht wird. ISO-14040-Lebenszyklusanalysen beeinflussen Materialentscheidungen zunehmend und begünstigen recycelbare Harze gegenüber Mehrkomponenten-Metallbaugruppen. Diese Trends werten technische Hochleistungspolymere wie Polyamid, Polycarbonat und recyceltes Polypropylen auf, während Pulverspritzguss einen weiteren Weg zur Herstellung komplexer Teile bietet und den Wertpool des Marktes für Kunststoffspritzguss durch höheren Materialanteil pro Fahrzeug und anhaltende Werkzeugbedarfe für neue Elektrofahrzeugplattformen erweitert.
Wachsender Bedarf an Einweg-Medizinprodukten
Krankenhäuser haben nach der Pandemie verstärkt in das Gesundheitswesen investiert und begannen, Einwegspritzen, Pipetten und diagnostische Kartuschenanlagen zu standardisieren, was die Expansion ISO-13485-zertifizierter Spritzgusskapazitäten vorantreibt. DuPonts Übernahme von Donatelle Plastics für 313 Millionen USD ist ein typisches Beispiel für die Lieferantenkonsolidierung, die darauf abzielt, Spezialgerätewachstumssegmente zu erschließen. Technische Fortschritte wie Huskys ICHOR-Mehrkavitätensysteme ermöglichen Zykluszeiten von unter zwei Sekunden für Arzneimittelverabreichungskomponenten und steigern Skaleneffekte. Präzisionsharze wie zyklisches Olefin-Copolymer (COC) erfüllen die Anforderungen an optische Klarheit und chemische Inertheit in Infusionspumpen und stärken die Premium-Positionierung von Gesundheitsvolumina im Kunststoff-Spritzgussmarkt. Demografische Alterung, ein erhöhter Anteil chronischer Erkrankungen sowie steigende chirurgische Eingriffe sichern eine langfristige Grundlage für die Expansion von Einweggeräten.
OEM-Adoption von spritzgegossenen EV-Batteriegehäusen
Fahrzeughersteller untersuchen thermoplastische Gehäuse, um Masse zu reduzieren und die Aufnahme von Aufprallenergie zu verbessern. Das BYD-Yangwang-U7-Programm setzt Zwei-Platten-Pressen ein, um hintere Spoiler innerhalb einer Gewichtstoleranz von ±0,3 % zu formen, und veranschaulicht die erreichbare Präzision bei großen Außenpanelen. SABICs recyceltes Polycarbonat-Polybutylenterephthalat-Blend bietet UL-94-V-0-Flammbeständigkeit ohne Glasverstärkung und eliminiert sekundäre Veredelungsschritte. Die Integration struktureller Rippen und Kühlkanäle in einem einzigen Spritzgusszyklus verkürzt Montagezeiten und reduziert die Teilezahl. Regulatorische Rahmenbedingungen wie IATF 16949 erzwingen Rückverfolgbarkeit und Prozesskontrolle, erhöhen die Qualifikationshürden und schützen etablierte Akteure in diesem wachstumsstarken Segment des Kunststoff-Spritzgussmarktes.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile, an Rohölpreise gekoppelte Harzpreisgestaltung | -1.1% | Weltweit; importabhängige Volkswirtschaften am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Verschärfung globaler Kunststoffvorschriften | -0.8% | Europa und entwickelte Märkte als Vorreiter | Mittelfristig (2–4 Jahre) |
| Investitionsbedarf und Qualifikationslücke für vollelektrische Hochtonnagenpressen | -0.5% | Konzentriert in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile, an Rohölpreise gekoppelte Harzpreisgestaltung
Die Spot-Preise für Polyethylen und Polypropylen stiegen, da die Rohöl-Referenzwerte auf geopolitische Störungen reagierten. US-Zölle, die 2025 eingeführt wurden, erhöhten die Einfuhrkosten einiger Harzqualitäten um 10–15 %, während chinesisches Überangebot – auf zusätzliche 5 Millionen Tonnen Kapazität geschätzt – die asiatischen Preise drückte und die interregionalen Arbitrage-Spreads ausweitete. Harzhändler berichten von beispielloser Unsicherheit: 82 % der Verarbeiter verfolgen Multi-Sourcing-Strategien, um sich gegen Preisspitzen abzusichern. Die Margenvolatilität schreckt langfristige Werkzeugverpflichtungen ab, erhöht die Hürde für Kapazitätserweiterungen im Kunststoff-Spritzgussmarkt und drängt die Verarbeiter zu Absicherungsinstrumenten und formelbasierten Preisverträgen.
Verschärfung globaler Kunststoffvorschriften
Die Anforderungen der EU-PPWR an Recyclingfähigkeit und Mindestanteile an Recyclatmaterialien sowie nationale Einwegverbote, die ab 2030 in Kraft treten, zwingen zur Neugestaltung ganzer Produktportfolios. In den USA wirken EPR-Gebühren, die bis 2026 auf 4,7 Milliarden USD geschätzt werden, wie de-facto-Materialsteuern und erhöhen die Gesamtkosten konventioneller Harze. Compliance-Anforderungen erfordern Investitionen in Zertifizierung, Rückverfolgungssysteme und die Verifizierung von Recyclatanteilen, was kleinere Verarbeiter am stärksten belastet und Produktneueinführungen verlangsamt. Diese Gegenwinde bremsen die kurzfristige Expansion des Kunststoff-Spritzgussmarktes, fördern jedoch gleichzeitig Innovationen bei biobasierten Mischungen und geschlossenen Logistikkreisläufen, die langfristiges Wachstum erschließen könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterialtyp:
Dominanz von Polyethylen treibt den Nachhaltigkeitsübergang voranPolyethylen sicherte sich im Jahr 2025 einen dominanten Anteil von 36,05 % am Kunststoff-Spritzgussmarkt und ist auf dem Weg zu einer CAGR von 5,02 % bis 2031, da Recyclatanteils-Vorschriften seinen Recyclingvorteil stärken. Diese Führungsposition wird durch Dünnwandverpackungen, Verschluss- und Kappensysteme sowie aufkommende Brennstoffzellenkomponenten für Automobile angetrieben, die die chemische Beständigkeit des Harzes nutzen. Polypropylen folgt dicht bei Innenverkleidungen für Automobile, HVAC-Gehäusen und Haushaltsgeräteteilen und profitiert von hoher Wärmeformbeständigkeit und günstigen Steifigkeits-Gewichts-Verhältnissen. Acrylnitril-Butadien-Styrol behält seine Nische in Gehäusen für Unterhaltungselektronik, während Polystyrol infolge regulatorischer Beschränkungen bei Einweg-Besteck einem strukturellen Rückgang ausgesetzt ist.
Fortschrittliche Recyclinganlagen, die zur Depolymerisation und lösemittelbasierten Reinigung fähig sind, verbessern die Qualität von Post-Consumer-Polyethylen und ermöglichen einen direkten Ersatz für Jungfernharz bei gleichzeitiger Reduzierung von Scope-3-Emissionen für Verarbeiter. Die Nutzung von Polycarbonat schreitet in Scheinwerferlinsen und transparenten Schutzscheiben stetig voran, wobei dünnwandige Verglasungsoptionen in bestimmten Automobilmodellen schwereres Glas ersetzen. Biobasierte Polyamide, die aus Rizinusöl hergestellt werden, gewinnen bei Motorhaubenteilen aufgrund inhärenter Flammbeständigkeit und geringerer Kohlenstoffintensität an Interesse. Diese materialbezogenen Verschiebungen vertiefen die Diversifizierung des Kunststoff-Spritzgussmarktes und unterstützen die ESG-Ziele (Umwelt, Soziales und Unternehmensführung) der Kunden.


Nach Anwendung:
Marktführerschaft bei Verpackungen trifft auf AutomobilinnovationVerpackung hielt im Jahr 2025 einen Marktanteil von 32,10 % am Markt für Kunststoffspritzguss, gestützt durch die Expansion des Omnichannel-Einzelhandels und verschärfte Lebensmittelsicherheitsanforderungen. Monomaterial-Verschlüsse, Dosierpumpen und manipulationssichere Behälter dominieren die Produktentwicklungspipelines und spiegeln die Präferenz des Einzelhandels für vollständig recycelbare Formate wider. Gleichzeitig wird für den Bereich Automobil und Transport bis 2031 ein CAGR von 4,98 % prognostiziert, beflügelt durch die Durchdringung von Elektrofahrzeugen und Leichtbauvorschriften, die den Kunststoffanteil pro Fahrzeug erhöhen.
Bau- und Konstruktionsanwendungen liefern durch Fensterprofile, Elektroleerrohre und Infrastrukturverbindungsstücke ein stabiles Volumen, insbesondere in Schwellenmärkten mit rascher Urbanisierung. Die Elektroniknachfrage konzentriert sich auf hochpräzises thermoplastisches Mikrospritzgießen für Kameramodule und Wearables, das auf vollelektrischen Pressen mit ultraschnellen Zyklen betrieben wird. Das Gesundheitswesen erzielt Prämienmargen aufgrund strenger Validierungsanforderungen, wobei cyclische Olefin-Copolymere und medizinisches Polypropylen in Einweg-Arzneimittelabgabesystemen eine robuste Nachfrage verzeichnen. Diese vielfältigen Endanwendungen stärken gemeinsam die Widerstandsfähigkeit des Marktes für Kunststoffspritzguss und ermöglichen es Verarbeitern, zyklische Sektoren gegen stabilere Gesundheits- und Verpackungsströme auszubalancieren.
Geografische Analyse
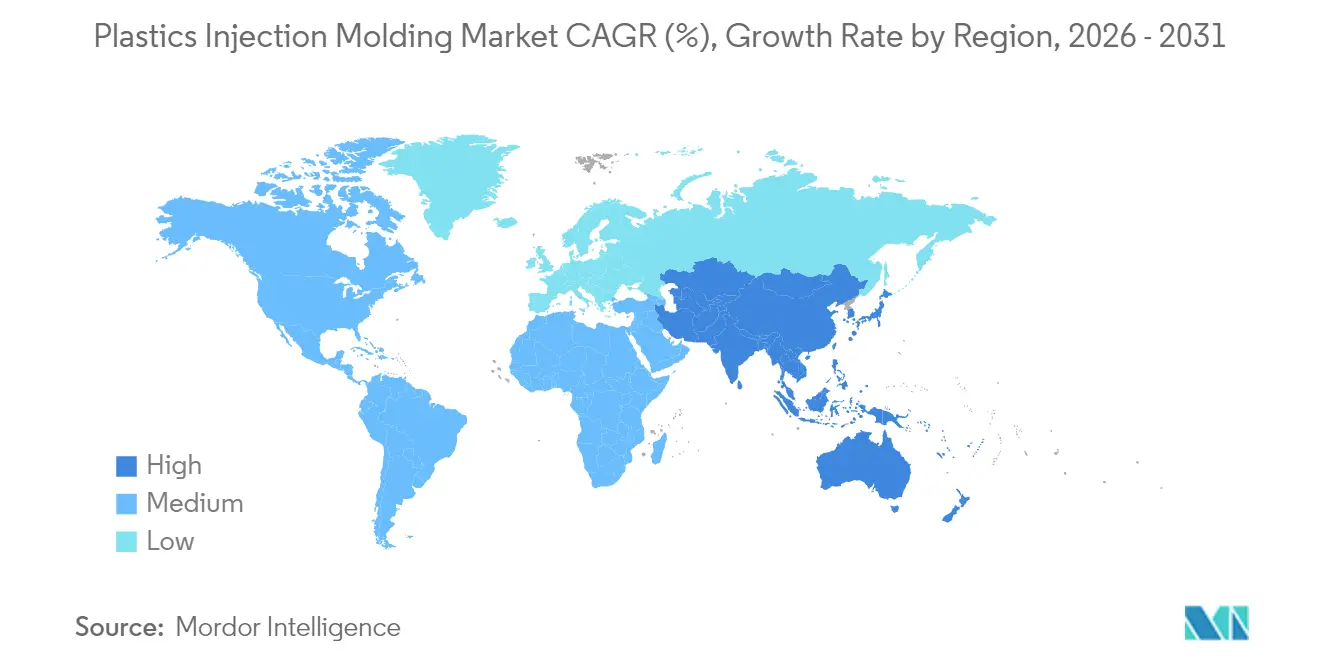
Markt für Kunststoffspritzguss in APAC und Nordamerika
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 34,10 % am Markt für Kunststoffspritzguss und expandiert bis 2031 mit einer CAGR von 5,24 %, da China, Indien und Südostasien die Elektronik- und Automobilproduktion ausweiten. Staatliche Anreize, niedrigere Arbeitskosten und die Nähe zu nachgelagerten Montagewerken stützen den Kapazitätsausbau. Japan nutzt digitale Zwillinge und Dashboards für den CO₂-Fußabdruck in mehr als 80 % der Fabriken, um Produktivität und Nachhaltigkeit zu steigern. Nordamerika profitiert von Reshoring und Nearshoring, wobei Mexiko im Jahr 2023 ausländische Direktinvestitionen in Höhe von 43,9 Milliarden USD anzog, was Werkzeugimporte und schlüsselfertige Zelleninstallationen für Fahrzeuginnenräume ankurbelt.
Markt für Kunststoffspritzguss in den Vereinigten Staaten und Kanada
Der Reindustrialisierungsplan der Vereinigten Staaten im Wert von 1,4 Billionen USD unterstützt Kapazitäten in den Bereichen Halbleiter, EV-Batterien und Medizinprodukte, was den inländischen Harzverbrauch ankurbeln wird. Kanadas Formenbaucluster in Ontario beliefern weiterhin Hochkavitätswerkzeuge für Verbraucherverpackungsprogramme, obwohl Lohnprämien einen höheren Automatisierungsgrad begünstigen.
Markt für Kunststoffspritzguss in Europa und Südamerika
Europäische Verarbeiter investieren in Depolymerisations- und lösungsmittelbasierte Reinigungsanlagen, um die PPWR-Anforderungen von 30 % Recyclinganteil in PET-Verpackungen bis 2030 zu erfüllen. Deutschlands ingenieurtechnische Stärke bildet die Grundlage für fortschrittliches Mehrkomponenten-Spritzgießen für Premiumfahrzeuge, während Frankreich biobasierte Kosmetikverpackungen ausbaut, die den ökologischen Präferenzen der Verbraucher entsprechen. Südamerika ist von der brasilianischen Automobilnachfrage abhängig, wobei lokale Inhaltsvorschriften eine höhere inländische Kunststoffteilproduktion erfordern.
Markt für Kunststoffspritzguss im Nahen Osten und Afrika
Der Nahe Osten und Afrika expandieren durch Saudi-Arabiens Investitionen in die nachgelagerte Polymerverarbeitung sowie durch Südafrikas Förderprogramm für den Formenbau, das auf die Stimulierung der lokalen Teilefertigung abzielt. Diese vielfältigen regionalen Dynamiken erweitern gemeinsam den geografischen Fußabdruck des Marktes für Kunststoffspritzguss.

Regulatorisches Umfeld
Die Regulierung, die den Markt für Kunststoffspritzguss betrifft, wird zunehmend von Anforderungen an die Kreislauffähigkeit von Verpackungen und Kontrollen zum Pelletverlust geprägt. In der Europäischen Union tritt die Verpackungs- und Verpackungsabfallverordnung (PPWR), Verordnung (EU) 2025/40, am 12. August 2026 in allgemeine Anwendung und erweitert die Anforderungen an Nachhaltigkeit, Zusammensetzung und Kennzeichnung von Verpackungen, die auf den EU-Markt gebracht werden, was sich auf spritzgegossene Verschlüsse, Verschlussteile und Behälter auswirkt, die in EU-Wertschöpfungsketten geliefert werden.
Weitere Maßnahmen der EU umfassen die Verordnung (EU) 2025/2365, erlassen am 12. November 2025, die darauf abzielt, Kunststoffpelletverluste entlang der Lieferkette zu verhindern und Produktions-, Compoundier- und Verarbeitungsanlagen abdeckt. Über Europa hinaus hat Indien seinen Rahmen über die Plastic Waste Management (Amendment) Rules, 2026 im Rahmen des Environment (Protection) Act, 1986 aktualisiert, was die Compliance-Erwartungen für die Handhabung von Kunststoffen und das Abfallmanagement für einheimische Hersteller und Exporteure, die die Region bedienen, erhöht. Auf multilateraler Ebene bleiben die von UNEP geleiteten Verhandlungen über ein international rechtlich bindendes Instrument zur Kunststoffverschmutzung aktiv, aber noch nicht abgeschlossen, was das regulatorische Risiko bei Materialentscheidungen, Angaben zu Rezyklatanteilen und Rückverfolgbarkeitsanforderungen weiterhin erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Kunststoffspritzgusses beginnt mit vorgelagerten Harz- und Additivlieferanten, darunter Polyethylen, Polypropylen, technische Kunststoffe, Farbstoffe und Flammschutzmittel. Es folgen Compoundeure und Distributoren, dann Anbieter von Ausrüstung und Werkzeugen, einschließlich Formenbauer, Heißkanalanbieter, Zusatzgeräte und Maschinen-OEMs, bevor Spritzgießer fertige Teile an die Verpackungs-, Automobil-, Elektronik- und Gesundheitsbranche liefern. Nachgelagerte OEMs und Markeninhaber beeinflussen die Harzauswahl, Spezifikationen für Rezyklatanteile und Validierungsanforderungen, wie medizinische Qualitätssysteme und Rückverfolgbarkeit in der Automobilindustrie, was Spritzgießer zu strengerer Prozesskontrolle und Dokumentation drängt.
Die wichtigsten Reibungspunkte konzentrieren sich vorgelagert und in der Logistik. Die an den Rohölpreis gekoppelte Harzvolatilität und Handelsmaßnahmen, einschließlich der im Berichtskontext erwähnten Zölle aus der Zeit 2025, können die Anlandekosten verschieben und Beschaffungsstrategien stören, während Engpässe bei speziellen Additiven und Schwankungen im Versand Programmstarts verzögern können. Der regulatorische Druck in Europa zur Reduzierung von Pelletverlusten und zur Erfüllung der Verpackungs-Compliance-Anforderungen erhöht den Bedarf an dokumentierten Materialhandhabungs- und Rückverfolgbarkeitspraktiken über Pelletannahme, Trocknung, Förderung und Regranulatmanagement hinweg. Parallel dazu verschiebt sich die Technologieebene hin zu höherer Automatisierung und energieeffizienten Pressen, mit breiterem Einsatz vollelektrischer Maschinen und digitaler Prozessüberwachung, um Ausschuss zu reduzieren, Zykluszeiten zu stabilisieren und den Anforderungen an hochkavitierte Verpackungen sowie validierte medizinische Produktionsanforderungen zu entsprechen.
Wettbewerbslandschaft
Der Markt ist stark fragmentiert, wobei regionale Auftragsgießer neben global integrierten Akteuren koexistieren, die Harze, Maschinen und Fertigteile umfassen. Beim Auftragsspritzgießen sind Zusammenschlüsse in regulierten Nischen zu beobachten: DuPonts Donatelle-Übernahme zielt auf ISO-13485-Medizinkapazitäten ab, während Berrys Übernahme von CMG Plastics Kurzserien-Lebensmittelverpackungsprogramme stärkt. Nachhaltigkeitsnachweise wirken als Wettbewerbsdifferenziator. Unterdessen verbreiten sich Automatisierungsnachrüstungen mit intelligenten Zusatzaggregaten; Kühleinheiten mit maschinenlernbasiertem Strömungsabgleich und Materialhandhabungsroboter mit Zustandsüberwachung reduzieren ungeplante Ausfallzeiten und standardisieren die Teilequalität.
Branchenführer im Kunststoff-Spritzguss
-
ALPLA
-
Amcor PLC
-
AptarGroup, Inc.
-
Magna International Inc.
-
Silgan Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kunststoffspritzguss
- ALPLA
- Amcor PLC
- Antolin
- AptarGroup, Inc.
- BERICAP
- CVA Plastics
- EVCO Plastics
- FORVIA Faurecia
- HTI Plastics
- Husky Technologies
- IAC Group
- Magna International Inc.
- Marelli Holdings Co. Ltd
- Naber Plastics BV
- Quantum Plastics
- SCHAUENBURG Industrietechnik
- SEKISUI CHEMICAL CO., LTD.
- Silgan Holdings Inc.
- The Rodon Group
- TOYOTA BOSHOKU CORPORATION

Marktchancen und Zukunftsaussichten
Regulatorische und kundenseitige Spezifikationen rund um Recyclingfähigkeit und Rezyklatanteil schaffen Freiraum für Spritzgießer, die höhere Rezyklatanteile verarbeiten können, während sie Durchsatz und Teileleistung aufrechterhalten. Das allgemeine Anwendungsdatum der EU-PPWR am 12. August 2026 verschärft die Anforderungen an Verpackungsnachhaltigkeit und Kennzeichnung, und der EU-Rahmen zum Pelletverlust gemäß Verordnung (EU) 2025/2365 erhöht den operativen Compliance-Druck vorgelagert, was Verarbeiter bevorzugt, die kontrollierte Materialhandhabung und auditierbare Prozesse nachweisen können. Diese Einschränkungen unterstützen auch eine wiederkehrende Nachfrage nach Werkzeug- und Prozessentwicklung bei Mono-Material-Verpackungsformaten, einschließlich Verschlüssen, Dosiersystemen und dünnwandigen Teilen.
Die 2026 sichtbare Investitionstätigkeit deutet auf Kapazitätsausbau und Spezialisierung als kurzfristige Chancenbereiche hin. In Indien hat Rajshree Polypack 1.000 MTPA neue Spritzgusskapazität in Betrieb genommen, wodurch die Gesamtkapazität auf 5.800 MTPA steigt, und Mitsu Chem Plast kündigte eine Erweiterung von etwa 2.550 MT/Jahr an seiner Anlage Unit 3 in Khalapur an, mit Fertigstellung geplant für Juni 2026, was auf eine wachsende lokale Versorgung für Verpackungs- und Konsumgüterprogramme hinweist. Im gesundheitsorientierten Spritzguss hat Nissha Medical Technologies im Mai 2026 den Grundstein für eine neue 50.000 Quadratfuß große Mikrospritzgussanlage in New Richmond, Wisconsin gelegt, was die anhaltende Nachfrage nach Präzisions- und hoch-compliance-fähigen Komponenten sowie das unterstützende Ökosystem aus validierten Werkzeugen, Metrologie und wissenschaftlichen Spritzgussverfahren unterstreicht. M&A bleibt ebenfalls ein Weg, um regulierte Fähigkeiten zu skalieren und den Kundenzugang zu erweitern, was mit dem Berichtskontext übereinstimmt, der ein Konsolidierungsinteresse bei medizinischen und spezialisierten Programmen zeigt.
Recent Industry Developments in Markt für Kunststoffspritzguss
- Juli 2026: Amcor begann ein Erweiterungsprojekt an seiner Anlage für flexible Verpackungen in Dongguan, China, mit einer zusätzlichen Produktionsfläche von 7.000 Quadratmetern und einem automatisierten Lager. Das Upgrade erhöht die regionale Kapazität und Reaktionsfähigkeit für Verpackungsprogramme, die spritzgegossene Komponenten wie Verschlüsse und Dosiersysteme verwenden. Es unterstützt zudem die Verkürzung der Vorlaufzeiten für Markeninhaber, die die Produktion in Asien mit strengeren Nachhaltigkeits- und Qualitätsanforderungen in Einklang bringen müssen.
- Juni 2025: SEKISUI CHEMICAL kündigte Pläne für ein sechstes Werk in Pune, Indien, für spritzgegossene Automobilprodukte an, mit einer Investition von 3 Millionen USD und einem Betriebsbeginn im Januar 2026 vorgesehen. Das Projekt fügt lokalisierte Fertigungskapazität hinzu, die auf die Lokalisierung von Fahrzeugplattformen und Zulieferparkstrategien abgestimmt ist. Es stärkt auch die Kontinuität der Versorgung mit spritzgegossenen Automobilkomponenten in einer Region, die sowohl konventionelle als auch elektrifizierte Fahrzeugproduktion ausweitet.
- Januar 2024: Arterex schloss die Übernahme von Micromold ab, um die Kapazität für Präzisionskomponenten für Medizingeräte der nächsten Generation zu erweitern. Der Zusammenschluss erweitert den Zugang zu Spritzguss mit engeren Toleranzen und regulierten Fertigungsfähigkeiten für Arzneimittelabgabe und Diagnostik. Diese Transaktion spiegelt eine anhaltende Konsolidierung wider, die auf margenstärkere Gesundheitsprogramme abzielt, die validierte Prozesse und Qualitätssysteme erfordern.


Markt für Kunststoffspritzguss Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Kunststoffspritzguss das Formen von Kunststoffharzen zu Fertigteilen mithilfe von Spritzgießmaschinen und Werkzeugen. Die Nachfrage wird über wichtige Endverbrauchsindustrien und Regionen hinweg erfasst.
Ausschlüsse aus dem Umfang: Wir schließen die vorgelagerte Harzproduktion und Polymercompoundierung sowie nachgelagerte Montage- und Nachbearbeitungsdienstleistungen aus, die separat vom Spritzgussoutput abgerechnet werden.
Segmentierungsübersicht
- Nach Rohmaterialtyp
- Polypropylen
- Acrylnitril-Butadien-Styrol (ABS)
- Polystyrol
- Polyethylen
- Polyvinylchlorid (PVC)
- Polycarbonat
- Polyamid
- Sonstige Rohmaterialien
- Nach Anwendung
- Verpackung
- Bauwesen und Konstruktion
- Konsumgüter
- Elektronik
- Automobil und Transport
- Gesundheitswesen
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die erste Struktur des Marktes aufzubauen und ihn an wiederholbaren öffentlichen Indikatoren zu verankern. Wir stützten uns auf Quellen wie das US Census Bureau und das Bureau of Labor Statistics für Produktionsleistung und Preistrends, das International Trade Centre (ITC) und UN Comtrade für Handelsströme im Zusammenhang mit Spritzguss-Kunststoffartikeln sowie die Europäische Kommission und die US EPA für regulatorische Signale, die Materialentscheidungen und den Einsatz von Recyclingmaterial beeinflussen können.
Wir haben außerdem Branchenverbände und Normungsquellen wie die Plastics Industry Association und ISO-Veröffentlichungen für Prozessdefinitionen und Terminologie ausgewertet und dies durch Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung ergänzt, um Kapazitätsbewegungen und Endmarktentwicklungen zu verfolgen. Bei Bedarf haben wir kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Umsatzbereiche und Innovationsrichtungen im Zusammenhang mit Spritzgusswerkzeugen, Harzen und Zykluszeit-Verbesserungen zu validieren. Diese Desk-Quellen sind illustrativ; wir haben viele weitere öffentliche Referenzen für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die Desk-Annahmen einem Stresstest zu unterziehen und Volumensignale in realistische kommerzielle Ergebnisse zu übersetzen. Wir haben mit einer Mischung aus Spritzgießern, Werkzeugbeteiligten, harzbezogenen Stakeholdern und Abnehmern aus wichtigen Endverbrauchsindustrien in APAC, EMEA und Amerika gesprochen, damit Lücken bei Auslastung, Ausschussraten und Preisverhalten vor der Modellfinalisierung geschlossen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 14 % | APAC: 45 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 58 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelsdaten den Nachfragepool für Spritzguss-Kunststoffprodukte rekonstruieren. Wir gleichen Harzverbrauchssignale, den Handel mit Spritzguss-Kunststoffartikeln und die Fertigungsaktivität nach Region ab, um die Ausgangssummen zu bilden.
Anschließend überprüfen wir diese Summen mithilfe selektiver Bottom-up-Näherungen, beispielsweise durch Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten Liefermengen für gängige Spritzguss-Teilefamilien. Wir führen auch Kanalprüfungen mit Spritzgießern und Abnehmern durch, um zu bestätigen, ob die impliziten Preise und der Durchsatz realistisch erscheinen.
Zu den im Modell verwendeten Eingaben gehören Auslastungsraten von Spritzgießmaschinen, typische Zykluszeiten und Ausschussraten (die die effektive Produktion beeinflussen), Harzbewegungen, die die Teilepreise beeinflussen, Endverbrauchsproduktionsindikatoren wie Automobil- und Elektronikproduktion sowie Verpackungsnachfragesignale im Zusammenhang mit Konsumgütern. Für die Prognose wird eine Szenarioanalyse rund um makroökonomisches Produktionswachstum und Harzpreiszyklen angewendet, und die Szenarien werden durch die Erwartungen der Primärbefragten hinsichtlich Kapazitätserweiterungen, Vorlaufzeiten und Kundenneuausrichtungsverhalten gefiltert. Wenn die Bottom-up-Abdeckung in kleineren Ländern dünn ist, schließen wir Lücken mithilfe von Proxy-Verhältnissen (wie Pro-Kopf-Kunststoffverbrauch und Bruttowertschöpfung im verarbeitenden Gewerbe) und überprüfen diese Ergebnisse dann anhand der regionalen Gesamtwerte.
Datenvalidierung und Aktualisierungszyklus
Jede wesentliche Annahme wird auf mehr als eine Weise überprüft, sodass die endgültige Zahl nicht von einer einzigen Datenreihe abhängt. Analysten vergleichen Ergebnisse mit unabhängigen Signalen wie dem Handel mit Spritzguss-Kunststoffartikeln, Produktionsindizes im verarbeitenden Gewerbe und Endverbrauchsoutputtrends und untersuchen dann Ausreißer wie plötzliche Sprünge beim impliziten Durchschnittsverkaufspreis oder bei der Auslastung, die nicht mit branchenweit gemeldeten Einschränkungen übereinstimmen.
Vor der Freigabe werden das Modell und die Logik schrittweise von einem separaten Analysten überprüft. Wird eine große Abweichung festgestellt, überprüfen wir die Quelltabellen erneut und nehmen erneut Kontakt zu ausgewählten Interviewpartnern auf. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie starken Harzspreisschwankungen, großen Kapazitätsankündigungen oder wesentlichen regulatorischen Änderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für Kunststoffspritzguss von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kunststoffspritzguss können weit auseinanderliegen, da nicht alle dasselbe in derselben Einheit messen. Unterschiede entstehen in der Regel dadurch, ob die Zahl die Spritzgussproduktion im Vergleich zum breiteren Wert von Spritzguss-Kunststoffen darstellt, ob die Schätzung volumen- oder umsatzbasiert ist und wie die Preisgestaltung über Regionen und Jahre hinweg übersetzt wird.
Die Vergleichstabelle zeigt eine volumenbasierte Sichtweise neben umsatzbasierten Zahlen; im Modell von Mordor Intelligence wird der Markt für 2026 in Millionen Tonnen mit Prognosen bis 2031 ausgedrückt. Dadurch wird vermieden, dass Harzpreisinflation in die Größe einfließt. Andere Herausgeber berichten häufig USD-Gesamtwerte, die breitere Definitionen wie den Verbrauchswert von Spritzguss-Kunststoffen einschließen können. Sie können auch unterschiedliche Währungszeitpunkte, Durchschnittsverkaufspreisverläufe oder Basisjahrentscheidungen anwenden, die die Zahl verschieben, selbst wenn die zugrunde liegende Nachfrage ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 163,78 Mio. USD (2026) | |
| Industry Research House A | 191,00 Milliarden USD (2023) | Als Umsatz in USD ausgewiesen und auf einer breiteren wirtschaftlichen Wertbetrachtung für den Spritzguss aufgebaut, die Harzpreiseffekte und unterschiedliche Abgrenzungsentscheidungen gegenüber dem Spritzgussvolumen einbetten kann. |
| Trade Release B | 192,70 Milliarden USD (2024) | Verwendet ein USD-Schätzjahr und kann unterschiedliche Endverbrauchsabdeckungen und Preisannahmen beinhalten, wobei Währungsumrechnungszeitpunkte und Durchschnittsverkaufspreiseskalation die Gesamtwerte anheben können, ohne dass eine entsprechende Zunahme der physischen Produktion vorliegt. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Einheitenwahl und den Umfang dessen, was als Markt gezählt wird, und nicht nur durch Wachstumserwartungen. Wenn der Umfang an klare Produktions- und Nachfrageindikatoren geknüpft und dann mit realistischem Auslastungs- und Preisfeedback überprüft wird, bleibt die endgültige Größenbestimmung von Jahr zu Jahr leichter nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kunststoff-Spritzgussmarkt im Jahr 2026?
Der Markt erreichte im Jahr 2026 163,78 Millionen Tonnen und soll bis 2031 auf 201,47 Millionen Tonnen wachsen.
Wie lautet die prognostizierte CAGR für den Kunststoff-Spritzguss bis 2031?
Es wird erwartet, dass das Branchenvolumen zwischen 2026 und 2031 mit einer CAGR von 4,23 % wächst.
Welche Region führt die aktuelle Nachfrage an?
Asien-Pazifik hält 34,10 % des globalen Volumens dank robuster Elektronik- und Automobilproduktion.
Welches Rohmaterial hat die höchsten Wachstumsaussichten?
Polyethylen führt sowohl beim Volumen (Anteil von 36,05 %) als auch beim Wachstum (CAGR von 5,02 %) aufgrund von Recyclinginitiativen und Verpackungsnachfrage.
Welches Endverbrauchssegment wächst am schnellsten?
Automobil- und Transportteile werden voraussichtlich bis 2031 mit einer CAGR von 4,98 % wachsen, angetrieben durch EV-Leichtbauanforderungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

