
Marktgröße und Marktanteil für Automotive Safety Systems
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
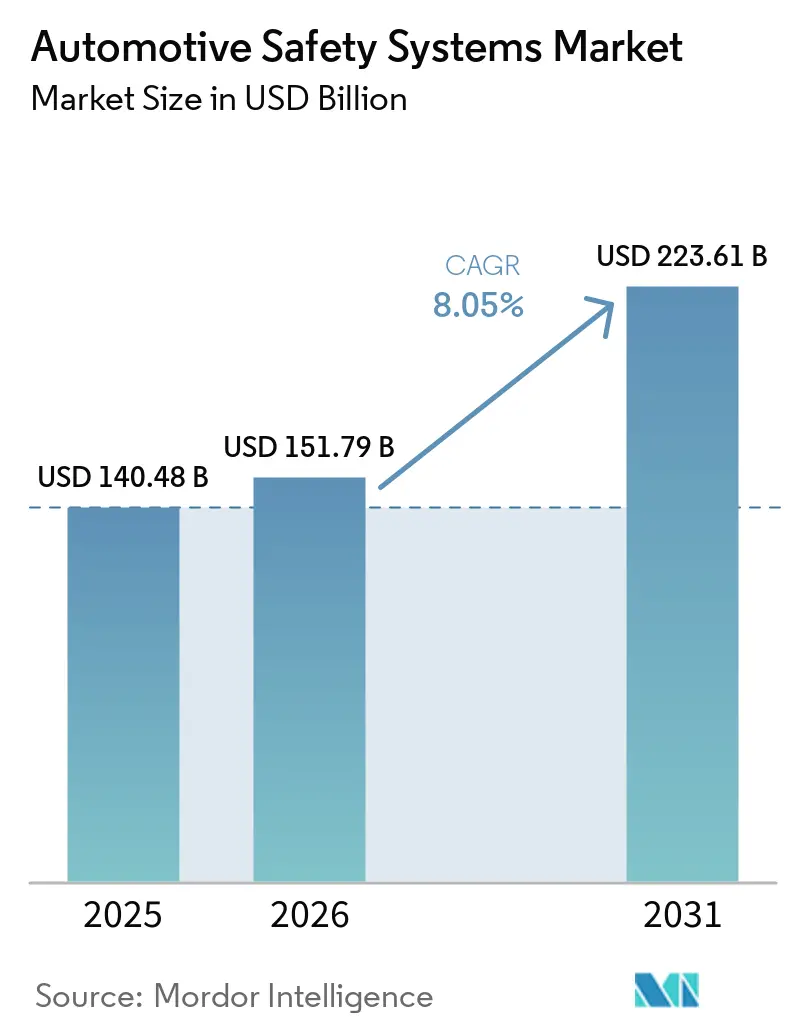
| Marktgröße (2026) | 151.79 Milliarden US-Dollar |
| Marktgröße (2031) | 223.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.05 % |
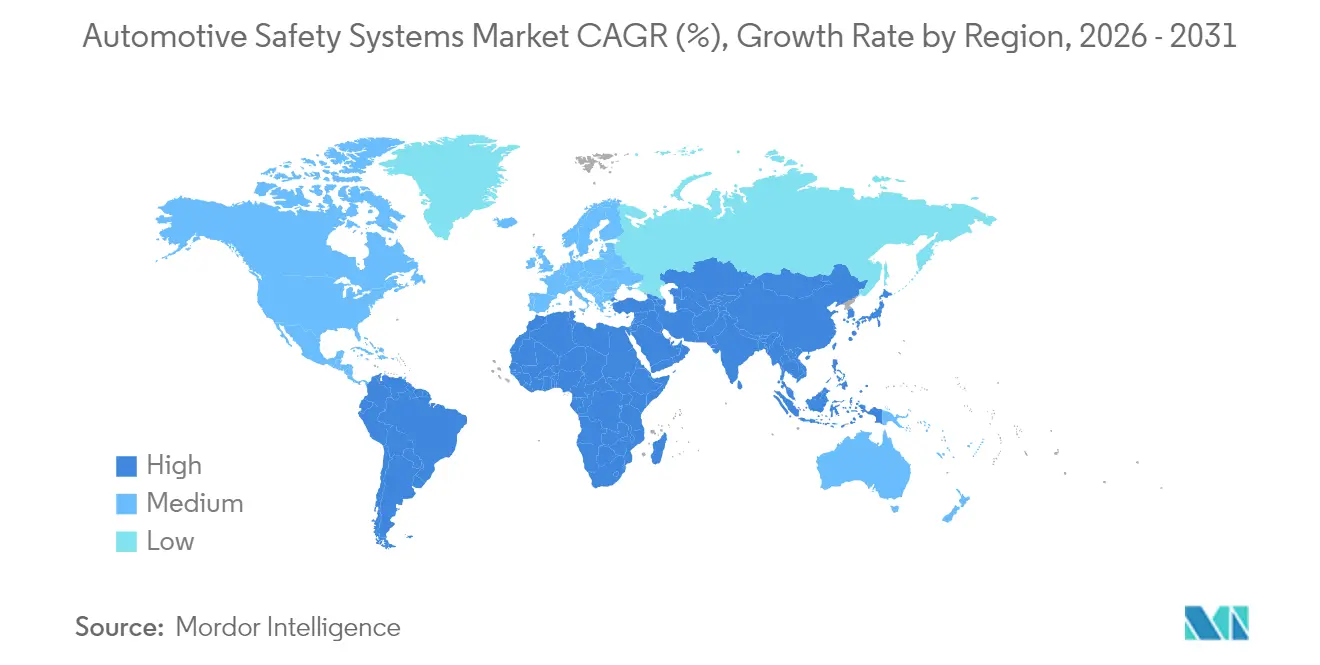
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
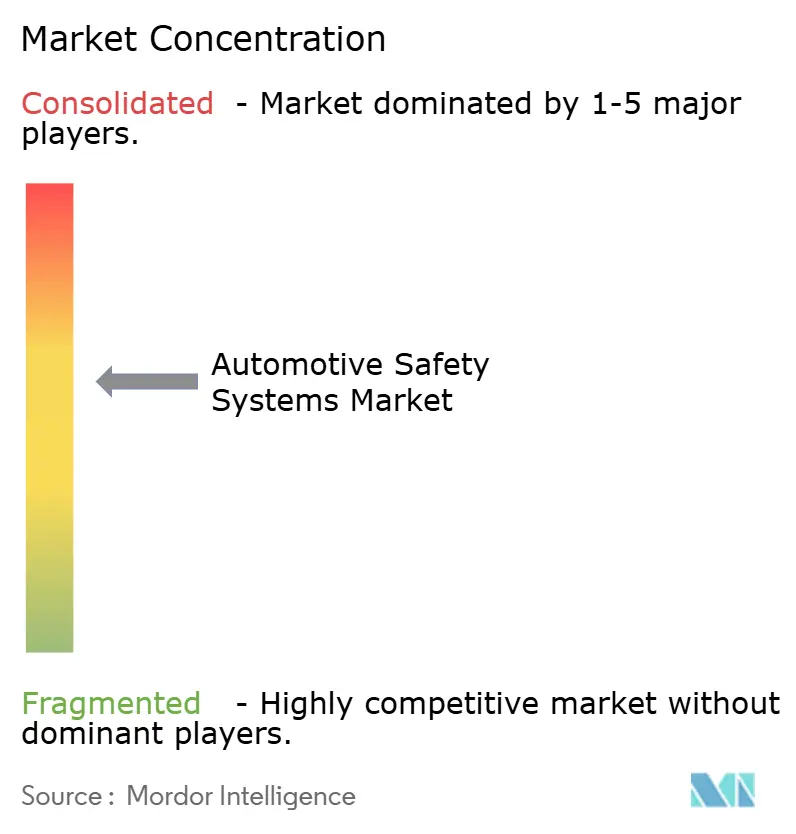
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Safety Systems von Mordor Intelligence
Die Marktgröße für Automotive Safety Systems wird voraussichtlich von USD 140,48 Milliarden im Jahr 2025 auf USD 151,79 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,05 % über den Zeitraum 2026–2031 USD 223,61 Milliarden erreichen. Die Nachfrage spiegelt gleichzeitige Fortschritte bei globalen Sicherheitsvorschriften, einen raschen Rückgang der Sensorpreise und den Aufstieg softwaredefiniierter Fahrzeuge wider, die Over-the-Air-Upgrades ermöglichen. Der Wandel von reinen Hardware-Rückhaltesystemen hin zu integrierten Sensor-Software-Plattformen ermöglicht es Fahrzeugen, Kollisionen in Echtzeit vorherzusagen, zu vermeiden und abzumildern. Automobilhersteller bündeln aktives Bremsen, Spurhalten, Fahrerüberwachung und cybersichere Update-Pfade als Standardausstattung, insbesondere in Märkten, in denen Sternebewertungsprogramme das Kaufverhalten beeinflussen.
Wichtigste Erkenntnisse des Berichts
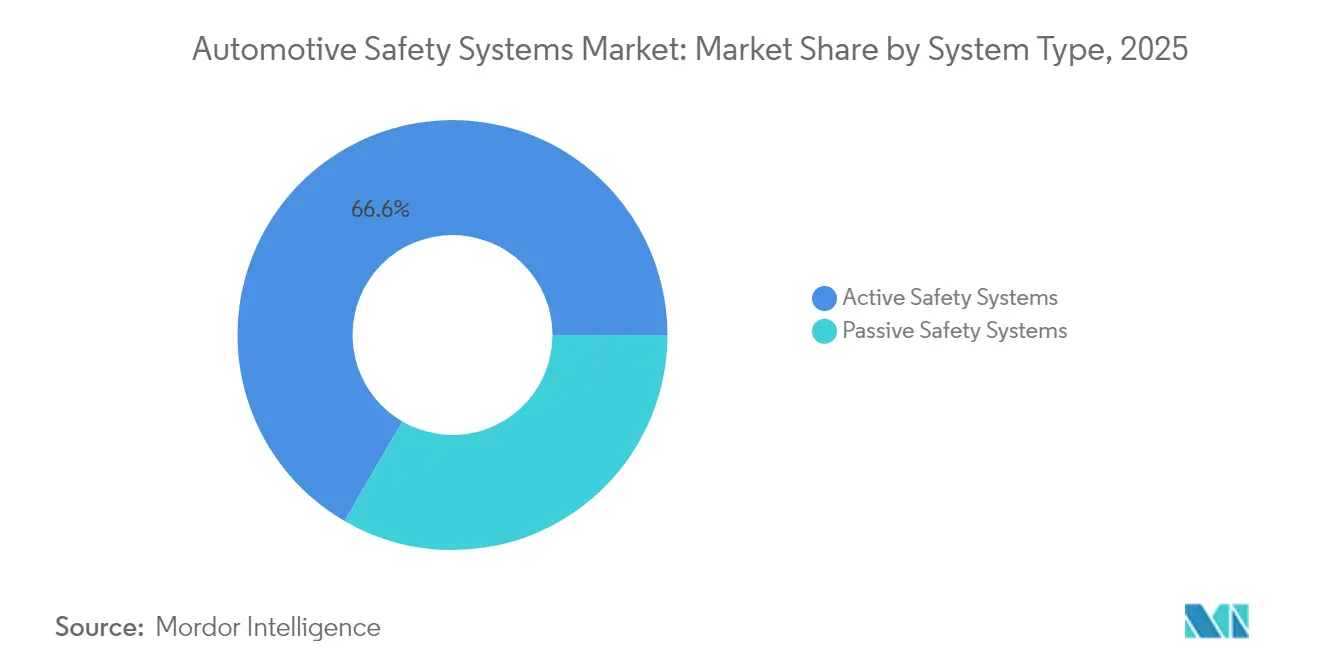
- Nach Systemtyp führten aktive Sicherheitssysteme mit einem Marktanteil von 66,62 % am Markt für Automotive Safety Systems im Jahr 2025; biometrische Analysen im Fahrzeuginnenraum werden bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen.
- Nach Technologiekomponente entfiel auf Radar im Jahr 2025 ein Umsatzanteil von 34,08 %, während LiDAR bis 2031 eine CAGR von 8,49 % erreichen soll.
- Nach Endnutzer entfielen auf werkseitig eingebaute OEM-Lösungen im Jahr 2025 ein Anteil von 83,05 %; der Aftermarket soll mit einer CAGR von 8,55 % wachsen.
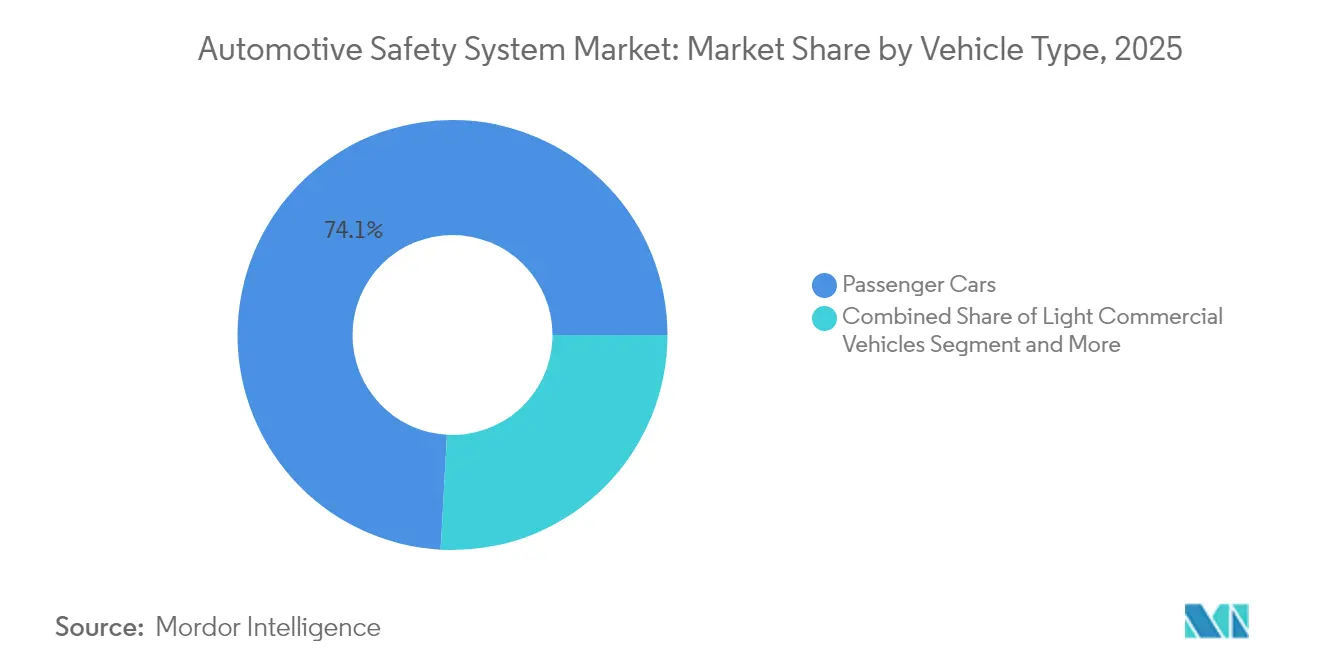
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 74,12 %, während schwere Nutzfahrzeuge bis 2031 voraussichtlich eine CAGR von 8,16 % verzeichnen werden.
- Nach Antrieb entfielen auf Verbrennungsmotormodelle im Jahr 2025 ein Anteil von 77,65 %, während batterieelektrische Fahrzeuge bis 2031 eine CAGR von 8,98 % erreichen sollen.
- Nach Geografie entfielen auf den asiatisch-pazifischen Raum im Jahr 2025 39,42 % des Umsatzes; Südamerika verzeichnet mit einer CAGR von 8,51 % bis 2031 das stärkste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der globalen NCAP- und UNECE-Sicherheitsvorschriften | +2.1% | Global, mit früher Einführung in der EU und China | Kurzfristig (≤ 2 Jahre) |
| Rascher Rückgang der Sensorkosten | +1.8% | Global, mit stärksten Auswirkungen im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Boom bei softwaredefinierten Fahrzeugen | +1.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Autonomie der Stufe 2+ | +1.3% | Kernmärkte Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Aufstieg der KI-basierten biometrischen Sicherheitsanalyse im Fahrzeuginnenraum | +0.9% | Global, mit Führungsrolle im Premiumsegment | Mittelfristig (2–4 Jahre) |
| Bündelung von Fahrzeugsicherheitsdaten in nutzungsbasierte Versicherungen | +0.7% | Nordamerika und EU, ausgewählte Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der globalen NCAP- und UNECE-Sicherheitsvorschriften
Die Euro-NCAP-Protokolle für 2026 schreiben automatisches Notbremsen für Fußgänger und Fahrerüberwachung für alle Fahrzeugklassen vor und schaffen damit eine gemeinsame Compliance-Grundlage. Chinas Ministerium für Industrie und Informationstechnologie führte 2025 Vorschriften ein, die eine Typgenehmigung für jedes Software-Update vorschreiben, das Sicherheitsfunktionen berührt. Die EU-Allgemeine Sicherheitsverordnung II, die seit Juli 2024 in Kraft ist, verpflichtet zur intelligenten Geschwindigkeitsassistenz und zum Notfallspurhalten bei jedem neuen Fahrzeug. Die NHTSA aktualisierte ihr Neuwagenbewertungsprogramm um Totwinkelwarnung, Spurhalteassistenz und Fußgänger-AEB für Modelle des Jahres 2026 und signalisiert damit einen jahrzehntelangen Vorstoß für aktive Sicherheit. Die globale Angleichung ermöglicht es Herstellern, Entwicklungskosten auf größere Stückzahlen zu verteilen, und beschleunigt die schnellere Verbreitung fortschrittlicher Funktionen.
Rascher Rückgang der Sensorkosten ermöglicht ADAS-Standardisierung
Die Preise für Automotive-Radar sinken jährlich um fast 18 %, während sich die Prozessorleistung alle 18 Monate verdoppelt, was Hochleistungswahrnehmung zu Einstiegssegmentpreisen ermöglicht. Vierdimensionales Bildgebungsradar bringt zentimetergenaue Erkennungsgenauigkeit zu Kostenebenen nahe an herkömmlichen 3D-Einheiten und erweitert den Einsatz über die adaptive Geschwindigkeitsregelung hinaus. Bildsensoren profitieren von Smartphone-Lieferketten: Automotive-Chips mit 8 Megapixeln und HDR sind für unter USD 10 erhältlich. NITI Aayog prognostiziert, dass sich der Halbleiterwert pro Fahrzeug bis 2030 auf USD 1.200 verdoppeln wird, angeführt von ADAS-Inhalten. Die sinkende Kostenkurve ermöglicht es dem Markt für Automotive Safety Systems, Funktionen der Stufen 1 und 2 auf Kompaktwagen auszuweiten, die in Asien und Lateinamerika verkauft werden.
Boom bei softwaredefinierten Fahrzeugen (OTA-Sicherheitsfunktions-Upgrades)
Zentralisierte Rechenarchitekturen entkoppeln die Sicherheitslogik von fester Hardware und ermöglichen kontinuierliches Funktionswachstum nach dem Verkauf. HARMAN OTA 12.0 verwaltet bereits sichere Updates für mehr als 40 Marken und koordiniert Hochleistungsrechner und Legacy-ECUs im selben Fahrzeugbereich.[1] Sibros Deep Updater, zertifiziert nach ISO 26262 ASIL-D, verwendet Delta-Dateien, um die Download-Größe zu reduzieren, was die Mobilfunkdatenkosten senkt und gleichzeitig kritische Funktionen aktuell hält.[2] Die UNECE-Verordnung R156 schreibt nun ein Software-Update-Managementsystem für jedes neue Modell vor und stellt damit die Cybersicherheit auf eine Stufe mit der physischen Sicherheitsebene. Abonnementpreise für Premium-AEB-Algorithmen entstehen und schaffen neue Einnahmequellen im Markt für Automotive Safety Systems.
Verlagerung hin zu Autonomie der Stufe 2+ bei Nutzfahrzeugen (Flottengesamtbetriebskosten-Ansatz)
Flottenoperatoren übernehmen fortschrittliche Sicherheitspakete, die Kollisionsschäden um bis zu 90 % reduzieren und die jährlichen unfallbedingten Kosten pro schwerem Lkw um rund USD 6.000 senken. Die Work Truck Fleet Safety Study 2024 zeigt, dass die Mehrheit der Flotten gut gewartete Fahrzeuge mit ADAS als oberste Priorität einstuft und fast die Hälfte bereits Rückfahrkameras und Luftscheibenbremsen ausrüstet. Automatisierte Fahrsysteme reduzieren ermüdungsbedingte Vorfälle und ermöglichen es Flotten, mit Kapazität-als-Dienstleistung-Modellen zu experimentieren, die die Anlagenauslastung erhöhen. Während echte fahrerlose Betriebe langfristig bleiben, bietet die Funktionalität der Stufe 2+ greifbare Kostenvorteile, die den Markt für Automotive Safety Systems in gewerblichen Segmenten vorantreiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Validierungs- und Homologationskosten | -1.2% | Global, mit den stärksten Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Chipsatz-Versorgung | -0.8% | Global, mit akuten Auswirkungen in der Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Cyber-physisches Angriffsrisiko | -0.6% | Global, mit der höchsten Exposition in vernetzten Fahrzeugmärkten | Mittelfristig (2–4 Jahre) |
| Hochspannungs-elektromagnetische Interferenz und thermische Belastungen | -0.4% | Global, konzentriert in Premium-EV-Segmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Validierungs- und Homologationskosten für die Einhaltung von Vorschriften in mehreren Ländern
Hersteller müssen die C-NCAP-2024-Testmatrix Chinas mit den Euro-NCAP-2026-Anforderungen in Einklang bringen und dabei häufig Crash- und Software-Validierungen für ähnliche Szenarien wiederholen. TÜV SÜD führt nun obligatorische Penetrationstests gemäß EU-Vorschriften durch und fügt vor der Markteinführung Monate an Cybersicherheitsüberprüfungen hinzu. ISO/SAE 21434 fordert eine Bedrohungsanalyse über den gesamten Fahrzeuglebenszyklus, was die Entwicklungspläne verlängert und die Kosten für kleine Automobilhersteller erhöht. Diese Faktoren verlangsamen die Verbreitung modernster Funktionen in kostensensiblen Märkten und hemmen einen Teil des Marktes für Automotive Safety Systems, bis sich die Harmonisierung verbessert.
Volatilität der Chipsatz-Versorgung verzögert OEM-Sicherheitseinführungen
Automotive-taugliche Radar- und Vision-Chips müssen erweiterte Temperaturbereiche standhalten und Null-Fehler-Ziele erfüllen, was den Pool qualifizierter Lieferanten einschränkt. Geopolitische Ereignisse und Naturkatastrophen verschärfen die Zuteilung für wichtige Bildsensoren, während Domain-Controller-Prozessoren Lieferzeiten von über 30 Wochen aufweisen. OEMs setzen auf Dual-Sourcing- und Pufferbestandsstrategien, doch sporadische Engpässe zwingen bei Hochvolumenmodellen weiterhin zur Reduzierung von Funktionen. Die Versorgungsunsicherheit stört insbesondere Werke im asiatisch-pazifischen Raum, die auf Just-in-time-Logistik angewiesen sind, und schafft kurzfristig einen Gegenwind für den Markt für Automotive Safety Systems.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp:
Aktive Sicherheitssysteme festigen ihre FührungspositionAktive Sicherheitssysteme generierten im Jahr 2025 mit 66,62 % den größten Anteil an der Marktgröße für Automotive Safety Systems. Automatisches Notbremsen, adaptive Geschwindigkeitsregelung, Spurhalten und Fahrerüberwachung erscheinen nun in mittleren Ausstattungsvarianten, da die Euro-NCAP- und NHTSA-Protokolle strenger werden. Die Wettbewerbsintensität steigt, da Zulieferer Radar-, Kamera- und LiDAR-Daten über Domain-Controller integrieren, die maschinelle Lernmodelle in Echtzeit ausführen. Das Segment profitiert auch von der Flottenachfrage, wobei Versicherer Prämienrabatte für mit Kollisionsvermeidungstechnologie ausgestattete Lkw anbieten.
Biometrische Plattformen für den Fahrzeuginnenraum stechen als das am schnellsten wachsende Teilsegment hervor und entwickeln sich bis 2031 mit einer CAGR von 8,27 %. Diese Lösungen überwachen die Wachheit des Fahrers, die Herzfrequenz und sogar die Sauerstoffsättigung und geben proaktive Warnungen aus, bevor gefährliche Zustände entstehen. Da Kabinensensoren mit aktiven Bremssteuerungen verknüpft werden, erhalten Insassen eine geschlossene Sicherheitshülle, die sowohl externe als auch interne Bedrohungen antizipiert. Passive Sicherheit bleibt durch intelligente Airbags und adaptive Sicherheitsgurte relevant, die neuen Sitzanordnungen in autonomen Fahrzeugen gerecht werden, doch das Wachstum bleibt moderat.


Nach Technologiekomponente:
Radar dominiert, während LiDAR skaliertRadarmodule machten im Jahr 2025 34,08 % des Marktes für Automotive Safety Systems aus, gestützt durch kostengünstige 77-GHz-Chipsätze, die bei Regen, Schnee und Nebel zuverlässig funktionieren. Der Wechsel zu 4D-Bildgebungsradar schärft die Winkelauflösung und ermöglicht die Objektklassifizierung, was die Leistungslücke zu LiDAR bei niedrigeren Materialkosten verringert. Kamerasysteme nutzen weiterhin die Smartphone-Wirtschaft und ermöglichen es OEMs, 360-Grad-Sicht für das Parken und Manöver bei niedriger Geschwindigkeit hinzuzufügen.
LiDAR verzeichnet mit einer CAGR von 8,49 % die schnellste Expansion, unterstützt durch Festkörperarchitekturen, die bewegliche Teile reduzieren und den Preis pro Sensor senken. Einführungen von Level-3-Autobahnpiloten in Premium-Limousinen stützen sich auf vorwärtsgerichtetes LiDAR für redundante Tiefenwahrnehmung und Erkennung von Straßentrümmern, was die Einführung beschleunigt. Steuergeräte führen Brems-, Lenk- und Wahrnehmungsdaten in einzelnen Chips zusammen und reduzieren Verkabelung und Gewicht. Software-Innovationen, die selbstlernende Algorithmen auf Edge-Prozessoren anwenden, differenzieren Zulieferer, da der Markt für Automotive Safety Systems auf prädiktive Sicherheit übergeht.
Nach Endnutzer:
OEM-Werksausstattungsdominanz trifft auf NachrüstungsnachfrageWerkseitig eingebaute OEM-Installationen machten im Jahr 2025 83,05 % des Marktes für Automotive Safety Systems aus, dank plattformweiter Integration von Sensoren, Steuergeräten und Software, die unter strengen Qualitätsgates validiert wurden. Zentralisierte Beschaffung reduziert das Garantierisiko und erschließt Skaleneffekte, sodass Automobilhersteller regulatorische Vorgaben ohne ungeplante Kostensteigerungen erfüllen können. Kontinuierliche Over-the-Air-Verbesserungen festigen den OEM-Kanal weiter, da Fahrzeuge während ihrer gesamten Nutzungsdauer an Wert gewinnen.
Aftermarket-Lösungen, obwohl kleiner, wachsen bis 2031 mit einer CAGR von 8,55 %. Flottenoperatoren rüsten ältere Lkw mit Kollisionswarnkameras, Seitenradar und Fahrerüberwachungseinheiten nach und erzielen sofortige Versicherungseinsparungen sowie die Einhaltung verschärfter Sicherheitsvorschriften. Zulieferer bieten nun Plug-and-Play-Kits an, die sich in Telematik-Gateways integrieren und die Installationszeit verkürzen. Nutzungsbasierte Versicherungsträger fördern die Einführung, indem sie die Prämien für Fahrzeuge senken, die verifizierte Kennzahlen für sicheres Fahren übermitteln, und verleihen diesem Teil der Automotive-Safety-Systems-Branche zusätzlichen Schwung.
Nach Fahrzeugtyp:
Personenkraftwagen bleiben Kernbereich, während Lkw aufholenPersonenkraftwagen kontrollierten im Jahr 2025 74,12 % des Marktes für Automotive Safety Systems, was das schiere Volumen und die Verbrauchererwartung an hohe Sicherheitsbewertungen widerspiegelt. Automobilhersteller standardisieren AEB und Spurhalten bei Einstiegs-Schrägheckmodellen, während Premiummarken Autobahnpilotfunktionen mit redundanter LiDAR-Sensorik hinzufügen. Innenraumseitige Innovationen zielen auf die Erkennung des Insassenstatus ab, um zukünftige Euro-NCAP-Sterne zu sichern.
Schwere Nutzfahrzeuge stellen die am schnellsten wachsende Klasse mit einer CAGR von 8,16 % bis 2031 dar. Die Flottenökonomie begünstigt Investitionen in Spurzentrierung, adaptive Lenkung und kamerabasierte Totwinkeleliminierung, die zusammen die Kollisionshäufigkeit um die Mehrheit reduzieren. Die Marktgröße für Automotive Safety Systems bei Lkw wird durch Fahrermangel und Lenk- und Ruhezeitbeschränkungen weiter gestützt, was Betreiber zu teilautomatisierten Fahrleistungen drängt, die Fahrzeuge länger im Einsatz halten, ohne die Sicherheit zu beeinträchtigen.
Nach Antrieb:
Elektrifizierung führt neue Sicherheitsebenen einVerbrennungsmotormodelle dominieren weiterhin mit einem Marktanteil von 77,65 % am Markt für automotive safety systems im Jahr 2025. Der bestehende Fahrzeugbestand und ausgereifte Lieferketten sorgen für eine konstante Nachfrage nach Airbags, Sicherheitsgurten und kostenoptimierten ADAS. Hybrid- und Brennstoffzellenplattformen ergänzen das Angebot um Batteriemanagement und Wasserstoffleckerkennung, machen jedoch heute noch ein bescheidenes Volumen aus.
Batterieelektrische Fahrzeuge bilden die am schnellsten wachsende Antriebsgruppe mit einem CAGR von 8,98 %. Hochenergiebatterien erfordern Maßnahmen zur Unterdrückung thermischer Durchgänge, während Fahrgestelllayouts mit Skateboard-Batterien die Crashkinematik und die Anforderungen an das Sichtfeld der Sensoren verändern. Die zunehmende Verbreitung batterieelektrischer Fahrzeuge unterstützt auch das Wachstum des Marktes für akustische Fahrzeugwarnsysteme, da AVAS-Technologien dazu beitragen, das Bewusstsein von Fußgängern für geräuscharme Elektrofahrzeuge bei niedrigen Geschwindigkeiten zu schärfen. Hyundai Mobis stellte eine selbstlöschende Batterie vor, die innerhalb von fünf Minuten nach einem Temperaturanstieg aktiviert wird und sich nahtlos in bestehende Airbag-Steuergeräte integriert. Das Mehrgewicht der Batterien treibt zudem die Einführung von Brake-by-Wire und regenerativer Koordination voran, um den Bremsweg zu verkürzen, und bereichert so die Möglichkeiten im gesamten Markt für automotive safety systems.
Geografische Analyse
APAC-Markt für Automotive Safety Systems
Der asiatisch-pazifische Raum behauptete im Jahr 2025 mit einem Anteil von 39,42 % die größte regionale Position im Markt für Automotive Safety Systems. Die MIIT-Vorschriften Chinas, die eine Genehmigung für jedes ADAS-Software-Update vorschreiben, fördern ein robustes Compliance-Ökosystem, das die Einführung neuer Funktionen beschleunigt. Die Konvergenz von Technologie und Automobilindustrie zeigt sich in Partnerschaften wie der zwischen Huawei und Xpeng, die gemeinsam Domänencontroller entwickeln, die Radar, Kamera und LiDAR auf einem gemeinsamen Software-Stack integrieren. Japan fördert KI-gesteuerte Start-ups, die autonome Shuttles für städtische Zentren erproben, während Indiens strengere Crashvorschriften die Nachfrage nach kostenoptimierten Airbags und AEB in Kompaktfahrzeugen ankurbeln.
Südamerikanischer Markt für Automotive Safety Systems
Südamerika verzeichnet das höchste Wachstum mit einer CAGR von 8,51 % bis 2031. Stellantis hat zwischen 2025 und 2030 5,6 Milliarden EUR zugesagt, um mehr als 40 Modelle aus lokalen Werken einzuführen, die jeweils auf die Euro-NCAP-Testprotokolle abgestimmt sind. Brasilien, Argentinien und die Nachbarmärkte harmonisieren ihre Sicherheitsvorschriften, sodass globale Zulieferer validierte Sensorsysteme ohne individuelle Anpassung replizieren können. Bio-hybride Antriebsstränge, die Ethanolmotoren mit Batteriesystemen kombinieren, eröffnen neue Integrationsaufgaben für thermische und elektrische Sicherheitssysteme.
Nordamerikanischer und EMEA-Markt für Automotive Safety Systems
Nordamerika und Europa behaupten reife Positionen mit hohem Fahrzeuginhalt und Vorschriften für softwaredefinierten Fahrzeuge. Der Marktanteil für Automotive Safety Systems in diesen Regionen bleibt stabil, doch der Wert pro Einheit steigt, da die UNECE-Regelung 155 vollständige Cybersicherheit vorschreibt und jede Sicherheits-ECU zur Erfüllung von Anti-Hacking-Standards verpflichtet. Der Nahe Osten und Afrika entwickeln sich ausgehend von einem niedrigen Ausgangsniveau, angetrieben durch den Infrastrukturausbau, wobei extreme lokale Klimabedingungen die Nachfrage nach robusten Sensorgehäusen und staubdichten Radargehäusen fördern.

Regulatorisches Umfeld
Die Anforderungen an die Fahrzeugsicherheit verschärfen sich durch eine Mischung aus globalen technischen Vorschriften und Verbrauchertest-Protokollen, die zunehmend auf aktive Sicherheit, Softwareintegrität und die Bereitschaft für automatisiertes Fahren abzielen. In Europa ist die EU-Allgemeine Sicherheitsverordnung II (Verordnung (EU) 2019/2144) seit Juli 2024 in Kraft und schreibt die verpflichtende Ausstattung neuer Fahrzeuge mit Funktionen wie intelligenter Geschwindigkeitsassistenz und Notfall-Spurhalteassistenten vor, während die Euro-NCAP-Protokolle 2026 den Fußgänger-AEB und die Fahrerüberwachung als segmentübergreifende Erwartungen aufwerten. In den USA hat die NHTSA den Umfang der Sicherheitsleistungsanforderungen rund um fortschrittliche Fahrerassistenz und automatisiertes Fahren erweitert, einschließlich Maßnahmen im Jahr 2026 zur Modernisierung der FMVSS-Rahmenwerke, um ADS-ausgerüstete Fahrzeuge besser zu berücksichtigen.
Die Regulierung bewegt sich zudem von einer hardwarezentrierten Compliance hin zu einer Lebenszyklus-Governance von Software und Cybersicherheit für Sicherheitsfunktionen. Die UNECE-Regelung R156 schreibt ein Software-Update-Management-System für neue Modelle vor, und das chinesische MIIT hat 2025 Regelungen eingeführt, die eine Typgenehmigung für Software-Updates verlangen, die Sicherheitsfunktionen betreffen, was die Compliance-Last für OTA-fähige Sicherheitsfunktionen erhöht. Im Jahr 2026 genehmigte die UNECE WP.29 einen globalen Regulierungsrahmen für vollständig autonome Fahrsysteme (ADS), der Zulieferern einen Harmonisierungsanker bietet, um validierte Wahrnehmungs-, Brems- und Überwachungsstacks über Märkte hinweg auf Basis einer konsistenteren rechtlichen Grundlage zu skalieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fahrzeugsicherheitssysteme umfasst Halbleiter- und Sensor-IP, Modulfertigung (Radar, Kameras, Airbags, ECUs/Domänencontroller), Software- und Algorithmusentwicklung, Fahrzeugintegration und Homologation und anschließend den Vertrieb, hauptsächlich über OEM-Werksausrüstungskanäle (die 2025 83,05% der Installationen ausmachten) sowie ein wachsendes Nachrüstungsökosystem für Flotten. Die vorgelagerten Abhängigkeiten von automobiltauglichen Halbleitern und sicherheitszertifizierten Software-Toolchains bleiben strukturell bestehen, da Komponenten funktionale Sicherheits- und Cybersicherheitsanforderungen erfüllen müssen (z. B. ISO 26262, ISO/SAE 21434 und UNECE-R156-Prozesse für Software-Updates). Ein Lieferantenwechsel kann außerdem eine umfassende Neuvalidierung sicherheitskritischer Module auslösen.
Aktuelle Beschaffungsmaßnahmen zeigen, wie Zulieferer und OEMs die Beziehungen rund um kritische Inputs und Lokalisierung enger gestalten. Continental Automotive und NOVOSENSE unterzeichneten im November 2024 ein Kooperationsmemorandum zur gemeinsamen Entwicklung automobiltauglicher Sensor-ICs für funktionale Sicherheitsanwendungen, während onsemi und DENSO im Dezember 2024 eine langfristige Partnerschaft stärkten, um die Halbleiterbeschaffung für autonomes Fahren und ADAS zu sichern. Die Fragilität der Lieferkette bleibt bei nicht austauschbaren Chips und qualifizierten Bauteilen bestehen, was Dual-Sourcing, direkte Liefersicherung und regionale Fertigungsstandorte für Rückhaltesysteme und Elektronik stärkt, um SOP-Zeitpläne und Compliance-Testzeiten zu schützen.
Wettbewerbslandschaft
Der Markt für Automotive Safety Systems weist eine moderate Konsolidierung auf, angeführt von Bosch, Continental, ZF und Autoliv, die jeweils globale Fertigungs- und Software-Engineering-Hubs betreiben. Continentals neue Marke Aumovio unterstreicht den Schwenk zu softwarezentrierten Angeboten und kombiniert Kameras, Hochleistungssteuergeräte und Cloud-Analysen in einem einheitlichen Paket.[4] ZF fusionierte seine Bereiche Active Safety und Fahrwerk zu einer einzigen Division, führte Brake-by-Wire bei 5 Millionen Fahrzeugen ein und lieferte Chinas erstes Steer-by-Wire-System für den Nio ET9. Autoliv arbeitet mit XPENG AEROHT zusammen, um Doppelverwendungs-Rückhaltlösungen sowohl für Straßen- als auch für Niedrigflug-eVTOL-Fahrzeuge zu entwickeln.
Halbleiterunternehmen vertiefen ihre Rolle. Qualcomms Übernahme von Autotalks erweitert seine V2X-Fähigkeiten und bettet direkte Fahrzeug-zu-Infrastruktur-Kommunikation in das Snapdragon Digital Chassis ein. Bosch arbeitet mit Microsoft zusammen, um generative KI in Entwicklungspipelines für automatisiertes Fahren zu integrieren. Volkswagens Cariad und Bosch entwickeln gemeinsam einen Level-3-Autobahnpiloten für Serienfahrzeuge ab 2026. Start-ups mit Fokus auf biometrische Systeme im Fahrzeuginnenraum gewinnen OEM-Pilotprojekte, während Aptiv einen modularen ADAS-Stack präsentiert, der auf gewerbliche Flotten zugeschnitten ist, die eine schnelle Nachrüstung in regionalen Depots benötigen.
Cybersicherheitskompetenz wird zur Voraussetzung, da UN R155 eine kontinuierliche Überwachung von Angriffsvektoren im vernetzten Fahrzeug vorschreibt. Zulieferer investieren in sichere Gateway-Architekturen und Angriffserkennungsanalysen, um die Homologation aufrechtzuerhalten. Partnerschaftsmodelle erstrecken sich auf Cloud-Anbieter für sichere Over-the-Air-Update-Pipelines und unterstreichen die Konvergenz zwischen Informationssicherheit und funktionaler Sicherheit in der gesamten Automotive-Safety-Systems-Branche.
Marktführer der Automotive-Safety-Systems-Branche
-
Continental AG
-
ZF Friedrichshafen AG
-
Magna International
-
Robert Bosch GmbH
-
Autoliv Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Safety Systems
- Robert Bosch GmbH
- Continental AG
- ZF Friedrichshafen AG
- Autoliv Inc.
- Denso Corporation
- Aptiv PLC
- Magna International Inc.
- Joyson Safety Systems
- Mobileye N.V.
- Valeo SA
- Hitachi Astemo
- Hyundai Mobis
- NXP Semiconductors
- Infineon Technologies AG
- Texas Instruments Inc.
- Renesas Electronics Corp.
- Veoneer AB
- WABCO (ZF CV Systems)
- Bendix Commercial Vehicle Systems
- Lear Corporation (E-Systems)
Lesen Sie die Analyse der Automotive Safety Systems-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo sich Regulierung, softwaredefinierte Fahrzeugarchitekturen und Lokalisierungsinvestitionen überschneiden. Der Umsetzungsschritt der Europäischen Kommission im Juli 2026 im Rahmen der Allgemeinen Sicherheitsverordnung (GSR 2) erweitert den vorgeschriebenen Inhalt für Neuzulassungen, einschließlich fortschrittlicher Notbremsung für Fußgänger und Radfahrer sowie Warnungen bei Fahrerablenkung. Dies erhöht die Basisdurchdringung bei Sensoren, Wahrnehmungssoftware und Innenraumüberwachung. Parallel dazu bietet der Fortschritt der UNECE WP.29 bei einem globalen Rahmenwerk für vollständig autonome Fahrsysteme im Jahr 2026 einen klareren Weg für skalierbare Sicherheitsvalidierungspakete, die Redundanz in der Sensorik mit Software-Update-Governance kombinieren.
Kapazitätserweiterungen und regionale Fertigungsverbesserungen schaffen Freiräume für lokalisierte Lieferung, schnellere Validierungszyklen und maßgeschneiderte Funktionsbündelung für OEM-Plattformen und Flottennachrüstungen. Autoliv erweiterte die Produktionskapazität durch Phase II seines Werks in Jiading, China (Januar 2026) und eröffnete eine Erweiterung seiner Anlage in El Fahs, Tunesien, für die integrierte Lenkradfertigung (Juni 2026), während ZF LIFETEC eine Erweiterung in Xi'an im Wert von 150 Millionen Euro startete, um die Produktion von Hybrid-Gasgeneratoren zu erhöhen (März 2026). Diese Maßnahmen unterstützen eine höhere Verfügbarkeit passiver und aktiver Sicherheitsinhalte in der Nähe von Fahrzeugmontagestandorten und stehen im Einklang mit dem OEM-Druck, das Lieferrisiko für sicherheitskritische Komponenten angesichts längerer Qualifizierungszyklen und sich entwickelnder Software-Compliance-Anforderungen zu reduzieren.
Recent Industry Developments in Markt für Automotive Safety Systems
- Mai 2026: Magna erhielt den Zuschlag für ein Fahrer- und Insassenüberwachungssystem (DMS/OMS)-Programm mit einem europäischen OEM, das spiegelbasierte Sensorik als Teil der Fahrzeugarchitektur verwendet. Dieses Design konsolidiert die Innenraumsensorik in einer bestehenden Komponente, um die Komplexität der Verpackung zu reduzieren, und unterstützt die breitere Einführung der Fahrerüberwachung, da sich die Sicherheitsprotokolle verschärfen.
- Juni 2025: Qualcomm übernahm Autotalks, um die V2X-Kommunikation innerhalb des Snapdragon Digital Chassis zu stärken. Die Transaktion vertieft die Integration von Sicherheitsmeldungen auf Chipsatzebene und schafft einen direkteren Weg für V2X, sich mit ADAS-Stacks und Flottensicherheitsanwendungen zu koppeln.
- Mai 2024: Continental Automotive und NOVOSENSE unterzeichneten ein Kooperationsmemorandum zur gemeinsamen Entwicklung automobiltauglicher Sensor-ICs für funktionale Sicherheitsanwendungen, einschließlich Airbag-Auslöser und Batterieüberwachung. Die gemeinsame Entwicklung auf IC-Ebene verbessert den Zugang zu qualifizierten Komponenten für Sicherheitsmodule und hilft Zulieferern, die Lasten der Neuvalidierung zu bewältigen, wenn Elektronik für neue Fahrzeugplattformen neu gestaltet wird.


Markt für Automotive Safety Systems Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für automotive safety systems die Umsätze aus Fahrzeugsicherheitsfunktionen und zugehöriger Hardware, die dazu beitragen, Unfälle zu verhindern oder den Schweregrad von Verletzungen zu reduzieren, für Personen- und Nutzfahrzeuge, die über OEM-Erstausrüstung und Aftermarket-Kanäle verkauft werden.
Ausschlüsse aus dem Umfang: Eigenständige Versicherungsdienstleistungen, Pannenhilfedienste und reine Software-Abonnements, die nicht als Teil eines Fahrzeugsicherheitssystems verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Systemtyp
- Aktive Sicherheitssysteme
- Kollisionsvermeidung (AEB, FCW)
- Fahrerüberwachung und HMI-Warnungen
- Fahrwerkssteuerung (ESC, ABS)
- Passive Sicherheitssysteme
- Airbags (Frontal, Seite, Vorhang, Fernseite)
- Sicherheitsgurt und Gurtstraffer
- Aktive Sicherheitssysteme
- Nach Technologiekomponente
- Sensoren
- Radar
- Kamera
- LiDAR/Ultraschall
- Steuergeräte und Domain-Controller
- Software und Algorithmen
- Nach Endnutzer
- OEM-Werksausstattung
- Aftermarket / Nachrüstung
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge und Busse
- Nach Antrieb
- Verbrennungsmotor (VKM)
- Batterieelektrische Fahrzeuge (BEV)
- Hybridfahrzeuge (HEV)
- Brennstoffzellenfahrzeuge (FCEV)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das Grundgerüst des Marktmodells zu erstellen und die Annahmen realistisch zu halten, bevor wir mit Branchenteilnehmern gesprochen haben. Wir stützten uns auf öffentliche Verkehrssicherheits- und Fahrzeugbestandsreferenzen wie staatliche Verkehrssicherheitsbehörden, Fahrzeugzulassungs- und Produktionsstatistiken sowie Straßenunfalldatenbanken, ergänzt durch internationale Handelsstatistiken, bei denen Komponentenströme zur Plausibilitätsprüfung der Nachfrage beitrugen.
Wir haben auch den technischen und regulatorischen Kontext aus Quellen wie den UNECE-Fahrzeugsicherheitsvorschriften, NCAP-Programmveröffentlichungen, SAE-Fachpapieren und Patentdatenbanken ausgewertet, um den Einführungszeitpunkt für wichtige Systeme und Sensorstacks zu verstehen. Unternehmensberichte, Ergebnispräsentationen und Pressemitteilungen wurden genutzt, um Verschiebungen im Produktmix zwischen aktiven und passiven Sicherheitsfunktionen zu verfolgen und die OEM-Ausstattungsprioritäten nach Region zu verstehen. Die oben aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, was als Verkauf eines Sicherheitssystems gezählt wird, wie sich die Preisgestaltung mit zunehmendem Sensorgehalt verändert und wie sich OEM- und Aftermarket-Anteile nach Region unterscheiden. Wir sprachen mit Komponentenlieferanten, Systemintegratoren, Vertriebspartnern und informierten Käufern, um Lücken aus öffentlichen Quellen zu schließen und Annahmen für APAC, EMEA und Amerika einem Stresstest zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 16 % | APAC: 47 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 29 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die Nachfrage aus der Fahrzeugproduktion und den Verkaufszahlen nach Region rekonstruiert und dann Systemausstattungsraten sowie typische Inhalte pro Fahrzeug für zentrale Sicherheitstechnologien anwendet. Sobald der Nachfragepool gebildet ist, werden Preisannahmen auf Basis beobachteter Durchschnittsverkaufspreisbereiche nach Systemkategorie und Kanal (OEM gegenüber Aftermarket) angewendet, und die Gesamtsummen werden addiert, um den Marktwert zu ermitteln.
Um das Modell zu erden, gleichen wir das Top-down-Ergebnis mit selektiven Bottom-up-Näherungen ab. Dazu gehören Umsatzzusammenstellungen von Lieferanten für wichtige Sicherheitsteilsysteme, stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten Stücklieferungen für Sensoren und Steuergeräte sowie Kanalprüfungen zu Aftermarket-Ersatzraten. Die Eingaben, die die Zahlen am stärksten beeinflussen, umfassen Produktionsvolumina für Pkw und Nutzfahrzeuge, die Durchdringung von ADAS-bezogenen Funktionen, Airbag- und Sicherheitsgurtinhalt pro Fahrzeug, Sensormixtransformationen (Kamera, Radar und LiDAR) sowie regulatorische oder NCAP-gesteuerte Ausstattungszeitpläne. Wenn ein Teilsegment wenig öffentliche Offenlegung aufweist, werden Lücken durch konservative Bandbreiten behandelt und dann mithilfe von Interview-Feedback und Querprüfungen anhand des Fahrzeugplattform-Einführungsrhythmus eingegrenzt.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch kurzfristige Zeitreihenglättung bei Fahrzeugproduktion und Ausstattungskurven, da die Einführung häufig im Zusammenhang mit Vorschriften und neuen Modellzyklen ansteigt. Die Vorausschau wird erst angepasst, nachdem die Annahmen zur Durchdringung und zur Entwicklung der Durchschnittsverkaufspreise von den Primärbefragten als angemessen bestätigt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, sodass kein einzelner Datensatz die endgültige Zahl bestimmt. Wir führen Varianzprüfungen nach Region und Systemtyp durch, und alle Ausreißer werden vor der Freigabe gegen Produktionsverschiebungen, Regulierungszeitpläne und Preisbewegungen geprüft.
Ein zweiter Analyst überprüft die Logik, die Berechnungen und die Plausibilität der wichtigsten Annahmen, und wir nehmen erneut Kontakt zu den Befragten auf, wenn eine Änderung der Ausstattungsvorschriften, des Sensorgehalts oder der Fahrzeugproduktion die Ergebnisse wesentlich verschieben kann. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse eintreten, wie neue Sicherheitsvorschriften oder starke Veränderungen in der Fahrzeugproduktion. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße für automotive safety systems von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für automotive safety systems unterscheiden sich häufig, weil der Umfang unterschiedlich abgegrenzt wird und weil Einführungs- und Preisannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. In diesem Bereich entstehen die größten Abweichungen in der Regel dadurch, was innerhalb von aktiver Sicherheit gegenüber passiver Sicherheit gezählt wird, ob OEM und Aftermarket beide einbezogen sind und wie der Zeitpunkt der Währungsumrechnung gehandhabt wird.
Einige externe Schätzungen fassen auch angrenzende reine Telematikangebote und umfassendere Mobilitätssicherheitsdienste in denselben Gesamtwert zusammen, was den Wert für dasselbe Jahr aufblähen kann. Bei Mordor Intelligence ist der Gesamtwert auf automotive safety systems beschränkt, die in Fahrzeuge und Ersatzkanäle verkauft werden, und die Preisgestaltung ist an die Ausstattungs- und Sensorinhaltsentwicklung geknüpft, die vor der Finalisierung des Marktwerts durch Interviews erneut überprüft wurde.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 140,48 Mrd. USD (2025) | |
| Branchenforschungshaus A | 131,60 Mrd. USD (2025) | Verwendet einen engeren Systemkorb in den angegebenen Aufteilungen, und der Wert für 2025 scheint stärker auf Durchschnittsverkaufspreisen und Einheitenwachstumsannahmen aus dem Vorjahr zu beruhen, mit weniger expliziten Prüfungen für den OEM- gegenüber dem Aftermarket-Mix nach Region. |
| Globaler Forschungsverlag B | 154,05 Mrd. USD (2025) | Wendet wahrscheinlich eine breitere Sicherheitsdefinition und eine höhere Preisprogressionsentwicklung des Inhalts pro Fahrzeug an und gibt nicht klar an, wie Sicherheitssysteme von angrenzender Elektronik oder Dienstleistungserlösen im Basisjahr getrennt werden. |
Die Streuung über die drei Zahlen ist hauptsächlich auf Umfangsentscheidungen und die angenommene Geschwindigkeit zurückzuführen, mit der Durchdringung und Durchschnittsverkaufspreise mit zunehmendem Sensorgehalt steigen. Indem die Berechnung auf Fahrzeugproduktion, Ausstattungsraten und Kanalmix zurückgeführt wird, bleibt die Schätzung praktisch reproduzierbar und lässt sich leichter abgleichen, wenn neue Regulierungs- oder Produktionsdaten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automotive Safety Systems?
Der Markt erzielte im Jahr 2026 einen Umsatz von USD 151,79 Milliarden und soll bis 2031 nahezu USD 223,61 Milliarden erreichen.
Welcher Systemtyp führt beim Umsatz?
Aktive Sicherheitssysteme dominieren mit einem Anteil von 66,62 % im Jahr 2025, was den regulatorischen Druck für Kollisionsvermeidungsfunktionen widerspiegelt.
Warum gewinnt LiDAR trotz der Dominanz von Radar an Bedeutung?
LiDAR liefert eine höhere Tiefengenauigkeit für Autonomie der Stufe 3 und führt zu einer CAGR von 8,49 %, die andere Komponenten im Markt für Automotive Safety Systems übertrifft.
Wie schnell wächst der Aftermarket für Sicherheitstechnologie?
Nachrüstlösungen für Flotten sollen mit einer CAGR von 8,55 % wachsen, da Betreiber Versicherungseinsparungen und die Einhaltung von Vorschriften anstreben.
Welche Region weist die stärksten Wachstumsaussichten auf?
Südamerika führt mit einer CAGR von 8,51 % bis 2031, unterstützt durch große OEM-Investitionen und harmonisierte Sicherheitsstandards.
Welche Rolle spielen Over-the-Air-Updates für die Fahrzeugsicherheit?
OTA-Plattformen ermöglichen es Automobilherstellern, Schwachstellen zu beheben und nach dem Verkauf neue Sicherheitsfunktionen hinzuzufügen, was den Anforderungen der UNECE R156 entspricht und wiederkehrende Umsatzmöglichkeiten erweitert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

