
Marktgröße und Marktanteil der Automobil-Bremssysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 78.49 Milliarden US-Dollar |
| Marktgröße (2031) | 101.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Automobil-Bremssysteme von Mordor Intelligence
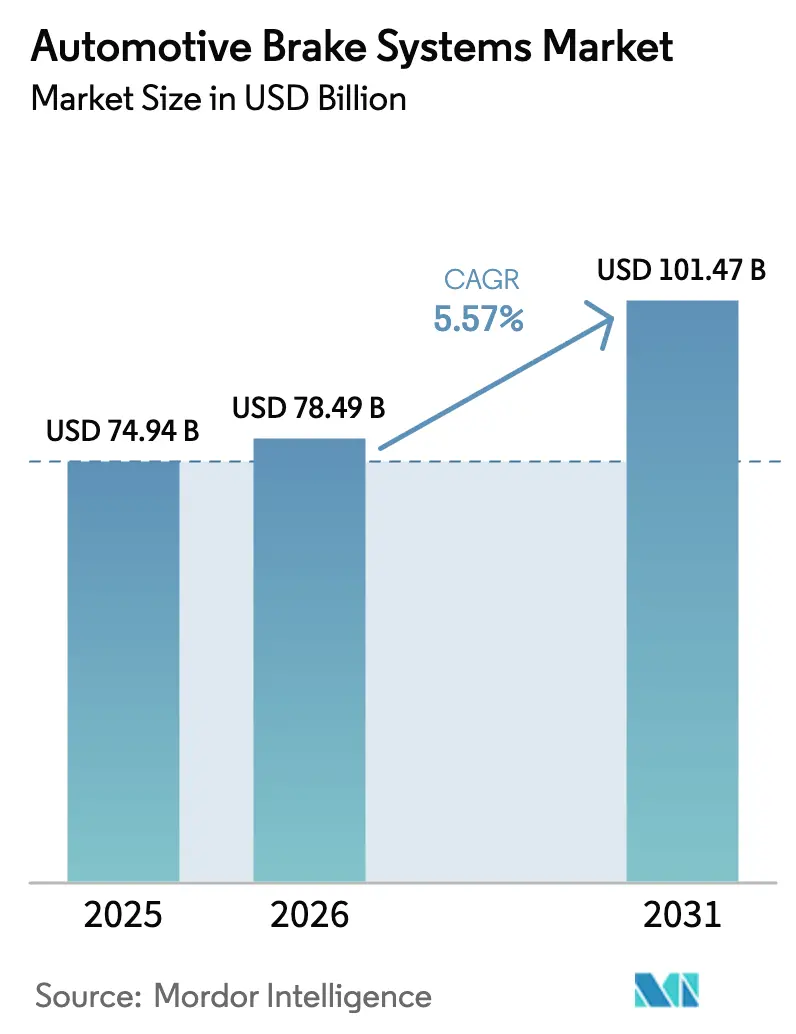
Die Marktgröße für Automobil-Bremssysteme wird voraussichtlich von 74,94 Mrd. USD im Jahr 2025 auf 78,49 Mrd. USD im Jahr 2026 steigen und bis 2031 101,47 Mrd. USD erreichen, mit einem CAGR von 5,57 % über den Zeitraum 2026–2031. Die Nachfragesteigerungen resultieren aus der Einführung batterieelektrischer Fahrzeuge (BEV), die Reibungshardware für regenerative Verzögerung umrüsten, der wachsenden Einführung von Brake-by-Wire-Modulen zur Erfüllung von Vorschriften zur automatischen Notbremsung sowie den Bemühungen der OEM, kupferfreie Beläge an verschärfte Feinstaubgrenzwerte anzupassen. Scheibenbremsen dominieren die Ausstattung, während regenerative Baugruppen die schnellsten Zuwächse verzeichnen, da Mischbremsalgorithmen von Premium- auf Massenmarktnamensschilder migrieren. Erstausrüster der ersten Ebene integrieren Sensoren, Aktuatoren und Domänensteuergeräte, um Einbox-Lösungen bereitzustellen, die Fahrzeugentwicklungszyklen verkürzen und gleichzeitig geistiges Eigentum schützen. Die regionale Dynamik ist in der Asien-Pazifik-Region am stärksten, wo lokalisierte BEV-Plattformen jährliche Umsatzanteilsgewinne antreiben und Kapazitätserweiterungen für elektronische Stabilitätskontrollmodule anstoßen.
Wichtigste Erkenntnisse des Berichts
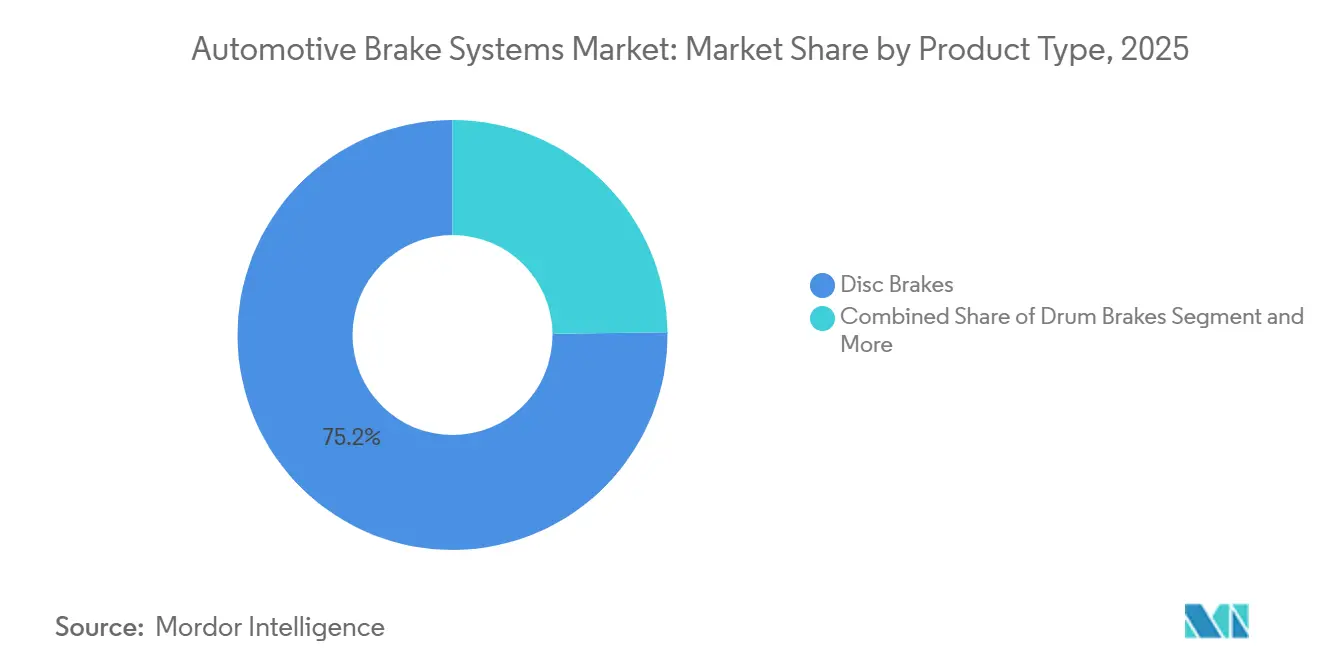
- Nach Produkttyp entfielen Scheibenbremsen im Jahr 2025 auf 75,21 % des Marktes für Automobil-Bremssysteme; regenerative Module werden bis 2031 voraussichtlich mit einem CAGR von 7,77 % wachsen.
- Nach Technologie erfassten Antiblockiersysteme im Jahr 2025 einen Marktanteil von 45,65 % am Markt für Automobil-Bremssysteme, während die elektronische Stabilitätskontrolle bis 2031 den höchsten CAGR von 6,34 % aufweisen soll.
- Nach Betätigungsmechanismus entfielen hydraulische Systeme im Jahr 2025 auf 84,02 % der Marktgröße für Automobil-Bremssysteme, während elektromagnetische und Brake-by-Wire-Lösungen mit einem CAGR von 9,69 % wachsen sollen.
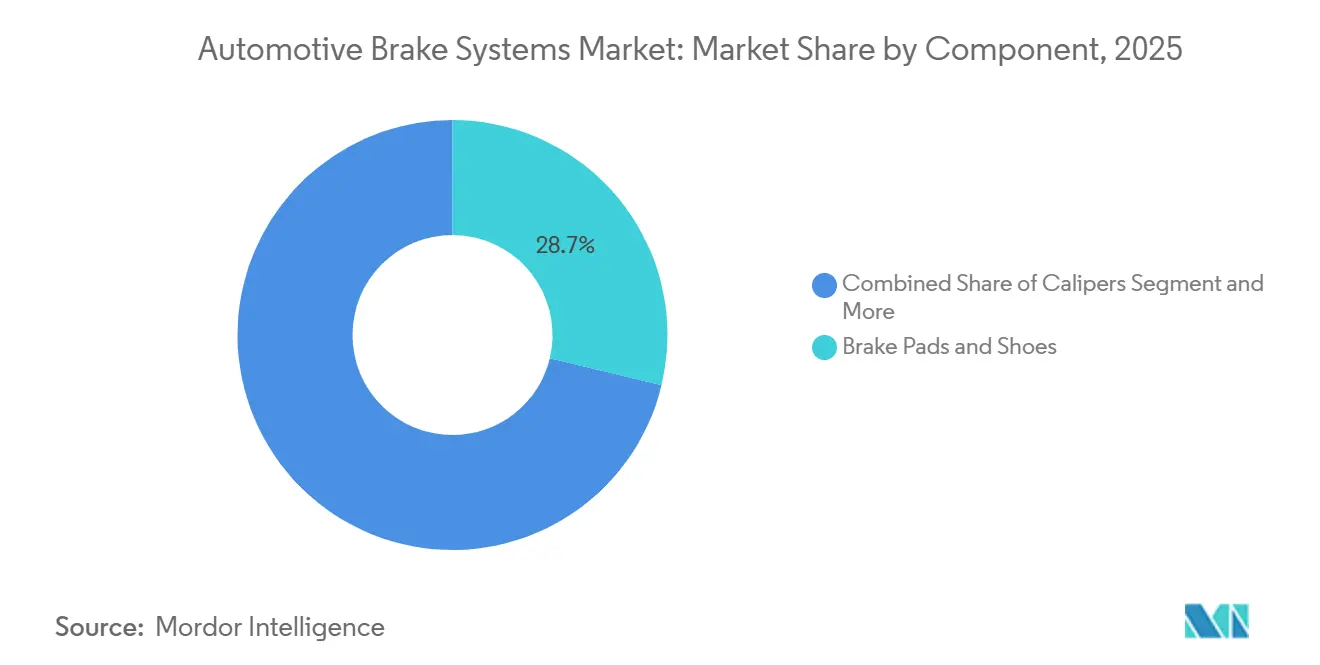
- Nach Komponente führten Beläge und Schuhe im Jahr 2025 mit einem Anteil von 28,75 %; elektronische Steuergeräte verzeichnen im Zeitraum 2026–2031 den schnellsten CAGR von 8,31 %.
- Nach Belagmaterial dominierten halbmetallische Formulierungen im Jahr 2025 mit 42,31 %; Keramikbeläge wachsen mit einem CAGR von 7,77 %, angetrieben durch regulatorische und Garantiefaktoren.
- Nach Vertriebskanal entfielen OEM-Verträge im Jahr 2025 auf 69,03 % des Gesamtumsatzes, während der Aftermarket-E-Commerce mit einem CAGR von 7,54 % wächst.
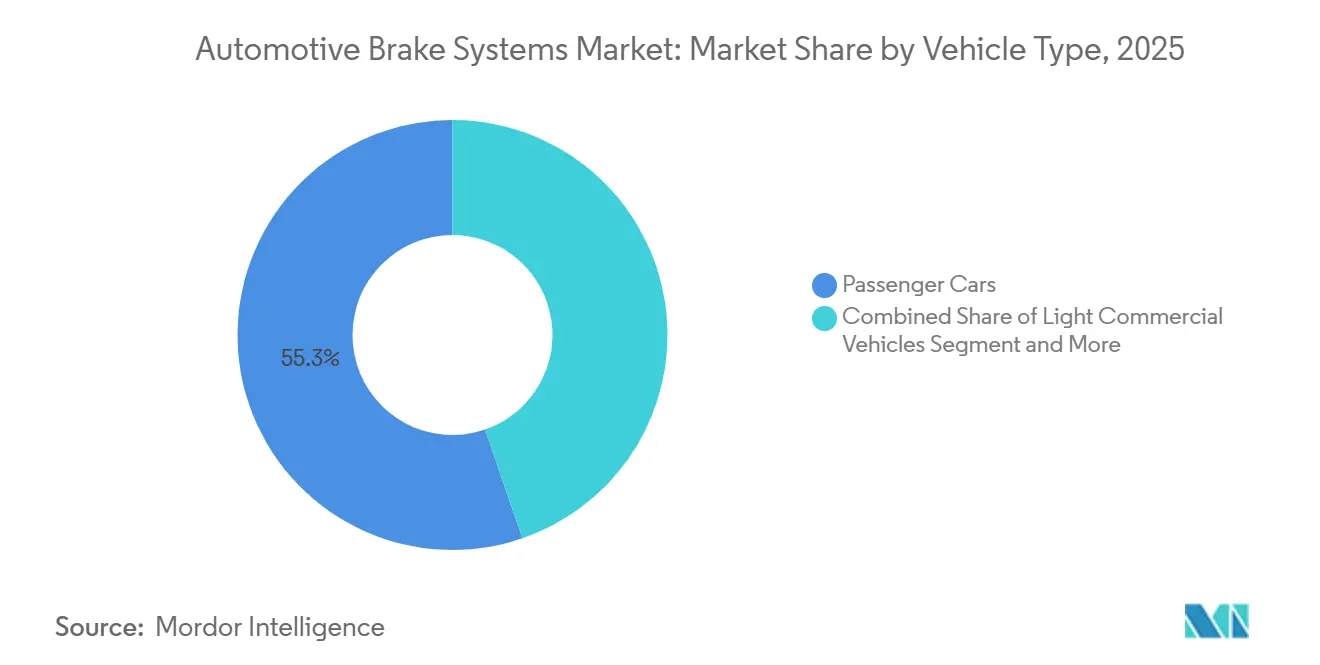
- Nach Fahrzeugtyp entfielen Personenkraftwagen im Jahr 2025 auf 55,27 % der Marktgröße; leichte Nutzfahrzeuge verzeichneten mit 7,33 % den stärksten CAGR, da E-Commerce-Flotten expandieren.
- Nach Antrieb hielten Verbrennungsplattformen im Jahr 2025 einen Anteil von 83,71 %, aber batterieelektrische Fahrzeuge verzeichneten bis 2031 einen führenden CAGR von 12,55 %.
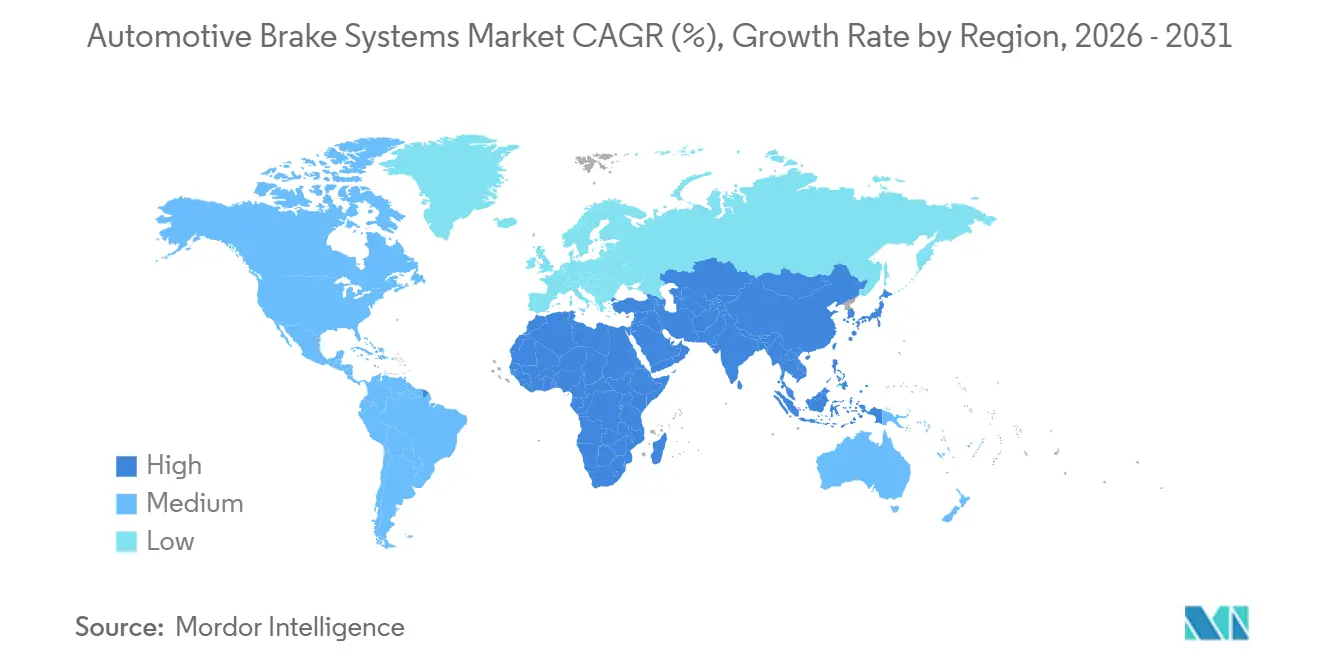
- Nach Geografie führte die Asien-Pazifik-Region im Jahr 2025 mit einem Umsatzanteil von 42,41 % und soll den schnellsten CAGR von 6,88 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Elektrifizierung | +1.8% | Global, APAC-Kern mit Ausstrahlungseffekten auf EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschleunigung der globalen BEV-Produktion | +1.2% | Global, frühe Gewinne in China, Kalifornien, EU | Mittelfristig (2–4 Jahre) |
| Verstärkte ADAS-Durchdringung | +1.0% | Nordamerika und EU, Premiumsegmente in APAC | Langfristig (≥ 4 Jahre) |
| US-amerikanische FMVSS 126- und UNECE R140-Vorschriften | +0.7% | Global, stufenweise Einhaltung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Post-COVID-E-Commerce-Boom | +0.5% | Nordamerika, Westeuropa, städtisches APAC | Kurzfristig (≤ 2 Jahre) |
| OEM-Garantieverlängerungen | +0.4% | Global, konzentriert in Premium-OEM-Segmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Elektrifizierung treibt regenerationskompatible Bremshardware an
Die wachsende BEV-Produktion zwingt Zulieferer im Markt für Automotive-Bremssysteme dazu, Bremssättel, Bremsscheiben und Software für kombiniertes Bremsen neu zu gestalten, das die Energierückgewinnung maximiert. Polestar und Tesla haben Einpedal-Modi demonstriert, die den Belagkontakt in städtischen Fahrzyklen reduzieren und die Wartungsintervalle auf über 100.000 Kilometer verlängern. Diese Anforderungen drängen Tier-1-Zulieferer hin zu integrierten Steuergeräten, die Batteriestatusdaten in Echtzeit kommunizieren können. Chinas GB 21670-2025 aktualisiert die Anforderungen an Bremssysteme für Personenkraftwagen und wird voraussichtlich die Kalibrierungsstrategien für regeneratives Bremsen und Einpedal-Betrieb bei NEVs beeinflussen.Interpretation des neuen nationalen Standards GB 21670-2025, Technische Anforderungen und Prüfmethoden für Bremssysteme von Personenkraftwagen", EEWORLD Inc., en.eeworld.com.cn ">[1] Gemeinsame Entwicklungsprogramme zwischen OEMs und Zulieferern ersetzen das traditionelle Black-Box-Beschaffungsmodell und gewährleisten Software-Eigentümerschaft sowie die Einhaltung von Cybersicherheitsstandards.
Beschleunigung der globalen BEV-Produktion erfordert staubarme, kupferfreie Reibungsmaterialien
Kaliforniens Safer Consumer Products-Regelung und gleichwertige Gesetzgebung in Washington begrenzen den Kupfergehalt von Belägen ab 2025 auf 0,5 Gewichtsprozent und erzwingen einen Wechsel zu Keramikfasern und Aramidfaserbrei[2]. Bosch brachte einen ECE R90-zertifizierten niedrigmetallischen Belag auf den Markt, der die vorgeschlagenen Euro-7-Feinstaubgrenzwerte erfüllt, während Akebonos ProACT-Linie eine Staubreduzierung von über 60 % gegenüber halbmetallischen Analoga beansprucht. Der Entwurf des Euro-7-Rahmens der Europäischen Union fügt eine Bremsstaub-Obergrenze von 7 mg/km hinzu und verschärft die Qualifikationstests weiter. Da regeneratives Bremsen die Kontakthäufigkeit reduziert, wird jeglicher Reststaub sichtbarer, was die Präferenz der OEM für saubere Bremschemien verstärkt, die das Markenimage und die Luftqualität schützen.
Verstärkte ADAS-Durchdringung erhöht die Nachfrage nach Brake-by-Wire-Architekturen
Der Markt für Automotive-Bremssysteme wird durch strengere Sicherheitsvorschriften und Fortschritte in der Brake-by-Wire-Technologie geprägt. Die US-amerikanische National Highway Traffic Safety Administration hat 2024 eine Vorschrift zur automatischen Notbremsung verabschiedet, die bis 2029 eine Kollisionsvermeidungsleistung bis zu 100 km/h vorschreibt und damit Brake-by-Wire-Hardware mit hoher Bandbreite auf zukünftigen Plattformen de facto standardisiert. Das Fünf-Sterne-Protokoll von Euro NCAP 2025 spiegelt diese Erwartung bei Autobahngeschwindigkeiten wider. ZF sicherte sich einen Produktionsauftrag über 5 Millionen Einheiten für elektromechanische Bremsen, und Boschs Integrated Brake Control eliminiert den Vakuumkraftverstärker und reduziert das Gewicht um 30 %. Continentals trockener, flüssigkeitsfreier Bremssattel zielt auf softwaredefinierten Fahrwerk ab, der Over-the-Air-Updates und Reaktionszeiten unter 100 Millisekunden ermöglicht.
Strengere US-amerikanische FMVSS 126- und UNECE R140-Vorschriften fördern ABS/ESC-Installationen
Die elektronische Stabilitätskontrolle, die in den Vereinigten Staaten seit 2012 universell verbreitet ist, expandiert weiterhin global, da Entwicklungsregionen UNECE-konforme Regeln einführen. Indiens ESC-Anforderung beschleunigte die Lokalisierung durch Bosch und Mando, während Chinas GB 21670-Aktualisierung die Abdeckung auf alle neuen Personenwagenmodelle ausdehnte. ABS bleibt die grundlegende Schicht, auf der Traktionskontrolle, elektronische Bremskraftverteilung und Berganfahrhilfe aktiviert werden, was den Stückwert selbst in reifen Märkten steigert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reduzierter Verschleiß beim regenerativen Bremsen | -0.6% | Global, konzentriert in BEV-dichten städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Seltenerdpreise | -0.4% | Global, Lieferkettenexposition in APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe | -0.3% | Europa, sekundäre Auswirkungen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rückgang der Diesel-Nutzfahrzeugproduktion | -0.2% | Europa, begrenzte Auswirkungen in APAC und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reduzierter Verschleiß beim regenerativen Bremsen schmälert Aftermarket-Belagserlöse
Im Markt für Automotive-Bremssysteme zeigen Servicedaten, dass BEVs das Belagwechselintervall im Vergleich zu vergleichbaren Fahrzeugen mit Verbrennungsmotor verdoppeln können, was die Einnahmen unabhängiger Werkstätten schmälert und die Konsolidierung unter Händlern begünstigt. Flottenoperatoren begrüßen die niedrigeren Gesamtbetriebskosten, doch Zulieferer, die auf hohe Belagverkaufsmengen angewiesen sind, sehen sich rückläufigen Stückzahlen gegenüber und müssen auf Premiumverbundwerkstoffe oder eingebettete Sensordienste umschwenken, um die Wertschöpfung wiederherzustellen.
Volatilität der Seltenerdpreise treibt Kosten für elektronische Bremsaktuatoren in die Höhe
Neodymoxid stieg zwischen Mitte 2024 und Anfang 2025 von 56 USD auf über 65 USD pro Kilogramm, was die Kosten für Permanentmagnetmotoren in elektromechanischen Bremssätteln erhöhte. Continental schätzt einen Gegenwind von 15 EUR pro integriertem Steuergerät und sucht Entlastung durch langfristige Verträge mit nicht-chinesischen Raffinerien. Die Forschung an Ferritmotoren bietet eine eventuelle Lösung, opfert derzeit jedoch Drehmomenttdichte, was eine kurzfristige Substitution einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Scheibenbremsen behalten ihre Skalierung, während elektrische Feststellbremsen beschleunigenScheibenbremsen erfassten 75,21 % der Marktgröße 2025 und stützen den Markt für Automobil-Bremssysteme durch bewährtes Wärmemanagement, konsistentes Pedalgefühl und schnelle Druckmodulation. Ihre umfangreichen Versorgungsnetze und Abwärtskompatibilität mit ABS und ESC helfen, ihre Position zu verteidigen, selbst wenn sich Mischbremsstrategien verbreiten. Trommelbremsen bleiben kostengünstig für Hinterachsen in Einstiegsfahrzeugen und leichten Transportern, doch die obligatorische Stabilitätskontrolle untergräbt ihre Relevanz. Regenerative Module werden, obwohl in absoluten Zahlen kleiner, voraussichtlich mit einem CAGR von 7,77 % wachsen, da OEM jedes Watt Energierückgewinnung anstreben, um die Reichweite von BEV zu verlängern. Leichte Kohlenstoff-Keramik-Scheiben von Brembo veranschaulichen die Konvergenz zwischen traditionellen Reibungsmaterialien und Elektrifizierungsanforderungen.
Continentals modularer regenerativer Regler zeigt, wie softwarezentrische Architekturen Produkt-Roadmaps bei Erstausrüstern der ersten Ebene neu definieren. Der Regler ist so konzipiert, dass er den Ladezustand der Batterie in Echtzeit kommuniziert und nahtlose Übergänge zwischen Motordrehmoment und Hydraulikdruck ermöglicht. Eine solche Integration verkürzt Validierungszyklen und senkt Kalibrierungskosten für globale Plattformen. Parallel dazu gewinnen elektrische Feststellbremsen an Popularität, indem sie Kabinenraum freigeben und automatisierte Parkfunktionen erleichtern. Zusammen verstärken diese Entwicklungen den langfristigen Wandel von rein hydraulischer Hardware hin zu hybriden Energierückgewinnungstopologien.

Nach Technologie:
ESC-Integration mit ADAS treibt das schnellste Wachstum bei ABS-Reife anAntiblockiersysteme machten 45,65 % des Umsatzes 2025 aus und verankern die Stabilitätsleistung sowie die Erfüllung von Altvorschriften in den meisten wichtigen Märkten. Dennoch liegt ihr prognostizierter CAGR hinter der elektronischen Stabilitätskontrolle, die von einer engen regulatorischen Verbindung mit automatischer Notbremsung und Spurhalteassistenz profitiert. ESC nutzt gemeinsame Raddrehzahl- und Gierratensensoren, sodass Erstausrüster der ersten Ebene mehrere Funktionen in einem einzigen Domänensteuergerät bündeln und das Leitungsgewicht reduzieren können. Boschs Vehicle Motion Management, bereits für einen Serienstart geplant, vereint ESC, Torque Vectoring und adaptiven Tempomat, um den Bremsweg um über 8 % zu reduzieren. Dieser Bündelungstrend steigert den Softwarewert, während er die Hardware-Kostenkurven abflacht.
Traktionskontrolle und elektronische Bremskraftverteilung sind in denselben Siliziumchip integriert, was die inkrementellen Komponentenkosten weiter senkt. Das Euro-NCAP-Fünf-Sterne-Protokoll 2025 und die US-amerikanische AEB-Regel listen ESC als Voraussetzung für die Hochgeschwindigkeits-Kollisionsvermeidungszertifizierung auf und beschleunigen damit seine Durchdringung in Einstiegsausstattungen. ZFs cubiX-Plattform verbindet das ESC mit der elektrischen Servolenkung und der aktiven Federung und ermöglicht prädiktive Raddrehmomentbefehle, die das Fahrzeug stabilisieren, bevor der Fahrer reagiert. In Schwellenländern hat Indiens AIS-145-Mandat die lokale Modulproduktion angekurbelt, Importzölle gesenkt und die Versorgung gesichert. Insgesamt positionieren diese Auslöser ESC als neue Basislinie für softwaredefinierten Fahrwerkssteuerung.
Nach Betätigungsmechanismus:
Elektromagnetische Systeme steigen, während Hydraulik die installierte Basis behältHydraulische Betätigung beherrscht 84,02 % der Marktgröße 2025, unterstützt durch jahrzehntelange technische Verfeinerung, niedrige Stückkosten und allgegenwärtige Werkzeuge in regionalen Montagewerken. Dennoch liegt sein CAGR hinter elektromagnetischen und Brake-by-Wire-Lösungen, die einen CAGR von 9,69 % verzeichnen, da BEV- und autonome Programme reifen. Pneumatische Systeme bleiben für schwere Lastkraftwagen unerlässlich, sehen sich jedoch Gegenwind durch Europas rückläufige Dieselzulassungen und verschärfte Lärmvorschriften ausgesetzt. Brake-by-Wire eliminiert den Vakuumkraftverstärker, verkürzt den Pedalweg und ermöglicht Reaktionszeiten unter 100 Millisekunden – eine Schlüsselspezifikation für ADAS-Kollisionsvermeidungsmanöver. Continentals flüssigkeitsfreies MK C2-System unterstreicht den Wandel zu trockenen Bremssätteln, die die Masse um 25 % reduzieren und das Wärmemanagement in elektrischen SUV vereinfachen.
ZFs Rekordauftrag für 5 Millionen elektromechanische Einheiten demonstriert die Akzeptanz im Mainstream jenseits von Luxusmarken. Nexteers Steer-by-Wire- und Brake-by-Wire-Prototyp zeigt, wie unabhängige Raddrehmomentsteuerung automatisiertes Parken, Spurzentrierung und Niedriggeschwindigkeitsmanöver verbessern kann. ISO 26262-Funktionssicherheitsregeln erzwingen redundante Betätigungspfade, erhöhen die technische Messlatte und begünstigen Erstausrüster der ersten Ebene mit umfangreichen Validierungsbudgets. Zulieferer gehen daher Partnerschaften mit Halbleiterunternehmen ein, um sicherheitszertifizierte Mikrocontroller gemeinsam zu entwickeln, die die Latenz senken. Da sich das Kostengefälle verringert, sehen OEM einen Mehrwert in der Over-the-Air-Aktualisierbarkeit, die Hydraulikleitungen niemals bieten können.
Nach Komponente:
Elektronische Steuergeräte führen das Wachstum an, während Beläge den Umsatz dominierenBremsbeläge und Bremsbacken machten 2025 28,75 % des Komponentenumsatzes aus und stellten damit den bedeutendsten Anteil am Markt für Kraftfahrzeugbremssysteme dar, trotz moderater CAGR-Prognosen. Ihr Volumen wird durch routinemäßige Wartungszyklen gestützt, jedoch dämpfen regeneratives Bremsen und längere OEM-Garantien die Stückzahlnachfrage. Graugussscheiben sind insbesondere dem Substitutionsdruck durch Leichtbauausführungen aus Aluminium-Matrix- oder Kohlefaser-Keramik-Verbundwerkstoffen ausgesetzt. Bremskraftverstärker wechseln von Vakuum- auf elektrohydraulische Bauformen, da der Unterdruck aus dem ICE-Saugrohr bei turboaufgeladenen Downsizing-Motoren und elektrischen Antriebssträngen entfällt.
Elektronische Steuergeräte hingegen wachsen mit einem CAGR von 8,31 %, da Brake-by-Wire- und integrierte ESC-ADAS-Systeme mehr Inhalt pro Fahrzeug gewinnen. Die zunehmende Integration von Sensoren, Aktoren und Steuergeräten beschleunigt auch die Nachfrage nach elektronischen Kraftfahrzeugbremssystemen, insbesondere in Fahrzeugen mit fortschrittlichen Fahrerassistenz- und automatisierten Bremsfunktionen. Boschs Integrated Brake Control reduziert die Teileanzahl um 40 %, indem Hauptbremszylinder, Hydraulikmodulator und Pedalsimulator in einem 4,5 Kilogramm schweren Gehäuse zusammengeführt werden. Continentals 48-Volt-Bremskraftverstärker arbeitet nahtlos mit Mildhybriden zusammen und veranschaulicht, wie das Komponentendesign heute Zweispannungsarchitekturen voraussetzt. Zulieferer integrieren Cybersicherheitsmodule zur Erfüllung der UNECE R155-Anforderungen und machen das Steuergerät sowohl zu einem Bremshirn als auch zu einer Netzwerk-Firewall. Diese Merkmale erzielen höhere durchschnittliche Verkaufspreise und rechtfertigen Kapitalinvestitionen in neue ASICs.
Nach Belagmaterial:
Keramische Formulierungen gewinnen an Bedeutung, während Halbmetall den Volumenanteil hältHalbmetallische Beläge machten 42,31 % des Umsatzes 2025 aus und schlagen eine Balance zwischen Kosteneffizienz, thermischer Stabilität und breiter Fahrzeugkompatibilität. Dennoch verblasst ihr prognostizierter Wachstumsausblick im Vergleich zu keramischen Formulierungen, die jährlich um 7,77 % steigen, angetrieben durch Kupferverbote und OEM-Garantieverlängerungen auf 160.000 Kilometer. Organische asbestfreie Beläge schrumpfen, da Flottenkäufer überlegene Fading-Resistenz fordern, während metallische Beläge eine Nische für schwere Nutzfahrzeuge bleiben, die höhere Geräuschpegel tolerieren können. Akebonos neueste Keramiklinie ersetzt Kupfer durch Aramidfasern und Graphit, reduziert den Staub um über 50 % und erfüllt Kaliforniens 0,5-%-Kupfergrenzwert.
Die Euro-7-Entwurfsregeln führen eine Bremspartikel-Obergrenze von 7 mg/km ein, die effektiv verschleißarme Materialien in der gesamten europäischen Fahrzeugflotte vorschreibt. Zulieferer testen geschlossene Bremssättel, die Luftpartikel in austauschbaren Kartuschen auffangen und so einen neuen Umsatzstrom eröffnen. Verbraucher schätzen den leiseren Betrieb und die saubereren Räder von Keramikbelägen, was den Durchzug im Aftermarket-E-Commerce-Kanal stärkt. Bosch und Ferodo vermarkten ECE R90-zertifizierte Kits online und bieten Fahrzeugpassungsgarantien, die das Installationsrisiko für Heimwerker mindern. Der kombinierte Effekt ist eine schrittweise Verlagerung hin zu Premium-Chemie selbst in preissensiblen Segmenten.
Nach Vertriebskanal:
OEM dominiert, aber Aftermarket-E-Commerce expandiert schnellOEM-Verträge sicherten sich 69,03 % der Verkäufe 2025 aufgrund festgelegter Beschaffung während des siebenjährigen Plattformzyklus und enger gemeinsamer Entwicklungsbeziehungen zwischen Automobilherstellern und Erstausrüstern der ersten Ebene. Der Aftermarket verzeichnet jedoch einen CAGR von 7,54 %, da digitale Schaufenster traditionelle Distributormodelle stören und es Enthusiasten ermöglichen, Beläge, Rotoren und Bremsflüssigkeit direkt in ihre Garage zu bestellen. Amazon Automotive und RockAuto integrieren FIN-Decoder, die Passungsfehler drastisch reduzieren und das Verbrauchervertrauen in Online-Transaktionen stärken. Flottenoperatoren nutzen Massen-E-Commerce-Käufe, um den Bremsbestand für Lieferwagen auf der letzten Meile zu verwalten und regionale Händler beim Preis unter Druck zu setzen.
Regeneratives Bremsen verlängert die Austauschintervalle bei BEV und belastet die Stückvolumina; dennoch gleichen Zulieferer dies durch das Angebot von Premium-Keramik- und Kohlenstoff-Verbundkits aus, die die durchschnittlichen Verkaufspreise anheben. Continentals Direktverbraucherstart bündelt Verschleißsensoren und mobile Diagnose, um Daten für prädiktive Wartungsanalysen zu erfassen. EU-Gruppenfreistellungsregeln verpflichten OEM zur Weitergabe von Reparaturhandbüchern und stellen sicher, dass unabhängige Werkstätten fortschrittliche Brake-by-Wire-Module ohne proprietäre Werkzeuge installieren können. Globale Distributoren reagieren, indem sie höherwertige SKUs bevorraten und Schulungswebinare anbieten, die Fachwissen monetarisieren. Insgesamt zeichnen diese Verschiebungen Wertpools in der gesamten Kanallandschaft neu.
Nach Fahrzeugtyp:
Personenkraftwagen führen das Volumen an, während leichte Nutzfahrzeuge von E-Commerce-Flotten profitierenPersonenkraftwagen lieferten 55,27 % der Marktgröße 2025; ihr Wachstum liegt jedoch hinter dem Gesamt-CAGR des Marktes für Automobil-Bremssysteme, da die stagnierende Nachfrage in reifen Volkswirtschaften den inkrementellen ADAS-Inhalt ausgleicht. BEV-Ausstattungen im Personenwagensegment erfordern höhere Stücklistenkosten und steigern den Umsatz pro Fahrzeug, selbst wenn die Volumina stagnieren. Leichte Nutzfahrzeuge gewinnen an Dynamik und sollen mit einem CAGR von 7,33 % wachsen, angetrieben durch E-Commerce und städtische Logistik, die langlebige Beläge und Korrosionsschutzbeschichtungen erfordern, um hohe Start-Stopp-Zyklen zu bewältigen. Schwere Nutzfahrzeuge verwenden elektropneumatische Mischungen, die den Kompressoreinsatz durch Priorisierung regenerativer Verzögerung reduzieren und damit die Gesamtbetriebskosten senken.
Volvos elektrische Schwerlastplattform und Daimlers eActros demonstrieren, wie die Neukonstruktion von Bremssystemen eng mit der Batteriepack-Verpackung und der Fahrwerkelektrifizierung verbunden ist. Kommunale Busausschreibungen spezifizieren zunehmend regenerationskompatible Hardware und spornen lokale Zulieferer in Indien und Südamerika an, Technologie von globalen Erstausrüstern der ersten Ebene zu lizenzieren. Versicherungsprämien belohnen nun Flotten, die ESC und kollisionsminderndes Bremsen integrieren, sowie zusätzlichen Durchzug für Elektronik. Unterdessen vermarkten Personenwagen-OEM Keramikbeläge als Luxus-Komfort-Upgrade und nutzen die Geräuschreduzierung zur Differenzierung von Ausstattungslinien. Diese parallelen Trends diversifizieren Wachstumsvektoren nach Fahrzeugklasse.
Nach Antrieb:
BEV treiben das schnellste Wachstum an, während Verbrennungsfahrzeuge die installierte Basis behaltenVerbrennungsfahrzeuge machten im Jahr 2025 noch 83,71 % der Marktgröße aus, hauptsächlich aufgrund der bestehenden Tankstelleninfrastruktur und niedrigerer Listenpreise in vielen Schwellenmärkten. Dennoch liegt ihr CAGR hinter BEV, die mit einem CAGR von 12,55 % wachsen, angetrieben durch strengere Emissionsobergrenzen und sinkende Batteriekosten. Hybridfahrzeuge nehmen als Zwischenschritt zu, machen Fahrer mit regenerativem Bremsen und elektrifizierten Zubehörteilen vertraut – Brennstoffzellen-Prototypen im Fernstreckentransport testen Hochdruck-Pneumatikkreisläufe, die mit elektromechanischen Bremssätteln integriert sind, um die Platzierung von Wasserstofftanks zu verwalten.
CATLs Batterie-zu-Brems-Kommunikationsprotokoll sendet Ladezustandsdaten direkt an das Steuergerät, optimiert das regenerative Drehmoment und verlängert die Belaglebensdauer – eine Innovation, die bald von anderen Zellzulieferern kopiert werden wird. Teslas adaptives Regen-Update moduliert das Motorbremsen basierend auf der Umgebungstemperatur und demonstriert, wie Software physische Einschränkungen ohne Hardware-Tausch kompensieren kann. Chinas Doppelkreditprogramm knüpft die OEM-Rentabilität an emissionsfreie Volumina und beschleunigt den Wandel im Fahrzeugmix hin zu BEV, die inhärent gemischte Bremslogik erfordern. Dieser Antriebswandel definiert damit den zukünftigen Umsatzrhythmus sowohl für Reibungs- als auch für Elektronikzulieferer.
Geografische Analyse
APAC-Markt für Kraftfahrzeugbremssysteme
Der asiatisch-pazifische Raum erwirtschaftete 42,41 % des weltweiten Umsatzes im Jahr 2025 und soll bis 2031 mit einer CAGR von 6,88 % wachsen – die höchste Rate aller Regionen. Chinas Doppelkreditpolitik belohnt die Produktion von Fahrzeugen mit alternativen Antrieben und veranlasst BYD, Geely und NIO, auf jeder neuen Plattform rekuperationsfähige Bremsmodule einzusetzen. Indiens produktionsgebundene Anreize locken Bosch und ZF in lokale ESC- und elektronische Feststellbremsanlagen, wodurch die Importabhängigkeit sinkt und die Lieferzeiten verkürzt werden. Japans Akebono, Nissin und Hitachi Astemo nutzen ihre Präzisionsfertigung, um selbst bei stagnierenden Inlandsvolumina einen Premiumanteil zu halten.
Nordamerikanischer Markt für Kraftfahrzeugbremssysteme
Nordamerika entwickelt sich bei einer ausgereiften ABS-Durchdringung weiter und erhält durch die US-amerikanische Vorschrift zur automatischen Notbremsung, die bis 2029 konforme Hardware vorschreibt, neuen Auftrieb. ZFs Auftrag über 5 Millionen elektromechanische Bremssättel von einem Automobilhersteller aus Detroit unterstreicht die rasche Migration hin zu softwaredefinierten Bremssystemen. Kanadas Mandat für emissionsfreie Fahrzeugverkäufe beschleunigt die Nachfrage nach kupferfreien Bremsbelägen und Software zur Rekuperationssteuerung, während Mexikos Kostenvorteil das Near-Shoring der Grauguss-Rotorbearbeitung begünstigt. Der Aftermarket-Umsatz profitiert vom E-Commerce, wenngleich die längere Lebensdauer der Bremsbeläge bei batterieelektrischen Fahrzeugen die Verkaufszyklen verlangsamt und Händler zu Premiumkits und wertschöpfenden Diagnoselösungen drängt.
Europäischer Markt für Kraftfahrzeugbremssysteme
Europa wächst vergleichsweise moderat, da der Rückgang der Dieseltransporterproduktion und Engpässe bei Stahlrotoren den schrittweisen Zuwachs an ADAS-Inhalten ausgleichen. Die Euro-NCAP-Bewertung 2025 und die ausstehenden Euro-7-Staubbegrenzungen stützen dennoch Investitionen in Brake-by-Wire, Keramikbremsbeläge und Bremssättel mit Partikelabscheidung. Deutschland beherbergt Continental, Bosch und ZF, die gemeinsam Forschungs- und Entwicklungsarbeit in flüssigkeitsfreie Aktuatoren lenken, die ISO 26262 erfüllen und gleichzeitig die Masse reduzieren. Die Lieferkettenspannungen haben sich etwas entspannt, nachdem ArcelorMittal Volumina nach Spanien verlagert hat, doch hochwertiges Blech bleibt knapp und drängt Zulieferer zu Aluminium- und Verbundwerkstoffrotoren. Südeuropäische Häfen prüfen Landstromanforderungen, die sich möglicherweise auf Logistik-Lkw ausweiten, was eine künftige Nachfrage nach rekuperationskompatiblen Nutzfahrzeugbremsen impliziert.
Regulatorisches Umfeld
Das Design und die Homologation von Bremssystemen werden zunehmend durch strengere Sicherheits- und Prüfanforderungen geprägt, die elektronisch gesteuerte Bremssysteme und automatisierte Fahrfunktionen voraussetzen. Im Juni 2026 veröffentlichte die US-amerikanische National Highway Traffic Safety Administration (NHTSA) einen NPRM zur Modernisierung von FMVSS Nr. 135, um Fahrzeuge mit Automated Driving System (ADS) besser zu berücksichtigen, was auf eine Abkehr von Annahmen bezüglich traditioneller manueller Steuerungen hin zu einer leistungsbasierten Konformität für neue Fahrzeugarchitekturen hinweist.
Die internationale Angleichung der Typgenehmigung beeinflusst weiterhin globale Plattformen durch UNECE-Rahmenwerke. Die UN-Regelung Nr. 13-H (02-Änderungsreihe, in Kraft seit Juni 2025) bleibt eine Grundlage für Bremsanforderungen bei Pkw in den Unterzeichnerstaaten, während die Aktualisierungen der UN-Regelung Nr. 13 für Nutzfahrzeuge im Jahr 2026 (veröffentlicht über das EU-Amtsblatt als Ergänzung 1 zur 15. Änderungsreihe) relevante Bestimmungen zu elektronischen Bremssystemen und Prüfungen weiterentwickeln, einschließlich expliziterer Wege zum Auslesen von Bremsanforderungssignalen während der periodischen technischen Überwachung. Insgesamt erhöhen diese Änderungen die Compliance-Anforderungen für Brake-by-Wire, ECU-Cybersicherheit und Diagnosebereitschaft sowie Redundanzkonzepte sowohl bei Leicht- als auch bei Nutzfahrzeuganwendungen.
Wettbewerbslandschaft
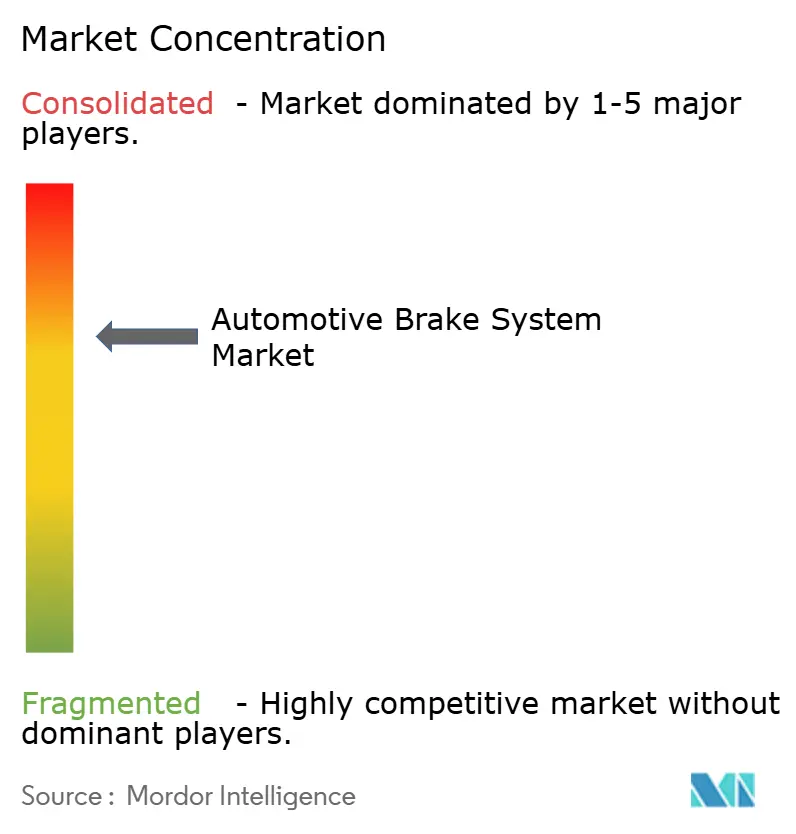
Der Markt für Automobil-Bremssysteme weist eine moderate Konzentration auf, wobei Continental, Bosch und ZF Friedrichshafen gemeinsam einen Großteil des globalen Umsatzes durch vertikale Integration von Sensoren, Aktuatoren, elektronischen Steuergeräten und Softwareplattformen beherrschen, die Einbox-Lösungen für OEM ermöglichen, die die Zuliefererzahl reduzieren und die Fahrzeugintegration vereinfachen möchten. Ihr vertikaler Umfang und ihre Funktionssicherheitsnachweise erfüllen die OEM-Risikokriterien und entmutigen Multi-Sourcing.
Brembo sichert seinen Marktanteil durch Kohlenstoff-Keramik-Scheiben und leichte Bremssättel und bedient Leistungs- und EV-Segmente, die Reduzierungen der ungefederten Masse belohnen. Akebono nutzt seine Keramikbelag-Expertise und lokalisierte nordamerikanische Kapazität, um den Marktanteil zu halten. Preisgetriebener Druck kommt von chinesischen Marktteilnehmern, die Brake-by-Wire-Module zu etwa 20 % niedrigeren Preisen anbieten, was Platzhirsche zur Automatisierung und Regionalisierung der Versorgung veranlasst.
Innovationen in weißen Flecken drehen sich um prädiktive Wartungsanalysen und V2X-fähiges kooperatives Bremsen. Boschs Vehicle Motion Management-Domänenregler und Continentals trockener Bremssattel exemplifizieren konvergente Hardware-Software-Plattformen, die für softwaredefinierten Fahrzeugrollouts positioniert sind. Start-ups, die sich auf Festkörperaktuatoren konzentrieren, bleiben eine Nische, bis sie ISO 26262-Audits bestehen und Serienverträge sichern.
Branchenführer der Automobil-Bremssysteme
-
Continental AG
-
Hitachi Astemo Ltd.
-
Brembo S.p.A
-
Akebono Brake Industry Co., Ltd
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobil-Bremssysteme Markt Unternehmen in diesem Bericht
- Continental AG
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Brembo S.p.A
- Akebono Brake Industry Co. Ltd
- Aisin Corporation
- ADVICS Co. Ltd
- Knorr-Bremse AG
- Hyundai Mobis Co. Ltd
- Mando Corporation
- Federal-Mogul Motorparts (Tenneco)
- Hitachi Astemo, Ltd.
- WABCO (ZF CVS)
- Meritor Inc.
- Nissin Kogyo Co. Ltd
- Bendix Commercial Vehicle Systems
- Aptiv PLC
- Haldex AB
- HELLA GmbH & Co. KGaA
- Carlisle Brake & Friction
Marktchancen und Zukunftsaussichten
Brake-by-Wire und elektromechanisches Bremsen gehen von Validierungsprogrammen in die skalierte Fertigung über, wodurch die Anzahl der in ECUs, Aktuatoren, Sensoren und Software untergebrachten Funktionen zunimmt. Im Mai 2026 bestätigte Brembo die Serienproduktion seiner Sensify-Brake-by-Wire-Plattform, ein Meilenstein, der die OEM-Einführung flüssigkeitsfreier, verteilter Architekturen unterstützt und die Nachfrage nach funktionaler Sicherheitstechnik (ISO 26262) sowie der Integration hochbitratiger Fahrwerksregelungen ankurbelt.
Kapazitätserweiterungen und Verschiebungen im Lieferantennetzwerk deuten zudem auf regionale Freiräume in den Elektronik- und Mechatronik-Lieferketten für Bremssysteme hin. Im Januar 2026 nahm ZF an seinem Werk in Oragadam, Tamil Nadu, Indien, eine Produktionslinie für elektrische Feststellbremsen mit einer Kapazität von 8.000.000 Einheiten in Betrieb. Im Februar 2026 begann Knorr-Bremse mit dem Bau eines neuen modularen Campus in Chennai mit Investitionen von bis zu 200 Millionen EUR, um ab Ende 2027 die Produktion von Bremskomponenten aufzunehmen. Für OEMs und flottenorientierte Plattformen unterstützen diese Maßnahmen die Diversifizierung der Beschaffung und schaffen zugleich Raum für angrenzende Angebote wie PTI-fähige Diagnoseschnittstellen, kupferfreie und staubarme Reibmaterialien sowie gebündelte Bremshardware- und Software-Stacks, die die Homologation unter UNECE-konformen Regelwerken vereinfachen.
Neueste Industrielle Entwicklungen in Automobil-Bremssysteme Markt
- Juni 2026: Brembo und Ningbo SAFE Brakes Systems unterzeichneten ein Joint-Venture zur Herstellung von ABS-Systemen für Motorräder in Indien. Der Schritt erweitert die lokale Fertigungs- und Entwicklungskompetenz in einem volumenstarken Segment und dehnt Brembos Elektronikpräsenz über Pkw hinaus auf Zweiräder aus, wo die ABS-Einführung durch Sicherheitsvorschriften zunehmend standardisiert wird.
- Mai 2026: Brembo gab bekannt, dass seine intelligente Bremsplattform Sensify für einen führenden globalen Fahrzeughersteller in die Großserienproduktion eingetreten ist. Durch die Industrialisierung eines verteilten, elektromechanischen Brake-by-Wire-Konzepts stärkt die Ankündigung den Wandel hin zu softwaredefinierten Bremsarchitekturen und erhöht die Nachfrage nach integrierten ECUs, Aktuatoren und sicherheitszertifizierter Software.
- Juni 2025: Continental einigte sich mit Mutares SE & Co. KGaA auf den Verkauf des Produktions- und F&E-Standorts für Trommelbremsen in Cairo Montenotte, Italien. Die Transaktion unterstützt die Neuausrichtung des Portfolios weg von reibungsintensiven Altlasten hin zu wachstumsstärkeren elektronischen und integrierten Bremslösungen und verändert zugleich die Kapazitäts- und Beschaffungsoptionen für OEMs, die weiterhin Trommelbremsanwendungen einsetzen.
Automobil-Bremssysteme Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit Bremssystemen und verwandten Bremstechnologien für Personen- und Nutzfahrzeuge erzielt wird, einschließlich Teilen und Baugruppen, die über OEM-Erstausrüstung und den Aftermarket vertrieben werden.
Ausschlüsse: Bremssysteme für Zweiräder, Fahrräder sowie Schienen- und Schienenfahrzeuganwendungen sind nicht enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Scheibenbremsen
- Trommelbremsen
- Elektrische Feststellbremsen
- Regenerative Bremsmodule
- Nach Technologie
- Antiblockiersystem (ABS)
- Elektronische Stabilitätskontrolle (ESC)
- Traktionskontrollsystem (TCS)
- Elektronische Bremskraftverteilung (EBD)
- Nach Betätigungsmechanismus
- Hydraulisch
- Pneumatisch
- Elektromagnetisch / Brake-by-Wire
- Mechanisch (Seilzug)
- Nach Komponente
- Bremsbeläge und -schuhe
- Bremssättel
- Rotoren und Trommeln
- Bremskraftverstärker und Hauptzylinder
- Elektronische Steuergeräte und Aktuatoren
- Nach Belagmaterial
- Organisch (asbestfrei)
- Halbmetallisch
- Metallisch
- Keramisch
- Nach Vertriebskanal
- Erstausrüster (OEM)
- Aftermarket
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge und Busse
- Nach Antrieb
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge (HEV/PHEV)
- Batterieelektrische Fahrzeuge (BEV)
- Brennstoffzellenfahrzeuge (FCEV)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die Marktgrenzen festzulegen, die Terminologie abzustimmen und den Basisnachfragepool aufzubauen, bevor der Markt in Wertgrößen bemessen wird. In der Regel beginnen wir mit dem öffentlichen Kontext zur Straßenverkehrssicherheit und zum Fahrzeugbestand aus Quellen wie der National Highway Traffic Safety Administration, den Mobilitäts- und Verkehrsstatistiken der Europäischen Kommission sowie dem Internationalen Verband der Kraftfahrzeughersteller für Produktions- und Absatztrends.
Um die Annahmen zur Technologieakzeptanz zu überprüfen, sichten wir auch offene technische und regulatorische Referenzen wie die UNECE-Fahrzeugsicherheitsvorschriften und den US-amerikanischen EPA-Kontext zu Kraftstoffverbrauch und Emissionen (nützlich für den Elektrifizierungsmix) sowie Patentdatenbanken, die zeigen, wohin sich die Forschung und Entwicklung bei Bremselektronik und Brake-by-Wire bewegt. Unternehmensberichte, Investorenpräsentationen, Branchenverbandsmitteilungen und seriöse Fachpresse werden anschließend genutzt, um Produktabdeckung und Vertriebskanalstruktur zu bestätigen. Wo öffentliche Angaben dünn sind, nutzen wir selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein kostenpflichtiges Patentanalysetool. Diese Sekundärforschungsquellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu validieren, was die Sekundärforschung nicht eindeutig bestätigen kann – hauptsächlich Preisspannen, Mixverschiebungen und die Veränderung des Inhalts pro Fahrzeug nach Plattform und Antriebsart. Wir haben mit einer Mischung aus Komponentenzulieferern, Distributoren und fahrzeugseitigen Stakeholdern in den wichtigsten Regionen gesprochen, um die Annahmen zu OEM- versus Aftermarket-Aufteilungen, ABS- und ESC-Durchdringung sowie zur Brake-by-Wire-Bereitschaft zu überprüfen und anzupassen, bevor das Modell finalisiert wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 12 % | APAC: 49 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 39 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 49 % | Amerika: 21 % |
Marktgröße und Prognose
Die Marktgröße wird mithilfe eines Top-down-Ansatzes ermittelt, bei dem Fahrzeugproduktion, Fahrzeugbestand und Ersatzzyklen zur Rekonstruktion der Bremssystemnachfrage herangezogen werden. Die Einheiten werden anschließend anhand von Preisspannen und Annahmen zum Inhalt pro Fahrzeug in Wertgrößen umgerechnet.
Zur Plausibilitätsprüfung der Gesamtwerte werden selektive Bottom-up-Näherungen verwendet, darunter die Stichprobenerhebung durchschnittlicher Systempreise nach Fahrzeugklasse sowie die Aggregation einer begrenzten Anzahl zuliefererseitiger Umsatzsignale. Wo keine direkte Offenlegung verfügbar ist, werden die Lücken bereinigt und die Gesamtwerte mit der Top-down-Nachfragerekonstruktion abgeglichen.
Für die Prognose führen wir Szenarioanalysen durch, die durch multivariate Regressionsüberprüfungen gestützt werden, und verknüpfen den Nachfragepfad mit dem Fahrzeugproduktionsausblick, dem Elektrifizierungsanteil, der Verschärfung von Sicherheitsvorschriften und Technologiedurchdringungskurven. Diese Kurven werden durch Experteneingaben validiert.
Wenn Bottom-up-Überprüfungen unvollständig sind, wird der fehlende Anteil durch Anwendung regionsspezifischer Inhalt-pro-Fahrzeug-Faktoren und konservativer Preisentwicklung behandelt. Das Modell wird dann in Folgegesprächen erneut getestet, wenn das implizierte Wachstum unrealistisch erscheint.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand mehrerer Signale trianguliert, darunter Fahrzeugproduktionstrends, Technologiedurchdringungsraten und die impliziten Ausgaben pro Fahrzeug nach Region und Fahrzeugklasse. Zeigt ein Segment einen starken Anstieg, wird dieser markiert und erneut überprüft, um zu bestätigen, dass er durch einen realen Faktor wie regulatorischen Durchzug, Elektrifizierungsmix oder eine Kanalverschiebung bedingt ist.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten geprüft, damit Annahmen, Einheitenlogik und Währungsumrechnungen konsistent und nachvollziehbar sind. Der Bericht wird jährlich aktualisiert, und eine Zwischenaktualisierung wird ausgelöst, wenn ein wesentliches Ereignis eingetreten ist, das die Nachfrage- oder Preiserwartungen verändern kann. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchlauf der wichtigsten Eingaben durch, damit die Kunden die aktuellste Sichtweise erhalten.
Schätzung des Marktes für Kraftfahrzeugbremssysteme von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kraftfahrzeugbremssysteme sehen häufig unterschiedlich aus, weil jede Studie die Marktgrenzen auf eigene Weise zieht und anschließend unterschiedliche Preis- und Durchdringungsannahmen anwendet. In der Praxis entstehen die größten Unterschiede in der Regel dadurch, was als Bremssystem gezählt wird, ob Elektronik- und Rekuperationsmodule einbezogen werden und wie OEM- und Aftermarket-Umsätze über Regionen hinweg behandelt werden.
Durch die Überprüfung der Technologiedurchdringung nach Fahrzeugklasse sowie die Aktualisierung des Währungszeitpunkts und der OEM- versus Aftermarket-Aufteilungen hält Mordor Intelligence die Schätzung an der Straßenfahrzeugnachfrage ausgerichtet und vermeidet die Einbeziehung angrenzender Sicherheitselektronik, die nicht immer als Teil des Bremssystem-Stückliste verkauft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 74,94 Mrd. USD (2025) | |
| Branchenpublikation A | 46,44 Mrd. USD (2025) | Verwendet eine engere Umsatzerfassung, die den Elektronikanteil der Bremssysteme offenbar untererfasst und möglicherweise niedrigere durchschnittliche Preisannahmen nach Fahrzeugklasse anwendet, was den gesamten Marktwert komprimiert. |
| Branchenpublikation B | 53,70 Mrd. USD (2025) | Stützt sich auf einen vereinfachten Produktumfang, der auf Scheiben- und Trommelbremssystemen basiert, was die Behandlung von elektrischen Feststellbremsen und Brake-by-Wire-Modulen einschränken kann, insbesondere wenn diese als integrierte Baugruppen bepreist werden. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch unterschiedliche Abgrenzungen und die Art und Weise, wie der Inhalt pro Fahrzeug bepreist wird, da das Bremsen zunehmend elektronisch wird. Wenn die Grenze über OEM- und Aftermarket-Kanäle hinweg konsistent gehalten und die Durchdringungsannahmen auf den Fahrzeugmix zurückgeführt werden, ist die resultierende Marktgröße leichter reproduzierbar und im Zeitverlauf verfolgbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automobil-Bremssysteme im Jahr 2026 und welches Wachstum wird erwartet?
Der Markt beläuft sich im Jahr 2026 auf 78,49 Mrd. USD und soll bis 2031 101,47 Mrd. USD erreichen, was einem CAGR von 5,57 % entspricht.
Welches Bremstechnologiesegment wächst am schnellsten?
Die elektronische Stabilitätskontrolle ist das am schnellsten wachsende Teilsegment mit einem CAGR von 6,34 % aufgrund von ADAS- und AEB-Vorschriften.
Welche regionale Markt führt das Wachstum bis 2031 an?
Die Asien-Pazifik-Region verzeichnet den höchsten CAGR von 6,88 %, angetrieben durch die Expansion chinesischer und indischer BEV-Plattformen und lokalisierte Investitionen von Erstausrüstern der ersten Ebene.
Wie beeinflussen Seltenerdpreise die Einführung von Brake-by-Wire?
Volatile Neodym- und Dysprosiumkosten erhöhen die Preise für elektromechanische Bremssättel und veranlassen langfristige Beschaffungsverträge sowie Forschung und Entwicklung an Ferritmotoren.
Warum gewinnen Keramikbeläge an Popularität?
Kupferverbote, Garantieverlängerungen und geringere Staubemissionen drängen OEM zu keramischen Formulierungen, die mit einem CAGR von 7,77 % wachsen.