
Größe und Marktanteil des Marktes für Automotive Hydrauliksysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 41.54 Milliarden US-Dollar |
| Marktgröße (2031) | 54.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
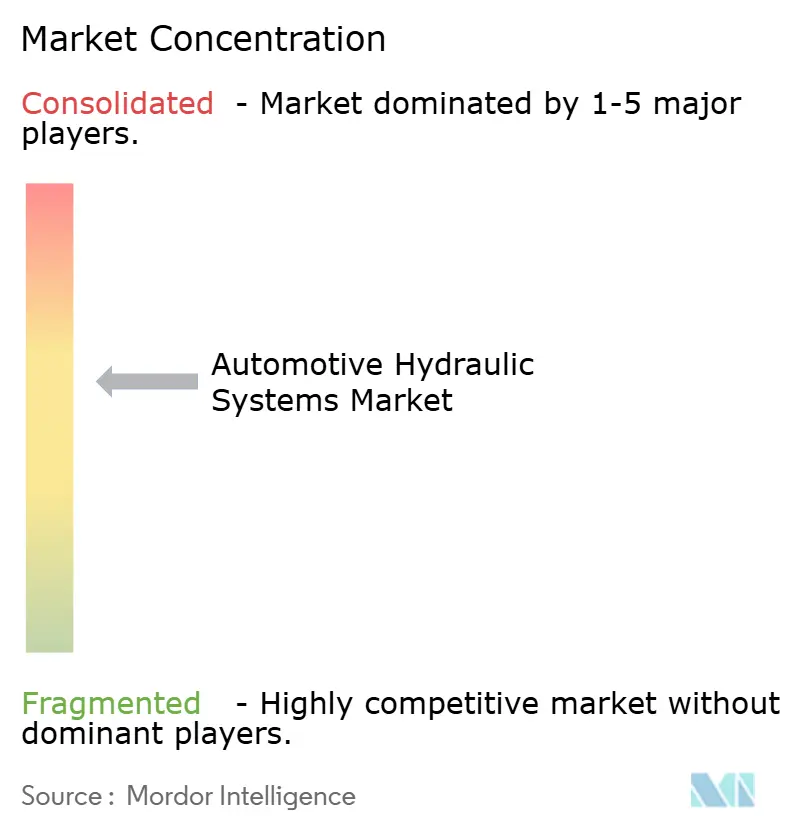
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Marktanalyse für Automotive Hydrauliksysteme von Mordor Intelligence
Der Markt für Automotive-Hydrauliksysteme wurde im Jahr 2025 auf einen Wert von 39,41 Milliarden USD geschätzt und soll von 41,54 Milliarden USD im Jahr 2026 auf 54,06 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,41 % während des Prognosezeitraums (2026–2031). Trotz der Elektrifizierung spiegelt das stetige Wachstum die Fähigkeit des Sektors wider, seine Kernfunktionen in den Bereichen Bremsen, Lenkung und Fahrwerk zu erhalten. Strengere globale Bremssicherheitsvorschriften, eine steigende Nutzfahrzeugproduktion und die Verbreitung elektrohydraulischer Module in autonome Fahrplattformen der Stufe 3+ treiben die Nachfrage weiter an. Dank des Produktionswachstums in China und der Kapazitätserweiterungen in Indien bleibt der asiatisch-pazifische Raum das Fertigungszentrum, während Afrika eine aufstrebende Chance darstellt, da die Infrastrukturausgaben an Fahrt gewinnen. Gleichzeitig setzen Hersteller von Premiumfahrzeugen auf hydraulische Federung, um die Fahrqualität zu differenzieren, und gewerbliche Flotten priorisieren die bewährte hydraulische Zuverlässigkeit gegenüber experimentellen Alternativen.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielten Bremsen im Jahr 2025 einen Marktanteil von 44,62 % am Markt für Automotive-Hydrauliksysteme, während die Servolenkungsunterstützung bis 2031 mit einem CAGR von 6,19 % wachsen soll.
- Nach Komponente führten Hauptbremszylinder im Jahr 2025 mit einem Umsatzanteil von 34,88 %; Hydraulikpumpen sollen mit einem CAGR von 7,05 % expandieren.
- Nach Fahrzeugtyp entfielen im Jahr 2025 51,95 % des Marktvolumens für Automotive-Hydrauliksysteme auf Personenkraftwagen, während Geländefahrzeuge den schnellsten CAGR von 6,9 % verzeichnen sollen.
- Nach Vertriebskanal entfielen im Jahr 2025 68,55 % des Marktanteils für Automotive-Hydrauliksysteme auf OEM-Lieferungen, während der Aftermarket mit einem CAGR von 6,2 % wuchs.
- Nach Geografie erzielte der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 48,42 %; für Afrika wird bis 2031 ein CAGR von 7,11 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Nutzfahrzeugproduktion und -verkäufe | +1.2% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strengere Vorschriften zur Bremssicherheit (ABS, ESC, EBS) | +1.0% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Wachsende Nachfrage nach hydraulischer Federung bei Premiumfahrzeugen | +0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Elektrohydraulische Module für autonome Fahrsysteme der Stufe 3+ | +0.7% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥4 Jahre) |
| Kostengünstige Hydraulikpakete für Einsteiger-Elektrofahrzeuge in Schwellenmärkten | +0.6% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Regenerative hydraulische Energiespeicherung in Hybridfederungen | +0.4% | Deutschland, Japan, Kalifornien | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Nutzfahrzeugproduktion und -verkäufe
Die steigende Lkw- und Busproduktion erhöht den hydraulischen Anteil pro Einheit, da schwere Plattformen mehrere Hochdruckkreisläufe für Bremsen, Lenkung und Nebenantriebe benötigen. Indiens Industrie produzierte im Jahr 2024 30,6 Millionen Fahrzeuge und stärkte damit die hydraulische Nachfrage auf Inlands- und Exportmärkten.[1] US-amerikanische Flottenoperatoren sind mit Fahrgestellengpässen konfrontiert, was zu einer stärkeren Nutzung von Lkw führt, die regelmäßige Hydraulikwartung erfordern. Elektrische Antriebsstränge in Nullemissions-Lkw führen zusätzliche Wärmemanagementkreisläufe ein, die hydraulisch bleiben, und stützen damit das Komponentenvolumen weiter. Betreiber schätzen die bewährte Langlebigkeit, was den Markt für Automotive-Hydrauliksysteme auch bei fortschreitender Elektrifizierung stützt.
Strengere Vorschriften zur Bremssicherheit (ABS, ESC, EBS)
Neue Vorschriften verpflichten Automobilhersteller zur Installation automatischer Notbremssysteme und verbesserter Stabilitätskontrolle, die auf präziser hydraulischer Modulation beruhen. NHTSAs FMVSS 127 gilt ab September 2029 für alle leichten US-Fahrzeuge und legt Kollisionsvermeidungsgeschwindigkeitsziele von 100 km/h fest.[2] Die bevorstehenden Euro-7-Normen der EU bringen Bremspartikelgrenzwerte mit sich und treiben die Einführung staubarmer hydraulischer Komponenten voran. Diese Anforderungen vergrößern die adressierbare Nachfrage nach fortschrittlichen Ventilen, Bremskraftverstärkern und Mikropumpen im Markt für Automotive-Hydrauliksysteme.
Wachsende Nachfrage nach hydraulischer Federung bei Premiumfahrzeugen
Premiummarken setzen zunehmend auf aktive hydraulische Federung, um den Fahrkomfort in Millisekunden von Straßeneinflüssen zu entkoppeln. Deutschlands Personenkraftwagenproduktion erreichte im Januar 2025 340.800 Einheiten, angetrieben von Luxusmarken, die prädiktive hydraulische Dämpfung als Wettbewerbsvorteil einsetzen.[3] Die plattformunabhängige Technologie lässt sich reibungslos auf batterieelektrische Architekturen übertragen und sichert künftige Volumina.
Elektrohydraulische Module für autonome Fahrsysteme der Stufe 3
Autonomes Fahren priorisiert Redundanz, sodass ausfallsichere hydraulische Teilsysteme elektronische Aktuatoren absichern. SAE-Stufe-3+-Definitionen erfordern Systeme, die plötzliche Ausfälle eigenständig bewältigen, was elektrohydraulische Wandler unverzichtbar macht. Die US-amerikanische Politik betont Sicherheitsredundanz und positioniert Hydrauliklieferanten als unverzichtbare Partner auf automatisierten Plattformen.[4] Prädiktive Diagnosesysteme in diesen Modulen erschließen Serviceerlösströme im Markt für Automotive-Hydrauliksysteme.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Übergang zu vollständig elektrischen Brems- und Lenksystemen | -1.5% | Global, beschleunigt in Europa und Kalifornien | Mittelfristig (2–4 Jahre) |
| Umweltbedenken hinsichtlich Hydraulikflüssigkeitsleckagen | -0.8% | Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Rohstoffengpässe bei Elastomerdichtungen treiben Kosten in die Höhe | -0.6% | Globale Auswirkungen auf die Lieferkette, akut in der Fertigung in Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| OEM-Präferenz für trockene Brake-by-Wire-Systeme in Robotaxi-Flotten | -0.4% | Früheinsatz in Nordamerika und Europa, Asien-Pazifik folgt | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Übergang zu vollständig elektrischen Brems- und Lenksystemen
Batterie-EV-Plattformen zielen auf Gewichtseinsparungen und präzise Steuerung ab und bevorzugen elektromechanische Einheiten, die auf Flüssigkeitsleitungen verzichten. Die EPA-Mehrschadstoffnormen beschleunigen diesen Übergang in den Vereinigten Staaten. Deutsche Zulieferer reorganisieren ihre Produktionsstandorte, da Elektromodelle den hydraulischen Anteil reduzieren. Nutzfahrzeuge vollziehen diesen Wandel aufgrund höherer Kraftanforderungen langsamer, doch das langfristige Substitutionsrisiko lastet auf dem Markt für Automotive-Hydrauliksysteme.
Umweltbedenken hinsichtlich Hydraulikflüssigkeitsleckagen
Globale Regulierungsbehörden verschärfen die Aufsicht über PFAS und brandhemmende Flüssigkeiten. Die EPA verlangt zwischen November 2024 und Mai 2025 detaillierte PFAS-Berichterstattung, was kostspielige Neuformulierungen erfordert. Versiegelte Systeme und alternative Technologien gewinnen an Bedeutung, da OEMs eine geringere Haftung anstreben, was im Markt für Automotive-Hydrauliksysteme Konstruktionsdruck erzeugt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bremsen dominieren trotz elektrischer TransformationBremsen machten im Jahr 2025 44,62 % des Umsatzes aus und gaben diesem Segment den größten Anteil am Markt für Automotive-Hydrauliksysteme. Regulatorische Vorgaben wie NHTSAs Notbremsregel sichern eine stabile Nachfrage, und selbst reine Elektrofahrzeuge behalten hydraulische Sicherungskreisläufe. Gleichzeitig expandiert die Servolenkungsunterstützung mit einem CAGR von 6,19 %, da elektrohydraulische Zahnstangen Energieeffizienz und Lenkgefühl ausbalancieren. Dies verdeutlicht, wie das Marktvolumen für Automotive-Hydrauliksysteme auch auf elektrifizierten Plattformen weiter wachsen kann.
Der Bremsanteil bleibt stabil, da Kollisionsvermeidungssysteme eine Hochdruckmodulation benötigen. Die Lenkungsunterstützung baut auf aktiven Spurhaltetechnologien auf, die eine schnelle hydraulische Reaktion erfordern. Federungsanwendungen profitieren von der Premiumfahrzeugnachfrage nach Fahrkomfort, während Kupplungs- und Lüfterantriebsanwendungen im Zuge der Motorelektrifizierung zurückgehen. Die regenerative hydraulische Energiespeicherung in Nutzfahrzeugen stellt ein aufstrebendes Teilsegment mit bescheidenen, aber stetigen Beiträgen dar.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Hauptbremszylinder führen den Marktanteil anHauptzylinder machten 2025 34,88 % des Komponentenumsatzes aus, was ihre universelle Eignung für alle Fahrzeugklassen unterstreicht. Doppeltwirkende Zylinder werden im Hydraulikzylindermarkt weit verbreitet eingesetzt und unterstützen Anwendungen in Baggern, Radladern und Bergbaugeräten. Ihre Dominanz sichert ein stabiles Volumen, während Hydraulikpumpen mit einem CAGR von 7,05 % das höchste Wachstum verzeichnen, da fortschrittliche Fahrerassistenzfunktionen einen bedarfsgerechten Druck erfordern. Diese Zahlen spiegeln sich in einem Teil des Marktanteils für Automotive-Hydrauliksysteme bei Pumpen wider und signalisieren einen Wandel von passiven zu aktiven Steuerungsarchitekturen.
Behälter, Schläuche und Verteiler verzeichnen schrittweise Zuwächse, die durch Leichtbaudesigns mit Verbundleitungen angetrieben werden. Ventile und Aktuatoren steigen im Wert, da integrierte Sensoren eine geschlossene Regelkreissteuerung ermöglichen. Akkumulatoren stehen vor gemischten Aussichten, solange PFAS-freie Flüssigkeitslösungen ausstehen, doch die Forschung verspricht langfristige Relevanz bei der Energiespeicherung in Hybridsuspensionen.
Nach Fahrzeugtyp:
Personenkraftwagen behalten die FührungspositionPersonenkraftwagen machten im Jahr 2025 51,95 % des Umsatzes aus und bilden das Fundament des Marktes für Automotive-Hydrauliksysteme. Geländefahrzeuge erzielen trotz ihres geringeren Anteils einen CAGR von 6,90 %, da Bau- und Landwirtschaftsmaschinen in Asien und Afrika expandieren. Leichte Nutzfahrzeuge und Lkw bewahren die hydraulische Nutzung aufgrund von Last- und Betriebszyklusanforderungen und bieten einen Puffer gegen die Elektrifizierung von Personenkraftwagen.
Baumaschinen sind auf Mehrkreissysteme angewiesen, die bei Drücken über 250 bar betrieben werden, was elektrische Alternativen noch nicht wirtschaftlich replizieren können. Landwirtschaftliche Maschinen verbinden Präzisionslandwirtschaft mit Hochdurchsatz-Hydraulik und erweitern den Marktumfang. Leichte Nutzfahrzeuge bleiben durch Zustelldienste auf der letzten Meile relevant, die zuverlässige Brems- und Lenkungskomponenten erfordern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Dominanz mit Aftermarket-WachstumOEMs integrierten Hydrauliksysteme während der Fahrzeugmontage und trugen 68,55 % der Verkäufe im Jahr 2025 bei, während der Aftermarket mit einem CAGR von 6,20 % wuchs, da Flotten die Nutzungsdauer verlängerten und ältere Fahrzeuge im Einsatz blieben. Die Aftermarket-Expansion verbreitert den Markt für Automotive-Hydrauliksysteme, insbesondere bei Verbrauchsmaterialien wie Flüssigkeiten, Dichtungen und Schläuchen.
Unabhängige Händler nutzen den E-Commerce, um globale Käufer zu erreichen, während Leistungsspezialisten verbesserte Hauptbremszylinder und Pumpen anbieten, die Serieneinheiten überdauern. Zollungewissheiten fördern die regionale Beschaffung, was Versorgungsnetzwerke umgestalten und kleineren inländischen Herstellern Raum verschaffen könnte.
Geografische Analyse
APAC-Markt für automotive Hydrauliksysteme
Asien-Pazifik vereint 48,42 % des globalen Umsatzes im Jahr 2025 auf sich und unterstreicht damit seine Stellung als Schwerpunkt des Marktes für automotive Hydrauliksysteme. China produzierte 2025 die meisten Fahrzeuge. Indiens Fahrzeugproduktion im Jahr 2025 in beträchtlicher Stückzahl erweitert die regionale Marktgröße für automotive Hydrauliksysteme und sichert die langfristige Nachfrage. Japans subventionsgestützter Rollout von Elektrofahrzeugen reduziert bestimmte hydraulische Antriebsstranganwendungen, während Brems- und Fahrwerksbedarfe erhalten bleiben, was Zulieferer dazu veranlasst, ihre Portfolios neu auszurichten. Tiefe Lieferketten und reichlich vorhandene Arbeitskräfte machen die Asien-Pazifik-Region zur bevorzugten Wahl für Volumenkomponenten, obwohl PFAS- und Leckagevorschriften die Fabriken zur Modernisierung ihrer Flüssigkeitshandhabungsprozesse zwingen.
Nordamerika-Markt für automotive Hydrauliksysteme
Nordamerika verbindet strenge Sicherheitsvorschriften mit einer beschleunigten Elektrifizierung und erzeugt damit einen doppelten Nachfragesog bei Hydrauliksystemen. Die neuen Bewertungsprotokolle der NHTSA und FMVSS 127 erhalten die technische Komplexität in der Bremshydraulik, während EPA-Emissionsvorschriften die Einführung von Elektrofahrzeugen beschleunigen, was künftige Volumina reduzieren kann. Die Vereinigten Staaten bleiben ein Zentrum für Level-3-Automatisierung und verschaffen Spezialisten für elektrohydraulische Module einen Entwicklungsvorteil. Kanada und Mexiko stärken die regionale Größenordnung durch integrierte Korridore im Rahmen des USMCA und stabilisieren die Versorgung nordamerikanischer Montagebetriebe trotz politischer Veränderungen.
EMEA- und Südamerika-Markt für automotive Hydrauliksysteme
Europa führt bei der Regulierung, kämpft jedoch mit schwindender Kostenwettbewerbsfähigkeit, da Euro-7-Partikelgrenzwerte und PFAS-Beschränkungen kostspielige Neukonstruktionen erzwingen, die nur gut finanzierte Unternehmen bewältigen können. Afrika verzeichnet mit 7,11 % CAGR bis 2031 das stärkste Wachstum ausgehend von einer niedrigen Basis, wobei Infrastrukturausgaben in Nigeria, Kenia und Ägypten die Nachfrage nach Hydrauliksystemen im Offroad-Bereich ankurbeln. Südamerika zeigt ein stetiges Wachstum im Bergbau und bei landwirtschaftlichen Maschinen, obwohl makroökonomische Volatilität die Planbarkeit erschwert. Märkte im Nahen Osten verbinden traditionelle Antriebsstrangpräferenzen mit industriepolitischen Anreizen, die eine lokale Hydraulikfertigung fördern könnten.


Wettbewerbslandschaft
Der Markt für Automotive-Hydrauliksysteme ist mäßig fragmentiert, wobei Breitportfolio-Zulieferer wie Robert Bosch, ZF Friedrichshafen und Continental technologische Maßstäbe setzen. Diese Konzerne bündeln Brems-, Lenkungs- und Fahrwerk-Know-how in integrierten Angeboten, die die OEM-Beschaffung vereinfachen. Erstausrüster setzen auf vertikale Integration, um Bremssättel, Ventile und elektronische Steuergeräte unter einem Dach zu vereinen und eine konsistente Kalibrierung zu gewährleisten. Kleinere Unternehmen überleben durch Spezialisierung auf Aftermarket-Upgrades oder Nischensegmente wie Geländefahrzeug-Akkumulatoren.
Europäische Platzhirsche betonen Premium-Systemmerkmale wie prädiktive Dämpfung und staubarme Bremsmaterialien, um Marktanteile zu halten. Asiatische Herausforderer konzentrieren sich auf Kosten und Fertigungskapazität und gewinnen Aufträge in Volumen-Personenkraftwagenprogrammen. US-amerikanische Akteure verfolgen softwaregesteuerte elektrohydraulische Module für autonome Flotten. Parker Hannifins Ergebnisse für 2025 zeigen schwächere Transportverkäufe und veranlassen Kapazitätsüberprüfungen, die die Anpassung der Branche widerspiegeln. Umweltkonformität und PFAS-freie Flüssigkeiten schaffen zusätzliche Eintrittsbarrieren, die etablierten Forschungs- und Entwicklungspipelines zugutekommen.
Partnerschaften mit Softwareunternehmen wachsen, da hydraulische Hardware mit Fahrzeugnetzwerken und Over-the-Air-Diagnosen abgestimmt werden muss. Zulieferer investieren in digitale Zwillinge und prädiktive Wartung, um den Lebenszeitwert zu steigern. Konsolidierung bleibt am Horizont, da der Komponentenpreisverfall die Margen unter Druck setzt, doch geistiges Eigentum rund um ausfallsichere Designs und Flüssigkeitschemie erzielt weiterhin strategische Prämien.
Marktführer der Automotive Hydrauliksysteme Branche
-
Robert Bosch GmbH
-
Aisin Seiki Co. Ltd
-
ZF Friedrichshafen AG
-
BorgWarner
-
Continental AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Hydrauliksysteme
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Continental AG
- Aisin Corporation
- BorgWarner Inc.
- Valeo SA
- Eaton Corporation plc
- Schaeffler AG
- KYB Corporation
- WABCO (ZF CVCS)
- JTEKT Corporation
- GKN Automotive
- Denso Corporation
- Nexteer Automotive Group
- Nissin Kogyo Co. Ltd
- Hitachi Astemo Ltd
- Brembo SpA
- Mando Corp
Lesen Sie die Analyse der Automotive-Hydrauliksysteme-Unternehmen

Recent Industry Developments in Markt für Automotive-Hydrauliksysteme
- November 2024: Die NHTSA aktualisierte das Neue Fahrzeugbewertungsprogramm und fügte ab den Modellen 2026 Bewertungen für Toter-Winkel- und Fußgängernotbremsung hinzu.
- Oktober 2023: Die EPA schloss die Vorschriften zur Reduzierung von Fluorkohlenwasserstoffen ab, die indirekt Fahrzeuge mit hydraulisch angetriebenen Klimakompressoren betreffen.


Berichtsumfang des globalen Marktes für Automotive Hydrauliksysteme
Automotive-Hydrauliksysteme werden zum Antrieb von Maschinen und Geräten eingesetzt. Hydrauliksysteme verwenden eine spezialisierte Flüssigkeit, typischerweise Hydrauliköl, zur Kraftübertragung.
Der Markt für Automotive-Hydrauliksysteme ist nach Anwendung, Komponente, Fahrzeugtyp und Geografie segmentiert. Nach Anwendung ist der Markt in Bremsen, Kupplung, Federung und sonstige Anwendungen (Stößel usw.) segmentiert. Nach Komponente ist der Markt in Hauptbremszylinder, Nehmerzylinder, Behälter und Schlauch segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge sowie mittel- und schwere Nutzfahrzeuge segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt segmentiert. Der Bericht bietet das Marktvolumen in Wertangaben in USD für alle oben genannten Segmente.
| Bremsen |
| Kupplung |
| Federung |
| Servolenkungsunterstützung |
| Lüfterantriebssysteme |
| Ventilsteuerung (Stößel/Aktuatoren) |
| Sonstige |
| Hauptzylinder |
| Neben-/Radzylinder |
| Behälter |
| Schlauch und Rohrleitung |
| Hydraulikpumpe |
| Ventil und Verteiler |
| Aktuator/Bremskraftverstärker |
| Akkumulator und Dichtungen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittel- und schwere Nutzfahrzeuge |
| Geländefahrzeuge (Landwirtschaft und Bau) |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Anwendung | Bremsen | ||
| Kupplung | |||
| Federung | |||
| Servolenkungsunterstützung | |||
| Lüfterantriebssysteme | |||
| Ventilsteuerung (Stößel/Aktuatoren) | |||
| Sonstige | |||
| Nach Komponente | Hauptzylinder | ||
| Neben-/Radzylinder | |||
| Behälter | |||
| Schlauch und Rohrleitung | |||
| Hydraulikpumpe | |||
| Ventil und Verteiler | |||
| Aktuator/Bremskraftverstärker | |||
| Akkumulator und Dichtungen | |||
| Nach Fahrzeugtyp | Personenkraftwagen | ||
| Leichte Nutzfahrzeuge | |||
| Mittel- und schwere Nutzfahrzeuge | |||
| Geländefahrzeuge (Landwirtschaft und Bau) | |||
| Nach Vertriebskanal | OEM | ||
| Aftermarket | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Spanien | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automotive-Hydrauliksysteme?
Der Markt ist im Jahr 2026 41,54 Milliarden USD wert und soll bis 2031 54,06 Milliarden USD erreichen.
Welche Region hält den größten Marktanteil bei Automotive Hydrauliksystemen?
Asien-Pazifik führt mit einem Umsatzanteil von 48,42 % im Jahr 2025 aufgrund der Stärke der Fahrzeugproduktion in China und Indien.
Welches Anwendungssegment wächst bis 2031 am schnellsten?
Die Servolenkungsunterstützung verzeichnet die schnellste CAGR von 6,19 %, da elektrohydraulische Zahnstangen fortschrittliche Fahrerassistenzfunktionen unterstützen.
Wie werden Umweltvorschriften Hydrauliksysteme beeinflussen?
PFAS-Berichtspflichten, Grenzwerte für Flüssigkeitsleckagen und Euro-7-Bremspartikelgrenzen werden neue Flüssigkeitschemien und versiegelte Designs erfordern und die Compliance-Kosten erhöhen.
Warum benötigen autonome Fahrzeuge weiterhin hydraulische Komponenten?
Plattformen der Stufe 3+ erfordern redundante Brems- und Lenksysteme, und elektrohydraulische Module bieten ausfallsichere Betätigung, wenn elektronische Systeme versagen.
Was treibt die Aftermarket-Expansion bei Hydrauliksystemen an?
Verlängerte Fahrzeuglebensdauern und Kostenkontrolle bei Flotten steigern die Nachfrage nach Ersatzflüssigkeiten, Dichtungen und verbesserten Hauptzylindern und treiben eine CAGR von 6,2 % im Aftermarket-Kanal an.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

