
Marktgröße und Marktanteil des Automobil-Telematik-Systems
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 11.47 Milliarden US-Dollar |
| Marktgröße (2031) | 20.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.38 % |
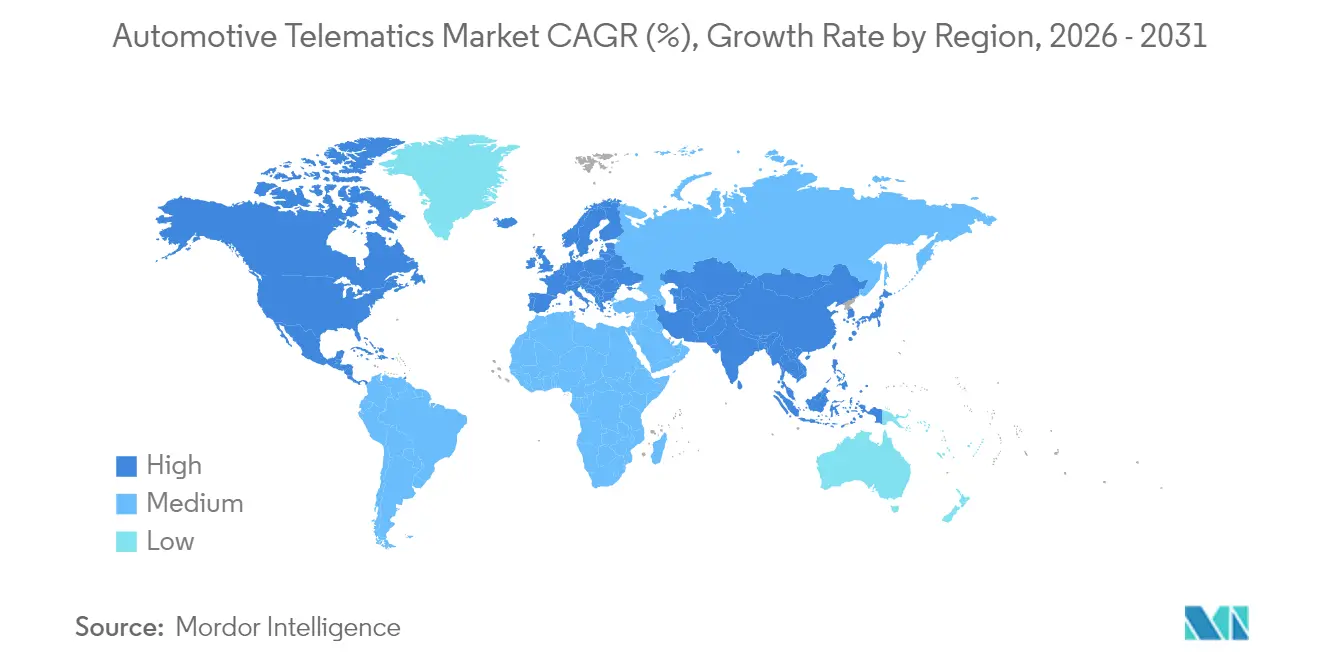
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
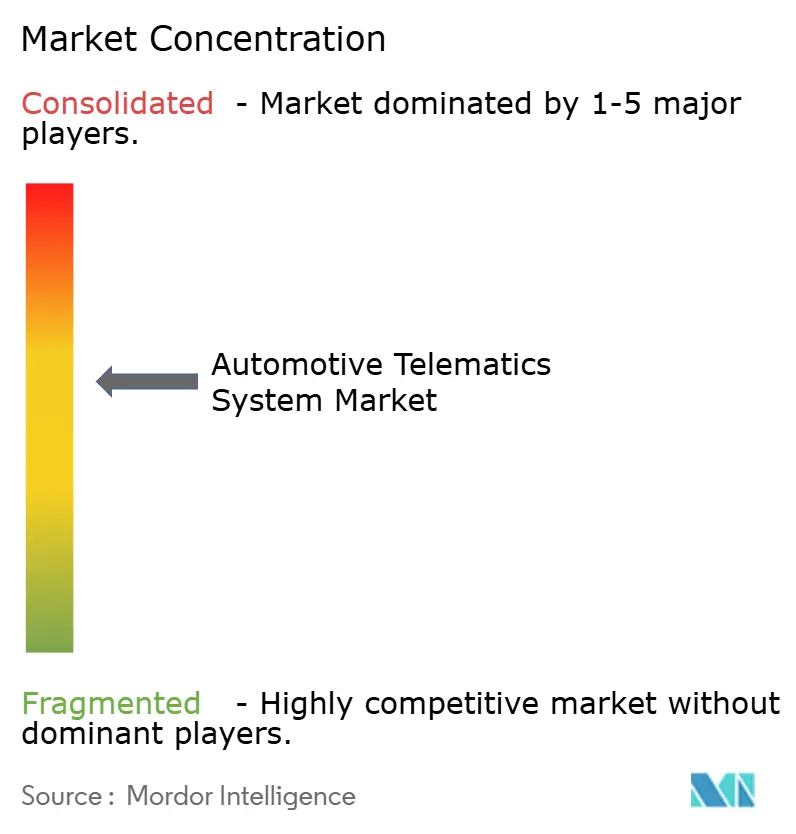
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobil-Telematik-Systeme von Mordor Intelligence
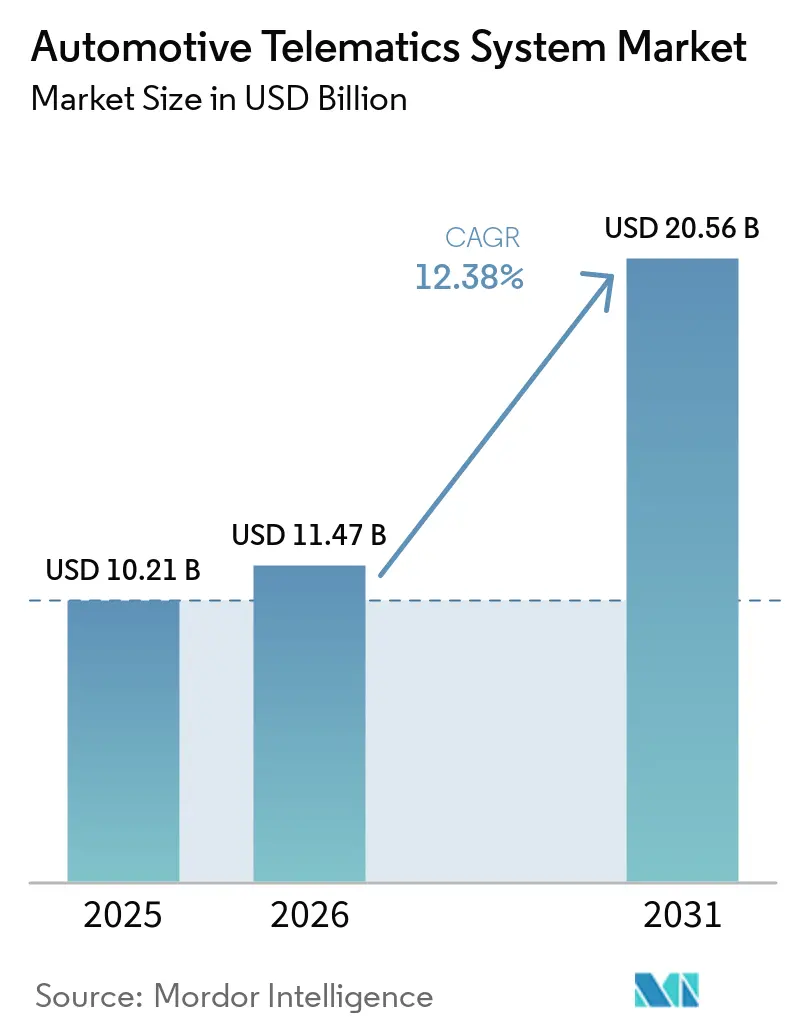
Die Marktgröße für Automobil-Telematik-Systeme wird im Jahr 2026 auf USD 11,47 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 10,21 Milliarden, mit Prognosen für 2031 von USD 20,56 Milliarden, was einem Wachstum von 12,38 % CAGR über 2026–2031 entspricht. Steigende regulatorische Anforderungen an fahrzeuginterne Notrufsysteme, sinkende Konnektivitätskosten und der Wandel hin zu softwaredefinierten Fahrzeugen erweitern die Basiskonnektivität über alle Modellreihen hinweg. Gewerbliche Betreiber setzen auf Telematik, um Kraftstoffvolatilität und Fahrermangel entgegenzuwirken, was die Nachfrage nach Flottenmanagement-Plattformen steigert, die zweistellige Kraftstoffeinsparungen und Unfallreduzierungen ermöglichen. Wachstumschancen ergeben sich auch aus der Optimierung der Ladeinfrastruktur für Elektrofahrzeuge, Fahrzeug-zu-Netz-Diensten und aufkommenden API-Marktplätzen, die es Dritten ermöglichen, anonymisierte Datenströme zu erwerben.
Wichtigste Erkenntnisse des Berichts
- Nach Dienst führte das Flottenmanagement im Jahr 2025 mit einem Umsatzanteil von 25,05 %, während V2X und OTA-Updates bis 2031 voraussichtlich mit einem CAGR von 31,02 % wachsen werden.
- Nach Vertriebskanaltyp entfielen OEM-Erstausrüstungssysteme im Jahr 2025 auf 66,45 % des Marktanteils für Automobil-Telematik, während der Nachrüstmarkt bis 2031 mit einem CAGR von 19,2 % wachsen soll.
- Nach Konnektivitätslösung hielten eingebettete Architekturen im Jahr 2025 69,40 % der Marktgröße für Automobil-Telematik und wachsen mit einem CAGR von 27,1 %.
- Nach Fahrzeugtyp trugen Personenkraftwagen 63,62 % des Umsatzes im Jahr 2025 bei; leichte Nutzfahrzeuge werden zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 17,9 % wachsen.
- Nach Endnutzer erfassten Flottenoperatoren 32,70 % des Umsatzes im Jahr 2025, während Carsharing- und Mobilitätsanbieter mit einem CAGR von 24,85 % das schnellste Wachstum verzeichnen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 26,90 %; der asiatisch-pazifische Raum wächst mit einem CAGR von 20,9 % auf der Grundlage chinesischer und indischer Digitalisierungsvorschriften.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse des Marktes für Automobil-Telematik-Systeme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche eCall-Vorschriften | +2.1% | Europa, Russland, Brasilien, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Flottenoptimierung bei Kraftstoffpreisvolatilität | +1.8% | Global; Schwerpunkt auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung nutzungsbasierter Versicherungen | +1.5% | Nordamerika, Europa, wichtige asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Integration von Ladenetzen für Elektrofahrzeuge | +1.2% | China, EU, Kalifornien | Langfristig (≥ 4 Jahre) |
| Monetarisierung fahrzeuginterner Daten | +0.9% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| UNECE OTA-Cybersicherheitsvorschriften | +0.7% | Europa; globale Harmonisierung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche eCall- und ähnliche Vorschriften fördern Basiskonnektivität
Obligatorische Notrufsysteme gemäß der EU-eCall-Verordnung und vergleichbaren Regelungen in Russland und Brasilien haben Mobilfunkmodule zur Standardausstattung in neuen Personenkraftwagen gemacht und damit eine Grundlage für zusätzliche kostenpflichtige Dienste geschaffen[1]. Länder im asiatisch-pazifischen Raum erarbeiten ähnliche Rahmenbedingungen, die sicherstellen, dass der Markt für Automobil-Telematik auch in Budgetsegmenten eine Mindestdurchdringungsrate beibehält. Automobilhersteller nutzen diese obligatorische Hardware für wertschöpfende Ferndiagnosen und die Ortung gestohlener Fahrzeuge, was den durchschnittlichen Umsatz pro Einheit steigert. Erstausrüster reagieren mit integrierten 5G-Telematiksteuergeräten, die sowohl Unfallbenachrichtigungs- als auch Over-the-Air-Update-Anforderungen erfüllen. Die daraus resultierende installierte Basis beschleunigt Skaleneffekte, senkt die Stückkosten und erleichtert eine breitere Massenmarkteinführung.
Nachfrage nach Flottenoptimierung nimmt angesichts der Kraftstoffpreisvolatilität zu
Schwankungen bei Diesel- und Benzinpreisen belasten weiterhin die Logistikmargen und veranlassen Flotten, Echtzeit-Telematik einzusetzen, die Leerlaufzeiten reduziert und aggressives Fahrverhalten sanktioniert. Studien zeigen eine Kraftstoffkostensenkung von 10–15 %, wenn erweiterte Routing- und Fahrerschulungsmodule aktiviert werden. Versicherungsanalysen für Flotten in den USA und im Vereinigten Königreich zeigen, dass Unfall- und Schadenshäufigkeiten um mehr als 70 % sinken, sobald Telematikdaten mit Fahrerschulungsprogrammen verknüpft werden. Versorgungsunternehmen, Bauunternehmen und kommunale Dienste integrieren Telematik nun in ihre Beschaffungsrichtlinien und erweitern damit die Endnutzerbasis über den Fernverkehr hinaus. Ergänzungen durch künstliche Intelligenz, die Wartungsbedarfe vorhersagen, verbessern die Betriebszeit weiter, erhöhen die Amortisation der Plattform und beschleunigen die Einführung in gemischten Fahrzeugflotten.
Die Einführung nutzungsbasierter Versicherungen beschleunigt die digitale Transformation der Versicherer
Nordamerikanische und europäische Versicherer haben personalisierte Prämienmodelle von der Pilotphase in den Mainstream überführt, wobei 65 % der Versicherungsnehmer app- oder dongle-basierte Überwachungsprogramme wählen. Echtzeit-Feedback fördert sichereres Fahrverhalten, und versicherungsmathematische Daten bestätigen einen zweistelligen Rückgang der Schadenquoten, was Versicherern einen schnellen Return on Investment liefert. Regulierungsbehörden im asiatisch-pazifischen Raum, insbesondere in Südkorea und Australien, unterstützen nutzungsabhängige Tarife, was den regionenübergreifenden Wissenstransfer und die Produktstandardisierung fördert. Partnerschaften zwischen Versicherern und Automobilherstellern für den Zugriff auf eingebettete Daten über sichere APIs beseitigen die Kosten für Nachrüsthardware. Da telematikgestützte Preisgestaltung bei Verbrauchern Akzeptanz gewinnt, erlebt der Markt für Automobil-Telematik einen positiven Kreislauf aus höheren Datenvolumina und verbesserten Risikomodellen.
Die Integration von Ladenetzen für Elektrofahrzeuge schafft neue Dienstleistungsparadigmen
Fahrzeug-zu-Netz-Versuche in Kalifornien und Dänemark belegen, dass bidirektionales Laden den Wert des gesteuerten Ladens im Vergleich zu unidirektionalen Methoden verdreifachen kann. Automobilhersteller integrieren Telematik, um die Ladeplanung, Ladezustandswarnungen und die Teilnahme an Netzdiensten zu koordinieren, wodurch die Einhaltung von Garantiebedingungen für den Batterieschutz sichergestellt wird. Versorgungsunternehmen im westlichen Teil der Vereinigten Staaten streben bis 2027 eine Einbindung von 5–15 % der Elektrofahrzeugbesitzer in Laststeuerungsprogramme an [2]. Diese Programme stützen sich auf sichere Datenaustausche mit geringer Latenz, die durch ISO 15118 und das Open Charge Point Protocol geregelt werden, was die Nachfrage nach cybersicheren Telematikmodulen antreibt. Ladedienstanbieter bündeln Konnektivität zunehmend in Abonnementplänen und erschließen damit eine neue wiederkehrende Einnahmequelle für Erstausrüster und Plattformanbieter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Datentarifkosten | -1.9% | Schwellenmärkte: Einstiegsfahrzeuge weltweit | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Halbleitermangel | -1.4% | Global, akut in asiatischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Datensouveränitätsgesetze | -1.1% | Europa, Nordamerika und zunehmend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Länderspezifische Telematikbesteuerung | -0.8% | Global; jurisdiktionsabhängig | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Datentarifkosten begrenzen die Marktdurchdringung im Einstiegssegment
Fahrzeugsegmente mit geringen Margen in Indien, Brasilien und Südostasien sind mit einer Preissensibilität der Verbraucher konfrontiert, die optionale Konnektivitätsfunktionen einschränkt. Datentarifgebühren machen in diesen Märkten einen größeren Anteil der Haushaltsausgaben aus, was Abonnementverlängerungen besonders schwierig macht. Lokale Mobilfunkbetreiber bieten selten panregionale M2M-Tarife an, was die Komplexität von Exporten erhöht. Hardwarehersteller miniaturisieren Chipsätze und System-on-Module, um die Stücklistenkosten zu senken, doch inflationäre Gegenwinds im Jahr 2025 gleichen einen Teil der Gewinne aus. Flexible Pay-per-Use-Pläne und staatliche Anreize für Straßensicherheitslösungen könnten die Barriere abmildern, werden jedoch uneinheitlich umgesetzt.
Halbleitermangel stört die Lieferketten für Telematik-Hardware
Obwohl sich die Verfügbarkeit von Automotive-Chips im Vergleich zur Krise von 2021–2022 verbessert hat, bestehen weiterhin Engpässe bei der 28-nm- und 16-nm-Kapazität, die sich auf Telematik-Steuergeräte und 5G-Modems auswirken. Das Segment der eingebetteten OEMs dominiert den globalen Markt für Telematik-Steuergeräte mit einem Marktanteil von rund 77 % im Jahr 2024 und weist zugleich die stärkste Wachstumsdynamik mit einer prognostizierten Wachstumsrate von etwa 15 % im Zeitraum 2024–2029 auf. Automotive-Halbleiter machen 17 % des weltweiten Halbleiterumsatzes aus, wobei Taiwans TSMC einen Anteil von bis zu 80 % bei ausgereiften Fertigungsknoten hält [3]. Lieferverzögerungen wirken sich auf Telematik-Nachrüstprogramme aus und zwingen Flottenbetreiber dazu, Fahrzeuglebenszyklen zu verlängern oder digitale Upgrades aufzuschieben. Automobilhersteller überarbeiten Platinen für Multi-Sourcing und setzen auf Chiplet-Architekturen, doch verlängern Qualifizierungszyklen die Vorlaufzeiten. Investitionen in lokale Fertigungskapazitäten werden Engpässe voraussichtlich erst gegen Ende des Prognosezeitraums abmildern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienst: Flottenmanagement verankert den Markt, während V2X beschleunigt
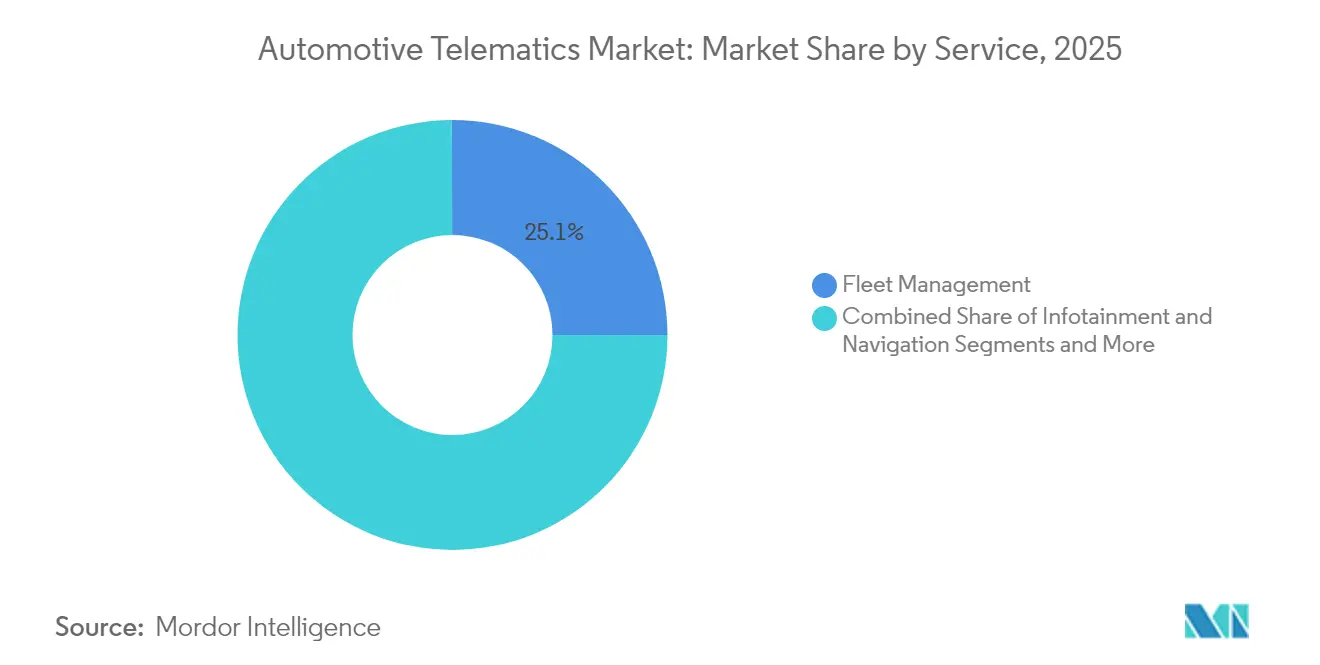
Flottenmanagement-Dienste erzielten 2025 den größten Umsatzanteil und erfassten 25,05 % des Marktes für automotive Telematik, während die Nachfrage nach Lösungen für den Markt für Fahrzeugortungssysteme bei Logistik- und Außendienstflotten weiter zunimmt. Logistik-, Versorgungs- und Außendienstflotten sind auf Routenoptimierung, Kraftstoffüberwachung und Fahrer-Coaching angewiesen, um die Margen angesichts volatiler Dieselpreise zu halten. Sicherheits- und Schutzmodule bleiben ein fester Bestandteil, und Dashboards für vorausschauende Wartung helfen dabei, kostspielige Pannen am Straßenrand hinauszuzögern. Diagnose-APIs, die sich in Enterprise-Resource-Planning-Systeme integrieren lassen, sind in westlichen Flotten mittlerweile Standard und gewinnen in Südostasien an Bedeutung. Die Marktgröße für automotive Telematik im Bereich V2X- und OTA-Dienste wird voraussichtlich mit einem CAGR von 31,02 % wachsen, angetrieben durch softwaredefinierten Fahrzeugarchitekturen, die eine kontinuierliche Funktionsbereitstellung erfordern. Automobilhersteller setzen Dual-Radio-Module ein, um sowohl Cellular-V2X als auch 5,9-GHz-ITS-G5 zu unterstützen, und ermöglichen so kooperative Wahrnehmung, Verkehrssignalpriorität und Over-the-Air-Firmware-Updates, die Fahrzeuge konform mit sich weiterentwickelnden Sicherheitsstandards halten.
Sekundäre Nachfragequellen umfassen Versicherungspartnerschaften, die KI-gestützte Unfallrekonstruktion in V2X-Datenfeeds integrieren und so die Haftungsbewertung verbessern. Infotainment-Anbieter sehen zudem einen Aufwertungspfad vom Einweg-Streaming hin zu bidirektionalem Cloud-Gaming, was zu einem inkrementellen Datenplanverbrauch führt. Politische Initiativen wie der 5G-Fahrplan des US-amerikanischen Verkehrsministeriums ermutigen Betreiber von Verkehrsinfrastrukturen, spurgenauige Warnungen zu ermöglichen, und fördern so ein Ökosystem, in dem öffentliche und private Datensätze zusammenfließen. Infolgedessen bündeln Telematikplattformen Edge-Computing-Ressourcen und virtualisierte Netzwerkfunktionen, um unterschiedliche Latenz- und Bandbreitenanforderungen über verschiedene Dienstebenen hinweg zu erfüllen.


Nach Vertriebskanaltyp: OEM-Integrationsdominanz steht unter Druck durch den Nachrüstmarkt
Werkseitig installierte Telematik kontrollierte im Jahr 2025 66,45 % des Umsatzes, da Automobilhersteller die Dateneigentümerschaft übernahmen und eine nahtlose Integration der Mensch-Maschine-Schnittstelle sicherstellten. Europäische eCall-Vorschriften und zunehmende Fernverwaltungsfunktionen für Elektrofahrzeuge unterstützen die eingebettete Einführung am Montageband weiter. Der Marktanteil des Nachrüstmarkts für Automobil-Telematik wird jedoch steigen, da ältere Flotten und Privatbesitzer nicht vernetzte Fahrzeuge nachrüsten – ein Segment, das mit einem CAGR von 19,2 % wächst. Nachrüstanbieter differenzieren sich durch schnelle Installation, geräteunabhängige Cloud-Dashboards und Pay-as-you-go-Verträge.
Fahrdienstvermittler verlassen sich auf Nachrüstlösungen, um Daten über gemischte Fahrzeugmarken hinweg zu standardisieren und eine einheitliche Flottenanalyse zu ermöglichen. Erstausrüster begegnen dem jedoch, indem sie Freemium-APIs bereitstellen, um Entwickler anzulocken, was Nachrüst-Add-ons mittelfristig kannibalisieren könnte. Die regulatorische Prüfung der Datenportabilität im Rahmen des EU-Datengesetzes könnte die Verhandlungsmacht zugunsten von Drittanbieter-Dienstleistern verschieben und die Kanalökonomie potenziell neu gestalten.
Nach Konnektivitätslösung: Eingebettete Systeme führen trotz Integrationsherausforderungen
Eingebettete Module erzielten im Jahr 2025 69,40 % des Umsatzes und wachsen mit einem CAGR von 27,1 %, vor allem weil sie Antennenplatzierung, Energiemanagement und Cybersicherheitskonformität gewährleisten, mit denen gekoppelte Smartphones Schwierigkeiten haben. Ein GSMA-Ausblick erwartet bis 2025 mehr als 600 Millionen eingebettet vernetzte Fahrzeuge auf den Straßen. Die Marktgröße für Automobil-Telematik, die an eingebettete Architekturen gebunden ist, skaliert weiter, da gemeinsame Datenpläne es Fahrern ermöglichen, Fahrzeuge mit bestehenden Mobilfunkabonnements zu bündeln und so die Bindung zu stärken.
Dennoch bleiben integrierte Smartphone-Lösungen in kostensensiblen Segmenten, in denen Verbraucher Flexibilität gegenüber tiefer Fahrzeugintegration schätzen, von zentraler Bedeutung. Sie dienen als Sprungbrett und generieren Verhaltensdatensätze, die Nutzer dazu ermutigen, beim Fahrzeugwechsel auf eingebettete Pakete umzusteigen. Gekoppelte Dongles bilden eine Nischen-, aber beständige Kategorie, insbesondere bei der Anlagenverfolgung und der Kühlkettenüberwachung, wo temporäre Einsätze erforderlich sind.
Nach Fahrzeugtyp: Nutzfahrzeugsegmente treiben die Elektrifizierungseinführung voran
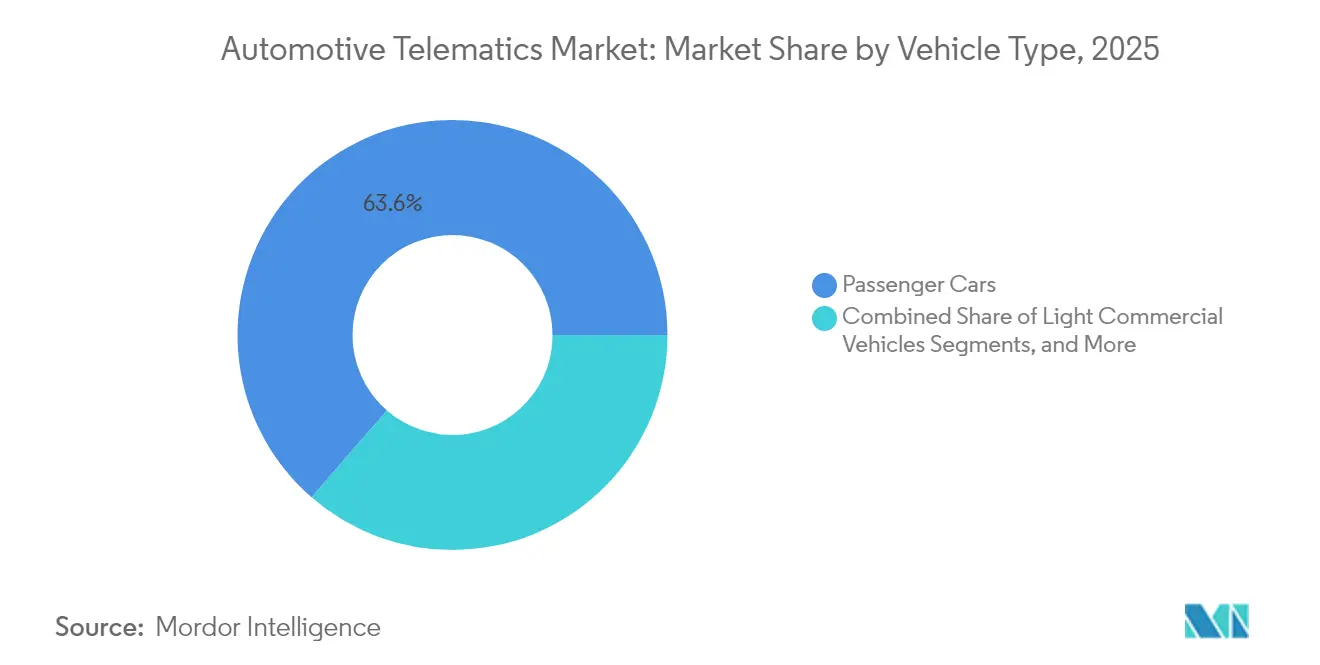
Personenkraftwagen behielten den größten Umsatzanteil und machten 63,62 % des Automobil-Telematik-Marktanteils im Jahr 2025 aus, dank universeller eCall-Vorschriften und ausgereifter Infotainment-Ökosysteme, die die Verbraucherakzeptanz fördern. SUVs und Mehrzweckfahrzeuge weisen die höchste Funktionsdurchdringung auf, da höhere Listenpreise gebündelte Konnektivitätspakete unterstützen, während Limousinen und Schräghecklimousinen aufgrund sinkender eingebetteter Hardwarekosten weiterhin eine stetige Akzeptanz verzeichnen. Nutzungsbasierte Versicherungsprogramme ziehen nun einen großen Teil der weltweiten Fahrer an und stärken datenreiche Telematikdienste, die die versicherungsmathematische Genauigkeit verbessern. Schwere Nutzfahrzeuge behalten eine robuste Einführung im Fernverkehr, wo Echtzeit-Routenoptimierung und Fahrerverhaltensüberwachung messbare Kraftstoff- und Sicherheitsgewinne liefern. Die Konnektivität von Zweirädern steckt noch in den Kinderschuhen, gewinnt jedoch in dichten städtischen Zentren und Lieferflotten auf der letzten Meile an Boden, die Diebstahlverfolgung und Mitfahrintegration benötigen.
Leichte Nutzfahrzeuge stellen die am schnellsten wachsende Kategorie dar und wachsen bis 2031 mit einem CAGR von 17,9 %, da Flottenoperatoren Transporter und Pickups digitalisieren, um Kraftstoffpreisschwankungen und engen Lieferfenstern zu begegnen. Betreiber, die Telematik mit Fahrerschulungstools kombinieren, berichten von einer Reduzierung der Unfall- und Schadenshäufigkeit um bis zu 72 %, was den Return on Investment des Segments unterstreicht. Staatliche Anreize für emissionsfreie Lieferzonen veranlassen Erstausrüster, 4G/5G-Module ab Werk einzubauen, während Nachrüstanbieter Retrofit-Kits für ältere Dieselflotten bereitstellen. Zusammen erheben diese Dynamiken Nutzfahrzeugsegmente von einem Kostenkontrollinstrument zu einem strategischen Pfeiler in elektrifizierten, datenzentrierten Logistikoperationen.
Nach Endnutzer: Flottenoperatoren führen, während Mobilitätsanbieter beschleunigen
Die Nachfrage von Flottenoperatoren machte im Jahr 2025 32,70 % des Umsatzes aus, angetrieben durch überzeugende Return-on-Investment-Berechnungen bei Kraftstoff-, Wartungs- und Versicherungskostensenkungen. Die Automobil-Telematik-Branche verzeichnet, dass 51 % der befragten Flotten innerhalb der nächsten 12 Monate Funktionserweiterungen planen. Carsharing- und Abonnementunternehmen expandieren mit einem CAGR von 24,85 %, da Telematik schlüssellosen Zugang, Abrechnungsgenauigkeit und Echtzeit-Auslastungsüberwachung unterstützt.
Die Verbraucherakzeptanz bleibt stabil, unterstützt durch gebündelte Infotainment- und Sicherheitsbenachrichtigungs-Abonnements, die über die anfängliche kostenlose Testphase hinausgehen. Leasinggesellschaften integrieren Telematik, um die Anlagennutzung und das Restwertrisiko zu überwachen, und schreiben die Geräteinstallation häufig als Teil der Vertragsbedingungen vor. Das Zusammentreffen dieser Endnutzergruppen verbreitert den Datenpool und ermöglicht eine granularere Segmentierung und personalisierte Dienstleistungsangebote.
Geografische Analyse
Nordamerika behielt die Führungsposition mit 26,90 % des Umsatzes im Jahr 2025, unterstützt durch eine dichte 4G/5G-Abdeckung, eine ausgereifte Flottenmanagement-Einführung und eine frühe Migration zu nutzungsbasierten Versicherungen. Bundesweite Unfallstandards fördern offene APIs, die den Zugang für Versicherer und Strafverfolgungsbehörden vereinfachen, während die Abschaltung von 3G-Netzen durch Mobilfunkbetreiber eine Welle von Hardware-Upgrades bei Fernverkehrsunternehmen und Lieferflotten auslöste. Eine starke Nachrüstmarktdurchdringung ergänzt das Wachstum bei werkseitig eingebauten Systemen, da gemischte Unternehmensflotten einheitliche Dashboards für die Compliance-Berichterstattung benötigen.
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 20,9 %, angetrieben durch Chinas Vorschriften für vernetzte Fahrzeuge und Indiens Digitalisierungsregeln für Nutzfahrzeuge, die AIS-140-Telematikeinheiten vorschreiben. Lokale Automobilhersteller installieren 4G-Module in Neuenergie-Fahrzeugen ab Werk, um die Datenaustausch-Anforderungen des Ministeriums für Industrie und Informationstechnologie zu erfüllen, und schaffen so eine große eingebettete Basis für wertschöpfende Apps. Japan und Südkorea betreiben V2X-Korridorpiloten, die latenzarme Sicherheitsnachrichten demonstrieren, während südostasiatische Fahrdienstvermittler auf smartphone-zentrierte Lösungen setzen, die beginnen, auf eingebettete Hardware umzusteigen, da Elektrofahrzeug-Garantien eine tiefere Batterieanalyse erfordern. Regionale Telekommunikationsbetreiber bilden grenzüberschreitende Roaming-Allianzen, um Datenkosten zu senken – ein Schritt, der die Einführung bei kleinen Flotten in den Jahren 2026–2027 voraussichtlich steigern wird.
Europa verzeichnet ein stetiges Wachstum, das durch die universelle eCall-Konformität und aufkommende CO₂-Emissionsüberwachungssysteme unterstützt wird, die Telematik-Nutzlasten zur realen Überprüfung verwenden. Die Datenschutz-Grundverordnung und das bevorstehende EU-Datengesetz erhöhen die Betriebskomplexität, schaffen aber auch neuen Marktspielraum für Anbieter datenschutzerhaltender Analysen. Der Nahe Osten und Afrika, obwohl noch in der Anfangsphase, gewinnen durch Smart-City-Korridore am Golf und südafrikanische Versicherer, die kilometerbasierte Prämien erproben, an Dynamik, wobei Satelliten-IoT und Niedrigleistungsnetze die Reichweite über städtische Zentren hinaus ausdehnen. Harmonisierte UNECE-Cybersicherheitsregeln gelten in diesen Regionen und lenken die Beschaffung hin zu konformer Hardware, wodurch sichere Over-the-Air-Update-Fähigkeiten zu einem unverzichtbaren Merkmal sowohl für Premium- als auch für Einstiegsfahrzeuge werden.

Regulatorisches Umfeld
Die Automobil-Telematik wird durch verpflichtende Sicherheitskonnektivität, Vorschriften zur Fahrzeug-Cybersicherheit und wachsende Anforderungen an einen sicheren Datenzugang geprägt. In Europa verankert der eCall-Rahmen der EU weiterhin Mobilfunkfähigkeiten in Neufahrzeugen, während die UNECE-WP.29-Vorschriften (UN R155 für Cybersicherheits-Managementsysteme und UN R156 für das Management von Software-Updates) die Sicherheit von OTA- und fahrzeuginternen Netzwerken in vielen UNECE-Vertragsmärkten stärker an die Typgenehmigung gebunden haben.
Zwischen 2024 und 2026 hat sich der politische Fokus von der Sicherheit hin zur Datengovernance und zu Lieferkettenkontrollen erweitert. Der EU Cyber Resilience Act (Verordnung (EU) 2024/2847) legt horizontale Cybersicherheitspflichten für Produkte mit digitalen Elementen fest und verstärkt die Erwartungen an Security-by-Design für Telematik-Steuergeräte und vernetzte Dienste. Die Europäische Kommission hat die Delegierte Verordnung (EU) 2026/699 über den standardisierten und sicheren Zugang zu On-Board-Diagnose- und Reparatur-/Wartungsinformationen verabschiedet, wodurch die Anforderungen an sichere Gateways und bidirektionalen Zugang für unabhängige Marktteilnehmer verschärft werden. In den Vereinigten Staaten sind auch handels- und nationale Sicherheitsmaßnahmen für die Beschaffung von Telematik-Hardware und -Software relevant geworden, mit einer im Januar 2025 verabschiedeten Endverordnung des Bureau of Industry and Security, die Beschränkungen für Vehicle Connectivity Systems im Zusammenhang mit bestimmten Komponenten und Software ausländischen Ursprungs behandelt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Automobil-Telematik reicht von Komponentenlieferanten (automotivetaugliche Prozessoren, Speicher, GNSS-Chipsätze, Mobilfunkmodems, Antennen, Sensoren) über Tier-1-Modul- und Telematik-Steuergerätehersteller bis hin zur OEM-Integration und -Validierung. Die Konnektivitätsermöglichung umfasst MNOs, MVNOs und eSIM-/Profilmanagement, während die Software- und Datenebenen Cloud-Aufnahme, Analytik, Fahrer-Apps, Flottenportale, Versicherer-Scoring und API-Management abdecken. OEM-verbaute Bereitstellungen dominieren, da sie zur elektrischen Fahrzeugarchitektur, Antennenplatzierung und den Compliance-Anforderungen passen, während Hersteller und Installateure von Nachrüstgeräten ältere Flotten und markengemischte Betreiber unterstützen, die schnelle Nachrüstung und einheitliche Dashboards benötigen.
Eine zentrale Verschiebung ist die wachsende Rolle von OEM-Datenzugangs-Hubs und direkten Integrationen, die die Abhängigkeit von Nachrüst-Hardware verringern. Partnerschaften, darunter die Integration von Flottendaten der Volkswagen Group Info Services AG in Targa Telematics und Stellantis Mobilisights, die eingebetteten Datenzugang für Plattformen wie Zubie in Zusammenarbeit mit OCTO ermöglichen, zeigen, wie OEM-kontrollierte Datenpipelines für Flotten- und Versicherungsanwendungsfälle kommerzialisiert werden. Auf der Nachfrageseite priorisieren Flottenplattformen zunehmend die Multi-OEM-Datenaufnahme, darunter Geotab und Mercedes-Benz USA, die eine integrierte Telematiklösung eingeführt haben, welche Fahrzeugdaten in MyGeotab einspeist. Angebotsseitige Einschränkungen bleiben mit der Verfügbarkeit automotivetauglicher Halbleiter und langen OEM-Programmvalidierungszyklen verknüpft, was sich auf die Lieferzeiten für TCUs und das Tempo auswirkt, mit dem neue 4G/5G-Designs regionsübergreifend industrialisiert werden können.
Wettbewerbslandschaft
Der Wettbewerb weist ein moderates Konzentrationsniveau auf, da werkseitig eingebaute Lösungen globaler Automobilhersteller – darunter General Motors, Stellantis, Ford und Toyota – mit spezialisierten Nachrüstmarktanbietern wie Verizon Connect, Geotab, Trimble und TomTom konkurrieren. Reine Marktteilnehmer betonen Datenanalyse und offene API-Ökosysteme, die Unternehmensflotten ansprechen, während Erstausrüster wie Continental, Bosch, ZF und Harman 5G- und Cybersicherheitsfähigkeiten direkt in Telematiksteuergeräte einbetten. Technologiekonzerne – darunter LG Electronics und Qualcomm – liefern Cloud-, Edge-Computing- und KI-Toolchains, die kleineren Marken ermöglichen, End-to-End-Plattformen unter eigenem Label anzubieten.
Strategische Partnerschaften prägen die Marktentwicklung. LG Electronics investierte USD 60,5 Millionen in eine mexikanische Telematikfabrik und schuf 400 Arbeitsplätze, um nordamerikanische Lieferketten zu verkürzen. HERE Technologies erweiterte seine HD-Kartierungskooperation mit Flottenmanagement-Anbietern, um zentimetergenaue Spurführung zu liefern. Cybersicherheitsanbieter profitieren von UNECE-R155-Konformitätsprüfungen und bieten verwaltete Bedrohungserkennungsdienste an, die auf Telematiksteuergeräte- und Gateway-Ebene eingebettet sind. Nischenbereiche wie Landmaschinen, Mikromobilität und Geländefahrzeuge ziehen Start-ups an, die robuste Sensoren mit Cloud-Dashboards bündeln.
Die technologische Differenzierung hängt von Multi-Radio-Konnektivität (Satellit, Mobilfunk, WLAN), Edge-Computing-Auslagerung und KI-gesteuerten Vorhersagemodellen ab. 5G-Release-17-Funktionen wie Geräte mit reduzierter Fähigkeit ermöglichen eine kostengünstige ländliche Abdeckung, während die Containerisierung am Fahrzeug-Edge eine latenzarme Sensorfusion unterstützt, die für Fahrassistenzfunktionen unerlässlich ist. Der Wettbewerb um die Gunst der Entwickler intensiviert sich, wobei Erstausrüster und Erstausrüster App-Stores mit SDKs, Dokumentation und Umsatzbeteiligungsmodellen einführen. Erfolgsfaktoren umfassen nun die Reife der Datenverwaltung und die Fähigkeit, domänenübergreifende digitale Zwillinge bereitzustellen, die Fahrzeuge, Infrastruktur und Energienetze verknüpfen.
Marktführer der Automobil-Telematik-System-Branche
-
Robert Bosch GmbH
-
Continental AG
-
Denso Corporation
-
Harman International (Samsung)
-
Verizon Connect
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die regulierungsgetriebene Standardisierung rund um sicheren Zugang und Cybersicherheit schafft Freiräume für konforme Angebote im Bereich Datenzugang, Authentifizierung und datenschutzfreundliche Analytik, die OEM-Plattformen, unabhängige Reparaturbetriebe, Flottenbetreiber und Versicherer verbinden. Der Schritt der EU zur Formalisierung des standardisierten und sicheren Zugangs zu Fahrzeug-OBD- und Reparatur-/Wartungsinformationen über die Delegierte Verordnung (EU) 2026/699 (die im Juni 2026 in Kraft tritt) erhöht den Fokus auf sichere Gateway-Architekturen, Berechtigungsvergabe, Protokollierung und richtlinienbasierte Datenweitergabe. Dies sind Bereiche, in denen sich Telematik-Dienstleister und Tier-1-Zulieferer durch verwaltete Sicherheit und skalierbare API-Operationen differenzieren können.
Lieferkettenlokalisierung und Konnektivitätsresilienz werden ebenfalls zu investierbaren Chancenfeldern, da eingebettete Architekturen expandieren und 5G-TCUs sich verbreiten. Im Juni 2026 ging Optiemus Electronics eine Partnerschaft mit Quectel zur Herstellung von Automotive-4G/5G-Modulen in Noida ein und unterstützt damit eine Indien-zentrierte Beschaffung für vernetzte Fahrzeug- und Telematik-Bereitstellungen. Im Juli 2026 startete Kontron Automotive die Produktion von 5G-Automotive-Netzwerkzugangsgeräten in Düsseldorf und stärkte damit die europäische Verfügbarkeit von Kern-Konnektivitätshardware. Für Flotten und Nutzfahrzeuge ermöglichen leistungsfähigere Edge-Prozessoren und gesicherte Speicherverfügbarkeit V2X-, OTA- und vorausschauende Wartungs-Workloads, darunter NXP mit der Hervorhebung einer erhöhten Produktion von S32G3-Fahrzeugprozessoren für schwerlast-orientierte Telematik und Micron mit dem Abschluss einer langfristigen Lieferabsprache mit Ford zur Stärkung der Speicher- und Storage-Verfügbarkeit für Fahrzeuge der nächsten Generation.
Aktuelle Branchenentwicklungen
- Juli 2026: Continental AG unterzeichnete eine endgültige Vereinbarung zum Verkauf ihrer ContiTech-Materialsparte an ein verbundenes Unternehmen des Lone Star Fund XIII, L.P. für 4,0 Milliarden EUR. Die Transaktion schärft Continentals strategischen Fokus und die Kapitalallokation zugunsten des Automobiltechnologieportfolios, einschließlich der Software- und Elektronikbereiche, die vernetzte Fahrzeug- und Telematikprogramme untermauern.
- März 2026: HARMAN und Viasat gaben eine Zusammenarbeit zur Ermöglichung von Sprachanrufen im Fahrzeuginnenraum über Satellitenkommunikation bekannt, demonstriert anhand des Ready-Connect-Telematik-Steuergeräts und des vernetzten Dienste-Stacks von HARMAN. Die Ergänzung von Satellitenkommunikation als komplementären Übertragungsweg erweitert die Abdeckung für Sicherheit und Servicekontinuität in Gebieten mit schwachen terrestrischen Netzen – eine Fähigkeit, die für Premium- und Nutzfahrzeuganwendungen zunehmend relevant ist.
- Mai 2025: HARMAN veröffentlichte seine Plattform für vernetzte Dienste als Open-Source-Code für Software-definierte Fahrzeugbereitstellungen an die Eclipse Foundation. Dieser Schritt unterstützt ein breiteres Entwickler-Ökosystem und beschleunigt die Wiederverwendung von Cloud-zu-Fahrzeug-Servicebausteinen, was Einfluss darauf hat, wie OEMs und Zulieferer telematikgestützte Dienste und Integrationen skalieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird bemessen als der Umsatz, der durch fahrzeuginterne Telematik-Systeme und zugehörige Dienste generiert wird, die Fahrzeugdaten für Funktionen wie Navigation, Sicherheit, Diagnose und Flottenüberwachung bei Personen- und Nutzfahrzeugen erfassen, übertragen und nutzen.
Ausschlüsse aus dem Umfang: Eigenständige Infotainment-Headunits, die keine bidirektionale Fahrzeugdatenübertragung ermöglichen, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Dienst
- Infotainment und Navigation
- Flottenmanagement
- Sicherheit und Schutz
- Diagnose und Prognose
- Versicherungstelematik
- V2X und OTA-Updates
- Nach Vertriebskanaltyp
- OEM-Erstausrüstung
- Nachrüstmarkt
- Nach Konnektivitätslösung
- Eingebettet
- Integriertes Smartphone
- Gekoppelt / Tragbar
- Nach Fahrzeugtyp
- Zweiräder
- Personenkraftwagen
- Schräghecklimousinen
- Limousinen
- SUVs und Mehrzweckfahrzeuge
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Nach Endnutzer
- Privatkunden
- Flottenoperatoren
- Versicherungs- und Leasinggesellschaften
- Carsharing- und Mobilitätsanbieter
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Ägypten
- Türkei
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Marktstruktur festzulegen, Adoptionsmuster zu validieren und das Modell an realen Fahrzeug- und Konnektivitätssignalen zu verankern, bevor primäre Eingaben hinzugefügt wurden. Wir stützten uns auf öffentliche Quellen wie Fahrzeugproduktions- und Zulassungsstatistiken von staatlichen Verkehrsbehörden, Straßenverkehrssicherheits- und eCall-Dokumentationen der Europäischen Kommission, Spektrum- und Konnektivitätshinweise der FCC sowie Telekommunikationsindikatoren der ITU.
Um die Annahmen zu präzisieren, haben wir außerdem Jahresberichte von Unternehmen, Transkripte von Earnings Calls, Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichte ausgewertet, die den Rollout vernetzter Dienste und Abonnementansätze beschrieben. Parallel dazu wurden kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken selektiv genutzt, um Produktausrichtung und ausgewiesene Umsatzexposition dort gegenzuprüfen, wo Offenlegungen begrenzt waren. Diese Desk-Research-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu testen, was tatsächlich gebündelt versus separat verkauft wird und wie sich Preisgestaltung und Attach-Raten nach Fahrzeugklasse und Region entwickeln. Wir sprachen mit einer Mischung aus OEM-seitigen Produktverantwortlichen, Telematikplattform- und Hardware-Spezialisten, Flottenoperatoren, Versicherern und Kanalpartnern, um Lücken bei Installationsbasis, Abwanderung und Servicedurchdringung durch praktische Überprüfungen in den wichtigsten Regionen zu schließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 15 % | APAC: 46 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung folgte einem Top-down- und Bottom-up-Ansatz, bei dem Fahrzeugproduktion, Fahrzeugbestand und Konnektivitätsadoption zunächst zur Rekonstruktion des adressierbaren Pools herangezogen wurden und anschließend selektive Lieferanten- und Kanalprüfungen zur Verifizierung der Gesamtwerte dienten. Der Top-down-Aufbau verknüpfte die Nachfrage mit den Telematik-Einbauraten in Neufahrzeugen zuzüglich der Nachrüstaktivitäten, und der Wert wurde dann anhand von Mischpreisen für hardwaregestützte Systeme und wiederkehrende Serviceumsätze abgeleitet.
Zu den wichtigsten Eingaben zählten der OEM-Einbauanteil gegenüber Nachrüstinstallationen, Attach-Raten für Connected-Car-Abonnements und typische Konversionszeitpunkte nach kostenlosen Testphasen, durchschnittlicher Service-ARPU nach Anwendungsfall (Flotte, Sicherheit, Navigation, Diagnose), Penetration von Mobilfunkmodulen und Netzwerkbereitschaft sowie die Verschiebung im Mix zwischen Personenkraftwagen und Nutzfahrzeugflotten. Wo Bottom-up-Daten unvollständig waren, wurden Lücken durch verhältnisbasierte Extrapolation unter Verwendung vergleichbarer Fahrzeugklassen und regionaler Adoptions-Benchmarks geschlossen, gefolgt von einer Plausibilitätsprüfung anhand unabhängiger Konnektivitäts- und Flottenindikatoren.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da der Markt empfindlich auf politische Vorgaben, das Bündelungsverhalten der OEMs und das Tempo der Monetarisierung vernetzter Dienste reagiert. Die Annahmen wurden anschließend mithilfe primärer Hinweise zu Erneuerungsraten, Preisentwicklung und erwarteten Veränderungen im OEM- gegenüber dem Nachrüstmix präzisiert.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale wie Fahrzeugproduktionstrends, Kommentaren zur Penetration vernetzter Fahrzeuge und regionalen regulatorischen Auslösern überprüft und anschließend auf etwaige starke Sprünge untersucht, die nicht dem realen Rollout-Timing entsprachen. Ausreißer wurden durch Rücküberprüfung der Quellannahmen, erneutes Durchführen von Sensitivitätsfällen und erneute Kontaktaufnahme mit ausgewählten Interviewpartnern untersucht, wenn die Abweichung bedeutsam war.
Vor der Freigabe wird die Arbeit in mehreren Schritten geprüft, damit Berechnungen, Umrechnungen und die Behandlung des Umfangs über Regionen und Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Abschließend wird vor der Auslieferung ein letzter Durchgang durchgeführt, um die neuesten verfügbaren Daten einzubeziehen.
Marktgröße für automotive Telematik-Systeme von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für automotive Telematik-Systeme unterscheiden sich häufig, weil jede Schätzung den Umfang an einer anderen Stelle abgrenzt und dann unterschiedliche Preis- und Adoptionsannahmen anwendet. Unterschiede zeigen sich in der Regel darin, ob die Zahl nur eingebettete OEM-Systeme zählt oder auch Nachrüstgeräte einschließt, sowie darin, ob Dienste als wiederkehrende Umsätze oder als einmaliges Bündel behandelt werden.
Die Hauptlücke ergibt sich aus Bündelung und Umfang: Mordor Intelligence zählt Telematik-Umsätze nur dann, wenn ein vernetztes System tatsächlich eingebaut ist (OEM oder Nachrüstung), und bewertet Dienste dann über Attach-Rate- und Erneuerungslogik, anstatt breite Connected-Car-Software und nicht verwandte Infotainment-Werte in dieselbe Gesamtsumme einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,47 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 66,49 Mrd. USD (2024) | Verwendet eine breitere Definition vernetzter Dienste, die umfangreichere Infotainment- und angrenzende Connected-Car-Umsätze einbeziehen kann, und der Basisjahreszeitpunkt unterscheidet sich, was die Zahl gegenüber einem reinen Telematik-System-Umfang aufblähen kann. |
| Branchenpublisher B | 12,42 Mrd. USD (2024) | Stützt sich auf ein anderes Basisjahr und wendet möglicherweise stärker aggregierte Durchschnittspreise über Anwendungsfälle hinweg an, was den Einfluss von OEM-Testzeiträumen und Erneuerungsraten bei der Umrechnung von Installationen in Serviceumsätze verfehlen kann. |
Die Streuung spiegelt hauptsächlich wider, was einbezogen wird und wie wiederkehrende Dienste bewertet werden, und nicht nur mathematische Unterschiede. Indem das Modell an Einbauraten, Attach-Raten und Erneuerungsverhalten gebunden bleibt, ist die Schätzung auf klare Nachfragetreiber zurückführbar und kann konsistent aktualisiert werden, wenn sich Adoption und Monetarisierung verändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automobil-Telematik?
Der Markt erzielte im Jahr 2026 USD 11,47 Milliarden und wird voraussichtlich bis 2031 USD 20,56 Milliarden erreichen, mit einem Wachstum von 12,38 % CAGR.
Welche Dienstkategorie hält den größten Anteil am Automobil-Telematik-Markt?
Flottenmanagement-Plattformen führen mit einem Umsatzanteil von 25,05 % im Jahr 2025, dank nachgewiesener Kraftstoffeinsparungen und Sicherheitsvorteile.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region für Automobil-Telematik?
Chinas Vorschriften für vernetzte Fahrzeuge und Indiens Digitalisierungsrichtlinien für Nutzfahrzeuge treiben einen CAGR von 20,9 % bei der Einführung im asiatisch-pazifischen Raum an.
Wie vergleichen sich OEM-Erstausrüstungs- und Nachrüstmarktkanäle?
OEM-Erstausrüstungssysteme erfassten im Jahr 2025 66,45 % des Umsatzes, aber Nachrüstlösungen expandieren mit einem CAGR von 19,2 %, da ältere Flotten Konnektivität nachrüsten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

