
Marktgröße und Marktanteil der Automobil-Luftfederung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.64 Milliarden US-Dollar |
| Marktgröße (2031) | 20.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.02 % |
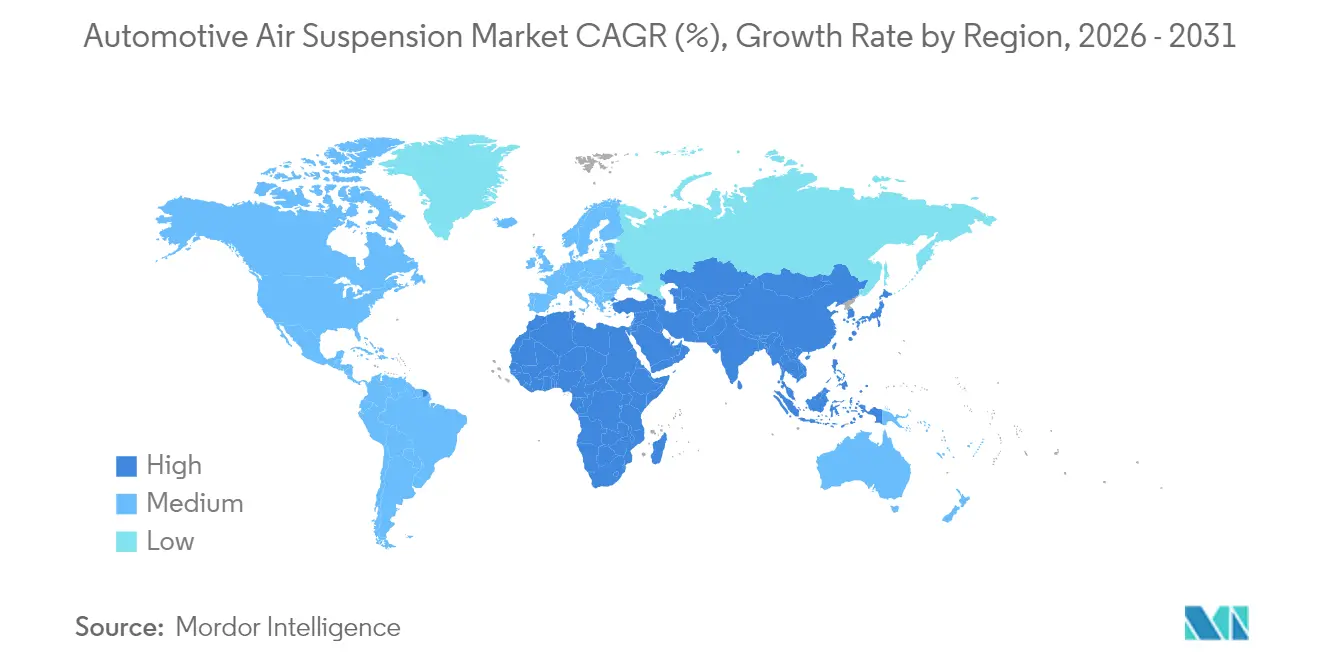
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
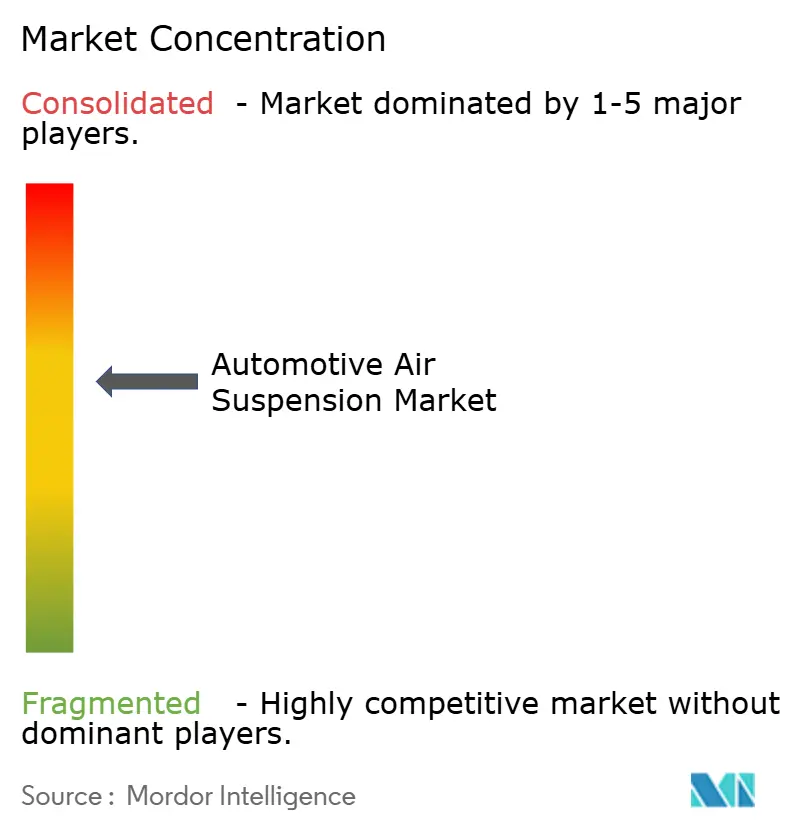
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur Automobil-Luftfederung von Mordor Intelligence
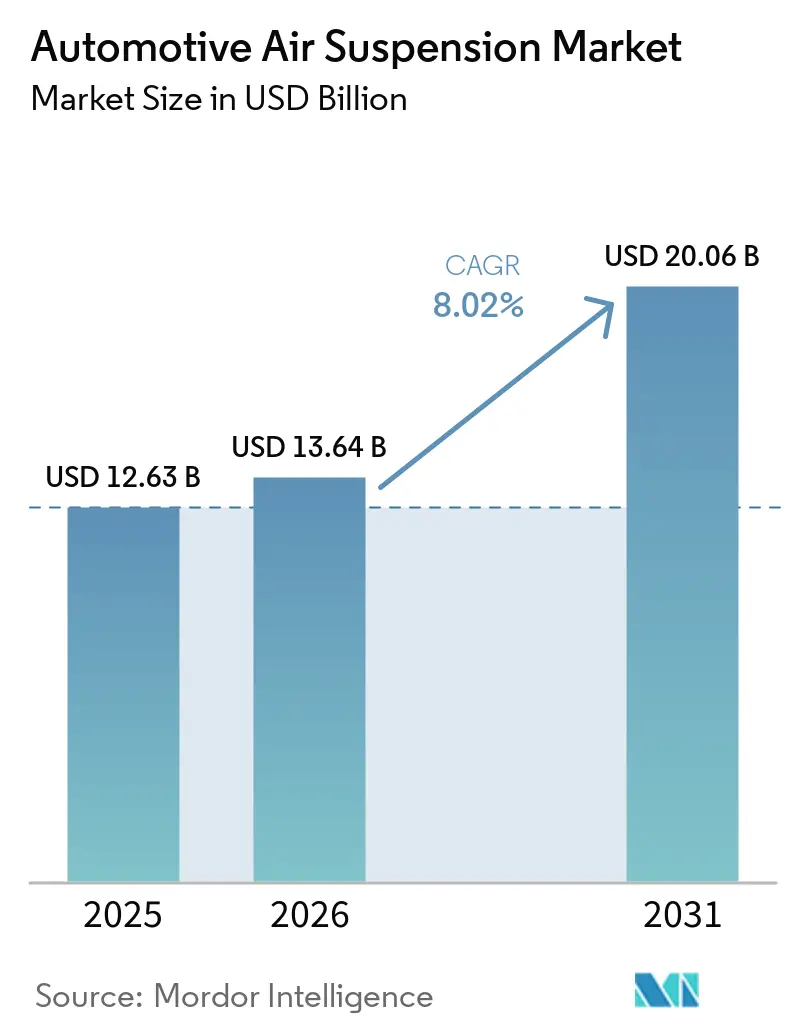
Die Marktgröße für Automobil-Luftfederungssysteme wird im Jahr 2026 auf USD 13,64 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 12,63 Milliarden, mit Projektionen für 2031 von USD 20,06 Milliarden, was einem Wachstum von 8,02 % CAGR über den Zeitraum 2026–2031 entspricht. Die steigende Nachfrage nach Premium-Fahrqualität, die tiefere Integration mit softwaredefinierten Fahrwerken und die Elektrifizierung sowohl von Personen- als auch von Nutzfahrzeugen schaffen einen starken Wachstumspfad. OEM-Plattformstrategien positionieren die Luftfederung zunehmend als zentralen Enabler für adaptive Fahrdynamik, während Tier-1-Zulieferer elektronische Steuerung, Dämpfung und Sensortechnologien in modulare Angebote konsolidieren. Personenkraftwagen bilden weiterhin das Volumenrückgrat, doch elektrifizierte schwere Lkw und SUVs erschließen neue Wertpools, in denen optimierter Gewichtstransfer und prädiktive Höhenregelung direkt in Energieeinsparungen umgesetzt werden. Die regionale Dynamik ist in Asien-Pazifik am stärksten, gestützt durch chinesische Luxusverkäufe und japanische Innovation, während der Nahe Osten und Afrika als am schnellsten wachsende Region aufgrund von Infrastrukturinvestitionen und der Nachfrage nach Premiumfahrzeugen aufsteigen.
Wichtigste Erkenntnisse des Berichts
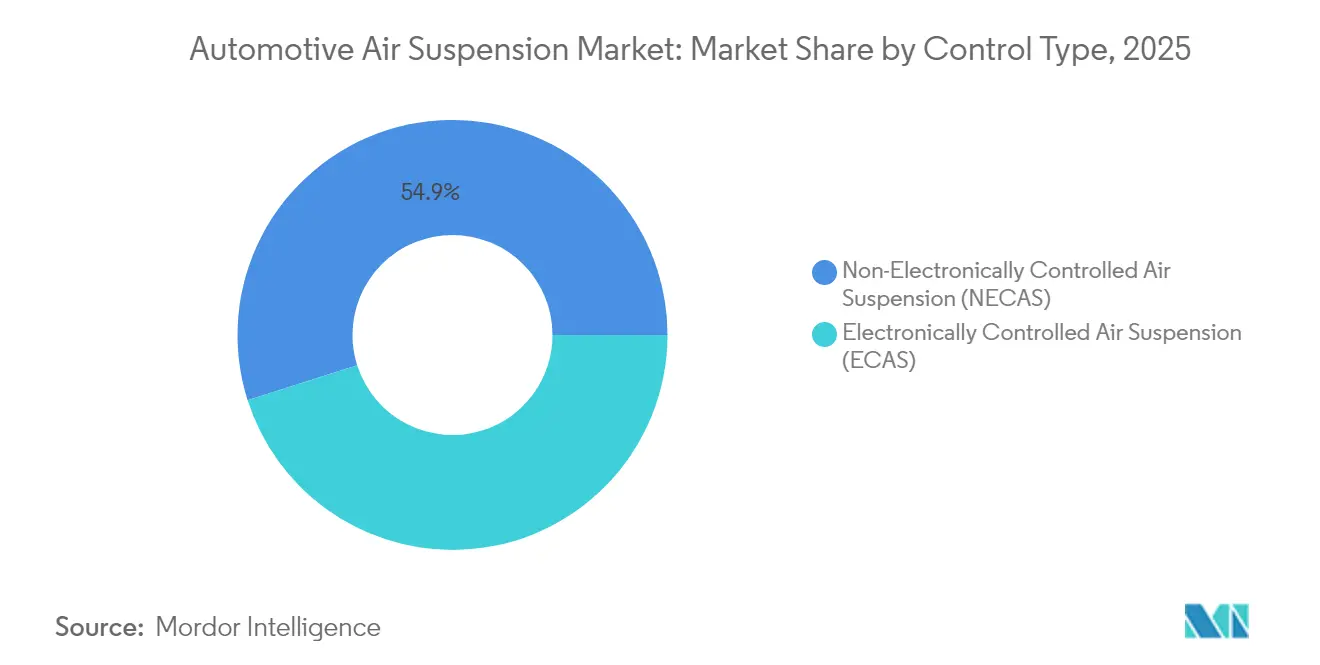
- Nach Steuerungstyp hielt die nicht-elektronisch gesteuerte Luftfederung im Jahr 2025 den größten Anteil von 54,90 %, während die elektronisch gesteuerte Luftfederung für den Zeitraum 2026–2031 das schnellste Wachstum mit einem CAGR von 9,03 % verzeichnen soll.
- Nach Fahrzeugtyp führten Personenkraftwagen mit 65,10 % der Installationen im Jahr 2025; schwere Lkw sollen mit einem CAGR von 7,94 % bis 2031 am schnellsten wachsen.
- Nach Endnutzer entfielen 73,60 % des Umsatzes 2025 auf OEM-Erstausrüstung, während der Aftermarket im Prognosezeitraum mit einem CAGR von 7,38 % wachsen soll.
- Nach Komponente repräsentierten Luftfedern 33,95 % des Umsatzes 2025, doch elektronische Steuergeräte sollen mit einem CAGR von 9,96 % am schnellsten wachsen.
- Nach Antrieb dominierten Fahrzeuge mit Verbrennungsmotor mit einem Anteil von 84,60 % im Jahr 2025; batterieelektrische Fahrzeuge sind auf dem Weg zum höchsten Wachstum mit einem CAGR von 10,78 %.
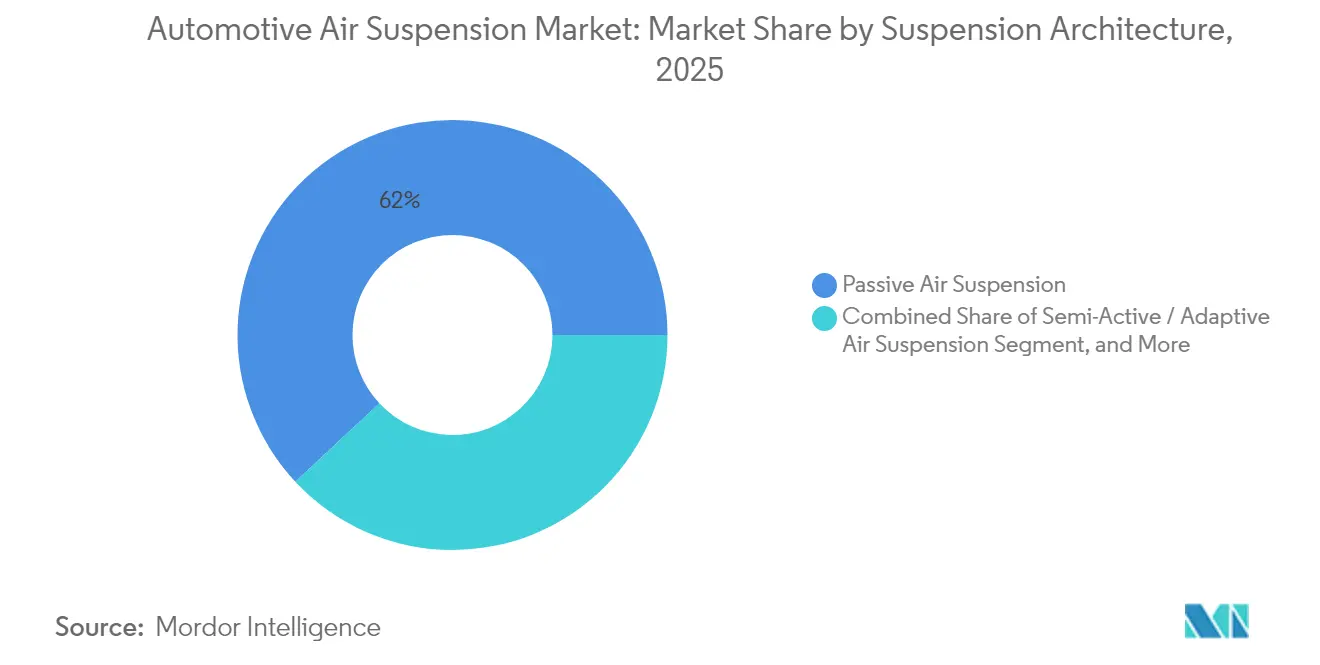
- Nach Federungsarchitektur entfielen 61,95 % der Nachfrage 2025 auf passive Luftfederung, doch vollaktive Luftfederung soll mit einem CAGR von 11,62 % zulegen.
- Nach Vertriebskanal bildeten Direktlieferungen an OEM 61,90 % des Volumens 2025, während Tier-1- oder Modulzuliefererkanäle mit einem CAGR von 7,89 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 den größten regionalen Anteil von 38,90 %, und der Nahe Osten und Afrika ist mit einem CAGR von 6,94 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Fahrqualität und Kabinenkomfort | +1.8% | Global, mit Premiumfokus in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Luxus- und Premiumfahrzeugverkäufe in Asien-Pazifik und Europa | +1.5% | Asien-Pazifik als Kernmarkt, Europa als Sekundärmarkt | Langfristig (≥ 4 Jahre) |
| Integration von ECAS mit ADAS und Fahrwerk-Domänensteuergeräten | +1.2% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kraftstoffeinsparungsvorteile für elektrische schwere Lkw in Flotten | +0.8% | Globale Nutzfahrzeugmärkte | Langfristig (≥ 4 Jahre) |
| Digitale Zwillinge für vorausschauende Wartung zur Senkung der Gesamtbetriebskosten für Logistikflotten | +0.6% | Nordamerika und Europa, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Verschärfung der Vorschriften für erschütterungsempfindliche Fracht | +0.4% | Regulatorischer Fokus in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Fahrqualität und Kabinenkomfort
Premium-Komforterwartungen sind mittlerweile auch in Mainstream-Segmenten erkennbar, angetrieben durch das Bewusstsein der Verbraucher und Markendifferenzierungsstrategien. Der INFINITI QX80 des Jahres 2025 veranschaulicht diesen Wandel mit einer elektronischen Luftfederung, die die dynamische Höhe für einfaches Ein- und Aussteigen, Geländeartikulation und Anhängestabilität anpasst[1]. Asiatische Käufer, unterstützt durch steigende verfügbare Einkommen, reagieren besonders positiv auf Funktionen, die Komfort mit wahrgenommenem Status verbinden. Bei batterieelektrischen SUVs ermöglicht die Integration von Zweikammer-Luftfedern, wie dem System von Vibracoustic für den XPeng G9, gleichzeitig Fahrkomfort und thermisches Batteriemanagement[2]. Prädiktive Algorithmen, die Straßenoberflächendaten nutzen, verbessern Komfort und Handling weiter; der neueste Range Rover von Land Rover verwendet navigationsgespeiste eHorizon-Informationen, um Dämpfereinstellungen vorab zu konditionieren. Insgesamt stärken diese Fortschritte die Luftfederung als greifbares Differenzierungsmerkmal auf globalen Märkten.
Wachsende Luxus- und Premiumfahrzeugverkäufe in Asien-Pazifik und Europa
China bleibt das Epizentrum der Premiumnachfrage, wobei inländische und importierte Marken die Ausstattung mit elektronischer Luftfederung ausweiten, um anspruchsvolle Käufer zu gewinnen. BMW erzielte 2024 einen EV-Anteil von 17,4 % bei den weltweiten Auslieferungen, was unterstreicht, wie Elektrifizierung häufig mit optionalen Luftfederungspaketen für Kabinenruhe und aerodynamisch optimierte Höhenregelung einhergeht. Der erweiterte Forschungs- und Entwicklungsstandort von Mercedes-Benz in Shanghai beschleunigt die Lokalisierung von Fahrwerktechnologien, einschließlich Luftfederungsmodulen, die für lokale Straßenbedingungen ausgelegt sind. Chinesische Premium-EV-Startups, die westliche Wettbewerber unterbieten wollen, bringen kostengünstige Luftfederungssysteme in mittlere Preissegmente und beschleunigen so die regionale Akzeptanz.
Integration von ECAS mit ADAS und Fahrwerk-Domänensteuergeräten
Die Fahrzeugdynamik verlagert sich von reaktiver Dämpfung hin zu prädiktiver, softwaredefinierter Steuerung. ZF's sMOTION-Aktivfederung, die im Porsche Panamera und Taycan eingesetzt wird, passt die Dämpfungskraft in Echtzeit an und kommuniziert dabei mit Fahrzeugbewegungssensoren und Straßenvorschaudaten[2]. Ein 48-V-Bordnetz versorgt Ventile und Aktuatoren effizient mit Strom – eine Architektur, die sich nun auf den Plattformen der nächsten Generation von BMW verbreitet. Continental hat mehr Aufträge gemeldet, von denen ein erheblicher Anteil die Nachfrage nach integrierten ECAS-Modulen widerspiegelt, die mit Stabilitäts- und Lenkelektronik gebündelt sind. Das Ergebnis ist ein Fahrwerknetzwerk, in dem ein einziges elektronisches Steuergerät Fahrhöhe, Wankminderung und Gefahrenvermeidung koordiniert und damit die Rolle der Luftfederung bei der allgemeinen Sicherheitswahrnehmung stärkt.
Kraftstoffeinsparungsvorteile für elektrische schwere Lkw in Flotten
Betreiber von Elektro-Lkw analysieren jeden verbrauchten Kilowattstunde pro Meile. Die STLA-Frame-Plattform von Stellantis, die für eine BEV-Reichweite von 500 Meilen und eine Anhängelast von 14.000 Pfund ausgelegt ist, integriert eine adaptive Luftfederung, um den aerodynamischen Widerstand bei Reisefahrhöhe zu reduzieren, und ergänzt aerodynamische Komponenten wie einen Automotive-Luftleitblech und gleicht die Nutzlastmasse im Stand aus. In Kombination mit prädiktiver Wartungsanalytik können Flottenoperatoren die Lebensdauer von Komponenten verlängern und so die Gesamtbetriebskosten verbessern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe System- und Integrationskosten für Fahrzeuge im mittleren Segment | -1.1% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Zuverlässigkeit und Wartungskomplexität | -0.7% | Nutzfahrzeugsegmente weltweit | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei ECU-vernetztem ECAS | -0.5% | Nordamerika und Europa, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Elastomeren und Verbundwerkstoffen | -0.3% | Auswirkungen auf die globale Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe System- und Integrationskosten für Fahrzeuge im mittleren Segment
Die Stückliste für elektronische Luftfederung kann konventionelle Stahlfedern um mehrere hundert USD übertreffen, was die Aufnahme in kostensensible C-Segment-Fahrzeuge erschwert. Komplexe Kalibrierungsarbeiten, zusätzliche ECU-Logik und verstärkte Fahrwerkhalterungen treiben die Entwicklungskosten weiter in die Höhe. OEMs in Schwellenmärkten priorisieren niedrigere Transaktionspreise gegenüber fortschrittlichem Fahrwerkkomfort, was die Durchdringung in Massensegmenten verzögert. Dennoch verringert die lokale Beschaffung in China und schlankere Komponentendesigns die Lücke; XPengs Entscheidung, Vibracoustics Zweikammer-Luftfedern einzusetzen und dabei den Preis des G9 wettbewerbsfähig zu halten, ist ein Beispiel für Kostensenkungsinnovation.
Bedenken hinsichtlich Zuverlässigkeit und Wartungskomplexität
Flottenmanager, die an mechanische Blatt- oder Stahlfedern gewöhnt sind, nehmen Luftfederungssysteme als Ausfallrisiko wahr. Höhensensoren und Kompressoren führen neue Fehlermodi ein und erfordern qualifizierte Techniker mit Diagnosewerkzeugen. Begrenzte Servicenetzwerke in Entwicklungsregionen verstärken diese Bedenken und veranlassen einige Betreiber, bei passiver Hardware zu bleiben. Zulieferer reagieren mit verstärkten Membranmaterialien, korrosionsbeständigen Armaturen und Diagnose mittels digitalem Zwilling. Das Post-Haldex-Portfolio von SAF-HOLLAND bündelt nun Online-Überwachungsdienste, die proaktiv auf Lecks und Ventilverschleiß hinweisen – ein Schritt, der gewerbliche Käufer überzeugen soll.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Steuerungstyp:
ECAS treibt die digitale Integration voranNECAS-Lösungen hielten im Jahr 2025 einen Anteil von 54,90 % am Markt für Luftfederungssysteme, hauptsächlich weil Flottenkäufer bewährte Einfachheit und niedrigere Anschaffungskosten schätzen. Das Segment ist weiterhin in Bussen, Anhängern und einfachen Pickup-Modellen verbreitet, wo statische Lastausgleichung ausreicht. Im Gegensatz dazu skaliert ECAS mit einem CAGR von 9,03 % schnell, da OEMs auf softwarezentrische Architekturen umsteigen. ECAS-Einheiten erfassen Daten von Beschleunigungsmessern, Kameras und Kartendiensten, um Federungseinstellungen vorherzusagen und dabei Komfort und Handling im laufenden Betrieb zu verbessern. ECAS unterstützt auch variable Fahrhöhe für die aerodynamische Optimierung von Elektrofahrzeugen und ist damit unverzichtbar für kommende Premium-Crossover.
Softwaredefinierte Fahrzeuge betonen Over-the-Air-Kalibrierung und Funktionsfreischaltungen – Fähigkeiten, die ECAS inhärent sind. ZF's sMOTION und Continentals E-Level-Familien ermöglichen Aktualisierungen nach dem Verkauf, die Federkurven verfeinern oder Geländemodi hinzufügen. NECAS bleibt in Nachrüst- und kostengetriebenen Regionen relevant. Dennoch wird sein Anteil voraussichtlich sinken, da ECAS zum Standard bei mittelgroßen Luxuslimousinen, Performance-SUVs und elektrischen Lieferwagen wird. Die anhaltende Preiserosion bei Ventilen und Drucksensoren wird den Schwenk zu ECAS in Wertsegmenten beschleunigen.

Nach Fahrzeugtyp:
Kommerzielle Elektrifizierung beschleunigt die AkzeptanzPersonenkraftwagen erfassten 2025 65,10 % des Marktanteils für Luftfederungssysteme durch Luxuslimousinen und SUVs, bei denen erhöhter Komfort ein Verkaufsargument ist. Mittelgroße und schwere Lkw sind jedoch auf dem Weg zu einem CAGR von 7,94 %, dem höchsten aller Fahrzeugkategorien. Elektrifizierte Antriebsstränge verstärken den Wert der Luftfederung, indem sie automatischen Lastausgleich und Fahrhöhenregelung ermöglichen, die die Reichweite verlängern und Batterien schützen. Leichte Nutzfahrzeuge und Reisebusse übernehmen die Technologie für städtische Liefereffizienz bzw. Fahrgastkomfort, obwohl ihr Wachstumsprofil hinter mittelgroßen und schweren Lkw zurückbleibt.
Luftfederungstechnologie in elektrischen Klasse-8-Zugmaschinen mindert Batteriemassestrafen durch Verteilung der Achslasten bei gleichzeitiger Einhaltung gesetzlicher Gewichtsgrenzen. Personenkraftwagen werden volumenmäßig weiterhin führend sein, doch kommerzielle Segmente treiben Innovationszyklen voran und beeinflussen Komponentenbeständigkeit und prädiktive Wartungsfähigkeiten, die später in Privatkundenmodelle einfließen.
Nach Endnutzer:
Aftermarket gewinnt an DynamikOEM-Erstausrüstung entfiel 2025 auf 73,60 % des Marktanteils für Luftfederungssysteme, da Integrationskomplexität und die Notwendigkeit, die Federungsabstimmung mit Crashsicherheit und ADAS-Kalibrierung abzustimmen, ausschlaggebend sind. Der Aftermarket wächst mit einem CAGR von 7,38 %, da der Fahrzeugbestand altert und Enthusiasten Komfort- oder Tieferlegungsoptimierungen suchen. Arnott Industries, jetzt unter MidOcean Partners, erweitert aggressiv Mehrmarken-Ersatzkits für europäische SUVs und amerikanische Muscle Cars und signalisiert damit Konsolidierungsabsichten im Nachrüstbereich.
Verbraucher wenden sich an Aftermarket-Kits, wenn werkseitige Luftfedern das Lebensende erreichen, oft nach acht Jahren. Die zunehmende Verfügbarkeit von Plug-and-Play-ECAS-Ersatzmodulen reduziert die Installationszeit und verbreitert die Attraktivität. OEM-Kanäle bleiben für die Erstmontage unverzichtbar, wo Garantieabdeckung, Homologation und integrierte Diagnose von größter Bedeutung sind. Der Aftermarket wird inkrementelle Einnahmen aus alternden Flotten, Performance-Enthusiasten und Nischen-Geländegemeinschaften erzielen, die einstellbare Bodenfreiheit suchen.
Nach Komponente:
ECU führt die technologische Entwicklung anLuftfedern bildeten 2025 mit 33,95 % des Marktanteils für Luftfederungssysteme den größten Anteil am Umsatz und spiegeln ihre unersetzliche Funktion beim Tragen der Fahrzeuglast wider. Dennoch stellen elektronische Steuergeräte das am schnellsten wachsende Segment dar und legen mit einem CAGR von 9,96 % zu. ECUs koordinieren Kompressorleistung, Ventiltiming und Sensorrückmeldung und beherbergen zunehmend Algorithmen des maschinellen Lernens, die Straßeneingaben antizipieren. Kompressoren, Druckspeicher und Sensoren skalieren weitgehend im Einklang mit dem Gesamtsystemvolumen, während sich die Dämpferinnovation auf die Integration von magnetorheologischen Flüssigkeitskammern mit Luftbälgen für überlegene Wanksteuerung konzentriert.
Das Rekordauftragsbuch von Continental zeigt, wie OEMs vollständige Steuerungsstacks kaufen, die Luftfederung mit Brems- und Lenklogik vereinen. Luftfederzulieferer erzielen weiterhin Materialdurchbrüche, wie textilverstärkte Bälge, die höheren Drücken standhalten und gleichzeitig die ungefederte Masse reduzieren. Unterdessen integrieren ECU-Zulieferer Cybersicherheitsmodule zum Schutz vor drahtlosen Updates – eine Reaktion auf wachsende Bedenken hinsichtlich der Exposition gegenüber Fahrzeughacking.
Nach Antrieb:
BEV-Integration treibt Innovation voranVerbrennungsmotorplattformen repräsentieren 2025 noch immer 84,60 % des Umsatzanteils am Markt für Luftfederungssysteme, doch BEVs übertreffen jede Antriebsgruppe mit einem CAGR von 10,78 %. Elektrische SUVs und Pickups, belastet durch Batterien, nutzen Luftfederung, um unabhängig vom Ladezustand oder der Nutzlast eine konsistente Fahrhöhe zu halten. Der XPeng G9 verwendet Kammern mit variabler Steifigkeit, die den Druck verschieben, um das Wärmemanagement und die Reichweite zu optimieren, was propulsionsgebundene Designanforderungen widerspiegelt.
Mit zunehmenden BEV-Volumina hebt der Umfang der Integration von Fahrwerk-Domänensteuerung mit Energiemanagementsoftware die Luftfederung von optionaler Komfortausstattung zu einem strategischen Effizienzgerät.
Nach Federungsarchitektur:
Aktive Systeme gewinnen an BedeutungPassive Architekturen entfielen 2025 auf 61,95 % des Marktanteils für Luftfederung. Sie werden in Anhängern, Transportern und Einstiegsluxusfahrzeugen bevorzugt, wo grundlegende Selbstnivellierung ausreicht. Vollaktive Systeme sind zwar teuer, wachsen jedoch mit einem CAGR von 11,62 %, da Premium-Limousinen und autonomiebereite Robotaxis ultra-flache Fahrprofile verlangen. Semi-aktive Designs bieten einen Mittelweg und verwenden solenoidgesteuerte Ventile, um die Dämpfung in Millisekunden zu variieren, ohne den Aufwand vollständiger hydraulischer Aktuatoren.
Das adaptive System des Range Rover überbrückt passive und aktive Paradigmen, indem es die Straßentopografie per GPS liest, um Dämpfer vor Bodenwellen vorzubereiten. Da sich das Preisdelta verringert, werden semi-aktive Systeme in mittelpreisige Crossover vordringen, während vollaktive Einheiten das Flaggschiffangebot bei Executive-EVs und Level-3-Autonomieprototypen werden.
Nach Vertriebskanal:
Tier-1-Integration weitet sich ausDirekte OEM-Beschaffung hielt 2025 einen Anteil von 61,90 % am Markt für Luftfederungssysteme, was der traditionellen Beschaffung sicherheitskritischer Fahrwerkteile entspricht. Tier-1-Modulzulieferer expandieren mit einem CAGR von 7,89 % und nutzen den OEM-Wunsch nach schlüsselfertigen Fahrwerk-Teilrahmen, die Luftfedern, Dämpfer, Sensoren und Elektronik bündeln. ZF's Schaffung einer einheitlichen Fahrwerklösungsabteilung ist typisch für diesen Drang zur vertikalen Integration und ermöglicht es dem Zulieferer, harmonisierte Hardware und Software unter einer einzigen Teilenummer zu liefern.
Kleine Komponentenlieferanten sehen sich steigenden Qualifizierungskosten für Cybersicherheit und funktionale Sicherheitskonformität gegenüber, was sie dazu drängt, Partnerschaften einzugehen oder von größeren Systemintegratoren übernommen zu werden. SAF-HOLLANDs Hinzufügung von Haldex erweitert den Umfang seiner Achsen- und Federungssysteme und spricht globale Lkw-Hersteller an, die vereinfachte Lieferketten suchen.
Geografische Analyse
APAC-Markt für Automotive-Luftfederung
Asien-Pazifik führte den Markt für Luftfederungssysteme mit einem Anteil von 38,90 % im Jahr 2025 an. Die Nachfrage nach Luxus- und Elektrofahrzeugen in China treibt den Großteil des Volumens an, während japanische Marken weiterhin Komforttechnologien verfeinern. Die lokalisierten Forschungs- und Entwicklungsaktivitäten von Mercedes-Benz sowie die Fertigungspräsenz globaler Tier-1-Zulieferer verkürzen die Lieferketten und passen die Spezifikationen an die regionalen Fahrkomfortpräferenzen an. Die staatliche Förderung von Fahrzeugen mit neuen Antriebsformen erhöht zudem das Potenzial für die Integration fortschrittlicher Fahrwerksysteme.
EMEA- und Amerika-Markt für Automotive-Luftfederung
Da Infrastrukturprojekte und wohlhabende Verbraucherschichten zusammentreffen, wird der Nahe Osten und Afrika bis 2031 mit einer CAGR von 6,94 % das stärkste Wachstum verzeichnen. Premium-SUVs und Pickups dominieren das Segment, und Käufer schätzen höhenverstellbare Fahrwerke für die Vielseitigkeit im Wüstengelände. Europa verzeichnet weiterhin eine hohe Durchdringungsrate, da strenge CO₂-Flottengrenzwerte den Einsatz leichter Luftfedern und höhenbasierter Aerodynamikeffizienzstrategien begünstigen. Die Dynamik in Nordamerika hängt von der Verbreitung bei Pickups und schweren Nutzfahrzeugen ab. Stellantis und andere Hersteller der Detroit Three reorganisieren ihre Leiterrahmenplattformen rund um Luftfederungsmodule, um Anhängestabilität und BEV-Aerodynamik zu erfüllen. Südamerika bleibt ein aufstrebender Markt, zeigt jedoch eine steigende Nachfrage bei der Montage von Premium-SUVs in Brasilien, begünstigt durch Senkungen der Einfuhrzölle auf kraftstoffeffizienzsteigernde Komponenten.
Regulatorisches Umfeld
Automobil-Luftfederungssysteme sind in umfassendere Fahrzeugsicherheits- und Typgenehmigungsrahmen eingebettet, die Fahrwerkskomponenten, elektronische Steuerungen und Bauvorschriften für Nutzfahrzeuge abdecken. In der Europäischen Union ist die Verordnung (EG) Nr. 661/2009 (Allgemeine Sicherheitsverordnung) ein zentraler Bezugspunkt für Typgenehmigungsanforderungen bei Fahrzeugen und Anhängern, bei denen die Federungsleistung und Systemintegration Sicherheitsergebnisse beeinflussen können. UNECE-WP.29-Konstruktions- und Sicherheitsreferenzen, einschließlich konsolidierter Fahrzeugbau-Resolutionen und Bussicherheitsanforderungen wie der UN-Regelung Nr. 107, prägen ebenfalls harmonisierte Erwartungen in vielen Nicht-EU-Märkten, die UN-Regelungen befolgen.
In den Vereinigten Staaten erfolgt die Compliance über die FMVSS (49 CFR Part 571) und zugehörige NHTSA-Verfahren, wobei der Marktzugang auch von der Handelspolitik für Autoteile beeinflusst wird. Das Section-232-Zollprogramm für Automobile und Autoteile (25 % Zoll auf betroffene Teile) fügte eine erhebliche Kosten- und Compliance-Variable für importierte Unterkomponenten wie Luftfedern, Ventile, Sensoren und Module hinzu. Das US-Handelsministerium eröffnete vom 1. April bis 14. April 2026 ein Zeitfenster für Einreichungen im Rahmen des Section-232-Inklusionsprozesses, was die Notwendigkeit für Zulieferer unterstreicht, Klassifizierung, Beschaffungsstandorte und Zollausgleichsmechanismen aktiv zu steuern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobil-Luftfederungen beginnt mit vorgelagerten Materialien und Unterkomponenten, darunter Elastomere und Verstärkungen für Federbälge, Aluminium und technische Kunststoffe für Gehäuse, Kompressoren, Behälter, Magnetventile, Höhen- und Drucksensoren sowie elektronische Steuergeräte. Diese Komponenten werden von Tier-Zulieferern zu Luftfedern, Federbeinen und integrierten ECAS-Modulen zusammengebaut, die dann von Tier-1- und Modulzulieferern als komplette Eckmodule oder Achs- und Anhängersysteme mittels Just-in-Time-Lieferung an OEMs und Anhängerhersteller geliefert werden. Aftermarket-Spezialisten liefern zudem Ersatz-Luftfedern und Federbeine sowie Nachrüstsätze über Teilehändler und Installateurnetzwerke.
Angebotsseitige Signale deuten sowohl auf Lokalisierung als auch auf Fragilität der Lieferkette hin. Audi nominierte das chinesische Unternehmen KHAT nach dem Projektstart im September 2024 als Luftfederlieferant für zwei vollelektrische SUV-Modelle, was die zunehmende Qualifizierung chinesischer Hersteller für Premium-EV-Plattformen unterstreicht. Gleichzeitig stoppte Stellantis am 14. März 2026 die Produktion des Jeep Cherokee in seinem Toluca-Montagewerk wegen eines Zulieferstreits über Federungsmodul-Lieferungen, was zeigt, wie eng Modullogistik und OEM-Montagepläne inzwischen verknüpft sind. Auf der Technologie- und Standortseite startete ZF im Juni 2025 die Serienproduktion seines fünften Generation OptiRide ECAS für Hyundai, was den anhaltenden Trend zu konsolidierten intelligenten Pneumatikaktuatoren widerspiegelt. Neue kommerzielle Produkteinführungen, darunter der Start von VB-FullAir 4C durch VB-Airsuspension für Ford Transit Custom und Volkswagen Transporter (verfügbar ab Ende April 2026), deuten darauf hin, dass Nutzfahrzeug-Plattformen zunehmend vollständigere Luftfederungspakete in breitere Vertriebskanäle einbringen.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf. Continental, ZF Friedrichshafen, Hendrickson und ThyssenKrupp Bilstein sind die Hauptakteure des Marktes und nutzen umfangreiche Fahrwerkportfolios und jahrzehntelange OEM-Programme. Wettbewerbshebel umfassen die Raffinesse der Steuerungssoftware, Sensorintegration und globale Produktionspräsenzen, die die Versorgung absichern.
ZF hat seine Teams für aktive Sicherheit und Fahrwerktechnologie konsolidiert und bietet gebündelte Lenk-, Brems- und Federungslösungen an, die OEMs helfen, funktionale Sicherheitsnormen zu erfüllen und gleichzeitig die Komponentenanzahl zu reduzieren. Continental verfolgt aggressiv softwaredefinierte Architekturen, die Over-the-Air-Fahrprofilaktualisierungen ermöglichen und den Verbraucherwunsch nach Personalisierung nach dem Kauf erfüllen. Hendrickson konzentriert sich auf die Robustheit von Nutzfahrzeugen und bringt die PRIMAAX EX-Schwerlastlinie mit Niederdruckfedern mit großem Volumen auf den Markt, die für E-Lkw geeignet sind.
Das Interesse von Private-Equity-Gesellschaften steigt; MidOcean Partners' Kauf von Arnott Industries zielt darauf ab, das fragmentierte Aftermarket-Angebot zu vereinheitlichen und elektronisch gesteuerte Nachrüstkits zu erweitern. Unterdessen integrieren chinesische Disruptoren wie XPeng proprietäre Luftfederungssysteme in Elektrofahrzeuge, um etablierte Marken zu unterbieten, was auf künftigen Preiswettbewerb hindeutet. Nachhaltigkeitsansprüche werden ebenfalls zu Differenzierungsmerkmalen; FORVIA hat sich auf der AutoShanghai 2025 zu einer CO₂-Reduzierung von 30 % bei neuen Luftfederungsinnovationen verpflichtet und reagiert damit auf OEM-Dekarbonisierungsmandate.
Marktführer der Automobil-Luftfederungsbranche
-
Continental AG
-
ZF Friedrichshafen AG
-
Hendrickson International
-
Thyssenkrupp Bilstein
-
Vibracoustic SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automotive-Luftfederungsmarkt Unternehmen in diesem Bericht
- Continental AG
- ZF Friedrichshafen AG
- Hendrickson International
- Thyssenkrupp Bilstein
- Vibracoustic SE
- Firestone Industrial Products
- Hitachi Astemo
- Mando Corporation
- SAF-Holland SE
- Meritor (Cummins)
- AccuAir Suspension
- Air Lift Company
- Arnott Industries
- BWI Group
- KYB Corporation
- Komman Air Suspension
- Guangzhou Guomat Air Spring
- Dunlop Systems & Components
- Tenneco Inc.
Lesen Sie die Analyse der Automotive-Luftfederung-Unternehmen
Marktchancen und Zukunftsaussichten
Ein Weißraum bildet sich rund um lokalisierte, softwareintegrierte Pneumatikplattformen für Nutzfahrzeuge, bei denen OEMs und Flottenbetreiber nach modularer Luftversorgung, Verarbeitung und elektronisch gesteuerten Luftfederungsfunktionen suchen. Ankündigungen von Mai bis Juni 2026 rund um das 50:50-Joint-Venture von Bosch, Brakes India und Wheels India zur Entwicklung und Herstellung fortschrittlicher Luftsysteme für Nutzfahrzeuge in Indien, einschließlich Luftfederungsmodule, deuten darauf hin, dass Zulieferer regionale Design- und Fertigungskapazitäten für Lastkraftwagen und Busse mit ECAS und verwandten Luftmanagement-Inhalten aufbauen.
Kapazitätserweiterungen und Zuliefererqualifizierungen unterstützen ebenfalls Chancen in Anhänger- und Schwerlastanwendungen sowie in Premium-EV-Programmen. Hendrickson Trailer gab im Juni 2026 eine Investition von 13 Millionen USD bekannt, um die Produktionskapazität für Anhänger-Luftfederungen in seiner Anlage in Somerset, Kentucky, zu erhöhen, was auf eine schrittweise Ausweitung der Fertigungskapazität für die nordamerikanische Nachfrage nach Anhängerfederungen hindeutet. Auf der Premium-EV-Seite spiegelt die Wahl von KHAT durch Audi als Luftfederlieferant für zwei vollelektrische SUV-Modelle im März 2026 die Bereitschaft der OEMs wider, die Beschaffung über traditionelle europäische Platzhirsche hinaus zu diversifizieren, was Raum für kostenwettbewerbsfähige Zulieferer schafft, die strenge Validierungen bestehen können. Über alle Segmente hinweg stärkt die Verschiebung hin zu integrierten ECAS-Modulen, die Sensoren, Ventile und ECU-Logik bündeln, die Position von Tier-1- und Modulzulieferern, die softwarebereite Fahrwerkskomponenten liefern können, die mit Domänencontroller-Architekturen und Anforderungen für Over-the-Air-Kalibrierung abgestimmt sind.
Neueste Industrielle Entwicklungen in Automotive-Luftfederungsmarkt
- Juni 2026: Hendrickson gab eine Investition von 13 Millionen USD bekannt, um die Produktionskapazität für Anhänger-Luftfederungssysteme in seiner Anlage in Somerset, Kentucky, zu erweitern. Der Schritt unterstützt eine höhere Ausgabe von Anhängerfederungs-Hardware für Trockenfracht- und Kühlflotten und positioniert Hendrickson für Beschaffungszyklen, die betriebszeitorientierte Federungspakete priorisieren.
- Juni 2025: ZF begann die Serienproduktion seines fünften Generation OptiRide elektronisch gesteuerten Luftfederungssystems (ECAS) für Hyundai Motor Company. Die Lieferung auf Plattformebene verstärkt den Trend zu konsolidierten intelligenten Pneumatikaktuator-Designs, die Ventile und Sensoren bündeln, und erhöht die Integrationsanforderungen für konkurrierende ECAS-Zulieferer im Nutzfahrzeugbereich.
- Juli 2024: Continental stellte die Tough RuNR Luftfederlinie vor, die eine Naturkautschuk- und EPDM-Mischung verwendet und eine berichtete Reduzierung des CO2-Fußabdrucks der Luftfederproduktion um mehr als 50 % anstrebt. Die Produktentwicklung zeigt, wie Materialauswahl und Nachhaltigkeitsaussagen neben Fahrkomfort- und Haltbarkeitsleistung zu wettbewerbsdifferenzierenden Faktoren werden.
Automotive-Luftfederungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Automotive-Luftfederungssystemen, die zur Verbesserung des Fahrkomforts, des Lastniveauausgleichs und der Fahrzeughöhenregelung eingesetzt werden – sowohl in Personen- als auch in Nutzfahrzeugen sowie im OEM-Erstausrüstungsbereich und im Aftermarket-Ersatzgeschäft.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt nicht-automotive Anwendungsfälle von Luftfederungen aus (wie industrielle, schienengebundene oder nur anhängerbezogene Pneumatiksysteme, die nicht Teil einer Straßenfahrzeugfederung sind).
Segmentierungsübersicht
- Nach Steuerungstyp
- Elektronisch gesteuerte Luftfederung (ECAS)
- Nicht-elektronisch gesteuerte Luftfederung (NECAS)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelgroße und schwere Lkw
- Busse und Reisebusse
- Nach Endnutzer
- OEM
- Aftermarket
- Nach Komponente
- Luftfedern
- Kompressoren und Druckspeicher
- Elektronische Steuergeräte
- Höhen- und Drucksensoren
- Stoßdämpfer
- Nach Antrieb
- Fahrzeuge mit Verbrennungsmotor
- Batterieelektrische Fahrzeuge
- Nach Federungsarchitektur
- Passive Luftfederung
- Semi-aktive / adaptive Luftfederung
- Vollaktive Luftfederung
- Nach Vertriebskanal
- Direktlieferung an OEM
- Tier-1-Zulieferer / Modulzulieferer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die grundlegenden Marktgrenzen festzulegen, den Nachfragekontext aufzubauen und sicherzustellen, dass unsere Annahmen mit öffentlich sichtbaren Branchensignalen übereinstimmen. Wir haben Quellen wie Fahrzeugproduktionsstatistiken von Organisationen wie der OICA, Handels- und Zolltarifzeilendaten von Plattformen wie UN Comtrade, von Verkehrsbehörden veröffentlichte Reihen zur Straßenfahrzeugzulassung sowie Sicherheits- oder technische Normenreferenzen (soweit verfügbar) herangezogen, die Einbau- und Compliance-Trends signalisieren.
Um das Modell realistisch zu halten, haben wir außerdem öffentliche Unternehmensberichte, Jahresberichte und Investorenpräsentationen ausgewertet, um Hinweise auf den Umsatzmix, die Produktpositionierung und das regionale Engagement von Unternehmen im Bereich Federung zu verstehen. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um die Technologierichtung zu überprüfen und zu ermitteln, wo neue Programme die Akzeptanz verschieben könnten. Diese Sekundärforschungsquellen sind nur illustrativ, und es wurden auch andere öffentliche Referenzen verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Ansprechpartnern aus dem Bereich Engineering oder Einkauf auf OEM-Seite, Komponentenlieferanten, Distributoren und Aftermarket-Teilnehmern durchgeführt, und das Feedback wurde anschließend mit den Sekundärsignalen abgeglichen. Da es sich um einen globalen Markt handelt, wurden die Eingaben in den Regionen APAC, EMEA und Amerika validiert, damit regionale Unterschiede bei Einbauraten, Premium-Fahrzeugmix und Ersatzzyklen in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 15 % | APAC: 48 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 28 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde nach einer Top-down- und Bottom-up-Logik aufgebaut. Auf der Top-down-Seite haben wir den adressierbaren Nachfragepool rekonstruiert, indem wir Fahrzeugproduktions- und Fahrzeugbestandssignale mit Luftfederungs-Einbauraten nach Fahrzeugtyp und Antriebsart kombiniert und dann Preisbänder angewendet haben, die den Steuerungstyp und den Komponenteninhalt widerspiegeln. Nachdem der Nachfragepool aufgebaut war, wurden die Ergebnisse durch selektive Bottom-up-Überprüfungen anhand von Stichproben aus Lieferantenumsatzsignalen, Diskussionen zum OEM-Programmmix und einem einfachen Ansatz aus Einheiten multipliziert mit dem durchschnittlichen Verkaufspreis für Schlüsselkomponenten abgesichert, die dann zur Feinabstimmung der Gesamtwerte bei Abweichungen verwendet werden.
Für diesen Markt waren der Anteil der Premium-Pkw, die Luftfederungsdurchdringung bei Neufahrzeugen im Vergleich zu Nachrüstungen sowie die Ersatzzyklen für Kompressoren und Luftfedern wichtige Eingabegrößen. Wir haben auch die Aufteilung zwischen elektronisch geregelten Systemen und nicht-elektronischen Systemen sowie regionale Mixverschiebungen verfolgt, die mit dem SUV-Wachstum und der Elektrifizierung zusammenhängen. Wo eine Datenlücke für kleinere Länder oder dünne Aftermarket-Berichte bestand, haben wir das fehlende Element mithilfe von Proxy-Verhältnissen aus ähnlichen Fahrzeugbeständen gefüllt und die Annahme dann während der Interviews getestet, damit die endgültige Schätzung fundiert bleibt.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Akzeptanz und Preisgestaltung unter verschiedenen Fahrzeugproduktions- und Premiumisierungspfaden kontrolliert variieren können, und anschließend wurde sie mithilfe des Trendverhaltens aus der historischen Reihe geglättet. Annahmen zu Penetrationsveränderungen, Komponenteninhalt pro System und Preisentwicklung wurden mit Experten abgestimmt, und wir haben Anpassungen konservativ gehalten, wenn die Eingaben gemischt waren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung wurde in mehreren Durchgängen durchgeführt, damit die Gesamtwerte nicht auf einer einzigen Annahme beruhen. Modellausgaben wurden mit unabhängigen Signalen verglichen, wie regionalen Fahrzeugproduktionstrends, erwarteten Akzeptanzkurven für Premium-Plattformen und Konsistenzprüfungen zwischen Einheiten- und Wertergebnissen, gefolgt von Analystenüberprüfungen, bei denen ungewöhnliche Sprünge hinterfragt und neu berechnet wurden.
Wenn eine große Abweichung zwischen Interview-Feedback und Sekundärindikatoren auftrat, haben wir die Befragten erneut kontaktiert, um zu klären, was sich geändert hat (zum Beispiel eine Verzögerung beim Plattformstart, eine Preisanpassung oder eine Lieferengpass), bevor die endgültige Freigabe erfolgte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Vor der Auslieferung wird außerdem eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Schätzung von Mordor Intelligence für den Markt für Automotive-Luftfederung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automotive-Luftfederung stimmen häufig nicht überein, selbst wenn der Themenname gleich aussieht. Unterschiede entstehen in der Regel dadurch, was als Luftfederungssystem gezählt wird, welches Jahr als Ausgangspunkt verwendet wird und ob der Wert aus einem Fahrzeugnachfragepool oder aus breiteren Lieferantenumsatzkörben aufgebaut wird.
Die Tabelle zeigt eine große Bandbreite, hauptsächlich weil einige Quellen den Markt in früheren Jahren mit anderen Preisniveaus verankern und einige auch angrenzende pneumatische Federungskategorien einschließen, die außerhalb einer Definition eines Straßenfahrzeug-Luftfederungssystems liegen. Die Tabelle verweist auch auf den Zeitpunkt, da eine Schätzung für 2024 und eine andere für 2025 angegeben ist, während im Modell von Mordor Intelligence der aktuelle Jahreswert für 2026 angegeben und auf die OEM- und Aftermarket-Nachfrage bei Personen- und Nutzfahrzeugen ausgerichtet ist, bevor er unter Anwendung derselben Umfangsregeln bis 2031 fortgeschrieben wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,64 Milliarden USD (2026) | |
| Global Consultancy A | 10,01 Milliarden USD (2024) | Verwendet ein früheres Preisumfeld und ein anderes Basisjahr und gliedert zudem OE-, Kabinen- sowie Elektro- und Hybrid-Teilmärkte aus, was beeinflussen kann, was als Automotive-Luftfederungswert im Gesamtergebnis gezählt wird. |
| Industry Publisher B | 7,48 Milliarden USD (2025) | Basiert die Reihe auf 2025 mit einem engeren ausgewiesenen Marktwert; Unterschiede in der Komponentenabdeckung und in der Preisgestaltung elektronischer gegenüber nicht-elektronischen Systemen können die Gesamtzahl im Vergleich zu einem Nachfragepool-Aufbau nach unten ziehen. |
Zusammengenommen lässt sich die Bandbreite größtenteils durch Timing und Umfangsbehandlung erklären, nicht durch einen einzelnen Rechenfehler. Indem die Eingaben an Fahrzeugproduktion, Einbau, Ersatzmuster und realistische Preisbänder geknüpft bleiben, liefert der Ansatz ein transparentes Gesamtergebnis, das überprüft und wiederholt werden kann, wenn sich neue Programme und Preise entwickeln.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automobil-Luftfederung?
Die Marktgröße für Automobil-Luftfederung soll 2026 USD 13,64 Milliarden erreichen und mit einem CAGR von mehr als 8,02 % auf USD 20,06 Milliarden bis 2031 wachsen.
Welche Region führt den Markt für Luftfederungssysteme an?
Asien-Pazifik führt mit einem Anteil von 38,90 % im Jahr 2025, angetrieben durch die chinesische Luxusnachfrage und die japanische Technologieführerschaft.
Wie schnell wächst die elektronisch gesteuerte Luftfederung?
Elektronisch gesteuerte Systeme expandieren mit einem CAGR von 9,03 % und übertreffen nicht-elektronische Systeme aufgrund der tieferen Integration mit ADAS und digitalen Fahrwerkplattformen.
Wächst der Aftermarket für Luftfederung?
Ja, das Aftermarket-Segment wächst mit einem CAGR von 7,38 %, da alternde Fahrzeuge und Performance-Enthusiasten die Nachfrage nach Nachrüst- und Ersatzkits antreiben.
Warum sind Luftfederungssysteme für Elektro-Lkw wichtig?
Sie verbessern die Energieeffizienz um bis zu 3,5 % durch optimierten Lasttransfer und aerodynamische Fahrhöhenregelung und verlängern damit direkt die Fahrzeugreichweite.