
Marktgröße und Marktanteil für Automobil-Airbags
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 31.14 Milliarden US-Dollar |
| Marktgröße (2031) | 53.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.30 % |
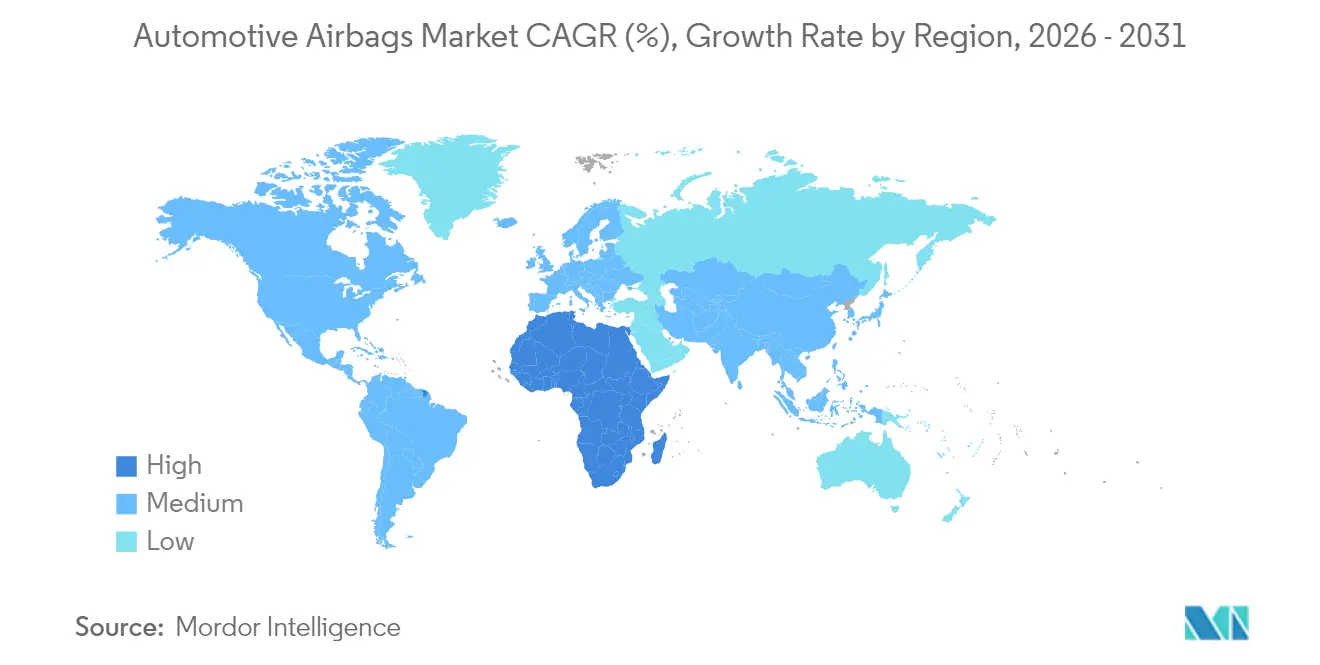
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
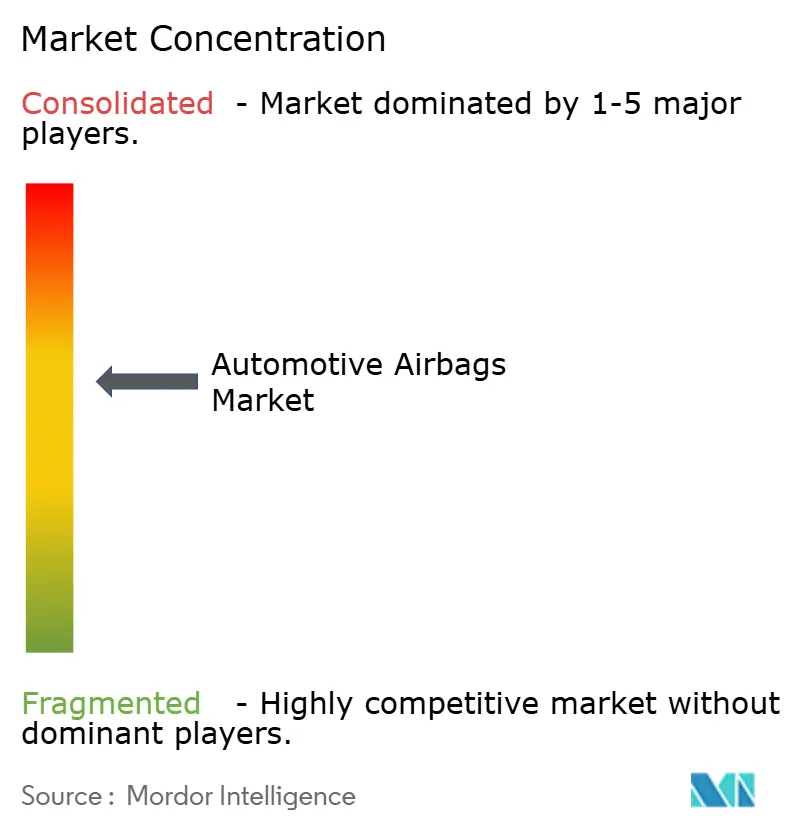
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobil-Airbags von Mordor Intelligence
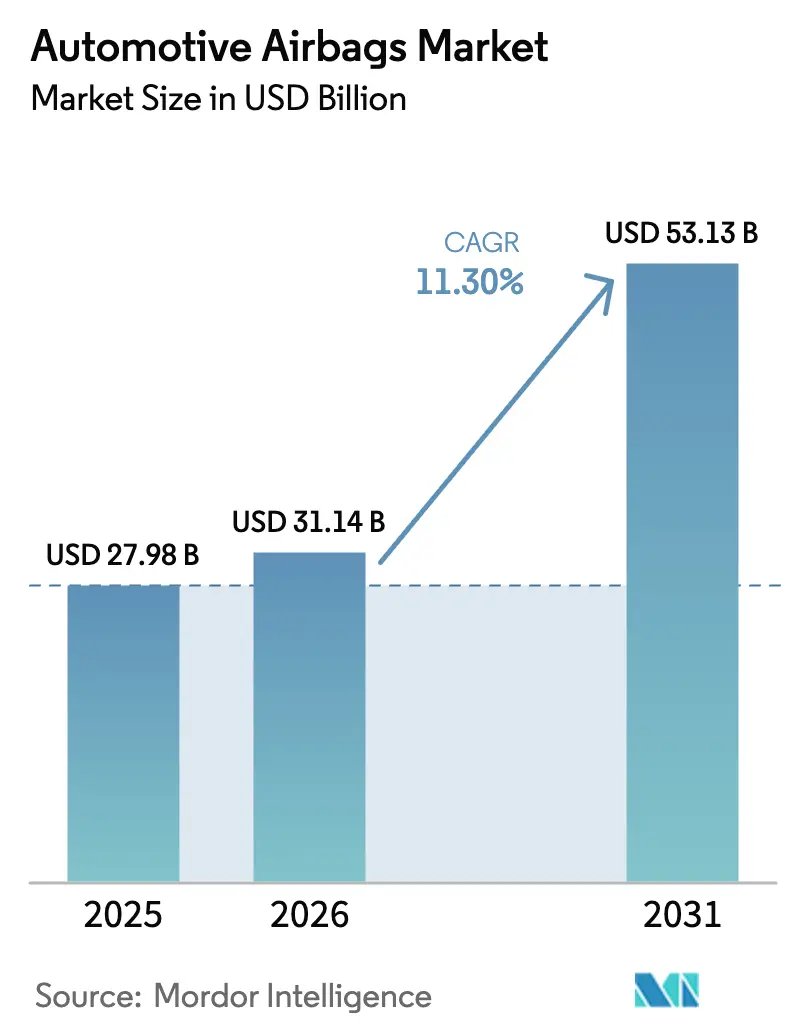
Es wird erwartet, dass der Markt für Automobil-Airbags von 27,98 Milliarden USD im Jahr 2025 auf 31,14 Milliarden USD im Jahr 2026 wächst und bis 2031 eine Prognose von 53,13 Milliarden USD bei einer CAGR von 11,30 % über den Zeitraum 2026–2031 erreicht. Strengere Frontal- und Seitenaufprallvorschriften in Schwellenländern, die zunehmende Umstellung auf Elektrofahrzeuge und eine anhaltende SUV-Nachfrage sorgen für die stärksten Rückenwindfaktoren. Automobilhersteller integrieren mehr Sensoren und intelligentere elektronische Steuergeräte zur Feinabstimmung der Auslösung, während Zulieferer in leichtere Gewebe investieren, die sowohl Nachhaltigkeits- als auch Gewichtsreduzierungsziele erfüllen. Der Halbleitermangel bleibt der wichtigste kurzfristige Engpass, doch proaktive Bestandsstrategien und langfristige Liefervereinbarungen mildern seine Auswirkungen. Verstärkte Nachrüstaktivitäten – angetrieben durch Versicherungsanreize und ein wachsendes Sicherheitsbewusstsein – verleihen dem Markt für Automobil-Airbags eine weitere Dynamik.
Wichtige Erkenntnisse des Berichts
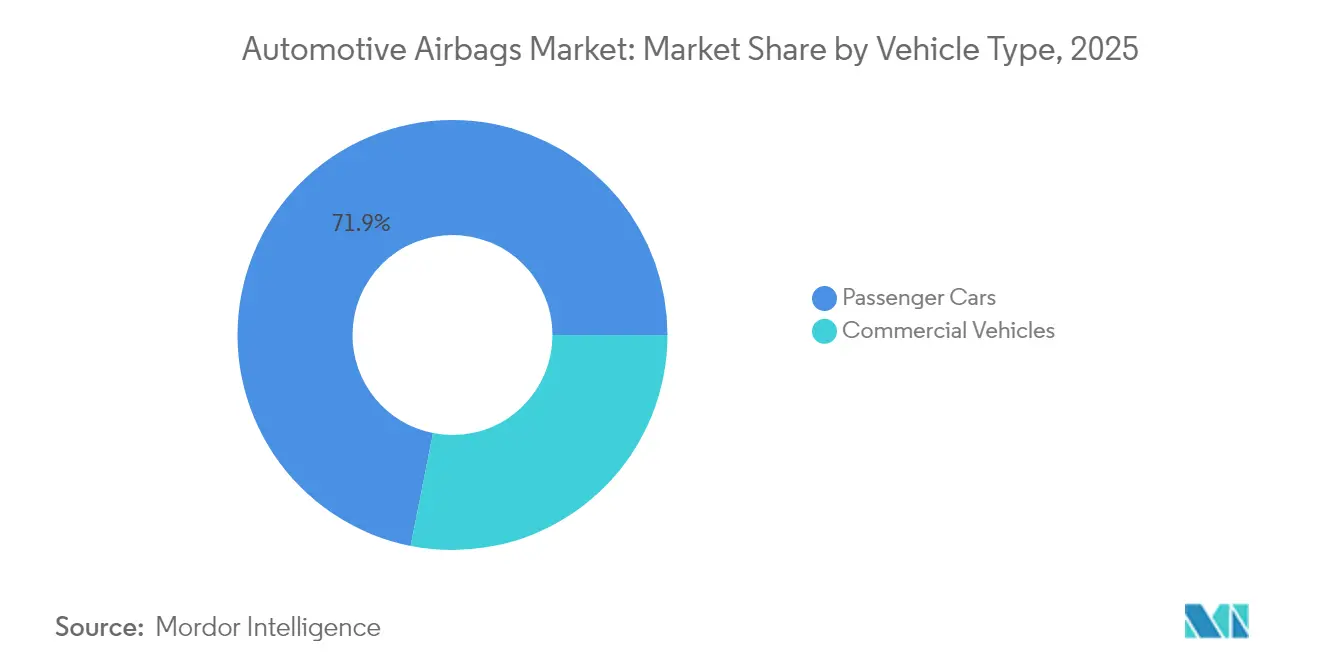
- Nach Fahrzeugtyp dominierten Pkw den Markt für Automobil-Airbags mit einem Umsatzanteil von 71,88 % im Jahr 2025, während Nutzfahrzeuge voraussichtlich bis 2031 eine CAGR von 8,12 % verzeichnen werden, da Sicherheitsvorschriften auf Lkw und Busse ausgeweitet werden.
- Nach Antriebsart entwickeln sich batterieelektrische Fahrzeuge (BEV) zum am schnellsten wachsenden Teilsegment mit einer erwarteten CAGR von 14,85 %, obwohl ICE-Fahrzeuge mit einem Anteil von 86,65 % noch dominieren.
- Nach Komponente hielten Airbag-Module im Jahr 2025 einen Anteil von 52,10 %, aber Aufprallsensoren und ECUs wachsen mit einer CAGR von 11,95 % am schnellsten, angetrieben durch die steigende Nachfrage nach algorithmusoptimierter Auslösepräzision.
- Nach Material blieb Nylon 66 mit einem Anteil von 65,95 % im Jahr 2025 die dominierende Wahl, während Polyester voraussichtlich mit einer CAGR von 13,05 % wachsen wird, da es kostengünstiger und recyclingfähig ist.
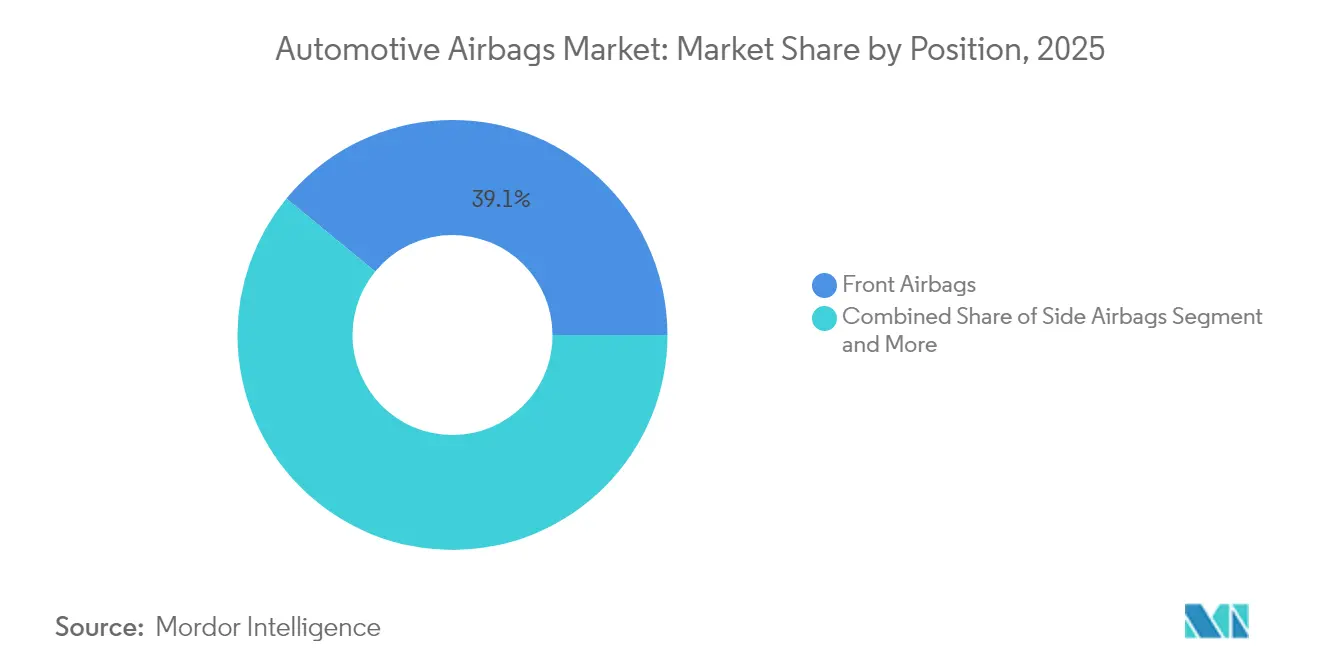
- Nach Airbag-Position entfielen auf Frontairbags 39,05 % des Marktes im Jahr 2025, während Vorhangairbags voraussichtlich mit einer CAGR von 13,85 % wachsen werden, unterstützt durch einen verstärkten Fokus auf Seitenaufprallsicherheit.
- Nach Vertriebskanal trugen OEMs im Jahr 2025 mit 90,75 % zum Markt bei, aber der Ersatzteilmarkt gewinnt mit einer CAGR von 13,45 % an Dynamik, angetrieben durch wachsende Nachrüstnachfrage und Einhaltung von Sicherheitsvorschriften.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Marktanteil von 42,10 % im Jahr 2025, während der Nahe Osten und Afrika mit einer CAGR von 14,90 % bis 2031 die am schnellsten wachsende Region darstellt, begünstigt durch eine steigende Neufahrzeugproduktion und importbasierte Airbag-Integration.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Vorschriften für Doppelairbags in Entwicklungsmärkten | +2.3% | Indien, Südostasien, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Frontal- und Seitenaufprallvorschriften in Schwellenmärkten | +2.1% | Indien, Brasilien, ASEAN | Mittelfristig (2–4 Jahre) |
| Elektrofahrzeug-Packaging treibt Modulintegration voran | +1.8% | Europa, China | Mittelfristig (2–4 Jahre) |
| SUV-Anteil treibt Nachfrage nach Vorhangairbags | +1.7% | Nordamerika, Ausstrahlungseffekte in Europa | Kurzfristig (≤ 2 Jahre) |
| Chinesische OEM-Offensive für Euro-NCAP-Airbags | +1.5% | Global, mit primären Auswirkungen in China und Exportmärkten | Mittelfristig (2–4 Jahre) |
| Versicherungsgebundene Anreize für Flottenaufrüstungen | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Frontal- und Seitenaufprall-Sicherheitsvorschriften in Schwellenländern
Schnelle regulatorische Einführungen haben das Stückvolumen für den Markt für Automobil-Airbags verstärkt. Indiens Regelung, die ab Januar 2025 Doppel-Frontairbags für alle Personenkraftwagen vorschreibt, fügt allein knapp 10 Millionen jährliche Einheiten hinzu. Brasiliens vergleichbare Vorschrift trieb die nationale Airbag-Durchdringung nahezu an die Vollabdeckung heran. Diese Vorschriften gehen Hand in Hand mit Verbraucherschutzkampagnen und günstigen Versicherungskonditionen, was die Werkseinbaurate beschleunigt. Zulieferer bauen lokalisierte Produktion aus, um Lieferzeitvorgaben einzuhalten und dabei globale Qualitätsstandards aufrechtzuerhalten, was Kostenparität für preissensible Segmente sicherstellt.
Anforderungen der Elektrofahrzeug-Plattformgestaltung treiben Multi-Modul-Integration voran
Batterieposition und Flachboden-Kabinen in Elektrofahrzeugen verändern die Aufpralldynamik und zwingen Designer dazu, spezialisierte Airbags einzusetzen. Autoliv's Bernoulli Airbag™ passt sich breiten Kabinengeometrien an und reduziert die Aufblashitze um 30 %. Mittenairbags wie die 2025er Einheit von Hyundai Mobis verhindern beim Seitenaufprall den Kontakt zwischen Fahrer und Beifahrer. Diese maßgeschneiderten Module erhöhen die durchschnittliche Anzahl von Airbags pro Elektrofahrzeug und erweitern die Marktchancen für Automobil-Airbags, während gleichzeitig Forschung und Entwicklung auf leichtere Gasgeneratoren ausgerichtet wird, die thermische Belastungen rund um Hochvoltbatterien minimieren.
Steigender SUV-Anteil befeuert die Nachfrage nach Seiten-Vorhangairbags in Nordamerika
SUVs machen mehr als 70 % der Pkw-Verkäufe in den USA aus und erhöhen das Überschlagsrisiko. Seiten-Vorhangairbags, die bei Überschlagsereignissen aufgeblasen bleiben, sind zu einem überzeugenden Merkmal in Autohäusern geworden. Das Insurance Institute for Highway Safety verzeichnet eine Reduzierung der Fahrertodesfälle um 37 %, wenn Kopfschutzvorhänge vorhanden sind [1].Airbags,
Insurance Institute for Highway Safety, iihs.org Automobilhersteller weiten den Schutz auf die dritte Sitzreihe aus und integrieren gegenüberliegende Einheiten, die vor Insassen-zu-Insassen-Verletzungen schützen. Das Ergebnis ist eine zunehmende Durchdringung von Vorhangmodulen im Markt für Automobil-Airbags.
Vorschriften für verpflichtende Doppelairbags in Indien und ähnlichen Entwicklungsmärkten
Regulierungsbehörden in Indien, Südostasien und Südamerika betrachten Doppelairbags als Mindeststandard für Fahrzeugsicherheit. Diese kostengünstigen Compliance-Aufrüstungen erzielen überproportionale lebensrettende Vorteile, da Daten des US-Verkehrsministeriums zeigen, dass Frontairbags die Fahrertodesfälle um 29 % senken [2].Safer Vehicles,
US Department of Transportation, transportation.gov Inländische Montagebetriebe in Indien beispielsweise haben Armaturenbretter neu konstruiert, um Beifahrerairbags unterzubringen, ohne Kabinenraum zu opfern. Da lokale OEMs kostenorientierte Verbraucher ansprechen, liefert diese Vorschrift konsistente Volumenzuwächse für Tier-1-Zulieferer.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Engpässe bei Halbleitern und Aufblasvorrichtungs-Treibmitteln | -1.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Null-Fehler-F&E-Kosten belasten die Margen von Tier-2-Zulieferern | -1.2% | Global, mit konzentrierten Auswirkungen auf kleinere Zulieferer | Mittelfristig (2–4 Jahre) |
| Gefälschte Aftermarket-Airbags | -0.9% | Asien, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Leichtbau in Elektrofahrzeugen treibt die Erkundung alternativer Rückhaltesysteme voran | -0.7% | Global, mit frühen Auswirkungen im Premium-Elektrofahrzeugsegment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Halbleitermangel stört die Produktion
Airbag-ECUs basieren auf 32-Bit-Mikrocontrollern, und Zuteilungsengpässe reduzierten die globale Fahrzeugproduktion 2024 um 2,3 Millionen Einheiten. Zulieferer meldeten Auftragsrückstände von bis zu 28 Wochen, was Automobilhersteller dazu veranlasste, margenstarke Modelle zu bevorzugen. Die Komponentenkosten stiegen gegenüber den Benchmarks von 2023 um 12–15 % und drückten auf die Margen der Tier-2-Zulieferer. Strategische Pufferung und Vereinbarungen auf Gießereiebene stabilisieren das Angebot, doch die Situation schränkt die kurzfristige Expansion des Marktes für Automobil-Airbags weiterhin ein.
Gefälschte Aftermarket-Airbags untergraben das Verbrauchervertrauen
Die NHTSA schätzt, dass im Jahr 2024 250.000 gefälschte Airbags in nordamerikanische Fahrzeuge gelangt sind, wobei mehr als 80 % Sicherheitstests nicht bestanden haben. Illegale Einheiten, die häufig online verkauft werden, unterbieten legitime Angebote und gefährden die Insassen. OEMs und Zulieferer betten jetzt QR-Codes und RFID-Tags zur Verifizierung ein, was die Stückkosten jedoch um 3–5 USD erhöht. Kontinuierliche Kontrollen und Verbraucheraufklärung sind weiterhin entscheidend, um die Glaubwürdigkeit des Ersatzteilmarktes und damit das nachhaltige Wachstum des Marktes für Automobil-Airbags zu schützen. [3]Vehicle Air Bags and Injury Prevention,
National Highway Traffic Safety Administration, nhtsa.gov
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Pkw verankern das Volumen, Nutzfahrzeuge beschleunigenPkw machten im Jahr 2025 71,88 % des Marktes für Automobil-Airbags aus, gestützt durch höhere Produktionszahlen und steigende Airbag-Anzahl pro Fahrzeug. Nutzfahrzeuge verzeichnen jedoch ein schnelleres Wachstum mit einer CAGR von 8,12 % bis 2031, da Europas Allgemeine Sicherheitsverordnung ab 2025 fortschrittliche Rückhaltesysteme für neue Schwerlastmodelle vorschreibt. Flottenmanager schätzen die dokumentierte Reduzierung verletzungsbedingter Ausfallzeiten um 42 %, die durch vollständige Airbag-Ausstattungen erzielt wird – ein Ertrag, der die Anschaffungskosten aufwiegt. Die Marktgröße für Automobil-Airbags bei Nutzfahrzeugen soll stetig steigen und dabei telematikgesteuerte Versicherungsrabatte nutzen, die sicherheitsausgestattete Lkw begünstigen.
Das boomende E-Commerce-Geschäft hat den Langstreckengüterverkehr intensiviert und einen besseren Fahrerschutz in dicht befahrenen Korridoren erfordert. Nordamerikanische Flotten spezifizieren Seiten-Vorhangairbags und Knieairbags in Klasse-8-Zugmaschinen, was den durchschnittlichen Airbag-Inhalt von zwei Einheiten im Jahr 2020 auf fünf Einheiten im Jahr 2025 erhöht. Da Regulierungsbehörden weitere Verbesserungen der Insassensicherheit ins Auge fassen, bieten gewerbliche Plattformen eine robuste inkrementelle Chance für den Markt für Automobil-Airbags.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antriebsart:
BEVs definieren die Integrationskomplexität neuICE-Fahrzeuge dominieren das Volumen noch mit einem Anteil von 86,65 % im Jahr 2025, doch BEVs verzeichnen mit einer CAGR von 14,85 % bis 2031 das schnellste Wachstum im Markt für Automobil-Airbags. Batteriesätze schränken traditionelle Knautschzonen ein und fördern die Einführung externer Pre-Crash-Airbags und Aufblasvorrichtungen mit niedrigerer Temperatur. Autoliv's emissionsarmer Gasgenerator adressiert Brandschutzanforderungen in der Nähe von Hochvoltsystemen und erweitert die Designflexibilität. Die Marktgröße für Automobil-Airbags bei BEVs wird sich weiter potenzieren, da die globalen Elektrofahrzeugverkäufe im Jahr 2024 17 Millionen Einheiten übersteigen, von denen jedes ergänzende Rückhaltemodule benötigt.
Hybrid- und Plug-in-Hybridmodelle wachsen mit einer CAGR von 8,85 % und treiben die Nachfrage nach Dual-Mode-Auslösealgorithmen, die sowohl Verbrenner- als auch Elektrokomponenten berücksichtigen. Zulieferer integrieren maschinelles Lernverfahren in ECUs und analysieren 400 Datenpunkte pro Sekunde, um die Aufblaskraft anzupassen. Diese Komplexität steigert den ECU-Umsatzanteil und konsolidiert den Markt für Automobil-Airbags um Unternehmen mit softwareintensiven Portfolios.
Nach Komponente:
Sensoren und ECUs übertreffen ModuleAirbag-Module machten im Jahr 2025 52,10 % des Umsatzes im Automobilairbag-Markt aus, doch Sensoren und ECUs sind das am schnellsten wachsende Segment mit einer CAGR von 11,95 % bis 2031. Fahrzeuge beherbergen jetzt 6–12 Beschleunigungsmesser, Drucksensoren und Gyroskope, die zentrale Prozessoren speisen, die Auslöseentscheidungen innerhalb von 30 Millisekunden treffen. Bosch's KI-fähiges ECU aus dem Jahr 2025 verbessert die Auslösegenauigkeit um 10 %, senkt die Fehlauslöserate und hilft Automobilherstellern, Null-Fehler-Ziele zu erreichen. Fortschrittliche Logik unterstützt auch insassenadaptive Airbags, die die Aufblasleistung an Körpergröße und Sitzposition anpassen – ein Differenzierungsmerkmal im Markt für Automobil-Airbags.
Aufblasvorrichtungen wachsen mit einer CAGR von 7,55 % und tendieren zu saubereren Treibmitteln, die den CO₂-Fußabdruck reduzieren. Entwicklungsanstrengungen konzentrieren sich auf den Ersatz von Natriumazid durch Gasgemische, die weniger Partikel erzeugen, ohne die Konsistenz der Öffnungszeit zu beeinträchtigen.
Nach Material:
Polyester wächst dank Nachhaltigkeitsvorteil starkNylon 66 hielt im Jahr 2025 einen Anteil von 65,95 % am Automobilairbag-Markt, angetrieben durch seine überlegene Zugfestigkeit und Wärmebeständigkeit. Volatilität bei der Versorgung und höhere Einstandskosten veranlassen OEMs jedoch dazu, Polyestergewebe zu erproben, die 15–20 % günstiger sind und nahezu die gleiche Leistung bieten. Autoliv's 100% Recycling-Polyester-Kissen, das 2025 eingeführt wurde, halbiert die Treibhausgasemissionen gegenüber Neupolyester. SK Chemicals' geschlossenes Recycling-System wandelt gebrauchte Airbags in BHET-Monomer um und demonstriert Kreislaufwirtschaft, die unter der EU-Richtlinie über Altfahrzeuge möglicherweise zur regulatorischen Notwendigkeit wird. Die CAGR von 13,05 % bei Polyester signalisiert eine allmähliche Neuausrichtung der Materialanteile im Markt für Automobil-Airbags.
Nach Position:
Vorhangairbags erweitern den Schutz auf die dritte SitzreiheFrontairbags bleiben allgegenwärtig und repräsentierten im Jahr 2025 39,05 % der Einheiten. Vorhangairbags verzeichnen das schnellste Wachstum mit einer CAGR von 13,85 %, da sie dazu beitragen, Überschlagsunfälle zu reduzieren, insbesondere bei Fahrzeugen mit hohem Schwerpunkt wie SUVs und Vans. Vorhänge für die dritte Sitzreihe debütierten in Premium-SUVs wie dem 2025er Kia EV9 und erweitern den Schutz auf Familienfahrzeuge. Knieairbags verzeichnen eine CAGR von 8,65 % und sind nun in mehreren Volumenmodellen im Nahen Osten Standard, was höhere Verbrauchererwartungen an die Minimierung von Beinverletzungen weckt. Externe Airbags, obwohl noch im Anfangsstadium, exemplifizieren Spitzeninnovation, indem sie Stoßfängerzonen vorspannen, um Seitenaufprallenergie zu absorbieren, bevor sie auf die Insassen trifft – eine Entwicklung, die den Marktanteil für Automobil-Airbags bei fortschrittlichen Positionen erweitern dürfte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Ersatzteilmarkt gewinnt durch Nachrüstung an RelevanzOEM-Ausrüstungen machten im Jahr 2025 90,75 % der Marktgröße für Automobil-Airbags aus. Die Nachrüstnachfrage treibt das Aftermarket-Segment jedoch auf eine CAGR von 13,45 % bis 2031. Versicherungsträger in Nordamerika und Europa bieten Prämienreduktionen von 5–15 % für Fahrzeuge, die mit zusätzlichen Airbags aufgerüstet wurden, was Werkstätten dazu bewegt, zertifizierte Kits zu bevorraten. Authentifizierungstechnologien bekämpfen gefälschte Produkte, bewahren das Vertrauen und erschließen wiederkehrende Geschäfte. Schwellenländer übernehmen ähnliche Anreize, da Regulierungsbehörden Sicherheitsergebnisse beobachten, und stellen sicher, dass der Ersatzteilmarkt eine starke Ergänzung zu Neufahrzeuginstallationen im Markt für Automobil-Airbags bleibt.
Geografische Analyse
APAC-Markt für Automotive-Airbags
Der asiatisch-pazifische Raum kontrollierte im Jahr 2025 42,10 % des Marktes für Automotive-Airbags, gestützt auf Chinas Produktion von über 220 Millionen Airbag-Einheiten und Indiens Pflicht zur Ausstattung mit zwei Airbags. Die durchschnittliche Anzahl der Airbags pro Fahrzeug in China stieg von 2,3 im Jahr 2020 auf 4,8 im Jahr 2025, getragen von einheimischen Marken, die für ihre Exportmodelle die Euro-NCAP-Konformität anstreben. Japan und Südkorea tragen technisches Know-how und Fertigungskapazitäten bei und beliefern globale OEM-Plattformen mit Modulen. Regionale Zulieferer wie Joyson nutzen die räumliche Nähe zu großen Fahrzeugherstellern, um Lieferzeiten zu verkürzen und die Integration in Elektrofahrzeugprogramme der nächsten Generation zu vertiefen.
GCC-Markt für Automotive-Airbags
Der Nahe Osten ist die am schnellsten wachsende Teilregion und soll bis 2031 mit einem CAGR von 14,90 % wachsen. Die Länder des Golf-Kooperationsrats verschärfen die Sicherheitsvorschriften und bevorzugen große SUVs, was die Anzahl der Airbags pro Fahrzeug über den globalen Durchschnitt hinaus steigert. Lokale Montageunternehmen in Saudi-Arabien und den Vereinigten Arabischen Emiraten veranlassen Tier-1-Zulieferer, Aufblasvorrichtungs- und Kissenfertigung zu etablieren, und positionieren die Region als Exportdrehscheibe nach Afrika und in Teile Europas. Der Nissan Patrol 2025, ausgestattet mit sieben Airbags einschließlich Knieairbags, verdeutlicht die steigenden Verbrauchererwartungen.
Markt für Automotive-Airbags in Nordamerika und Europa
Nordamerika und Europa machen zusammen fast die Hälfte des globalen Umsatzes aus. Das Wachstum in Nordamerika wird durch die Beliebtheit von SUVs und strenge FMVSS-Aktualisierungen für Seitenaufprallschutz angetrieben, während Europas Allgemeine Sicherheitsverordnung ab 2026 neue Verpflichtungen für Seiten- und Fußgängerairbags einführt. Beide Regionen treiben KI-gestützte Steuergeräte und umweltfreundlichere Treibmittel voran – Innovationen, die später auf Schwellenmärkte übertragen werden und eine globale Homogenität bei Sicherheitsstandards im Markt für Automotive-Airbags fördern.

Regulatorisches Umfeld
Das regulatorische Umfeld für Fahrzeugairbags wird sowohl bei Crashschutz als auch bei der Integrität elektrifizierter Antriebsstränge zunehmend verschärft. In den Vereinigten Staaten erließ die National Highway Traffic Safety Administration (NHTSA) im April 2026 eine endgültige Entscheidung, die den Import und Verkauf von DTN60DB-gekennzeichneten Frontal-Fahrerairbag-Gasgeneratoren des Herstellers Jilin Province Detiannuo Safety Technology Co., Ltd. verbietet, was die verstärkte Kontrolle von Ersatz-Gasgeneratoren und illegalen Vertriebswegen untermauert. Im Juni 2026 finalisierte die NHTSA außerdem Änderungen, die Verweise aktualisieren und veraltete Bestimmungen im Rahmen der FMVSS Nr. 214 (Seitenaufprall) sowie der damit verbundenen Anforderungen in FMVSS Nr. 305a und Nr. 307 entfernen, wodurch die Abstimmung der Crash-Konformität mit den Sicherheitsanforderungen elektrischer Antriebsstränge fortgesetzt wird.
International bleibt die UNECE-Typgenehmigung ein wichtiger Treiber für globale Insassenschutz-Konstruktionen durch Aktualisierungen der UN-Regelungen Nr. 94 (Frontalaufprall) und Nr. 95 (Seitenaufprall), die 2025 in Kraft getreten sind und die Homologationsprogramme für 2026 bei mehreren OEM-Plattformen mitgestalten. In China wird GB 20072-2024 zur Heckaufprallsicherheit von Pkw ab dem 1. Juli 2026 für neue Fahrzeugtypen verbindlich, mit Bestimmungen, die für Elektro- und Hybridelektrofahrzeuge relevant sind. Diese Änderung zwingt Zulieferer dazu, Airbags, Sensorik und Rückhaltestrategien parallel zu den Schutzanforderungen für Batterie- und Hochvoltsysteme zu validieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fahrzeugairbags erstreckt sich von vorgelagerten Petrochemikalien und Garnen für Nylon und Polyester, beschichteten Geweben sowie Treibmitteln und Pyrotechnik für Gasgeneratoren bis hin zu Präzisionsmetallteilen und Elektronik wie Crashsensoren, Mikrocontrollern und Steuergeräten (ECUs). Diese Komponenten fließen anschließend in die Tier-1-Modulmontage ein, einschließlich Zuschnitt- und Näharbeiten für Kissen, Integration der Gasgeneratoren, Faltung und Endkontrolle, bevor die Verteilung an OEM-Montagewerke und zertifizierte Aftermarket-Kanäle erfolgt. Qualitätssicherung und Rückverfolgbarkeit ziehen sich durch die gesamte Kette, und strengere Authentifizierungsanforderungen bei Ersatzteilen fügen zusätzliche Schritte zur Kennzeichnung und Verifizierung hinzu, während die Verfügbarkeit von Elektronik, insbesondere von Mikrocontrollern für Airbag-Steuergeräte, ein wichtiger begrenzender Faktor bleibt.
Lieferkettenstrategien sind zunehmend regional und partnerschaftlich ausgerichtet, um Kapazitäten zu sichern, Vorlaufzeiten zu verkürzen und Designänderungen mit EV-Plattformen zu synchronisieren. Im Dezember 2025 gab Kolon Industries eine Investition von 70 Milliarden Won zum Bau einer neuen Airbag-Gewebefabrik in Ho-Chi-Minh-Stadt, Vietnam, bekannt, die Autoliv beliefern und die Gewebeverfügbarkeit für globale Modulprogramme stärken soll (mit geplantem Betriebsbeginn 2028). Im Juli 2026 unterzeichnete Autoliv (Shanghai) Management Co., Ltd. eine strategische Kooperationsrahmenvereinbarung mit XPENG, die Technologieentwicklung und Lieferkettenkoordination umfasst, was verdeutlicht, wie Tier-1-Zulieferer Produktentwicklung, Beschaffung und Umsetzung mit schnell agierenden EV-OEMs enger abstimmen.
Wettbewerbslandschaft
Der Markt für Automobil-Airbags ist mäßig konzentriert. Autoliv führt das Segment an, unterstützt durch 66 Werke weltweit und eine Innovationspipeline, die 2025 das Bernoulli Airbag-Modul eingeführt hat. ZF Friedrichshafen folgt und nutzt seine systemlevel-Expertise nach der TRW-Integration, um kombinierte Sensor-bis-Aktor-Pakete anzubieten. Joyson Safety Systems vervollständigt das Spitzentrio und konzentriert sich auf wertorientierte Lösungen für Massenmarktmodelle sowie starke Positionen bei chinesischen OEMs.
Die Konsolidierung setzt sich fort, da Zulieferer nach Skaleneffekten suchen, um die steigenden F&E-Kosten im Zusammenhang mit Null-Fehler-Qualitätszielen zu absorbieren. Chinesische Akteure wie Jinzhou Jinheng schreiten aggressiv voran, nutzen die inländische Nachfrage zur Verfeinerung der Fertigung und gewinnen Exportaufträge. Partnerschaften zwischen Airbag-Herstellern und Halbleiterunternehmen sind verbreitet: Bosch arbeitet mit Autoliv an KI-gestützten Steuergeräten zusammen, während Continental die Mikrocontroller-Versorgung durch langfristige Vereinbarungen mit taiwanischen Gießereien sichert. Diese Allianzen unterstreichen die strategische Bedeutung von Chip-Sicherheit und Software-Kompetenz für die Aufrechterhaltung der Marktführerschaft im Markt für Automobil-Airbags.
Nachhaltigkeit ist eine weitere Wettbewerbsachse. Autoliv's Recycling-Polyester-Kissen und ZF's Active Heel Airbag signalisieren eine Hinwendung zu ressourcenschonenden Produkten, die auch neue Verletzungsmuster adressieren, wie Fußtraumata bei Frontinsassen. Zulieferer, die sowohl ökologische Verantwortung als auch fortschrittliche Insassenschutzfähigkeiten demonstrieren, gewinnen verlängerte Beschaffungsverträge, da OEMs Beschaffungsmetriken an ESG-Zielen ausrichten.
Branchenführer im Bereich Automobil-Airbags
ZF Friedrichshafen AG
Autoliv Inc.
Toyoda Gosei Co. Ltd
Joyson Safety Systems
Hyundai Mobis Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Airbags
- Autoliv Inc.
- ZF Friedrichshafen AG (ZF TRW)
- Joyson Safety Systems
- Toyoda Gosei Co. Ltd
- Hyundai Mobis Co. Ltd
- Continental AG
- Daicel Corporation
- Nihon Plast Co. Ltd
- Ashimori Industry Co. Ltd
- Sumitomo Corporation (Airbag Fabric)
- Robert Bosch GmbH
- Kolon Industries Inc.
- Yanfeng Automotive Trim Systems Co. Ltd
- Jinzhou Jinheng Automotive Safety System Co. Ltd
- Denso Corporation

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich sind Kapazitäts- und Automatisierungsaufrüstungen in Asien, wo Zulieferer die lokalisierte Produktion ausbauen, um Logistikrisiken zu reduzieren und die Reaktionsfähigkeit für OEM-Plattformen mit mehr Airbag-Positionen und fortschrittlichen Gasgeneratortypen zu verbessern. Autoliv nahm im Januar 2026 Phase II seines Werks in Jiading, China, in Betrieb und fügte Automatisierung wie ein Hochregallager hinzu, um eine schnellere Auftragsabwicklung und straffere Bestandskontrolle zu unterstützen. ZF LIFETEC startete im März 2026 ein Kapazitätserweiterungsprojekt in Höhe von 150 Millionen Euro an seinem Gasgenerator-Standort in Xi'an, China, das sich auf die Produktionslinien für SHI2/SHI3-Hybrid-Gasgeneratoren konzentriert und die verfügbare Gasgenerator-Ausgangsleistung für höherwertige Rückhaltepakete erhöht.
Regulierungs- und Compliance-Zyklen schaffen zudem kurzfristigen Arbeitsbedarf im Bereich Sensorik und Integration, insbesondere da die Elektrifizierung neue Validierungsanforderungen mit sich bringt. Die NHTSA finalisierte im Juni 2026 Aktualisierungen, die Verweise rund um FMVSS Nr. 214 und die damit verbundenen Anforderungen in FMVSS Nr. 305a und Nr. 307 ändern und vereinfachen, und die endgültige Regel vom August 2024 zur Aktualisierung der Verweise auf Kinderrückhaltesysteme in FMVSS Nr. 208 hat eine obligatorische Einführungsphase, die am 1. September 2026 endet. Zusammen mit den UNECE-Ergänzungen zu den UN-Regelungen Nr. 94 und Nr. 95, die 2025 in Kraft getreten sind, unterstützen diese Meilensteine Engineering- und Testaktivitäten für Airbag-Module und die zugehörige Auslöselogik innerhalb von OEM-Programmen und zertifizierten Ersatzteilkanälen.
Recent Industry Developments in Markt für Automotive-Airbags
- Juli 2026: Autoliv unterzeichnete eine globale strategische Kooperationsrahmenvereinbarung mit Great Wall Motor, um die langfristige Partnerschaft in Bezug auf globale Abläufe und Produktstrategien zu vertiefen. Dieser Schritt unterstützt die koordinierte Entwicklung und Beschaffung von Rückhaltesystemen, während chinesische OEMs ihre Exporte hochfahren und ihr Modellangebot erweitern, was die Programmtransparenz für die Versorgung mit Airbag-Modulen und Gasgeneratoren verbessert.
- Februar 2025: ZF LIFETEC stellte den Active Heel Airbag vor, der sich unter dem Bodenteppich aufblast, um Fuß- und Unterschenkelverletzungen zu reduzieren, ohne Innenraum zu beanspruchen. Diese Produktrichtung erweitert die adressierbaren Airbag-Positionen und ermöglicht es OEMs, zusätzlichen Schutzumfang hinzuzufügen, während die Flexibilität der Innenraumgestaltung erhalten bleibt.
- Dezember 2024: Nissan stellte den komplett neuen Patrol mit einer Konfiguration von sieben Airbags einschließlich Knieairbags für den Nahen Osten vor. Höhere serienmäßige Airbag-Anzahlen bei großvolumigen SUV-Modellen erhöhen den Basisumfang pro Fahrzeug und verstärken die Nachfrage der Zulieferer nach Multi-Positions-Airbag-Systemen in SUV-lastigen Märkten.


Markt für Automotive-Airbags Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Fahrzeugairbag-Systemen, die für straßenzugelassene Fahrzeuge verkauft werden, einschließlich Werksausstattung und Ersatzbedarf, über Pkw und Nutzfahrzeuge hinweg. Der Umsatz wird auf Komponenten- und Modulebene erfasst, wie er an OEM- und Aftermarket-Kanäle geliefert wird.
Umfangsausschlüsse: Sicherheitsgurte, separat verkaufte eigenständige Airbag-Gewebe und Airbags für Zweiräder sind von dieser Marktbewertung ausgeschlossen.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Pkw
- Nutzfahrzeuge
- Nach Antriebsart
- Fahrzeuge mit Verbrennungsmotor (ICE)
- Batterieelektrische Fahrzeuge (BEV)
- Hybrid- und Plug-in-Hybridfahrzeuge (HEV/PHEV)
- Brennstoffzellenelektrofahrzeuge (FCEV)
- Nach Komponente
- Airbag-Modul
- Aufblasvorrichtung
- Aufprallsensor und ECU
- Airbag-Gewebe
- Nach Material
- Nylon 66
- Nylon 6
- Polyester
- Nach Position/Airbag-Typ
- Frontairbags
- Seitenairbags
- Vorhangairbags
- Knieairbags
- Aufblasbare Sicherheitsgurte
- Nach Vertriebskanal
- Erstausrüster (OEM)
- Ersatzteilmarkt/Nachrüstmarkt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung des Nachfragepools, also des Fahrzeugbestands und der Neufahrzeugproduktion, die Airbags tragen können, und verknüpft ihn dann mit regulatorischen und sicherheitsbezogenen Adoptionssignalen. Wir beziehen uns auf öffentliche Straßensicherheits- und Verkehrsquellen wie die Fehler- und Rückrufdatenbanken der NHTSA, Euro-NCAP-Testprotokolle, UNECE-Fahrzeugsicherheitsvorschriften und nationale Verkehrsstatistikbehörden, da diese Quellen zeigen, wann Airbags vorgeschrieben oder zur Serienausstattung werden.
Um diesen Nachfragepool in Marktwert umzurechnen, kombinieren wir veröffentlichte Fahrzeugproduktionsreihen (wie OICA-Gesamtzahlen) mit Handels- und Versandindikatoren (gegebenenfalls unter Verwendung von Zollstatistiken) und ziehen öffentliche Unternehmensmaterialien wie Geschäftsberichte, Investorenpräsentationen und Produktkataloge heran, um Systemumfang und Plattformdurchdringung abzuleiten. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Import-/Export-Datenbank auf Sendungsebene wurden selektiv genutzt, um die Umsatzexposition zu überprüfen und ungewöhnliche Ausschläge nach Ländern zu identifizieren. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für Datenerhebung, Validierung und Recherche-Klärung überprüft.
Primärinterviews und Umfragen
Primäre Gespräche und Umfragen wurden genutzt, um zu bestätigen, wie sich der Airbag-Umfang pro Fahrzeug nach Segment und Antriebsart verändert, und um Preisbewegungen bei Modulen und wichtigen Unterkomponenten mit schnellerer Veränderung zu validieren. Wir sprachen mit Personen entlang der Wertschöpfungskette, einschließlich Komponentenzulieferern, Fahrzeugprogrammteams, Distributoren sowie Teilnehmern aus Reparatur und Service, um Lücken zu schließen, die von öffentlichen Daten offengelassen wurden, und um die endgültigen Gesamtsummen über die Regionen hinweg auf Plausibilität zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 18% | APAC: 41% |
| Mittlere Ebene: 53% | Funktions-/Bereichsleiter: 27% | EMEA: 35% |
| Kleinere Akteure: 20% | Manager: 55% | Amerika: 24% |
Marktdimensionierung & Prognose
Die zentrale Dimensionierungslogik basiert auf einer Top-down-Nachfragerekonstruktion, bei der Fahrzeugproduktion und -verkäufe nach Region in installierte Airbag-Einheiten umgerechnet werden, indem Airbag-Ausstattungsraten und die durchschnittliche Anzahl von Airbags pro Fahrzeug für jede Fahrzeugklasse und Antriebsart angewendet werden. Sobald dieser Nachfragestapel erstellt ist, bewerten wir ihn anhand durchschnittlicher Verkaufspreise, die je nach Airbag-Position und Vertriebskanal (OEM versus Ersatzteil) variieren, und aggregieren das Ergebnis zu einem einzigen Marktwert.
Um das Modell realistisch zu halten, gleichen wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen ab, wie der Umsatzexposition der Zulieferer gegenüber Airbags, gestichprobenten Stücklistenaufteilungen für Module und Kanalprüfungen zum Ersatzteilmix. Wo öffentliche Datenreihen für ein Land lückenhaft sind, schließen wir die Lücke mithilfe von Proxy-Indikatoren wie Fahrzeugproduktionstrends, Zeitpunkt regulatorischer Vorschriften und dem lokalen Mix aus Pkw und Nutzfahrzeugen, gefolgt von einer zweiten Prüfung während der Interviews. Zu den Inputs, die die Ergebnisse maßgeblich beeinflussen, gehören Airbags pro Fahrzeug (Front-, Seiten-, Vorhang-, Knie- und neuere Center-Einheiten), OEM-Ausstattungsraten nach Fahrzeugklasse, Ersatzraten im Zusammenhang mit Bestandsgröße und Unfallintensität, die Mixverschiebung hin zu höherwertig ausgestatteten Fahrzeugen und Preisbewegungen im Zusammenhang mit Material- und Elektronikinhalt.
Prognosen werden mittels Szenarioanalyse erstellt, da kurzfristige Schwankungen häufig durch Fahrzeugproduktionszyklen und regulierungsgetriebene Einführung bestimmt werden, die nicht gleichmäßig verlaufen. Für jede Region prognostizieren wir zunächst die wichtigsten Treiber und wenden diese dann auf das Marktmodell an, und wir prüfen das implizierte Wachstum gegen den Expertenkonsens zur Erweiterung des Inhalts pro Fahrzeug und die Normalisierung von Versorgungsengpässen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der Marktgesamtsummen mit unabhängigen Signalen, wie Fahrzeugproduktionstrends, Änderungen der Sicherheitsvorschriften, die die Serienausstattung betreffen, und dem erwarteten Anteil von Airbags an den breiteren Ausgaben für passive Sicherheit. Zeigt eine Region einen Sprung, der durch diese Treiber nicht erklärt werden kann, werden die Annahmen überprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob die Veränderung volumen-, mix- oder preisgetrieben ist.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Einheitenrechnung, Zeitpunkt der Währungsumrechnung und regionale Aggregationen überprüft werden, und Ausreißer werden mit einer klaren Begründungskette hinterfragt. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren regulatorischen Änderungen, umfangreichen Rückrufwellen mit Auswirkungen auf Ersatzteile oder starken Verschiebungen in der Fahrzeugproduktion. Unmittelbar vor der Auslieferung wird eine erneute Überprüfung durchgeführt, damit die Sichtweise die aktuellsten verfügbaren öffentlichen Veröffentlichungen und bestätigten Primärinputs widerspiegelt.
Marktgröße für Fahrzeugairbags von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Fahrzeugairbags können stark variieren, selbst wenn der Themenname gleich erscheint, da Gruppen oft unterschiedliche Produktkörbe erfassen und verschiedene Methoden zur Preisgestaltung des Inhalts pro Fahrzeug verwenden. In unserer Arbeit ergeben sich die größten Unterschiede in der Regel daraus, was als Airbag-Verkauf gilt, wie der Ersatzbedarf behandelt wird und wie schnell angenommen wird, dass sich die durchschnittlichen Verkaufspreise bewegen.
Einige veröffentlichte Schätzungen beziehen auch benachbarte Rückhalteprodukte ein oder erfassen Unterkomponenten, selbst wenn diese außerhalb eines vollständigen Airbag-Moduls verkauft werden, was die Gesamtzahl schnell aufblähen kann. Die Tabelle verweist auf diese Umfangsstreuung, wobei einige Zahlen anscheinend sicherheitsgurtbezogenen Rückhaltewert einschließen, während Mordor Intelligence die engere Zählregel anwendet, die Sensoren, Steuergeräte und Gasgeneratoren nur dann erfasst, wenn sie als Teil eines vollständigen Airbag-Moduls verschickt werden, und Sicherheitsgurte sowie eigenständige Airbag-Gewebe aus dem Gesamtwert ausschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,98 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 33,40 Mrd. USD (2025) | Verwendet einen breiteren Anwendungsbereich für passive Sicherheit, der anscheinend Sicherheitsgurt-Rückhaltewert hinzufügt und möglicherweise eigenständige Elektronik und Gewebe erfasst, die außerhalb vollständiger Airbag-Module verkauft werden, was die bepreiste Inhaltsbasis aufbläht. |
| Branchenverband B | 24,90 Mrd. USD (2025) | Stützt sich auf produktionsgebundene Einheitsannahmen mit konservativer Entwicklung der Airbags pro Fahrzeug und begrenztem Preisanstieg für neuere Airbag-Positionen, was das mixgetriebene Wertwachstum unterschätzen kann. |
Insgesamt lässt sich die Streuung weitgehend dadurch erklären, was im Produktkorb enthalten ist und wie Preisgestaltung und Inhalt pro Fahrzeug von Jahr zu Jahr aktualisiert werden. Unser Ansatz hält den Marktgesamtwert rückverfolgbar zu Fahrzeugproduktion, Ausstattungs- und Inhaltsannahmen sowie kanalspezifischer Preisgestaltung, was das Ergebnis leichter reproduzierbar und mit klaren Prüfungen überprüfbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Automobil-Airbags und welches Wachstum wird erwartet?
Der Markt für Automobil-Airbags ist im Jahr 2026 mit 31,14 Milliarden USD bewertet und wird bis 2031 voraussichtlich 53,13 Milliarden USD erreichen, was einer CAGR von 11,30 % über den Zeitraum 2026–2031 entspricht.
Welcher Fahrzeugtyp trägt am meisten zur Nachfrage nach Automobil-Airbags bei?
Pkw machen 71,88 % des Marktes für Automobil-Airbags aus, obwohl Nutzfahrzeuge mit einer CAGR von 8,12 % bis 2031 aufholen.
Warum wachsen Vorhangairbags schneller als andere Typen?
Die Beliebtheit von SUVs und strengere Seitenaufprall-Standards erhöhen die Nachfrage nach Vorhangairbags, die mit einer CAGR von 13,85 % wachsen.
Welche Materialien übernehmen Zulieferer aus Nachhaltigkeitsgründen?
Während Nylon 66 mit einem Anteil von 65,95 % noch dominiert, entwickeln sich Recycling-Polyestergewebe mit einer CAGR von 13,05 % und reduzieren Treibhausgasemissionen um etwa 50 %.
Seite zuletzt aktualisiert am:



