
Marktgröße und Marktanteil für Automotive Acoustic Engineering Services
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 6.26 Milliarden US-Dollar |
| Marktgröße (2031) | 9.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.59 % |
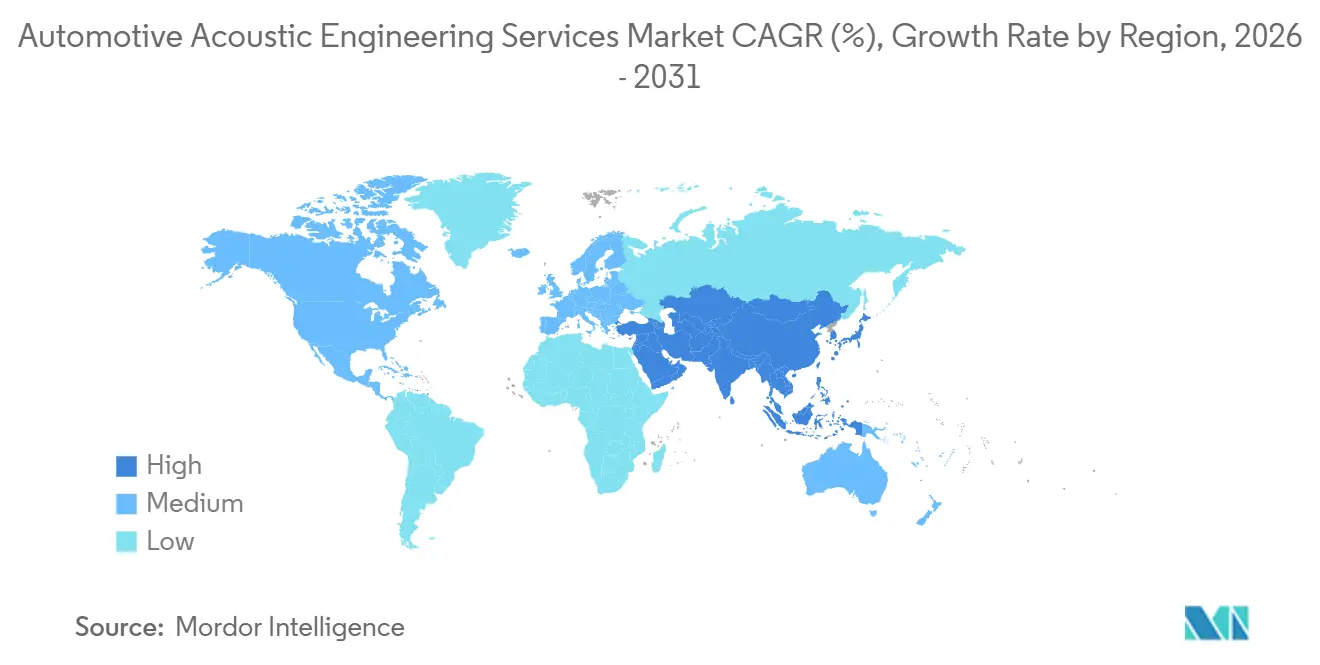
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
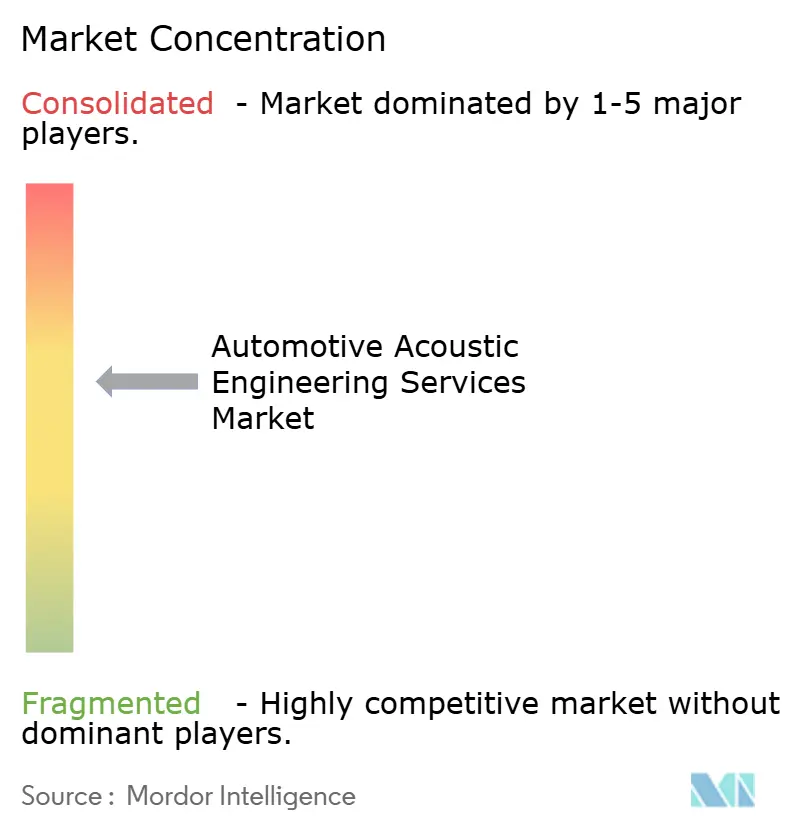
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Acoustic Engineering Services von Mordor Intelligence
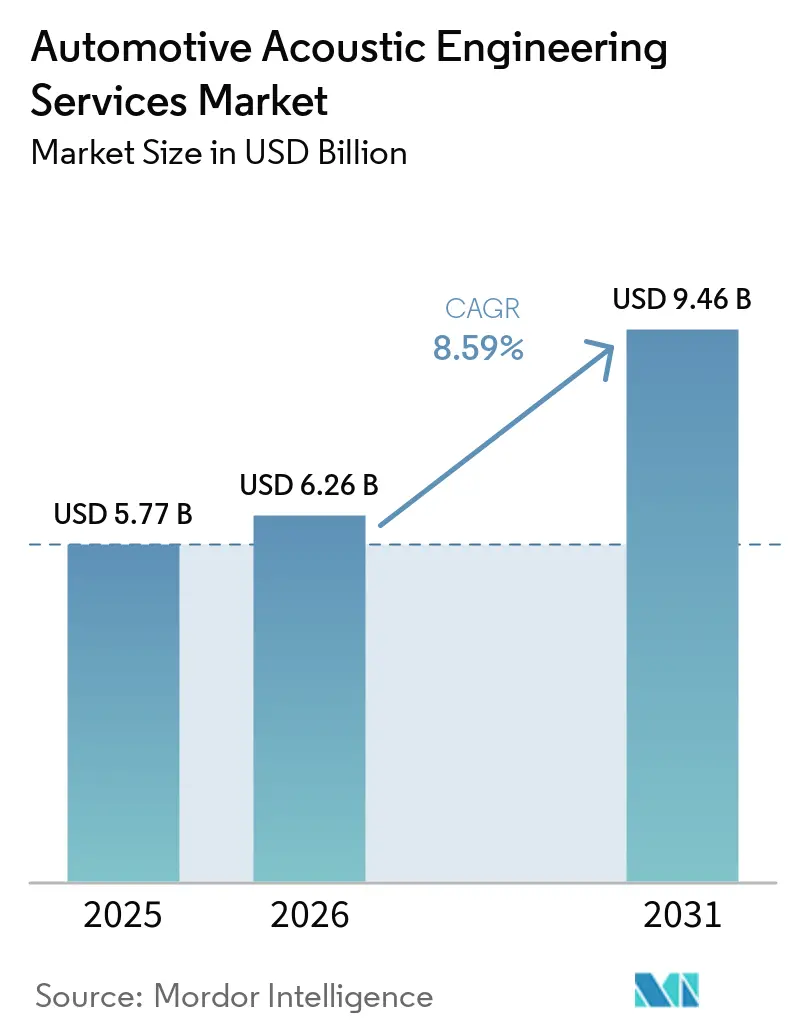
Die Marktgröße für Automotive Acoustic Engineering Services beläuft sich im Jahr 2025 auf 5,77 Milliarden USD und wird voraussichtlich von 6,26 Milliarden USD im Jahr 2026 auf 9,46 Milliarden USD bis 2031 wachsen, was einer CAGR von 8,59 % über den Prognosezeitraum (2026–2031) entspricht. Die aktive Durchsetzung von Fahrzeuglärm-Gesetzen nach 2025, der stetige Wandel hin zu elektrischen Antrieben und die wachsende Forderung der Verbraucher nach bibliotheksruhigen Innenräumen treiben gemeinsam den Markt für Automotive Acoustic Engineering Services voran. Anbieter sichern sich wiederkehrende Aufträge, da OEMs NVH-Expertise frühzeitig in digitale Zwillinge einbetten, Validierungszyklen mit cloudbasierten Toolchains verkürzen und Akustik als Markendifferenzierungsmerkmal positionieren. Tier-1-Zulieferer vertiefen Allianzen mit Softwareunternehmen, um strengere Lärmgrenzwerte gegen Sicherheitsvorschriften abzuwägen, die weiterhin hörbare Warntöne vorschreiben. Servicemöglichkeiten erweitern sich auch, da leichte Karosseriestrukturen und vernetzte Mobilität neue Lärmmechanismen verstärken.
Wichtigste Erkenntnisse des Berichts
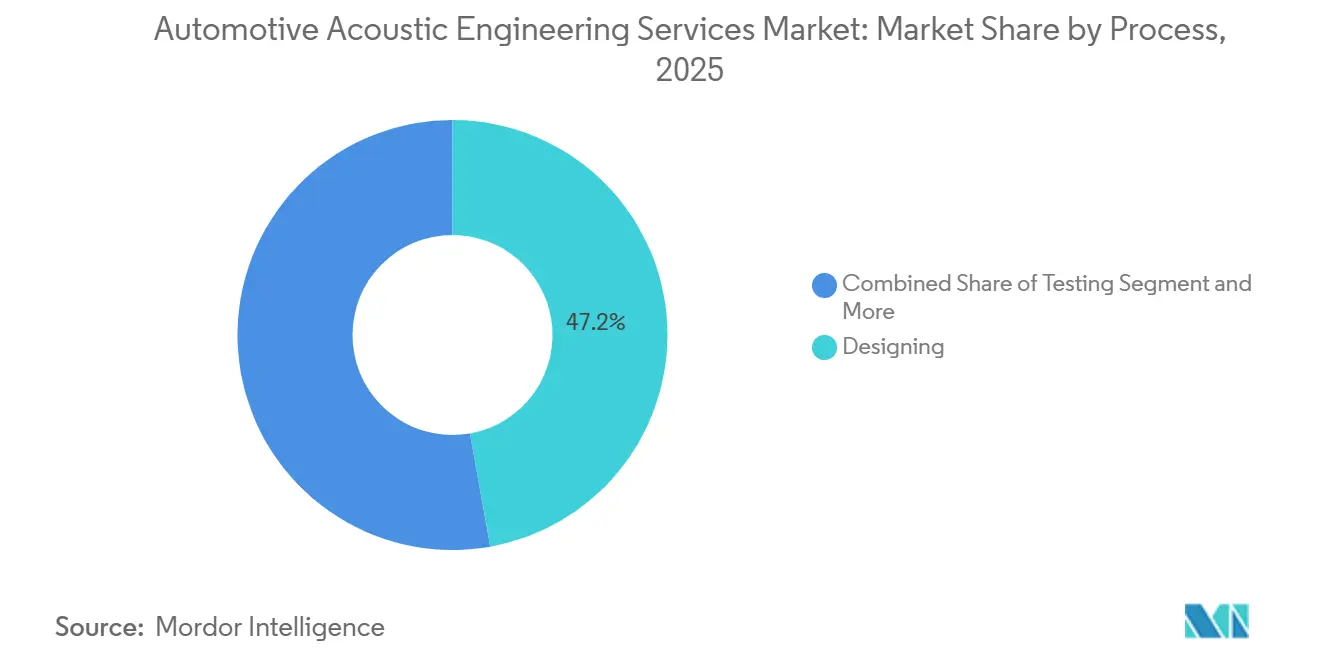
- Nach Prozess führten Designdienstleistungen mit einem Umsatzanteil von 47,15 % im Jahr 2025 und werden bis 2031 mit einer CAGR von 10,15 % am schnellsten wachsen.
- Nach Software hielten Kalibrierungslösungen im Jahr 2025 einen Marktanteil von 36,25 % am Markt für Automotive Acoustic Engineering Services und werden mit einer CAGR von 8,96 % wachsen.
- Nach Anwendung entfiel auf den Antriebsstrang ein Anteil von 32,44 % an der Marktgröße für Automotive Acoustic Engineering Services im Jahr 2025, während das Segment Karosserie und Struktur bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen wird.
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Anteil von 76,12 % im Jahr 2025 und werden bis 2031 eine CAGR von 9,82 % verzeichnen.
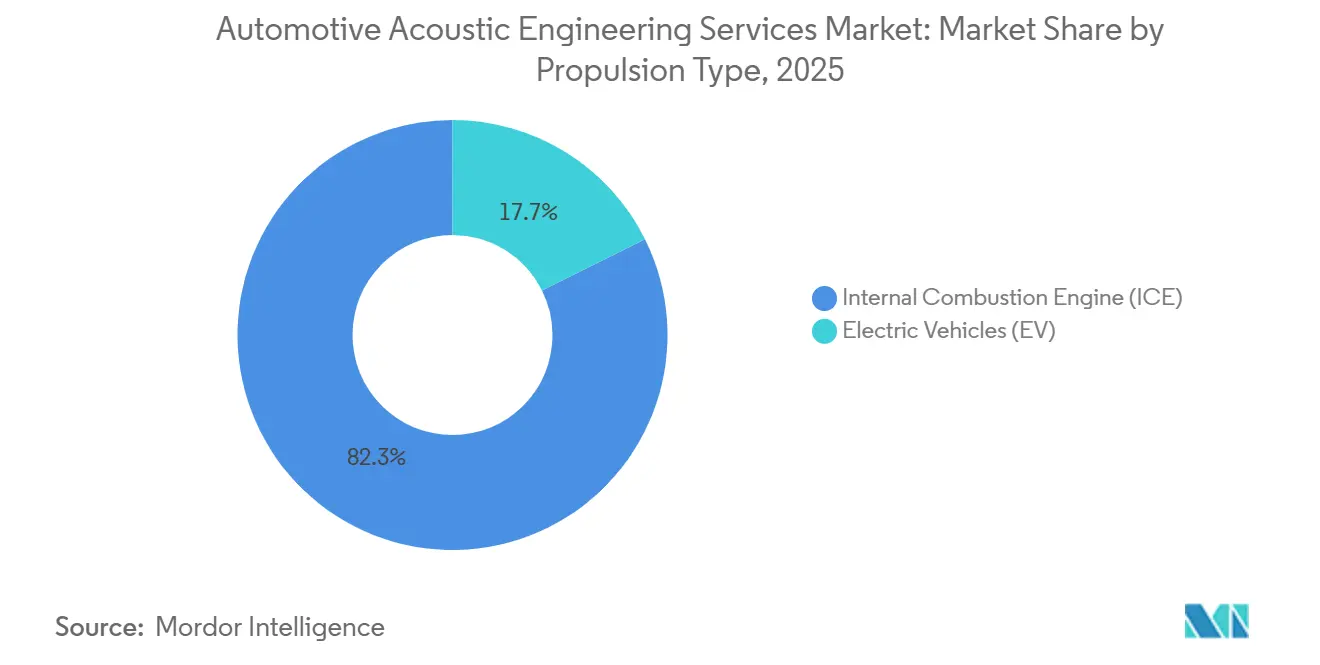
- Nach Antriebsart dominierten Modelle mit Verbrennungsmotor im Jahr 2025 mit einem Anteil von 82,34 %, während Elektrofahrzeuge die höchste CAGR von 12,45 % verzeichnen werden.
- Nach Endverwendung behielten OEM-Programme im Jahr 2025 einen Anteil von 65,03 %, während der Aftermarket voraussichtlich mit einer CAGR von 11,51 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 38,13 % und wird mit einer CAGR von 9,45 % bis 2031 das schnellste Wachstum verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EV-Wachstum legt neue NVH-Herausforderungen offen | +2.1% | Global, Asien-Pazifik und EU im Aufschwung | Kurzfristig (≤ 2 Jahre) |
| Strenge globale Lärmvorschriften | +1.8% | Global, EU und China führend | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Premium-Akustik | +1.5% | Nordamerika, Europa, Asien-Pazifik im Hochpreissegment | Langfristig (≥ 4 Jahre) |
| Einführung fortschrittlicher NVH-Workflows | +1.2% | Nordamerika und Europa als Vorreiter | Mittelfristig (2–4 Jahre) |
| OEM-Branding mit „Signature-Sound” | +0.9% | Premium-Marken weltweit | Langfristig (≥ 4 Jahre) |
| Edge-KI-Akustikanalyse für OTA | +0.7% | Führende Anbieter vernetzter Fahrzeuge | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum von Elektrofahrzeugen legt neue NVH-Herausforderungen offen
Die Automobilindustrie erlebt einen bedeutenden Wandel hin zu fortschrittlichen akustischen Simulationstechnologien, angetrieben durch den Bedarf an effizienteren und genaueren Fahrzeugentwicklungsprozessen. Dieser Trend wird durch jüngste technologische Fortschritte veranschaulicht, wie etwa die Entwicklung innovativer Fahrzeugaudio-Wandler durch Warwick Acoustics im Oktober 2023, die nicht nur die akustische Leistung verbesserten, sondern auch die Abhängigkeit von Seltenen Erden in der Produktion reduzierten. Diese Entwicklungen zeigen, wie Simulationstechnologien es Herstellern ermöglichen, sowohl akustische Leistung als auch Nachhaltigkeitsziele gleichzeitig zu optimieren, was zu effizienteren Produktentwicklungszyklen und reduzierten Prototypenkosten führt.
Strenge globale Fahrzeuglärm-Vorschriften verschärfen sich nach 2025
Die technische UN-ECE-Regelung für leise Straßenfahrzeuge schreibt ab 2026 niedrigere Vorbeifahrgeräusche und obligatorische akustische Fahrzeugwarnsysteme vor [1]. Automobilhersteller müssen nun externe Hörbarkeit für die Fußgängersicherheit mit leiseren Kabinenzielen in Einklang bringen, was die Abhängigkeit von maßgeschneiderter frequenzspezifischer Modellierung, Vorbeifahrsimulation und regulatorischer Testkorrelation erhöht. Chinesische Regulierungsbehörden übernehmen den Rahmen, fügen jedoch städtische Lärmgrenzen hinzu, was lokale OEMs dazu zwingt, Simulation und objektive psychoakustische Bewertung auszulagern. Dienstleistungen umfassen Regulierungskartierung, virtuelle Zertifizierung und Homologationsunterstützung, was den Umsatz für compliance-orientierte Unternehmen beschleunigt.
Steigende Verbrauchernachfrage nach Premium-Akustikkomfort im Fahrzeuginnenraum
Käufer nach der Pandemie betrachten die Fahrzeugkabine als mobiles Büro und Wellnesszone. Premium-Segmente akzeptieren Preisaufschläge für Geräuschpegel unter 40 dB bei 120 km/h, was Massenmarktmarken dazu ermutigt, aktive Geräuschunterdrückung und Dämpfer einzubauen, die früher auf Luxusmarken beschränkt waren. Anbieter integrieren niedrigdichte Barrierematten und algorithmische aktive Geräuschunterdrückung in frühe Designschleifen und helfen Herstellern, Stille als Kundenbindungsinstrument bei langen Pendelfahrten zu nutzen. Der Trend erhöht den Engineering-Aufwand pro Fahrzeug, insbesondere beim Interior-Signature-Tuning.
Einführung fortschrittlicher CAE- und Digital-Twin-NVH-Workflows durch OEMs
Simcenter, Virtual.Lab und vergleichbare Suiten ermöglichen es Ingenieuren nun, den Schalldruckpegel in der Kabine frühzeitig vorherzusagen und durch Hardware-in-the-Loop-Schallkameras zu validieren. Virtuelle Kampagnen reduzieren Prototypenbauten erheblich und verkürzen die Freigabezeiten um nahezu drei Monate[2]. Engineering-Häuser lizenzieren Solver auf verbrauchsbasierter Basis und bündeln HPC-Rechenleistung, was CAE als Service für mittelgroße OEMs attraktiv macht. Die Nachfrage steigt nach Multi-Physik-Kopplung von strukturellen, akustischen und elektromagnetischen Domänen zur Modellierung von E-Motor-Tonalitäten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalkosten der Infrastruktur | -1.1% | Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Lieferkettenvolatilität für Akustik | -0.9% | Global, kostensensible Modelle | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten NVH-Ingenieuren | -0.8% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Cybersicherheitszertifizierung | -0.6% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für vollständige akustische Testinfrastruktur
Eine vollständige reflexionsarme Kammer mit Shaker-Prüfständen übersteigt erhebliche Investitionskosten, was den Ausbau von Einrichtungen auf große etablierte Unternehmen beschränkt und die Eintrittsbarrieren in kostendruckbelasteten Regionen hoch hält. Kleine Unternehmen mieten daher Zeitfenster oder schließen sich Konsortien an, doch Terminierungskonflikte verlangsamen Programme. EV-Testzellen fügen Hochspannungssicherheitsebenen hinzu, was die Kosten weiter erhöht. Die begrenzte geografische Verteilung modernster Standorte verlängert die Logistikzeiten und erhöht die Projektbudgets für OEMs in Schwellenmärkten.
Lieferkettenvolatilität bei Spezialakustikschäumen und Sensoren
Spezielle poroelastische Schäume sind auf Nischenchemikalien angewiesen, deren Engpässe die Lieferzeiten verdoppelten. Halbleiterengpässe trafen ebenso MEMS-Mikrofone, die für aktive Geräuschunterdrückungsarrays unerlässlich sind. Projekte wurden daraufhin mit Alternativen neu gestaltet, was zu Scope-Creep führte. Anbieter erheben die Lieferrisikomodellierung in Design-Sprints und empfehlen Dual-Sourcing, um die Volatilität abzupuffern, bis Kapazitätserweiterungen die Lagerbestände stabilisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozess:
Designgeführte Integration leitet MarktführerschaftDesignaktivitäten erfassten 47,15 % des Umsatzes im Jahr 2025, da OEMs akustische Modelle in frühe Architektur-Gates einbetteten und nachgelagerte Nachrüstungen minimierten. Dasselbe Segment ist mit einer CAGR von 10,15 % bis 2031 für das schnellste Wachstum positioniert. Der Markt für Automotive Acoustic Engineering Services belohnt Unternehmen, die von reaktiver Fehlerbehebung hin zu prädiktiver Synthese wechseln. Typische Aufträge beginnen mit vibro-akustischen Modellen auf dem Reißbrett, parametrischen Dashboards und Zielkaskaden und gehen dann in die Prototypenverfeinerung über. Die Einführung von Breitbandoptimierungsalgorithmen und leichten Metamaterialien in der Konzeptphase generierte inkrementellen Servicewert. Testdienstleistungen bleiben für Homologation und Korrelation relevant, verlagern sich jedoch hin zu Mikroschrittuntersuchungen wie elektromagnetischer Verträglichkeit für Wechselrichter und Batteriekühlpumpen. Entwicklungsdienstleistungen verbinden virtuelle und physische Trends und nutzen Sieben-Stempel-Shaker und mobile Schallkamera-Arrays, um heiße Frequenzen bei Fahrveranstaltungen zu identifizieren. Der ausgewogene Prozessmix gewährleistet langfristige Verträge, die ein vollständiges Fünf-Jahres-Modellprogramm abdecken.
Verbessertes Beamforming integriert sich mit Topologieoptimierung, um Panellayouts abzuleiten, die Boom-Moden vor dem Blecheinfrieren zähmen. Der Ansatz spart an späten Dämpfungsmassen, ein entscheidender Vorteil, da OEMs Reichweitengewinne bei elektrischen SUVs anstreben. Dienstleister betten Design-Thinking-Workshops mit Karosserie-in-Weiß-Teams ein und ermöglichen es NVH-Kriterien, neben Crash- und Styling-Zielen zu stehen. Mit zunehmender Automatisierung wandeln sich Designliefergegenstände in parametrische Bibliotheken, die von generativen CAD-Tools genutzt werden können, und festigen die Rolle der Anbieter als Datenkuratoren im Markt für Automotive Acoustic Engineering Services.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Software:
Kalibrierungssophistikation treibt anhaltende DominanzKalibrierungsplattformen hielten im Jahr 2025 einen Umsatzanteil von 36,25 % und werden mit einer CAGR von 8,96 % wachsen, da Multi-Mikrofon-ANC, Motorordnungsverfolgung und 3D-Klangstaging eine feinkörnige Abstimmung erfordern. Ein einzelnes Premium-Modell kann eine beachtliche Anzahl von Parametersätzen über Ausstattungsvarianten, Klimabedingungen und Reifenoptionen hinweg erfordern, was einen robusten Beratungsstrom für Spezialanbieter speist. KI-gestützte Schleifenschließung aktualisiert nun automatisch Verstärkungstabellen während der Straßenlastabbildung und reduziert Validierungstage erheblich. Simulationssolvers konvergieren vibro-akustische Codes mit elektromagnetischen Feldsolvern, sodass Teams Wechselrichter-Schaltmuster und Kabinengeräusche gemeinsam optimieren können. Softwareanbieter bündeln Cloud-Lizenzflexibilität und ermöglichen gestaffelte Nutzung über Programmhöhepunkte hinweg. Die Integrationskomplexität treibt den Serviceumsatz für Middleware, Interface-Scripting und digitales Rechtemanagement an.
Premium-Marken fordern maßgeschneiderte Playlists und binaurale Klanglandschaften, die für jedes Namensschild kuratiert werden. Anbieter verbinden psychoakustische Metriken wie Rauheit und Schärfe mit der Markendesignsprache. OTA-Pipelines aktualisieren dann die Entzerrung, um alternde Dämpfer oder neue Reifenmischungen zu kompensieren, und wandeln die akustische Kalibrierung von einem Startereignis in einen vollständigen Lebenszyklus um. Diese Dynamiken stärken den Markt für Automotive Acoustic Engineering Services, da Software-Updates zu wiederkehrenden hochmargigen Annuitäten werden, die weit über die ersten Verkaufsmeilensteine hinausgehen.
Nach Anwendung:
Innovation bei Karosserie und Struktur beschleunigt WachstumAntriebsstrangbereiche behielten im Jahr 2025 einen Anteil von 32,44 %, doch Karosserie- und Strukturaufträge werden bis 2031 mit einer CAGR von 11,23 % voranstürmen. Der Multi-Material-Mix aus Aluminium-Stahl-Verbundwerkstoffen und geformten Fasern hinterlässt akustische Hohlräume, die maßgeschneiderte Dämpfungsdecken und Verbundschichtlaminate erfordern. Ingenieure führen schnelle Fourier-Transformationen an Panelschwingungen durch, um Sickenstrukturen neu zu gestalten, Punktschweißabstände zu optimieren und viskoelastische Patches zu platzieren. Leichtere Türen und Panoramadächer erhöhen den abgestrahlten Schall, verbessern aber die Ästhetik und schaffen Kompromisse, die simulationsintensive Verträge fördern.
EU-Vorbeifahrregeln verwenden nun den Gesamtfahrzeuglärm und fördern ganzheitliche Pakete, bei denen Radkastenverkleidungen, Unterbodenverkleidungen und aerodynamische Radabdeckungen Luftwiderstand und Schall ausbalancieren müssen. Dienstleister bieten daher gekoppelte CFD-Akustik-Läufe innerhalb digitaler Zwillinge an. Kabinenruheziele verbinden sich mit fortschrittlicher Material-F&E; beispielsweise werden Nanozellschäume mit Laser für konsistente Porengeometrie geschnitten. Da diese Lösungen oft strukturelle Moden verschieben, pflegen Anbieter praktisches Domänenwissen, um CAE-Ausgaben mit subjektiven Fahrkomforterwartungen in Einklang zu bringen. Solche integrierten Arbeiten festigen Umsatzströme für den Markt für Automotive Acoustic Engineering Services.
Nach Fahrzeugtyp:
Personenkraftwagen verankern weiterhin die NachfragePersonenkraftwagen stellten 76,12 % der Ausgaben im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 9,82 % wachsen. Das Segmentwachstum spiegelt hohe Volumina und steigende akustische Komforterwartungen in kompakten Crossover- und Luxuslimousinen-Segmenten wider. Elektrische SUVs verfügen nun über doppelt versiegelte Türen und metamere Gitter zur aero-akustischen Minderung, Projekte, die interdisziplinäre NVH- und CFD-Teams erfordern. Nutzfahrzeuge hinken bei den Ausgaben hinterher, gewinnen jedoch an Dynamik, da Lieferflotten leisere Kabinen anstreben, um Fahrermüdigkeit zu reduzieren und die Sprachklarheit bei Telematik zu verbessern.
Level-3-LKW-Piloten verlassen sich stark auf Mikrofonarrays zur Kabinenüberwachung, sodass Anbieter Hintergrundschwellenwerte bei breiten Betriebstemperaturen neu kalibrieren. Dies eröffnet neue Beratungsaufträge für Sensorplatzierung, Kabelbaum-Isolierung und KI-Geräuschklassifizierung. Über den Prognosehorizont hinaus übernehmen Busbetreiber akustische Hygiene, um den Fahrgastkomfort zu verbessern und die Attraktivität bei Ridesharing-Apps zu steigern. Diese kaskadierenden Bedürfnisse stärken Personenkraftwagen als Umsatzfundament, während Nutzfahrzeuge zu inkrementellem Aufwärtspotenzial für den Markt für Automotive Acoustic Engineering Services werden.
Nach Antriebsart:
Elektrischer Wandel eröffnet komplexe ChancenVerbrennungsmotormodelle hielten im Jahr 2025 einen Anteil von 82,34 %, doch Elektrofahrzeuge werden mit einer CAGR von 12,45 % am schnellsten wachsen. Motorheulen bei 2.000–12.000 Hz, Batteriekühlventilatoren und Wechselrichterharmonische verändern die spektrale Energie und formen den NVH-Problemraum neu. Teams erstellen daher hybride Modelle, die strukturelle Finite-Elemente-Netze mit hochfrequenten Randelementlösern kombinieren. Die Warntonsynthese erweitert den Umfang weiter und umfasst Lautsprecherauswahl, psychoakustische Tests und regionale Regulierungskartierung.
Anbieter pflegen das ICE-Erbe für die Akustik von Downsizing-Turbos, während sie gleichzeitig elektrische Dämpfungsfolien mit recyceltem PET fördern. Hybrid-SUVs erschweren die Situation durch Motor-Ein/Aus-Übergänge, sodass Kalman-Filter die Phasenkontinuität über Antriebsstrangwechsel hinweg verwalten. Diese tieferen technischen Schichten erhöhen den durchschnittlichen Projektwert und stärken die Marktgröße für Automotive Acoustic Engineering Services sowie die Widerstandsfähigkeit gegenüber zyklischen Fahrzeugvolumina.
Nach Endverwendung:
Aftermarket-Dienstleistungen beschleunigen sichOEM-Programme blieben im Jahr 2025 mit 65,03 % dominant, aber der Aftermarket wird eine CAGR von 11,51 % verzeichnen, da Flotten ANC-Dachhimmel und verbesserte Türdichtungen nachrüsten, um die Fahrzeuglebensdauer zu verlängern. Kabinenakustik-Ausrüstungen bieten Dienstleistern eine beachtliche Marge, indem sie Teile und Abstimmungsarbeit kombinieren. Reine EV-Nachbarschaftsregeln lösen auch Warntonnachrüstungen bei älteren Batteriefahrzeugen aus und eröffnen neue compliance-getriebene Projekte.
Spezialisierte Werkstätten arbeiten mit NVH-Beratern zusammen, um Vor-Ort-Spektralscans und maßgeschneiderte Dämpfungskits in weniger als zwei Tagen zu liefern. Over-the-Air-Audio-Updates folgen und verwandeln jeden Auftrag in ein Software-Abonnement. Gewerbliche Flotten übernehmen Abonnementmodelle, bei denen Dienstleistungsunternehmen akustische Drift überwachen und proaktiv Ersatzdämpfer versenden, was den Umsatz-Fußabdruck des Marktes für Automotive Acoustic Engineering Services diversifiziert.
Geografische Analyse
APAC-Markt für Automotive Acoustic Engineering Services
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Anteil von 38,13 % und wird bis 2031 mit einer CAGR von 9,45 % voranschreiten, da Chinas EV-Produktion zunimmt und Indien sich als Engineering-Outsourcing-Knotenpunkt stärkt [3]. Staatliche Zuschüsse in der Provinz Guangdong decken einen erheblichen Anteil der NVH-Tool-Upgrades ab und fördern lokale Labore. Japanische Tier-1-Zulieferer verfeinern Metamaterialien und liefern sie regionweit, während koreanische OEMs duale ANC-Chips in Premium-Limousinen einsetzen und lokale Service-Retainer-Deals sichern. Südostasien sieht akustische Projekte, die mit neuen CKD-Werken verbunden sind, doch Talentlücken bestehen, sodass grenzüberschreitende Fernarbeit die Kapazität überbrückt.
Europäischer Markt für Automotive Acoustic Engineering Services
Europa verfügt über ein starkes Erbe dank Premium-OEMs aus Deutschland und robuster Regulierung. Die EU-Umgebungslärmrichtlinie hält Vorbeifahrt-Testlinien das ganze Jahr über ausgebucht und hält die Nachfrage nach Korrelationsläufen aufrecht. Deutschland inkubiert Digital-Twin-Piloten, während Frankreich und Italien leichte Filzmaterialien aus recycelten Textilabfällen verfeinern. Der Brexit veranlasst britische Unternehmen, transatlantische Kunden zu erschließen und die Umsatzdiversifizierung zu stärken, um regionale Unsicherheiten abzufedern. Insgesamt erhöhen strenge Nachhaltigkeitsziele öko-akustische Materialien und energieeffiziente Dämpfungsforschung.
Nordamerikanischer Markt für Automotive Acoustic Engineering Services
Nordamerika zeigt ausgewogene Dynamik. Pickup- und SUV-Hersteller in den Vereinigten Staaten integrieren aktive Abgasklangverbesserung, um den Markencharakter bei downgesizelten Motoren zu erhalten. Kanada beherbergt MEMS-Mikrofon-Fertigungsstätten, die die lokale Versorgung für sensorintensive ANC-Arrays sichern und gut mit den Anreizen des Inflation Reduction Act der Vereinigten Staaten harmonieren. Regulatorische Klarheit der EPA zu EV-Warnlautstärken beschleunigt Homologationsprojekte, und die Verbraucheraffinität für Premium-Audiosysteme hält die akustische Verfeinerung an der Spitze der Feature-Wunschlisten. Mexikos Montagewerke steigern die NVH-Kompetenz, um Export-Lärmnormen zu erfüllen, und verlassen sich dabei auf Berater aus Texas und Michigan für Werkzeuge und Schulungen.
Wettbewerbslandschaft
Die Marktkonzentration bleibt moderat. Marktteilnehmer, darunter AVL, Siemens Digital Industries und Bertrandt, halten einen erheblichen Anteil am globalen Umsatz durch End-to-End-Portfolios, die Modellierung, Hardware und Beratung abdecken. Diese etablierten Unternehmen stärken ihre Wettbewerbsvorteile mit proprietären Solvern, Domänenwissen und mehrjährigen Master-Service-Agreements. Sie entwickeln auch gemeinsam Digital-Twin-Module, die in OEM-PLM-Stacks integriert werden und die Wechselkosten erhöhen. Mittelgroße Spezialisten erschließen Nischen in der EV-Tonalanalyse, Psychoakustik und KI-Edge-Analytik und arbeiten häufig mit Sensor- oder Materialstartups zusammen.
Strategische Schritte konzentrieren sich auf digitale Expansion und regionale Stützpunkte. AVL eröffnete ein Hybrid-Antriebsstrang-NVH-Zentrum in der Nähe von Shanghai. Siemens erwarb ein schwedisches KI-Startup, um akustische Anomalieerkennung in Simcenter zu integrieren. Bertrandt unterzeichnete einen Vertrag mit einem deutschen Luxus-OEM für immersive Sound-Branding-Pakete für kommende Batterieplattformen. Continental Engineering Services expandiert in Mexiko, um nordamerikanische EV-Programme zu unterstützen. Solche Deals unterstreichen eine Kooperationsethik angesichts der Multi-Physik-Komplexität der Akustik.
White-Space-Chancen entstehen in cyber-sicherem NVH-Cloud, biologisch abbaubaren Dämpfungsschäumen und akustischem Flottengesundheitsmonitoring. Neue Marktteilnehmer nutzen SaaS-Wege, um abonnementbasierte Spektralanalytik anzubieten. Materialinnovatoren schlagen grapheninfundierte Absorber vor, die die Masse reduzieren und dennoch die Tieffrequenzabsorption aufrechterhalten. Etablierte Unternehmen reagieren mit der Einrichtung von Corporate-Venture-Fonds, um zukunftssichere Lösungen für den Markt für Automotive Acoustic Engineering Services zu sichern.
Branchenführer im Markt für Automotive Acoustic Engineering Services
-
AVL List GmbH
-
Siemens Digital Industries Software
-
Bertrandt AG
-
EDAG Engineering GmbH
-
FEV Group GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Acoustic Engineering Services Unternehmen in diesem Bericht
- AVL List GmbH
- Siemens Digital Industries Software
- Bertrandt AG
- EDAG Engineering GmbH
- FEV Group GmbH
- HEAD acoustics GmbH
- Schaeffler Engineering GmbH
- Autoneum Holding AG
- STS Group AG
- Continental Engineering Services Ltd.
- IAV GmbH
- Müller-BBM VibroAkustik Systeme
- Signal.X Technologies LLC
- Tata Technologies
- Roechling Automotive
- Harman International Industries, Inc.
- Tenneco Inc.
Neueste Industrielle Entwicklungen in Markt für Automotive Acoustic Engineering Services
- September 2026: Audio Foundry (AF), ein kollaboratives Unternehmen für Fahrzeugaudiotechnologie, gab Hear360 als neuestes Mitglied bekannt. Hear360, ein Unternehmen für Audiotechnologielösungen, das von GRAMMY-preisgekrönten Ingenieuren gegründet wurde, lizenziert studioqualitative Verarbeitungstechnologie an Produkthersteller. Durch seine Mitgliedschaft wird Hear360 seinen personalisierten räumlichen Audio-Rendering-Ansatz einbringen, um das Erlebnis in der Fahrzeugkabine neben der Expertengemeinschaft von Audio Foundry aus Experten, Erfindern, Designern und Ingenieuren zu verbessern.
- September 2026: ZF Commercial Vehicle Control Systems India Ltd. (CVCS India) gab bekannt, dass sein Hemi-Anechoic-Chamber-Testlabor in Chennai eine Akkreditierung vom National Accreditation Board for Testing and Calibration Laboratories (NABL) erhalten hat. Laut dem Unternehmen gehört die Einrichtung zu den wenigen NABL-akkreditierten hemi-reflexionsarmen Kammern in Indien, die für Fahrzeuggeräusch-, Schwingungs- und Rauheitstests (NVH) und Validierung bestimmt sind.
Umfang des globalen Marktberichts für Automotive Acoustic Engineering Services
Der Umfang umfasst die Segmentierung nach Prozess (Design, Entwicklung und Testing), Software (Kalibrierung, Schwingungsanalyse, akustische Simulation und Klangabstimmung), Anwendung (Innenraumakustik, Karosserie und Struktur, Antriebsstrang und Außenlärm), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge), Antriebsart (Verbrennungsmotor (ICE) und Elektrofahrzeuge (EV)) und Endverwendung (OEMs und Aftermarket). Die Analyse umfasst auch die regionale Segmentierung, einschließlich Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
Segmentierungsübersicht
| Design |
| Entwicklung |
| Testing |
| Kalibrierung |
| Schwingungsanalyse |
| Akustische Simulation |
| Klangabstimmung |
| Innenraumakustik |
| Karosserie und Struktur |
| Antriebsstrang |
| Außenlärm |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Verbrennungsmotor (ICE) |
| Elektrofahrzeuge (EV) |
| OEMs |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Prozess | Design | |
| Entwicklung | ||
| Testing | ||
| Nach Software | Kalibrierung | |
| Schwingungsanalyse | ||
| Akustische Simulation | ||
| Klangabstimmung | ||
| Nach Anwendung | Innenraumakustik | |
| Karosserie und Struktur | ||
| Antriebsstrang | ||
| Außenlärm | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Antriebsart | Verbrennungsmotor (ICE) | |
| Elektrofahrzeuge (EV) | ||
| Nach Endverwendung | OEMs | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Automotive Acoustic Engineering Services bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 9,46 Milliarden USD erreichen, basierend auf einer CAGR-Prognose von 8,59 %.
Welches Prozesssegment wächst am schnellsten im Bereich Automotive Acoustic Engineering Services?
Designdienstleistungen werden das Wachstum mit einer CAGR von 10,15 % anführen, da OEMs NVH frühzeitig in die Fahrzeugarchitektur einbetten.
Warum schaffen Elektrofahrzeuge neue Nachfrage nach akustischem Engineering?
EVs fehlt der motorische Maskierungslärm, was Wechselrichterheulen und Reifen-Fahrbahn-Geräusche freilegt, die spezialisierte NVH-Lösungen erfordern.
Welche Region hält den größten Anteil an den Ausgaben für Automotive Acoustic Engineering Services?
Der asiatisch-pazifische Raum machte 38,13 % der globalen Ausgaben aus, angetrieben durch Chinas Produktionsvolumen und Indiens Engineering-Hubs.