
Marktgröße und Marktanteil für Elektrofahrzeug-Reparaturdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
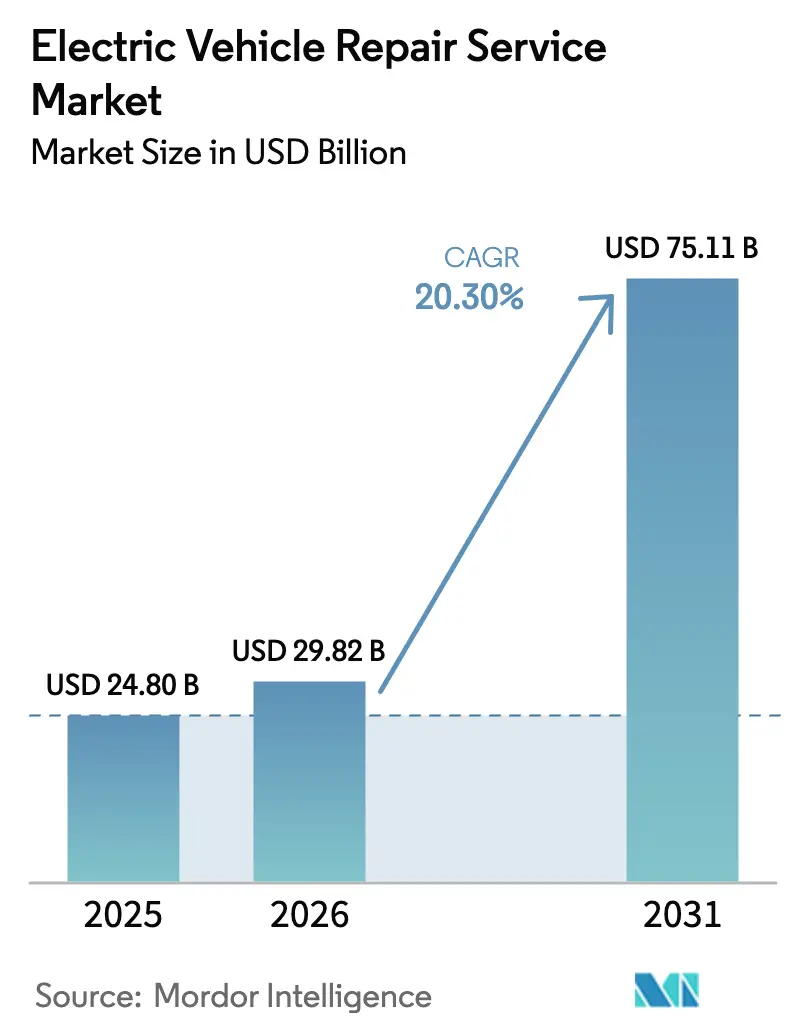
| Marktgröße (2026) | 29.82 Milliarden US-Dollar |
| Marktgröße (2031) | 75.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.30 % |
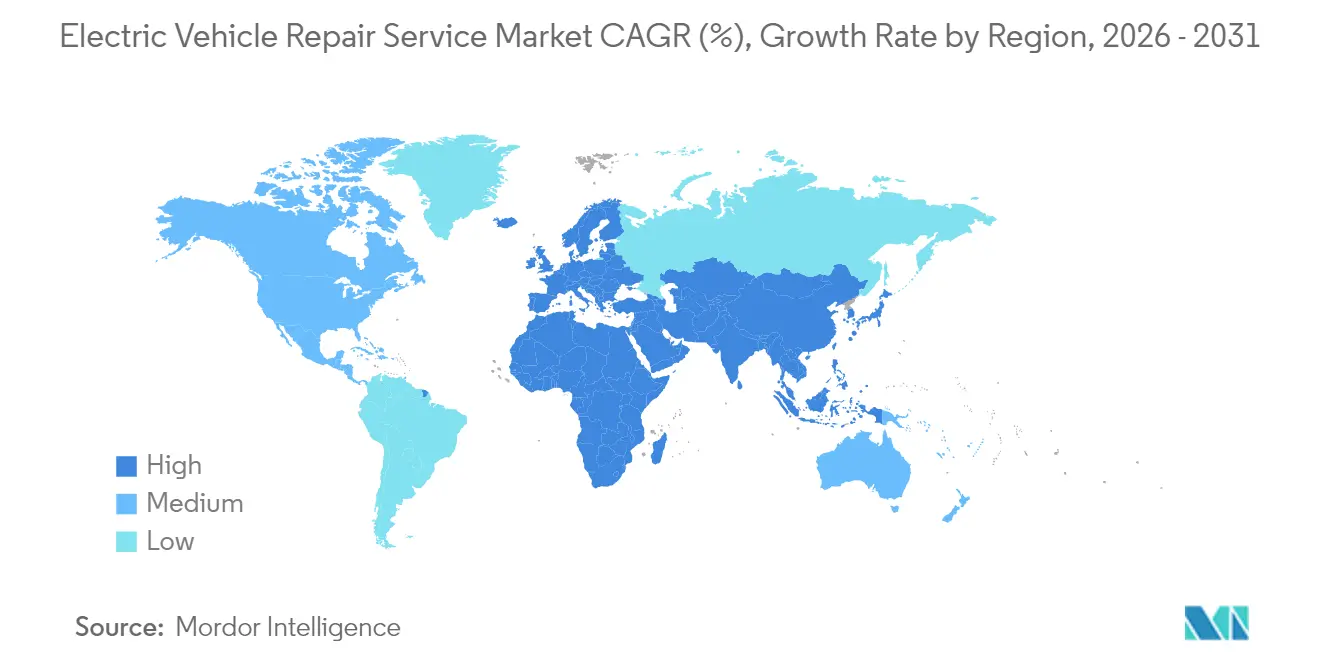
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeug-Reparaturdienstleistungen von Mordor Intelligence
Die Marktgröße für Elektrofahrzeug-Reparaturdienstleistungen wird voraussichtlich von 24,80 Milliarden USD im Jahr 2025 auf 29,82 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 75,11 Milliarden USD erreichen, bei einer CAGR von 20,3 % über den Zeitraum 2026–2031. Die steigende Anzahl von Fahrzeugen nach Ablauf der Garantiezeit, verschärfte Null-Emissions-Vorschriften und der Ausbau der öffentlichen Schnellladeinfrastruktur verdrängen herkömmliche mechanische Reparaturen zugunsten von Hochvolt-Diagnosen, Batterieanalysen und softwaregestützter präventiver Wartung. OEM-Garantieabläufe überschneiden sich nun mit der ersten großen globalen Elektrofahrzeug-Kohorte, die zwischen 2020 und 2022 verkauft wurde, und verlagern einen wachsenden Anteil der Arbeit von autorisierten Werkstätten hin zu zertifizierten unabhängigen Betrieben. Unterdessen könnten Debatten über das Recht auf Reparatur und Telematiikdaten-Teilungsregeln die Wettbewerbsdynamik neu gestalten, sobald sichere Schnittstellen ausgereift sind. Regulatorische Flottenumstellungs-Zeitpläne, insbesondere für mittelschwere und schwere Nutzfahrzeuge, verstärken die Nachfrage nach spezialisierten, betriebskritischen Dienstleistungen entlang regionaler Verkehrskorridore weiter.
Wichtigste Erkenntnisse des Berichts
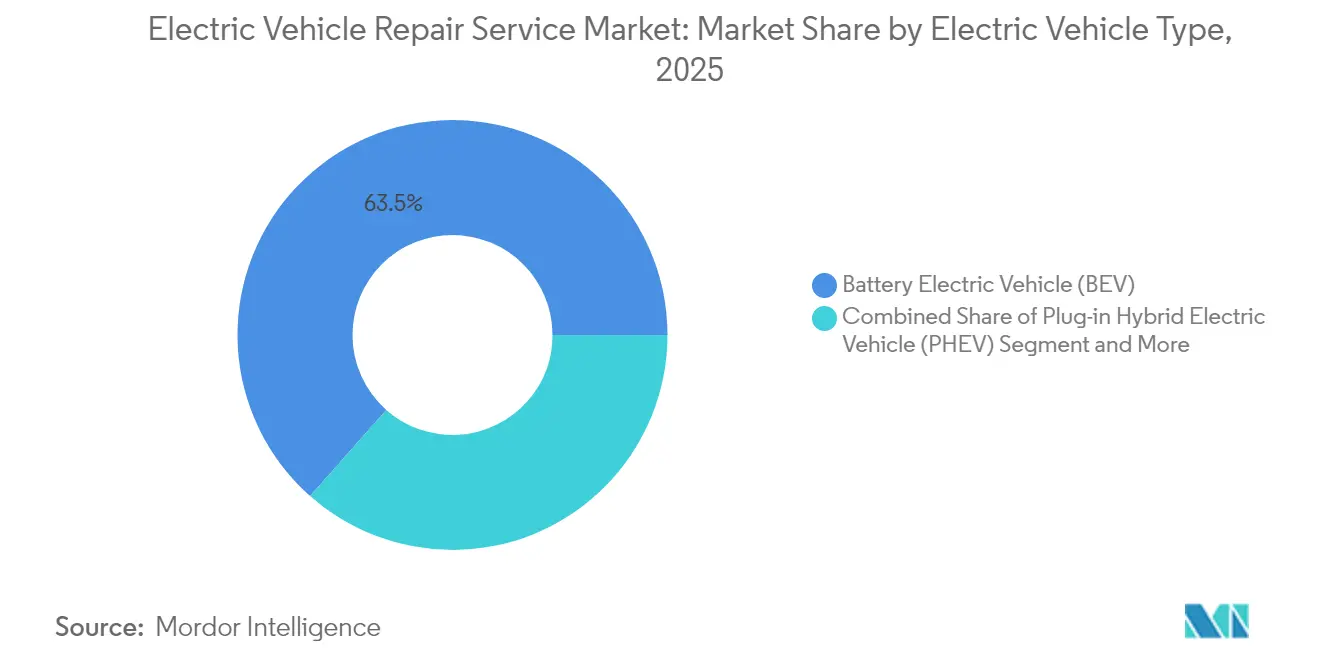
- Nach Elektrofahrzeugtyp hielten Batterieelektrofahrzeuge im Jahr 2025 einen Marktanteil von 63,48 % am Markt für Elektrofahrzeug-Reparaturdienstleistungen, während Brennstoffzellen-Elektrofahrzeuge bis 2031 voraussichtlich eine CAGR von 23,95 % verzeichnen werden.
- Nach Servicetyp erzielte die präventive Wartung im Jahr 2025 einen Marktanteil von 32,10 % am Markt für Elektrofahrzeug-Reparaturdienstleistungen, während Batteriediagnose und -aufarbeitung die schnellste Wachstumsrate mit einer CAGR-Prognose von 22,12 % aufweisen.
- Nach Komponententyp beanspruchten Hochvoltbatterie- und BMS-Dienstleistungen im Jahr 2025 einen Marktanteil von 29,02 % am Markt für Elektrofahrzeug-Reparaturdienstleistungen und verzeichnen bis 2031 eine CAGR von 21,10 %.
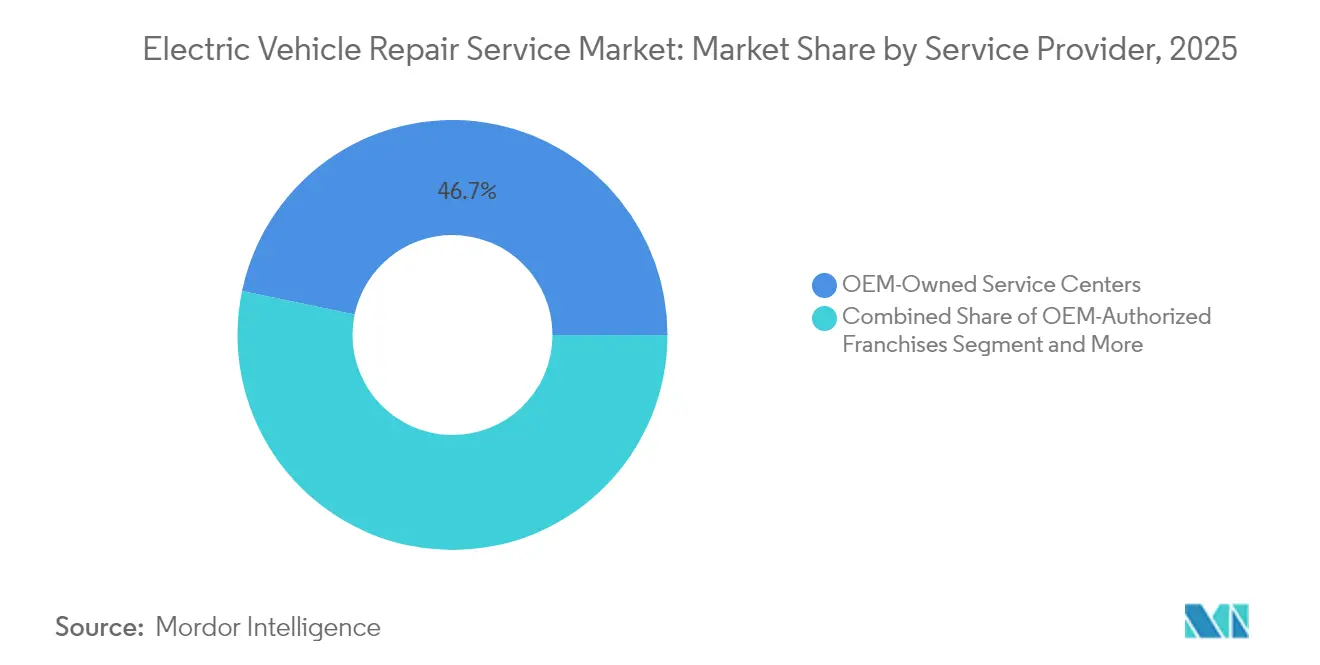
- Nach Dienstleister entfielen im Jahr 2025 46,72 % des Marktanteils am Markt für Elektrofahrzeug-Reparaturdienstleistungen auf OEM-eigene Servicezentren; mobile Reparaturnetzwerke werden voraussichtlich bis 2031 mit einer CAGR von 21,98 % wachsen.
- Nach Fahrzeugtyp entfielen im Jahr 2025 68,42 % des Marktanteils am Markt für Elektrofahrzeug-Reparaturdienstleistungen auf Personenkraftwagen; mittelschwere und schwere Nutzfahrzeuge werden jedoch bis 2031 eine CAGR von 22,55 % verzeichnen.
- Nach Geografie erzielte der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 44,80 % am Markt für Elektrofahrzeug-Reparaturdienstleistungen, während der Nahe Osten und Afrika die schnellste Wachstumsrate mit einer CAGR-Prognose von 21,58 % aufweisen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender globaler Elektrofahrzeugbestand und Fahrzeugalterung | +4.2% | Global (China, Europa, Nordamerika) | Mittelfristig (2–4 Jahre) |
| Staatliche ZEV-Mandate und Anreize | +3.8% | Nordamerika, Europa, ausgewählte APAC-Länder | Kurzfristig (≤2 Jahre) |
| Schneller Ausbau von DC-Schnellladeinfrastruktur | +2.9% | Global (angeführt von China, Europa) | Mittelfristig (2–4 Jahre) |
| OEM-Zertifizierung für unabhängige Werkstätten | +2.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Recht auf Reparatur und Telematik-Datenzugang | +1.8% | Nordamerika, Europa | Langfristig (≥4 Jahre) |
| Entstehung von Ökosystemen für die Zweitverwendung von Batterien | +1.6% | Global (frühe Gewinne in China, Europa) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender globaler Elektrofahrzeugbestand und Fahrzeugalterung nach Garantieende
Fahrzeugkohorten, die zwischen 2020 und 2022 verkauft wurden, treten nun aus der Garantiezeit aus, was Eigentümer den vollen Reparaturkosten aussetzt und einen Anstieg der Arbeitsvolumen in unabhängigen Werkstätten erzeugt. China veranschaulicht Skaleneffekte, da schwere Elektro-Lkw im ersten Halbjahr 2025 einen Marktanteil von 22 % erreichten, weit vor anderen Regionen, was die Serviceaktivität entlang von Logistikkorridoren konzentriert. Ungeplante Ausfallzeiten kosten gewerbliche Flotten heute 500 bis 1.000 USD pro Tag, was die Nachfrage nach Präventivwartungsverträgen und Batterieaufarbeitungen erhöht. Das südkoreanische Unternehmen Poen wuchs zwischen 2020 und 2023 erheblich, indem es Batteriepakete zu einem Drittel des Neupreises aufarbeitete. Der reifende Fahrzeugbestand bietet daher langfristige Umsatztransparenz für Betreiber mit Energiespeicherkompetenzen.
Staatliche ZEV-Mandate und Kaufanreize
Vorschriften wie Kaliforniens Advanced Clean Trucks-Regel verpflichten zu steigenden Null-Emissions-Anteilen in Flotten und garantieren ein vorhersehbares Volumen an in Betrieb befindlichen Fahrzeugen, die zertifizierte Wartungskapazitäten benötigen. Die Elektrofahrzeugverkäufe in Brasilien stiegen 2024 um 90 % auf 177.360 Einheiten, davon 71 % Plug-in-Fahrzeuge nach Ausweitung der Infrastruktursubventionen, was zeigt, wie Anreize in Aftersales-Nachfrage umgewandelt werden. Inländische Produktionsgutschriften veranlassen OEMs auch dazu, regionale Servicepräsenzen aufzubauen, um Compliance-Unterstützung zu sichern. Allerdings könnte die Unsicherheit über die bundesstaatlichen Anreize nach 2025 Beschaffungsvolatilität erzeugen, insbesondere bei der gewerblichen Nutzung, wo die Betriebskostenparität noch marginal ist.
Schneller Ausbau öffentlicher DC-Schnellladenetze
Die globale Anzahl an DC-Schnellladepunkten hat sich vervielfacht; allein Brasilien verzeichnete bis Februar 2025 2.430 Einheiten, von denen jede etwa 300.000 BRL (150.000 USD) kostet [1]„Brasilien Schnellladezensus,” Valor Econômico, valor.com.br. Eine höhere Auslastung beschleunigt den Verschleiß an Ladeanschlüssen, Thermokremläufen und Schützen und erhöht die Servicehäufigkeit. Energiekonzerne wie Vibra und Raízen bündeln Wartungsverträge für ihren Ladeinfrastrukturausbau und eröffnen damit neue Einnahmequellen für mobile Techniker entlang von Transitkorridoren. Konkurrierende Plattformstandards wie Tesla V4 Supercharger und BYD-Megawatt-Ladegeräte werden Multi-Protokoll-Diagnosegeräte und Techniker-Cross-Training erfordern.
Mainstream-OEM-Zertifizierungsprogramme für unabhängige Werkstätten
Programme von GM, Tesla und anderen gewähren unabhängigen Werkstätten, die Sicherheits- und Schulungskriterien erfüllen, Zugang zu Werkzeugen und Teilepreisen. Robert Bosch GmbH hat durch 2027 2,5 Milliarden EUR (ca. 1,17 Milliarden USD) für KI-gestützte Diagnosen eingeplant, um diese zertifizierten Kanäle zu unterstützen [2] „Bosch investiert stark in KI als Wachstumstreiber,” Robert Bosch GmbH, bosch-presse.de. Obwohl der Rahmen die geografische Abdeckung erweitert, begünstigen Kostenbarrieren gut kapitalisierte Ketten, die in der Lage sind, isolierte Hebebühnen, Batterielifte und Hochvolt-Persönliche Schutzausrüstung zu beschaffen. Wasserstoffbetriebene Modelle wie Hondas CR-V e: FCEV fügen zusätzliche Zertifizierungshürden rund um den Brennstoffzellenstapel-Service und die Leckerkennung hinzu.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Elektrofahrzeug-Technikern | -2.8% | Global (Nordamerika, Europa am stärksten betroffen) | Kurzfristig (≤2 Jahre) |
| Hohe Batterieersatzkosten | -2.3% | Global (höher in Schwellenländern) | Mittelfristig (2–4 Jahre) |
| OEM-Softwarebeschränkungen beim Datenzugang | -1.9% | Global (unabhängige Werkstätten betroffen) | Mittelfristig (2–4 Jahre) |
| Rückgang der Elektrofahrzeug-Ersatzteilerlöse | -1.4% | Global | Langfristig |
| Quelle: Mordor Intelligence | |||
Akuter Mangel an hochvolt-zertifizierten Technikern
Die Zertifizierungspipelines produzieren derzeit zu wenige Spezialisten, um die Elektrifizierungszeitpläne der Flotten zu erfüllen. Hochvolt-Schulungen können 6 bis 12 Monate dauern, und der Bedarf ist am größten bei Nutzfahrzeugplattformen, die komplexe BMS- und Telematik-Overlay-Systeme integrieren. Hohe Gehälter treiben die Reparaturpreise in die Höhe und begrenzen den Ausbau regionaler Servicedichte. Unternehmen, die früh in die Weiterqualifizierung von Technikern investieren, wie Robert Bosch GmbH, erwerben dauerhafte Arbeitsmarktvorteile, während kleinere Werkstätten an Kapital- und Talentmangel scheitern.
Hohe Kosten und Logistikrisiken beim Austausch von Lithium-Ionen-Batterien
Die hohen Kosten für Pkw- und Nutzfahrzeugpakete übersteigen die Restwerte älterer Einheiten. Gefahrguttransporte, Versicherungen und Bestandsfinanzierungen verstärken die Kostenbelastung. Lieferengpässe verlängern die Fahrzeugausfallzeiten, und Versicherern fehlen detaillierte Ausfalldaten, was die versicherungsmathematische Preisgestaltung erschwert. Aufarbeitungsspezialisten wie Poen mildern dies, indem sie zertifizierte Pakete zu einem Drittel des Neupreises anbieten, doch das Vertrauen in die Garantie bleibt für Käufer eine Hürde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Elektrofahrzeugtyp:
Batterieelektrofahrzeuge verankern die aktuelle Nachfrage, während Brennstoffzellen-Elektrofahrzeuge an Dynamik gewinnenBatterieelektrofahrzeuge repräsentierten im Jahr 2025 63,48 % des Marktanteils am Markt für Elektrofahrzeug-Reparaturdienstleistungen und unterstreichen damit ihre gefestigte Dominanz innerhalb des Marktes für Elektrofahrzeug-Reparaturdienstleistungen. Die mechanische Einfachheit des Segments führt zu wiederkehrendem Bedarf an Batteriediagnosen, Wechselrichterkalibrierungen und Thermoschleifenspülungen anstelle von Antriebsstrangrevisionen. Mit dem Wachstum des Marktes für Elektrofahrzeug-Reparaturdienstleistungen garantiert die hohe installierte Basis von Batterieelektrofahrzeugen einen stetigen Werkstattdurchsatz. Obwohl heute nur ein minimaler Anteil, verzeichnen Brennstoffzellen-Elektrofahrzeuge mit einer CAGR von 23,95 % das stärkste Wachstum, da Tankstellennetze entlang von Frachtkorridoren entstehen. Die Wartung von Wasserstoffstapeln erfordert zusätzliche Reinraumprotokolle und Gasleckerkennung, über die nur wenige Einrichtungen verfügen, was eine Premiumnische schafft.
Flotten, die noch Plug-in-Hybrid- und konventionelle Hybridfahrzeuge betreiben, erzeugen hybride Doppelantriebsstrangarbeit und verpflichten Werkstätten dazu, neben Hochvoltausrüstung auch Verbrennungsmotor-Werkzeuge vorzuhalten. Spezialisierte Werkstätten nutzen diese übergreifenden Fähigkeiten, um Betreibern, die eine Wartungsvereinfachung anstreben, vollständige Batterieelektrofahrzeug-Umrüstungen als Zusatzleistung anzubieten. Da Batterieelektrofahrzeuge in schwerere Fahrzeugklassen vordringen und Brennstoffzellen-Elektrofahrzeuge im Fernverkehrs-Lkw-Bereich skalieren, werden Anbieter, die Schulungen über verschiedene Energiearchitekturen hinweg staffeln, Marktanteile in mehreren Segmenten gewinnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Servicetyp:
Präventive Wartung dominiert den UmsatzmixPräventive Wartungspläne lieferten im Jahr 2025 32,10 % des Marktanteils am Markt für Elektrofahrzeug-Reparaturdienstleistungen durch Software-Updates, Kühlmittelaustausch und Hochvolt-Isolierungsprüfungen. Over-the-Air-Diagnosen erkennen nun thermische Paketabweichungen Wochen vor dem Ausfall und ermöglichen eine bedarfsgerechte Teilebestellung, die die Erstbehebungsraten steigert. KI-gestützte Triage, 2025 von Tesla eingeführt, wertet Stimmungsdaten aus Serviceanfragen aus, um Fälle zu priorisieren und Kommunikationsverzögerungen zu reduzieren. Batteriediagnose und -aufarbeitung mit einer CAGR von 22,12 % bilden den zukünftigen Umsatzbogen, da alternde Batteriepakete die Aufarbeitungspipelines anschwellen lassen.
Korrektive mechanische Reparaturen verlieren Marktanteile, bleiben jedoch nach Unfällen oder Aufhängungsbelastungen durch das Batteriegewicht notwendig. Karosseriebetriebe installieren nun isolierte Trennzonen und rein für Elektrofahrzeuge reservierte Stellplätze, um das Lichtbogenblitzrisiko zu mindern. Mobile und Fernreparaturbesuche – für Firmware-Aktualisierungen, Reifenwechsel und 12-V-Batterietausch – nehmen zu, da Flotten Betriebszeit priorisieren und urbane Ladewarteschlangen berechenbare Technikerstandorte bieten.
Nach Komponententyp:
Batterie und BMS führen sowohl Volumen als auch Wachstum anHochvolt-Batteriearbeiten erfassten im Jahr 2025 29,02 % des Marktanteils am Markt für Elektrofahrzeug-Reparaturdienstleistungen und wachsen gleichzeitig am schnellsten mit einer CAGR von 21,10 %. Diese seltene doppelte Führungsrolle unterstreicht die zentrale Bedeutung von Energiespeicherexpertise. Degradationsanalysen, die Impedanzspektroskopie und zellenebene Datenlogger nutzen, bilden die Grundlage für frühzeitige Warninterventionen. Wechselrichter und Traktionsmotoren sorgen für eine stetige Arbeitslast, obwohl ihre Festkörperbauweise weniger katastrophale Ausfälle bedeutet als bei Verbrennungsmotorequivalenten. Wärmepumpen-HKL-Systeme und flüssigkeitsgekühlte Ladeanschlüsse schaffen neue Servicelinien rund um die Ausbalancierung von Kältemittelkreisläufen und den Austausch von Dielektrikumflüssigkeiten.
Die Rekalibrierung von Sensoren für fortschrittliche Fahrerassistenzsysteme steigt parallel zu Level-2+-Autonomiepaketen an und erfordert millimetergenaue Kameraausrichtung und Software-Handshakes nach der Reparatur. Währenddessen verschleißen Fahrwerk- und Aufhängungsbauteile bei schwereren Batteriefahrzeugen schneller, was Ausrichtzentren dazu zwingt, auf Hebebühnen mit höherer Tragfähigkeit und neu kalibrierten Drehmomentwerkzeugen aufzurüsten.
Nach Dienstleister:
OEM-Kontrolle bleibt bestehen, während mobile Netzwerke wachsenOEM-eigene Servicestellen hielten im Jahr 2025 einen Marktanteil von 46,72 % am Markt für Elektrofahrzeug-Reparaturdienstleistungen aufgrund exklusiver Diagnoserechte während der Garantiezeit. Franchise-Flotten erweitern die Reichweite, folgen jedoch OEM-Protokollen. Mit dem Voranschreiten des Marktes für Elektrofahrzeug-Reparaturdienstleistungen verzeichnen mobile Reparaturnetzwerke eine CAGR von 21,98 %, unterstützt durch Ford Pros 700-Einheiten-Mobilflotte, die die Besuchszeiten auf etwa 70 Minuten pro Fahrzeug reduziert. Zertifizierte Unabhängige nutzen die KI-Diagnose von Robert Bosch GmbH, um Komplexitätslücken zu schließen, obwohl Kapitalanforderungen viele kleine Werkstätten abhalten.
Software-Abschottung bleibt der wichtigste Burggraben, doch der Schwung beim Recht auf Reparatur könnte diesen Vorteil später im Jahrzehnt aushöhlen. Betreiber können mobile Benutzerfreundlichkeit mit zertifizierter Ausrüstung bündeln, um sowohl OEM-Teilepreise als auch Flottenausfallzeiten wirtschaftlich zu nutzen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Fahrzeugtyp:
Gewerbliche Flotten werden zum WachstumsmotorPersonenkraftwagen lieferten im Jahr 2025 68,42 % des Marktanteils am Markt für Elektrofahrzeug-Reparaturdienstleistungen und spiegeln damit die massenmarktliche Akzeptanz und eine breite Serviceinfrastruktur wider. Mittelschwere und schwere Nutzfahrzeuge prognostizieren jedoch bis 2031 eine CAGR von 22,55 %, da Flottenmandate greifen. China weist bereits erhebliche Marktdurchdringung bei schweren Elektro-Lkw auf, was Lernkurven komprimiert und die Akzeptanz von Batteriewechselsystemen erhöht.
Leichte gewerbliche Zustellfahrzeuge halten ein stetiges Volumen aufrecht, da der E-Commerce wächst und routenoptimiertes Laden sowie prädiktive Flotteninstandhaltungsplattformen gefragt sind. Batteriewechselstationen haben im NIO-Netzwerk bis Ende 2024 fast 3.000 Standorte erreicht, versprechen schnelle Durchlaufzeiten, aber Dienstleister müssen Paketsperr- und Thermalpuffer-Ausgleichsroutinen beherrschen, bevor ausgetauschte Pakete wieder in Umlauf gebracht werden.
Geografische Analyse
APAC-Markt für Elektrofahrzeug-Reparaturdienstleistungen
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 44,80 % am Markt für Elektrofahrzeug-Reparaturdienstleistungen, gestützt durch Chinas Fertigungskapazitäten im Batteriebereich und aggressive Quoten zur Flottenumstellung. Dichte städtische Ballungsräume sorgen für eine hohe Werkstattauslastung, während vertikal integrierte Marktakteure wie CATL sowohl Batteriesysteme als auch Service-Toolkits liefern und damit die regionale Dominanz festigen. NIO's Wechselnetzwerk, das bis Weihnachten 2025 Stationen der fünften Generation erprobt, vertieft die lokale Servicequalität zusätzlich. Japan und Südkorea tragen mit Nischenführerschaft in Wasserstoffsystemen und Batterieaufbereitung bei. Poens bemerkenswerter CAGR im Bereich der Batteriewiederaufbereitung verdeutlicht die Tiefe der vorhandenen Kompetenzen. Der indische Markt zeigt Potenzial, kämpft jedoch mit Technikermangel und ungleichmäßigem Ausbau der Ladeinfrastruktur.
Nordamerika-Markt für Elektrofahrzeug-Reparaturdienstleistungen
Nordamerika verbindet etablierte Händlernetzwerke mit gesetzlichem Druck für den Datenzugang. Kaliforniens ZEV-Vorgaben und die weitreichenden Tesla-Supercharger-Netze liefern das dichteste Reparaturvolumen, obwohl der Technikermangel die Lohnkosten in die Höhe treibt. Bundesweite Gesetze zum Recht auf Reparatur könnten die Beteiligung unabhängiger Werkstätten ermöglichen, sobald sichere APIs verfügbar sind. Kanada folgt eng mit Anreizen, die an den Strukturen der Vereinigten Staaten ausgerichtet sind.
Europa-Markt für Elektrofahrzeug-Reparaturdienstleistungen
Europa profitiert von strengen CO₂-Standards und robusten Verpflichtungen der Unternehmensflotten. Deutschland und die nordischen Länder führen bei der Modernisierung von Werkstätten, während die EU-Batterierichtlinie den Ausbau von Recyclingkapazitäten wie SK tes' Anlage in Rotterdam beschleunigt. Allerdings spiegeln Engpässe bei Fachkräften die nordamerikanischen Herausforderungen wider. Südeuropa und aufstrebende osteuropäische Cluster setzen auf Nachrüstungsgeschäftsmodelle, bei denen leichte Nutzfahrzeuge mit Verbrennungsmotor auf batterieelektrische Antriebe umgerüstet werden, um die Anforderungen städtischer Niedrigemissionszonen zu erfüllen.
MEA-, Türkei- und Südamerika-Markt für Elektrofahrzeug-Reparaturdienstleistungen
Der Nahe Osten und Afrika verzeichnen mit 21,58 % den höchsten CAGR, beflügelt durch GCC-Staatsfonds, die Kapital in Ladekorridore und Montagewerke lenken. Extreme Wüstenklimabedinungen belasten das Wärmemanagement und erhöhen die Serviceintervalle für Kühlplatten und Kühlmittelpumpen. Die Zollunionsanbindung der Türkei an Europa positioniert das Land als regionalen Teile- und Serviceknotenpunkt, während Südafrika seine Bergbauverbindungen nutzt, um Batterierohstoffströme zu verankern. Brasilien bildet den Anker Südamerikas; der deutliche Anstieg der Elektrofahrzeugverkäufe im Jahr 2024 bestätigt die infrastrukturgetriebene Akzeptanz. Die Anzahl öffentlicher Ladestationen stieg bis Februar 2025 auf 2.430 DC-Einheiten und erweitert damit die Reichweite des Aftermarket-Geschäfts.

Regulatorisches Umfeld
Die Regulierung konzentriert sich zunehmend auf den Zugang zu Fahrzeugdaten und Reparaturinformationen und verschärft gleichzeitig die Sicherheitsanforderungen für Hochvoltarbeiten. In der Europäischen Union ändert die Delegierte Verordnung (EU) 2026/699 der Kommission (verabschiedet am 23. März 2026) den Typgenehmigungsrahmen gemäß Verordnung (EU) 2018/858, um den standardisierten Zugang zu On-Board-Diagnose (OBD) und Reparatur- und Wartungsinformationen zu stärken, im Einklang mit den Grundsätzen der EN ISO 18541 für strukturierten Zugang zu Reparaturinformationen. In den Vereinigten Staaten bekräftigte die US-Umweltschutzbehörde (EPA) in einer Mitteilung vom 1. Juli 2026 die Verpflichtung der Hersteller, emissionsbezogene Service- und Schulungsinformationen sowie zugehörige Diagnose-/Serviceinformationen über Webzugang bereitzustellen, um Drittreparaturfähigkeiten für leichte und schwere Nutzfahrzeuge zu unterstützen, sofern sich Emissionssysteme mit softwaregesteuerter Diagnostik überschneiden.
Regierungen formalisieren zudem die Erwartungen an die Werkstattsicherheit und die Kompetenz von Technikern im Bereich Elektrofahrzeuge. China erließ am 30. April 2026 die GB/T 47439-2026 (Inkrafttreten am 1. August 2026), die Sicherheitsanforderungen für Wartungsarbeiten an Neuenergiefahrzeugen definiert und die Compliance-Anforderungen hinsichtlich Isolierung, Werkzeugausstattung und Prozesskontrollen für Hochvoltservice erhöht. In Australien betonte die Australian Automotive Dealer Association (AADA) in Stellungnahmen vom Mai 2025 im Zusammenhang mit der Folgenabschätzung zu den Vorschriften des NSW Motor Dealers and Repairers Act, dass die Anerkennung von OEM-Schulungen als Kompetenznachweis die Zulassungswege und das Angebot an EV-qualifizierten Technikern maßgeblich beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für EV-Reparaturdienstleistungen beginnt bei OEMs und Tier-1-Zulieferern, die kritische Diagnostik, Teilekatalogisierung und Software-Update-Wege kontrollieren, und führt weiter über autorisierte Händler- und Franchise-Servicewerkstätten, zertifizierte unabhängige Werkstätten, mobile Serviceanbieter sowie Unfall- und Karosseriezentren, die mit isolierten Arbeitsbereichen und Hochvoltprozessen nachgerüstet wurden. Diagnosegeräte, cybersicherheitskontrollierte Schnittstellen, Kalibrierwerkzeuge (einschließlich ADAS) und Hochvolt-PSA fungieren als Zugangsschicht, die bestimmt, wer die Nachgarantie-Nachfrage erschließen kann, während vorbeugende Wartung und softwaregesteuerte Fehlersuche Arbeit von klassischen mechanischen Tätigkeiten verschieben.
Nachgelagert gewinnen Reverse-Logistik und Kreislaufflüsse zunehmend an Bedeutung, da Batteriediagnostik, Aufarbeitung und die Gewinnung von Ersatzteilen aus Altfahrzeugen zunehmen. Recycler und Wiederverkäufer wie LKQ beteiligen sich an der Verwertung und Umverteilung von Komponenten, während spezialisierte Batterie-Remanufacturer und Testanbieter aufgearbeitete Akkupacks und validierte Module zurück in die Servicenetzwerke einspeisen. Die Kette erweitert sich auch durch Direktvertriebsmodelle und neue OEM-Marktteilnehmer, die sich in Drittanbieter-Abdeckungen einbinden, um geografische Lücken zu schließen, darunter die Partnerschaft von Aptera Motors mit RepairPal (über 4.300 Standorte) und VinFast, das Absichtserklärungen mit 29 After-Sales-Partnern weltweit unterzeichnet hat. Beide Beispiele erweitern die Serviceabwicklung, die Teileversorgung und den Durchsatz an Kundenterminen, ohne über vollständig eigene Standorte zu verfügen.
Wettbewerbslandschaft
Der Wettbewerb bleibt fragmentiert, neigt aber zur Konsolidierung rund um geistiges Eigentum und Softwareplattformen. OEM-kontrollierte Servicezentren nutzen geschlossene Diagnosesysteme, Garantieabdeckung und Over-the-Air-Update-Optimierung, um Fahrzeuge in der Frühlebensphase zu binden. Teslas KI-Servicemodul von 2025 priorisiert Kundenanfragen mit Stimmungsfiltern, reduziert die Eskalationszeit und festigt die Markenbindung. Robert Bosch GmbHs KI-Ausgaben in Höhe von 2,5 Milliarden EUR (ca. 1,17 Milliarden USD) demokratisieren ausgefeilte Diagnosen über zertifizierte Unabhängige und könnten das Volumen weg von der OEM-Exklusivität umverteilen.
Unabhängige Elektrofahrzeug-Spezialistenketten verfolgen Differenzierung durch Bequemlichkeit und Kostentransparenz. Mobile Flotten, frei von stationären Gemeinkosten, unterbieten traditionelle Preise und erfüllen Flottenausfallzeit-KPIs. Auf Batterien spezialisierte Aufarbeiter wie Poen nutzen hohe Paketpreise, um wirtschaftliche Alternativen anzubieten, und gewinnen Akzeptanz bei Fahrdienstvermittlern und leicht-gewerblichen Betreibern.
Strategische Allianzen proliferieren: Ladenetzwerkbetreiber schließen Wartungsbündel-Verträge ab; Versicherer kooperieren mit zertifizierten Servicezentren zur Begrenzung der Schadensexposition; Teilelieferanten integrieren Telematik in Ersatzkomponenten, um die Feldleistung zu überwachen. Der Markt belohnt Tiefe gegenüber Breite – Betreiber, die Hochvolt-Sicherheit, Cybersicherheits-Compliance und prädiktive Analytik beherrschen, schaffen verteidigungsfähige Nischen, auch ohne nationale Präsenz.
Marktführer im Bereich Elektrofahrzeug-Reparaturdienstleistungen
Tesla Inc.
Robert Bosch GmbH
LKQ Corporation
Hyundai Motor Co.
BYD Auto Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrofahrzeug-Reparaturdienstleistungen
- Robert Bosch GmbH
- LKQ Corporation
- Tesla Inc.
- Hyundai Motor Co.
- BYD Auto Co. Ltd
- NIO Inc.
- Rivian Automotive LLC
- Lucid Group Inc.
- Cox Automotive Mobility (Spiffy)
- RepairSmith Inc.
- Whitley Automotive
- SK On Co. Ltd
- AutoNation Inc.
- ZF Aftermarket
Lesen Sie die Analyse der Elektrofahrzeug-Reparaturdienstleistungen-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristig liegt der klarste Freiraum im Bereich skalierbarer Diagnostik, Batteriezustandsbewertung und standardisiertem Zugang zu Reparaturinformationen, der die Einstiegshürden für unabhängige Werkstätten und markenübergreifende Flotten senkt. Batterietests durch Drittanbieter in allgemeinen Werkstätten sind ein greifbarer Beschleuniger, wobei Generational und Maverick Diagnostics EV-Batteriezustandstests in 6.000 britischen Werkstätten einführen und damit die Konsistenz bei der Beurteilung des Gesundheitszustands und der Entscheidung Reparatur versus Austausch verbessern. Gleichzeitig unterstützen politische Maßnahmen, die den Zugang zu Reparaturinformationen formalisieren, einschließlich der EU-Maßnahme in der Delegierten Verordnung (EU) 2026/699, Investitionsfälle für Multi-OEM-Werkzeugpakete, sichere Datenworkflows und Technikerschulungsprogramme in ganz Europa.
Eine weitere Chance liegt im mobilen Service und in geografisch verteilter Abdeckung für neue EV-Marktteilnehmer und expandierende OEMs, insbesondere dort, wo feste Servicewerkstätten hinter den Fahrzeuglieferungen zurückbleiben. Hyundai Motor Co. hat in den Vereinigten Staaten eine mobile Serviceflotte mit einem erklärten Ziel von 150 aktiven Einheiten bis Jahresende gestartet, während Aptera Motors RepairPal ausgewählt hat, um landesweit zertifizierten Servicezugang bereitzustellen. Beide Maßnahmen stärken Servicemodelle, die Bequemlichkeit, schnellere Terminplanung und geringere Fixkosten priorisieren. Für Betreiber verweisen diese Schritte auf eine Nachfrage nach standardisierten Hochvolt-Sicherheitsverfahren, verstärkt durch die chinesische GB/T 47439-2026, sowie auf Partnerschaften, die Teileverfügbarkeit, Diagnostik und Kundenweiterleitung zu wiederholbaren Servicekapazitäten bündeln.
Recent Industry Developments in Markt für Elektrofahrzeug-Reparaturdienstleistungen
- Juli 2026: Generational schloss eine Partnerschaft mit Maverick Diagnostics, um EV-Batteriezustandstest-Technologie in 6.000 unabhängigen Werkstätten im Vereinigten Königreich einzuführen. Der Rollout erweitert die Batteriezustandsdiagnostik im gesamten Reparaturnetzwerk und ermöglicht margenstärkere Dienstleistungen. Die Zusammenarbeit stärkt die Fähigkeiten unabhängiger Werkstätten und verschiebt den Umsatz hin zu softwaregesteuerter Wartung.
- Juli 2026: Fleet Assist erweitert seine mobile Serviceflotte; mobile Einheiten führten 21,3 % aller EV-SMR-Aufträge im Netzwerk durch und wuchsen um über 300 Einheiten auf 900 Fahrzeuge. Das Wachstum des mobilen EV-Servicemodells reduziert die Fixkosten und verbessert die Verfügbarkeit für Flotten. Diese Verschiebung etabliert mobile Dienstleistungen als zentralen Kanal.
- Mai 2026: Hyundai Motor Co. startete in den Vereinigten Staaten eine mobile Serviceflotte mit werksgeschulten Technikern und Originalteilen, mit dem Ziel von 150 aktiven Einheiten bis Jahresende. Die Expansion erweitert die vom Hersteller unterstützte mobile Wartung. Sie schließt Lücken zwischen Garantie und Wartung und beschleunigt die Einführung mobiler Dienstleistungen für EV-Besitzer.


Markt für Elektrofahrzeug-Reparaturdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen zur Diagnose, Wartung und Reparatur von Elektrofahrzeugen, einschließlich Arbeitsleistung und servicebezogener Teile für Hochvolt-, Elektronik- und Fahrzeugsysteme, die von autorisierten und unabhängigen Dienstleistern erbracht werden.
Ausgeschlossen aus dem Geltungsbereich: Öffentliche Ladedienste, Fahrzeugverkäufe, Verwaltung von Versicherungsansprüchen und Pannenhilfe-Abschleppdienste, sofern diese nicht als Teil eines EV-Reparaturauftrags abgerechnet werden.
Übersicht der Segmentierung
- Nach Antriebsart
- Batterieelektrofahrzeug (BEV)
- Plug-in-Hybridfahrzeug (PHEV)
- Hybridfahrzeug (HEV)
- Brennstoffzellen-Elektrofahrzeug (FCEV)
- Nach Servicetyp
- Präventive Wartung (Software-Updates, Hochvolt-Systemprüfungen)
- Korrektive mechanische Reparatur
- Batteriediagnose und -aufarbeitung
- Karosserie und Lackierung (Elektrofahrzeug-spezifische Materialien)
- Mobile und Fernreparaturdienstleistungen
- Nach Komponententyp
- Hochvoltbatterie und BMS
- Elektromotor / Wechselrichter
- Thermomanagement und Heizung, Klima, Lüftung (HKL)
- Sensoren für fortschrittliche Fahrerassistenzsysteme und Kalibrierung
- Fahrwerk / Aufhängung
- Nach Dienstleister
- OEM-eigene Servicezentren
- OEM-autorisierte Franchise-Betriebe
- Unabhängige Elektrofahrzeug-Spezialistengaragen
- Mobile Reparaturnetzwerke
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichtes Nutzfahrzeug
- Mittelschweres und schweres Nutzfahrzeug
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit begann mit der Kartierung des EV-Fahrzeugbestands, der Serviceintensität und typischer Reparaturkategorien, damit das Modell an einem realen Nachfragepool verankert ist. Wir nutzten hauptsächlich öffentliche Daten zu EV-Bestand und -Verkäufen sowie Reparatur- und Teilekontext aus offiziellen Veröffentlichungen, um zu verstehen, wo Servicevolumen und -ausgaben tendenziell anfallen.
Zu den herangezogenen Quellen gehören die EV-Ausblick-Datensätze der Internationalen Energieagentur (IEA), nationale Verkehrs- und Fahrzeugzulassungsstatistiken, technische und sicherheitsbezogene Veröffentlichungen der US-EPA und NHTSA, Eurostat-Handelsreihen für Teileflüsse sowie Normen und Sicherheitsrichtlinien von Organisationen wie SAE International. Wir haben zudem Unternehmensberichte, Investorenpräsentationen, seriöse Presseartikel und ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie Patentdatenbanken geprüft, um Trends bei Diagnose- und Batteriewerkzeugen zu überprüfen. Diese Liste ist lediglich beispielhaft; zahlreiche weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf EV-Servicemanager, Werkstattbesitzer, Experten für Teilekanäle und technische Trainer, damit Preisgestaltung, Auslastung und Auftragsmix über die öffentlichen Datensätze hinaus validiert werden konnten. Wir haben zudem Annahmen zu batteriebezogenen Reparaturen, Kalibrierungsbedarf und den praktischen Auswirkungen des Zugangs zum Recht auf Reparatur getestet und das Modell dann regional verfeinert, um Unterschiede in der Bestandsreife und den Arbeitskosten zu erfassen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 13 % | APAC: 47 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Akteure: 15 % | Manager: 55 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Rekonstruktion der Serviceausgaben, aufbauend auf dem im Straßenverkehr befindlichen EV-Bestand und den erwarteten jährlichen Serviceereignissen, die dann anhand typischer Arbeitsstunden und in Rechnung gestellter Teile pro Auftrag in Werte umgerechnet werden. Um realistische Gesamtwerte zu gewährleisten, werden die Ergebnisse mit ausgewählten Bottom-Up-Näherungen abgeglichen, wie z. B. stichprobenartigen Werkstattumsatzbereichen, Kanalprüfungen zu häufigen Reparaturaufträgen und einfachen ASP-mal-Volumen-Tests für einige häufig genutzte Dienstleistungen.
Zu den im Modell verwendeten Eingaben gehören der EV-Bestand nach Region, der Anteil nach Garantieablauf, durchschnittliche Arbeitskosten und abgerechnete Stunden, die Häufigkeit von Batterie- und Thermosystemreparaturen, die Häufigkeit der Kalibrierung von Elektronik und Sensoren sowie Preisentwicklungen bei Hochvoltkomponenten. Bei Datenlücken für kleinere Länder oder Servicelinien wurden Proxysignale (wie Altersmix des Bestands und Arbeitsindizes) verwendet und die implizierten Ausgaben pro Fahrzeug anschließend mit Interviewrückmeldungen erneut geprüft.
Die Prognose erfolgt mittels Szenarioanalyse, wobei der Basispfad durch das erwartete Wachstum des EV-Bestands, die Alterung früher Kohorten hin zu Reparaturbedarf nach Garantieablauf und den Ausbau der Technikerkapazitäten bestimmt wird. Das Tempo des Preisrückgangs bei Teilen und die Verschiebung des Mixes hin zu Software und Diagnostik wurden ebenfalls anhand des Expertenkonsenses angepasst, bevor die endgültige Kurve freigegeben wurde.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der Modellergebnisse mit unabhängigen Signalen wie EV-Bestandswachstum, Kapazitätssignalen von Servicewerkstätten und berichteter After-Sales-Aktivität in öffentlichen Angaben. Wenn ein Landesgesamtwert ungewöhnliche Ausgaben pro Fahrzeug oder einen abrupten Sprung ohne klaren Auslöser impliziert, werden die Annahmen überprüft und, falls erforderlich, Nachfolgeinterviews eingeleitet.
Es wird ein mehrstufiger Überprüfungsprozess durchgeführt, damit Berechnungen, Einheitsumrechnungen und regionale Zusammenfassungen vor der Veröffentlichung verifiziert werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren Regulierungsänderungen, Reparierbarkeitsvorschriften oder starken Preisverschiebungen bei Teilen. Vor der Auslieferung führen wir eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Daten und Marktsignale in der Darstellung und den Zahlen berücksichtigt sind.
Marktgröße für Elektrofahrzeug-Reparaturdienstleistungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für EV-Reparaturdienstleistungen können weit voneinander abweichen, selbst wenn sie scheinbar das gleiche Thema abdecken. In den meisten Fällen resultiert die Abweichung daraus, was als Reparatur gezählt wird, welche Fahrzeugtypen einbezogen werden und ob der Wert angrenzende After-Sales-Dienstleistungen umfasst, die in einer Werkstattrechnung nahe an der Reparatur liegen.
Ladesupport-Abonnements und Garantieverwaltung werden oft in umfassendere After-Sales-Gesamtwerte eingerechnet, diese Posten liegen jedoch außerhalb des Geltungsbereichs von Mordor Intelligence für den Markt für Elektrofahrzeug-Reparaturdienstleistungen. Dies erklärt, warum unsere Zahl für 2026 unter Schätzungen liegen kann, die den vollständigen Post-Sale-Anteil erfassen. Unterschiede zeigen sich auch, wenn eine Quelle eine schnellere Verschiebung des Batteriereparaturmixes annimmt, einen einheitlichen globalen Arbeitskostensatz verwendet oder einen festen Wechselkurs über Regionen hinweg anwendet, was dieselbe zugrunde liegende Serviceaktivität über- oder unterbewerten kann.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,82 Mrd. USD (2026) | |
| Regionale Unternehmensberatung A | 35,00 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und schließt Hybrid- und Brennstoffzellenfahrzeuge ein, was den adressierbaren Fahrzeugbestand erweitert und die Reparaturnachfrage im Vergleich zu einer strikteren, ausschließlich auf EV fokussierten Betrachtung erhöht. |
| Fachzeitschrift B | 24,00 Mrd. USD (2025) | Verwendet eine breitere After-Sales-Perspektive, stützt sich jedoch auf begrenzte Servicekategorien und eine konservative Reparaturhäufigkeit, was Diagnose- und Hochvoltarbeit mit zunehmendem Alter des EV-Bestands unterschätzen kann. |
Insgesamt zeigt der Vergleich, dass die Wahl des Jahres und die Frage, was als Reparatur versus After-Sales gezählt wird, den größten Teil der Abweichung erklären. Durch die Verknüpfung der Ausgaben mit bestandsbasierten Serviceereignissen, praxisnahen Annahmen zu Arbeit und Teilen sowie interviewgetesteten Reparaturhäufigkeiten bleibt der resultierende Marktwert auf einen nachvollziehbaren Satz von Eingaben zurückführbar, statt auf eine einzelne Wachstumsrate.


Im Bericht beantwortete Schlüsselfragen
Was ist der globale Wert des Marktes für Elektrofahrzeug-Reparaturdienstleistungen im Jahr 2026?
Der Markt für Elektrofahrzeug-Reparaturdienstleistungen hat im Jahr 2026 ein Volumen von 29,82 Milliarden USD.
Wie schnell wird die Nachfrage nach Elektrofahrzeug-Reparaturdienstleistungen voraussichtlich bis 2031 wachsen?
Der Gesamtumsatz wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 20,3 % steigen.
Welcher Servicetyp führt die aktuelle Ausgaben an?
Präventive Wartung erwirtschaftet 32,10 % des Umsatzes von 2025 und spiegelt den OEM-Fokus auf Software-Updates und Batteriezustandsprüfungen wider.
Welche Komponentenkategorie erzeugt den größten Werkstattumsatz?
Hochvoltbatterie- und BMS-Dienstleistungen machen 29,02 % des Umsatzes von 2025 aus und bleiben die am schnellsten wachsende Umsatzposition.
Welche Region weist die höchste Wachstumsaussicht auf?
Der Nahe Osten und Afrika projizieren eine CAGR von 21,58 %, angetrieben durch umfangreiche Infrastrukturinvestitionen und Elektrifizierungsmandate.
Seite zuletzt aktualisiert am:



