
Marktgröße und Marktanteil des US-amerikanischen Kfz-Servicemarkts
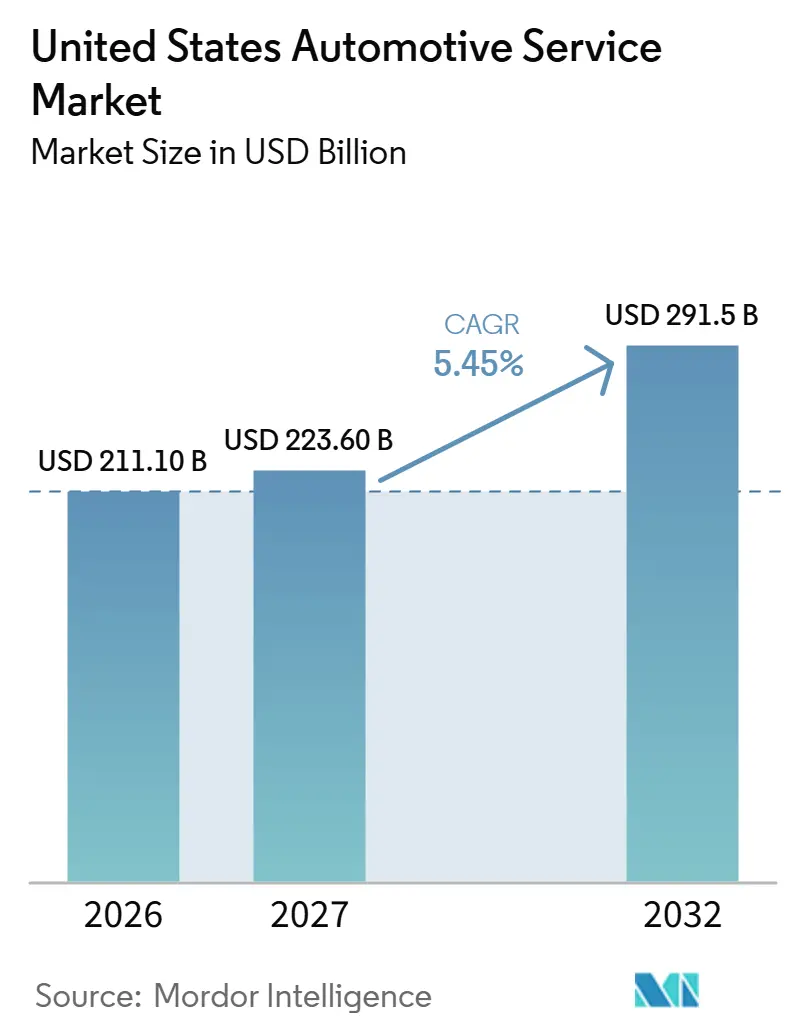
Marktanalyse des US-amerikanischen Kfz-Servicemarkts von Mordor Intelligence
Die Marktgröße für Kfz-Serviceleistungen in den Vereinigten Staaten wurde im Jahr 2026 auf 211,1 Milliarden USD geschätzt und wird voraussichtlich von 223,6 Milliarden USD im Jahr 2027 auf 291,5 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,45 % während des Prognosezeitraums (2027–2032).
In den Vereinigten Staaten stützt ein alternder Fahrzeugbestand und anhaltende Fahrleistung die Reparaturnachfrage, während rein elektrische Fahrzeuge in der Regel weniger Routinearbeiten erfordern. Wettbewerbsreaktionen kombinieren erweiterten Reparaturzugang, Händlerkapazitäten und mobile Wartung beim Kunden vor Ort. Kalibrierungsarbeiten erhöhen den technischen Inhalt innerhalb von Reparaturvorgängen und steigern die kommerzielle Bedeutung der Abstimmung von Servicekapazitäten mit eingehenden Aufträgen. Für Händler begrenzt die Verfügbarkeit von Technikern, wie viel dieser Möglichkeiten in abgeschlossene Servicearbeiten umgewandelt werden kann.
Wesentliche Erkenntnisse des Berichts
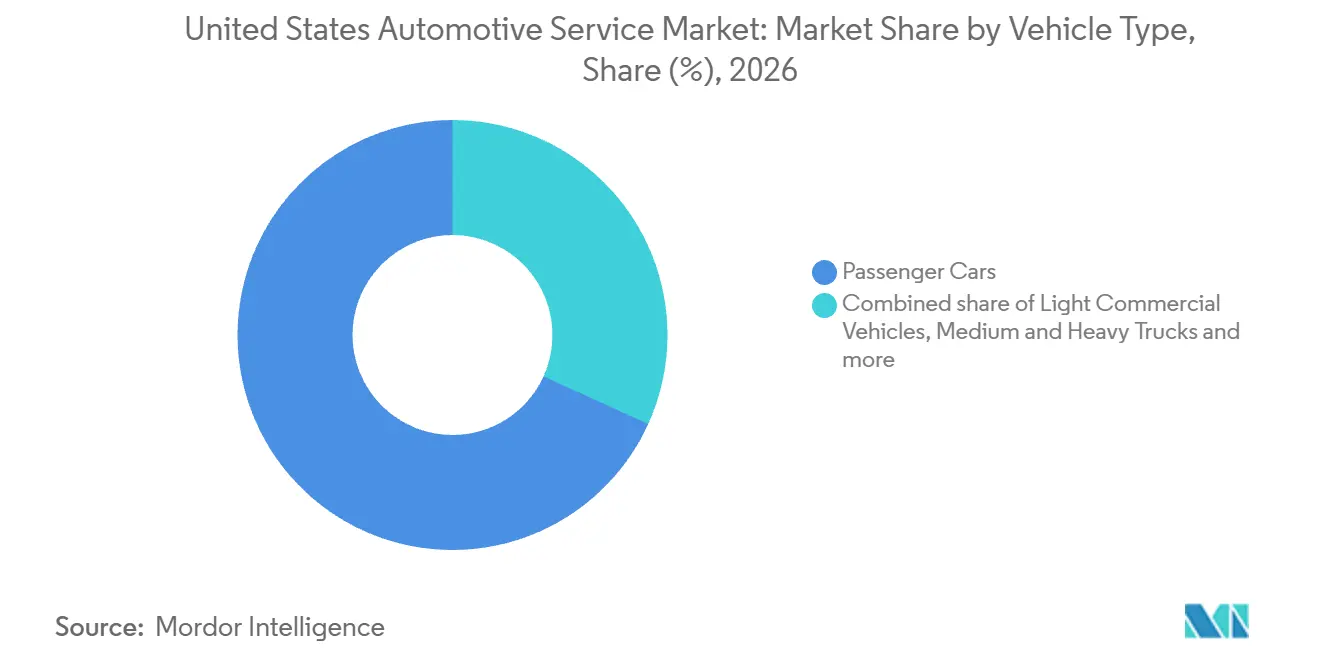
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 68,21 % am Markt für Kfz-Serviceleistungen in den Vereinigten Staaten, während leichte Nutzfahrzeuge im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,15 % wachsen werden.
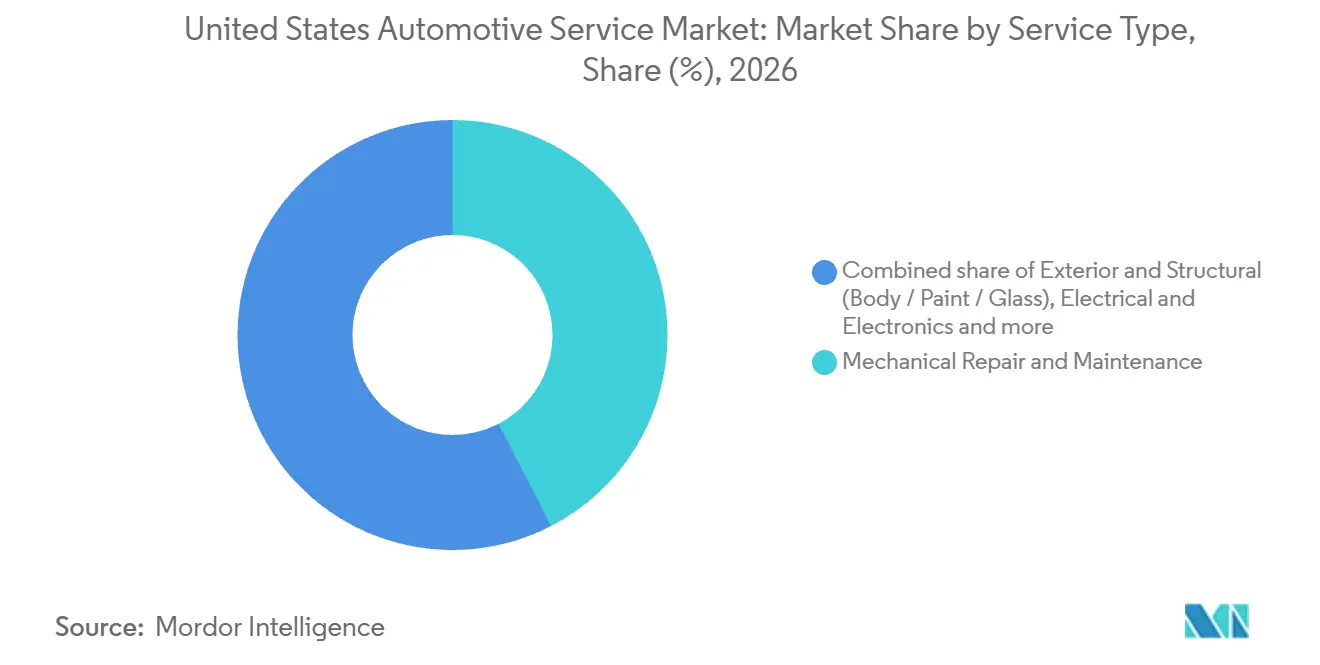
- Mechanische Reparatur und Wartung führte bei den Servicearten mit einem Anteil von 42,4 % an der Marktgröße für Kfz-Serviceleistungen in den Vereinigten Staaten im Jahr 2026, und Elektrik- und Elektronikdienstleistungen werden im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,6 % wachsen.
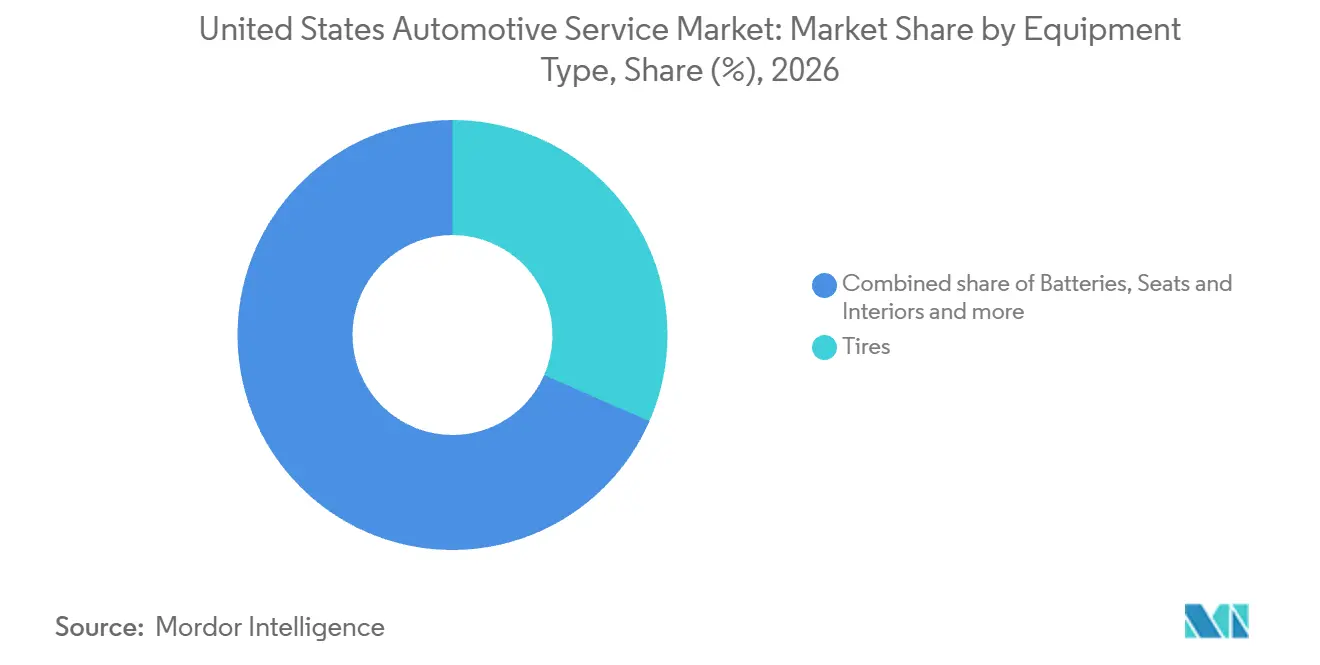
- Unter den Gerätetypen entfielen auf Reifen im Jahr 2026 31,56 % des Umsatzes mit Kfz-Serviceleistungen, während ADAS-Sensoren und -Kameras im Zeitraum 2027–2032 voraussichtlich einen CAGR von 8,7 % verzeichnen werden.
- Über alle Servicekanäle hinweg führten OEM-Händler mit 40,98 % des Umsatzes mit Kfz-Serviceleistungen im Jahr 2026, und mobile und On-Demand-Dienste werden im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,7 % wachsen.
- Geografisch führte der Süden mit 34,78 % des Umsatzes mit Kfz-Serviceleistungen im Jahr 2026, während für den Westen im Zeitraum 2027–2032 ein CAGR von 7,6 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Bestand an leichten Nutzfahrzeugen mit einem Durchschnittsalter von 12,9 Jahren | +2.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Anstieg der gefahrenen Fahrzeugkilometer nach COVID | +1.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Ausbau von OEM-gebrandeten Aftersales-Programmen | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verbreitung digitaler Buchungs- und CRM-Plattformen | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Abonnementbasierte Wartungspakete | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Dynamik bei der Gesetzgebung zum Recht auf Reparatur auf Staatsebene | +0.3% | Bundesstaat Maine | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Bestand an leichten Nutzfahrzeugen mit einem Durchschnittsalter von 12,9 Jahren
Die Nutzung von Fahrzeugen über längere Besitzdauern hinweg verschafft Reparaturanbietern eine Nachfragebasis, die über den ursprünglichen Kaufzyklus hinausgeht. Das 2027 Factbook der Auto Care Association, das im Juni 2026 veröffentlicht wurde, meldete ein Rekorddurchschnittsalter von 12,9 Jahren für in Betrieb befindliche leichte Nutzfahrzeuge in den USA.[1] Eine Studie von Cox Automotive aus dem Jahr 2026 berichtete von durchschnittlichen Servicekosten von etwa 0,2 USD pro Meile in den ersten 5 Jahren des Besitzes und etwa 1,1 USD pro Meile nach 10 Jahren Besitz. Höhere Servicekosten pro Meile in der Gruppe mit längerer Besitzdauer erhöhen den Wert, der der Instandhaltung der Fahrzeuge beigemessen wird. Für Servicebetreiber kann die Verlängerung der nutzbaren Besitzdauer wertvollere Reparaturbeziehungen unterstützen, selbst wenn der nächste Fahrzeugkauf des Kunden noch in weiter Ferne liegt.
Erholung der gefahrenen Fahrzeugkilometer nach COVID
Eine höhere Fahrzeugnutzung stärkt die wirtschaftliche Grundlage für kilometerbezogene Wartung und fügt der Nachfrage aus dem bestehenden Fuhrpark eine Auslastungskomponente hinzu. Der gleitende 12-Monats-Durchschnitt der in den USA gefahrenen Fahrzeugkilometer, gemessen im Februar, stieg von 2,83 Billionen Meilen im Jahr 2021 (Zeitraum Februar 2020 bis Januar 2021) auf 3,28 Billionen Meilen im Jahr 2025. Bei einem wartungsformat, das an die zurückgelegte Strecke geknüpft ist, ist die relevante Größe die im gesamten Betriebsleben des Fahrzeugs akkumulierte Fahrleistung. Dies unterscheidet sich vom Mechanismus des alternden Fuhrparks, bei dem das Halten von Fahrzeugen den Zeitraum verlängert, über den Reparaturanbieter diese bedienen können. Ein Betreiber, der kilometerabhängige Arbeiten anbietet, profitiert von einer stärkeren Nutzung seines bestehenden Kundenfuhrparks sowie von der Nachfrage durch Fahrzeuge, die neu in sein Servicegebiet eintreten.
Ausbau OEM-gebrandeter Kundendienst-Programme
OEM-Aftersales-Programme können eine markenbezogene Servicebeziehung in den Besitzzyklus gebrauchter gewerblicher Fahrzeuge verlängern. Ford Pro startete Ford Pro Advantage am 5. Oktober 2026 landesweit und ermöglichte Käufern gebrauchter gewerblicher Fahrzeuge der Klassen 1–7 den Zugang zu fast 100 Pro Elite Service Centern. Ford Pro besitzt das Programm, während Ford-Händler die Serviceeinrichtungen entwickeln und betreiben. Die Einbeziehung dieses Zugangs in ein Gebrauchtfahrzeugprogramm verschafft dem Servicenetzwerk einen Weg zu Kunden, der über die ursprüngliche Neuwagentransaktion hinausgeht. Das Netzwerk umfasste bis September 2025 70 Zentren in 21 US-Märkten, ausgehend von einem ersten Zentrum im Jahr 2023, sodass das Gebrauchtfahrzeugprogramm auf einem vor seinem landesweiten Start etablierten Netz aufbaut.
Verbreitung digitaler Buchungs- und CRM-Plattformen
Digitale Servicewerkzeuge können den ersten Termin mit der späteren Entscheidung zur Genehmigung einer empfohlenen Reparatur verbinden. Eine Umfrage von Cox Automotive unter 500 Entscheidungsträgern im Bereich Fixed Operations bei Franchise-Händlern, die im September–Oktober 2025 durchgeführt wurde, ergab, dass 81 % der leistungsstärkeren Händler und 72 % der übrigen Online-Terminbuchung anboten. Außerdem stellte sie fest, dass 64 % der leistungsstärkeren Gruppe Fotos oder Videos empfohlener Reparaturen per SMS oder E-Mail versendeten, verglichen mit 48 % der anderen Händler. Die Terminplanung adressiert den Einstieg in die Servicebeziehung, während Reparaturmedien die vorgeschlagene Arbeit für den Fahrzeughalter leichter beurteilbar machen können. Die Kombination dieser Fähigkeiten gibt einem Servicebetreiber die Möglichkeit, das Kundenengagement über die Terminerfassung hinaus in eine fundiertere Reparaturentscheidung zu überführen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EV-Adoption senkt die Intensität des Routineservices | -0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Akuter Technikermangel treibt Arbeitskosten in die Höhe | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Inflationsbedingte Verschiebung von Ermessensreparaturen | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| OEM-Telematik bindet Kunden an Händler | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EV-Adoption senkt die Intensität des Routineservices
Betreiber, die auf Motorölwechsel und konventionelle Bremsenwartung ausgerichtet sind, sehen sich bei rein elektrischen Fahrzeugen mit einem anderen Servicemix konfrontiert. Das US-Energieministerium gibt an, dass rein elektrische Fahrzeuge in der Regel weniger Wartung benötigen als konventionelle Fahrzeuge, da sie weniger Betriebsflüssigkeiten und bewegliche Teile haben und die Rekuperationsbremsung den Bremsenverschleiß reduziert. Das Alternative Fuels Data Center (AFDC) des Ministeriums schätzte für 2025 5,69 Millionen Zulassungen leichter rein elektrischer Fahrzeuge in den USA. Die Näherungszählungen klassifizieren Kraftstoffe anhand von Fahrzeugidentifikationsnummern (FINs), behandeln Plug-in-Hybride und Hybride separat und berücksichtigen keine Nachrüstumbauten. Das Hinzufügen von Stellplätzen für Routine-Flüssigkeits- und Bremsarbeiten kann Verfahren nicht wiederherstellen, die diese zugelassene Fahrzeugpopulation typischerweise seltener benötigt.
Akuter Technikermangel treibt Arbeitskosten in die Höhe
Die Verfügbarkeit von Technikern schränkt ein, wie viel Servicearbeit Händlerbetreiber aus einem bestehenden physischen Standort erbringen können. Die National Automobile Dealers Association (NADA) schätzt, dass der US-amerikanische Automobil- und Lkw-Einzelhandel jährlich fast 76.000 Servicetechniker benötigt, aber nur etwa 39.000 ausbildet, was einen Fehlbedarf von etwa 37.000 hinterlässt. Eine zusätzliche Reparaturbox kann ohne qualifiziertes Personal kaum nutzbare Kapazität beitragen, sodass die Personalbesetzung die Rendite jeder zusätzlichen Box bestimmt. Im Juli 2026 erhielt die ASE Education Foundation einen Zuschuss des US-Arbeitsministeriums in Höhe von 25 Millionen USD über 4 Jahre zur Ausweitung registrierter Ausbildungsverhältnisse für Kfz-, Karosserie- und Lkw-Servicetechniker landesweit. Unbesetzte Technikerstellen können die Umwandlung von Investitionen in zusätzliche Reparaturboxen in abrechenbare Servicestunden verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Personenkraftwagen verankern die Nachfrage, während gewerbliche Fuhrparks Arbeit hinzufügenPersonenkraftwagen machten im Jahr 2026 einen Anteil von 68,21 % an der Marktgröße für Kfz-Serviceleistungen in den Vereinigten Staaten aus. Honda verkaufte im Jahr 2025 in den Vereinigten Staaten fast 390.000 Personenkraftwagen. Im August 2026 reichte Toyota Motor Engineering & Manufacturing einen US-Rückruf ein, der potenziell 508.354 Camry-Hybrid-Fahrzeuge der Modelljahre 2025–2026 mit einer bestimmten Software in einem 7-Zoll-Kombiinstrument betrifft. Die Händler sollten die betroffene Kombiinstrument-Software kostenlos aktualisieren. Solche Verkäufe fügen Fahrzeuge hinzu, die künftige Wartungsnachfrage generieren können, und verknüpfen Servicemöglichkeiten für Personenkraftwagen sowohl mit dem Fahrzeugbestand als auch mit spezifischen technischen Kampagnen.
Leichte Nutzfahrzeuge sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,15 % im Zeitraum 2027–2032. Die Zulassungen von US-amerikanischen gewerblichen Fahrzeugen der Klassen 2–3 stiegen im Jahr 2025 im Vergleich zu 2024 um 9 %, konzentriert auf Transporter und Pickups. Dies vergrößert eine relevante gewerbliche Fahrzeugbasis, aus der Reparaturanbieter Serviceabdeckung entwickeln können, wenn Fahrzeuge Betriebsnutzung akkumulieren. Mittelgroße und schwere Lkw bringen eine andere Betriebskostenbelastung mit sich; das American Transportation Research Institute (ATRI) berichtete, dass die Reparatur- und Wartungskosten im Lkw-Bereich im Jahr 2025 um 8,6 % gestiegen sind. Anbieter können daher leichte gewerbliche Abdeckung rund um einen wachsenden Fahrzeugbestand aufbauen, während Angebote für schwere Lkw die Instandhaltungskosten gegenüber den Betreibern rechtfertigen müssen.

Nach Serviceart:
Mechanische Arbeit führt, während elektronische Verfahren zunehmenMechanische Reparatur und Wartung machte im Jahr 2026 einen Marktanteil von 42,4 % am Markt für Kfz-Serviceleistungen in den Vereinigten Staaten aus. Die NADA verzeichnete im Jahr 2025 bei US-amerikanischen Franchise-Neuwagenhändlern Umsätze aus mechanischen Kundenarbeiten in Höhe von 31,48 Milliarden USD. Das Segment kombiniert dieses Händlerarbeitsgeschäft mit kundenseitig bezahlten mechanischen Arbeiten durch unabhängige Werkstätten, Schnellölwechselketten und mobile Anbieter.
Elektrik- und Elektronikdienstleistungen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,6 % im Zeitraum 2027–2032. CCC Intelligent Solutions (CCC) berichtete, dass im Jahr 2025 28,3 % seiner US-amerikanischen reparablen Schadensfälle Kalibrierungen enthielten, gegenüber 21,8 % im Jahr 2024. Elektronische Verfahren fügen eine Serviceaufgabe innerhalb eines bestehenden Reparaturvorgangs hinzu und erweitern die mit der Fahrzeuginstandsetzung verbundene Arbeit. Die Kalibrierungsfähigkeit bestimmt, ob eine Werkstatt das elektronische Verfahren selbst neben der physischen Reparatur durchführen kann.
Nach Gerätetyp:
Reifen führen, während Kalibrierung den Sensorservice prägtReifen waren das größte Segment und machten im Jahr 2026 31,56 % des Umsatzes mit Kfz-Serviceleistungen aus. Goodyear verkaufte im Jahr 2025 in den Vereinigten Staaten 50,2 Millionen Ersatzreifeneinheiten und 9,3 Millionen Erstausrüstungsreifeneinheiten. Über Personen-, Leicht-Lkw- und Lkw-Reifen hinweg meldete die U.S. Tire Manufacturers Association (USTMA) für 2025 336,3 Millionen US-Lieferungen. Die Daten für 2025 verwendeten tatsächliche und geschätzte Herstellermeldungen, die etwa 76 % der Branche repräsentieren. Die Ersatzreifenmontage verbindet Serviceanbieter mit dem größeren der 2 Produktströme von Goodyear, wobei Montagearbeiten anfallen, wenn bestehende Fahrzeuge ihre Reifen wechseln müssen.
Sensoren und Kameras für Fahrerassistenzsysteme (ADAS) sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,7 % im Zeitraum 2027–2032. Im ersten Quartal 2026 berichtete CCC, dass 29,9 % der US-amerikanischen reparablen Bewertungen Kalibrierungen enthielten, gegenüber 23,3 % ein Jahr zuvor, und 40,6 % der Bewertungen im Rahmen von Direktreparaturprogrammen.[3] Der Anstieg im Jahresvergleich bringt sensorbezogene Verfahren in einen größeren Teil der Unfallbewertungsarbeit. Für eine Werkstatt, die Direktreparaturprogramme von Versicherern bedient, erhöht die höhere Kalibrierungsfrequenz die sensorausrichtungsbezogene Arbeitslast, die ihre Ausrüstung und ausgebildeten Techniker bewältigen müssen.
Nach Servicekanal:
Händlervolumen trifft auf mobile LieferungOEM-Händler waren das größte Segment und machten im Jahr 2026 40,98 % des Umsatzes mit Kfz-Serviceleistungen aus. Die NADA verzeichnete im ersten Halbjahr 2026 bei US-amerikanischen Franchise-Neuwagenhändlern 136,2 Millionen Reparaturaufträge. Dieses Transaktionsvolumen verschafft dem Kanal eine substanzielle Basis an Serviceaktivitäten, die neben dem Fahrzeugverkauf läuft. Der durchschnittliche Händler schrieb in diesem Halbjahr 8.016 Reparaturaufträge, was den Servicedurchsatz in jedem Betrieb zu einer konkreten betrieblichen Priorität hinter der Kanalskala macht.
Mobile und On-Demand-Dienste sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,7 % im Zeitraum 2027–2032. Christian Brothers Automotive startete On Location im Juli 2025 und bediente Standorte in Phoenix, Atlanta, Melbourne (Florida) und San Antonio. Der Start umfasste mobile Reparaturen auf Fuhrparkgeländen und Unternehmensgeländen und verlegte den Servicelieferpunkt in die Betriebsumgebung des Kunden. Für einen Fuhrparkbetreiber kann dieses Format eine separate Fahrt zu einer Reparaturwerkstatt für Arbeiten, die das mobile Angebot abdeckt, überflüssig machen. Das eigene Gelände des Fuhrparks wird zu einem kommerziellen Zugangspunkt für Anbieter, die in der Lage sind, Wartungsarbeiten während eines koordinierten Besuchs durchzuführen.
Geografische Analyse
Markt für Kfz-Serviceleistungen im Süden
Der Süden machte im Jahr 2026 einen Marktanteil von 34,78 % am Markt für Kfz-Serviceleistungen in den Vereinigten Staaten aus. Seine Bevölkerung wuchs vom 1. April 2020 bis zum 1. Juli 2025 um 6 % und erweiterte die potenzielle Kundenbasis der Region. GreatWater 360 Auto Care eröffnete am 10. Juli 2025 in San Antonio, Texas, einen neu errichteten Standort von Belden's Automotive & Tires und brachte die Gesamtzahl der Standorte dieser Marke auf 9. Diese Ergänzung veranschaulicht einen Weg zur Bedienung einer größeren regionalen Bevölkerung durch neuen lokalen Werkstattzugang, wobei die kommerzielle Rendite davon abhängt, das hinzugefügte Serviceeinzugsgebiet in Reparaturarbeiten für den Betreiber umzuwandeln.
Markt für Kfz-Serviceleistungen im Westen
Der Westen ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 7,6 % im Zeitraum 2027–2032. Bis Januar 2026 hatte die Car Pros Automotive Group eine 6-monatige Servicecenter-Erweiterung bei Car Pros Kia Moreno Valley in Kalifornien abgeschlossen. Das Projekt erhöhte die Kapazität von einem Bereich von 40 bis 50 Terminen pro Tag auf mehr als 100. Die Belegschaft wuchs ebenfalls um etwa 20 %, um der steigenden Nachfrage im Riverside County gerecht zu werden. Für diesen kalifornischen Händler bietet die Kapazitätserweiterung am bestehenden Standort eine Möglichkeit, die Nachfrage im Riverside County zu bedienen, ohne einen separaten Servicestandort hinzuzufügen.
Im Nordosten verlangt Massachusetts von zugelassenen Kraftfahrzeugversicherern, jährliche Erklärungen bei seinem Finanzministerium einzureichen und Kopien an im Bundesstaat ansässige Reparaturwerkstätten zu übermitteln, die qualifizierende Versicherungszahlungen erhalten. Die Anforderung gilt für Zahlungen für Fahrzeugservice oder -reparatur, die am oder nach dem 1. Januar 2025 geleistet werden. Im Mittleren Westen schränkt Minnesotas Gesetz von 2025 den Einsatz von Wintersalz und Chemikalien auf traktionskritische Steigungen, Kreuzungen oder Schnell- oder Hauptstraßen ein, wobei die Minimierung von Fahrzeugkorrosion zu seinen Zwecken gehört. Minnesotas Straßenbehörden dürfen diese Materialien nur verwenden, wenn sie urteilen, dass Abschaben, Pflügen, Sandstreuen (einschließlich der für den freien Sandfluss benötigten Chemikalien) oder natürliche Elemente Gefahren nicht innerhalb einer angemessenen Zeit beseitigen können. Werkstätten in Massachusetts erhalten Aufzeichnungen über versicherungsbezahlte Reparaturarbeiten, während Minnesotas Straßenbehandlungsbeschränkungen die winterliche Korrosionsbelastung als einen für den Reparaturbedarf relevanten Fahrzeugzustand identifizieren.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive unabhängiger mobiler Reparaturbetreiber, die Kundenstandortdienste ohne Fahrzeugeinlagerung erbringen. Gemäß 16 CFR §700.10(c) können Garantiegeber im Allgemeinen eine Verbraucherproduktgarantie nicht an autorisierte Anbieter für Nicht-Garantiearbeiten knüpfen, vorbehaltlich kostenloser Garantieleistungen oder einer Ausnahmegenehmigung der Federal Trade Commission gemäß 15 U.S.C. §2302(c). Ein Garantiegeber kann die Haftung ablehnen, wenn er nachweist, dass nicht autorisierte Teile oder Serviceleistungen den Defekt oder Schaden verursacht haben. Mit Wirkung zum 1. Oktober 2025 verlangt Kalifornien von mobilen Reparaturbetrieben, eine gültige Kfz-Reparaturhändlerregistrierung und eine eindeutige Registrierungsnummer für jedes Reparaturfahrzeug zu besitzen.
Regulatorische Tabelle
| Entscheidungsfaktor | Nationaler Rahmen der Vereinigten Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Federal Trade Commission | Bureau of Automotive Repair |
| Schlüsselinstrumente oder Ausrichtung | 16 CFR §700.10(c); unabhängige Wahl von Nicht-Garantiedienstleistungen | 16 CCR §3351.7.3; Registrierung für mobile Kfz-Reparaturen |
| Kommerzielle Auswirkung | Schützt die Verbraucherwahl unabhängiger Nicht-Garantiedienstleistungen, vorbehaltlich Ausnahmen | Gültige Unternehmensregistrierung und eine eindeutige Registrierungsnummer für jedes Reparaturfahrzeug |
| Aktuelle politische Attraktivität | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Hoch” und die Richtung „Keine Änderung” spiegeln den operativen Schutz der Dienstleistungswahl in 16 CFR §700.10(c) wider, den der eCFR-Text, der bis zum 1. Oktober 2026 aktuell ist, als zuletzt im Juli 2015 geändert ausweist. Der Zeitplan der Federal Trade Commission vom November 2023 listete Teil 700 für eine Überprüfung im Jahr 2025 auf, ohne eine inhaltliche Politikänderung anzukündigen. Für Reparaturhändler, die Einlagerungen anbieten, schlug das Bureau of Automotive Repair (BAR) Kaliforniens kostenbasierte Gebühren, aufgeschlüsselte Rechnungen und ausgehängte Tagessätze vor, wobei Annahme und Inkrafttreten für den 1. Januar 2027 erwartet werden. Kaliforniens Bewertung „Mittel” spiegelt Unternehmens- und Fahrzeugregistrierungspflichten wider, während „Keine Änderung” die begrenzte Relevanz des Einlagerungsvorschlags für Kundenstandortbetreiber ohne Fahrzeugeinlagerung widerspiegelt.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht die einer Werkstatt gelieferten Fähigkeiten, die für einen Auftrag gelieferten Teile und die für den Fahrzeugnutzer erbrachte Reparaturleistung. Im Geschäftsjahr 2025 verkauften die US-amerikanischen mobilen Franchisenehmer von Snap-on Werkzeuge, Werkstattausrüstung, Diagnosegeräte und Reparaturinformationsprodukte an Techniker und Werkstattinhaber. Zum 9. Mai 2026 hatte AutoZone in 6.356 inländischen Filialen gewerbliche Verkaufsprogramme, die Reparaturwerkstätten und anderen gewerblichen Kunden eine schnelle Teilelieferung ermöglichten. Diese Aktivitäten schaffen vorgelagerte Umsatzbeziehungen, bevor die Werkstatt Ausrüstung, Informationen, Komponenten und Technikerzeit in einen abgeschlossenen Serviceauftrag umwandelt.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit Diagnosewerkzeugen und Reparaturinformationen | Ausrüstungs- und Diagnoseanbieter wie Bosch und Snap-on | Ausrüstungsverkäufe; Abonnements für Reparaturinformationen | Abstimmung von Diagnosewerkzeugen und Reparaturinformationen mit Auftragsanforderungen | Ausrüstungszugang mit unterstützten Reparaturinformationen kombinieren |
| Ersatzteilvertrieb | Teileeinzelhändler und -händler wie AutoZone | Teileverkäufe an gewerbliche Kunden | Synchronisierung der auftragsspezifischen Teilelieferung mit Reparaturarbeiten | Gewerbliche Lieferprogramme nutzen, um Angebot mit Reparaturplänen zu verbinden |
| Wartungs- und Reparaturlieferung | Präventivwartungsmarken wie Jiffy Lube; Karosserie- und Glasnetzwerke wie Caliber | Wartungs- und Reparaturservicegebühren | Entwicklung ausgebildeter Kapazitäten für die durchgeführten Arbeiten | Formale Technikerausbildungs- und Ausbildungsprogramme nutzen |
| Quelle: Mordor Intelligence | ||||
Boschs ADS 10X Plus verbindet ein Diagnosewerkzeug mit dem Zugang zu Reparaturinformationen über ein erweitertes Abonnement und veranschaulicht eine fortlaufende Informationsbeziehung neben der Ausrüstungslieferung. Das Technician Apprentice Program von Caliber bietet bezahlte Ausbildung, Branchenzertifizierungen und praktische Betreuung durch erfahrene Techniker. Wiederkehrender Informationszugang kann eine Lieferantenbeziehung nach dem Ausrüstungskauf aufrechterhalten, während strukturierte Ausbildung einem Serviceanbieter hilft, gelieferte Werkzeuge und Teile in Arbeiten umzuwandeln, die seine Techniker ausführen können.
Wettbewerbslandschaft
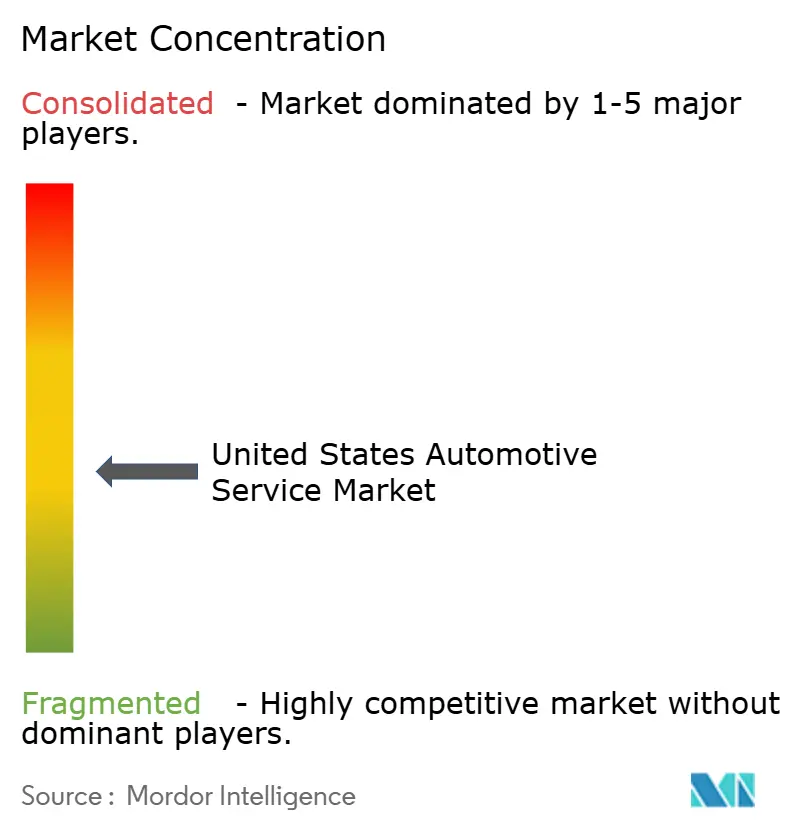
Der Wettbewerb ist auf Markennetzwerke verteilt, darunter Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change und Goodyear Auto Service. Im Juni 2026 meldete Bridgestone Americas mehr als 1.800 Firestone Complete Auto Care-Filialen in 48 Bundesstaaten, die von Bridgestone Retail Operations betrieben werden. Das Präventivwartungsnetzwerk von Jiffy Lube nutzt überwiegend unabhängige Franchisenehmer, während die rund 2.500 unternehmenseigenen und franchisierten Kfz-Servicezentren von Valvoline Inc. die Vereinigten Staaten und Kanada abdecken. Goodyear erbrachte im Jahr 2025 Wartungs- und Reparaturleistungen über etwa 505 unternehmenseigene US-Standorte, hauptsächlich unter den Marken Goodyear oder Just Tires, was den Kontrast zur lokalen Betriebsverantwortung der Franchisenehmer verdeutlicht.
Netzwerkumstrukturierungen können entweder den physischen Servicestandort oder das Eigentum an einem bestehenden Unternehmen verändern. Monro schloss im ersten Quartal des Geschäftsjahres 2026 145 leistungsschwache Filialen. Das systemweite Netzwerk von Valvoline wuchs bis zum 30. September 2025 im Jahresvergleich um 8,5 % auf 2.180 Filialen, einschließlich unternehmenseigener und franchisierter Standorte. Monomoy Capital Partners schloss am 1. Juli 2026 die Übernahme von Jiffy Lube International von einer hundertprozentigen Tochtergesellschaft von Shell USA für rund 1,3 Milliarden USD ab.[2] Monros Schließungen und Valvolines Netzwerkausbau verändern die Serviceverfügbarkeit, während der Monomoy-Deal die Kontrolle über das bestehende Franchisenetzwerk von Jiffy Lube ändert.
Im November 2025 machte die Federal Trade Commission (FTC) auf Wettbewerbsrisiken durch Valvolines geplanten Kauf des Oil Changers-Geschäfts von Greenbriar in 25 lokalen Märkten rund um 45 Standorte in 8 Bundesstaaten aufmerksam. Die Analyse der FTC identifizierte Immobilien-, Bau- und Genehmigungshindernisse in einigen Märkten. Valvoline schloss die Übernahme am 1. Dezember 2025 ab und veräußerte dann sofort 45 Oil Changers-Filialen an Main Street Auto Express Oil zur FTC-Freigabe. Die FTC schloss ihre Zustimmungsanordnung zur Veräußerung am 7. Mai 2026 ab. Die nationale Netzwerkgröße beseitigte diese lokalen Überschneidungen nicht und ließ Valvoline nach der erforderlichen Veräußerung einen Nettozuwachs von 162 Filialen.
Branchenführer im Bereich Kfz-Serviceleistungen in den Vereinigten Staaten
-
Monro Inc.
-
Firestone Complete Auto Care
-
Jiffy Lube International Inc.
-
Valvoline Instant Oil Change
-
Goodyear Auto Service
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kfz-Serviceleistungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- Firestone Complete Auto Care
- Jiffy Lube International Inc.
- Meineke Car Care Centers
- Midas International
- Monro Inc.
- Safelite Group
- Walmart Auto Care Centers
- Pep Boys
- Valvoline Instant Oil Change
- Goodyear Auto Service
- NTB - National Tire & Battery
- Christian Brothers Automotive
- Take 5 Oil Change
- Express Oil Change & Tire Engineers
- Caliber Collision
- Gerber Collision & Glass
- Crash Champions
- Tesla Service Centers
- CarMax Auto Care
- AAA Car Care Centers
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Wege, Wartung in die Vereinbarungen einzubringen, durch die Kunden Fahrzeuge für den Service bereitstellen. Im Mai 2026 kündigte Hyundai Motor America einen händlerbetriebenen Rollout von mobilem Service für genehmigte Wartungs- und Routinereparaturen an, mit dem Ziel von 150 Fahrzeugen bis Ende 2026. Separat begann MV Transportation am 1. März 2025 den IndyGo Access Paratransit-Service in Indianapolis im Rahmen eines Betriebsvertrags, der ihm die Wartung des 75-Fahrzeuge umfassenden Fuhrparks überträgt. Diese vom Betreiber bereitgestellte Vereinbarung macht die Zuweisung der Wartungsverantwortung zum zentralen Element des Fuhrparkservicemodells.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthindernisse | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Händlergebundene mobile Wartung | Vom Händler unterstütztes mobiles Rollout-Modell | Fahrzeughalter, die teilnehmende Händler nutzen | Genehmigte Routinearbeiten an Kundenstandorten anbieten | Ausreichend Termine pro Route sichern | Teilnehmende Hyundai-Händler |
| Koordinierte Serviceeinsätze am Arbeitsplatz | Mobiles Angebot erstreckt sich auf Arbeitsplätze | Fahrzeughalter an gemeinsamen Beschäftigungsstandorten | Kompatible Servicetermine an einem Standort bündeln | Fahrzeugverfügbarkeit innerhalb einer Servicesitzung koordinieren | Mobile Serviceteams teilnehmender Händler |
| Wartung innerhalb von Fuhrparkbetriebsverträgen | Wartung in einem vergebenen Fuhrparkbetriebsmodell enthalten | Behörden und Auftragnehmer, die Fuhrparkbetrieb beschaffen | Wartungspakete für Personenkraftwagen und leichte Nutzfahrzeuge in zukünftige Betriebsverträge einbauen | Eine definierte Wartungsrolle innerhalb des Vertrags sichern | Fuhrparkwartungsunternehmen und Reparaturanbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, Wartung über die Vereinbarung zu verkaufen, die die Fahrzeugverfügbarkeit kontrolliert, und die Servicelieferung mit einer Händlerbeziehung, einer Arbeitsplatzsitzung oder einer Fuhrparkbetriebsverantwortung zu verknüpfen. Mobile Betreiber benötigen eine praktikable Konzentration von Terminen, während ein beauftragter Fuhrparkbetreiber einen klar zugewiesenen Wartungsumfang benötigt. Für Hyundais geplante mobile Flotte können gebündelte Arbeitsplatzttermine die Reisezeit zwischen separaten Kundenstopps in für genehmigte Servicearbeiten verfügbare Zeit umwandeln.
Neueste Industrielle Entwicklungen in Markt für Kfz-Serviceleistungen in den Vereinigten Staaten
- Oktober 2026: Ford Pro startete Ford Pro Advantage am 5. Oktober landesweit und bot Käufern gebrauchter gewerblicher Fahrzeuge der Klassen 1–7 Zugang zu fast 100 händlerbetriebenen Pro Elite Service Centern.
- Juli 2026: Am 8. Juli erhielt die ASE Education Foundation einen Zuschuss des US-Arbeitsministeriums in Höhe von 25 Millionen USD über 4 Jahre zur Ausweitung registrierter Ausbildungsverhältnisse für Kfz-, Karosserie- und Lkw-Servicetechniker landesweit.
- Juli 2026: Monomoy Capital Partners schloss die Übernahme von Jiffy Lube International von einer hundertprozentigen Tochtergesellschaft von Shell USA für rund 1,3 Milliarden USD ab.
Markt für Kfz-Serviceleistungen in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Kfz-Serviceleistungen in den Vereinigten Staaten misst die jährlichen Ausgaben für Dienstleistungen, die Straßenfahrzeuge in den Vereinigten Staaten inspizieren, warten, reparieren und instand setzen. Er erfasst vom Anbieter erbrachte Servicearbeiten, einschließlich der im Rahmen einer Servicetransaktion gelieferten Teile.
Ausschlüsse aus dem Umfang: Eigenständige Aftermarket-Teile, Reifen-, Batterie- oder Ausrüstungsverkäufe, Neuwagenkäufe, Kraftstoffverkäufe, öffentliches EV-Laden, Fahrzeugwäsche und außerhalb der Vereinigten Staaten erbrachte Kfz-Servicearbeiten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Pkw
- Leichte Nutzfahrzeuge
- Mittel- und Schwerlastkraftwagen
- Nach Serviceart
- Mechanische Reparatur und Wartung
- Außen und Struktur (Karosserie / Lackierung / Glas)
- Elektrik und Elektronik
- Schnellservice (Öl, Flüssigkeiten, Filter)
- Nach Ausrüstungstyp
- Reifen
- Batterien
- Sitze und Innenausstattung
- ADAS-Sensoren und -Kameras
- Nach Servicekanal
- OEM-Vertragshändler
- Unabhängige allgemeine Reparaturwerkstätten
- Schnellservice- und Reifenketten
- Mobile / On-Demand-Dienste
- Nach US-amerikanischer Volkszählungsregion
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Veröffentlichung des 2027 Factbooks der Auto Care Association liefert Indikatoren für den US-amerikanischen Fahrzeugbestand und das Fahrzeugalter, während die Traffic Volume Trends der Federal Highway Administration ein wiederkehrendes Maß für die Straßennutzung liefern, und diese helfen dabei, den Fuhrpark und die Kilometerleistung zu rahmen, die die Servicenachfrage stützen. Das Statistics of U.S. Businesses und der Annual Integrated Economic Survey des U.S. Census Bureau liefern Kontext zu Betrieben, Beschäftigung, Lohnkosten und Umsatz für Reparaturbranchen, und das Alternative Fuels Data Center des Energieministeriums erläutert, wie das Design von Elektrofahrzeugen den Wartungsbedarf verändert.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Fach- und Finanzpresse können anbieterspezifischen Kontext zu Serviceumsätzen, Standorten, Reparaturaufträgen und Kapazitäten hinzufügen, wobei von Unternehmen gemeldete Zahlen von Marktgesamtwerten getrennt gehalten werden. Diese Quellen helfen dabei, Kanalaktivitäten und Veränderungen im Betriebsumfeld neben öffentlichen Branchendaten gegenzuprüfen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews mit US-amerikanischen Reparaturanbietern, Händlerserviceleitern, Teile- und Ausrüstungslieferanten sowie Fuhrparkwartungskäufern können die Interpretation veröffentlichter Marktindikatoren und die praktischen Grenzen zwischen Servicetransaktionen und eigenständigen Waren testen. Umfrage- und Interviewfragen können auch regionale, fahrzeug-, service-, ausrüstungs- und kanalbezogene Muster klären, bei denen öffentliche Daten auf breiteren Ebenen berichtet werden. Wenn Belege in Konflikt stehen oder eine Lücke hinterlassen, kann der Analyst die Einschränkung festhalten, Klärung von relevanten Befragten einholen und gegen unabhängige öffentliche Daten triangulieren, bevor er die Eingabe verwendet.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen US-amerikanischen Ausgaben für vom Anbieter erbrachte Fahrzeugservicearbeiten und überprüft dann ausgewählte Gesamtwerte anhand von Stichproben aus Anbieter- und Kanalinformationen. Eine multivariate Regression kann den Marktumsatz mit der Größe und dem Alter des Fahrzeugbestands, den gefahrenen Fahrzeugkilometern, dem Umsatz von Reparatur- und Wartungsbetrieben, Arbeits- und Teilekostenkennzahlen sowie dem sich verändernden Elektrofahrzeuganteil in Beziehung setzen, wobei jeder als Nachweis für wartungsfähige Fahrzeuge, Arbeitsintensität oder Rechnungswert verwendet wird. Branchenumsätze des Census Bureau und Unternehmensoffenlegungen helfen dabei, Servicekanal- und Servicetypanteile zu verankern, Fuhrparkzusammensetzung und Fahrzeugnutzung informieren Fahrzeugtyp- und regionale Aufteilungen, und Segmentanteile werden mit dem Gesamtwert unter Verwendung der besten verfügbaren Abdeckung nach Jahr und Kategorie abgestimmt. Selektive Bottom-up-Prüfungen können Stichproben von Anbieterumsätzen oder Reparaturaktivitäten mit der Kanalskala vergleichen, wobei fehlende Anbieterabdeckung dokumentiert und die resultierende Prüfung als Bereich und nicht als vollständiger Marktaufbau behandelt wird. Prognosen können die historischen Beziehungen unter angegebenen Annahmen über Fuhrparkalter, Kilometerleistung, Preisgestaltung, Technikerkapazität und Fahrzeugmix verlängern, wobei Szenarioanalysen verwendet werden, wenn strukturelle Verschiebungen wie die EV-Adoption eine stabile historische Beziehung schwächen. US-amerikanische Reparaturexperten können überprüfen, ob die Richtung und die Segmentimplikationen jeder Variablen zu den Betriebsbedingungen passen, und ungelöste Lücken werden für die Nachverfolgung festgehalten, anstatt mit nicht unterstützten Werten gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentmuster über öffentliche Branchenstatistiken, Regierungsindikatoren, Unternehmensoffenlegungen und Befragtennachweise und prüfen, ob Definitionen, Jahre, Einheiten und Geografien übereinstimmen. Unabhängige Signale wie Fahrzeugalter, Kilometerleistung, Reparaturbetriebsaktivität und offengelegte Serviceumsätze werden mit Modelloutputs verglichen, während Anomalien und wesentliche Abweichungen vor der Freigabe gegen Quellenabdeckung und Timing untersucht werden. Ein zweiter Analyst überprüft Quellenlinks, Berechnungen und Erläuterungen, und Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn Antworten in Konflikt stehen oder ein wesentlicher Input unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Änderungen bei Fahrzeugnutzung, Regulierung, Technologie oder Anbieterökonomie überprüft und vor der Lieferung einer neuen Überprüfung unterzogen.
Schätzung des Marktes für Kfz-Serviceleistungen in den Vereinigten Staaten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Markt für Kfz-Serviceleistungen in den Vereinigten Staaten misst die jährlichen Ausgaben für Dienstleistungen, die Straßenfahrzeuge in den Vereinigten Staaten inspizieren, warten, reparieren und instand setzen.
Zu den wichtigsten Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann den Marktumsatz mit der Größe und dem Alter des Fahrzeugbestands, den gefahrenen Fahrzeugkilometern, dem Umsatz von Reparatur- und Wartungsbetrieben, Arbeits- und Teilekostenkennzahlen sowie dem sich verändernden Elektrofahrzeuganteil in Beziehung setzen, wobei jeder als Nachweis für wartungsfähige Fahrzeuge, Arbeitsintensität oder Rechnungswert verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 223,6 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 183,4 Mrd. USD (2023) | Auf Basis seines Basisjahres 2023 liegt diese Schätzung 18,0 % unter dem Wert dieses Berichts für 2027 von 223,6 Mrd. USD, 4 Jahre später. Die veröffentlichte Schätzung umfasst Zweiräder und verwendet das Basisjahr 2023, während dieser Bericht Straßenfahrzeug-Servicetransaktionen für 2027 misst. |
| Branchenjournal B | 157 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 29,8 % unter dem Wert dieses Berichts für 2027 von 223,6 Mrd. USD, 2 Jahre später. Die Quelle bezeichnet diesen Gesamtwert als gesamten Kfz-Reparaturservice und berichtet ihn für 2025, zwei Jahre vor dem aktuellen Jahr dieses Berichts. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentmuster über öffentliche Branchenstatistiken, Regierungsindikatoren, Unternehmensoffenlegungen und Befragtennachweise und prüfen, ob Definitionen, Jahre, Einheiten und Geografien übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kfz-Serviceleistungen in den Vereinigten Staaten und wie ist der Wachstumsausblick?
Die Größe betrug im Jahr 2026 211,1 Milliarden USD und wird voraussichtlich von 223,6 Milliarden USD im Jahr 2027 auf 291,5 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,45 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Kfz-Serviceleistungen in den Vereinigten Staaten an?
Ein alternder Fahrzeugbestand und anhaltende Fahrleistung stützen Reparaturarbeiten. Das 2027 Factbook der Auto Care Association meldete ein Rekorddurchschnittsalter von 12,9 Jahren für in Betrieb befindliche leichte Nutzfahrzeuge in den USA.
Welcher Fahrzeugtyp führt bei den Ausgaben für Kfz-Serviceleistungen in den USA?
Personenkraftwagen führten im Jahr 2026 mit 68,21 % des Umsatzes mit Kfz-Serviceleistungen, während leichte Nutzfahrzeuge im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 8,15 % wachsen werden.
Welche Unternehmen konkurrieren im Bereich Fahrzeugreparatur und -wartung in den USA?
Zu den wichtigsten Teilnehmern gehören Monro Inc., Firestone Complete Auto Care, Jiffy Lube International Inc., Valvoline Instant Oil Change und Goodyear Auto Service.
Was begrenzt das kurzfristige Wachstum im Bereich Kfz-Serviceleistungen in den USA?
Die NADA schätzt einen jährlichen Fehlbedarf von etwa 37.000 Servicetechnikern im US-amerikanischen Automobil- und Lkw-Einzelhandel. Ein Zuschuss in Höhe von 25 Millionen USD über 4 Jahre vom Juli 2026 an die ASE Education Foundation finanziert landesweite registrierte Ausbildungsverhältnisse für Kfz-, Karosserie- und Lkw-Servicetechniker.
Welche US-Region führt bei der Nachfrage nach Kfz-Serviceleistungen und welche wächst am schnellsten?
Der Süden machte im Jahr 2026 34,78 % des Umsatzes mit Kfz-Serviceleistungen aus. Für den Westen wird im Zeitraum 2027–2032 ein CAGR von 7,6 % prognostiziert.