
Marktgröße und Marktanteil im Bereich der Auslagerung von Automobil-Ingenieurdienstleistungen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
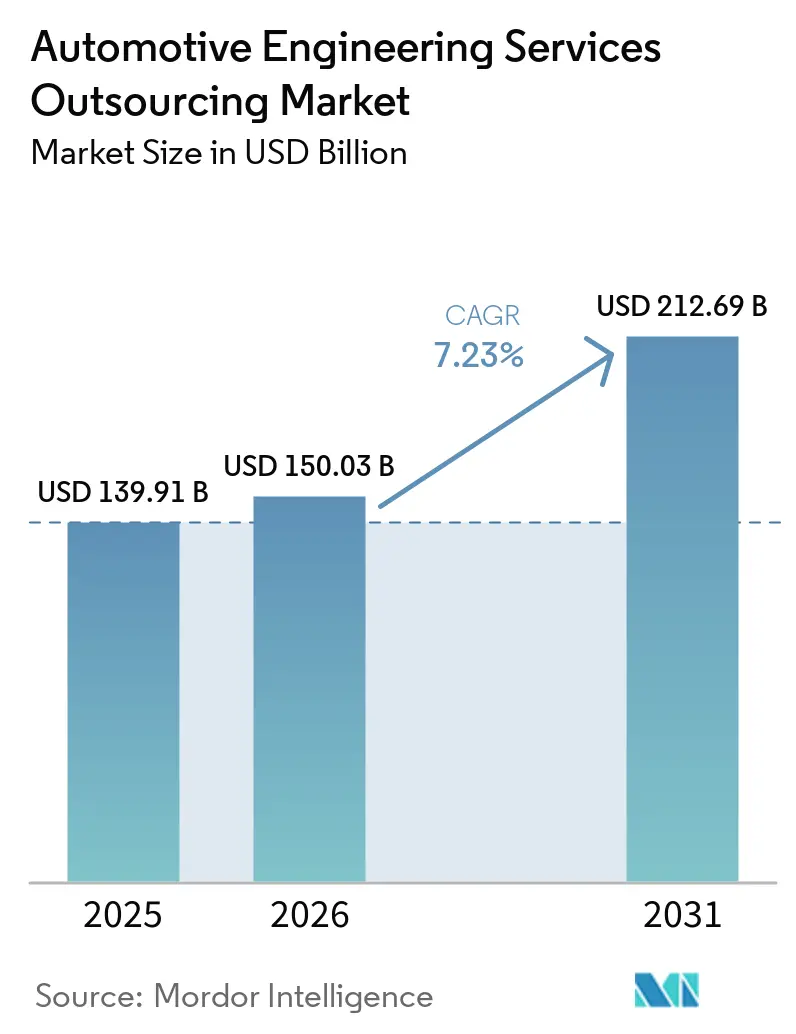
| Marktgröße (2026) | 150.03 Milliarden US-Dollar |
| Marktgröße (2031) | 212.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
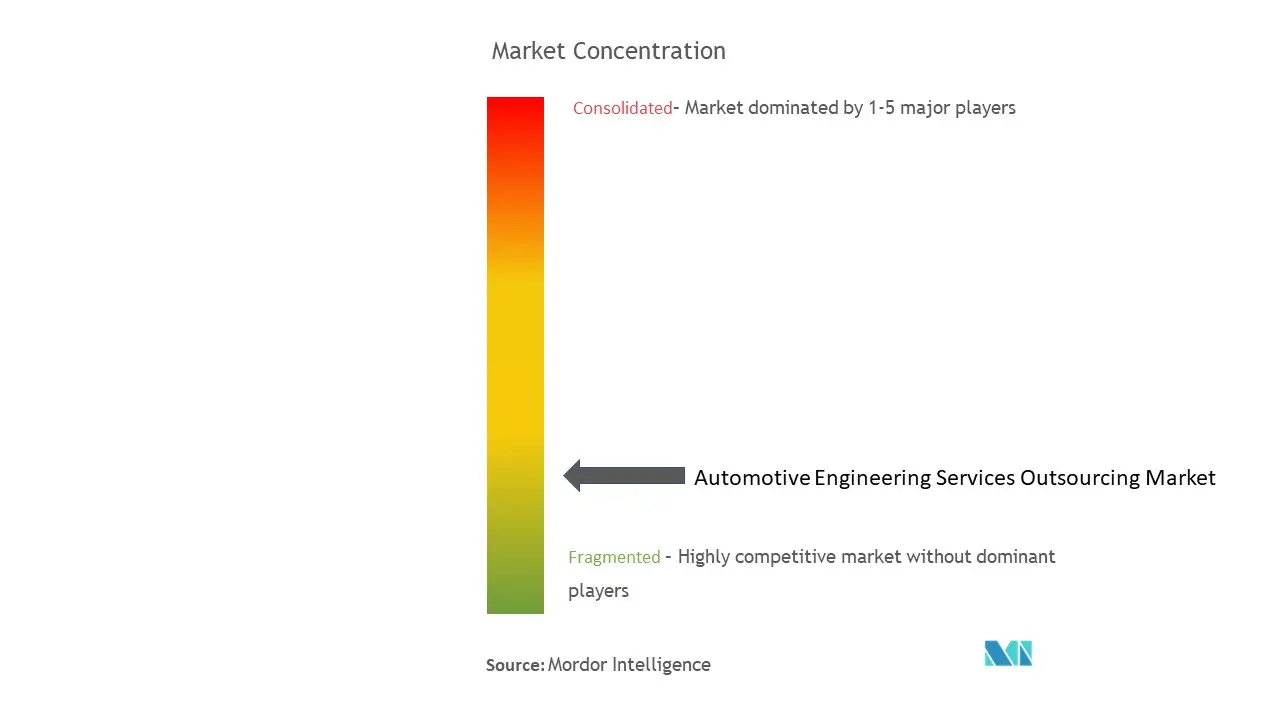
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Auslagerung von Automobil-Ingenieurdienstleistungen von Mordor Intelligence
Die Marktgröße für die Auslagerung von Automobil-Ingenieurdienstleistungen wird voraussichtlich von 139,91 Milliarden USD im Jahr 2025 auf 150,03 Milliarden USD im Jahr 2026 wachsen. Bis 2031 wird ein Wert von 212,69 Milliarden USD bei einer CAGR von 7,23 % über den Zeitraum 2026–2031 prognostiziert. Die wachsende Präferenz für softwaredefinierten Fahrzeugplattformen, Batteriezell-Innovationen und zonale elektrisch-elektronische Architekturen veranlasst Erstausrüster (OEMs), Kapital von routinemäßigen Design-Aufgaben hin zu höherwertigen Software- und Systemprojekten umzuleiten, wodurch spezialisierte Anbieter Prototyping-, Validierungs- und Systemintegrationsaufgaben übernehmen. Sich verändernde regulatorische Rahmenbedingungen – insbesondere die UNECE WP.29-Cybersicherheitsvorschriften und ISO 26262-Funktionssicherheitsprüfungen – haben die Validierungsaufwände erhöht, während digitale Zwillingsplattformen den Koordinationsaufwand, der historisch mit Offshore-Teams verbunden war, reduzieren und es OEMs ermöglichen, Lohnkostenvorteile zu nutzen, ohne die Iterationsgeschwindigkeit zu verlangsamen. Parallel dazu dehnen Rückverlagerungsanreize im Rahmen des US-amerikanischen Inflation Reduction Act und der Wichtigen Vorhaben von gemeinsamem europäischem Interesse der Europäischen Union die interne Ingenieurkapazität aus und lösen Nearshore-Engagements aus, die lokale Inhaltsanforderungen erfüllen.
Wesentliche Erkenntnisse des Berichts
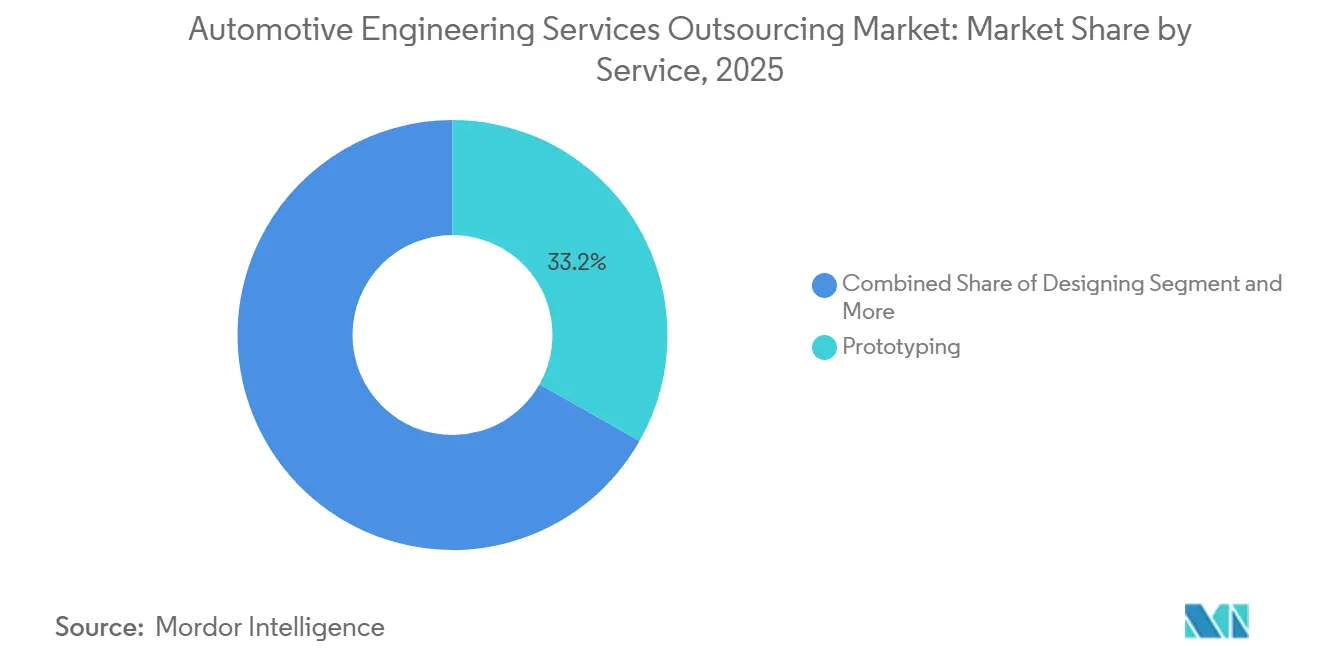
- Nach Dienstleistung entfiel auf Prototyping im Jahr 2025 ein Umsatzanteil von 33,21 %, während Testing die am schnellsten wachsende Dienstleistung mit einer CAGR von 9,48 % im Zeitraum 2026–2031 ist.
- Nach Standort entfiel auf Onshore-Dienstleistungen im Jahr 2025 ein Ausgabenanteil von 57,85 %, während Offshore-Dienstleistungen mit einer CAGR von 8,14 % über 2026–2031 den stärksten Anstieg verzeichneten.
- Nach Anwendung führten autonome Fahrfunktionen mit einem Umsatzanteil von 35,33 % im Jahr 2025 und wachsen bis 2031 mit einer CAGR von 10,76 %.
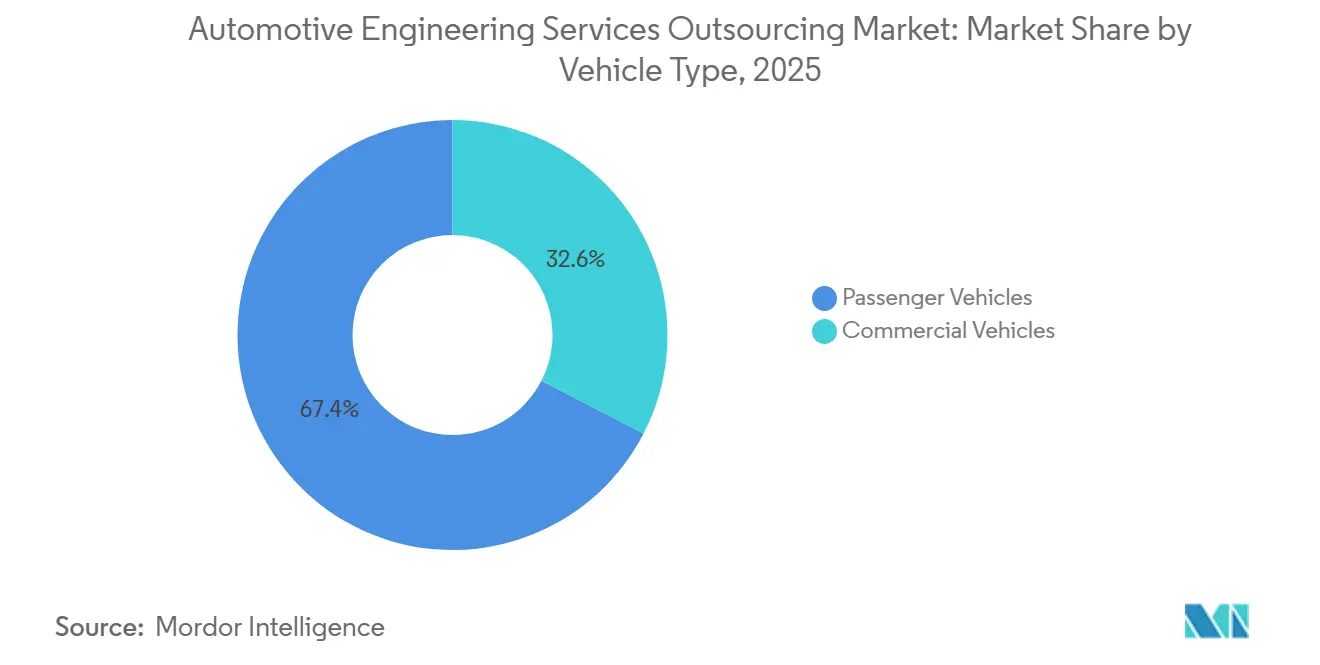
- Nach Fahrzeugtyp entfiel auf Personenfahrzeuge im Jahr 2025 ein Volumenanteil von 67,42 % und die höchste Wachstumsrate mit einer CAGR von 10,81 % bis 2031.
- Nach Antriebsart entfielen auf Verbrennungsmotorprogramme im Jahr 2025 74,22 % der Ausgaben, während das Elektrofahrzeug-Engineering mit einer CAGR von 11,05 % bis 2031 am schnellsten skaliert.
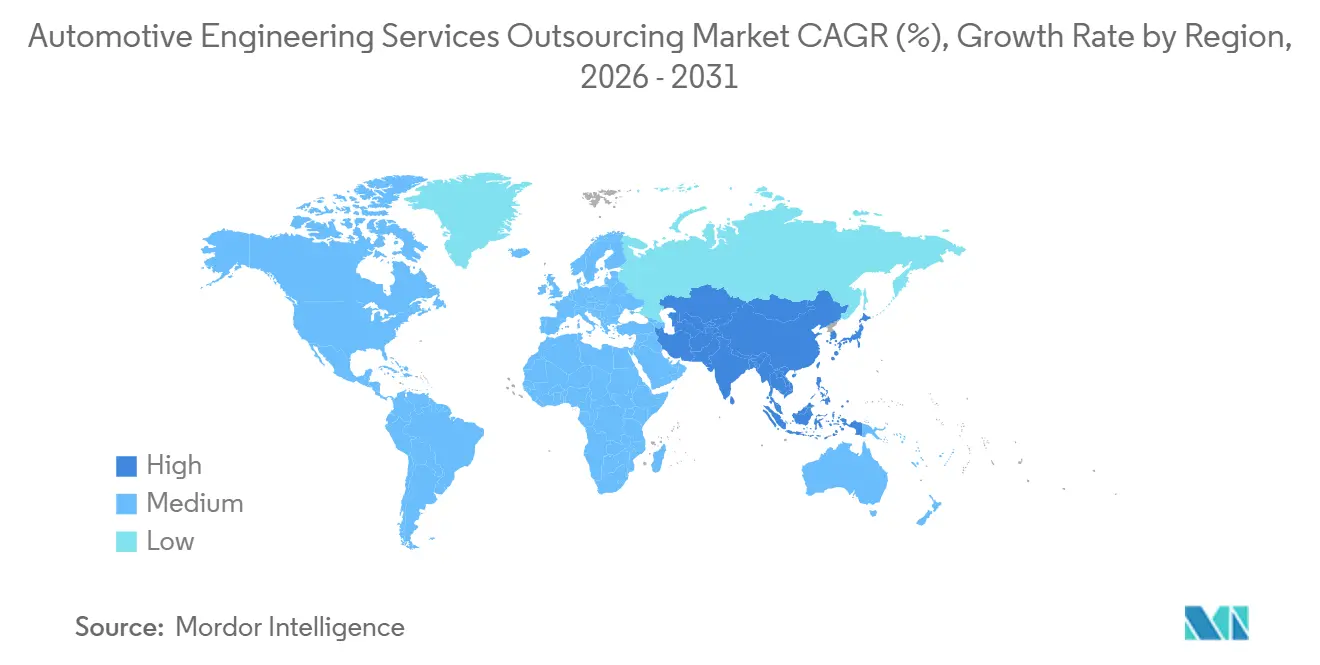
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 44,33 %, und es wird ein Wachstum mit einer CAGR von 8,36 % bis 2031 prognostiziert, womit die Region alle anderen Regionen übertrifft.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach EV-spezifischem Ingenieur-Know-how steigt | +2.8% | Global, am stärksten in China, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| OEMs und Tier-1-Zulieferer fokussieren auf Kostenoptimierung | +2.1% | Global, am stärksten im asiatisch-pazifischen Raum und Osteuropa | Kurzfristig (≤2 Jahre) |
| Globale Sicherheits- und ADAS-Vorschriften werden verschärft | +1.9% | EU, Nordamerika, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Modulare Fahrwerk- und zonale E/E-Architekturen fördern die Auslagerung | +1.6% | Nordamerika, EU, China | Langfristig (≥4 Jahre) |
| Digitale Zwillinge und KI-Simulationen ermöglichen Zusammenarbeit | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Rückverlagerungsanreize in den USA und der EU belasten die Ingenieurkapazität | +0.9% | Nordamerika, EU | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach EV-spezifischem Ingenieur-Know-how
Batteriepackintegration, Thermomanagement-Modellierung und Hochspannungssicherheitsvalidierung sind zu zentralen Arbeitsbereichen geworden, die Verbrennungsmotorteams nicht unmittelbar übernehmen können, was OEMs dazu veranlasst, Kapazitäten von AVL, FEV, Ricardo und ähnlichen Unternehmen zu leasen. AVL eröffnete ein Batterietestzentrum in Südkorea und testete Zellen erfolgreich in thermischen Missbrauchsszenarien [1]. Dieser Schritt half dabei, Homologationsrückstände sowohl für Lithiumeisenphosphat- als auch für Nickel-Mangan-Kobalt-Chemien abzubauen. Tata Technologies schloss einen mehrjährigen Vertrag für ein Batteriegehäuseprogramm mit einem Luxus-OEM in Europa ab [2]. Dies unterstreicht einen Trend, bei dem Tier-1-Zulieferer ihren Fokus von margenarmen mechanischen Aufgaben hin zu softwarezentrierten Tätigkeiten verlagern. FEV erweiterte sein Angebot im Bereich Wasserstoff-Brennstoffzellen und sieht eine zweigeteilte Entwicklung bei Nutzfahrzeugen voraus: batterieelektrische Systeme für städtische Strecken und Brennstoffzellen für den Fernverkehr. Dieser strategische Schwenk betont die Verlagerung des Ingenieurwesens hin zu elektrischer Architektur und Software und trägt zusätzliches Wachstum zur Ausgangsbasis bei.
Kostenoptimierungsfokus bei OEMs und Tier-1-Zulieferern
Die Betriebsmargen in der Automobilindustrie haben sich durch Rohstoffinflation, Batteriegarantierückstellungen und Softwareüberschreitungen verengt. Beschaffungsteams weltweit vergleichen Lohnkosten, wobei Anbieter in Indien mit ISO 26262 ASIL-D-Zertifizierung Designs zu deutlich niedrigeren Kosten als in Westeuropa anbieten und erhebliche Einsparungen bei umsatzgenerierenden Funktionen ermöglichen. Alten Group hat seine Präsenz in Osteuropa ausgebaut und ein Nearshore-Zentrum eingerichtet, das DSGVO-Konformität gewährleistet und in abgestimmten Zeitzonen operiert. Stellantis hat Pläne angekündigt, Ingenieurstellen abzubauen und gleichzeitig die ausgelagerten Ausgaben zu erhöhen, wodurch effektiv von Fixkosten zu variabler Kapazität gewechselt wird. Ebenso haben Bosch und Continental zusätzliche Arbeiten an indische Partner weitergeleitet, um die Auswirkungen der steigenden Lohninflation in Deutschland abzumildern. Diese kostengetriebene Strategie hat einen unmittelbar positiven Effekt auf die jährliche Wachstumsrate.
Verschärfung globaler Sicherheits- und ADAS-Vorschriften
Die UNECE WP.29-Vorschriften schreiben Cybersicherheitsmanagementsysteme und Steuerungen für Over-the-Air-Updates vor. Diese Vorschriften verlängern Validierungszyklen und lenken Unternehmen zu Compliance-Spezialisten. Prüfungen nach ISO 26262 wurden auf maschinelles Lernwahrnehmung ausgeweitet, was Anbieter dazu zwingt, eine umfassende Validierung ihrer neuronalen Netze sicherzustellen. Elektrobit stellte ein vorvorab zertifiziertes ASIL-D-Middleware-Paket vor, das Einbruchserkennung integriert. Diese Innovation soll die OEM-Integration erheblich beschleunigen. Ricardo stärkte sein Cybersicherheitslabor im Vereinigten Königreich und bereitet sich auf erwartete Fahrzeug-zu-allem-Sicherheitsprüfungen vor. Darüber hinaus dauern Homologationsprozesse, die früher weniger Zeit in Anspruch nahmen, nun erheblich länger. Dieser Wandel hat die Testnachfrage erhöht und zum mittelfristigen Wachstum beigetragen.
Modulare Fahrwerk- und zonale E/E-Architekturen fördern die Auslagerung der Systemintegration
Continental stellte ein zonales Gateway vor, das Ethernet-, CAN-FD- und FlexRay-Datenverkehr in einem einheitlichen Backbone zusammenführen kann[3]. In einer strategischen Zusammenarbeit hat Aptiv eine Partnerschaft mit Qualcomm geschlossen, um eine zonale Rechenplattform auf Basis von Snapdragon-Ride für Serienfahrzeuge zu entwickeln. Diese Partnerschaft integriert effektiv Hardware und Software und verbessert die Gewinnmargen. Stellantis nutzt seine STLA Large-Plattform und übernimmt eine zonale Architektur, die das Gewicht des Kabelbaums und die Montagezeit reduziert. Diese Weiterentwicklung erfordert jedoch umfangreiche Codezeilen, was Stellantis dazu veranlasst hat, Integrationstests an Capgemini Engineering zu vergeben. Unterdessen stellte IAV eine zonale Simulationsumgebung vor, die die ausfallsichere Validierung beschleunigt und zum Wachstum mit starkem langfristigen Potenzial beiträgt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich geistigem Eigentum und Datensicherheit | -1.4% | Global, am stärksten in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel treibt Kosten in die Höhe | -1.1% | Global, am stärksten in Deutschland, USA, Japan | Mittelfristig (2–4 Jahre) |
| Koordinationsprobleme in verteilten Teams | -0.7% | Global | Kurzfristig (≤2 Jahre) |
| Exportgesetze schränken Offshore-Betrieb ein | -0.5% | Nordamerika, EU, Japan | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich geistigem Eigentum und Datensicherheit
OEMs priorisieren Fahrzeugarchitekturen, Batteriemanagementsalgorithmen und Wahrnehmungslogik als wesentliche Differenzierungsmerkmale. Der Informationsaustausch bei der Auslagerung führt jedoch häufig zu Zurückhaltung. Volkswagen hat entschieden, den Offshore-Zugang zu seinen MEB-Plattform-Rechenmodulen einzuschränken, was den potenziellen Umfang für Dritte begrenzt. Exportkontrollvorschriften verhindern, dass bestimmte LiDAR- und Radardatensätze bestimmte Grenzen überschreiten. Als Reaktion darauf plant Capgemini Engineering, in ISO 27001-zertifizierte Air-Gap-Zentren zu investieren, obwohl diese Vorsichtsmaßnahmen die Margen schmälern. Während blockchainbasierte Konfigurationssysteme von IBM und SAP manipulationssichere Nachverfolgung bieten, haben sie bisher nur begrenzte Verbreitung gefunden. Diese Verzögerung führt zu einem Rückgang der CAGR, bis sichere Kollaborationsstandards vollständig etabliert sind.
Mangel an Fachkräften für funktionale Sicherheit und Cybersicherheit treibt Kosten in die Höhe
TÜV SÜD meldete einen erheblichen Rückgang der Anzahl qualifizierter Funktionssicherheitsprüfer in Deutschland, da sowohl der Luft- und Raumfahrtsektor als auch die industrielle Automatisierung um denselben Expertenpool konkurrieren. In den Vereinigten Staaten sind die Stundensätze für ASIL-D-Ingenieure erheblich gestiegen, was die bisher angenommenen Kostenvorteile des Offshorings in Frage stellt. Um der wachsenden Nachfrage zu begegnen, hat L&T Technology Services eine Akademie für funktionale Sicherheit gegründet, um jährlich zusätzliche Fachkräfte zu zertifizieren. Die Akademie sieht sich jedoch weiterhin mit hohen Fluktuationsraten konfrontiert. Weltweit identifiziert SAE International eine begrenzte Anzahl von Fachleuten, die sowohl über Automotive-Cybersicherheitszertifizierungen als auch über praktische Erfahrung im Penetrationstest verfügen. Darüber hinaus wird die Lohninflation das prognostizierte Wachstum in den kommenden Jahren voraussichtlich negativ beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Testing übertrifft das Wachstum des PrototypingsPrototyping behielt im Jahr 2025 einen Marktanteil von 33,21 % und unterstreicht damit seine kritische Rolle – sein Wachstum verlangsamt sich jedoch, da digitale Zwillinge mehrere physische Iterationen überflüssig machen. Testing-Dienstleistungen expandieren gemäß UNECE WP.29 und ISO 26262 bis 2031 mit einer Rate von 9,48 %, da die Rahmenwerke Prüfpunkte vervielfachen, auf einem schnelleren Wachstumspfad als jede andere Kategorie im Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen.
Designdienstleistungen, die CAD-, Finite-Elemente- und CFD-Analysen umfassen, spielen eine bedeutende Rolle im Markt, da OEMs zentrale Stylingfunktionen intern behalten. Die Systemintegration verzeichnet ein starkes Wachstum aufgrund der zunehmenden Komplexität von Middleware in zonalen Architekturen. Simulationsdienstleistungen gewinnen an Dynamik, unterstützt durch cloudbasierte Plattformen von Branchenführern wie Siemens und Ansys, die eine gleichzeitige Validierung in den Bereichen Crash, NVH und Aerodynamik ermöglichen. Die Entwicklung eingebetteter Software beschleunigt sich, da softwaredefinierte Fahrzeuge umfangreiche Codierungsanforderungen stellen. Der Markt vollzieht einen grundlegenden Wandel von traditionellen physischen Aufbauten hin zu einem Fokus auf virtuelle Validierung, was einen transformativen Trend in der Auslagerungslandschaft für Automobil-Ingenieurdienstleistungen markiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Standort:
Offshore gewinnt Marktanteile trotz SicherheitsbedenkenOnshore behielt im Jahr 2025 57,85 % des Umsatzes und spiegelt die anhaltende Prämie wider, die auf frühe Konzeptphasen und regulierte Programme gelegt wird, die persönliche Zusammenarbeit erfordern. Offshore-Arbeit wächst bis 2031 mit einer CAGR von 8,14 %, schneller als Onshore, da KI-Simulationstools Koordinationslücken schließen und die Lohnkostenvorteile aufrechterhalten, die OEMs helfen, Budgets umzuverteilen.
Indien bleibt ein zentraler Akteur im Offshore-Wachstumsbereich. Tata Technologies, L&T Technology Services und HCL Technologies liefern ISO 26262-zertifizierte Ergebnisse zu Kosten, die deutlich unter denen in Westeuropa liegen. Aufgrund von ITAR- und Dual-Use-Beschränkungen werden Projekte mit hochklassifizierten Wahrnehmungsdaten jedoch onshore gehalten. Diese Einschränkung begrenzt die gesamte Offshore-Durchdringung auf weniger als die Hälfte. Altens Übernahme mehrerer osteuropäischer Unternehmen unterstreicht die Bedeutung des Nearshoring bei der Ausbalancierung von Sicherheitsanforderungen und Kosteneffizienz.
Nach Anwendung:
Autonomes Fahren dominiert die AusgabenProgramme für autonomes Fahren haben im Jahr 2025 einen Marktanteil von 35,33 % der Ausgaben erfasst und wachsen mit einer CAGR von 10,76 % – das ist die schnellste Wachstumsrate im Markt für Outsourcing von Automotive-Engineering-Dienstleistungen. Die Elektrifizierung folgt dicht dahinter mit 11,2 %, da sich die Aufgaben rund um Batteriepack und Hochvoltspannungssicherheit vervielfachen. Da die Regulierungsbehörden den Anwendungsbereich von ISO 26262 ausweiten, sind die Ausgaben für Sicherheitssysteme erheblich gestiegen und machen nun einen nennenswerten Anteil der Gesamtausgaben aus. In einem Markt, der zunehmend zur Kommoditisierung neigt, haben Infotainment und Konnektivität ein stetiges Wachstum gezeigt.
Unterdessen sind die Ausgaben für Karosserie und Fahrwerk langsamer gestiegen. Traditionelle Antriebsstrangarbeiten, einst ein primärer Schwerpunkt, hinken nun hinterher, da sich die Aufmerksamkeit der Branche auf Fortschritte in der Batterie- und Motorentechnik verlagert. Innerhalb des Antriebsstrang-Engineerings gewinnt das Outsourcing von Automotive-Getriebeengineering-Dienstleistungen an Bedeutung, da OEMs spezialisierte Unterstützung für Getriebedesign, Simulation, Kalibrierung, Tests und Validierung über Verbrennungsmotor-, Hybrid- und Elektroantriebe hinweg suchen. Die kontinuierliche Weiterentwicklung von ADAS-Algorithmen (Fortschrittliche Fahrerassistenzsysteme) hat die Nachfrage nach Simulationsplattformen angetrieben, insbesondere nach solchen, die radar- und LiDAR-basierte Szenarien nutzen, wie etwa die Engines von Applied Intuition.
Nach Fahrzeugtyp:
Personenfahrzeugsegment behauptet seine FührungspositionPersonenfahrzeuge entfielen im Jahr 2025 auf 67,42 % des Marktanteils, und das Segment bleibt auf einem Wachstumspfad von 10,81 %, da die Elektrifizierung Markteinführungszeiten verkürzt und externe Kapazitätsleasings erzwingt. Nutzfahrzeuge verzeichnen ein stetiges Wachstum, wobei schwerere Plattformen zunehmend batterieelektrische Systeme für den städtischen Einsatz und Brennstoffzellen für den Fernverkehr übernehmen. Dieser Übergang hat eine Nischennachfrage nach fortgeschrittener Expertise im Thermomanagement und bei Ladelösungen erzeugt. Ein wichtiges Beispiel für diesen Trend ist die Entscheidung von Daimler Truck, das Design des eCascadia-Batteriegehäuses an EDAG auszulagern, was eine Konvergenz mit Ingenieurstrategien zeigt, die üblicherweise bei Personenfahrzeugen eingesetzt werden.
Nach Antriebsart:
EV-Engineering holt aufVerbrennungsmotorprojekte machten im Jahr 2025 noch 74,22 % der Ausgaben aus, da OEMs reine Verbrennungsmotorprogramme auslaufen lassen. Elektrofahrzeuge wachsen bis 2031 mit 11,05 %, angetrieben durch Batterieintegration, Thermomanagement-Modellierung und Hochspannungsvalidierung – Bereiche, in denen herkömmliche Antriebsstranggruppen keine geeigneten Werkzeuge besitzen. AVLs südkoreanisches Testzentrum und FEVs Wasserstofffokus sind sichtbare Belege dafür. Euro 7- und China 7-Standards halten die Verbrennungskalibrierung – durch Hybridisierung – relevant, doch die Antriebsaufteilung verlagert sich sichtbar in Richtung vollständiger Elektrifizierung.
Geografische Analyse
APAC-Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 44,33 % am Umsatz und soll bis 2031 mit einem CAGR von 8,36 % wachsen. Indien beschäftigt mit einer erheblichen Anzahl globaler Kompetenzzentren eine große Belegschaft an Ingenieuren. Unterdessen konzentriert sich Chinas umfangreicher EV-F&E-Fonds auf Batteriemanagementsysteme, Motorsteuerung und Vehicle-to-Grid-Systeme. Japan und Südkorea vertiefen mit führenden Unternehmen wie Toyota, Honda, Hyundai und Kia ihr Engagement bei der Auslagerung von ADAS-Leistungen.
Nordamerika-Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen
Nordamerika hat Fortschritte erlebt, die durch Richtlinien vorangetrieben wurden, die einen höheren Anteil an inländisch produzierten Batteriekomponenten vorschreiben. Dies hat OEMs dazu veranlasst, parallele Entwicklungsprogramme für neue Gigafabriken einzuleiten und damit die Nachfrage nach Nearshore-Leistungen anzukurbeln. Um Kapazitätslücken zu schließen, wurden technische Zentren an wichtigen Standorten eingerichtet. Darüber hinaus haben kanadische Unternehmen wie MAGNA International durch die Nutzung der Nähe zu Detroit und bestehender Handelsabkommen Aufträge für Karosserie und Fahrwerk gesichert.
EMEA- und Südamerika-Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen
Europa stand vor Herausforderungen wie Lohninflation und Fachkräftemangel, was eine Verlagerung hin zu kosteneffizienten Nearshore-Ressourcen innerhalb der EU begünstigt hat. Strategische Akquisitionen in Ländern wie Polen und Rumänien unterstreichen diesen Trend. Im Vereinigten Königreich haben Unternehmen wie Ricardo und Horiba MIRA die Batterie- und ADAS-Validierung für lokale OEMs übernommen. Die französischen Automobilkonzerne Stellantis und Renault haben ihre Verträge mit Ingenieurbüros ausgeweitet und dabei den Fokus auf zonale Architektur und Digital-Twin-Technologien gelegt. Südamerika, der Nahe Osten und Afrika haben unterdessen, angeführt von Brasiliens Initiativen zu Flex-Fuel und Ethanol-Hybridantrieben, gemeinsam zum Marktwachstum beigetragen.

Regulatorisches Umfeld
Validierungs- und Dokumentationsaufwände für ausgelagertes Engineering werden weiterhin durch globale Sicherheits- und Cybersicherheitsregelwerke geprägt, insbesondere durch die UNECE-WP.29-Anforderungen für Cyber Security Management Systems (UNECE R155) und Software Update Management Systems (UNECE R156). Diese Vorgaben gelten für neue Fahrzeugtypgenehmigungen und beeinflussen die Lieferantenqualifikation, den Testumfang und die Prüfpfade. Im Jahr 2025 veröffentlichte die ISO die ISO/TS 5083:2025 zur Anleitung für Sicherheitsdesign, Verifikation und Validierung automatisierter Fahrsysteme, was den Wandel zu strukturierten Safety-Case-Nachweisen verstärkt, die Engineering-Dienstleister den OEMs helfen, über Simulations-, Test- und Software-Lebenszyklusartefakte hinweg zusammenzustellen.
Politische Aktivitäten im Jahr 2026 erweitern den Compliance-Umfang für ausgelagerte ADAS- und Softwareprogramme. Im März 2026 schlug die NHTSA Änderungen der FMVSS 103 und 104 vor, um Ausnahmen für mit ADS ausgestattete Fahrzeuge ohne manuelle Bedienelemente zu schaffen, was die Test- und Validierungsannahmen für Sichtsysteme in automatisierten Fahrzeugkonzepten verändert. In der Europäischen Union hat der Cyber Resilience Act vom Oktober 2024 (Verordnung (EU) 2024/2847) die Cybersicherheitsanforderungen für vernetzte Produkte erweitert und die Nachfrage nach Security-by-Design-Engineering, SBOM-ähnlicher Dokumentation und Prozessen zur Schwachstellenbehandlung innerhalb ausgelagerter SDV-Arbeitsströme erhöht.
Wertschöpfungskettenanalyse
Die Outsourcing-Wertschöpfungskette beginnt bei OEMs und Tier-1-Zulieferern, die Plattform-Roadmaps definieren, einschließlich SDV-Stacks, zonaler E/E-Architekturen, ADAS und elektrifizierter Antriebsstränge. Arbeitspakete fließen dann an Engineering-Dienstleister, die Anforderungsengineering, Architektur, eingebettete Software, Simulation, Prototyping sowie regulierte Tests und Homologationsunterstützung abdecken. Vorgelagerte Inputs stammen von Toolchain- und Infrastrukturanbietern wie Digital-Twin- und CAE-Plattformen, Cloud-Anbietern und Cybersicherheitsdiensten, während die nachgelagerte Verifikation auf Prüfgeländen, Laboren und Zertifizierungsstellen basiert, die Engineering-Ergebnisse in die für den SOP erforderlichen Compliance-Nachweise umwandeln.
Jüngste Partnerschaften deuten auf eine engere Verzahnung zwischen Engineering-Dienstleistungen und den Ökosystemen für Halbleiter, Cloud und Fahrzeugplattformen hin. Im Mai 2026 erweiterte Stellantis seine Zusammenarbeit mit Qualcomm, um Snapdragon-Digital-Chassis-Funktionen in den STLA-Brain-Fahrzeugarchitekturen (ADAS, Cockpit, Konnektivität) zu übernehmen, wodurch Integrations- und Validierungsaufwände zunehmen, die häufig an spezialisierte Engineering-Teams ausgelagert werden. Im Juli 2026 unterzeichneten AVL und CEER eine Absichtserklärung (MoU) zur EV-Entwicklung, Hochvolt-Systemintegration, Homologation und Engineering-Dienstleistungen im Einklang mit Saudi-Arabiens Vision 2030, was zeigt, wie regionale Industrieprogramme Engineering-Dienstleister in die durchgängige Lieferung von der Konzeption bis zur regulatorischen Zulassungsreife einbeziehen.
Wettbewerbslandschaft
Der Umsatz im Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen konzentriert sich auf die führenden Anbieter: Tata Technologies, L&T Technology Services, Capgemini Engineering (Altran Technologies, SA), Alten Group, AVL, Bertrandt, FEV, Ricardo, HCL Technologies und Tech Mahindra. Um der nachlassenden Nachfrage im Bereich Unternehmenssoftware zu begegnen, erweitern die indischen IT-Konzerne Wipro, Infosys und Cognizant ihre Automobilsparten und nutzen dabei etablierte Kundenbeziehungen, um Ingenieurverträge zu sichern.
Wettbewerbsstrategien unterscheiden sich: Einige, wie Alten, setzen auf geografische Diversifizierung in Osteuropa, während andere, wie Elektrobit, auf Fähigkeitsspezialisierung setzen, indem sie ISO-qualifizierte Middleware zu Premiumpreisen anbieten. Aufkommende Chancen zeigen sich bei der Wasserstoff-Brennstoffzellenvalidierung, dem Festkörperbatterieprototyping und der Fahrzeug-zu-Netz-Integration, obwohl nur eine begrenzte Anzahl von Anbietern umfassende Brennstoffzellendienstleistungen anbietet. Tata Elxsis Coalesce-Plattform für digitale Zwillinge transformiert die ADAS-Szenariovalidierung, ermöglicht es Kunden, täglich umfangreiche virtuelle Kilometer zu simulieren, reduziert die Testzeit erheblich und unterstützt eine kürzliche Erweiterung für einen europäischen Luxus-OEM. Während chinesische Unternehmen wie Neusoft und HiRain Technologies in Europa und Nordamerika eintreten wollen, sehen sie sich mit ITAR- und Dual-Use-Beschränkungen konfrontiert. Darüber hinaus wirken die hohen Zertifizierungskosten für ISO- und UNECE-Standards als erhebliche Markteintrittsbarrieren und stärken die Position etablierter Akteure.
Marktführer im Bereich der Auslagerung von Automobil-Ingenieurdienstleistungen
-
Bertrandt AG
-
IAV GmbH
-
AVL List GmbH
-
EDAG Group
-
Capgemini Engineering (Altran Technologies, SA)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen Unternehmen in diesem Bericht
- Alten Group
- AVL List GmbH
- Bertrandt AG
- EDAG Engineering GmbH
- FEV Group
- IAV GmbH
- Ricardo PLC
- Tata Technologies
- L&T Technology Services
- HCL Technologies
- Infosys Ltd.
- Wipro Ltd.
- Tech Mahindra
- Cognizant Mobility
- ARRK Engineering
- ASAP Holding GmbH
- RLE International Group
- Horiba MIRA
- in-tech GmbH
- P3 Group GmbH
Lesen Sie die Analyse der Auslagerung von Automobil-Ingenieurdienstleistungen-Unternehmen

Marktchancen und Zukunftsaussichten
Softwaredefinierte Fahrzeuge sowie regulierte ADAS- und Cybersicherheitsanforderungen lenken die Outsourcing-Nachfrage hin zu integriertem Embedded-Software-, Cloud-Integrations- und Cybersicherheits-Engineering, statt zu eigenständigen mechanischen Aufgaben. Ein wichtiger Freiraum ist die verpackte, compliance-fertige Engineering-Lieferung für CSMS- und SUMS- sowie funktionale Sicherheitsworkflows. Anbieter, die ISO-26262- und Automotive-Cybersicherheitspraktiken mit skalierbarer Testautomatisierung und Digital-Twin-Validierung kombinieren, können die Integrationsreibung der OEMs über Multi-Lieferanten-Stacks hinweg reduzieren.
Die von Indien geführte Expansion der Leistungserbringung und leistungsbasierte Engagement-Modelle rücken zunehmend in den Mittelpunkt, wenn OEMs Engineering-Kapazitäten beschaffen, insbesondere für eingebettete, digitale Plattform- und sicherheitsintensive Arbeiten. Im Januar 2026 sicherte sich L&T Technology Services ein mehrjähriges strategisches Engineering- und F&E-Engagement mit einem globalen Automobil-OEM, das eingebettete Systeme, Cloud-Integration, digitale Plattformen und Cybersicherheit umfasst, was die Käuferpräferenz für gebündelte Fähigkeiten widerspiegelt. Im Juli 2026 kündigte Tata Technologies eine fünfjährige Partnerschaft im Wert von 100 Millionen USD mit Tenneco an, um Engineering-, Digital- und Geschäftstransformationsleistungen aus Indien zu liefern, was die Nachfrage nach Anbietern verstärkt, die interdisziplinäre Teams skalieren und Build-Operate-Transfer- oder Center-of-Excellence-Modelle für SDV- und Elektrifizierungsprogramme betreiben können.
Neueste Industrielle Entwicklungen in Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen
- Juni 2026: Die IAV GmbH gründete die DFNZ GmbH in Berlin als hundertprozentige Tochtergesellschaft mit Fokus auf den Verteidigungssektor. Dieser Schritt schafft eine dedizierte, hochsichere Liefereinheit, die regulierte Systemengineering-Aufwände übernehmen kann, und trägt zur Stabilisierung der Auslastung bei, indem sie über zyklische Automobilprogramme hinaus diversifiziert.
- September 2025: Bertrandt und ZEISS kündigten eine strategische Zusammenarbeit an, um das Angebot im Bereich industrielle Qualität und Engineering-Dienstleistungen zu stärken. Die Kombination verbindet Messtechnik- und Prüffähigkeiten mit Engineering-Lieferung und unterstützt schnellere Validierungszyklen für komplexe Fahrzeugelektronik und softwaregetriebene Architekturen.
- Juni 2024: Meilensteine der UNECE WP.29 zur Governance von Cybersicherheit und Software-Updates prägten weiterhin die Anforderungen an OEM-Lieferanten, wobei die Einhaltung von R155 und R156 zu einer Grundvoraussetzung für neue Fahrzeugprogramme wurde. Diese Managementsystem-Verpflichtungen erhöhten die Nachfrage nach ausgelagerter Dokumentation, Testnachweisen und Lebenszyklus-Prozessunterstützung über verteilte Engineering-Teams hinweg.


Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst ausgelagerte Engineering-Arbeiten, die das Design, die Entwicklung, die Integration und die Validierung von Straßenfahrzeugen und deren Systemen unterstützen, wobei die Engineering-Tätigkeit von einem externen Dienstleister erbracht und als Dienstleistung vergütet wird.
Ausschlüsse aus dem Umfang: Intern durchgeführtes Engineering, das vollständig innerhalb von OEMs und Zulieferern erfolgt, sowie reine Fertigung, reine Personalvermittlung ohne Engineering-Leistung und nicht-technische IT-/BPO-Arbeiten werden ausgeschlossen, sofern sie nicht mit einem Engineering-Lieferergebnis verknüpft werden können.
Segmentierungsübersicht
- Nach Dienstleistung
- Design
- Prototyping
- Testing
- Systemintegration
- Simulation
- Entwicklung eingebetteter Software
- Nach Standort
- Onshore
- Offshore
- Nach Anwendung
- Karosserie und Fahrwerk
- Antriebsstrang
- Automobiltesting
- Autonome Fahrfunktionen
- Infotainment und Konnektivität
- Sicherheitssysteme
- Elektrifizierung
- Sonstige
- Nach Fahrzeugtyp
- Personenfahrzeuge
- Nutzfahrzeuge
- Nach Antriebsart
- Fahrzeuge mit Verbrennungsmotor
- Elektrofahrzeuge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für die Desk Research haben wir zunächst eine Faktenbasis zu Fahrzeugproduktion, Fahrzeugbestand und Technologieakzeptanz aufgebaut, da diese Signale die Engineering-Nachfrage und die Outsourcing-Intensität steuern. Öffentliche Quellen wie OICA-Produktionstabellen, IEA-EV-Outlook-Datensätze, Eurostat- und UN-Comtrade-Handelsreihen (für wichtige Automobilkomponenten) sowie NHTSA- und UNECE-Regulierungspublikationen wurden gesichtet, um den Zeitpunkt der ADAS-, Sicherheits- und emissionsbezogenen Engineering-Wellen zu verankern.
Wir haben außerdem Geschäftsberichte von Unternehmen, SEC-Einreichungen, Investorenpräsentationen und Websites von Branchenverbänden genutzt, um Dienstleistungsumfang, Lieferstandortmix und die typischen Umsatzerfassungsmuster für Engineering-Verträge zu kartieren. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv eingesetzt, um Geschäftsbereichsaufteilungen und wichtige Vertragsankündigungen gegenzuprüfen, und eine Patentdatenbank half dabei zu validieren, wohin sich der F&E-Fokus verlagert, einschließlich Software, Elektrifizierung und Validierungstools. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu überprüfen, was tatsächlich ausgelagert wird im Vergleich zu intern erbrachten Leistungen, und wie sich die Preisgestaltung bei Offshore-, Nearshore- und Vor-Ort-Engagements verändert. Wir haben mit Dienstleistern, Engineering-Einkäufern bei OEMs und Zulieferern sowie Fachspezialisten in den Bereichen Fahrzeugentwicklung, Software und Testing gesprochen und anschließend die Unterschiede nach Region abgeglichen, damit die Annahmen zu den lokalen Engineering-Lohnkurven und Programmzeitplänen passen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 25 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Das Hauptmodell beginnt mit einem Top-down-Aufbau, bei dem die Automotive-Engineering-Ausgaben aus der Fahrzeugprogrammaktivität und dem Technologieinhalt rekonstruiert und anschließend nach Outsourcing-Durchdringung und Lieferstandortmix gefiltert werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch stichprobenartige Engineering-Stunden auf Programmebene multipliziert mit gemischten Sätzen sowie durch eine Plausibilitätsprüfung anhand der Umsatzexposition der Anbieter gegenüber dem Automotive-Engineering.
Zu den wichtigsten Eingaben, die als Marktfingerabdrücke behandelt werden, gehören die globale Fahrzeugproduktion und Plattformzyklen, das Wachstum des EV- und Hybrid-Anteils, die ADAS-Funktionsdurchdringung nach Fahrzeugklasse, die Test- und Validierungsintensität (einschließlich Dauerhaltbarkeits- und Homologationsarbeitslasten) sowie die Offshore-zu-Onshore-Verlagerung, die die gemischte Preisgestaltung verändert. Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Basisfall widerspiegeln kann, wie schnell Programme für softwaredefinierte Fahrzeuge, Elektrifizierungsfahrpläne und regulatorische Fristen in ausgelagerte Engineering-Nachfrage umgesetzt werden. Wo Zulieferer-Zusammenfassungen unvollständig waren, wurden Lücken durch die Anwendung domänenspezifischer Preislisten und Auslastungsannahmen geschlossen, die in Interviews validiert wurden, und anschließend wurden die Gesamtwerte auf regionaler Ebene neu ausbalanciert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden anhand unabhängiger Signale überprüft, darunter Fahrzeugproduktionsentwicklungen, veröffentlichte EV-Adoptionsdaten und beobachtete Verschiebungen bei Engineering-Einstellungen und Outsourcing-Absichten aus Interviews. Wenn ungewöhnliche Sprünge auftraten, wurden die Annahmen hinter dem Outsourcing-Anteil, den gemischten Sätzen oder dem regionalen Mix erneut geöffnet, und Folgegespräche wurden ausgelöst, um zu bestätigen, ob eine tatsächliche Vertragsänderung oder ein Modellierungsartefakt die Abweichung verursacht hat.
Vor der Freigabe wird ein mehrstufiger Überprüfungsprozess durchgeführt, sodass Umfangsgrenzen, Währungsumrechnung und arithmetische Logik jeweils von einem zweiten Analysten verifiziert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie starken Wechselkursbewegungen, größeren Programmverzögerungen oder Regulierungsänderungen, die sich auf Validierungsarbeitslasten auswirken. Vor der Auslieferung wird ein weiterer Durchgang durchgeführt, um die Darstellung und die Zahlen auf die neuesten verfügbaren öffentlichen Daten abzustimmen.
Marktgröße für Outsourcing von Automotive-Engineering-Dienstleistungen gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für das Outsourcing von Automotive-Engineering-Dienstleistungen unterscheiden sich häufig, weil jede Studie die Annahmen zu einem anderen Zeitpunkt festlegt und dann ihre eigene Preiskurve und eigene Umfangsregeln anwendet. Das für die Währungsumrechnung verwendete Jahr, die Art und Weise, wie gemischte Engineering-Sätze hochgestuft werden, und wie schnell Modelle nach Programmverzögerungen aktualisiert werden, können alle die Gesamtzahl verschieben.
In der Praxis sind die größten Treiber von Abweichungen die Preisgestaltung von Offshore- gegenüber Vor-Ort-Arbeiten, ob eingebettete Software- und Validierungsdienstleistungen nur dann gezählt werden, wenn sie als Engineering-Lieferergebnisse beauftragt werden, und wie das Modell Inflation und Wechselkurszeitpunkt bei mehrjährigen Verträgen handhabt. Ein auf Aktualisierungen ausgerichteter Ansatz hilft hier, denn wenn Preislisten und Outsourcing-Anteile nach wichtigen Ankündigungen und Regulierungsänderungen erneut überprüft werden, bleibt die Schätzung näher am tatsächlichen Kaufverhalten – was bedeutet, dass der von Mordor Intelligence angewandte Aktualisierungsrhythmus vom Januar 2026 und der Währungszeitpunkt anders ausfallen können als bei langsameren Aktualisierungszyklen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 150,03 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 139,20 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen anderen Aktualisierungszeitpunkt, und der Gesamtwert kann sich je nachdem verschieben, wie gemischte Sätze von 2025 auf 2026 übertragen werden und wie der Lieferstandortmix über Regionen hinweg normalisiert wird. |
| Branchenpublikation B | 94,38 Milliarden USD (2024) | Verankert auf einem früheren Basisjahr, und der Gesamtwert kann niedriger ausfallen, wenn Software- und Validierungsarbeiten enger gefasst werden und wenn Währungsumrechnung und Inflationsaktualisierungen nicht auf spätere Vertragsneubewertungen abgestimmt sind. |
Die Tabelle zeigt, dass die Wahl des Basisjahres und zeitbezogene Annahmen einen großen Teil der Streuung erklären, noch bevor Unterschiede im Dienstleistungsumfang berücksichtigt werden. Indem Preisgestaltung, Wechselkurse und Outsourcing-Anteilsprüfungen an beobachtbare Programmaktivitäten und Interviewbestätigungen geknüpft werden, gelangen wir zu einer Zahl, die sich leichter auf klare Variablen und wiederholbare Schritte für die Planung zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen im Jahr 2026?
Der Markt für die Auslagerung von Automobil-Ingenieurdienstleistungen hat im Jahr 2026 einen Wert von 150,03 Milliarden USD.
Welche Anwendung erfasst den größten Anteil der ausgelagerten Ingenieurbudgets?
Autonome Fahrfunktionen führten mit 35,33 % der Ausgaben im Jahr 2025 und wachsen bis 2031 mit einer CAGR von 8,76 %.
Welche Dienstleistungskategorie wächst bis 2031 am schnellsten?
Testing-Dienstleistungen, unterstützt durch strenge UNECE WP.29- und ISO 26262-Compliance-Zyklen, wachsen mit einer CAGR von 9,48 %.
Warum gewinnt der asiatisch-pazifische Raum Marktanteile?
Eine Kombination aus Indiens kostengünstigem, ASIL-zertifiziertem Talentpool und Chinas staatlich gefördertem EV-Forschungs- und Entwicklungsökosystem hebt die Region mit einer CAGR von 8,36 %.
Wie ist der Ausblick für Ingenieurarbeiten im Bereich Verbrennungsmotor?
Verbrennungsmotorprojekte machen im Jahr 2025 noch 74,22 % der Ausgaben aus, wachsen jedoch langsamer, da OEMs Ressourcen in Richtung Elektrofahrzeugprogramme umleiten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
