
Marktgröße und Marktanteil für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.51 Milliarden US-Dollar |
| Marktgröße (2031) | 23.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.15 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung von Mordor Intelligence
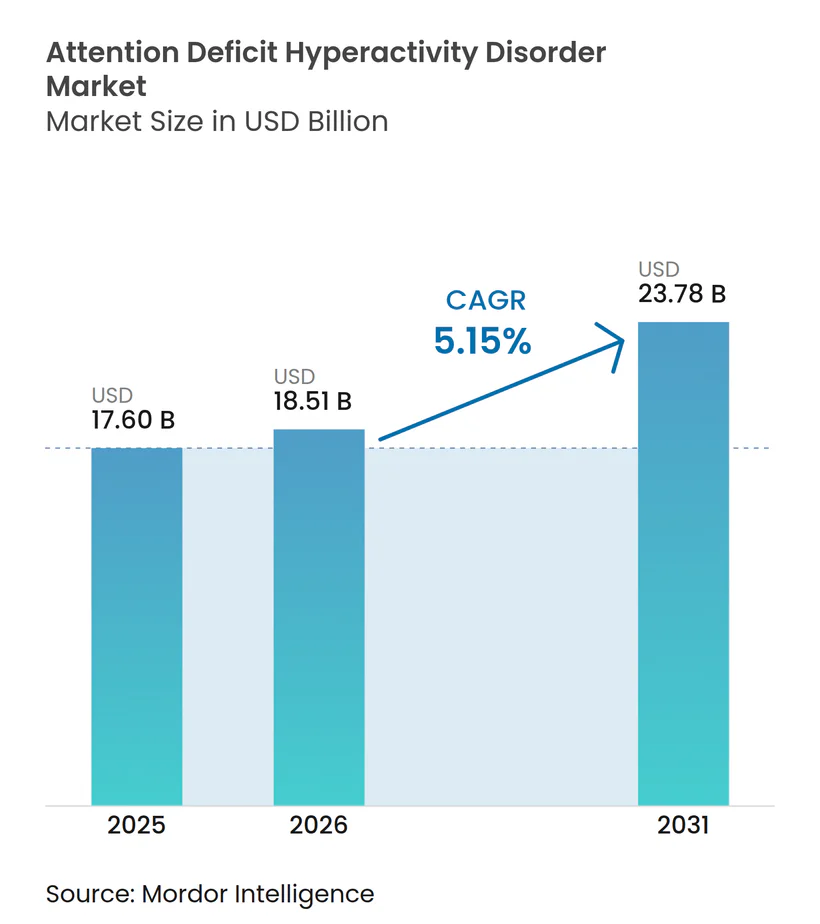
Der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung wurde im Jahr 2025 auf 17,60 Milliarden USD bewertet und wird voraussichtlich von 18,51 Milliarden USD im Jahr 2026 auf 23,78 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,15 % während des Prognosezeitraums (2026–2031). Höhere diagnostische Wachsamkeit, breitere Anerkennung bei Erwachsenen und stetige Innovation sowohl bei Stimulanzien- als auch bei Nicht-Stimulanzien-Therapieregimen weiten die Behandlungsvolumina aus. Stimulanzien stützen nach wie vor den Großteil der Verschreibungen, doch Nicht-Stimulanzien gewinnen an Dynamik, da Ärzte nach Optionen mit geringerem Missbrauchspotenzial suchen. Telemedizin-Dienste verbinden heute Spezialisten mit unterversorgten Gemeinden und verkürzen Wartezeiten für Bewertung und Rezepteinlösung. Nordamerika hält mit 42,45 % einen führenden Umsatzanteil dank ausgereifter Erstattungssysteme, während Asien-Pazifik mit einer CAGR von 6,54 % den schnellsten regionalen Anstieg verzeichnet, was auf wachsendes Bewusstsein und politische Reformen zurückzuführen ist.
Wichtigste Erkenntnisse des Berichts
- Nach Arzneimitteltyp führten Stimulanzien im Jahr 2025 mit einem Marktanteil von 67,88 % am Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung, während Nicht-Stimulanzien bis 2031 voraussichtlich eine CAGR von 7,32 % verzeichnen werden.
- Nach Altersgruppe erzielte die pädiatrische Kohorte im Jahr 2025 einen Umsatzanteil von 64,72 %; das Erwachsenensegment soll bis 2031 mit einer CAGR von 8,09 % wachsen.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Marktanteil von 54,12 % am Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung; Online-Apotheken werden bis 2031 voraussichtlich mit einer CAGR von 8,48 % wachsen.
- Nach Region entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 42,02 %; Asien-Pazifik ist bis 2031 auf die schnellste CAGR von 6,42 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weltweit steigende Prävalenz von ADHS | +1.2% | Global, mit stärksten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein und Screening-Initiativen | +0.8% | Global, besonders stark im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Pharmakotherapie und bei Formulierungen | +1.0% | Nordamerika und EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Unterstützende Erstattungs- und Deckungsrichtlinien | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion des erwachsenen Patientensegments über Telemedizin | +0.9% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration digitaler Therapien mit Medikation | +0.6% | Nordamerika und EU, frühe Einführung in Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weltweit steigende Prävalenz von ADHS
Die globale Prävalenz steigt weiter: 12,0 % der Kinder im Alter von 3–17 Jahren in den USA erhielten im Jahr 2023 eine ADHS-Diagnose, ein Anstieg, der auf verfeinerte diagnostische Kriterien und nicht auf eine plötzliche pathologische Veränderung zurückzuführen ist[1]. Erwachsenendiagnosen übersteigen 15,5 Millionen in den Vereinigten Staaten, wobei die Hälfte erst nach dem 18. Lebensjahr bestätigt wurde, was auf eine langanhaltende Untererkennungsrate hinweist. Die schulalterliche Prävalenz in China erreichte 6,4 %, wobei Modellierungen auf eine Spitzenbelastung im Jahr 2029 hinweisen, was einen erheblichen latenten Bedarf in Schwellenländern signalisiert. Die steigende Prävalenz korreliert mit Verschreibungsvolumina; die Stimulanzien-Verschreibungen in den USA stiegen von 2012 bis 2022 um 57,9 %, was die Nachfrage über alle Therapieklassen hinweg aufrechterhält.
Wachsendes Bewusstsein und Screening-Initiativen
Grundversorger setzen zunehmend validierte Screening-Instrumente ein und verkürzen so Überweisungsverzögerungen. Die American Professional Society for ADHD and Related Disorders (Amerikanische Fachgesellschaft für ADHS und verwandte Störungen) schließt die erste US-amerikanische Leitlinie für Erwachsene ab und schließt damit eine langjährige Lücke in standardisierten Beurteilungsverfahren. Telemedizin erweitert den Zugang: 46 % der diagnostizierten Erwachsenen nutzten im Jahr 2024 virtuelle Konsultationen, und 30,5 % erhielten Rezepte online. Kanadische Abrechnungsdaten zeigen einen Anstieg der ADHS-Medikamentenerstattungen um 20 % im Jahr 2024, ein Indikator für eine beschleunigte Erkennung.
Fortschritte in der Pharmakotherapie und bei Formulierungen
Innovationen konzentrieren sich auf Adhärenz und Sicherheit. Tris Pharma erhielt die FDA-Zulassung für Onyda XR, das erste flüssige Nicht-Stimulans, das die Dosierung zur Schlafenszeit durch die LiquiXR-Technologie ermöglicht. Cingulate's CTx-1301 verwendet zeitgesteuerte Mikrokugeln mit verzögerter Freisetzung, um eine gleichmäßige Wirkung ohne nachmittägliche Auffrischungsdosen zu gewährleisten, wobei Phase-3-Daten die einmal tägliche Wirksamkeit belegen. Digitale Therapien reifen parallel heran; EndeavorRx erhielt die FDA-Zulassung für kognitives Training bei Kindern und bietet eine nicht-pharmakologische Option, die das Missbrauchsrisiko umgeht. Axsome's Solriamfetol erreichte die Phase-3-Endpunkte als erster Dopamin-Norepinephrin-Wiederaufnahmehemmer, der speziell für ADHS entwickelt wurde.
Expansion des erwachsenen Patientensegments über Telemedizin
Aufgeschobene Diagnosen bei Erwachsenen treiben nun die inkrementelle Nachfrage an. Berufliche Verpflichtungen und Stigmatisierung haben früher Facharztbesuche eingeschränkt, aber synchrone Videoberatungen beseitigen geografische und zeitliche Hürden. Erwachsene Frauen stellen das am schnellsten wachsende Teilsegment dar, nachdem sie historisch unterdiagnostiziert wurden, unterstützt durch Leitlinienaktualisierungen, die unaufmerksame Phänotypen anerkennen. Verlängerungen der Telemedizin-Verschreibungspraxis bis Dezember 2025 erlauben Verschreibungen für kontrollierte Substanzen ohne vorherige persönliche Untersuchungen, was die Behandlungskontinuität wahrt, während die Vorschriften noch festgelegt werden. Erhöhte Erwachsenenvolumina setzen Kostenträger unter Druck, die Deckung für kombinierte pharmakologisch-verhaltenstherapeutische Programme auszuweiten, die Produktivitätsverluste am Arbeitsplatz mindern.
Analyse der Hemmfaktorenauswirkungen*
| Analyse der Hemmfaktorenauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diagnostische Herausforderungen und Untererkennungsrate | -0.9% | Global, besonders ausgeprägt in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Hohes Missbrauchsrisiko und Sicherheitsbedenken bei Stimulanzien | -1.1% | Global, stärkste Auswirkungen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Kontrollen für kontrollierte Substanzen | -0.8% | Global, am restriktivsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostendämpfungsdruck durch Kostenträger im Gesundheitswesen | -0.7% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Diagnostische Herausforderungen und Untererkennungsrate
Subjektive Symptombewertungen und Überschneidungen mit Angst- oder Stimmungsstörungen erschweren eine eindeutige Diagnose. Das Fehlen eines Biomarkers zwingt Kliniker, sich auf Mehrfachauskunft-Skalen zu verlassen, was sowohl falsch negative als auch falsch positive Ergebnisse erzeugt. Die Forschung zu zirkulierenden Mikro-RNAs wie miR-140-3p macht Fortschritte, ist jedoch noch Jahre von der Routineanwendung entfernt. Grundversorger, insbesondere in ressourcenarmen Umgebungen, berichten von geringem Vertrauen in die Erwachsenenbewertung, was den ungedeckten Bedarf aufrechterhält. Kulturelle Stigmatisierung dämpft die Inanspruchnahme von Hilfe im asiatisch-pazifischen Raum zusätzlich und verlangsamt die Marktdurchdringung für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung trotz öffentlicher Aufklärungskampagnen.
Hohes Missbrauchsrisiko und Sicherheitsbedenken bei Stimulanzien
Bundesquoten beschränken die Produktion von Amphetamin- und Methylphenidat-Produkten. Die DEA-Obergrenzen für 2025 wurden trotz steigender legitimer Nachfrage nur geringfügig erhöht, was die Engpässe aufrechterhält[2]. Forschungen der Universität Michigan bringen telemedizinisch initiierte Stimulanzientherapie mit einem höheren Risiko für Substanzmissbrauchsstörungen in Verbindung, was die Überprüfung verstärkt. Monatliche Besuchspflichten, Überprüfungen der Verschreibungsüberwachungsprogramme (PDMP) und umfangreiche Dokumentationsanforderungen stellen Hürden auf, die einige Kliniker vermeiden. Der Adderall-Engpass 2024–2025 zwang Millionen von Patienten zu therapeutischen Umstellungen und beleuchtete die Anfälligkeiten eines stimulanzienabhängigen Behandlungsparadigmas.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp:
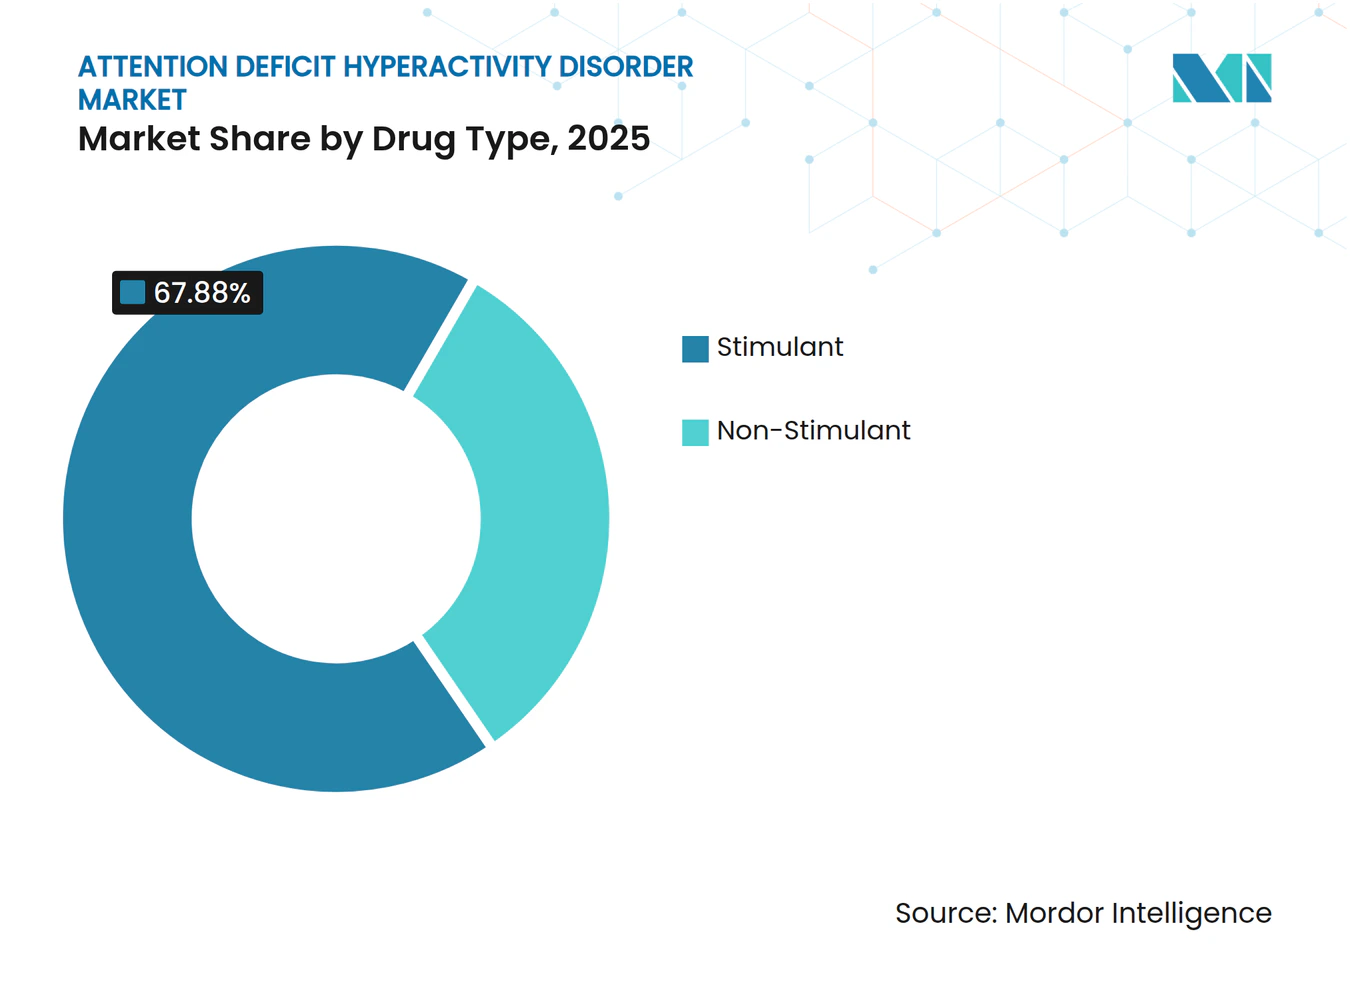
Nicht-Stimulanzien gewinnen an Dynamik trotz Dominanz der StimulanzienStimulanzien-Produkte generierten im Jahr 2025 67,88 % des Umsatzes und belegen die fest verankerte Wirksamkeit und die Vertrautheit der Verschreiber. Dennoch verzeichneten Nicht-Stimulanzien eine CAGR von 7,32 %, was das Gesamtmarktwachstum für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung übertrifft, da sicherheitsbewusste Kliniker nach geringerem Missbrauchsrisiko suchen. Der Patentablauf von Lisdexamfetamin im Jahr 2024 öffnete den Weg für Generika-Wettbewerb; Granules India und Lupin erhielten FDA-Zulassungen und beliefern preissensible Käufer. DEA-Produktionsobergrenzen belasteten die Amphetaminversorgung und drängten Verschreiber zu Alternativen wie Viloxazin und Guanfacin.
Supernus Pharmaceuticals meldete Qelbree-Umsätze von 241,3 Millionen USD im Jahr 2024, ein Anstieg von 72 % im Jahresvergleich, was eine robuste Akzeptanz neuer Nicht-Stimulanzien-Mechanismen signalisiert. Die Anwendung von Atomoxetin blieb trotz Chargenrückrufen andernorts stabil, was den anhaltenden Bedarf an einmal täglichen Optionen unterstreicht. Flüssiges Clonidin (Onyda XR) bietet pädiatrischen Betreuungspersonen nun ein nächtliches Therapieregime, das Dosierungsprobleme während der Schulzeit umgeht. Folglich wird die Marktgröße für Nicht-Stimulanzien im Bereich der Aufmerksamkeitsdefizit-Hyperaktivitätsstörung voraussichtlich bis 2031 schneller wachsen als jede andere Unterkategorie.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Altersgruppe:
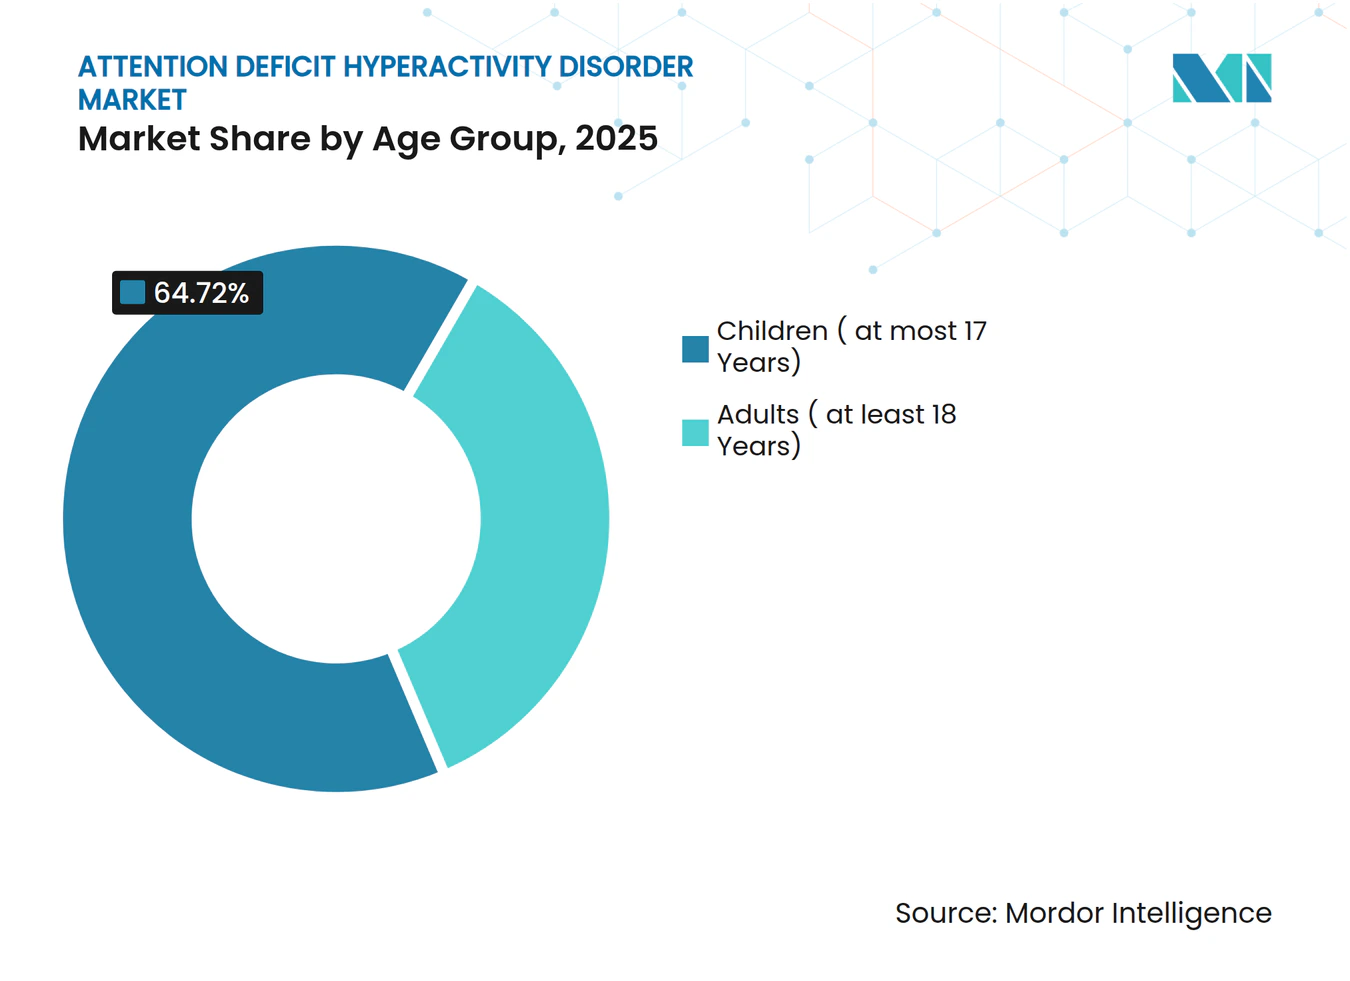
Anerkennung bei Erwachsenen treibt Expansion voranPädiatrische Patienten machten im Jahr 2025 64,72 % der Diagnosen aus, aber Erwachsenenfälle steigen mit einer CAGR von 8,09 %. Viele Erwachsene, die lange als „Underachiever” abgestempelt wurden, erhalten nun formelle Bewertungen, unterstützt durch Leitlinien von Fachgesellschaften und arbeitsplatzbezogene Anpassungsrichtlinien. Japanische Kohortenstudien zeigten bei 60,9 % der betroffenen Erwachsenen eine Komorbidität mit Stimmungsstörungen, was eine integrierte Versorgung notwendig macht. Telemedizin erweist sich als entscheidend: 67,2 % der virtuellen Nutzer erwarben im Jahr 2024 ADHS-Medikamente online, ein besonders wertvoller Zugangspfad für ländliche Gemeinden.
Die dem Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung zuzurechnende Marktgröße für Erwachsenentherapien soll bis 2031 10,2 Milliarden USD übersteigen, angetrieben durch Formulierungsinnovationen wie CTx-1301, die achtstündige Arbeitstage ohne Mittagsauffrischungsdosen ermöglichen. Die pädiatrische Versorgung entwickelt sich ebenfalls weiter: Verhaltenstherapie zuerst für Kinder unter 6 Jahren, Pharmakotherapie für schulpflichtige Kinder, wenn die Schulleistung nachlässt. Die CDC zählte im Jahr 2022 2 Millionen unbehandelte Kinder mit ADHS in den USA und verdeutlichte damit die verbleibenden Chancen. Ganzheitliche familienzentrierte Programme kombinieren nun Elterntraining mit Medikation und stärken die Adhärenz sowie schulische Fortschritte.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Transformation beschleunigt Online-WachstumEinzelhandelsketten blieben mit einem Marktanteil von 54,12 % der wichtigste Vertriebsweg, gestützt durch Versicherungsintegration und pharmazeutische Beratung. Dennoch verzeichnen Online-Apotheken die schnellste CAGR von 8,48 %, angetrieben durch Lieferung am gleichen Tag und leichtere Vergleichsmöglichkeiten während Engpässen. Integrierte elektronische Rezeptsysteme leiten Telemedizin-Aufträge nun automatisch an die Postversand-Ausführung weiter und reduzieren Reibungsverluste. Krankenhausapotheken sichern die Einleitung für komplexe Fälle mit Komorbiditäten, halten jedoch einen stabilen Anteil angesichts der ambulanten Dominanz der ADHS-Behandlung.
Spezialapotheken erschließen eine Nische für hochpreisige oder flüssige Formulierungen, die Temperaturkontrolle und Adhärenzberatung erfordern. DEA-Vorschläge für persönliche Untersuchungen vor der Telemedizin-Nachverschreibung sind ein unkalkulierbarer Faktor, der das Online-Wachstum bremsen könnte. Einzelhändler kontern, indem sie Screening-Instrumente und von Pflegepersonal geleitete Beratungen im Geschäft integrieren und ein hybrides Modell entwickeln. Folglich wird der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung wahrscheinlich verschwimmende Kanalgrenzeen erleben, anstatt einer Nullsummen-Verschiebung.
Geografische Analyse
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung in Nordamerika
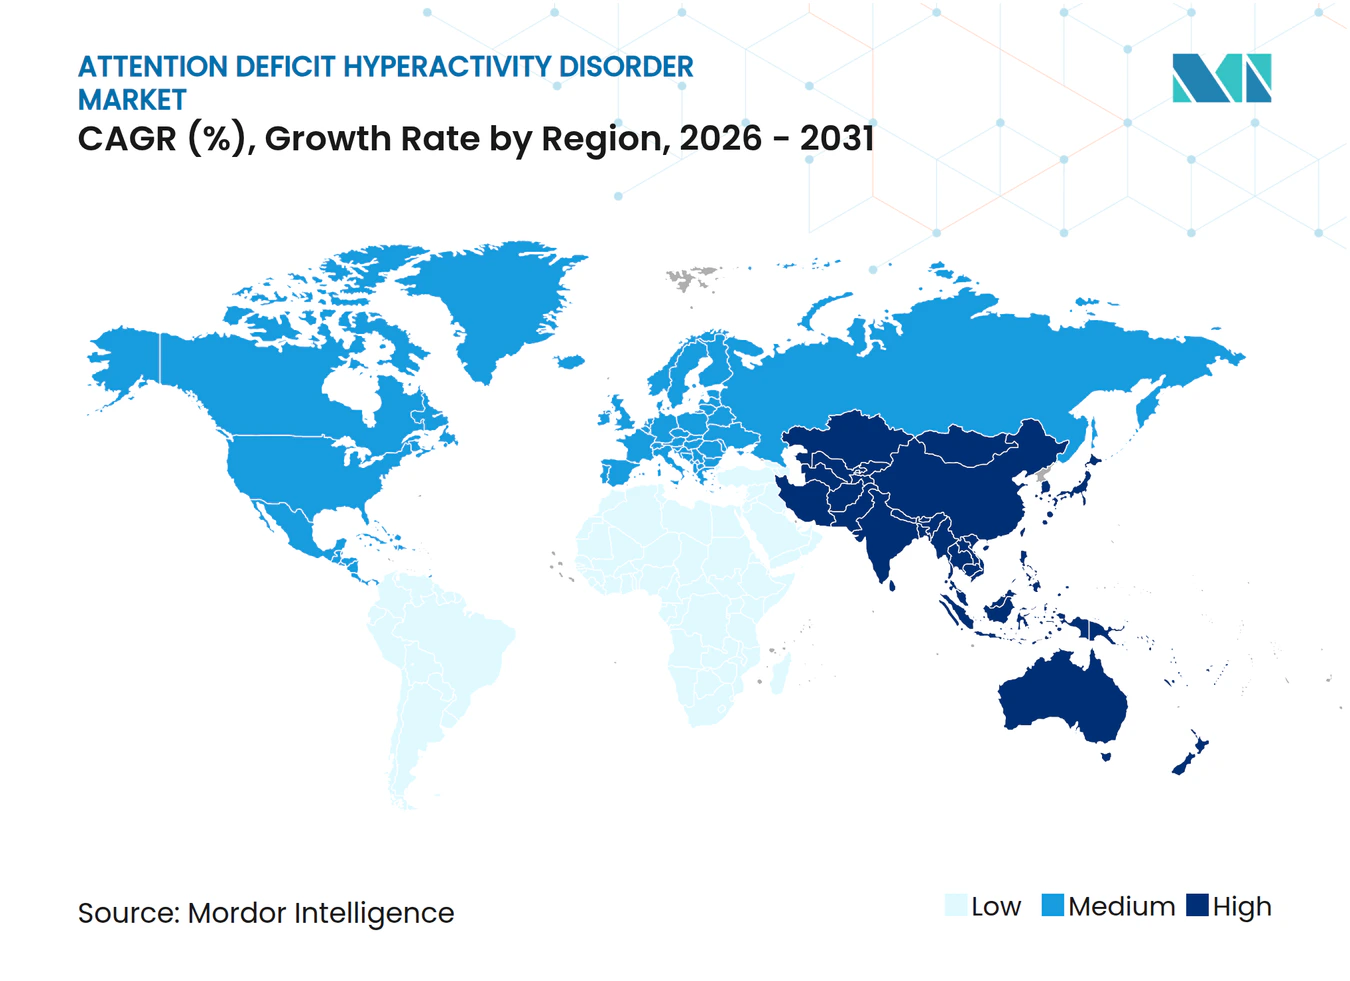
Nordamerika hält mit 42,02 % des Umsatzes im Jahr 2025 seine Stellung als führende Region. Im Jahr 2023 gaben US-amerikanische Apotheken 45 Millionen Stimulanzien-Rezepte aus, gegenüber 35,5 Millionen im Jahr 2019, was auf eine weitverbreitete klinische Akzeptanz hinweist. Die Erstattungsvolumina in Kanada stiegen 2024 um 20 %, nachdem die Provinzen die Versicherungsdeckung ausgeweitet hatten, was den Zugang weiter stärkt. Die regionale Innovationstiefe ist bemerkenswert: Die meisten erstklassigen Zulassungen – Onyda XR, Solriamfetol, CTx-1301 – wurden hier entwickelt oder erprobt, was einen Pipeline-Vorteil unterstreicht.
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung in Europa
Europa bietet ein strukturell reifes, aber reguliertes Umfeld. Nach der Pandemie lagen die Verschreibungsvolumina bis 2022 um 16,4 % über den Prognosen aus der Zeit vor COVID-19, was auf eine größere gesellschaftliche Akzeptanz pharmakologischer Behandlungen hindeutet. Die Zulassungen der EMA für Paxneury und Tuzulby ergänzten pädiatrische Behandlungsalgorithmen um Guanfacin- und retardierte Methylphenidat-Optionen. Deutschland ist Vorreiter bei digitalen Therapeutika; EndeavorRx erhielt die CE-Kennzeichnung und einen Erstattungscode, was die Adoptionswege beschleunigt.
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 6,42 % die höchste jährliche Wachstumsrate (CAGR), beflügelt durch politische Liberalisierung und wachsende städtische Bevölkerungen. Japans staatlich geförderte Biotech-Anreize begünstigen Neurowissenschafts-Start-ups und erweitern die Kapazitäten für klinische Studien. Chinas pädiatrische Prävalenz von 6,4 % entspricht Dutzenden von Millionen potenzieller Patienten, da das Screening landesweit ausgeweitet wird. Indische Hersteller nutzen FDA-Zulassungen – wie etwa für generisches Vyvanse – um weltweit kostengünstigere Optionen anzubieten und die regionale Erschwinglichkeit zu stärken. Verbleibende Hürden umfassen Versorgungslücken im ländlichen Raum und anhaltende Stigmatisierung, doch die zunehmende digitale Kompetenz mildert einige dieser Hindernisse, was darauf hindeutet, dass der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung zunächst in Megastädten und anschließend in sekundären Zentren eine stetige Verbreitung erfahren wird.
Regulatorisches Umfeld
Regulatorisches Umfeld: Die Regulierung von ADHS-Therapeutika konzentriert sich weiterhin auf die Sicherheitsüberwachung von Stimulanzien und die Aufrechterhaltung der Versorgungskontinuität bei Nicht-Stimulanzien in den wichtigsten Märkten. In den Vereinigten Staaten veröffentlichte die FDA im Juli 2025 eine Sicherheitsmitteilung, die eine erweiterte Kennzeichnung für retardierte Stimulanzien fordert, einschließlich überarbeiteter Formulierungen zur Anwendungsbeschränkung hinsichtlich des Risikos eines pädiatrischen Gewichtsverlusts bei Kindern unter 6 Jahren. Dies erhöht die Compliance-Anforderungen für Zulassungsinhaber und kann Verschreibungsentscheidungen für Kohorten im frühen Kindesalter beeinflussen.
Regionsübergreifend bleiben Versorgungsmanagement und Zulassungen zentrale Markteinflussfaktoren. Die DEA passte die aggregierten Herstellungsquoten für Schedule-II-Substanzen für 2025 an, nachdem festgestellt wurde, dass die nationalen Bestände an Substanzen wie d-Amphetamin und Methylphenidat den Patientenbedarf nicht deckten. Parallel dazu überwachen der Knappheitsrahmen der EMA und das SPOC-Netzwerk Engpässe bei Atomoxetin, Methylphenidat und Lisdexamfetamin im gesamten EWR. Bei den Zulassungen erteilte die EMA im Februar 2025 die Marktzulassung für Tuzulby (Methylphenidathydrochlorid) zur Behandlung von ADHS bei Kindern und Jugendlichen (6 bis 17 Jahre). Im Januar 2026 nahm die FDA Otsukas NDA für Centanafadin zur vorrangigen Prüfung an, mit einem PDUFA-Zieltermin am 24. Juli 2026, was das anhaltende Engagement der Regulierungsbehörden über versorgungsbeschränkte Altklassen und differenzierte Nicht-Stimulanzien-Neueinführungen hinweg widerspiegelt.
Wettbewerbslandschaft
Marktkonzentration
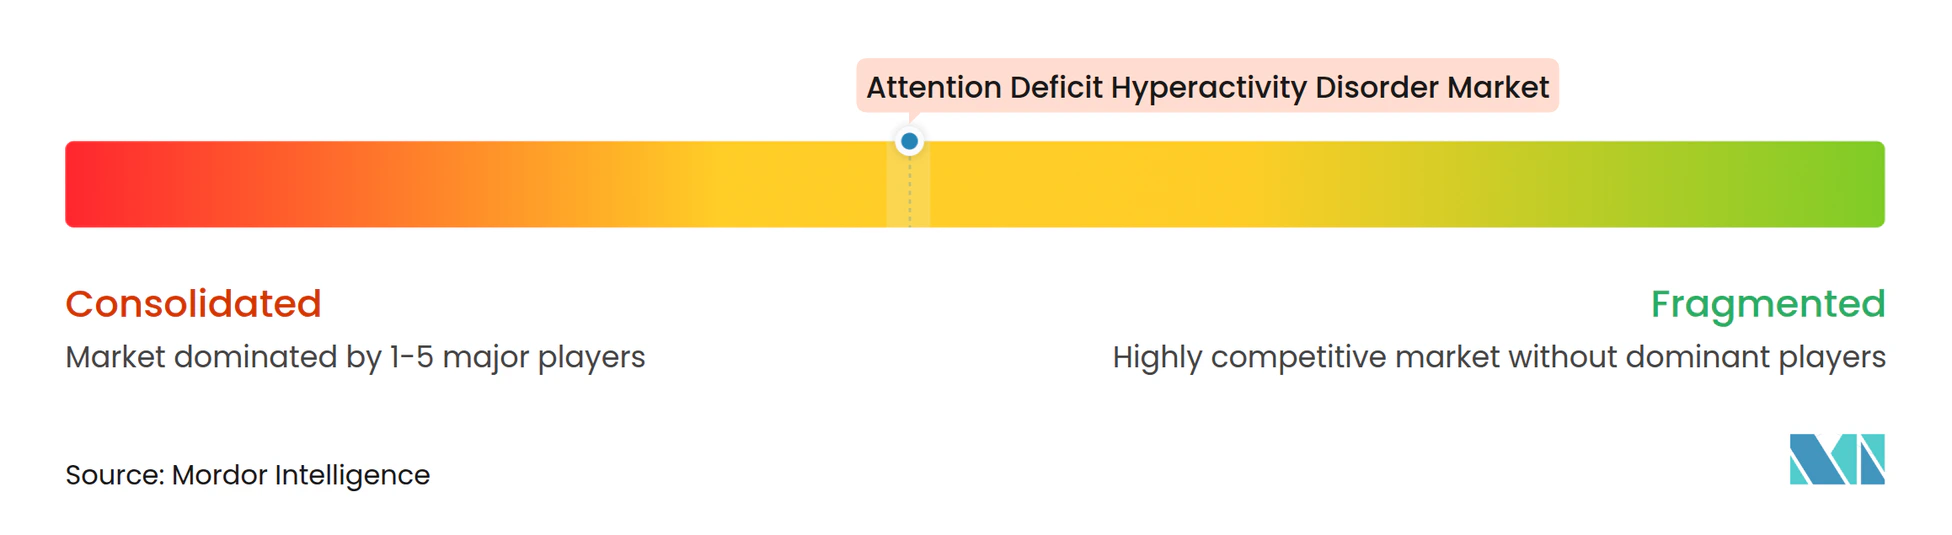
Konsolidierung trifft auf Disruption. Takedas Vyvanse-Patentablauf führte zu einer Restrukturierung im Wert von 900 Millionen USD, nachdem der Gewinn um 57 % gesunken war, was den Post-Exklusivitätsdruck veranschaulicht. Collegium's Übernahme von Ironshore Therapeutics für 525 Millionen USD verschaffte dem Unternehmen Jornay PM und signalisiert eine Diversifizierung über Schmerzfranchises hinaus. Supernus' Viloxazin-Erfolg beweist, dass differenzierte Nicht-Stimulanzien auch in einem stimulanziendominierten Umfeld gedeihen können.
Digitale Newcomer verändern therapeutische Hierarchien. EndeavorRx, für den pädiatrischen Einsatz zugelassen, umgeht Protokolle für kontrollierte Substanzen und wird nun von mehreren US-amerikanischen Kostenträgern erstattet. Cingulates Ansatz mit zeitgesteuerter Freisetzung zielt auf Adhärenzprobleme ab, die von etablierten Unternehmen nicht adressiert wurden. Versorgungsvolatilität schafft ebenfalls Chancen; Unternehmen mit robuster Fertigungskapazität oder alternativen Wirkmechanismen können Verschreibungen gewinnen, wenn quotengebundene Wettbewerber Engpässe haben. Nettoeffekt: Der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung weist eine mäßige Konzentration auf, wobei die fünf führenden Unternehmen rund 60 % des Umsatzes halten, doch laufende Innovationen halten die Wettbewerbsintensität hoch.
Branchenführer im Bereich Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
-
Takeda Pharmaceutical Co.
-
Novartis AG
-
Johnson & Johnson (Janssen)
-
Eli Lilly & Co.
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung Unternehmen in diesem Bericht
- Takeda Pharmaceutical Co. (Shire)
- Novartis
- Johnson & Johnson
- Eli Lilly and Company
- Pfizer
- Mallinckrodt plc
- Supernus Pharmaceuticals
- Aytu BioPharma (NEOS Therapeutics)
- Ironshore Pharmaceuticals
- KemPharm Inc. (Corium)
- Tris Pharma
- Aurobindo Pharma
- Lupin
- Otsuka
- Hisamitsu Pharma (Noven)
- Purdue Pharma (Adlon)
- Corium
- Sun Pharmaceutical Inds.
- Amneal Pharmaceuticals
- H. Lundbeck
- Shionogi & Co. Ltd.
- Rhodes Pharmaceuticals
Lesen Sie die Analyse der Aufmerksamkeitsdefizit-Hyperaktivitätsstörung-Unternehmen
Marktchancen und Zukunftsaussichten
Marktchancen und Zukunftsaussichten: Kurzfristige Marktlücken konzentrieren sich auf differenzierte pharmakotherapeutische Nicht-Stimulanzien und auf Regime, die die Therapietreue und die Verabreichung durch Betreuungspersonen verbessern sollen. Tris Pharmas Onyda XR erhielt im Mai 2024 die FDA-Zulassung als flüssiges, retardiertes Nicht-Stimulans, was einen praktischen Weg für kinderfreundliche Dosierungsformate schafft, die Verabreichungshürden während der Schulzeit verringern können. Die Vermarktung von Supernus' Qelbree (Viloxazin ER) wurde zudem durch Label-Aktualisierungen von Januar 2025 unterstützt, die wirkmechanismusbezogene Daten weiter erläutern.
Die Weiterentwicklung von Zugang und Vertriebskanälen ist ein weiterer Chancenbereich, in dem politische Entscheidungen die Nachfrageerfassung bei der Diagnose und Nachsorge Erwachsener beeinflussen. Die DEA verlängerte die Telemedizin-Flexibilitäten für die Verschreibung kontrollierter Substanzen bis zum 31. Dezember 2026, was die Versorgungskontinuität für Patienten unterstützt, die über virtuelle Psychiatrie und Primärversorgung betreut werden, insbesondere in unterversorgten Regionen. Gleichzeitig deuten die laufende Quotenverwaltung und Engpassüberwachung in den USA und im EWR auf einen operativen Spielraum für Hersteller hin, die eine zuverlässige Versorgung sicherstellen oder die Exposition gegenüber Schedule-II-Beschränkungen durch nicht kontrollierte Alternativen verringern können. Dies steht im Einklang mit Pipeline-Aktivitäten in späten Phasen, wie etwa Otsukas Centanafadin-Programm, das sich in einem vorrangig geprüften NDA-Verfahren mit einem PDUFA-Termin am 24. Juli 2026 befindet, sowie einer Phase-3-Studie, die sich mit ADHS bei Erwachsenen mit komorbider Angststörung befasst und auf eine Differenzierung anhand komorbiditätsgesteuerter Therapieauswahl abzielt.
Neueste Industrielle Entwicklungen in Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung
- Juni 2026: Otsuka gab positive Topline-Ergebnisse einer Phase-3b-Studie (NCT06973577) zu Centanafadin bei Erwachsenen mit ADHS und komorbider Angststörung bekannt, die ihren primären Endpunkt erreichte. Die Ergebnisse untermauern die Differenzierung im Bereich Komorbiditätsmanagement, ein zunehmend sichtbares Bedürfnis in den Behandlungspfaden für ADHS bei Erwachsenen, und stärken die anhaltende Dynamik hin zu Nicht-Stimulanzien-Wirkmechanismen.
- Mai 2025: Cingulate schloss die Phase-3-Sicherheitsprüfung für CTx-1301 ab und plante die NDA-Einreichung für Mitte 2025. Die Weiterentwicklung einer einmal täglich einzunehmenden Formulierung mit zeitgesteuerter Freisetzung entspricht der Nachfrage nach längerer Wirkdauer ohne Nachmittagsauffrischung und erhöht den Wettbewerbsdruck im stimulanzienlastigen Segment durch formulierungsbedingte Differenzierung.
- Mai 2024: Tris Pharmas Onyda XR erhielt die FDA-Zulassung als flüssiges, retardiertes Nicht-Stimulans zur Behandlung von ADHS bei Kindern. Die Zulassung erweitert kinderfreundliche Dosierungsformate und unterstützt die Verbesserung der Therapietreue im Schulumfeld.
Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung Berichtsumfang und Forschungsmethodik
Marktdefinition und Umfang
Für diese Studie wird der ADHS-Markt definiert als die Umsätze, die durch pharmakologische Behandlungen zur Bewältigung von ADHS-Symptomen erzielt werden, erfasst nach wichtigen Altersgruppen und wesentlichen Apothekenvertriebskanälen und global in USD dimensioniert.
Ausschlüsse des Geltungsbereichs: Diese Marktdimensionierung schließt nicht-medikamentöse Versorgung wie Psychotherapie, Coaching, schulbasierte Dienstleistungen und digitale Therapeutika aus.
Übersicht der Segmentierung
- Nach Arzneimitteltyp
- Stimulanzien
- Amphetamin
- Methylphenidat
- Dextroamphetamin
- Dexmethylphenidat
- Lisdexamfetamindimesylat
- Nicht-Stimulanzien
- Atomoxetin
- Bupropion
- Guanfacin
- Clonidin
- Stimulanzien
- Nach Altersgruppe
- Kinder (<17 Jahre)
- Erwachsene (>18 Jahre)
- Nach Vertriebskanal
- Apotheke im Einzelhandel
- Krankenhausapotheke
- Online-Apotheke
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir beginnen mit der Kartierung des klinischen und Zugangskontexts und übersetzen diesen anschließend in messbare Nachfrage- und Angebotsindikatoren. Öffentliche Quellen wie die US-CDC, die US-FDA, das NIH und die WHO helfen bei Prävalenzreferenzen, Diagnoserichtlinien und dem Kontext der Behandlungspfade, der die Verschreibungsakzeptanz beeinflusst. Wir nutzen zudem peer-reviewte Fachzeitschriften, um Veränderungen bei der Erkennung von ADHS bei Erwachsenen, Persistenzraten und typischen Behandlungsdauermustern zu erfassen, die die annualisierte Nachfrage beeinflussen.
Auf der Marktseite prüfen wir Unternehmensunterlagen, Ergebnispräsentationen und seriöse Presseberichterstattung, um den Portfolio-Mix und Preiskommentare zu verstehen, und wir überprüfen die Dynamik der Apothekenvertriebskanäle anhand öffentlicher Kostenträger- und Gesundheitssystempublikationen. Patentdatenbanken werden selektiv genutzt, um wichtige Ereignisse im Lebenszyklus von Schlüsselmolekülen zu verfolgen, die den Markteintritt von Generika und die Preisrichtung beeinflussen können. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Nachrichten und Finanzdaten sowie Patentunterlagen, um Lücken in der Produktabdeckung und im zeitlichen Verlauf zu verringern. Diese Schreibtischrecherchequellen sind beispielhaft, und viele weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Anschließend validieren wir Annahmen durch Experteninterviews und strukturierte Umfragen mit Klinikern, Interessenvertretern aus Krankenhaus- und Einzelhandelsapotheken, Kostenträgern und Erstattungsspezialisten sowie angebotsseitigen Führungskräften, die an ADHS-Arzneimittelportfolios beteiligt sind. Da der Markt global ist, verteilen sich unsere Gespräche über die wichtigsten Regionen, damit lokale Diagnoseraten, Verschreibungsgewohnheiten und Kanalaufschläge nicht zu schnell verallgemeinert werden. Die Rückmeldungen der Befragten werden genutzt, um Datenlücken aus öffentlichen Quellen zu schließen und Annahmen zu Akzeptanz und Preisgestaltung vor der Finalisierung des Modells zu überprüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 13% | APAC: 51% |
| Mittleres Segment: 56% | Funktions-/Bereichsleiter: 39% | EMEA: 29% |
| Kleinere Akteure: 16% | Manager: 48% | Amerika: 20% |
Marktdimensionierung & Prognose
Die Marktdimensionierung basiert auf einer Kombination aus Top-down- und Bottom-up-Ansätzen, wobei der Hauptaufbau vom behandelten Patientenpool und der Verschreibungsintensität ausgeht und anschließend anhand durchschnittlicher Therapiekosten über die Kanäle hinweg in Werte umgerechnet wird. In der Praxis rekonstruieren wir die Nachfrage, indem wir die ADHS-Prävalenz und die Diagnosesichtbarkeit mit den Behandlungsraten verknüpfen, aufgeteilt nach Kindern und Erwachsenen, und wenden dann typische Persistenz- und Wechselmuster an, um die Volumina zu annualisieren.
Einige wenige Inputs leisten den Großteil der Arbeit, darunter der altersspezifische behandelte Anteil, der Mix aus Stimulanzien und Nicht-Stimulanzien, die durchschnittliche Tagesdosis und Behandlungsdauer, die Entwicklung vom Listen- zum Nettopreis sowie der Vertriebsanteil zwischen Einzelhandels-, Krankenhaus- und Online-Apotheken. Um die Gesamtwerte realistisch zu halten, wird die Ausgabe durch selektive Bottom-up-Prüfungen abgesichert, etwa durch stichprobenartige Produktvolumen- und Preis-Benchmarks aus Kanal-Feedback sowie Umsatzhinweise von Lieferanten, soweit die Offenlegung dies zulässt, und das Modell wird angepasst, wenn eine deutliche Abweichung auftritt. Bei begrenzter Offenlegung auf Produktebene werden Lücken durch klassenspezifische Durchschnittswerte geschlossen, die durch Interviews validiert werden, gefolgt von Sensitivitätsprüfungen hinsichtlich Mix und Preis.
Für die Prognose verwenden wir Szenarioanalysen, die durch eine einfache multivariate Beziehung zwischen dem Wachstum der behandelten Bevölkerung, den Zugangsbedingungen und den erwarteten Preistrends gestützt werden. Die Annahmen werden an die Erwartungen der Befragten hinsichtlich Diagnosedynamik, Zeitpunkt der Generikaeinführung und Kanalverschiebungen im Prognosezeitraum angepasst und anschließend zu regionalen und globalen Gesamtwerten zusammengeführt.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die endgültigen Zahlen durch mehrere Durchgänge, bei denen die Modellergebnisse mit unabhängigen Signalen verglichen werden, etwa mit der Richtung von Verschreibungstrends, politischen Änderungen, die die Kostenübernahme betreffen, und bekannten Lebenszyklusereignissen wichtiger Arzneimittelklassen. Ausreißer werden markiert und überprüft, und wenn die Abweichung nicht durch einen nachvollziehbaren Input erklärt werden kann, überarbeiten wir die Annahmen und überprüfen sie erneut mit zusätzlichen Expertenkontakten.
Vor der endgültigen Freigabe wird die Arbeit analystenübergreifend überprüft, damit Berechnungen, Einheiten und die Währungshandhabung konsistent und reproduzierbar sind. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, etwa eine bedeutende regulatorische Maßnahme, eine spürbare Preisveränderung oder eine Änderung der Zugangsregeln. Unmittelbar vor der Auslieferung führen wir eine abschließende Aktualisierungsrunde durch, damit die Kunden die aktuellste Sichtweise erhalten, gestützt auf die neuesten verfügbaren Inputs.
Mordor Intelligences Marktgröße für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ADHS können weit auseinanderliegen, da die erfassten Umsatzströme nicht immer identisch sind und sich die Wahl des Basisjahres sowie das Timing der Währungsumrechnung zwischen den Herausgebern unterscheiden. Einige Schätzungen stützen sich zudem stärker auf zukunftsgerichtete Annahmen zum Wachstum der Diagnosen bei Erwachsenen und zur Preisgestaltung, was den Wert schnell nach oben oder unten verschieben kann.
Digitale Therapeutika und nicht-medikamentöse verhaltensbasierte Programme liegen außerhalb des Geltungsbereichs von Mordor Intelligence, weshalb Zahlen, die diese Dienstleistungen einbeziehen, über dem reinen Arzneimittelwert liegen können. Unterschiede ergeben sich auch daraus, ob Aufschläge im Einzelhandel, in Krankenhäusern und Online-Apotheken einheitlich behandelt werden, sowie daraus, wie schnell der Markteintritt von Generika die Preise für Stimulanzien und Nicht-Stimulanzien voraussichtlich senken wird. Bei uneinheitlichem Aktualisierungszeitpunkt kann derselbe Markt mit älteren Preispunkten oder veralteten Annahmen zur Patientenakzeptanz ausgewiesen werden, was die Spanne weiter vergrößert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,51 Mrd. USD (2026) | |
| Fachzeitschrift A | 16,23 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise konservative Annahmen zur Behandlungsrate an, sodass die jüngste Ausweitung der Diagnosen und Verschiebungen im Kanalmix im Wertaufbau nicht vollständig widergespiegelt werden. |
| Branchen-Newsletter B | 18,30 Mrd. USD (2025) | Scheint Therapiearten zu vermischen und sich auf allgemeine Wachstumserwartungen zu stützen, ohne die Auswirkungen des Arzneimittelklassenmixes und die Preisgestaltungsschichten der Apothekenkanäle über die Regionen hinweg konsequent zu trennen. |
Betrachtet man die drei Zahlen zusammen, lässt sich der Großteil der Spanne dadurch erklären, was über verschreibungspflichtige Arzneimittel hinaus erfasst wird, sowie durch das Basisjahr und die Art der Anwendung der Preisschichten. Indem der Aufbau eng an behandelte Patienten, Klassenmix und Kanalökonomie gebunden bleibt, bleibt die Schätzung nachvollziehbar anhand von Inputs, die überprüft und bei sich ändernden Bedingungen erneut durchgerechnet werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung bis 2031?
Der Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung soll bis 2031 23,78 Milliarden USD erreichen und wächst mit einer CAGR von 5,15 %.
Welche Arzneimittelklasse dominiert den aktuellen Umsatz?
Stimulanzien-Medikamente hielten im Jahr 2025 einen Marktanteil von 67,88 % am Markt für Aufmerksamkeitsdefizit-Hyperaktivitätsstörung, gestützt durch langjährige Wirksamkeitsdaten.
Warum gewinnen Nicht-Stimulanzien an Popularität?
Verschreiber und Patienten suchen nach Alternativen mit geringerem Missbrauchsrisiko, und neue Wirkstoffe wie Viloxazin zeigen starke Wirksamkeit und Wachstum mit einer prognostizierten CAGR von 7,32 %.
Wie schnell wächst das Erwachsenensegment?
Erwachsenendiagnosen steigen mit einer CAGR von 8,09 %, da Telemedizin die Facharztkonsultation zugänglicher macht und Leitlinien die Erwachsenendiagnostik formalisieren.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik führt mit einer prognostizierten CAGR von 6,42 % dank verbessertem Bewusstsein, günstiger politischer Veränderungen und ausbaufähiger Gesundheitsinfrastruktur.
Welchen Einfluss haben digitale Therapien auf die Behandlung?
FDA-zugelassene Plattformen wie EndeavorRx bieten nicht-pharmakologische Optionen und lindern Versorgungsengpässe sowie Sicherheitsbedenken im Zusammenhang mit kontrollierten Stimulanzien.