
Marktgröße und Marktanteil für die Behandlung von Schlafstörungen
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
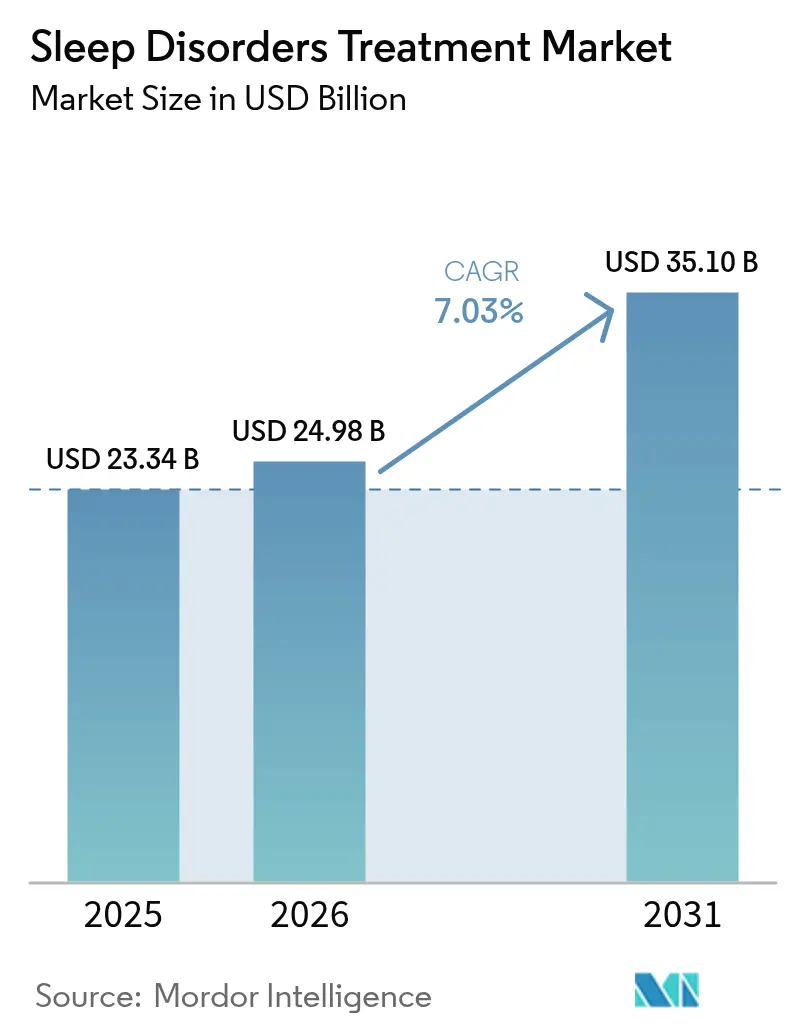
| Marktgröße (2026) | 24.98 Milliarden US-Dollar |
| Marktgröße (2031) | 35.1 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.03 % |
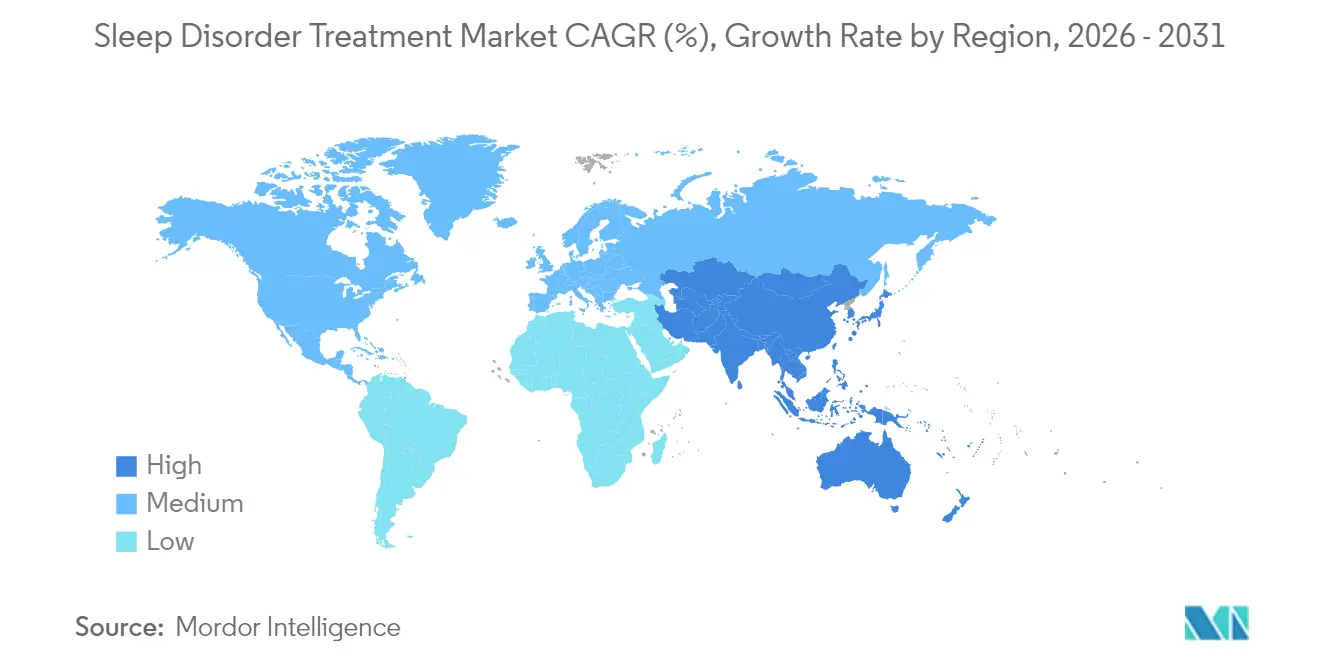
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung von Schlafstörungen von Mordor Intelligence
Die Marktgröße für die Behandlung von Schlafstörungen wurde im Jahr 2025 auf 23,34 Milliarden USD geschätzt und soll von 24,98 Milliarden USD im Jahr 2026 auf 35,10 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,03 % während des Prognosezeitraums (2026–2031). Die steigende Prävalenz von Insomnie, obstruktiver Schlafapnoe (OSA) und Narkolepsie in entwickelten und aufstrebenden Volkswirtschaften, verbunden mit bahnbrechender Pharmakologie wie dualen Orexin-Rezeptor-Antagonisten (DORAs) und der im Dezember 2024 erfolgten Zulassung von Tirzepatid für OSA, stützen ein nachhaltiges Umsatzwachstum. Die Integration digitaler Gesundheitslösungen erweitert die Patientenreichweite durch KI-gestützte Diagnostik und Adhärenzüberwachung, während Erstattungsreformen digitale Therapeutika wie SleepioRx in die regulären Versorgungspfade integrieren. Der Wettbewerbsdruck steigt, da Gerätemarktführer wie ResMed mit pharmazeutischen Herausforderern konfrontiert werden, die nun erstklassige Stoffwechselmittel und Hypnotika der nächsten Generation anbieten. Gleichzeitig verlagert die Verbrauchernachfrage nach bequemen Kaufoptionen das Verschreibungsvolumen in Richtung Online-Apotheken, was Omnichannel-Strategien im gesamten Markt für die Behandlung von Schlafstörungen stärkt.
Wichtigste Erkenntnisse des Berichts
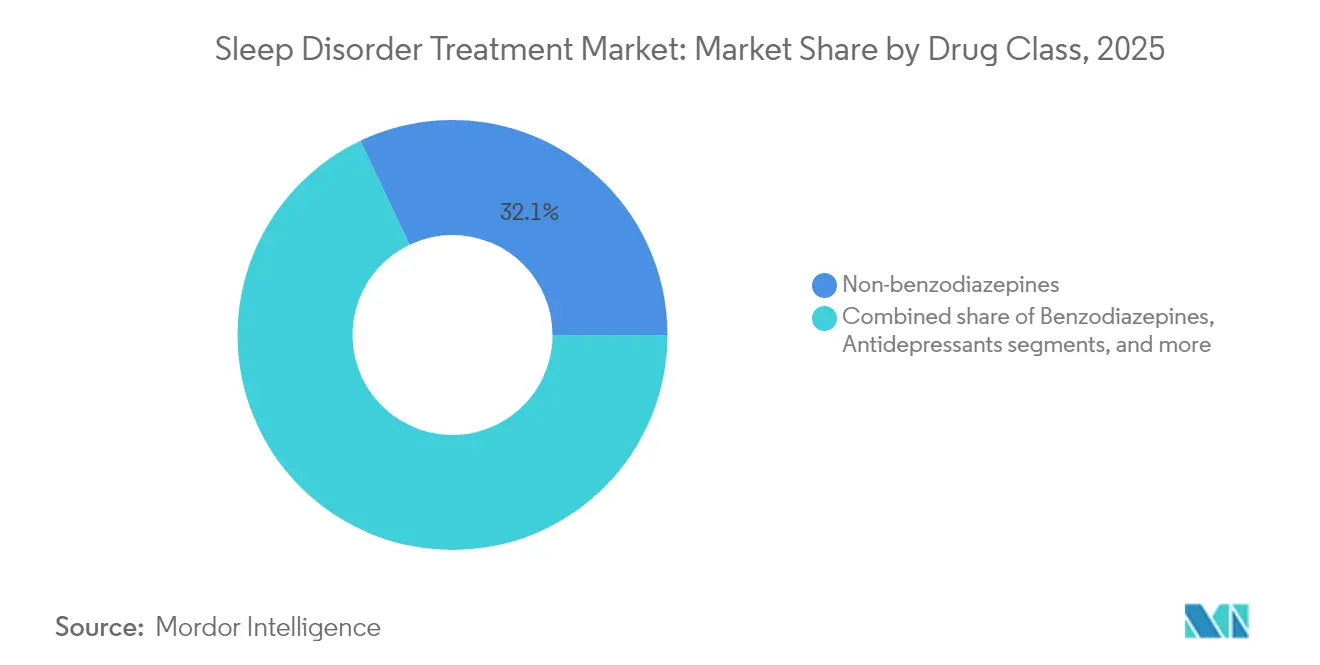
- Nach Wirkstoffklasse führten Nicht-Benzodiazepine im Jahr 2025 mit einem Umsatzanteil von 32,06 %, während DORAs bis 2031 voraussichtlich mit einer CAGR von 9,52 % wachsen werden.
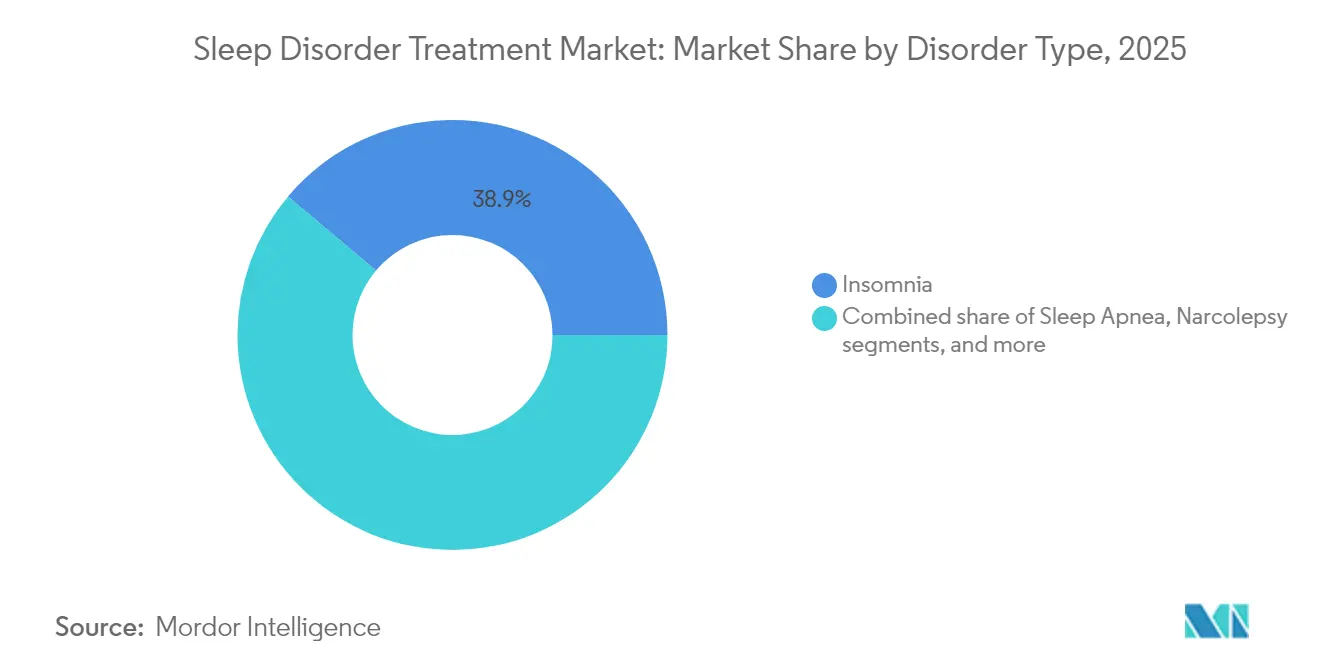
- Nach Störungstyp dominierte Insomnie im Jahr 2025 mit 38,86 % des Marktanteils für die Behandlung von Schlafstörungen; Narkolepsie-Therapien weisen mit einer CAGR von 9,78 % bis 2031 die schnellste Wachstumsdynamik auf.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Anteil von 41,98 % an der Marktgröße für die Behandlung von Schlafstörungen, während Online-Apotheken mit einer CAGR von 10,18 % bis 2031 wachsen.
- Nach Geografie erfasste Nordamerika im Jahr 2025 42,35 % des Marktes für die Behandlung von Schlafstörungen; für den Asien-Pazifik-Raum wird bis 2031 eine CAGR von 8,22 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Belastung durch Insomnie und OSA, bedingt durch Alterung, Adipositas und psychische Stressfaktoren | 1.80% | Global; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verbesserte Screening- und Aufklärungsprogramme zur Beschleunigung der Diagnoseraten | 1.20% | Asien-Pazifik als Kern; Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung neuartiger pharmakologischer Klassen zur Erweiterung der therapeutischen Optionen | 2.10% | Nordamerika und EU; Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche Innovation bei gerätebasierten und digitalen Therapeutika zur Verbesserung der Ergebnisse | 1.50% | Global; frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Schlafdate-Analytik zur Ermöglichung früherer personalisierter Interventionen | 0.90% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Von Arbeitgebern und Versicherern geleitete Schlaf-Wellness-Initiativen zur Ausweitung der Erstattung | 0.70% | Nordamerika; Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Belastung durch Insomnie und Schlafapnoe, bedingt durch Alterung, Adipositas und psychische Stressfaktoren
Schätzungsweise 30 bis 90 Millionen Amerikaner leiden an OSA, doch nur 6 Millionen wurden formal diagnostiziert, was einen tiefen Pool unbehandelter Bedürfnisse verdeutlicht, der den Markt für die Behandlung von Schlafstörungen stützt. Die Adipositas-Epidemie verstärkt die OSA-Inzidenz, und die FDA-Zulassung von Tirzepatid im Dezember 2024 schuf den ersten pharmakologischen Weg für adipöse OSA-Patienten und verknüpft die Stoffwechselkontrolle mit der Verbesserung der Atemfunktion[1]US-amerikanische Behörde für Lebens- und Arzneimittel, "Zepbound (Tirzepatid) für obstruktive Schlafapnoe zugelassen," fda.gov. Angst und Depressionen aus der Pandemiezeit erhöhten die chronische Insomnie in allen wichtigen Regionen, wobei DORAs in psychiatrischen Populationen Ansprechraten von 87,5 % zeigten und das klinische Vertrauen in neuere Wirkmechanismen stärkten. ResMed überwacht nun 28 Millionen cloud-verbundene Geräte und erfasst 20 Milliarden Nächte an Schlafdaten, die proprietäre KI-Systeme speisen und personalisierte Therapieanpassungen in Echtzeit ermöglichen. Bei älteren Erwachsenen verlagert sich die Präferenz hin zu nicht-invasiven, digital bereitgestellten Programmen wie SleepioRx – im August 2024 von der FDA zugelassen –, die die Medikamentenlast reduzieren und gleichzeitig eine dauerhafte Wirksamkeit aufrechterhalten.
Verbesserte Screening- und Aufklärungsprogramme zur Beschleunigung der Diagnoseraten
Systemweite Screening-Protokolle verbessern die Erkennung in der Primärversorgung und im Verbraucherbereich. Die Zusammenarbeit von Samsung mit der Stanford Medicine bettet algorithmisches Schlafapnoe-Screening in Smartphones ein und signalisiert einen Wandel von der Labor-Polysomnografie zur häuslichen Triage. Im Februar 2024 ließ die FDA die KI-Plattform für Pulsoxymetrie von EnsoData zu, die eine kostengünstigere Identifizierung von OSA-Risiken in ressourcenbeschränkten Umgebungen ermöglicht. Japans erste Insomnie-Arzneimittelzulassung seit einem Jahrzehnt – QUVIVIQ im September 2024 – folgte auf nationale Medienkampagnen, die unbehandelte Schlafstörungen bei 20 % der Erwachsenen hervorhoben und die Ärztefortbildung ankurbelten. Start-ups wie Sleep Cycle starteten im Juni 2025 klinische Studien zur Validierung des smartphone-basierten Apnoe-Screenings, das potenziell ländliche Gemeinden ohne Fachkliniken erreichen könnte. Die FDA-Zulassung von ResMeds NightOwl-Heimtest fügt den direkten Verbraucherpfaden medizinische Unterstützung hinzu, verkürzt die Zeit bis zur Therapie und erweitert den Markt für die Behandlung von Schlafstörungen.
Einführung neuartiger pharmakologischer Klassen zur Erweiterung der therapeutischen Optionen
DORAs stellen den bedeutendsten Fortschritt in der Schlafpharmakotherapie seit den Benzodiazepinen dar. Daridorexant, Lemborexant und Suvorexant zeigen konsistent weniger komplexe Schlafverhaltensweisen und weniger Beeinträchtigungen am nächsten Tag als Z-Substanzen, wie Analysen des FDA-Systems zur Meldung unerwünschter Ereignisse belegen. Chinas Zulassung von DAYVIGO (Lemborexant) im Mai 2025 erschließt eine adressierbare Basis von 172,5 Millionen erwachsenen Insomnie-Patienten und verdeutlicht das Ausmaß der Möglichkeiten, wenn Sicherheitsbedenken gemindert werden. Agonisten der nächsten Generation entwickeln sich rasch: Takedas Oveporexton erzielte signifikante Gewinne in Phase 2b bei Narkolepsie Typ 1, während Alkermes' Alixorexton auf idiopathische Hypersomnie in Phase-II/III-Studien abzielt[2]Takeda Pharmaceutical Company, "Oveporexton Phase-2b-Daten veröffentlicht," takeda.com. Die Pipeline umfasst zudem Seltorexant, einen Orexin-2-Antagonisten, der für schwere depressive Störungen mit komorbider Insomnie positioniert ist, was traditionelle Indikationsgrenzen verwischt und den Marktfußabdruck für die Behandlung von Schlafstörungen vergrößert. Hohe Compliance-Raten – 87 % in Langzeitkohorten – unterstreichen das klinische Vertrauen, das diese Wirkstoffe erworben haben, und treiben die Aufnahme in Arzneimittellisten und die Akzeptanz durch Versicherer voran.
Kontinuierliche Innovation bei gerätebasierten und digitalen Therapeutika zur Verbesserung von Ergebnissen und Adhärenz
Geräteentwickler definieren die Adhärenz neu, die historisch die Achillesferse der CPAP-Therapie war. Im Februar 2024 ließ die FDA Neurovalens' Modius Sleep zu, einen am Kopf getragenen Neuromodulator, der zirkadiane Zentren ohne Pharmaka beeinflusst und innerhalb von sechs Wochen messbare Verbesserungen der Schlafeffizienz liefert. Forscher der Universität Cincinnati stellten VortexPAP vor, das den Atemwegsdruck ohne eine enge Gesichtsmaske stabilisiert und Erleichterung für Nutzer verspricht, die herkömmliche Masken aufgeben. Digitale Therapeutika gewinnen zunehmend an Bedeutung: Der kognitiv-verhaltenstherapeutische Algorithmus von SleepioRx erreicht bei 76 % der Nutzer gesunde Schlaf-Benchmarks und validiert nicht-pharmakologische Wege, die das Risiko unerwünschter Ereignisse reduzieren. Implantate erweitern die Optionen für CPAP-intolerante Kohorten; Nyxoahs Genio-Zungenstimulator erhielt im Dezember 2024 seinen ersten Einsatzfall im Vereinigten Königreich und nutzt Bluetooth-Steuerung für patientenindividuelle Therapie. Echtzeit-Datenstreaming aus ResMeds AirSense-Linie erreichte eine Compliance von 87 %, wenn automatisiertes Coaching auf nächtliche Daten-Dashboards aufgesetzt wurde, und zeigt, wie KI Rohdaten in Verhaltensänderungen umwandeln kann, die den Markt für die Behandlung von Schlafstörungen stützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsbedenken und Abhängigkeitsrisiken im Zusammenhang mit langfristigen Hypnotika | -0.80% | Global; stärkste Kontrolle in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für Markenmedikamente und fortschrittliche Geräte, die den Zugang in Ländern mit niedrigem und mittlerem Einkommen einschränken | -1.10% | Aufstrebende Märkte in Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Schlechte Patientenadhärenz bei CPAP-Therapie und Verhaltensregimen, die die Wirksamkeit untergraben | -0.90% | Global; ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Boom bei unregulierten rezeptfreien und nutraceutischen Schlafmitteln, der Patienten von evidenzbasierter Versorgung ablenkt | -0.60% | Global; zunehmend in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken und Abhängigkeitsrisiken im Zusammenhang mit langfristiger hypnotischer Pharmakotherapie
Regulierungsbehörden verschärfen die Aufsicht über traditionelle Hypnotika, schränken Labelausweitungen ein und fördern sicherere Alternativen. Im März 2024 erließ die FDA einen vollständigen Antwortbrief an Vanda bezüglich des HETLIOZ-Jetlag-Präparats und signalisierte damit die Ablehnung vager Nutzen-Risiko-Profile in der Schlafmedizin[3]Bundesregister, "Vollständiger Antwortbrief für HETLIOZ," federalregister.gov. Benzodiazepine und Z-Substanzen zeigen weiterhin höhere Inzidenzen komplexer Verhaltensweisen wie Schlafwandeln beim Autofahren, was zu Leitlinienrevisionen führt, die nicht-pharmakologische oder DORA-basierte Ansätze priorisieren. Die Leitlinien der Amerikanischen Akademie für Schlafmedizin 2024 zu Restless-Legs-Syndrom ersetzen Kalziumkanal-Liganden durch Dopamin-Agonisten, um Impulskontrollstörungen und Augmentationsrisiken zu reduzieren. Reale Daten bestätigen die geringere Häufigkeit schwerwiegender unerwünschter Ereignisse bei Daridorexant; Regulierungsbehörden in Nordamerika, Europa und Asien-Pazifik zitieren diese Erkenntnisse bei der Genehmigung erweiterter Indikationen. Parallel dazu hat die aurikuläre Vagusnerv-Stimulation klinisch bedeutsame Verbesserungen der Schlafqualität ohne Pharmakologie erzielt und bietet einen medikamentenfreien Ausweg für risikoscheue Patienten, was die Diversifizierung im Markt für die Behandlung von Schlafstörungen stärkt.
Hohe Kosten für Markenmedikamente und fortschrittliche Geräte, die den Zugang in Regionen mit niedrigem und mittlerem Einkommen einschränken
Die Preisgestaltung bleibt eine erhebliche Barriere jenseits einkommensstarker Märkte. DORAs behalten ihre Premium-Positionierung und haben begrenzten Generikawettbewerb, was sie trotz starker klinischer Leistung in Südasien und Subsahara-Afrika zu Wunschtherapien macht. Cloud-verbundene CPAP-Systeme von ResMed erfordern Kapitalaufwendungen zuzüglich Abonnementgebühren, die das durchschnittliche Monatseinkommen in vielen Ländern mit niedrigem und mittlerem Einkommen übersteigen, was die Volumendurchdringung trotz anerkannter technischer Überlegenheit einschränkt. Versicherungslücken verschärfen die Ungleichheit; Debatten über die Medicare-Abdeckung von Tirzepatid für OSA verdeutlichen, wie Erstattungspolitik die reale Nutzung beeinflusst, doch eine vergleichbare Abdeckung existiert in den meisten aufstrebenden Volkswirtschaften nicht. Online-Apotheken mildern Preishürden, indem sie die Sichtbarkeit von Generika erhöhen; der globale E-Pharmazie-Sektor erreichte 2022 einen Wert von 98,8 Milliarden USD, obwohl Vorschriften für verschreibungspflichtige Substanzen die grenzüberschreitende Erfüllung erschweren. Öffentliche Systeme können Kostenhürden ausgleichen, wie das Beispiel des britischen Nationalen Gesundheitsdienstes zeigt, der Sleepio kostenlos anbietet – ein Präzedenzfall, der in anderen steuerfinanzierten Gesundheitsmodellen repliziert werden könnte, wenn robuste Kosteneffektivitätsnachweise vorliegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
DORAs fordern die traditionelle Dominanz der Hypnotika herausNicht-Benzodiazepine hielten im Jahr 2025 einen Anteil von 32,06 % am Markt für die Behandlung von Schlafstörungen, da Kliniker Vertrautheit mit verbesserter Sicherheit gegenüber Benzodiazepinen abwogen. Trotz dieses Ankers wachsen DORAs mit einer CAGR von 9,52 % und sollen historische Anteile erodieren, da Leitlinien die Orexin-basierte Therapie als Erstlinienbehandlung für chronische Insomnie einstufen. Reale Pharmakovigilanz bestätigt weniger residuale kognitive Effekte und geringere Abhängigkeitssignale – eine Kombination, die Kostenträger dazu veranlasst, DORAs in bevorzugte Stufen aufzunehmen und damit das Volumenwachstum im Markt für die Behandlung von Schlafstörungen zu stärken.
Zweitlinienklassen bleiben relevant. Benzodiazepine werden für akute, schwere Insomnie reserviert, wenn ein schneller Wirkungseintritt entscheidend ist, obwohl Ärzte die Verschreibungsdauer nun begrenzen, um Abhängigkeit zu mindern. Off-Label-Antidepressiva eignen sich für komplexe Insomnie mit komorbider Stimmungsstörung, während Melatonin-Rezeptor-Agonisten pädiatrische Nischen dominieren, in denen die neuronale Entwicklungssicherheit Vorrang vor der Wirkungsgeschwindigkeit hat. Die Pipeline-Dynamik konzentriert sich weiterhin auf die Orexin-Biologie: Takedas Oveporexton und Alkermes' Alixorexton versprechen eine einmal tägliche orale Dosierung, die aktuelle Mehrfachdosierungsregime mit Oxybat vereinfachen könnte. Diese Kräfte halten die Marktgröße für die Behandlung von Schlafstörungen für pharmakologische Segmente bis 2031 auf einem dauerhaften Expansionspfad.


Nach Störungstyp:
Narkolepsie-Behandlungen treiben die Innovationspipeline voranInsomnie-Störungen repräsentierten im Jahr 2025 38,86 % der Marktgröße für die Behandlung von Schlafstörungen aufgrund allgegenwärtiger Lebensstil-, psychiatrischer und zirkadianer Faktoren. Die Verbreitung digitaler Interventionen wie SleepioRx und zunehmende betriebliche Wellness-Programme signalisieren, dass Insomnie die Ankerindikation bleiben wird; das Wachstum verlangsamt sich jedoch, da nicht-pharmakologische Ansätze einen Teil des Volumens von traditionellen Hypnotika ablenken. Die Tirzepatid-Zulassung im Dezember 2024 veränderte das OSA-Management grundlegend und schuf die erste medikamentenbasierte Alternative zu CPAP sowie kardiometabolisch orientierte Versorgungspfade, die ein integriertes Management von Adipositas und schlafbezogenen Atemstörungen beschleunigen.
Narkolepsie macht eine kleinere Basis aus, wächst aber am schnellsten mit einer CAGR von 9,78 %. Fortschritte bei der Orexin-2-Agonismus adressieren das grundlegende neurochemische Defizit statt der Symptomunterdrückung und ziehen Venture- und strategisches Kapital an, selbst inmitten breiterer Biotech-Volatilität. Die FDA-Zulassung für pädiatrisches Natriumoxybat im Oktober 2024 erweiterte die behandelte Population, während Avadels einmal nächtliches LUMRYZ, dem sieben Jahre Orphan-Exklusivität gewährt wurden, die regulatorische Förderung differenzierter Formulierungen signalisiert. Diese Faktoren sichern gemeinsam den überproportionalen Beitrag der Narkolepsie zum inkrementellen Umsatz im Markt für die Behandlung von Schlafstörungen.
Nach Vertriebskanal:
Digitale Transformation beschleunigt das Online-WachstumEinzelhandelsapotheken hielten im Jahr 2025 einen Anteil von 41,98 % und nutzten persönliche Beratung, sofortige Erfüllung und breite Versicherernetzwerke. Standorte mit hohem Kundenaufkommen sichern ein konstantes Verschreibungsvolumen, insbesondere für Nachfüllungen chronischer Therapien. Krankenhaus- und Schlafklinik-Apotheken verankern komplexe Fälle, die eine Titration von Hochrisikopräparaten oder synchrone Geräteeinrichtungen erfordern, stehen jedoch vor Kapazitätsgrenzen, die Fernmodelle begünstigen.
Online-Apotheken wachsen mit einer CAGR von 10,18 % und profitieren von Datenschutz, Heimlieferung und transparenter Preisgestaltung, die berufstätige Erwachsene mit chronischer Insomnie oder OSA ansprechen. Telemedizinische Verifizierung überbrückt die regulatorische Compliance, und Versicherer erstatten zunehmend virtuelle Besuche, was die Hürden weiter senkt. Sunrises Übernahme von Dreem Health im Dezember 2024 veranschaulicht die vertikale Integration von diagnostischen Wearables und digitalen Versorgungsplattformen, die es ermöglicht, gesamte Diagnose-bis-Abgabe-Prozesse in der App zu halten und die Engagement-Metriken über die Lebensdauer zu steigern. Infolgedessen werden Kanalverschiebungen die Margen umverteilen, aber den Gesamtzugang erweitern und den Markt für die Behandlung von Schlafstörungen über den Prognosehorizont hinaus stärken.
Geografische Analyse
Nordamerikanischer Markt für Schlafstörungsbehandlungen
Nordamerika dominierte den Markt für Schlafstörungsbehandlungen im Jahr 2025 mit einem Anteil von 42,35 %, gestützt durch ausgefeilte Kostenträgersysteme, die Durchbruchtherapien beschleunigt zulassen, sowie durch ein hohes öffentliches Bewusstsein für die Auswirkungen von Schlaf auf die kardiometabolische Gesundheit. FDA-Zulassungen für Tirzepatid und mehrere DORAs verdeutlichen die Offenheit der Behörde gegenüber neuartigen Wirkmechanismen. Arbeitgebergestützte Wellness-Leistungen, darunter subventionierte Sleepio-Lizenzen und CPAP-Abonnementmodelle, normalisieren ein proaktives Schlafmanagement. Der Umsatz von ResMed im dritten Quartal des Geschäftsjahres 2025 stieg um 8 % auf 1,3 Milliarden USD, was die robuste Nachfrage nach cloudverbundenen Geräten widerspiegelt, die sich in elektronische Patientenakten-Workflows integrieren lassen und dadurch die Therapietreue stärken sowie nachgelagerte Krankenhausaufenthalte reduzieren.
Asiatisch-pazifischer Markt für Schlafstörungsbehandlungen
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 8,22 % bis 2031. Allein in China gibt es 172,5 Millionen Insomnie-Betroffene, was die Produktlokalisierung und breit angelegte Verhandlungen über Arzneimittelverzeichnisse nach der Zulassung von DAYVIGO im Mai 2025 vorantreibt. Japans Zulassung von QUVIVIQ im September 2024 beendete eine jahrzehntelange Durststrecke bei neuartigen Insomnietherapien, löste erneute Aufklärungskampagnen für Kliniker aus und steigerte das Verschreibungsvolumen. Die Phase-3-Studie zu Daridorexant in Südkorea unterstreicht den regulatorischen Schwung in der Region, während Universitäten die Grundlagenforschung vorantreiben, etwa zu lichtempfindlichen Somnogen-Molekülen, die an der Universität Tsukuba entwickelt werden. Steigende Einkommen der Mittelschicht und staatliche Initiativen zur Modernisierung von Schlaflaboren stützen die anhaltende Akzeptanz von Premiumprodukten und machen den asiatisch-pazifischen Raum zum Motor für Volumen- und Umsatzwachstum im Markt für Schlafstörungsbehandlungen.
Europäischer Markt für Schlafstörungsbehandlungen
Europa verzeichnet ein stetiges Wachstum, gestützt durch die Universalversorgung und koordinierte Regulierungsprozesse der Europäischen Arzneimittel-Agentur. Idorsias Pionierrolle mit QUVIVIQ nutzte die EU-weite gegenseitige Anerkennung, um Marktanteile aufzubauen, bevor Mercks Belsomra und Eisais Dayvigo auf den Markt kamen; die öffentliche Beschaffung setzt auf Preis-Volumen-Vereinbarungen, die Arzneimittel mit nachgewiesener Sicherheit und gesundheitsökonomischem Nutzen bevorzugen. Die systemweite Einführung von Sleepio durch den britischen National Health Service ohne Kosten für die Patienten verdeutlicht, wie digitale Therapeutika in große öffentliche Systeme eindringen und Kosteneinsparungen erzielen können, was potenziell ähnliche Modelle auf dem gesamten Kontinent erschließt. Multidisziplinäre Kliniken wie das Sleep House Bern in der Schweiz erproben schnelle Triagepfade, die neue Standards für die europäische Schlafversorgung setzen könnten. Insgesamt halten diese Trends den Beitrag Europas zum Markt für Schlafstörungsbehandlungen trotz einer bereits reifen Basisakzeptanz stabil.

Regulatorisches Umfeld
Die Regulierung bei der Behandlung von Schlafstörungen umfasst Arzneimittelzulassungen, Zulassungswege für Medizinprodukte und die Aufsicht über klinisch validierte digitale Therapeutika. In den Vereinigten Staaten hat die FDA die zugelassenen Behandlungsoptionen für obstruktive Schlafapnoe (OSA) über Geräte hinaus erweitert, wie die Zulassung von Zepbound (Tirzepatid) im Dezember 2024 als pharmakologische Therapie für mittelschwere bis schwere OSA bei Erwachsenen mit Obesitas verdeutlicht. Gleichzeitig nutzt die FDA weiterhin den PMA-Zulassungsweg für implantierbare Therapien bei CPAP-intoleranten Patientengruppen, einschließlich der Marktzulassung (Premarket Approval) im März 2026 für das aura 6000 System von LivaNova (Stimulation des Nervus hypoglossus) für mittelschwere bis schwere OSA.
In Europa halten die Europäische Arzneimittel-Agentur (EMA) und die Europäische Kommission strenge Beweisstandards für Zulassungserweiterungen und pädiatrische Indikationen aufrecht, wie die von der EMA bestätigte Ablehnung (März 2026) der Ausweitung von Hetlioz (Tasimelteon) auf bestimmte pädiatrische Schlafstörungen zeigt. Die EU-Regulierung unterstützt zudem die länderübergreifende Vermarktung, sobald eine Zulassung vorliegt, wie am Beispiel von Quviviq (Daridorexant) deutlich wird, das gemäß den EPAR-Aktualisierungen eine aktive EU-Marktzulassung beibehält. Politische Initiativen zur Modernisierung der EU-Verfahren für Arzneimittel deuten zudem auf eine anhaltende Betonung harmonisierter Anforderungen für Zulassung, Sicherheitsüberwachung und Lebenszyklusänderungen in den Mitgliedstaaten hin.
Wettbewerbslandschaft
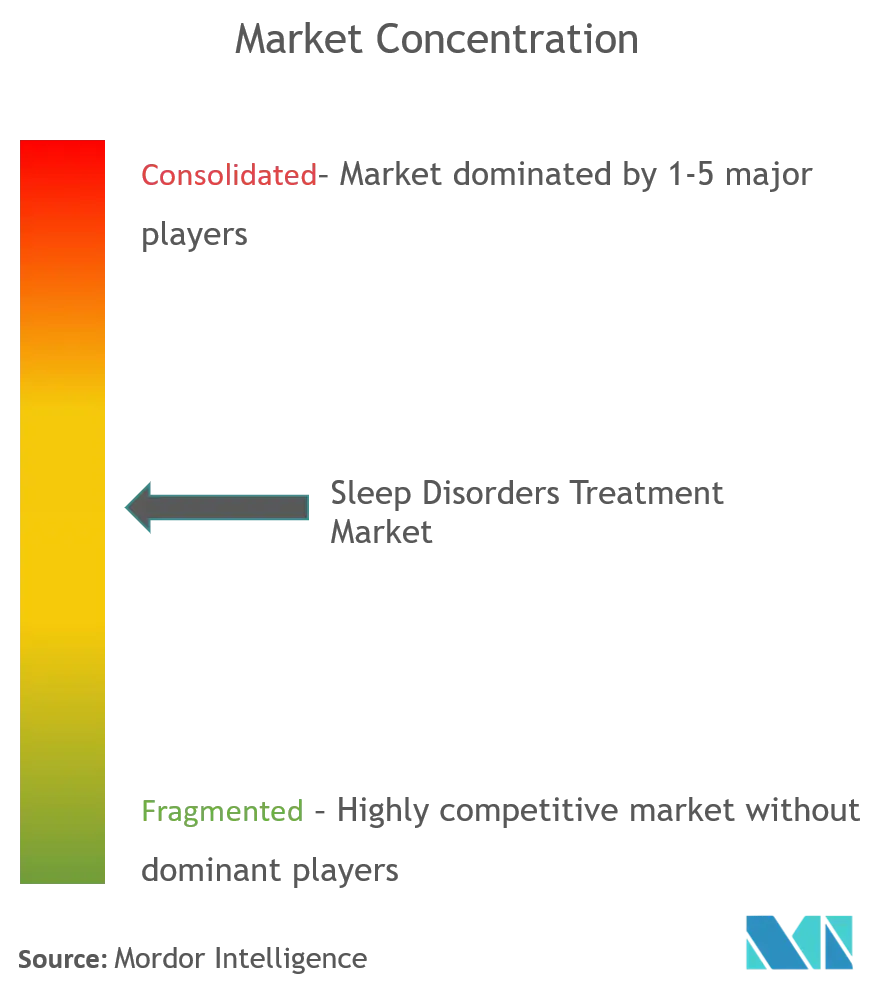
Die Wettbewerbslandschaft ist mäßig konsolidiert. ResMed verankert die Geräteführerschaft mit einem Umsatzanteil von 10,24 % und einer jährlichen Wachstumsrate von 11,27 %, angetrieben durch einen proprietären Datensee, der Milliarden von nächtlichen Nutzungsaufzeichnungen umfasst. Diese Daten speisen algorithmusgesteuerte Druckanpassungen und patientenorientiertes Coaching, was die Geräte-Compliance auf 87 % im Vergleich zu branchenüblichen unter 60 % erhöht. Solche Ergebnisse verleihen einen dauerhaften Wettbewerbsvorteil durch Kostenträgerverträge, die die Erstattung an die Adhärenzleistung knüpfen.
Pharmazeutische Innovatoren fordern Gerätemarktführer heraus, indem sie mechanistische Fortschritte nutzen. Idorsia, Takeda und Jazz Pharmaceuticals haben jeweils zweistellige Forschungs- und Entwicklungsbudgets für Orexin-Modulationstechnologien bereitgestellt, die in bestimmten Phänotypen mit CPAP konkurrieren können. Jazz' Übernahme des spätstufigen Narkolepsie-Assets von Sumitomo für 1,59 Milliarden USD im Juni 2025 signalisiert steigende Dealgrößen, da große Unternehmen um differenzierte Pipelines wetteifern. Digital-first-Einsteiger wie Big Health schaffen alternative Kostenträgerpfade; ihr SleepioRx-Produkt umgeht Abgabegebühren, erodiert Apothekenkanal-Margen und erzeugt neue Datenabgaben, die Kostenträger für Bevölkerungsanalysen schätzen.
Strategische Allianzen zwischen Unterhaltungselektronikgiganten und akademischen Zentren, insbesondere Samsung–Stanford für KI-gestützte Schlafapnoe-Erkennung, deuten auf eine branchenübergreifende Konvergenz hin, die Wettbewerbsgrenzen neu ziehen könnte. Neue Akteure in der Stoffwechselmedizin – Eli Lilly mit Tirzepatid, Novo Nordisk mit Semaglutid-Phase-3-OSA-Studien – weiten den Wettbewerb über traditionelle Schlafunternehmen hinaus aus. Pädiatrische Indikationen stellen offene Nischen dar; Harmony Biosciences' geplante Umsatzsteigerung von 24 % auf 820–860 Millionen USD im Jahr 2025 spiegelt die Dynamik in Nischenpopulationen wider und unterstreicht Chancen für Unternehmen, die Orphan-Drug-Pfade navigieren können.
Marktführer in der Behandlung von Schlafstörungen
Eisai Co., Ltd.
Merck & Co.
Jazz Pharmaceuticals
Pfizer Inc.
ResMed Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schlafstörungsbehandlungen
- Dr Reddy's Laboratories
- Merck
- Viatris (Mylan)
- Pfizer
- Sanofi
- Takeda Pharmaceutical Co.
- Teva Pharmaceutical Industries
- Transcept Pharmaceuticals
- Vanda Pharmaceuticals
- Zydus Lifesciences
- Eisai
- Jazz Pharmaceuticals
- Resmed
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Sommetrics Inc.
- Minerva Neurosciences
- Neurocrine Biosciences
- Avadel Pharmaceuticals
- Currax Pharmaceuticals
- Arena Pharmaceuticals
- SomnoMed Limited
Lesen Sie die Analyse der Markt für Schlafstörungsbehandlungen-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Marktchance ist die Erweiterung von Non-PAP-Ansätzen für OSA, bei denen mehrere Modalitäten fortgeschrittene Zulassungsphasen und klinische Validierung durchlaufen. Die PMA-Zulassung der FDA im März 2026 für das aura 6000 Hypoglossus-Nervenstimulationssystem von LivaNova erweitert die implantierbaren Optionen für Erwachsene mit mittelschwerer bis schwerer OSA, die auf PAP nicht ansprechen oder dafür nicht geeignet sind, und stärkt damit ein wachsendes Segment zwischen CPAP und invasiveren chirurgischen Ansätzen. Bei oralen OSA-Therapeutika schafft die Annahme des AD109-NDA von Apnimed durch die FDA im Juli 2026, mit einem PDUFA-Termin am 28. Februar 2027, einen kurzfristigen regulatorischen Meilenstein, der die Auseinandersetzung von Kostenträgern und Leistungserbringern mit pharmakologischen Alternativen für Patienten unterstützen kann, die keine dauerhafte nächtliche Gerätenutzung durchhalten.
Narkolepsie bleibt ein konzentrierter Innovationskorridor, in dem sich die Orexin-Biologie regulatorischen Entscheidungspunkten nähert und Raum für differenzierte, mechanismusgeleitete Marktteilnehmer sowie für das Lebenszyklusmanagement etablierter Anbieter schafft. Oveporexton (TAK-861) von Takeda erhielt im Februar 2026 die Zusage der FDA für eine Priority Review bei Narkolepsie Typ 1, und der NDA-Antrag von Axsome für AXS-12 bei Kataplexie im Rahmen von Narkolepsie wurde im Juli 2026 zur Einreichung angenommen. Auf der Versorgungsseite entstehen Kombinationstherapiemodelle für komplexe OSA-Phänotypen, unterstützt durch registrierte klinische Forschung wie eine Studie des Brigham and Women's Hospital vom Juni 2026 zur Bewertung pharmakologischer Stimulation zusammen mit Hypoglossus-Nervenstimulation. Dies deutet auf Interoperabilität zwischen Geräten und Arzneimitteln, gemeinsame Dateninfrastrukturen und neue klinische Pfade hin, die in Schlafkliniken und Heimdiagnostik-Ökosystemen verankert sind.
Recent Industry Developments in Markt für Schlafstörungsbehandlungen
- Juli 2026: Eisai gab bekannt, dass die britische MHRA einen Antrag auf Marktzulassung für Lemborexant (Dayvigo) bei Insomnie im Erwachsenenalter zur Prüfung angenommen hat und damit seine regulatorischen Bemühungen über frühere APAC-Zulassungen hinaus ausweitet. Dieser Schritt unterstützt die geografische Expansion in einem Markt, in dem Verschreibungs- und Erstattungswege eng mit von Regulierungsbehörden geprüften Evidenzpaketen verknüpft sind.
- Juni 2026: Jazz Pharmaceuticals veröffentlichte auf der SLEEP 2026 umfangreiche, kurz vor der Konferenz präsentierte Real-World-Evidenz für Xywav bei Narkolepsie und idiopathischer Hypersomnie. Der Datensatz unterstützt die Differenzierung hinsichtlich Behandlungsergebnissen und Verträglichkeitsaspekten und trägt dazu bei, das Vertrauen von Kostenträgern und Ärzten in langfristige Therapieentscheidungen in seltenen Schlafstörungssegmenten zu stärken.
- Dezember 2024: Die US-amerikanische FDA genehmigte Zepbound (Tirzepatid) als erstes Medikament, das für mittelschwere bis schwere obstruktive Schlafapnoe bei Erwachsenen mit Obesitas indiziert ist. Diese regulatorische Entscheidung verknüpft die Stoffwechseltherapie mit den Ergebnissen bei Atemstörungen im Schlaf und erweitert die Wettbewerbsdynamik bei OSA über das traditionelle geräteorientierte Management hinaus.


Markt für Schlafstörungsbehandlungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus medizinischen Behandlungen zur Bewältigung von Schlafstörungen, einschließlich verschreibungspflichtiger Arzneimittel, zugelassener Geräte und klinisch validierter digitaler Therapeutika, die im Rahmen von Versorgungspfaden eingesetzt werden.
Ausgeschlossener Umfang: Nachsorgeleistungen und Verbraucher-Wellness-Apps für den Schlaf, die nicht als Medizinprodukte zugelassen sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Benzodiazepine
- Nicht-Benzodiazepine
- Duale Orexin-Rezeptor-Antagonisten
- Antidepressiva
- Melatonin-Rezeptor-Agonisten
- Andere Wirkstoffklassen
- Nach Störungstyp
- Insomnie
- Schlafapnoe
- Narkolepsie
- Zirkadiane Rhythmusstörungen
- Andere Störungstypen
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Schlafkliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research half dabei, die Grenze zwischen dem, was als Behandlungsumsatz zählt, und dem, was außerhalb des Marktes liegt, festzulegen. Wir nutzten öffentliche Gesundheitsquellen wie die CDC, die NIH, die WHO und die OECD, um Prävalenz-, Diagnosetrends und Signale zum Behandlungsbewusstsein zu untermauern. Zur produkt- und regulatorischen Fundierung überprüften wir Arzneimittel- und Gerätedatenbanken der FDA, veröffentlichte klinische Leitlinien und peer-reviewte Fachzeitschriften, die Wirksamkeits- und Standard-of-Care-Verschiebungen beschreiben.
Um Nachfrage und Angebot zu verknüpfen, stützten wir uns zudem auf öffentliche Unternehmensmeldungen und Investorenpräsentationen für Umsatztrends und Kommentare zum Produktmix, sowie auf Websites von Verbänden und angesehene Presseartikel für Aktualisierungen zu Politik und Erstattung. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentprüfungen genutzt, damit die Pipeline-Entwicklung verstanden werden konnte, ohne sich auf einzelne Angaben zu verlassen. Die hier aufgeführten Quellen sind lediglich illustrativ, und wir haben auch andere öffentliche Referenzen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Kliniker, Verwalter von Schlaflaboren, Akteure im Bereich häusliche Pflege sowie Spezialisten für Geräte und Therapien, die Verschreibungs- und Adoptionsmuster in der Praxis beobachten. Wir sprachen zudem mit regionalen Interessenvertretern aus APAC, EMEA und Amerika, damit Unterschiede in Abdeckung, Zugang und Erstattung in die endgültigen Annahmen einfließen konnten, und nutzten diese Erkenntnisse anschließend, um Signale aus der Desk Research zu bestätigen und verbleibende Datenlücken zu schließen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 15% | APAC: 49% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 34% | EMEA: 32% |
| Kleinere Akteure: 16% | Manager: 51% | Amerika: 19% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem der Pool behandelter Patienten aus Prävalenz- und Diagnoseraten rekonstruiert und anschließend nach Zugang und Therapieadoption je Erkrankungstyp gefiltert wird. Dieser Nachfragepool wird mithilfe von Preisstufen in Werte umgerechnet, die typische Therapiedauer und Nachfüllmuster für Arzneimittel sowie Herstellerverkaufspreise für in der Behandlung verwendete Geräte widerspiegeln. Um die Gesamtsummen realistisch zu halten, führten wir selektive Bottom-up-Prüfungen durch, etwa stichprobenhafte ASP-mal-Stückzahl-Berechnungen für zentrale Gerätekategorien und Aggregationen auf Lieferantenebene, wo öffentliche Finanzaufschlüsselungen dies ermöglichten.
Zu den wichtigsten im Modell verwendeten Eingaben zählen Diagnosetrends bei Insomnie und Schlafapnoe, die Adoption von CPAP und vernetzter Therapie, Verschiebungen im Verschreibungsmix hin zu neueren Arzneimittelklassen, die Ausrichtung der Kostenträgerdeckung für die Schlafversorgung sowie Ersatzzyklen für wichtige Gerätetypen. Die Prognose nutzt Szenarioanalysen, unterstützt durch Trendglättung, bei denen zentrale Variablen basierend auf Expertenkonsens und beobachteten politischen oder klinischen Praxisänderungen angepasst werden. Wo Bottom-up-Signale unvollständig waren, wurden Lücken durch konservative Annahmen zu Durchdringung und Preisen geschlossen, die anschließend anhand von Interview-Rückmeldungen erneut überprüft wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, die sich in dieselbe Richtung bewegen sollten, wie Diagnosevolumen, Indikatoren für die Behandlungsakzeptanz und Umsatztrends wichtiger Kategorien. Zeigt ein Land oder eine Therapielinie einen ungewöhnlichen Sprung, werden die Annahmen erneut geprüft und vor der endgültigen Freigabe eine Folgeprüfung mit zusätzlichen Experten durchgeführt. Die Arbeit wird zudem stufenweise überprüft, zunächst auf Modulebene und dann auf Gesamtmarktebene, sodass Rechenfehler sowie Umfangs- und Logikprobleme frühzeitig erkannt werden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Zulassungen, politische Änderungen oder Preisereignisse die Aussichten verändern. Vor der Auslieferung werden die aktuellsten verfügbaren Daten in das Modell eingepflegt, damit Kunden eine aktualisierte Sicht erhalten, die der aktuellsten Marktrealität entspricht.
Vergleich der Marktgröße für die Behandlung von Schlafstörungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Behandlung von Schlafstörungen können stark variieren, selbst wenn sie scheinbar dasselbe Thema abdecken. Die Unterschiede ergeben sich in der Regel daraus, was als Behandlungsumsatz gezählt wird, welches Jahr für Preisgestaltung und Währungsumrechnung verwendet wird und wie schnell die Zahlen nach wichtigen Zulassungen oder Erstattungsänderungen aktualisiert werden.
Ein häufiger Grund für Abweichungen ist, ob Diagnostik- und Schlaflaborleistungen einbezogen werden, da dies den Markt über Behandlungsprodukte und validierte Therapeutika hinaus erweitert. Ein weiterer Faktor ist der Preisaufbau, bei dem manche Studien einen einzigen gemischten ASP anwenden, während andere die Dynamik der Arzneimittelnachfüllung von den Ersatzzyklen der Geräte trennen, was das Gesamtergebnis erheblich verändert. Auch vierteljährliche Preisverschiebungen und der Zeitpunkt von Wechselkursen spielen eine Rolle, und der Aktualisierungsrhythmus dieser Eingaben ist einer der Gründe, warum der Wert für 2026 bei Mordor Intelligence mit Herstellerverkaufspreisen für Geräte und aktuellen Annahmen zum Therapiemix abgestimmt gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,98 Mrd. USD (2026) | |
| Branchenverlag A | 35,61 Mrd. USD (2026) | Diese Schätzung scheint eine breitere Abgrenzung zu verwenden, die Diagnostik- und Schlaflabor-bezogene Umsätze in dieselbe Gesamtsumme einbeziehen kann, was den Wert für 2026 über die reinen Behandlungsprodukte hinaus anhebt. Zudem wird nicht klar angegeben, auf welcher Preisebene die Geräte bewertet werden (Herstellerpreis versus Endverbraucherausgaben), was das Ergebnis vergrößern kann. |
| Marktbulletin B | 16,17 Mrd. USD (2025) | Diese Zahl ist an das Jahr 2025 gebunden und könnte einen engeren Fokus auf Therapeutika haben, was den geräteorientierten Behandlungswert bei obstruktiver Schlafapnoe unterschätzen kann. Unterschiede beim Zeitpunkt der Währungsumrechnung und in der Art, wie die ASP-Entwicklung über den Prognosezeitraum gehandhabt wird, können das Basisjahr ebenfalls nach unten ziehen. |
Bei den drei Quellen lässt sich die Spanne größtenteils durch unterschiedliche Umfangsentscheidungen sowie durch den Zeitpunkt von Preisgestaltung und Währungsumrechnung erklären. Indem die Geräteumsätze zum Herstellerverkaufspreis gehalten und die Logik der Arzneimitteldauer vom Ersatzverhalten der Geräte getrennt werden, bleibt das Modell nachvollziehbar auf Grundlage von Eingaben, die im Zeitverlauf wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für die Behandlung von Schlafstörungen?
Der Markt wird im Jahr 2026 auf 24,98 Milliarden USD geschätzt und soll bis 2031 einen Wert von 35,10 Milliarden USD erreichen.
Welche Therapieklasse wächst am schnellsten?
Duale Orexin-Rezeptor-Antagonisten wachsen mit einer CAGR von 9,52 % aufgrund überlegener Sicherheit und Wirksamkeit.
Wie groß ist der Anteil Nordamerikas am Markt für die Behandlung von Schlafstörungen?
Nordamerika macht 42,35 % des globalen Umsatzes aus, was ausgereifte Erstattungssysteme und die frühe Einführung innovativer Therapien widerspiegelt.
Warum sind Online-Apotheken für das zukünftige Wachstum wichtig?
Online-Kanäle wachsen mit einer CAGR von 10,18 %, da sie Datenschutz, Bequemlichkeit und Preistransparenz bieten, die bei berufstätigen Patienten mit chronischen Erkrankungen Anklang finden.
Was macht Tirzepatid für die obstruktive Schlafapnoe bedeutsam?
Tirzepatid, im Dezember 2024 zugelassen, ist das erste Medikament zur Behandlung von moderater bis schwerer OSA bei adipösen Erwachsenen und bietet eine Alternative zur gerätebasierten Therapie.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum führt mit einer CAGR von 8,22 %, angetrieben durch große unbehandelte Populationen und jüngste Zulassungen neuartiger Pharmakotherapien.
Seite zuletzt aktualisiert am:



