
Marktgröße und Marktanteil – Arzneimittel gegen neurologische Erkrankungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
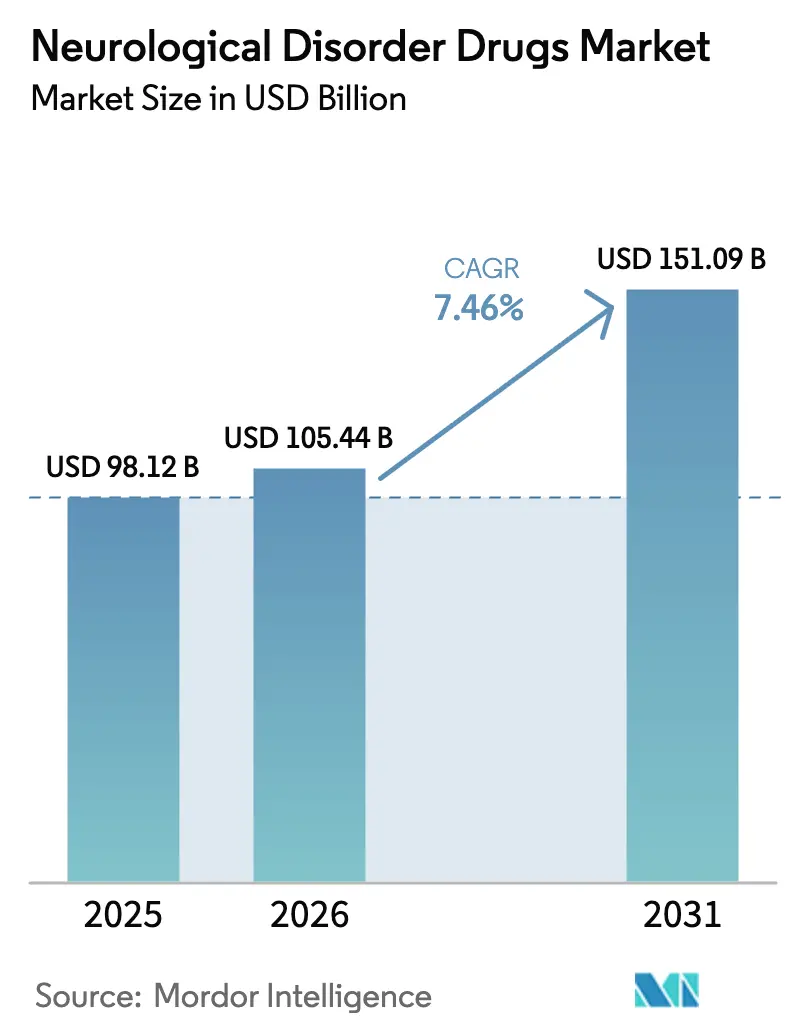
| Marktgröße (2026) | 105.44 Milliarden US-Dollar |
| Marktgröße (2031) | 151.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.46 % |
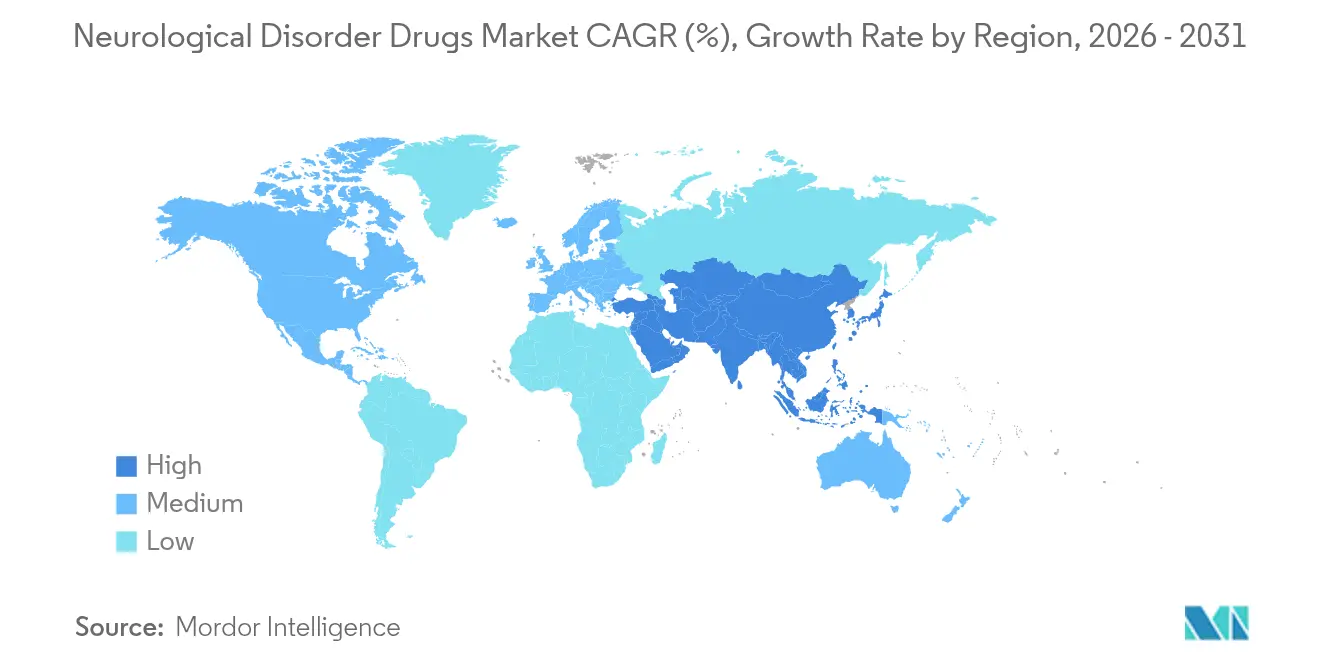
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Arzneimittel gegen neurologische Erkrankungen von Mordor Intelligence
Der Markt für Arzneimittel gegen neurologische Erkrankungen wurde im Jahr 2025 auf 98,12 Milliarden USD geschätzt und soll von 105,44 Milliarden USD im Jahr 2026 auf 151,09 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 7,46 % während des Prognosezeitraums (2026–2031). Demographische Alterung, bahnbrechende krankheitsmodifizierende Zulassungen und durch künstliche Intelligenz ermöglichte Entdeckungs-Pipelines sind die drei strukturellen Kräfte, die den Zugang zu fortschrittlichen Therapeutika bei allen wichtigen Indikationen ausweiten. Regulierungsbehörden stützen den Wachstumskurs durch beschleunigte Zulassungsverfahren, wie die vollständigen Zulassungen von Leqembi und Donanemab für die Alzheimer-Krankheit verdeutlichen. Die Einführung digitaler Gesundheitslösungen gestaltet gleichzeitig die Vertriebsökonomie neu, während der Patentauslauf-Druck zwischen 2025 und 2029 Raum für Biosimilars schafft, die Patienten in kostenempfindlichen Regionen schneller erreichen können. Parallel dazu entwickeln sich Kapazitätserweiterungen in der Herstellung steriler Injektionspräparate zu einem Wettbewerbsvorteil, da die Belastbarkeit der Lieferkette neben Sicherheit und Wirksamkeit zu einem vorrangigen Beschaffungskriterium wird.
Wichtigste Erkenntnisse des Berichts
- Nach Indikation führte die Alzheimer-Krankheit im Jahr 2025 mit einem Marktanteil von 28,67 % am Markt für Arzneimittel gegen neurologische Erkrankungen; seltene und orphane neurologische Erkrankungen werden bis 2031 voraussichtlich mit einer CAGR von 8,01 % wachsen.
- Nach Wirkstoffklasse entfielen im Jahr 2025 auf Antiepileptika 24,01 % des Marktvolumens für Arzneimittel gegen neurologische Erkrankungen; monoklonale CGRP-Antikörper werden bis 2031 voraussichtlich mit einer CAGR von 8,29 % zulegen.
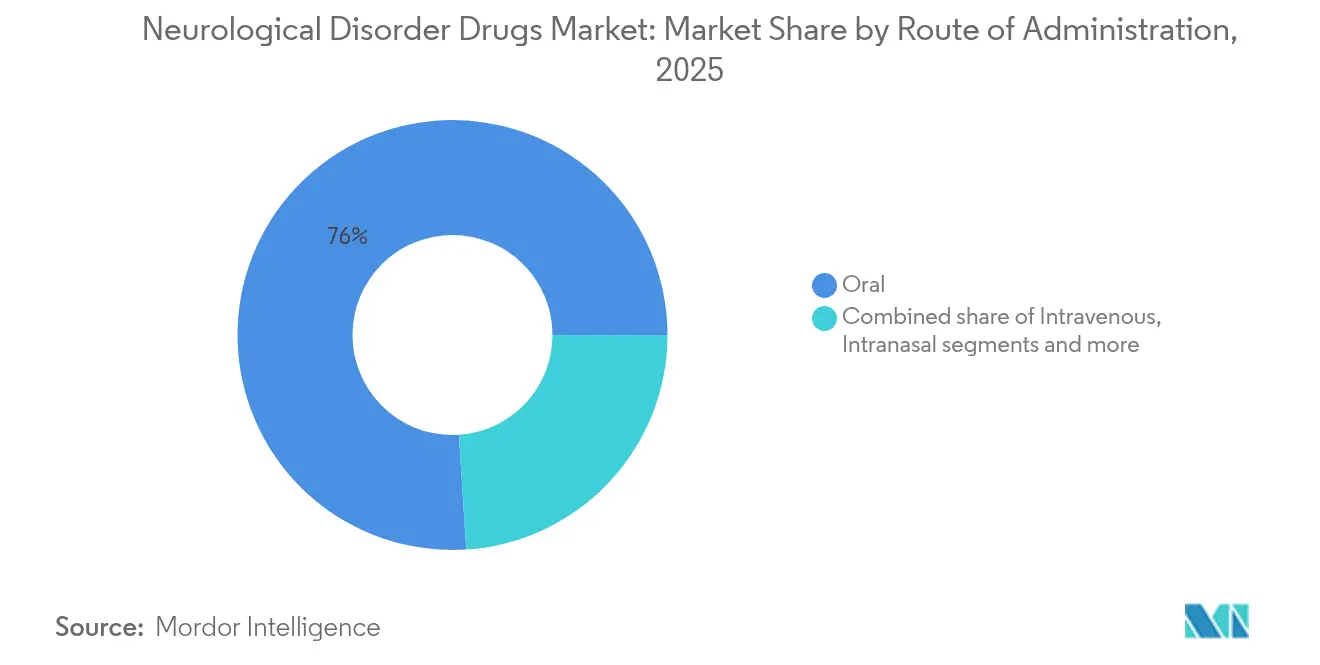
- Nach Verabreichungsweg entfielen im Jahr 2025 auf orale Formulierungen 76,02 %, während intranasale Verabreichungsplattformen bis 2031 voraussichtlich mit einer CAGR von 8,35 % wachsen.
- Nach Vertriebskanal entfielen im Jahr 2025 auf Krankenhausapotheken 53,21 %; Online-Apotheken verzeichnen eine CAGR von 8,54 % bis 2031.
- Nordamerika hielt im Jahr 2025 einen Anteil von 39,35 % am Markt für Arzneimittel gegen neurologische Erkrankungen, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 8,70 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und steigende Prävalenz von ZNS-Erkrankungen | +1.8% | Weltweit; am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Bahnbrechende krankheitsmodifizierende Zulassungen (Leqembi, Donanemab) | +1.2% | Nordamerika und EU; Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung von Anreizen für Orphan-Arzneimittel | +0.9% | Weltweit; am stärksten in Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Entdeckung von Arzneimitteln gegen neurologische Erkrankungen | +0.7% | Weltweit; geführt von US- und EU-Hubs | Langfristig (≥ 4 Jahre) |
| Neuartige Blut-Hirn-Schranken- und intranasale Verabreichungsplattformen | +0.6% | Weltweit; frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachstum von Risikokapitalfinanzierungen im Bereich psychedelisch-unterstützter Neurotherapeutika | +0.4% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und steigende Prävalenz von ZNS-Erkrankungen
Eine steigende Lebenserwartung erhöht die absolute Anzahl von Patienten mit chronischen neurologischen Erkrankungen – ein Trend, der in Hocheinkommensländern am deutlichsten sichtbar ist, wo Personen im Alter von ≥ 60 Jahren bis 2050 mehr als 30 % der Bevölkerung ausmachen werden[1]Quelle: Abteilung für Altersfragen, „Altern und Gesundheit”, Weltgesundheitsorganisation, who.int . Europa verzeichnet bereits 6,9 Millionen Alzheimer-Fälle – eine Zahl, die sich bis Mitte des Jahrhunderts verdoppeln könnte – was Versicherer dazu veranlasst, frühere und kostspielige Interventionen zu erstatten. Ähnliche Prävalenzkurven zeigen sich bei der Parkinson-Krankheit, Epilepsie und Multipler Sklerose, wodurch Hersteller, die die regionale Produktion ausweiten, Erstanbieter-Vorteile beim Volumen sichern können. Regierungen finanzieren außerdem präventive Screening-Maßnahmen, die paradoxerweise die diagnostizierte Prävalenz steigern und den adressierbaren Pool für Therapeutika vergrößern. Die direkten wirtschaftlichen Belastungen drängen Regulierungsbehörden dazu, Zulassungen zu beschleunigen, was die Rückkopplungsschleife zwischen wissenschaftlicher Entdeckung und klinischer Anwendung enger macht und damit die nachhaltige Expansion des Marktes für Arzneimittel gegen neurologische Erkrankungen unterstützt.
Bahnbrechende krankheitsmodifizierende Zulassungen stärken das Marktvertrauen
Die vollständige Zulassung von Leqembi und die positiven Phase-III-Daten von Donanemab haben bewiesen, dass Amyloid-zielende Wirkmechanismen klinischen und kommerziellen Erfolg erzielen können, was risikostarke neurodegenerative Ziele validiert. Der Umsatzanstieg hat starke Kostenträgerakzeptanz trotz hoher Listenpreise signalisiert, was Kapitalmärkte dazu ermutigt, Kandidaten der nächsten Generation für krankheitsmodifizierende Therapien bei Huntington-Krankheit, ALS und frontotemporaler Demenz zu unterstützen. Die Europäische Arzneimittel-Agentur revidierte ihre frühere Haltung zu Leqembi und verdeutlicht damit die Bereitschaft der Regulierungsbehörden, das Nutzen-Risiko-Verhältnis neu zu bewerten, wenn ein ungedeckter medizinischer Bedarf besteht. Unternehmen reagieren darauf, indem sie Strategien zur Beschleunigung der Einreichungsfristen vorantreiben und die globale Phase-III-Einschreibung intensivieren – Maßnahmen, die die Kommerzialisierungszyklen verkürzen und den Markt für Arzneimittel gegen neurologische Erkrankungen weiter ausweiten.
Ausweitung von Anreizen für Orphan-Arzneimittel beschleunigt die Entwicklung seltener Krankheiten
Gezielte Gesetze wie der ACT for ALS Act und verbesserte Steuergutschriften fördern nun die Frühphasenforschung, was kleineren Biotechnologieunternehmen ermöglicht, nischenbezogene neurologische Programme voranzutreiben, die sonst als unwirtschaftlich eingestuft würden. Erfolgreiche Markteinführungen von Ztalmy und Skyclarys bestätigen, dass seltene Neurologie Blockbuster-Renditen erzielen kann, wenn Exklusivität und Preisgestaltung zusammentreffen. Big Pharma reagiert mit Akquisitionsmandaten, die erstklassige Assets und spezialisierte medizinische Verbindungsbeauftragte für ultra-orphane Engagements sichern. Verbesserte Registerdaten reduzieren auch das Risiko beim Studiendesign, indem sie die natürlichen Verlaufsendpunkte klären, und treiben damit den Markt für Arzneimittel gegen neurologische Erkrankungen in Richtung präzisionsgerechter Teilmärkte, die dennoch Prämienmargen tragen.
KI-gestützte Entdeckung von Arzneimitteln gegen neurologische Erkrankungen transformiert die Pipeline-Entwicklung
Modelle des maschinellen Lernens ordnen genomische und proteomische Signaturen arzneimittelzugänglichen Zielen zu und unterstützen die Entdeckung bei Pathologien, die für ihre komplexe Ätiologie bekannt sind. Das Entwurfs-Reflexionspapier der Europäischen Arzneimittel-Agentur zur künstlichen Intelligenz hat Entwicklern einen Rahmen zur Validierung von Algorithmen gegeben, womit computergestützte Ansätze effektiv in den Mainstream überführt wurden. Die NETSseq-Plattform von Cerevance, die bereits mit Merck zusammenarbeitet, zeigt beispielhaft, wie künstliche Intelligenz die Zyklen zur Zielidentifizierung verkürzt und falsch-positive Ergebnisse reduziert[2]Quelle: Redaktion, „Cerevance Achieves First Milestone in Collaboration with Merck”, Cerevance, cerevance.com . Da die Produktivität steigt, nimmt die Breite der Pipeline zu, ohne dass die Kosten proportional steigen, was das investierbare Universum innerhalb des Marktes für Arzneimittel gegen neurologische Erkrankungen erweitert.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abbruchrate in der Spätphase und F&E-Kosten im ZNS-Bereich | -1.4% | Weltweit; am höchsten in den USA und der EU | Langfristig (≥ 4 Jahre) |
| Welle auslaufender Blockbuster-Patente (2025–29) | -1.1% | Weltweit; konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Versorgungsengpass bei cGMP-konformen neurologischen APIs und sterilen Injektionspräparaten | -0.8% | Weltweit; akut in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Spätphasen-Abbrecherrate und F&E-Kosten schaffen Entwicklungsbarrieren
Die Neurologie weist unter den wichtigsten Therapiebereichen die niedrigste Phase-III-Erfolgsquote auf, die bei rund 30 % liegt, verglichen mit 58 % in der Onkologie. Komplexe Endpunkte, Placebo-Effekte und eine heterogene Pathophysiologie treiben die medianen Programmkosten auf über 2 Milliarden USD, was kleinere Unternehmen, die auf einzelne Assets angewiesen sind, einschränkt. Investoren, die noch immer von hochkarätigen Alzheimer-Misserfolgen geprägt sind, verlangen Co-Entwicklungs-Risikoaufteilungen, die das Gewinnpotenzial mindern. Große Unternehmen mildern dies durch diversifizierte Portfolios, aber die absoluten Ausgaben entziehen der frühen explorativen Forschung Ressourcen und dämpfen den kurzfristigen Asset-Zufluss in die Branche für Arzneimittel gegen neurologische Erkrankungen.
Patentauslauf-Druck verschärft die Wettbewerbsdynamik
Blockbuster bei Epilepsie, Multipler Sklerose und Migräne werden vor 2029 ihre Exklusivität verlieren, was zu Rückgängen bei Markenpräparat-Umsätzen und generischem Preiswettbewerb führt. Kostenträger setzen bereits automatische Substitution um, wenn Langzeittherapien unter die Zuzahlungsschwellen fallen, und setzen damit Innovatoren unter Druck, Linienerweiterungen oder Fixdosiskombinationen auf den Markt zu bringen. Während Biosimilars den Zugang erweitern, verengen sie die Preiskorridore und können das Umsatzwachstum innerhalb des Marktes für Arzneimittel gegen neurologische Erkrankungen bremsen – zumindest bis krankheitsmodifizierende Wirkstoffe der nächsten Welle die Umsatzlücken schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
Alzheimer-Ausmaß gepaart mit Geschwindigkeit bei seltenen KrankheitenDie Alzheimer-Krankheit erzielte im Jahr 2025 28,67 % des Umsatzes des Marktes für Arzneimittel gegen neurologische Erkrankungen, gestützt durch hochpreisige krankheitsmodifizierende Markteinführungen. Die Plattform weitet sich aus, da Kostenträger die biomarkerbestätigte Frühphasennutzung genehmigen, was Premium-Durchschnittsverkaufspreise verankert und die Gesamtgröße des Marktes für Arzneimittel gegen neurologische Erkrankungen erhöht. Im gleichen Zeitraum wuchsen seltene und orphane neurologische Erkrankungen am schnellsten und verzeichneten eine CAGR von 8,01 % aufgrund der Orphan-Arzneimittel-Exklusivität und öffentlicher Fördermittel-Kofinanzierung. Die unterschiedlichen Wachstumsraten signalisieren einen portfolioausgleichenden Wert: Breit aufgestellte Alzheimer-Arzneimittel liefern vorhersehbares Volumen, während kleinere, hochexklusive Erkrankungen Margenvorteile bieten.
Pipeline-Ergebnisse bei Huntington-Krankheit und Rett-Syndrom zeigen, wie Nischenindikationen auf nicht-verwässernde Finanzierung umstellen können, sodass Unternehmen Wissenschaft vor der Reife auf Umsatzspitze monetarisieren können. Bei Parkinson und Epilepsie hält inkrementelle Innovation – wie retardiertes L-Dopa und Natriumkanal-Blocker der dritten Generation – ein moderates einstelliges Wachstum aufrecht, tritt aber im relativen Marktanteil hinter hochwirksamen krankheitsmodifizierenden Wirkstoffen zurück. Migräne setzt seine durch Biologika angetriebene Transformation fort, da CGRP-Inhibitoren die Prophylaxe über Triptan-Non-Responder hinaus erweitern und ein Mehrmittelgefüge unter erweiterten klinischen Leitlinien stärken. Insgesamt mindert die Indikationsvielfalt das Risiko eines einzelnen Assets und hält den Markt für Arzneimittel gegen neurologische Erkrankungen auf einem stabilen Wachstumspfad.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar


Nach Wirkstoffklasse:
Antiepileptika als Anker, CGRP-Biologika beschleunigen sichAntiepileptika behielten im Jahr 2025 24,01 % des Marktanteils für Arzneimittel gegen neurologische Erkrankungen dank etablierter Verschreibungsmuster und breiter Versicherungsabdeckung. Ihr generischer Massenanteil liefert nach wie vor hohes Patientenvolumen, aber die Umsatzkonzentration verlagert sich, da Marken-Präzisionsmoleküle eine Orphan-Erstattung sichern. Monoklonale CGRP-Antikörper verzeichneten jedoch mit 8,29 % die höchste CAGR und erweitern dabei einen adressierbaren Pool von 36 Millionen Patienten mit chronischer Migräne, die zuvor vier oder mehr Präventionsklassen durchlaufen hatten.
Cholinesterase-Inhibitoren und NMDA-Antagonisten bleiben die Hauptsäulen bei Alzheimer, doch Real-World-Evidenz weist auf eine schrittweise Verdrängung durch Leqembi und Donanemab hin, was den Übergang von der symptomatischen zur krankheitsmodifizierenden Therapie bekräftigt. Dopaminagonisten behalten ihre Relevanz bei der Kontrolle motorischer Symptome der Parkinson-Krankheit, aber nicht-motorische Endpunkte treiben die Nachfrage nach Kombinationsprotokollen an. Immunmodulatoren, insbesondere S1P-Rezeptormodulatoren, verlängern die Remissionsdauer bei Multipler Sklerose, während Biosimilar-Interferone Kostenausgleiche einführen, die es Kostenträgern ermöglichen, neue Wirkstoffe zu finanzieren. Diese strukturelle Verschiebung unterstreicht, wie diversifizierte Wirkstoffklassen-Dynamiken die Belastbarkeit des Marktes für Arzneimittel gegen neurologische Erkrankungen stärken.
Nach Verabreichungsweg:
Orale Dominanz trifft auf Innovation zur direkten GehirnverabreichungOrale Arzneimittel machten im Jahr 2025 76,02 % des Marktvolumens für Arzneimittel gegen neurologische Erkrankungen aus, was die Patientenpräferenz und unkomplizierte Fertigungsökonomie widerspiegelt. Komfortfaktoren sichern eine starke Therapietreue und halten die Marktgröße des oralen Segments für Arzneimittel gegen neurologische Erkrankungen über 74,58 Milliarden USD. Intranasale Verabreichung verzeichnet jedoch eine CAGR von 8,35 %, da Nanopartikel-Hilfsstoffe den Nasen-zu-Gehirn-Transport verbessern und damit schnell wirkende Krampfanfall-Notfalltherapien sowie Migräneprophylaxe der nächsten Generation ohne systemische Exposition ermöglichen.
Intravenöse Therapien stützen nach wie vor die krankenhausbasierte Akutversorgung bei der Schlaganfall-Thrombolyse und beim Status epilepticus – Bereiche, in denen Bioverfügbarkeit den Komfort überwiegt. Subkutane Depot-Injektionen und transdermale Systeme füllen die Kategorie „Sonstige” und schaffen durch verlängerte Freisetzung und tragbare Pflaster Differenzierungsmerkmale für chronisch dosierte Wirkstoffe. Die technologische Konvergenz ermöglicht es Formulierern, alte Wirkstoffe in neuartige Anwendungsvorrichtungen zu überführen, was das Lebenszyklusmanagement vertieft und die Umsatzbasis innerhalb des Marktes für Arzneimittel gegen neurologische Erkrankungen diversifiziert.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Vertriebskanal:
Krankenhäuser halten die Skalierung, Online-Plattformen gewinnen an DynamikKrankenhausapotheken kontrollierten 53,21 % der Umsätze im Jahr 2025, da viele neurologische Biologika Kühlketten-Handhabung und Infusionsüberwachung erfordern. Ihre strukturelle Rolle verankert die Aufnahme in Arzneimittellisten und zentralisiert das Patientenmanagement für komplexe Therapien. Online-Apotheken, die mit einer CAGR von 8,54 % wachsen, profitieren von der Verbreitung der Tele-Neurologie und der Automatisierung chronischer Nachbestellungen, insbesondere bei Erhaltungstherapien für Epilepsie und Migräne, bei denen Therapietreue die Ergebnisse bestimmt.
Einzelhandelsapotheken bleiben wichtig für die persönliche Beratung und den unmittelbaren Zugang zu akuten Notfallmedikamenten, insbesondere in aufstrebenden Märkten, in denen die E-Commerce-Durchdringung zurückbleibt. Es entstehen hybride Vertriebsmodelle: Digital ausgestattete Krankenhaussysteme senden E-Rezepte direkt an Heimlieferungspartner und integrieren dabei intelligente Verpackungs-Adhärenz-Sensoren, die Daten an Kliniker zurückleiten. Da die Dienstleistungsdifferenzierung reift, wird der Wettbewerbsvorteil von der Ökosystemkoordination abhängen und den Markt für Arzneimittel gegen neurologische Erkrankungen über den Produktverkauf hinaus zu langfristigen Patientenunterstützungsplattformen erweitern.
Geografische Analyse
Markt für neurologische Störungsmedikamente in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 39,35 % am Markt für neurologische Störungsmedikamente, gestützt durch die frühe Einführung von FDA-zugelassenen krankheitsmodifizierenden Wirkstoffen und eine breite Kostenübernahme durch private Krankenversicherer. Die Bereitschaft der Kostenträger in der Region, Premiumtherapien zu vergüten, kombiniert mit einer starken klinischen Studieninfrastruktur, sichert zweistellige Markteinführungsverläufe für wirkungsstarke Präparate. Auch die öffentliche Politik befeuert die Nachfrage: Die überarbeitete Erstattungsentscheidung von Medicare für Amyloid-zielende Medikamente öffnet effektiv einen Erstattungskanal im Milliardenbereich und beschleunigt die Umsatzentwicklung für die Inhaber dieser Präparate.
Markt für neurologische Störungsmedikamente in Europa
Europa folgt als zweitgrößter Markt, obwohl die dortigen Erstattungsausschüsse Kostenwirksamkeitsschwellen vorschreiben, die die Einführungspreise dämpfen. Die bedingten Zulassungen der EMA erfordern in der Regel die Erhebung von Daten aus der Praxis, was Hersteller dazu zwingt, Ergebnisregister zu führen, die weltweit genutzt werden können. Trotz strengerer Preisdisziplin schaffen die EU-weiten Anreize für Arzneimittel gegen seltene Krankheiten – zehn Jahre Marktexklusivität und Steuergutschriften für Forschung und Entwicklung – lebhafte Teilmärkte für seltene neurologische Indikationen. Digitale Gesundheitspilotprojekte im Rahmen des deutschen DiGA-Programms und des französischen ETAPES-Telemonitoring-Programms katalysieren die Integration der Fernversorgung und steigern indirekt die Verschreibungszahlen durch Adhärenz-Tools.
Markt für neurologische Störungsmedikamente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Cluster und verzeichnet eine CAGR von 8,70 % dank rascher Urbanisierung, steigender Einkommen und regulatorischer Harmonisierung. Die nationale Erstattungsarzneimittelliste Chinas umfasst nun mehrere ausländische neurologische Biologika, was die Zuzahlungen der Patienten erheblich reduziert und Volumen freisetzt. Japans Sakigake-Verfahren lockt weiterhin globale Entwickler mit beschleunigter Prüfung an, während die australische Therapeutic Goods Administration Kennzeichnungsänderungen innerhalb von Wochen nach FDA-Maßnahmen anpasst und so regionale Markteinführungen vereinfacht. Lokale Fertigungsanreize in Indien und Südkorea ziehen CDMO-Investitionen an, verkürzen Lieferketten und bauen einheimische Kapazitäten auf, die die Margenminderung unter Kontrolle halten. Die kollektive Dynamik positioniert den asiatisch-pazifischen Raum als strategischen Schwerpunkt für die Skalierung des Marktes für neurologische Störungsmedikamente im nächsten Jahrzehnt.

Regulatorisches Umfeld
Die regulatorische Aufsicht für Arzneimittel gegen neurologische Erkrankungen ist zunehmend gespalten zwischen schnellerem Zugang für Indikationen mit hohem ungedecktem Bedarf und strengeren Anforderungen an Sicherheitsnachweise über längere Zeiträume sowie an die Wirksamkeit im realen Versorgungsalltag. In den Vereinigten Staaten setzt die FDA weiterhin auf beschleunigte Zulassungswege und Aktualisierungen der Fachinformationen, um den Zugang zu erweitern, wie sich an der Zulassung von LEQEMBI IQLIK (Lecanemab-irmb) im Juli 2026 als subkutane Initiierungsdosisoption bei früher Alzheimer-Krankheit zeigt. Die Liste der neu zugelassenen Arzneimittel der FDA für 2026 umfasst zudem Therapien mit ZNS-Indikationen, darunter Schizophrenie und bipolare Störung, was auf einen anhaltenden regulatorischen Durchsatz sowohl in der Neuropsychiatrie als auch in der Neurodegeneration hinweist.
In Europa bleiben die Europäische Arzneimittel-Agentur (EMA) und die Europäische Kommission (EC) die Torwächter für den Marktzugang, wobei EC-Marktzulassungen CHMP-Gutachten in EU-weite Entscheidungen übersetzen, die Behandlungsstandards in der Facharztneurologie neu setzen können. Im Jahr 2026 zählt dazu die EC-Zulassung von AQNEURSA von IntraBio für Niemann-Pick Typ C (Januar 2026) sowie die EC-Zulassung von Sanofis Cenrifki (Tolebrutinib) für sekundär progrediente Multiple Sklerose ohne Schübe (Juni 2026). Diese Zulassungen spiegeln ein regulatorisches Umfeld wider, das sowohl die Neurologie seltener Erkrankungen als auch die Neuroimmunologie unterstützt, während Auflagen nach der Zulassung und die Pharmakovigilanz weiterhin wichtige Faktoren für die Marktdurchdringung sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Arzneimittel gegen neurologische Erkrankungen erstreckt sich von der Target-Entdeckung und klinischen Entwicklung über die Herstellung von Wirkstoffen und Biologika, sterile Abfüllung und Geräteintegration für Injektionslösungen und neu aufkommende Verabreichungsformate bis hin zur Distribution, bei der eine Kühlkettenhandhabung erforderlich ist. Die Abgabe verteilt sich auf Krankenhaus-, Einzelhandels- und Online-Apothekenkanäle, wobei Krankenhausapotheken für infundierte und überwachte Therapien zentral bleiben. Online-Kanäle erweitern zunehmend die Reichweite für chronische orale Erhaltungstherapien durch E-Rezepte und automatisierte Nachbestellungen. Angebotsseitige Einschränkungen, einschließlich Engpässen bei cGMP-Neuro-Wirkstoffen und sterilen Injektionslösungen, prägen ebenfalls die Beschaffung und die Qualitätsanforderungen und erhöhen den Bedarf an qualifizierter Doppelbeschaffung, Lagerpuffern und robusten Qualitätssystemen.
Die operative Digitalisierung wird zunehmend zu einem Differenzierungshebel bei Planung, Serialisierung und Partnerkoordination. Neuraxpharm implementierte beispielsweise im Dezember 2025 TraceLink MINT und OPUS, um den Echtzeit-Datenaustausch in seinem globalen Lieferkettennetzwerk zu standardisieren und externe Partner mit internen ERP-Umgebungen zu verbinden. Diese Konnektivität verbessert die Chargenrückverfolgbarkeit, verkürzt die Latenzzeit zwischen Freigabe und Versand und unterstützt die Einhaltung von Track-and-Trace- und Qualitätsdokumentationsanforderungen in mehreren Regionen, insbesondere da sich die Portfolios auf die Facharztneurologie und die Behandlung seltener Erkrankungen ausweiten.
Wettbewerbslandschaft
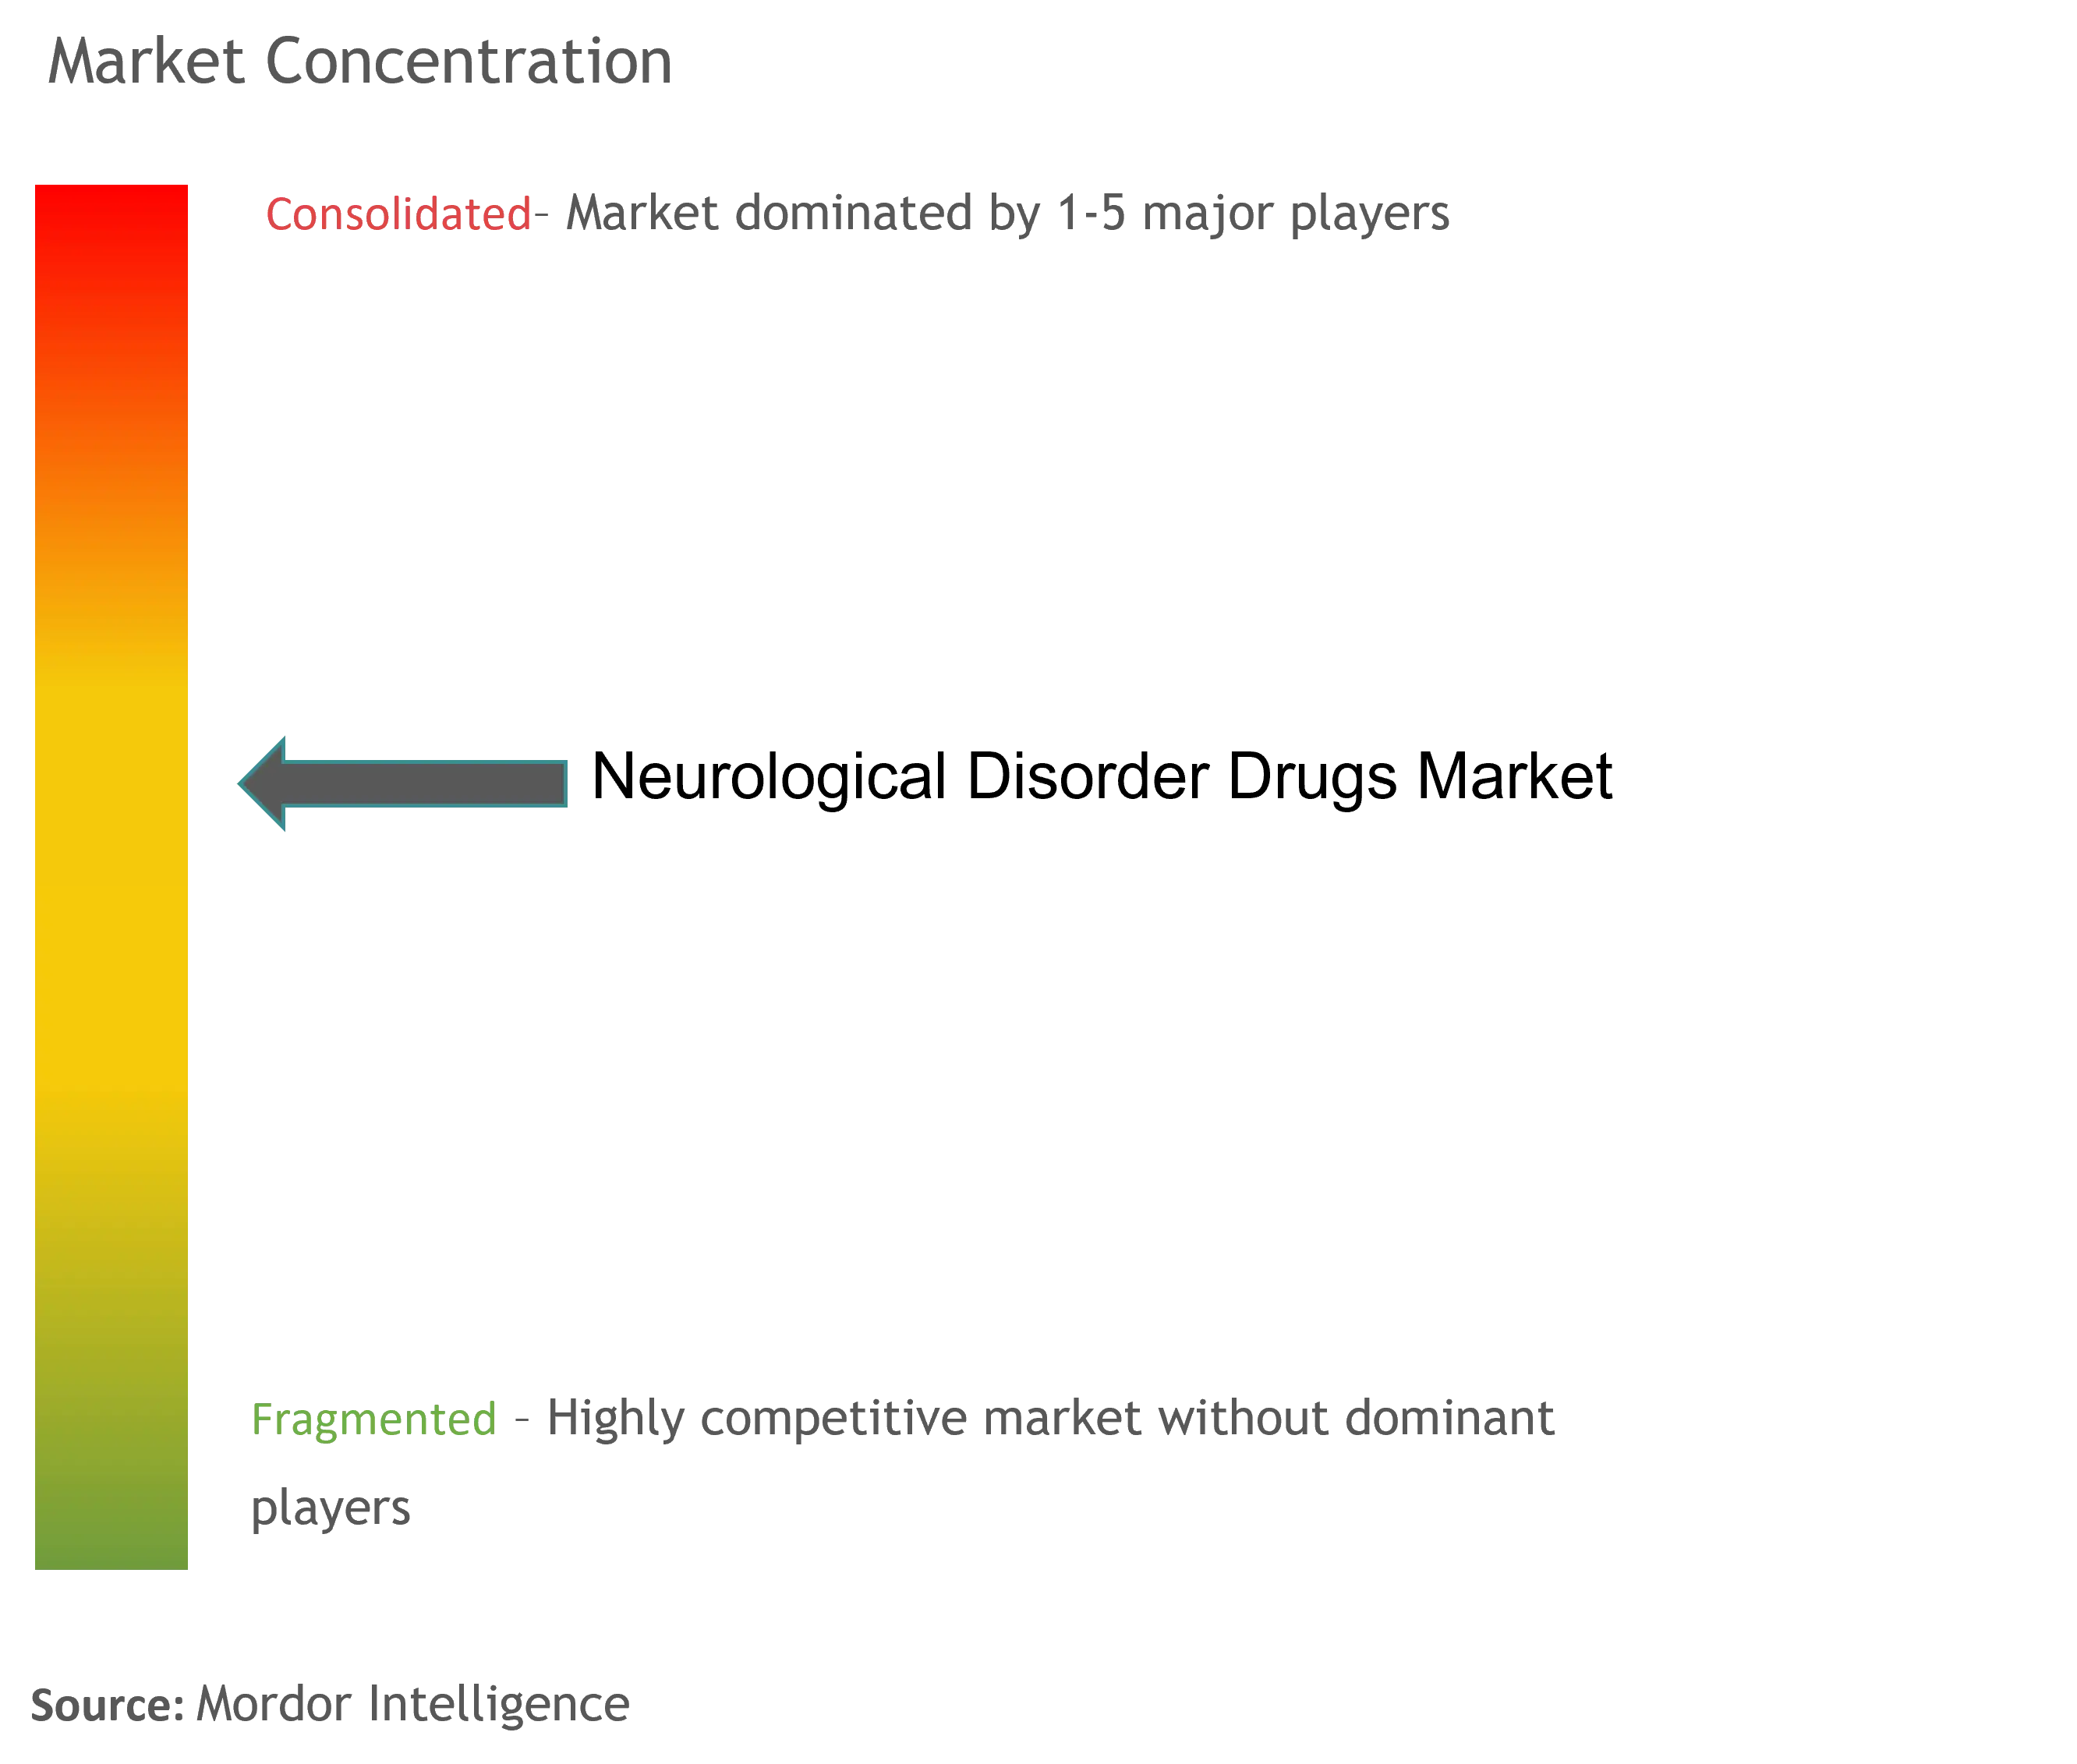
Der Markt für Arzneimittel gegen neurologische Erkrankungen weist eine moderate Konzentration auf, wobei die fünf führenden Unternehmen schätzungsweise die Hälfte des globalen Umsatzes kontrollieren. Etablierte Unternehmen wie Biogen, Eli Lilly und Roche setzen diversifizierte Portfolios in den Bereichen Alzheimer, Multiple Sklerose und seltene Epilepsie ein und minimieren damit das Risiko eines einzelnen Assets. Ihre regulatorische Expertise ermöglicht parallele Einreichungen auf mehreren Kontinenten und verkürzt die Zeit bis zur Umsatzerzielung. Mittelgroße Unternehmen wie Acadia Pharmaceuticals und Neurocrine Biosciences nutzen fokussierte Franchises und spezialisierte Außendienstteams und erzielen damit überdurchschnittliches Wachstum bei Bewegungsstörungen und tardiver Dyskinesie.
Strategische Aktivitäten konzentrieren sich auf Zukaufs-Akquisitionen, die Plattformtechnologien – intranasale Verabreichung, Gen-Editing und digitale Therapeutika – in bestehende Pipelines einbringen. Lillys Übernahme des auf intranasale Verabreichung spezialisierten Unternehmens Disarm zeigt vertikale Integration mit dem Ziel der Differenzierung beim Verabreichungsweg, während Amgens Ausweitung von Uplizna auf die IgG4-bedingte Erkrankung Indikationen außerhalb der klassischen Neurologie validiert, die jedoch von neuro-immunologischer Expertise abhängen. Kooperationen mit KI-Spezialisten wie Cerevance rationalisieren die Zielentdeckung und ermöglichen es Pharmakonzernen, frühes Risiko auszulagern und dabei die nachgelagerten Kommerzialisierungsrechte zu behalten.
Der Preiswettbewerb intensiviert sich, sobald Moleküle die Exklusivität verlieren; Takeda und Teva unterhalten wettbewerbsfähige Biosimilar-Einheiten, die bereit sind, ihre eigenen auslaufenden Blockbuster zu kannibalisieren und damit Marktanteile zu verteidigen. Fertigungsresilienz entwickelt sich zu einem Wettbewerbsvorteil: Unternehmen mit Anlagen für sterile Abfüllung auf zwei Kontinenten überbrücken API-Engpässe besser und schützen ihre Krankenhausverträge. Kommerzielle Modelle integrieren nun Telemedizin-Begleit-Apps – UCBs Epilepsie-Plattform synchronisiert Erinnerungen zur Nachbestellung und Anfallsprotokolle – und schaffen damit treue Patientenökosysteme, die über das Arzneimittel hinausgehen. Diese Entwicklung hält den Markt für Arzneimittel gegen neurologische Erkrankungen dynamisch ausgewogen zwischen Skalenvorteilen und Nischeninnovation.
Marktführer der Branche für Arzneimittel gegen neurologische Erkrankungen
Pfizer Inc
Bayer AG
Johnson & Johnson Private Limited
Novartis AG
F. Hoffmann-La Roche Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für neurologische Störungsmedikamente
- Biogen
- Pfizer
- Novartis
- Johnson & Johnson
- Eli Lilly and Company
- Merck
- Roche
- Takeda Pharmaceuticals
- Eisai
- Abbvie
- Teva Pharmaceutical Industries
- UCB
- Lundbeck
- Sanofi
- Amgen
- Jazz Pharmaceuticals
- Neurocrine Biosciences
- Acadia Pharmaceuticals
- Sage Therapeutics
- Sunovion (Sumitomo)
Lesen Sie die Analyse der neurologische Störungsmedikamente-Unternehmen

Marktchancen und Zukunftsaussichten
Die Alzheimer-Krankheit und andere neurodegenerative Erkrankungen schaffen weiterhin Freiräume für Produktdifferenzierung im Zusammenhang mit Verabreichungskomfort, früherer Intervention und skalierbarer Überwachung. Ein klares Signal ist die FDA-Zulassung von LEQEMBI IQLIK im Juli 2026 als subkutane Initiierungsdosisoption bei früher Alzheimer-Krankheit, die die Begründung für Therapien und begleitende Dienstleistungen stärkt, welche die Infusionsbelastung reduzieren und Initiierungsabläufe vereinfachen. Sie eröffnet auch Vertriebs- und Versorgungsmodellchancen im Bereich der häuslichen oder heimnahen Verabreichung, Adhärenzdienste und integrierter Neuro-Versorgungspfade, insbesondere da die Durchdringung von Online-Apotheken bei chronischen neurologischen Erhaltungstherapien zunimmt.
Seltene Erkrankungen und Facharztneurologie bleiben ebenfalls ein Chancenbereich, in dem regulatorische Entscheidungen die Behandlungsoptionen direkt erweitern und Investitionen in Nischenprogramme unterstützen. Die EC-Marktzulassung für AQNEURSA bei Niemann-Pick Typ C (Januar 2026) deutet auf eine anhaltende Dynamik in der Orphan-Neurologie hin, während die EC-Zulassung von Cenrifki für SPMS ohne Schübe (Juni 2026) die fortlaufende Innovation in der Neuroimmunologie und in progressiven Krankheitssegmenten mit historisch begrenzten Optionen unterstreicht. Auf der Pipeline-zu-Markt-Seite halten Meilensteine der Spätphasenentwicklung, einschließlich Roches erklärter Absicht, Fenebrutinib nach den Phase-III-Ergebnissen (angekündigt für das 1. Halbjahr 2026) in Richtung regulatorischer Einreichung voranzutreiben, den Wettbewerb auf Multiple Sklerose und verwandte neuroinflammatorische Signalwege konzentriert, was die Nachfrage nach Studiennetzwerken, biomarkergestützter Patientenidentifikation und Herstellungsbereitschaft für Facharzteinführungen erhöht.
Recent Industry Developments in Markt für neurologische Störungsmedikamente
- Juli 2026: Roche kündigt klinische Datenpräsentationen für Trontinemab (Brainshuttle Anti-Amyloid-Beta) auf der AAIC 2026 an, einschließlich des Designs für die PrevenTRON-Phase-III-Studie bei präklinischer Alzheimer-Krankheit. Die Alzheimer-Pipeline-Daten signalisieren Dynamik und potenzielle kurzfristige Nachfragetreiber bei Amyloid-gerichteten Therapien.
- Juli 2026: Biogen und Eisai erhalten die Zulassung der US-FDA für einen ergänzenden BLA für LEQEMBI IQLIK (Lecanemab-irmb) zur subkutanen Initiierungsdosierung bei früher Alzheimer-Krankheit. Die Initiierungsdosierungsplattform erweitert die Behandlungsoptionen und bietet einen Vorteil beim Verabreichungsweg.
- Juni 2026: Die Europäische Kommission genehmigt Sanofis Cenrifki (Tolebrutinib) für sekundär progrediente Multiple Sklerose (SPMS) ohne Schübe. Die Zulassung fügt dem neuroimmunologischen Portfolio eine breit ansprechende orale Therapie hinzu und könnte die Marktdynamik im MS-Segment beeinflussen.


Markt für neurologische Störungsmedikamente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt verschreibungspflichtige und im Krankenhaus verwaltete Arzneimittelumsätze, die zur Prävention, Behandlung oder Therapie neurologischer Erkrankungen in den wichtigsten Versorgungsbereichen eingesetzt werden, gemessen in USD auf Herstellerabgabepreisniveau.
Ausschlüsse des Anwendungsbereichs: Wir schließen Geräte, Diagnostika, Verfahrensumsätze und nicht-therapeutische digitale Tools aus, auch wenn diese das Krankheitsmanagement unterstützen.
Übersicht der Segmentierung
- Nach Indikation
- Alzheimer-Krankheit
- Parkinson-Krankheit
- Epilepsie
- Multiple Sklerose
- Migräne
- ADHS und sonstige psychiatrische ZNS-Erkrankungen
- Seltene und orphane neurologische Erkrankungen
- Nach Wirkstoffklasse
- Cholinesterase-Inhibitoren
- NMDA-Rezeptor-Antagonisten
- Dopaminagonisten und Vorläufer
- Antiepileptika
- CGRP und sonstige neuartige Biologika
- Immunmodulatoren
- Neuroprotektive / krankheitsmodifizierende Wirkstoffe
- Nach Verabreichungsweg
- Oral
- Intravenös
- Intranasal
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den behandelten Patientenpool, die Therapiepfade und die Preislogik zu erfassen, bevor wir zu den Interviews übergingen. Wir stützten uns hauptsächlich auf öffentliche Gesundheitsstatistiken und klinische Referenzen wie CDC, NIH, WHO, OECD-Gesundheitsdaten sowie von Fachgutachtern geprüfte Fachzeitschriften, die Prävalenz, Inzidenz und Behandlungsmuster nach Indikation ausweisen.
Wir prüften außerdem Signale von Zulassungsbehörden und Kostenträgern, die die Marktdurchdringung und den Zeitpunkt beeinflussen, wie FDA- und EMA-Arzneimitteletiketten, Zulassungsdaten, Sicherheitsaktualisierungen und wesentliche Leitlinienänderungen medizinischer Fachgesellschaften. Um die Umsatzrichtung plausibel zu prüfen, zogen wir Unternehmensmeldungen und Investorenpräsentationen sowie seriöse Presseberichte über Markteinführungen, den Verlust der Exklusivität und Erstattungsentscheidungen heran. Wo erforderlich, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -analysen sowie eine Patentdatenbank genutzt, um die Pipeline-Dichte und Patentzeitpläne gegenzuprüfen. Die obigen Beispiele sind lediglich illustrativ und nicht erschöpfend, und viele weitere öffentliche Quellen wurden verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen im Verlauf der Arbeit zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Neurologen, Krankenhausapotheker, Kostenträger bzw. Erstattungsbeteiligte und Branchenexperten, die das Verschreibungsverhalten und Zugangsbeschränkungen in den wichtigsten Regionen verfolgen. Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Behandlungsraten, Wechsel zwischen Arzneimittelklassen, den erwarteten Preisverfall nach Patentablauf sowie die Geschwindigkeit zu bestätigen, mit der neue krankheitsmodifizierende Optionen den adressierbaren Pool erweitern.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 16 % | APAC: 39 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 41 % | EMEA: 36 % |
| Kleinere Akteure: 16 % | Manager: 43 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Prävalenz- und Diagnoseraten in eine behandelte Population nach Indikation übersetzt werden, die dann anhand von Therapiemix und typischer Behandlungsdauer in Nachfrage umgerechnet wird. Danach wird der Wert anhand von Preisniveaus nach Arzneimittelklasse und Verabreichungsweg abgeleitet, angepasst um erwartete Brutto-Netto-Effekte in den wichtigsten Märkten.
Um die Gesamtwerte realistisch zu halten, wurden selektive Bottom-up-Prüfungen eingesetzt, wie das Summieren einer Stichprobe von in Unternehmensmeldungen offengelegten Markenumsätzen, die Validierung der Verschreibungsintensität durch Kanalprüfungen und das Testen der implizierten Ausgaben pro Patient gegen klinische Dosierungsnormen. Wenn Lücken in Länderdaten auftraten, wurden Proxy-Märkte mit ähnlichem Zugang und ähnlicher Leitlinienübernahme verwendet, gefolgt von einer Abstufungsanpassung während der Expertenprüfungen.
Die Prognose wurde mittels Szenarioanalyse durchgeführt, unterstützt durch eine leichte multivariate Regression auf einige wiederholbare Treiber. Zu den wichtigsten Eingaben zählten der Anteil der alternden Bevölkerung, Diagnose- und Screening-Trends, der Zeitpunkt der Einführung krankheitsmodifizierender Therapien, generischer Markteintritt nach Patentablauf sowie Preisverfallmuster, die sich je nach Kostenträgersystem unterscheiden. Die Annahmen wurden verfeinert, bis der Nachfragepool, der Preispfad und die Adoptionskurven regionsübergreifend abgestimmt waren.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie epidemiologischer Gesamtzahlen, in öffentlichen Meldungen ausgewiesener Neurologie-Arzneimittelumsätze und Zulassungs- oder Etikettenerweiterungszeitplänen überprüft. Wenn ein Ergebnis auf Länderebene ungewöhnlich erschien, wurden zunächst die Treiber erneut überprüft, und anschließend wurden Folgegespräche ausgelöst, um zu bestätigen, ob es sich um eine reale Nachfrageveränderung oder eine Datenabweichung handelte.
Vor der Freigabe wurde eine mehrstufige Überprüfung abgeschlossen, einschließlich länderübergreifender Konsistenzprüfungen, Prüfungen des Zeitpunkts der Währungsumrechnung und einer Peer-Review der wichtigsten Annahmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Zulassungen, Sicherheitsbeschränkungen oder umfangreichen Erstattungsänderungen. Vor der Lieferung werden die neuesten öffentlichen Aktualisierungen erneut geprüft, damit die Kunden eine aktuelle Sicht erhalten.
Mordor Intelligences Schätzung des Marktes für Arzneimittel gegen neurologische Erkrankungen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Arzneimittel gegen neurologische Erkrankungen können erheblich variieren, selbst wenn ähnliche Begriffe für das Thema verwendet werden. Unterschiede ergeben sich in der Regel daraus, was als Arzneimittelumsatz gezählt wird, wie Indikationen gruppiert werden und wie die Preisgestaltung bei Marken- und Generikaprodukten gehandhabt wird.
Die Hauptdiskrepanz ergibt sich daraus, ob angrenzende Neurologieausgaben eingerechnet werden, während Mordor Intelligence nur Arzneimittelumsätze zählt, die an neurologische Indikationen gebunden sind, und die Marktdurchdringung sowie den Preisverfall nach Patentablauf getrennt auf Indikationsebene anwendet, statt eine einzige gemischte Neurologie-Preiskurve zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 105,44 Mrd. USD (2026) | |
| Fachzeitschrift A | 90,09 Mrd. USD (2025) | Verwendet ein engeres Therapiespektrum und scheint die historische Umsatzdynamik zu betonen, was neuere krankheitsmodifizierende Markteinführungen und deren frühe Zugangsphase in wichtigen Märkten unterzählen kann. |
| Globales Beratungsunternehmen B | 67,30 Mrd. USD (2024) | Scheint eher einer breiteren Sichtweise auf Neurologie-Therapeutika zu entsprechen, die mehrere umsatzstarke chronische Kategorien ausschließen oder konservative Annahmen zu Behandlungsraten anwenden kann, was die implizierten Ausgaben pro diagnostiziertem Patienten senkt. |
Insgesamt lässt sich die Spanne größtenteils dadurch erklären, was als Arzneimittelumsatzposition einbezogen wird, sowie dadurch, wie Behandlungsraten und Preisverfall nach Indikation angewendet werden. Indem der Aufbau eng an Patientenpools, Therapiemix und wiederholbare Preisschritte gebunden bleibt, bleibt die resultierende Zahl transparent und kann überprüft werden, wenn neue Zulassungen oder Generikaeintritte die Aussichten verändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Arzneimittel gegen neurologische Erkrankungen im Jahr 2026?
Der Markt wird im Jahr 2026 auf 105,44 Milliarden USD geschätzt und soll bis 2031 151,09 Milliarden USD erreichen.
Welches Therapiegebiet hat den größten Umsatzanteil?
Die Alzheimer-Krankheit trägt 28,67 % des Umsatzes von 2025 bei und ist damit die größte einzelne Indikation.
Was ist die am schnellsten wachsende Wirkstoffklasse?
Monoklonale CGRP-Antikörper zur Migräneprophylaxe expandieren bis 2031 mit einer CAGR von 8,29 %.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll eine CAGR von 8,70 % verzeichnen, da die Gesundheitsinfrastruktur reift und der Zugang sich ausweitet.
Wie werden Patentausläufe die Preisgestaltung beeinflussen?
Zwischen 2025 und 2029 auslaufende Patente werden den generischen Markteintritt ermöglichen, was die Preise drückt, aber den Patientenzugang ausweitet.
Welche Verabreichungstechnologie zeigt das größte Versprechen?
Intranasale Nasen-zu-Gehirn-Plattformen verzeichnen das höchste Wachstum und bieten eine schnelle ZNS-Durchdringung und verbesserten Patientenkomfort.
Seite zuletzt aktualisiert am:



