
Astaxanthin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 550.78 Millionen US-Dollar |
| Marktgröße (2031) | 802.38 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Astaxanthin-Marktanalyse von Mordor Intelligence
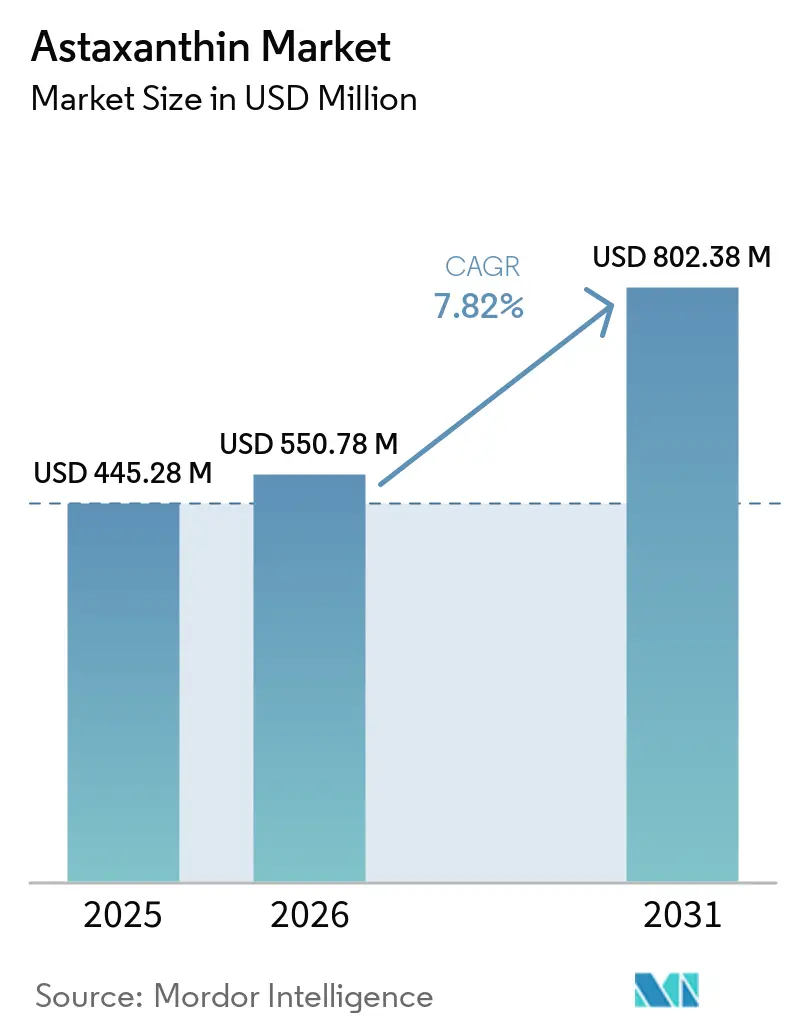
Die Größe des Astaxanthin-Marktes wird im Jahr 2026 auf 550,78 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 445,28 Millionen USD, und soll bis 2031 auf 802,38 Millionen USD ansteigen, mit einer CAGR von 7,82 %. Die Nachfragedynamik wird durch eine globale Verbraucherverlagerung hin zu aus Mikroalgen gewonnenen Carotinoiden, regulatorische Verbote synthetischer Varianten in Lebensmitteln und eine kontinuierliche klinische Validierung gestützt, die natürliche Stereoisomere günstig mit synthetischen Gegenstücken vergleicht. Preisaufschläge für natürliche Qualitäten bleiben trotz eines siebenfachen Kostengefälles stabil, da Formulierer auf dokumentierte Bioverfügbarkeitsvorteile setzen. Gleichzeitig liefern Produktionsinnovationen wie zweistufige Kultivierungsprotokolle Ertragssteigerungen, die den Kostendruck abmildern. Wettbewerbsstrategien drehen sich um überkritische CO₂-Extraktion, Beadlet- und liposomale Verabreichungssysteme sowie Mehrstoff-Synergien, die eine Differenzierung von Fertigprodukten in den Bereichen Nahrungsergänzungsmittel, Kosmetik und funktionelle Lebensmittel ermöglichen. Geografisch behält Europa durch strenge Novel-Food-Zulassungen die Führungsposition, Asien-Pazifik liefert den schnellsten inkrementellen Umsatz, und Nordamerika profitiert vom frühen Status als allgemein als sicher anerkannt (GRAS).
Wichtigste Erkenntnisse des Berichts
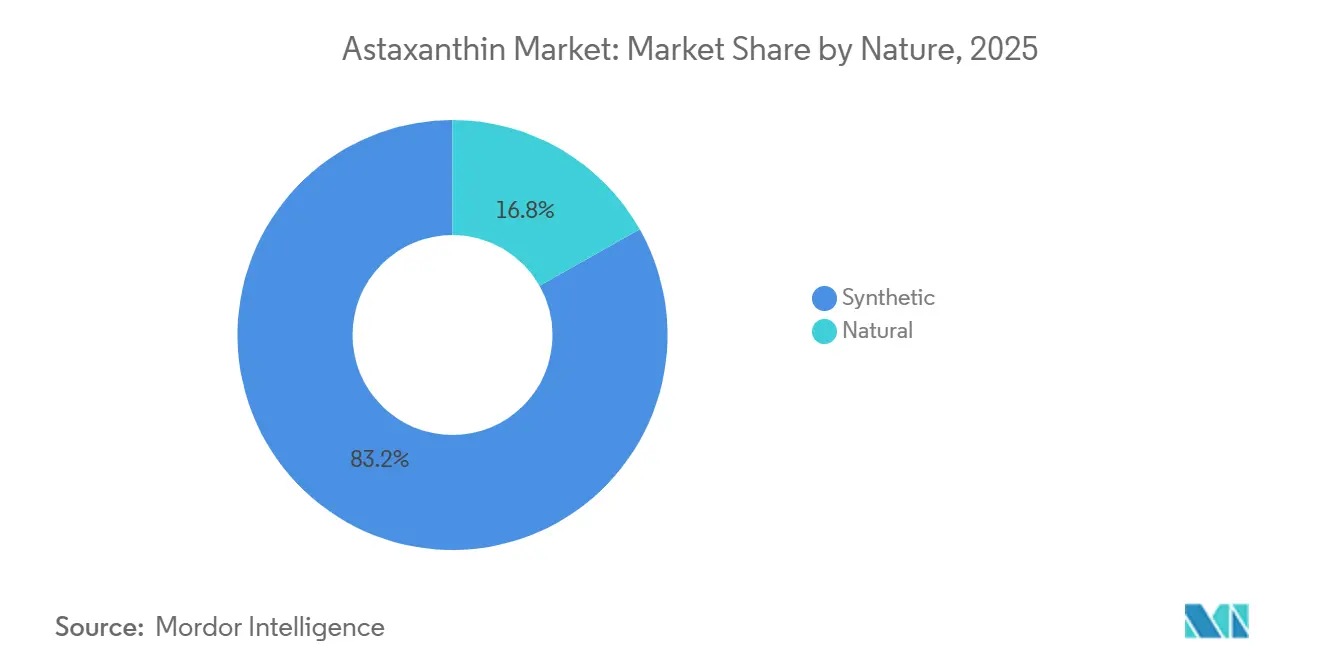
- Nach Art hielt Synthetisches im Jahr 2025 einen Anteil von 83,18 % am Astaxanthin-Markt, während natürliche Qualitäten bis 2031 mit einer CAGR von 9,24 % wachsen sollen.
- Nach Form erfassten Pulver im Jahr 2025 72,34 % der Astaxanthin-Marktgröße, während flüssige Formate bis 2031 mit einer CAGR von 8,55 % wachsen sollen.
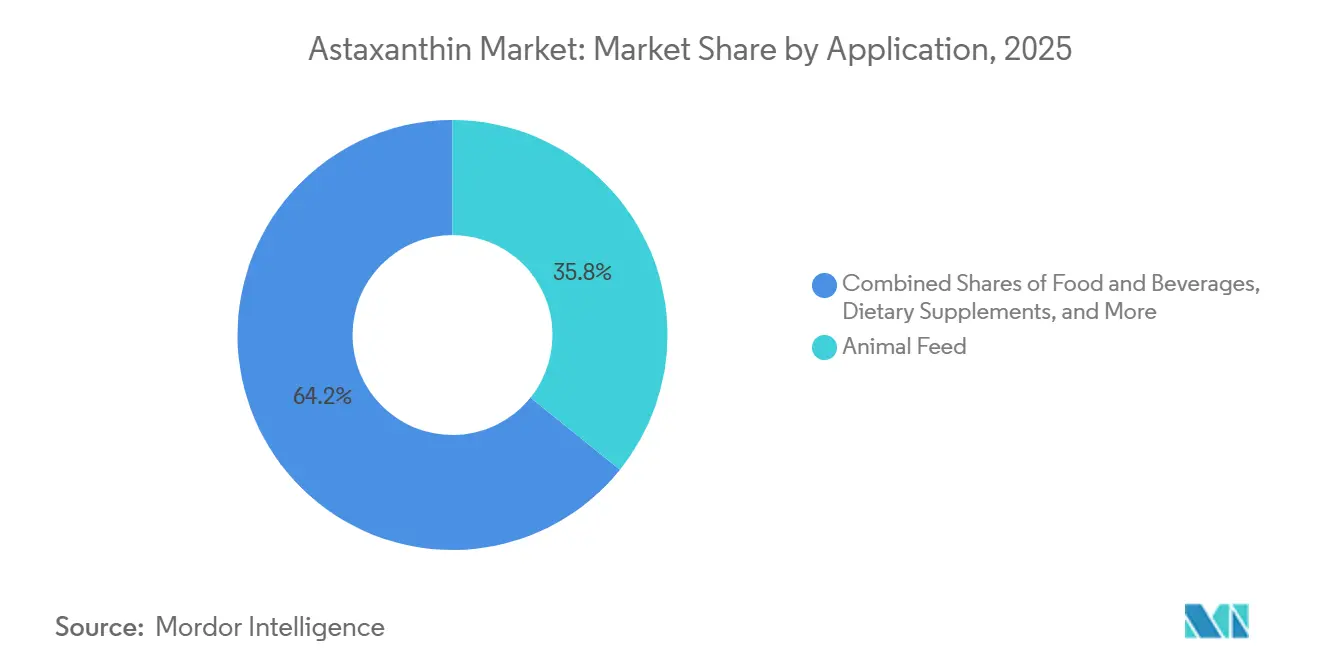
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 35,78 % der Astaxanthin-Marktgröße auf Tierfutter, und Nahrungsergänzungsmittel verzeichnen bis 2031 eine CAGR von 10,05 %.
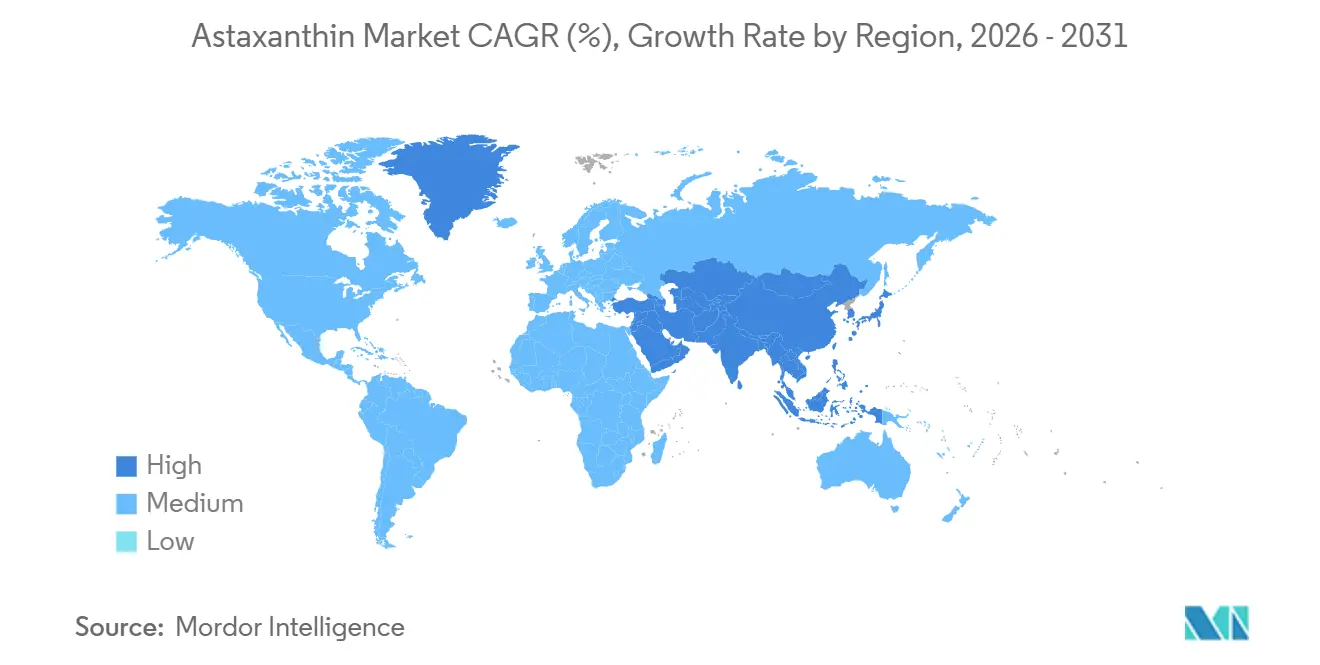
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 35,24 %, während Asien-Pazifik mit einer CAGR von 9,78 % im Zeitraum 2026–2031 die schnellste Expansion verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende präventive Gesundheitsversorgung und steigende Nachfrage nach Anti-Aging-Produkten | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und städtischen Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherbewusstsein für die antioxidativen Vorteile von Astaxanthin für Haut, Augen und Herzgesundheit | +1.5% | Global, insbesondere Japan, Nordamerika und Westeuropa mit alternden Bevölkerungen | Langfristig (≥ 4 Jahre) |
| Präferenz für natürliches, aus Mikroalgen gewonnenes Astaxanthin gegenüber synthetischen Varianten | +1.2% | Europa (regulatorisch bedingt), Nordamerika und Premiumsegmente in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei der Extraktion zur Verbesserung der Bioverfügbarkeit und der Ausbeuten | +0.9% | Global, angeführt von Innovationszentren in Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung in der Sporternährung zur Erholung und Entzündungsreduktion | +1.0% | Nordamerika, Europa und städtische Zentren in China und Indien | Kurzfristig (≤ 2 Jahre) |
| Verbraucherpräferenz für Clean-Label- und gentechnikfreie Zutaten | +0.8% | Nordamerika und Europa; aufkommend in Premiumsegmenten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende präventive Gesundheitsversorgung und steigende Nachfrage nach Anti-Aging-Produkten
Angesichts alternder Bevölkerungen und wachsendem Gesundheitsbewusstsein setzen Verbraucher Astaxanthin zunehmend als präventive Lösung ein, anstatt es als reaktives Nahrungsergänzungsmittel zu betrachten. Eine im Februar 2025 durchgeführte randomisierte kontrollierte Studie ergab, dass die tägliche Einnahme von 4 Milligramm natürlichem Astaxanthin über 9 Wochen UV-bedingte Hautschäden signifikant reduzierte und die Zeit bis zum Sonnenbrand verlängerte, wodurch die Verbindung als „innerer Sonnenschutz” etabliert wurde, der topische Produkte ergänzt. Diese klinischen Belege treiben Fortschritte bei Beauty-from-Within-Formulierungen voran. Die Fähigkeit von Astaxanthin, Zellmembranen zu durchdringen, bietet oxidativen Schutz auf mitochondrialer Ebene und unterscheidet es von oberflächenwirksamen Antioxidantien. Darüber hinaus profitiert der Anti-Aging-Markt von Forschungsergebnissen, die zeigen, dass eine 12-wöchige Einnahme von 12 Milligramm täglich die kognitive Leistung bei mittelalten und älteren Personen mit altersbedingtem Gedächtnisabbau verbesserte, was seine Anwendungsmöglichkeiten über die Dermatologie hinaus erweitert. Regulatorische Unterstützung umfasst die Zulassung von Astaxanthin durch die FDA im Jahr 1999 als Nahrungsergänzungsmittel sowie die GRAS-Einstufung im Jahr 2010 für aus Haematococcus pluvialis gewonnenes Astaxanthin, was seine Verwendung in funktionellen Lebensmitteln und Getränken für präventive Gesundheit erleichtert hat.
Wachsendes Verbraucherbewusstsein für die antioxidativen Vorteile von Astaxanthin für Haut, Augen und Herzgesundheit
Verbraucheraufklärungskampagnen stellen die systemübergreifenden Vorteile von Astaxanthin vor und fördern die Nachfrage in den Bereichen Kosmetik, Nutrazeutika und funktionelle Lebensmittel. Eine doppelblinde, placebokontrollierte Studie mit 64 Schulkindern im Alter von 10 bis 14 Jahren, die täglich mehr als 4 Stunden Bildschirmzeit hatten, verabreichte 84 Tage lang täglich 4 Milligramm AstaReal-Astaxanthin. Die Studie zeigte eine 20-prozentige Verbesserung der Werte beim Computer-Vision-Syndrom und eine 27-prozentige Reduktion der Sehermüdung im Vergleich zur Placebogruppe. Darüber hinaus wurden signifikante Verbesserungen bei der Stereopsis und dem Pupillenlichtreflex beobachtet. Angesichts der weltweit zunehmenden Nutzung digitaler Geräte unterstreichen diese pädiatrischen Wirksamkeitsdaten ein wertvolles neues demografisches Segment. Kardiovaskuläre Vorteile werden durch Metaanalysen gestützt: 12 Milligramm täglich über 24 Wochen senkten den Fibrinogenspiegel bei Personen mit Prädiabetes und erhöhtem Cholesterin. Darüber hinaus senkte eine 8-wöchige Supplementierung mit der gleichen Dosierung den Blutdruck und verbesserte vaskuläre Marker bei postmenopausalen Frauen. Die antioxidative Wirksamkeit von Astaxanthin, die in spezifischen Tests als mehr als 100-mal stärker als die von Alpha-Tocopherol angegeben wird, sowie seine einzigartige Fähigkeit, Lipiddoppelschichten zu durchqueren und sowohl hydrophile als auch lipophile Zellkompartimente zu schützen, unterscheidet es von herkömmlichen Antioxidantien. Diese Differenzierung unterstreicht nicht nur seine Wirksamkeit, sondern rechtfertigt auch seine Premiumpreisgestaltung bei gesundheitsbewussten Verbrauchern.
Präferenz für natürliches, aus Mikroalgen gewonnenes Astaxanthin gegenüber synthetischen Varianten
Regulatorische und bioverfügbarkeitsbezogene Unterschiede treiben eine Präferenzverschiebung hin zu natürlichen Quellen voran, selbst bei einem Kostenaufschlag, der das Siebenfache übersteigen kann. Synthetisches Astaxanthin enthält Stereoisomere, die in der Natur nicht vorkommen, und weist eine geringere Bioverfügbarkeit und Stabilität auf. Die Verordnung (EG) Nr. 1925/2006 der Europäischen Union verbietet synthetisches Astaxanthin in Lebensmittelanwendungen, und in den Vereinigten Staaten besitzt es keinen GRAS-Status für den direkten menschlichen Verzehr. Natürliches Astaxanthin, hauptsächlich das all-E-3S,3′S-Stereoisomer aus Haematococcus pluvialis, ist häufig mit Fettsäuren verestert. Dies verbessert die intrazelluläre Stabilität und kann die Absorption verbessern, was einen Preisaufschlag in nutrazeutischen und kosmetischen Formulierungen ermöglicht. Zertifizierungstrends unterstützen diese Präferenz: Im Mai 2025 gab die Marke AstaPure von Algatech die Verifizierung durch das Non-GMO Project sowie USDA-Bio-, Koscher- und Halal-Zertifizierungen bekannt. Ebenso verfügen Algalif und Nutrex Hawaiis BioAstin über vergleichbare Drittanbieter-Validierungen, die den Clean-Label-Anforderungen der Verbraucher entsprechen. Während Europa und Nordamerika bei der Priorisierung von Ansprüchen aus natürlichen Quellen führend sind, weitet sich dieser Trend auf Premiumsegmente in China und Indien aus, angetrieben durch steigende verfügbare Einkommen und zunehmendes Gesundheitsbewusstsein.
Technologische Fortschritte bei der Extraktion zur Verbesserung der Bioverfügbarkeit und der Ausbeuten
Innovationen bei der Extraktion und Formulierung überwinden die Herausforderungen von Astaxanthin, wie seine schlechte Wasserlöslichkeit, Empfindlichkeit gegenüber Licht und Sauerstoff sowie geringe orale Bioverfügbarkeit. Techniken wie überkritische CO₂-Extraktion, enzymatische Methoden und fortschrittliche Verkapselungsplattformen treiben diese Fortschritte voran. Die überkritische CO₂-Extraktion, insbesondere mit Ethanol als Schleppmittel, hat sich als bevorzugte Methode für natürliches Astaxanthin etabliert. Dieser Ansatz vermeidet organische Lösungsmittelrückstände, erhält die all-E-Stereoisomerkonfiguration und extrahiert selektiv veresterte Formen, die für ihre verbesserte Stabilität bekannt sind. Laut dem International Journal of Pharmaceutics haben nachgelagerte Verkapselungstechniken wie Liposomen, PLGA-Nanopartikel, Chitosankomplexe und Cyclodextrin-Einschlusskomplexe die Bioverfügbarkeit in vergleichenden Studien um 40 bis 70 % verbessert[1]. Darüber hinaus haben lipidbasierte Formulierungen eine 1,7- bis 3,7-fach höhere Absorption im Vergleich zu Referenzpräparaten gezeigt. Im November 2024 brachten Divi's Laboratories und Algalif AstaBead auf den Markt, ein hochkonzentriertes Astaxanthin-Beadlet in Konzentrationen von 5 % und 2,5 %, das die Stabilität verbessern und die Formulierung in Tabletten und Kapseln vereinfachen soll. Darüber hinaus haben zweistufige Kultivierungsprotokolle die Astaxanthin-Produktion revolutioniert. Durch die Trennung des grünen vegetativen Wachstums von der roten, stressinduzierten Phase hat Haematococcus pluvialis Astaxanthin-Gehalte von bis zu 38 % seines Trockenzellengewichts erreicht. Dies stellt eine erhebliche Verbesserung gegenüber dem typischen Bereich von 1,9 bis 7,0 % dar und senkt die nachgelagerten Extraktionskosten pro Kilogramm Wirkstoff.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwachstellen in der Lieferkette beim Algenanbau aufgrund klimatischer Faktoren | -0.7% | Global, mit akuter Exposition in Freiluft-Anbauregionen (China, Hawaii, Israel) | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zu Reinheit, Kennzeichnung und Zulassungen als neuartige Lebensmittel | -0.5% | Europa (neuartige Lebensmittel), China (regulatorische Zulassungen), Schwellenmärkte mit sich entwickelnden Rahmenbedingungen | Langfristig (≥ 4 Jahre) |
| Hohe Produktionskosten für natürliches Astaxanthin | -0.9% | Global, betrifft alle Produzenten natürlicher Quellen; am stärksten in Hochkostenregionen (Europa, Nordamerika) | Mittelfristig (2–4 Jahre) |
| Schwankungen der Rohstoffpreise für Algeneinsatzstoffe | -0.6% | Global, mit Exposition gegenüber Energie-, Wasser- und Nährstoffeingangskosten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwachstellen in der Lieferkette beim Algenanbau aufgrund klimatischer Faktoren
Der Anbau von Haematococcus pluvialis ist empfindlich gegenüber Temperatur, Lichtintensität und Wasserqualität, was ihn anfällig für klimatische Schwankungen macht, die Produktionspläne und Ertragskonsistenz stören können. Ein Bericht der Europäischen Union über den Algenanbau stellte fest, dass offene Freiluft-Teichsysteme durch konkurrierende Mikroorganismen kontaminiert werden können. Im Gegensatz dazu erfordern Photobioreaktor-Systeme, obwohl sie besser kontrollierbar sind, erhebliche Energie für die Temperaturregulierung und Durchmischung. Je nach Maßstab und Systemtyp können die Produktionskosten für diese Systeme laut Europäischer Kommission zwischen etwa 38 und 111 USD pro Kilogramm Trockenmasse liegen[2]. Klimabedingte Störungen des Algenanbaus sind vielfältig: Extreme Temperaturen können das Algenwachstum hemmen, Regionen wie die Arava-Wüste in Israel und die Provinz Yunnan in China sind von Wasserknappheit betroffen, und ungewöhnlich warme Perioden führen zu einem Anstieg von Kontaminationsereignissen. Der Kultivierungsprozess, der ein zweistufiges Protokoll umfasst – zunächst grünes vegetatives Wachstum, gefolgt von Nährstoffentzug und Hochlichtstress zur Steigerung der Astaxanthin-Akkumulation – erstreckt sich über mehrere Wochen. Dieser verlängerte Zyklus erhöht die Anfälligkeit gegenüber Wettervariabilität und steigert das Risiko von Chargenausfällen. Die Konzentration des Angebots verstärkt diese Anfälligkeit zusätzlich. Die Anlage von BGG World in Yunnan, die im Mai 2025 ihre Kapazität verdoppelt hat, ist nun der weltweit größte Standort für die Produktion von natürlichem Astaxanthin. Diese Zentralisierung stellt ein erhebliches Risiko dar, da sie einen einzigen Ausfallpunkt für einen großen Teil des globalen Angebots darstellt. Um diesen Herausforderungen zu begegnen, erkunden Branchenakteure mehrere Minderungsstrategien. Dazu gehören die geografische Diversifizierung der Produktion, der Übergang zu geschlossenen Photobioreaktor-Systemen mit Klimakontrolle sowie die Entwicklung heterotropher Kultivierungsmethoden, die auf organischen Kohlenstoffquellen statt auf traditioneller Photosynthese basieren. Es ist jedoch anzumerken, dass heterotrophe Methoden zwar vielversprechend sind, sich aber noch in der Pilotphase befinden und noch keine kommerzielle Kostenwettbewerbsfähigkeit erreicht haben.
Strenge Vorschriften zu Reinheit, Kennzeichnung und Zulassungen als neuartige Lebensmittel
Die regulatorischen Wege für natürliches Astaxanthin variieren stark zwischen den Rechtsordnungen und schaffen Herausforderungen wie Markteintrittsbarrieren und Compliance-Kosten. Diese Probleme begünstigen in erster Linie etablierte Akteure mit robusten regulatorischen Dossiers, während neue Marktteilnehmer verzögert werden. In der Europäischen Union erfordert aus Haematococcus pluvialis gewonnenes Astaxanthin eine Zulassung als neuartiges Lebensmittel. BGG World ist bemerkenswert die einzige Marke mit zwei EU-Zulassungen als neuartiges Lebensmittel für verschiedene Extraktionsmethoden, was einen regulatorischen Vorteil bietet, der den Wettbewerb auf europäischen Märkten einschränkt. In China wurde Haematococcus-pluvialis-Astaxanthin im Jahr 2010 der Status eines neuartigen Lebensmittels gewährt. Das Genehmigungsverfahren für neue Lieferanten und Extraktionsmethoden bleibt jedoch unklar und langwierig, was Unsicherheit für internationale Marktteilnehmer schafft. Zusätzliche Komplexität entsteht durch Reinheitsstandards und Kennzeichnungsanforderungen, da Produkte die Stereoisomerzusammensetzung, den Veresterungsstatus und den Quellorganismus offenlegen müssen. Gesundheitsansprüche erfordern ebenfalls eine klinische Validierung, wobei die Kosten je nach Indikation zwischen 500.000 und 2 Millionen USD liegen. In den Vereinigten Staaten gewährte die FDA im Jahr 2010 dem aus Haematococcus pluvialis gewonnenen Astaxanthin den GRAS-Status. Dieser Status gilt ausschließlich für natürliche Quellen und schließt synthetisches Astaxanthin aus, was zu einem segmentierten Markt führt. Während natürliche Produzenten von regulatorischen Schutzmaßnahmen profitieren, sind sie mit höheren Produktionskosten konfrontiert. Schwellenmärkte, darunter Indien, Brasilien und südostasiatische Länder, entwickeln ihre eigenen regulatorischen Rahmenbedingungen für aus Mikroalgen gewonnene Inhaltsstoffe. Der Mangel an Harmonisierung zwischen den Rechtsordnungen erhöht jedoch die Compliance-Kosten und verlangsamt die globale Expansion der Produzenten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Natürlich gewinnt trotz synthetischer Dominanz an BodenIm Jahr 2025 hielten synthetische Qualitäten einen Astaxanthin-Marktanteil von 83,18 %, angetrieben durch die Nachfrage der Aquakultur-Futtermittelindustrie nach kosteneffizienten Pigmenten in großen Mengen. Natürliche Qualitäten werden jedoch voraussichtlich die Gesamtkategorie mit einem prognostizierten CAGR von 9,24 % bis 2031 übertreffen, da Nahrungsergänzungsmittel, Kosmetika und Premium-Funktionslebensmittel zunehmend auf Mikroalgenquellen setzen. Natürliche Chargen werden zwischen 1.650 und 7.220 USD pro Kilogramm bewertet, verglichen mit 950 USD für synthetische Materialien. Dennoch bieten regulatorische Verbote für synthetische Verwendung in europäischen Lebensmitteln und das Fehlen des GRAS-Status in den USA einen Wettbewerbsvorteil für natürliche Produzenten. Clean-Label-Trends beschleunigen die Verschiebung hin zu natürlichen Produkten in den Premiumsegmenten des Asien-Pazifik-Raums. Gleichzeitig bleiben aus Hefe gewonnene und gentechnisch veränderte mikrobielle Methoden technisch machbar, befinden sich aber noch in einem frühen kommerziellen Stadium, begrenzt durch geringe Ausbeuten und regulatorische Bedenken hinsichtlich gentechnisch veränderter Organismen in der menschlichen Ernährung.
Eine Rückkopplungsschleife zwischen klinischer Forschung und Verbraucherwahrnehmung treibt die Akzeptanz natürlicher Produkte voran. Marken betonen die all-E-3S,3'S-Konfiguration, die mit Humanplasma-Studien übereinstimmt, um Ansprüche auf überlegene Bioverfügbarkeit und oxidative Stabilität zu untermauern. Einzelhändler weisen natürlichen Lagereinheiten mehr Regalfläche zu, insbesondere auf E-Commerce-Plattformen, wo Algorithmen Produkte mit hohen Konversionsraten priorisieren. Folglich vollzieht der Astaxanthin-Markt einen Übergang zu natürlichen Quellen, auch wenn synthetische Varianten ihre Rolle bei der Aquakultur-Pigmentierung behalten.
Nach Form:
Flüssige Formulierungen beschleunigen sich durch BioverfügbarkeitsgewinnePulver erfassten im Jahr 2025 72,34 % des Astaxanthin-Marktes aufgrund der Kompatibilität mit Tabletten, Kapseln und Futtermittel-Vormischungen, die Schüttdichte und lange Haltbarkeit erfordern. Flüssigkeiten sollen bis 2031 mit einer CAGR von 8,55 % wachsen, da Nanoemulsionen, Liposomen und Ölsuspensionen in pharmakokinetischen Studien eine 1,7- bis 3,7-fach höhere Aufnahme zeigen. Flüssige Weichkapseln ermöglichen eine präzise Dosierung für Kinder und ältere Menschen, wie Studien mit schulpflichtigen Kindern belegen, die flüssige Formate zur Reduzierung von Computer-Vision-Belastung einsetzen. Die Beadlet-Innovation im Pulver-Teilsegment, Divi's/Algalifs AstaBead, bietet verbesserte Fließfähigkeit und Oxidationsschutz bei gleichzeitiger Erhaltung der Herstellbarkeit.
Die Wahl des Formats richtet sich zunehmend nach der Kanalstrategie. Sportnahrungsmarken bevorzugen Einzelportions-Flüssigshots für die Bequemlichkeit nach dem Training, während Massenmarkt-Multivitamine auf pulverbasierte Mischungen zur Kostenoptimierung setzen. Angesichts zunehmender Belege, die Verabreichungstechnologie mit Wirksamkeit verknüpfen, priorisieren Formulierer absorptionsverbesserte Formate – eine Überlegung, die den inkrementellen Anteil zugunsten flüssiger Lösungen verschiebt, auch wenn Pulver dominant bleiben.
Nach Anwendung:
Nahrungsergänzungsmittel steigen, während Aquakultur stagniertTierfutter repräsentierte im Jahr 2025 35,78 % der Astaxanthin-Marktgröße, gestützt durch mehr als 1 Million Tonnen jährlicher Atlantischer Lachsproduktion, die für die Verbraucherakzeptanz eine Pigmentierung erfordert. Nahrungsergänzungsmittel werden jedoch voraussichtlich das schnellste Wachstum mit einem CAGR von 10,05 % bis 2031 liefern, angetrieben durch erweiterte klinische Dossiers, alternde Bevölkerungen und durch Influencer geleitete Akzeptanz. Kosmetische Anwendungen steigen aufgrund von Belegen für Hautfeuchtigkeitsretention und Elastizitätsgewinne, und funktionelle Getränke experimentieren mit Niedrigdosisbeimischungen für Augengesundheits- oder Erholungsansprüche.
Pharmazeutika bleiben explorativ und konzentrieren sich auf entzündliche Darmerkrankungen und Neuroprotection, aber regulatorische Wege und Dosierungsökonomie dämpfen den kurzfristigen Umsatzbeitrag. Die Beschleunigung bei Nahrungsergänzungsmitteln spiegelt konvergierende Trends wider: selbstgesteuertes Wohlbefinden, tragbare Gesundheitsdaten und die Migration des Einzelhandels zum E-Commerce. AstaReals pädiatrische Sehstudie veranschaulicht, wie gezielte Studien völlig neue adressierbare Kohorten schaffen. Gleichzeitig erschließen Mehrkomponenten-Stacks, die Astaxanthin mit Tocotrienolen, Lutein oder Kollagen kombinieren, Formulierungssynergien, die Preisaufschläge aufrechterhalten und Wiederholungskäufe unterstützen.

Geografische Analyse
Europa Astaxanthin-Markt
Europa sicherte sich 2025 einen Anteil von 35,24 % am globalen Umsatz und profitiert dabei von einem regulatorischen Umfeld, das synthetisches Astaxanthin in Lebensmitteln verbietet und für natürliche Varianten eine Novel-Food-Zulassung vorschreibt. Eine hohe Gesundheitskompetenz und gut ausgebaute Nahrungsergänzungskanäle in Deutschland, dem Vereinigten Königreich, Frankreich und den Niederlanden stärken das Mengenwachstum, während aufgrund von Zertifizierungsstapelungen Premium-Preise vorherrschen. Regulatorische Hürden schaffen defensive Schutzwälle für etablierte Marktteilnehmer, die duale Zulassungen für Extraktionsmethoden erhalten haben.
APAC Astaxanthin-Markt
Für den asiatisch-pazifischen Raum wird zwischen 2026 und 2031 eine CAGR von 9,78 % prognostiziert, womit er alle anderen Regionen übertrifft. China treibt das Angebot voran, wobei BGGs Verdopplung seiner Photobioreaktor-Farm in Yunnan im Mai 2025 seinen Status als weltweit größter Naturproduzent festigt. Japan bleibt ein Vorreiter beim Konsum, während Indien rasche Nachfragesteigerungen verzeichnet, die mit steigendem verfügbarem Einkommen und wachsendem Bewusstsein für präventive Gesundheit einhergehen. Obwohl synthetische Qualitäten in der Aquakultur Südostasiens dominieren, signalisiert die zunehmende Nachfrage nach Premium-Nahrungsergänzungsmitteln eine künftige Verlagerung hin zu natürlichen Ausgangsstoffen.
Astaxanthin-Markt in Amerika und MEA
Nordamerika nutzt den früh erteilten GRAS-Status, um die Anwendungsbreite in den Bereichen Nahrungsergänzungsmittel, Getränke und Kosmetik zu erweitern. Cyanotech's hawaiianischer Betrieb liefert BioAstin, das im Geschäftsjahr 2025 65 % seines Nettoumsatzes von 24,215 Millionen USD ausmachte, was die Abhängigkeit von einem einzigen Produkt unterstreicht[3]. Regulatorische Klarheit und eine weitverbreitete Einzelhandelsverteilung stützen eine beständige Nachfrage, die jedoch durch Kostensensitivität in Massenkanälen gedämpft wird. Südamerika sowie der Nahe Osten und Afrika bleiben noch im Entstehen begriffene, aber vielversprechende Märkte, da sich die regulatorischen Rahmenbedingungen weiterentwickeln und städtische Mittelschichtbevölkerungen Clean-Label-Nutrazeutika nachfragen.
Regulatorisches Umfeld
Die regulatorischen Rahmenbedingungen für Astaxanthin bleiben stark quellen- und anwendungsspezifisch und bestimmen, welche Qualitäten in Lebensmitteln gegenüber Futtermittelanwendungen eingesetzt werden können. In der Europäischen Union wird astaxanthinreiches Oleoresin aus Haematococcus pluvialis im Rahmen der Novel-Food-Verordnung reguliert, während die Verordnung Nr. 1925/2006 weiterhin synthetisches Astaxanthin in Lebensmittelanwendungen einschränkt, was einen strukturellen Vorteil für natürliche Anbieter mit zugelassenen Dossiers unterstützt.
Auch aktuelle regulatorische Aktivitäten verändern das Compliance-Profil für natürliche Inhaltsstoffe. Die Durchführungsverordnung (EU) 2024/1026 der Kommission aktualisierte die Spezifikationen für das zugelassene Haematococcus-pluvialis-Oleoresin, einschließlich Änderungen der Spezifikationen für Astaxanthin-Diester und 9-cis-Astaxanthin, was von den Anbietern verlangt, analytische Methoden, Spezifikationen und Kennzeichnung anzupassen. Im Dezember 2025 stützten wissenschaftliche Gutachten des EFSA-Gremiums NDA die Sicherheit von Verwendungserweiterungen für aus Haematococcus pluvialis gewonnene Astaxanthin-Zutaten auf zusätzliche Lebensmittelkategorien, einschließlich Milchanaloga und Fruchtsäfte, betonten dabei jedoch Erwägungen zur kumulativen Exposition für bestimmte Altersgruppen. In den Vereinigten Staaten hat Astaxanthin einen gespaltenen Status: FDA-Farbstoffzulassungen ermöglichen bestimmte Verwendungen in Futtermitteln für Lachsartige (mit festgelegten Verwendungsmengen), während GRAS-Meldungen zur Unterstützung spezifischer Lebensmittelkategorie-Verwendungen für Zutaten natürlichen Ursprungs genutzt werden; synthetisches Astaxanthin verfügt hingegen nicht über eine gleichwertige GRAS-Positionierung für den direkten menschlichen Verzehr.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Astaxanthin beginnt mit der vorgelagerten Biomasseproduktion und Rohstoffkontrolle, durchläuft dann Extraktion und Formulierung zur Belieferung von Herstellern von Nahrungsergänzungsmitteln, Lebensmitteln und Getränken, Körperpflegeprodukten sowie Tierfutter. Die Versorgung mit natürlichem Astaxanthin basiert auf dem Anbau von Haematococcus pluvialis in offenen Teichen oder kontrollierten Photobioreaktoren, gefolgt von nachgelagerter Ernte, Zellaufschluss und Extraktion, häufig unter Verwendung von überkritischem CO2 zur Unterstützung einer Clean-Label-Positionierung. Die Produktion von synthetischem Astaxanthin beruht auf chemischer Synthese und Großhandelsdistribution, wobei sich die Nachfrage auf Aquakultur und Futtervormischungen konzentriert, in denen die Pigmentierungswirtschaftlichkeit ein zentraler Treiber ist.
Marktteilnehmer in der Zwischenstufe erschließen zusätzlichen Wert durch Reinigung, Stabilisierung und die Entwicklung von Darreichungsformen, einschließlich Beadlets, Emulsionen und verkapselter Systeme, die auf Oxidationsempfindlichkeit und geringe Wasserlöslichkeit in Fertigprodukten ausgerichtet sind. Regulatorische Compliance fungiert entlang der Kette als Schlüsselschritt: In der EU bestimmen die Novel-Food-Zulassung und sich weiterentwickelnde Spezifikationen für Haematococcus-pluvialis-Oleoresin, welche Extraktionsmethoden und Zutatenspezifikationen vermarktet werden können, während in den Vereinigten Staaten der FDA-Farbstoffrahmen definierte Futtermittelanwendungen unterstützt und GRAS-Verfahren viele Lebensmittelanwendungen für natürliche Quellen regeln. Nachgelagert legen Markeninhaber und Auftragshersteller zunehmend Wert auf Rückverfolgbarkeit und Zertifizierungsbündel wie Non-GMO, Bio, Koscher und Halal, und Klimasensibilität sowie die Konzentration der Versorgung im Freilandanbau können wiederkehrende Engpässe schaffen, die vertikal integrierte Hersteller mit kontrollierten Produktionssystemen und diversifizierten Fertigungsstandorten begünstigen.
Wettbewerbslandschaft
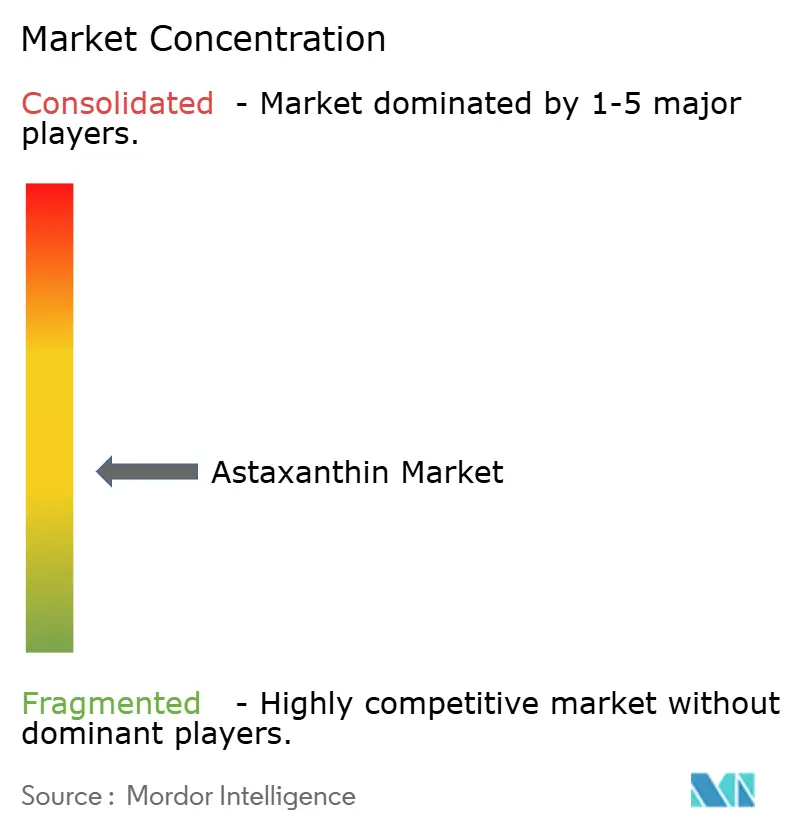
Der Astaxanthin-Markt ist durch eine moderate Fragmentierung gekennzeichnet, wobei der Wettbewerb zwischen etablierten Unternehmen und aufstrebenden Biotechnologieunternehmen zunimmt. Führende Akteure wie Cyanotech Corporation, Beijing Ginko Group, ENEOS Holdings, Inc. und BASF SE behaupten ihre Dominanz durch den Einsatz fortschrittlicher Produktionskapazitäten und umfangreicher Vertriebsnetze, was eine starke Marktposition sichert.
Globale Akteure nutzen ihre erheblichen Ressourcen und ihre internationale Präsenz, um den Markt zu dominieren, während regionale Unternehmen ihre fundierte lokale Expertise und maßgeschneiderten Produktangebote nutzen, um Wettbewerbsvorteile zu sichern. Diese Schlüsselakteure sind maßgeblich daran beteiligt, das Wachstum der Branche durch ihre spezialisierten Fähigkeiten und gut durchdachten Marktstrategien voranzutreiben. Kleinere Unternehmen hingegen konzentrieren sich darauf, Nischen zu erschließen, indem sie natürliche Varianten anbieten und auf spezialisierte Anwendungen abzielen, was es ihnen ermöglicht, einzigartige Marktpositionen zu etablieren, trotz der Präsenz größerer Wettbewerber. Viele Unternehmen setzen zunehmend auf vertikale Integrationsstrategien und investieren stark in den Mikroalgenanbau und Formulierungsprozesse, um eine bessere Kontrolle über ihre Lieferketten zu erlangen und die betriebliche Effizienz zu steigern.
Marktteilnehmer verfolgen aktiv Wachstum durch verschiedene Initiativen, darunter Kapazitätserweiterungen, Fusionen und Übernahmen sowie innovative Produktentwicklung. Darüber hinaus priorisieren sie strategische Investitionen, Marktkonsolidierung und Portfoliooptimierung, um ihre Wettbewerbspositionen zu stärken. Eine wachsende Betonung der Nachhaltigkeit ist in der gesamten Branche erkennbar, da Unternehmen ihre Aktivitäten und Strategien zunehmend an umweltverantwortlichen Praktiken ausrichten, wie jüngste Entwicklungen zeigen.
Führende Unternehmen im Astaxanthin-Markt
-
Cyanotech Corporation
-
Beijing Ginko Group
-
ENEOS Holdings, Inc.
-
BASF SE
-
dsm-firmenich
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Astaxanthin-Markt Unternehmen in diesem Bericht
- dsm-firmenich
- BASF SE
- Fuji Chemical Industry / AstaReal
- Cyanotech Corporation
- Beijing Gingko Group (BGG)
- Algatech Ltd.
- Algalif Iceland ehf.
- Divi’s Laboratories Ltd.
- ENEOS Holdings Inc.
- Biogenic Co. Ltd.
- Otsuka Holdings Co. Ltd.
- INNOBIO Ltd.
- Yunnan Alphy Biotech Co.
- NOW Health Group Inc.
- Archer Daniels Midland Company
- Givaudan SA
- Kemin Industries
- Evonik Nutrition and Care
- Valensa International
- Atacama Bio
Marktchancen und Zukunftsaussichten
Die regulatorische Ausweitung auf gängige Lebensmittelkategorien schafft einen kurzfristigen Kommerzialisierungspfad für natürliches Astaxanthin über Nahrungsergänzungsmittel hinaus, insbesondere in Europa, wo die Zulassungsfähigkeit weiterhin an den Novel-Food-Status gebunden ist. Im Dezember 2025 veröffentlichte wissenschaftliche Gutachten des EFSA-Gremiums NDA zu Verwendungserweiterungen von aus Haematococcus pluvialis gewonnenem Astaxanthin auf Kategorien wie Milchanaloga und Fruchtsäfte unterstützen Innovationen bei pflanzlichen Milchalternativen, Getränkeaufhellern und funktionellen Getränken, erfordern jedoch auch Aufmerksamkeit hinsichtlich der kumulativen Aufnahme, insbesondere bei Kindern und Jugendlichen, durch Dosierungsdesign, Disziplin bei Portionsgrößen und klarere Verzehrempfehlungen.
Auf der Angebots- und Technologieseite konzentriert sich die Chance auf Kostensenkung, Widerstandsfähigkeit und die für Lebensmittel- und Getränkematrizen erforderliche Formatleistung. Die Expansions- und Wertschöpfungskettenintegrationsaktivitäten von BGG in Yunnan, die vom Anbau bis zur F&E reichen, spiegeln die Branchenentwicklung hin zu großmaßstäblichen, vertikal integrierten Plattformen zur Verbesserung von Erträgen und Konsistenz wider. Zusätzliche Skalierungsarbeiten an alternativen Produktionswegen, einschließlich industrieller Dunkelfermentationssysteme, über die Kuehnle AgroSystems gemeinsam mit Partnern wie Biorea und Corbion berichtet, deuten auf ungenutztes Potenzial für klimaentkoppelte Versorgung hin, die den phototrophen Anbau ergänzt. Bei der Formulierung unterstützt die 2026 veröffentlichte Forschungsdynamik rund um Mikroverkapselung und nanopartikelbasierte Stabilisierung eine schnellere Produktentwicklung für Flüssigkeiten und angesäuerte Getränke, bei denen Stabilitäts- und Bioverfügbarkeitsbeschränkungen zuvor eine breitere Einführung limitiert haben.
Neueste Industrielle Entwicklungen in Astaxanthin-Markt
- Juli 2026: Pinnacle Food Group Limited begann nach einem gemeldeten Entwicklungsmeilenstein mit dem Bau einer Astaxanthin-Anlage auf Mikroalgenbasis im kommerziellen Maßstab in Kanada. Das Projekt deutet auf den Aufbau neuer Kapazitäten in Nordamerika sowie auf einen Vorstoß hin zu lokalisierten Produktionsstandorten für die Versorgung mit natürlichem Astaxanthin hin.
- Juni 2025: BGG erweiterte seine Produktionsanlage in der Provinz Yunnan, China, mit Schwerpunkt auf einer integrierten Wertschöpfungskette, die Anbau, Extraktion, Trocknung, Verpackung und F&E umfasst. Die Erweiterung stärkt die Skaleneffekte und festigt Yunnan als zentralen Knotenpunkt in der globalen Versorgung mit natürlichem Astaxanthin.
- Mai 2024: Divi's Nutraceuticals brachte AstaBead auf den Markt, ein in Zusammenarbeit mit Algalif entwickeltes natürliches Astaxanthin-Beadlet-Produkt, das auf der Vitafoods 2024 in der Schweiz vorgestellt wurde. Das Beadlet-Format zielt auf verbesserte Stabilität und Verarbeitbarkeit für Tabletten und Kapseln ab und unterstützt die breitere Einführung durch Formulierer von Nahrungsergänzungsmitteln, die standardisierte Inputs mit sauberem Label suchen.
Astaxanthin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als der Wert von Astaxanthin definiert, das als Zutat über alle Endverwendungen hinweg verkauft wird, erfasst am Punkt der Lieferantenverkäufe in USD. Er umfasst natürliches und synthetisches Astaxanthin, über gängige kommerzielle Formen und Produktionswege, für alle wichtigen Regionen.
Ausschlüsse aus dem Umfang: Wir schließen fertige Verbraucherprodukte aus, bei denen Astaxanthin eine von vielen Zutaten ist, und wir schließen auch nachgelagerte Einzelhandelsaufschläge und Dienstleistungen aus.
Segmentierungsübersicht
- Art
- Natürlich
- Synthetisch
- Form
- Pulver
- Flüssigkeit
- Anwendung
- Lebensmittel und Getränke
- Nahrungsergänzungsmittel
- Tierfutter
- Körperpflege und Kosmetika
- Pharmazeutika
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt damit, die Herkunft der Nachfrage und die Engpässe im Angebot zu kartieren, bevor Berechnungen in das Modell einfließen. Wir beziehen uns auf öffentliche Quellen wie FDA-GRAS-Mitteilungen und verwandte regulatorische Veröffentlichungen, Mitteilungen der Europäischen Kommission und der EFSA sowie Handels- und Zollstatistiken aus Quellen wie UN Comtrade.
Auf der Angebots- und Preisseite verwenden wir Jahresberichte, Investorenpräsentationen und Produktspezifikationsoffenlegungen, um Reinheitsgrade, gängige Formate und typische Anwendungsansprüche zu klären. Ein kostenpflichtiges Abonnement für Unternehmensfinanzen und -informationen wird verwendet, um Umsatzmixe und Eigentümerschaftsverbindungen zu überprüfen, und eine Patentdatenbank wird verwendet, um Verschiebungen in Produktionsmethoden und Extraktionstechniken zu bestätigen. Die hier aufgeführten Quellen sind nur illustrativ, und viele andere öffentliche Dokumente und Referenzen wurden verwendet, um die endgültigen Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Annahmen zu testen, die in öffentlichen Daten schwer erkennbar sind, insbesondere Preisspannen nach Qualität, typische Dosierungen und Einschlussniveaus nach Anwendung sowie kurzfristige Angebotserweiterungen oder Engpässe. Wir sprechen mit einer Mischung aus Produzenten, Distributoren, markenseitigen Formulierern und Anwendungsexperten in wichtigen Verbrauchsregionen, sodass regionale Unterschiede in Regulierung und Akzeptanz in den Endtotalen berücksichtigt werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 16 % | APAC: 47 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 30 % | EMEA: 34 % |
| Kleinere Akteure: 16 % | Manager: 54 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Anwendungsnachfragepools anhand von Anwendungsfallsignalen rekonstruiert und dann mithilfe realistischer Preisspannen nach Qualität und Form in Werte umgewandelt werden. Für Astaxanthin umfassen die wichtigsten Eingaben die Aufteilung zwischen natürlichem und synthetischem Angebot, den Anteil von Pulver- gegenüber Flüssigformaten, Akzeptanzniveaus in Tierfutter und Nahrungsergänzungsmitteln, die regionale regulatorische Haltung, die die zulässige Verwendung beeinflusst, sowie beobachtete Preisaufschläge für natürliches Mikroalgen-basiertes Material.
Nach dem ersten Durchgang korroborieren wir die Gesamtwerte mit selektiven Bottom-up-Annäherungen, wie z. B. Stichproben von Lieferantenumsätzen, Kanalprüfungen zu Formfaktoren und Volumen nach Anwendung, umgerechnet anhand typischer Einschlussraten und angepasster durchschnittlicher Verkaufspreise. Wo Lieferantenoffenlegungen unvollständig sind, werden Lücken durch konservative Anteilsspannen behandelt, die von mehreren Befragten validiert werden, und das Modell wird nur angepasst, wenn mindestens zwei unabhängige Signale in dieselbe Richtung weisen. Prognosen werden mithilfe von Szenarioanalysen erstellt, wobei Annahmen zu Kapazitätserweiterungen, Preisnormalisierung und Anwendungsakzeptanz mit Branchenteilnehmern überprüft werden, damit die endgültige Entwicklung praktisch und nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Handelsströme, regulatorische Meilensteine und Anwendungswachstumsindikatoren überprüft und dann auf Konsistenz zwischen den Regionen geprüft. Wenn ein Segmentergebnis abweichend erscheint, überprüfen wir zunächst die Eingabekette und nehmen dann erneut Kontakt zu den Quellen auf, um zu bestätigen, ob die Änderung real ist oder durch Timing und Preisgestaltung bedingt wird.
Vor der Freigabe wird eine mehrstufige interne Überprüfung abgeschlossen, einschließlich Logikprüfungen zu Anteilen, Wachstumsraten und implizierten Preis-Volumen-Beziehungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsänderungen oder Regelaktualisierungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Mordor Intelligence Astaxanthin-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Astaxanthin stimmen häufig nicht überein, da Autoren unterschiedliche Preispunkte, unterschiedliche Abgrenzungen zwischen Zutatenumsätzen und Fertigprodukten sowie unterschiedliche Jahreskonventionen für die Währungsumrechnung wählen. Selbst wenn der Marktname identisch ist, können die gezählten Elemente variieren, was die Gesamtsumme nach oben oder unten verschiebt.
Einige externe Zahlen scheinen einen breiteren Fertigprodukt-Wert über Nahrungsergänzungsmittel, Kosmetik und funktionelle Lebensmittel einzubeziehen, was die Gesamtwerte schnell anhebt, wenn Einzelhandelspreise angewendet werden. Bei Mordor Intelligence ist die Zahl auf Astaxanthin-Zutatenumsätze auf Lieferantenebene in USD begrenzt, und nachgelagerte Produktaufschläge werden nicht gezählt, was die Schätzung an beobachtbares Volumen und realistische Bänder der durchschnittlichen Verkaufspreise bindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 550,78 Millionen USD (2026) | |
| Globales Beratungsunternehmen A | 1,96 Milliarden USD (2025) | Spiegelt häufig eine breitere Wertschöpfungskette wider, die Fertigprodukterlöse und eine umfassendere Produktformzählung einschließen kann, und kann auch höhere gemischte durchschnittliche Verkaufspreise über Endverwendungen hinweg anwenden. |
| Biotech-Verlag B | 2,52 Milliarden USD (2024) | Tendiert dazu, einen breiteren Marktrahmen mit umfassenderen Produkt- und Anwendungseinschlüssen zu verwenden, und Unterschiede im Basisjahr und im Währungstiming können die Spanne weiter vergrößern. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch das erklärt wird, was gezählt wird und wo der Preispunkt in der Wertschöpfungskette liegt, und nicht durch eine einfache Meinungsverschiedenheit über die Nachfragerichtung. Indem wir Eingaben in Anwendungsakzeptanz, Formaufteilungen und praktische Preisspannen verankern, die überprüft werden können, streben wir danach, die Schätzung nachvollziehbar und wiederholbar zu halten, auch wenn öffentliche Daten begrenzt sind.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Astaxanthin-Marktes bis 2031?
Der Astaxanthin-Markt soll bis 2031 802,38 Millionen USD erreichen, was eine CAGR von 7,82 % über den Zeitraum 2026–2031 widerspiegelt.
Welche Region führt beim globalen Verbrauch?
Europa hielt im Jahr 2025 35,24 % des globalen Umsatzes, angetrieben durch regulatorische Verbote synthetischer Varianten und eine starke Nachfrage nach Nahrungsergänzungsmitteln.
Warum gewinnen flüssige Astaxanthin-Formate an Bedeutung?
Nanoemulsionen, Liposomen und Ölsuspensionen liefern eine 1,7- bis 3,7-fach höhere Bioverfügbarkeit als Pulver, was Premiumpreise rechtfertigt und die Akzeptanz beschleunigt.
Welches Anwendungssegment wächst am schnellsten?
Nahrungsergänzungsmittel expandieren bis 2031 mit einem CAGR von 10,05 %, da klinische Belege die Verbraucherdemografie erweitern und höhere tägliche Dosierungen unterstützen.