
Oszillator Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.87 Milliarden US-Dollar |
| Marktgröße (2031) | 9.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.73 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
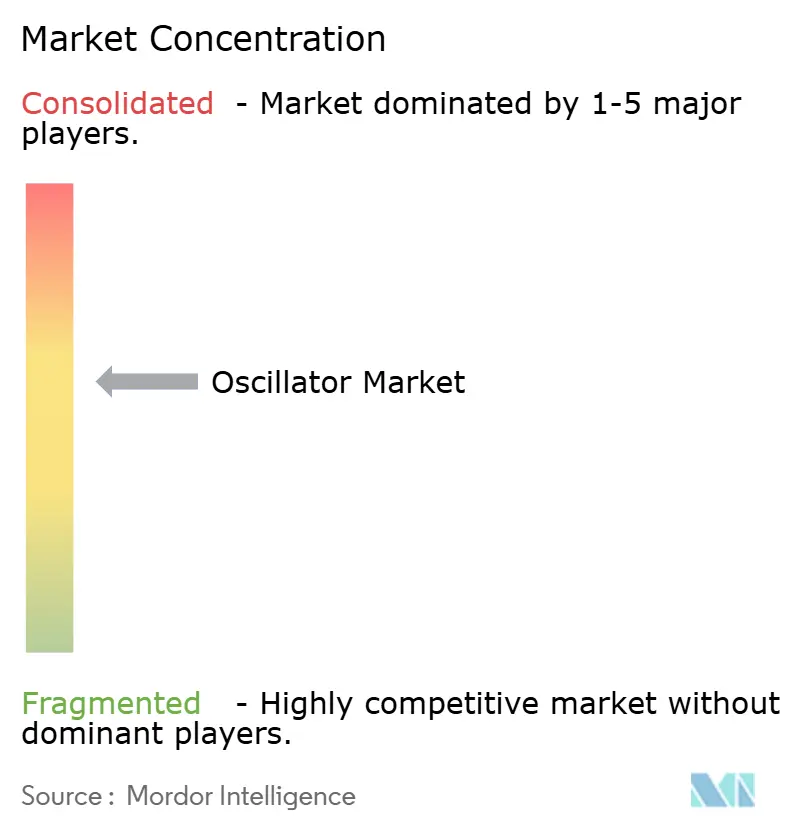
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oszillator Markt Analyse von Mordor Intelligence
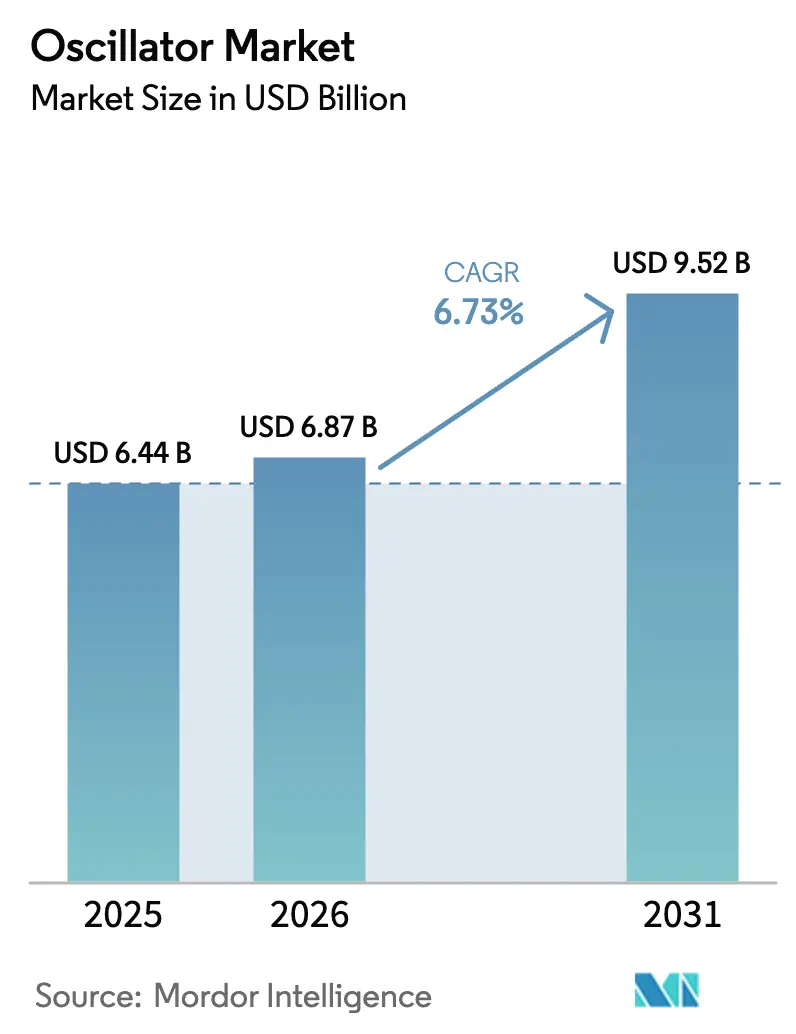
Die Oszillator Marktgröße im Jahr 2026 wird auf USD 6,87 Milliarden geschätzt, wächst vom Wert des Jahres 2025 von USD 6,44 Milliarden mit Prognosen für 2031 von USD 9,52 Milliarden und wächst mit einer CAGR von 6,73 % über 2026–2031. Das Wachstum stützte sich auf die Ausweitung der 5G-Ausbauprogramme, die rasche Elektrifizierung der Fahrzeugelektronik sowie zunehmende Satelliteneinsätze im niedrigen Erdorbit, die alle eine höhere Timing-Präzision erfordern. Gerätehersteller profitierten zudem von der Nachfrage nach Ultra-Low-Jitter-Takten in GPUs für KI-Rechenzentren sowie von der Verlagerung in der Automobilindustrie hin zu zonalen Architekturen, die robustes MEMS-Timing begünstigen. Gleichzeitig veranlasste die Sorge um die Konzentration von Quarzrohlingen in Japan viele Erstausrüstungshersteller (OEMs), Multi-Source-Alternativen auf Siliziumbasis zu validieren.[1]SiTime, "Warum MEMS Quarz bei der Präzisionstaktung übertrifft," sitime.com
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Temperaturkompensierte Kristalloszillatoren mit einem Oszillator Marktanteil von 33,60 % im Jahr 2025, während MEMS-Oszillatoren bis 2031 voraussichtlich mit einer CAGR von 17,4 % wachsen werden.
- Nach Montagesystem beherrschten Oberflächenmontagebauteile im Jahr 2025 einen Anteil von 76,40 % der Oszillator Marktgröße und sollen bis 2031 mit einer CAGR von 6,05 % wachsen.
- Nach Material hielt Quarz im Jahr 2025 einen Anteil von 89,30 %, doch Silizium-MEMS-Takte werden voraussichtlich dieselbe CAGR von 17,4 % erzielen, was sie zur am schnellsten wachsenden Materialkategorie macht.
- Nach Frequenzbereich erfasste die Kategorie ≤20 MHz im Jahr 2025 einen Oszillator Marktanteil von 37,30 %; das Segment >150 MHz weist bis 2031 die schnellste CAGR von 10,1 % auf.
- Nach Endverbraucherbranche entfiel im Jahr 2025 auf die Unterhaltungselektronik ein Anteil von 37,60 % der Oszillator Marktgröße, während die Automobilbranche mit einer CAGR von 8,6 % bis 2031 voranschreitet.
- Nach Geografie dominierte der Asien-Pazifik-Raum im Jahr 2025 mit einem Umsatzanteil von 58,50 %, und für die Region Naher Osten und Afrika wird eine CAGR von 9,05 % für 2026–2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Oszillator Markt Trends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Kleinzellen-Ausbau mit Bedarf an Ultra-Low-Jitter-TCXOs | +1.8% | Asien-Pazifik, Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von ADAS-Domänensteuergeräten, die MEMS-Oszillator-ASPs steigern | +1.5% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Migration von Legacy-MCU-Takten zu programmierbaren XOs in Over-the-Air-aktualisierbaren IoT-Modulen | +1.2% | Global, mit Schwerpunkt auf Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Erweiterung der Luft- und Raumfahrt-LEO-Satellitenflotte mit steigender OCXO-Nachfrage | +0.9% | Nordamerika, China, Europa | Langfristig (≥ 4 Jahre) |
| SC-Cut-Kristalladoption für mmWave-Backhaul-Verbindungen | +0.7% | Europa, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Entstehung der Automotive-Ethernet-TSN-Synchronisation als Treiber für VCXO-Volumina | +0.6% | Japan, Südkorea, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Kleinzellen-Ausbau mit Bedarf an Ultra-Low-Jitter-TCXOs
Die umfangreiche 5G-Verdichtung zwang Betreiber, Millionen von Kleinzellen einzusetzen, von denen jede eine Timing-Genauigkeit von ±130 ns benötigt. Die Hersteller entwickelten daher TCXOs mit einem Jitter von ≤0,1 ppm, wie die 535/536-Serie von CTS Corporation, die eine Stabilität von −40 °C bis +105 °C aufrechterhielt. Asien führte diese Installationen an, wobei China und Südkorea den Großteil der Premium-Takte verbrauchten. Die Migration von GPS-disziplinierten Timing-Systemen in 4G hin zu IEEE 1588 PTP weitete die adressierbare Nachfrage aus, während Netzbetreiber in Nordamerika und Europa asiatische Spezifikationen spiegelten, um die Interoperabilität aufrechtzuerhalten. Die daraus resultierenden Durchlaufvolumina vergrößerten den Oszillator Markt stetig sowohl bei Quarz- als auch bei MEMS-Varianten.
Elektrifizierung von ADAS-Domänensteuergeräten, die MEMS-Oszillator-ASPs steigern
Fahrzeug-OEMs ersetzten mehrere verteilte elektronische Steuergeräte durch zentrale ADAS-Domänensteuergeräte, die Sensor-Fusion-Arbeitslasten konsolidieren. Der Renesas R-Car V4H SoC integriert einen programmierbaren Taktgenerator zur Unterstützung von 34 TOPS KI-Inferenzleistung und verdeutlicht damit die steigenden Präzisionsanforderungen an Oszillatoren.[2]Renesas Electronics, "R-Car V4H," renesas.com MEMS-Bauteile wurden bevorzugt, da ihre monokristalline Siliziumstruktur Schocks von 30.000 g übersteht und eine geringe g-Empfindlichkeit bietet – Eigenschaften, die in rauen Automobilumgebungen unerlässlich sind. Mit dem Übergang der Fahrzeuge zu zonalen Architekturen steigt die Anzahl der Timing-Komponenten pro Fahrzeug, was den Oszillator Marktmix zugunsten von MEMS-Produkten mit höheren Margen verschiebt.
Migration von Legacy-MCU-Takten zu programmierbaren XOs in Over-the-Air-aktualisierbaren IoT-Modulen
IoT-Anbieter gingen von Festfrequenz-Quarzen zu feldprogrammierbaren XOs über, die es cloud-basierter Firmware ermöglichen, die Taktgeschwindigkeit neu abzustimmen. Die EFR32xG21-Plattform von Silicon Labs integriert mehrere On-Chip-Oszillatoren, die aus der Ferne abgestimmt werden können, was eine Leistungsoptimierung ohne physische Rückrufe ermöglicht. Diese Flexibilität verlängert die Gerätelebenszyklen in Smart-Metering-, Asset-Tracking- und industriellen Überwachungsanwendungen und verbreitert die globale Durchdringung des Oszillator Markts. Cloud-gestütztes Timing bot zudem einen Cybersicherheitsvorteil, indem es Timing-Seitenkanal-Schwachstellen nach der Bereitstellung minderte.
Luft- und Raumfahrt-LEO-Satellitenflottenerweiterung als Treiber der OCXO-Nachfrage
Konstellationen wie Starlink und OneWeb brachten zusammen Hunderte von LEO-Satelliten in die Umlaufbahn, von denen jeder ofengesteuerte Kristalloszillatoren benötigt, die eine Sub-ppb-Stabilität für Intersatellitenverbindungen aufrechterhalten. FrontierSI identifizierte Positions-, Navigations- und Timing-Dienste als neuen Anwendungsfall, der die Präzisionsanforderungen steigert. MEMS-OCXOs wie die Endura-Familie von SiTime boten eine 50-fach geringere Beschleunigungsempfindlichkeit als Quarz und entsprechen den für die Startstabilität kritischen MIL-PRF-55310-Standards. Das stetige Starttempo trieb die langfristige Nachfrage an und verankerte einen strategischen Wachstumspfeiler im Oszillator Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferketten-Einzelquellenabhängigkeit bei Quarzrohlingen aus Japan | −0.7% | Global, höchste Auswirkung auf Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| MEMS-XO-Phasenrauschbegrenzung unterhalb von 100 kHz Offset in der 5G-Infrastruktur | −0.5% | Asien-Pazifik, Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Design-in-Zyklen >5 Jahre bei Tier-1-Automobil-ECUs | −0.4% | Global, Schwerpunkt auf Europa, Japan, Nordamerika | Langfristig (≥ 4 Jahre) |
| Exportkontrollregime für OCXO/EMXO für militärische Endverwendung | −0.3% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferketten-Einzelquellenabhängigkeit bei Quarzrohlingen aus Japan
Rund 80 % der hochwertigen Quarzrohlinge stammten aus Japan, was globale Hersteller geopolitischen oder durch Naturkatastrophen bedingten Störungen aussetzte. Lange Kristallwachstums- und Polierprozesse schränkten die Erholungsgeschwindigkeit bei Zwischenfällen weiter ein. Gerätehersteller begegneten dem durch Dual-Sourcing mit MEMS-Oszillatoren, die in Standard-Halbleiterfabriken in Nordamerika, Europa und Asien gefertigt werden. Dennoch behielten sicherheitskritische Kunden, die noch Legacy-Quarzgüten benötigen, konservative Qualifizierungsrichtlinien bei, was die kurzfristige Substitution in Teilen des Oszillator Markts begrenzte.
MEMS-XO-Phasenrauschbegrenzung unterhalb von 100 kHz Offset
Während MEMS-Takte bei Vibrations- und Temperaturstabilität überzeugten, lagen Siliziumresonatoren historisch beim Ultra-Low-Phasenrauschen bei <100 kHz Offsets hinter Quarz zurück – ein Attribut, das für 5G-Basisstationen entscheidend ist. Netzwerkplaner befürchteten, dass erhöhte Rauschpegel die Fehlervektormagnitude-Leistung bei Modulationsschemata höherer Ordnung beeinträchtigen würden. Anbieter reagierten mit digital kompensierten „Super-TCXO”-Architekturen, die Temperaturregelung und DSP-Filterung kombinieren, um Quarz-Rauschpegel anzunähern. Fortlaufende Forschungs- und Entwicklungsarbeiten sollen die Lücke schließen, doch dieses Hemmnis dämpft derzeit die Akzeptanz in Premium-Telekommunikationsinfrastrukturen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: MEMS gestaltet die Timing-Hierarchie neu
TCXOs behielten mit 33,60 % den größten Anteil am Oszillator Marktanteil im Jahr 2025, da Telekommunikations-OEMs deren Kosten-Leistungs-Balance schätzten. MEMS-Bauteile verzeichneten jedoch eine CAGR-Prognose von 17,4 %, die die zukünftige Oszillator Marktexpansion in Richtung siliziumbasierter Designs lenkt. Zuverlässigkeit auf dem 50-fachen Quarzniveau, verbunden mit mikro-verpackten Formfaktoren unter 2 mm², macht MEMS für Wearables, Drohnen und Elektrofahrzeuge attraktiv. OCXOs dominieren weiterhin Satellitennutzlasten, bei denen eine Stabilität von ±5 ppb nicht verhandelbar ist. SPXOs bedienen preisgünstige Geräte, während VCXOs Video-Broadcast-Equipment mit erforderlicher Frequenzziehbarkeit versorgen.
Die Oszillator-Branche erlebte eine Migration von konstruktionsbasierten Bezeichnungen hin zu anwendungszentrierten Definitionen; die Luft- und Raumfahrt fordert nun strahlungstolerante EMXOs, und IoT-Integratoren verlangen feldprogrammierbare FCXOs. Diese Neukategorisierung half kleineren Innovatoren, Nischen anzusprechen, anstatt in direktem Wettbewerb mit großen Quarzunternehmen zu stehen. Folglich verlagerten sich die Wettbewerbsdynamiken, da MEMS-zentrierte Unternehmen Design-Wins in Bereichen erzielten, die früher von Quarz dominiert wurden. Der Oszillator Markt profitiert von dieser Spezialisierung, da jedes Leistungsprofil – sei es Vibration, Strahlung oder Temperaturextreme – einen maßgeschneiderten Lösungssatz erhält, anstatt ein Einheitsgerät für alle Anwendungen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Montagesystem: Oberflächenmontage hält Miniaturisierungsschwung aufrecht
Oberflächenmontagebauteile kontrollierten im Jahr 2025 76,40 % des Oszillator Markts, dank der Effizienz von Pick-and-Place-Verfahren und reduziertem Platzbedarf auf Leiterplatten. Die prognostizierte CAGR von 6,05 % zeigt, wie OEM-Roadmaps immer kleinere Abmessungen bevorzugen, wie etwa 1,6 × 1,2 mm-Umrisse, die für Wearable-Sensoren eingeführt wurden. Durchsteckmontage-Bauteile verblieben in Schienen-, Avionik- und Schwerstindustrieplattformen, bei denen Leiterplattensteifigkeit die Baugröße überwiegt.
Fortschrittliche Gehäusung fusionierte mehrere Resonatoren, Spannungsregler und Teiler in einzelne System-in-Package-Blöcke und reduzierte so die Komponentenanzahl für Designer. Automobil- und Medizinkunden befürworteten diese Integration, um die Stücklisten-Positionen zu verkürzen und gleichzeitig die Zuverlässigkeit durch reduzierte Lötstellen zu erhöhen. Über den Prognosehorizont hinaus werden automatisierte optische Inspektionsschwellenwerte und Reflow-Temperaturbeschränkungen den Oszillator Markt weiter in Richtung ausschließlicher Oberflächenmontage drängen, außer wo starke Vibration oder Wartbarkeit Sockel erfordert.
Nach Material: Silizium fordert Quarzes historische Vormachtstellung heraus
Quarz repräsentierte 89,30 % des Marktanteils im Jahr 2025, doch MEMS-Siliziumresonatoren sind für die schnellste CAGR von 17,4 % vorgesehen. Automobilaufträge beschleunigten die Verlagerung, da MEMS Hochbeschleunigungscrash-Ereignisse und Temperaturbereiche von −40 °C bis +125 °C ohne Alterungsdrift standhalten. Keramik- und SAW-Substrate füllten Spezialistenfunktionen wie Mikrowellen-Frontends, die hohe Gütefaktor-Leistung benötigen.
Materialwissenschaftliche Innovationen setzten sich auf beiden Seiten fort; Quarzlabore berichteten von 10-fachen Empfindlichkeitssteigerungen in der Biosensorik durch elliptische Elektroden. MEMS-Hersteller verfeinerten die Epi-Seal-Vakuumeinkapselung, um Resonatoren in hermetischen Siliziumkavitäten einzuschließen, den Bewegungswiderstand zu halbieren und die Lebensdauer zu verlängern. Der Oszillator Markt betrachtet Materialkategorien daher nicht mehr als binäre Konkurrenten, sondern als komplementäre Werkzeugsets, um Anwendungs-Trade-offs hinsichtlich Kosten, Leistung und Stabilität zu erfüllen.
Nach Frequenzbereich: Nachfrage steigt in das hohe GHz-Gebiet
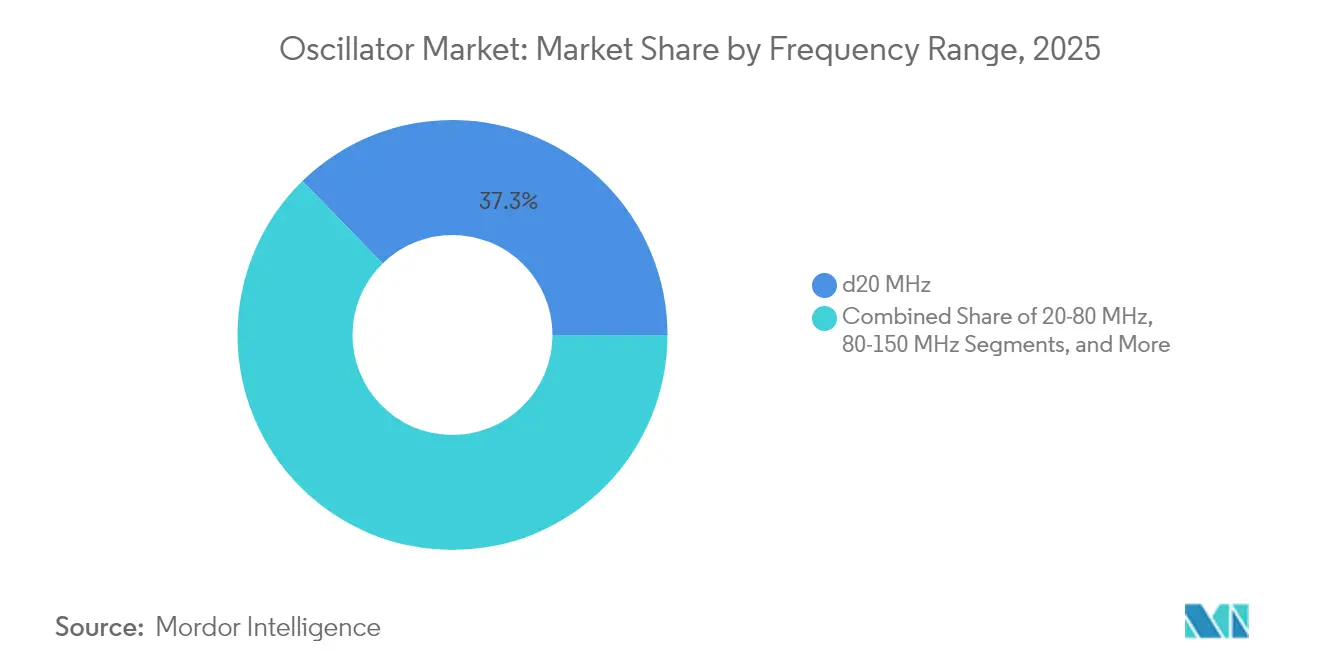
Das Segment ≤20 MHz entfiel im Jahr 2025 auf 37,30 % der Oszillator Marktgröße, gestützt durch Armbanduhren, Fernbedienungen und grundlegendes MCU-Timing. Doch das Segment >150 MHz ist bis 2031 für eine CAGR von 10,1 % vorgesehen, da 5G-Backhaul, Millimeterwellen-Radare und Mehrkernprozessoren höhere Trägerfrequenzen fordern. Mittlere Ebenen zwischen 20 MHz und 150 MHz bedienten Glasfasermodule und Netzwerkkarten, die moderate Geschwindigkeiten mit geringem Phasenrauschen benötigen.
Neu entstehende 27,5–29,5-GHz-Antennenarrays für die 6G-Forschung verstärken die Bedeutung modernster SC-Cut-Kristalle und hybrider MEMS-SAW-Kombinationen, die Rauschpegel in Grenzen halten. Folglich bieten Oszillator-Anbieter Produktfamilien an, die für diskrete Frequenzfenster optimiert sind, anstatt eine einzige Architektur über Jahrzehnte der Bandbreite auszudehnen. Diese Segmentierung ermöglicht es dem Oszillator Markt, Wert zu erfassen, indem Preispunkte, Größe und Betriebstemperatur an die technische Obergrenze jedes Frequenzbands angepasst werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobilbereich steigt auf, während Unterhaltungselektronik das Volumen anführt
Unterhaltungselektronik hielt im Jahr 2025 einen Umsatzanteil von 37,60 %, da jedes Smartphone Dutzende von Timing-Knoten verwendet. Vernetzte Fahrzeuge eilen jedoch mit einer CAGR von 8,6 % dank ADAS, Batteriemanagement-Systemen und Fahrzeug-Infotainment voran. Telekommunikationsanbieter blieben wichtige Abnehmer, insbesondere für ultra-stabile Takte in 5G-gNodeBs. Luft-, Raumfahrt- und Verteidigungskunden verlangten OCXOs der höchsten Güteklasse und neu qualifizierte MEMS-Teile für CubeSats.
Industrieautomatisierung und Fabrik-Ethernet-Synchronisation gewannen ebenfalls an Bedeutung und verstärkten das Wachstum über zyklische Verbrauchergadgets hinaus. Automotive-Ethernet-PHYs wie Texas Instruments' DP83TC818S-Q1 verdeutlichten, wie Hardware-Designer nun zeitkritische Netzwerkfunktionen einbetten, die auf Sub-µs-Taktpräzision angewiesen sind. Da jede vertikale Branche ihren elektronischen Inhalt vertieft, profitiert der Oszillator Markt von einem breiteren Mix an Margen-Profilen, der Anbieter gegen branchenspezifische Abschwünge puffert.
Geografische Analyse
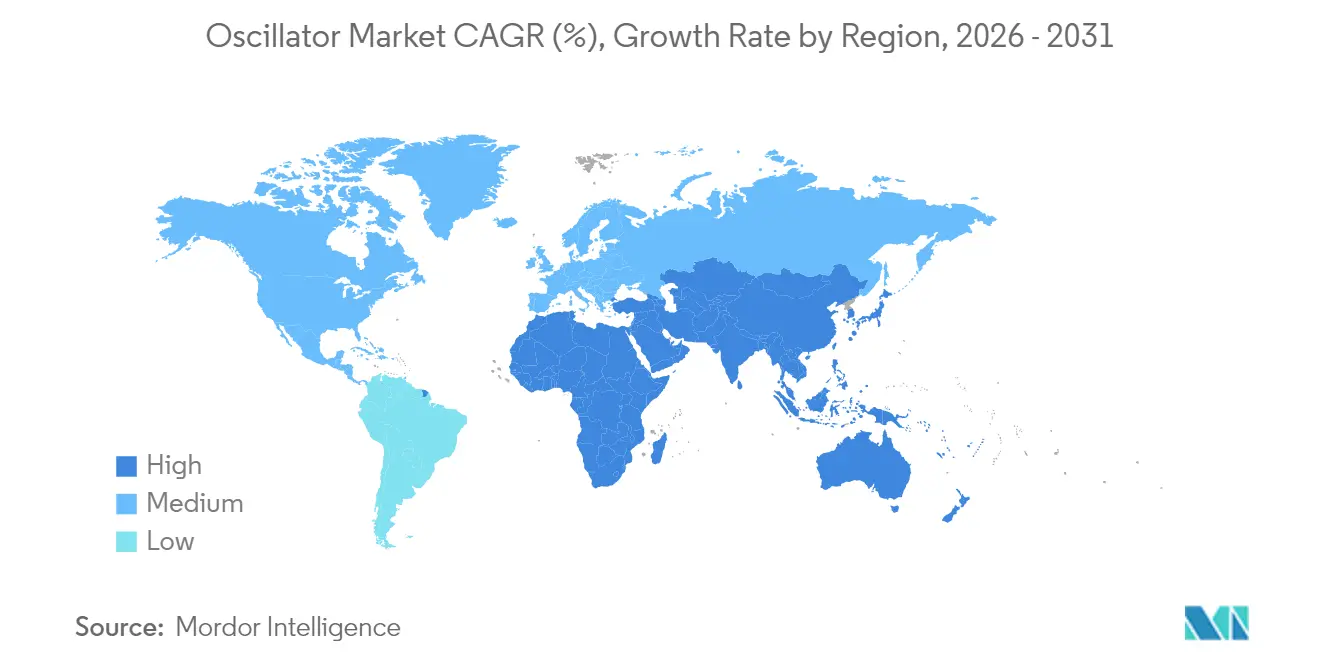
Der Asien-Pazifik-Raum dominierte 2025 mit 58,50 % des Umsatzes, angetrieben durch Chinas Smartphone-Produktionszentren, Japans Quarzversorgungsdominanz und Südkoreas frühzeitige Einführung von 5G-Kleinzellen. Taiwans Gießereien und Timing-Komponentenhersteller wie TXC Corporation sicherten die regionale Eigenversorgung, während Indien Greenfield-Fabriken von Unternehmen wie Rakon anzog, um die Versorgung zu diversifizieren. Starke lokale Nachfrage sowie Exportmomentum hielten die Wachstumskurve des Oszillator Markts trotz einzelner Handelsspannungen steil.
Nordamerika belegte den zweiten Platz; seine Verteidigungskonzerne und New-Space-Startanbieter kauften Premium-OCXOs und strahlungstolerante MEMS. Rechenzentrumsbetreiber verfolgten Super-TCXOs, die GPU-Leerlaufzyklen in KI-Clustern reduzieren, was die inländische Entwicklungsfinanzierung stärkte. Automobil-Tier-1s mit Sitz in den Vereinigten Staaten und Kanada validierten MEMS-Takte für zentralisierte ADAS-Rechenleistung und vergrößerten so den regionalen Oszillator Markt weiter.
Europa blieb einflussreich, insbesondere innerhalb Deutschlands Fahrzeugökosystems und der starken industriellen Automatisierungsbasis des Kontinents. SC-Cut-Kristalle gewannen bei mmWave-Backhaul-Verbindungen an Popularität, um die Spektrumsvorgaben der Europäischen Kommission zu erfüllen. Exportkontrollrahmen verlangsamten gelegentlich die Versandzyklen für hochpräzise Militäroszilatoren, doch inländische Champions in Frankreich und dem Vereinigten Königreich hielten die Spezialproduktion aufrecht. Der Nahe Osten und Afrika verzeichneten die schnellste CAGR-Prognose von 9,05 %, da Smart-City-Projekte am Persischen Golf und afrikanische Telekommunikationsexpansionen die Infrastruktur modernisierten. Südamerika, angeführt von Brasilien, zeigte eine stetige, aber moderate Aufnahme, die an 4G/5G-Netzwerk-Upgrades gebunden war. Insgesamt stellten diese regionalen Muster sicher, dass der Oszillator Markt eine geografisch diversifizierte Nachfragestruktur beibehält.

Regulatorisches Umfeld
Oszillatorlieferungen für Telekommunikation, Automobilindustrie, Luft- und Raumfahrt sowie Verteidigung werden durch grenzüberschreitende Handelsvorschriften und die sich entwickelnde Governance der Halbleiter-Lieferkette geprägt. Exportkontrollregime und Endverwendungsprüfungen können den Vertrieb hochstabiler OCXO-/EMXO-Klassen einschränken, die in militärischen oder Dual-Use-Anwendungen eingesetzt werden. Anbieter trennen daher zivile von militärischer Teilenummerierung und verschärfen die Dokumentation entlang des Vertriebskanals.
SEMI hob in seiner US-Politikstrategie 2026 risikobasierte Exportkontrollen sowie anhaltende Steuer- und F&E-Anreize hervor, was den Branchenfokus auf einen Ausgleich zwischen Sicherheit und kommerzieller Verfügbarkeit fortschrittlicher Timing-Komponenten widerspiegelt. In Europa hat die Europäische Kommission Initiativen zur Resilienz der Lieferkette vorangetrieben, darunter einen Vorschlag für eine Business-to-Business-Halbleiter-Lieferkettenplattform (Überwachung im Stil eines digitalen Zwillings), um die Sichtbarkeit von Störungsrisiken zu verbessern. Auf Unternehmensebene nennen große Oszillator- und Komponentenhersteller wie Murata und Kyocera geopolitische Faktoren, wirtschaftssicherheitspolitische Maßnahmen und Import-/Exportbeschränkungen als operative Risiken, was die Notwendigkeit einer Fertigung in mehreren Regionen, einer regelkonformen Beschaffung und der Rückverfolgbarkeit über Quarz- und Silizium-MEMS-Timing-Portfolios hinweg unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Oszillatoren beginnt mit Rohstoffen und Substraten, darunter hochwertige Quarzrohlinge, Siliziumwafer und Keramik-/SAW-Materialien, und geht dann in die Resonatorbildung und Bauteilfertigung über. Quarzbauelemente sind auf Kristallwachstum, Rohlingsbearbeitung, Schnitt (einschließlich SC-Cut-Varianten für niedriges Phasenrauschen), Elektrodenstrukturierung und Verpackung angewiesen. MEMS-Oszillatoren nutzen halbleiterähnliche Photolithografie- und Wafer-Level-Prozesse, wobei Wafer-Level-Packaging (WLP) zunehmend eingesetzt wird, um Ausbeute und Kosten zu verbessern. Die Stufen der Frequenzsteuerung und -kompensation (TCXO-/OCXO-Regelkreise und DSP-Kalibrierung für programmierbare XOs) erhöhen die Material- und Prüfkomplexität und erfordern präzise Messtechnik für Jitter, Phasenrauschen und Temperaturstabilität.
Nachgelagert versorgen Montage, Test und Qualifizierung den Vertrieb über IDMs, Katalogdistributoren und Modulhersteller, die dann an OEM-/EMS-Kunden in den Bereichen Unterhaltungselektronik, Netzwerktechnik, Automobil und Luft- und Raumfahrt verkaufen. Lieferkettenstrategien verbinden zudem die Quarzbeschaffung mit Halbleiter-Fab-Kapazitäten für Silizium-MEMS, einschließlich Schritten wie Known-Good-Die-(KGD)-Prüfung für Hochfrequenzbauteile und höherer Automatisierung im Endtest, um enge Timing-Toleranzen zu bewältigen. SEMI-Standards (über 1.000 internationale Standards) unterstützen die Interoperabilität bei Ausrüstung, Materialhandhabung und Fertigungspraktiken in der breiteren Elektronik-Lieferkette, auf die Oszillatorhersteller für Skalierung und Qualitätskontrolle angewiesen sind.
Wettbewerbslandschaft
Etablierte Quarzhersteller versuchten, ihren Anteil durch Verfeinerung der Frequenzstabilität und Angebot erweiterter Temperaturgüten zu sichern, während MEMS-zentrierte Herausforderer Zuverlässigkeit, Integration und kürzere Lieferzeiten betonten. SiTimes Epi-Seal-Technologie versiegelte ihre Resonatoren in Vakuumkavitäten, um Partikelkontamination zu eliminieren und so 50-fache Zuverlässigkeitsgewinne gegenüber Quarz zu erzielen. Microchip Technology erweiterte seinen Fußabdruck durch den Erwerb von BAW- und SAW-Spezialisten, was die Bündelung gemischter Resonatorportfolios für 5G-Timing-Decks ermöglichte.
Die Fusions- und Übernahmedynamik setzte sich fort: Infineon erwarb Marvells Automotive-Ethernet-Geschäft für USD 2,5 Milliarden und verknüpfte damit Timing mit fahrzeuginterner Netzwerksiliziumtechnologie. VIAVI gab Pläne bekannt, Spirent Communications zu übernehmen, um die 5G-Testfähigkeiten zu stärken, die auf Präzisionstakte angewiesen sind. Solche Schritte verdeutlichen, wie Timing-Produkte zunehmend mit vollständigen Teilsystemen verflochten sind, anstatt eigenständige Komponenten zu bleiben.
Regulatorische Veränderungen prägten die Strategie ebenfalls. Das US-amerikanische Büro für Industrie und Sicherheit (Bureau of Industry and Security) erweiterte die Regelung zu ausländisch hergestellten Direktprodukten auf fortschrittliche Timing-Geräte, was Exporteure zwang, ihre Compliance-Pipelines zu verschärfen. Anbieter reagierten, indem sie zivile und militärische Teilenummern trennten und Montagelinien zurückverlagerten. Insgesamt sieht der Oszillator Markt weiterhin technologiegetriebenen Wettbewerb, bei dem die Innovationsgeschwindigkeit und flexible Fertigung den bloßen Volumensmaßstab übertreffen.
Marktführer der Oszillator-Branche
Murata Manufacturing Co. Ltd
Seiko Epson Corp.
Nihon Dempa Kogyo (NDK) Co., Ltd.
Kyocera Corporation
SiTime Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
KI-Server, Hochgeschwindigkeits-Optikverbindungen und Edge-Infrastruktur treiben die Nachfrage in Richtung höherfrequenter, jitterärmerer Zeitgebung. Dies schafft Freiräume für differenzielle Taktoszillatoren und kompakte OCXOs, die Leistung und Energieverbrauch ausgleichen. Im Juni 2026 erweiterte Kyocera die monatliche Produktionskapazität seiner differenziellen Takt-Quarzoszillatoren der X-Serie von 200.000 Einheiten auf 2 Millionen Einheiten und verwies dabei auf den Bedarf generativer KI-Server. Seiko Epson stellte im Juni 2026 ebenfalls den OG7050CAN-OCXO für KI-, Edge- und Kommunikationsinfrastruktur vor, mit Schwerpunkt auf reduziertem Stromverbrauch und einem kleineren Formfaktor, der auf thermische und Dichtebeschränkungen im Rack-Bereich abzielt.
Die Automobilelektronik treibt Timing-Anbieter weiterhin zu kleineren Gehäusen und breiteren Temperaturklassen und unterstützt Chancen bei automobilqualifizierten SPXO/TCXO sowie integrierten Timing-Lösungen, die die Qualifizierung vereinfachen. Murata bewarb im April 2026 einen Set-Vorschlag, der eine Quarzeinheit mit einem Thermistor für automobile UWB-Anwendungen wie digitale Schlüssel und drahtloses Batteriemanagement kombiniert, was die Nachfrage nach anwendungsfertigen Timing-Subsystemen widerspiegelt. Auf der Produktionsroadmap deuten geplante Meilensteine für die Serienfertigung von schnelleren und Spezialoszillatoren zudem auf eine Pipeline neuer Ausgänge und Schnittstellen für Netzwerk- und Hochgeschwindigkeits-Digitalsysteme hin. Dazu gehören die von Daishinku (KDS) für Juli 2026 geplante Serienfertigung von 156,25-MHz- und 312,5-MHz-Arkh.2G-Oszillatoren sowie die von Epson für Q4 2026 angestrebte Serienfertigung von WA-LVDS-Oszillatoren der 3. Generation.
Aktuelle Branchenentwicklungen
- Juni 2026: Seiko Epson kündigt den OG7050CAN-OCXO für KI/Edge und Infrastruktur an, der stromsparend und kompakt konzipiert ist, mit 56 % geringerem Stromverbrauch und 85 % kleinerem Volumen. Die Einführung erweitert das High-End-Timing-Angebot für Rechenzentren und Netzwerke und stärkt Epsons MEMS-/OCXO-Mix für Timing-Baugruppen in unternehmenskritischen Umgebungen.
- April 2026: Murata Manufacturing schlägt eine Timing-Lösung vor, die die Quarzeinheit XRCGE55M200MZF1BR0 mit dem Thermistor NCU03XH103F6SRL für automobiles UWB kombiniert. Die Initiative treibt die automobile Timing-Integration für UWB- und drahtlose Sicherheitsanwendungen voran und stärkt Muratas automobiles Timing-Ökosystem, während sie sich an Mehrkomponenten-Timing-Strategien für die Fahrzeugelektronik ausrichtet.
- April 2026: Nihon Dempa Kogyo (NDK) Co., Ltd. plant die Serienfertigung des Quarzoszillators NX1612SA (1,6 x 1,2 mm, ±40 ppm, -40 °C bis +125 °C) für die Automobilindustrie. Der Schritt erweitert NDKs automobiles Timing-Portfolio und unterstützt den Timing-Bedarf der Automobilelektronik bei hohen Stückzahlen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Oszillatormarkt elektronische Frequenz- und Timing-Komponenten, die in Endgeräte verkauft werden, wobei der Umsatz auf Komponentenebene erfasst wird. Die Größenbestimmung verfolgt die Nachfrage über wichtige Elektronik- und Industrie-Wertschöpfungsketten und wird in USD zu aktuellen Preisen für die angegebenen Jahre ausgedrückt.
Ausschlüsse im Geltungsbereich: Wir schließen vollständige Systemtaktmodule und den nachgelagerten Ausrüstungswert aus. Wir schließen zudem reine Halbleiter-IC-Umsätze aus, wenn diese nicht als Oszillatorkomponente verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Temperaturkompensierter XO (TCXO)
- Spannungsgesteuerter XO (VCXO)
- Ofengesteuerter XO (OCXO)
- Einfach verpackter XO (SPXO)
- Frequenzgesteuerter XO (FCXO)
- MEMS-Oszillator (Si-MEMS)
- Evakuierter Miniatur-XO (EMXO)
- Nach Montagesystem
- Oberflächenmontagebaustein (SMD)
- Durchsteckmontage
- Nach Material
- Quarz
- Siliziumbasierte MEMS
- Keramik / SAW
- Nach Frequenzbereich
- ≤20 MHz
- 20–80 MHz
- 80–150 MHz
- >150 MHz
- Nach Endverbraucherbranche
- Unterhaltungselektronik
- Telekommunikation und Netzwerke
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Industrie und Fertigung
- Medizin und Forschung
- Sonstige Endverbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Taiwan
- Südkorea
- Indien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- GCC-Länder
- Türkei
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wird genutzt, um Marktgrenzen festzulegen, Basisindikatoren zu sammeln und realistische Bandbreiten zu entwerfen, bevor wir die Annahmen mit Branchenteilnehmern belastbar prüfen. Wir stützen uns auf öffentliche, nicht kostenpflichtige Quellen wie ITU-Updates zum Ausbau von Telekommunikationsnetzen, FCC-Einreichungen und Spektrumsfreigaben, UN-Comtrade-Handelsströme für relevante elektronische Komponenten sowie makroökonomische Indikatoren der OECD oder Weltbank, die helfen, Elektronikzyklen zu normalisieren.
Wir prüfen zudem technische Standards und Adoptionssignale von Gremien wie IEEE und IETF (hauptsächlich im Kontext von Timing und Netzwerktechnik). Für die Exposition gegenüber Endmärkten nutzen wir öffentliche Produktionsstatistiken aus Industrie und Automobilbranche von Stellen wie dem US Bureau of Economic Analysis und Eurostat. Geschäftsberichte, Investorenpräsentationen und angesehene Presseberichte werden dann genutzt, um Kapazitätskommentare, Endmarktexposition und Bestandsmuster gegenzuprüfen. Für Finanzdetails nutzen wir bei Bedarf gezielt kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzinformationen, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene, wenn diese Aufzeichnungen zusätzliche Klarheit schaffen. Die hier aufgeführten Schreibtischquellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu validieren, was die Stückzahlnachfrage und Preisgestaltung bei realen Kaufentscheidungen antreibt, einschließlich Geräteherstellern, Komponentenlieferanten, Distributoren und ingenieursgeführten Einkäufern, die die Timing-Leistung spezifizieren. Diese Gespräche werden genutzt, um zu bestätigen, wo Oszillatoren designseitig eingebunden werden, wie sich Lieferzeiten und Qualifizierungszyklen auf die Bestellung auswirken und welche Endanwendungen sich in APAC, EMEA und Amerika schneller verändern.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 15% | APAC: 45% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 28% | EMEA: 36% |
| Kleinere Akteure: 18% | Manager: 57% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einem Top-Down-Ansatz, bei dem Elektronikproduktions- und Handelssignale genutzt werden, um den adressierbaren Nachfragepool für Oszillatoren nach Endgerätetyp und Region zu rekonstruieren, der anschließend mithilfe praktischer Preisbänder in Werte umgesetzt wird. Um die Gesamtsummen realistisch zu halten, untermauern wir dies mit selektiven Bottom-up-Näherungen, etwa gemessenen ASPs multipliziert mit Stückzahlen für wichtige Gerätekategorien. Wo sich die beiden Sichtweisen nicht in Einklang bringen lassen, passen wir die Annahmen an und überprüfen die implizierten Gesamtsummen erneut.
Zu den wichtigsten Einflussgrößen zählen der Ausbau von 5G und Netzwerkinfrastruktur, Trends beim Elektronikanteil in Fahrzeugen, Investitionszyklen in der industriellen Automatisierung sowie der Ausbau von Rechenzentren, die die Anforderungen an die Timing-Leistung erhöhen. Wir verfolgen zudem Indikatoren wie Export-Import-Bewegungen für relevante Komponenten, beobachteten Druck auf die Lieferzeiten und typische Preisänderungen im Zusammenhang mit Materialverfügbarkeit und Produktmix (zum Beispiel Verschiebungen hin zu Bauteilen mit höherer Stabilität). Wenn öffentliche Stückzahlenindikatoren Lücken aufweisen, füllen wir Annahmen mit interviewbasierten Bandbreiten auf und testen die Auswirkungen belastbar, damit kein einzelner schwacher Datenpunkt die Endzahl übermäßig beeinflusst.
Für die Prognose wird eine Szenarioanalyse für die sensibelsten Variablen angewendet, hauptsächlich den Zeitpunkt der Erholung des Elektronikzyklus, die Richtung der Investitionsausgaben in Automobil und Telekommunikation sowie die Geschwindigkeit der Akzeptanz von Timing-Lösungen mit höherer Leistung. Wenn der kurzfristige Verlauf uneinheitlich erscheint, glätten wir die Kurve mithilfe einfacher Zeitreihenprüfungen, damit die Prognose erklärbar und reproduzierbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Endergebnisse nicht auf einer einzigen Annahme beruhen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie regionaler Elektronikproduktion, Richtung der Handelsbewegungen und angegebenen Nachfragebedingungen von Branchenteilnehmern und markieren dann große Abweichungen zur eingehenderen Überprüfung.
Vor der Freigabe wird die Arbeit Schritt für Schritt überprüft, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich Preisgestaltung, Lieferzeiten oder Endmarkt-Nachfragebedingungen wesentlich von den angenommenen Werten unterscheiden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für größere Ereignisse, die Nachfrage oder Preisgestaltung verändern können. Ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Die Größe des Oszillatormarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Oszillatoren können variieren, selbst wenn die Themenbezeichnung übereinstimmt, da jeder Herausgeber die Grenze anders zieht, was als Oszillatorkomponente zählt und welche Jahre die Berechnung verankern. Die häufigsten Treiber sind Unterschiede bei den einbezogenen Produktfamilien, dem als Schätzjahr verwendeten Jahr und der Behandlung der Preisgestaltung, wenn sich der Mix in Richtung leistungsfähigerer Bauteile verschiebt.
Lücken zeigen sich auch, wenn ein Modell sich hauptsächlich auf breite Umsatzproxys der Elektronikbranche stützt, anstatt die Nachfrage mit konkreten Aufbauindikatoren wie Telekommunikationsausbauaktivität, Elektronikanteil in Fahrzeugen und Ausgaben für industrielle Automatisierung zu verknüpfen. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen eine Rolle, da sich Lieferzeiten und Preise schnell ändern können, was die Streubreite bei Bestandsanpassungen vergrößern kann.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,87 Mrd. USD (2026) | |
| Fachverlag A | 7,68 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Zeithorizont und wendet wahrscheinlich eine breitere Oszillatordefinition an, die benachbarte Timing- und Frequenzkomponenten einbeziehen kann, was die Gesamtsumme erhöht. |
| Branchenbericht B | 3,34 Mrd. USD (2024) | Zielt auf Quarzkristalle und Oszillatoren ab und nicht auf das vollständige Oszillator-Set, sodass Nicht-Quarz-Lösungen nicht vollständig erfasst werden und die Gesamtsumme niedriger bleibt. |
Die Tabelle deutet darauf hin, dass die Wahl des Geltungsbereichs und des Basisjahres den Großteil der Streubreite erklären, gefolgt davon, wie durchschnittliche Verkaufspreise bei Veränderungen des Produktmix fortgeschrieben werden. Den Umsatz auf Ebene der Oszillatorkomponente zu halten und ihn mit Endverwendungs-Aufbausignalen (Telekommunikationsausbauten, Elektronikanteil in Fahrzeugen und industrielle Aktivität) abzustimmen, macht die Jahresgesamtsummen vergleichbar, und diese Einschränkung wird im Modell von Mordor Intelligence durchgesetzt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Umfang und das prognostizierte Wachstum des globalen Oszillator Markts?
Der Oszillator Markt belief sich im Jahr 2026 auf USD 6,87 Milliarden und soll bis 2031 USD 9,52 Milliarden erreichen, mit einer CAGR von 6,73 %.
Welcher Oszillatortyp weist die stärkste Wachstumsaussicht auf?
MEMS-Oszillatoren haben die schnellste Wachstumsbahn mit einer für 2026–2031 erwarteten CAGR von 17,4 %, angetrieben durch überlegene Schockresistenz, kompakte Bauweise und hohe Zuverlässigkeit.
Wie beeinflussen 5G-Ausbauprogramme die Oszillatornachfrage?
Dichte 5G-Kleinzellen-Netzwerke erfordern Ultra-Low-Jitter-TCXOs mit einer Genauigkeit von ±130 ns, was die Volumina für Präzisions-Timing-Komponenten in Asien, Nordamerika und Europa stetig steigert.
Warum beschleunigen Automobilanwendungen die Oszillator-Akzeptanz?
Zentralisierte ADAS-Domänensteuergeräte, zonale Fahrzeugarchitekturen und Automotive-Ethernet-TSN-Protokolle treiben gemeinsam den Oszillatoreinsatz in Fahrzeugen voran und resultieren in einer CAGR von 8,6 % für das Automobilsegment.
Welche Lieferkettenrisiken sollten Führungskräfte im Auge behalten?
Rund 80 % der hochwertigen Quarzrohlinge stammen aus Japan, was einen Einzelquellen-Engpass schafft, der Dual-Sourcing mit siliziumbasierten MEMS-Alternativen begünstigt.
Welcher geografische Markt wird am schnellsten wachsen?
Die Region Naher Osten und Afrika weist die höchste Wachstumsrate auf, mit einer prognostizierten CAGR von 9,05 % für 2026–2031, da Investitionen in Telekommunikation und Industrieautomatisierung steigen.
Seite zuletzt aktualisiert am:



