
Größe und Marktanteil des Korea-Halbleiterbauelemente-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 33.86 Milliarden US-Dollar |
| Marktgröße (2026) | 35.7 Milliarden US-Dollar |
| Marktgröße (2031) | 46.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.43 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Korea-Halbleiterbauelemente-Marktes durch Mordor Intelligence
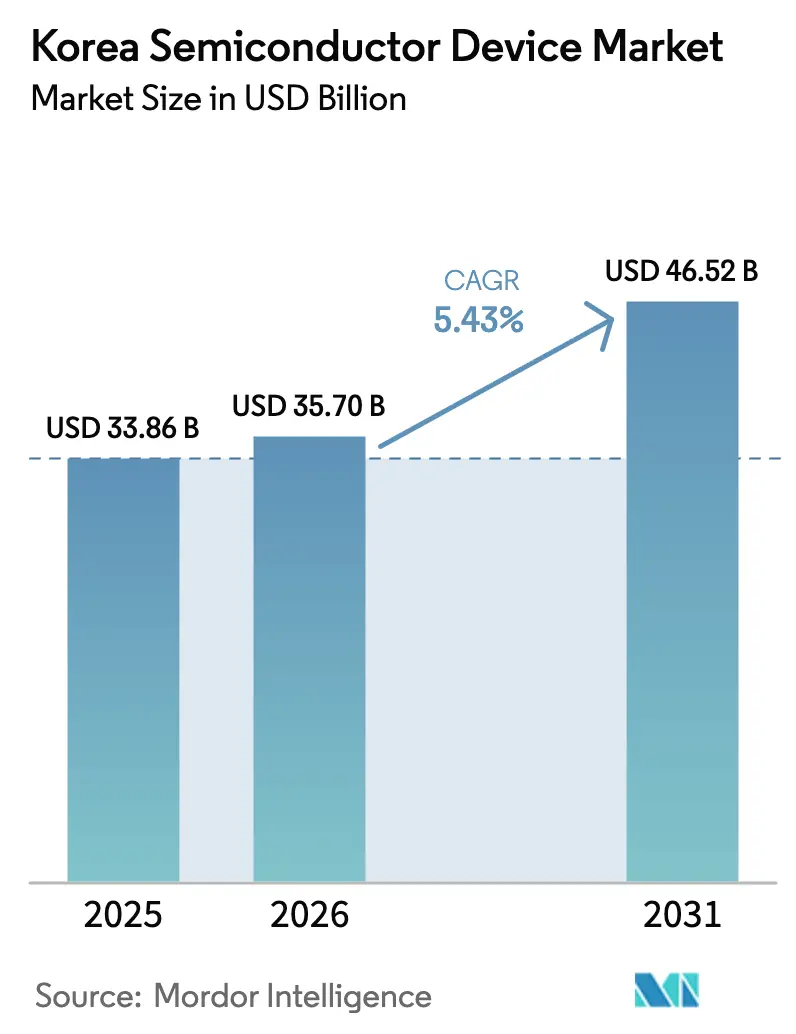
Die Größe des koreanischen Halbleiterbauelemente-Marktes wird voraussichtlich von USD 33,86 Milliarden im Jahr 2025 auf USD 35,7 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,43 % über 2026–2031 USD 46,52 Milliarden erreichen. Diese Expansion unterstreicht den südkoreanischen Halbleiterbauelemente-Markt als Eckpfeiler der exportorientierten Wirtschaft des Landes, wobei das Wachstum durch das USD 471 Milliarden umfassende „K-Semiconductor Belt”-Programm der Regierung verankert ist.[1]Korea.net, "Die Nation baut bis 2047 den weltweit größten Halbleitercluster," korea.net Die gestiegene Nachfrage nach Hochbandbreitenspeicher (HBM) im Bereich der KI-gestützten Datenverarbeitung, Samsungs Fahrplan für die 2-nm-Produktion und der Vorstoß von Hyundai–Kia nach Siliziumkarbid-Leistungsbauelementen verstärken gemeinsam die Widerstandsfähigkeit und den Aufwärtstrend des südkoreanischen Halbleiterbauelemente-Marktes. Premium-KI-Speicher verändert die globale Preisgestaltungsmacht, während design-orientierte Fabless-Startups Risikokapital anziehen und die Zusammenarbeit mit inländischen Gießereien vertiefen. Gleichzeitig führen steigende industrielle Stromtarife, Fachkräftemangel in Bereichen der elektronischen Entwurfsautomatisierung (EDA) und CHIPS-Act-Auflagen für chinesische Vermögenswerte zu Kosten- und Compliance-Belastungen, mit denen die Marktteilnehmer umgehen müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp entfielen 85,72 % des Marktanteils des Korea-Halbleiterbauelemente-Marktes im Jahr 2025 auf integrierte Schaltkreise; diskrete Bauelemente verzeichneten bis 2031 den schnellsten CAGR von 6,74 %.
- Nach Geschäftsmodell entfielen 67,05 % der Marktgröße des Korea-Halbleiterbauelemente-Marktes im Jahr 2025 auf Design- und Fabless-Anbieter, wobei dieselbe Gruppe bis 2031 den höchsten CAGR von 7,1 % erzielen soll.
- Nach Endverbraucherbranche hielt die Kommunikation im Jahr 2025 einen Marktanteil von 31,22 % am Korea-Halbleiterbauelemente-Markt; KI-Anwendungen sollen im Prognosezeitraum mit einem CAGR von 7,86 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Korea-Halbleiterbauelemente-Marktes
Wirkungsanalyse der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| K-Semiconductor Belt Megacluster-Investition | +1.2% | National, konzentriert in der Provinz Gyeonggi | Langfristig (≥ 4 Jahre) |
| Hyperscaler-Nachfrage nach HBM3-Speicher treibt inländische Kapazität an | +0.9% | Global, mit Produktion konzentriert in Korea | Mittelfristig (2–4 Jahre) |
| Samsung 3-nm/2-nm-Fahrplan zieht fortschrittliche EUV-Tools nach Korea | +0.7% | National, mit Ausstrahlungseffekten auf regionale Lieferketten | Mittelfristig (2–4 Jahre) |
| EV-Strategie von Hyundai–Kia steigert die Nachfrage nach SiC-Leistungsbauelementen | +0.4% | National, mit Exportimplikationen | Mittelfristig (2–4 Jahre) |
| Reshoring-Anreize inmitten der US-chinesischen Technologiebifurkation kommen koreanischen IDM-Fabriken zugute | +0.6% | Global, insbesondere dem US-Korea-Korridor | Kurzfristig (≤ 2 Jahre) |
| Entstehung von KI-Edge-Geräten in Koreas Smart-Factory- Initiativen | +0.3% | National, mit Fokus auf Industriecluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
K-Semiconductor Belt Megacluster-Investition
Der K-Semiconductor Belt im Wert von USD 471 Milliarden lenkt Kapital in 16 neue Fabriken, die bis 2047 in Betrieb gehen sollen, wobei Samsung KRW 360 Billionen (USD 260 Milliarden) für sechs Yongin-Standorte und SK Hynix KRW 122 Billionen (USD 87 Milliarden) für vier fortschrittliche Anlagen reserviert. Die kombinierte monatliche Kapazität ist darauf ausgelegt, bis 2030 7,7 Millionen Wafer zu erreichen, was dichtebedingte Kosteneffizienzen schafft und den Technologietransfer zwischen benachbarten Anlagen beschleunigt. Die einheitliche Infrastruktur des Megaclusters für Strom, Wasser und Logistik erleichtert den Einstieg für kleinere Fabless-Unternehmen und fördert ein Ökosystem, in dem Innovationen schnell über den Korea-Halbleiterbauelemente-Markt hinausstrahlen. Reshoring-Anreize von westlichen Kunden, die geografische Diversifizierung von Taiwan anstreben, stärken zusätzlich die Auslastungsaussichten und positionieren Korea als erstklassigen alternativen Produktionsstandort. Staatliche Steuergutschriften von bis zu 50 % auf Forschungs- und Entwicklungsausgaben für strategische Technologien senken die effektiven Kapitalkosten und verbessern die Renditeprofile für hochmoderne Werkzeuge.
Hyperscaler-Nachfrage nach HBM3-Speicher treibt inländische Kapazität an
SK Hynix nutzte die HBM3E-Kommerzialisierung, um Samsung beim globalen DRAM-Marktanteil zu überholen, und erreichte im ersten Quartal 2025 36 %, da Hyperscaler Bandbreite gegenüber Kosten priorisierten. HBM-Bauelemente erzielen das Drei- bis Vierfache des durchschnittlichen Verkaufspreises von konventionellem DRAM, was lokalen Anbietern Umsatzzuwächse beschert, die unverhältnismäßig groß gegenüber dem Bit-Wachstum sind. Die frühe Bereitstellung von Mustern des HBM4 an Nvidia im März 2025 unterstreicht die enge Fahrplan-Abstimmung mit den Lebenszyklen von KI-Beschleunigern. Ein gemeinsames Entwicklungsabkommen mit TSMC über fortschrittliche Stack-Architekturen sichert Koreas Position im Herzen der KI-Speicherkette weiter ab. Da Hyperscaler mehrjährige Verträge abschließen, um die Versorgung zu sichern, werden inländische Investitionspläne zunehmend durch konkrete Nachfragesignale unterstützt, was den Aufwärtstrend des Korea-Halbleiterbauelemente-Marktes verstärkt.
Samsung 3-nm/2-nm-Fahrplan zieht fortschrittliche EUV-Tools nach Korea
Samsung begann Ende 2024 mit der Installation eines High-NA EUV-Lithografiewerkzeugs und markierte damit Asiens erste Inbetriebnahme des Scanners der nächsten Generation. Der Schritt beschleunigt die Einführung von rückseitigen Stromversorgungsstrukturen, die für den SF2Z 2-nm-Knoten im Jahr 2027 geplant sind und eine Verkleinerung der Zellfläche um 17 % gegenüber herkömmlichen Layouts versprechen. Die Anzahl der EUV-Schichten wird um 30 % steigen, was eine Folgenachfrage nach Pellicles, Fotoresists und lokal hergestellten Präzisionsoptiken erzeugt.[2]The Elec, "Samsungs 2-nm-Knoten wird 30 % mehr EUV-Schichten haben," thelec.net Samsungs Fahrplan zielt darauf ab, die Kundenbindungen im Bereich KI und Hochleistungsrechnen bis 2028 zu vervierfachen, was ein positives Signal entlang der inländischen Ausrüstungs- und Materiallieferkette sendet. Diese technologische Schwerkraft festigt Koreas Relevanz für vorgelagerte Zulieferer und vertieft die Widerstandsfähigkeit des Korea-Halbleiterbauelemente-Marktes.
EV-Strategie von Hyundai–Kia steigert die Nachfrage nach SiC-Leistungsbauelementen
Hyundai Mobis stellte Pläne vor, die Halbleiterproduktion für Traktionswechselrichter und Lampensteuermodule zu internalisieren, mit einem Schwerpunkt auf Siliziumkarbid-MOSFETs. Der Halbleiterinhalt in koreanischen Elektrofahrzeugen wird bis 2030 voraussichtlich auf das Dreifache steigen, was mit dem Regierungsziel von 4,5 Millionen Nullemissionsfahrzeugen übereinstimmt. Die vertikale Integration ermöglicht es Hyundai–Kia, Bauelemente auf plattformspezifische Effizienzanforderungen zuzuschneiden, Designzyklen zu verkürzen und die Versorgungssicherheit zu verbessern. Fabless-Akteure, die auf automotive-grade ASICs spezialisiert sind, profitieren nun von bevorzugter Beschaffung und gemeinsamen Entwicklungsvereinbarungen, was die Beteiligung am koreanischen Halbleiterbauelemente-Markt ausweitet. Die Exportaussichten verbessern sich, da koreanisch gebrandete Elektrofahrzeuge weiterhin Marktanteile in Europa und Südostasien gewinnen, was den Auslandsbedarf für inländische Leistungsbauelemente-Fabriken erhöht.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inländischer Fachkräftemangel bei EDA- und Designverifikationsingenieuren | -0.8% | National, mit Ausstrahlungseffekten auf regionale Tätigkeiten | Mittelfristig (2–4 Jahre) |
| Hohe LNG-gebundene Stromtarife erhöhen die OPEX der Fabriken | -0.6% | National, betrifft alle Fertigungsoperationen | Kurzfristig (≤ 2 Jahre) |
| US-CHIPS-Act-Auflagen für koreanische Fabriken in China | -0.4% | Global, betrifft insbesondere den Betrieb in China | Mittelfristig (2–4 Jahre) |
| Wasserknappheits-Genehmigungsrisiko für neue Mega-Fabriken | -0.3% | National, konzentriert in Halbleiterclustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inländischer Fachkräftemangel bei EDA- und Verifikationsingenieuren
Koreas Design-Ökosystem hat Schwierigkeiten, Stellen in den Bereichen EDA und Formalverifikation zu besetzen, wobei die Korea International Trade Association warnt, dass die Designwettbewerbsfähigkeit ohne schnelles Startup-Wachstum erodieren könnte. Die Lohninflation hält an, da KI-Chip-Einhörner um knappes Fachwissen konkurrieren; Rebellions erhielt mehr als 500 Bewerbungen für 30 offene Stellen, berichtet jedoch weiterhin von Pipeline-Engpässen. Die politischen Entscheidungsträger haben die Forschungs- und Entwicklungssteuergutschriften auf 50 % erhöht und KRW 9 Billionen (USD 6,5 Milliarden) für die Halbleiterausbildung bereitgestellt, doch Branchenführer warnen, dass die unmittelbare Entlastung begrenzt ist, da die Verifikation fortschrittlicher Knoten jahrelange praktische Erfahrung erfordert. Ausnahmen von Koreas 52-Stunden-Arbeitswoche bleiben umstritten und unterstreichen die Spannung zwischen Arbeitsmarktreform und globaler Wettbewerbsfähigkeit. Wenn die Fachkräftezuflüsse nicht beschleunigt werden, riskieren Tape-out-Zeitpläne für Spitzendesigns Verzögerungen, was das kurzfristige Aufwärtspotenzial des Korea-Halbleiterbauelemente-Marktes dämpft.
Hohe LNG-gebundene Stromtarife erhöhen die Fabrik-OPEX
Die industriellen Stromtarife stiegen zwischen 2022 und 2024 um rund 70 %, was jahrzehntelange Subventionierungen umkehrte und koreanische Hersteller dazu brachte, mehr als Privatverbraucher zu zahlen. Eine hochmoderne Fabrik verbraucht 50–100 MW Dauerleistung, sodass jede schrittweise Erhöhung um USD 0,01 pro kWh die Margen in Standard-Knoten spürbar komprimiert. Einige Hersteller verfolgen direkte Bezugsverträge für erneuerbare Energien, doch die Netzinstabilität wirft Zuverlässigkeitsbedenken auf. Analysten warnen, dass anhaltende Kostensteigerungen die Produktion von Standard-Logik und reifem Knoten-Speicher ins Ausland verlagern könnten, was die Auslastung in inländischen Fabriken mindert. Segmente mit niedrigeren Margen könnten im Vergleich zu Wettbewerbern in Niedrigtarif-Gerichtsbarkeiten an Kostenwettbewerbsfähigkeit verlieren und den aggregierten CAGR des Korea-Halbleiterbauelemente-Marktes bremsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Dominanz integrierter Schaltkreise verankert Wachstum
Integrierte Schaltkreise repräsentierten 85,72 % des Marktanteils des Korea-Halbleiterbauelemente-Marktes im Jahr 2025 und sollen bis 2031 mit einem CAGR von 6,32 % zulegen, gestützt durch die Führungsposition von SK Hynix und Samsung bei DRAM und HBM. Der Speicherumsatz übertrifft weiterhin das Volumenwachstum, da HBM-Bauelemente Premium-Preise erzielen, die mit KI-Workloads verbunden sind. Die Logikproduktion profitiert von Samsungs 3-nm-Hochlauf, der neue Design-Gewinne bei KI-Beschleunigern und Hochleistungsrechnern erzielt. Die Nachfrage nach Mikrocontrollern und DSPs steigt stetig, da sich Smart-Factory-Installationen verbreiten. Diskrete, optoelektronische und Sensorkategorien nehmen eine kleinere Umsatzbasis ein, gewinnen jedoch strategische Bedeutung, da die EV-Einführung die Nachfrage nach Siliziumkarbid-MOSFETs und Laserdioden in Lidar-Qualität antreibt.
Der Schwung bei fortschrittlicher Verpackung verstärkt den Wert integrierter Schaltkreise, wobei inländische Zulieferer darum wetteifern, Hybrid-Bonding für HBM4 und 2,5D-Interposer zu kommerzialisieren. Die Gerätegröße des Korea-Halbleiterbauelemente-Marktes für sensor-reiche KI-Edge-Geräte soll im Einklang mit Smart-City-Einsätzen wachsen und Startups dazu ermutigen, MEMS gemeinsam mit etablierten Gießereien für ein schnelles Prototyping zu entwerfen. Leistungsbauelemente-Investitionen erhalten politische Unterstützung durch Grüne-Mobilität-Konjunkturmaßnahmen, was eine Rückkopplungsschleife schafft, bei der die Elektrifizierung des Automobilsektors diversifizierte Halbleitereinnnahmeströme antreibt.


Nach Geschäftsmodell: Design-orientierte Wertschöpfung beschleunigt sich
Design- und Fabless-Anbieter hatten 2025 einen Anteil von 67,05 % an der Marktgröße des Korea-Halbleiterbauelemente-Marktes und sollen bis 2031 mit dem stärksten CAGR des Segments von 7,1 % wachsen, da Risikokapital von der Hardware-Fertigung zur Nutzung von geistigem Eigentum abwandert. Die Rebellions–Sapeon-Fusion, bewertet mit KRW 2 Billionen, unterstreicht die Begeisterung der Investoren für lokale KI-Chip-Plattformen. Öffentliche Mittel in Höhe von KRW 24 Billionen an zinsgünstigen Darlehen beschleunigen Tape-outs, während bevorzugte Beschaffungsmandate darauf abzielen, bis 2030 80 % der inländisch entworfenen KI-Beschleuniger in koreanischen Rechenzentren zu erreichen.
IDM-Giganten Samsung und SK Hynix integrieren weiterhin Design, Fertigung und Verpackung, werben aber auch über Gießerei- und Verpackungsdienste um externe Kunden. Hybride Betriebsmodelle entstehen, bei denen interne Designteams mit externen EDA-Anbietern und lokalen Startups zusammenarbeiten, um vertikale Lösungen anzupassen. Diese Arbeitsteilung verbessert die Markteinführungszeit und verteilt Risiken über die Korea-Halbleiterbauelemente-Branche, was eine schnelle Iteration ohne vollständige Overhead-Duplizierung ermöglicht.
Nach Endverbraucherbranche: KI-Workloads führen den Nachfragewandel an
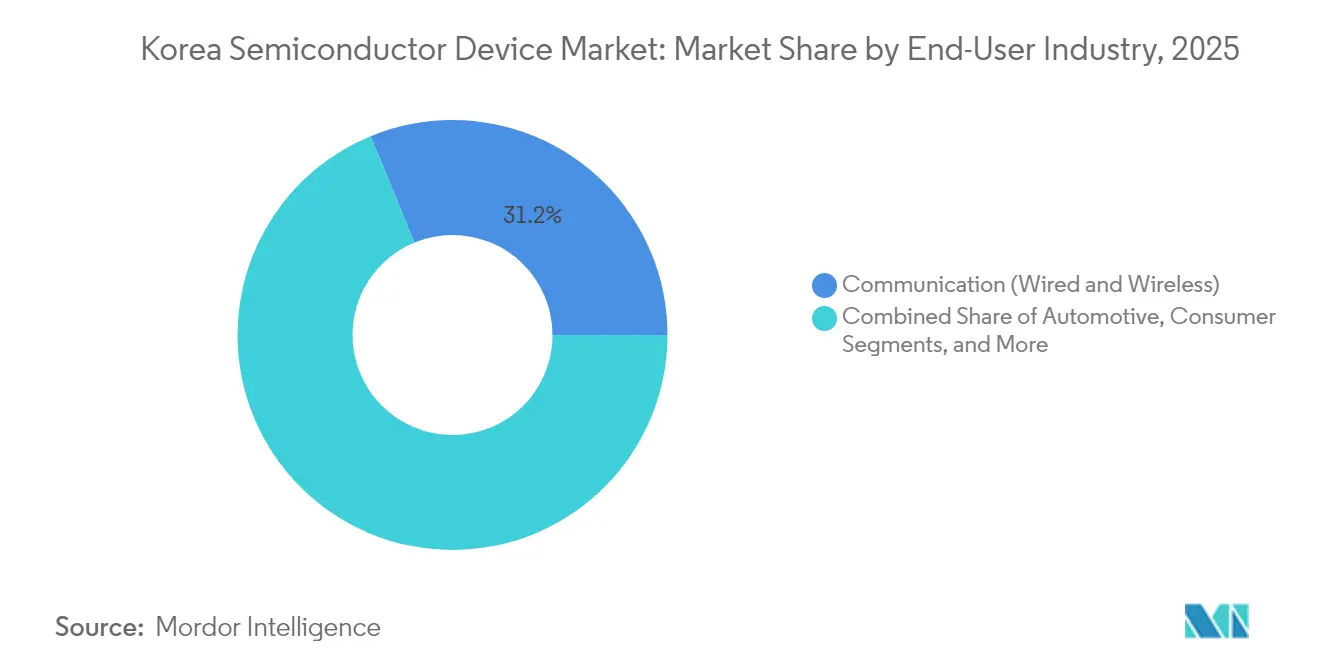
Kommunikationsgeräte hielten im Jahr 2025 einen Marktanteil von 31,22 % am koreanischen Halbleiterbauelemente-Markt, gestützt durch den Einsatz von 5G-Basisstationen und privaten Netzwerken in Industriegebieten. Dennoch liefern KI-Workloads den schnellsten CAGR von 7,86 %, da Hyperscaler GPU-Cluster-Bestände vervierfachen und Edge-Inferenz-Geräte in Smart Factories eindringen. Die Elektrifizierung des Automobilsektors katalysiert die Nachfrage nach Siliziumkarbid-Leistungsbauelementen und ADAS-Videoprozessoren und ergänzt die nationalen Ziele von 4,5 Millionen Nullemissionsfahrzeugen bis 2030.
Rechen- und Datenspeicheranwendungen reiten auf der HBM-Welle, was koreanischen Speicherlieferanten ermöglicht, unverhältnismäßig viel Wert im Vergleich zu den versendeten Bit-Volumina zu erfassen. Industrieautomatisierung treibt Sensorfusions- und Mikrocontroller-Lieferungen an, während Unterhaltungselektronik trotz Reife ein stabiles Basisvolumen für Bildsensoren und NAND-basierten Speicher liefert. Regierungsverträge für Verteidigungs-KI-Beschleuniger führen neue Hochzuverlässigkeits-Designanforderungen ein, die in kommerzielle Sektoren überschwappen und den Korea-Halbleiterbauelemente-Markt weiter ausweiten.
Geografische Analyse
Die inländische Produktion ist nach wie vor stark in der Provinz Gyeonggi konzentriert, wo der K-Semiconductor Belt mehr als 10 neue Greenfield-Fabriken einrichtet und Skaleneffekte bei Versorgungsleistungen und Logistik erzeugt. Die Exporteinnahmen erreichten 2024 USD 141,9 Milliarden, ein Sprung von 43,9 %, der hauptsächlich durch Premium-KI-Speicherlieferungen angetrieben wurde. China bleibt das größte Bestimmungsland, obwohl CHIPS-Act-Auflagen und US-Exportkontrollregime koreanische Unternehmen dazu ermutigen, den Absatz zu diversifizieren.
Die Vereinigten Staaten verzeichnen das schnellste Importwachstum für koreanische Chips, unterstützt durch Samsungs USD 6,4 Milliarden CHIPS-Act-Förderung für seine Gießerei in Texas, die Lieferkettenbindungen für fortschrittliche Knoten festigt. Europa bietet eine stetige Nachfrage nach Leistungsbauelementen, die auf EV-Vorschriften ausgerichtet sind. Südostasien und Indien eröffnen neue Kanäle für Unterhaltungselektronik und Industrieautomatisierung, in denen koreanische Anbieter von Markenwert und schlüsselfertigen Designdienstleistungen profitieren.
Japan unterhält einen symbiotischen Handels- und Ausrüstungsaustausch für Materialien und Ausrüstung, trotz Überschneidungen bei Speicherportfolios. Langfristige Prognosen des Korea-Halbleiterbauelemente-Markt-Branchenverbands sehen vor, dass das Land bis 2032 einen globalen Produktionsanteil von 20 % erreicht und damit Taiwan bei fortschreitenden Investitionen in den K-Semiconductor Belt überholt.
Regulatorisches Umfeld
Südkorea hat die Governance für Halbleiter durch das im Januar 2026 verabschiedete Sondergesetz zur Stärkung der Wettbewerbsfähigkeit und Förderung der Halbleiterindustrie verschärft. Das Gesetz vereinfacht die Infrastrukturförderung und beschleunigt die Genehmigungsverfahren für Halbleitercluster, koordiniert durch einen Präsidialen Sonderausschuss für Halbleiter, der die ressortübergreifende Umsetzung steuert.
Die Regierung verfolgt zudem Änderungen, um die Regel zu Enkelgesellschaften des Fair-Trade-Gesetzes für Investitionen außerhalb der Hauptstadtregion im Rahmen des Gesetzes über nationale fortschrittliche Strategieindustrien zu lockern. Dies soll die Eigentumsanforderungen senken und nationalen strategischen Projekten ermöglichen, anfängliche Machbarkeitsprüfungen zu überspringen, wobei eine eigene Sonderrechnungseinheit geschaffen wurde, um die Finanzierung der Halbleiterförderung zu sichern.
Wertschöpfungskettenanalyse
Die koreanische Wertschöpfungskette verändert sich sowohl geografisch als auch hinsichtlich der Fähigkeiten, unter dem Einfluss von US-amerikanischen und verbündeten Technologiekontrollen, die fortschrittliche Fertigungsanlagen, EDA-Software und KI-Chips betreffen. Die Speicherfertigung bleibt der Ankerpunkt des Ökosystems, angeführt von Samsung Electronics und SK Hynix, unterstützt durch Package-Substrate von Samsung Electro-Mechanics und Daeduck Electronics sowie Test- und Inspektionsökosysteme wie Neosem und Exicon.
Spezialisierte Teilsektoren expandieren, um Speicher mit höherer Dichte und fortschrittliche Verpackung zu unterstützen, darunter Speicher-Subsystem-IP (OpenEdges Technology), Substratinspektion (GigaVis) und Testsockel (LEENO Industrial, ISC). Die Infrastrukturförderung für Strom, Wasser und Abwasserbehandlung wird zusammen mit Fachkräfte-Pipelines in die nationale strategische Planung integriert, gestärkt durch das im Januar 2026 verabschiedete Halbleiterförderungsgesetz zur Verbesserung von Versorgungsleistungen und Genehmigungsdurchlauf für Kapazitätserweiterungen und ansässige Zulieferer.
Wettbewerbslandschaft
Der Korea-Halbleiterbauelemente-Markt weist eine hohe Konzentration im Speicherbereich auf, wo SK Hynix und Samsung gemeinsam rund 70 % des globalen DRAM- und mehr als 70 % des HBM-Anteils halten. SK Hynix' HBM-Vorsprung beruht auf schnelleren wärmeableitenden Stack-Designs, die Nvidias Spezifikationen vor Wettbewerbern erfüllen. Samsung verfolgt unterdessen fortschrittliche 2-nm-Logik, um sein Gießerei-Angebot bei KI-Beschleunigern zu differenzieren, und gewann im Juli 2025 Siliziumaufträge im Wert von USD 16,5 Milliarden von Tesla.[4]Korea Herald, "Musk unterstützt Samsung-KI-Chip-Deal," koreaherald.com
Der Gießerei-Wettbewerb bleibt global; Samsungs Anteil von 13 % liegt hinter TSMCs 62 %, doch die Austin-Erweiterung und Apples Vertrag für Bildsensoren der nächsten Generation positionieren Samsung als glaubwürdige zweite Quelle für 3-nm- und 2-nm-Chips. Aufkommende Fabless-Startups Rebellions, DeepX und FuriosaAI haben seit 2024 zusammen mehr als USD 249 Millionen eingesammelt und kanalisieren Mittel in KI-spezifische Architekturen, die Verarbeitung-im-Speicher und Transformer-Beschleunigung integrieren.
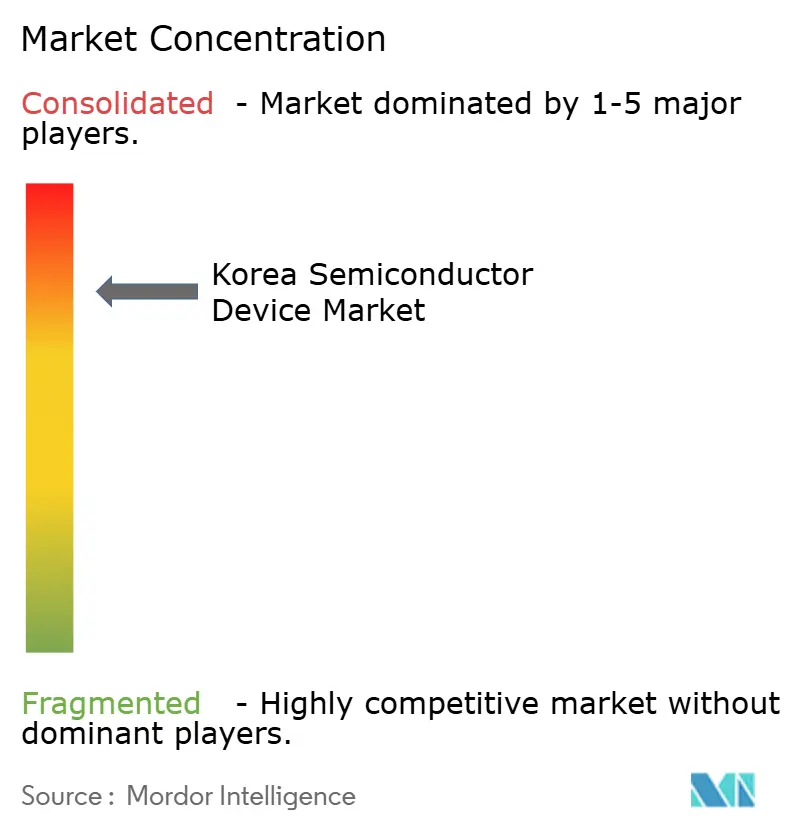
Fortschrittliche Verpackung bildet das nächste Schlachtfeld: SK Hynix beprobt 2025 12-stufiges HBM4, während Samsung in rückseitige Stromversorgung und Hybrid-Bonding investiert. Lokale Ausrüstungshersteller profitieren von der neuen Nachfrage nach Pellicles, Fotoresists und Wärmespreizern auf Wafer-Ebene und runden ein vertikal integriertes Ökosystem ab. Da die beiden führenden Akteure mehr als 80 % Anteil im Speicherbereich, aber unter 15 % in der Gießerei halten, rangiert der Gesamtmarkt auf der Konzentrationsskala bei 8, was die Dominanz in bestimmten Segmenten und gleichzeitig die Fragmentierung an anderer Stelle widerspiegelt.
Führende Unternehmen der Korea-Halbleiterbauelemente-Branche
Intel Corporation
Toshiba Corporation
Samsung Electronics Co. Ltd
NXP Semiconductors NV
SK Hynix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regierungsinitiativen zielen darauf ab, Koreas Anteil an Systemhalbleitern von 3 % auf 10 % zu steigern und den Selbstversorgungsgrad bei Materialien, Komponenten und Ausrüstung von 30 % auf 50 % bis 2030 zu erhöhen. Dies wird durch das Megaprojekt K-Semiconductor Belt mit einem Volumen von 471 Milliarden USD gestützt, das Kapital in das breitere Ökosystem lenkt.
Regionale Bemühungen gestalten zudem um, wo Kapazitäten hinzugefügt werden. Die Strategie für die Region Honam umfasst einen großen, für Gwangju und Jeolla geplanten Cluster mit mehreren neuen Speicherfabriken, und Samsung Electronics sowie SK Hynix haben 800 Billionen Won für Speicherfabriken und zugehörige Anlagen dort zugesagt, zusätzlich zu SK Hynix' Plänen für einen NAND-Hub und fortschrittliche Verpackung in Cheongju. Die Samsung-Gruppe hat 140 Billionen Won für HBM- und Display-Anlagen in Chungcheong zugesagt, während die SK-Gruppe ein KI-Rechenzentrumsnetzwerk mit 18,4 Gigawatt bis 2035 anstrebt, was eine heimische Lieferkette für KI-Speicher und KI-fähige Chips stärkt. Zusammengenommen deuten der K-Semiconductor Belt und diese regionalen Investitionen auf ein speicherzentriertes Expansionsthema hin, mit einem stärkeren Fokus auf KI-Beschleuniger und fortschrittliche Verpackung innerhalb der koreanischen Industriepolitik.
Aktuelle Branchenentwicklungen
- Juli 2026: Samsung Electronics und SK Hynix gaben einen Investitionsplan über 392 Billionen Won zum Bau von HBM-Fabriken und Verpackungsanlagen im zentralen Chungcheong bekannt. Der Plan erweitert die heimische Speicherproduktionskapazität und stärkt Südkoreas Rolle in den Lieferketten für KI-Beschleuniger, was auf eine breite, clusterbasierte Entwicklungsstrategie hinweist.
- Juni 2026: Regierung und Industrie gaben einen Unternehmensinvestitionsplan über 800 Billionen Won für einen neuen Halbleitercluster in den südwestlichen Regionen Gwangju und Jeolla bekannt, der vier neue Speicherfertigungsanlagen umfasst. Die Initiative erweitert die regionalen Halbleiterkapazitäten und beschleunigt den Ausbau der Speicherfertigungskapazität im Rahmen einer einheitlichen nationalen Strategie.
- Juni 2026: SK Hynix gab einen Investitionsplan für einen Halbleitercluster in der südwestlichen Region bekannt, einschließlich der Errichtung von zwei Speicherfabriken und eines KI-Rechenzentrums mit 1 GW. Das Projekt unterstützt das Speicherversorgungsökosystem und die groß angelegte KI-Datenverarbeitung und stärkt die regionale Entwicklungsagenda.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der nach Südkorea gelieferten Halbleiterbauelemente, gezählt als Umsätze auf Herstellerebene für Chips und verwandte Halbleiterkomponenten, die im Land in wichtigen Endanwendungen verwendet werden.
Umfangsausschlüsse: Wir schließen Halbleiterfertigungsanlagen, Rohstoffe wie Wafer und Gase sowie ausgelagerte Halbleiter-Montage- und -Testdienstleistungen vom Marktwert aus.
Übersicht der Segmentierung
- Nach Gerätetyp
- Diskrete Halbleiter
- Dioden
- Transistoren
- Leistungstransistoren
- Gleichrichter und Thyristoren
- Sonstige diskrete Halbleiter
- Optoelektronik
- Leuchtdioden (LEDs)
- Laserdioden
- Bildsensoren
- Optokoppler
- Sonstige Optoelektronik
- Sensoren und MEMS
- Druck
- Magnetfeld
- Aktoren
- Beschleunigung und Gierrate
- Temperatur und sonstige Sensoren und MEMS
- Integrierte Schaltkreise
- Nach integriertem Schaltkreistyp
- Analog
- Mikro
- Mikroprozessoren (MPU)
- Mikrocontroller (MCU)
- Digitale Signalprozessoren
- Logik
- Speicher
- Nach Technologieknoten
- Weniger als 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Über 28 nm
- Nach integriertem Schaltkreistyp
- Diskrete Halbleiter
- Nach Geschäftsmodell
- IDM
- Design-/Fabless-Anbieter
- Nach Endverbraucherbranche
- Automobil
- Kommunikation (kabelgebunden und kabellos)
- Verbraucher
- Industrie
- Datenverarbeitung/Datenspeicherung
- Rechenzentrum
- Künstliche Intelligenz
- Regierung (Luft- und Raumfahrt sowie Verteidigung)
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen, den historischen Kontext aufzubauen und externe Signale zu identifizieren, die Nachfrageschwankungen erklären. Wir stützten uns auf öffentliche Datenreihen und offizielle Veröffentlichungen wie Statistics Korea (KOSTAT), die Bank of Korea, Handelsstatistiken des koreanischen Zolldienstes sowie Veröffentlichungen des Ministeriums für Handel, Industrie und Energie, die helfen, die Elektronikproduktion, Handelsströme und industrielle Aktivität zu überprüfen.
Um diese Signale in ein funktionierendes Modell zu übersetzen, wurden zudem Quellen wie Dashboards der Korea International Trade Association, UN-Comtrade-Handelsreihen und OECD-Makroindikatoren sowie Unternehmensberichte und Investorenpräsentationen für Kommentare zu Kapazität und Produktmix ausgewertet. Bei Bedarf wurden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und Import-/Export-Prüfungen auf Sendungsebene genutzt, die halfen, Lücken bei kleineren Produktlinien zu verringern. Diese Liste an Sekundärquellen ist beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, welcher Anteil der Nachfrage innerhalb Südkoreas gedeckt wird und wie sich Preisgestaltung und Mix über integrierte Schaltkreise, diskrete Bauelemente, Sensoren und MEMS sowie Optoelektronik verändern. Wir sprachen mit Bauelementeherstellern, Design-Teams, Distributoren, nachgelagerten Elektronik-OEMs und Fachexperten und nutzten deren Beiträge, um Annahmen zu Auslastung, Endverbrauchsnachfrage und exportorientierter Produktionsdynamik zu testen.
Da dies ein Landesmarkt ist, legten wir besonderen Wert auf die Abdeckung von heimischen Versorgungs- und Importkanälen, sodass Lücken in veröffentlichten Handels- oder Makrodaten korrigiert werden konnten, bevor die Gesamtzahlen finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 13 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 60 % |
Marktdimensionierung & Prognose
Die Dimensionierungslogik beginnt mit einem Top-down-Neuaufbau der Nachfrage nach Halbleiterbauelementen in Südkorea unter Verwendung von Produktions- und Handelssignalen, gefolgt von einer Endverbrauchszuordnung, die auf die Elektronikproduktion und Investitionszyklen zurückgeführt wird. Nach Bildung dieser Gesamtzahl wird sie durch selektive Bottom-up-Prüfungen abgesichert, wie z. B. stichprobenweise Zusammenfassungen von Lieferanten, Distributionskanalprüfungen und Volumen-mal-ASP-Rechnungen für einige stark beachtete Bauelementegruppen, was hilft, Doppelzählungen und zeitliche Verzerrungen zu korrigieren.
Wichtige Eingaben in das Modell umfassen Import- und Exporttrends für halbleiterbezogene HS-Codes, Elektronik- und IKT-Produktionsindikatoren, Kapazitätserweiterungen und Auslastungskommentare von Fabriken, die Richtung des Speicherpreiszyklus sowie Endverbrauchssignale aus Automobil- und Kommunikationsbaupläne. Für die Prognose wird eine Szenarioanalyse rund um Zyklusvariablen wie Preisgestaltung und Auslastung angewandt und anschließend mit unterstützenden Trendlinien aus Makro- und Endmarktindikatoren glatt gezogen, damit der Wachstumspfad nicht unrealistisch springt. Fehlen Bottom-up-Belege für kleinere Bauelementekategorien, werden kontrollierte Proxys aus Handelsanteilen und validierten Mix-Annahmen angewendet, und die Gesamtzahlen werden anschließend gegen unabhängige Nachfragesignale erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Gesamtzahlen werden durch Triangulation über drei Ebenen kreuzgeprüft: Makrosignale, Handels- und Produktionsreihen sowie Expertenvalidierung aus Primärgesprächen. Erscheint ein Ergebnis inkonsistent, etwa eine plötzliche Anteilsänderung, die nicht durch Exportbewegungen, Auslastungsdiskussionen oder Endverbrauchsproduktion gestützt wird, werden die Eingaben erneut getestet und die Annahmen vor der Freigabe überarbeitet.
Eine zweite Analystenprüfung wird durchgeführt, um Einheitlichkeit der Einheiten, den Zeitpunkt der Währungsumrechnung und Trendbrüche über den historischen Zeitraum zu überprüfen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis Preisgestaltung, Kapazität oder Nachfrage beeinflusst. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des koreanischen Halbleiterbauelementemarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für südkoreanische Halbleiterbauelemente können weit voneinander abweichen, da die Produktpalette und der Zählpunkt nicht immer gleich sind und da zyklusbedingte Preisgestaltung in Studien unterschiedlich behandelt werden kann. Unterschiede ergeben sich auch daraus, wie Exporte gehandhabt werden, da Korea ein bedeutender Produktionsstandort ist und einige Schätzungen die heimische Nachfrage mit Werten für ausgehende Sendungen mischen.
Manche veröffentlichten Zahlen beziehen breitere Elektronikkomponenten mit ein oder geben eine Zahl an, die in einem Jahr mit starker Speicherpreisentwicklung näher an den Exportgesamtwerten liegt. Bei Mordor Intelligence ist das Modell auf Halbleiterbauelemente beschränkt und wird durch Produktions- und Handelsprüfungen abgeglichen, damit Exporte nicht erneut als lokaler Verbrauch gezählt werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,86 Milliarden USD (2025) | |
| Fachzeitschrift A | 141,90 Milliarden USD (2024) | Stimmt häufig mit dem Schlagzeilenwert für Halbleiterexporte überein, der den koreanischen Bauelementemarkt überschätzen kann, da er ausgehende Sendungen und zyklusbedingt aufgeblähte Speicherpreise widerspiegelt statt der reinen koreanischen Bauelementenachfrage. |
| Politikinstitut B | 180,33 Milliarden USD (2024) | Verwendet eine breite Handelsperspektive auf die Halbleiterindustrie, die mehrere Kategorien zusammenfassen kann und nicht als Modell zur Dimensionierung eines Bauelementemarkts mit Endverbrauchszuordnung konzipiert ist. |
Die Tabelle zeigt, dass die größten Abweichungen typischerweise auftreten, wenn Exportgesamtwerte als direkter Proxy für den Marktwert verwendet werden oder wenn eine breitere Branchendefinition angewendet wird. Indem der Umfang auf Bauelemente beschränkt bleibt und das Modell dann gegen Handels-, Produktions- und Endverbrauchsnachfrageindikatoren geprüft wird, liefern wir eine Schätzung, die jedes Jahr mit denselben Schritten wiederholt und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der südkoreanische Halbleitermarkt im Jahr 2031?
Der Markt wird bis 2031 voraussichtlich USD 46,52 Milliarden erreichen, was einem CAGR von 5,43 % über 2026–2031 entspricht.
Welche Gerätekategorie dominiert den Umsatz?
Integrierte Schaltkreise generierten 2025 85,72 % des Umsatzes und führen bis 2031 weiter an.
Warum ist HBM für koreanische Zulieferer wichtig?
Hochbandbreitenspeicher erzielt Premium-Preise und treibt KI-Beschleuniger an, was SK Hynix und Samsung hilft, langfristige Verträge zu sichern.
Welche politischen Maßnahmen unterstützen design-orientierte Startups?
Seouls K-Semiconductor Belt bietet Steuergutschriften von bis zu 50 % auf Forschung und Entwicklung und ein KRW 9 Billionen umfassendes Bildungsprogramm, das die Design-Talentpipeline speist.
Wie wirken sich die Strompreise auf die Fabriken aus?
Die industriellen Tarife stiegen von 2022 bis 2024 um rund 70 %, was die Betriebskosten erhöhte und Unternehmen dazu veranlasste, direkte Bezugsverträge für erneuerbare Energien zu erkunden.
Seite zuletzt aktualisiert am:



