
Größe und Marktanteil des Japan-Halbleiterbauelementemarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 56.83 Milliarden US-Dollar |
| Marktgröße (2026) | 59.29 Milliarden US-Dollar |
| Marktgröße (2031) | 73.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.34 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Japan-Halbleiterbauelementemarkts von Mordor Intelligence
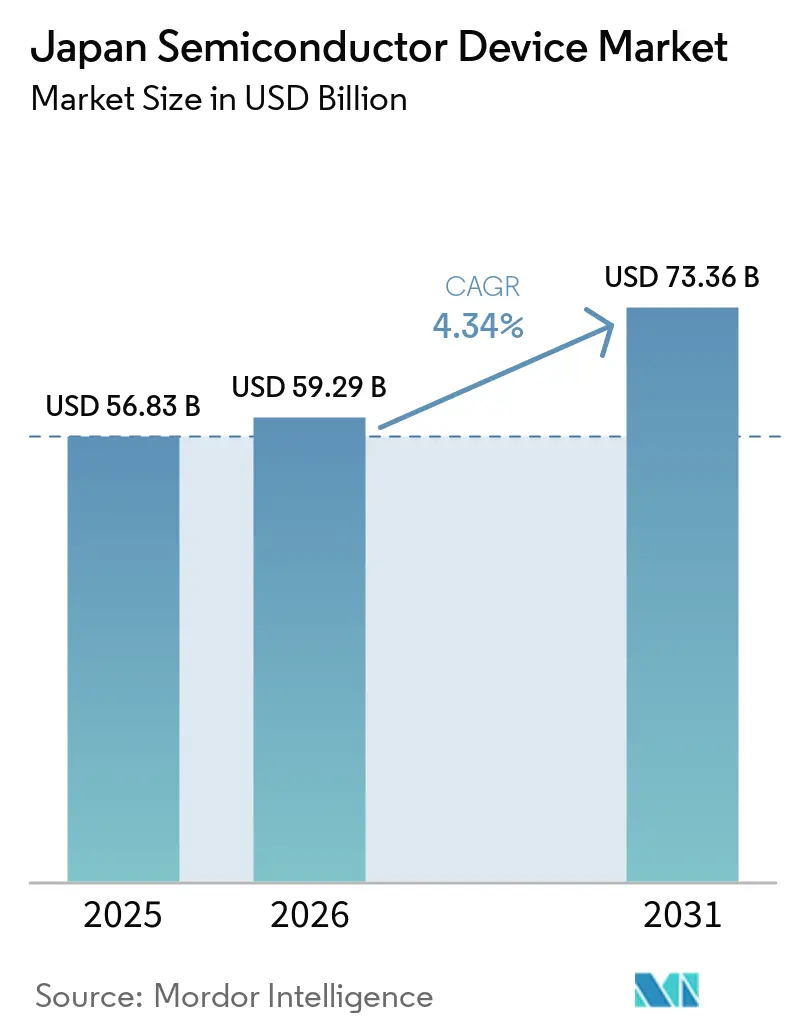
Die Größe des Japan-Halbleiterbauelementemarkts wird im Jahr 2026 auf USD 59,29 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 56,83 Milliarden, mit Projektionen für 2031 von USD 73,36 Milliarden, wachsend mit einer CAGR von 4,34 % über 2026–2031. Nachhaltige öffentliche Finanzierung in Höhe von JPY 4 Billionen im Zeitraum 2021–2023 hat Kapital in Richtung fortschrittlicher Materialien, EUV-Lithografiewerkzeuge und Verbundsubstrate gelenkt und sichergestellt, dass jeder ausgegebene Yen einen höheren Wert pro Wafer erzielt. Infolgedessen monetarisiert der Japan-Halbleiterbauelementemarkt zunehmend geistiges Eigentum und Geräte-Know-how anstelle von Massenproduktion – eine Verschiebung, die die Einnahmen vor den Preisschwankungen schützt, die im globalen DRAM- und Logik-Foundry-Handel üblich sind. Expandierende Cluster in Kumamoto, Hokkaido und der nordöstlichen Region der „Siliziumstraße” verkürzen Lieferketten, ziehen ausländische Direktinvestitionen an und reduzieren das Logistikrisiko; diese Knotenpunkte werden schnell zu unverzichtbaren Verbindungspunkten für globale Fabless-Designer, die nach Diversifizierung suchen. Gleichzeitig erhöhen strengere nationale Sicherheitsvorschriften und Exportkontrollmaßnahmen die Markteintrittsbarrieren und ermöglichen Premiumpreise für Spezialgeräte wie SiC-MOSFETs, GaN-HF-Verstärker und 3D-NAND der nächsten Generation.
Wichtigste Erkenntnisse des Berichts
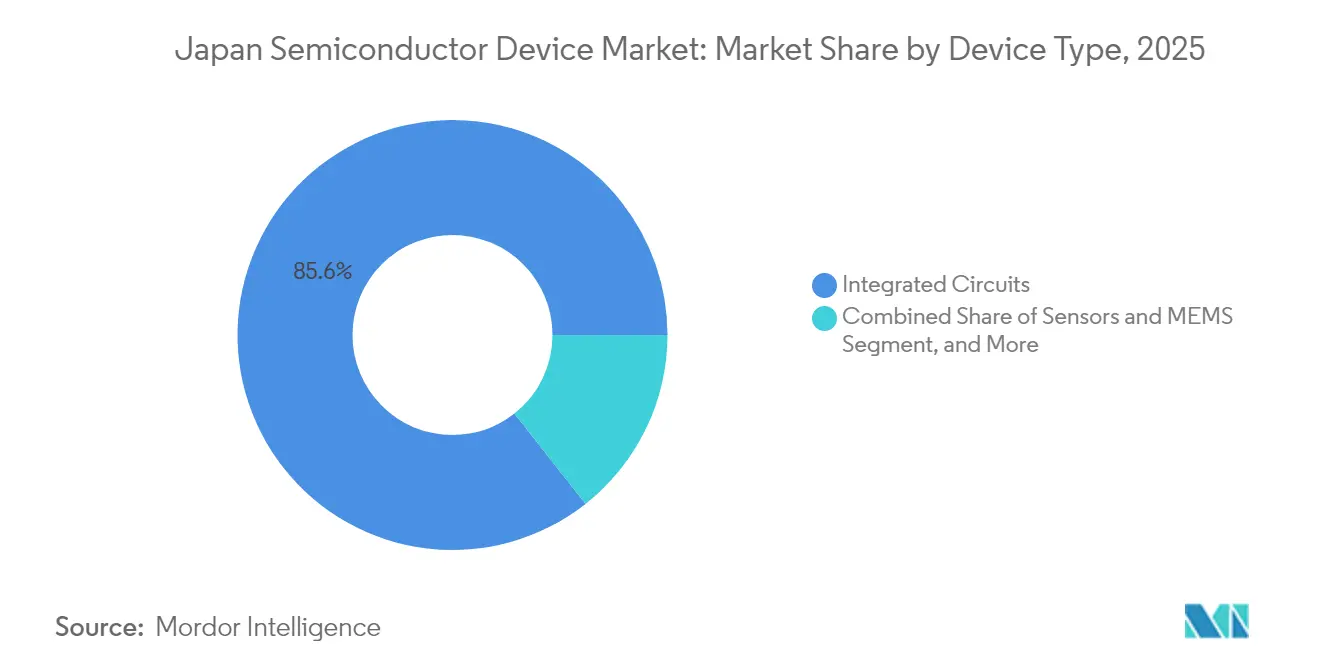
- Nach Gerätetyp erfassten Integrierte Schaltungen im Jahr 2025 einen Marktanteil von 85,62 % am Japan-Halbleiterbauelementemarkt; Sensoren und MEMS sind auf dem Weg zu einer CAGR von 5,59 % bis 2031.
- Nach Geschäftsmodell entfielen auf IDMs im Jahr 2025 72,15 % des Marktanteils am Japan-Halbleiterbauelementemarkt, während Fabless-/Design-Unternehmen voraussichtlich mit einer CAGR von 5,34 % bis 2031 expandieren werden.
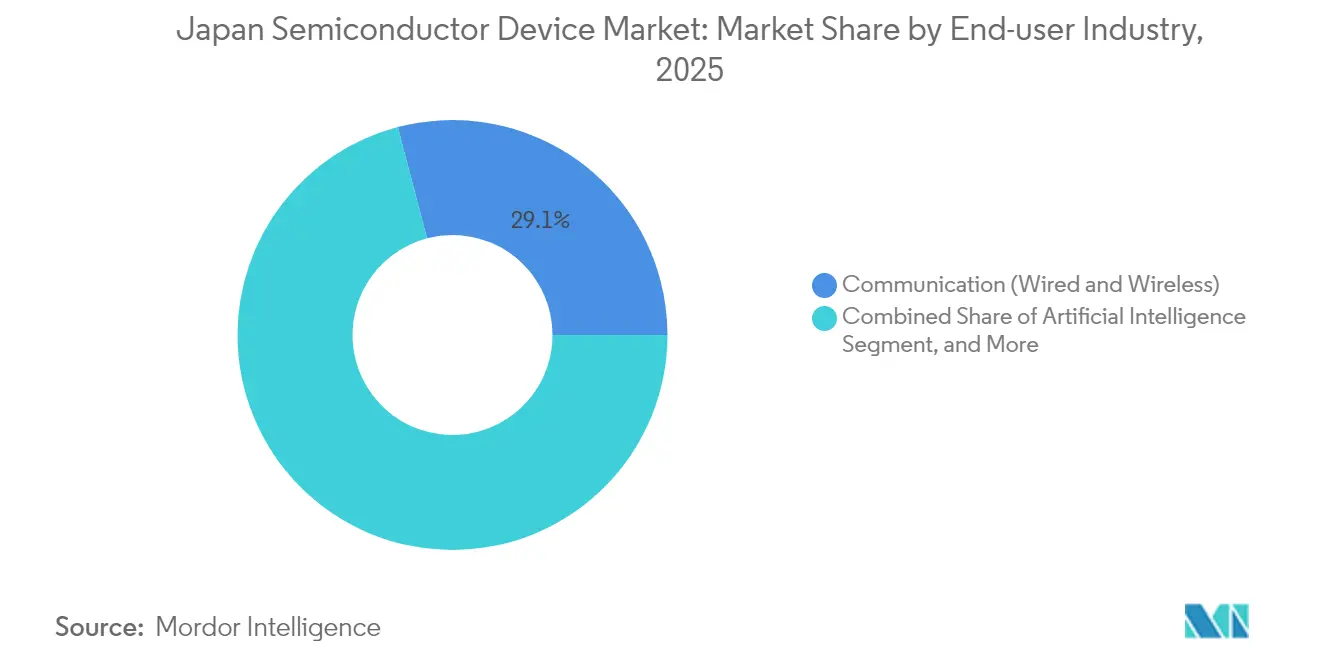
- Nach Endbenutzerbranche führte Kommunikation mit 29,10 % im Jahr 2025 beim Marktanteil am Japan-Halbleiterbauelementemarkt, und Arbeitslasten der Künstlichen Intelligenz sollen bis 2031 die schnellste CAGR von 5,95 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Nachfrageschub im EV-Antriebsstrangbereich | +1.2% | Nationale Automobilkorridore | Mittelfristig (2–4 Jahre) |
| Robuster 5G/6G-Ausbau | +0.9% | Große städtische Zentren im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen für Fertigungsanlagen mit fortschrittlichen Knoten | +0.8% | Kumamoto und Hokkaido | Langfristig (≥ 4 Jahre) |
| Verbreitung von Consumer-IoT in intelligenten Häusern | +0.6% | Ballungsräume | Mittelfristig (2–4 Jahre) |
| Vertikale GaN/SiC-Forschungs- und Entwicklungsführerschaft | +0.5% | Nationale Forschungsknotenpunkte | Langfristig (≥ 4 Jahre) |
| Reshoring-Anreize für sichere Lieferketten | +0.4% | Strategische Fab-Standorte im ganzen Land | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub im Bereich EV-Antriebsstrang
EV-Architekturen ersetzen mehrere mechanische Teile durch Festkörper-Subsysteme, was die Nachfrage nach Traktionswechselrichtern, bordeigenen Ladegeräten und ADAS-Steuergeräten steigert. Inländische Marktführer setzen D-Modus-GaN-Schalter ein, die SiC im mittleren Spannungsbereich übertreffen, was die adressierbaren Märkte erweitert und gleichzeitig die Preissetzungsmacht beibehält. Strategische Partnerschaften zwischen Tier-1-Lieferanten und Geräteherstellern beschleunigen Design-Win-Zyklen und stellen sicher, dass der Japan-Halbleiterbauelementemarkt von einem höheren Siliziumgehalt pro Fahrzeug profitiert.[1] Verbindliche Ziele zur Kohlenstoffreduzierung festigen lokale Abnahmevereinbarungen, und ein tiefes Automobilökosystem unterstützt eine schnelle Qualifizierung, was mittel- bis langfristige Gewinne bei Leistungsbauelementen verankert.
Robuster 5G/6G-Infrastrukturausbau
Japans Verdichtung im mittleren Frequenzband und vorstandard-6G-Testbetten treiben Durchsatz- und Latenzspezifikationen voran, die ältere Siliziumtechnologien nicht erfüllen können. Inländische HF-Spezialisten kombinieren GaN-HEMTs mit proprietären Anpassungsnetzwerken, um die thermischen Grenzen von Basisstationen zu erreichen, was den Marktanteil sichert und gleichzeitig Premiummargen erzielt. Die Lokalisierung der Lieferkette für Plasma-Ätz- und MOCVD-Werkzeuge senkt das Produktionsrisiko weiter und zieht zusätzliche ausländische Fabless-Aufträge in den Japan-Halbleiterbauelementemarkt-Cluster. Abstrahlungseffekte auf Netzwerktestgeräte erweitern nachgelagerte Möglichkeiten und sichern eine nachhaltige inkrementelle Nachfrage.
Staatliche Subventionen für Fertigungsanlagen mit fortschrittlichen Knoten
Im Gegensatz zu direkten Kapazitätszuschüssen, wie sie anderswo zu beobachten sind, knüpft Japan Erleichterungen an Technologietransfermetriken und Steuerabzüge, die an eine nachhaltige lokale Produktion gebunden sind. Dieses Konzept fördert ein vertikal integriertes Ökosystem, das Fotolackchemikalien, EUV-Pellicle und fortschrittliche Verpackungen umfasst und die staatliche Kontrolle bewahrt. Der Ansatz erhöht die Wechselkosten für multinationale Unternehmen, die F&E-Module im Inland ansiedeln, um förderfähig zu bleiben. Diese Maßnahmen stellen sicher, dass der Japan-Halbleiterbauelementemarkt langfristige komparative Vorteile sowohl bei führenden als auch bei Spezialknoten genießt.
Verbreitung von Consumer-IoT in intelligenten Häusern
Arbeitskräftemangel und eine alternde Bevölkerung steigern das Interesse an Hausautomation und Ambient-Assisted-Living-Geräten, die auf stromsparende Mikrocontrollereinheiten, MEMS-Mikrofone und Radarsensoren angewiesen sind. Energieeffizienzsubventionen beschleunigen die Einführung intelligenter Zählersysteme und leiten stabile Aufträge an inländische Fertigungsanlagen weiter, die mit gemischten Signalprozessen vertraut sind. Die wechselseitige Befruchtung von industriellem Robotik-Know-how in Verbraucher-Formfaktoren unterscheidet japanische Lieferanten in einem überfüllten IoT-Markt und steigert das Volumen ohne Margeneinbußen.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Chronischer Fachkräftemangel in der fortschrittlichen Lithografie | -0.8% | Alle Regionen mit fortschrittlichen Knoten | Mittelfristig (2–4 Jahre) |
| Lieferkettenabhängigkeit von Spezialgas und Chemikalien | -0.6% | Landesweite fortschrittliche Fertigungsanlagen | Kurzfristig (≤ 2 Jahre) |
| Erdbebenbedingte Ausfallzeiten für Fertigungsanlagen | -0.4% | Seismisch aktive Küstengebiete | Langfristig (≥ 4 Jahre) |
| Obsoleszenz von Legacy-Geräten für Knoten unter 28 nm | -0.3% | Ältere Fertigungsanlagen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Fachkräftemangel in der fortschrittlichen Lithografie
EUV-Werkzeuginstallationen erfordern Ingenieure mit Kenntnissen in der Prozessintegration unter 2 nm, doch die inländische Pipeline liefert nur einige Dutzend Absolventen pro Jahr. Multinationale Unternehmen locken erfahrene Mitarbeiter mit zweistelligen Lohnprämien ins Ausland, was die lokalen Lücken vergrößert. Obwohl Stipendienprogramme und berufsbegleitende Umschulungen Abhilfe schaffen, hängen Hochlaufpläne noch immer von der Einstellung von Expatriates ab, was Lernkurven verlängert und das Risiko von Ausbeute-Hochlaufverzögerungen erhöht, die die kurzfristige Wachstumstrajektorie des Japan-Halbleiterbauelementemarkts beeinträchtigen könnten.
Lieferkettenabhängigkeit von Spezialgas und Chemikalien
Hochreines Fluorwasserstoff, Gallium und Germanium bleiben anfällig für geopolitische Einschränkungen. Inländische Chemiegiganten haben mehrjährige Investitionspläne gestartet, aber die ISO-14644-Konformität und Audits von Tier-1-Kunden nehmen Zeit in Anspruch, was die vollständige Lokalisierung verlangsamt. Kurzfristige Störungen zwingen Fertigungsanlagen, Linien stillzulegen oder Kleinmengenimporte in Eiltempo zu beschaffen, was die Margen auf Wafer-Ebene schmälert. Bis die Ersatzkapazitäten reifen, wird die chemische Abhängigkeit weiterhin die Obergrenze des jährlichen Produktionswachstums begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Integrierte Schaltungen treiben den MarktwertIntegrierte Schaltkreise erwirtschafteten im Jahr 2025 85,62 % des Umsatzes im Japan Halbleitergeräte-Markt, getragen von maßgeschneiderten KI-Beschleunigern, automobilen SoCs und mehrschichtigem 3D-NAND. Edge-Inferenz-ASICs verbrauchen Wafer der führenden Technologieknoten, während hochlagige NAND-Pakete Cloud-Speicher-Racks füllen und das Volumen in getrennten, aber komplementären Strömen verankern. Sensoren und MEMS sind zwar kleiner, wachsen jedoch mit einer CAGR von 5,59 %, da ADAS-Radar und Nachrüstungen auf Fabrikebene die Anknüpfungspunkte vervielfachen. Die Optoelektronik nutzt die nationale Führungsposition bei Laserdioden für LiDAR und AR-Headsets. Im Japan Halbleiterdioden-Markt werden gepulste Laserdioden in amplitudenmodulierten LiDAR-Systemen für Automobilanwendungen eingesetzt. Diskrete Leistungsbauelemente wachsen moderat, doch SiC-MOSFETs und GaN-Transistoren erzielen höhere Durchschnittsverkaufspreise und stabilisieren die Deckungsbeiträge.
Eine knotenspezifische Betrachtung verdeutlicht einen zweigleisigen Ansatz: Leitungen unter 7 nm unterstützen KI und Hochleistungsrechnen, während ausgereifte 40-65-nm-Prozesse der Fahrzeugelektronik und industriellen Steuerung dienen. Diese Aufteilung ermöglicht es dem Japan Halbleitergeräte-Markt, die Nachfrage über Zyklen hinweg zu erfassen und ausgewogene Fertigungsanlagen zu unterhalten, die eine übermäßige Abhängigkeit von einem einzelnen Kundensegment vermeiden. Durchbrüche wie 1.000-lagiges 3D-NAND werden die Dichte-Führungsposition im inländischen Ökosystem sichern und die Exportwettbewerbsfähigkeit stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
IDM-Dominanz steht unter Fabless-DruckIDMs erzielten im Jahr 2025 72,15 % der Einnahmen, da die vertikale Integration die Materialversorgung und das Prozess-IP sichert. Die Kontrolle über Epitaxiereaktoren, CMP-Aufschlämmungen und Back-End-Testlinien ermöglicht engere Design-to-Device-Zyklen, ein entscheidender Vorteil für sicherheitszertifizierte Automobil-ICs.
Dennoch skalieren Fabless-Neueinsteiger mit einer CAGR von 5,34 %, begünstigt durch neue Foundry-Kapazitäten in Kumamoto und Chitose. Inländische IDMs reagieren, indem sie Legacy-Knoten an Spezialfoundries auslagern und den eigenen Reinraumbereich auf SiC- und EUV-Experimente konzentrieren. Diese Hybridisierung steigert die Rendite auf das investierte Kapital und hält den Japan-Halbleiterbauelementemarkt agil, während das Kern-Know-how hinter unternehmensinternen Schutzwällen bewahrt wird.
Nach Endbenutzerbranche:
Kommunikationsführerschaft verschiebt sich zu KIDie Kommunikationsinfrastruktur, einschließlich 5G-Makrozellen und optischen Transportgeräten, hielt im Jahr 2025 einen Anteil von 29,10 % an den Einnahmen des Japan-Halbleiterbauelementemarkts. Die Verdichtung von Netzwerken erfordert HF-Filter und Duplexer auf Basis von GaN oder fortschrittlichen Keramiksubstraten, Bereiche, in denen japanische Lieferanten dominieren.
Unterdessen erzielt die Künstliche Intelligenz die höchste CAGR von 5,95 %, da hyperkalische Rechenzentren und souveräne KI-Cluster die Petaflop-Budgets in die Höhe treiben. Anforderungen an die Speicherbandbreite treiben die Lieferungen hochschichtiger NAND-Produkte voran; proprietäre Controller-ICs sichern die Bindung im Ökosystem. Die Automobil-Elektronik verzeichnet ein mittleres einstelliges Wachstum, abgestützt durch strenge Sicherheitsvorschriften, während die Industrierobotik durch kontinuierliche Fabrikautomatisierungsaufrüstungen ein stetiges Momentum beibehält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Präfektur Kumamoto hat sich nach wegweisenden Subventionen, die TSMCs JASM-Foundry und Dutzende von Zulieferern angezogen haben, als Flaggschiff-Knotenpunkt des Japan-Halbleiterbauelementemarkts etabliert. Die Preise für Gewerbeimmobilien stiegen im Jahr 2024 um mehr als 10 %, was die wirtschaftliche Schwerkraft des Clusters bestätigt. TSMCs JASMs fortgeschrittene Logikproduktion verbindet sich mit Sonys langjähriger Bildsensor-Expertise und bildet einen Full-Stack-Korridor von der Wafer-Ätzung bis zur Kameramodulmontage. Die Nähe von Kompressor-, Gas- und Reinstwasserlieferanten reduziert Ausfallzeiten und stabilisiert die Ausbeute.
Hokkaidos „Chip Valley” verfolgt einen forschungsintensiven Masterplan, der auf Rapidus' 2-nm-Pilotlinie verankert ist. Reichlich vorhandene Wasserkraftkapazitäten senken die Stromkosten pro Wafer und erfüllen die Beschaffungskriterien für grüne Energie globaler Hyperscaler. Die Zusammenarbeit zwischen lokalen Universitäten und Geräteproduzenten beschleunigt Durchbrüche in der EUV-Metrologie und sichert die langfristige Relevanz, noch bevor die Massenproduktion skaliert. Staatliche Zonenreformen vereinfachen den Landerwerb, und öffentliche Wohnheime erleichtern den Umzug spezialisierter Ingenieure, was den Lithografie-Fachkräftemangel schrittweise verringert.
Die historische nordöstliche „Siliziumstraße” gewinnt wieder an Schwung, da Geräteführer Tokyo Electron Ätzwerkzeugkapazitäten erweitert und vorgelagerte Lieferanten ihre Linien für Durchkontaktierungen mit hohem Aspektverhältnis aufrüsten. Mittelständische OSAT-Unternehmen profitieren von diesen Aufrüstungen und bilden ein Speichen-Naben-Dienstleistungsnetz, das die Logistikzyklen zwischen der Waferproduktion in Kumamoto und den Paket-Endtestanlagen verkürzt. Zusammen diversifizieren diese regionalen Strategien das Erdbebenrisiko, lokalisieren kritische Eingangsstoffe und festigen den Japan-Halbleiterbauelementemarkt als ein Alles-in-einem-Ökosystem.
Regulatorisches Umfeld
Japan verschärft die Aufsicht und setzt zugleich Industriepolitik ein, um die heimische Halbleiterkapazität auszubauen. Das Gesetz zur Förderung der Gewährleistung der nationalen Sicherheit durch integrierte Umsetzung wirtschaftlicher Maßnahmen (Wirtschaftssicherheitsförderungsgesetz) untermauert die Einstufung von Halbleitern als spezifizierte kritische Materialien und sieht Unterstützungsmaßnahmen zur Stärkung der Versorgungssicherheit vor. Das METI betreibt zudem einen Frühwarnmechanismus für Störungen der Halbleiter-Lieferkette (eingerichtet im Dezember 2023), der eine zusätzliche formale Überwachungsebene schafft, die Beschaffung, Bestandsführung und Kontinuitätsplanung in Fabs und nachgelagerten Bauteileherstellern beeinflusst.
Im Bereich Handel und grenzüberschreitende Technologiesteuerung hat Japan die Exportkontrollmaßnahmen für fortschrittliche Halbleiter- und quantenbezogene Technologien verschärft (mit im Berichtskontext für 2025 genannten Änderungen), was die Compliance-Anforderungen für Unternehmen erhöht, die über Know-how zu führenden Prozesstechnologien und zugehöriges Design-IP verfügen. Das METI hat zudem internationale Koordination vorangetrieben, unter anderem durch ein Kooperationsmemorandum im Halbleiterbereich mit der Europäischen Kommission (Juli 2023). Politische Kanäle wie METI-verknüpfte Programme, einschließlich IPA-bezogener Unterstützungsmechanismen, mobilisieren weiterhin Projektförderung und Kapital für strategische Bauteilkategorien und Schlüsseltechnologien.
Wertschöpfungskettenanalyse
Japanische Halbleiterbauelemente durchlaufen eine integrierte Wertschöpfungskette, die Materialien und Ausrüstung, Wafer-Fertigung, Montage und Test sowie die Systemintegration in Endmärkten umfasst, wobei die Bündelung in Regionen wie Kumamoto und Hokkaido Logistik- und Qualifizierungsreibung verringert. Die vorgelagerte Tiefe bei Chemikalien, Substraten, Fotolacken und Ausrüstung unterstützt sowohl die Fertigung an der Technologiegrenze als auch Spezialfertigung, während sicherheitspolitisch motivierte Maßnahmen, einschließlich der METI-Lieferkettenüberwachung über den im Dezember 2023 eingerichteten Frühwarnmechanismus, OEMs und Fabs dazu bewegen, Zulieferer bis zur n-ten Stufe zu erfassen, Alternativen zu qualifizieren und kritische Vorprodukte, soweit möglich, zu lokalisieren.
Die Dynamik im Mittelstrom spiegelt zunehmend Spezialisierung und selektive Konsolidierung wider, insbesondere bei Leistungshalbleitern für die Elektrifizierung von Fahrzeugen und die Stromversorgung von KI-Infrastruktur. Berichtete Verhandlungen zwischen Mitsubishi Electric, Rohm und Toshiba über die Zusammenlegung von Teilen ihrer Leistungshalbleitergeschäfte deuten auf eine Verschiebung hin zu mehr Skaleneffekten und breiteren Portfolios über SiC-MOSFETs, IGBT-Module und Silizium-MOSFET/IGBT-Linien hinweg, mit Folgewirkungen auf Wafer-Beschaffung, Modulverpackung und Kundenqualifizierung. Nachgelagert erweitern Bauteilhersteller und IDMs die Wertschöpfung über Silizium hinaus, indem sie Anwendungssoftware und Systemlösungen bündeln, wie das Beispiel Renesas zeigt, das durch Zukäufe seine Fähigkeiten im Bereich eingebetteter Software und Vision-KI-Software ausbaut, während Produkt-Roadmaps zunehmend Verpackung und thermische Leistung betonen, um Anforderungen von Rechenzentren, Basisstationen und xEVs zu erfüllen.
Wettbewerbslandschaft
Der Japan-Halbleiterbauelementemarkt weist eine moderate Konzentration auf; die führenden Material-, Geräte- und Bauelementeunternehmen kontrollieren gemeinsam etwas mehr als 60 % der Segmenteinnahmen, was ihnen Einfluss verleiht, ohne die Innovation mittelständischer Spezialisten zu hemmen. Tokyo Electron bleibt unverzichtbar für Plasma-Ätzgeräte in Sub-5-nm-Prozessen und liefert Mehrkammer-Module, die Durchsatz und Defektivität ausbalancieren. Shin-Eitsus Dominanz bei Fotolacken und Immersionsflüssigkeiten schränkt konkurrierende Fab-Lieferanten ein und festigt die Bindung an EUV-Kunden.[3] Renesas richtet Design-Roadmaps auf EV-Wechselrichter aus, während Rohms vertikal integrierte SiC-Lieferkette zusätzlichen Die-Wert erfasst.
Die Unternehmensstrategie neigt zu Allianzen statt zu direkten Fusionen und Übernahmen, was das Integrationsrisiko begrenzt. Mitsubishi Electrics Joint Venture für SiC-Substrate im Wert von USD 500 Millionen veranschaulicht gezielte vertikale Maßnahmen, die knappe Eingangsstoffe sichern, ohne die Investitionsausgaben aufzublähen. Diamanthalbleiter-Konsortien verbinden akademische Patente mit KMU-Prozess-Expertise und säen Optionen jenseits von SiC und GaN für Elektronik bei extremen Temperaturen. Exportkontrolländerungen, die 2025 in Kraft getreten sind, beschränken den Outbound-Transfer von Quanten- und fortgeschrittenen-Knoten-IP und errichten regulatorische Schutzgräben um inländische Technologie. Kumulative Patentdaten zeigen, dass japanische Unternehmen seit 2023 für mehr als ein Drittel der GaN-Leistungsbauelement-Patente verantwortlich sind, was die verteidigungsfähige technologische Tiefe unterstreicht.
Marktführer der Japan-Halbleiterbauelementebranche
-
Renesas Electronics Corporation
-
Rohm Co., Ltd.
-
Toshiba Electronic Devices and Storage Corporation
-
Sony Semiconductor Solutions Corporation
-
Kioxia Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japan Halbleitergeräte-Markt Unternehmen in diesem Bericht
- Renesas Electronics Corporation
- Rohm Co., Ltd.
- Toshiba Electronic Devices and Storage Corporation
- Sony Semiconductor Solutions Corporation
- Kioxia Holdings Corporation
- Socionext Inc.
- Mitsubishi Electric Corporation
- Megachips Corporation
- Kyocera Corporation
- ABLIC Inc.
- Ricoh Electronic Devices Co., Ltd.
- Nisshinbo Micro Devices Inc.
- New Japan Radio Co., Ltd.
- Seiko Epson Corporation
- Seiko Instruments Inc.
- Sumitomo Electric Industries, Ltd.
- Hitachi Power Semiconductor Device, Ltd.
- Alps Alpine Co., Ltd.
- Sharp Corporation
- Fuji Electric Co., Ltd.
- Semiconductor Energy Laboratory Co., Ltd.
Lesen Sie die Analyse der Japan Halbleitergeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Öffentliche Politik und geförderte Fertigungsprogramme schaffen Freiräume für Zulieferer, die Anforderungen an inländische Fertigungsanteile, Sicherheit und Leistung über Logik-, Speicher- und Leistungsbauelemente hinweg erfüllen können. Japan hat das industriepolitische Ziel formuliert, bis 2040 einen Umsatz von 40 Billionen JPY mit im Inland hergestellten Halbleitern zu erreichen, und das METI hat angedeutet, den Förderfokus für fortschrittliche Halbleiter und KI ab April 2026 zu erhöhen. Dies stärkt die mehrjährige Programmvisibilität für Bauteilhersteller, Materiallieferanten und Ausrüstungsanbieter, die an Fähigkeiten für fortschrittliche Knoten, fortschrittlicher Verpackung und KI-nahen Komponenten arbeiten.
Kurzfristige Chancen konzentrieren sich auf (i) Leistungshalbleiter für xEVs und Stromwandlung in Rechenzentren sowie (ii) Fertigungslinien für die Konvergenz von Photonik und Elektronik, die über die konventionelle CMOS-Skalierung hinausgehen. Unternehmensaktivitäten unterstützen diese Nachfragebereiche: Toshiba führte im Juni 2026 auf dem U-MOS11-H-Prozess basierende 80-V-N-Kanal-Leistungs-MOSFETs für KI-Rechenzentren und Kommunikationsstromversorgungen ein, während Rohm sowohl bei Verpackung als auch bei Bauteil-Roadmaps vorankam, mit der Serienfertigung eines oberseitig kühlbaren Gehäuses für SiC-MOSFETs (Juni 2026) und neuen 600-V-Superjunction-MOSFETs (Juli 2026). Bei Kapazitäten und Technologieplattformen bieten METI-unterstützte Subventionen für Tower Semiconductor Japan G.K. (bis zu 160 Milliarden JPY) für Photonik-Elektronik-Konvergenzbauteile in Toyama und Niigata, mit geplantem Produktionsstart im Mai 2027, einen konkreten Weg für die japanische Produktion neuer Bauteilarchitekturen und die Lokalisierung der Lieferkette.
Neueste Industrielle Entwicklungen in Japan Halbleitergeräte-Markt
- Juli 2026: ROHM Semiconductor bringt 600-V-Superjunction-MOSFETs in oberflächenmontierbarem Gehäuse mit hoher thermischer Leistung auf den Markt. Die Einführung zielt auf hocheffiziente Leistungsbauelemente für KI-Rechenzentren und Fahrzeugstromversorgung ab und erweitert ROHMs Präsenz in kritischen Märkten. Die auf Verpackung ausgerichtete Erweiterung adressiert thermische und räumliche Einschränkungen, um dichte, leistungsstarke Designs zu unterstützen.
- Juli 2026: Renesas Electronics Corporation schließt den Transfer des Timing-Geschäfts an SiTime Corporation ab. Die Verschiebung betrifft eingebettete Timing-Komponenten und Designs für RS/MCU-Ökosysteme und ermöglicht eine gestraffte Produkt-Roadmap. Die Konsolidierung der Timing-Fähigkeiten verkürzt die Markteinführungszeit und verringert das Entwicklungsrisiko für Kunden.
- Juni 2026: ROHM Semiconductor startet die Serienfertigung des TSC3PAK-Gehäuses für SiC-MOSFETs zur Verbesserung der Wärmeableitung in xEV-Anwendungen. Diese Verpackungsoptimierung stärkt ROHMs Position in der hocheffizienten Leistungselektronik und der EV-Lieferkette. Der Fortschritt unterstützt die breitere Einführung von SiC-basierten Leistungslösungen in Elektrofahrzeugen der nächsten Generation.
Japan Halbleitergeräte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Japan Halbleitergeräte-Markt als Wert der in Japan zum Einsatz verkauften Halbleitergeräte über die wichtigsten Gerätekategorien gemessen, erfasst in USD zu laufenden Preisen.
Ausschlüsse aus dem Umfang: Halbleiterfertigungsanlagen, Materialien oder Wafer-Fertigungsdienstleistungen werden nicht als Marktumsatz gezählt.
Segmentierungsübersicht
- Nach Gerätetyp
- Diskrete Halbleiter
- Dioden
- Transistoren
- Leistungstransistoren
- Gleichrichter und Thyristor
- Sonstige diskrete Halbleiter
- Optoelektronik
- Leuchtdioden (LEDs)
- Laserdioden
- Bildsensoren
- Optokoppler
- Sonstige Optoelektronik
- Sensoren und MEMS
- Druck
- Magnetfeld
- Aktoren
- Beschleunigung und Gierrate
- Temperatur und sonstige Sensoren und MEMS
- Integrierte Schaltungen
- Nach IC-Typ
- Analog
- Mikro
- Mikroprozessoren (MPU)
- Mikrocontroller (MCU)
- Digitale Signalprozessoren
- Logik
- Speicher
- Nach Technologieknoten
- unter 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Über 28 nm
- Nach IC-Typ
- Diskrete Halbleiter
- Nach Geschäftsmodell
- IDM
- Design-/Fabless-Anbieter
- Nach Endbenutzerbranche
- Automobil
- Kommunikation (kabelgebunden und kabellos)
- Verbraucher
- Industrie
- Computing/Datenspeicherung
- Rechenzentrum
- Künstliche Intelligenz
- Behörden (Luft- und Raumfahrt sowie Verteidigung)
- Sonstige Endbenutzerbranche
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Ausrichtung des Umfangs auf die Nachfragesignale für Japan-Geräte und der anschließenden Erfassung der wichtigsten Datenreihen, die Jahr für Jahr konsistent verfolgt werden können. Öffentliche statistische Veröffentlichungen werden genutzt, um die Richtung von Produktion und Lieferungen zu verankern und den Zeitpunkt von Aufwärts- und Abwärtszyklen zu überprüfen.
Zu den wichtigsten Referenzen zählen offizielle und branchenspezifische Quellen wie japanische Zollhandelsstatistiken für elektronikbezogene Importe und Exporte, METI-Produktions- und Lieferindizes, JEITA-Statistiken für Elektronik und elektronische Komponenten sowie WSTS-Halbleitermarkttabellen auf Länderebene, die von politischen Entscheidungsträgern häufig verwendet werden. Wir prüfen außerdem Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse, um Verschiebungen im Produktmix – wie automotive Leistungsbauelemente, Sensoren und Speicher – zu verstehen, und gleichen spezifische Punkte mithilfe kostenpflichtiger Abonnements ab, die sich auf Unternehmensfinanzen, Patentdatenbanken sowie import- und exportseitige Lieferdaten konzentrieren. Diese Liste der Sekundärquellen ist illustrativ und nicht erschöpfend, da viele weitere Dokumente geprüft werden, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was die Sekundärquellen nicht eindeutig zeigen können, wie etwa aktuelles Preisverhalten, Bestandsdruck im Vertriebskanal und die praktische Aufteilung zwischen Gerätekategorien, die nach Japan geliefert bzw. lokal produziert werden. Wir führen Interviews und Umfragen mit einer Mischung aus Geräteherstellern, Distributoren, OEM-Einkaufsteams und Branchenexperten durch, damit unsere Annahmen zu Volumina, Entwicklungen der Durchschnittsverkaufspreise und Endnachfrage vor der Modellfinalisierung korrigiert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | CXOs: 12 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmungslogik beginnt mit einem Top-down-Aufbau, bei dem die Japan-Gerätenachfrage aus Halbleiterverbrauchssignalen auf Länderebene, der Richtung von Produktion und Lieferungen sowie dem Gerätemix der wichtigsten Endmärkte rekonstruiert wird. Sobald der Nachfragepool gebildet ist, wird er mithilfe von Durchschnittsverkaufspreisindikationen auf Kategorieebene in Werte übersetzt, gefolgt von Anpassungen für Währungszeitpunkte und bekannte Bestandsschwankungen.
Um die Zahlen zu erden, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten Stückvolumina für wirkungsstarke Gerätegruppen sowie Vertriebskanalprüfungen für kurzfristige Korrekturen. Die wichtigsten Eingangsgrößen in diesem Markt umfassen die Aufteilung zwischen integrierten Schaltkreisen und diskreten Bauelementen, den Anteil der automobilen und industriellen Nachfrage (insbesondere Leistungs- und Sensorinhalt), Fabrikauslastungs- und Produktionstrends aus japanischen Industriestatistiken, Import- und Exportströme für elektronische Komponenten sowie den Rhythmus der Speicherpreiszyklen, die den Marktwert auch bei stabilen Stückzahlen verschieben können.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Zeitreihenglättung der historischen Basislinie unterstützt werden, und wenden dann primäres Feedback an, um den Vorwärtspfad für die Endmarktproduktion, die KI-Server-bezogene Nachfrage sowie geplante Kapazitäts- und Investitionsänderungen zu kalibrieren. Wo Bottom-up-Belege für eine Nischen-Gerätegruppe dünn sind, überbrücken wir die Lücke mit einer verhältnisbasierten Zuteilung aus der nächstverwandten berichteten Gerätefamilie und überprüfen dann die implizierte Wachstumsrate anhand unabhängiger Produktions- und Handelsindikatoren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen validiert, damit offensichtliche Fehler nicht durchrutschen. Wir vergleichen modellierte Marktgesamtwerte mit unabhängigen Signalen wie Halbleiterverbrauchstabellen auf Länderebene, der Richtung inländischer Produktion und Lieferungen sowie der impliziten Importabhängigkeit, und überprüfen dann etwaige starke Abweichungen auf Gerätefamilienebene.
Erscheint eine Anomalie wesentlich, werden die Annahmen überprüft und gezielte Rückkontakte mit Primärbefragten ausgelöst, um zu bestätigen, ob die Änderung real oder lediglich zeitlich bedingt ist. Vor der Freigabe überprüft ein weiterer Analyst die Logik, die Mathematik und die Plausibilität von Wachstum und Mix, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit die neuesten öffentlichen Aktualisierungen und wichtigen Ereignisse berücksichtigt sind. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wichtige Marktereignisse oder politische Maßnahmen den Ausblick wesentlich verändern.
Marktgröße des Japan Halbleitergeräte-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für japanische Halbleiter stimmen häufig nicht überein, da verschiedene Autoren Geräteumfang, geografische Regeln und die Art und Weise, wie sie Preiszyklen und Währungszeitpunkte behandeln, unterschiedlich kombinieren. Einige Schätzungen werden zudem nach einem anderen Aktualisierungsrhythmus veröffentlicht, sodass dasselbe Jahr noch unterschiedliche Informationsstände widerspiegeln kann.
Ein häufiger Unterschied besteht darin, dass umfassendere Zahlen manchmal als einzelner Halbleitergesamtwert dargestellt werden und eher einer Gesamtverbrauchsbetrachtung entsprechen können, was Gerätekategorien verwischen und gelegentlich angrenzende Elektronikwerte einschließen kann. Im Gegensatz dazu zählt Mordor Intelligence in Japan verkaufte Halbleitergeräte und hält das Modell an Gerätefamilien und Endnachfrageprüfungen gebunden, was eine versehentliche Einbeziehung von Anlagen oder anderen Nicht-Geräte-Umsätzen vermeidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 56,83 Milliarden USD (2025) | |
| Staatlicher Handelsbericht A | 51,89 Milliarden USD (2025) | Verwendet eine Halbleitermarkttabelle auf Länderebene, die sich wie eine Gesamtverbrauchsbetrachtung verhalten kann, und trennt möglicherweise keine Gerätefamilien oder passt kurzfristige Bestands- und Durchschnittsverkaufspreisschwankungen auf dieselbe Weise an. |
| Branchenportal B | 50,29 Milliarden USD (2024) | Das berichtete Jahr weicht ab, und der Umfang wird häufig ohne klare Einschlussregeln für Optoelektronik, Sensoren und diskrete Kategorien zusammengefasst, was die Gesamtwerte verschieben kann, wenn sich der Mix zwischen automobiler und industrieller Nachfrage ändert. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfang und Zeitpunkt erklärt wird, gefolgt von der Art und Weise, wie Preiszyklen und Währungsumrechnung angewendet werden. Indem die Eingaben auf Gerätekategorien, Endmarktnachfrage und überprüfbare externe Signale zurückführbar gehalten werden, bleibt die endgültige Schätzung reproduzierbar und leichter abzustimmen, wenn sich der Markt dreht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Halbleiterbauelementemarkt im Jahr 2026?
Er wird auf USD 59,29 Milliarden geschätzt und soll bis 2031 mit einer CAGR von 4,34 % auf USD 73,36 Milliarden wachsen.
Welche Gerätekategorie führt beim Umsatzbeitrag?
Integrierte Schaltungen dominieren mit einem Anteil von 85,62 % im Jahr 2025, angetrieben durch KI-Beschleuniger und hochschichtiges 3D-NAND.
Welches Anwendungssegment expandiert am schnellsten?
Anwendungen der Künstlichen Intelligenz verzeichnen bis 2031 die höchste CAGR von 5,95 %, gestützt durch den Ausbau hyperkalischer Rechenzentren.
Wo befinden sich die wichtigsten Halbleiterknotenpunkte?
Kumamoto beherbergt neue Logik-Foundries, Hokkaido betreibt 2-nm-Forschungs- und Entwicklungslinien, und die nordöstliche „Siliziumstraße” konzentriert Geräteanbieter.
Was ist der primäre Wachstumstreiber für Leistungsbauelemente?
Die Elektrifizierung von Elektrofahrzeugen treibt die Nachfrage nach SiC- und GaN-Komponenten an, die in Traktionswechselrichtern und bordeigenen Ladegeräten eingesetzt werden.
Welcher regulatorische Faktor prägt die Wettbewerbsdynamik?
Im Jahr 2025 umgesetzte Exportkontrollerweiterungen beschränken den ausgehenden Transfer von fortgeschrittenem-Knoten- und Quantencomputing-IP und verstärken inländische Markteintrittsbarrieren.