
KI im Rechnungswesen-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
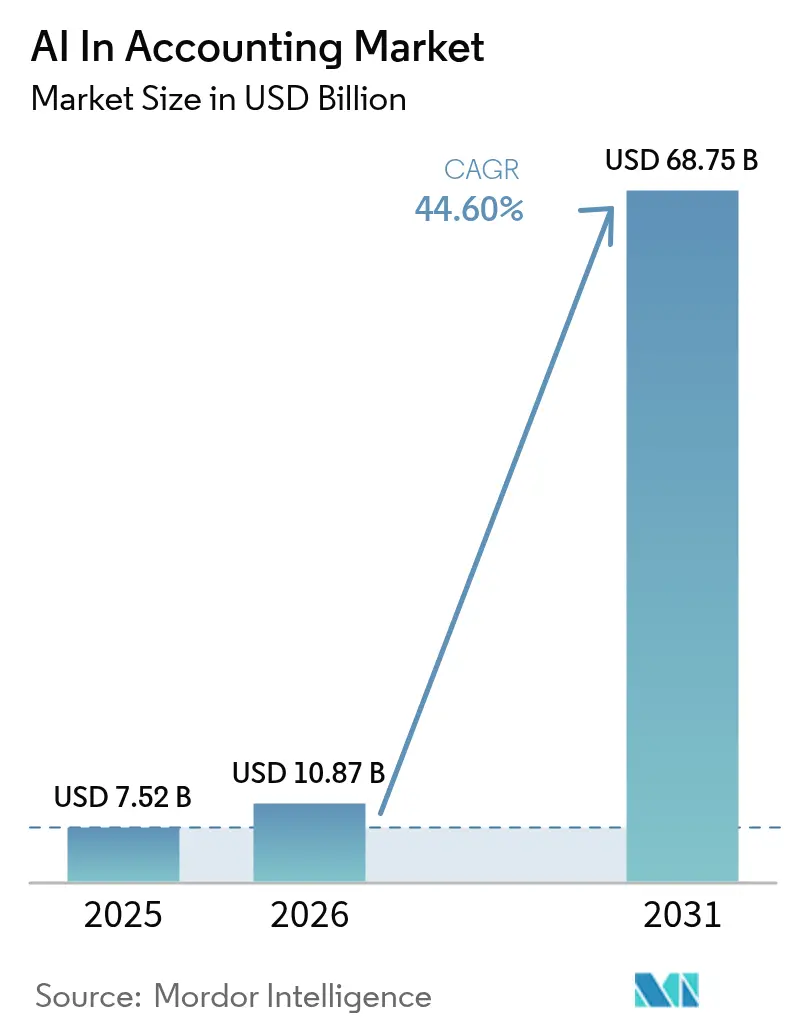
| Marktgröße (2026) | 10.87 Milliarden US-Dollar |
| Marktgröße (2031) | 68.75 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 44.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
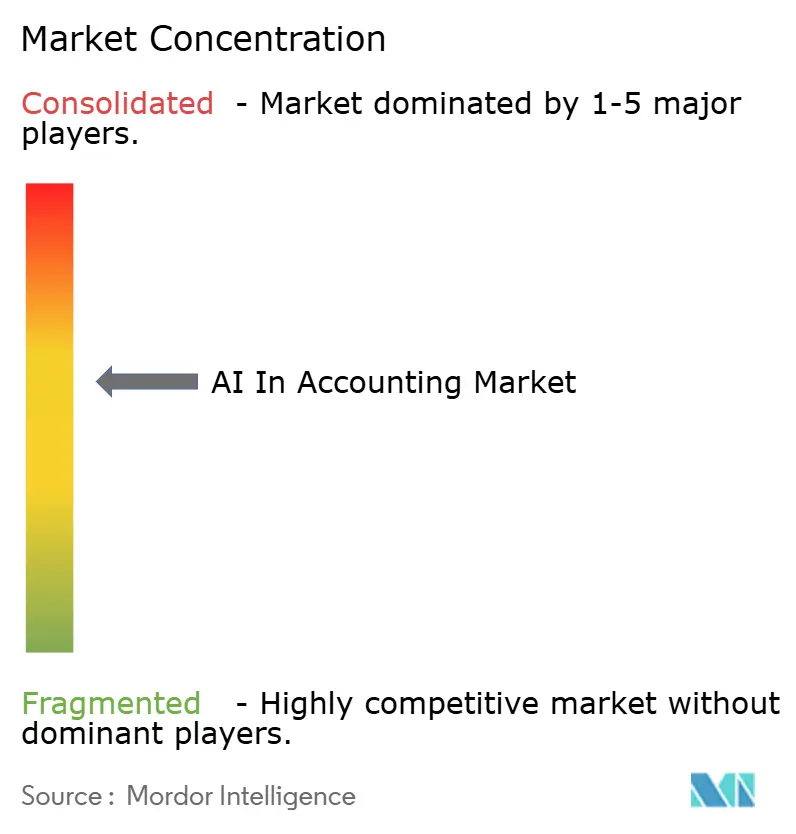
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
KI im Rechnungswesen-Marktanalyse von Mordor Intelligence
Die Größe des KI im Rechnungswesen-Markts wird im Jahr 2026 auf USD 10,87 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 7,52 Milliarden, mit Projektionen für 2031 von USD 68,75 Milliarden, wachsend mit einer CAGR von 44,6 % über den Zeitraum 2026–2031. Diese rasche Entwicklung wird durch die Konvergenz generativer KI-Durchbrüche, verbindlicher Digitalisierungsvorschriften für die Rechnungsstellung und Steuereinreichungen sowie unternehmensweite Cloud-Migrationen angetrieben, die gemeinsam arbeitsintensive Finanz-Workflows automatisieren. Software-Schichten, die von der optischen Zeichenerkennung (OCR) bis zu Copiloten auf Basis großer Sprachmodelle (LLM) reichen, übersetzen nun unstrukturierte Rechnungen und Belege in strukturierte Buchungseinträge, wodurch Controller Monatsabschlussaufgaben in Stunden statt in Tagen abschließen können. Gleichzeitig bringt skalierbare Cloud-Infrastruktur unternehmensgerechte KI zu kleinen und mittleren Unternehmen (KMU), denen bisher die rechnerische Grundlage für Machine-Learning-Arbeitslasten fehlte. Diese miteinander verflochtenen Kräfte schreiben das Betriebsmodell des Rechnungswesens neu und verlagern den menschlichen Aufwand von der Dateneingabe hin zur Anomaliebehebung, Abweichungsanalyse und strategischen Cashflow-Steuerung. Anbieter, die eingebettete KI mit enger ERP-Integration und jurisdiktionsspezifischen Compliance-Updates kombinieren, werden in den nächsten fünf Jahren am ehesten in der Lage sein, Upsell- und Cross-Sell-Möglichkeiten zu nutzen. [1]Oracle Corporation, "2024 im Rückblick: Oracle Cloud ERP gestaltet die Zukunft des Finanzwesens neu," oracle.com
Wichtigste Erkenntnisse des Berichts
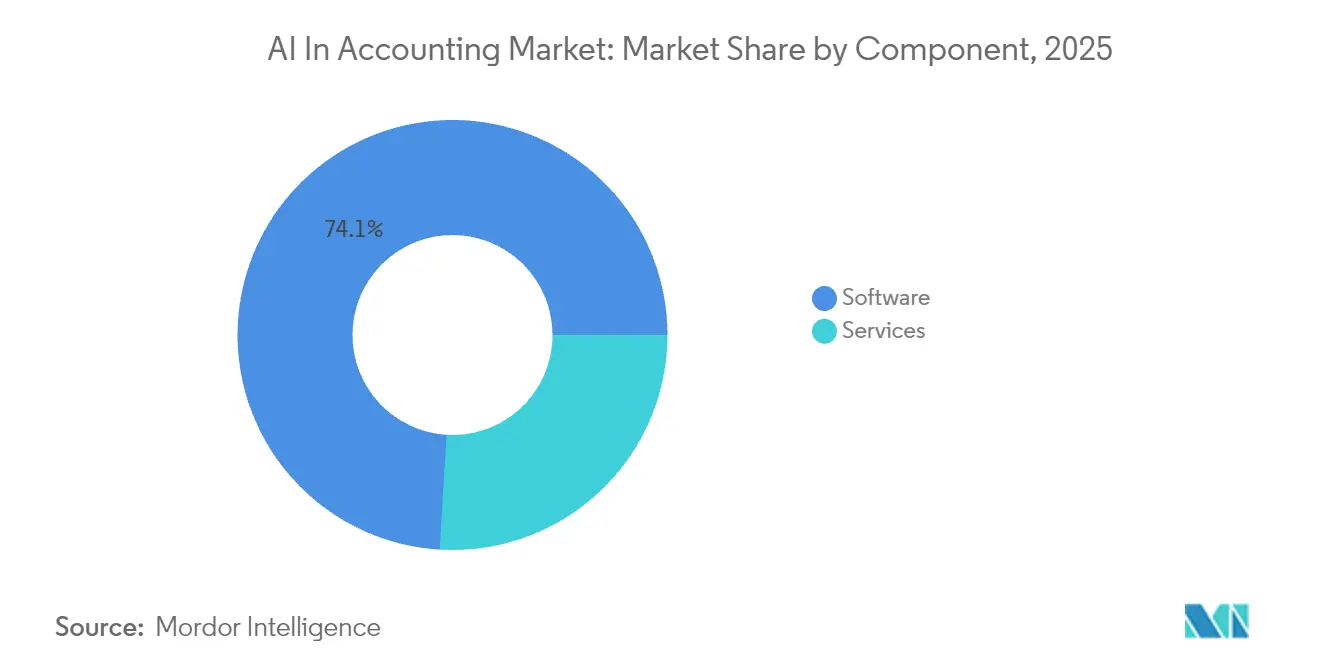
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 74,05 % am KI im Rechnungswesen-Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 45,3 % expandieren werden.
- Nach Bereitstellungsmodus erfasste Cloud im Jahr 2025 61,72 % der Ausgangsbasis und wird im Prognosezeitraum des KI im Rechnungswesen-Markts voraussichtlich mit einer CAGR von 45,8 % wachsen.
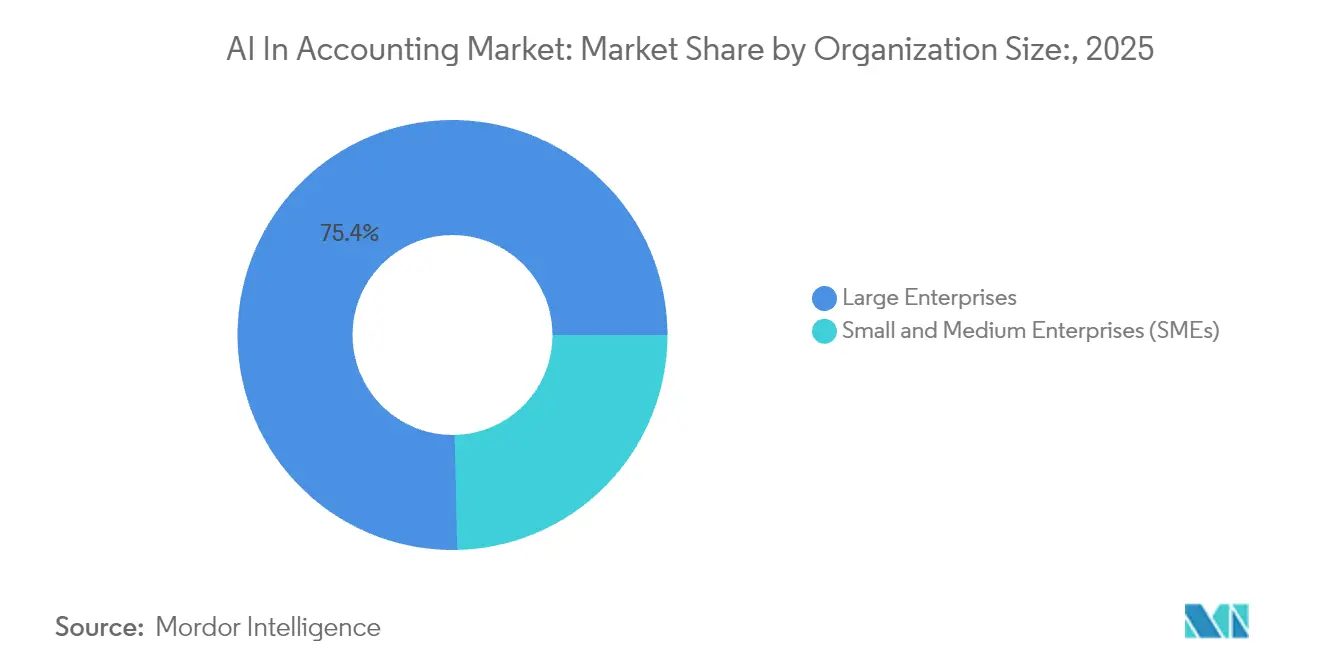
- Nach Unternehmensgröße beherrschten Großunternehmen im Jahr 2025 einen Anteil von 75,35 % am KI im Rechnungswesen-Markt, dennoch werden KMU mit der schnellsten Wachstumsrate von einer CAGR von 45,2 % bis 2031 verzeichnen.
- Nach Anwendung führte das Betrugs- und Risikomanagement im Jahr 2025 mit einem Umsatzanteil von 33,58 % am KI im Rechnungswesen-Markt; die automatisierte Buchführung wird voraussichtlich mit einer CAGR von 46,1 % stark ansteigen.
- Nach Endbenutzerbranche trug BFSI im Jahr 2025 29,15 % der Ausgaben am KI im Rechnungswesen-Markt bei, während professionelle Dienstleistungen und Rechnungswesensunternehmen eine CAGR von 45,9 % anstreben.
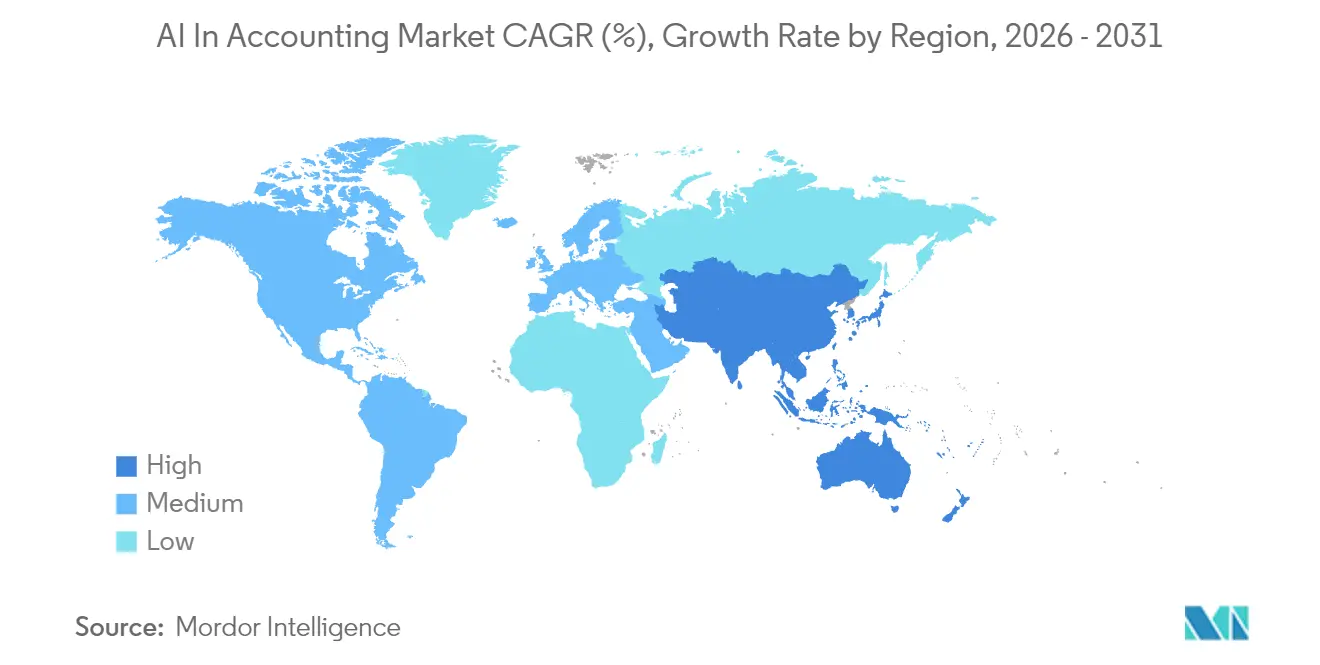
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 38,74 % am KI im Rechnungswesen-Markt, während der asiatisch-pazifische Raum auf dem Weg zur schnellsten Expansion mit einer CAGR von 46,2 % ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| NLP-Genauigkeit für unstrukturierte Rechnungsdaten | +8.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-first ERP-Migrationen bei mittelständischen Unternehmen | +9.1% | Global, am stärksten im asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KMU-Nachfrage nach Echtzeit-Cashflow-Dashboards | +7.8% | Global, konzentriert auf aufstrebende Märkte | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für die elektronische Rechnungsstellung und digitale Steuern | +6.4% | Europa und asiatisch-pazifischer Raum im Kern, Ausstrahlungseffekte auf Amerika | Langfristig (≥ 4 Jahre) |
| Generative KI-Copiloten für Prüfungs-Workflows | +7.9% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Autonome KI-Agenten für den Monatsabschluss | +6.8% | Global, angeführt von Unternehmen aus entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte NLP-Genauigkeit für unstrukturierte Rechnungsdaten
Modelle der natürlichen Sprachverarbeitung extrahieren nun wichtige Felder aus Rechnungen, Verträgen und Belegen mit einer Genauigkeit von über 95 %, wodurch die Tastatur-Engpässe effektiv beseitigt werden, die Teams in der Kreditorenbuchhaltung seit Langem aufgehalten haben. Das Bill Capture-Modul von Oracle, das seit 2024 in NetSuite eingebettet ist, zeigt, wie vortrainierte Modelle PDF-Rechnungen automatisch in kategorisierte Ausgabeneinträge umwandeln. Über die Extraktion hinaus leiten regelbasierte Engines Transaktionen zur Genehmigung weiter, markieren Duplikate und lösen Ausnahme-Workflows aus, was bei frühen Anwendern zu einer dokumentierten Reduzierung der Bearbeitungszeiten um 30 % führt. Der nachgelagerte Nutzen zeigt sich in schnelleren Lieferantenzahlungen, der Nutzung von Frühzahlungsrabatten und einer verbesserten Lieferantenzufriedenheit, die das Geschäftsargument für weitere KI-Investitionen stärkt. Da strukturierte Buchführungen auch analytische Dashboards speisen, erhalten Finanzvorständen eine nahezu in Echtzeit verfügbare Transparenz über das Betriebskapital, was die Nachfrage nach prädiktiven Treasury-Modulen erhöht, die auf demselben Daten-Backbone aufbauen.
Weitverbreitete Cloud-first ERP-Migrationen bei mittelständischen Unternehmen
Mittelständische Unternehmen geben lokale Buchführungssysteme zugunsten mandantenfähiger SaaS-Suiten auf, die KI in jeden Buchungsschritt integrieren. Microsofts Copilot für Finance veranschaulicht diesen Wandel: Controller können Flussanalysen einfach durch die Eingabe von Befehlen in natürlicher Sprache erstellen, wobei das LLM Sub-Buchführungen abfragt, Abweichungen berechnet und Kommentare entwirft. [2]Microsoft Corporation, "Übersicht über Microsoft 365 Copilot für Finance 2025 Release Wave 1," microsoft.com Solche Fähigkeiten haben die Gesamtbetriebskosten-Gleichungen neu definiert: Unternehmen wägen nun Abonnementgebühren gegen vermiedene Upgrade-Projekte, schnellere Abschlusszyklen und reduzierte Prüfungsanpassungen ab. Cloud-Bereitstellungen garantieren ferner die zugrunde liegende Infrastruktur für rechenintensive Modelle, wodurch Finanzteams von der Kapazitätsplanung entlastet werden. Da Updates automatisch ausgerollt werden, profitieren Kunden kontinuierlich von algorithmischen Verbesserungen ohne störende Versionsmigrationen – ein Merkmal, das die Marktdurchdringung in Sektoren mit schlanken IT-Mitarbeitern beschleunigt.
KMU-Nachfrage nach Echtzeit-Cashflow-Prognose-Dashboards
Volatile makroökonomische Bedingungen veranlassen KMU, eine vorausschauende, detaillierte Transparenz über die Liquidität zu suchen. KI-native ERP-Anbieter wie Rillet reagieren mit Dashboards, die Bankfeed-APIs, Zahlungsanbieter-Daten und saisonale Verkaufsmuster verarbeiten, um wochenweise Cashflow-Positionsprognosen zu liefern. Die Investitionsbegeisterung spiegelt die Dringlichkeit des Markts wider: Rillet sammelte im Mai 2025 USD 25 Millionen ein, um Machine-Learning-Engines zu vertiefen, die auf mittelständische Kontenplanstrukturen zugeschnitten sind. Die Ergebnisse sind ausgeprägt: Testkunden reduzierten ihre ungenutzten Kassenbestände um durchschnittlich 12 %, während sie unerwartete Überziehungsgebühren vermieden. Da die Funktionalität in einer SaaS-Umgebung bereitgestellt wird, vermeiden KMU aufwändige Integrationsaufwände, was Mundpropaganda-Empfehlungen fördert, die traditionelle Verkaufszyklen verkürzen. Da sich Datensätze ansammeln, verbessern sich Modelle kontinuierlich, was die First-Mover-Vorteile unter cloud-nativen Finanztechnologie-Anbietern stärkt.
Regulatorischer Druck für die elektronische Rechnungsstellung und digitale Steuereinreichungen
Gerichtsbarkeiten von Indien bis zur Europäischen Union schreiben die Echtzeit-Rechnungsmeldung und automatisierte Steuereinreichungen vor und zwingen Organisationen, Buchführungsinfrastrukturen zu modernisieren. Indiens Waren- und Dienstleistungssteuer-Netzwerk erfordert den Upload von E-Frachtbriefen zum Zeitpunkt des Versands, was selbst kleine Händler dazu zwingt, konforme Software zu übernehmen. In der EU verlangen neue Mehrwertsteuer-Meldungsvorschriften standardisierte XML-Formate und nahezu sofortige Validierung. KI-Plattformen zeichnen sich durch die Zuordnung unterschiedlicher Quelldokumente zu diesen Formaten aus, berechnen Steuerschulden automatisch und passen die Steuersatzlogik an, wenn Vorschriften aktualisiert werden. Unternehmen vermeiden so Säumnisstrafen, während Prüfer eine transparente Spur algorithmischer Logik erhalten. Im Laufe der Zeit profitieren Regierungen von besseren Compliance-Daten, was einen positiven Kreislauf strengerer Standards schafft, der KI-Lösungen weiter verankert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an KI-kompetentem Rechnungswesen-Fachpersonal | –4.3% | Global, akut in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Verschärfung der Datenschutz- und Datenresidenzbestimmungen | –3.8% | Europa und asiatisch-pazifischer Raum, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Legacy-On-Premise-Systeme behindern die KI-Integration | –5.2% | Nordamerika und Europa, Großunternehmen | Kurzfristig (≤ 2 Jahre) |
| Algorithmische Verzerrung in Anomalieerkennungsmodellen | –2.9% | Global, konzentriert in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an KI-kompetentem Rechnungswesen-Fachpersonal
Der Berufsstand sieht sich einer wachsenden Qualifikationslücke gegenüber, da veraltete Lehrpläne hinter den Automatisierungsrealitäten zurückbleiben. Personalvermittler berichten von Gehaltsaufschlägen von bis zu 20 % für Kandidaten, die CPA-Qualifikationen mit Python-Kenntnissen verbinden. Unternehmen, die keine Rollen für Datenwissenschaft-Hybride besetzen können, verzögern KI-Einführungen und untergraben die prognostizierten Investitionsrenditen. Berufsverbände begegnen dem Defizit mit Zertifikatskursen in Prompt-Engineering und Ethik, doch die Angebotspipeline bleibt begrenzt. Hohe Fluktuation verstärkt den Druck zusätzlich, da Technologen oft zu besser bezahlten Finanztechnologie-Stellen wechseln. Langfristig könnten Anbieter, die Low-Code-Konfigurationswerkzeuge einbetten, Talentengpässe umgehen, indem sie spezialisierte Scripting-Anforderungen minimieren.
Verschärfung der Datenschutz- und Datenresidenzbestimmungen
Globale Datenschutzrahmen wie die DSGVO, Brasiliens LGPD und das bevorstehende EU-KI-Gesetz legen strenge Regeln für die Verarbeitung personenbezogener und finanzieller Daten fest. KPMG-Umfragen nennen die Einhaltung der Datensouveränität als größtes KI-Adoptionshindernis für 59 % der Finanzvorstände. Mandantenfähige SaaS-Anbieter reagieren mit regionalen Daten-Pods und Zero-Knowledge-Verschlüsselung, aber rechtliche Unsicherheiten bleiben bestehen, insbesondere beim Modelltraining mit Rechnungsführungsdaten, die personenbezogene Informationen enthalten können. Unternehmen riskieren Bußgelder und Reputationsschäden, wenn Algorithmen sensible Details preisgeben, was zu konservativen Einführungsplänen im Gesundheitswesen, der Verteidigung und dem öffentlichen Finanzwesen führt. Da Regulierungsbehörden die Erklärbarkeit in den Fokus rücken, müssen Anbieter die Modelllogik nachweisen – eine Anforderung, die interpretierbare Algorithmen gegenüber undurchsichtigen Deep-Learning-Black-Boxes begünstigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen steigen trotz Software-Dominanz anSoftware erfasste im Jahr 2025 74,05 % des KI im Rechnungswesen-Marktanteils, was den unverzichtbaren Charakter zentraler ERP-Plattformen, OCR-Engines und intelligenter Dokumentenverarbeitungsmodule widerspiegelt. Diese Angebote bieten die grundlegenden Algorithmen, die Rechnungen analysieren, Bestellungen abgleichen und Abgrenzungen empfehlen. Große Anbieter wie SAP, Oracle und Microsoft betten kontinuierlich neue LLM-Logik in ihre Suiten ein und festigen die Kundenbindung durch jährliche Abonnementverlängerungen. Dennoch übertrifft der Dienstleistungsumsatz die Produktverkäufe und expandiert mit einer CAGR von 45,3 %, da Kunden Implementierungs-, Integrations- und Change-Management-Expertise erwerben. Unternehmen stehen vor komplexen Legacy-Landschaften, weshalb Beratungspartner benötigt werden, die maßgeschneiderte Workflows auf standardisierte KI-Pipelines abbilden, historische Datensätze migrieren und Modelle für branchenspezifische Taxonomien kalibrieren.
Der Anstieg bei Dienstleistungen zeigt, dass die Größengewinne im KI im Rechnungswesen-Markt zunehmend von menschlichen Beratungsschichten abhängen, die abstrakte KI-Fähigkeiten in greifbare Geschäftsergebnisse übersetzen. Schulungspakete, Verträge für verwaltete Dienste und kontinuierliche Optimierungsverträge treiben nun Annuitätsströme für Systemintegratoren und Boutique-Beratungsunternehmen an. Da Plattform-Updates vierteljährlich ausgerollt werden, benötigen Kunden laufende Abstimmungs- und Governance-Prüfungsaufgaben, die den langfristigen Dienstleistungsausblick stärken. Inzwischen erkunden Software-Anbieter Umsatzteilungsallianzen mit Beratungsökosystemen, was die symbiotische Entwicklung von Produkt- und Dienstleistungs-Wertpools im breiteren KI im Rechnungswesen-Markt unterstreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodus:
Cloud-Vorherrschaft beschleunigt sichCloud-Lösungen repräsentierten 2025 einen Wertanteil von 61,72 % und befinden sich weiterhin auf einer CAGR-Kurve von 45,8 %, was eine entscheidende Verlagerung hin zu mandantenfähigen Architekturen hervorhebt, die für KI-Arbeitslasten optimiert sind. Elastische Compute-Schichten ermöglichen bedarfsgesteuerte Modelltrainings-, Inferenz- und Nachtrainingszyklen, die On-Premise-Server ohne erhebliche Kapitalausgaben nicht erreichen können. Anbieter übertragen wöchentliche Algorithmus-Aktualisierungen und verbreiten sofort Verbesserungen wie verbesserte Extraktion von Rechnungszeilenpositionen oder Ausreißererkennungsheuristiken an alle Mandanten. Diese Faktoren untermauern das Wachstum der KI im Rechnungswesen-Marktgröße bei KMU-Segmenten, die Cloud-Einstiegspläne nutzen, um kostspielige Rechenzentrumsexpansionen zu umgehen.
On-Premise-Bereitstellungen gehen stetig zurück und verbleiben hauptsächlich bei Verteidigungsauftragnehmern, Versorgungsunternehmen und Behörden, die an Datenresidenzvorschriften gebunden sind. Hybridmodelle dienen als Übergangslösungen, indem sie sensible Buchführungen in private Clouds umleiten, während weniger kritische Arbeitslasten auf öffentliche Infrastruktur ausgelagert werden. Dennoch erweist sich der Wartungsaufwand für hybride Stacks oft als höher als erwartet, was Nachzügler im Prognosehorizont zur vollständigen SaaS-Übernahme drängt. Das Nettoergebnis stärkt die Führungsposition der Cloud und konsolidiert Anbieter-Roadmaps rund um Abonnementmonetarisierung und Plattformerweiterbarkeit.
Nach Unternehmensgröße:
KMU-Wachstum stört die Dominanz der GroßunternehmenGroßunternehmen kontrollierten im Jahr 2025 75,35 % der Ausgaben und nutzten ihre Größe, um mehrjährige Unternehmenslizenzen für globale Tochtergesellschaften auszuhandeln. Die KMU-Übernahme beschleunigt sich jedoch mit einer CAGR von 45,2 %, da intuitive KI-Werkzeuge und erschwingliche nutzungsbasierte Preisgestaltung historische Eintrittsbarrieren beseitigen. Low-Code-Oberflächen ermöglichen es nicht-technischen Buchhaltern, benutzerdefinierte Klassifikationsmodelle zu trainieren, ohne Python zu schreiben, und demokratisieren Fähigkeiten, die einst für IT-Teams der Fortune 500 reserviert waren. Die Diffusion erweitert den KI im Rechnungswesen-Markt-Fußabdruck und bringt frischen Wettbewerbsschwung in traditionell isolierte regionale Buchführungsarenen.
Die KMU-Begeisterung hat strategische Implikationen: Wenn kleinere Unternehmen Abstimmungen und Abweichungsanalysen automatisieren, können sie freiwerdende Arbeitskraft für Beratungsdienstleistungen einsetzen, Zykluszeiten verkürzen und mit größeren Marktteilnehmern gleichziehen. Cloud-Anbieter umwerben dieses Segment mit Freemium-Tarifen und Marktplatz-Apps, die sich innerhalb von Minuten in Bank-APIs integrieren lassen. Da KMU zusammen Millionen potenzieller Lizenzen darstellen, bilden sie das größte unerschlossene Reservoir für wiederkehrende Einnahmen und sorgen für eine kontinuierliche Marktanteilsverschiebung bis 2031.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Automatisierung überholt das RisikomanagementBetrugs- und Risikomanagement dominierte die Ausgaben 2025 mit 33,58 %, gestützt durch ausgefeilte Anomalieerkennungsroutinen, die Banken einsetzen, um verdächtige Überweisungen in Echtzeit zu markieren. Dennoch wird die automatisierte Buchführung alle anderen Segmente übertreffen und mit einer CAGR von 46,1 % steigen, da Unternehmen der täglichen Transaktionsdurchsatz-Effizienz Priorität einräumen. Vorlagenfreie Rechnungserfassung, autonome Buchführungseinträge und KI-generierte Journalbuchungen verkürzen Abschlusszyklen und erhöhen die Datenaktualität, wodurch das Management sicher von rückblickender Berichterstattung zu prädiktiver Steuerung gelenkt wird.
Der Aufstieg der automatisierten Buchführung unterstreicht, wie zentrale Verarbeitungsaufgaben, die einst als zu kleinteilig für KI-Investitionen angesehen wurden, nun durch Einsparungen bei Arbeitsstunden und Fehlerkennzahlen den klarsten ROI liefern. Anbieter bündeln Buchführungs-Mikrodienste in modulare APIs, sodass Kunden Funktionen selektiv auswählen können – ein Ansatz, der die Penetration über verschiedene Branchen hinweg beschleunigt. Im Laufe der Zeit speisen diese Dienste vorgelagerte Analysen, Cashflow-Prognosen und Budgetierungsmodule und treiben damit die Dynamik des KI im Rechnungswesen-Marktanteils weiter an.
Nach Endbenutzerbranche:
Professionelle Dienstleistungen überholen BFSIBFSI-Institutionen machten im Jahr 2025 29,15 % der Ausgaben aus, ein logisches Ergebnis angesichts des hohen Transaktionsvolumens im Bankwesen und strenger Geldwäschebekämpfungsstandards. Professionelle Dienstleistungen und Rechnungswesensunternehmen werden jedoch die schnellste CAGR von 45,9 % bis 2031 verzeichnen, angetrieben durch Skalenerträge im Auftragsbereich: Ein KI-fähiger Buchhalter kann nun bis zu 200 Mandanteneinheiten statt 20 betreuen. Dieser Multiplikatoreffekt stört traditionelle Stundenhonorierungsmodelle und ermöglicht es Unternehmen, Festpreis-Beratungspakete anzubieten, ohne Margen zu beeinträchtigen.
Andere Branchen folgen differenzierten Übernahmeentwicklungen. Hersteller integrieren KI-Rechnungswesen mit IoT-Telemetrie, um die Bestandsbewertung mit der Fertigungslinienproduktion abzustimmen, während Gesundheitsdienstleister KI für die Kostenträgerabstimmung und regulatorische Berichterstattung nutzen. Behörden setzen KI ein, um Transparenz zu erhöhen, gesetzliche Prüfungszyklen zu erfüllen und Beschaffungsbetrug zu bekämpfen. Gemeinsam bereichern diese branchenübergreifenden Implementierungen die adressierbare KI im Rechnungswesen-Marktgröße und erweitern ihren horizontalen Geltungsbereich.
Geografische Analyse
Nordamerika KI im Buchhaltungsmarkt
Nordamerika hielt 38,74 % des Umsatzes im Jahr 2025 und wurde durch tiefe Risikokapitalpools, eine ausgereifte Cloud-Infrastruktur und frühe regulatorische Experimente mit digitalen Steuerregimen gestützt. Die Führungsposition Nordamerikas beruht auf der Präsenz von ERP-Giganten wie Microsoft, Oracle und Intuit, reichlich Risikokapital und einem innovationsfreundlichen regulatorischen Umfeld. Finanzierungsströme verdeutlichen die Dynamik: Numeric sicherte sich 2024 28 Millionen USD, um seine generativen KI-Abschlussautomatisierungstools zu verfeinern. US-amerikanische Unternehmen integrieren KI tief in unternehmensweite ERPs, während kanadische und mexikanische Firmen sich auf KMU-maßgeschneiderte Lösungen konzentrieren, die die grenzüberschreitende Mehrwertsteuerabstimmung vereinfachen. Regulierungsbehörden fördern die Einführung durch Leitlinien zu akzeptablen KI-Prüfpfadstandards, wodurch Rechtsunsicherheit reduziert und Beschaffungsrückstände abgebaut werden.
APAC KI im Buchhaltungsmarkt
Dennoch verzeichnet der asiatisch-pazifische Raum eine rasante CAGR von 46,2 %, angetrieben durch nationale KI-Fahrpläne, schnell skalierende Ökosysteme für digitale Zahlungen und staatliche E-Rechnungsmandate. Indien sticht hervor: 73 % der Unternehmen planen bis 2025 den KI-Einsatz in Buchhaltungsabläufen, was den globalen Durchschnitt von 52 % übertrifft. Chinas Modernisierung der Fertigung und Japans produktivitätsorientierte Unternehmensreformen verstärken die Nachfrage zusätzlich. Der Aufschwung im asiatisch-pazifischen Raum ist vielschichtig. Das Institute of Chartered Accountants in Indien hat CA GPT eingeführt, um 70.000 Fachleute mit KI-gestützter Jahresberichtsanalyse auszustatten, was die offizielle Befürwortung einer technologischen Erneuerung signalisiert. China kombiniert KI-Buchhaltung mit seiner umfangreichen Fertigungsbasis und ermöglicht es Finanzteams, Produktionstelemetrie mit Echtzeit-Herstellungskostenberechnungen zu verknüpfen. Technologieorientierte Volkswirtschaften wie Singapur und Australien fungieren als Integrationszentren und beherbergen regionale Rechenzentren, die Souveränitätsanforderungen erfüllen und das Onboarding für benachbarte Märkte beschleunigen.
EMEA und LATAM KI im Buchhaltungsmarkt
Europa, obwohl in absoluten Zahlen kleiner beim KI im Buchhaltungsmarkt, übt einen erheblichen Einfluss auf Standards aus. Das EU-KI-Gesetz verpflichtet Anbieter, Modellherkunft, Bias-Prüfungen und Ausweichverfahren zu dokumentieren. Deutschlands Industriechampions modernisieren ihre Finanz-Stacks, um den bevorstehenden maschinenlesbaren E-Rechnungsmandaten zu entsprechen. Frankreich erregt Aufmerksamkeit durch Einhörner wie Pennylane, das aufeinanderfolgende Finanzierungsrunden abschloss, um vollständige KI-Buchhaltungsdienstleistungen anzubieten. Kleinere Volkswirtschaften setzen auf paneuropäische SaaS-Plattformen, die die Steuerkonformitätskomplexität in 27 Mitgliedstaaten verringern. Insgesamt schaffen diese Bedingungen Europa als Schmelztiegel für verantwortungsvolle KI-Praktiken, die in globale Anbieter-Roadmaps einfließen. Lateinamerika sowie der Nahe Osten und Afrika entwickeln sich in gemäßigterem Tempo, doch gezielte Cloud-Rechenzentrumsausweitungen und fintech-Sandboxes positionieren diese Regionen für ein Aufholwachstum im späteren Verlauf des Jahrzehnts.

Regulatorisches Umfeld
KI-Einsatzszenarien im Rechnungswesen werden zunehmend durch Erweiterungen bestehender Steuer-, Prüfungs-, Datenschutz- und KI-Governance-Regime geprägt, statt durch ein einziges rechnungswesenspezifisches KI-Regelwerk. In den Vereinigten Staaten veröffentlichte das IRS Office of Professional Responsibility im Juni 2026 den Alert 2026-19, der klarstellt, dass die Pflichten des Treasury Circular 230 (einschließlich Sorgfaltspflicht, Fachkompetenz und Vertraulichkeit) unverändert gelten, wenn Praktiker KI in der Steuerarbeit einsetzen. Die Leitlinie unterstreicht die Verpflichtung von Kanzleien, KI-Ergebnisse zu überwachen und Steuerzahlerdaten zu schützen. Auch die berufsständischen Vorgaben rund um technologiegestützte Prüfungen wurden verschärft, durch die AICPA Technical Questions and Answers (TQAs) 8400.01-8400.08, veröffentlicht im Januar 2026, die nicht verbindliche Hinweise zur Risikobewertung und zum Einsatz automatisierter Werkzeuge im Rahmen von Jahresabschlussprüfungen geben.
In Europa erhöhen der EU AI Act (Verordnung (EU) 2024/1689) und dessen stufenweise Umsetzung die Erwartungen an Transparenz, Dokumentation und Aufsicht für KI-Werkzeuge, die in regulierten Finanzkontexten eingesetzt werden. Die Leitlinie der Europäischen Kommission zu den Transparenzpflichten des AI Act nach Artikel 50 wird im August 2026 durchsetzbar, was Anbieter und Betreiber dazu drängt, Offenlegungen, Prozesse der menschlichen Aufsicht und Governance-Nachweise zu operationalisieren, die Finanz- und Prüfungsakteure bei Assurance- und Beschaffungsprozessen belegen können. Zusammen mit der DSGVO und anderen Datenschutzrahmenwerken verstärken diese Anforderungen die Nachfrage nach regionalen Optionen zur Datenresidenz, nachvollziehbarem Modellverhalten (Audit-Trails) und Kontrollen, die KI-gestützte Rechnungswesenprozesse mit etablierten Praktiken der internen Kontrolle über die Finanzberichterstattung in Einklang bringen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für KI im Rechnungswesen beginnt mit der Datenerzeugung und -erfassung (Rechnungen, Belege, Verträge, Bankfeeds, Zahlungsverkehrssysteme und ERP-Nebenbücher) und durchläuft dann Normalisierungs- und Extraktionsschichten wie OCR und intelligente Dokumentenverarbeitung. Danach speisen modellgestützte Klassifizierung, Abstimmung, Anomalieerkennung und Texterstellung die Hauptbuchbuchung, Berichterstattung und Compliance-Workflows. Grundlegende Infrastrukturanbieter (Cloud-Computing und Modellanbieter) unterstützen Anwendungsanbieter, darunter ERP-Suiten und Spezialtools für Abschluss, Kreditorenbuchhaltung und Prüfung, während Systemintegratoren und Beratungsunternehmen Implementierung, Integration, Change Management und Managed Services liefern, die Modelle und Kontrollen an kundenspezifische Kontenpläne, Richtlinien und Steuervorschriften anpassen.
Vertrieb und Monetarisierung erfolgen typischerweise über SaaS-Abonnements, Marktplätze und Partner-Ökosysteme, mit wachsendem Schwerpunkt auf API-basierter Integration in Hauptbuch- und Produktivitätswerkzeuge, um Workflow-Reibung zu verringern. Jüngste Bewegungen im Ökosystem spiegeln eine Verschiebung von punktueller Automatisierung zu agentischer Ausführung entlang der gesamten Kette wider. Deloitte erweiterte im Juni 2026 die verbundenen agentischen Fähigkeiten innerhalb seiner Deloitte-Omnia-Prüfungsplattform, und KPMG ging im Mai 2026 eine globale Allianz mit Anthropic ein, um Claude-gestützte Workflows über sein Digital Gateway einzusetzen, wodurch die Verbindung zwischen Modellanbietern und professionellen Dienstleistungen gestärkt wird. Aufkommende KI-native Anbieter besetzen zunehmend auch die Ausführungsschicht, darunter die im Juli 2026 gestarteten Angebote von Rational (KI-Mitarbeiter für Buchhaltungskanzleien) und Puzzle (AI Close innerhalb einer KI-Suite), was auf eine breitere Gruppe spezialisierter Anbieter zwischen der Modellschicht und dem Endnutzerunternehmen hinweist.
Wettbewerbslandschaft
Der KI im Rechnungswesen-Markt verbindet etablierte ERP-Konglomerate und agile KI-native Herausforderer. SAP, Oracle und Microsoft nutzen ihre installierten Kundenbasis und betten LLM-Assistenten in ihre Flaggschiff-Suiten ein, wobei KI-Erweiterungen in bestehende Verträge gebündelt werden. Inzwischen erobern sich vertikalisierte Start-ups wie Rillet, Candis und Vic.ai durch die Fokussierung auf spezifische Schmerzpunkte – Rechnungserfassung, Ausgabenkontrollen oder Mehreinheiten-Konsolidierung – Nischen und präsentieren Zeit-bis-Nutzen-Kennzahlen, die in schwerfälligen Ökosystemen nicht erreichbar sind. Die Konsolidierung intensiviert sich, da etablierte Unternehmen Nischenspezialisten übernehmen, um Produktportfolios zu bereichern und Wettbewerbsbedrohungen vorzubeugen.
Strategische Investitionsthemen betonen Interoperabilität, Sicherheit und Erklärbarkeit. BlackLines Studio360, das im Januar 2025 eingeführt wurde, integriert KI über das gesamte Close-to-Disclose-Kontinuum und positioniert das Unternehmen als Finance-Transformation-Orchestrator. [4]BlackLine Inc., "BlackLine bringt Studio360-Plattform auf den Markt," blackline.com FloQasts agentenbasierte Plattform setzt auf ISO/IEC 42001-Konformität, um Prüfungsausschüssen zu versichern, dass KI ethischen Richtlinien entspricht. Investitionen in proprietäre Basismodelle bleiben begrenzt; stattdessen verfeinern Anbieter Open-Source-LLMs mit domänenspezifischen Buchführungen, um Kosten zu kontrollieren, während Differenzierung durch proprietäre Trainingsdaten erhalten bleibt.
Regional dominieren nordamerikanische Anbieter Unternehmenssegmente, aber Europa und Asien produzieren wettbewerbsfähige Aufsteiger, die sich in lokalisierten Compliance-Inhalten auszeichnen. Die Marktkonzentration bewegt sich im mittleren Bereich: Die fünf größten Anbieter kontrollieren etwa 55 % des Umsatzes, was für Herausforderermarken ausreichend Spielraum lässt. Vorausschauend wird sich die Wettbewerbsintensität voraussichtlich auf Governance-Werkzeuge, die Einfachheit der Benutzererfahrung und die Breite des Partnerökosystems konzentrieren, anstatt auf rohe algorithmische Leistung – ein Wandel, der Unternehmen begünstigen könnte, die KI-Hilfsprogramme in kohärente Rechnungsprozessnarrative bündeln.
Führende Unternehmen im KI im Rechnungswesen-Bereich
Intuit Inc.
Xero Limited
Sage Group plc
SAP SE
Oracle Corporation (NetSuite)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im Buchhaltungsmarkt
- Intuit Inc.
- Xero Limited
- Sage Group plc
- SAP SE
- Oracle Corporation (NetSuite)
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Epicor Software Corporation
- Zoho Corporation Pvt Ltd.
- SMACC GmbH
- Botkeeper Inc.
- VIC.AI Inc.
- FreshBooks Invoice Software Inc.
- Tipalti Solutions Ltd.
- BlackLine Inc.
- Docyt Inc.
- Datarails Ltd.
- AppZen Inc.
- Receipt Bank Ltd. (Dext Software)
- KarbonHQ Pty Ltd.
- MindBridge Analytics Inc.
- Validis Holdings Ltd.
- Inflo Limited
- CaseWare International Inc.

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum ist governance-first-KI, die berufliche Rechenschaftspflichten erfüllt und dennoch Automatisierung liefert, insbesondere für Steuer-, Abschluss- und Prüfungs-Workflows, bei denen Nachvollziehbarkeit entscheidend ist. Der Alert 2026-19 des IRS Office of Professional Responsibility (Juni 2026) bekräftigt, dass Praktiker weiterhin für KI-gestützte Arbeit gemäß Circular 230 verantwortlich bleiben, was ein Kaufkriterium für Plattformen schafft, die überprüfbare Prompts und Ergebnisse, Aufsichtsworkflows und Datenschutzfunktionen im Einklang mit Vertraulichkeitspflichten bieten. Parallel dazu unterstützt die europaspezifische Produktentwicklung rund um die Transparenzpflichten des EU AI Act (durchsetzbar ab August 2026 gemäß Artikel-50-Leitlinie) Chancen für Anbieter, die vorgefertigte Dokumentation, Offenlegungswerkzeuge und Überwachungsfunktionen bereitstellen, die Finanzverantwortliche ohne maßgeschneiderte Compliance-Programme operationalisieren können.
Ein weiterer Chancenbereich ist der Übergang von Copiloten zu Human-in-the-Loop-Agenten, die mehrstufige Rechnungswesenprozesse ausführen, insbesondere für ressourcenbeschränkte Buchhaltungskanzleien und KMU-Finanzteams. Belege für die Einführung im Jahr 2026 zeigen, dass sich diese Richtung konkretisiert: EY begann im April 2026 mit dem globalen Rollout agentischer KI innerhalb von EY Canvas für Prüfungsarbeiten in großem Maßstab. Anbieter haben zudem workflow-eingebettete Systeme eingeführt, die auf Abschluss- und Steuerausführung statt auf eigenständige Chat-Oberflächen ausgerichtet sind, darunter Ramp (Ramp Stack, Juni 2026), Canopy (Automatisierung von Steuer-Workflows, Juli 2026) und Puzzle (AI Close, Juli 2026). Mit der Erweiterung dieser Angebote wird die Integrationstiefe in Kernbücher und Praxismanagementsysteme, zusammen mit Kontrollen für menschliche Überprüfung und Ausnahmebehandlung, zu einem praktischen Differenzierungsfaktor sowohl für etablierte Anbieter als auch für KI-native Marktteilnehmer.
Recent Industry Developments in KI im Buchhaltungsmarkt
- Juli 2026: Xero kündigte auf der Xerocon London neue KI-Innovationen an, darunter tiefere Integrationen mit Microsoft 365 Copilot, die es Nutzern ermöglichen, mit Live-Finanzdaten von Xero direkt in gängigen Produktivitätsanwendungen zu arbeiten. Das Update verringert den Kontextwechsel für Inhaber kleiner und mittlerer Unternehmen und Buchhalter und stärkt Xeros Position als Workflow-Hub statt als eigenständiges Buchhaltungssystem.
- Mai 2026: Intuit kündigte Erweiterungen der Intuit Enterprise Suite für Unternehmen des mittleren Marktsegments an, einschließlich Funktionen, die komplexere, mehrgesellschaftliche Finanzabläufe und eine engere Prozessautomatisierung unterstützen. Dies erweitert die Reichweite von Intuit über die Buchhaltung kleiner Unternehmen hinaus in höherwertige, abschlussintensive Umgebungen, in denen KI-gesteuerte Konsolidierung und Kontrollen zentrale Kaufkriterien sind.
- November 2025: Intuit und OpenAI kündigten eine Zusammenarbeit an, die darauf abzielt, personalisierte Finanzintelligenz-Erlebnisse über die Produkte von Intuit hinweg voranzutreiben. Die Partnerschaft signalisiert weiterhin Investitionen in die Integration von Frontier-Modell-Fähigkeiten in Konsumenten- und Unternehmens-Finanzworkflows und hebt die Wettbewerbslatte für eingebettete generative KI in rechnungswesennahen Anwendungsfällen an.


KI im Buchhaltungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodologie umfasst der Markt KI-gestützte Software und damit verbundene Dienstleistungen, die dazu beitragen, Rechnungswesenaufgaben wie Buchhaltung, Abschluss, Berichterstattung, Compliance und Kontrollen in Organisationen zu automatisieren, zu unterstützen oder zu verbessern.
Ausgeschlossene Bereiche: Wir schließen breitere Unternehmens-KI-Ausgaben aus, die nicht mit Rechnungswesen-Workflows verbunden sind, und zählen allgemeine IT-Infrastrukturausgaben nicht, sofern sie nicht mit einer KI-Buchhaltungslösung gebündelt sind.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Kernplattformen
- Punktlösungen (OCR, RPA usw.)
- Dienstleistungen
- Implementierung und Integration
- Schulung und verwaltete Dienste
- Software
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Hybrid
- Nach Unternehmensgröße
- Kleine und Mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Anwendung
- Betrugs- und Risikomanagement
- Rechnungsklassifizierung und -genehmigungen
- Berichterstattung und Compliance
- Automatisierte Buchführung
- Prognose und Budgetierung
- Weitere Anwendungen
- Nach Endbenutzerbranche
- BFSI
- Professionelle Dienstleistungen und Rechnungswesensunternehmen
- Einzelhandel und E-Commerce
- Fertigung
- Gesundheitswesen
- Regierung und öffentlicher Sektor
- Weitere Endbenutzerindustrien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Singapur
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und die Hintergrunddaten zu sammeln, die für den Aufbau des Nachfragepools erforderlich sind. Wir stützten uns auf öffentliche und offizielle Quellen wie das US Bureau of Economic Analysis (Branchenoutput), das US Census Bureau (Unternehmens- und Lohnindikatoren), die OECD (Digitalisierungs- und Produktivitätsindikatoren), Eurostat (Nutzung von IKT in Unternehmen) und die Weltbank (Makro- und KMU-Indikatoren), um die Eingaben länderübergreifend konsistent zu halten.
Wir überprüften außerdem geprüfte Finanzberichte, Investorenpräsentationen, Produktdokumentationen und seriöse Presseberichterstattung, um zu verstehen, wie KI-Funktionen in Buchhaltungswerkzeugen verkauft und gebündelt werden. Für schwer verifizierbare Unternehmensumsatzaufteilungen und Eigentumsverknüpfungen nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzdaten und -intelligenz sowie Patentdatenbanken, um zu verfolgen, wohin sich die Innovation bei Dokumentenerfassung, Anomalieerkennung und Finanzprognosen bewegt. Die hier aufgeführten Quellen sind beispielhaft, und wir nutzten weitere öffentliche Dokumente als Gegenprüfung während des Forschungsprozesses.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um Adoptionsmuster und Preislogik über Cloud-, On-Premise- und Hybrid-Bereitstellungen hinweg zu überprüfen und anschließend die Geschwindigkeit von Funktionsupgrades, die sich auf durchschnittliche Vertragswerte auswirken können, plausibilitätszuprüfen. Wir sprachen mit einer Mischung aus Softwareanbietern, Implementierungspartnern und Endnutzern (Finanzverantwortlichen und Buchhaltungsteams) in APAC, EMEA und Amerika, sodass die endgültigen Annahmen nicht von einer einzigen Region oder einem einzigen Käufertyp bestimmt wurden.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 16% | APAC: 41% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 30% | EMEA: 33% |
| Kleinere Akteure: 16% | Manager: 54% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Das Größenbestimmungsmodell beginnt mit einem Top-down-Aufbau, der den adressierbaren Pool der Rechnungswesenautomatisierung rekonstruiert, indem er Unternehmens- und KMU-Zahlen, Digitalisierungssignale der Finanzfunktion und den Anteil der Rechnungswesenarbeit, der zu KI-gestützten Workflows verschoben wird, verknüpft. Sobald dieser Nachfragepool gebildet war, wurde er in Ausgaben umgerechnet, indem Adoptionsniveaus und typische Preisspannen für Software und Dienstleistungen angewendet wurden, anschließend angepasst um den Bereitstellungsmix, da Cloud-Abonnements und Implementierungsdienstleistungen unterschiedlich skalieren.
Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, etwa mit stichprobenartig erhobenen Umsatzspannen von Anbietern, Kanalprüfungen mit Implementierern und einer einfachen Betrachtung von Volumen mal durchschnittlichem Verkaufspreis für zentrale Anwendungsfälle wie Rechnungsdatenerfassung, Abschlussautomatisierung und Compliance-Überwachung. Zu den wichtigsten Eingabefaktoren zählten die Raten der Migration zu Cloud-Buchhaltung und ERP, der Anteil der Workflows, die OCR und Dokumentenverständnis nutzen, die Entwicklung des durchschnittlichen Vertragswerts mit zunehmendem Funktionsumfang, die Implementierungsintensität nach Unternehmensgröße und der regionale Lohndruck, der den Amortisationsfall verändert. Für Prognosen stützten wir uns auf Szenarioanalysen, gestützt durch Primärfeedback, da sich die Adoption schnell verändern kann, wenn neue KI-Funktionen veröffentlicht werden oder wenn regulatorische Berichterstattung die Digitalisierung vorantreibt. Wo Bottom-up-Signale unvollständig waren, verwendeten wir eine konservative Näherung basierend auf Preisbändern von Vergleichsgruppen und regionalen Durchdringungsspannen und überprüften dies erneut mit den Befragten vor der Finalisierung.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in Schichten, damit die endgültigen Werte mit realen Signalen konsistent blieben. Wir verglichen die Modellergebnisse mit unabhängigen Indikatoren wie Wachstumsmustern bei Software-Abonnements, der Richtung der Unternehmens-Cloud-Ausgaben und der beobachteten Verschiebung hin zu automatisierten Abschluss- und Compliance-Abläufen, und untersuchten anschließend Ausreißer vor der endgültigen Freigabe.
Abweichungsprüfungen wurden über Regionen und Käufergrößen hinweg durchgeführt, um sicherzustellen, dass die Annahmen nicht von den Aussagen der Befragten abwichen. Die Zahlen wurden zudem von einem weiteren Analysten überprüft, um logische Brüche und Einheitsfehler zu erkennen. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates, die ausgelöst werden, wenn ein wesentliches Ereignis Preisgestaltung, Bündelung, Regulierung oder Adoptionsmuster verändert. Vor der Auslieferung wird eine abschließende, aktuelle Durchsicht abgeschlossen, damit Kunden die neueste, aktualisierte Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Künstliche Intelligenz im Rechnungswesen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für KI im Rechnungswesen weichen oft voneinander ab, da die Abgrenzung des Geltungsbereichs unterschiedlich gezogen wird und dieselben Funktionen unterschiedlichen Kategorien zugeordnet werden können. Unterschiede zeigen sich auch, wenn eine Schätzung stark auf eine einzelne Adoptionsumfrage setzt oder wenn angenommen wird, dass die Preise schneller steigen, als Käufer akzeptieren.
Die wichtigsten Treiber der Abweichungen bei diesem Markt hängen üblicherweise davon ab, ob die Schätzung nur dedizierte Buchhaltungswerkzeuge umfasst oder auch angrenzende Finanzautomatisierung wie Kreditorenbuchhaltung, Beschaffungs-Workflows und breitere ERP-KI-Zusatzmodule einbezieht. Ein weiterer häufiger Treiber ist, wie hybride Bereitstellungen behandelt werden, da einige Modelle die gesamten Plattformausgaben zählen, sobald eine KI-Funktion aktiviert ist, während andere nur den Wert des KI-fähigen Buchhaltungsmoduls zählen. Unserer Ansicht nach erklärt sich die Spanne größtenteils dadurch, dass KI-Buchhaltungsausgaben nur dann gezählt werden, wenn sie an definierte Rechnungswesen-Workflows (wie Abschluss, Berichterstattung, Compliance und Buchhaltung) gebunden sind, was der von Mordor Intelligence angewandte Ansatz ist.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,87 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 7,52 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint breitere KI-Ausgaben der Finanzfunktion mit Rechnungswesen-Anwendungsfällen zu vermischen, wodurch angrenzende Automatisierung über Rechnungswesen-Workflows hinaus einbezogen werden kann. |
| Regionale Beratungsgesellschaft B | 1,29 Mrd. USD (2025) | Begrenzt den Geltungsbereich wahrscheinlich auf eine engere Auswahl von KI-Buchhaltungssoftware-Umsätzen und wendet eine konservativere Adoptionskurve an, was zu einer Unterzählung von Dienstleistungen und dem Wert hybrider Bereitstellungen führen kann. |
Die Tabelle zeigt, dass die größten Schwankungen aus der Ausweitung des Geltungsbereichs auf benachbarte Finanzprozesse und aus den Annahmen zur Skalierungsgeschwindigkeit von Adoption und Preisgestaltung resultieren. Indem die Eingaben an klare, workflow-basierte Nachfragesignale gebunden werden und Preis- sowie Adoptionsannahmen durch wiederholte Prüfungen validiert werden, bleibt die endgültige Marktgröße nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des globalen KI im Rechnungswesen bis 2031?
Der Sektor wird voraussichtlich bis 2031 USD 68,75 Milliarden erreichen und von USD 10,87 Milliarden im Jahr 2026 aus wachsen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 46,2 % verzeichnen und alle anderen Regionen übertreffen.
Welcher Anwendungsbereich wird die schnellste Expansion verzeichnen?
Die automatisierte Buchführung wird das Wachstum mit einer prognostizierten CAGR von 46,1 % bis 2031 anführen.
Wie beeinflussen KMU die Übernahmetrends?
Erschwingliche Cloud-SaaS- und Low-Code-KI-Werkzeuge treiben die KMU-Übernahme mit einer CAGR von 45,2 % voran und verändern die Wettbewerbsdynamik.
Was sind die größten Hindernisse bei der Implementierung?
Die größten Hindernisse umfassen einen Mangel an KI-kompetenten Buchhaltern, strengere Datenschutzgesetze und Einschränkungen durch Legacy-Systeme.
Welches Bereitstellungsmodell hält den größten Umsatzanteil?
Cloud-Bereitstellungen führten 2025 mit einem Anteil von 61,72 % und dominieren weiterhin aufgrund skalierbarer Rechenressourcen für KI.
Seite zuletzt aktualisiert am:


