
Agentic AI Marktgröße und Marktanteil
Agentic AI Marktanalyse von Mordor Intelligence
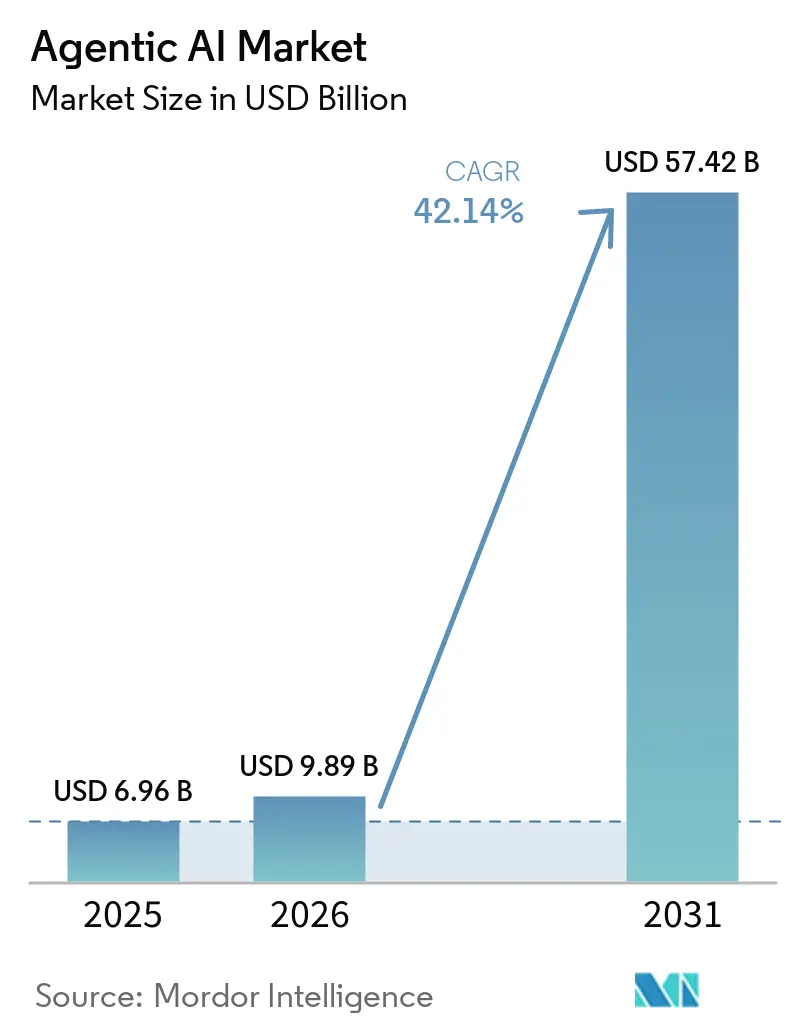
Die Agentic AI Marktgröße soll von 9,89 Milliarden USD im Jahr 2026 auf 14,06 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 82,27 Milliarden USD bei einer CAGR von 42,38 % über 2027–2032 erreichen.
Die Entwicklung und der Einsatz von Agenten in den Vereinigten Staaten schaffen eine Implementierungspipeline, und Kundendienstanwendungen verbinden Agentensoftware mit wiederkehrenden operativen Aufgaben. Verwaltete Laufzeitumgebungen reduzieren den Aufwand für den Betrieb von Agenten, jedoch schränken Kompetenzen und Vertrauen den Umfang der Aufgaben ein, die Käufer delegieren können. Anbieter können darauf reagieren, indem sie Workflow-Integration mit Governance-Kontrollen kombinieren und den kommerziellen Wert an eine zuverlässige Ausführung knüpfen, anstatt an die Anzahl verfügbarer Agenten. Anbieter, die delegierte Aktionen steuerbar machen, können daher für ein breiteres Spektrum an Kundendienstaufgaben konkurrieren, während die bloße Verfügbarkeit von Agenten die Vertrauenseinschränkung ungelöst lässt.
Wichtigste Erkenntnisse des Berichts
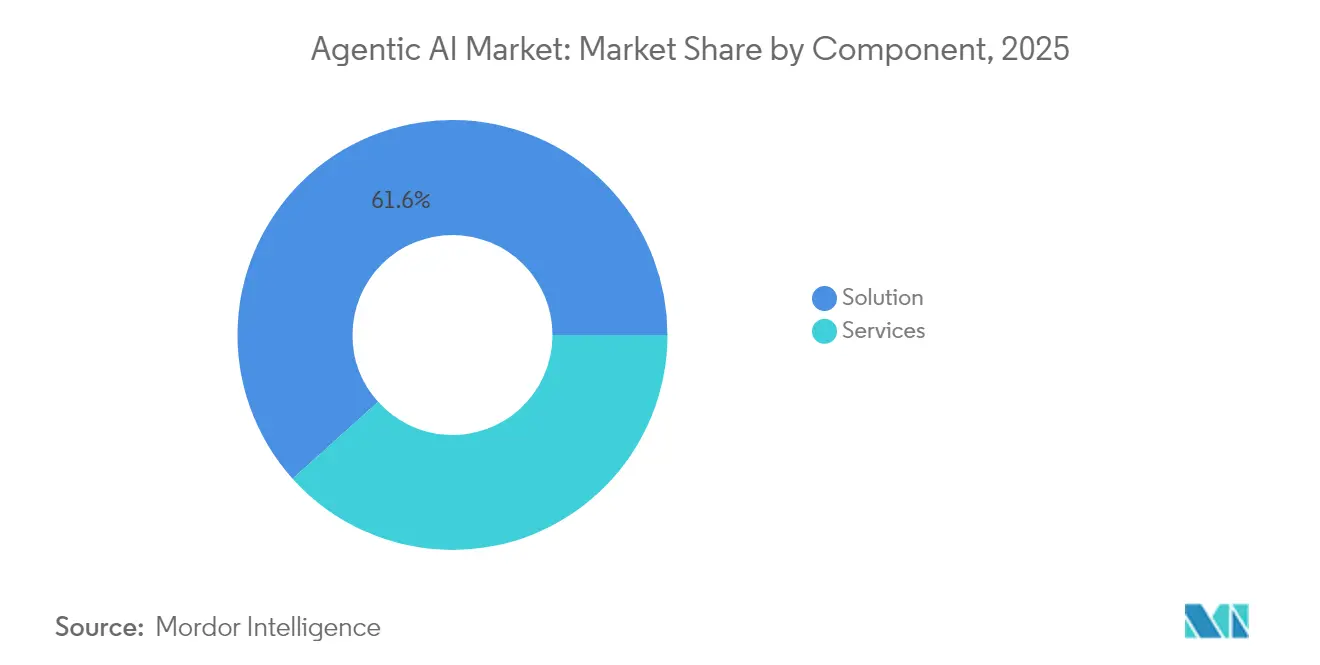
- Nach Komponente hielt die Lösungssparte im Jahr 2026 einen Agentic AI Marktanteil von 61,21 %, während Dienstleistungen mit einer CAGR von 44 % über 2027–2032 am schnellsten wachsen sollen.
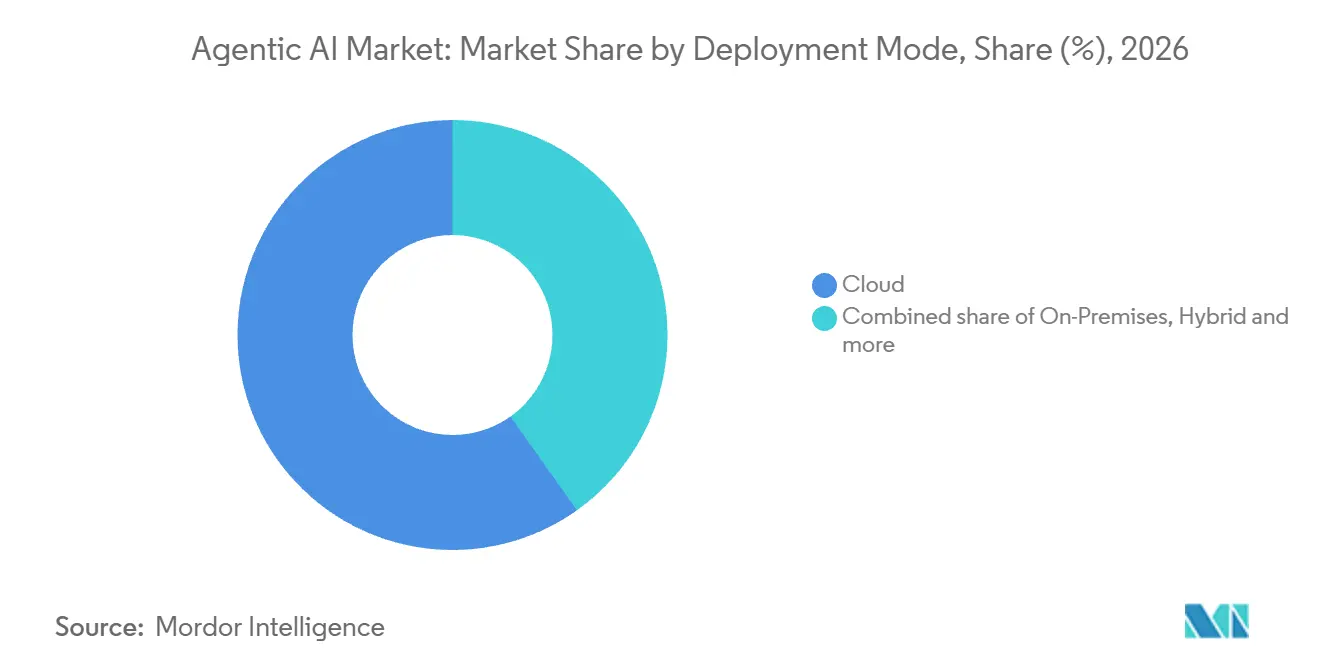
- Cloud führte die Bereitstellungsmodi mit einem Anteil von 59,83 % an der Agentic AI Marktgröße im Jahr 2026 an, und Hybrid soll mit einer CAGR von 44,85 % über 2027–2032 am schnellsten wachsen.
- Unter den Unternehmensgrößen entfielen 64,7 % des Umsatzes im Jahr 2026 auf Großunternehmen, während KMU mit einer CAGR von 43,8 % über 2027–2032 am schnellsten wachsen sollen.
- Unter den Endnutzerbranchen führte BFSI mit 19,03 % des Umsatzes im Jahr 2026, und die Automobilbranche führt die Wachstumsprognose mit einer CAGR von 45,35 % über 2027–2032 an.
- Bei den Agentenarchitekturen führten Multi-Agenten-Systeme (MAS) mit 53,81 % des Umsatzes im Jahr 2026, und dieses Segment führt auch das prognostizierte Wachstum mit einer CAGR von 43,75 % über 2027–2032 an.
- Die autonome Prozessautomatisierung führte die Anwendungen mit 23,03 % des Umsatzes im Jahr 2026 an, während intelligente virtuelle Assistenten mit einer CAGR von 44,45 % über 2027–2032 am schnellsten wachsen sollen.
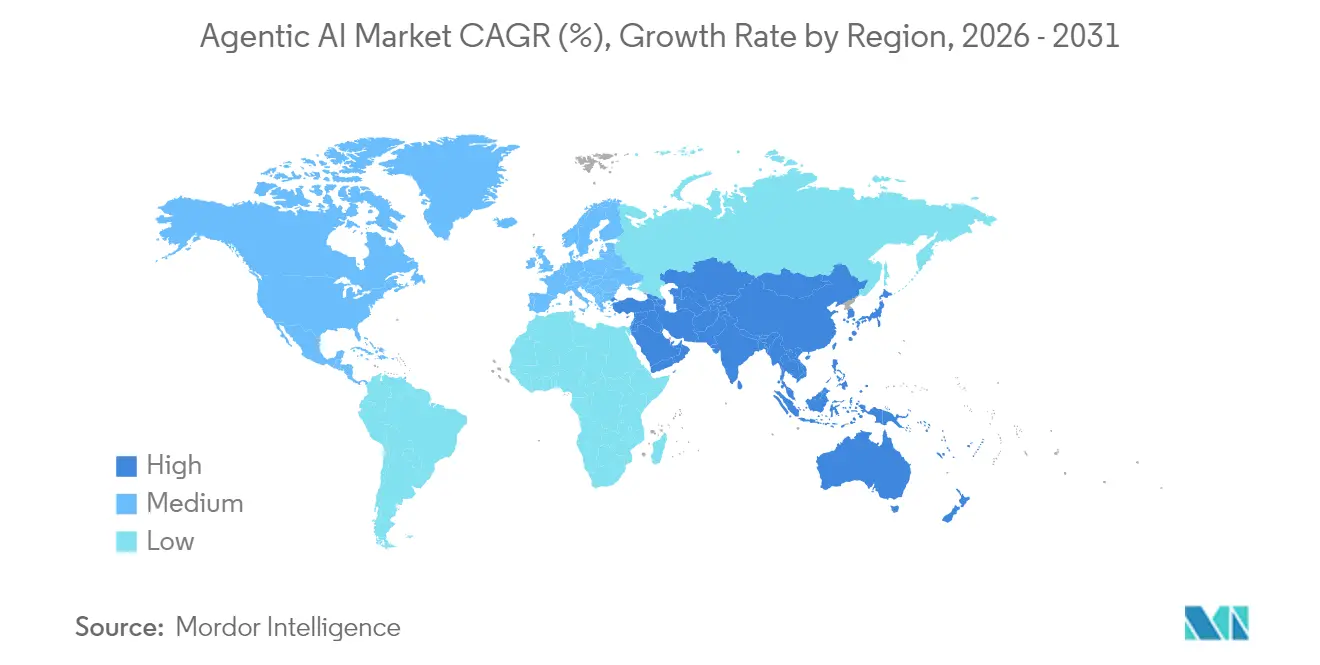
- Geografisch hielt Nordamerika im Jahr 2026 einen Anteil von 39,95 % am Umsatz, wobei Asien-Pazifik mit einer CAGR von 45,2 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach intelligenter Automatisierung | +18.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Mehrlagentensystemen zur Lösung komplexer Probleme | +14% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Cloud-nativen KI-Infrastruktur | +16% | Nordamerika, Europa, Asien-Pazifik, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Integration mit Spatial-Computing- und XR-Ökosystemen | +3% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Entstehung von Agentic AI Leistungsbenchmarks | +2% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Open-Source-Agenten-Frameworks für KMU | +1.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Bedarf an intelligenter Automatisierung
Käufer, die intelligente Automatisierung anstreben, schaffen Nachfrage nach Software, die eine nützliche Aufgabe über viele Agenteninstanzen hinweg wiederholen kann. In IBMs Umfrage von Januar bis April 2026 erwarteten Technologieführungskräfte bis 2027 einen Anstieg der eingesetzten KI-Agenten um 38 %. Die Umfrage umfasste 2.000 leitende Führungskräfte, die für IT-, Technologie- oder KI-Entscheidungen in 33 Regionen und 19 Branchen verantwortlich sind. Eine erweiterte Agentenpopulation würde die Möglichkeit erhöhen, Software bereitzustellen, die einen definierten Prozess durch aufeinanderfolgende Ausführungen trägt. Wenn dieselbe Aufgabe wiederkehrt, kann ein Anbieter wiederverwendbare Anwendungslogik von der für einzelne Agenteninstanzen erforderlichen Konfiguration trennen. Diese Aufteilung kann die Softwarelizenzierung über Bereitstellungen hinweg unterstützen, wobei Implementierungsdienstleistungen auf Arbeiten konzentriert werden, die nicht standardisiert werden können.
Verbreitung von Multi-Agenten-Systemen zur Lösung komplexer Probleme
Organisationen, die mehrere Agenten entwickeln, müssen entscheiden, wie diese Agenten zu einem Geschäftsziel beitragen und wo die Koordination innerhalb der Software angesiedelt ist. KPMGs US-Umfrage aus dem dritten Quartal 2026 ergab, dass 25 % der vertretenen Organisationen aktiv Multi-Agenten-Systeme entwickelten oder implementierten, gegenüber 6 % im Vorquartal.[1] Die Umfrage umfasste 314 US-amerikanische Führungskräfte und Unternehmensleiter in Organisationen mit einem Jahresumsatz von mindestens 1 Milliarde USD, befragt vom 24. Juli bis 25. August 2026. Da mehrere Agenten zu einem Ziel beitragen, wird die Koordination ihrer Arbeit Teil des Gesamtwerts der Lösung. Ein Käufer, der mehrere Agenten beauftragt, muss auch klären, welche Komponente welche Aufgabe übernimmt und wie die Verantwortung zwischen ihnen übergeht. Anbieter, die Koordination mit Implementierung bündeln, sind daher gut positioniert, um dieses Wachstum der Entwicklungsaktivitäten zu bedienen.
Fortschritte in der Cloud-nativen KI-Infrastruktur
Verwaltete Cloud-Laufzeitumgebungen erweitern die adressierbare Softwaremöglichkeit, indem sie den Infrastrukturaufwand für den Betrieb von Agenten über eine Demonstration hinaus reduzieren. AWS stellte seinen verwalteten Amazon Bedrock AgentCore-Rahmen am 17. Juni 2026 in den kommerziellen AWS-Regionen, in denen AgentCore verfügbar ist, allgemein zur Verfügung.[2] Der Rahmen übernimmt Orchestrierung, Werkzeugausführung, persistenten Sitzungsstatus, Wiederherstellung nach Fehlern und Sitzungsisolierung. Microsoft Foundry Hosted Agents sind ebenfalls allgemein verfügbar, wobei Microsoft Container, Skalierung, Sitzungslebenszyklus und Plattformintegration betreibt. Diese Dienste ermöglichen es Anwendungsanbietern, mehr Engineering-Aufwand darauf zu konzentrieren, Agenten mit nützlichen Geschäftsaktionen zu verbinden, anstatt Ausführungsinfrastruktur neu zu erstellen. Für Agentenanwendungsanbieter kann der Verkauf auf workflowspezifischer Software basieren, während der Cloud-Betreiber verwaltete Ausführungsinfrastruktur bereitstellt.
Integration mit Spatial-Computing- und XR-Ökosystemen
Die Integration von Spatial Computing kann Nachfrage erzeugen, wenn ein Agent auf das Objekt oder die Aufgabe reagieren muss, die ein Mitarbeiter gerade betrachtet. Am 16. September 2026 gab Snap bekannt, dass Salesforce Agentforce auf SPECS AR-Brillen bringt, wo Mitarbeiter Objekte identifizieren, Problemfälle erstellen, Informationen abrufen und Workflows aktualisieren könnten. Für einen Wartungsarbeiter würde die angekündigte Verknüpfung dieser Ansicht mit einem Problemdatensatz den Agenten zu einem Teil der Arbeit machen, anstatt zu einem separaten Informationswerkzeug. Das kommerzielle Produkt ist die Verbindung zwischen visuellem Kontext und einer Geschäftsaktion, wobei Software die Aufgabe über Schnittstellen hinweg trägt. Diese Verbindung würde Kontexterkennung, einen relevanten Workflow und eine begrenzte Aktion erfordern, bevor sie ein organisatorisches Abonnement rechtfertigen könnte. Die Einführung hängt daher davon ab, einen vollständigen Arbeitsschritt zu lösen, was die Anwendungsintegration folgenreicher macht als das Hinzufügen eines Agenten zu einem Display.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Organisatorisches Veränderungsmanagement und Qualifikationslücken | -5.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ethische, Vorurteils- und Transparenzbedenken | -3.5% | Vereinigte Staaten, Europa, Indien, Japan, Brasilien | Mittelfristig (2–4 Jahre) |
| Steigende Rechen- und Ressourcenkosten für die Agentenorchestrierung | -2% | Asien-Pazifik und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Mangelnde Interoperabilität / Anbieterabhängigkeit | -1.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Organisatorisches Veränderungsmanagement und Qualifikationslücken
Die Fähigkeit, einen Agenten zu entwickeln, versetzt eine Organisation nicht in die Lage, die Arbeit rund um ihn neu zu gestalten. Die Umfrage von Harvard Business Review Analytic Services vom Juli 2025 ergab, dass 48 % von 623 Befragten einen Mangel an Talenten oder Fähigkeiten als Adoptionsbarriere für Agentic AI nannten. Die Befragten waren Mitglieder des HBR-Publikums, die an Daten- und Technologieentscheidungen in Organisationen beteiligt sind, die Agentic AI nutzen oder in Betracht ziehen. In derselben Umfrage nannten 31 % Schwierigkeiten bei der Anpassung von Arbeitsprozessen an Agentic AI. Diese Barrieren können den Weg von einer Softwareentscheidung zu nutzbaren Workflows verlängern, selbst wenn der Agent selbst funktioniert. Längere Implementierungszyklen können die Lieferkapazität des Anbieters binden und begrenzen, wie schnell zusätzliche Agentenprojekte zu betriebsfähiger Software werden können.
Ethische, Vorurteils- und Transparenzbedenken
Ethische Bedenken schränken die Nachfrage ein, wenn Käufer die Konsequenzen der Delegation von Entscheidungen an Agenten rechtfertigen müssen. Der Bericht des Capgemini Research Institute vom Juli 2025 identifizierte Vertrauen und Sicherheit als die bedeutendsten Barrieren für die weitverbreitete Einführung von KI-Agenten.[3] Die Forschung vom April 2025 befragte 1.500 Führungskräfte auf Direktorenebene oder höher in 14 Ländern in Organisationen mit einem Jahresumsatz von mehr als 1 Milliarde USD, die alle Agentic AI erkunden. Ein funktionierender Agent kann daher einen Käufer dazu veranlassen, folgenreiche Aufgaben ohne zusätzliche Gewissheit über seine Entscheidungen nicht zu autorisieren. Ungelöstes Vertrauen schränkt die Breite der Workflows ein, die Anbieter in bezahlte Bereitstellungen umwandeln können, und schafft eine Adoptionseinschränkung, selbst wenn technische Fähigkeiten verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Wiederkehrende Software unterstützt den LösungsumfangDas Lösungssegment hatte im Jahr 2026 einen Anteil von 61,21 % an der Agentic AI Marktgröße und war damit das größte Komponentensegment. Der jährlich wiederkehrende Umsatz von Salesforce Agentforce überstieg im zweiten Quartal des Geschäftsjahres 2027, das am 31. Juli 2026 endete, 1,5 Milliarden USD, einschließlich der Angebote Slackbot und Headless 360 AI. Agentforce und Slack lieferten im Quartal 3,2 Milliarden Agentic Work Units, ein Anstieg von 97 % gegenüber dem Vorquartal. Für Lösungsanbieter kann die wiederholte Ausführung eine laufende Umsatzbeziehung nach der ersten Bereitstellung aufrechterhalten, was Servicezuverlässigkeit und nützliche Workflow-Abdeckung zum Kern des Softwareangebots macht.
Dienstleistungen sind das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 44 % über 2027–2032. Im März 2026 gab SEI bekannt, mit IBM Consulting an der Unternehmenstransformation durch Agentic AI und Automatisierung zusammenzuarbeiten. Das Engagement sah eine datengesteuerte Überprüfung von Betriebssystemen und Workflows vor, um die Prozessneugestaltung und Modernisierung voranzutreiben. Solche Arbeiten können das bestehende Betriebsmodell einer Organisation in spezifische Agentenaufgaben und Überprüfungspunkte übersetzen und so Implementierungs- und Anpassungsmöglichkeiten rund um die Software schaffen. Dienstleistungsanbieter können daher von den Prozessänderungen profitieren, die vor einer groß angelegten Nutzung erforderlich sind, mit kommerziellem Wert bei der Definition der Arbeit, die eine Agentenplattform übernehmen muss.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloud-Skalierung und Hybrid-IntegrationCloud repräsentierte im Jahr 2026 einen Agentic AI Marktanteil von 59,83 % und war damit das größte Bereitstellungssegment. IDCs von AWS in Auftrag gegebene benutzerdefinierte Umfrage 2026 mit mehr als 900 Organisationen aus 15 Branchen und 10 Ländern ergab, dass 63 % Agenten in öffentlicher Cloud-Infrastruktur testeten und einsetzten. Der Betrieb eines Agenten als Cloud-Dienst kann wiederholte Interaktionen in dieselbe Anwendung bringen und die kontinuierliche Ausführung in den Mittelpunkt des Angebots stellen. Ein Anbieter, der diese Anwendung betreibt, kann betriebliche Änderungen zentral handhaben, ohne eine separate Implementierung für jede Benutzerinteraktion. Das macht den Servicebetrieb zu einer eigenständigen kommerziellen Fähigkeit, deren Wert über die anfängliche Konfiguration eines Agenten hinausgeht.
Hybrid ist das am schnellsten wachsende Bereitstellungssegment, mit einer prognostizierten CAGR von 44,85 % über 2027–2032. Im August 2026 berichtete AWS, dass Mobileye seinen produktiven KI-Support-Agenten auf der serverlosen Laufzeitumgebung von AgentCore betrieb, wobei ein lokales Ticketverwaltungssystem Tickets lieferte und KI-generierte Antworten empfing. Wachstum kann durch die Implementierung dieser Verbindung als gesteuerter Workflow entstehen, mit klarem Datenzugriff und einem nutzbaren Rückgabepfad für abgeschlossene Aktionen. Die lokale Bereitstellung spielt eine eigenständige Rolle in regulierten Branchen, wo 63 % von 413 KI-Praktikern und -Führungskräften, die DataRobot im Jahr 2026 befragte, angaben, dass ihre Organisationen sie für Agentic AI benötigten. Hybrid schafft eine Integrationsmöglichkeit, indem ein lokaler Workflow beibehalten und gleichzeitig Cloud-Agentenausführung hinzugefügt wird, anstatt den Anwendungsaustausch zur Voraussetzung für Automatisierung zu machen.

Nach Unternehmensgröße:
Unternehmensbereitstellung und KMU-Workflow-EinführungGroßunternehmen waren das größte Segment nach Unternehmensgröße mit einem Anteil von 64,7 % im Jahr 2026. Am 10. Februar 2026 gab DXC Technology bekannt, eine unternehmensweite Amazon Quick-Bereitstellung abgeschlossen zu haben, die seine Belegschaft von 115.000 Mitarbeitern in 70 Ländern abdeckt. Amazon Quick wurde als KI-gestützter digitaler Arbeitsbereich mit Agentic AI eingesetzt und machte eine gemeinsame Anwendung zur Grundlage dieses organisationsweiten Programms. Ein Rollout dieser Reichweite kann Implementierungs- und Supportarbeiten schaffen, um dieselbe Software an vielen Standorten nutzbar zu machen. Solche Käufer schaffen Umsatzpotenzial durch die Reichweite einer gemeinsamen Plattform, sodass der Implementierungsumfang genauso wichtig sein kann wie die Anzahl der verschiedenen Agentenanwendungen.
Kleine und mittlere Unternehmen (KMU) sind das am schnellsten wachsende Segment nach Unternehmensgröße, mit einer prognostizierten CAGR von 43,8 % über 2027–2032. OpenAIs EU-Analyse definierte kleine und mittlere Unternehmen als solche mit 200 oder weniger zugehörigen Nutzern. Die wöchentlich aktiven Nutzer von Codex und ChatGPT Work in dieser Gruppe lagen in der Woche bis zum 5. Oktober 2026 beim 8,1-fachen ihres Niveaus vom 1.–7. Mai 2026. Der Anstieg identifiziert eine größere aktive Nutzerbasis für diese Tools und schafft Raum für Dienste, die sie mit einer spezifischen organisatorischen Aufgabe verbinden. Die Verpackung dieser Aufgabe in ein überschaubares Implementierungs- und Supportangebot kann wachsende Tool-Nutzung mit einer kommerziellen Dienstleistungsbeziehung verknüpfen.
Nach Endnutzerbranche:
Finanzielle Workflows und AutomobilbeschaffungBFSI war das größte Endnutzersegment mit einem Anteil von 19,03 % im Jahr 2026. Cambridges globale Finanzdienstleistungsumfrage 2026 ergab, dass 23 % der Branchenvertreter, einschließlich fintech-Unternehmen, sich in der Skalierungs- oder Transformationsphase der Agentic AI-Einführung befanden. Capgeminis Umfrage von Juni bis Juli 2025 unter 1.100 Finanzdienstleistungsführungskräften in 14 Märkten ergab, dass 75 % der Bankvertreter den Kundenservice für die KI-Agenten-Einführung im großen Maßstab priorisierten. Der Kundenservice bietet einen spezifischen Einstieg in solche Programme, da die Anwendung an einen identifizierbaren wiederkehrenden Betriebsprozess angebunden werden kann. Der Weg zu Branchenumsätzen führt daher über definierte Workflows und gibt spezialisierter Software eine klarere kommerzielle Öffnung als ein ungerichtetes Plattformexperiment.
Die Automobilbranche ist das am schnellsten wachsende Endnutzersegment, mit einer prognostizierten CAGR von 45,35 % über 2027–2032. BMW nutzt ein agentisches Beschaffungssystem zur Verwaltung von rund 250.000 Spezialwerkzeugen, die in der Komponentenproduktion und -wartung eingesetzt werden, einschließlich Werkzeuge bei Lieferanteneinrichtungen. Seine Agenten erstellen Bestandsanfragen, senden sie an Lieferanten, prüfen Antworten und genehmigen unkomplizierte Fälle, während Spezialisten Ausnahmen bearbeiten. Die Routineverarbeitung kann durch die Software skaliert werden, aber eine breitere Bereitstellung kann von der Kapazität der Spezialisten für Ausnahmen abhängen, sodass der automatisierte Beschaffungsworkflow einen expliziten Weg für Fälle benötigt, die er nicht genehmigen kann.
Nach Agentenarchitektur:
Koordinationszuverlässigkeit prägt DesignentscheidungenMulti-Agenten-Systeme (MAS) waren das größte Architektursegment mit einem Anteil von 53,81 % im Jahr 2026 und sollen mit einer CAGR von 43,75 % über 2027–2032 das am schnellsten wachsende Segment sein. Druvas DruAI koordiniert je nach Workflow 8 bis 10 spezialisierte Agenten in der Produktion und unterstützt Cyberuntersuchungen, Behebung und Wiederherstellung. Die Aufteilung eines komplexen Ziels in separate Agentenaufgaben kann eine spezialisierte Ausführung ermöglichen, aber der Workflow muss ein gemeinsames Verständnis darüber bewahren, was abgeschlossen wurde. Für den organisatorischen Käufer liegt der Wert in den Übergaben, Prüfungen und Aufgabengrenzen, die unabhängige Komponenten mit einem Geschäftsergebnis verbinden. Ein fehlgeschlagener Übergang kann den gesamten Prozess untergraben, selbst wenn einzelne Agenten ihre eigenen Aufgaben korrekt ausführen, sodass Käufer Zuverlässigkeit über den gesamten Wiederherstellungsworkflow hinaus sowie innerhalb jeder Komponente benötigen.
Der Aufbau eines größeren Agentennetzwerks kann Koordinationsentscheidungen hinzufügen, sodass eine engere Aufgabe eine einfachere Architektur rechtfertigen kann, anstatt mehr Komponenten. Einzelagentensysteme wurden von Mitarbeitern in einer vorläufigen IT-Support-Studie aus dem Jahr 2025 als vielversprechend für mehr Effizienz angesehen, während sie das Risiko einer reduzierten Aufsicht bargen. Der Kompromiss legt nahe, dass die Anzahl der Agenten nicht bestimmt, wie die Arbeit überprüft wird. Für begrenzte Supportaufgaben kann ein einzelner Ausführungspfad die Komponentenkoordination vereinfachen, ohne das wahrgenommene Aufsichtsrisiko zu lösen. Der kommerzielle Wert eines einfacheren Designs hängt daher davon ab, Überprüfung und Ausnahmebehandlung beizubehalten, anstatt lediglich die Koordination zwischen Agenten zu entfernen.
Nach Anwendung:
Beschaffungsworkflows und KundenauflösungDie autonome Prozessautomatisierung war das größte Anwendungssegment mit einem Anteil von 23,03 % im Jahr 2026. IBM und StarLink gaben am 10. September 2026 eine agentische Beschaffungslösung bekannt, die StarLink jährlich 11.500 Stunden einsparen soll. StarLink, ein Unternehmen der Infinigate Group, war der erste Nutzer der mit IBM Bob und IBM watsonx Orchestrate entwickelten Lösung. Die Prognose wies 6.000 Stunden für 9.000 Bestellungen, 1.500 Stunden für 14.000 Angebote und 4.000 Stunden für den Angebotsvergleich zu. Da die Prognose Bestellungen, Angebote und Angebotsvergleiche umfasst, wird Agentensoftware hier dafür bewertet, einen Beschaffungsprozess über mehrere Schritte hinweg zu tragen, anstatt ein einzelnes Dokument zu erstellen.
Intelligente virtuelle Assistenten sind das am schnellsten wachsende Anwendungssegment, mit einer prognostizierten CAGR von 44,45 % über 2027–2032. Bis zum 25. Juni 2026 hatte Salesforces Service-Agent 4,3 Millionen Anfragen auf seiner eigenen Hilfe-Website bearbeitet und 70 % davon gelöst. Diese Lösungsquote gibt einem eingesetzten Assistenten eine kommerzielle Rolle über die bloße Antwortpräsentation hinaus und verknüpft seinen Wert mit dem innerhalb eines Service-Workflows erzielten Ergebnis. Ein Anbieter kann die Anwendung rund um die Arten von Fragen gestalten, die ein Agent lösen kann, wobei ungelöste Arbeit einem separat definierten Servicepfad folgt. Eine nützliche Lösung gibt einem Anbieter eine konkrete Grundlage, um die Rolle des Assistenten innerhalb von Supportoperationen und verwandten Workflow-Diensten zu erweitern.
Geografische Analyse
Agentischer KI-Markt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,95 % an der Agentic AI Marktgröße und war damit der größte regionale Markt. KPMGs US-Umfrage aus dem dritten Quartal 2026 ergab, dass 62 % der vertretenen Organisationen mit einem Jahresumsatz von mindestens 1 Milliarde USD KI-Agenten entwickelten, einsetzten oder entwickelten, gegenüber 53 % im zweiten Quartal. Arbeiten in der Entwicklungsphase können Implementierungsdienstleistungen unterstützen, bevor ein Agent in die Produktion geht, während die Bereitstellung eine Betriebssoftwarebeziehung schafft und Anbietern unterschiedliche Möglichkeiten bietet, diese Käufer anzusprechen. Da die Umfrage Entwicklung, Einsatz und Entwicklung kombiniert, können Anbieter, die Projekte von der Entwicklung in die Produktion überführen, ihre Rolle über den anfänglichen Software-Build hinaus erweitern.
Agentic AI Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 45,2 % über 2027–2032. Die Bank of Singapore, die Privatbanktochter von OCBC, führte 2025 ein agentisches Vermögensherkunfts-Tool ein. Das Tool extrahierte, strukturierte und synthetisierte Kundendatensätze und unterstützende Dokumente und forderte Nachfragen bei Informationslücken an. Die durchschnittliche Berichtsvorbereitungszeit der Relationship Manager sank von 10 Tagen auf 1 Stunde, während Relationship Manager und Compliance-Teams das Urteil und die endgültige Genehmigung behielten. Der Wachstumsmechanismus ist die Integration der agentengesteuerten Vorbereitung in einen regulierten Kundenprüfungs-Workflow, bei dem die Trennung von Dokumentenarbeit und endgültiger Genehmigung nützliche Automatisierung erweitern kann, ohne die Entscheidung selbst zu übertragen.
Die Verfügbarkeit von Google Clouds NVIDIA-gestützter G4-Infrastruktur in São Paulo, Brasilien, im September 2026 steht neben Mibancos WhatsApp-Banking-Pilotprojekt vom Oktober 2025 in Peru, dessen Agenten nach Geheimschlüssel-, Gesichtsbiometrie- und Ausweisdokumentprüfungen Sparkonten eröffnen konnten. Ein Bericht aus dem Jahr 2026 identifizierte fragmentierte Daten, Abhängigkeit von ausländischer Technologie und ungleiche nationale Bereitschaft als Einschränkungen für die Skalierung von Agenten in Europa. Südafrikas Capitec betrieb Agentic AI in der Kreditverarbeitung für Geschäftskunden im Geschäftsjahr 2026, das am 28. Februar 2026 endete. Die Bundesbehörde der Vereinigten Arabischen Emirate für Identität, Staatsbürgerschaft, Zoll und Hafensicherheit berichtete im August 2026, dass sie Agentic AI-Arbeitsgruppen gebildet und Verantwortlichkeiten zugewiesen hatte. Die lokale Rechenverfügbarkeit und identitätsgeprüfte Verbraucherkanäle in Südamerika stellen daher andere Lieferanforderungen dar als Capitecs interne Kreditoperation und das Bundesprojekt der VAE-Behörde.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich betrachtet ausgewählte Rechtsordnungen aus der Perspektive organisatorischer Agentic-Software-Anbieter, die personenbezogene Daten verarbeiten oder abgedeckte Dienste für generierte Inhalte bereitstellen. Kanadas föderaler Datenschutzrahmen befasst sich mit der Einwilligung für abgedeckte Verarbeitungen, während Frankreichs Datenschutzleitfaden Rollen und eine Rechtsgrundlage für die KI-Entwicklung unter Verwendung personenbezogener Daten erläutert. Chinas Kennzeichnungsmaßnahmen betreffen abgedeckte Dienste für synthetische Inhalte, während Brasilien die KI-Verarbeitung personenbezogener Daten als Aufsichtspriorität für 2026–2027 benannt hat. Regulatorische Arbeit knüpft daher an die tatsächlichen Daten- und Ausgabenutzungen des Anbieters an, die die relevanten Compliance-Aufgaben bestimmen.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Frankreich | China | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | Datenschutzbeauftragter von Kanada | CNIL, die Datenschutzbehörde | Cyberspace-Verwaltung Chinas | ANPD, die Datenschutzbehörde |
| Wesentliche Instrumente oder Richtungen | PIPEDA-Rahmen für aussagekräftige Einwilligung | DSGVO-Rollen- und Rechtsgrundlagenpflichten, erläutert durch CNIL-Leitlinien | Kennzeichnungsmaßnahmen für KI-generierte synthetische Inhalte, in Kraft seit 1. September 2025 | KI-Verarbeitung personenbezogener Daten in den Aufsichtsprioritäten 2026–2027 |
| Kommerzielle Auswirkung | Einwilligungsgestaltung für abgedeckte Erhebung, Nutzung und Weitergabe personenbezogener Daten | Bestimmung der DSGVO-Rolle und Rechtsgrundlage bei der Nutzung personenbezogener Daten für die KI-Entwicklung | Erforderliche Kennzeichnungen für abgedeckte generierte Inhalte, mit gesonderten Prüfungen für Händler und App-Stores | KI-bezogene Verarbeitung personenbezogener Daten ist eine erklärte Aufsichtspriorität |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Gesetzentwurf C-36, der eine Reform des föderalen Datenschutzes im Privatsektor vorschlägt, befand sich am 20. Oktober 2026 noch in zweiter Lesung im Unterhaus, sodass Kanadas PIPEDA-Einwilligungsrahmen als operative Compliance-Last bestehen bleibt und Kontinuität unterstützt. Frankreich behält die Bewertung Mittel und Keine Änderung, da DSGVO-Entwicklungspflichten die operative Arbeitslast für personenbezogene Daten bleiben, obwohl spezifizierte KI-Gesetz-Durchsetzungsbefugnisse ab dem 2. August 2026 gelten. Chinas Kennzeichnungsanforderungen für abgedeckte Inhalte rechtfertigen eine niedrigere Bewertung, da sie Produktdesign- und Vertriebsprüfungen hinzufügen, wobei ihr bereits erfolgter Inkrafttreten die Kontinuität dieser Pflichten unterstützt. Brasiliens veröffentlichte Aufsichtspriorität für 2026–2027 hält die KI-Verarbeitung personenbezogener Daten bis 2027 im regulatorischen Fokus und unterstützt eine mittlere Bewertung und anhaltende Aufmerksamkeit.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Agentenerstellung, Geschäftsintegration und Betrieb, die wiederverwendbare Softwarefähigkeiten mit kundenspezifischen Diensten verbinden. Microsoft Foundry Agent Service unterstützt Erstellung, Tests, Bereitstellung und Überwachung, wobei die Verfügbarkeit von Ressourcenregion, Modell, Abonnement und aktivierten Fähigkeiten abhängt. Im Mai 2026 gab IBM Beratungskapazitäten durch Enterprise Advantage bekannt, um Kunden beim Aufbau und Betrieb ihrer eigenen hybriden KI-Plattformen zu unterstützen. Diese Rollen schaffen unterschiedliche Möglichkeiten, Softwareumsätze und Implementierungsgebühren zu erzielen, wenn ein funktionierender Agent Teil eines Geschäftsprozesses wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Agentenerstellung und -tests | Verwaltete Entwicklungsdienstleister wie Microsoft | Agentensoftware und Einnahmen aus verwalteten Diensten | Aufwand für aufgabenspezifische Validierung | Begrenzte Abnahmetests vor der Bereitstellung definieren |
| Geschäftsintegration | Plattformintegrationsberater wie IBM Consulting | Implementierungs- und Integrationsgebühren | Übersetzung von Kunden-Workflows in Plattformanforderungen | Wiederverwendbare Integrationsressourcen rund um klar definierte Aufgaben aufbauen |
| Bereitstellung und Betrieb | Verwaltete Laufzeitanbieter wie Amazon Web Services und Microsoft | Softwareabonnements und Betriebsdienstgebühren | Bedingungen für Region, Modell und Funktionsverfügbarkeit | Bereitstellungskonfiguration an unterstützte Ressourcen anpassen und Zuverlässigkeit überwachen |
| Quelle: Mordor Intelligence | ||||
Die Integration bestimmt, wie viel einer Bereitstellung Plattformfunktionen wiederverwenden kann und wie viel kundenspezifische Arbeit erfordert. Die Standardisierung dieser Arbeit kann nachfolgende Bereitstellungen weniger abhängig von der Wiederholung desselben Implementierungsaufwands machen. Laufzeitanbieter können vom laufenden Betrieb profitieren, während Integrationsanbieter die Anpassungsarbeit erfassen, die diese Dienste mit den Prozessen eines Kunden verbindet. Wenn Integrationsressourcen wiederverwendbar werden, können Anbieter die Lieferung von maßgeschneiderter Implementierung hin zu unterstützter Software und Betriebsdiensten verlagern.
Wettbewerbslandschaft
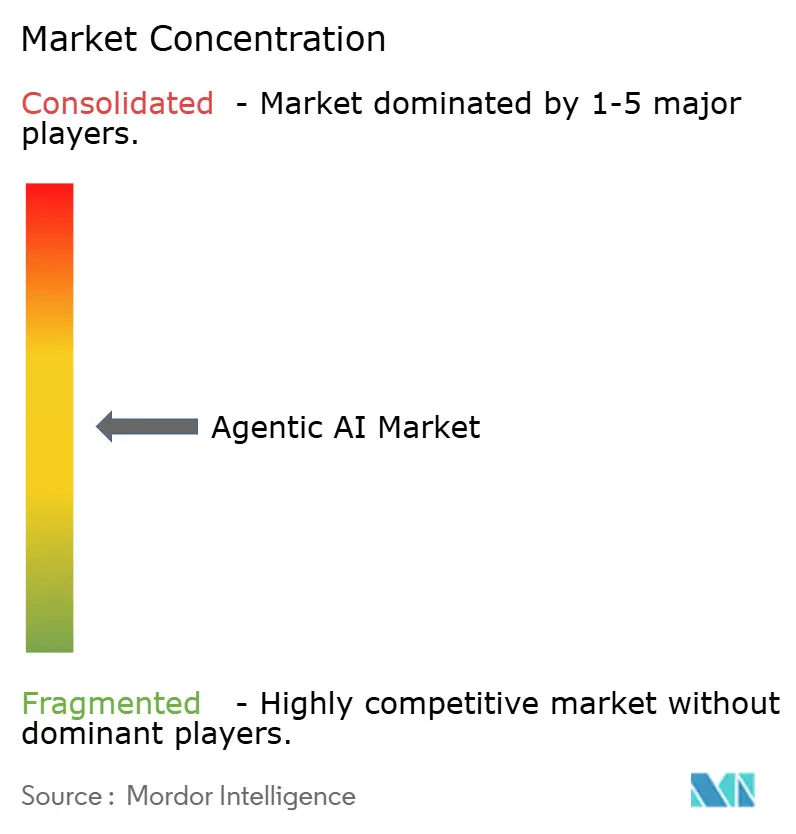
Die Wettbewerbsstruktur ist mäßig fragmentiert, wobei Anbieter unterschiedliche Kombinationen aus Agentenentwicklung, Datenintegration, Simulationsmodellierung und Workflow-Fähigkeiten anbieten. Microsoft Corporation berichtete, dass im vierten Quartal des Geschäftsjahres 2026 mehr als 17.000 Kunden Foundry und Fabric gemeinsam nutzten, ein Anstieg von 60 % gegenüber dem Vorjahr, da Unternehmen Agenten mit Fabric-Daten verbanden. Google LLC liefert Agentenplattform-Software, und The AnyLogic Company liefert Simulationsmodellierungs-Software. Ampcome Technologies Pvt Ltd bietet eine konversationelle Code-Plattform für Unternehmen an, um Agenten zu entwickeln, die in Unternehmens-Workflows integriert sind. Amazon Web Services Inc. liefert AgentCore.
Im Oktober 2025 stellte Amazon Web Services AgentCore in 9 AWS-Regionen in den Vereinigten Staaten, Europa und Asien-Pazifik allgemein zur Verfügung. Die Plattform bietet eine Grundlage zum Aufbau, zur Bereitstellung und zum Betrieb von Agenten und verbindet Softwareentwicklung mit einer Betriebslaufzeitumgebung unter einem Anbieter. Spezialisierte Anbieter können workflowspezifische Anwendungen auf dieser Grundlage aufbauen, anstatt jeden Lebenszyklusdienst selbst bereitzustellen. Die daraus resultierende Aufteilung der Verantwortung gibt Käufern separate Entscheidungsmöglichkeiten über die Funktionalität für Geschäftsaufgaben und die zur Ausführung verwendete Infrastruktur.
Die Verwaltung von Agenten mehrerer Entwickler schafft einen Bedarf an Kontrollen, die die eingesetzten Anwendungen des Käufers übergreifen. Microsoft stellte Agent 365 im Mai 2026 für kommerzielle Kunden als Steuerungsebene zur Beobachtung, Steuerung und Sicherung von Agenten allgemein zur Verfügung. Sein Umfang umfasst von Microsoft entwickelte und Ökosystempartner-Agenten unter Verwendung bestehender Verwaltungs- und Sicherheits-Workflows. Dies ermöglicht es dem Käufer, die Aufsicht rund um bestehende Verwaltungs-Workflows zu organisieren, anstatt nach dem Ursprung jedes Agenten. Governance kann daher auf Microsofts Plattformebene auch für die Anwendung eines Ökosystempartners erworben werden, was Microsoft eine administrative Rolle gibt, ohne dass Microsoft diesen Agenten selbst entwickeln muss.
Agentic AI Branchenführer
-
Microsoft Corporation
-
Google LLC
-
The AnyLogic Company
-
Ampcome Technologies Pvt Ltd
-
Amazon Web Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Agentic AI Markt Unternehmen in diesem Bericht
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- IBM Corporation
- Oracle Corporation
- Salesforce Inc.
- SAP SE
- UiPath Inc.
- Epicor Software Corp.
- Coupa Software Inc.
- Zycus Inc.
- The AnyLogic Company
- Ampcome Technologies Pvt Ltd
- OpenAI Group PBC
- Anthropic PBC
- Adept AI Labs
- Cohere Inc.
- Rasa Technologies GmbH
- Pegasystems Inc.
- Baidu Inc.
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen Ingenieur-, Beschaffungs- und Sicherungsansätze mit der Anforderung der US-Armee nach strukturierten, prüfbaren Entscheidungspaketen. Die Armee eröffnete ihre Ausschreibung für gesteuertes agentisches KI-Entscheidungsmanagement am 23. September 2026, mit Einreichungsfrist am 21. Oktober 2026. Phase I ist ein Machbarkeitsnachweis mit einer Finanzierung von bis zu 300.000 USD über 1 bis 6 Monate. Kleine Unternehmen können über SBIR oder STTR einreichen, wobei die Beteiligung von Forschungseinrichtungen für STTR erforderlich ist.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Agentengestützte technische Handelsstudien | Die Anforderung umfasst punktuelle Handelsstudien | Technische Teams im Verteidigungsbereich | Einen begrenzten Workflow demonstrieren, der strukturierte Entscheidungspakete erzeugt | Nachweis robuster Analyse mit nachvollziehbaren Belegen | Entwickler von Agentensoftware für das Ingenieurwesen |
| Workflow-Dienste für Beschaffungsentscheidungen | Die Anforderung umfasst auch langfristige Beschaffungsprogramme | Regierungsbeschaffungsteams | Entscheidungsanfragen mit prüfbaren, unterzeichnungsfertigen Paketen verbinden | Aufrechterhaltung der Prüfbarkeit über komplexe Entscheidungsprogramme hinweg | Agentenworkflow-Integratoren |
| Entscheidungssicherungskomponenten | Nachvollziehbarkeit, Robustheit und menschliche Kontrolle sind explizite Demonstrationsanforderungen | Entwickler, die gesteuerte Entscheidungs-Workflows bedienen | Validierungs- und menschliche Überprüfungskontrollen als wiederverwendbare Software und Dienste bündeln | Nachweis zuverlässiger Kontrollen neben der Agentenausführung | Anbieter von Agenten-Governance und -Validierung |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung in dieser Armeeanforderung ist der Nachweis eines Entscheidungspakets, das ein verantwortlicher Beamter prüfen kann. Wiederverwendbare Entscheidungsstrukturen und Validierungskomponenten bieten berechtigten Einreichern unterschiedliche Möglichkeiten, die Anforderungen an Nachvollziehbarkeit und menschliche Kontrolle zu erfüllen. Ein fokussierter Prototyp kann daher auf der Qualität der Belege konkurrieren, die Analyse mit Genehmigung verbinden, innerhalb des Finanzierungs- und Demonstrationsumfangs von Phase I.
Neueste Industrielle Entwicklungen in Agentic AI Markt
- Sep 2026: Salesforce stellte ein Portfolio von Agenten für Vertrieb, Service, Handel, Mitarbeitererfahrung und Back-Office-Arbeit vor.
- Sep 2026: IBM und StarLink, ein Unternehmen der Infinigate Group, gaben eine agentische Beschaffungslösung bekannt, die mit IBM Bob und IBM watsonx Orchestrate entwickelt wurde, mit StarLink als erstem Nutzer.
- Jul 2026: Salesforce gab die allgemeine Verfügbarkeit von Shopper Agent, Buyer Agent und Merchant Agent über Agentforce Commerce bekannt, vorbehaltlich regionaler Verfügbarkeit und Kundenvereinbarungen.
Agentic AI Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Agentic AI Markt misst die jährlichen Ausgaben für agentische KI-Softwarelösungen und verwandte Dienstleistungen, die an Organisationskunden im globalen Markt verkauft werden. Der Wert umfasst Lizenz- und Abonnementumsätze sowie Gebühren für verwandte Dienstleistungen, wobei Verkäufe nach Bereitstellungsmodus, Unternehmensgröße, Käuferbranche, Agentenarchitektur, Anwendung und Region klassifiziert werden.
Ausschlüsse aus dem Umfang: Eigenständige Basismodelle, Modell-APIs und allgemeine KI-Plattformen ohne agentische KI-Lösung, separat verkaufte Cloud-Computing-, Rechenzentrum- und Netzwerkdienste, separat verkaufte Hardware, Sensoren, Roboter und andere physische Geräte sowie allgemeine Unternehmenssoftware und konventionelle robotergestützte Prozessautomatisierung ohne agentische KI-Funktionalität sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Lösung
- Dienstleistungen
- Beratungs- und Integrationsdienstleistungen
- Schulungs- und Supportdienstleistungen
- Sonstige Dienstleistungen
- Nach Bereitstellungsmodus
- On-Premises
- Cloud
- Hybrid
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endnutzerbranche
- Gesundheitswesen
- BFSI
- IT und Telekommunikation
- Fertigung
- Regierung und öffentlicher Sektor
- Automobil
- Einzelhandel und E-Commerce
- Sonstige Endnutzerbranchen
- Nach Agentenarchitektur
- Einzelagentensysteme
- Mehrlagentensysteme
- Nach Anwendung
- Autonome Prozessautomatisierung
- Prädiktive Analysen und Entscheidungsunterstützung
- Intelligente virtuelle Assistenten
- RPA-Integration
- Intelligente Fertigung und IIoT
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Singapur
- Malaysia
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung nutzt Quellen wie Google Clouds Infrastrukturstudie 2026 zur Bewertung der Produktionsbereitschaft und Bereitstellungseinschränkungen, Stanford HAIs KI-Index 2026 zur Verfolgung von Investitionen und organisatorischer Einführung, Eurostats Unternehmens-IKT-Umfrage zur Einführung nach Unternehmensgröße und Branche sowie das generative KI-Profil des NIST zur Identifizierung von Governance- und Risikokontrollen, die für die Bereitstellung relevant sind. Diese Indikatoren helfen bei der Interpretation von Nachfragetreibern und Einführungsbedingungen, während die Markterlöse an den Anbieterverkäufen qualifizierender Software und verwandter Dienstleistungen verankert bleiben.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, Produktoffenlegungen sowie seriöse Technologie- und Wirtschaftspresse können Anbieterumsätze, Kundenbereitstellungen, Preise und Dienstleistungsangebote klären. Solche Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen mit Softwareanbietern, Implementierungs- und Integrationsdienstleistern sowie Organisationskäufern können klären, welche Transaktionen qualifizieren, wie Software- und verwandte Dienstleistungserlöse getrennt werden und wie die Einführung nach Bereitstellung, Branche, Unternehmensgröße und Region variiert. Befragte können Sekundärbelege und die Annahmen hinter Einführungs-, Preis- und Dienstvariablen überprüfen, während Analysten ihre Eingaben mit öffentlichen Unternehmens- und Marktindikatoren abgleichen. Widersprüchliche oder fehlende Belege werden dokumentiert, gegen unabhängige Quellen getestet und durch Nachfragen oder konservative Szenariobereiche gelöst, wenn eine Punktschätzung nicht unterstützt wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Vorstandsmitglieder: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen qualifizierenden Software- und Dienstleistungsumsatz von oben nach unten und überprüft dann ausgewählte Gesamtwerte mit Anbieter-Rollups und stichprobenartigen durchschnittlichen Verkaufspreisen multipliziert mit Kunden- oder Bereitstellungsvolumina. Die Einführung nach Unternehmensgröße und Branche, die Mischung aus Software- und Dienstleistungsumsätzen, Bereitstellungsmuster sowie regionale KI-Investitionen und Infrastrukturbereitschaft liefern Indikatoren für Größe und Tempo der adressierbaren Ausgabenbasis. Eurostat, Stanford HAI und Google Cloud liefern Beispiele für relevante öffentliche Belege. Historische Einführungs- und Umsatzindikatoren werden mit Szenarioanalysen erweitert, die Einführungsgeschwindigkeit, Softwarepreise und das Tempo variieren, mit dem Implementierungs- und Supportarbeiten Bereitstellungen folgen. Segmentanteile werden aus Belegen über die Mischung von Anbieterangeboten, Kundenbereitstellungen und qualifizierenden Anwendungsfällen aufgebaut, wobei Käuferbranche und Unternehmensgröße dem Kunden und Architektur und Anwendung der Lösung zugeordnet werden. Analysten vergleichen Anbieterprüfungen mit der breiteren Schätzung, untersuchen Lücken in der Abdeckung oder Doppelzählungen und nutzen primäre Befragte, um die Richtung und Plausibilität von Annahmen auf Variablenebene zu testen, während nicht unterstützte Eingaben Bereiche bleiben, bis sie bestätigt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Einführungsstatistiken, Anbietereinschätzungen und Befragtennachweise und prüfen dann, ob Segment- und Regionalansichten mit dem globalen Gesamtwert übereinstimmen. Sie untersuchen Ausreißer, Jahresveränderungen und Unterschiede zwischen unabhängigen Signalen, verfolgen Abweichungen auf Umfang, Zeitpunkt oder Klassifizierung zurück und dokumentieren die Lösung vor der Freigabe. Ein zweiter Analyst überprüft Quellenunterstützung, Berechnungen und Grenzbehandlung, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn wesentliche Antworten in Konflikt stehen oder eine wesentliche Eingabe ungeklärt bleibt. Die Beweisgrundlage wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Vergleich der Agentic AI Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Agentic AI Markt misst die jährlichen Ausgaben für agentische KI-Softwarelösungen und verwandte Dienstleistungen, die an Organisationskunden im globalen Markt verkauft werden.
Wesentliche Treiber von Lücken umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten vergleichen Anbieterprüfungen mit der breiteren Schätzung, untersuchen Lücken in der Abdeckung oder Doppelzählungen und nutzen primäre Befragte, um die Richtung und Plausibilität von Annahmen auf Variablenebene zu testen, während nicht unterstützte Eingaben Bereiche bleiben, bis sie bestätigt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,06 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 121 Milliarden USD (2032) | Auf Basis seines Wertes für 2032 liegt diese Schätzung 760,6 % über dem Wert dieses Berichts für 2027 von 14,06 Milliarden USD, 5 Jahre früher. Seine Modelltaxonomie umfasst multimodale, domänenspezifische und Edge-Deployment-Modellkategorien, die den gezählten Lösungsumfang erweitern können. |
| Globales Beratungsunternehmen B | 19,33 Milliarden USD (2026) | Auf Basis seines Wertes für 2026 liegt diese Schätzung 37,5 % über dem Wert dieses Berichts für 2027 von 14,06 Milliarden USD, 1 Jahr später. Sein Unternehmensagenten-Rahmen umfasst Agentenplattformen sowie Integrations- und Bereitstellungsdienstleistungen neben werkzeugnutzenden Workflow-Systemen. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, Einführungsstatistiken, Anbietereinschätzungen und Befragtennachweise und prüfen dann, ob Segment- und Regionalansichten mit dem globalen Gesamtwert übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Agentic AI Markt und wie ist der Wachstumsausblick?
Die Größe soll 2027 einen Wert von 14,06 Milliarden USD und bis 2032 einen Wert von 82,27 Milliarden USD erreichen, mit einer CAGR von 42,38 % über 2027–2032.
Welche Kräfte treiben die Nachfrage nach KI-Agenten für Unternehmen an?
Intelligente Automatisierung, Multi-Agenten-Koordination und verwaltete Laufzeitumgebungen unterstützen die Nachfrage. Microsoft Foundry Agent Service verwaltet Container, Skalierung, Sitzungslebenszyklen und Plattformintegration für Hosted Agents.
Welche Komponente hat den größten Anteil am Umsatz mit agentischer Software und Dienstleistungen?
Das Lösungssegment hatte im Jahr 2026 einen Anteil von 61,21 %. Dienstleistungen sollen mit einer CAGR von 44 % über 2027–2032 am schnellsten wachsen.
Wer sind die wichtigsten Unternehmen im Bereich Unternehmensagenten-Software und -Dienstleistungen?
Zu den wichtigsten Akteuren zählen Microsoft Corporation, Google LLC, The AnyLogic Company, Ampcome Technologies Pvt Ltd und Amazon Web Services Inc.
Wie wirken sich Qualifikationslücken auf den Einsatz von Unternehmensagenten aus?
In der Umfrage von HBR Analytic Services vom Juli 2025 nannten 48 % von 623 HBR-Publikumsbefragten, die an Daten- und Technologieentscheidungen in Organisationen beteiligt sind, die Agentic AI nutzen oder in Betracht ziehen, Qualifikationslücken als Adoptionsbarriere. Diese Lücken können die Implementierung verlängern.
Welche Regionen führen die Ausgaben für Agentensoftware und verwandte Dienstleistungen an?
Nordamerika hielt im Jahr 2026 einen Anteil von 39,95 % am Umsatz. Asien-Pazifik soll mit einer CAGR von 45,2 % über 2027–2032 am schnellsten wachsen.