
Marktgröße und Marktanteil für künstliche Intelligenz
Marktanalyse für künstliche Intelligenz von Mordor Intelligence
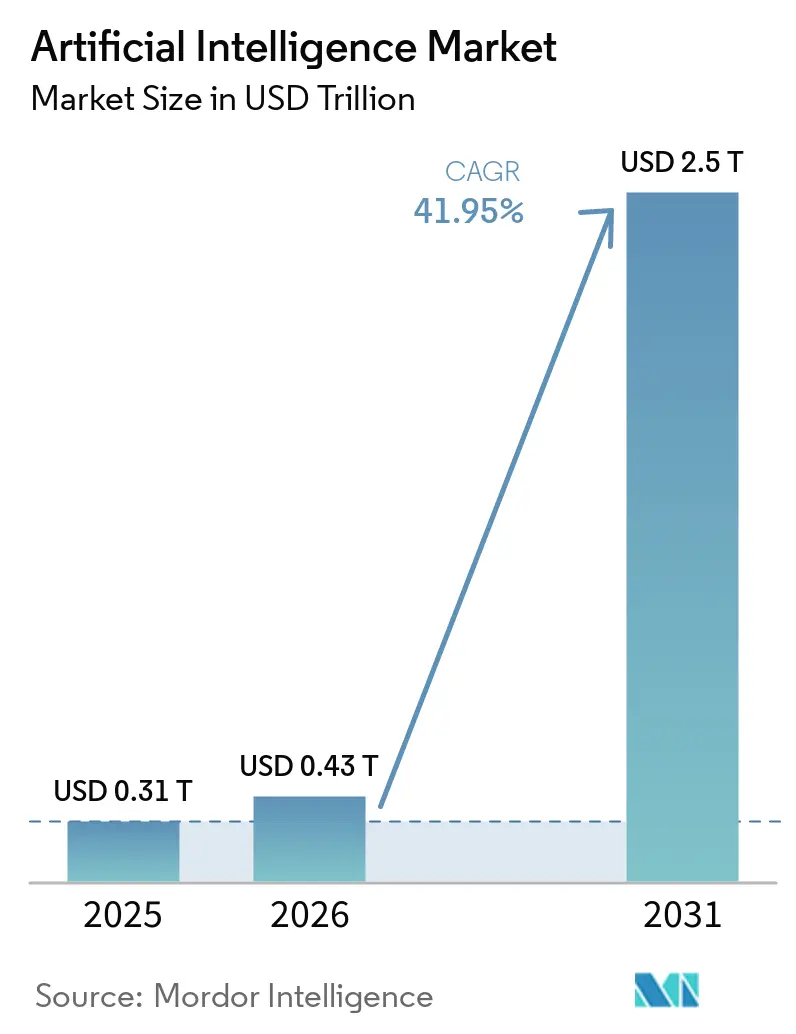
Die Marktgröße für Künstliche Intelligenz soll von 0,43 Billionen USD im Jahr 2026 auf 0,61 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 42,35 % über 2027–2032 voraussichtlich 3,57 Billionen USD erreichen.
Prädiktive Anwendungen, größere Datenworkloads und gemeinsam genutzter Rechenzugang erweitern die Wege, auf denen Organisationen KI einsetzen können. Fachkräftemangel und Datenschutzbedenken schränken den Übergang vom Zugang zur produktiven Nutzung ein und verknüpfen das Nachfragewachstum mit der Implementierungsfähigkeit. In Indien weitet öffentlich finanziertes gemeinsames Rechnen den Zugang zur KI-Entwicklung aus, während in China wachsende KI-Datenvolumina die Nachfrage nach Verarbeitung und Aufbereitung steigern und cloudbasierten KI-Diensten in jedem Land unterschiedliche Einstiegspunkte bieten. Anbieter, die gemeinsamen Cloud-Zugang mit kontrollierten Bereitstellungsoptionen kombinieren, können Käufer bedienen, deren Anwendungsanforderungen und Governance-Anforderungen unterschiedliche Betriebsumgebungen erfordern.
Wichtigste Erkenntnisse des Berichts
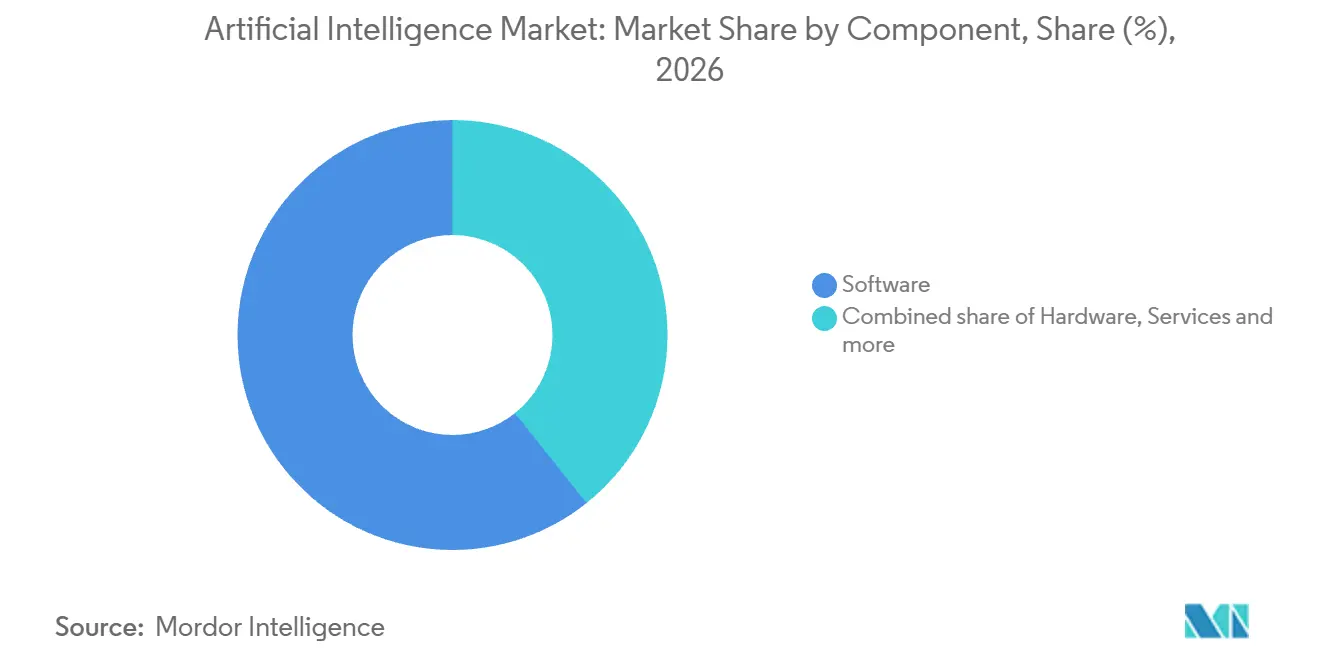
- Nach Komponente führte Software mit einem Marktanteil von 60,72 % am Markt für Künstliche Intelligenz im Jahr 2026, während Dienstleistungen mit einer CAGR von 46,15 % über 2027–2032 am schnellsten wachsen sollen.
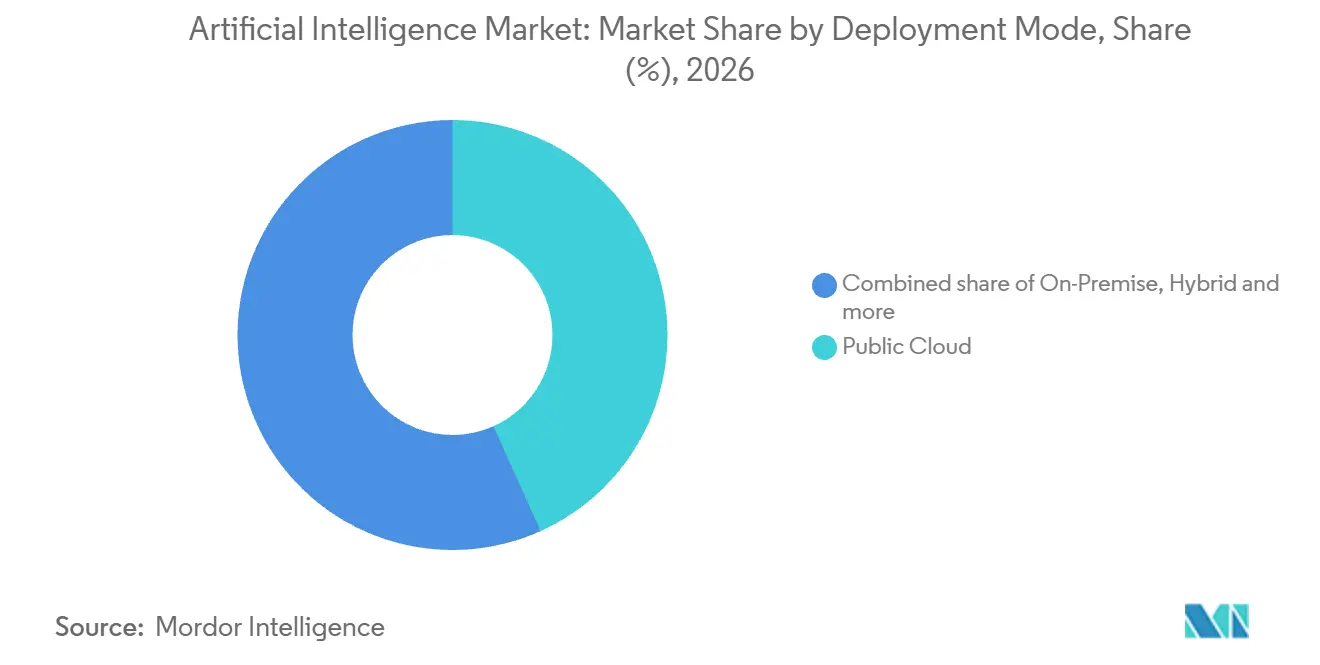
- Nach Bereitstellungsmodus hielt Public Cloud einen Anteil von 43,28 % an der Marktgröße für Künstliche Intelligenz im Jahr 2026, während Hybrid mit einer CAGR von 45,95 % über 2027–2032 am schnellsten wachsen soll.
- Unter den Technologien hielt Maschinelles Lernen im Jahr 2026 einen Marktanteil von 40,55 %, und Generative KI soll mit einer CAGR von 46,65 % über 2027–2032 am schnellsten wachsen.
- Bei den Endnutzerbranchen führte IT und Telekommunikation mit einem Anteil von 26,6 % im Jahr 2026, wobei Gesundheitswesen und Biowissenschaften mit einer CAGR von 48,75 % über 2027–2032 am schnellsten wachsen sollen.
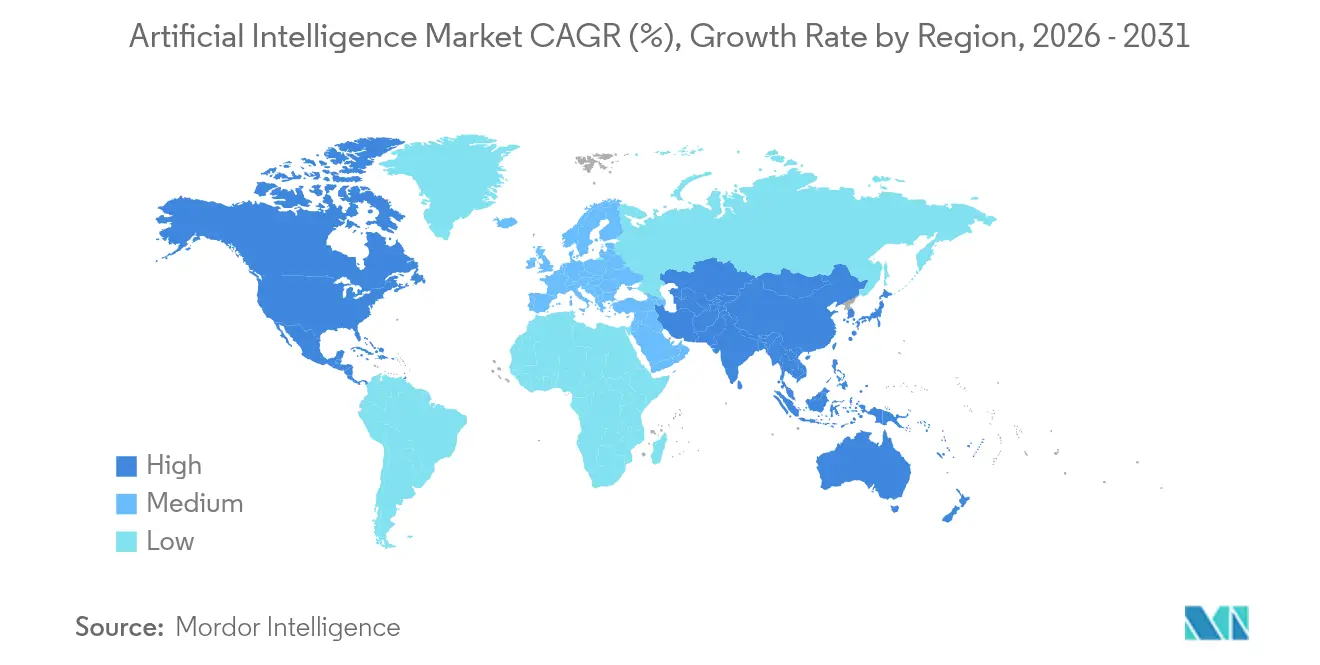
- Nach Geografie führte Nordamerika mit einem Anteil von 36,78 % im Jahr 2026, und Asien-Pazifik soll mit einer CAGR von 45,15 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Predictive Analytics | +13% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Explosives Wachstum bei Datenvolumen und -vielfalt | +10.5% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Rasant zunehmende Nutzung cloudbasierter KI-Dienste | +13.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Souveräne KI und nationale Rechenkapazitätsinitiativen | +9.5% | Republik Indien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu On-Premise/privater KI zur TCO-Kontrolle | +4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienter KI-Hardware | +3.5% | Vereinigte Staaten, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Predictive Analytics
Die Nachfrage aus dem Treasury-Bereich verleiht Predictive Analytics einen spezifischen kommerziellen Zweck, indem Modellausgaben mit zukunftsorientierten Finanzentscheidungen verknüpft werden. PwCs Global Treasury Survey 2025 ergab, dass 74 % der Befragten KI ausbauten oder aktiv nutzten, mit besonderem Fokus auf maschinelles Lernen und prädiktive Analyse. Diese Nutzerbasis bietet Anbietern ein Publikum für in Treasury-Arbeit eingebettete Prognosefähigkeiten. HSBCs Bericht 2025 über das chinesische Festland zitierte einen namentlich nicht genannten Treasurer, dessen Hauptsitz ein KI-basiertes Modell für die 3-Monats-Cashflow-Prognose initiiert hatte. Der Befragte beschrieb fast ein Jahr der Modellverfeinerung. Diese Verfeinerungsarbeit eröffnet eine Dienstleistungsmöglichkeit rund um Treasury-Prognosen und erweitert das Anbieterangebot über den anfänglichen Modellzugang hinaus.
Explosives Wachstum bei Datenvolumen und -vielfalt
Die zunehmende Datennutzung schafft Nachfrage nach KI-Verarbeitung, auch wenn die zugrunde liegenden Informationen innerhalb der Organisation des Käufers generiert werden. China nutzte 2025 199,48 EB Daten für KI-Training und -Inferenz, ein Anstieg von 42,86 % gegenüber dem Vorjahr.[1] Die System-, Software- und KI-Datenproduktion des Landes erreichte in diesem Jahr 26,92 ZB und übertraf damit die 25,34 ZB, die durch IoT-Sensorik erzeugt wurden. Der sich verändernde Mix schafft eine Öffnung für Aufbereitungswerkzeuge neben der reinen Verarbeitungskapazität. Für Anbieter besteht die Möglichkeit darin, einen größeren Datenworkload in nutzbare Modelleingaben umzuwandeln. Da System-, Software- und KI-Daten die IoT-Sensorik in China im Jahr 2025 erstmals übertrafen, verlagerte sich die Produktion in Richtung Computing und weitete die Rolle der Aufbereitungswerkzeuge auf Informationen aus, die von den eigenen Systemen der Käufer generiert werden.
Rasant wachsende Nutzung cloudbasierter KI-Dienste
Die Cloud-KI-Nachfrage kann sich durch intensivere Nutzung ebenso vertiefen wie durch die Gewinnung neuer Organisationen. Microsoft berichtete, dass der Umsatz mit Microsoft Foundry, seiner Anwendungs- und Agentenplattform, im Quartal zum 30. Juni 2026 im Jahresvergleich mehr als verdoppelt wurde.[2] Außerdem wurde ein vierfacher jährlicher Anstieg der Foundry-Kunden bei einer annualisierten Laufrate von 1 Billion Token gemeldet. Zusammen verbinden diese Kennzahlen die Umsatzexpansion mit einer wachsenden Gruppe intensiver Nutzer. Für Cloud-Anbieter bietet die Bedienung nachhaltiger Anwendungsworkloads eine kommerzielle Möglichkeit, die über die erste Einführung eines KI-Tools hinausgeht. Das stärkere Nachfragesignal besteht darin, dass eine Plattform ihr Geschäft ausbauen kann, während mehr Kunden erhebliche Nutzungsschwellen erreichen, was Investitionen in Dienste unterstützt, die für den wiederholten Produktionseinsatz konzipiert sind.
Souveräne KI und nationale Rechenkapazitätsinitiativen
Nationale Rechenprogramme können den Zugang zur KI-Entwicklung ausweiten, indem Infrastrukturkosten auf einen gemeinsamen Pool verteilt werden. Bis Juni 2026 hatte Indiens IndiaAI Mission die gemeinsame Rechenkapazität auf mehr als 45.000 GPUs ausgebaut.[3] Bis August 2026 hatten 237 Projekte auf das subventionierte KI-Computing zugegriffen und dabei 9,32 Millionen GPU-Stunden genutzt. Subventionierter Zugang senkt die Einstiegshürden für indische Forscher, Startups und Innovatoren, die Modelle entwickeln, trainieren und testen. Für diese Nutzer trennt der gemeinsame Pool die Entscheidung, mit der Modellentwicklung zu beginnen, von der Finanzierung einer dedizierten Rechenanlage. Entwicklungs- und Testdienste können auf dieser gemeinsamen Kapazität unabhängig vom Verkauf dedizierter Geräte angeboten werden, was die Dienstleistungsmöglichkeit von der Hardware-Eigentümerschaft trennt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und Fachkräftemangel | -4.5% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Compliance-Barrieren | -3.5% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| GPU- und Stromnetz-Versorgungsengpässe | -2.5% | Rechenzentrumscluster Northern Virginia | Langfristig (≥ 4 Jahre) |
| CO₂-Emissionsobergrenzen für Rechenzentren | -1% | New York City | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalausgaben und Talentmangel
Fachkräftemangel kann eine KI-Infrastrukturinvestitionsentscheidung von der Fähigkeit trennen, das resultierende System zu implementieren. Pluralsights Umfrage 2025 unter 600 technischen Entscheidungsträgern ergab, dass 75 % der Unternehmen Verzögerungen oder Unterbrechungen bei mindestens einem KI-Projekt aufgrund von Wissenslücken der Mitarbeiter im Bereich KI erlebt hatten. Deloitte befragte im November und Dezember 2025 515 US-amerikanische Entscheidungsträger auf Direktor-Ebene oder höher in Unternehmen mit einem Jahresumsatz von mindestens 500 Millionen USD. In dieser Umfrage nannten 40 % Talente- und Qualifikationslücken als Faktoren, die geplante KI-Fabrik-Investitionen verzögern oder verlangsamen könnten. Die Ergebnisse unterscheiden beobachtete Projektunterbrechungen von einer potenziellen Einschränkung zukünftiger Infrastrukturinvestitionen. Geplante KI-Fabrik-Aufträge können ins Stocken geraten, wenn Fachkenntnisse fehlen, was die Infrastrukturversorgung und die davon abhängige Anwendungsarbeit dem Risiko von Verzögerungen aussetzt.
Datenschutz- und Compliance-Barrieren
Unsicherheit über die rechtmäßige KI-Nutzung kann verhindern, dass technisches Interesse zu einem operativen Einsatz wird. Im Jahr 2025 nannten unter EU-Unternehmen, die KI in Betracht gezogen, aber nicht genutzt hatten, 53,6 % unklare rechtliche Konsequenzen und 52,7 % Datenschutz- und Privatsphärebedenken. Diese Bedenken stellen die rechtliche Akzeptabilität neben die technische Leistungsfähigkeit als Bedingung für die Einführung. Die Fähigkeit eines Anbieters, nützliche Funktionalität zu demonstrieren, löst für sich allein nicht, wie ein Kunde sensible Informationen verarbeiten darf. Diese Unternehmen hatten KI bereits in Betracht gezogen, sodass die genannten rechtlichen und datenschutzbezogenen Bedenken die potenzielle Pipeline der Anbieter nach dem ersten Interesse und vor Beginn der Implementierungsarbeit einengen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Wiederkehrende Software-Käufe unterstützen SkalierungSoftware hatte im Jahr 2026 einen Anteil von 60,72 % an der Marktgröße für Künstliche Intelligenz. Im Jahr 2025 entfielen 70 % der KI-Tool-Käufe bei mehr als 2.500 Unternehmen, die Spendesk in Frankreich, dem Vereinigten Königreich, Deutschland und Spanien nutzen, auf Abonnements. Dieses Kaufmuster veranschaulicht, wie wiederkehrende Zahlungen für den Zugang eine fortlaufende Geschäftsbeziehung zwischen KI-Tool-Anbietern und organisationalen Käufern unterstützen können. Da der Abonnementzugang jede Verlängerung zu einer neuen Kaufentscheidung macht, erhalten Software-Anbieter die Beziehung nur aufrecht, solange das Produkt nützlich genug bleibt, um eine weitere Zahlung zu rechtfertigen.
Dienstleistungen stellen das am schnellsten wachsende Segment dar, mit einer prognostizierten CAGR von 46,15 % über 2027–2032. Im Quartal zum 30. September 2026 wählte ein in Europa ansässiger Hersteller HCLTech für eine KI-gestützte Qualitätssicherungstransformation mit VisionX. Die Rolle der Hardware bei der Bereitstellung von Rechenleistung wird durch NVIDIAs Bericht veranschaulicht, dass Blackwell im zweiten Quartal und in der ersten Hälfte des Geschäftsjahres 2027 den Großteil der Systemlieferungen ausmachte. Das kommerzielle Angebot konzentriert sich darauf, den Qualitätssicherungsprozess des Käufers im großen Maßstab mithilfe einer KI-gestützten visuellen Inspektionsplattform zu transformieren.


Notiz: Anteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Bereitstellungsmodus:
Gemeinsamer Zugang trifft auf KontrollbedarfPublic Cloud hatte im Jahr 2026 einen Marktanteil von 43,28 % am Markt für Künstliche Intelligenz. Microsoft gab an, dass Microsoft Foundry im Juli 2026 100.000 Kunden hatte. Eine Plattform, die diese Kundenbasis bedient, hat die Möglichkeit, Anwendungs- und Agentenfähigkeiten über viele organisationale Projekte hinweg zu verteilen. Ihr Geschäftsmodell kann daher Käufer ansprechen, die Zugang zu KI-Funktionalität suchen, ohne für jede Anwendung eine separate Infrastruktur aufzubauen. Die Bedienung verschiedener Kundenanwendungen über eine einzige Bereitstellungsplattform macht die Verteilungsbreite zu einem kommerziellen Vorteil für Public-Cloud-Anbieter.
Hybrid soll mit einer CAGR von 45,95 % über 2027–2032 das am schnellsten wachsende Segment sein. A10 Networks' Umfrage 2025 ergab, dass 42 % der Befragten Hybrid Cloud für KI-Workloads nutzten. Die Umfrage charakterisierte diese Wahl als Ausgleich zwischen Skalierbarkeit und Kontrolle. Diese Kombination macht das Bereitstellungsdesign zu einem Verkaufsargument, da das Angebot den Bedarf eines Käufers nach zugänglicher Rechenkapazität und einer kontrollierten Betriebsumgebung berücksichtigen muss. Ein Angebot, das Anwendungsworkloads zwischen skalierbarer Cloud-Kapazität und vom Käufer kontrollierten Umgebungen aufteilt, passt dazu, wie die Umfrage die Hybrid-Wahl beschreibt.


Nach Technologie:
Wiederkehrende Entscheidungen und generative Workloads prägen die NachfrageMaschinelles Lernen war das größte Segment mit einem Anteil von 40,55 % im Jahr 2026. Die Bank of Ireland setzte fortschrittliche KI und maschinelles Lernen ein, um Kartentransaktionen in Echtzeit zu überwachen, und ihre KI-Technologie bewertete 2025 1 Milliarde Kartentransaktionen auf Betrug. Dieses Betriebsbeispiel gibt der Technologie eine definierte Rolle bei wiederkehrenden Entscheidungen, wobei eine Transaktionsbewertung mit der Betrugswahrscheinlichkeit verknüpft ist. Für Anbieter, die solche Programme bedienen, besteht die kommerzielle Aufgabe darin, eine Bewertung innerhalb eines laufenden Bankbetriebs zu liefern. Echtzeit-Scoring platziert die Bewertung im Transaktionspfad, sodass die Software eine wiederkehrende Bankfunktion unterstützt.
Generative KI soll mit einer CAGR von 46,65 % über 2027–2032 das am schnellsten wachsende Segment sein. In seinen Ausführungen zum zweiten Quartal 2026 berichtete Google, dass fast 500 Google-Cloud-Kunden im vorangegangenen Jahr jeweils mehr als 1 Billion Token verarbeitet hatten. Diese Verbrauchsschwelle auf Kundenebene identifiziert erhebliche jährliche Verarbeitungsanforderungen innerhalb einzelner Organisationen. Bei diesem Jahresvolumen muss das Anbieterangebot eine zuverlässige Verarbeitung gewährleisten – eine Lieferanforderung, die sich von der Überzeugung einer Organisation, einen Test zu starten, unterscheidet.
Nach Endnutzerbranche:
Telekommunikationsbetrieb und klinische Dokumentation schaffen unterschiedliche AnwendungsfälleIT und Telekommunikation war das größte Segment mit einem Anteil von 26,6 % im Jahr 2026. Die Einsatzdaten der GSMA Intelligence vom September 2025 identifizierten Kundendienst, hauptsächlich Callcenter, und Netzwerkfunktionen als vergleichsweise KI-bereite Bereiche. Diese Funktionen geben Anbietern spezifische Betriebsumgebungen, in denen KI eingesetzt werden kann. Die Datenbasis von 700 Telekommunikationsbetreibern weltweit macht diese Funktionen zu nützlichen Ausgangspunkten für KI-Angebote, die auf Netzbetreiber abzielen.
Das am schnellsten wachsende Segment ist Gesundheitswesen und Biowissenschaften mit einer prognostizierten CAGR von 48,75 % über 2027–2032. Abridge expandierte 2025 von etwa 100 auf mehr als 150 Gesundheitssysteme, darunter die Einführung bei Kaiser Permanente in 40 Krankenhäusern und mehr als 600 medizinischen Praxen. Die Rolle der Plattform bei der klinischen Dokumentation gibt dieser Expansion eine definierte Anwendung innerhalb des Gesundheitsbetriebs. Eine einzelne Übernahme durch ein Gesundheitssystem kann zahlreiche klinische Standorte umfassen, wie es bei Kaiser Permanente der Fall ist, sodass Dokumentationsanbieter Einrichtungen durch die Übernahme auf Systemebene erreichen.
Geografische Analyse
Markt für Künstliche Intelligenz in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 36,78 % an der Marktgröße für Künstliche Intelligenz und war damit der größte regionale Markt. Die Vereinigten Staaten zogen 2025 laut dem KI-Index 2026 der Stanford University fast 285,9 Milliarden USD an privaten KI-Investitionen an. Diese Kapitalbasis kann Infrastruktur- und Anwendungsentwicklung durch das kostspielige Intervall vor kommerziellen Verkäufen finanzieren. Die Vereinigten Staaten zogen 23,1-mal so viele private KI-Investitionen an wie China, das nächsthöhere Land, sodass neue US-amerikanische KI-Anbieter auf einen tieferen nationalen Pool potenziellen privaten Entwicklungskapitals zurückgreifen können.
Markt für Künstliche Intelligenz in Asien-Pazifik
Asien-Pazifik soll mit einer CAGR von 45,15 % über 2027–2032 die am schnellsten wachsende Region sein. In Japan übernahm Suzuki im Juli 2025 offiziell Ollos KI-Arbeitsanalysesoftware in seinem Montagewerk Sagara und im Dezember 2025 in seinem Motorenwerk. Suzuki verknüpfte die Einführung mit seiner Smart-Factory-Initiative mit dem Ziel, die Produktivität zu steigern und zu verhindern, dass Defekte seine inländischen Werke verlassen. Die Übernahme im Motorenwerk erfolgte 5 Monate nach dem Start im Montagewerk Sagara und zeigt, wie ein Arbeitsanalysewerkzeug von einem Produktionsbereich in einen anderen innerhalb eines einzigen Herstellers übergeht.
In Südamerika stieg der Anteil brasilianischer Unternehmen, die KI nutzen, von 13 % im Jahr 2024 auf 17 % im Jahr 2025 und erweiterte damit die organisationale Nutzerbasis. In der Europäischen Union nutzten 62,5 % der Informations- und Kommunikationsunternehmen im Jahr 2025 KI, gegenüber 40,4 % der Unternehmen aus dem Bereich professionelle, wissenschaftliche und technische Dienstleistungen. Im afrikanischen Teil des Nahen Ostens und Afrikas sammelten südafrikanische KI-Startups 47,2 % der von Disrupt Africa im Jahr 2025 erfassten afrikanischen KI-Startup-Finanzierungen ein. In Saudi-Arabien nutzten laut GASTAT 33,1 % der internetnutzenden Unternehmen im Jahr 2025 KI-Technologien in ihren Aktivitäten. Der EU-Kontrast unterstützt die Trennung der Ausweitung des Einsatzes bei bestehenden Informations- und Kommunikationsnutzern von Ersteinführungsangeboten für Unternehmen aus dem Bereich professionelle Dienstleistungen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von KI-Dienstleistern, die personenbezogene Daten für organisationale Kunden verarbeiten. Regeln für personenbezogene Daten regeln definierte Verarbeitungsaktivitäten, während KI-spezifische Instrumente separate Produkt- oder Betriebsanforderungen auferlegen können. Kanadas föderales Datenschutzregime erfordert im Allgemeinen Kenntnis und Einwilligung für kommerzielle Aktivitäten mit personenbezogenen Informationen, vorbehaltlich Ausnahmen, während Provinzgesetze einige Aktivitäten abdecken können. Japans KI-Rahmen verpflichtet Betreiber, sich um die Zusammenarbeit mit staatlichen Maßnahmen zu bemühen, während APPI-Einwilligungsanforderungen für den Erwerb sensibler Informationen und die Bereitstellung personenbezogener Daten an Dritte gelten, vorbehaltlich Ausnahmen.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Brasilien | Deutschland | Japan |
|---|---|---|---|---|
| Zuständige Behörde | Büro des Datenschutzbeauftragten von Kanada | Autoridade Nacional de Proteção de Dados | Bundesnetzagentur und zuständige Sektorregulatoren | Kabinettsbüro für KI-Politik; Kommission zum Schutz personenbezogener Informationen für Daten |
| Wesentliche Instrumente oder Ausrichtung | PIPEDA; vorgeschlagenes Gesetz C-36 | LGPD; vorgeschlagenes Gesetz PL 2338/2023 | EU-KI-Gesetz und KI-MIG | KI-Förderungsgesetz und APPI; verkündete APPI-Änderung 2026 noch nicht in Kraft |
| Kommerzielle Auswirkung | Einwilligung und zweckgebundene Erhebung für kommerzielle personenbezogene Informationen, vorbehaltlich Ausnahmen | Die Verarbeitung personenbezogener Daten erfordert LGPD-Konformität | Transparenzpflichten für erfasste Systeme; Hochrisikopflichten werden schrittweise eingeführt | Qualifizierte KI-Kooperationserwartung und Einwilligungsregeln für den Erwerb bestimmter sensibler Daten und die Bereitstellung an Dritte, vorbehaltlich Ausnahmen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Lockerung |
| Quelle: Mordor Intelligence | ||||
Kanadas mittlere Bewertung und der Ausblick ohne Änderung spiegeln die operativen Einwilligungsregeln von PIPEDA für kommerzielle personenbezogene Informationen wider, vorbehaltlich Ausnahmen, da Gesetz C-36, eingebracht am 15. Juni 2026 zur Aufhebung von Teil 1 von PIPEDA, sich noch in zweiter Lesung im Unterhaus befindet, während Brasiliens mittlere Bewertung und der Verschärfungsausblick die LGPD-Pflichten und den vorgeschlagenen Gesetzentwurf PL 2338/2023 widerspiegeln, der vom Senat genehmigt und am 17. März 2025 an die Abgeordnetenkammer gesandt wurde, wo er auf die Stellungnahme des Berichterstatters in einem Sonderausschuss wartet. Deutschlands mittlere Bewertung erkennt aktuelle Transparenzpflichten an, wobei Hochrisikoanforderungen für bestimmte Anwendungsfälle für den 2. Dezember 2027 und KI in regulierten Produkten für den 2. August 2028 geplant sind, was einen Verschärfungsausblick unterstützt. Japans hohe Bewertung spiegelt seinen qualifizierten Kooperationsrahmen wider, und seine APPI-Änderung vom 17. Juli 2026 unterstützt einen Lockerungsausblick, sobald sie durch Verordnung innerhalb von 2 Jahren nach der Verkündung in Kraft tritt. Diese Erleichterung ist auf bestimmte Drittoffenbarungen personenbezogener Daten und den Erwerb öffentlich verfügbarer sensibler Daten beschränkt, die ausschließlich zur Erstellung statistischer Informationen, einschließlich qualifizierender KI-Entwicklung, verwendet werden.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt die Wertschöpfung von der Rechenkapazitätsversorgung über den Modellzugang bis zur Anwendungsintegration. NVIDIA meldete im zweiten Quartal des Geschäftsjahres 2027 einen Umsatz von 89 Milliarden USD im Bereich Rechenzentren und veranschaulicht damit den Umfang des breiteren Rechengeschäfts. Die API-Abrechnung von OpenAI Group PBC variiert hingegen je nach Modell sowie nach Eingabe- und Ausgaberaten pro Million Token. Diese Einnahmemechanismen platzieren unterschiedliche kommerzielle Risiken auf jeder Stufe, wobei Geräteanbieter die Lieferkapazität verwalten und Anwendungsanbieter die Nutzung in einen funktionsfähigen Dienst übersetzen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Versorgung mit Rechengerten | KI-Rechengeräteanbieter wie NVIDIA Corporation | Geräteverkäufe | NVIDIA erwartete Versorgungsengpässe mindestens bis Ende des Geschäftsjahres 2028 | Alternative Rechendesigns qualifizieren, bevor der Einsatz ausgeweitet wird |
| Bereitstellung von Modell-APIs | Modell-API-Anbieter wie OpenAI Group PBC | Nutzungsgebühren für Eingabe- und Ausgabe-Token | Intensivere Token-Nutzung erhöht variable Kosten | Modellkapazität auf Aufgaben abstimmen und Workload-Limits festlegen |
| Anwendungsimplementierung | Integrationsanbieter wie Accenture plc | Anwendungsdesign- und Integrationsgebühren | Geschäftsinhalte und Transaktionssignale müssen zu Agentenschnittstellen passen | Anwendungsinhalte und -signale vor der Integration validieren |
| Quelle: Mordor Intelligence | ||||
Die Übergabe vom Modellzugang zu einer nutzbaren Anwendung gibt Integrationsanbietern eine eigenständige Rolle bei der Wertschöpfung. Accenture arbeitete mit der Radisson Hotel Group zusammen, um eine KI-gestützte Hotel-Discovery-App zu entwickeln, die im Juli 2026 in ChatGPT eingeführt wurde. Da der Modellzugang zu einem Input für solche Anwendungen wird, kann die Lieferfähigkeit bestimmen, welche Anbieter Implementierungserlöse über die zugrunde liegenden Rechen- und Token-Gebühren hinaus erzielen.
Wettbewerbslandschaft
Marktkonzentration
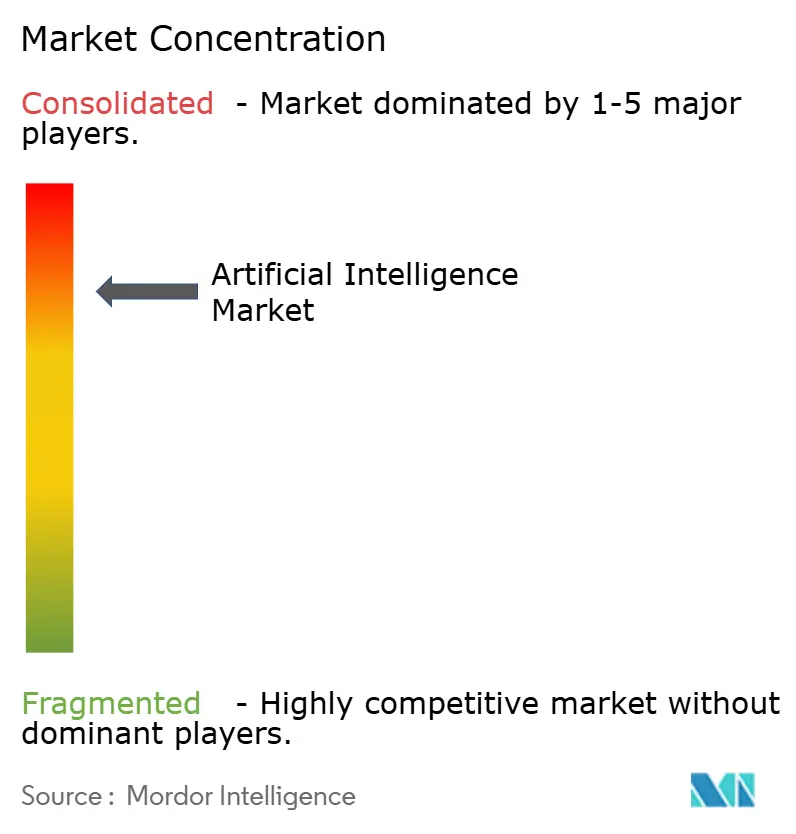
Die Branche kombiniert große Plattformanbieter mit spezialisierten Hardware- und Software-Teilnehmern und schafft eine geschichtete Wettbewerbsstruktur mit mehreren Wegen zu organisationalen Käufern. Zu den wichtigsten Teilnehmern gehören Intel Corporation, Microsoft Corporation, Google LLC (Alphabet Inc.), Amazon Web Services, Inc. (Amazon.com, Inc.) und International Business Machines Corporation. Microsoft meldete bis Ende seines Geschäftsjahres am 30. Juni 2026 mehr als 30 Millionen bezahlte Microsoft 365 Copilot-Lizenzen. Diese kommerzielle Reichweite gibt einem etablierten Software-Anbieter einen Weg, KI-Funktionalität innerhalb eines bezahlten Produkts zu verteilen, was die Verteilungsherausforderung für eigenständige Neueinsteiger erhöht, die dieselben Unternehmensnutzer ansprechen.
Beschleuniger-Entwicklung und langfristige Cloud-Verpflichtungen schaffen unterschiedliche Wege zu organisationalen KI-Workloads. Am 12. Oktober 2026 stellte Intel seine GPU-D-Serie, früher unter dem Codenamen Crescent Island bekannt, für KI-Inferenz vor und meldete laufende Kundentests. Im April 2026 verpflichtete sich Anthropic, über 10 Jahre mehr als 100 Milliarden USD für AWS-Technologien auszugeben. Kundentests platzieren Intels Inferenz-Design in der Kundenbewertung, während Anthropics Verpflichtung AWS eine vertragliche Grundlage für die Bedienung eines Modellentwicklers gibt. Die beiden Schritte befinden sich in unterschiedlichen Phasen, da Intels Inferenz-GPU in Kundentests ist, während Anthropics 10-Jahres-Verpflichtung bereits einen Ausgabenhorizont für AWS festlegt.
Unternehmensübernahme und kontrollierte Bereitstellungsoptionen deuten auf einen Wettbewerb darüber hin, wo KI-Anwendungen betrieben werden können. Im zweiten Quartal 2026 gab Google an, dass fast 90 % der Fortune-100-Unternehmen Gemini Enterprise nutzten. Im Oktober 2026 kündigte IBM die selbst gehostete Bereitstellung seiner IBM-Bob-Softwareentwicklungsplattform in On-Premise-, Private-Cloud-, Sovereign-Cloud- und Air-Gapped-Umgebungen an. Der Start von AWS European Sovereign Cloud im Januar 2026, vollständig innerhalb der EU und physisch sowie logisch von anderen AWS-Regionen getrennt, fügt eine souveränitätsorientierte Option neben IBMs kundenverwalteter Bereitstellung hinzu. Spezialisten können an dieser Grenze konkurrieren, indem sie spezifische Anwendungs- oder Governance-Anforderungen lösen, während größere Plattformanbieter kommerzielle Reichweite mit Betriebsvereinbarungen verbinden müssen, die Unternehmenskäufer akzeptieren können.
Marktführer der künstlichen Intelligenz
-
Intel Corporation
-
Microsoft Corporation
-
Google LLC (Alphabet Inc.)
-
Amazon Web Services, Inc. (Amazon.com, Inc.)
-
International Business Machines Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Künstliche Intelligenz Unternehmen in diesem Bericht
- International Business Machines Corporation
- Intel Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
- Amazon Web Services, Inc. (Amazon.com, Inc.)
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- SAS Institute Inc.
- Cisco Systems, Inc.
- Siemens AG
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Accenture plc
- Baidu, Inc.
- Alibaba Cloud (Intelligent Cloud Business of Alibaba Group Holding Limited)
- Palantir Technologies Inc.
- OpenAI Group PBC
- Meta Platforms, Inc.
- Huawei Technologies Co., Ltd.
- Tencent Holdings Limited
- ServiceNow, Inc.
- Snowflake Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Umsetzung von Transparenzanforderungen, das Qualitätsmanagement für Hochrisiko-KI und die Beschaffung spezialisierter Rechenkapazität. Für KI-Systeme, die vor dem 2. August 2026 auf den Markt gebracht wurden, endet die begrenzte Übergangsregelung nach Artikel 50 Absatz 2 für die Kennzeichnung und Erkennung generierter Inhalte am 2. Dezember 2026. Dieser Zeitplan schafft kurzfristige Implementierungsarbeit, während der neue Hochrisiko-Qualitätsmanagementweg eine separate Vorbereitungsaufgabe bietet. Die Hardware-Beschaffung bietet einen anderen Weg, wobei Anbieter die geplante Phase-2-Anforderung der britischen Regierung für spezialisierte KI-Geräte adressieren.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Integration der Transparenz für generierte Inhalte | Begrenzte Übergangsregelung für Kennzeichnung und Erkennung nach Artikel 50 Absatz 2 | Anbieter abgedeckter generativer KI-Systeme | Kennzeichnung und Erkennung in unterstützte Produktausgaben integrieren | Implementierung und Validierung auf Produktebene | KI-Software- und Integrationsanbieter |
| Qualitätsmanagementsoftware für Hochrisiko-KI | Die Implementierung von EN 18286:2026 unterstützt eine Konformitätsvermutung für abgedeckte Anforderungen nach Artikel 17 | Anbieter von Hochrisiko-KI-Systemen | Qualitätsmanagementsoftware und -dienste auf die abgedeckten Anforderungen ausrichten | Aufbau prüffähiger Qualitätsprozesse | KI-Qualitätsmanagementsoftware und -dienstleister |
| Versorgung mit spezialisierter Rechenkapazität | Die Phase-2-Beschaffung spezialisierter Hardware im Vereinigten Königreich war für Juni 2026 geplant | UK AI Research Resource | Ein Hardware-Angebot vorbereiten, das an die spezialisierte Rechenanforderung geknüpft ist | Nachweis von Leistung und Lieferfähigkeit | Spezialisierte KI-Hardware-Entwickler |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die Implementierung zu verkaufen, die erforderlich ist, um KI-Anwendungen unter definierten Betriebsregeln nutzbar zu machen. Anthropic gibt an, dass unterstützte Claude-Modelle, die in der EU am oder nach dem 2. August 2026 eingeführt wurden, maschinenlesbare Kennzeichnung beim Start unterstützen, was zeigt, dass ein Modellentwickler Kennzeichnung in neue Versionen einbaut. Anbieter, die von der begrenzten Übergangsregelung nach Artikel 50 Absatz 2 erfasst werden, müssen Kennzeichnung und Erkennung bei deren Ende implementiert haben, sodass die nächste Implementierungsnachfrage bei ihnen liegt.
Neueste Industrielle Entwicklungen in Markt für Künstliche Intelligenz
- Oktober 2026: Die Europäische Kommission veröffentlichte den Verweis auf EN 18286:2026 und gab Anbietern von Hochrisiko-KI-Systemen, die ihn implementieren, eine Konformitätsvermutung für die abgedeckten Qualitätsmanagementanforderungen nach Artikel 17.
- Oktober 2026: Microsoft gab an, dass sein KI-Beschleuniger Maia 200 Microsoft-Produktionsworkloads bediente, einschließlich Microsoft Copilot.
- Oktober 2026: Intel stellte seine GPU-D-Serie, früher unter dem Codenamen Crescent Island bekannt, für KI-Inferenz vor und meldete laufende Kundentests.
Markt für Künstliche Intelligenz Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Künstliche Intelligenz misst den jährlichen Umsatz aus KI-Hardware, -Software und -Diensten, die weltweit an Organisationen verkauft werden. Er umfasst diese Angebote über Cloud-, On-Premise- und Hybrid-Bereitstellung, KI-Technologien und Endnutzerbranchen hinweg.
Ausschlüsse aus dem Umfang: Interne KI-Arbeit, die nicht kommerzialisiert wird, ausschließliche Open-Source-Nutzung ohne bezahlte Monetarisierung, einmalige akademische Forschungsaktivitäten ohne eingesetzten Geschäftseinsatz sowie nachgelagerte Fertigwarenverkäufe, deren Umsatz durch KI-Nutzung generiert wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Bereitstellungsmodus
- Public Cloud
- On-Premise
- Hybrid
- Nach Technologie
- Maschinelles Lernen
- Deep Learning
- Verarbeitung natürlicher Sprache
- Computer Vision
- Generative KI
- Kontextbewusstes Computing und Sonstiges
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Einzelhandel und E-Commerce
- Automobil und Transport
- Behörden und Verteidigung
- Energie und Versorgungsunternehmen
- Medien und Unterhaltung
- Bauwesen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Rest von Afrika
- Naher Osten
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren können verschiedene Teile des kommerziellen Umfelds beschreiben, wie etwa Eurostat-Daten zur Unternehmensübernahme, Investitions- und Übernahmenachweise des Stanford HAI KI-Index, die Fortschrittsmaßnahmen der Europäischen Kommission zum Stand des digitalen Jahrzehnts und die Patenttrends der Weltorganisation für geistiges Eigentum für generative KI. Diese Quellen helfen dabei, die organisationale Nutzung, die Branchennachfrage, die digitale Leistungsfähigkeit und die Technologieentwicklung zu verfolgen.
Unternehmensberichte und Investorenmaterialien, einschließlich der vierteljährlichen Veröffentlichungen von Microsoft, können helfen, KI-bezogene Umsätze, Investitionsausgaben, Produktverkäufe und Workload-Trends zu identifizieren, wobei seriöse Wirtschaftspresse zusätzliche Querprüfungen zu datierten Entwicklungen liefert. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Ein strukturiertes Interview- und Umfrageprogramm würde Führungskräfte, Geschäftsbereichs- und technische Leiter, Beschaffungsspezialisten und Marktmanager bei Anbietern von KI-Hardware, -Software, Cloud und -Diensten sowie organisationale Käufer aus wichtigen Branchen und Regionen umfassen. Die Befragten würden gebeten, Sekundärschätzungen zu bezahlten KI-Verkäufen, Bereitstellungsentscheidungen, Anwendungsfallnachfrage, Preisgestaltung und Einführungszeitplänen zu überprüfen und dabei zu klären, ob gebündelte Angebote und interne Nutzung als kommerzielle Verkäufe erfasst werden. Analysten würden Lücken schließen, indem sie Antworten mit öffentlichen Belegen und selektiven Anbieter- oder Kanalprüfungen vergleichen, abweichende Definitionen dokumentieren und ungelöste Punkte als Bandbreiten oder Szenarioeingaben führen, bis eine Triangulation möglich ist.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 35 % | EMEA: 27 % |
| Kleinere Akteure: 22 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit dem jährlichen globalen Umsatz aus organisationalen Verkäufen von KI-Hardware, -Software und -Diensten und prüft dann, ob das implizierte Niveau zu Anbieterangaben und Stichproben von Vertriebskanälen passt. Wesentliche Indikatoren umfassen KI-bezogene Umsätze und Investitionsausgaben in öffentlichen Unternehmensberichten, die Einführung von Unternehmens-KI nach Branche, Cloud- und KI-Workload-Wachstum, Beschleuniger- und Serverlieferungen und -preise sowie KI-Patent- und Produktaktivitäten als Frühindikator für das Technologieangebot. Ein Szenariomodell verknüpft diese Indikatoren mit dem Umsatzwachstum und wendet separate Pfade auf Hardware, Software und Dienste an. Komponenten- und Bereitstellungsanteile werden aus Anbieterproduktmixen, Kundeneinsatznachweisen und dokumentierten Anwendungsfällen über Technologien, Branchen und Regionen hinweg aufgebaut. Selektive Bottom-up-Prüfungen können Stichproben von Beschleuniger- oder KI-Server-Lieferungen mit beobachteten Verkaufspreisen multiplizieren und Software-Kontozahlen mit offengelegten Abonnement- oder Nutzungsumsätzen vergleichen, während Dienstleistungsschätzungen anhand benannter Implementierungsaktivitäten und Anbieterberichten überprüft werden können. Wenn eine Quelle KI- und Nicht-KI-Verkäufe kombiniert oder einen anderen Transaktionspunkt meldet, isolieren Analysten nur den unterstützten KI-Umsatz, überbrücken Jahre mithilfe beobachtbarer Indikatoren und halten nicht zuordenbare Beträge außerhalb der Schätzung, anstatt eine Segmentaufteilung zu erzwingen. Primäre Befragte können die Plausibilität einzelner Einführungs-, Preis- und Volumenannahmen testen und Änderungen bei Kauf oder Bereitstellung identifizieren, die ein überarbeitetes Szenario rechtfertigen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile anhand unabhängiger Anbieterangaben, Einführungsstatistiken, Investitions- und Infrastruktursignalen sowie selektiver Liefer- und Kanalprüfungen und untersuchen dann Ausreißer und Abweichungen gegenüber dem Jahr, der Definition und der Transaktionsbasis jeder Quelle. Eine zweite Überprüfung prüft die Rückverfolgbarkeit der Quellen, die Arithmetik, die Abdeckung und ob gebündelte Verkäufe oder Wiederverkaufswerte einmal gezählt wurden. Analysten lösen Anomalien vor der Freigabe und nehmen erneut Kontakt zu Befragten auf, wenn eine wesentliche Annahme mit neuen Belegen in Konflikt steht oder eine Definition unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen jährlichen Aktualisierungen nach wesentlichen Markt- oder Politikereignissen überprüft und vor der Lieferung einer neuen Belege- und Konsistenzprüfung unterzogen.
Vergleich der globalen Marktgröße für Künstliche Intelligenz von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Markt für Künstliche Intelligenz misst den jährlichen Umsatz aus KI-Hardware, -Software und -Diensten, die weltweit an Organisationen verkauft werden.
Wesentliche Treiber von Unterschieden umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren umfassen KI-bezogene Umsätze und Investitionsausgaben in öffentlichen Unternehmensberichten, die Einführung von Unternehmens-KI nach Branche, Cloud- und KI-Workload-Wachstum, Beschleuniger- und Serverlieferungen und -preise sowie KI-Patent- und Produktaktivitäten als Frühindikator für das Technologieangebot.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,61 Billionen USD (2027) | |
| Globaler Forschungsherausgeber A | 539,5 Milliarden USD (2026) | Auf Basis seines Basiswerts für 2026 liegt diese Schätzung 11,6 % unter dem Wert dieses Berichts für 2027 von 0,61 Billionen USD, 1 Jahr später. Die Schätzung verwendet einen ein Jahr früheren Messpunkt in einem Markt, den ihre Prognose als wachsend beschreibt. |
| Globaler Forschungsherausgeber B | 317,85 Milliarden USD (2026) | Auf Basis seines Basiswerts für 2026 liegt diese Schätzung 47,9 % unter dem Wert dieses Berichts für 2027 von 0,61 Billionen USD, 1 Jahr später. Die angegebene KI-Software-Definition und die Fabrikabgangsbewertung können Hardware, Dienstleistungen und den zwischen Herstellerverkauf und finalem organisationalem Kauf hinzugefügten Wert ausschließen. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentanteile anhand unabhängiger Anbieterangaben, Einführungsstatistiken, Investitions- und Infrastruktursignalen sowie selektiver Liefer- und Kanalprüfungen und untersuchen dann Ausreißer und Abweichungen gegenüber dem Jahr, der Definition und der Transaktionsbasis jeder Quelle.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Künstliche Intelligenz und wie ist der Wachstumsausblick?
Die Größe soll 2027 0,61 Billionen USD und bis 2032 3,57 Billionen USD erreichen, mit einer CAGR von 42,35 % über 2027–2032.
Was treibt die organisationale Nachfrage nach KI-Angeboten an?
Predictive Analytics, cloudbasierte KI-Einführung und nationale Rechenkapazitätsprogramme sind wesentliche Treiber. Indiens IndiaAI Mission hatte bis August 2026 subventioniertes Computing für 237 Projekte bereitgestellt.
Welche Komponente hat den größten Anteil am KI-Angebotsumsatz?
Software führte mit einem Anteil von 60,72 % im Jahr 2026, während Dienstleistungen mit einer CAGR von 46,15 % über 2027–2032 am schnellsten wachsen sollen.
Welche Unternehmen sind wichtige Anbieter von KI-Hardware, -Software und -Diensten?
Intel, Microsoft, Google, AWS und IBM sind wichtige Teilnehmer. Microsoft meldete bis Ende des Geschäftsjahres 2026 mehr als 30 Millionen bezahlte Microsoft 365 Copilot-Lizenzen.
Wie wirken sich Compliance-Bedenken auf den KI-Einsatz aus?
Unter EU-Unternehmen, die KI in Betracht gezogen, aber 2025 nicht genutzt hatten, nannten 53,6 % unklare rechtliche Konsequenzen und 52,7 % Datenschutz- und Privatsphärebedenken.
Welche Regionen führen beim kommerziellen KI-Angebotsumsatz und -wachstum?
Nordamerika führte mit einem Anteil von 36,78 % im Jahr 2026. Asien-Pazifik soll mit einer CAGR von 45,15 % über 2027–2032 am schnellsten wachsen.