
Marktgröße und Marktanteil für standortbasierte Dienste in ANZ
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.47 Milliarden US-Dollar |
| Marktgröße (2026) | 2.93 Milliarden US-Dollar |
| Marktgröße (2031) | 6.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.46 % |
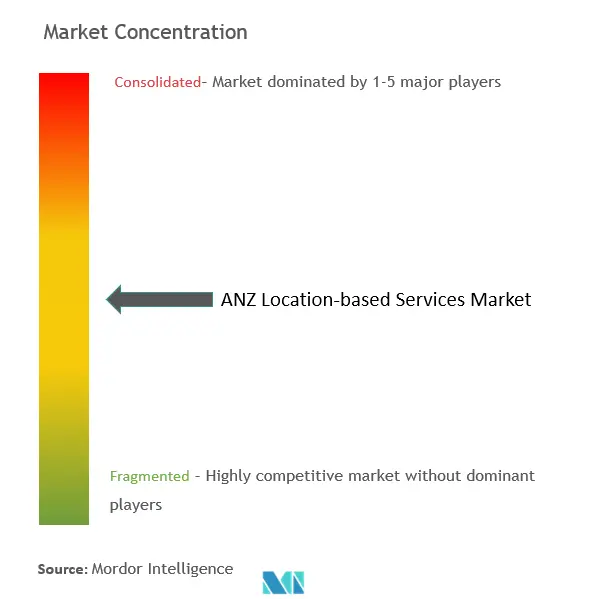
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ANZ Marktanalyse für standortbasierte Dienste von Mordor Intelligence
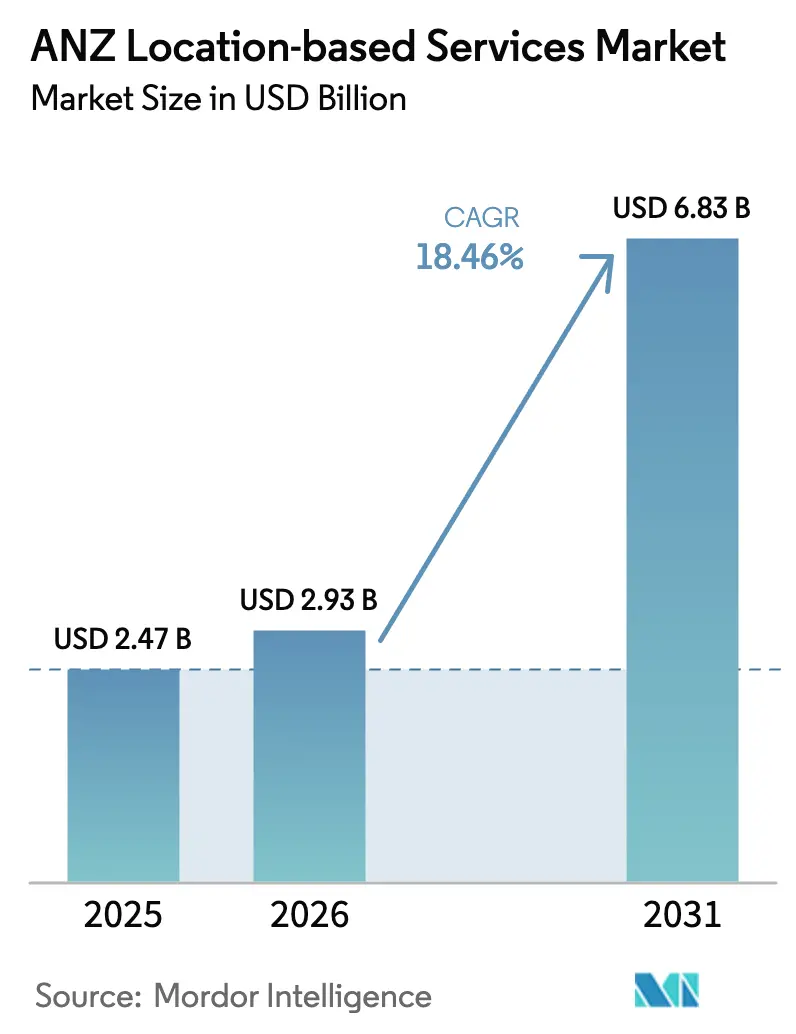
Die Marktgröße des ANZ Marktes für standortbasierte Dienste wurde im Jahr 2025 auf USD 2,47 Milliarden geschätzt und soll von USD 2,93 Milliarden im Jahr 2026 auf USD 6,83 Milliarden bis 2031 wachsen, bei einer CAGR von 18,46 % während des Prognosezeitraums (2026–2031). Weitreichende 5G-Ausbauten, behördliche Open-Data-Mandate und der Appetit des Bergbausektors auf digitale Zwillinge in Zentimetergenauigkeit tragen gemeinsam dazu bei, die kommerzielle Nutzung in anlageintensiven Industrien zu beschleunigen. Zunehmende Einführungen von privaten LTE-Netzwerken in Flughäfen, Krankenhäusern und Distributionszentren senken die Latenzbarrieren für die Innenraumpositionierung, während neue Spektrumzuweisungen in den 3,5-GHz- und 6-GHz-Bändern die Genauigkeitsgrenzen sowohl für Ultra-Breitband (UWB)- als auch für erweiterte WLAN-Lösungen anheben. Öffentliche Investitionsprogramme wie Digital Twin Victoria und SouthPAN legen eine gemeinsame, hochwertige geospatiale Grundlage fest, auf der private Entwickler aufbauen können. Das Wachstum der Flottentelematik nimmt weiter zu, da sich die Vorschriften zur elektronischen Straßenbenutzungsgebührenerhebung ausweiten, und Einzelhändler experimentieren mit Geomarketing-Systemen, die hyper-lokale Angebote liefern, ohne die aufkommenden Datenschutzkodices zu verletzen. Diese konvergierenden Kräfte positionieren den ANZ Markt für standortbasierte Dienste als einen der weltweit am schnellsten wachsenden Testbereiche für Positionierungstechnologien der nächsten Generation.
Wichtigste Erkenntnisse des Berichts
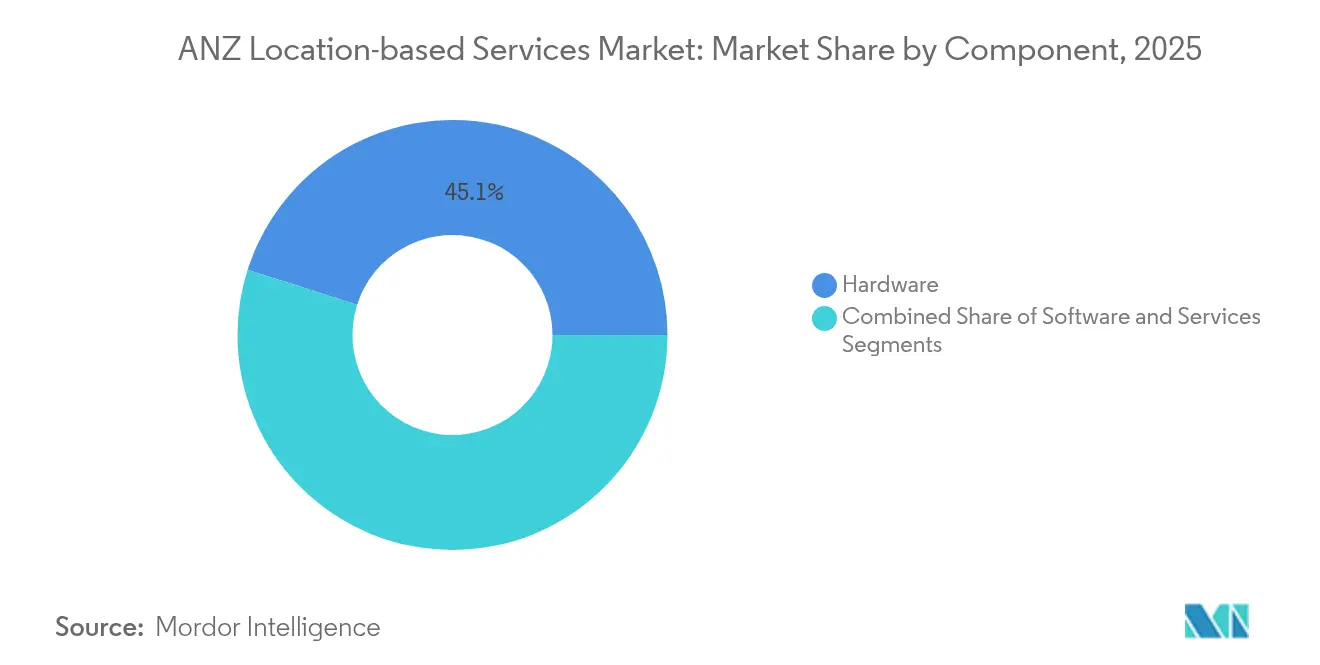
- Nach Komponente führte Hardware mit einem Anteil von 45,10 % am ANZ Markt für standortbasierte Dienste im Jahr 2025, während der Dienstleistungsbereich voraussichtlich bis 2031 mit einer CAGR von 23,55 % voranschreiten wird.
- Nach Standorttyp dominierten Außenbereitstellungen im Jahr 2025 mit 59,85 % des Marktwerts, während die Innenraumpositionierung bis 2031 mit einer CAGR von 19,45 % wachsen soll.
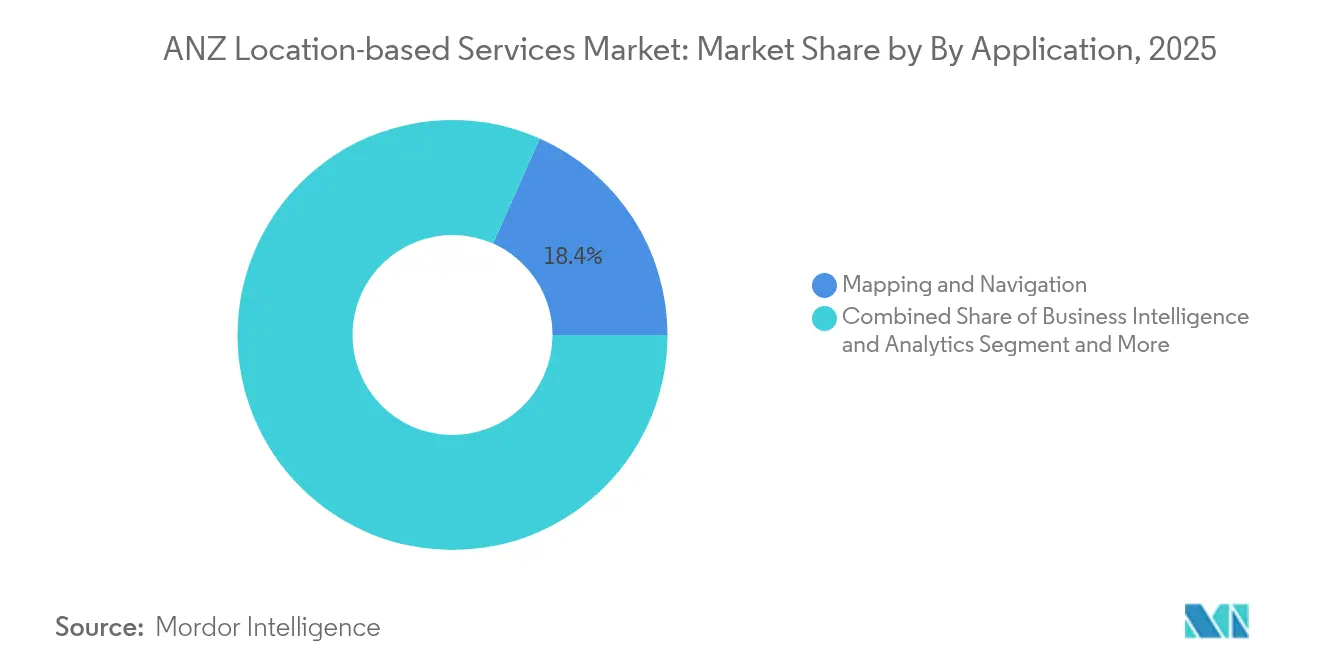
- Nach Anwendung entfiel auf Kartierung und Navigation ein Anteil von 18,35 % an der Marktgröße für standortbasierte Dienste in ANZ im Jahr 2025, während standortbasierte Werbung im gleichen Zeitraum mit einer CAGR von 22,18 % zulegt.
- Nach Endnutzer-Branche hielt Transport und Logistik im Jahr 2025 einen Ausgabenanteil von 28,05 %, während das Gastgewerbe mit einer CAGR von 20,39 % bis 2031 die Entwicklung anführt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke für standortbasierte Dienste in ANZ
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitreichende 5G- und private-LTE-Ausbauten zur Steigerung der Innenraumpräzision | +3.2% | ANZ-Kernmärkte, städtische Zentren | Mittelfristig (2–4 Jahre) |
| Ausweitung der Flottentelematik in der ANZ-Logistik | +2.8% | Australien dominierend, Neuseeland aufstrebend | Kurzfristig (≤ 2 Jahre) |
| Einzelhandels-Drang nach hyper-lokalem Kundenbindung / Geomarketing | +2.1% | Große Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Behördliche Open-Data- Geospatial-Initiativen | +1.9% | Nationale Programme, Implementierung auf Staatsebene | Langfristig (≥ 4 Jahre) |
| Bergbau- und Agri-Digitalzwillinge mit Submeterpräzision | +1.6% | Ländliches Australien, Spezialisierte Zonen | Mittelfristig (2–4 Jahre) |
| Intelligente Krankenhäuser: Wegführung und Pilotprojekte zur Anlagenverfolgung | +1.4% | Städtische Gesundheitsnetzwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitreichende 5G- und private-LTE-Ausbauten zur Steigerung der Innenraumpräzision
Neuseelands Entscheidung, jedem Betreiber 80 MHz des 3,5-GHz-Spektrums zuzuweisen, schafft die erforderliche Dichte für eine Positionierung in Zentimetergenauigkeit in Lagerhäusern und Terminals; Sparks privates 5G am Auckland Airport unterstützt bereits nächtliche drohnenbasierte Bestandsaudits anstelle vierteljährlicher manueller Zählungen [1]Geospatial Council of Australia, "Geospatialsektor soll bis 2034 einen wirtschaftlichen Einfluss von USD 689 Milliarden auf Australien haben, wie ein GCA-Bericht ergab," geospatialcouncil.org.au. Australiens Zuweisung von 6 GHz für Innen-WLAN ergänzt darüber hinaus UWB-Tags und gibt Fabriken ein HF-Toolkit, das Bandbreite und Genauigkeit vereint. Integratoren berichten, dass die Kombination von UWB mit 5G den Innenraum-Positionierungsfehler im Vergleich zu herkömmlichem WLAN allein um 70 % reduziert. Anbieter verpacken jetzt 5G-Smallcells mit RTLS-Middleware und verkürzen die Bereitstellungszeit von Monaten auf Tage. Da immer mehr Unternehmen von Proof-of-Concept- zu Produktions-Rollouts übergehen, verlagern sich Kapitalaufwendungen aus Pilot-Budgets in die reguläre IT-Planung.
Ausweitung der Flottentelematik in der ANZ-Logistik
Kraftstoffpreisvolatilität und ein chronischer Fahrermangel veranlassen Flottenbesitzer, Routenplanung, Wartung und Compliance zu digitalisieren. EROADs Zwischenumsatz für das Geschäftsjahr 2025 stieg auf NZD 95,9 Millionen, ein Plus von 8 %, angetrieben durch die Nachfrage nach Leichtfahrzeug-Straßenbenutzungsgebühren-Modulen, die die Steuererhebung automatisieren. Transurbans Studie zu automatisierten Lkw auf Melbournes CityLink zeigte, dass Echtzeit-Straßengeometrie die Fahrspurhaltungsfehler um 42 % reduziert, was die Sicherheitsdividende von Standortdaten veranschaulicht. Da 91 % der neuseeländischen Leichtfahrzeug-Straßenbenutzungsgebühren noch manuell verarbeitet werden, bleibt der adressierbare Pool für Telematik beträchtlich und stärkt die zweistelligen Wachstumsaussichten für den ANZ Markt für standortbasierte Dienste.
Einzelhandels-Drang nach hyper-lokalem Kundenbindung / Geomarketing
Telstra Retails In-Store-Analyseplattform erreicht eine Genauigkeit von 95 % bei der Zählung von Besucherströmen unter Verwendung vorhandener CCTV-Systeme und KI am Edge, was zu einem Anstieg der Konversionsraten um 7 % innerhalb von sechs Monaten nach der Einführung führt. Beacon-ausgelöste Angebote erzielen jetzt dreimal höhere Einlösungsraten als generische SMS-Werbeaktionen, was Händler dazu veranlasst, Ausgaben von Above-the-line-Kanälen umzulenken. Datenschutzfördernde Berechnungsverfahren wie Differential Privacy helfen Handelsketten, die Anforderungen des Consumer Data Right einzuhalten und gleichzeitig das Kohorten-Targeting zu verfeinern. Da Kosten-pro-Besuch-Metriken traditionelle Display-Benchmarks übertreffen, verknüpfen Einzelhändler Standortdaten mit Treueprogrammen und legen damit den Grundstein für eine nachhaltige Nachfrage auf dem ANZ Markt für standortbasierte Dienste.
Behördliche Open-Data-Geospatial-Initiativen
Die Geocoded National Address File (G-NAF) stellt 15 Millionen standardisierte Adressen kostenlos zur Verfügung und spart Start-ups geschätzte AUD 3 Millionen an Datenakquisitionskosten im ersten Jahr. Neuseelands SouthPAN wird den GNSS-Fehler für Massenmarktgeräte von 5 m auf unter 20 cm reduzieren und damit Anwendungen wie Navigation auf Fahrspurebene und variable Düngemittelstreuer ermöglichen. Durch die Verankerung von Datenaustauschverpflichtungen in der Gesetzgebung senken Canberra und Wellington die Markteintrittsbarrieren für kleinere Entwickler und verbreitern das Wettbewerbsfeld im ANZ Markt für standortbasierte Dienste.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Datenschutzgesetzgebung (Consumer Data Right, NZ Privacy Act) | -2.4% | Nationale Umsetzung, unterschiedliche Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| GNSS-Mehrwegfehler in dichten städtischen Häuserschluchten | -1.8% | Große Ballungsräume | Mittelfristig (2–4 Jahre) |
| Fragmentierte Spektrumpolitik für Innenraum-UWB/BLE | -1.3% | Regulatorische Zuständigkeitsgrenzen | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel bei der Entwicklung von Geo-KI-Modellen | -1.1% | Technologiezentren, Spezialisierte Industrien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Datenschutzgesetzgebung (Consumer Data Right, NZ Privacy Act)
Explizite Zustimmung, Datenhalterzertifizierung und obligatorische Löschprotokolle verlängern die Projektzeitpläne für Start-ups um bis zu 12 Wochen und erhöhen die Cash-Burn-Raten. Die Untersuchung der Australischen Wettbewerbs- und Verbraucherschutzbehörde (ACCC) aus dem Jahr 2024 ergab, dass 84 % der Australier eine detaillierte Kontrolle über die gemeinsame Nutzung von Standortdaten wünschen, was Unternehmen dazu veranlasst, neue UX-Abläufe einzubetten, die das Onboarding verlangsamen [2]Australische Wettbewerbs- und Verbraucherschutzbehörde, "Untersuchung digitaler Plattformdienste – Zwischenbericht März 2024," accc.gov.au. Die Compliance-Ausgaben belaufen sich bei mittelgroßen Standort-SaaS-Anbietern mittlerweile durchschnittlich auf 4 % des Jahresumsatzes. Größere etablierte Anbieter bewältigen die Kosten, aber kleinere Neueinsteiger könnten aussteigen oder umschwenken, was den Schwung neuer Marktteilnehmer im ANZ Markt für standortbasierte Dienste bremst.
GNSS-Mehrwegfehler in dichten städtischen Häuserschluchten
Satellitennavigationsforschung zeigt, dass die Smartphone-Genauigkeit in der George Street in Sydney aufgrund von Signalreflexionen von 1,5 m im freien Himmel auf etwa 2,5 m sinkt. Obwohl 3D-kartografiegestütztes GNSS Nicht-Sichtlinie-Signale herausfiltern kann, benötigt die Technik hochauflösende Stadtmodelle, die für Brisbane und Perth noch unvollständig sind. Assisted-GNSS PPP-B2b verkürzt die Zeit bis zur ersten Positionsbestimmung dramatisch, doch der Ausbau hängt von einem Flickenteppich aus Boden-Referenzstationen ab, die wenige private Akteure allein zu finanzieren bereit sind. Für Abbiegungsnavigations-Apps mag ein Fehler von 1 m tolerierbar sein, doch für autonome Shuttles oder Versicherungen gegen Anlagendiebstahl erzwingt der Mangel kontinuierliche Investitionen in komplementäre Sensoren. Diese technische Obergrenze schränkt hochwertige städtische Anwendungen im ANZ Markt für standortbasierte Dienste ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware-Grundlagen, Dienstleistungsmomentum
Hardware entfiel im Jahr 2025 auf 45,10 % des Umsatzes, da Unternehmen eilig 5G-fähige Smallcells, UWB-Anker und dichte BLE-Beacons installierten, die für Submeterpräzision unerlässlich sind. Industrieabnehmer bevorzugten Multimode-Gateways, die über WLAN RTT, UWB und Angle-of-Arrival BLE triangulieren können, um Anlagezyklen inmitten sich weiterentwickelnder Standards zu verlängern. Die Nachfrage nach für niedrigen Stromverbrauch optimierten Halbleitern für die Positionierung – wie Qorvos Channel-Sounding-Chips – verhalf fabless Zulieferern zu langfristigen Design-Wins im Gesundheitswesen und im Lagerbereich. Im Gegensatz dazu senkten cloud-native Software-Stacks, die von Mapbox, Esri und GapMaps bereitgestellt werden, die Eintrittsbarrieren für Analysefunktionen und ermöglichten es Nicht-GIS-Spezialisten, erweiterte Geofencing- und Isochron-APIs ohne umfangreiche Vorab-Lizenzierung zu nutzen.
Der Dienstleistungsbereich beschleunigt sich mit einer CAGR von 23,55 %, da Unternehmen Design, Kalibrierung und Lebenszyklusmanagement auslagern. Managed-RTLS-Abonnements umfassen Hardware-Tausch, Firmware-Updates und Neutraining von Machine-Learning-Modellen und wandeln einmalige Investitionsausgaben in planbare Betriebsausgaben um. movements solarbetriebene Viehtags sind ein Beispiel für diesen Wandel: Rinderzüchter zahlen eine Software-als-Dienst-Gebühr, die Konnektivität, Analytik und Batteriewechsel bündelt und die Gesamtbetriebskosten in großen Rinderstationen um 30 % senkt. Da Compliance-Rahmenwerke komplexer werden, treibt die Beratung rund um Consumer Data Right-Prüfungen und Spektrum-Emissionskonformität den adressierbaren Pool für Spezialintegratoren in die Höhe. Der daraus resultierende Mix positioniert Dienstleistungen, um Mitte des Prognosezeitraums die Hardware-Ausgaben zu übertreffen, und verstärkt eine Wertschöpfungskettenverschiebung im ANZ Markt für standortbasierte Dienste.


Nach Standorttyp: Innenraum holt gegenüber Außendominanz auf
Die Außenpositionierung blieb im Jahr 2025 mit einem Ausgabenanteil von 59,85 % das Hauptsegment, gestützt durch gut etablierte Anwendungsfälle in Landwirtschaft, Bergbau und Frachttelematik. SouthPANs Augmentierungsschicht verspricht Genauigkeit in Zentimeterqualität über 10 Millionen km² Land und See und erweitert die Nutzung in der variablen Landwirtschaft und der Automatisierung von Förderwegen. Dennoch neigt sich die Dynamik nach innen; UWB-Tag-Lieferungen in ANZ verdoppelten sich im Jahr 2024, angetrieben durch die Verfolgung von Krankenhausanlagen und Kommissioniersysteme für Lagerhäuser.
Innenraumprojekte sollen bis 2031 mit einer CAGR von 19,45 % wachsen, was das Wachstum privater 5G-Netzwerke und die Schritte der Regulierungsbehörden zur Harmonisierung des 6-GHz-unlizenziertem Spektrums widerspiegelt. Im ersten Betriebsjahr im Royal Prince Alfred Hospital in Sydney verkürzte ein Bluetooth-Angle-of-Arrival-RTLS die durchschnittliche Zeit zur Anlagenortung um 18 Minuten und gab 1.500 klinische Stunden für die Patientenversorgung zurück. Spark New Zealands End-to-End-Innenraumstack kombiniert 5G-Core-Slicing mit einem Standort-Middleware-Broker, der Koordinaten über Beacons, Kameras und RFID standardisiert. Dieser mehrfaktorige Ansatz reduziert die Infrastrukturduplizierung, macht den ROI auch in mittelgroßen Einrichtungen attraktiv und stärkt den ANZ Markt für standortbasierte Dienste.
Nach Anwendung: Werbung überholt traditionelle Navigation
Kartierung und Navigation hielt im Jahr 2025 noch einen Anteil von 18,35 % an der Marktgröße für standortbasierte Dienste in ANZ, angetrieben durch die tägliche Verbraucherabhängigkeit und die anhaltende Nachfrage nach multimodaler Routenführung. Kontinuierliche Datenerfassungsprogramme wie Apples Look Around treiben die Aktualität von Karten voran, während die Omdia-führende Plattform von HERE Technologies Fahrzeugherstellern fortschrittliche Spurentopologie und HD-Kartenschichten bietet. Der Wachstumsschwerpunkt verlagert sich jedoch zunehmend auf reichhaltige Medien-Werbeerlebnisse, die über Näherungs-Trigger geliefert werden.
Standortbasierte Werbung ist auf Kurs für eine CAGR von 22,18 %, was größeren digitalen Einzelhandelsbudgets entspricht, die die In-Store-Konversion verfolgen. Einzelhändler verknüpfen Kameravision, WLAN-Sniffer und Point-of-Sale-Aufzeichnungen, um Modelle zu speisen, die Verweilzeit und Produktaffinität in Echtzeit vorhersagen. Eine nationale Baumarktkette verzeichnete innerhalb von sechs Monaten nach dem Hinzufügen von UWB-ausgelösten Gangwegen-Angeboten einen Anstieg der Warenkorbgröße um 9 %. Inzwischen schließen Business-Intelligence-Dashboards, die Standort- und Lieferkettendaten fusionieren, Entscheidungsschleifen in Stunden statt in Tagen. Unterhaltungs-Apps nutzen Geofilter und AR-Linsen, um nutzergenerierte Inhalte zu fördern, obwohl Datenschutz-Opt-outs bei jüngeren Zielgruppen die On-Device-Verarbeitung erforderlich machen. Der Nettoeffekt ist eine diversifizierte Erlösbasis, die künftige Investitionswellen in den breiteren ANZ Markt für standortbasierte Dienste antreibt.
Nach Endnutzer-Branche: Rasanter Aufstieg des Gastgewerbes
Transport und Logistik dominierten im Jahr 2025 mit 28,05 % der Ausgaben, da Regulierungsbehörden die Anforderungen an elektronische Protokollierung und Mauterhebung verschärfen. Die Abhängigkeit des Segments von genauen, manipulationssicheren Kilometerdaten stärkt die Nachfrage nach kalibrierten GNSS-Modulen und fortschrittlichen Koppelnavigationssensoren, die auf Lkw und Binnenschifffahrtsbarken eingesetzt werden. Bergbauunternehmen ergänzen Förderartikel mit UWB, um Kollisionen in Gruben mit schlechter Sicht zu verhindern, und steigern so die Außenumsätze.
Das Gastgewerbe entwickelt sich zum schnellsten Wachstumssegment mit einer CAGR von 20,39 %, da Hotels und Freizeitparks Besucherstromanalytik, Wegführung und Anlagenverfolgung einsetzen, um die Gästezufriedenheit zu verbessern. Ein Gold-Coast-Resort, das ein BLE/UWB-Overlay einsetzte, verkürzte die Wartezeiten für Fahrreservierungen um 25 % und steigerte damit direkt den Net Promoter Score. Behörden nutzen digitale Zwillinge zur Modellierung von Evakuierungsrouten bei Überschwemmungen, und BFSI-Institutionen integrieren Geofencing in die Kreditkartenbetrugserkennung. Hersteller setzen RTLS in Innenräumen für die Just-in-Sequence-Montage ein und streben an, die laufenden Bestände zweistellig zu reduzieren. Die breite Streuung der Anwendungsfälle verdeutlicht, warum sich die Branche für standortbasierte Dienste in ANZ über ihr traditionelles Transportzentrum hinaus diversifiziert.
Geografische Analyse
Australien entfiel im Jahr 2025 auf rund drei Viertel des Umsatzes, gestützt durch eine fünfmal größere Bevölkerung als Neuseeland und tiefe Bergbau-, Logistik- und Einzelhandelssektoren. Staatliche Programme wie Digital Twin Victoria leiten AUD 37,4 Millionen (USD 24,8 Millionen) in einheitliche 3D-Stadtmodelle, die Arbeitsabläufe für Baugenehmigungen und Umweltmodellierung speisen. Das Consumer Data Right fördert die landesweite Datenverfügbarkeit bei gleichzeitiger Pflicht zur ausdrücklichen Zustimmung und ermöglicht so Innovation ohne Vertrauensverlust. Städtische Korridore wie die Ostküste sind frühe Adopter für Innenraumpräzision, während die Pilbara-Region auf satellitenverbundene Sensoren für die Lagewahrnehmung von Anlagen setzt.
Neuseeland entfällt auf 25,70 % des heutigen Ausgabenvolumens, verzeichnet jedoch mit einer prognostizierten CAGR von 20,88 % das schnellste Wachstum in der Region, angetrieben durch fortschrittliche Datenaustauschgesetze, die im Customer and Product Data Act 2025 verankert sind. SouthPANs Augmentierung in Zentimetergenauigkeit, die gemeinsam mit Australien finanziert wird, beschleunigt ländliche Anwendungsfälle in der Milch- und Forstwirtschaft und stärkt gleichzeitig die Resilienz im Katastrophenschutz. Sparks Privatnetz-Blueprint am Auckland Airport demonstriert die Bereitschaft, herkömmliches WLAN zu überspringen, und bietet eine replizierbare Vorlage für Häfen und Stadien. One Zealands Starlink-zu-Mobil-Roadmap verspricht eine nahezu kontinuierliche Abdeckung für abgelegene Tourismusziele und Nationalpark-Ranger und öffnet potenziell neue Dienstleistungskategorien, die zuvor außerhalb der Mobilfunkreichweite lagen.
Grenzüberschreitende Trans-Tasman-Politikdialoge zielen darauf ab, das Spektrum im 6-GHz-Band zu harmonisieren und Datenschutz-Einwilligungsrahmen anzugleichen, was mehrländerige Plattformbereitstellungen fördert. Analysten erwarten, dass die regulatorische Konvergenz eine Welle von API-first-Start-ups auslöst, die in beide Märkte ohne größeren Lokalisierungsaufwand verkaufen können. Da Satellitenaugmentierung, privates 5G und dichtes städtisches WLAN konvergieren, lösen sich die geografisch spezifischen Einschränkungen, die einst Marktnischen segmentierten, auf und erlauben dem ANZ Markt für standortbasierte Dienste, eher wie eine einzige Wirtschaftszone zu funktionieren.
Regulatorisches Umfeld
Australien und Neuseeland regulieren standortbezogene Dienste über sich überschneidende Rahmenwerke für Telekommunikation, Datenschutz und Notdienste. In Australien überwacht die Australian Communications and Media Authority (ACMA) die Einhaltung des Telecommunications Act 1997 und verwandter Instrumente, wobei die Durchsetzungsprioritäten für 2025-26 Betrugs- und Identitätskontrollen umfassen, die sich mit der Integrität von Mobilfunknummern und standortbasierten Kommunikationen überschneiden. Auf Seiten der Notdienste veröffentlichte die Australian Telecommunications Alliance ihre Branchenrichtlinie G557:2026 zur Regelung von Standortinformationen für Notrufe (einschließlich Advanced Mobile Location für 000/112), die technische und betriebliche Erwartungen für Netzbetreiber und Notruf-Vermittler festlegt.
In Neuseeland wurden die Datenschutzanforderungen durch den Privacy Amendment Act 2025 verschärft, der den Information Privacy Principle 3A (IPP3A) einführte und ihn am 1. Mai 2026 in Kraft setzte. Der Telecommunications Information Privacy Code (TIPC) wurde im März 2026 geändert, um IPP3A zu integrieren, während separate Regelungen zur Notfall-Standortbestimmung erhalten blieben, einschließlich der Bestimmungen von Schedule 4, die allgemeine Benachrichtigungspflichten im Kontext der Notfallreaktion ersetzen. Auf Systemebene hebt die 2026 Regulatory Landscape Mapping Review ein komplexes Umfeld mit über 260 Organisationen hervor, die regulatorische Funktionen ausüben, was den Koordinierungsaufwand für branchenübergreifende LBS-Einsätze in Transport, Telekommunikation und öffentlicher Sicherheit erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für standortbezogene Dienste in ANZ beginnt mit vorgelagerten Daten- und Infrastruktureingaben: GNSS- und Augmentierungssignale, Funkzugangsnetze (öffentliches 4G/5G und privater Mobilfunk) sowie Innenraum-RF-Infrastruktur (Wi-Fi/UWB/BLE), zuzüglich Gerätehardware von Smartphones bis hin zu Tags und Gateways. Plattform- und Softwareebenen wandeln dann Rohsignale über Kartierungsinhalte, Geokodierung, Routing, Geofencing und Analyse-APIs in nutzbare Dienste um, wobei Hyperscaler und spezialisierte GIS-Anbieter Cloud-, Edge-KI- und Entwickler-Toolchains bereitstellen. Die Bereitstellung und Integration wird typischerweise von Telekommunikationsbetreibern (insbesondere Telstra, Optus, TPG in Australien und Spark in Neuseeland) und Systemintegratoren geleitet, die Konnektivität, Positionierungsmiddleware und Managed Services zu vertikalen Lösungen für Logistik, Einzelhandel, Gesundheitswesen, Bergbau und öffentliche Verwaltung bündeln.
Ein regulatorisch geprägter Zweig verläuft durch die Not- und Vertrauensinfrastruktur. In Australien fungieren Emergency Call Persons (ECP) und Emergency Service Organisations (ESOs) als Vermittler für den Datenfluss von Notfall-Standortinformationen, geleitet von Branchenstandards wie der Australian Telecommunications Alliance G557:2026. In Neuseeland liefern Mobilfunkbetreiber Gerätestandorte an das Emergency Location Information System zur Unterstützung von Polizei und Notdiensten. Getrennt davon wird die Infrastruktur zur Nachrichtenauthentifizierung (das SMS Sender ID Register) zu einer Torfunktion für standortbezogene Kundeninteraktion und Benachrichtigungen, mit einer Pflichtregistrierung für Organisationen ab dem 1. Juli 2026, was beeinflusst, wie LBS-Anbieter geo-ausgelöste Nachrichten, Identitätskontrollen und Partner-Onboarding operationalisieren.
Wettbewerbslandschaft
Der ANZ Markt für standortbasierte Dienste ist mäßig fragmentiert, wobei Plattformgiganten, Telekommunikationsunternehmen und fokussierte Nischenspieler um Marktanteile kämpfen. Google, Apple und Microsoft verfügen über geräteübergreifende Ökosysteme, die täglich Milliarden von Standortpings in ihre Karten-, Werbenetzwerk- und Cloud-KI-Pipelines einspeisen. HERE Technologies führt unabhängige Ranking-Tabellen für Kartierung in Automobilqualität an und beliefert mehrere OEM-Navigationsstacks und Flotten-OEMs. Telstra, Optus und Spark integrieren Satellit-zu-Gerät-Direkt und private 5G-Slices in vertikale Pakete, die Landwirtschaft, Gesundheitswesen und Bergbau umfassen.
Differenzierung hängt zunehmend von Datenprovenienz, Edge-KI-Durchsatz und multimodaler Fusion von GNSS-, Mobilfunk- und Sensoreingaben ab. Patentanmeldungen für semantische Roboter-Cloud-Systeme und Reality-Mapping-Pipelines deuten auf ein Wettrüsten rund um die Extraktion von Umgebungskontext hin. Kleinere Unternehmen wie BlueCats, Ubisense und Hexagon nutzen ihr Domänenwissen in Einrichtungen oder Prozessindustrien, um trotz Skalierungsnachteilen Margen zu verteidigen. Telekommunikationsanbieter bündeln Konnektivität mit verwalteten Dienst-SLAs, die Positionierungsfehlerschwellen garantieren, und monetarisieren vorhandene Mobilfunknetzwerte.
Strategische Allianzen bleiben der primäre Weg, um Fähigkeitslücken zu schließen. Trimble, Vantage NSW und AGCO bildeten ein Konsortium, um Präzisionslandwirtschafts-Hardware mit autonomen Traktoren auf Australiens Breitackerfarmen zu vernetzen. NEXTDCs Partnerschaft mit Googles Australia-Connect-Seekabelprojekt fügt Backbone-Kapazität hinzu und unterstützt die Bereitstellung von Kartenkacheln mit geringer Latenz für nachgelagerte Entwickler. Da Plattform-APIs die grundlegende Geokodierung zur Standardware machen, wandert der Wert zu branchenspezifischen Datenschichten, Computer-Vision-Bereinigung und datenschutzerhaltender Analytik, was spezialisierten Anbietern Raum lässt, im breiteren ANZ Markt für standortbasierte Dienste zu gedeihen.
Branchenführer im ANZ Markt für standortbasierte Dienste
Google LLC
Microsoft Corporation
Apple Inc.
Huawei Technologies Co. Ltd
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische und compliance-bezogene Änderungen schaffen kurzfristigen Freiraum für Anbieter, die Privacy-by-Design-Zustimmungsprozesse für Standortdaten produktisieren. Neuseeland setzte IPP3A am 1. Mai 2026 in Kraft und änderte den Telecommunications Information Privacy Code im März 2026, um es zu integrieren, was den Bedarf an überprüfbaren Hinweisen zur indirekten Datenerhebung und zweckgerechten Benachrichtigungsabläufen für Anwendungsfälle in AdTech, Analytik und Kundeninteraktion erhöht, die Standortsignale von Drittanbietern verarbeiten. Anbieter, die konfigurierbare Zustimmungserfassung, Datenminimierung und Aufbewahrungskontrollen in Standort-APIs und Analyse-Stacks integrieren, können die Bereitstellungsreibung für Unternehmen reduzieren, die sowohl in Australien als auch in Neuseeland tätig sind.
Initiativen zu Netzwerk- und Nachrichtenvertrauen eröffnen auch Chancen für Aufbau und Bündelung rund um netzbetreiberweite Distribution und authentifizierte Kommunikation. Australien führte am 27. November 2025 den Telecommunications Legislation Amendment (Universal Outdoor Mobile Obligation) Bill ein, der die Priorität einer breiteren Mobilfunkabdeckung für Dienste unterstreicht, die auf konsistente Positionierung in regionalen Gebieten angewiesen sind. ACMA-Compliance-Programme, die auf Betrug mit Mobilfunknummern und Spam abzielen, zusammen mit der Pflichtregistrierung im SMS Sender ID Register ab dem 1. Juli 2026, erhöhen die Anforderungen an vertrauenswürdige, gebrandete ausgehende Nachrichten, einschließlich standortbasierter Werbung, Sicherheitshinweisen und Logistikbenachrichtigungen. Diese Verschiebungen unterstützen Lösungsbündel, die Positionierung, Identitätssicherung und verifizierte Nachrichten kombinieren, insbesondere für Einzelhändler und Servicemarken, die auf geo-ausgelöste Kundenreisen setzen.
Aktuelle Branchenentwicklungen
- Juli 2026: Spacetalk Ltd gab eine kommerzielle Vereinbarung mit Vodafone Australia über TPG Telecom bekannt, um eine co-gebrandete Lösung für Familienstandort, Online-Sicherheit und digitales Wohlbefinden zu starten, die auf Spacetalk-Software für Postpaid-Mobilfunkkunden basiert. Der Schritt erweitert netzbetreibergestützte standortbezogene Sicherheitsdienste in ANZ. Er beschleunigt ein softwaregeführtes Wachstumsmodell mit Netzbetreiber als Vertriebspartner, um die LBS-Präsenz zu erweitern.
- Juli 2026: Lumos brachte ein geo-eingezäuntes Event-Messwerkzeug für Besuchszahlen, Verweildauer und Bewegung auf den Markt, angewendet auf Asia Live 2026 in Sydney. Das Tool liefert geo-eingezäunte Analysen für Bezirks- und Einzelhandelseinblicke in ANZ. Es verwandelt Mobilitätsdaten in operative und wirtschaftliche Erkenntnisse für Veranstaltungsorte und Werbetreibende.
- Juni 2026: FrontierSI veröffentlichte eine Studie zum cloudbasierten differenziellen Positionierungsdienst Tupaia, die zeigt, dass Cloud-Korrekturen eine horizontale Positionierung im Sub-Meter-Bereich auf Standard-Dualfrequenz-Android-Smartphones ermöglichen. Die Erkenntnis unterstreicht, dass cloudbasierte Positionierung die LBS-Genauigkeit von Verbraucher-Smartphones verbessert. Sie reduziert die Hardwareabhängigkeit und erweitert hochpräzise LBS-Funktionen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze, die in Australien und Neuseeland mit standortbasierten digitalen Diensten erzielt werden, die die Position von Geräten oder Assets nutzen, um Navigation, Tracking, Proximity-Engagement und standortbezogene Erkenntnisse zu liefern.
Ausgeschlossener Umfang: Wir schließen reine Hardware-Umsätze (wie eigenständige Beacons oder Tags) und generische Konnektivitätsgebühren aus, sofern diese nicht als Teil des standortbezogenen Dienstes gebündelt und bepreist werden.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienste
- Nach Standorttyp
- Innenraum
- Außen
- Nach Anwendung
- Kartierung und Navigation
- Business Intelligence und Analytik
- Standortbasierte Werbung
- Soziale Netzwerke und Unterhaltung
- Weitere Anwendungen
- Nach Endnutzer-Branche
- Transport und Logistik
- IT und Telekommunikation
- Gesundheitswesen
- Regierung
- BFSI
- Gastgewerbe
- Fertigung
- Weitere Endnutzer
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Ermittlung des Nachfragepools und der ermöglichenden Infrastruktur in Australien und Neuseeland und bildet dies dann auf kostenpflichtige Standortdienste und verwandte Software ab. Wir stützen uns auf öffentliche Quellen wie das Australian Bureau of Statistics und Stats NZ für Bevölkerungs-, Unternehmenszahlen und Sektorsignale, die die Akzeptanz in Einzelhandel, Logistik, öffentlichem Sektor und Mobilität beeinflussen.
Wir nutzen zudem offene und offizielle Informationen wie ACMA-Veröffentlichungen zu Spektrum- und Kommunikationssignalen, Publikationen des Australian Department of Infrastructure and Transport und neuseeländischer Stellen zur Mobilitäts- und Frachtausrichtung sowie staatliche Open-Data-Portale, die Abdeckung und Dienstverfügbarkeit über Regionen hinweg zeigen. Zur Überprüfung der Marktstruktur und Monetarisierung prüfen wir Unternehmensmeldungen, Investorenpräsentationen, Verbandswebsites und relevante Normungsgremien sowie seriöse Presse. Wir nutzen selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten, Marktinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um Produktrichtung und Investitionsintensität zu verfolgen. Diese Liste ist nicht erschöpfend, und wir haben zusätzliche Quellen zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Wir nutzen Expertengespräche und Umfragen mit Dienstleistern, Telekommunikationsakteuren, Kartierungs- und Datenspezialisten, Unternehmensnutzern, Transport- und Logistikorganisationen, Werbetreibenden und Nutzern des öffentlichen Sektors in Australien und Neuseeland. Befragte helfen, Adoptionsgrade, Preisgestaltung, Produktmix, Verlängerungsverhalten und den Anteil des Umsatzes zu klären, der mit Standortdiensten und nicht mit breiterer IKT-Aktivität verbunden ist. Nachfassprüfungen adressieren widersprüchliche Belege und leiten Anpassungen der Sekundärergebnisse sowie der Modellannahmen vor der endgültigen Analyse.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 18% |
| Mittleres Segment: 45% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 27% | Manager: 48% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt zunächst durch die Rekonstruktion eines Top-down-Ausgabenpools, der an die Nachfrage nach standortbasierter Software und Diensten in ANZ gekoppelt ist, unter Verwendung von Indikatoren wie Smartphone-Durchdringung, Digitalisierungsintensität von Unternehmen, Mobilitäts- und Logistikaktivität und dem Ausbautempo von 4G- und 5G-Netzen, die Zuverlässigkeit und Latenz verbessern. Sobald dieser Nachfragepool festgelegt ist, wird er durch Anwendung von Akzeptanz- und Monetarisierungsraten für zentrale Anwendungsfälle wie Kartierung und Navigation, Proximity-Marketing, Asset- und Flottenverfolgung sowie Indoor-Positionierung in Dienstumsätze übersetzt.
Diese Gesamtwerte werden dann durch selektive Bottom-up-Näherungen bestätigt, bei denen wir typische jährliche Vertragswerte, nutzungsbasierte Gebühren und Einsatzvolumina nach Branche stichprobenartig erfassen und dann anhand bekannter Kundenkohorten und Kanalprüfungen skalieren. Wenn die Bottom-up-Evidenz für eine Nischenanwendung dünn ist, behandeln wir die Lücke durch konservative Durchdringungsspannen, die wir nach Nachfassgesprächen eingrenzen. Für Prognosen stützen wir uns auf Szenarioanalysen, unterstützt durch multivariate Regressionsprüfungen, bei denen Variablen wie Netzabdeckungsausbau, Tempo der Datenschutzdurchsetzung und Akzeptanz von Unternehmens-Standortanalytik auf Sensitivität getestet werden, bevor endgültige Wachstumspfade festgelegt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der modellierten Marktsummen mit unabhängigen Signalen, wie sektorspezifischen IKT-Ausgabemustern, der Entwicklung standortbezogener Werbung und Telekommunikations- und Mobilitätsindikatoren, die sich in dieselbe Richtung wie der Markt bewegen sollten. Wenn auf Länderebene oder nach Anwendungsfall ein Ausreißer auftritt, überprüfen wir die Annahmekette erneut und lösen dann Nachfassrecherchen aus, um zu bestätigen, ob die Veränderung die Realität oder Datenrauschen widerspiegelt.
Vor der Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, einschließlich Abweichungsprüfungen gegenüber früheren Ausgaben und Querprüfungen über verwandte Märkte hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen. Kurz vor der Auslieferung führen wir einen erneuten Durchlauf durch, damit Kunden die aktuellste Sicht erhalten, gekoppelt an dieselben wiederholbaren Schritte.
Marktgröße des ANZ-Marktes für standortbezogene Dienste von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für standortbezogene Dienste in ANZ können weit voneinander abweichen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als abrechnungsfähiger Dienst gilt und was als angrenzende Software oder Konnektivität behandelt wird. Unterschiede zeigen sich auch, wenn der Zeitpunkt der Wechselkursbestimmung, die Wahl des Basisjahres und die Behandlung von Indoor- versus Outdoor-Monetarisierung nicht aufeinander abgestimmt sind.
Die größten Abweichungstreiber in diesem Markt sind in der Regel, ob standortbezogene Werbung als vollständige Durchleitungsausgabe oder nur als Plattform- und Dienstumsatz gezählt wird, und ob reine Kartierungs-Apps mit Verträgen für Unternehmens-Standortanalytik vermischt werden. Einige Schätzungen gehen zudem von einem aggressiven Preiswachstum aus, ohne zu überprüfen, wie sich Vertragsmischungen verändern, während andere ältere Akzeptanzraten beibehalten, die die schnellere Verbreitung in Logistik, Einzelhandelsanalytik und Arbeitsabläufen der öffentlichen Sicherheit nicht widerspiegeln.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,47 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 3,10 Mrd. USD (2025) | Die höhere Zahl ergibt sich typischerweise daraus, dass ein größerer Anteil der Budgets für standortbezogene Werbung und damit verbundene Medienausgaben als Teil des LBS-Umsatzes gezählt wird, was den Pool über Dienst- und Plattformgebühren hinaus erweitert. |
| Fachzeitschrift B | 2,05 Mrd. USD (2025) | Die niedrigere Zahl ist oft auf einen ausschließlich unternehmensbezogenen Umfang zurückzuführen, der verbraucherorientierte Navigations- und Entdeckungsmonetarisierung ausschließt, und sie kann sich auf ältere Akzeptanzdaten stützen, die nach den jüngsten 5G-Einführungen nicht aktualisiert wurden. |
Die Spanne erklärt sich hauptsächlich dadurch, ob Werbedurchleitung und Konsum-App-Monetarisierung einbezogen werden und wie oft Annahmen zu Akzeptanz und Preisgestaltung aktualisiert werden. Wenn Kartierungs- und Navigationsumsätze nur dort gezählt werden, wo sie als Dienst monetarisiert werden, und Werbeausgaben als Durchleitung behandelt werden, sofern sie nicht als Plattformgebühren erfasst werden, bleibt die Gesamtsumme näher an wiederholbaren Nachfragesignalen, was hier von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des ANZ Marktes für standortbasierte Dienste?
Die Marktgröße für standortbasierte Dienste in ANZ erreichte im Jahr 2026 USD 2,93 Milliarden und soll bis 2031 auf USD 6,83 Milliarden ansteigen.
Welches Segment wächst am schnellsten im ANZ Markt für standortbasierte Dienste?
Standortbasierte Werbung expandiert mit einer CAGR von 22,18 % und ist damit das am schnellsten wachsende Anwendungssegment.
Wie schnell wächst die Einführung der Innenraumpositionierung?
Innenraumbereitstellungen sollen bis 2031 mit einer CAGR von 19,45 % wachsen, angetrieben durch private 5G-Netzwerke und UWB-Ausbauten.
Warum wird erwartet, dass Neuseeland Australien beim Wachstum übertrifft?
Fortschrittliche Datenaustauschgesetze, SouthPANs Genauigkeitsverbesserungen und frühe private-5G-Pilotprojekte positionieren Neuseeland für eine CAGR von 20,88 % bis 2031.
Seite zuletzt aktualisiert am:



