
Marktgröße und Marktanteil für Datenmonetarisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
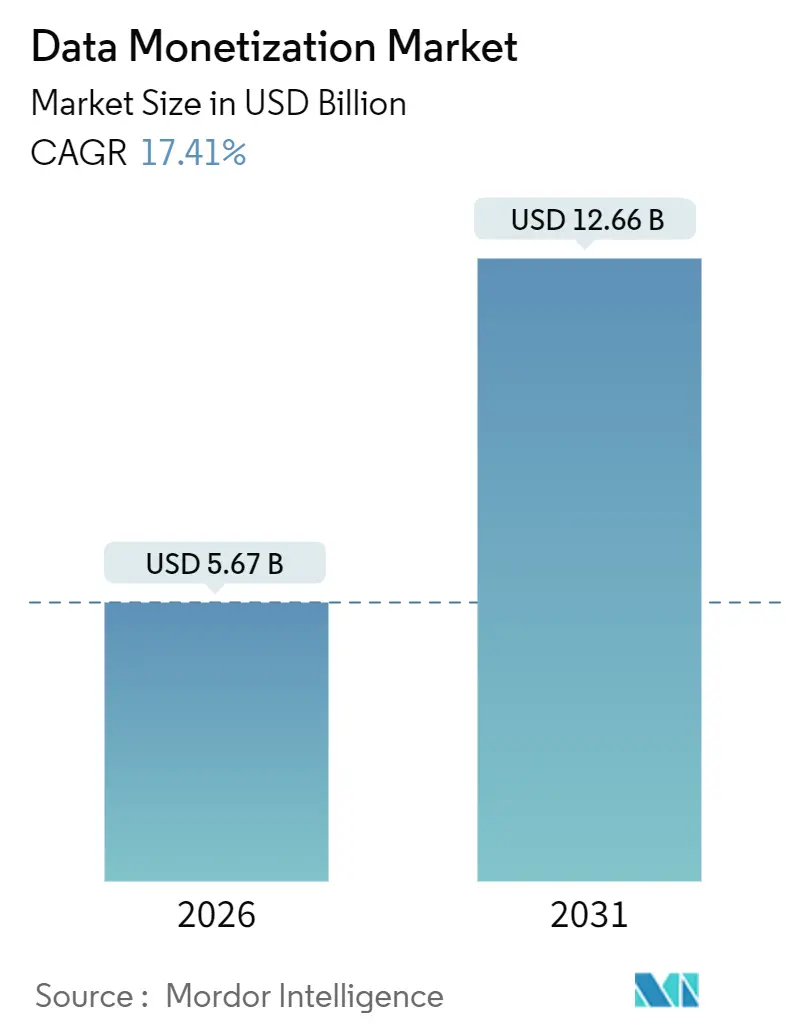
| Marktgröße (2026) | 5.67 Milliarden US-Dollar |
| Marktgröße (2031) | 12.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Datenmonetarisierung durch Mordor Intelligence
Die Marktgröße für Datenmonetarisierung beträgt 2026 5,67 Milliarden USD und wird voraussichtlich bis 2031 12,66 Milliarden USD erreichen, mit einer CAGR von 17,41 %. Die Nachfrage nimmt zu, da Unternehmen Daten nun als handelbare Vermögenswerte betrachten und Tokenisierungs- sowie Synthetic-Data-Techniken historische Datenschutzbarrieren abgebaut haben. Regulatorische Open-Data-Mandate in der Europäischen Union und Indien, kombiniert mit Self-Service-Cloud-Marktplätzen, verkürzen Verkaufszyklen und ziehen neue Käufer in das Ökosystem. Die Wettbewerbsintensität liegt in einem mittleren Bereich, wobei kein Anbieter einen zweistelligen Marktanteil hält; dennoch bleiben Hyperscaler durch gebündelte Marktplatzfunktionen und die Kontrolle der Cloud-Egress-Preisgestaltung als Gatekeeper bestimmend. Risiken entstehen durch fragmentierte Datenschutzgesetze und anhaltende Cloud-Egress-Gebühren, die die plattformübergreifende Handelswirtschaft belasten. Asien-Pazifik ist die am schnellsten wachsende Region, während Nordamerika nach wie vor den größten absoluten Umsatz erwirtschaftet.
Wesentliche Erkenntnisse des Berichts
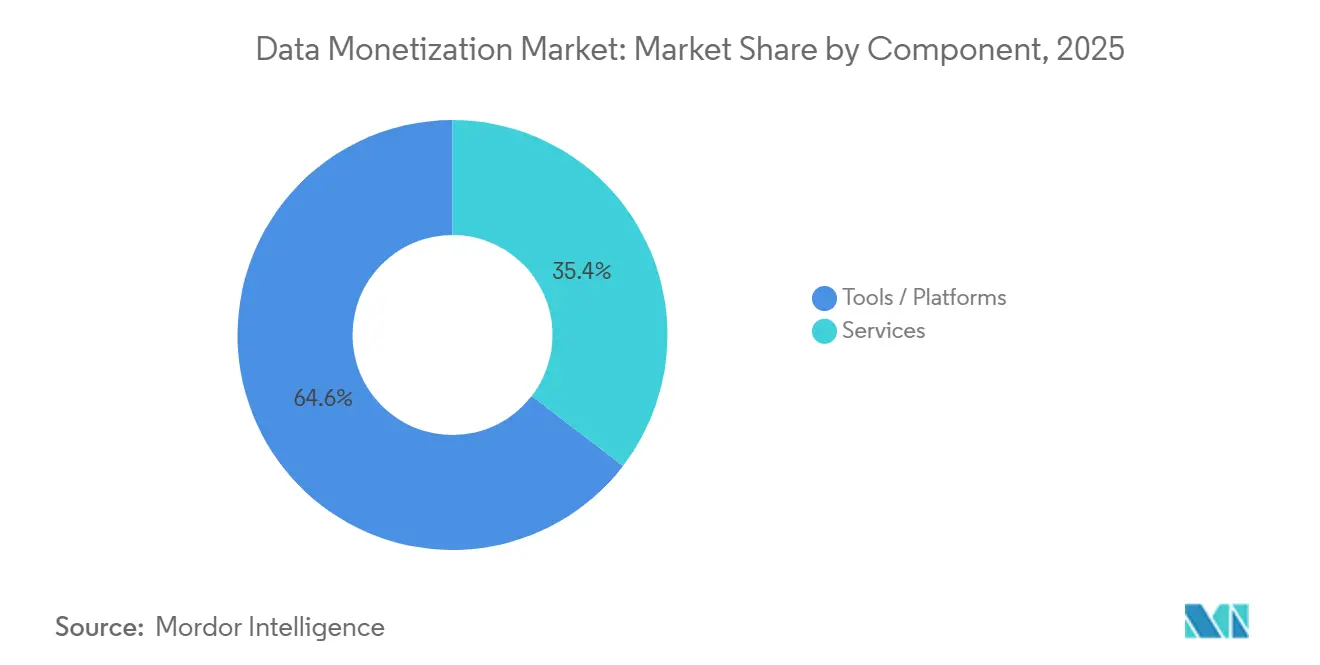
- Nach Komponente entfielen Software und Tools 2025 auf einen Marktanteil von 64,58 % am Markt für Datenmonetarisierung, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 19,02 % wachsen werden.
- Nach Bereitstellungsmodus behielten On-Premises-Installationen 2025 einen Anteil von 59,76 %, wobei Cloud-Bereitstellungen bis 2031 voraussichtlich mit einer CAGR von 19,66 % wachsen werden.
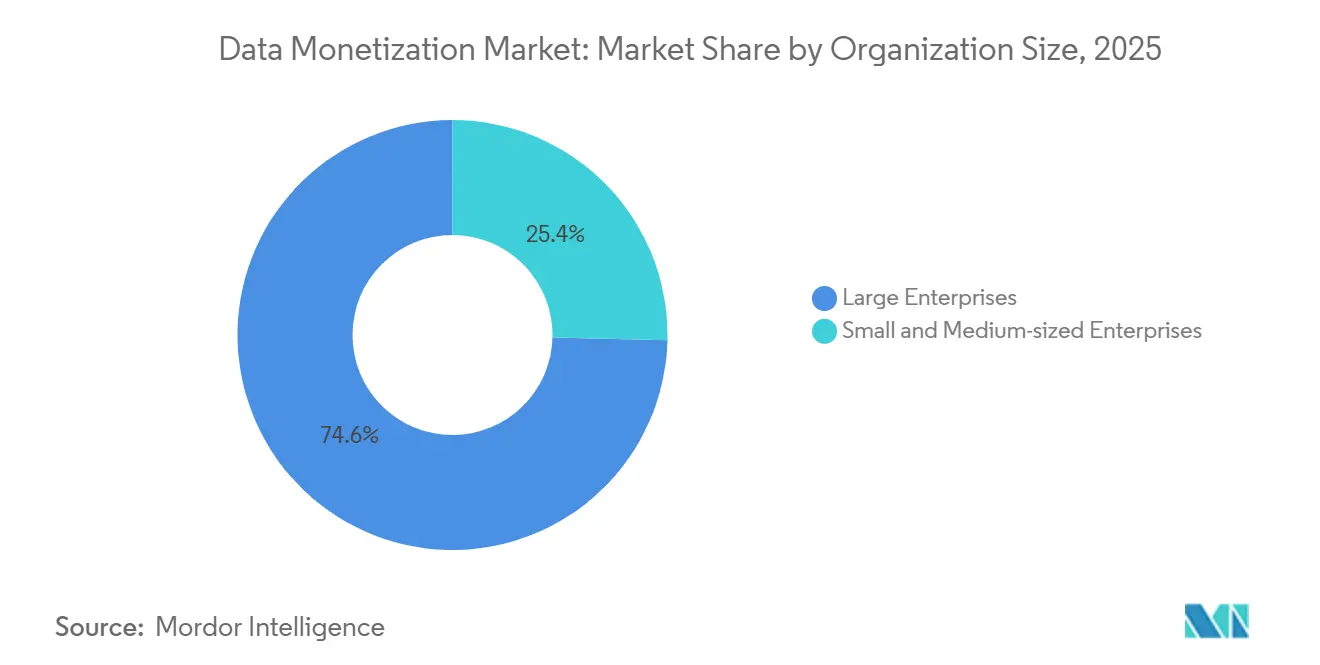
- Nach Unternehmensgröße trugen Großunternehmen 2025 einen Anteil von 74,62 % bei, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 20,64 % wachsen werden.
- Nach Endbenutzerbranche führte IT und Telekommunikation 2025 mit einem Umsatzanteil von 29,22 %, während Einzelhandel und E-Commerce bis 2031 voraussichtlich eine CAGR von 17,88 % verzeichnen wird.
- Nach Geografie dominierte Nordamerika 2025 mit einem Anteil von 45,26 %, und Asien-Pazifik wird bis 2031 voraussichtlich eine CAGR von 18,24 % erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von fortschrittlichen Analysen und Visualisierung | +3.2% | Global, mit Schwerpunkt in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmendes Volumen und zunehmende Vielfalt von Unternehmensdaten | +4.1% | Global, beschleunigt in Fertigungs- und Telekommunikationszentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Regulatorische Mandate zur Förderung von Open-Data-Ökosystemen | +2.8% | Europa (EU-Datengesetz), Nordamerika (Initiativen auf Staatsebene), APAC (Indien, China) | Kurzfristig (≤ 2 Jahre) |
| Unternehmensweite Einführung von Datenmarktplätzen zur Ermöglichung von B2B-Datenhandel | +3.5% | Nordamerika und Europa als Vorreiter, APAC folgt | Mittelfristig (2–4 Jahre) |
| Durch Generative KI ermöglichte Erstellung datenschutzkonformer synthetischer Daten | +2.6% | Global, mit Vorreiterrolle von Gesundheitswesen und Finanzwesen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Tokenisierung von Datenwerten über Blockchain für neue Einnahmequellen | +1.3% | Pilotphase in Nordamerika und dem Nahen Osten, begrenzte kurzfristige Skalierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von fortschrittlichen Analysen und Visualisierung
Self-Service-Business-Intelligence-Plattformen verkürzen die Zeit von der Rohdatenaufnahme bis zur monetarisierbaren Erkenntnis erheblich und ermöglichen es Produktmanagern und Vertriebsteams, Analysen als eigenständige Angebote zu verpacken, ohne auf die zentrale IT angewiesen zu sein. SAP Analytics Cloud und Microsoft Power BI unterstützen jetzt eingebettete Analysen, mit denen Softwareanbieter Dashboards als Whitelabel in ihre Anwendungen integrieren und so Telemetrie in wiederkehrende Einnahmequellen umwandeln können. MicroStrategys HyperIntelligence legt kontextbezogene Metriken über Unternehmens-Workflows, wodurch die Reibungsverluste beim Wechsel zwischen Betriebssystemen und Analysekonsolen reduziert werden.
Zunehmendes Volumen und zunehmende Vielfalt von Unternehmensdaten
IoT-Sensor-Installationen, Edge-Computing-Arrays und Applikationsprogrammierschnittstellen-Ökosysteme generieren Petabyte-skalierte Datensätze, die die Aufnahmekapazität interner Analyseteams übersteigen und Unternehmen dazu veranlassen, überschüssige Daten über Marktplätze oder direkte Lizenzierung zu externalisieren. Fertigungswerke instrumentieren Montagelinien nun mit Vision-Systemen und Vibrationssensoren, die Echtzeit-Qualitätsmetriken erzeugen, die Gerätehersteller durch das Angebot von Predictive-Maintenance-Abonnements an Partnerwerke monetarisieren. Telekommunikationsbetreiber erfassen anonymisierte Mobilitätsmuster aus Mobilfunkturm-Handoffs und verkaufen aggregierte Datenströme an Stadtplaner und Einzelhandelsstandortentscheider.
Regulatorische Mandate zur Förderung von Open-Data-Ökosystemen
Das EU-Datengesetz, das im September 2025 in Kraft tritt, verpflichtet Hersteller vernetzter Produkte, Benutzern und autorisierten Dritten Datenzugang zu gewähren, wodurch Interoperabilität gesetzlich vorgeschrieben und die Wechselkosten gesenkt werden, die Datensätze bisher in proprietären Ökosystemen eingeschlossen hatten, so die Europäische Kommission. Das indische Digitale Datenschutzgesetz (Digital Personal Data Protection Act) von 2023 führte Einwilligungsmanager ein, die es Einzelpersonen ermöglichen, Datenaustauschberechtigungen in Echtzeit zu erteilen und zu widerrufen, und damit einen compliance-freundlichen Kanal für Unternehmen zur Beschaffung von Verbraucherdaten zur Monetarisierung schafft.
Unternehmensweite Einführung von Datenmarktplätzen zur Ermöglichung von B2B-Datenhandel
Snowflakes Datenmarktplatz, der Anfang 2025 über 2.000 Live-Datensätze hostet, ermöglicht es Anbietern, kuratierte Tabellen zu listen, die Käufer ohne Egress-Gebühren abfragen können, und eliminiert so den Aufwand für Dateiübertragungen und Formatkonvertierungen, so Snowflake. AWS Data Exchange ermöglicht es Verkäufern ebenfalls, APIs und S3-Snapshots zu veröffentlichen, mit automatisierter Abrechnung auf Basis von Verbrauchsmetriken. Diese Plattformen verlagern Datentransaktionen von maßgeschneiderten, monatelang ausgehandelten Verträgen hin zu Self-Service-Käufen, die in Minuten abgeschlossen werden – eine Geschwindigkeitsveränderung, die der SaaS-Revolution des vorangegangenen Jahrzehnts entspricht.
Analyse der Hemmniswirkung*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätshürden bei Legacy-Architekturen | -2.1% | Global, akut in Nordamerika und Europa mit veralteter Unternehmens-IT | Mittelfristig (2–4 Jahre) |
| Inkonsistente Datenqualität, die das Monetarisierungspotenzial behindert | -1.8% | Global, ausgeprägt in den Bereichen Fertigung und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte und sich entwickelnde Datenschutzvorschriften | -1.5% | Global, mit Divergenz zwischen EU-, US-amerikanischen (Staatsebene) und APAC-Rahmenbedingungen | Langfristig (≥ 4 Jahre) |
| Steigende Cloud-Egress-Gebühren, die den ROI der Datenfreigabe untergraben | -1.2% | Global, konzentriert bei Multi-Cloud-Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätshürden bei Legacy-Architekturen
Unternehmen betreiben im Median 14 verschiedene Daten-Repositories, darunter relationale Datenbanken, Data Lakes, SaaS-Anwendungssilos und On-Premises-Warehouses, jedes mit proprietären Schemas und Zugriffsprotokollen, die einer Föderierung widerstehen. Die Integration dieser Quellen in eine einheitliche Monetarisierungsschicht erfordert Extractions-Transformations-Lade-Pipelines, API-Gateways und semantische Harmonisierung – Investitionen, die für ein Fortune-500-Unternehmen 5 Millionen USD übersteigen und 18 Monate bis zur Operationalisierung in Anspruch nehmen können. Das strategische Risiko besteht darin, dass die Datensätze zum Zeitpunkt der abgeschlossenen Integration möglicherweise an Marktrelevanz verloren haben oder regulatorische Genehmigungen abgelaufen sind.
Inkonsistente Datenqualität, die das Monetarisierungspotenzial behindert
Eine Studie von IBM aus dem Jahr 2024 hat ergeben, dass schlechte Datenqualität eine durchschnittliche Organisation jährlich 12,9 Millionen USD kostet – durch Nacharbeit, Compliance-Strafen und entgangene Umsatzmöglichkeiten, so IBM. Inkonsistente Zeitstempel, doppelte Datensätze und fehlende Werte mindern den Nutzen von Datensätzen, insbesondere bei der Datenmonetarisierung im Gesundheitswesen, und zwingen Käufer dazu, vor der Gewinnung von Erkenntnissen in die Bereinigung zu investieren. Die Konsequenz für die Monetarisierung besteht darin, dass Anbieter entweder Daten vorab bereinigen müssen – wobei sie Kosten absorbieren, die die Margen schmälern – oder die Preise senken müssen, um das Qualitätsrisiko widerzuspiegeln, was die Marktbewertungen drückt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen WachstumsdynamikDienstleistungen werden voraussichtlich Tools überholen und von 2026 bis 2031 mit 19,02 % wachsen, obwohl Tools 2025 64,58 % des Umsatzes ausmachten. Diese Variation zeigt, dass Unternehmen Fachkenntnisse erwerben, um Rohdatensätze in verkäufliche Produkte umzuwandeln. Professionelle Integratoren entwerfen Governance-Rahmenwerke und verhandeln über die Einführung in Marktplätze, was die Markteinführungszeiten verkürzt. Innerhalb des Tooling-Stacks dominieren Datenintegrationsplattformen, da sie disparate Schemas harmonisieren, während Analytics-Frontends zunehmen, da No-Code-Schnittstellen Adoptionsbarrieren senken.
Managed Services sprechen mittelgroße Unternehmen an, denen eigene Dateningenieure fehlen, und ermöglichen ihnen, abonnementbasierte Datenprodukte ohne Investitionsausgaben anzubieten. Der Beitrag der Marktgröße für Datenmonetarisierung aus Dienstleistungen wird voraussichtlich steigen, da Confidential Computing Standortbedenken reduziert. Partnerschaften zwischen Cloud-Anbietern und globalen Systemintegratoren erweitern darüber hinaus die Dienstleistungskataloge. Microsoft berichtete, dass 2025 40 % des Azure Synapse-Umsatzes über Managed-Service-Kanäle floss.[1]Microsoft, "Azure Synapse Analytics Partner-Ökosystembericht," MICROSOFT.COM


Nach Bereitstellungsmodus:
Cloud-Einführung beschleunigt sichOn-Premises hielt 2025 noch einen Anteil von 59,76 %, hauptsächlich im Finanz- und Gesundheitswesen. Confidential-Computing-Enklaven verschlüsseln Daten während der Verarbeitung, was Prüfer zufriedenstellt und die Cloud-Migration ermöglicht. Cloud-Installationen werden voraussichtlich mit einer CAGR von 19,66 % wachsen und den historischen Abstand verringern. Hybride Fabric-Architekturen kombinieren On-Premises-Warehouses mit Cloud-Data-Lakes und schaffen eine einzige logische Schicht, aus der Anbieter Tabellen ohne Verlagerung bereitstellen können.
Das EU-Datengesetz verpflichtet Anbieter zur Unterstützung von Datenportabilität, was Befürchtungen vor Lock-in-Effekten mindert und den grenzüberschreitenden Handel fördert.[2]Europäische Kommission, "Datengesetz," EUROPA.EU BigQuery Omni und Snowflake Cross-Cloud-Replikation neutralisieren Egress-Gebühren innerhalb derselben Region, dennoch bleiben Replikationskosten ein Faktor. Anbieter, die Standorte abstrahieren und dabei Governance aufrechterhalten, wie etwa Data-Mesh-Plattformen, verzeichnen eine steigende Nachfrage. Insgesamt verschiebt sich der Bereitstellungsmix hin zu flexiblen Fabric-Architekturen, die Monetarisierung im großen Maßstab unterstützen.
Nach Unternehmensgröße:
KMU skalieren schnellGroßunternehmen stellten 2025 74,62 % der Segmentierung nach Unternehmensgröße, was die Abgrenzung dieses Segments widerspiegelt. Kleine und mittlere Unternehmen werden jedoch bis 2031 mit einer CAGR von 20,64 % wachsen, angetrieben durch Freemium-Analysetarife und verbrauchsbasierte Cloud-Preisgestaltung. Marktplätze übernehmen die Zahlungsabwicklung und Compliance, sodass ein regionaler Logistikanbieter geospatiale Datensätze neben Angeboten von Fortune-500-Unternehmen listen kann. Kleine und mittlere Unternehmen konzentrieren sich auf hochwertige Nischen wie hyperlokale Wetterdaten oder Spezialeinzelhandels-Warenkörbe, die aufgrund ihrer Seltenheit Premiumpreise erzielen.
Deloitte stellte fest, dass Datenprodukte von kleinen und mittleren Unternehmen 30 % höhere Margen aufweisen als jene von Großunternehmen. Die Auffindbarkeit bleibt eine Hürde; schlüsselwortreiche Katalogeinträge und automatisierte Qualitätsbewertungen helfen kleineren Anbietern, Sichtbarkeit zu erlangen. Plattformanbieter, die kleinen und mittleren Unternehmen Marketing-Toolkits anbieten, erfassen daher zusätzlichen Bruttowarenwert. Die Dynamik des Segments belegt die Demokratisierung im Markt für Datenmonetarisierung.
Nach Endbenutzerbranche:
Einzelhandels-Mediennetzwerke verzeichnen starkes WachstumIT und Telekommunikation hielten 2025 einen Umsatzanteil von 29,22 %, indem anonymisierte Mobilitätsdaten für Stadtplanungskunden monetarisiert wurden. Einzelhandel und E-Commerce ist mit einer CAGR von 17,88 % bis 2031 auf das schnellste Wachstum ausgerichtet, da Einzelhandels-Mediennetzwerke First-Party-Kundendaten in Werbeinventar umwandeln. Closed-Loop-Attribution verschafft Einzelhändlern einen klaren Vorteil gegenüber traditionellen Werbekanälen. Gesundheitseinrichtungen stützen sich auf synthetische elektronische Gesundheitsakten, die klinische Muster widerspiegeln, ohne Identifikatoren preiszugeben, und eröffnen damit neue Lizenzierungspfade für Partner in der Arzneimittelentwicklung.
Fertigung, Logistik und Energie sind in ihrer Reife noch zurück, erzeugen jedoch umfangreiche Telemetriedaten, sodass diese Branchen künftige Wachstumspotenziale darstellen. Finanzinstitute monetarisieren Kreditauskunftsdaten und Transaktionsanalysen, obwohl grenzüberschreitende Übertragungen streng reguliert bleiben. Behörden veröffentlichen offene Daten, die private Weiterverkäufer mit Analysen anreichern. Jede Branche weist unterschiedliche Datenschutz- und Interoperabilitätsbeschränkungen auf, die die Monetarisierungsstrategie prägen.
Geografische Analyse
Markt für Datenmonetarisierung in Nordamerika
Nordamerika erzielte 45,26 % des Umsatzes im Jahr 2025, was auf ausgereifte Analyse-Infrastrukturen, dichte Käufer-Ökosysteme und die frühe Einführung von unternehmensweiten Datenmärkten zurückzuführen ist. Datenschutzgesetze auf Bundesstaatsebene wie der California Consumer Privacy Act erhöhen die Compliance-Komplexität, fördern jedoch gleichzeitig Investitionen in Governance-Tools, die den Datenaustausch vereinfachen und damit die Monetarisierung ankurbeln. Die Hyperscaler der Region bieten gebündelte Marktplatz-Infrastrukturen an, die günstige Netzwerkeffekte für Anbieter erzeugen, die ihre Daten bereits auf denselben Plattformen speichern. Stadtplaner, Hedgefonds und Werbeagenturen bilden gemeinsam eine robuste Nachfragebasis, wodurch die Liquidität im Vergleich zu anderen Regionen hoch ist.
Markt für Datenmonetarisierung im asiatisch-pazifischen Raum
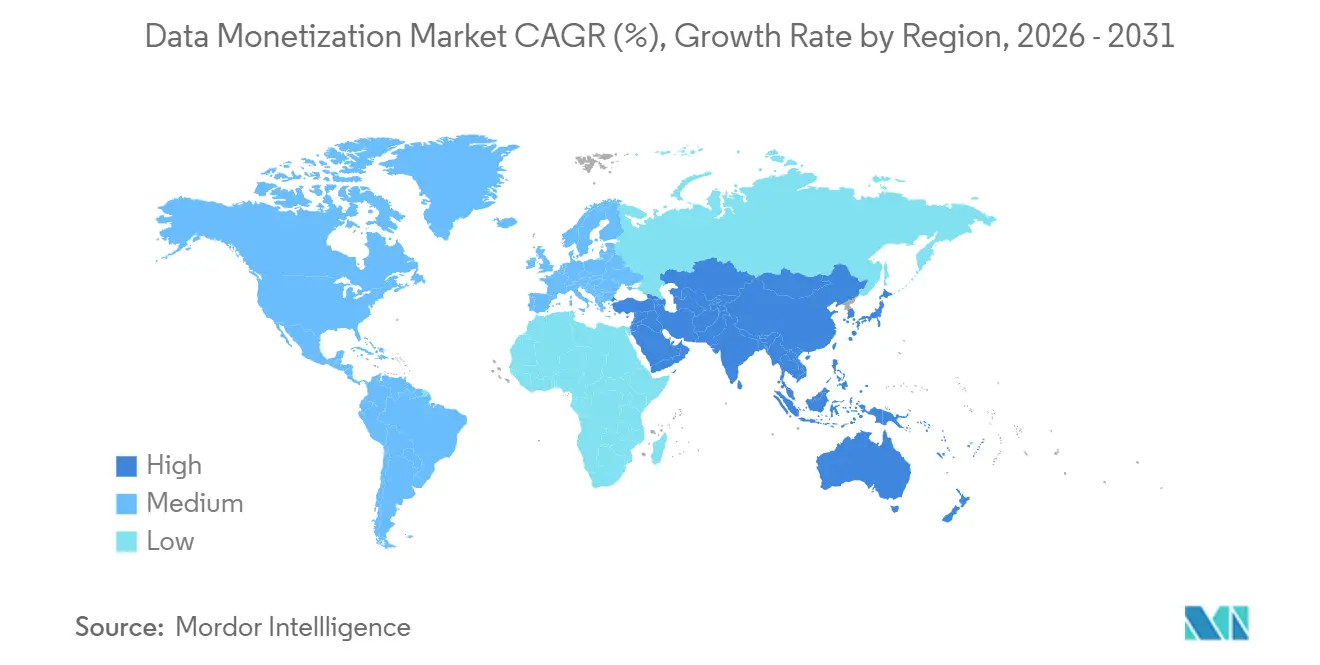
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 18,24 % bis 2031, unterstützt durch Indiens Digital Personal Data Protection Act und Chinas Personal Information Protection Law, die beide Einwilligungsprotokolle für die kommerzielle Datennutzung klären. Die regulatorische Klarheit hat das rechtliche Risiko gesenkt und multinationale Unternehmen dazu ermutigt, Datenaustausch-Hubs in Singapur und Tokio anzusiedeln. Fertigungstelemetrie aus intelligenten Fabriken in Japan und Südkorea bildet einen neuen Angebotspool, während südostasiatische E-Commerce- und fintech-Akteure eine steigende Nachfrage erzeugen. Regierungen in der gesamten Region finanzieren Rechenzentrumskapazitäten, was die Latenz reduziert und die Datenspeicherung im jeweiligen Land gewährleistet.
Markt für Datenmonetarisierung in EMEA und Lateinamerika
Europa verzeichnet ein stabileres Wachstum, da die DSGVO weiterhin streng ist, jedoch verpflichtet der EU-Datengesetz nun Hersteller vernetzter Geräte zur Bereitstellung von Datenzugang auf Nutzerebene, was das B2B-Handelspotenzial erweitert. Industrielle IoT-Datensätze, insbesondere Telemetrie aus der Automobil- und Maschinenbaubranche, dürften von der vorgeschriebenen Interoperabilität profitieren. Lokalisierungsvorschriften können jedoch grenzüberschreitende Geschäfte verzögern, was Anbieter dazu veranlasst, föderiertes Lernen einzusetzen, bei dem die Daten am Ursprungsort verbleiben. Lateinamerika, der Nahe Osten und Afrika sind aufstrebende Märkte, in denen die digitale Infrastruktur sich verbessert, die Käufer-Ökosysteme jedoch noch im Aufbau begriffen sind. Smart-City-Projekte und Mobile-Money-Systeme bieten künftige Chancen, sobald sich die rechtlichen Rahmenbedingungen stabilisiert haben. Insgesamt trägt die geografische Diversifizierung dazu bei, zyklische Schwankungen in einzelnen Volkswirtschaften abzufedern.

Regulatorisches Umfeld
Die Politik verschiebt sich von freiwilligem Datenaustausch zu vorgeschriebenem Zugang und Interoperabilität, wodurch geprägt wird, wie Datensätze aus vernetzten Produkten, Cloud- und öffentlichen Quellen kommerzialisiert werden können. In der Europäischen Union trat der EU Data Act am 12. September 2025 in Anwendung, der Regeln für fairen Zugang zu und Nutzung von Daten festlegt, einschließlich B2B-Datenaustauschverpflichtungen und eines Rahmens für angemessene Vergütung, die an die Verbreitung und nicht an die Kosten der Datenerhebung gekoppelt ist. Dies steht im Zusammenhang mit EU-Datenraum- und Governance-Initiativen und wird durch nationale Umsetzungsmaßnahmen verstärkt, darunter Deutschlands Inkraftsetzung des Daten-Governance-Gesetzes (DGG) im Mai 2026.
In den Vereinigten Staaten treiben föderale Open-Data-Anforderungen im Rahmen des Evidence Act und des OPEN Government Data Act Behörden weiterhin dazu, öffentliche Datenbestandsverzeichnisse zu führen und persistente Identifikatoren zu verwenden, was die nachgelagerte Wiederverwendung und Kommerzialisierung wertschöpfender Datensätze unterstützt. Im März 2026 brachten die Senatoren Ted Budd und Andy Kim den Artificial Intelligence Ready Data Act ein, der einen zusätzlichen politischen Vektor signalisiert, der darauf abzielt, staatliche Datensätze durch Standardisierungsarbeit KI-fähig zu machen (insbesondere mit Bezug auf NIST- und OSTP-Leitlinien), auch wenn der Status der Verabschiedung und der Zeitplan weiterhin vom Gesetzgebungsprozess abhängen. In der APAC-Region unterstreichen Initiativen wie die Genehmigung eines Gesetzentwurfs durch das japanische Kabinett im April 2026 zur Änderung des Digital Procedure Act hin zu einem zertifizierungsbasierten Rahmen für den Datenaustausch zwischen Staat und Unternehmen zusätzlich eine weltweite Entwicklung hin zu strukturiertem, compliance-orientiertem Datenaustausch.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Datenerzeugung und dem Dateneigentum (vernetzte Geräte, Unternehmensanwendungen, Telekommunikationsnetze und öffentliche Quellen) und durchläuft dann Erhebung und Instrumentierung, Einwilligungs- und Rechteverwaltung sowie Kuratierungsschritte wie Bereinigung, Kennzeichnung, Metadatenverwaltung und Herkunftsnachweis. Monetarisierbare Verpackung erfolgt typischerweise in Form von Datensätzen, APIs, Dashboards/Erkenntnissen oder abgeleiteten Produkten wie synthetischen Daten. Vertrieb und kommerzielle Umsetzung laufen zunehmend über Cloud-Marktplätze und Datenbörsen, beispielsweise Snowflake Data Marketplace und AWS Data Exchange, die im Berichtskontext erwähnt werden, während Systemintegratoren und Managed-Service-Anbieter die Einführung, den Aufbau der Governance und die Kommerzialisierung beschleunigen.
Nachgelagert setzen Käufer Daten über Analytik- und KI-Stacks operativ um und integrieren Ergebnisse in Geschäftsabläufe (Risiko, Marketing, Lieferkette und Produktoptimierung), während Governance-Spezialisten Nachvollziehbarkeit für Datenschutz- und Vertragskontrollen bereitstellen. Die wesentlichen Reibungspunkte bleiben Interoperabilität und Portabilität zwischen Repositorien und Clouds, zusammen mit wirtschaftlicher Belastung durch Cloud-Egress-Gebühren im Multi-Cloud-Handel. Regulierung wird zudem zu einem direkten Bestimmungsfaktor der Wertschöpfungskette: Der EU Data Act (anwendbar seit September 2025) und damit verbundene nationale Initiativen, einschließlich des deutschen DGG, das im Mai 2026 in Kraft tritt, und Japans Schritt hin zu zertifiziertem Datenaustausch zwischen Staat und Unternehmen im April 2026, drängen Beteiligte zu standardisierten Zugangsschnittstellen, klarerer Zuweisung von Datenrechten und formelleren Betriebsmodellen für den Zugang Dritter.
Wettbewerbslandschaft
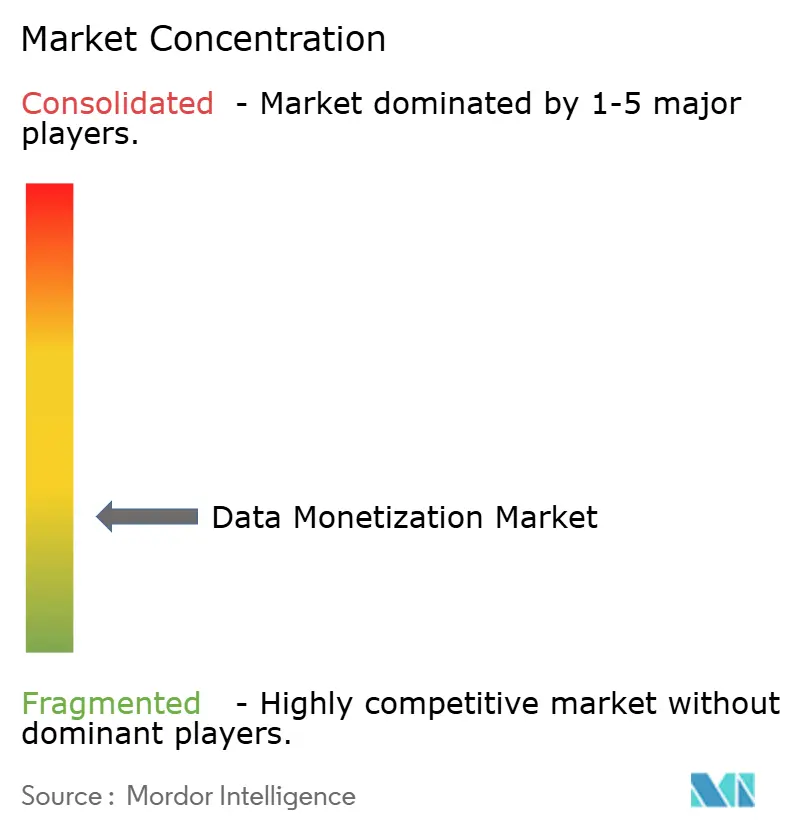
Das Feld bleibt moderat fragmentiert, wobei kein Teilnehmer einen Umsatzanteil von 10 % überschreitet. Hyperscaler wie AWS, Microsoft Azure und Google Cloud bündeln Datenaustauschservices in ihre Infrastrukturportfolios und verankern so Anbieter, die bereits auf ihre Speicher- und Rechenleistungsangebote angewiesen sind. Snowflake differenziert sich durch den Wegfall intra-Cloud-Egress-Gebühren und das Angebot von Cross-Cloud-Replikation, was die von Cloudflare identifizierte Egress-Reibung in Höhe von 100 Milliarden USD adressiert. Governance-Spezialisten wie Collibra und Informatica konzentrieren sich auf Metadaten-Lineage und liefern die für die DSGVO- und CCPA-Compliance erforderlichen Audit-Trails. Nischenplattformen, darunter Dawex und Narrative, kuratieren branchenspezifische Kataloge, etwa für industrielle IoT- oder Werbe-Identifikatoren.
Weißes Feld existiert in Branchen mit umfangreicher Telemetrie, aber begrenzten Datennormen für den Handel, insbesondere Fertigung, Logistik und Energie. Anbieter erproben Federated Learning, damit Verkäufer Lizenzgebühren auf Modellergebnisse erzielen können, ohne Rohdateien preiszugeben, und so Datenschutz- und Egress-Hürden umgehen. Die Tokenisierung bleibt experimentell, ist jedoch strategisch bedeutsam; Blockchain-Infrastrukturen könnten die automatische Lizenzgebührenverteilung ermöglichen, sobald regulatorische Klarheit entsteht.[3]Weltwirtschaftsforum, "Tokenisierung realer Vermögenswerte," WEFORUM.ORG Konsolidierung ist im Gange, da Governance- und Qualitätsbewertungsanbieter fusionieren, um End-to-End-Plattformen zu schaffen. Collibras Übernahme der Metadaten-Einheit von Alation im Jahr 2025 veranschaulicht den Trend zu integrierten Kontrollplattformen. Der Gesamtwettbewerb verlagert sich von Einzelfunktions-Tools hin zu Ökosystem-Ansätzen, die Aufnahme, Qualität, Compliance und Marktplatzpräsenz umfassen.
Marktführer in der Datenmonetarisierungsbranche
Accenture plc
Adastra Corporation
Amazon Web Services Inc.
Cisco Systems Inc.
Collibra NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datenmonetarisierung
- Accenture plc
- Adastra Corporation
- Amazon Web Services Inc.
- Cisco Systems Inc.
- Collibra NV
- Dawex Systems SAS
- Emu Analytics Ltd.
- Equifax Inc.
- Experian plc
- Google LLC (Alphabet Inc.)
- IBM Corporation
- Infosys Limited
- Microsoft Corporation
- Oracle Corporation
- Reltio Inc.
- SAP SE
- SAS Institute Inc.
- Snowflake Inc.

Marktchancen und Zukunftsaussichten
Ein bedeutender Freiraum liegt in der Umwandlung vorgeschriebenen oder margenschwachen Rohzugangs in höherwertige Produkte, die einer genauen Prüfung hinsichtlich Datenschutz und Portabilität standhalten. Der EU Data Act, anwendbar ab dem 12. September 2025, verpflichtet Hersteller vernetzter Produkte, Nutzern Zugang zu bestimmten Nutzungsdaten zu gewähren, und führt zudem Erwartungen an "Design-by-Default" für den Datenaustausch bei Produkten ein, die bis zum 12. September 2026 auf dem EU-Markt platziert werden. Dieser Compliance-Druck schafft Raum für Plattformen und Dienste, die Unternehmen helfen, angereicherte Datensätze, prädiktive Erkenntnisse und kontrollierte APIs zu verpacken (statt einfach Rohtelemetrie freizugeben), zusammen mit Governance-Tools, die Einwilligung, Vergütungslogik und Prüfpfade über mehrere Gegenparteien hinweg operationalisieren.
Die branchenübergreifende Kommerzialisierung weitet sich auch über klassische Data-Marketplace-Listings hinaus zu sektorspezifischen Ökosystemen aus, die auf First-Party-Identität und Workflow-Automatisierung basieren. Im Juli 2026 starteten zehn europäische Mediengruppen und Partner den European Media Marketplace, der deterministische First-Party-Daten und eine KI-gestützte Planungsebene nutzt, was einen Weg aufzeigt, auf dem Verlage, Telekommunikationsbetreiber, Einzelhändler und Adtech-Unternehmen koordinieren, um Daten zu monetarisieren, ohne sich ausschließlich auf Drittanbieter-Identifikatoren zu verlassen. Parallel dazu entstehen Vergütungs- und Herkunftsmechanismen für Verlage, veranschaulicht durch Aktivitäten im Juli 2026 rund um ledger-artiges Tracking im Einklang mit der Arbeit des IAB Tech Lab zu Rahmenwerken für die Nutzung von KI-Inhalten. Telekommunikation ist ein weiterer aktiver Korridor, in dem Betreiber und Partner standardisierte Netzwerk-APIs (wie Standort-, Identitäts- und QoS-Signale) als programmierbare, wiederholbare Vermögenswerte für Finanzdienstleistungen, Logistik und Medienanwendungsfälle hervorheben und damit die adressierbare Menge monetarisierbarer Produkte über statische Datensätze hinaus erweitern.
Recent Industry Developments in Markt für Datenmonetarisierung
- Juni 2026: Accenture Ventures tätigte eine strategische Investition in AlphaSense und ging eine Partnerschaft ein, um Marktinformationen in agentenbasierte Workflows für Unternehmen einzubetten. Dieser Schritt verknüpft externe und interne Datenquellen enger mit der Entscheidungsautomatisierung und unterstützt monetarisierbare Erkenntnisprodukte, die innerhalb alltäglicher Geschäftsprozesse bereitgestellt werden.
- Juli 2025: Adastra gab die Verfügbarkeit von drei agentenbasierten KI-Angeboten in der neuen Kategorie AWS Marketplace AI Agents and Tools bekannt. Die Listung agentenbasierter Fähigkeiten auf einem Hyperscaler-Marktplatz vereinfacht die Beschaffung und Bereitstellung für Käufer, die Datenprodukte entwickeln, und bietet dienstleistungsorientierten Anbietern einen schnelleren Weg zur globalen Distribution.
- Dezember 2024: Adastra wurde Launch-Partner für Amazon SageMaker Unified Studio mit einheitlichen Analytiklösungen. Die frühe Ausrichtung auf eine integrierte Build-and-Deploy-Umgebung stärkt die Implementierungsposition für Unternehmen, die kontrollierte Daten- und KI-Pipelines operativ umsetzen, eine zentrale Voraussetzung für wiederholbare Datenmonetarisierung.


Markt für Datenmonetarisierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst die Einnahmen, die Organisationen erzielen, wenn sie Datenwerte in kostenpflichtige Produkte oder Ergebnisse umwandeln, wie z. B. gebündelte Datensätze, APIs, Insight-Abonnements und umsatzbeteiligungsbasierte Datendienste. Er umfasst ermöglichende Software, Tools und zugehörige Implementierungsunterstützung, die zur Kommerzialisierung von Daten eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Verbraucherdatenvermittlung aus, die hauptsächlich rohe personenbezogene Daten (PII) weiterverkauft.
Segmentierungsübersicht
- Nach Komponente
- Tools / Plattformen
- Datenintegrations- und Verwaltungs-Tools
- Analyse- und Visualisierungs-Tools
- Dienstleistungen
- Professionelle Dienstleistungen
- Managed Services
- Tools / Plattformen
- Nach Bereitstellungsmodus
- On-Premises
- Cloud
- Hybrid
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endbenutzerbranche
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- Telekommunikation und IT
- Fertigung
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und E-Commerce
- Transport und Logistik
- Energie und Versorgungsunternehmen
- Öffentlicher Sektor und Behörden
- Weitere Endbenutzerindustrien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der messbaren Definition von Monetarisierung und verknüpft diese anschließend mit beobachtbaren Ausgaben- und Adoptionssignalen in verschiedenen Branchen. Wir stützten uns auf öffentliche Technologie- und Digitalwirtschaftsindikatoren sowie auf offenlegungsbasierte Hinweise zu Datenproduktumsätzen und Marktplatzaktivitäten.
Zu den illustrativen Quellen zählten staatliche und offizielle Statistiken wie das US Bureau of Economic Analysis, das US Census Bureau, Eurostat, OECD-Publikationen zur digitalen Wirtschaft sowie Kommunikations- und Datenschutzbehörden (zum Verständnis von Richtlinien und Durchsetzungsrichtungen). Wir haben außerdem begutachtete Fachzeitschriften zu Daten-Governance und Datenschutz sowie Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um zu verstehen, wie Datenprodukte verpackt werden (APIs, Datensätze und Abonnement-Analysen). Ausgewählte kostenpflichtige Datenbanken wurden ausschließlich für Unternehmensfinanzdaten und Patentmapping verwendet, sodass die Annahmen zu Produktumfang und Kommerzialisierungsreife fundiert blieben. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, welcher Anteil der Ausgaben für Analysen, Datenmarktplätze und Governance mit der Erzielung externer Einnahmen zusammenhängt, im Gegensatz zu Maßnahmen, die ausschließlich der internen Optimierung dienen. Wir sprachen mit einer Mischung aus Lösungsverantwortlichen, Produktverantwortlichen sowie Umsatz- und Strategiefunktionen in Nord- und Südamerika, EMEA und APAC, damit regionale Reifeunterschiede und Preislogiken vor der Finalisierung des Modells normalisiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 12 % | APAC: 45 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 14 % | Manager: 53 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die zentrale Logik der Marktgrößenbestimmung verwendet einen Top-down-Ansatz, der den adressierbaren Nachfragepool aus den Ausgaben von Unternehmen für Daten und Analysen rekonstruiert und anschließend durch Interviews validierte Monetarisierungskonversionsraten anwendet. Da Monetarisierungserlöse nicht mit allgemeinen Analyseausgaben gleichzusetzen sind, filtert das Modell rein interne Anwendungsfälle heraus und zählt Erlöse nur dann, wenn Daten gebündelt, bepreist und verkauft werden (direkt oder über umsatzbeteiligungsbasierte Wege).
Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Prüfungen eingesetzt, wie z. B. Stichproben zu Preisen pro API-Aufruf und Abonnementpreispunkten sowie Aggregationen aus einer verfolgten Gruppe von Anbietern, die Datenprodukte und Marktplätze öffentlich thematisieren. Zu den wichtigsten Eingaben im Modell gehörten die Adoptionsraten von Cloud-Lösungen in Unternehmen, der Reifegrad von Daten-Governance-Programmen, das Wachstum der API-gestützten Distribution, die Adoption von Datenmarktplätzen und -börsen sowie regulatorischer Druck, der beeinflusst, welche Daten kommerzialisiert werden können und wie sie anonymisiert werden. Wo Offenlegungen begrenzt waren, wurden Lücken durch konservative Bandbreiten überbrückt und anschließend durch Kanalprüfungen mit Primärbefragten eingegrenzt.
Prognosen wurden mittels Szenarioanalyse entwickelt, da Regulierung, Datenaustauschregeln und Cloud-Wirtschaft Adoptionsmuster schnell verändern können. Annahmen zur Preisentwicklung und zu Konversionsraten wurden auf Basis des Expertenkonsenses angepasst und einheitlich über Regionen und wichtige Endnachfragepools hinweg angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, darunter die Entwicklungsrichtung der Ausgaben für Unternehmenssoftware, das Tempo der Einführung von Datenmarktplätzen und öffentlich diskutierte Umsatztraktionen bei Datenprodukten. Wenn eine Zahl auffällig erscheint, werden die Treiber erneut geprüft, die Eingaben nochmals kontrolliert und eine zweite Analystenprüfung vor der Freigabe abgeschlossen.
Das Modell wird außerdem mit regionalen Adoptionsnarrativen aus der Feldarbeit verglichen, und jede größere Abweichung löst eine erneute Kontaktaufnahme mit ausgewählten Befragten aus, um zu bestätigen, ob das Problem im Umfang, in der Preisgestaltung oder im Timing liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. bedeutenden regulatorischen Änderungen, Verschiebungen bei Cloud-Preisen oder nennenswerten Aktualisierungen der Marktplatzrichtlinien. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Sichtweise die neuesten verfügbaren Informationen widerspiegelt.
Marktgröße für Datenmonetarisierung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen zur Datenmonetarisierung variieren häufig, weil jeder Herausgeber die Grenze zwischen internem Analysewert und extern realisiertem Umsatz unterschiedlich zieht. Unterschiede treten auch auf, wenn eine Studie nur Plattformen berücksichtigt und eine andere zusätzlich Dienstleistungen einbezieht, sowie wenn Basisjahr und Währungszeitpunkt nicht aufeinander abgestimmt sind.
API-Abonnementpreispunkte, Adoptionssignale für Cloud- und Daten-Governance in Unternehmen sowie durch Interviews bestätigte Konversionsraten sind die Prüfmechanismen, die Mordor Intelligence an tatsächlich aus Datenprodukten erzielten Umsätzen ausrichten. Infolgedessen fallen einige umfassendere Schätzungen, die angrenzende Analyseausgaben einbeziehen, höher aus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,67 Milliarden USD (2026) | |
| Branchenforschungshaus A | 2,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und erfasst offenbar eine engere Kommerzialisierungsschicht, was zu einer Unterschätzung der späteren Skalierung von Marktplätzen und der auf die Bereitstellung folgenden Dienstleistungserlöse führen kann. |
| Branchenforschungshaus B | 4,20 Milliarden USD (2025) | Konzentriert sich auf Datenmonetarisierungsdienstleistungen, sodass Plattform- und Tool-Umsätze uneinheitlich behandelt werden können und regionale Gewichtungen die Gesamtwerte verschieben können, wenn Annahmen zum Nordamerika-Anteil breit angewendet werden. |
Die Streuung zwischen den drei Zahlen erklärt sich größtenteils dadurch, was als Monetarisierungserlös gezählt wird und wie das Basisjahr im Verhältnis zu schnellen Adoptionszyklen positioniert ist. Indem die Einschlussregeln explizit gehalten und die Gesamtwerte an beobachtbaren Preis- und Adoptionsindikatoren ausgerichtet werden, bleibt die Schätzung auf nachvollziehbare, wiederholbare Schritte und praktische Validierungsprüfungen zurückführbar, die bei jedem Aktualisierungszyklus erneut geprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datenmonetarisierung im Jahr 2026?
Die Marktgröße für Datenmonetarisierung beträgt 2026 5,67 Milliarden USD.
Wie hoch ist die prognostizierte CAGR für Datenmonetarisierung bis 2031?
Der Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 17,41 % wachsen.
Welche Region verzeichnet das schnellste Wachstum bei der Datenmonetarisierung?
Asien-Pazifik führt mit einer erwarteten CAGR von 18,24 % bis 2031.
Welche Komponente der Datenmonetarisierung expandiert am schnellsten?
Dienstleistungen, einschließlich Beratung und Managed Analytics, werden voraussichtlich mit einer CAGR von 19,02 % wachsen.
Welche Branche wird den Umsatz am schnellsten steigern?
Einzelhandel und E-Commerce wird mit einer CAGR von 17,88 % wachsen, da Einzelhandels-Mediennetzwerke First-Party-Kundendaten monetarisieren.
Wie wirken sich Cloud-Egress-Gebühren auf die Datenmonetarisierung aus?
Egress-Gebühren erzeugen Kostenreibung, die Intra-Cloud-Transaktionen begünstigt und Anbieterstrategien rund um Cross-Cloud-Replikation prägt.
Seite zuletzt aktualisiert am:



