
Marktgröße und Marktanteil für Sicherheits-Laserscanner
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 532.16 Millionen US-Dollar |
| Marktgröße (2031) | 719.68 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.22 % |
| Schnellstwachsender Markt | Europe, Middle East, and Africa |
| Größter Markt | Asien |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sicherheits-Laserscanner von Mordor Intelligence
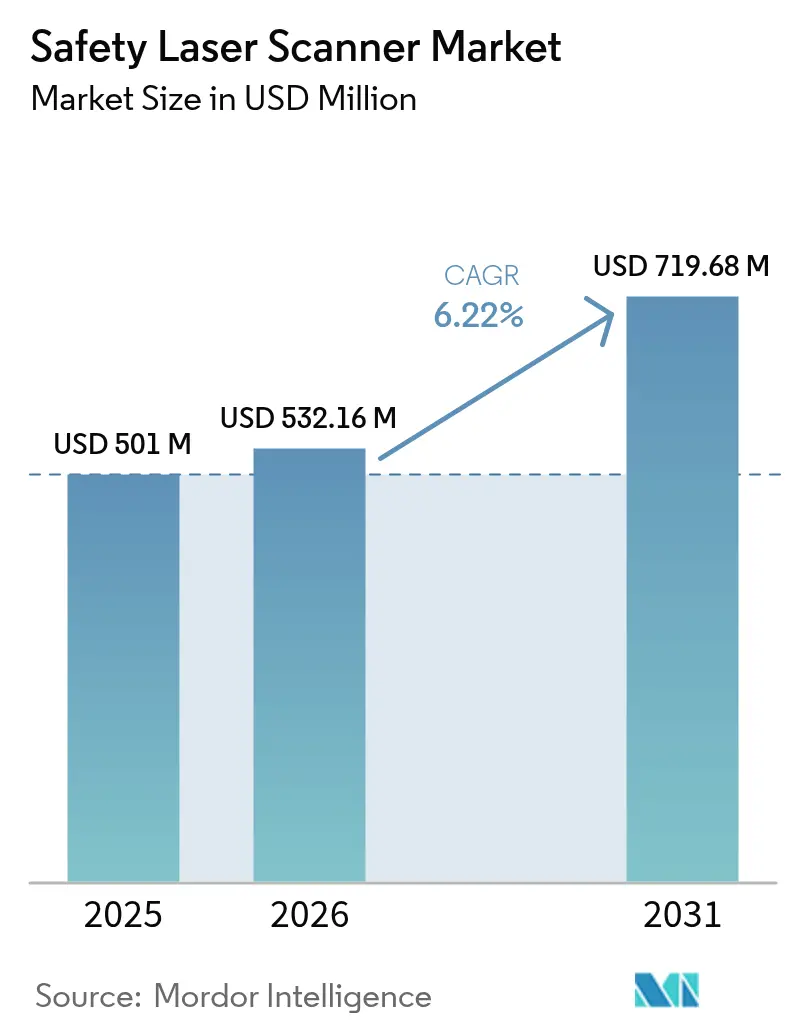
Die Marktgröße für Sicherheits-Laserscanner wurde im Jahr 2025 auf USD 501 Millionen bewertet und wird voraussichtlich von USD 532,16 Millionen im Jahr 2026 auf USD 719,68 Millionen bis 2031 wachsen, bei einer CAGR von 6,22 % während des Prognosezeitraums (2026–2031). Europa verankert die Nachfrage mit einem Umsatzanteil von 35 %, während Asien-Pazifik die schnellste CAGR von 7,5 % verzeichnen wird, gestützt durch die Automatisierung der chinesischen Elektronikindustrie und „Dunkel-Lager”-Projekte in Japan sowie die Implementierung von Industriemobilrobotern. Starke Dynamik kommt von automatisch geführten Fahrzeugen (AGVs) und autonomen mobilen Robotern (AMRs), der Durchsetzung von ISO 13849-1 und IEC 61496 sowie einer Verlagerung hin zu prädiktiven, datenreichen Sicherheitssystemen, die in Industrie-4.0-Architekturen integriert sind. Die Wettbewerbsintensität ist moderat: Führende Anbieter differenzieren sich durch 275-Grad-Sichtfelder, safeHDDM®-Filterung und bordeigene Analysen, während neue Marktteilnehmer kosteneffiziente 3D-Ultraschall- oder bildbasierte Alternativen vorantreiben. Regionsspezifische Vorschriften, wie Brasiliens NR-12 und Australiens IECEx-Anforderungen, erhöhen die Markteintrittsbarrieren, eröffnen aber auch Chancen für Spezialgehäuse und explosionsgeschützte Designs.
Wichtigste Erkenntnisse des Berichts
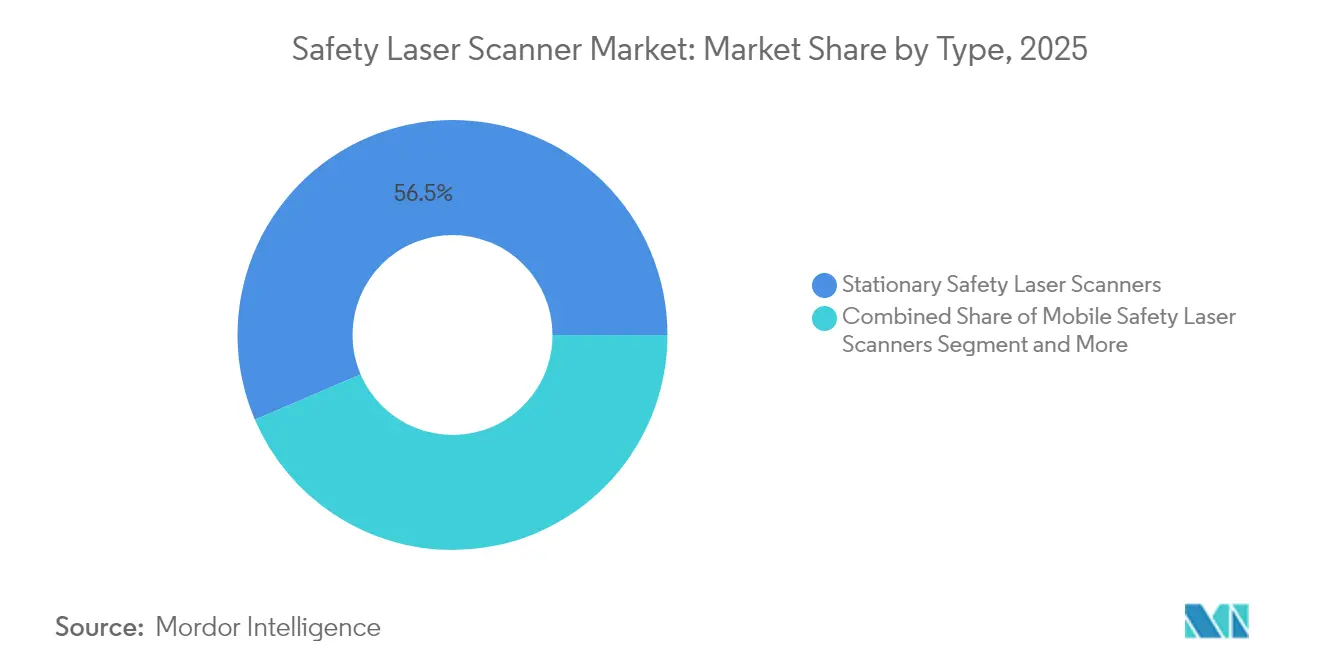
- Nach Typ führten stationäre Scanner mit einem Marktanteil von 56,45 % am Markt für Sicherheits-Laserscanner im Jahr 2025, während mobile Scanner bis 2031 voraussichtlich mit 8,28 % wachsen werden.
- Nach Schutzfeldreichweite entfielen auf 5-m-Modelle 41,55 % des Umsatzes im Jahr 2025; 7-m-Varianten sind für die schnellste CAGR von 7,08 % bis 2031 positioniert. Nach Anwendung hielten Förder- und Verpackungslinien 32,60 % des Umsatzes im Jahr 2025, während Bereichsschutz & Zugangskontrolle voraussichtlich eine CAGR von 7,32 % verzeichnen wird.
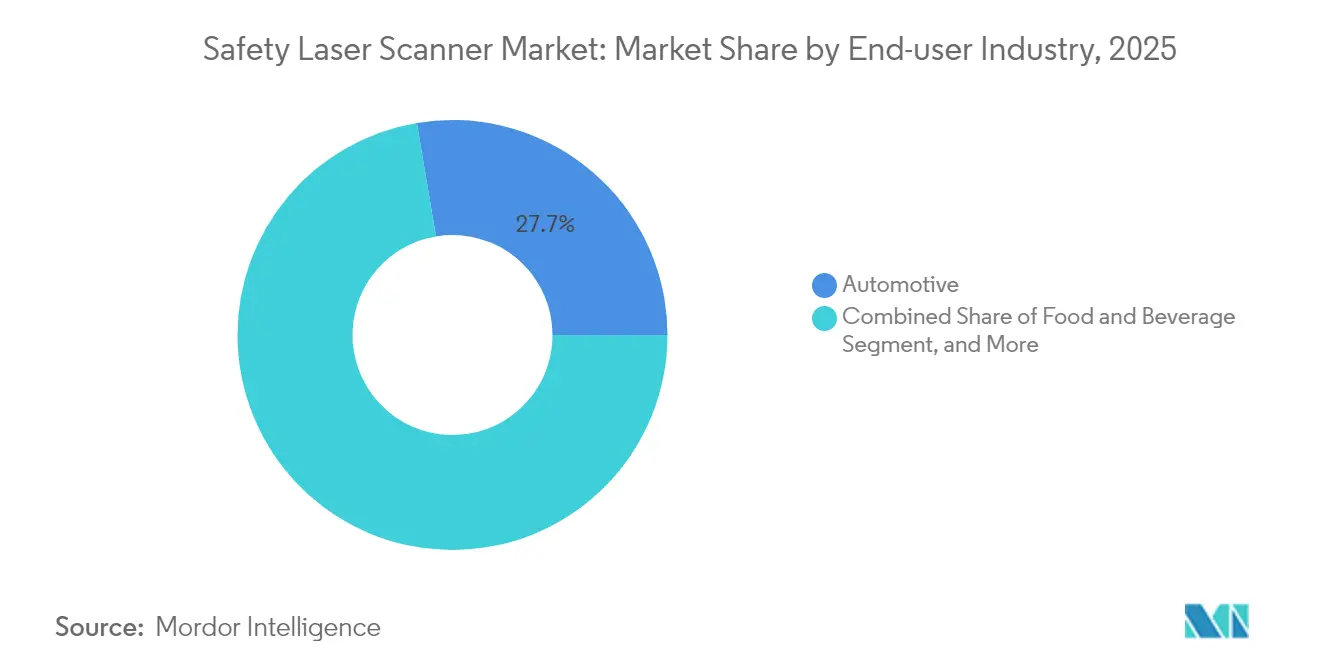
- Nach Endverbraucherbranche behielt die Automobilindustrie im Jahr 2025 einen Anteil von 27,65 %; Gesundheitswesen & Pharmazeutik wird mit der schnellsten CAGR von 7,72 % wachsen. Nach Konnektivität dominierte CAN mit einem Anteil von 47,40 % im Jahr 2025; Ethernet-basierte Scanner werden mit einer CAGR von 7,88 % expandieren, da Fabriken modernisiert werden.
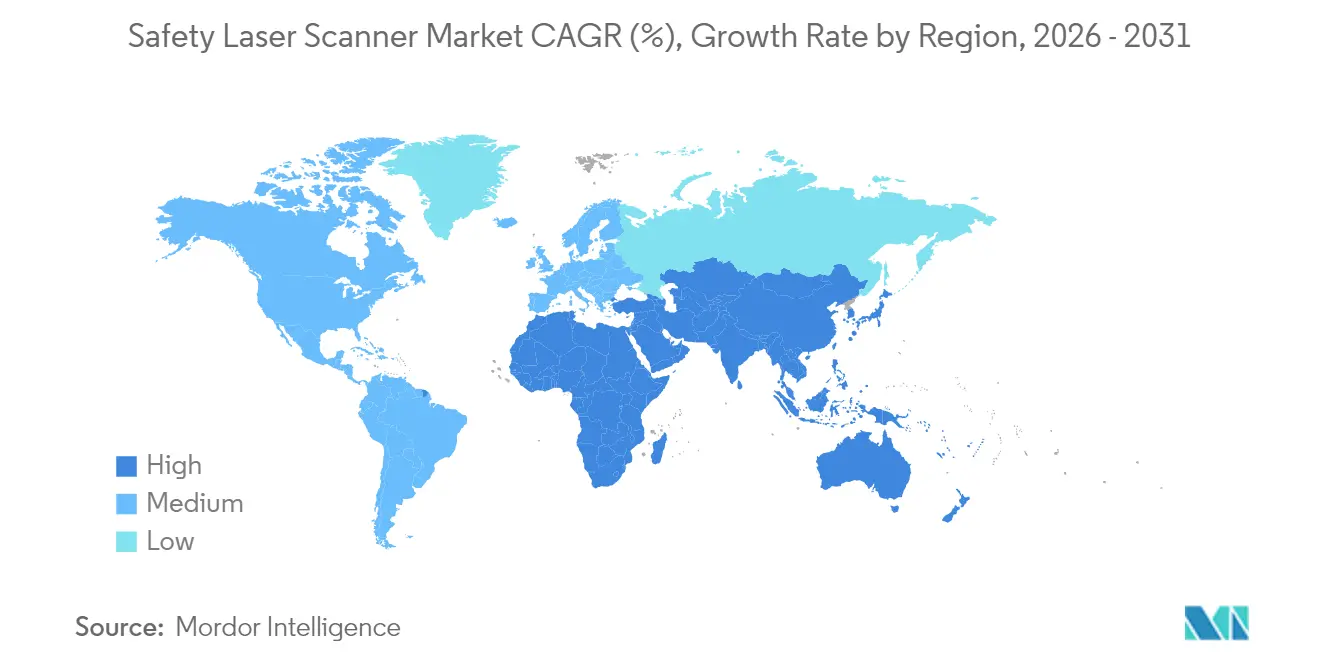
- Regional hielt Europa 34,70 % des Umsatzes im Jahr 2025, während Asien-Pazifik auf dem Weg ist, mit einer CAGR von 7,33 % zu beschleunigen, getragen durch die Expansion kollaborativer Roboter.
- SICK AG, OMRON und Keyence kontrollierten zusammen 48 % des Umsatzes im Jahr 2024, was eine moderat konzentrierte Marktlandschaft widerspiegelt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Sicherheits-Laserscanner
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Schnelle Einführung von AMRs in europäischen Intralogistik-Hubs | 1.8% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Durchsetzung von ISO 13849-1 und IEC 61496 bei deutschen Automobil-OEMs | 1.2% | Europa, insbesondere Deutschland | Kurzfristig (≤ 2 Jahre) |
| Nachrüstung von Altmaschinen in US-KMUs für die Einhaltung von OSHA 1910.212 | 0.9% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Boom kollaborativer Roboter in der chinesischen Elektronikmontage | 1.4% | Asien-Pazifik, vorwiegend China | Mittelfristig (2–4 Jahre) |
| Dunkel-Lager in japanischen 3PL-Betrieben treiben die Nachfrage nach 270°-Mobilscannern | 0.7% | Asien-Pazifik, Schwerpunkt Japan | Langfristig (≥ 4 Jahre) |
| Strenge FDA-Validierungsanforderungen in der Pharmafertigung | 1.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von AMRs in europäischen Intralogistik-Hubs
Europäische Lagerhäuser setzen jetzt AMR-Flotten mit mehr als 1.000 täglichen Einsätzen ein, wie etwa der MiR100-Einsatz von ifm electronic GmbH, der 30 km Routen abdeckt.[1]MiR Redaktion, „ifm electronic GmbH verbessert Logistik mit AMRs,” Mobile Industrial Robots, mobile-industrial-robots.com ISO 3691-4 verpflichtet zu dynamischen Schutzfeldwechseln, die stationäre Absicherungen nicht erfüllen können. Folglich werden mobile Sicherheits-Laserscanner mit Mehrzonenschaltung und Ethernet/IP-Schnittstellen zu unverzichtbaren Enablern – und nicht nur zu bloßen Compliance-Geräten – für die Materialhandhabungsautomatisierung.
Durchsetzung von ISO 13849-1 und IEC 61496 bei deutschen Automobil-OEMs
Deutsche Automobilhersteller fordern jetzt SIL3-validierte Scanner, die mit vollständigen EN ISO 12100:2024-Risikobeurteilungsdateien geliefert werden.[2]Peter König, „EN ISO 12100:2024 – Erweiterter Anwendungsbereich und Verifizierung,” IBF Solutions, ibf-solutions.com Neue Kriterien umfassen Cybersicherheitsdesign und KI-basierte prädiktive Gefahrenerkennung. Anbieter, die adaptive, selbstdiagnostizierende Scanner anbieten, sichern sich den Status als bevorzugter Lieferant, obwohl die anfänglichen Validierungskosten die Systempreise erhöhen.
Nachrüstung von Altmaschinen in US-KMUs für die Einhaltung von OSHA 1910.212
OSHA erkennt Laserüberwachung formell als akzeptablen Schutz an hydraulischen Abkantpressen an, wenn die Verletzungsprävention nachgewiesen ist. Diese Entscheidung löst eine Nachfrage von KMUs aus, die jahrzehntealte Geräte aufrüsten. Plug-and-Play-IO-Link-Scanner mit Assistentenkonfiguration reduzieren Ausfallzeiten, machen Nachrüstungen wirtschaftlich rentabel und stärken den Markt für Sicherheits-Laserscanner.
Boom kollaborativer Roboter in der chinesischen Elektronikmontage
Cobot-Installationen in chinesischen Fabriken steigen weiter an und erfordern eine Geschwindigkeits- und Abstandsüberwachung, die 2D-Lichtvorhänge nicht leisten können. Scanner mit Reaktionszeiten im Submillisekundenbereich und 3D-Zonenkartierung schützen Arbeitnehmer und erhalten gleichzeitig den Durchsatz, was die Einführung in Montagelinien und Prüfstationen fördert.
Analyse der Hemmnisswirkung*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Hohe SIL2/PLd-Zertifizierungskosten für brasilianische und argentinische Tier-2-Zulieferer | -0.8% | Südamerika | Mittelfristig (2–4 Jahre) |
| Staubbedingte Fehlauslösungen in australischen Bergbaustandorten | -0.5% | Australien, globaler Bergbau | Kurzfristig (≤ 2 Jahre) |
| Preiserosion durch bildbasierte Sicherheitskameras in der nordischen Robotik | -0.6% | Europa, nordische Länder | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel für die Scannerintegration in KMUs im Nahen Osten | -0.4% | Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe SIL2/PLd-Zertifizierungskosten für brasilianische und argentinische Tier-2-Zulieferer
Brasiliens NR-12 erfordert portugiesischsprachige Dokumentation und eine Validierung durch Ingenieure vor Ort, was bis zu 20 % des Kaufpreises eines Scanners ausmacht.[3]Andreas Rudder, „Sicherheits-Laserscanner PSENscan,” Pilz GmbH, pilz.com Kleinere Zulieferer verzögern die Einführung, was das regionale Wachstum verlangsamt, aber gleichzeitig Beratungsnischen für Anbieter mit lokalen Compliance-Teams eröffnet.
Staubbedingte Fehlauslösungen in australischen Bergbaustandorten
Dichte Wolken aus Erz- und Kohlenstaub streuen den Laserstrahl häufig, sodass Scanner Phantomhindernisse registrieren und Notabschaltungen auslösen. Jeder Fehlalarm zwingt die Belegschaft, Systeme zurückzusetzen oder auf manuellen Betrieb umzuschalten, was die Produktion verlangsamt und das Vertrauen in die automatisierte Sicherheit untergräbt. Kohleflöze fügen eine weitere Komplexitätsebene hinzu, da Methan in der Luft explosionsgeschützte Gehäuse erfordert, die das optische Fenster des Scanners einschränken. Die ExScan-Plattform von CSIRO begegnet dem Problem mit maßgeschneiderten Filtern und versiegelten, für den Untertagebetrieb geeigneten Gehäusen, doch die Einheiten kosten mehr als Standardscanner und befinden sich noch in frühen Rollout-Phasen in großen Bergwerken. Konkurrierende Anbieter bewerben nun Mikrowellenradar und andere nicht-optische Sensoren, die in dichtem Staub zuverlässig bleiben – eine Verlagerung, die die langfristige Nachfrage nach konventionellen lasergestützten Systemen dämpfen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mobile Varianten treiben Innovation trotz stationärer Dominanz voran
Stationäre Einheiten behielten im Jahr 2025 einen Anteil von 56,45 % am Markt für Sicherheits-Laserscanner, gestützt durch bewährte Betriebszeiten an festen Pressen und Förderanlagen. Mobile Varianten verzeichnen jedoch eine CAGR von 8,28 % bis 2031, da AMRs in Lagerhäusern zunehmen. Die Marktgröße für Sicherheits-Laserscanner im Bereich mobiler Lösungen wird bis 2031 voraussichtlich USD 337,6 Millionen erreichen, unterstützt durch kompakte, energieeffiziente Designs und die Einhaltung von ISO 3691-4. Pilz' PSENscan wird beispielsweise mit bis zu 70 konfigurierbaren Feldern geliefert, sodass AMRs den Schutz in Millisekunden neu kalibrieren können. Stationäre Modelle dominieren weiterhin hochpräzise Karosseriebaulinien in der Automobilindustrie, wo wiederholbare Schutzformen die Flexibilität überwiegen.
Die Präferenz für Schutzfeldreichweiten verschiebt sich. Fünf-Meter-Scanner erfassten 41,55 % des Umsatzes im Jahr 2025, da sie Abdeckung und Latenz ausbalancieren, während Sieben-Meter-Modelle mit optimierten Optiken eine CAGR von 7,08 % verzeichnen werden. Unterdessen bleibt 3D-Scanning eine Premium-Nische für komplexe Schweißzellen, während kostenorientierte Käufer bei robusten 2D-Einheiten bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Bereichsschutz entwickelt sich zum Wachstumstreiber
Förder- und Verpackungsanwendungen zogen 32,60 % des Umsatzes im Jahr 2025 auf sich, doch strengere Personensicherheitsvorschriften heben den Bereichsschutz & die Zugangskontrolle auf die schnellste CAGR von 7,32 %. Mehrzonenscanner umringen jetzt Roboterschweißzellen und Palettierer und ersetzen mechanische Zäune, die die Linienflexibilität behindern. SICK's microScan3 ermöglicht drei separate Sicherheitsfelder, die parallel laufen – ein entscheidendes Merkmal für dichte Verpackungsböden. Der Marktanteil für Sicherheits-Laserscanner im Bereich Bereichsschutz wird bis 2031 voraussichtlich auf 36,80 % steigen, da Versicherer Zertifizierungsnachweise fordern.
AGVs und AMRs bilden den zweitgrößten Bereich, werden aber bald Förderanlagen überholen, da die Intralogistikautomatisierung den Großteil der Kapitalbudgets erhält, insbesondere von E-Commerce-Betreibern. Scanner-OEMs integrieren Diagnose-Gateways, damit Flottenmanagement-Software Gesundheitsdaten abrufen und vorausschauende Wartung planen kann, um die Betriebszeit über 99 % zu halten.
Nach Endverbraucherbranche: Gesundheitswesen treibt das Wachstum im Premiumsegment
Die Automobilindustrie hielt im Jahr 2025 27,65 % des Umsatzes dank früher Einführung an Abkantpressen. Pharmazeutische Einrichtungen, die ISO-klassifizierte Reinräume benötigen, verzeichnen jedoch eine CAGR von 7,72 %. Die Marktgröße für Sicherheits-Laserscanner im Bereich Gesundheitsanwendungen belief sich im Jahr 2025 auf USD 36 Millionen und wird sich bis 2031 nahezu verdoppeln, da FDA-Audits dokumentierte, selbstverifizierende Sicherheitsgeräte bevorzugen. Scanner mit HMI-generierten Validierungsdateien vereinfachen Einreichungen gemäß 21 CFR Part 11.
Lebensmittel- und Getränkehersteller setzen IP69K-bewertete Modelle wie den S3000 Cold Store ein, die –30 °C-Reinigungen standhalten. Metall- und Schwermaschinenbetreiber wechseln zu explosionsgeschützten Gehäusen, um Schleifstaubumgebungen standzuhalten, was den IECEx-Trends im Bergbau entspricht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität: Ethernet-Einführung beschleunigt die Industrie-4.0-Integration
CAN dominiert weiterhin mit einem Anteil von 47,40 %, da deterministische Zeitsteuerung für Sicherheitsschleifen auf Karosseriebaulinien geeignet ist. Dennoch verzeichnen Ethernet/IP-, PROFINET- und EtherCAT-Scanner eine CAGR von 7,88 %, da Fabriken OT- und IT-Datenverkehr zusammenführen. Echtzeit-Zustandsdaten speisen prädiktive Analyse-Dashboards und ermöglichen automatisches Risikoscoring bei Feldwechseln. IO-Link bleibt eine Nachrüstlösung für KMUs, die eine Einzel-Kabel-Strom-plus-Daten-Einfachheit an älteren Pressen benötigen.
Geografische Analyse
Europa kontrollierte im Jahr 2025 34,70 % des Umsatzes und nutzte dabei strenge CE-Maschinenrichtlinien und ein dichtes Integratornetzwerk. Deutsche OEMs stellen verschärfte Beschaffungsspezifikationen aus, die die funktionale Sicherheit von Scannern erhöhen, während nordische Roboter auf kamerabasierte Systeme umsteigen, was Preisdruck erzeugt, aber auch die Bildverarbeitungs-Add-ons beschleunigt. Regionale Förderprogramme für CO₂-neutrale Produktion fördern die Automatisierung zusätzlich und steigern indirekt den Scannerverkauf.
Asien-Pazifik ist auf dem Weg zu einer CAGR von 7,33 %. Chinas Elektronikabriken benötigen integrierte Geschwindigkeits- und Abstandsüberwachung für Cobots, und japanische Logistikunternehmen streben vollautomatische Betriebe an. Gleichzeitig treiben Fachkräftemangel in Taiwan und Korea schlüsselfertige Sicherheitspakete mit Ferndiagnose voran. Indiens Automobil-Tier-1-Zulieferer beginnen mit der Pilotierung von Ethernet/IP-Scannern zur Zukunftssicherung von Greenfield-Linien, doch Importzölle bremsen noch die schnelle Expansion.
Nordamerika profitiert von der OSHA-Anerkennung der Laserüberwachung und klareren NRTL-Zertifizierungswegen. Nachrüstprojekte in metallverarbeitenden KMUs und neue Batteriewerke für Elektrofahrzeuge befeuern die Nachfrage. Die weit verbreitete Abhängigkeit von älteren CAN-Netzwerken verlangsamt jedoch den Wechsel zu datenreichen Ethernet-Modellen. Südamerika kämpft mit NR-12-Kostenbelastungen, die kleinere Betriebe zu günstigeren mechanischen Schutzvorrichtungen drängen, obwohl multinationale OEMs Käufe aufrechterhalten, um unternehmensweite Sicherheits-KPIs zu erfüllen. Afrika bleibt ein Nascent-Markt; Bergbauenklaven setzen scannergeschützte Roboterbohrgeräte ein, aber die Volumina bleiben gering.

Regulatorisches Umfeld
Sicherheitslaserscanner unterliegen in erster Linie Normen zur funktionalen Sicherheit von Maschinen und zu elektrosensitiven Schutzeinrichtungen, wobei IEC 61496 und ISO 13849-1 weltweit zur Definition der Leistungsanforderungen herangezogen werden (zum Beispiel Kategorie-3/PLd-Designs, die an typische Sicherheitsscanner-Architekturen angelehnt sind). In regulierten Produktionsumgebungen überschneiden sich diese Normen mit Beschaffungspraktiken von Kunden, die dokumentierte Risikobeurteilungspakete verlangen (zum Beispiel an EN ISO 12100:2024 angelehnte Unterlagen, auf die europäische OEMs verweisen), was die Compliance-Anforderungen für Scanner-OEMs und Systemintegratoren erhöht.
Länderspezifische Anforderungen und Aktualisierungen fügen zusätzliche Ebenen jenseits von IEC/ISO hinzu. Kanada veröffentlichte im Oktober 2024 endgültige Änderungen seiner Radiation Emitting Devices Regulations für Laserprodukte, wobei die Aktualisierung 12 Monate nach Veröffentlichung in Kraft tritt, was Aktualisierungszyklen der Dokumentation für Lieferanten auslöst, die Scanner in den Markt liefern. In Südamerika treibt Brasiliens NR-12 weiterhin lokalisierte Dokumentations- und Vor-Ort-Validierungsanforderungen voran, was den gesamten Compliance-Aufwand für importierte und lokal integrierte Sicherheitsscanner-Lösungen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit optischen und elektronischen Unterkomponenten (Laseremitter und -empfänger, Optiken, Drehbaugruppen sowie sicherheitszertifizierte Verarbeitungs- und Steuerelektronik) plus Sicherheitsfirmware. Darauf folgen OEM-Design, Sicherheitszertifizierung und die Produktion von Scannervarianten, die auf stationäre Absicherung und mobile Robotik zugeschnitten sind. Hersteller wie SICK AG, OMRON, Keyence, Leuze, Rockwell Automation, Pilz, IDEC und andere differenzieren sich durch Sichtfeld, konfigurierbare Schutzfelder und Diagnosefunktionen und leiten die Produkte anschließend über Vertriebshändler für Industrieautomation und Direktvertrieb an OEM-Maschinenbauer und Endanwender weiter.
Nachgelagert übersetzen Systemintegratoren und Roboter-/AMR-OEMs die Scanner-Fähigkeiten in konforme Absicherung, indem sie Risikobeurteilung, Sicherheitsvalidierung und Netzwerkintegration in Steuerungen und Sicherheits-PLCs durchführen (zum Beispiel Ethernet-basierte Industrieprotokolle neben CAN und IO-Link). Aftermarket-Dienstleistungen wie Inbetriebnahme-Tools, Feldkonfigurationssoftware sowie periodische Validierung und Wartung schaffen eine weitere Wertschöpfungsebene, insbesondere für Einsätze, die eine Multizonen-Umschaltung für AGVs/AMRs und dokumentierte Änderungskontrolle in regulierten Produktionslinien erfordern.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf. SICK AG, OMRON und Keyence halten gemeinsam 48 % des Umsatzes und stützen sich auf patentierte Optiken und Software zur Margenerhaltung. SICK's safeHDDM®-Digitalfilter verbessert die Staubimmunität, während OMRON Scanner mit Sysmac-Steuerungen für eine Einzel-Anbieter-Sicherheit bündelt. Keyence vermarktet 275-Grad-Modelle mit Farb-HMIs, die Installateure während der Validierung führen.
Neue Marktteilnehmer greifen über Preis und Nischenumgebungen an. Das australische CSIRO lizenziert die ExScan-Explosionsschutztechnologie an OEMs, die methanreiche Bergwerke bedienen. Sonair erprobt 3D-Ultraschallarrays, die Kosteneinsparungen von 50–80 % für AMRs versprechen und Marktanteile in kostenempfindlichen europäischen KMU-Segmenten gewinnen. Anbieter mit internen Zertifizierungsteams verschaffen sich einen Vorteil in Lateinamerika, wo eine lokale Ingenieurvalidierung obligatorisch ist. Partnerschaften mit Integratoren, die über Cybersicherheitszertifizierungen verfügen, werden entscheidend, da Scanner zunehmend mit Unternehmensnetzwerken verbunden werden.
Marktführer in der Branche der Sicherheits-Laserscanner
Leuze Electronics GmbH
OMRON Corporation
Panasonic Corporation
Rockwell Automation Inc.
SICK AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt im Übergang von einfacher Umzäunungsabsicherung zu softwaredefiniertem, datenreichem Flächenschutz, der schnelle Umrüstungen und dynamische Schutzfelder für mobile Roboter und flexible Fertigung unterstützt. Nachfragesignale zeigen sich in Lager- und Intralogistik-Einsätzen, bei denen AMR-Flotten hohe tägliche Missionszahlen fahren und normengestützte Feldumschaltung benötigen (zum Beispiel an ISO 3691-4 gekoppelte Anforderungen, die in europäischen Intralogistik-Anwendungsfällen hervorgehoben werden). Dies schafft Raum für kompakte mobile Scanner, Multizonen-Umschaltung und Ethernet-vernetzte Diagnosefunktionen, die sich in Flotten- und Werksoftware integrieren lassen.
Eine weitere Chance liegt in neuen Compliance- und Anwendungsnischen, in denen herkömmliche Annahmen für Innenraum-Scanner nicht zutreffen. Die Veröffentlichung von IEC 61496-3:2025 (AOPDDR-Anforderungen) verstärkt den Fokus auf dokumentierte Leistung für auf diffuser Reflexion basierende Schutzeinrichtungen, während Einsätze im Außenbereich und in rauen Umgebungen die Nachfrage nach zertifizierten Designs und Robustheit steigern (zum Beispiel positioniert SICK den outdoorScan3 als gemäß IEC TS 62998 für den Außenbetrieb zertifiziert). Parallel dazu schaffen Staub- und Explosionsschutzanforderungen im Bergbau und in der Schwerindustrie Raum für spezialisierte Gehäuse, Filteransätze und hybride Erfassungsstrategien, die die Verfügbarkeit verbessern und dabei die Wege zur Sicherheitszertifizierung intakt halten.
Aktuelle Branchenentwicklungen
- März 2026: Leuze Electronics GmbH brachte den RSL 200 als ultrakompakten Sicherheitslaserscanner (80 x 80 x 86 mm) für AGVs und Robotikinstallationen auf den Markt. Das kleinere Format und die installationsorientierten Merkmale adressieren Platzbeschränkungen auf mobilen Plattformen und unterstützen den breiteren Einsatz von Sicherheitsscannern auf kompakten AMRs.
- September 2025: SICK AG fügte virtuelle Modelle der Sicherheitslaserscanner nanoScan3 und microScan3 dem Ökosystem NVIDIA Isaac Sim 5.0 für virtuelles Engineering und Simulation hinzu. Dies verbessert die Fähigkeit von OEMs und Integratoren, Layouts und das Verhalten von Sicherheitsfeldern digital zu validieren, bevor die Inbetriebnahme erfolgt, und verkürzt die Bereitstellungszyklen für Robotik- und Intralogistikprojekte.
- Oktober 2024: SICK erweiterte die Funktionalität des microScan3 um eine Mehrfeld-Auswertung, um die gleichzeitige Überwachung mehrerer Sicherheitsfelder für Anwendungen wie Cobot-Zellen zu ermöglichen. Die Erweiterung unterstützt flexiblere Absicherungskonzepte, bei denen ein Scanner mehrere Zonen oder Betriebsmodi verwalten muss, ohne zusätzliche Hardware hinzuzufügen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst sicherheitszertifizierte Laserscangeräte, die ein Schutzerfassungsfeld erzeugen und einen Maschinenstopp oder eine Verlangsamung auslösen, wenn eine Person oder ein Objekt den definierten Bereich betritt, hauptsächlich für Industrieautomation und mobile Robotik.
Ausschlüsse des Geltungsbereichs: Wir schließen nicht-sicherheitsbezogene Laserscanner aus, die nur für Mess-, Kartierungs- oder Bildverarbeitungsaufgaben eingesetzt werden, bei denen keine zertifizierte Sicherheitsfunktion erforderlich ist.
Übersicht der Segmentierung
- Nach Typ
- Stationäre Sicherheits-Laserscanner
- Mobile Sicherheits-Laserscanner
- Schutzfeldreichweite (3 m, 5 m, 7 m)
- Scandimension (2D, 3D)
- Konnektivität (Ethernet, CAN, IO-Link)
- Nach Anwendung
- AGVs und AMRs
- Roboterzellen
- Förder- und Verpackungslinien
- Bereichsschutz und Zugangskontrolle
- Nach Endverbraucherbranche
- Automobil
- Lebensmittel und Getränke
- Gesundheitswesen und Pharmazeutik
- Konsumgüter und Elektronik
- Logistik und Lagerhaltung
- Metall und Schwermaschinenbau
- Öl und Gas
- Nach Konnektivität
- Ethernet
- CAN
- IO-Link
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Marktumfang festzulegen und die anfängliche Nachfragekarte nach Branche und Region zu erstellen. Wir bezogen uns auf öffentliche Quellen wie OSHA-Leitlinien, NIOSH-Veröffentlichungen sowie ISO- und IEC-Normenkataloge für Sicherheitsfunktionsanforderungen, zusätzlich zu Materialien von Robotik- und Automatisierungsverbänden wie IFR-Updates. Für Handels- und Produktionssignale prüften wir zudem staatliche Statistikportale wie das US Census Bureau und Eurostat auf Fertigungsaktivitäten, die eng mit Automatisierungsausgaben verknüpft sind.
Auf der Angebotsseite überprüften wir Geschäftsberichte, Investorenpräsentationen, Produktkataloge sowie öffentliche Zertifizierungen und Compliance-Hinweise, um typische Anwendungsfälle wie Flächenschutz und AGV-Navigation zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktinformationen wurde selektiv genutzt, um Umsatzaufteilungen gegenzuprüfen und Unternehmensstrukturen zu bestätigen, wenn Produktlinien innerhalb größerer Automatisierungsportfolios ausgewiesen werden. Diese Sekundärquellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente und Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung während der Studie herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, wie Sicherheitslaserscanner spezifiziert und beschafft werden, und dies dann in realistische Volumina und Preise nach Endverwendung zu übersetzen. Wir sprachen mit einer Mischung aus Scanner-Anbietern, Systemintegratoren, Anwendern aus der Industrieautomation und Sicherheitsfachleuten, um Annahmen zur Verbreitung in AGVs/AMRs, Roboterzellen und abgesicherten Linien zu validieren und den Anteil von Ersatz- gegenüber Neuinstallationen über die Regionen hinweg auf Plausibilität zu prüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 35% | EMEA: 32% |
| Kleinere Akteure: 22% | Manager: 53% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung begann mit einem Top-Down-Ansatz, bei dem der Nachfragepool aus Automatisierungsaktivitäten und Signalen zur Sicherheitsakzeptanz rekonstruiert und anschließend in Scanner-Nachfrage nach Anwendungsfall übersetzt wurde. Zu den wichtigsten Eingangsgrößen zählten die Einsatzintensität von AGVs und AMRs, neue Investitionen in die Fabrikautomation, Ersatzzyklen in rauen Werkshallenumgebungen, der Mix an Sicherheitsfunktionen, die für Flächenschutz gegenüber mobiler Navigation benötigt werden, sowie typische Preisunterschiede nach Erfassungsreichweite, Sichtfeld und Sicherheitsschnittstellenoptionen.
Diese Gesamtwerte wurden durch selektive Bottom-Up-Prüfungen anhand von Umsatzangaben der Anbieter, stichprobenweise erhobenen Preispunkten aus Produkt- und Vertriebslistungen sowie Integrator-Feedback zu Anbauquoten pro Maschine oder Zelle bestätigt. Wo die Berichterstattung der Anbieter in breitere Sicherheits- oder Sensorportfolios eingebettet war, wurden Lücken durch Zuordnung nur des Sicherheitslaserscanner-Anteils basierend auf Indikatoren zum Produktmix und interviewgestützten Anteilsaufteilungen behandelt.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass das Wachstum an Veränderungen bei Fertigungsleistung, Robotikakzeptanz und Intensität der Sicherheitsdurchsetzung angepasst und anschließend mit den Erwartungen von Experten zu Preisentwicklung und Technologie-Upgrades abgeglichen werden konnte. Jedes Szenario wurde auf Plausibilität gegenüber beobachteten Lieferzeiten, typischen Upgrade-Mustern und kurzfristigen Bedingungen der Industrie-Investitionsausgaben überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie der Dynamik bei Roboterinstallationen, der Richtung der Ausgaben für Fabrikautomation sowie sichtbaren Produktversand- und Vertriebsaktivitäten abgeglichen, was hilft, Übertreibungen in einzelnen Endnutzungsannahmen zu erkennen. Wenn eine Zahl ungewöhnlich erschien, wurde der Treiber bis zu den Eingangsgrößen zurückverfolgt, und die Annahme wurde entweder angepasst oder durch Folgegespräche erneut bestätigt, bevor die Schätzung weiterverarbeitet wurde.
Es wurde eine mehrstufige Überprüfung angewandt, bei der ein zweiter Analyst die Berechnungen, die Einheitenkonsistenz und die Jahr-zu-Jahr-Logik prüft, und anschließend ein leitender Prüfer die wichtigsten Nachfragetreiber und Preisannahmen hinterfragt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Sicherheitslaserscanner mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sicherheitslaserscanner können aus mehreren Gründen variieren, vor allem weil die Abgrenzung des Geltungsbereichs nicht einheitlich gezogen wird und weil sich die Volumen- und Preislogik je Anwendungsfall unterscheidet. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, der Handhabung der Währungsumrechnung und davon, ob die Prognose von konservativen oder aggressiven Automatisierungsausgaben ausgeht.
Die Hauptabweichung entsteht durch die Vermischung von allgemeinen Laserscannern und breiteren Sicherheitssensor-Warenkörben in derselben Gesamtsumme, während Mordor Intelligence nur sicherheitszertifizierte Laserscanner zählt, die mit zertifizierter Maschinensicherung und mobilen Sicherheitsfunktionen verknüpft sind, und reine Messscanner außerhalb der Zahl hält. Andere Schätzungen verwenden möglicherweise auch einen einzigen Durchschnittspreis für alle Scanner, obwohl sich die durchschnittlichen Verkaufspreise (ASPs) je nach Erfassungsreichweite, Sicherheitsschnittstellenoptionen und Anforderungen an die Robustheit verändern, was den endgültigen Marktwert beeinflusst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 532,16 Mio. USD (2026) | |
| Branchenverlag A | 319,07 Mio. USD (2025) | Verwendet ein anderes Basisjahr und eine andere Abgrenzung des Geltungsbereichs, was mobile Sicherheitseinsätze untererfassen kann, und wendet möglicherweise eine breitere Durchschnittspreisbildung an, ohne höherpreisige Langstrecken-Scanner für komplexe Zellen vollständig auszugliedern. |
| Markt-Tracker B | 360,00 Mio. USD (2025) | Berichtet einen engeren Umsatzpool, der eingebettete Scanner-Inhalte übersehen kann, die über integrierte Sicherheitssysteme verkauft werden, und sein langsameres Wachstumsprofil deutet auf konservativere Annahmen zu Automatisierungsinvestitionen und Ersatzzyklen hin. |
Die Streuung in der Tabelle spiegelt hauptsächlich die Behandlung von Geltungsbereich und Preisgestaltung wider, gefolgt von der Ausrichtung des Basisjahres und der erwarteten Geschwindigkeit der Akzeptanz bei AGVs, Roboterzellen und abgesicherten Linien. Indem die Eingangsgrößen auf wenige klare Nachfrageindikatoren rückführbar gehalten und mit Branchenteilnehmern abgeglichen werden, bleibt die daraus resultierende Zahl wiederholbar und leichter abzugleichen, wenn neue Signale auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Sicherheits-Laserscanner?
Der Markt beläuft sich im Jahr 2026 auf USD 532,16 Millionen und wird voraussichtlich bis 2031 USD 719,68 Millionen erreichen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich eine CAGR von 7,33 % verzeichnen, angeführt von der chinesischen Elektronikaautomatisierung und japanischen vollautomatischen Lagerhäusern.
Warum gewinnen mobile Sicherheits-Laserscanner an Bedeutung?
Zunehmende AMR-Einsätze erfordern dynamische 360°-Schutzfelder, die stationäre Schutzvorrichtungen nicht bieten können, was eine CAGR von 8,28 % für mobile Einheiten antreibt.
Wie beeinflussen Vorschriften die Nachfrage?
Normen wie ISO 13849-1, IEC 61496 und OSHA 1910.212 schreiben eine anspruchsvolle Bereichsüberwachung vor und fördern Upgrades in Europa und Nordamerika.
Welches Endverbrauchersegment wächst am schnellsten?
Gesundheitswesen und Pharmazeutik mit einer CAGR von 7,72 %, aufgrund strenger Reinraumvalidierung und FDA-Dokumentationsanforderungen.
Welche Technologien bedrohen herkömmliche Laserscanner?
Kosteneffiziente 3D-Ultraschallsensoren und bildbasierte Sicherheitskameras entstehen und üben Preisdruck in kostenempfindlichen Segmenten aus.
Seite zuletzt aktualisiert am:



