
Anti-Drohnen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 2.47 Milliarden US-Dollar |
| Marktgröße (2031) | 8.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.83 % |
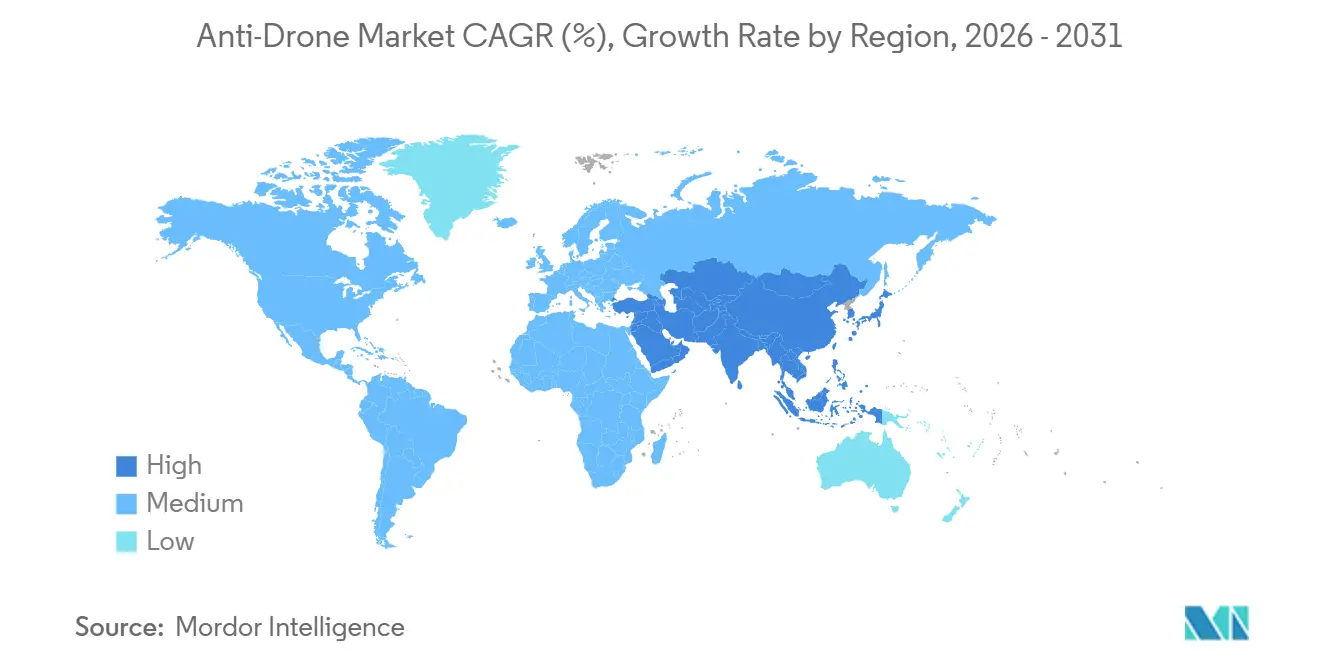
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
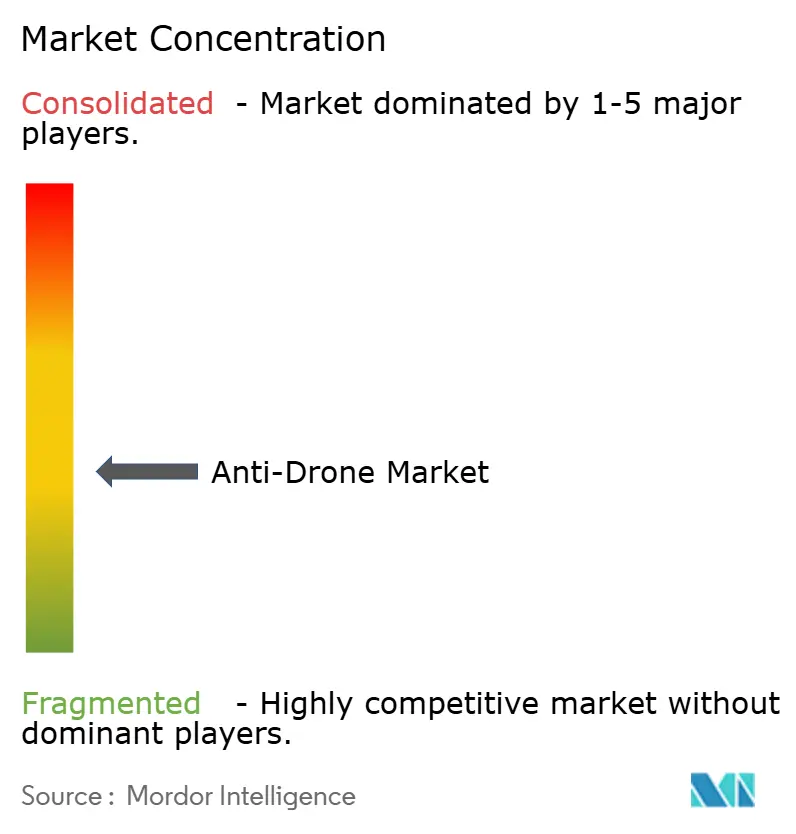
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Anti-Drohnen-Marktanalyse von Mordor Intelligence
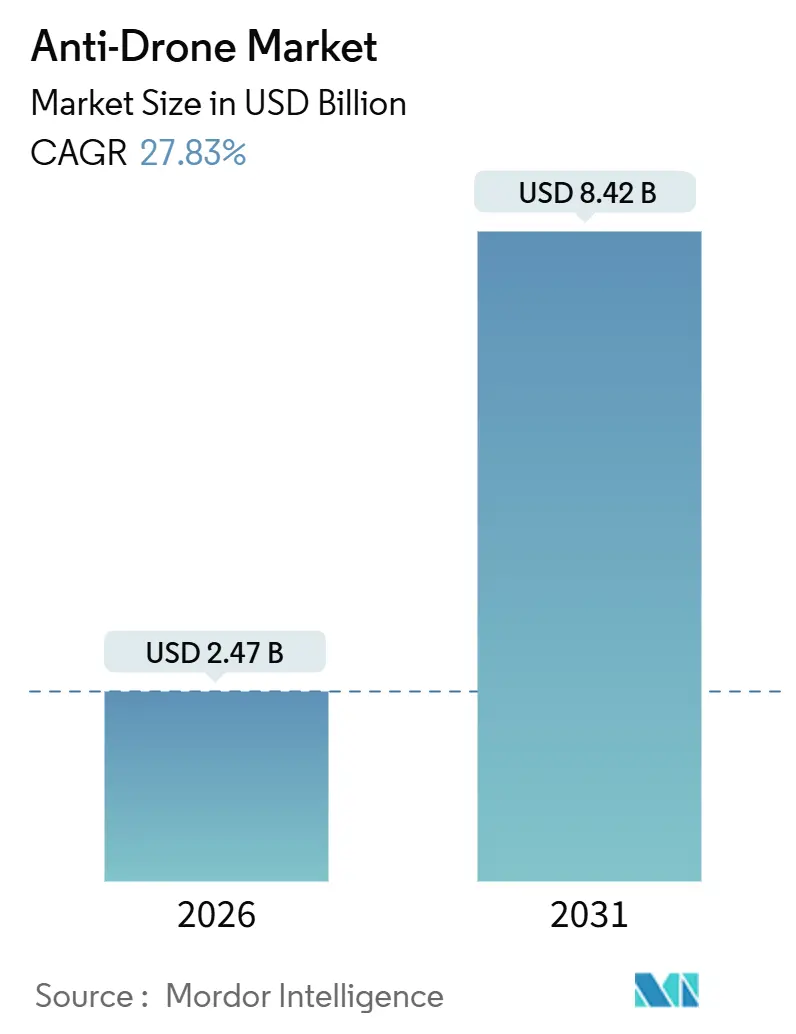
Die Größe des Anti-Drohnen-Marktes wurde im Jahr 2025 auf 1,92 Milliarden USD geschätzt und soll von 2,47 Milliarden USD im Jahr 2026 auf 8,42 Milliarden USD bis 2031 wachsen, was einem CAGR von 27,83 % über den Zeitraum 2026–2031 entspricht. Der Markt wird von gewerblichen Betreibern, Betreibern kritischer Infrastrukturen und Behörden für die innere Sicherheit angetrieben, die Maßnahmen gegen die zunehmende Verbreitung kleiner unbemannter Luftfahrtsysteme ergreifen. Die Nachfragedynamik ergibt sich aus dem Zusammentreffen regulatorischer Vorgaben, einem starken Anstieg von Luftraumverletzungen und der Reife KI-gestützter Sensorfusion, die Fehlalarmraten senkt und gleichzeitig die Reichweitendiskriminierung verbessert. Anbieter, die Erkennungs- und Abwehrfähigkeiten in softwaredefinierten, servicebasierten Angeboten bündeln, begegnen nun langjährigen Kapitalhürden und verkürzen Beschaffungszyklen für Stadien, Gefängnisse und temporäre Veranstaltungsorte. Gleichzeitig veranlasst das steigende geopolitische Risiko, insbesondere in Osteuropa und im Nahen Osten, zu erhöhten Ausgaben im öffentlichen Sektor, was die Verbreitung der Technologie in zivile Einrichtungen beschleunigt. Insgesamt profitiert der Anti-Drohnen-Markt von einem mehrschichtigen Wachstumsmotor, der Regulierung, Bedrohungseskalation und Technologiekonvergenz umfasst und eine strukturelle Widerstandsfähigkeit selbst dann schafft, wenn diskretionäre Sicherheitsbudgets gekürzt werden.
Wichtigste Erkenntnisse des Berichts
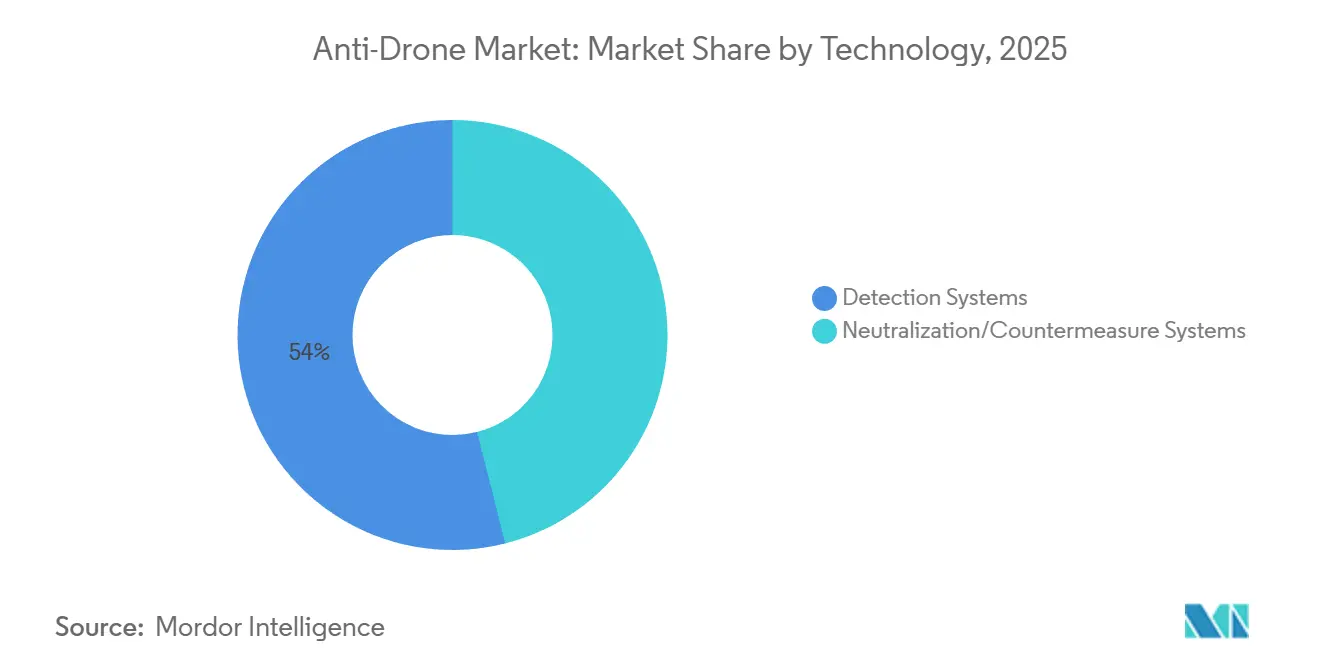
- Nach Technologie führten Erkennungssysteme im Jahr 2025 mit einem Umsatzanteil von 53,95 %; Neutralisierungs-/Gegenmaßnahmensysteme werden bis 2031 voraussichtlich mit einem CAGR von 28,65 % wachsen.
- Nach Plattformtyp hielten stationäre Installationen im Jahr 2025 einen Marktanteil von 39,85 % am Anti-Drohnen-Markt; tragbare Systeme sollen bis 2031 mit einem CAGR von 28,59 % expandieren.
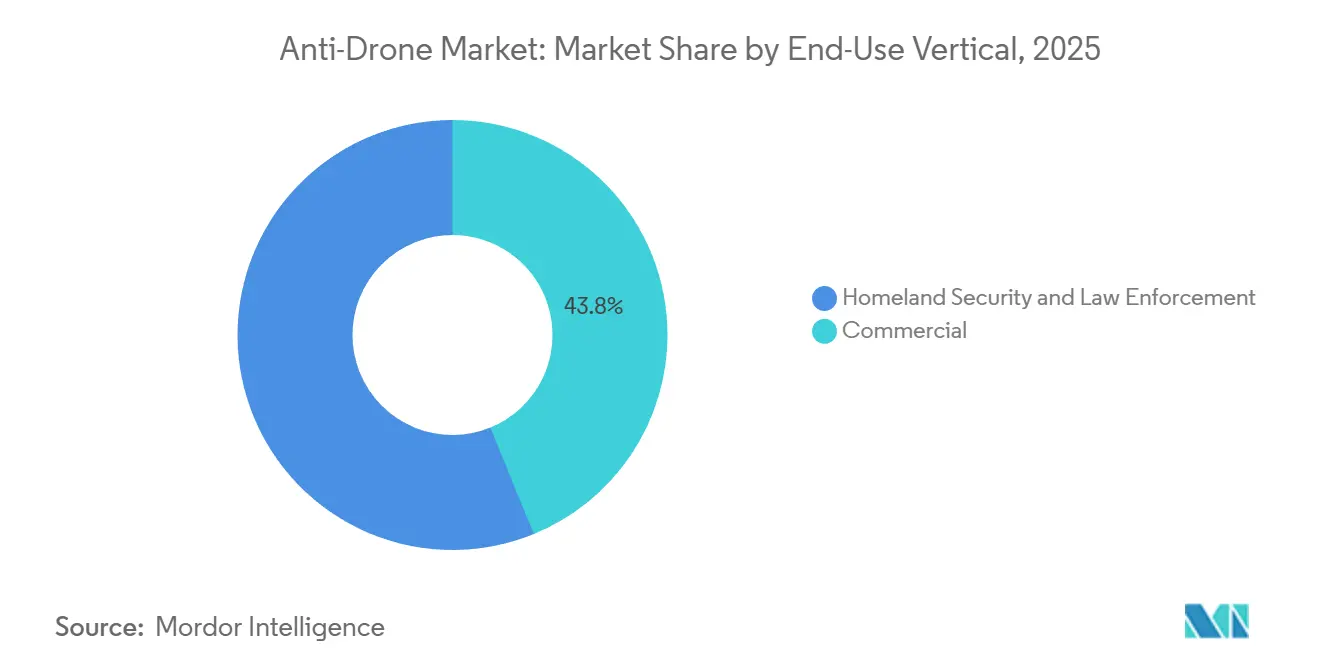
- Nach Endverbrauchsbereich entfielen auf gewerbliche Einrichtungen 56,17 % der Ausgaben im Jahr 2025; Einsätze im Bereich innere Sicherheit und Strafverfolgung sollen bis 2031 mit einem CAGR von 28,12 % wachsen, angetrieben durch Remote-ID-Durchsetzungszyklen.
- Nach Betriebsreichweite erfassten Lösungen mittlerer Reichweite 48,29 % des Umsatzes im Jahr 2025; Plattformen kurzer Reichweite sollen bis 2031 einen CAGR von 28,34 % erzielen.
- Nach Geografie entfielen auf Nordamerika 40,55 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 29,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung kostengünstiger kommerzieller Drohnen, die zivile Güter bedrohen | +6.2% | Global, akut in städtischen Korridoren Nordamerikas, Europas und des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Strengere FAA- und EU-U-Space-Vorschriften zur Drohnenerkennung | +5.8% | Nordamerika und Europa, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Drohneneinbrüche in kritische Infrastrukturen (Energie, Flughäfen) | +5.1% | Global; US-Energiegürtel, europäische Flughäfen, Ölförderanlagen im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Multisensorfusion verbessert die Erkennungsgenauigkeit | +4.7% | Nordamerika und Europa als frühe Anwender, Asien-Pazifik als schneller Nachfolger | Mittelfristig (2–4 Jahre) |
| Gegendrohnen-System als Dienstleistung senkt Investitionskosten für Veranstaltungsbetreiber | +3.9% | Veranstaltungsmärkte in Nordamerika und Europa, Ausweitung auf Großveranstaltungen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Private 5G-Campusnetzwerke ermöglichen passive HF-Erkennung | +2.4% | Industriecampus in Nordamerika, Fertigungszentren in Europa, Smart Cities im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung kostengünstiger kommerzieller Drohnen, die zivile Güter bedrohen
Verbraucherdrohnen mit einem Preis unter 500 USD liefern heute 4K-Video und eine Flugdauer von 30 Minuten, was es feindlichen Akteuren ermöglicht, mit minimalem Aufwand Informationen zu sammeln oder Nutzlasten zu transportieren – und das im gesamten Anti-Drohnen-Markt. Die monatlichen FAA-Vorfallprotokolle überstiegen im Jahr 2024 100 Drohnensichtungen an Flughäfen, ein Anstieg von 40 % gegenüber dem Vorjahr, während der Kopenhagener Flughafen im September 2025 den Betrieb für 90 Minuten einstellte, nachdem ein nicht identifizierter Quadrokopter seinen Sicherheitsbereich durchbrochen hatte.[1] In britischen Gefängnissen wurden im Jahr 2024 347 Drohneneinbrüche mit Schmuggelware registriert, was das Justizministerium veranlasste, eine Anordnung für fest installierte Gegenmaßnahmen gegen unbemannte Luftfahrtsysteme (Counter-UAS) in allen Einrichtungen der Kategorie A bis Mitte 2026 zu erlassen. Die Asymmetrie ist eklatant: Eine Drohne im Wert von 400 USD kann eine mehrere Millionen Dollar teure Anlage lahmlegen und zwingt Betreiber dazu, mehrschichtige Erkennungs- und Abwehrrahmen einzusetzen. Versicherungsunternehmen begannen im Jahr 2025, drohnenbezogene Schäden aus dem standardmäßigen Sachversicherungsschutz auszuschließen, was risikobehaftete Standorte faktisch dazu verpflichtet, in Counter-UAS-Technologien zu investieren, um ihren Versicherungsschutz aufrechtzuerhalten.
Strengere FAA- und EU-U-Space-Vorschriften zur Drohnenerkennung
Die Fernidentifikationsregel der FAA, die seit März 2024 in Kraft ist, verpflichtet Drohnen mit einem Gewicht von mehr als 250 Gramm zur Übertragung von Identifikationsdaten und begründet damit eine implizite Verpflichtung für Flughäfen und Betreiber kritischer Infrastrukturen, die Einhaltung in Echtzeit zu überwachen. In der EU verpflichtet die Verordnung 2021/664 die Mitgliedstaaten, bis 2026 U-Space-Korridore zu entwickeln, die kooperative und nicht-kooperative Verkehrserkennung integrieren.[2] Diese Regelungen verlagern die Haftung: Betreiber, die Einbrüche nicht erkennen, riskieren die Nichtverlängerung ihrer Betriebsgenehmigung und steigende Versicherungsprämien. Nationale Luftfahrtbehörden verknüpfen Betriebsgenehmigungen nun routinemäßig mit dem Nachweis von Anti-Drohnen-Fähigkeiten, was Beschaffungsfristen verkürzt und Anbieter begünstigt, die softwaredefinierte, aktualisierungsfähige Plattformen liefern.
Drohneneinbrüche in kritische Infrastrukturen (Energie, Flughäfen)
Im Anti-Drohnen-Markt sind Energiestandorte und Flughäfen überproportional von schwerwiegenden Einbrüchen betroffen. Das Kernkraftwerk Palo Verde in Arizona meldete im Jahr 2024 mehrere Drohnenüberflüge, was die US-amerikanische Nuklearaufsichtsbehörde (Nuclear Regulatory Commission) veranlasste, Leitlinien zu erlassen, die bis 2027 eine Perimetererkennung in allen Anlagen vorschreiben. Deutsche Raffinerien waren Anfang 2025 koordinierten Aufklärungssondierungen ausgesetzt, woraufhin die Bundesnetzagentur begrenzte HF-Störmaßnahmen innerhalb von 500-Meter-Ausschlusszonen genehmigte – ein beispielloser Sonderfall im EU-Regulierungsrahmen. Die Schließung des Flughafens Gatwick im Jahr 2018 bleibt ein Referenzpunkt; nachfolgende Regeln der britischen Zivilluftfahrtbehörde (Civil Aviation Authority) verpflichten jeden Flughafen mit mehr als 5 Millionen Passagieren pro Jahr zur Aufrechterhaltung eines 24/7-Counter-UAS-Schutzes. Diese Ereignisse bestätigen den Einsatz mehrschichtiger Sensorik – einschließlich Hochfrequenz (HF), elektrooptischer (EO), Infrarot (IR) und akustischer Systeme –, da Einzelmodalitätslösungen versagen, wenn Angreifer Frequenzsprungverfahren oder autonome Wegpunktnavigation einsetzen.
KI-gestützte Multisensorfusion verbessert die Erkennungsgenauigkeit
Die reine HF-Erkennung versagt, wenn Drohnen vorprogrammierte Missionen fliegen oder sich im Spreizspektrumverkehr tarnen. DroneShields SensorFusionAI, das 2025 an australischen Standorten kritischer Infrastrukturen eingesetzt wurde, kombiniert HF-, EO-, IR- und akustische Daten durch konvolutionale neuronale Netze, die auf 50.000 beschrifteten Signaturen trainiert wurden, und liefert eine Klassifizierungsgenauigkeit von 94 % gegenüber 67 % bei reinen HF-Basislösungen. Eine Studie der Gemeinsamen Forschungsstelle der Europäischen Kommission zeigte, dass akustische Arrays Rotorharmonische auf eine Entfernung von 300 Metern erkennen können, selbst wenn HF-Emissionen aufhören, wodurch Falschnegativrate um 40 % reduziert wird. YOLO-basierte Bildverarbeitungsmodelle, die auf NVIDIA-Jetson-Edge-Prozessoren laufen, analysieren 4K-Feeds mit 30 fps bei einer Latenz von unter 200 ms und ermöglichen nahtlose Übergaben zwischen festen Kameras, wenn Drohnen Anlagenperimeter passieren. Diese Konvergenz treibt den Anti-Drohnen-Markt in Richtung datenzentrierter Wertversprechen und senkt die Compliance-Kosten für kleinere Standorte.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unklare Rechtslage bei HF-Jamming und kinetischer Abwehr | -3.8% | Kommerzielle Sektoren in Europa und Nordamerika, weniger restriktiv bei Regierungsanwendungen im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Hohe Fehlalarmraten in 5G-dichten städtischen Gebieten | -2.6% | Ballungsräume in Nordamerika und Asien-Pazifik, dichte Stadtkerne in Europa | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken bei flächendeckender akustischer/elektrooptischer Überwachung | -1.9% | Europa unter der DSGVO, Kalifornien und ausgewählte US-Bundesstaaten, aufkommend im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Fragmentierte Haftung zwischen Drohnen- und Standortbetreibern | -1.4% | Global, akut im nordamerikanischen Deliktsrecht, sich entwickelnd in Europa unter der Produkthaftungsrichtlinie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unklare Rechtslage bei HF-Jamming und kinetischer Abwehr
US-amerikanisches Recht verbietet nichtbundesbehördlichen Einrichtungen den Einsatz von HF-Störsendern; experimentelle Lizenzen, die von der Bundesbehörde für Kommunikation unter Aufsicht des Ministeriums für innere Sicherheit erteilt werden, erlauben jedoch eine begrenzte Nutzung. Dieser Prozess kann bis zu einem Jahr in Anspruch nehmen.[3] Die EU-Funkanlagenrichtlinie schränkt ebenfalls absichtliche Interferenzen ein und drängt kommerzielle Standorte in Richtung Cyber-Übernahme oder kinetischer Optionen, die Sicherheits- und Haftungsbedenken aufwerfen. Netzfangdrohnen oder Abfanggeschosse riskieren Schäden an Dritten, doch nur wenige Rechtssysteme bieten Haftungsimmunität. Dieses Flickwerk hemmt die kommerzielle Einführung von Neutralisierungstechnologien und lenkt Kapital in reine Erkennungseinsätze, die unmittelbare Bedrohungen nicht beseitigen können.
Hohe Fehlalarmraten in 5G-dichten städtischen Gebieten
Pilotprojekte des Rechnungshofs der US-Regierung an großen US-amerikanischen Flughäfen im Jahr 2024 verzeichneten Falschpositivmeldungen bei 32 % der Alarme, wobei C-Band-5G-Handset-Uplinks Drohnensteuerungssignale imitierten.[4] Dedroneʼs städtische HF-Studie warnt, dass spektrale Überlappungen Systeme zur Einführung von Maskierungsalgorithmen zwingen, die eine Verarbeitungslatenz von 200 ms hinzufügen und die Erkennungsreichweite um bis zu 30 % reduzieren. Der Incheon-Flughafen in Seoul trainierte KI-Klassifikatoren im Jahr 2025 neu, um Alarme von Lieferrobotern und autonomen Schleppfahrzeugen zu unterdrücken; die standortspezifische Anpassung erhöhte jedoch die Einsatzkosten um 15 % und verzögerte die Inbetriebnahme. Hohe Falschpositivraten untergraben das Vertrauen der Betreiber, was zu vorübergehenden Abschaltungen und in einigen Fällen zur Systemdeaktivierung während des Spitzenverkehrs führt – ein Zeitfenster, das feindliche Drohnenpiloten häufig ausnutzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Neutralisierung gewinnt an Bedeutung, da sich die Rechtslage klärtNeutralisierungssysteme sollen von 2026 bis 2031 mit einem CAGR von 28,65 % expandieren und dabei schrittweise die Dominanz reiner Erkennungssysteme untergraben, die 2025 einen Umsatzanteil von 53,95 % erzielten. Die Verlagerung beschleunigt sich, da Luft- und Telekommunikationsregulatoren beginnen, bedingte Genehmigungen für Cyber-Übernahmen und kinetische Abfangjäger mit geringem Kollateralschaden zu erteilen. Anduril's Roadrunner-Wiederverwendungsabfangjäger demonstrierte eine Abschusswahrscheinlichkeit von 95 % bei US-Armeeversuchen und senkte die Kosten pro Einsatz auf unter 10.000 USD im Vergleich zu Einweg-Netzfanglösungen.[5] D-Fend Solutions' EnforceAir2 leitet fehlgeleitete Drohnen über GPS-Spoofing zu sicheren Landezonen und umgeht damit RF-Störverbote in europäischen Rechtsordnungen. Erkennung bleibt entscheidend, doch Versicherer haben 2025 begonnen, Prämienreduzierungen von 10 % bis 15 % für Standorte anzubieten, die autonome Abwehr nachweisen, was Kapitalallokationsentscheidungen zugunsten von Neutralisierungsfähigkeiten verschiebt.
Erkennungsanbieter reagieren darauf, indem sie Analyse- und Machine-Learning-Klassifikatoren (ML) einbetten, anstatt Hardware zu proliferieren. Dedrone's RF-EO-Fusionssensoren integrieren sich in Verizons private LTE-Kerne und ermöglichen Abonnementpreise, die anfängliche Kapitalausgaben ausgleichen. Gerichtete Energiesysteme, wie Epirus' 20-kW-Mikrowelleneffektoren, ziehen Verteidigungskunden an, bleiben aber auf dem zivilen Markt aufgrund ihrer 30-kVA-Leistungsanforderungen und Stückkosten von 2 Millionen USD eine Nische. Zwischen 2026 und 2031 wird erwartet, dass sich der Anti-Drohnen-Markt nach Rechtsordnung aufteilt: reine Erkennung in regulierungsintensiven Regionen und integrierte Erkennungs-Abwehr-Pakete in Gebieten, in denen sich Haftungsregime schneller weiterentwickeln als Gesetzgebungsreformen.

Nach Plattformtyp:
Tragbare Einheiten bedienen temporäre VeranstaltungsorteIm Jahr 2025 entfielen auf feste Plattformen 39,85 % des Umsatzes, da Flughäfen, Kernkraftwerke und Ölraffinerien eine 24/7-Abdeckung mit überlappenden Sensorfeldern benötigen. Dennoch werden tragbare Systeme voraussichtlich eine CAGR von 28,59 % verzeichnen, was den Aufstieg ereignisgesteuerter Sicherheitsverträge widerspiegelt. DroneShields DroneSentry-X Mk2, mit einem Gewicht von 35 kg und einer Einsatzbereitschaft von 15 Minuten, schützte die Olympischen Spiele 2024 in Paris und das Weltwirtschaftsforum 2025.
Mietökonomie verstärkt die Attraktivität tragbarer Systeme: Betreiber zahlen 10.000–20.000 USD pro Woche gegenüber 500.000 USD im Voraus für feste Arrays, was mit dem Paradigma des Gegendrohnen-Systems als Dienstleistung übereinstimmt. Feste Installationen dominieren weiterhin die Marktgröße des Anti-Drohnen-Marktes für kritische Einrichtungen, da 10-km-Radarabdeckungen, wie sie Thales' Falcon Shield bietet, an stark frequentierten Flughäfen unverzichtbar bleiben. Modulare Designs verwischen die Grenzen; Saabs Giraffe 1X wird in ISO-Containern geliefert, die auf Dächern oder Lkw-Ladeflächen montiert werden können und halbpermanente Anwendungsfälle abdecken.
Nach Endnutzungsbereich:
Kommerzieller Sektor führt, Zyklen der inneren SicherheitGewerbliche Einrichtungen machten 56,17 % des Umsatzes im Jahr 2025 aus, während die Einsätze im Bereich innere Sicherheit und Strafverfolgung bis 2031 voraussichtlich einen robusten CAGR von 28,12 % aufrechterhalten werden, angetrieben durch Fristen zur Flughafenkonformität und Maßnahmen zur Härtung des Energiesektors. Die Mittelzuweisungen der US-amerikanischen inneren Sicherheit stiegen im Haushaltsjahr 2025 um 35 % gegenüber dem Vorjahr auf 180 Millionen USD, mit Schwerpunkt auf Lösungen, die mit bestehenden Kommandozentralen interoperabel sind. Flughäfen machen etwa 55 % der gewerblichen Ausgaben aus; EU-U-Space- und FAA-Remote-ID-Mandate treiben Installationen an Terminals an, die über 1 Million Passagiere abfertigen. Energiestandorte machen etwa 25 % des Anteils aus, wobei Kernreaktoren und Raffinerien eine Erkennung mittlerer Reichweite fordern, die sich in SCADA-Netzwerke der Standortsicherheit integriert.
Gefängnisse verzeichnen das schnellste Wachstum im Teilsegment mit einem CAGR von über 30 %, nachdem das Vereinigte Königreich gefordert hat, dass alle Einrichtungen der Kategorie A bis Mitte 2026 eine Abdeckung durch Drohnenabwehrsysteme implementieren. Käufer im Bereich innere Sicherheit tendieren zu tragbaren Systemen für die Grenzüberwachung und VIP-Veranstaltungen. Gewerbliche Käufer hingegen bevorzugen stationäre oder hybride Architekturen, unterstützt durch Serviceverträge, die Wartung, Analyse und Versicherungsdeckung bündeln.
Nach Betriebsreichweite:
Kurzreichweitensysteme gewinnen in städtischen GebietenSysteme mittlerer Reichweite (1 bis 5 km) erfassten 48,29 % des Umsatzes im Jahr 2025, da sie für die meisten Industriegeländer eine ausgewogene Balance zwischen Kosten und Abdeckung bieten. Plattformen kurzer Reichweite, typischerweise unter 1 km, sollen mit einem CAGR von 28,34 % wachsen, da Stadien, Unternehmensgeländer und Gefängnisse kompakte Formfaktoren und reduzierte RF-Emissionen priorisieren. CERBAIR's Hydra, installiert in französischen Justizvollzugsanstalten, nutzt passive RF-Peilung innerhalb von 300 m, um Interferenzen mit benachbarten Mobilfunktürmen zu vermeiden. Regulatorische Obergrenzen für die Radarleistung in der Nähe von Flughäfen tendieren dazu, städtische Einsätze in Richtung passiver oder elektrooptischer Erkennung zu drängen, was ihre effektive Reichweite natürlich begrenzt.
Langstreckenanlagen (über 5 km) bleiben an großen Flughäfen relevant. Saab's Giraffe 1X verfolgt kleine Drohnen auf eine Reichweite von 10 km, aber zu einem Preis von 3 Millionen USD pro Einheit, was den Verkauf auf stark frequentierte oder verteidigungsnahe Standorte beschränkt. KI-gestützte Sensorfusion löst starre Reichweitenkategorien auf: Die Kombination akustischer Kurzstrecken-Arrays mit RF-Detektoren mittlerer Reichweite ergibt überlappende Abdeckung, die die Klassifizierungsgenauigkeit verbessert, ohne die Kapitalbudgets zu erhöhen. Diese Modularität unterstützt das Ziel des Anti-Drohnen-Marktes nach skalierbaren, standortspezifischen Einsätzen.
Geografische Analyse
Anti-Drohnen-Markt Nordamerika
Nordamerika erzielte 2025 einen Anteil von 40,55 % am weltweiten Umsatz, angetrieben durch Verträge des US-amerikanischen Department of Homeland Security und die Durchsetzung der Remote-ID-Pflicht durch die FAA. Für die Region wird bis 2031 eine CAGR von 25,8 % prognostiziert, die damit leicht unter dem globalen Durchschnitt liegt, da frühe Anwender von Neuinstallationen auf Software-Upgrades umsteigen. US-amerikanische Kernkraftwerke müssen bis 2027 gemäß den Vorgaben der Nuclear Regulatory Commission Perimeter-Erkennungssysteme installieren, während durch das GAO validierte Flughafenpilotprojekte Multi-Sensor-Architekturen stärken, die Fehlalarme in dichten HF-Umgebungen reduzieren. Kanada schreitet langsamer voran, doch der Entwurf von Transport Canada aus dem Jahr 2025 schreibt die Ausweitung der Counter-UAS-Abdeckung auf die Flughäfen Vancouver, Toronto und Montreal vor. Mexiko befindet sich noch in einem frühen Stadium, doch Drohnenvorfälle im Zusammenhang mit Kartellen lösten Ende 2024 Pilotinstallationen in Guadalajara und Tijuana aus.
Anti-Drohnen-Markt Asien-Pazifik
Die Region Asien-Pazifik wird voraussichtlich das stärkste Wachstum mit einer CAGR von 27,11 % von 2026 bis 2031 verzeichnen, da Indiens Digital-Sky-Plattform die Drohnenregistrierung durchsetzt, China die Smart-City-Überwachung ausbaut und Japan kinetische Abfangsysteme liberalisiert. Indien beseitigte 2024 Vorabgenehmigungshürden für kommerzielle Counter-UAS-Installationen und beschleunigte damit die Projektzeitpläne. Chinesische staatliche Flughafenbetreiber haben bekannt gegeben, dass mehr als 50 große Drehkreuze nun HF-EO-Fusionssysteme betreiben, die hauptsächlich von inländischen Anbietern, darunter CETC, bezogen werden. Japan vergab 2024 einen Vertrag an Mitsubishi Electric für den Flughafen Narita, der Radar-, EO- und Netzabfangsysteme integriert. Südkoreas landesweiter 5G-Ausbau erschwert die HF-Erkennung; dennoch reduzierte das KI-Nachtraining am Flughafen Incheon die Fehlalarme in den Versuchen von 2025 auf unter 10 %.
Anti-Drohnen-Markt EMEA und Südamerika
Europa repräsentierte rund 28 % des Umsatzes im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 26,5 % wachsen, was in erster Linie auf die U-Space-Konformität und aufsehenerregende Vorfälle wie die Abschaltung des Kopenhagener Flughafens im Jahr 2025 zurückzuführen ist. Das Vereinigte Königreich ist führend bei der Einführung: Flughäfen mit mehr als 5 Millionen Passagieren müssen eine 24/7-Abdeckung gewährleisten, und Gefängnisse der Kategorie A müssen bis Mitte 2026 Systeme installieren. Deutschland schuf 2025 eine Ausnahmeregelung für HF-Störsender in Raffinerien, was möglicherweise breitere EU-Beschränkungen lockert. Frankreich validierte Counter-UAS-as-a-Service während der Olympischen Spiele 2024 in Paris und vergab Verträge an Thales und DroneShield, die schnelle Wiederverlegungsfähigkeiten demonstrieren. Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 26,8 % wachsen, da Saudi-Arabiens NEOM und die VAE Erkennungsschichten in Smart-City-Konzepte integrieren, unterstützt durch die GACA-Vorschriften von 2024, die Systeme an allen kommerziellen Flughäfen vorschreiben. Südamerika bleibt die kleinste Region, zeigt jedoch Dynamik, nachdem die ANAC-Richtlinien Brasiliens aus dem Jahr 2025 eine Beschaffungswelle ausgelöst haben, angeführt vom Flughafen Guarulhos in São Paulo.
Regulatorisches Umfeld
Die Regulierung von Drohnenabwehrsystemen formalisiert sich weiterhin rund um Luftraumsicherheit, Spektrumschutz und definierte Befugnisse zur Abwehr. In den USA ist die FAA-Remote-ID-Regel seit März 2024 in Kraft, und eine vorläufige Abschlussregel vom Juli 2026 des Justizministeriums und des Ministeriums für innere Sicherheit kodifizierte einen operativen Rahmen, der an den SAFER SKIES Act für staatliche, lokale, Stammes- und territoriale (SLTT) Behörden geknüpft ist. Der Rahmen umfasst Anforderungen an Schulung, Spektrumkoordinierung und Abwehrberichterstattung. Die parallele Governance auf der Verteidigungsseite wurde mit dem NDAA für das Haushaltsjahr 2026 (Dezember 2025) verschärft, das die Joint Interagency Task Force 401 (JIATF 401) als zentrale Koordinierungsstelle für Standards zur Abwehr kleiner unbemannter Luftfahrtsysteme und zur Beschaffungsausrichtung etablierte, und die im Januar 2026 umgesetzte DoD-Leitlinie erweiterte die Befugnisse der Installationskommandeure über traditionelle Zaunlinien hinaus für die Stützpunktverteidigung.
In Europa schreiten Politik- und Standardisierungsbemühungen im Gleichschritt mit den Umsetzungsfristen für U-Space gemäß der Verordnung (EU) 2021/664 voran, die von den Mitgliedstaaten verlangt, bis 2026 U-Space-Dienste und -Korridore zu entwickeln, die kooperative und nicht-kooperative Verkehrsaspekte integrieren. EUROCAE WG-115 eröffnete im Juni 2026 die Konsultation zu ED-286A (Operational Services and Environment Definition for Counter-UAS Systems in kontrolliertem Luftraum) und unterstützt damit einheitlichere operative Annahmen für Flughäfen und ANSP-verknüpfte Einsätze. Auch Australien hat seine Befugnisse ausgeweitet: Eine Aktualisierung im Januar 2026 verleiht der australischen Verteidigungsstreitkraft klarere Befugnisse, Drohnen, die als Bedrohung für Verteidigungsgüter eingeschätzt werden, zu erkennen und außer Gefecht zu setzen oder zu zerstören, was den umfassenderen Trend zu kodifizierten Genehmigungen mit verfahrensrechtlichen Sicherungen in kontrollierten oder zivilnahen Umgebungen bestätigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Anti-Drohnen-Marktes umfasst Sensor- und Erkennungshardware sowie eingebettete Verarbeitung (Radar, RF, EO/IR, Akustik und Edge-Computing), Befehls- und Kontrollsysteme (C2) sowie Analysesoftware, die Spuren fusioniert, Alarmierungen verwaltet und in Sicherheits- und Luftfahrtsysteme integriert, sowie Abwehr-/Effektoren (Cyber-Übernahme, RF-Störung wo erlaubt, kinetischer Abfang und gerichtete Energie). Vorgelagerte Beitragende umfassen spezialisierte RF-Komponenten, Radar-Subsysteme, Optiken und GPU-/Edge-KI-Module. Gleichzeitig montieren Systemintegratoren und Hauptauftragnehmer mehrschichtige Sensorarchitekturen und validieren die Leistung in dichten RF- und sicherheitsbeschränkten Umgebungen wie Flughäfen, Energiestandorten und Gefängnissen.
Nachgelagert werden Beschaffung und Einsatz zunehmend über staatliche Rahmenwerke und interoperable Ökosysteme abgewickelt, anstatt über geschlossene Einzelanbieterstacks. US-amerikanische Richtlinien und Finanzierungsmechanismen erweitern die Käuferbasis über Bundesnutzer hinaus: FEMA verwaltet ein Förderprogramm für Drohnenabwehrsysteme, und der Umsetzungsrahmen des SAFER SKIES Act vom Juli 2026 bietet SLTT-Behörden klarere Betriebswege, was Händler, Schulungsanbieter und Managed-Service-Betreiber in die Kette einbindet. Auf der Anbieter- und Konsolidierungsseite veranschaulicht die Vereinbarung von Motorola Solutions zur Übernahme von D-Fend Solutions (Juni 2026), wie Abwehrfähigkeiten (Cyber-Übernahme) in breitere öffentliche Sicherheitsplattformen integriert werden. Der Beschaffungsschwerpunkt der Verteidigung auf kosteneffektive mehrschichtige Verteidigung ist auch in großen Fahrzeug- und Systemaufträgen sichtbar, wie einem Pentagon-Drohnenabwehrvertrag vom Juli 2026 an AeroVironment.
Wettbewerbslandschaft
Etablierte Unternehmen wie Northrop Grumman Corporation profitieren von ihren umfangreichen Radarportfolios und etablierten Verteidigungsverträgen. Gleichzeitig nutzen aufstrebende Akteure kommerzielle Chancen, indem sie softwaredefinierte Stacks und Abonnementmodelle anbieten. DroneShield's Vertrag über 54 Millionen USD für die Ukraine im Dezember 2024 validierte tragbare, OTA-aktualisierbare Architekturen für den Wiedereinsatz in Konfliktgebieten. Anduril's Roadrunner-Abfangjäger senkt die Kosten pro Einsatz und demonstrierte eine Erfolgsquote von 95 % bei Armeeversuchen und setzt damit einen neuen Preis-Leistungs-Maßstab. D-Fend Solutions differenziert sich durch Cyber-Übernahme und umgeht RF-Störverbote, um 2024 Partnerschaften mit Bosch und Leonardo zu sichern.
Strategische Schritte konzentrieren sich auf die Bündelung von Ökosystemen. Dedrone's Allianz mit Axon im Jahr 2024 verbindet Erkennung, Body-Camera-Aufnahmen und Vorfallsmanagement und erhöht die Wechselkosten für Strafverfolgungsbehörden. Verizon bettet Dedrone-Sensoren in seine privaten LTE-Angebote ein und ermöglicht es Unternehmenskunden, Erkennungsdienste als Telekommunikationsposten zu buchen – eine Innovation, die Kapitalausgabenprüfungen umgeht. Rheinmetall's Skyranger 30 integriert Radar, Optik und eine 30-mm-Kanone und nähert sich damit einer Vollspektrum-Luftverteidigung für die Grenzsicherheit, wo kinetische Maßnahmen weniger rechtlichen Einschränkungen unterliegen. Patentanmeldungen unterstreichen den Schwenk zu Edge-KI: Anduril, DroneShield und Dedrone reichten 2024 gemeinsam 47 US-Anmeldungen ein, die auf energiearme Inferenz auf tragbaren Einheiten abzielen, einschließlich städtischer Fehlalarmminderung, Versicherungsdeckung und Interoperabilitätsstandards, die Einstiegsmöglichkeiten für Akteure der nächsten Welle bieten.
Marktführer im Anti-Drohnen-Bereich
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
CERBAIR
-
D-Fend Solutions AD Ltd.
-
DroneShield Group Pty Ltd
-
Rohde & Schwarz GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Anti-Drohnen-Markt Unternehmen in diesem Bericht
- Dedrone Holdings, Inc.
- CERBAIR
- D-Fend Solutions AD Ltd.
- DroneShield Group Pty Ltd.
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- QinetiQ Group
- Saab AB
- Anduril Industries, Inc.
- SRC Inc.
- DeTect, Inc.
- CACI International Inc.
- Honeywell International Inc.
- Meteksan Defence Industry Inc.
- OpenWorks Engineering Ltd.
- Rheinmetall AG
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Terma Group
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht in der Erweiterung der adressierbaren Nachfrage bei nicht-föderalen Behörden für die öffentliche Sicherheit, da Befugnisse und Betriebsprozesse expliziter werden. Die vorläufige Abschlussregel vom Juli 2026 zur Umsetzung des SAFER SKIES Act-Rahmens (Schulung, Spektrumkoordinierung und Abwehrberichterstattung) bietet SLTT-Behörden einen klareren operativen Weg für den Einsatz von Drohnenabwehrsystemen. Dies kann die Einführung von erkennungsorientierten Systemen beschleunigen, die sich in bestehende Kommandozentralen integrieren, gefolgt von zuständigkeitsgenehmigten Abwehrmodulen. Diese politische Verschiebung stärkt auch das Geschäftsmodell für Plattformanbieter, die Sensorik, C2-Software und Betriebsverfahren in wiederholbare Einsätze für Flughäfen, kritische Infrastrukturen und temporäre Veranstaltungen bündeln.
Eine zweite Chance ist der Übergang zu standardisierten, modularen, mehrschichtigen Architekturen, der durch zentralisierte Verteidigungsführung und große Programmfahrzeuge vorangetrieben wird. Das NDAA für das Haushaltsjahr 2026 etablierte JIATF 401 (Dezember 2025) als vereinheitlichende Stelle für die Abwehr kleiner unbemannter Luftfahrtsysteme, und AeroVironment erhielt im Juli 2026 einen IDIQ über 500 Millionen USD für das JIATF-401 Domestic Shield-Programm (mit einem Auftragsauftrag über 80,5 Millionen USD für Titan-MS-Mehrfachsensoreinsätze an US Air Force Global Strike Command-Standorten). Zusammen stärken diese Aufträge die Nachfrage nach interoperablen Mehrfachsensorsystemen und skalierbaren Aktualisierungspfaden. Anbieterstrategien, die sich an der Integration offener Architekturen ausrichten (Telekommunikations-Privatnetzwerk-Anbindungen, hardwareagnostische C2-Systeme und Mehrfachanbieter-Sensor- und Effektorpaarung) und die eine geringere Fehlalarmleistung in 5G-dichten Umgebungen nachweisen können, schaffen Möglichkeiten für Upgrades, Abonnement-Liefermodelle sowie Schulungs- und Nachhaltigkeitsdienstleistungen für verteidigungs-nahe und zivile Einrichtungen.
Neueste Industrielle Entwicklungen in Anti-Drohnen-Markt
- Juli 2026: AeroVironment erhielt einen IDIQ-Vertrag über 500 Millionen USD vom US-Verteidigungsministerium zur Unterstützung des JIATF-401-Domestic-Shield-Programms, das Counter-UAS-Fähigkeiten für den Basisschutz und den Schutz von Streitkräften umfasst. Die Vertragsstruktur ermöglicht eine skalierte Einführung über Einzelaufträge, einschließlich Titan-MS-Multisensor-Einsätzen, und verstärkt die Nachfrage nach modularen, mehrschichtigen Architekturen, die an zentralisierte Standards gebunden sind.
- Juni 2026: Motorola Solutions gab eine endgültige Vereinbarung zur Übernahme von D-Fend Solutions für 1,5 Milliarden USD bekannt und bringt damit Cyber-Übernahme-Fähigkeiten gegen Drohnen in sein Portfolio für öffentliche Sicherheit und Sicherheitstechnologie ein. Die Transaktion signalisiert eine breitere Plattformkonsolidierung, da Käufer angesichts strengerer inländischer Sicherheitsanforderungen integrierte Lösungen für Erkennung, Command-and-Control und Abwehr priorisieren.
- Dezember 2025: Axon Enterprise schloss die Übernahme von Dedrone ab und integrierte Luftraumbewusstsein und Counter-Drohnen-Erkennung in die Public-Safety-Plattform von Axon. Das kombinierte Angebot verknüpft Counter-UAS-Alarmierung mit Einsatzabläufen und Beweismittelmanagement und unterstützt die Beschaffungsdurchdringung bei Strafverfolgungsbehörden, die einheitliche Betriebswerkzeuge suchen.
Anti-Drohnen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus dedizierten Anti-Drohnen-Systemen, die unbefugte Drohnen erkennen, verfolgen, identifizieren und anschließend abwehren, über stationäre und einsetzbare Installationen, die von Verteidigung, öffentlicher Sicherheit und geschützten Standorten genutzt werden.
Ausschlüsse des Geltungsbereichs: Wir schließen allgemeine Flugsicherungsradare aus, die nicht für Drohnenabwehrmissionen konfiguriert sind, sowie Verbraucher-Apps für Mobiltelefone, die nur grundlegende Drohnenwarnungen bereitstellen.
Segmentierungsübersicht
- Nach Technologie
- Erkennungssysteme
- Neutralisierungs-/Gegenmaßnahmensysteme
- Nach Plattformtyp
- Fest
- Tragbar
- Nach Endnutzungsbereich
- Kommerziell
- Innere Sicherheit und Strafverfolgung
- Nach Betriebsreichweite
- Kurzreichweite (weniger als 1 km)
- Mittlere Reichweite (1 bis 5 km)
- Langreichweite (mehr als 5 km)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung der Bereiche, in denen Drohneneindringlinge am stärksten reguliert und am kostspieligsten sind, und übersetzt dies dann in die Nachfrage nach Drohnenabwehrfähigkeiten. Wir prüfen öffentliche Quellen wie Verteidigungshaushaltsdokumente und Beschaffungsportale, Leitlinien zur Luftfahrtsicherheit und Vorfallsmeldungen von Behörden wie der FAA und EASA sowie Exportkontroll- und Spektrumregeln, die von nationalen Regulierungsbehörden veröffentlicht werden.
Um Volumina und Adoptionslogik zu verankern, verwenden wir auch Zoll- und Handelsstatistiken, wo verfügbar, begutachtete Fachzeitschriften zu Radar-, RF- und elektrooptischer Sensorik sowie Normen oder Leitlinien von Sicherheits- und Luftfahrtgremien. Unternehmenseinreichungen, Investorenpräsentationen, Vertragsankündigungen und seriöse Pressemitteilungen werden dann zur Überprüfung von Einsatzzeitplänen und Produktpositionierung verwendet. In einigen Fällen helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene, Lücken zu schließen, aber die hier aufgeführten Quellen sind nicht erschöpfend und viele andere wurden ebenfalls zur Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Bestätigung, was tatsächlich gekauft und eingesetzt wird und wie Lösungen (Sensoren, Befehlssoftware und Effektoren) bei Flughäfen, kritischen Infrastrukturen, Grenzschutz und Verteidigungsnutzern gebündelt werden. Wir sprechen mit einer Mischung aus Systemanbietern, Komponentenlieferanten, Integratoren und Endnutzern in der APAC-, EMEA- und Amerikaregion, damit Annahmen zu Preisgestaltung, Ersatzzyklen und regulatorischen Einschränkungen überprüft und angepasst werden können.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 31 % | Führungskräfte (CXOs): 13 % | APAC: 44 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Akteure: 20 % | Manager: 53 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Verteidigungsbeschaffungssignale, Programme zum Schutz kritischer Infrastrukturen und Ausgaben für Flughafensicherheit in einen adressierbaren Drohnenabwehr-Nachfragepool nach Region rekonstruiert werden. Das Modell wird dann mit selektiven Bottom-up-Näherungen überprüft, einschließlich abgetasteter System-Durchschnittsverkaufspreise multipliziert mit wahrscheinlichen Einheitseinsätzen, Kanalprüfungen zu typischen Bündelmischungen und Lieferantenaufstellungen für spezifische Sensor- und Effektorkategorien.
Zu den im Modell verwendeten Schlüsselinputs gehören die gemeldete Häufigkeit von Drohnenvorfällen und Luftraumverletzungen in der Nähe von Flughäfen und sensiblen Standorten, das Tempo der regulatorischen Einführung für RF-Störung und kinetische Optionen, typische Abdeckungsreichweitenanforderungen, die die Sensorzahl pro Standort verändern, Programmfinanzierungszyklen und beobachtete Zeitpunkte der Auftragsvergabe. Wenn Bottom-up-Signale unvollständig sind, werden Lücken mithilfe von Peer-Standort-Analoga und konservativen Adoptionskurven geschlossen, die mit Interview-Feedback erneut überprüft werden.
Für Prognosen wird eine Szenarioanalyse rund um politische Genehmigungen, Intensität der Sicherheit bei öffentlichen Veranstaltungen und Verteidigungsbereitschaftsprioritäten verwendet, und das gewählte Szenario wird an Expertenmeinungen zu Beschaffungsvorlaufzeiten und Lösungsauffrischungszyklen ausgerichtet. Der CAGR-Pfad wird nicht mechanisch erzwungen, und Jahreszahlen können sich basierend auf dem Zeitpunkt großer Programme und mehrjähriger Lieferungen bewegen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Überprüfung, ob der modellierte Umsatz unabhängige Signale wie öffentlichen Vertragsfluss, Programmbudgetrichtung und Einsatzankündigungen für Flughäfen und geschützte Einrichtungen verfolgt. Ausreißer werden auf Einzelpostenebene überprüft, und wenn eine Abweichung wesentlich ist, werden Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung real ist oder durch Timing, Währung oder Umfangsinterpretation bedingt ist.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, damit Annahmen, Einheiten und Umrechnungen über Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn eine wesentliche Regulierungsänderung, ein großer Beschaffungszyklus oder ein Sicherheitsereignis die Nachfrage verändert. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste aktualisierte Ansicht erhalten.
Mordor Intelligence's Anti-Drohnen-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Anti-Drohnen zu sehen, da Herausgeber die Grenzen an verschiedenen Stellen ziehen und gebündelte Systeme nicht immer gleich behandeln. Unterschiede zeigen sich auch, wenn eine Schätzung beschaffungsgesteuerte Nachfragesignale verwendet, während eine andere stärker auf breitere Ausgaben für Sicherheitstechnologie setzt.
Durch die Verfolgung des Beschaffungszeitpunkts auf Programmebene und die Aktualisierung der Währungsumrechnungsannahmen im gleichen Basisjahrfenster hält Mordor Intelligence die Anti-Drohnen-Gesamtzahl an eingesetzten Drohnenabwehrsystemen gebunden, anstatt an angrenzende Überwachungs- und Perimetersicherheitsausgaben. Die Streuung ergibt sich auch daraus, wie schnell die Durchschnittsverkaufspreise bei steigenden Volumina fallen sollen und ob regulatorische Einschränkungen bei Störung und kinetischen Reaktionen als sofortig oder nach Land gestaffelt behandelt werden.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,47 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,11 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und zählt möglicherweise breitere drohnenabwehrbezogene Sicherheitsschichten, was angrenzende Perimeterschutzumsätze einbeziehen kann, die nicht immer Anti-Drohnen-spezifisch sind. |
| Branchenforschungsgruppe B | 2,80 Milliarden USD (2024) | Stützt sich auf einen längeren Zeithorizont mit einem niedrigeren Wachstumspfad, und die Umfangshinweise sind weniger klar darüber, ob vollständige Systembündel konsistent über Verteidigung, Flughäfen und kritische Infrastrukturen hinweg gezählt werden. |
Die Tabelle zeigt, dass Jahresauswahl und Grenzentscheidungen den größten Teil der Lücke erklären, mehr als jede einzelne Annahme. Wenn das Modell an Beschaffungssignalen, standortbezogener Einsatzlogik und klar formulierten Einschlüssen verankert ist, wird das Ergebnis leichter nachvollziehbar, validierbar und über Aktualisierungen hinweg wiederholbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch sind die globalen Ausgaben für Anti-Drohnen-Lösungen heute?
Die Ausgaben für Anti-Drohnen-Lösungen erreichen im Jahr 2026 2,47 Milliarden USD und werden bis 2031 voraussichtlich 8,42 Milliarden USD erreichen, da die Nachfrage an Flughäfen, Energiestandorten und Veranstaltungsorten wächst.
Wie hoch ist die erwartete Wachstumsrate der Nachfrage nach Gegendrohnen-Systemen bis 2031?
Die Gesamtausgaben werden voraussichtlich mit einer CAGR von 27,83 % wachsen und damit die meisten anderen Sicherheitstechnologien übertreffen.
Welche Einsatzplattform gewinnt bei Veranstaltungsorganisatoren und Schnelleinsatzteams an Bedeutung?
Tragbare, anhänger- oder rucksackbasierte Systeme expandieren mit einer CAGR von 28,59 %, da sie hohe Kapitalausgaben vermeiden und Gegendrohnen-System-als-Dienstleistung-Verträge unterstützen.
Warum investieren Flughäfen stark in Erkennungs- und Abwehr-Upgrades?
Die FAA-Durchsetzung der Fernidentifikation und EU-U-Space-Regeln verlagern die Haftung für Einbrüche auf Flughafenbetreiber und erfordern eine obligatorische 24/7-Gegendrohnen-Abdeckung.
Wie beeinflussen Versicherungsunternehmen die Einführung von Drohnenabwehrtechnologie?
Versicherer schließen Schäden durch unbemannte Luftfahrzeuge nun aus vielen Sachversicherungspolicen aus oder bieten Prämienrabatte nur dann an, wenn Standorte autonome Neutralisierungsfähigkeit nachweisen.
Welche geografische Region wird den schnellsten Anstieg der Anti-Drohnen-Ausgaben verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von rund 29,11 % wachsen, angetrieben durch Indiens Digital-Sky-Programm, Chinas Ausbau intelligenter Städte und Japans permissive Regeln zur kinetischen Abfangbekämpfung.
Welche rechtliche Hürde verzögert am häufigsten kommerzielle Neutralisierungseinsätze?
Unklare Regeln rund um HF-Jamming und kinetische Abwehr setzen Betreiber regulatorischen Bußgeldern und Haftungsrisiken aus und verlangsamen Genehmigungen außerhalb von Regierungseinrichtungen.