
Marktgröße und Marktanteil für Lieferdrohnen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 1.47 Milliarden US-Dollar |
| Marktgröße (2031) | 6.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 35.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
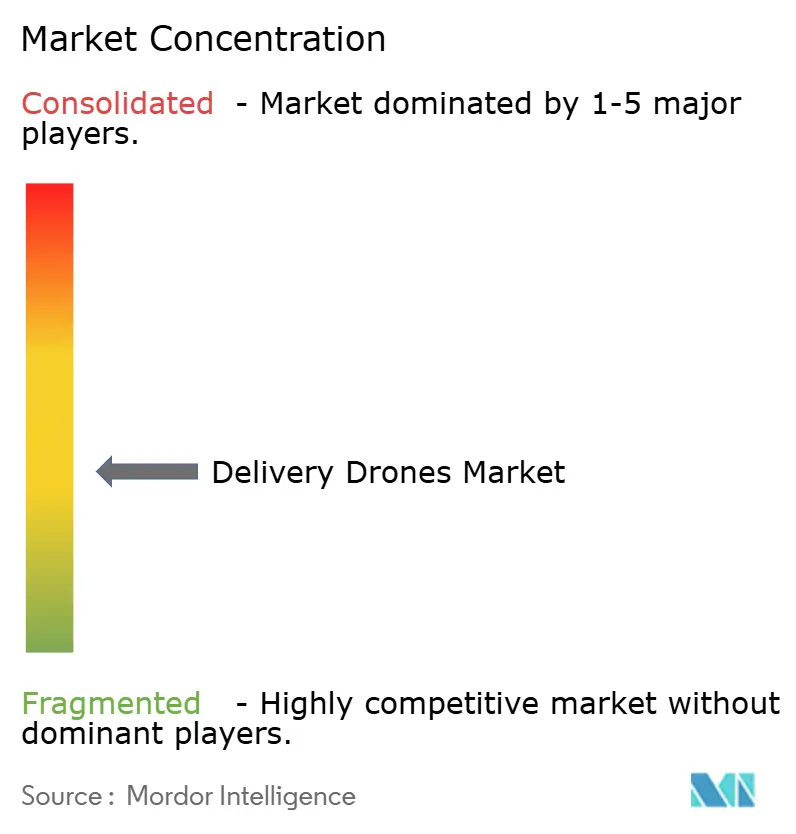
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Lieferdrohnen von Mordor Intelligence
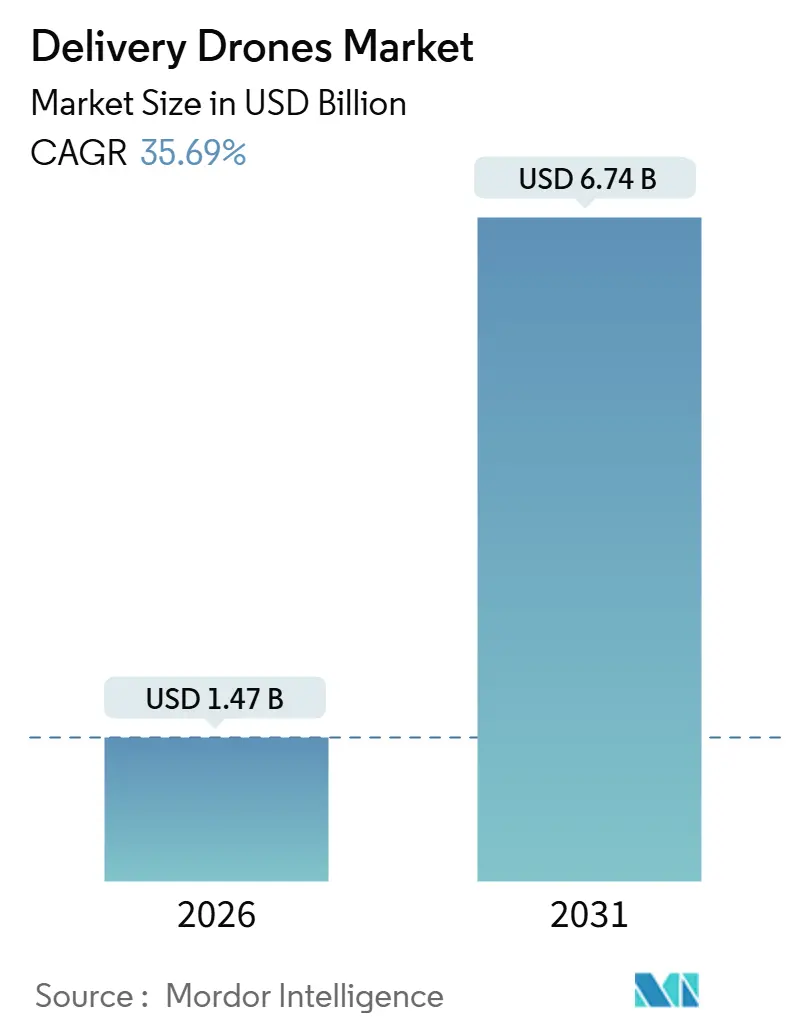
Die Marktgröße für Lieferdrohnen erreichte im Jahr 2026 einen Wert von 1,47 Milliarden USD und wird bis 2031 voraussichtlich 6,74 Milliarden USD erreichen, was einer CAGR von 35,69 % über den Prognosezeitraum entspricht. Rasante Fortschritte bei den Vorschriften für den Betrieb jenseits der Sichtlinie (BVLOS), die Nachfrage nach Same-Day-Fulfillment sowie Innovationen bei hybriden VTOL-Systemen beschleunigen gemeinsam die Einführung in den Bereichen Einzelhandel, Gesundheitswesen und industrielle Korridore. Drehflügler dominieren derzeit dichte städtische Routen, während weitreichende Starrflügelsysteme in ländlichen Netzwerken skalieren, wo die Bodenlogistik weiterhin ineffizient ist. Kapitalzuflüsse von Einzelhändlern, Expresspaketdienstleistern und Risikokapitalgebern verkürzen die Experimentierzyklen und veranlassen Betreiber, in mehreren Städten zu expandieren. Gleichzeitig konzentrieren Engpässe bei der Luftraumintegration und Nutzlastbeschränkungen die Expansion auf gut kapitalisierte Unternehmen, die Zertifizierungskosten absorbieren können.
Wichtigste Erkenntnisse des Berichts
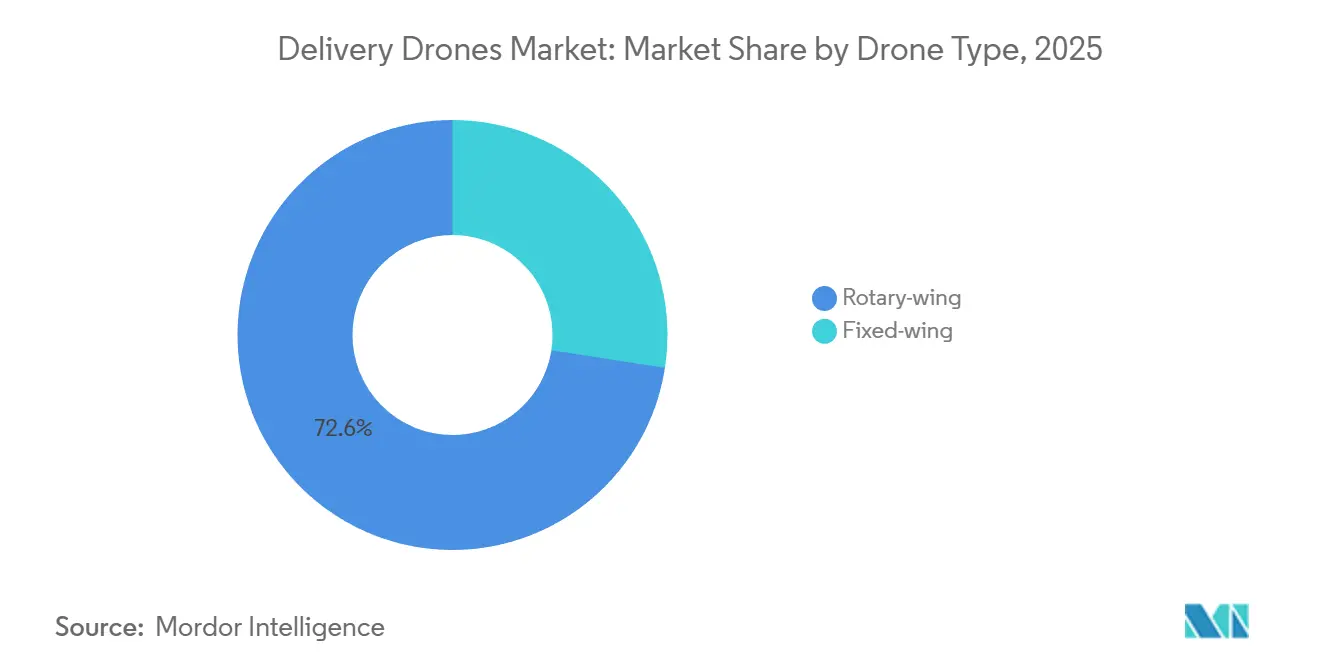
- Nach Drohnentyp führten Drehflügler-Plattformen im Jahr 2025 mit einem Umsatzanteil von 72,56 %, während Starrflügelsysteme zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 29,15 % wachsen werden.
- Nach Nutzlastkapazität entfielen auf Einheiten unter 5 kg im Jahr 2025 ein Anteil von 65,71 % an der Marktgröße für Lieferdrohnen; Drohnen mit mehr als 10 kg werden bis 2031 voraussichtlich mit einer CAGR von 31,9 % expandieren.
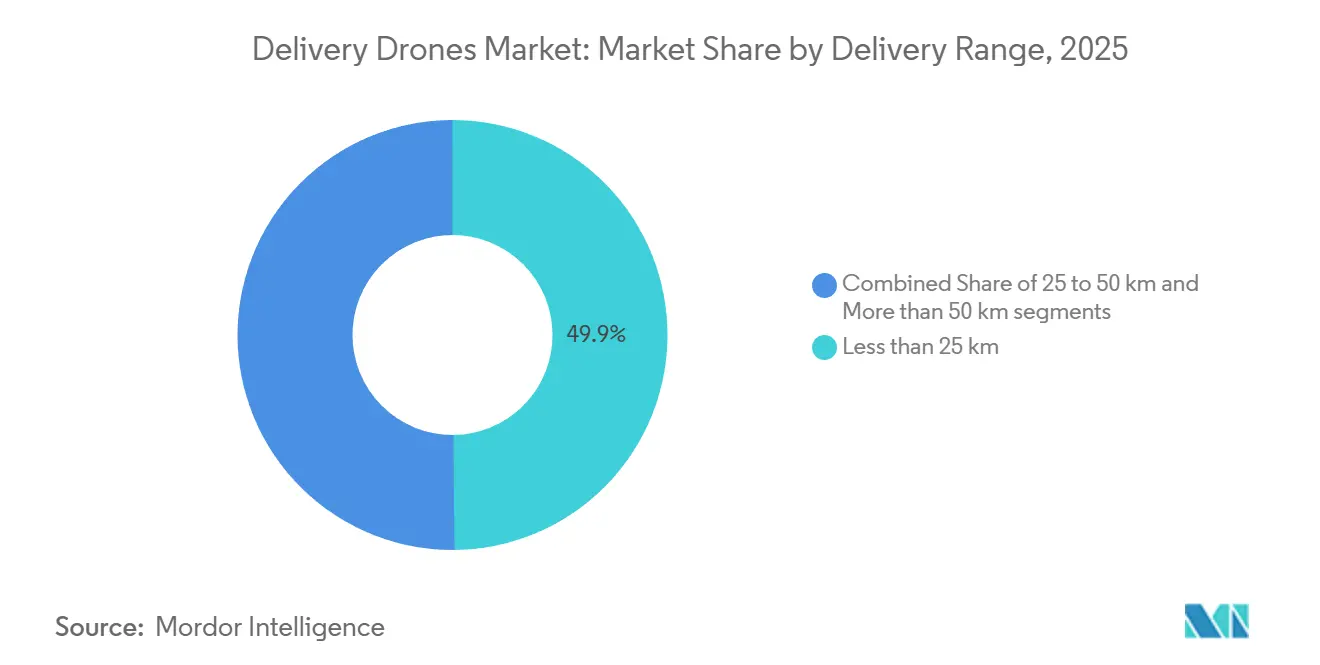
- Nach Lieferreichweite entfielen auf Einsätze unter 25 km im Jahr 2025 ein Anteil von 49,85 %, während Flüge über 50 km bis 2031 voraussichtlich mit einer CAGR von 29,5 % wachsen werden.
- Nach Endnutzer entfielen auf Einzelhandel und E-Commerce im Jahr 2025 51,83 % der Nachfrage; Gesundheitswesen und Pharmalogistik werden bis 2031 voraussichtlich mit einer CAGR von 28,35 % wachsen.
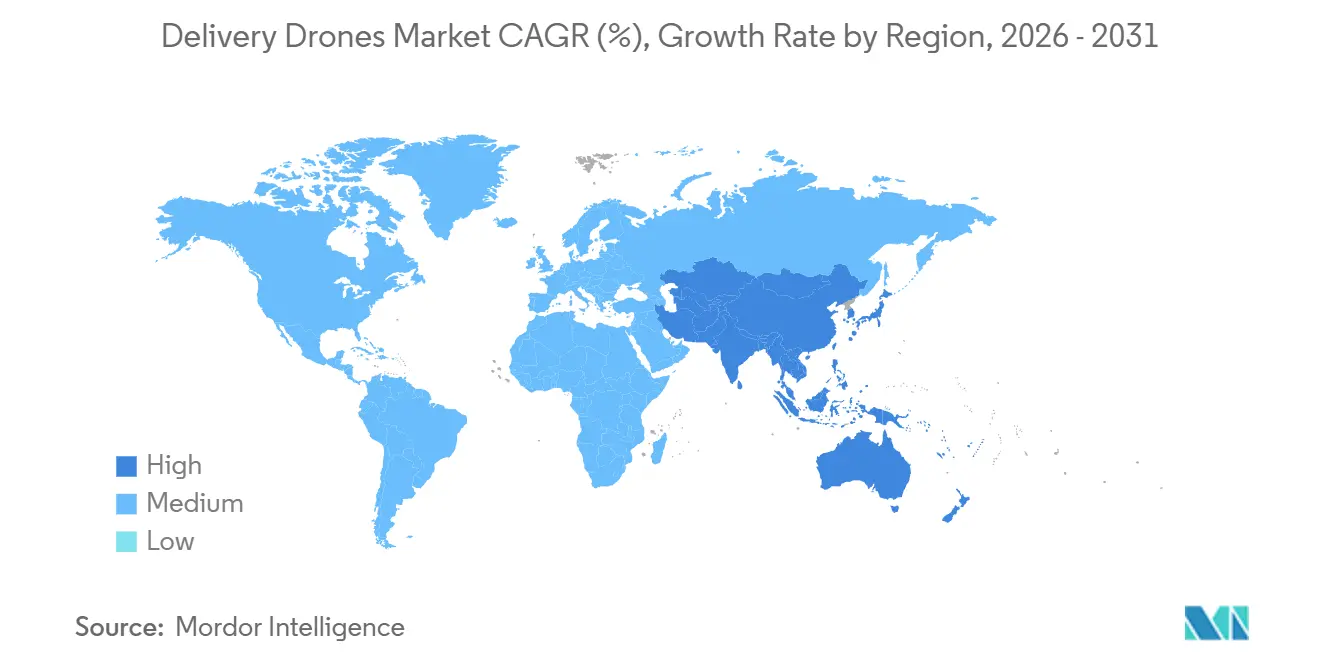
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 42,84 % am Umsatz, während die Region Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 33,68 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Same-Day-E-Commerce-Fulfillment in dicht besiedelten städtischen Zentren | +8.2% | Global; insbesondere Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an zuverlässigen Lösungen für die Gesundheitsversorgung in geografisch isolierten und unterversorgten Gebieten | +7.1% | Naher Osten und Afrika sowie ländlicher Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Globale Ausweitung regulatorischer Rahmenbedingungen zur Ermöglichung kommerzieller Lieferdrohnenoperationen | +6.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Senkung der Betriebskosten durch effizientere Zustellung auf der letzten Meile in stark frequentierten Umgebungen | +5.9% | Global, Schwerpunkt städtische Gebiete | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung nachhaltiger Logistikpraktiken, angetrieben durch Emissionsziele von Unternehmen und Regierungen | +4.4% | Global, EU und Nordamerika führend | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei hybriden VTOL-Systemen, die weitreichendere und flexiblere Liefereinsätze ermöglichen | +6.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Same-Day-E-Commerce-Fulfillment in dicht besiedelten städtischen Zentren
Städtische Verbraucher erwarten zunehmend eine Lieferung innerhalb von zwei Stunden – ein Richtwert, den Bodenflotten in Stoßzeiten nicht einhalten können. Drohnen umgehen den Straßenverkehr und ermöglichen es Einzelhändlern, aus Micro-Fulfillment-Hubs in der Nähe von Innenstadtbezirken zu versenden. Die wachsende Nutzung von Drohnen für den Pakettransport auf der letzten Meile treibt auch die Expansion des Marktes für Drohnenpaketlieferung voran, insbesondere da Einzelhändler nach schnelleren und kosteneffizienteren Fulfillment-Optionen suchen. Walmart weitete sein Wing Aviation-Programm im Juni 2025 auf 100 US-amerikanische Filialen aus, was darauf hindeutet, dass die Luftlogistik von einem Pilotprojekt zu einem Kerndienst übergegangen ist.[1]Walmart Inc., „Walmart Corporate News,” walmart.com Die Stückkosten verbessern sich, da die Paketkosten auf rund 2 USD sinken, sobald die Flottendichte eine ausreichende Größe erreicht, verglichen mit 13,50 USD für LKW-basierte Routen auf der letzten Meile.[2]McKinsey & Company, „The Future of Last-Mile Delivery,” mckinsey.com Arbeitskräftemangel verstärkt diesen Vorteil, insbesondere in nordamerikanischen und europäischen Städten, wo die Löhne hoch bleiben. Infolgedessen integriert sich der Markt für Lieferdrohnen zunehmend in Omnichannel-Einzelhandelsstrategien, um die Kundenbindung zu sichern.
Wachsender Bedarf an zuverlässigen Lösungen für die Gesundheitsversorgung in geografisch isolierten und unterversorgten Gebieten
Straßenlücken verzögern lebensnotwendige Versorgungsgüter für ländliche Kliniken, weshalb Gesundheitssysteme auf medizinische Drohnen für zuverlässigen und schnellen Service setzen. Zipline International Inc. überschritt die Marke von 1 Million autonomer Flüge und transportierte Blut und Impfstoffe in Ruanda, Ghana und abgelegenen US-Landkreisen.[3]Zipline International, "Zipline Drone Delivery Platform," flyzipline.com Eine Partnerschaft aus dem Jahr 2025 mit der Cleveland Clinic reduzierte die Lieferzeiten für Rezeptmedikamente für Patienten im Großraum Ohio von Stunden auf Minuten. Indien hat im Rahmen seiner Drohnenvorschriften dedizierte Korridore für medizinische Nutzlasten ausgewiesen und damit die Einführung in schwer erreichbaren Bezirken beschleunigt.[4]Ministerium für Zivilluftfahrt Indien, "Drohnenvorschriften und -regulierungen," civilaviation.gov.in Diese Programme zeigen, dass Drohnen eine begrenzte Straßeninfrastruktur überspringen können und stärken damit die Wachstumsaussichten für den Lieferdrohnen-Markt in aufstrebenden Volkswirtschaften.
Globale Ausweitung regulatorischer Rahmenbedingungen zur Ermöglichung kommerzieller Lieferdrohnenoperationen
Regulierungsbehörden wechseln von Ad-hoc-Ausnahmegenehmigungen zu standardisierten Zertifikaten und senken damit die Markteintrittsbarrieren. Die FAA genehmigte DroneUp im Dezember 2024 für Part-135-Operationen und erlaubte damit routinemäßige BVLOS-Flüge. Die zertifizierte Kategorie der EASA, die 2024 finalisiert wurde, bietet klare Lufttüchtigkeitsregeln, die den Anforderungen der bemannten Luftfahrt entsprechen. Die Zivilluftfahrtbehörde Chinas (CAA) öffnete über 200 feste Routen für JD Logistics und integrierte unbemannte Einsätze in den kontrollierten Luftraum. Harmonisierte Standards verkürzen die Markteinführungszyklen und ermöglichen es Betreibern, Flotten in mehreren Ländern zu skalieren.
Senkung der Betriebskosten durch effizientere Zustellung auf der letzten Meile in stark frequentierten Umgebungen
Aktivitäten auf der letzten Meile machen 41 % der Logistikausgaben aus, und städtische Staus verschärfen Kraftstoff- und Arbeitskosten. Drohnen vermeiden Bußgelder für das Parken am Straßenrand und Leerlaufzeiten, indem sie direkt zu Kundengrundstücken fliegen. PwC prognostiziert, dass die Kosten auf 2 USD pro Paket sinken könnten, sobald die Automatisierung ausgereift ist, was die traditionelle Kurierökonomie selbst nach Berücksichtigung der Batterieabschreibung übertrifft. Der Einsatz von DoorDash und Wing Aviation in Virginia und North Carolina im Jahr 2025 unterstreicht das Margenverbesserungspotenzial für Gastronomieunternehmen in weitläufigen Vororten. Niedrigere variable Kosten führen zu Wettbewerbsfähigkeit bei den Preisen und unterstützen die Expansion des Marktes für Lieferdrohnen in verschiedenen Dienstleistungsbereichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe Luftraumintegration mit bestehenden zivilen Luftfahrtsystemen, die die operative Skalierbarkeit einschränkt | -4.8% | Dicht frequentierte Luftraumregionen weltweit | Mittelfristig (2–4 Jahre) |
| Geringe Nutzlastkapazität, die das Umsatzpotenzial in umsatzstarken Liefersegmenten einschränkt | -3.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Anhaltende öffentliche Bedenken hinsichtlich Datenschutz und Lärm in dicht besiedelten Wohngebieten | -2.7% | Global, Schwerpunkt städtische Gebiete | Langfristig (≥ 4 Jahre) |
| Hohe Anfangsinvestitionen in Flotten, die Barrieren für kleine und mittlere Unternehmen darstellen | -3.1% | Global, Auswirkungen auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Luftraumintegration mit bestehenden zivilen Luftfahrtsystemen, die die operative Skalierbarkeit einschränkt
Das Management des unbemannten Luftverkehrs befindet sich noch in der Pilottestphase, was die Routendichte in der Nähe stark frequentierter Flughäfen einschränkt. Das FAA-Konzept dynamischer Flugkorridore verfügt noch nicht über vollständige Interoperabilität mit bemannten Luftfahrtsystemen, was Betreiber dazu zwingt, die Frequenz im städtischen Luftraum zu drosseln. Die U-Space-Regeln der EASA erfordern Geofencing und obligatorische Kollisionsvermeidungsprotokolle; die Einführungsraten unterscheiden sich jedoch zwischen den Mitgliedstaaten, was zu einem fragmentierten Servicedesign führt. NASA-Forschungen zeigen, dass aktuelle Algorithmen nur Hunderte, nicht Tausende gleichzeitiger Drohnenflüge bewältigen können. Bis skalierbare UTM-Netzwerke ausgereift sind, wird das Wachstum des Marktes für Lieferdrohnen in dicht besiedelten Regionen hinter seinem technischen Potenzial zurückbleiben.
Geringe Nutzlastkapazität schränkt das Umsatzpotenzial in umsatzstarken Segmenten ein
Die meisten kommerziellen Drohnen wiegen unter 5 kg, was den kosteneffizienten Transport von Großeinkäufen oder Unterhaltungselektronik verhindert. DJIs FlyCart 30 hebt eine Nutzlast von 30 kg, opfert jedoch die Ausdauer für das Gewicht, was seinen Flugradius einschränkt. Der Wingcopter 198 balanciert eine Nutzlast von 6 kg mit einer Reichweite von 75 km, bleibt jedoch eine Nischenlösung für das Gesundheitswesen. Ohne Durchbrüche bei der Energiedichte oder hybriden Antriebssystemen bleibt der Umsatz pro Sortie begrenzt, was den allgemeinen Ausblick für die Lieferdrohnenbranche dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Drohnentyp:
Starrflügelplattformen erweitern die Reichweite und senken die StückkostenDrehflügler lieferten im Jahr 2025 72,56 % der Sendungen. Sie zeichnen sich dort aus, wo Dächer als Abwurfzonen dienen und der Platz am Straßenrand knapp ist. Starrflügelsysteme hingegen, die voraussichtlich mit einer jährlichen Rate von 29,15 % wachsen werden, gleiten während des Reiseflugs und senken den Energieverbrauch pro Kilometer erheblich. Ziplines P2 legt 100 km mit einer einzigen Ladung zurück und ermöglicht es Betreibern, mehrere Landkreise von einem einzigen Hub aus zu versorgen. Diese Reichweitenökonomie ist entscheidend im lückenhaften Transportnetz des Asien-Pazifik-Raums, wo JD Logistics Starrflügeldrohnen auf 200 ländlichen Routen einsetzt. Regulierungsbehörden leiten Part-135-Genehmigungen nun auf Designs um, die lange Ausdauer mit automatisierten Erkennungs- und Ausweichfähigkeiten kombinieren. Infolgedessen neigt sich der Markt für Lieferdrohnen hin zu Hybridflugzeugen, die Drehflügelhub mit Starrflügelreiseflug verbinden und die operative Lücke zwischen Stadtblöcken und entfernten Kliniken verringern.
Die Expansion der Starrflügler verändert die Flottenplanungsrechnung. Betreiber können mehrere Kurzstreckenbasen aufgeben und stattdessen einen einzigen zentralisierten Startplatz betreiben. Diese Konsolidierung setzt Kapital für Routendichte und Mehrwertdienste wie Kühlkettenbehälter für Impfstoffe frei. Drehflügelmodelle dominieren weiterhin die sofortige Restaurantlieferung und städtische Versprechen unter 15 Minuten, sodass die Einführung eher eine Portfolioentscheidung als eine binäre Umstellung ist. Zukünftige Plattform-Roadmaps umfassen modulare Flügel, die für reine Schwebeflugmissionen abgetrennt werden können, was auf eine anpassungsfähige Architektur hindeutet, die sich mit Nachfragespitzen im Markt für Lieferdrohnen flexibel verhält.


Nach Nutzlastkapazität:
Leichte Pakete dominieren, während Schwerlastanwendungen entstehenSendungen unter 5 kg hielten im Jahr 2025 einen Anteil von 65,71 %, was mit Rezepten, Mahlzeitenpaketen und kleinen Konsumgütern übereinstimmt, die in Standard-Flügelabteile passen. Flottenmanager bevorzugen diese Klasse, weil Batterien, Steuerungslogik und Abwurfmechanismen von der Stange erhältlich sind und die meisten Luftfahrtbehörden ohne langwierige Proof-of-Concept-Phasen zufriedenstellen. Das 5-10-kg-Band wächst, da Lebensmittelketten mit mittelgroßen Bestellungen experimentieren und die Vorschriften rund um Verpackungsstandards reifen. Drohnen mit mehr als 10 kg werden mit einer CAGR von 31,9 % wachsen, wenn auch von einer niedrigeren Basis aus, und Offshore-Plattformen oder Baustellen bedienen, wo Hubschrauber historisch dominiert haben.
Technische Kompromisse bleiben gravierend. Jedes zusätzliche Kilogramm reduziert die Flugzeit, sofern die Energiedichte nicht steigt. Hybrid-Benzin-Elektro-Prototypen versprechen Abhilfe, obwohl die Zertifizierungszeiträume länger werden. Schwerlastnischen verlangen daher einen Aufpreis für ihre Dienste, um höhere Wartungs- und Risikoversicherungskosten zu decken. Mit der Zeit, wenn die Antriebseffizienz steigt, werden die Gewichtsobergrenzen steigen und die Bühne für eine breitere Schwerlasteinführung im gesamten Markt für Lieferdrohnen bereiten.
Nach Lieferreichweite:
Langstreckenrouten reduzieren die Anzahl der Hubs in dünn besiedelten RegionenRouten unter 25 km machten im Jahr 2025 49,85 % der Einsätze aus. Sie eignen sich für städtische Gebiete, wo die Kundendichte es einer einzelnen Drohne ermöglicht, mehrere Zyklen pro Stunde abzuschließen. Das 25–50-km-Segment umfasst stadtnahe Randbereiche, wo Lieferwagen eine geringere Effizienz aufweisen. Flüge über 50 km werden jährlich mit einer Rate von 29,50 % zunehmen, da Gesundheitsministerien und Energieunternehmen weit verstreute Standorte verbinden. Ziplines Hub-and-Spoke-Layouts in Ruanda reduzieren die Lieferkettenknoten um bis zu 80 %, eine Einsparung, die auf Teile Lateinamerikas und Südostasiens angewendet werden kann.
Langstreckeneinsätze erfordern redundante Satellitenkommunikationsverbindungen (Satcom), ADS-B-Transponder und automatisierte Notlandungen, um die Anforderungen der Part-135- und EASA-zertifizierten Kategorie zu erfüllen. Betreiber, die diese Benchmarks erfüllen, gewinnen einen dauerhaften Wettbewerbsvorteil, da Lizenzbehörden selten überlappende Routen im selben Korridor vergeben. Diese wettbewerbliche Absicherung stärkt die Umsatzsichtbarkeit und unterstreicht, warum der Markt für Lieferdrohnen frühe Akteure belohnt, die Langstreckenzertifizierungen sichern.
Nach Endnutzerbranche:
Das Gesundheitswesen gibt das Tempo für hochwertiges Wachstum vorEinzelhandel und E-Commerce generierten im Jahr 2025 51,83 % des Flugvolumens, angetrieben durch die steigende Nachfrage der Käufer nach Zwei-Stunden-Lieferfenstern. Dennoch wird das Gesundheitswesen bis 2031 voraussichtlich eine CAGR von 28,35 % verzeichnen, was eine größere Zahlungsbereitschaft für Dringlichkeit und Rückverfolgbarkeitsgarantien widerspiegelt. Zipline trat mit Walmart Health in den US-amerikanischen Markt für Rezeptlieferungen ein – eine Empfehlung, die Kostenträger und Leistungserbringer bei der Verfolgung niedrigerer Wiederaufnahmeraten katalysiert. Lebensmittel- und Lebensmittelhändler wie Manna konzentrieren sich auf Vorortcluster, wo die Restaurantdichte niedrigere Ticketwerte ausgleicht. Industriekäufer, von Ölkonzernen bis hin zu Bergbaukonsortien, repräsentieren einen kleineren Anteil, erzielen jedoch hohe Preispunkte für geschäftskritische Teile, die Produktionslinien am Laufen halten.
Die regulatorische Aufsicht variiert. Medizinische Nutzlasten müssen pharmazeutischen Handhabungsgesetzen entsprechen, die zusätzliche Verpackungs- und Temperaturkontrollen erfordern. Einzelhandelssendungen vermeiden solche Schichten, was die Skalierung erleichtert, aber die Margen sind dünner. Marktteilnehmer unterteilen Flotten nun nach Vertikalen und passen Nutzlastmodule, Telemetrie und Compliance-Dokumentation an spezifische Anforderungen an. Diese Segmentierungsdisziplin schärft die Wettbewerbsvorteile im gesamten Markt für Lieferdrohnen.
Geografische Analyse
Markt für Lieferdrohnen in Nordamerika
Nordamerika bleibt mit einem Anteil von 42,84 % im Jahr 2025 die größte regionale Basis, dank fortschrittlicher FAA-Entscheidungen, robuster Verbraucherausgaben und Investitionen von Prime Air (Amazon.com, Inc.), Wing Aviation LLC (Alphabet Inc.) und Walmart. Städtische Architekturen ermöglichen Dachlandepads und Micro-Fulfillment-Knoten, die in bestehende Einzelhandelsflächen integriert sind. Anwendungsfälle im Gesundheitswesen florieren in Alaska, Appalachia und Wüstenregionen, wo der Straßenzugang saisonal bedingt ist, was die Nachfrage nach Langstreckenflügen verankert. Risikokapital konzentriert sich in US-amerikanischen Technologiezentren und ermöglicht Hardware- und Software-Iterationen, die sich auf globale Partner auswirken. Trotz seiner Führungsposition kämpft die Region mit überfülltem Luftraum, was Routengenehmigungen erschwert und das Expansionstempo im Markt für Lieferdrohnen mäßigt.
Markt für Lieferdrohnen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zum schnellsten Wachstum mit einer CAGR von 33,68 % bis 2031. China hat Drohnen in das Netzwerk von JDLogistics, Inc integriert und verbindet ländliche Betriebe mit städtischen Sortierzentren über mehr als 200 feste Korridore. Indiens produktionsgebundenes Anreizprogramm bietet Subventionen für die lokale Fertigung und Entwicklung und zieht Start-ups in kostensensible Nischen wie die Lieferung landwirtschaftlicher Betriebsmittel. Japan hat die Mehrpräfektur-Operationen von Rakuten Group, Inc. genehmigt, was eine regulatorische Annäherung an westliche Sicherheitsstandards signalisiert. Infrastrukturdefizite in Indonesien und den Philippinen rücken Drohnen weiter als Ersatz für unbefestigte Straßen oder Inselverbindungen per Lkw in den Vordergrund. Infolgedessen überspringt der Markt für Lieferdrohnen im asiatisch-pazifischen Raum schrittweise Verbesserungen und übernimmt die Luftlogistik als bevorzugte Lieferkettenlösung in abgelegenen Provinzen.
Markt für Lieferdrohnen in EMEA und LATAM
Europa profitiert von der politischen Harmonisierung unter der EASA, die reibungslose grenzüberschreitende Dienste ermöglicht, während Betreiber von lokalen zu regionalen Präsenzen skalieren. Die Operationen von Manna Drone Delivery in Irland und dem Vereinigten Königreich wurden vorangetrieben, als das Unternehmen eine Ausnahmegenehmigung der US-amerikanischen FAA erhielt, was die Vorteile der transatlantischen Harmonisierung verdeutlicht. Die Umweltpolitik beschleunigt die Einführung emissionsarmer Zertifizierungen, wobei Anbieter diese Nachweise nutzen, um kommunale Frachtausschreibungen zu gewinnen. Das Wachstum wird durch Datenschutzaktivismus und dichten kontrollierten Luftraum gedämpft, doch ein hohes Pro-Kopf-Einkommen stützt Premium-Liefergebühren. Insgesamt untermauern diese Dynamiken eine stetige, aber maßvolle Expansion des Marktes für Lieferdrohnen in Europa. Gleichzeitig schreiten Lateinamerika, der Nahe Osten und Afrika durch kleinere, gesundheitsorientierte Pilotprojekte voran, die mit zunehmender regulatorischer Klarheit skalieren werden.

Regulatorisches Umfeld
Kommerzielle Paketzustellungen per Drohne verlagern sich von ausnahmeintensiven Verfahren hin zu standardisierten, leistungsbasierten Rahmenwerken. In den Vereinigten Staaten erfolgt die vergütete Paketzustellung typischerweise über die Luftfahrtunternehmenszertifizierung nach 14 CFR Part 135, und behördliche Maßnahmen in den Jahren 2024-2025 legten den Schwerpunkt auf die Skalierung von Genehmigungen durch programmatische Ansätze, einschließlich vereinfachter Umweltprüfungen im Rahmen des NEPA. Im Juni 2025 wies eine Executive Order die FAA an, die Regelsetzung für routinemäßige BVLOS-Betriebe zu beschleunigen, um wiederholbare Genehmigungen für Netzwerke mit höherer Frequenz zu unterstützen.
In Europa hat die EASA die Vorschriften für unbemannte Luftfahrzeuge über ihre Easy Access Rules for UAS weiter konsolidiert, wobei eine Überarbeitung im Juni 2026 aktualisierte Leitlinien im Einklang mit dem Rahmenwerk der Specific Operations Risk Assessment (SORA) hinzufügt. Auf internationaler Ebene verabschiedete die ICAO im April 2024 neue Standards und Empfehlungen für Remotely Piloted Aircraft Systems, die eine Annäherung bei Konzepten zur Betreiberzertifizierung und bei risikobasierten Betriebskategorien unterstützen, welche prägen, wie nationale Behörden Genehmigungen für Zustellmissionen strukturieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lieferdrohnen umfasst Zulieferer von Flugzellen und Subsystemen (Batterien, Antrieb, Avionik, Kommunikationsverbindungen, Nutzlastintegration), Softwareanbieter (Flugplanung, Flottenmanagement, Detect-and-Avoid-Schnittstellen und UTM-Konnektivität) sowie Betreiber, die Routen und Bodeninfrastruktur betreiben (Start-/Landeplätze, Ladestationen, Wartung und Missionskontrolle). Auch die kundenseitige Integration spielt eine Rolle, da Einzelhändler, Gesundheitsdienstleister und Logistikunternehmen Bestellplattformen, Identitäts- und Chain-of-Custody-Workflows sowie Zustellbestätigungen in bestehende Last-Mile-Prozesse einbinden.
Die Wertschöpfung verschiebt sich zunehmend auf das Betriebssystem rund um die Drohne und weniger auf die Drohne selbst, da die Skalierung von regulatorischer Konformität, Sicherheitsnachweisen und wiederholbaren Routengenehmigungen abhängt. Bestrebungen zur regulatorischen Standardisierung, einschließlich des FAA-Pfads für Paketzustellung nach Part 135 und der EASA-Regelaktualisierungen mit SORA-2.5-Leitlinien, erhöhen das Gewicht von Compliance-Engineering, Tests, Dokumentation und Prüfungsbereitschaft. Partnerschaften beeinflussen die Monetarisierung von Routen und den Netzwerkaufbau, wobei Akteure aus Fracht- und Gesundheitswesen mit spezialisierten Drohnenunternehmen zusammenarbeiten, um die Abdeckung dort auszuweiten, wo die Bodenlogistik eingeschränkt ist.
Wettbewerbslandschaft
Der globale Wettbewerb ist zwischen vertikal integrierten Technologiegiganten aufgeteilt, darunter Wing Aviation LLC (Alphabet Inc.), Zipline International Inc., Flytrex Inc., SZ DJI Technology Co., Ltd. und United Parcel Service of America, Inc. Amazon Prime Air und Alphabets Wing widmen Ressourcen proprietären Flugzeugzellen, Routenoptimierungssoftware und dedizierten Fulfillment-Knoten und nutzen die E-Commerce-Skalierung zur Amortisierung von Forschungs- und Entwicklungskosten. Zipline und Wingcopter befassen sich mit dem Gesundheitswesen und der ländlichen Logistik und nutzen die Ausdauer von Starrflüglern und Kühlkettenmodule, um verteidigungsfähige Nischen zu erschließen. UPS Flight Forward und FedEx experimentieren mit ländlichen Paketrouten, wägen Drohnen jedoch noch gegen bemannte Flugzeuge und LKW in der breiteren Flottenökonomie ab. Zusammen erhöhen diese Akteure die Innovationslatte und vertiefen die technischen Markteintrittsbarrieren für Spätankömmlinge im Markt für Lieferdrohnen.
Strategische Partnerschaften nehmen zu – so hat Walmart sowohl mit Wing als auch mit Zipline für eine breitere Abdeckung zusammengearbeitet, Kroger hat Drone Express für Lebensmittellieferungen getestet, und Uber hat in Flytrex investiert, um Luftlieferungen in seine Eats-App zu integrieren. Schwerlast bleibt ein offenes Feld, wo DJIs FlyCart 30 die industrielle Nachfrage bedient und Startups wie Speedbird Aero maßgeschneiderte Systeme für Ölkonzerne bauen. Geistiges Eigentum im Zusammenhang mit Erkennungs- und Ausweichsystemen sowie Batteriemanagement entwickelt sich zu einem Differenzierungsmerkmal, wobei Unternehmen Avionik-Stacks patentieren, um Wettbewerber vom Zugang abzuhalten. Zertifizierungskompetenz, wie sie in DroneUps Part-135-Zulassung von 2024 deutlich wird, dient als regulatorischer Schutzwall und ermöglicht es frühen Akteuren, ihren Marktanteil zu vergrößern, bevor Neuankömmlinge langwierige Prüfungen durchlaufen.
Regionale Fragmentierung besteht fort, da lokale Luftfahrtbehörden einzigartige Kartenüberlagerungen, Spektrumszuweisungen und Versicherungsanforderungen herausgeben. Betreiber mit cloudbasierten Flugplanungsplattformen, die diese Variablen in Echtzeit verarbeiten, werden schneller skalieren. Fusionen und Minderheitsbeteiligungen nehmen zu und spiegeln ein Rennen um den Erwerb knapper Piloten-Teams, Integrationsingenieure und Regulierungsmitarbeiter wider. In den nächsten fünf Jahren wird der Markt für Lieferdrohnen voraussichtlich um eine Handvoll multikontinentaler Netzwerke konsolidieren, ergänzt durch spezialisierte regionale Franchise-Unternehmen.
Marktführer in der Lieferdrohnenbranche
-
Wing Aviation LLC (Alphabet Inc.)
-
Zipline International Inc.
-
Flytrex Inc.
-
SZ DJI Technology Co., Ltd.
-
United Parcel Service of America, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lieferdrohnen
- Prime Air (Amazon.com, Inc.)
- Wing Aviation LLC (Alphabet Inc.)
- United Parcel Service of America, Inc.
- FedEx Corporation
- Airbus SE
- Zipline International Inc.
- SZ DJI Technology Co., Ltd.
- Wingcopter GmbH
- Guangzhou EHang Intelligent Technology Co. Ltd.
- Drone Delivery Canada Corp.
- Flytrex Inc.
- Matternet Inc.
- Kite Aero
- Manna Drone Delivery
- Skyports Drone Services
- Speedbird Aero
- Rakuten Group, Inc.
- JDLogistics, Inc
- DroneUp, LLC

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum für die Marktexpansion liegt dort, wo die Abdeckung durch großformatige Einzelhandelsflächen mit BVLOS-fähigen Netzwerken überlappt, da mehrstädtische Einsätze auf wiederholbaren operativen Playbooks aufbauen können statt auf Einzelpiloten. Wing und Walmart sind von Pilotprojekten zu einer schrittweisen Skalierung Metropolregion für Metropolregion übergegangen, einschließlich eines Plans vom Januar 2026, den Service bis 2027 auf 150 weitere Walmart-Filialen auszuweiten, sowie einer Ankündigung vom Juni 2026, sieben weitere große US-Metropolregionen hinzuzufügen. Dieser Wandel erfordert standardisierte Hubs, Flottenbetrieb mit höherem Durchsatz sowie Integrationssoftware, die Bestellung, Routing und Ausnahmefälle über mehrere Städte hinweg verwalten kann.
Auch die Fertigungs- und Systemintegrationskapazität wird zu einem begrenzenden Faktor und zugleich zu einem Entwicklungshebel, da Betreiber von begrenzten Flotten zu Netzwerkdichte übergehen. 2026 eröffnete Flytrex eine Fertigungs- und Wartungseinrichtung in Texas zur Unterstützung der Expansion in Dallas-Fort Worth, und Volatus Aerospace eröffnete eine 53.000 Quadratfuß große Fertigungs- und Systemintegrationseinrichtung in Montreal-Mirabel, was auf stärker lokalisierte Fertigungs-, Test- und Support-Standorte hindeutet. Der Ausbau von Gesundheitsnetzwerken bietet eine weitere Expansionslinie: Zipline erweiterte im Juli 2026 seine US-Heimzustelldienste auf Cleveland (mit der Cleveland Clinic) und Austin, was die Nachfrage nach temperaturgeregelten Nutzlastmodulen, Nachverfolgbarkeit und servicelevel-gerechter Zusicherung im Einklang mit klinischen Abläufen erhöht.
Recent Industry Developments in Markt für Lieferdrohnen
- Juli 2026: Zipline gab die Erweiterung seiner US-Heimzustelldienste auf Cleveland, Ohio (einschließlich eines mit der Cleveland Clinic verknüpften Dienstes im Vorort Beachwood) sowie auf Austin, Texas, bekannt. Der Schritt erweitert die Drohnenzustellung über institutionelle Routen hinaus in Richtung verbraucherorientierter Gesundheitslogistik und erhöht die Nachfrage nach konformer Verpackung, Chain-of-Custody-Workflows und häufigeren BVLOS-Betrieben.
- Juni 2026: Wing und Walmart gaben die Erweiterung ihres Drohnenzustelldienstes auf sieben weitere große US-Metropolregionen bekannt: Memphis, New Orleans, Philadelphia, Phoenix, San Diego, die San Francisco Bay Area und Salt Lake City. Die Hinzufügung mehrerer Metropolregionen in einem Schritt beschleunigt die Standardisierung von Hub-Layouts und Betriebsabläufen und erhöht den Wettbewerbsdruck auf andere Betreiber, Genehmigungen und Einzelhandelsintegrationen in großem Maßstab zu sichern.
- Dezember 2024: Die FAA genehmigte DroneUp für den Betrieb nach Part 135 und ermöglichte damit routinemäßige Paketzustellflüge im Rahmen eines Luftfahrtunternehmens-Zertifizierungsrahmens. Diese Genehmigung stärkte Part 135 als Skalierungspfad für vergütete Drohnenzustellungen und erhöhte die Anforderungen an Sicherheitsmanagement, Wartungsprogramme und Dokumentation bei kommerziellen Betreibern.


Markt für Lieferdrohnen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Lieferdrohnen unbemannte Luftfahrzeuge und zugehörige Bordsysteme, die hauptsächlich erworben oder eingesetzt werden, um Pakete, medizinische Güter oder kleine Frachtstücke von einem Punkt zum anderen zu transportieren – entweder innerhalb eines Campus-Umfelds oder auf Routen der letzten Meile.
Ausschlüsse aus dem Umfang: Aktivitäten, die ausschließlich auf Fotografie, Kartierung, Verteidigungsmissionen, Freizeitflüge, Drohnen-Nachverkaufsdienstleistungen und nicht-luftgestützte Lieferroboter ausgerichtet sind, werden ausgeschlossen.
Segmentierungsübersicht
-
Nach Drohnentyp
- Drehflügler
- Starrflügler
-
Nach Nutzlastkapazität
- Weniger als 5 kg
- 5 bis 10 kg
- Mehr als 10 kg
-
Nach Lieferreichweite
- Weniger als 25 km
- 25 bis 50 km
- Mehr als 50 km
-
Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- Lebensmittel und Lebensmittelhandel
- Gesundheitswesen und Pharmalogistik
- Post- und Expresspaketdienst
- Industrie und Bauwesen
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
-
Afrika
- Südafrika
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Nachfragesignale und betrieblichen Rahmenbedingungen zu erfassen, die den Einsatz von Lieferdrohnen prägen. Wir haben öffentliche Quellen herangezogen, wie Veröffentlichungen von Luftfahrtbehörden (zu UAS-Vorschriften und Genehmigungswegen), Zoll- und Handelsstatistiken für Luftfahrzeugteile sowie staatliche Verkehrsstatistiken, die als Näherungswerte für Paketströme und die Intensität der letzten Meile dienen.
Um die Annahmen praxisnah zu halten, wurden technische und Adoptionseingaben mithilfe von Quellen wie begutachteten UAS-Logistikstudien, Patentdatenbanken für lieferbezogene Anmeldungen sowie Materialien relevanter Verbände und Normungsgremien, die Hinweise zu Sicherheit, Remote-ID und Lufttüchtigkeitsanforderungen geben, gegengeprüft. Wir haben außerdem Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Presseberichterstattung ausgewertet und die finanzielle Normalisierung bei Bedarf durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen ergänzt. Diese Liste ist nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Betreiber, Logistiknutzer, Drohnen-OEMs und -Integratoren sowie unterstützende Ökosystemexperten, die Genehmigungsverfahren, Flottenbetrieb und Lieferökonomie verfolgen. Diese Gespräche dienten dazu, Adoptionszeitpläne nach Region, realistische Nutzlast- und Reichweitenanwendungsfälle sowie die Preisentwicklung beim Übergang von Pilotprojekten zu skalierten Routen zu bestätigen; anschließend wurden etwaige Schwachstellen in der Desk-Research-Perspektive vor der Festlegung der Annahmen erneut überprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 15 % | APAC: 47 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der Nachfragepool aus adressierbaren Lieferrouten, Genehmigungs- und Betriebsgrenzen sowie dem Anteil der Lieferungen rekonstruiert wird, der unter den aktuellen Sicherheits- und Reichweitenbedingungen auf Drohnen verlagert werden kann. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen anhand von Stichproben zu Flottengrößen, typischen Lieferungen pro Drohne und Tag sowie Preisspannen für Plattformen und wichtige Bordsysteme bestätigt.
Zu den wichtigsten Modelleingaben zählen die Nutzlastklassenmischung, die durchschnittliche Flugreichweite pro Mission, die nach lokalen Vorschriften zulässigen Betriebsstunden, die Ersatzzyklen für Flugzeugzellen und Batterien sowie der Anteil der Lieferungen in städtischen gegenüber ländlichen Korridoren. Da einige Länder klarere UAS-Genehmigungen und Versuchsergebnisse veröffentlichen als andere, werden Lücken mithilfe von Proxy-Indikatoren wie Paketzustelldichte, Infrastrukturbereitschaft und vergleichbaren Genehmigungswegen geschlossen und anschließend anhand von Interview-Rückmeldungen angepasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, um unterschiedliche Geschwindigkeiten bei der regulatorischen Freigabe, der Skalierung von Operationen jenseits der Sichtlinie (BVLOS) und dem Tempo der Verbesserung der Stückkosten abzubilden. Jedes Szenario ist an eine kurze Liste von Treibern geknüpft, die jährlich überprüft werden können, wodurch die Prognose nachvollziehbar und wiederholbar bleibt, wenn sich die Bedingungen ändern.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale wie gemeldeter Konversionsraten von Pilotprojekten zu kommerziellem Betrieb, angekündigter Streckengenehmigungen und beobachtbarer Flottenausweitungen überprüft; dabei wird auf Veränderungen geachtet, die nicht mit diesen Indikatoren übereinstimmen. Wenn Abweichungen auftreten, werden die Annahmen schrittweise überprüft – zunächst hinsichtlich Einheitendefinitionen und Währungszeitpunkten, dann hinsichtlich Adoptions- und Preiseingaben und erst danach hinsichtlich der Wachstumslogik.
Vor der Freigabe wird die Arbeit einem Peer-Review unterzogen, und bei größeren Abweichungen werden gezielte Rückfragen bei Betreibern oder Ökosystemexperten durchgeführt, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; vor der endgültigen Lieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Schätzung des Marktes für Lieferdrohnen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lieferdrohnen können weit auseinanderliegen, da der erfasste Gegenstand nicht immer derselbe ist und da Basisjahre sowie Rollout-Annahmen je nach Herausgeber variieren. Die Unterschiede ergeben sich in der Regel daraus, was in den Wert einbezogen wird (nur Hardware gegenüber Serviceerlösen), wie die regulatorische Bereitschaft behandelt wird und wie schnell die Preise bei zunehmenden Einsätzen sinken sollen.
In diesem Markt treten zwei praktische Ursachen für Lücken häufig auf: Einige Schätzungen vermischen Drohnenlieferdienste mit dem Verkauf von Drohnenplattformen, und andere gehen von einem schnelleren Übergang zu routinemäßigen BVLOS-Operationen in vielen Ländern aus, selbst wenn die Genehmigungen uneinheitlich bleiben. Der wesentliche Unterschied ergibt sich aus dem Ausschluss von Serviceerlösen und Bodenrobotern bei gleichzeitiger Verankerung der Adoption an länderspezifischen Betriebsgenehmigungen und beobachtbaren Flottenaktivitäten – so wird es bei Mordor Intelligence gehandhabt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,47 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 1,40 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und kann eine breitere Definition lieferbezogener Drohnenkomponenten und -einsätze einbeziehen, was den Ausgangswert und die Wachstumskurve verschieben kann. |
| Globaler Forschungsanbieter B | 3,47 Milliarden USD (2025) | Rahmt den Markt als Drohnenlieferdienste, was Servicegebühren und Erlöse aus dem Lieferbetrieb einschließen kann, die in einer auf Drohnenplattformen ausgerichteten Marktgröße nicht erfasst werden. |
Über die drei Zahlen hinweg ist der größte Treiber der Umfang, da Hardware-Verkäufe und Lieferdienste sehr unterschiedliche Erlöspools erzeugen, selbst wenn dieselben Flüge besprochen werden. Indem Einheitendefinitionen konsistent gehalten und die Adoption an Genehmigungen, Routen und Flottensignalen verankert wird, die überprüft werden können, bleibt unsere Schätzung auf klare Eingaben zurückführbar und kann aktualisiert werden, ohne die gesamte Logik neu schreiben zu müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lieferdrohnen im Jahr 2026?
Die Marktgröße für Lieferdrohnen erreichte im Jahr 2026 einen Wert von 1,47 Milliarden USD und wird bis 2031 voraussichtlich 6,74 Milliarden USD bei einer CAGR von 35,69 % erreichen.
Welcher Drohnentyp dominiert derzeit kommerzielle Lieferungen?
Drehflügler-Plattformen führten im Jahr 2025 mit einem Umsatzanteil von 72,56 %, bevorzugt für dichte städtische und Dachabwurfmissionen.
Was ist die am schnellsten wachsende regionale Chance?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 33,68 % expandieren, angetrieben durch Chinas ländliche Routen und Indiens Fertigungsanreize.
Warum setzen Gesundheitsdienstleister Drohnen ein?
Drohnen verkürzen die Lieferzeiten für Blut, Impfstoffe und Rezepte von Stunden auf Minuten in Gebieten, wo der Straßenzugang begrenzt ist, und verbessern so die Patientenergebnisse.
Welche regulatorischen Meilensteine sollten Betreiber beobachten?
FAA-Part-135-Zertifikate in den USA und EASA-Zertifizierungsgenehmigungen in Europa bieten nun standardisierte Wege für routinemäßige BVLOS-Operationen.
Seite zuletzt aktualisiert am:


