
Marktgröße und Marktanteil für autonome BVLOS-Drohnen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.69 Milliarden US-Dollar |
| Marktgröße (2031) | 4.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 24.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für autonome BVLOS-Drohnen von Mordor Intelligence
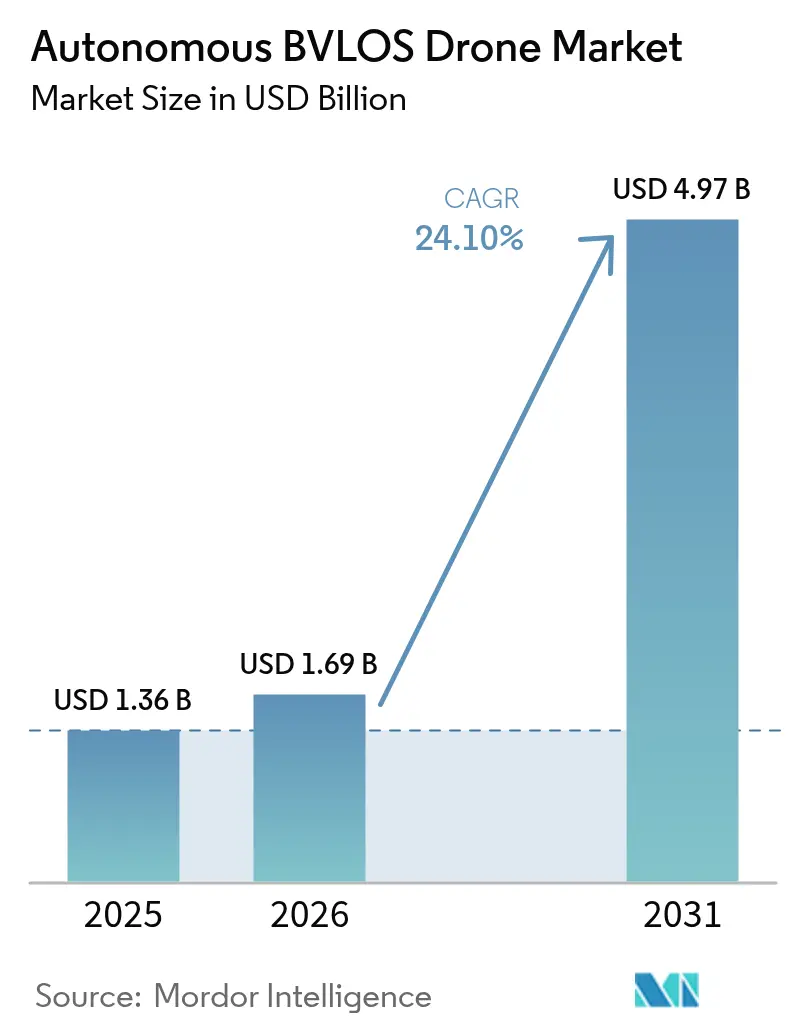
Die Marktgröße für autonome BVLOS-Drohnen wird im Jahr 2026 auf USD 1,69 Milliarden geschätzt, wachsend vom Wert des Jahres 2025 von USD 1,36 Milliarden, mit Projektionen für 2031 von USD 4,97 Milliarden, wachsend mit einer CAGR von 24,10 % über den Zeitraum 2026–2031. Der regulatorische Schwung in den USA, Europa und Kanada wandelt Versuchsprogramme in kommerzielle Dienstleistungen um, während Fortschritte bei Erkennungs- und Ausweichsystemen, Satellitenkonnektivität und Werkzeugen für das unbemannte Verkehrsmanagement (UTM) technische Hürden senken. Die Nachfrage der Energie-, Versorgungsunternehmen- und Logistiknutzer validiert weiterhin Geschäftsmodelle, und Hybridplattformen gestalten die Leistungserwartungen durch die Kombination von Senkrechtstart-Komfort mit Starrflügler-Ausdauer neu. Schwachstellen in der Lieferkette bei Avionik- und Hochfrequenzkomponenten bleiben ein kurzfristiges Anliegen, doch vertikal integrierte Hersteller reagieren mit Doppelbeschaffungsstrategien und regionalen Montagestandorten. Das Gesamtwachstumspotenzial wird durch steigende Investitionen des öffentlichen Sektors in Klimaüberwachung, Infrastrukturinspektion und Notfallmaßnahmen gestärkt, die auf Langstrecken- und Hochnutzlastbetrieb angewiesen sind.
Wichtigste Erkenntnisse des Berichts
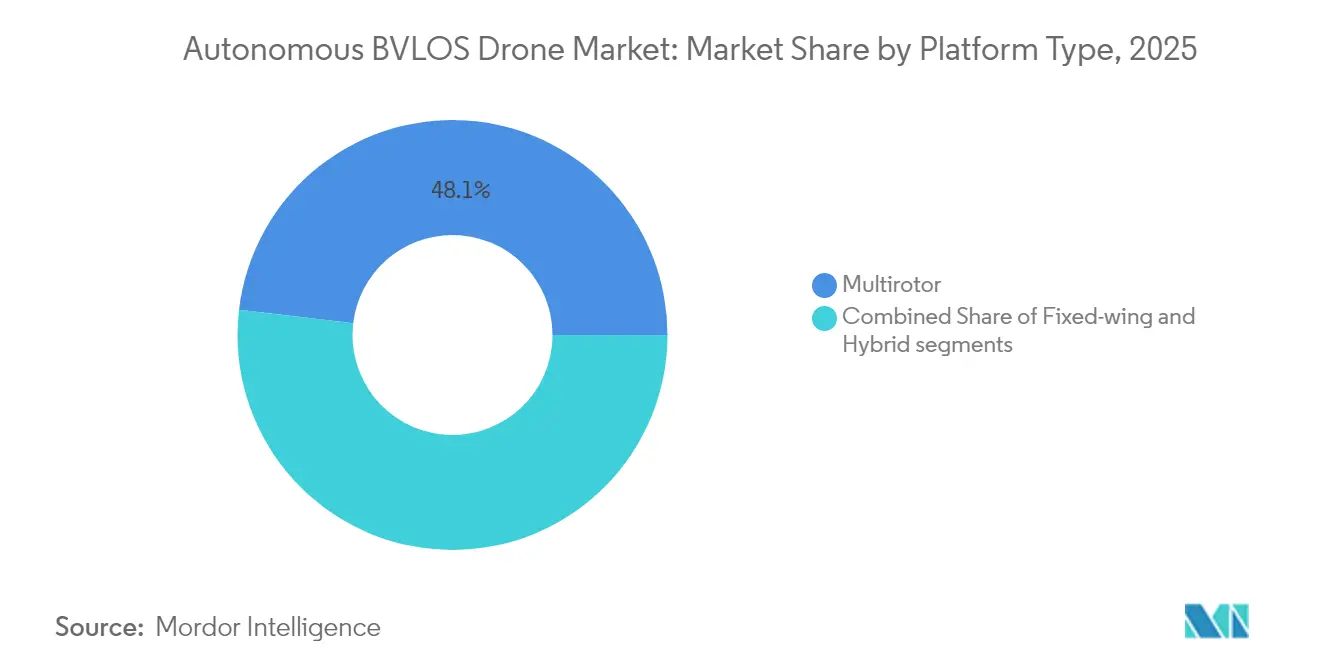
- Nach Plattformtyp führten Multirotor-Systeme mit einem Anteil von 48,12 % am Markt für autonome BVLOS-Drohnen im Jahr 2025, während Hybridplattformen bis 2031 voraussichtlich mit einer CAGR von 28,05 % expandieren werden.
- Nach Reichweite entfielen Kurzstreckenoperationen auf 37,40 % des Marktes für autonome BVLOS-Drohnen im Jahr 2025, doch das Langstreckensegment soll am schnellsten wachsen, mit einer CAGR von 25,85 % bis 2031.
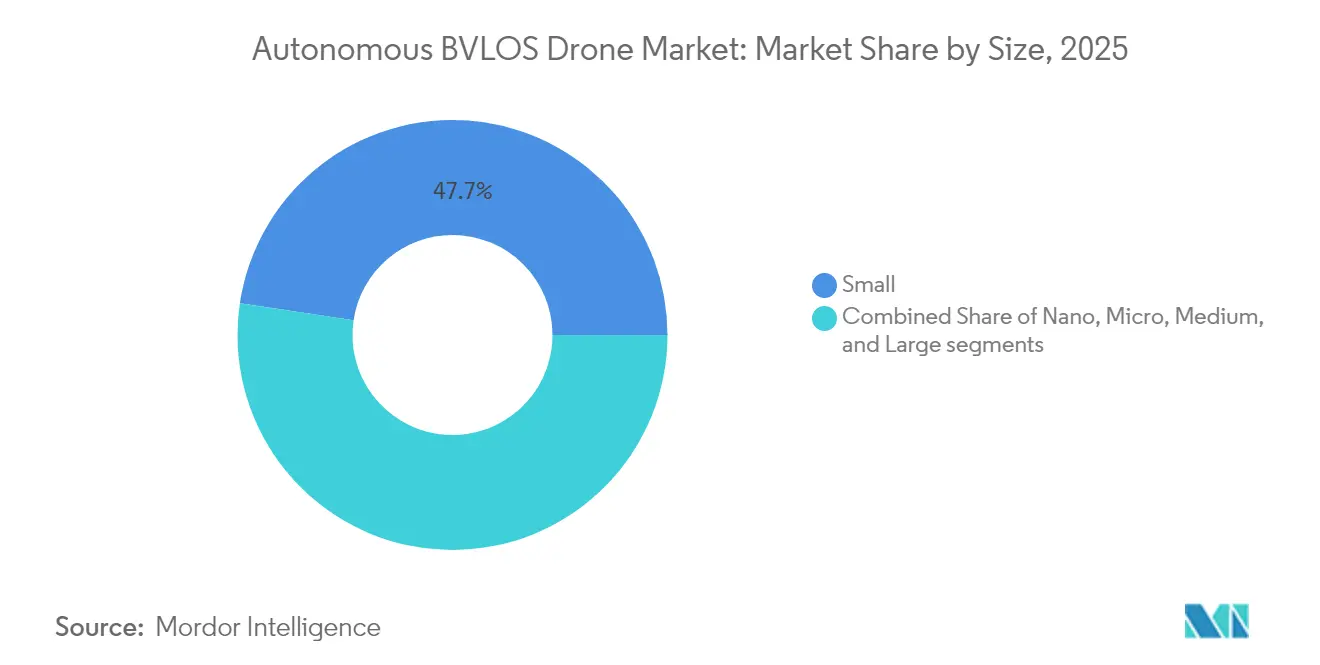
- Nach Größe hielten kleine Plattformen 2025 einen Umsatzanteil von 47,65 %; große Drohnen verzeichnen die höchste prognostizierte CAGR von 25,35 % bis 2031.
- Nach Endverbrauchsbranche beherrschte Energie und Versorgungsunternehmen 24,10 % des Umsatzes von 2025, während Logistik und Lieferung mit einer CAGR von 26,45 % bis 2031 das stärkste Wachstum anführte.
- Nach Geografie hielt Nordamerika 2025 einen Anteil von 35,85 %, während Asien-Pazifik die stärkste CAGR-Prognose von 25,62 % bis 2031 aufwies.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Fortschritt zur Ermöglichung routinemäßiger BVLOS-Ausnahmegenehmigungen und -Standards | +4.2% | Global – angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Erkennungs- und Ausweich- sowie Unmanned-Traffic-Management (UTM)-Technologien | +3.8% | Global – konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum bei Drohnenlogistik und medizinischen Lieferpilotprojekten | +3.5% | Global – frühe Akzeptanz in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage des Energie- und Versorgungsunternehmensektors nach Inspektionen langer linearer Anlagen | +3.1% | Global – Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Satelliten-zu-Drohnen-Nicht-terrestrische-Netzwerk-Konnektivität zur Erschließung entfernter BVLOS-Operationen | +2.9% | Global – Priorität in abgelegenen Regionen | Langfristig (≥ 4 Jahre) |
| Einsatz von BVLOS-Drohnen in nationalen Klimaüberwachungsflotten | +2.7% | Global – staatlich geführte Initiativen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Fortschritt zur Ermöglichung routinemäßiger BVLOS-Ausnahmegenehmigungen und -Standards
Das neue Regelungsvorhaben nach Teil 108 (Notice of Proposed Rulemaking), das von der FAA im August 2025 veröffentlicht wurde, führt einen regelbasierten Weg ein, der individuelle Ausnahmegenehmigungen ersetzt, verbindliche Erkennungs- und Ausweichausrüstung sowie standardisierte Berichterstattung vorschreibt und Genehmigungszyklen vereinfacht. Die Europäische Agentur für Flugsicherheit (EASA) spiegelt diesen Wandel durch ihre Aktualisierung der Leichtzugänglichen Regeln (Easy Access Rules) vom Juli 2024 wider, die BVLOS-Anforderungen in das Standardszenario STS-02 einbettet und die Aufsicht über die Mitgliedstaaten harmonisiert.[1]Europäische Agentur für Flugsicherheit, "U-space-Betriebskonzept," easa.europa.eu Transport Canada stärkt die nordamerikanische Angleichung durch die Fertigstellung eines erweiterten BVLOS-Rahmens für Drohnen bis zu 150 kg, der ab November 2025 in Kraft tritt und den nationalen Luftraum für routinemäßige Langstreckenflüge öffnet. Da die Regulierungsbehörden auf einheitliche Sicherheitsgrundlagen konvergieren, gewinnt der Markt für autonome BVLOS-Drohnen vorhersehbare Zertifizierungswege, die die Zeit bis zur Inbetriebnahme für gewerbliche Flotten verkürzen. Die verbesserte Klarheit fördert Investitionen in Flottenausbau, integrierte Softwareplattformen und Pilotenausbildungsprogramme, die das langfristige Umsatzwachstum verankern.
Fortschritte bei Erkennungs- und Ausweich- sowie Unmanned-Traffic-Management-Technologien
Innovationen bei der Kollisionsvermeidung entwickeln sich vom Prototyp zur Serienreife. Die Fusion von optischen, akustischen und Radarsensoren ermöglicht eine zuverlässige nicht-kooperative Verkehrserkennung über 2 km hinaus. Gleichzeitig bieten leichte Automatische-Abhängige-Überwachung-Light (ADS-L)-Transponder eine erschwingliche elektronische Auffindbarkeit für allgemeine Luftfahrtnutzer. Parallele Fortschritte in UTM-Netzwerken bedeuten, dass Echtzeit-Verkehrsdaten in bordeigene Navigations-Stacks eingespeist werden können. Die U-space-Korridore Europas, die Remote-ID-Einführung in Nordamerika und das nationale Drohnenregister Japans speisen alle standardisierte APIs, die eine dynamische Luftraumzuteilung ermöglichen. Diese Verbesserungen reduzieren die Arbeitsbelastung der Piloten und verringern die technologische Lücke zwischen kleinmaßstäblichen Tests und dichten Stadtbetrieben. Infolgedessen beginnen Versicherer, gestaffelte Risikopreisgestaltungen anzubieten, die an zertifizierte Erkennungs- und Ausweichfähigkeiten geknüpft sind, was Flottenbesitzer dazu anreizt, Avionik der nächsten Generation einzusetzen und den Wettbewerbsvorteil frühzeitiger Akteure zu stärken.
Schnelles Wachstum bei Drohnenlogistik und medizinischen Lieferpilotprojekten
Medizinische Versorgungsnetzwerke haben sich als Bewährungsfeld für Langstreckenflüge etabliert, wobei Zipline im Jahr 2025 in Afrika und den USA die Marke von 100 Millionen autonomen Meilen überschritten hat. Die regulatorische Bevorzugung lebensrettender Missionen beschleunigt Genehmigungsprozesse, und erfolgreiche Operationen senken die Wahrnehmungsbarrieren der Öffentlichkeit für breitere Paketzustellungsanwendungen. Bundesweite BVLOS-Ausnahmegenehmigungen für führende Lieferunternehmen beseitigen geografische Grenzen, die zuvor die Streckenökonomie einschränkten. Investitionen in automatisierte Verladerampen, Schnellwechselbatterien und Kühlketten-Nutzlastmodule ermöglichen neue Einnahmequellen, die von E-Commerce-Paketen bis hin zu Transplantationsorganen reichen. Das Mengenwachstum in der medizinischen und Verbraucherlogistik treibt auch Netzwerkeffekte an: Mehr Landeknoten führen zu dichteren Abdeckungen, kürzeren Flugrouten und sinkenden Kosten auf der letzten Meile, die die Attraktivität der Lösungen des Marktes für autonome BVLOS-Drohnen stärken.
Nachfrage des Energie- und Versorgungsunternehmensektors nach Inspektionen langer linearer Anlagen
Stromversorger und Pipelinebetreiber nutzen zunehmend BVLOS-Patrouillen zur Inspektion von Anlagen, die sich über entlegenes Gelände erstrecken. Georgia Power und Dominion Energy berichten von Kostensenkungen von über 60 % im Vergleich zu Hubschrauberchartern und heben die verdreifachte Inspektionshäufigkeit hervor, die die Wartungsplanung verbessert. Die Integration von Wärme-, LiDAR- und Hyperspektralkameras ermöglicht die automatische Erkennung von Vegetationseinwuchs, Korrosion und Wärmeanomalien. Lineare Anlagekorridore liegen oft in dünn besiedeltem Luftraum, was Risikoklassifizierungen senkt und die Genehmigung von Ausnahmegenehmigungen beschleunigt. Dienstleister, die Datenanalyse, Cloud-Hosting und Wartungs-Dashboards bündeln, gewinnen langfristige Mehrjahresverträge. Diese Dynamik fördert das wiederkehrende Umsatzwachstum und unterstützt die langfristige Perspektive für den Markt für autonome BVLOS-Drohnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte globale regulatorische Zeitpläne | -2.1% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Energiedichte von Batterien, die die Flugausdauer einschränkt | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Lieferkettenanfälligkeit bei kritischen Avionik- und HF-Komponenten | -1.5% | Global – konzentriert in Asien-Pazifik-Abhängigkeiten | Kurzfristig (≤ 2 Jahre) |
| Spektrumüberlastung, die Kommando-und-Kontroll (C2)-Verbindungen in städtischen Korridoren beeinträchtigt | -1.2% | Städtische Gebiete weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte globale regulatorische Zeitpläne
Unterschiede in den Zertifizierungszyklen in Asien-Pazifik, Südamerika und Afrika verlangsamen die internationale Expansion. Während Japans Level-4-Regeln bereits autonome Operationen über besiedelten Gebieten erlauben, wenden benachbarte Märkte wie China weiterhin restriktive zonenbasierte Beschränkungen an, die die kommerzielle Rentabilität einschränken. Betreiber, die grenzüberschreitende Logistikkorridore bedienen, müssen parallele Prüfungen und Schulungen für jede Jurisdiktion durchlaufen, was den Verwaltungsaufwand erhöht. Das Fehlen gegenseitiger Anerkennung zwischen zentralen Luftfahrtbehörden erzwingt doppelte Tests von Erkennungs- und Ausweichhardware sowie operative Risikobewertungen. Kleinere Flotten leiten knappe Ingenieurressourcen auf Compliance-Dokumentation um, was Produktroadmaps verzögert und die kurzfristige Entwicklung des Marktes für autonome BVLOS-Drohnen dämpft.
Begrenzte Energiedichte von Batterien, die die Flugausdauer einschränkt
Lithium-Ionen (Li-Ionen)-Chemien erreichen durchschnittlich 250 Wh/kg und begrenzen die Multirotor-Ausdauer auf 45–60 Minuten unter kommerziellen Nutzlasten. Selbst vielversprechende Silizium-Nanodraht-Zellen von Amprius, die 450 Wh/kg erreichen, führen zu schrittweisen, nicht transformativen Verbesserungen. Betreiber müssen Nutzlastgewicht gegen Streckenlänge abwägen oder in verteilte Lade- und Batteriewechselinfrastruktur investieren, die Kapitalbudgets erhöht. Bis Wasserstoffbrennstoffzellen oder Hybridantriebssysteme Kostenwettbewerbsfähigkeit erreichen, werden Ausdauergrenzen den Umsatz pro Flugstunde begrenzen, insbesondere für Langstreckenlogistikdienste, die einen Großteil des prognostizierten Wachstums der BVLOS-Drohnenindustrie tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattformtyp:
Hybridsysteme erweitern die operative FlexibilitätHybridkonfigurationen verbinden den Senkrechtauftrieb von Multirotor-Systemen mit effizientem Starrflügler-Reiseflug, was für Missionen über 50 km entscheidend ist, die dennoch einen Punktstart erfordern. Die Marktgröße für autonome BVLOS-Drohnen für Hybridflugzeuge betrug 2025 USD 0,27 Milliarden und wird bis 2031 mit einer CAGR von 28,05 % voraussichtlich auf das Dreifache anwachsen. Betreiber bevorzugen diese Designs für Korridorkartierung, Pipeline-Patrouillen und Paketzustellungsstandorte, an denen Bodeninfrastruktur minimal ist. Das FVR-90 von L3Harris veranschaulicht eine Ausdauer von 8 Stunden bei einer Nutzlast von 15 lb und unterstreicht, wie Hybride die Ausdauergrenze reiner Multirotor-Systeme überwinden.
Die Hybridnachfrage profitiert auch davon, dass Regulatoren Übergangszellen zunehmend nach Starrflüglerregeln behandeln, sobald sie in den Reiseflug übergehen, was Lufttüchtigkeitsbewertungen vereinfacht. Multirotor-Systeme bleiben jedoch im Markt für autonome BVLOS-Drohnen aufgrund ihrer Einfachheit, niedrigeren Stückkosten und einem nahezu null betragenden Startflächenbedarf fest verankert. Diese Zellen halten 48,12 % des Umsatzes von 2025 und werden weiterhin städtische Inspektions- und Kurzstrecken-Liefermissionen dominieren. Starrflügler behalten eine Nischennachfrage für landwirtschaftliches Sprühen und Langstreckenaufklärung, jedoch schränken Landebahnbeschränkungen ihre städtische Anwendbarkeit ein. Da softwaregesteuerte Flugsteuerungen reifen, wird erwartet, dass Flottenbesitzer zu modularen Architekturen migrieren, die eine schnelle Neukonfiguration zwischen Multirotor- und Hybridmodi ermöglichen, was Plattformdiversifizierungstrends im gesamten Markt für autonome BVLOS-Drohnen stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Reichweite:
Langstreckenflüge erschließen neue AnwendungsfälleLangstreckenoperationen stellen die stärkste Wachstumskurve dar, mit einem Anstieg von 25,85 % CAGR bis 2031. Starlinkss Nicht-terrestrische Netzwerke und ähnliche Niedrig-Erd-Orbit (LEO)-Konstellationen liefern latenzarme Befehlsverbindungen jenseits der Mobilfunkreichweite und eröffnen Routen über Wüsten, Offshore-Plattformen und Gebirgspässe. Logistikunternehmen nutzen diese Verbindungen, um unterversorgte Straßensysteme zu umgehen, während Regierungen Langstreckenfahrzeuge für die Grenzüberwachung und Waldbrandüberwachung einsetzen.
Kurzstrecken-BVLOS-Flüge bedienen weiterhin Inspektions-, Kartierungs- und Medienaufnahme-Aufträge. Obwohl sie 2025 einen Umsatzanteil von 37,40 % aufweisen, mäßigt sich das Wachstum, da die Durchdringung zunimmt und regulatorische Wege sich stabilisieren. Mittelstreckenflüge füllen den Korridor zwischen Bevölkerungszentren und entfernten Einrichtungen und gewinnen an Relevanz in regionalen Paketzustellungsrouten und Mittelstrom-Pipeline-Inspektionen. Im Laufe der Zeit werden erwartete Gewinne bei der Batteriedichte und Mesh-Netzwerk-Funkgeräten die aktuellen Reichweitenklassifizierungen verwischen. Dennoch wird eine Nachfragestratifizierung bestehen bleiben, da Nutzlastgewicht und regulatorische Hürden je nach Missionsprofil unterschiedlich sind, was sicherstellt, dass der Markt für autonome BVLOS-Drohnen differenzierten Ausdauernischen gerecht wird.
Nach Größe:
Große Flugzeuge unterstützen industrielle NutzlastenGroßklassen-Drohnen tragen Nutzlasten über 25 kg und expandieren derzeit mit einer CAGR von 25,35 %. Ihre Schwerlastfähigkeiten ermöglichen den Transport von Komponenten für Offshore-Windparks, die Versorgung von Minenstandorten und humanitäre Hilfsgüterabwürfe. Größere Zellen ermöglichen auch gemischten Kraftstoff- oder Brennstoffzellen-Antrieb, der die Ausdauer über sechs Stunden hinaus verlängert und den wirtschaftlichen Break-even-Punkt für die Remote-Logistik erfüllt.
Dennoch behaupten kleine Plattformen die Führung mit einem Marktanteil von 47,65 % im Jahr 2025 aufgrund niedrigerer regulatorischer Schwellen und Stückkosten, die eine Flottenausweitung ermöglichen. Nano- und Mikro-Flugzeuge gewinnen an Bedeutung bei der Inspektion von beengten Räumen in Industriekesseln oder unter Brückenhohlräumen, wo Rotorabwindempfindlichkeit und Kollisionsrisiko vorrangige Überlegungen sind. Mittelgroße Flugzeuge balancieren Nutzlast und Reichweite und sind somit Standardwerkzeuge für Forstpatrouillen und Mittelstrom-Öl-und-Gas-Untersuchungen. Da Verbundwerkstoffe und additive Fertigung das Strukturgewicht reduzieren, schreitet jede Klasse parallel voran, anstatt andere zu kannibalisieren, was die vielschichtige Wachstumschance im Markt für autonome BVLOS-Drohnen veranschaulicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Logistik treibt die schnellste AkzeptanzLogistik- und Lieferflotten werden zwischen 2026 und 2031 voraussichtlich eine CAGR von 26,45 % verzeichnen. Pilotprogramme haben sich zu nationalen Netzwerken entwickelt, die Blutproben, Impfstoffe und Verbraucherpakete transportieren. Automatisierte Fulfillment-Center integrieren Drohnenzellen, die elektronische Bestelleingaben empfangen, Nutzlastmodule auswählen und Flugzeuge ohne menschliches Eingreifen beladen, wodurch die Zeitspanne vom Auftragseingang bis zum Versand auf unter fünf Minuten reduziert wird. Regulierungsbehörden beschleunigen Genehmigungen, wenn Betreiber Redundanz, Fallschirmrückgewinnung und zuverlässige Erkennungs- und Ausweichfunktionen nachweisen – alles nun auf führenden Flottenplattformen üblich.
Energie und Versorgungsunternehmen bleiben der Umsatzanker und tragen 24,10 % des Umsatzes des Marktes für autonome BVLOS-Drohnen im Jahr 2025 bei. Die Anforderungen an die Inspektionshäufigkeit steigen, da Netze modernisiert werden, um dezentrale erneuerbare Energieerzeugung aufzunehmen. Präzisionslandwirtschaft, Baukontrolle, öffentliche Sicherheit und Umweltüberwachung erzeugen Nachfrage, jeweils mit spezifischen Sensorpaketen. Telekommunikationsunternehmen setzen gefesselte BVLOS-Drohnen als temporäre Relaistürme bei Veranstaltungen oder Naturkatastrophen ein, was zeigt, wie diversifizierte Anwendungsfälle gemeinsam die Nachfragedynamik im gesamten Markt für autonome BVLOS-Drohnen aufrechterhalten.
Geografische Analyse
Autonomer BVLOS-Drohnenmarkt Nordamerika
Nordamerika bleibt mit einem Anteil von 35,85 % im Jahr 2025 der umsatzstärkste Markt. Die ausstehende Part-108-Regelung der FAA wird die inländischen Genehmigungen beschleunigen, und Kanadas Rahmenwerk vom November 2025 harmonisiert die Flugregeln auf dem gesamten Kontinent. Große Versorgungsunternehmen weiten Trassenbegehungen weiter aus, während Plattformanbieter die Produktion innerhalb der Region konsolidieren, um Halbleiterlieferrisiken zu mindern. Laufende öffentlich-private Testgebiete, darunter der New York UAS Corridor und der Northern Plains-Standort in North Dakota, liefern Daten, die die regulatorischen Verfeinerungen der nächsten Runde informieren und die regionale Wettbewerbsfähigkeit stärken.
Autonomer BVLOS-Drohnenmarkt Asien-Pazifik
Asien-Pazifik stellt die dynamischste Wachstumsregion mit einer CAGR von 25,62 % dar. Japans Level-4-Rahmenwerk erlaubt autonome Flüge über besiedelten Gebieten unter festgelegten Sicherheitsnachweisen und schafft damit Liefer- und Notfalldienste in städtischen Umgebungen. Chinas Fertigungskapazitäten senken die Stücklistenkosten und machen Flugzeugzellen unter 10.000 USD für Flottenerneurungen rentabel. Indiens Agraranreize und die Digital-Sky-Plattform vereinfachen die Betreiberlizenzierung und fördern eine rasche Verbreitung bei der Kartierung von Pflanzengesundheit und Präzisionssprühmissionen. Südkorea und Australien setzen BVLOS-Drohnen bei der Seenotrettung und der Logistik auf Minengeländen ein und übermitteln den regionalen Lufttüchtigkeitsbehörden Machbarkeitsnachweise, die künftige Regelgebung informieren.
Autonomer BVLOS-Drohnenmarkt Europa
Europa profitiert vom harmonisierten Ansatz der EASA, der einen einheitlichen Zertifizierungszugang zu 27 Mitgliedstaaten bietet. Das Standardszenario STS-02 deckt BVLOS-Flüge bis zu 2 km ab, wenn Beobachter eingesetzt werden, und mehrere Länder implementieren lokale Erweiterungen bis zu 10 km für die Inspektion linearer Infrastruktur. Die U-Space-Initiative des Kontinents unterstützt digitale Echtzeit-Fluggenehmigungen und dynamisches Geofencing und entlastet dichte Luftkorridore. Forschungsförderung aus Programmen wie SESAR 3 beschleunigt das Benchmarking von Erkennungs- und Ausweichalgorithmen und macht Europa zu einem Zentrum für Avionik-Forschung und Entwicklung sowie Interoperabilitätstests im Markt für autonome BVLOS-Drohnen.


Regulatorisches Umfeld
Regulatorische Rahmenwerke für autonome BVLOS-Betriebe entwickeln sich von befreiungsbasierten Genehmigungen hin zu standardisierten, leistungsbasierten Ansätzen, angeführt von Nordamerika und Europa. In den Vereinigten Staaten trieb die FAA diesen Wandel mit dem im August 2025 veröffentlichten BVLOS-NPRM voran, und im Januar 2026 öffnete sie die öffentliche Kommentierungsphase zu dem Vorschlag erneut, wodurch die Aufmerksamkeit auf erforderliche Detect-and-Avoid-Fähigkeiten und einheitliche Berichtserwartungen gerichtet bleibt, während die Regelung fortschreitet. Kanada verstärkte ebenfalls die Abstimmung innerhalb Nordamerikas, indem es mit Wirkung ab November 2025 ein erweitertes BVLOS-Rahmenwerk für schwerere Drohnen finalisierte, wodurch sich das adressierbare Einsatzspektrum für industrielle und logistische Betreiber vergrößert.
Internationale und regionale Normsetzung stärkt die Grundanforderungen für grenzüberschreitende Betriebe und Geräteübereinstimmung. Die ICAO verabschiedete im April 2024 Änderungen zur Einführung von Anhang 6, Teil IV, für internationale RPAS-Betriebe, wodurch globale Erwartungen hinsichtlich Fernpilotenlizenzierung, Lufttüchtigkeit und Betreiberzertifizierung verankert werden. In Europa setzte die EASA die Harmonisierung mit ihrem Easy-Access-Rules-Update von Juli 2024 und den nachfolgenden Änderungen von 2025 zu den Verordnungen (EU) 2019/947 und 2019/945 fort, die betriebliche und produktbezogene Anforderungen weiter präzisieren, während ISO/IEC 22460-1:2025 eine technische Referenz für standardisierte Daten zur Fernpilotenlizenzierung bereitstellt. Parallel dazu veröffentlichte die Europäische Kommission im Februar 2026 einen Aktionsplan zur Drohnenabwehr, der zivil-militärische Interoperabilität als politische Priorität hervorhebt, die technische Anforderungen an Autonomie, Identifikation und Luftraumintegration prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette autonomer BVLOS-Drohnen erstreckt sich von vorgelagerten Materialien und Komponenten über Systemintegration und Software bis hin zum Betrieb. Vorgelagerte Exposition konzentriert sich auf Seltenerdmagnete (für Motoren) und sicherheitskritische Elektronik wie HF-Komponenten, Trägheitssensoren und Avionik, wo eine konzentrierte Beschaffung Vorlaufzeit- und Compliance-Risiken schafft. Midstream-Integratoren kombinieren Rumpfstrukturen, Nutzlasten (Thermal, LiDAR, Hyperspektral) und Kommunikationssysteme zu typkonfigurierten Plattformen, während der Autonomie-Stack (Wahrnehmung, Missionsplanung, Flottenmanagement) und die UTM-Konnektivität Angebote zunehmend differenzieren, insbesondere bei Multi-Drohnen-Betrieben mit Fernüberwachung.
Nachgelagert wird Wert durch End-to-End-Dienstleistungserbringung erschlossen: Einsatzplanung, regulatorische Dokumentation, Schulung, Docking-/Ladeinfrastruktur, Wartung und Analytik, die Bild- und Sensordaten in umsetzbare Ergebnisse für Versorgungsunternehmen, Logistik und Anwender im öffentlichen Sicherheitsbereich umwandelt. Partnerschaften werden zunehmend genutzt, um Hardware-Flotten mit Fernbetriebszentren und Kundenabläufen zu verknüpfen, wobei Orchestrierungs- und Betriebsmanagementplattformen eine größere Rolle spielen (zum Beispiel die im Juli 2025 angekündigte Zusammenarbeit von Aeronext mit SoftBank an einem KI-gestützten Betriebsmanagementsystem für die Logistik). Betriebsmodelle wie Drone-in-a-Box straffen die Servicekette ebenfalls, indem sie Dock-Lieferanten, lokale Wartung und Betreiberbefähigung zu einer wiederkehrenden Unterstützungsebene verbinden, wie bei koordinierten Inspektionseinsätzen zu beobachten, bei denen Integratoren und Dienstanbieter Ausrüstung, Schulung und schnelle Standortunterstützung bündeln, um Ausfallzeiten zu reduzieren.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, wobei die fünf größten Anbieter rund 45 % des Umsatzes von 2024 kontrollieren. Vertikale Integration ist das strategische Thema, da Hardwarehersteller Software-, Analyse- und Wartungsangebote übernehmen, um schlüsselfertige Pakete zu liefern. Skydios Finanzierungsrunde von USD 170 Millionen unterstreicht die Kapitalströme in autonomiezentrierte Lösungen, die den bevorstehenden Erkennungs- und Ausweich-Mandaten entsprechen.[3]Skydio, "Ankündigung der Series-E-Finanzierungsrunde," skydio.com
Mittelständische Hersteller konzentrieren sich auf regionale Nischen und passen Nutzlastoptionen und Schulungsmodule an lokale Vorschriften an. Die Konvergenz internationaler Standards bewegt diese Unternehmen dazu, für gemeinsame Avionik und UTM-Middleware Partnerschaften einzugehen, was redundante Entwicklungskosten reduziert. Patenttrends zeigen einen Anstieg bei automatisierten Andock- und drahtlosen Datenübertragungssystemen, was signalisiert, dass Bodeninfrastruktur das nächste Schlachtfeld für Differenzierung ist.
Lieferkettenengpässe bei HF-Chips und Trägheitssensoren fördern Nearshoring-Strategien und Joint Ventures mit Halbleiterfabriken außerhalb geopolitischer Brennpunkte. Unternehmen, die die Herkunft sicherheitskritischer Komponenten garantieren, erzielen Premium-Serviceverträge, was verdeutlicht, wie Risikomanagement nun Kaufentscheidungen und technische Spezifikationen im Markt für autonome BVLOS-Drohnen prägt.
Marktführer in der Branche für autonome BVLOS-Drohnen
AeroVironment, Inc.
Skydio, Inc.
XAG Co., Ltd.
ideaForge Technology Pvt. Ltd.
EagleNXT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Autonomer BVLOS-Drohnenmarkt
- AeroVironment, Inc.
- Parrot Drones SAS
- Skydio, Inc.
- Zipline International Inc.
- Wing Aviation LLC
- Drone Delivery Canada Corp.
- Percepto Robotics Ltd.
- XAG Co., Ltd.
- Quantum-Systems GmbH
- Lockheed Martin Corporation
- Carbonix
- ideaForge Technology Pvt. Ltd.
- Draganfly Innovations Inc.
- Delair SAS
- Volocopter GmbH (Diamond Aircraft Industries GmbH)
- Autel Robotics Co. Ltd.
- EagleNXT

Marktchancen und Zukunftsaussichten
Häfen, Industriezonen und lineare Infrastrukturkorridore schaffen kurzfristigen Freiraum für vollständig autonome, dockbasierte BVLOS-Betriebe, die mit minimaler Personalpräsenz vor Ort und konsistenten Sicherheitskontrollen laufen. Nachweise für diesen Wandel zeigen sich in Europa, wo der Hafen von Tallinn im Mai 2026 im Hafen Muuga ein automatisiertes BVLOS-Drohnenpilotprogramm mit dockbasierter Infrastruktur für kontinuierliche Sicherheit und Inspektion startete, sowie in Belgien, wo ADLC im Februar 2026 eine Genehmigung für nächtliche BVLOS-Frachtdrohnenflüge im Hafengebiet von Antwerpen erhielt. Diese Umgebungen konzentrieren wiederholbare Routen, kontrollierten Zugang und eine hohe Inspektionsfrequenz, was skalierbare Einsätze für Überwachung, Perimetersicherheit, Zustandsüberwachung von Anlagen und Vorfallreaktion unterstützt.
Ein zweiter Chancenbereich ist die Kommerzialisierung von Routine-BVLOS-Betrieben durch klarere Regelsetzung und harmonisierte Standards, die Reibungsverluste bei der Skalierung über Rechtsräume hinweg verringern. Die FAA veröffentlichte im August 2025 ihren BVLOS-NPRM (mit fortlaufendem Prozess bis 2026), während die britische CAA in ihrer im Oktober 2025 veröffentlichten Roadmap „Future of Flight: BVLOS Roadmap“ (CAP 3182) einen Umsetzungspfad festlegte, einschließlich geplanter Arbeiten an Luftraumarchitektur-Vorschlägen im Jahr 2026. Während diese Programme fortschreiten, können Anbieter, die zertifizierte Detect-and-Avoid-Systeme, widerstandsfähige Kommando- und Kontrollverbindungen, Remote-ID-Integration und Flottenorchestrierung zusammen mit Schulung und Wartung bündeln, Pilotprogramme in wiederholbare Servicevorlagen für Logistik, Versorgungsunternehmen und Überwachungsaufgaben im öffentlichen Sektor umwandeln.
Recent Industry Developments in Autonomer BVLOS-Drohnenmarkt
- Juli 2026: Matternet ging eine Partnerschaft mit Beeline UAS ein, um den kommerziellen BVLOS-Drohnenlieferbetrieb im Rahmen der FAA-Part-135-Zertifizierung auszubauen, mit anfänglichem Schwerpunkt auf den Metropolregionen San Francisco Bay und Los Angeles. Die Partnerschaft stärkt die Netzwerkgröße und die betriebliche Abdeckung für regulierte medizinische und zeitkritische Lieferungen. Sie unterstreicht auch die Rolle zertifizierter Betreiber und integrierter Partner bei der Beschleunigung der Routenexpansion innerhalb bestehender regulatorischer Genehmigungen.
- März 2026: Skydio hob Fortschritte im Bereich Multi-Drohnen-BVLOS-Betrieb hervor, nachdem FAA-Genehmigungen es einem einzelnen Fernpiloten ermöglichten, mehrere Skydio-X10-Drohnen zu überwachen, einschließlich der im Januar 2026 an die New York Power Authority erteilten Genehmigungen. Die Multi-Drohnen-Überwachung erhöht die Produktivität pro Bediener und verschiebt die Flottenökonomie hin zu Fernbetriebszentren statt Außendienstteams. Die Genehmigungen erhöhen zudem die Bedeutung von Detect-and-Avoid-Leistung und Betriebsverfahren, die bei Versorgungsunternehmen und Infrastrukturnutzern wiederholt angewendet werden können.
- August 2025: Die FAA veröffentlichte einen Vorschlag zur Regelsetzung (Notice of Proposed Rulemaking), um BVLOS-Betriebe zu normalisieren, und skizzierte einen regelbasierten Ansatz, der die Abhängigkeit von individuellen Befreiungen verringern und skalierbare kommerzielle Missionen unterstützen soll. Dieser Vorschlag signalisierte einen Übergang zu standardisierten Anforderungen für Ausrüstung und Berichterstattung, was sich auf Produktdesign und Compliance-Planung bei Herstellern und Betreibern auswirkt. Er förderte auch Investitionen in UTM-Integration und Betriebswerkzeuge, die auf leistungsbasierte Genehmigungen ausgerichtet sind.


Autonomer BVLOS-Drohnenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus autonomen Drohnen, die außerhalb der Sichtweite (BVLOS) betrieben werden können, wobei der Flug durch bordseitige Autonomie sowie unterstützende Systeme ermöglicht wird, die einen sicheren Fernbetrieb erlauben.
Ausgeschlossen aus dem Umfang (für diese Marktgrößenbestimmung): Hobby- oder Spielzeugdrohnen, die nicht für BVLOS-Missionen eingesetzt werden, sowie rein manuelle BVLOS-Betriebe ohne wesentliche Autonomie werden nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Plattformtyp
- Multirotor
- Starrflügler
- Hybrid
- Nach Reichweite
- Kurz
- Mittel
- Lang
- Nach Größe
- Nano
- Mikro
- Klein
- Mittel
- Groß
- Nach Endverbrauchsbranche
- Energie und Versorgungsunternehmen
- Logistik und Lieferung
- Landwirtschaft und Forstwirtschaft
- Bau und Infrastruktur
- Öffentliche Sicherheit und Katastrophenschutz
- Umweltüberwachung und Vermessung
- Telekommunikation und Kommunikationsrelais
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Südamerika
- Brasilien
- Rest von Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Leitplanken dafür festzulegen, was als BVLOS gilt und was einen Betrieb autonom macht, und anschließend verlässliche externe Indikatoren zu sammeln. Wir stützten uns auf öffentliches Luftfahrt- und Sicherheitsmaterial wie FAA-Veröffentlichungen und Aktualisierungen zur Regelsetzung, EASA-Leitlinien und ICAO-Referenzen, um betriebliche Genehmigungen und Einschränkungen zu verstehen, die die Nachfrage prägen.
Wir nutzten außerdem Quellen wie Beschaffungsportale von Regierungen, Verteidigungshaushaltsdokumente sowie Zoll- und Handelsstatistiken, um die Versanddynamik und die Verschiebung des Plattformmixes einzuschätzen. Seiten von Branchenverbänden, peer-reviewte Arbeiten zu Detect-and-Avoid und Autonomie sowie Unternehmensmeldungen und Investorenpräsentationen wurden geprüft, um typische Nutzlastfähigkeiten, Reichweitenklassen und Preisentwicklungen zu verstehen. Wo erforderlich, wurden kostenpflichtige Unternehmensfinanzdaten und ein Informationsdienst-Abonnement sowie eine Patentdatenbank herangezogen, um Produkt-Roadmaps und Umsatzrisiken abzugleichen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was tatsächlich für BVLOS-Missionen eingesetzt wird, für welches Autonomieniveau bezahlt wird und wie sich die Preisgestaltung mit Reichweite, Nutzlast und Compliance-Anforderungen ändert. Die Interviews umfassten Hersteller, Software- und Autonomieanbieter, Integratoren und Endnutzer, die sowohl kommerzielle als auch staatliche Nachfrage unterstützen, mit ausgewogenen Ansichten aus APAC, EMEA und Amerika, um eine Verzerrung durch eine einzelne Region zu vermeiden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 34% | EMEA: 33% |
| Kleinere Akteure: 16% | Manager: 53% | Amerika: 22% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem genehmigte BVLOS-Aktivitäten, Zuwächse der Drohnenflotte und das Tempo der Einführung von Autonomiefunktionen genutzt werden, um den adressierbaren Nachfragepool nach Region zu rekonstruieren. Um die Gesamtsummen realistisch zu halten, werden selektive Bottom-up-Prüfungen anhand von Stichproben der Stückzahlen und typischen Verkaufspreisbändern (ASP) nach Plattformklasse durchgeführt, und anschließend wird das Feedback aus den Vertriebskanälen genutzt, um Lücken auszugleichen, in denen öffentliche Mengendaten dünn sind.
Zu den einem Stresstest unterzogenen Eingaben zählen die Anzahl der BVLOS-Befreiungen und -Genehmigungen, korridorartige Inspektionsaktivitäten in Energie und Versorgung, Konversionsraten von Lieferversuchen zu skalierten Einsätzen und die typische Wertaufteilung zwischen Hardware und Autonomiesoftware. Batterielaufzeit- und Nutzlastbeschränkungen wurden für bestimmte Missionen als praktische Obergrenzen behandelt, was den Mix und die realisierte Preisgestaltung beeinflusst. Die Prognosen wurden mittels Szenarioanalyse erstellt, bei der Adoptionspfade an den Zeitpunkt der Regulierung, die Verfügbarkeit von Detect-and-Avoid, die Konnektivitätsbereitschaft und die Budgetzyklen der Kunden gekoppelt sind, und anschließend mit dem abgestimmt, was die Befragten in den nächsten Jahren für umsetzbar halten.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale wie Beschaffungsaufträge, angekündigte Flottenerweiterungen und regulatorische Meilensteine geprüft, und Abweichungen werden anschließend auf Annahmen wie Auslastung, Preisgestaltung und Autonomie-Adoptionsraten zurückgeführt. Wenn eine Zahl unstimmig wirkt, werden die Treiber überarbeitet und ein gezielter erneuter Kontakt mit der jeweils relevantesten Befragtengruppe hergestellt, bevor die interne Prüfung abgeschlossen wird.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Regeländerungen, größeren Vertragsankündigungen oder starken Verschiebungen der Komponentenpreise. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die aktuellen Wechselkurse, der Inflationskontext und wichtige Marktereignisse in der veröffentlichten Ansicht berücksichtigt werden.
Vergleich der Marktschätzung von Mordor Intelligence für autonome BVLOS-Drohnen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für autonome BVLOS-Drohnen können weit voneinander abweichen, da die Abgrenzung des Umfangs nicht immer einheitlich ist und jeder Herausgeber Preisgestaltung und Adoptionszeitpunkt unterschiedlich behandelt. Die Abweichungen werden noch deutlicher, wenn das Basisjahr nicht angepasst ist und wenn Umrechnungskurse und Inflation vereinfacht behandelt werden.
Die größten Abweichungen entstehen meist dadurch, wie Autonomie definiert wird, ob Dienstleistungen und Missionsbetrieb enthalten sind und wie aggressiv der Hochlauf nach Lockerung der Vorschriften angenommen wird. In dieser Studie wird die ASP-Entwicklung mit aktuellen Ausschreibungspreisen und Interview-Feedback aktualisiert und anschließend mit den durchschnittlichen Wechselkursen des laufenden Jahres umgerechnet. Dieser Schritt erklärt einen Teil der Abweichung gegenüber Zahlen, die ältere Preispunkte enthalten – dies ist die aktualisierungsgeleitete Vorgehensweise von Mordor Intelligence.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,69 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 2,49 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann einen breiteren Umsatzumfang rund um autonomiegestützte BVLOS-Aktivitäten umfassen, wodurch angrenzende Software- und Betriebswerte einbezogen werden können, die nicht konsequent von den Umsätzen der Drohnenplattform getrennt werden. |
| Branchenverlag B | 1,85 Mrd. USD (2024) | Deckt den breiteren BVLOS-Drohnenmarkt mit Autonomie als ermöglichendem Trend ab, was manuelle BVLOS-Programme und frühere Pilotausgaben vermischen kann, und kann die Gesamtsumme erhöhen, wenn ältere Preisannahmen und schnellere Adoptionsannahmen angewendet werden. |
Betrachtet man die Tabelle insgesamt, erklärt sich die Streuung hauptsächlich durch Umfangsabgrenzungen und Zeitpunkte, nicht durch einen einzelnen Rechenschritt. Unser Ansatz bleibt nachvollziehbar, indem die Nachfrage an genehmigungsgeführten Aktivitäten verankert wird und die Gesamtsummen anschließend mit praktischen Preisbändern und Einsatzsignalen abgeglichen werden, was die Endzahl wiederholbar macht, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für autonome BVLOS-Drohnen im Jahr 2031 haben?
Prognosen setzen die Marktgröße für autonome BVLOS-Drohnen bis 2031 auf USD 4,97 Milliarden an.
Wie schnell wächst der Markt für autonome BVLOS-Drohnen?
Der Markt für autonome BVLOS-Drohnen wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 24,10 % expandieren.
Welcher Plattformtyp wächst am schnellsten?
Hybrid-Flugzeuge führen das Wachstum mit einer CAGR von 28,05 % bis 2031 an, dank kombinierter Auftrieb- und Reiseflugeffizienz.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik ist die am schnellsten wachsende Region und wird voraussichtlich eine CAGR von 25,62 % verzeichnen, da Regulierungen reifen und die Fertigung skaliert.
Was ist der Haupttreiber hinter der beschleunigten kommerziellen Akzeptanz?
Regulatorische Standardisierung, die fallbezogene Ausnahmegenehmigungen durch regelbasierte Genehmigungen ersetzt, bietet vorhersehbare Wege für Investitionen und Flottenausbau.
Seite zuletzt aktualisiert am:



