
Marktgröße und Marktanteil für Drohnendienstleistungen in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
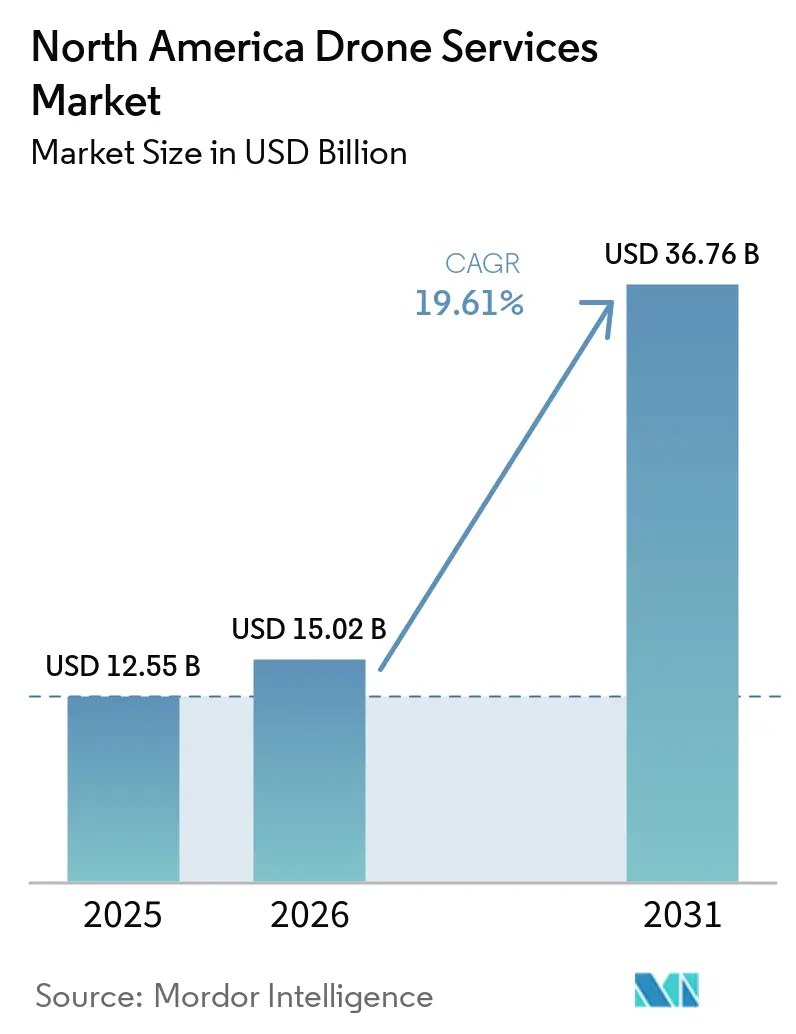
| Marktgröße im Basisjahr (2025) | 12.55 Milliarden US-Dollar |
| Marktgröße (2026) | 15.02 Milliarden US-Dollar |
| Marktgröße (2031) | 36.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.61 % |
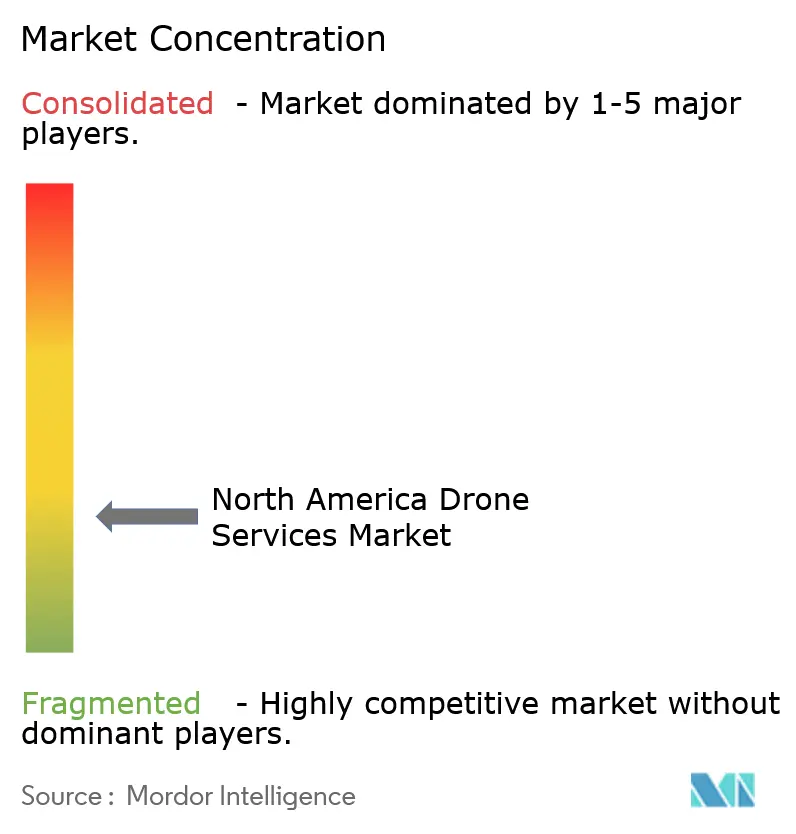
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Drohnendienstleistungen in Nordamerika von Mordor Intelligence
Die Marktgröße für Drohnendienstleistungen in Nordamerika wird voraussichtlich von 12,55 Milliarden USD im Jahr 2025 auf 15,02 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 19,61 % über den Zeitraum 2026–2031 einen Wert von 36,76 Milliarden USD erreichen. Die Wachstumsdynamik wird durch die zügig voranschreitende Regelgebung der Bundesluftfahrtbehörde (FAA) zu Operationen jenseits der Sichtlinie (BVLOS), die Ausweitung der 5G-Konnektivität und die steigende Unternehmensnachfrage nach kohlenstoffarmer Datenerfassung gestützt. Eine Verschiebung von Hardwareverkäufen hin zu dienstleistungszentrierten Geschäftsmodellen fördert spezialisierte Betreiber in den Bereichen Analytik, Schulung und Wartung. Die rasche Konsolidierung, die durch Axons Übernahme von Dedrone im Jahr 2024 und John Deeres Kauf von Sentera im Jahr 2025 verdeutlicht wird, signalisiert eine Schwerpunktverlagerung hin zu vertikal integrierten Plattformen, die Flugbetrieb mit Datenerkenntnissen verbinden. Gleichzeitig eröffnen die vereinfachten BVLOS-Regeln von Transport Canada und die Angleichung Mexikos an die ICAO-Standards neue adressierbare Segmente in der gesamten Region.[1]
Wichtigste Erkenntnisse des Berichts
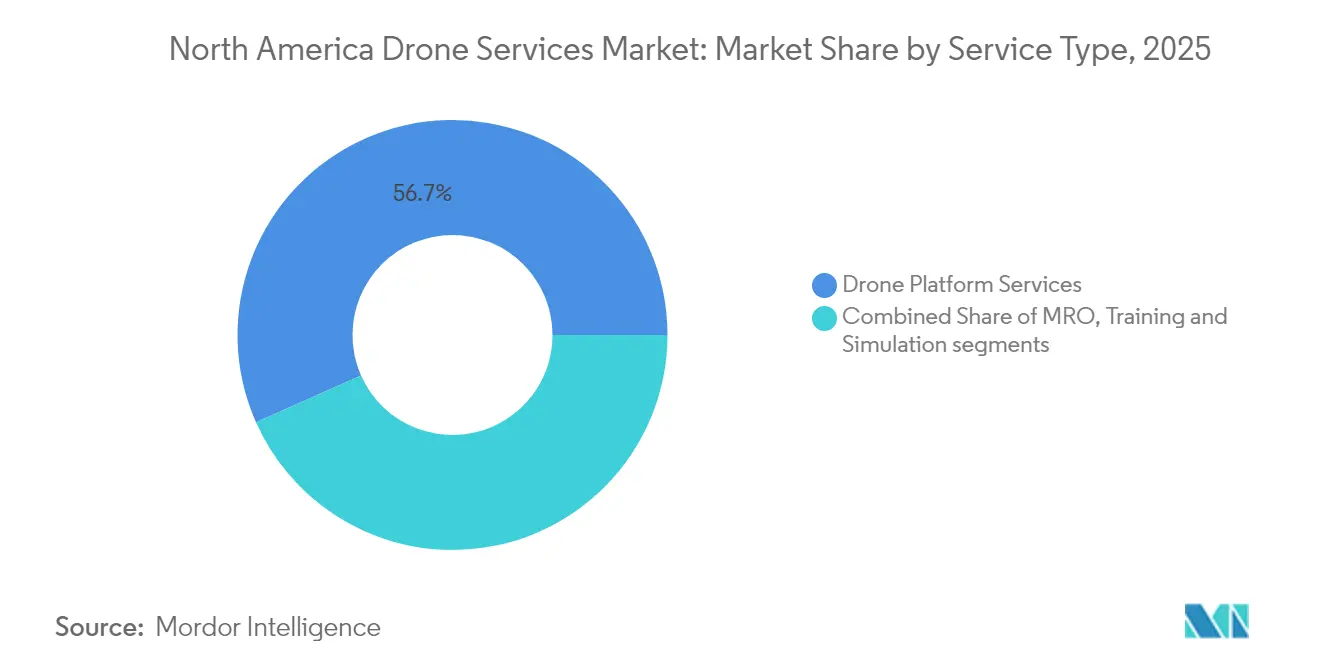
- Nach Serviceart führten Drohnenplattformdienste mit einem Umsatzanteil von 56,65 % im Jahr 2025, während Schulung und Simulation mit einer CAGR von 24,10 % am schnellsten wuchsen.
- Nach Endbenutzerbranche führte Bau und Infrastruktur mit einem Umsatzanteil von 31,62 % im Jahr 2025; das Segment Medizin und Paketzustellung ist bereit, bis 2031 mit einer CAGR von 25,10 % zu expandieren.
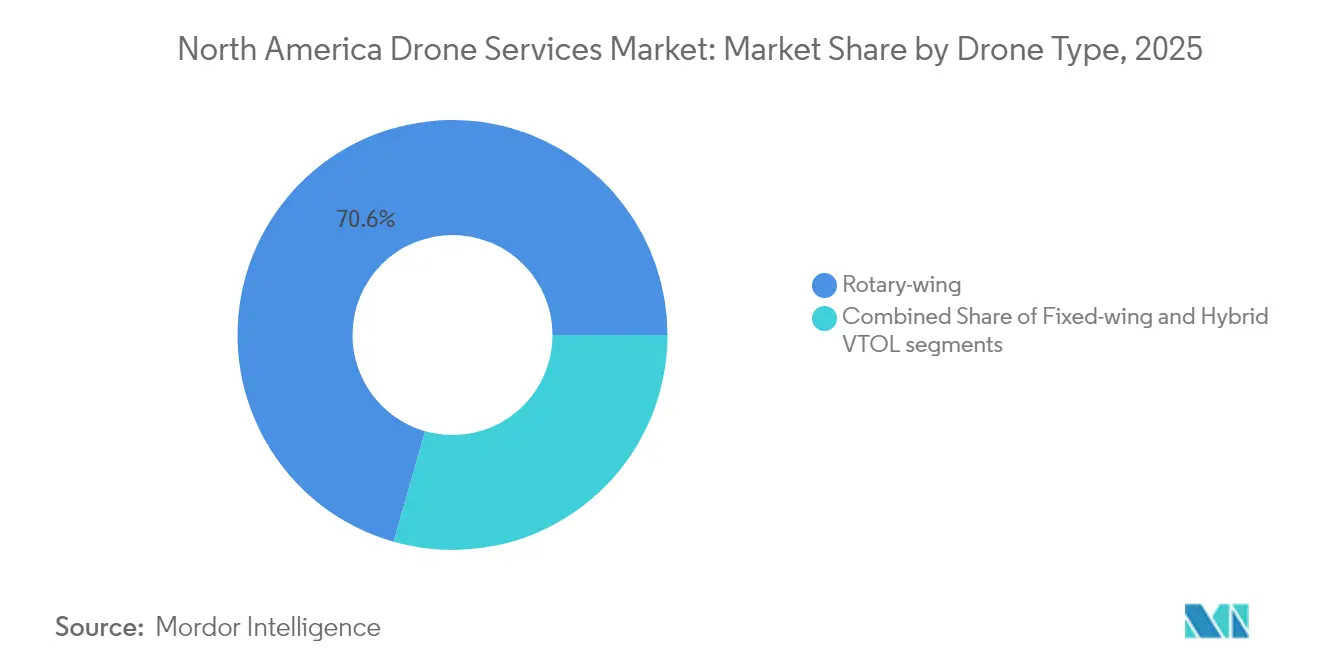
- Nach Drohnentyp entfielen auf Drehflügler 70,58 % der Marktgröße für kommerzielle Drohnendienstleistungen in Nordamerika im Jahr 2025, während Hybrid-VTOL-Modelle mit einer CAGR von 27,95 % wachsen werden.
- Nach Betriebsreichweite entfielen Flüge innerhalb der Sichtlinie (VLOS) auf 67,96 % des Umsatzes 2025, jedoch wird für BVLOS-Dienste bis 2031 eine CAGR von 22,98 % prognostiziert.
- Nach Geografie erfassten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 86,02 %, obwohl Mexiko voraussichtlich zum am schnellsten wachsenden Land mit einer CAGR von 21,98 % wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Auswirkungshorizont |
|---|---|---|---|
| Ausweitung von FAA Part 135 und BVLOS-Ausnahmegenehmigungen | +4.2% | Vereinigte Staaten mit Ausstrahlungseffekten auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Kostensparende Bau- und Infrastrukturinspektion | +3.8% | Nordamerika, konzentriert in den USA und Kanada | Kurzfristig (≤ 2 Jahre) |
| Übernahme der Präzisionslandwirtschaft im Reihenfeldanbau | +3.1% | US-Mittlerer Westen, kanadische Prärien, Nordmexiko | Mittelfristig (2–4 Jahre) |
| Skalierung von Pilotprojekten für medizinische Lieferungen und Einzelhandelslieferungen per Drohne | +2.9% | Städtische Zentren der USA, Ausweitung auf Vorstadtmärkte | Langfristig (≥ 4 Jahre) |
| Unternehmensweite ESG-getriebene Verlagerung zu kohlenstoffarmen Luftdaten | +2.4% | Global, frühe Übernahme in Nordamerika | Mittelfristig (2–4 Jahre) |
| Edge-KI und 5G ermöglichen Echtzeitanalytik als Dienstleistung | +2.8% | Technologiekorridore der USA und Kanadas, aufstrebende Märkte in Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von FAA Part 135 und BVLOS-Ausnahmegenehmigungen
Die Anweisung des Kongresses verpflichtete die FAA, innerhalb von 20 Monaten einen BVLOS-Rahmen nach Part 108 zu finalisieren, der von individuellen Ausnahmegenehmigungen zu einer unternehmensbezogenen Aufsicht übergeht. Die Struktur soll die Genehmigungszyklen von Monaten auf Wochen verkürzen und letztlich skalierbare BVLOS-Dienste im gesamten kommerziellen Markt für Drohnendienstleistungen in Nordamerika freischalten.
Kostensparende Bau- und Infrastrukturinspektion
Drohnengestützte Brücken- und Stromleitunsginspektionen führten zu Kostensenkungen von bis zu 40 % und 75 % kürzeren Zykluszeiten, was staatliche Verkehrsbehörden und Versorgungsunternehmen dazu veranlasste, bemannte Arbeitsbühnen zu ersetzen. Die unternehmenseigene Flotte von 200 Drohnen bei Georgia Power reduzierte die Inspektionsausgaben um 60 %, während sich die Anomalieerkennung verdreifachte, was die Übernahme im kommerziellen Markt für Drohnendienstleistungen in Nordamerika stärkt.[2]
Übernahme der Präzisionslandwirtschaft im Reihenfeldanbau
Sprühdrohnen behandelten im Jahr 2024 10,3 Millionen Acres und generierten dabei 215 Millionen USD an Serviceumsatz. FAA-Genehmigungen für Schwarmoperationen, die es einem Piloten ermöglichen, drei schwere Sprühdrohnen gleichzeitig zu überwachen, haben den Arbeitsaufwand gesenkt und die Nachfrage im kommerziellen Markt für Drohnendienstleistungen in Nordamerika gesteigert.
Skalierung von Pilotprojekten für medizinische Lieferungen und Einzelhandelslieferungen per Drohne
Zipline überschritt 1 Million kommerzieller Lieferungen und kooperierte mit Walmart, um einen Großteil des Ballungsraums Dallas–Fort Worth abzudecken. Die 8-Pfund-Nutzlast und der 10-Meilen-Radius der P2-Zip-Drohne adressieren Ineffizienzen in der Letzte-Meile-Logistik und erweitern die Versorgungszonen im kommerziellen Markt für Drohnendienstleistungen in Nordamerika.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Auswirkungshorizont |
|---|---|---|---|
| Uneinheitliche Luftrechtsgesetzgebung auf Landes- und Gemeindeebene | -2.1% | Städtische Zuständigkeitsbereiche der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Pool qualifizierter Fernpiloten trotz des Wachstums von FAA Part 107 | -1.8% | Nordamerika, akut in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in Befehls- und Kontrollverbindungen schrecken Kunden der kritischen Infrastruktur ab | -1.5% | Energiesektoren der Vereinigten Staaten und Kanadas | Mittelfristig (2–4 Jahre) |
| Fragmentierte BVLOS-Regulierung und Ausnahmegenehmigungslast | -1.3% | Vereinigte Staaten, grenzüberschreitende Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Luftrechtsgesetzgebung auf Landes- und Gemeindeebene
Lokale Verordnungen zu Luftrechten und Datenschutz schufen eine vielschichtige Compliance-Belastung, die länderübergreifende Einführungen verlangsamte, insbesondere in dicht besiedelten Korridoren. Betreiber müssen unterschiedliche Höhenbeschränkungen und Überflugverbote für Personen kartieren, was Kosten verursacht und das kurzfristige Wachstum im kommerziellen Markt für Drohnendienstleistungen in Nordamerika dämpft.
Begrenzter Pool qualifizierter Fernpiloten
Obwohl die Zahl der Inhaber von FAA-Part-107-Lizenzen gestiegen ist, standen spezialisierte Sektoren wie Film, Energie und Präzisionslandwirtschaft weiterhin vor Pilotenmangel, wobei die Gehälter 100.000 USD überstiegen. Die Nachfrage nach Aufbausertifizierungen unterstützte eine CAGR von 24,41 % bei Schulungsdienstleistungen, schränkte jedoch die betriebliche Kapazität im kommerziellen Markt für Drohnendienstleistungen in Nordamerika ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
Schulungsmomentum trifft auf PlattformskalierungDer nordamerikanische Markt für Drohnendienstleistungen wurde im Bereich der Plattformdienstleistungen im Jahr 2025 mit einem Umsatzanteil von 56,65 % angeführt, was die zentrale Rolle von Pilotierung, Datenerfassung und Verarbeitungspaketen widerspiegelt. Weltweit entfielen 38,21 % des Umsatzes im Jahr 2025 auf Kartierung und Vermessung, was zeigt, dass der Markt für Drohnendatendienstleistungen weiterhin in grundlegenden geospatial Leistungen verwurzelt ist. Unternehmen stützten sich auf schlüsselfertige Flugteams und Cloud-Analysen, um die Einführung zu vereinfachen, und sicherten so gebührenbasierte wiederkehrende Einnahmen in den Bereichen Energie, Bauwesen und Landwirtschaft. Die Kommoditisierung von Hardware veranlasste Anbieter, sich auf wertschöpfende Erkenntnisse zu konzentrieren, und gebündelte Serviceverträge trugen 2025 zur Ausweitung der durchschnittlichen Auftragsgrößen bei.
Schulung und Simulation verzeichneten mit einer CAGR von 24,10 % das stärkste Wachstum, da Arbeitskräftemangel die Nachfrage nach szenariobasierten Modulen für BVLOS-Verfahren, Schwarmüberwachung und den Betrieb fortgeschrittener Nutzlasten steigerte. Anbieter setzten Mixed-Reality-Simulatoren ein, die auf die praktischen Teststandards der FAA abgestimmt sind, um die Zeit bis zur Zertifizierung zu verkürzen und die Kompetenzanforderungen der Versicherer zu erfüllen. Mit der Reifung der BVLOS-Vorschriften wird erwartet, dass Zertifizierungserneuerungsprogramme sich beschleunigen und den nordamerikanischen Markt für kommerzielle Drohnendienstleistungen weiter ankurbeln werden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endbenutzerbranche:
Zustellung beschleunigt sich, Infrastruktur verankert sichBau und Infrastruktur hielten im Jahr 2025 einen Anteil von 31,62 % am Umsatz und profitierten von messbaren Einsparungen bei Brücken-, Übertragungsleitungs- und Pipelineinspektionen, die stabile Erneuerungsprojekte stärkten, die im Rahmen des US-amerikanischen Infrastrukturinvestitions- und Beschäftigungsgesetzes finanziert werden. Angespannte Arbeitsmärkte und strenge Sicherheitsvorschriften veranlassten Auftragnehmer, die Luftvermessung des Baufortschritts auszulagern, was die Nachfrage im kommerziellen Markt für Drohnendienstleistungen in Nordamerika konsolidierte.
Medizin und Paketzustellung verzeichneten die höchste CAGR von 25,10 %. Entfernungsunabhängige Drohnen verkürzten Lieferfenster und reduzierten Fahrzeugemissionen, was mit den ESG-Unternehmenszielen übereinstimmt. Netzwerke für chirurgische Versorgung, Apothekenketten und Einzelhändler mit Massenware weiteten Pilotprogramme auf bundesstaatenübergreifende Abdeckungszonen aus, nachdem sie routenbasierte BVLOS-Genehmigungen erhalten hatten, und erschlossen damit neue adressierbare Umsatzquellen für die kommerzielle Drohnendienstleistungsbranche in Nordamerika.
Nach Drohnentyp:
Hybrid-VTOL-Segment verzeichnet starkes WachstumDrehflügler-Plattformen hielten im Jahr 2025 einen Anteil von 70,58 % am kommerziellen Markt für Drohnendienstleistungen in Nordamerika, angetrieben durch Benutzervertrautheit, ihre Schwebeflugfähigkeit und geringe Wartungsanforderungen. Sie zeichneten sich bei Nahbereichs-Sichtinspektionen und taktischen Einsätzen im Bereich der öffentlichen Sicherheit aus. Verbesserte Hinderniserkennungssensoren und IP-klassifizierte Flugzeugzellen verlängerten ihre Lebensdauer und minimierten Ausfallzeiten.
Hybrid-VTOL-Systeme verzeichneten aufgrund der ab Januar 2025 geltenden FAA-Zertifizierungsregeln für angetriebene Auftriebsflugzeuge eine CAGR von 27,95 %. Diese Flugzeuge kombinierten vertikalen Start mit Starrflügler-Reiseflug, lieferten Nutzlasten über 50 km ohne bodengestützte Startvorrichtungen und erschlossen unterversorgte Vorstadtlogistikrouten im kommerziellen Markt für Drohnendienstleistungen in Nordamerika.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Betriebsreichweite:
Regulatorischer Durchbruch bei BVLOS treibt WachstumVLOS-Flüge trugen im Jahr 2025 67,96 % zum Umsatz bei. Sie blieben der Standard für Inspektions- und Sicherheitsaufgaben, die ein sofortiges Eingreifen des Piloten erfordern. Risikobasierte Regulierungskonformität und niedrigere Versicherungsprämien hielten das Volumen im kommerziellen Markt für Drohnendienstleistungen in Nordamerika aufrecht.
BVLOS-Dienste, die mit einer CAGR von 22,98 % wachsen, profitierten von der Regelgebung nach Part 108, erweiterten FAA-BEYOND-Teststandorten und ausgereiften Erkennungs- und Ausweichsensoren. Die FAA-Genehmigung von Zipline im Jahr 2023 setzte Sicherheitspräzedenzfälle, die Versicherungsunternehmen dazu veranlassten, Zeichnungsrichtlinien zu überarbeiten, während der neue zertifikatsfreie Rahmen von Transport Canada für routinemäßige BVLOS-Operationen den Verwaltungsaufwand für grenzüberschreitende Betreiber reduzierte. Investoren lenkten daher Kapital in Flottenexpansionen, die für regionale Logistiknetzwerke im kommerziellen Markt für Drohnendienstleistungen in Nordamerika konzipiert sind.
Geografische Analyse
Vereinigte Staaten Drohnendienstleistungsmarkt
Die Vereinigten Staaten dominieren im Jahr 2025 den nordamerikanischen kommerziellen Drohnendienstleistungsmarkt mit einem Marktanteil von 86,02 %, unterstützt durch das strukturierte Genehmigungsverfahren der FAA, umfangreiche Risikokapitalfinanzierungen und eine dichte Unternehmenskundenbasis. Bundesweite Teststandorte in Oklahoma, New York und North Dakota ermöglichten die technologische Validierung, während Verteidigungszuschüsse im Rahmen des DIU Blue UAS-Programms die inländische Skalierung der Fertigung beschleunigten. Die parlamentarische Aufsicht über die Regelgebung zu Part 108 BVLOS stärkte das Vertrauen der Investoren zusätzlich.
Kanada Drohnendienstleistungsmarkt
Kanada entfiel auf den größten Teil der verbleibenden Einnahmen und wird voraussichtlich weiter wachsen, da die Vorschriften von Transport Canada vom November 2025 die BVLOS-Genehmigungen für Drohnen mit einem Gewicht von 25–150 kg vereinfachen. Routinemäßige Sichtflüge werden in risikoarmen Lufträumen keine Sondergenehmigungen für Flugbetrieb mehr erfordern, was die Verwaltungskosten senkt und die Akzeptanz in den Bereichen Rohstoffgewinnung, Versorgungsunternehmen und Forstwirtschaft fördert.
Mexiko Drohnendienstleistungsmarkt
Mexiko verzeichnete das stärkste Wachstum unter allen Regionen mit einem CAGR von 21,98 %, da die Zivilluftfahrtbehörde die Vorschriften im Einklang mit dem UAS-Modellrahmen der ICAO aktualisierte. Großangelegte Modernisierungsprojekte zur Bewässerung in Sonora sowie der Ausbau erneuerbarer Energien entlang der Golfküste boten Anwendungsfälle für Langstreckenerhebungen. Obwohl Infrastrukturlücken weiterhin bestehen, beschleunigten Risikokapitalpartnerschaften mit US-amerikanischen Betreibern den Wissenstransfer und integrierten qualifizierte Besatzungen sowie Befehls- und Kontrolltechnologien in den nordamerikanischen kommerziellen Drohnendienstleistungsmarkt.
Regulatorisches Umfeld
In den Vereinigten Staaten prägt die Federal Aviation Administration (FAA) die Skalierbarkeit kommerzieller Drohnendienste weiterhin durch die BVLOS-Regelgebung und eine strengere Durchsetzung der Vorschriften. Der FAA Reauthorization Act von 2024 (Public Law 118-63) fügte Befugnisse hinzu, die Dienstleister betreffen, darunter Section 927, die Ausnahmegenehmigungen als Alternative zu Befreiungsverfahren ermöglicht, sowie Section 929, die Beschränkungen für UAS-Betrieb in der Nähe bestimmter fester Einrichtungen wie Staatsgefängnisse vorschreibt. Parallel dazu wurden die Durchsetzungsmechanismen der FAA im Jahr 2026 mit Initiativen wie dem DETER-Programm für zügige Vergleiche bei erstmaligen UAS-Verstößen verstärkt.
Kanada und Mexiko weisen für Dienstleister unterschiedliche Grade an betrieblicher Reibung auf. Transport Canada erweiterte den Pfad für risikoärmeren BVLOS-Betrieb und präzisierte die Anforderungen für mittlere RPAS durch Änderungen, die im November 2025 in Kraft traten, wodurch die Abhängigkeit von Special Flight Operations Certificates für Routinebetrieb verringert wurde. Weitere Aktivitäten im Jahr 2026 konzentrierten sich auf das Management des Luftraumzugangs und den Bürokratieabbau. In Mexiko hält die Agencia Federal de Aviacion Civil (AFAC) nach einer systematischen Überprüfung im Jahr 2024 am Rahmenwerk NOM-107-SCT3-2019 als zentraler regulatorischer Referenz fest, wodurch Compliance-Anforderungen und Genehmigungsverfahren eine zentrale Planungsvariable für grenzüberschreitende Dienstleistungseinführungen bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Drohnendienste in Nordamerika beginnt bei Flugzeugzellen und kritischen Subsystemen (Batterien, Antrieb, Navigation, Nutzlasten), die in Integrations- und Softwareebenen (Flugsteuerung, Autonomie, Geodaten- und Inspektionsanalytik) einfließen. Diese Fähigkeiten unterstützen dann die Leistungserbringung (Missionsplanung, Piloting, Datenerfassung, Verarbeitung und Berichterstattung), gefolgt von Unterstützung nach der Leistungserbringung wie Schulung, Sicherheitsmanagement und MRO. Dienstleister bündeln zunehmend den Plattformbetrieb mit wiederkehrenden Analyseergebnissen für Käufer aus den Bereichen Bauwesen, Energie, Landwirtschaft und öffentliche Sicherheit, während Anbieter von Schulungen und Simulationen die Lücke bei Fernpiloten für fortgeschrittene Anwendungen wie BVLOS und die Überwachung mehrerer Luftfahrzeuge adressieren.
Öffentliche Beschaffung und sicherheitsgetriebene Lieferkettenkontrollen beeinflussen sowohl die vorgelagerte Beschaffung als auch die nachgelagerte Vertragsvergabe für Anwendungsfälle im Unternehmens- und öffentlichen Sektor. Die Klausel 52.240-1 der Federal Acquisition Regulation, die an die im American Security Drone Act genannten Beschränkungen für erfasste ausländische Unternehmen gebunden ist (in Kraft seit November 2024, mit zusätzlichen Beschränkungen im Zusammenhang mit Bundesmitteln, die zum 22. Dezember 2025 in Kraft treten), drängt Anbieter und Dienstleister zu konformer Komponentenbeschaffung und verifizierten Katalogen wie dem DIU-Blue-UAS-Rahmenwerk und verwandten staatlich verifizierten Listen. Diese Compliance-Ebene erhöht die Bedeutung sicherer Kommando- und Kontrollpraktiken, sicherer Datenverarbeitungsverfahren und geprüfter Lieferantennetzwerke für Betreiber, die um kritische Infrastruktur- und regierungsnahe Aufträge konkurrieren.
Wettbewerbslandschaft
Das Wettbewerbsfeld blieb im Jahr 2025 fragmentiert. Axons Kauf von Dedrone für 170 Millionen USD vereinte Gegendrohnen-Technologie, Ersthelferdrohnen und Beweismanagementsoftware unter einem Dach und schuf einen End-to-End-Luftraumüberwachungs-Stack. Die Sentera-Akquisition von John Deere integrierte Multispektraloptik und Erntekartierungsanalytik in seine See-and-Spray-Plattform und verbesserte so die Präzisionslandwirtschaftsdienste.
Skydio beschaffte 170 Millionen USD, um Remote Flight Deck zu skalieren, das browserbasierte Drohnensteuerung über 5G ermöglicht und das Unternehmen als führenden Anbieter von Autonomielösungen für Infrastrukturkunden positioniert. Drone Delivery Canada fusionierte mit Volatus Aerospace und verband Fertigung mit Logistikdienstleistungserbringung, um medizinische Versorgungskorridore und Grenzüberwachungsaufträge zu verfolgen.
Aufkommende Spezialisten zielen auf Nischenvertikalen ab. Das energiefokussierte Unternehmen VOLT Inspections bot thermografische Analytik für Übertragungsleitungen an, während Rantizo Sprühdrohnen-Wartungsabonnements für Genossenschaften skalierte. Anbieter von Edge-KI-Modulen lieferten Echtzeit-Defekterkennung, um die Wertschöpfung zu steigern und die Differenzierung durch Software im kommerziellen Markt für Drohnendienstleistungen in Nordamerika zu intensivieren.
Marktführer der nordamerikanischen Drohnendienstleistungsbranche
-
DroneDeploy, Inc.
-
Zipline International Inc.
-
Cyberhawk Innovations Limited
-
AgEagle Aerial Systems Inc.
-
Skydio, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Drohnendienstleistungsmarkt Unternehmen in diesem Bericht
- DroneDeploy, Inc.
- Cyberhawk Innovations Limited
- Zipline International Inc.
- AgEagle Aerial Systems Inc.
- Skydio, Inc.
- SkySpecs, Inc.
- Volatus Aerospace Corp.
- DroneUp, LLC
- Aerodyne Group
- Phoenix Drone Services LLC
- Arch Aerial LLC
- Precision AI Inc.
- Sky Source Aerial
- Flytrex Inc.
- Wing Aviation LLC
- Dronegenuity, Inc.
- Agremo Ltd.
- Intertek Group plc
- Ondas Holdings Inc.
- Axon Enterprise, Inc.
Lesen Sie die Analyse der Nordamerika Drohnendienstleistungsmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Die Skalierung des BVLOS-Betriebs ist der klarste Weißraum für nordamerikanische Drohnendienste, da Regelsetzung und vorläufige Genehmigungspfade zunehmend erweitern, was als wiederholbarer Dienst anstatt als einmaliges Ausnahmeprojekt erbracht werden kann. Die FAA veröffentlichte am 7. August 2025 einen NPRM zur Normalisierung des BVLOS-Betriebs, und die Kommentierungsfrist wurde erneut geöffnet und im Februar 2026 abgeschlossen. Die Behörde nutzt zudem weiterhin Verfahren wie den Near-Term Approval Process (NTAP), um Sicherheitsnachweise zu bewerten, die Dienste Dritter im Bereich UAS Traffic Management (UTM) einbeziehen. Zusammen schaffen der regulatorische Ansatz und das UTM-Anbieterrahmenwerk Raum für Dienstleister, konforme Detect-and-Avoid-Lösungen, Fernbetrieb und überprüfbare Arbeitsabläufe für Unternehmenskunden zu bündeln, die in mehreren Rechtsräumen tätig sind.
Die kommerzielle Expansion wird auch dort sichtbarer, wo Käufer die Erfassung und Bereitstellung realer Daten im großen Maßstab standardisieren, was längere Vertragslaufzeiten und höhere Auslastungsraten unterstützt. Im Bau- und Infrastrukturbereich wird eine Standardisierung großer Flotten über mehrere Projekte hinweg durch den Einsatz von Unternehmensplattformen verfolgt, beispielsweise durch die Ausweitung der standardisierten Realitätserfassung von DroneDeploy und PCL Construction auf über 1.000 aktive Projekte. Dieser Ansatz stützt die Nachfrage nach Datenverarbeitung, Analytik und Schulungsdiensten, die an messbare Betriebsergebnisse gekoppelt sind. In den Bereichen Medizin, Einzelhandel und On-Demand-Logistik hat Zipline in den Vereinigten Staaten Meilensteine bei der Skalierung und geografische Expansion nachgewiesen, was die Nachfrage nach Betreibern verstärkt, die routenbasierte Genehmigungen mit konsistenten Servicelevels und der Integration in die Auftragsabwicklungsprozesse der Kunden kombinieren können.
Neueste Industrielle Entwicklungen in Nordamerika Drohnendienstleistungsmarkt
- Juli 2026: DroneDeploy ging eine Partnerschaft mit Shepherd ein, um datenbasierte Einsparungen bei Versicherungsprämien für Auftragnehmer einzuführen, die die Realitätserfassungs-Workflows von DroneDeploy nutzen. Das Programm stellte drohnengestützte Dokumentation und Sichtbarkeit von Baustellenrisiken als versicherbare Kontrolle dar und untermauerte damit den Business Case für standardisierte, wiederkehrende Bauprojekteinsätze.
- Mai 2026: DroneDeploy und PCL Construction erweiterten ihre Partnerschaft, um die Realitätserfassung über mehr als 1.000 aktive Projekte hinweg zu standardisieren. Der Umfang des Einsatzes erhöhte den Bedarf an konsistenten Feldoperationen, Datenverarbeitung und Unternehmensführung, die plattformzentrierte Servicemodelle gegenüber ad-hoc Flugarbeiten begünstigen.
- Mai 2025: John Deere übernahm Sentera, um seinem Präzisionslandwirtschafts-Portfolio Fernbild- und Analysefähigkeiten hinzuzufügen. Die Übernahme verstärkte die Integration zwischen agronomischen Erkenntnissen und Feldarbeitsabläufen und ermutigte Dienstleister, die Drohnendatenerfassung an nachgelagerte Entscheidungstools anzupassen, die von Landwirten und Genossenschaften genutzt werden.
Nordamerika Drohnendienstleistungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst Einnahmen aus bezahlten Drohnendienstleistungen in Nordamerika, bei denen ein Dienstleister Drohnen einsetzt, um Aufgaben wie Inspektion, Kartierung, Überwachung und Datenerfassung durchzuführen und die Ergebnisse an Kunden zu liefern.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Drohnenhardware, eigenständige Softwarelizenzen ohne Bezug zur Dienstleistungserbringung sowie rein militärische Einsätze aus.
Segmentierungsübersicht
- Nach Serviceart
- Drohnenplattformdienste
- Pilotierung und Betrieb
- Datenanalytik
- Datenverarbeitung
- Wartung, Reparatur und Überholung (MRO)
- Schulung und Simulation
- Drohnenplattformdienste
- Nach Endbenutzerbranche
- Bau und Infrastruktur
- Landwirtschaft und Forstwirtschaft
- Energie und Versorgung
- Strafverfolgung und öffentliche Sicherheit
- Medizin und Paketzustellung
- Sonstige (Bergbau, Immobilien, Medien)
- Nach Drohnentyp
- Drehflügler
- Starrflügler
- Hybrid-VTOL
- Nach Betriebsreichweite
- Sichtlinie (VLOS)
- Jenseits der Sichtlinie (BVLOS)
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen, zu verstehen, wie Dienstleistungen bepreist werden, und realistische Nachfragetreiber nach Ländern (Vereinigte Staaten, Kanada und Mexiko) zu erstellen. Wir stützten uns auf frei zugängliche Quellen wie FAA-Regelaktualisierungen und Genehmigungsprogramme, Veröffentlichungen von Transport Canada zu Drohnenvorschriften sowie staatliche Statistikreihen von Behörden wie dem US Bureau of Labor Statistics und dem US Census Bureau, die Aktivitäten in den Bereichen Bauwesen, Versorgungsunternehmen und Landwirtschaft signalisieren, wo die Dienstleistungsnachfrage tendenziell steigt.
Wir haben auch Veröffentlichungen des USGS und von Natural Resources Canada geprüft, die Kartierungs- und Vermessungsaktivitäten informieren, sowie öffentliche Beschaffungsportale und Ausschreibungsbulletins, die Ausgabenmuster für Inspektion und Überwachung zeigen. Darüber hinaus nutzten wir Quellen wie SEC-Einreichungen und Investorenpräsentationen von börsennotierten Betreibern, seriöse Presseberichterstattung zu BVLOS-Genehmigungen und Programm-Rollouts sowie Verbandswebsites, die Betriebspraktiken und Sicherheitshinweise erörtern. Bei Bedarf griffen wir auf kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken zur Ermittlung von Fähigkeitsrichtungen sowie Nachrichten- und Finanztools zur zeitlichen Einordnung wichtiger kommerzieller Ereignisse zurück. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu überprüfen, was tatsächlich als Dienstleistung verkauft wird, wie sich die Preisgestaltung mit der Flugkomplexität verändert und welche Endnutzer ihre Budgets ausweiten. Wir sprachen mit Dienstleistern, Unternehmensnutzern und Kanalpartnern in den Vereinigten Staaten, Kanada und Mexiko, um Lücken aus der Desk-Research zu schließen und Annahmen einem Stresstest zu unterziehen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Unser Modell beginnt mit einem Top-down-Aufbau, der die Dienstleistungsnachfrage an reale Aktivitätspools in Nordamerika knüpft und diese Nachfrage dann mithilfe von Annahmen zum Dienstleistungsmix und zur Preisgestaltung in Umsatz umrechnet. Bei Drohnendienstleistungen erfolgt dies durch die Zuordnung von Endnutzungsaktivitäten zu bedienbaren Aufträgen (zum Beispiel Infrastrukturinspektionen, Vermessungs- und Kartierungsarbeiten sowie wiederkehrende Überwachungsbedarfe) und die anschließende Anwendung realistischer Durchdringungs- und Wiederholungszyklusverhalten.
Um die Gesamtwerte zu verankern, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, wie z. B. Stichproben von Preis-pro-Einsatz- und Preis-pro-Projekt-Spannen, Kapazitäts- und Auslastungslogik für Serviceteams sowie Kanalprüfungen zu typischen Vertragsgrößen. Zu den wichtigsten Eingaben im Modell gehören das Tempo der BVLOS-fördernden Regulierung und Genehmigungen, Auslastungsniveaus (Flugstunden und Projektdurchlaufzeiten), Verschiebungen im Anwendungsmix zwischen Kartierung, Inspektion und Überwachung, die Entwicklung der durchschnittlichen Verkaufspreise nach Komplexität sowie der Anteil der Projekte, bei denen Analysen mit Feldarbeit gebündelt werden. Die Prognose stützte sich auf Szenarioanalysen, die durch Expertenmeinungen unterstützt wurden, wobei Einführung und Preisgestaltung unter verschiedenen regulatorischen Geschwindigkeits- und Endnutzerbudgetpfaden variiert und dann auf den wahrscheinlichsten Fall zurückgeführt wurden. Wo Bottom-up-Daten für kleinere lokale Betreiber dünn waren, wurden Lücken durch konservative Kapazitätsannahmen geschlossen und anschließend mit beobachteten Preisspannen und dem Beschaffungsverhalten der Kunden abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. regulierungsbedingte Betriebsgenehmigungen, sichtbare kommerzielle Aktivitäten in wichtigen Endnutzungsbranchen und der implizite Umsatz pro aktivem Serviceteam, was dabei hilft, unrealistische Sprünge zu kennzeichnen. Wenn eine Abweichung festgestellt wird, werden die Annahmen überprüft und gezielte Nachfragen bei den Interviewpartnern durchgeführt, um zu bestätigen, ob die Änderung reale Bedingungen oder ein Artefakt von Timing, Währung oder Umfang widerspiegelt.
Vor der Freigabe durchlaufen die Zahlen eine mehrstufige Analystenprüfung, damit Formeln, Stückökonomie und Länderaufteilungen konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Regeländerungen, große Auftragsvergaben oder Nachfrageschocks. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für den nordamerikanischen Markt für Drohnendienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können bei Drohnendienstleistungen weit auseinanderliegen, da Studien nicht immer dieselben Einnahmequellen berücksichtigen und häufig unterschiedliche Zeithorizonte und Wachstumsannahmen verwenden. Unserer Erfahrung nach entstehen die größten Unterschiede durch die Interpretation von „Dienstleistungen”, die einbezogene Geografie und die Behandlung von Preisgestaltung und Auslastung über das Prognosefenster.
FAA-Genehmigungsaktivitäten und Betriebsgenehmigungen von Transport Canada, zusammen mit durch Interviews validierten Dienstleistungspreisbändern, sind die Belege, die Mordor Intelligence auf gebührenbasierte Flugoperationen in den Vereinigten Staaten, Kanada und Mexiko verankern, während der Verkauf von Drohnenhardware und eigenständige Softwarelizenzen außerhalb des Umfangs bleiben. Darüber hinaus zitieren einige Veröffentlichungen einen nur auf die USA bezogenen Wert und verallgemeinern ihn dann auf Nordamerika, oder sie gehen von einer aggressiven BVLOS-getriebenen Akzeptanz aus, ohne zu prüfen, ob Serviceteams Flugkapazität und Lieferzeitpläne mit derselben Geschwindigkeit skalieren können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,02 Milliarden USD (2026) | |
| Finanzmedienbericht A | 8,84 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und scheint einer globalen Aufteilungslogik zu folgen, was verschieben kann, was als Dienstleistungen gezählt wird und wie Nordamerika aus dem globalen Gesamtwert abgeleitet wird. |
| Presswire-Zusammenfassung B | 6,47 Milliarden USD (2024) | Deckt nur die Vereinigten Staaten ab und behandelt möglicherweise auch Analyse- oder plattformbezogene Elemente als Dienstleistungserlöse, selbst wenn die Fluglieferung nicht eindeutig gebündelt ist. |
Der Vergleich zeigt, dass die Jahreswahl und die Geografie zwei schnelle Treiber der Abweichung sind, und die Behandlung des Dienstleistungsumfangs weitet die Spanne weiter aus. Durch die Verknüpfung der Einnahmen mit beobachtbaren Betriebsgenehmigungen, realistischer Auslastung und verifizierten Preisspannen bleibt die endgültige Zahl auf wiederholbare Eingaben zurückführbar, die überprüft werden können, wenn sich der Markt weiterentwickelt.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des kommerziellen Marktes für Drohnendienstleistungen in Nordamerika?
Die Marktgröße des kommerziellen Marktes für Drohnendienstleistungen in Nordamerika betrug im Jahr 2026 15,02 Milliarden USD.
Wie schnell wird der Markt voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 19,61 % expandieren und bis 2031 36,76 Milliarden USD erreichen.
Welche Endbenutzerbranche wächst am schnellsten?
Medizin und Paketzustellung wird voraussichtlich bis 2031 mit einer CAGR von 25,10 % wachsen.
Welche regulatorische Änderung wird die größte Auswirkung haben?
Die bevorstehende BVLOS-Regelgebung der FAA nach Part 108 wird voraussichtlich die Genehmigungszeiträume von Monaten auf Wochen reduzieren und skalierbare Operationen jenseits der Sichtlinie ermöglichen.
Warum gewinnen Hybrid-VTOL-Drohnen an Bedeutung?
Die ab 2025 geltenden FAA-Zertifizierungsregeln für angetriebene Auftriebsflugzeuge ebneten den Weg für Flugzeuge, die vertikalen Start mit Starrflügler-Effizienz verbinden und weitreichendere Liefer- und Inspektionsmissionen unterstützen.