
Alarmüberwachungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 69.05 Milliarden US-Dollar |
| Marktgröße (2031) | 92.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
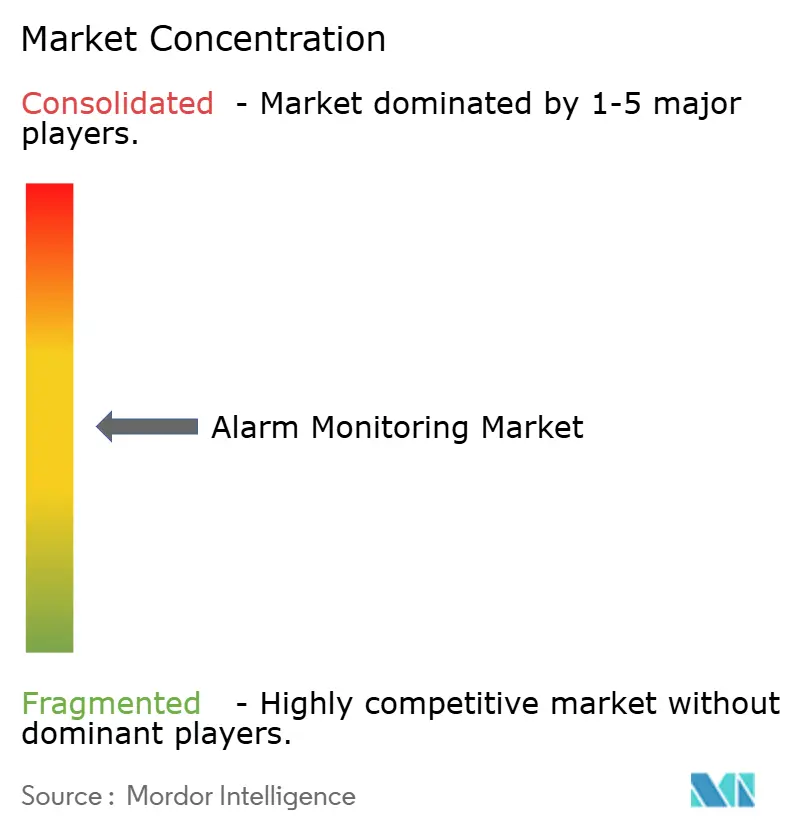
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Alarmüberwachungsmarkt Analyse von Mordor Intelligence
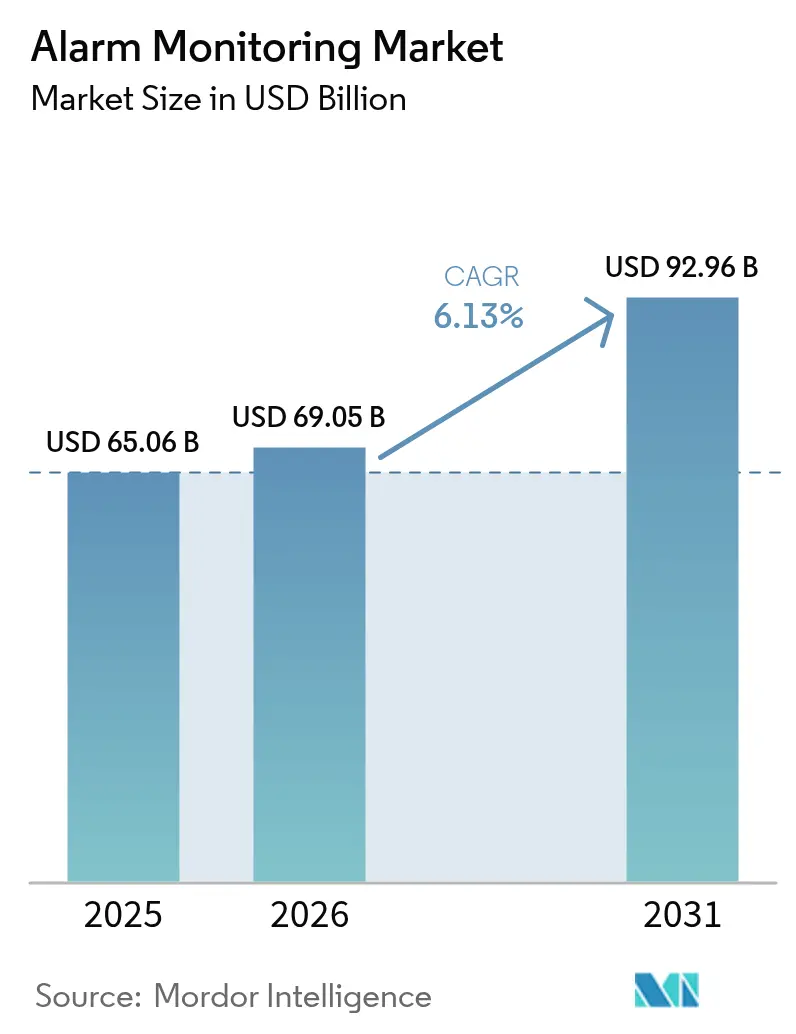
Die Größe des Alarmüberwachungsmarktes wurde im Jahr 2025 auf 65,06 Milliarden USD geschätzt und soll von 69,05 Milliarden USD im Jahr 2026 auf 92,96 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,13 % während des Prognosezeitraums (2026–2031). Die rasche Migration von veralteten Telefonleitungssignalsystemen zu cloudbasierten, KI-gestützten Plattformen erweitert die adressierbare Kundenbasis und erhöht gleichzeitig den durchschnittlichen Umsatz pro Nutzer. Wachsende Versicherungsrabatte von 5–20 % für professionell überwachte Systeme fördern neue Wohn- und Gewerbekunden, und 5G- oder LTE-M-Konnektivität reduziert Fehlalarme und Einsatzfahrten. Der Wettbewerbsdruck steigt, da Hersteller Analysen, Video und Mobilfunkmodule in einzelne SKUs bündeln, was die Hardware-Margen komprimiert, aber Service-Upgrades beschleunigt. Gleichzeitig treiben strengere Alleinarbeiter-Gesetze und Nachhaltigkeitsauflagen die Unternehmensnachfrage nach Fernüberwachung von Assets in den Bereichen Energie, Bau und öffentliche Sicherheit an. Gemeinsam stützen diese Dynamiken ein mittleres einstelliges Wachstum, selbst wenn der Preisdruck in gesättigten Regionen Nordamerikas und Europas zunimmt.
Wesentliche Erkenntnisse des Berichts
- Nach Angebot entfielen im Jahr 2025 49,22 % des Umsatzanteils auf Dienstleistungen im Alarmüberwachungsmarkt, während Software voraussichtlich mit einer CAGR von 6,78 % bis 2031 wachsen wird.
- Nach Kommunikationstechnologie hielten Mobilfunknetze im Jahr 2025 einen Anteil von 44,35 % am Alarmüberwachungsmarkt, und IP-Netze sollen bis 2031 eine CAGR von 6,74 % verzeichnen.
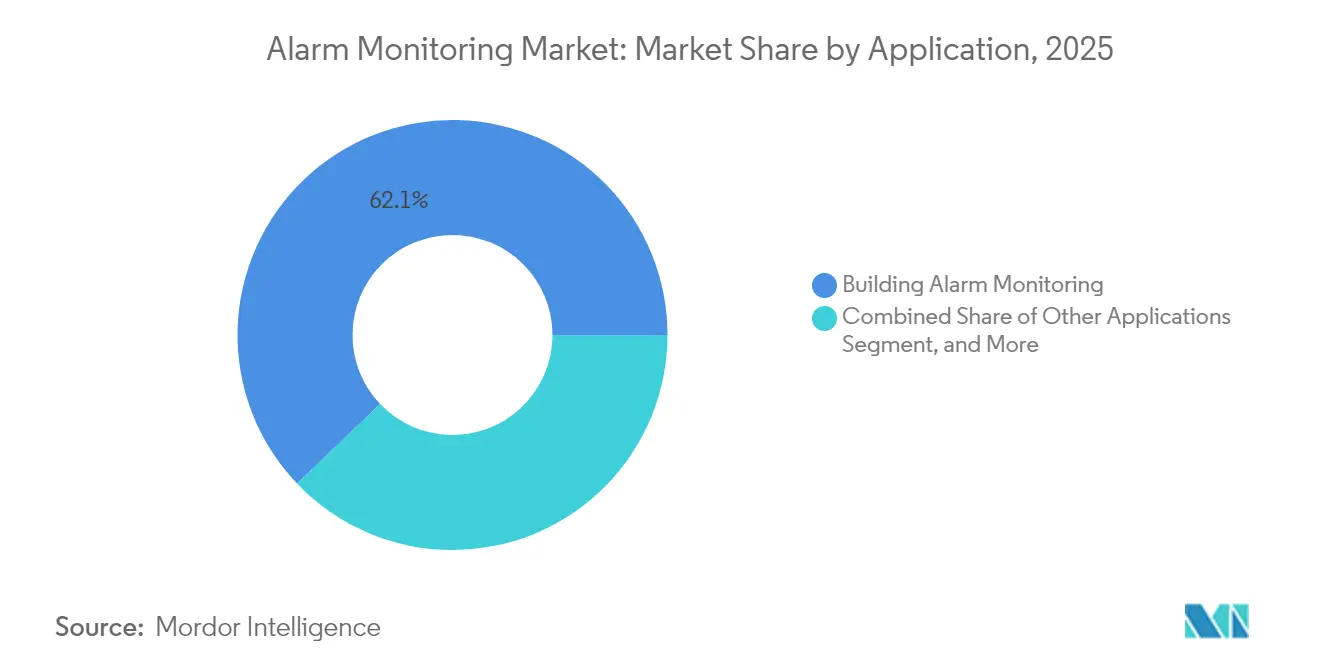
- Nach Anwendung erzielte die Gebäudeüberwachung im Jahr 2025 einen Umsatzanteil von 62,13 % im Alarmüberwachungsmarkt; die Smart-City-Infrastruktur soll bis 2031 mit einer CAGR von 7,05 % wachsen.
- Nach Endnutzer repräsentierten Wohnkunden im Jahr 2025 52,15 % des Umsatzes im Alarmüberwachungsmarkt, während Industrie- und Infrastrukturstandorte im gleichen Zeitraum eine CAGR von 6,93 % anstreben.
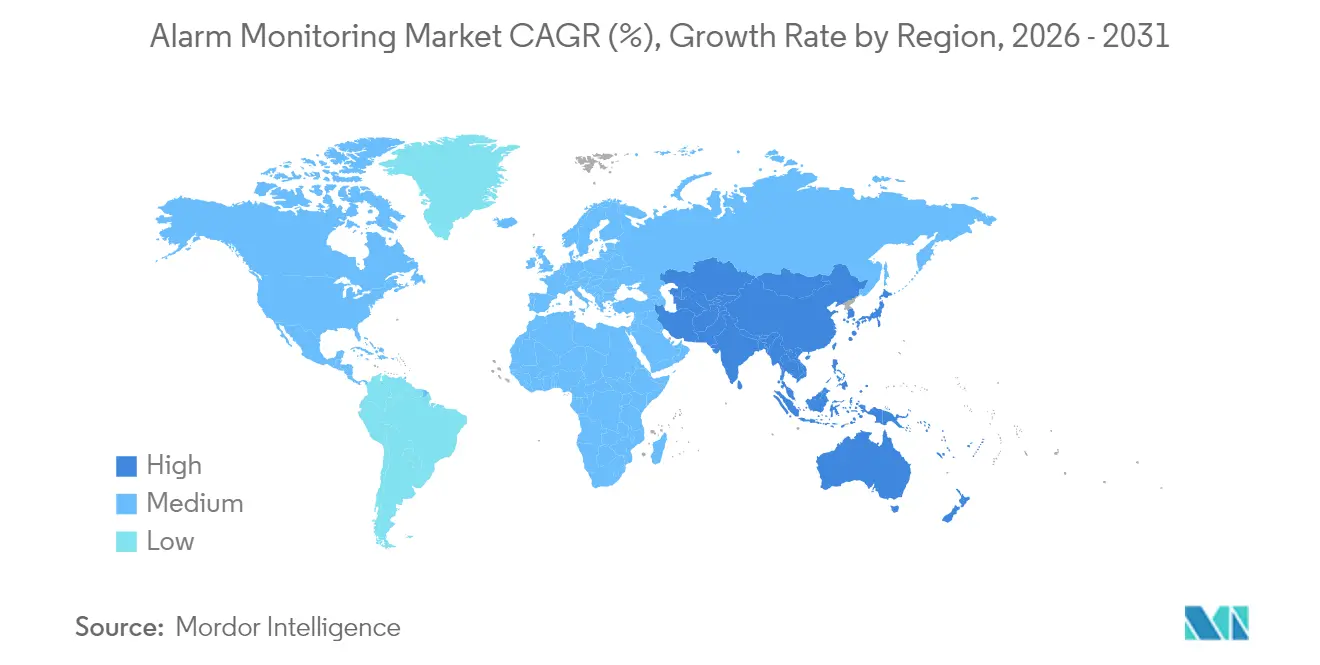
- Nach Geografie führte Nordamerika mit 38,55 % des Umsatzes im Jahr 2025 im Alarmüberwachungsmarkt, und der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,69 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Einführung cloudbasierter VSaaS-Alarmplattformen | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Videoanalysen zur proaktiven Bedrohungserkennung | +1.5% | Schwerpunkt Nordamerika und asiatisch-pazifischer Raum, Ausbreitung nach Europa | Mittelfristig (2–4 Jahre) |
| Versicherungsprämiensanreize für professionell überwachte Systeme | +0.8% | Schwerpunkt Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende Alleinarbeiter-Sicherheitsvorschriften in risikoreichen Branchen | +0.9% | Global, mit strengerer Durchsetzung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Fernüberwachung von Assets an Standorten erneuerbarer Energien | +0.7% | Global, konzentriert in Zentren erneuerbarer Energien | Langfristig (≥ 4 Jahre) |
| Ausbau von 5G und LTE-M zur Steigerung der Zuverlässigkeit von Mobilfunkalarmen | +1.1% | Schwerpunkt asiatisch-pazifischer Raum, Nordamerika, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Einführung cloudbasierter VSaaS-Alarmplattformen
Cloud-Videoüberwachung als Dienstleistung (VSaaS) verlagert Kosten von Investitionsausgaben auf vorhersehbare Betriebsgebühren, sodass Unternehmen Speicher und Analysen sofort skalieren und gleichzeitig die Wartung auslagern können. Große Anbieter verarbeiten mittlerweile jährlich Hunderte von Millionen Signalen und beweisen damit, dass mandantenfähige Architekturen Spitzenlast besser bewältigen als lokale Server. Da Updates zentral eingespielt werden, erhalten Kunden neue KI-Funktionen ohne Standortbesuche, was Einsatzfahrten und CO₂-Emissionen reduziert. Die Integration mit Facility-Management-Software macht die Plattform zu einem zentralen Kontrollpunkt für Sicherheits-, HLK- und Energie-Dashboards. Anbieter ohne Cloud-Kompetenzen riskieren eine Margenerosion, da Abonnenten zu Anbietern mit prädiktiven Analysen und automatisierten Reaktionsoptionen wechseln.
Integration KI-gestützter Videoanalysen zur proaktiven Bedrohungserkennung
Auf der Grundlage verschiedener Kamera-Feeds trainierte Modelle des maschinellen Lernens unterscheiden heute Menschen von Haustieren oder Pflanzenbewegungen und reduzieren Fehlalarmeinsätze um bis zu 40 %.[1]UL Solutions, "Zertifizierung von Sicherheitsalarmdiensten," ul.com Überwachungszentralen können dadurch Betriebskosten senken und das Vertrauen der Notfallkräfte stärken. Identitätsbasierte Analysen wie Gesichtserkennung ermöglichen personenbezogene Benachrichtigungen und steigern die Einnahmen aus der Zugangskontrolle. Honeywell und andere Hersteller integrieren Algorithmen am Rand (Edge), um Bandbreite zu schonen und gleichzeitig Datensouveränitätsvorschriften einzuhalten. Datenschutzbestimmungen in Europa und bestimmten US-Bundesstaaten stellen Integratoren jedoch vor Compliance-Herausforderungen und erfordern Einwilligungen sowie Prüfprotokolle. Anbieter, die datenschutzorientierte Rahmenwerke beherrschen, schaffen dauerhaften Wettbewerbsvorteil in regulierten Branchen.
Versicherungsprämiensanreize für professionell überwachte Systeme
Versicherer gewähren Rabatte zwischen 5 % und 20 %, wenn Objekte UL-gelistete Zentralstationsdienste einsetzen. Bei hochwertigen Einrichtungen übersteigen die Einsparungen häufig die monatlichen Überwachungsgebühren, wodurch Sicherheit als Kostenoptimierungsinstrument statt als Ermessensausgabe verstanden wird. Zertifizierungen wie UL 827 und TMA Five Diamond dienen als Kurzformel für Reaktionszuverlässigkeit und lenken Maklerempfehlungen sowie die Vorauswahl von Anbietern. Neue Deckungsklassen, darunter Cyberhaftpflicht, verweisen zunehmend auf eine 24/7-Einbruch- oder Umgebungsüberwachung als Nachweis angemessener Sorgfalt. Infolgedessen schließen Anbieter mit akkreditierten Stationen Verträge schneller ab und rechtfertigen höhere ARPU-Werte.
Verpflichtende Alleinarbeiter-Sicherheitsvorschriften in risikoreichen Branchen
In der Öl-, Gas-, Bergbau- und Bauindustrie verpflichten Regulierungsbehörden unter OSHA und vergleichbaren globalen Gesetzen zur Echtzeit-Standortverfolgung und Alarmierung bei Bewusstlosigkeit. Professionelle Überwachung bietet Redundanz durch Doppelweg-Kommunikation und automatisierte Eskalationsprotokolle. Da Bußgelder und Produktionsverzögerungen die Servicegebühren übersteigen, behandeln Unternehmen die Sicherheitsüberwachung als unverzichtbare Infrastruktur und verlängern Verträge auf mehrjährige Horizonte. Von Johnson Controls betriebene Ausbildungsakademien helfen, Technikerengpässe zu schließen und zertifizierte Installationen an abgelegenen Standorten sicherzustellen. Der regulatorische Schwung unterstützt daher langfristige Service-Pipelines, auch in wirtschaftlichen Abschwungphasen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abwanderungsraten bei Wohnbereichs-Überwachungsabonnements | -1.8% | Global, besonders ausgeprägt in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen von IoT-Alarmendpunkten | -1.2% | Global, mit erhöhter Besorgnis in Europa aufgrund der DSGVO | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Installateuren in Schwellenmärkten | -0.9% | Asiatisch-pazifischer Raum, Südamerika, Teile Afrikas | Langfristig (≥ 4 Jahre) |
| Abschaltung von 3G/2G-Netzen und zunehmende Geräteobsoleszenz | -1.1% | Global, mit beschleunigtem Zeitplan in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abwanderungsraten bei Wohnbereichs-Überwachungsabonnements
Eine jährliche Abwanderungsrate von über 12 % erodiert die Margen und zwingt Anbieter zu hohen Wiedergewinnungsausgaben.[2]OSHA, "Arbeitsschutz- und Arbeitssicherheitsstandards," osha.gov Preissensible Millennials tendieren zu DIY-Kameras mit Smartphone-Benachrichtigungen und umgehen monatliche Gebühren. Regulatorische Kontrolle schränkt Langzeitverträge und automatische Verlängerungsklauseln ein, was Bindungsstrategien begrenzt, die früher die Abwanderung dämpften. Um die Kundenbindung zu verbessern, fügen Anbieter Home-Automation-Bundles wie Beleuchtung oder Leckageerkennungssysteme hinzu, die das tägliche Engagement vertiefen. Erste Ergebnisse zeigen bescheidene Verbesserungen, doch ein wirtschaftlicher Abschwung könnte erneut Kündigungswellen auslösen.
Cybersicherheitsschwachstellen von IoT-Alarmendpunkten
Jeder vernetzte Sensor erweitert die Angriffsfläche für Credential-Stuffing, Botnet-Einbindung oder laterale Netzwerkbewegung.[3]UL Solutions, "Zertifizierung von Brandmeldealarmdiensten," ul.com Die DSGVO verhängt hohe Bußgelder, wenn Angreifer über Kameras oder Panels auf personenbezogene Daten zugreifen, was die Betreiberhaftung erhöht. Ende-zu-Ende-Verschlüsselung, Zero-Trust-Segmentierung und signierte Firmware-Updates mindern das Risiko, erhöhen jedoch die Stücklistenkosten. Kleinere Händler verfügen oft nicht über SOC-Ressourcen zur Überwachung auf Sicherheitsverletzungen, was Möglichkeiten für Großhandels-Überwachungszentralen schafft, die verwaltete Cyberdienste anbieten. Kundenschulung bleibt entscheidend, da Standard-Passwörter und offene Port-Weiterleitungen nach wie vor bei Wohninstallationen verbreitet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungen treiben die Transformation hin zu wiederkehrenden EinnahmenDienstleistungen erwirtschafteten im Jahr 2025 49,22 % des Umsatzes, da Kunden planmäßige monatliche Gebühren für 24/7-Überwachung, professionelle Installation und Wartung bevorzugten. Die Marktgröße für Dienstleistungen im Alarmüberwachungsmarkt soll parallel zu fortschrittlichen Cloud-Analysen steigen, die den ARPU je Standort erhöhen. Hardware-Umsätze gehen zurück, da standardisierte Sensoren unter Preisdruck stehen, jedoch halten robuste Industriegeräte Nischenprämien dort aufrecht, wo gefährliche Standorte zusätzliche Zertifizierungen erfordern. Software-Abonnements übertreffen alle Kategorien mit einer prognostizierten CAGR von 6,78 % und bestätigen die Schwerpunktverlagerung hin zu analyseorientierten Geschäftsmodellen.
Wiederkehrende Verträge sichern den Cashflow und ermöglichen es Anbietern, Akquisitionen zu finanzieren, die regionale Händler zu nationalen Netzwerken konsolidieren. UL-Listungskosten und Redundanz in Zentralstationen schaffen Markteintrittsbarrieren, die etablierte Anbieter schützen. Gleichzeitig ermöglichen SaaS-Dashboards mit DIY-Konfiguration den Betreibern, kleinere Konten profitabel zu bedienen. Infolgedessen belohnt der Alarmüberwachungsmarkt zunehmend hybride Anbieter, die Hardware-Margen mit langlebigen Service-Annuitäten kombinieren.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Kommunikationstechnologie:
Mobilfunknetze ermöglichen die IoT-ExpansionMobilfunk entfiel im Jahr 2025 auf 44,35 % des Umsatzes und bleibt das Rückgrat für die externe Signalübertragung in städtischen wie auch ländlichen Gebieten. Energieeffiziente LTE-M- und NB-IoT-Modems erweitern den Einsatz auf abgelegene Pipelines und Solaranlagen – Segmente, die den Alarmüberwachungsmarkt antreiben. IP-basierte Lösungen wachsen mit 6,74 % CAGR am schnellsten, begünstigt durch gebäudeweite Ethernet- und PoE-Upgrades, die bandbreitenintensive Videos unterstützen. Kunden wählen oft Doppelweg-Konfigurationen, die drahtgebundenes IP mit mobilfunkbasiertem Failover verbinden, um Versicherungsanforderungen und Brandschutzredundanzen zu erfüllen.
Legacy-POTS-Leitungen bestehen weiterhin in Regierungs- und Denkmalgebäuden, wo Infrastruktursubventionen die Kosten ausgleichen, jedoch schalten die Netzbetreiber sie innerhalb von fünf Jahren ab. Funknetzwerke bleiben auf temporären Bau- oder Veranstaltungsstandorten relevant und unterstreichen die Bedeutung von Multi-Technologie-Hubs, die automatisch zwischen verfügbaren Netzbetreibern wechseln. Anbieter universeller Gateways gewinnen mehr Marktanteile, da Migrationszyklen sich beschleunigen.
Nach Anwendung:
Smart Cities treiben Innovation über traditionelle Sicherheit hinausDie Gebäudeüberwachung hielt im Jahr 2025 62,13 % des Umsatzes, gestützt durch gesetzlich vorgeschriebene Brand- und Einbruchsabdeckung in gewerblichen Immobilien. Dennoch erweitern kommunale Einsätze in Verkehrssteuerung, Umweltsensorik und Sicherheit im öffentlichen Raum den Alarmüberwachungsmarkt mit einer CAGR von 7,05 %. Diese Projekte erfordern offene APIs und Interoperabilität mit SCADA, was zu Multi-Anbieter-Konsortiumsangeboten führt. Fahrzeugverfolgung profitiert zwar kleiner von Flottenversicherungspflichten und der Minderung von Frachtdiebstahl, weist jedoch aufgrund der engen Logistikmargen langsameres Wachstum auf.
Die Konvergenz von Personensicherheit, Energiemanagement und Belegungsanalysen definiert Wertversprechen neu. Anbieter, die BACnet-, KNX- oder Matter-Protokolle integrieren, erschließen Upsell-Möglichkeiten in der HLK-Optimierung und prädiktiven Wartung. Solche bereichsübergreifenden Fähigkeiten positionieren Überwachungszentralen als ganzheitliche Facility-Management-Partner statt als standardisierte Signalweiterleiter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzerbranche:
Industrielle Nachfrage übertrifft Wachstum im WohnbereichWohnnutzer repräsentierten im Jahr 2025 noch immer 52,15 % des Umsatzes, jedoch verlangen Industrie- und Infrastrukturkunden Premium-Pakete, was ihre CAGR auf 6,93 % treibt. Regulatorische Compliance – bezüglich Arbeitssicherheit, Umweltemissionen und Asset-Integrität – macht überwachte Alarme in Fabriken, Versorgungsunternehmen und Energiefeldern unverzichtbar. Infolgedessen verschiebt sich der Marktanteil im Alarmüberwachungsmarkt stetig hin zu Unternehmenskonten, selbst wenn Verbraucher-Smart-Home-Marken kostengünstige Wohnpläne untergraben.
Gewerbliche Einrichtungen wie Krankenhäuser und Rechenzentren zahlen Extra für KI-gestützte Validierung und Wachdienste und nutzen weniger Fehlalarme, um Versicherungsrabatte auszuhandeln. Regierungsbehörden beschaffen Langzeitverträge mit integrierten Cybersicherheits-SLAs und binden Lieferanten für fünf oder mehr Jahre. Zusammen heben diese Dynamiken den gemischten ARPU an und puffern gegen Abwanderung im Wohnbereich.
Geografieanalyse
Alarm-Überwachungsmarkt Nordamerika
Nordamerika erzielte 38,55 % des Umsatzes im Jahr 2025 und nutzte dabei eine ausgereifte Alarmzentren-Infrastruktur sowie etablierte Händlernetzwerke, um KI-Analysen und Heimautomatisierungs-Zusatzleistungen zu bündeln. Der Alarm-Überwachungsmarkt verzeichnet eine schrittweise sinkende Abwanderungsrate, wie die jüngste Kennzahl von ADT von 12,6 % zeigt, was auf Fortschritte bei Kundenbindungsprogrammen hindeutet, die Sicherheit mit Lifestyle-Komfort verknüpfen. Regulatorische Rahmenbedingungen wie UL 827 und TMA Five Diamond drängen kleinere Marktteilnehmer eher zu Grohandelspartnerschaften als zu eigenständigen Stationen, was die Margen für skalierte Marktführer sichert.
Alarm-Überwachungsmarkt Asien-Pazifik
Der asiatisch-pazifische Raum wächst mit einer CAGR von 6,69 %, wobei Regierungen Smart-City-Plattformen finanzieren, die Verkehrskameras, Luftqualitätssensoren und Notrufsäulen in einheitliche Leitstellen integrieren. Da Neubauprojekte dominieren, übertreffen Mobilfunk- und IP-Konnektivität die Festnetzleitungen, was schnelle Rollouts in Megastädten ermöglicht. Dennoch bleibt die Fragmentierung bestehen, sodass globale Anbieter Sprache, Zahlungsbedingungen und Kundendienst lokalisieren müssen, um Ausschreibungen zu gewinnen. Engpässe bei Installationsfachkräften erschweren die Zeitplanung zusätzlich und steigern die Attraktivität von Selbstinstallations-Funksystemen für kleine Unternehmen.
Alarm-Überwachungsmarkt Europa
Das stetige Wachstum in Europa spiegelt die Nachfrage nach datenschutzorientierten, cyber-gehärteten Lösungen wider. Verisure ist in 13 Ländern mit 5,7 Millionen Kunden tätig und weist durchschnittliche Reaktionszeiten von unter 60 Sekunden auf – ein Maßstab, der die Premiumpreisgestaltung untermauert. DSGVO-Bußgelder für den Missbrauch von Daten veranlassen Unternehmen dazu, Anbieter mit dokumentierter Ende-zu-Ende-Verschlüsselung und SOC-2-Konformität zu wählen. Gleichzeitig fördern Richtlinien für nachhaltiges Bauen integrierte Sicherheits- und Energiepakete bei Sanierungsprojekten und erweitern die Relevanz von Alarmanlagen über den Einbruchschutz hinaus.

Regulatorisches Umfeld
Die Regulierung der Alarmüberwachung ist zunehmend an die Akkreditierung von Alarmempfangszentralen, die Zuverlässigkeit der Alarmübertragung und die Cybersicherheit von IP-verbundenen Systemen gekoppelt. In den Vereinigten Staaten bleibt UL 827 ein zentraler Compliance-Maßstab für Alarmempfangszentralen-Dienste, wobei die neueste, im Mai 2025 ANSI-genehmigte Überarbeitung die betrieblichen und automatisierungsbezogenen Anforderungen stärkt, die durch wiederkehrende Audits überprüft werden. Auch die Telekommunikations-Übergangspolitik prägt die Signalisierungswahl: Im April 2026 verabschiedete die US-amerikanische FCC Regeln zum Technologiewandel, die eine Pflicht zum Legacy-Codec-Handshake nach G.711 für Alarmempfänger ablehnten und damit die Migration von Legacy-Sprachpfaden zu IP-basierten Übertragungsmodellen unterstützen.
In Europa arbeiten Überwachungs- und Alarmempfangszentralen gemäß EN 50518 (mit Ergänzungen wie EN 50518:2019/A1:2023), während sichere Fernzugriffsdienste für Brand- und Sicherheitssysteme durch EN 50710:2021 geregelt werden. Diese Normen stärken die Widerstandsfähigkeit von Einrichtungen, den sicheren Betrieb und den kontrollierten Fernzugriff, während die Überwachung sich zu cloudbasierten Arbeitsabläufen verschiebt. Länderspezifische Lizenzierungsanforderungen bleiben relevant, etwa Singapurs Fire Safety (Alarm Monitoring Services) Regulations 2020 für Unternehmen, die Alarmüberwachungsnetze und Signalübertragungsverbindungen betreiben. Regionenübergreifend entwickeln sich Cybersicherheitsanforderungen von Leitlinien zu verbindlichen Vorschriften für vernetzte Alarmsysteme, wodurch die Grundanforderungen an Verschlüsselung, Zugangskontrolle und Nachvollziehbarkeit in überwachten Lösungen steigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Alarmüberwachung beginnt vorgelagert mit Komponenten- und Geräteanbietern (Sensoren, Bedienfelder, Gateways und Mobilfunk-/IP-Kommunikationsmodule) und setzt sich über OEMs und Softwareanbieter fort, die Gerätefirmware, Cloud-Plattformen und Analytik bereitstellen. In der mittleren Stufe agieren Distributoren, Systemintegratoren und Installateure, die Systeme entwerfen und einsetzen, Standorte über Mobilfunk oder IP verbinden und Regeln und Arbeitsabläufe konfigurieren. Nachgelagert liefern 24/7-Überwachungszentralen (im Besitz nationaler Anbieter oder Großhandels-Überwachungspartner) Ereignistriage, Verifizierung, Einsatzkoordination und Kundensupport, häufig gestützt durch wiederkehrende Dienstleistungen, die 2025 einen Umsatzanteil von 49,22 % ausmachten.
Normen und Zertifizierungsanforderungen beeinflussen, wie Wert entlang der Kette erfasst wird, insbesondere auf der Ebene der Überwachungszentralen, wo Akkreditierung und Redundanz die Eintrittsbarrieren erhöhen. Zu den technischen und betrieblichen Compliance-Ankern zählen UL 827 (überarbeitet im Mai 2025) für Alarmempfangszentralen-Dienste sowie Leistungs- und Sicherheitsanforderungen für die Alarmübertragung wie IEC 60839-5-1:2024, ergänzt durch die europäischen ARC-Anforderungen gemäß EN 50518:2019/A1:2023. Während sich Implementierungen von Legacy-PSTN-Signalisierung zu IP- und cloudbasiertem Betrieb verschieben, verlagert sich der Wert hin zu Software (APIs, Dashboards, Analytik und Cybersicherheitskontrollen), während sich Installateure und Integratoren durch Interoperabilität und sichere Fernzugriffsimplementierungen im Einklang mit neuen europäischen Leitlinien und Normen differenzieren.
Wettbewerbslandschaft
Moderate Konsolidierung prägt den Sektor, da Skalierungsvorteile bei Redundanz der Zentralstationen, Akkreditierung und F&E Barrieren für kleinere Wettbewerber schaffen. ADT, Johnson Controls und Securitas nutzen nationale Präsenzen und vertrauenswürdige Marken, um Versicherungspartnerschaften zu sichern, die Versicherungsnehmer zu zertifizierten Überwachungsplänen lenken. Im Alarmüberwachungsmarkt gibt es auch Technologie-Disruptoren wie Alarm.com, dessen Cloud-Plattform jährlich 350 Millionen Signale verarbeitet und damit die Effizienz- und Innovationslücken zwischen veralteten lokalen Modellen und SaaS-Architekturen verdeutlicht.
Der Akquisitionsschwung bleibt lebhaft: GardaWorld übernahm im Januar 2025 Stealth Monitoring, um die Fernvideoanalyse auszubauen, und Guardian Protection erwarb Monitronics-Konten, um die Präsenz im Wohnbereich zu stärken. Standards wie ANSI/TMA AVS-01, nun von UL zertifiziert, belohnen Anbieter, die die Alarmbewertung automatisieren, Fehlalarmeinsätze reduzieren und Ressourcen für die öffentliche Sicherheit freisetzen. Nischenmöglichkeiten entstehen an Standorten erneuerbarer Energien und bei der Alleinarbeiter-Sicherheit, wo Fachkompetenz die bloße Größe übertrifft und spezialisierten Integratoren attraktive Margen ermöglicht.
Marktführer im Bereich Alarmüberwachung
ABB Ltd.
Siemens AG
Honeywell International Inc.
Schneider Electric SE
Rockwell Automation, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Alarm-Überwachungsmarkt
- ADT Inc.
- Johnson Controls International plc
- Securitas AB
- Verisure Holding AB
- Honeywell International Inc.
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Rockwell Automation, Inc.
- Diebold Nixdorf, Incorporated
- Assa Abloy AB
- Robert Bosch GmbH (Bosch Security Systems)
- Alarm.com Holdings, Inc.
- Vivint Smart Home, Inc.
- Brinks Home Security (Monitronics International, Inc.)
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Stanley Black and Decker, Inc.
- Allegion plc
- CPI Security Systems, Inc.
- SimpliSafe, Inc.
- Telular Corporation
- Nortek Security and Control LLC
- Resideo Technologies, Inc.
- Chubb Fire and Security Group (Carrier Global Corporation)
- Tyco Fire and Security Services

Marktchancen und Zukunftsaussichten
Ein primärer Weißraum ist die Modernisierung von Alarmübertragungs- und Überwachungsabläufen, da Normen und Vorschriften die Mindestanforderungen für sichere IP-Konnektivität und Cybersicherheit anheben. Dies erzeugt einen Nachrüstungsimpuls über installierte Basen, die noch auf Legacy-Signalisierung setzen. Die 2026er-Überarbeitung des ANSI-genehmigten SIA-DC-09-Protokolls für sichere IP-basierte Alarmübertragung (veröffentlicht im März 2026) unterstützt strengere Sicherheitskontrollen, einschließlich aktualisierter Verschlüsselungsverarbeitung und Autocommissioning. Das verringert die Einführungsreibung bei Rollouts über mehrere Standorte und beschleunigt Partnerintegrationen. Parallel dazu führt NFPA 72 (Ausgabe 2025) verbindliche Cybersicherheitsanforderungen für IP-verbundene Brandmeldeanlagen ein, und deren Einführung in wichtigen Jurisdiktionen (zum Beispiel Kalifornien, wirksam ab 1. Januar 2026) stärkt die Nachfrage nach Überwachungsdiensten, die sichere Konfigurationen, Audit-Trails und Vorfallreaktionsverfahren dokumentieren können.
Plattformgestützte Interoperabilität erweitert zudem die adressierbare Chance über die klassische Einbruchüberwachung hinaus in Richtung Sicherheits- und Betriebsüberwachung an Industrie- und Infrastrukturstandorten. Anbieter-Ökosysteme, die APIs und Fernkonfigurationsmöglichkeiten bereitstellen, unterstützen die Konsolidierung mehrerer Anbieter in weniger Dashboards und verstärken damit den Trend zu Software-Abonnements und höherwertigen Dienstleistungen. Honeywell und Siemens veranschaulichen diese Richtung beide durch cloudverbundene Gebäude- und Sicherheitssoftware sowie Werkzeuge für die Fernverwaltung von Alarmen, was Überwachungszentralen und Integratoren einen Weg bietet, verifizierte Alarme, Analytik und sichere Fernzugriffsdienste für regulierte Einrichtungen und verteilte Anlagenbetreiber zu bündeln.
Recent Industry Developments in Alarm-Überwachungsmarkt
- Juni 2026: Honeywell brachte die erweiterte Industriesoftware Safety Suite 2.0 auf den Markt, um zentralisierte Dashboards, historische Datenansichten und Echtzeitwarnungen für vernetzte Gasdetektions-Geräteflotten bereitzustellen. Die Veröffentlichung stärkt softwaregestützte Überwachungsabläufe durch verbesserte Flottensichtbarkeit und Ereignisreaktion an verteilten Industriestandorten. Sie unterstützt zudem den Marktwandel von eigenständigen Geräten hin zu plattformbasierten Überwachungsdiensten mit wiederkehrendem Softwarewert.
- Juli 2025: Honeywell wurde ausgewählt, um die Brandmeldeautomatisierung am Phoenix Sky Harbor International Airport zu erweitern. Der Projektumfang zeigt, wie große Einrichtungen ihre Lebenssicherheitssysteme mit stärker automatisierten Erkennungs- und Reaktionsabläufen aufrüsten, die in Überwachungs- und Einsatzbetriebe einfließen. Dies signalisiert auch weiterhin anhaltende Unternehmensinvestitionen in modernisierte Alarminfrastruktur, bei der Verfügbarkeits- und Compliance-Anforderungen die Rolle der professionellen Überwachung stärken.
- September 2024: Honeywell erweiterte seine Überwachungs- und vernetzten Gebäudefähigkeiten um IoT-API-Integrationen für seine Überwachungsangebote. Die Integrationen verbessern die Interoperabilität in Umgebungen mit mehreren Anbietern und machen es Integratoren und Endnutzern leichter, Alarme, Video und Gebäudesysteme in einer einzigen Betriebsansicht zu vereinen. Dieser Ansatz verstärkt den Trend zu offenen, cloudfähigen Plattformen, die die Integrationsreibung verringern und die Attach-Raten für Überwachungsdienste erhöhen.


Alarm-Überwachungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Alarmüberwachung den Wert, der durch die Überwachung von Sicherheits- und Sicherheitsereignissen an Kundenstandorten erzielt wird, bei denen Alarmsignale empfangen, verifiziert und dann über Telekommunikations- und IP-Netzwerke an Einsatzkräfte weitergeleitet werden.
Ausgeschlossener Umfang: Wir schließen eigenständige Einmalgeräteverkäufe aus, sofern sie nicht mit einer Überwachung verbunden sind, und wir schließen ebenfalls Vor-Ort-Bewachungs- und physische Sicherheitspersonaldienste aus.
Übersicht der Segmentierung
- Nach Angebot
- Hardware
- Fernendeinheiten (RTUs)
- Alarmsensoren
- Kommunikationsnetze und Gateways
- Sonstige Hardware
- Software
- Dienstleistungen
- Hardware
- Nach Kommunikationstechnologie
- Drahtgebundenes Telekommunikationsnetz
- Mobilfunknetz
- Drahtloses Funknetz
- IP-Netz
- Nach Anwendung
- Fahrzeugalarmüberwachung
- Gebäudealarmüberwachung
- Sonstige Anwendungen
- Nach Endnutzerbranche
- Wohnbereich
- Gewerbe
- Industrie und Infrastruktur
- Regierung und öffentliche Sicherheit
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Mexiko
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk-Recherche
Die Desk-Recherche begann mit der Klärung, wie Alarmüberwachung in der Praxis erbracht wird, von der Signalübertragung bis zur Ereignisbearbeitung, da die Dienstleistungsgrenze mit benachbarten Sicherheitsdiensten verschwimmen kann. Wir nutzten öffentliche und offizielle Quellen wie Aktualisierungen der Kommunikationspolitik der FCC, Reihen des US Census und des Bureau of Labor Statistics zu Arbeits- und Dienstleistungspreisentwicklungen, Eurostat-Unternehmensstatistiken und UN-Comtrade-Handelsströme für Sicherheitsausrüstung als unterstützenden Kontext.
Um die Modelleingaben zu verankern, prüften wir zudem beispielhafte Quellen wie NFPA-Brandschutzleitlinien und Versicherungs- und Risikopublikationen, die überwachte Alarmrabatte thematisieren, sowie öffentliche Einreichungen und Investorenpräsentationen börsennotierter Sicherheitsdienstleister. Wo Umsatzaufteilungen von Unternehmen oder regionale Präsenzen unklar waren, nutzten wir einen kostenpflichtigen Zugang zu Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank, um die technologische Ausrichtung und den Lösungsmix zu prüfen, und validierten die verbleibenden Annahmen anschließend in Interviews. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datenreihen wurden verwendet, um die endgültigen Schätzungen zu erheben, gegenzuprüfen und zu präzisieren.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, gegenzuprüfen, was als Überwachungsumsatz gezählt wird, wie gebündelte Pakete bepreist werden und wie sich der Mix über Wohn-, Gewerbe- und fahrzeugbezogene Überwachung verändert. Wir sprachen mit Befragten aus Integratoren, Betreibern von Überwachungszentralen, Vertriebspartnern und Unternehmenssicherheitseinkäufern in APAC, EMEA und Amerika und nutzten anschließend Nachgespräche, um in der Desk-Recherche festgestellte Lücken zu schließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 14 % | APAC: 51 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 29 % | EMEA: 31 % |
| Kleinere Anbieter: 15 % | Manager: 57 % | Amerika: 18 % |
Marktdimensionierung & Prognose
Unsere Dimensionierung verwendet einen Top-down-Ansatz, bei dem die Nachfrage nach installierten Alarmsystemen über die Anzahl überwachter Standorte und Annahmen zur Überwachungsdurchdringung rekonstruiert und anschließend anhand typischer monatlicher Gebühren und Zusatzdienstpreise in Werte übersetzt wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, etwa durch Aufsummierung von Stichproben-Anbieterumsätzen, Prüfung der Vertriebskanalpreise und Validierung des implizierten Umsatzes pro überwachtem Konto.
Zu den wichtigsten Eingaben, die das Modell prägten, gehörten die Volumina überwachter Konten nach wichtigen Regionen, die Aufteilung der Kommunikationspfade (Mobilfunk, IP, Funk und Legacy-Kabel), durchschnittliche Überwachungsgebührenspannen nach Kundentyp, Kündigungs- und Vertragslaufzeitmuster sowie der Anteil interaktiver oder videoverifizierter Überwachungszusätze, die den ARPU steigern. Für die Prognose wurde eine Szenarioanalyse verwendet, da Gebühreninflation, Migration von Legacy-Leitungen zu Mobilfunk und IP sowie Programme zur Reduzierung von Fehlalarmen die Akzeptanz je nach lokaler Politik und Versicherungsanreizen unterschiedlich schnell verschieben können. Wo eine Bottom-up-Prüfung Abdeckungslücken aufwies, wurde die Lücke durch Skalierung mit der regionalen Dichte überwachter Standorte behandelt und mit interviewbestätigten Preisbändern angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere unabhängige Signale überprüft, einschließlich implizitem ARPU gegenüber veröffentlichten Preispunkten, Dichte überwachter Konten gegenüber der Entwicklung des Wohn- und Gewerbebestands sowie Anbieterumsatzwachstum gegenüber makroökonomischen Dienstleistungsindikatoren. Größere Abweichungen werden überprüft, Annahmen zeilenweise geprüft, und Nachkontakte werden ausgelöst, wenn eine Variable außerhalb des erwarteten Bereichs liegt oder ein neues Marktereignis das Adoptionsverhalten verändert.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Veränderungen eintreten, etwa eine größere regulatorische Änderung bei Kommunikationswegen oder ein sprunghafter Preiswandel. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit die Zahlen die aktuellsten Daten und die neuesten Validierungsergebnisse widerspiegeln.
Marktgröße für Alarmüberwachung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Gesamtwerte für die Alarmüberwachung stimmen nicht immer überein, da Unternehmen leicht unterschiedliche Umsatzströme zählen und zudem unterschiedliche Basisjahre und Aktualisierungszeitpunkte wählen. In diesem Markt ergeben sich die größten Unterschiede meist daraus, ob eigenständige Hardware in dieselbe Zahl eingerechnet wird, wie gebündelte Smart-Security-Abonnements behandelt werden und ob die Schätzung an einen Nachfragepool überwachter Konten oder an breitere Ausgaben für elektronische Sicherheit angebunden ist.
Die Dichte überwachter Konten und Prüfungen typischer monatlicher Gebühren, gestützt durch Interviews zu gebündelter Preisgestaltung und Migration zu IP- und Mobilfunkpfaden, sind die Belegpunkte, die den Wert von Mordor Intelligence für 2026 an wiederkehrende Überwachungs- und damit verbundene Vertragsdienstleistungen binden und nicht an eine breitere Gesamtsumme für Sicherheitsausrüstung. Unterschiede zeigen sich auch, wenn ein anderer Herausgeber einen Ausgangspunkt von 2022 oder 2025 zugrunde legt, eine einheitliche globale ASP-Erhöhung ohne regionale Mixanpassungen anwendet oder den implizierten ARPU vor der Fertigstellung der Schätzung nicht gegen öffentliche Preislisten gegenprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 69,05 Mrd. USD (2026) | |
| Fachzeitschrift A | 46,20 Mrd. USD (2022) | Verwendet ein früheres Basisjahr und eine breitere Abgrenzung, die Hardware mit Lösungen vermischt, was den späteren Abonnement-Zuwachs durch interaktive und videoverifizierte Überwachung unterschätzen kann. |
| Branchenpublikation B | 59,97 Mrd. USD (2025) | Stützt sich auf einen einzelnen Basisjahreswert mit begrenzter Transparenz darüber, wie reiner Überwachungsumsatz von Gerätebündeln getrennt wird, und regionale Preis- und Mixprüfungen sind in der öffentlichen Zusammenfassung nicht klar belegt. |
Die Tabelle zeigt, dass Zeitpunkt- und Umfangsentscheidungen die meisten Abweichungen erklären, nicht rechnerische Unterschiede. Wenn der gezählte Umsatz auf die Nachfrage überwachter Standorte und realistische Gebührenspannen zurückgeführt wird, lässt sich die resultierende Zahl leichter nachvollziehen, hinterfragen und aktualisieren, wenn sich Adoption und Preisgestaltung verändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Alarmüberwachungsmarkt im Jahr 2026?
Die Größe des Alarmüberwachungsmarktes erreichte im Jahr 2026 69,05 Milliarden USD und soll bis 2031 auf 92,96 Milliarden USD anwachsen.
Welche CAGR wird für Alarmüberwachungslösungen bis 2031 erwartet?
Es wird prognostiziert, dass der Markt im Zeitraum 2026–2031 mit einer CAGR von 6,13 % wächst.
Welche Region verzeichnet das stärkste Wachstum?
Der asiatisch-pazifische Raum soll eine CAGR von 6,69 % verzeichnen und damit alle anderen Regionen übertreffen.
Welcher Anwendungsbereich wächst am schnellsten?
Die Überwachung der Smart-City-Infrastruktur führt mit einer prognostizierten CAGR von 7,05 % bis 2031.
Wie beeinflussen Versicherungsanreize die Einführung?
Prämienrabatte von 5–20 % machen professionell überwachte Alarme kosteneffizient und beschleunigen die Einführung bei Wohn- und Gewerbekunden.
Seite zuletzt aktualisiert am:



