
Größe und Marktanteil des Marktes für landwirtschaftliche Pflanz- und Düngemaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.63 Milliarden US-Dollar |
| Marktgröße (2031) | 2.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
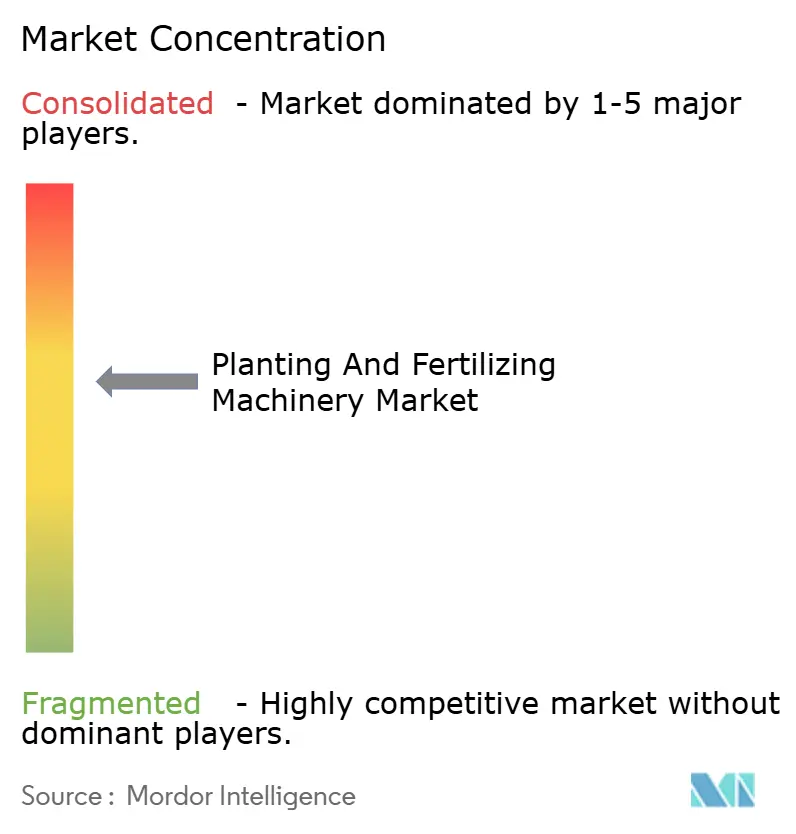
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Pflanz- und Düngemaschinen von Mordor Intelligence
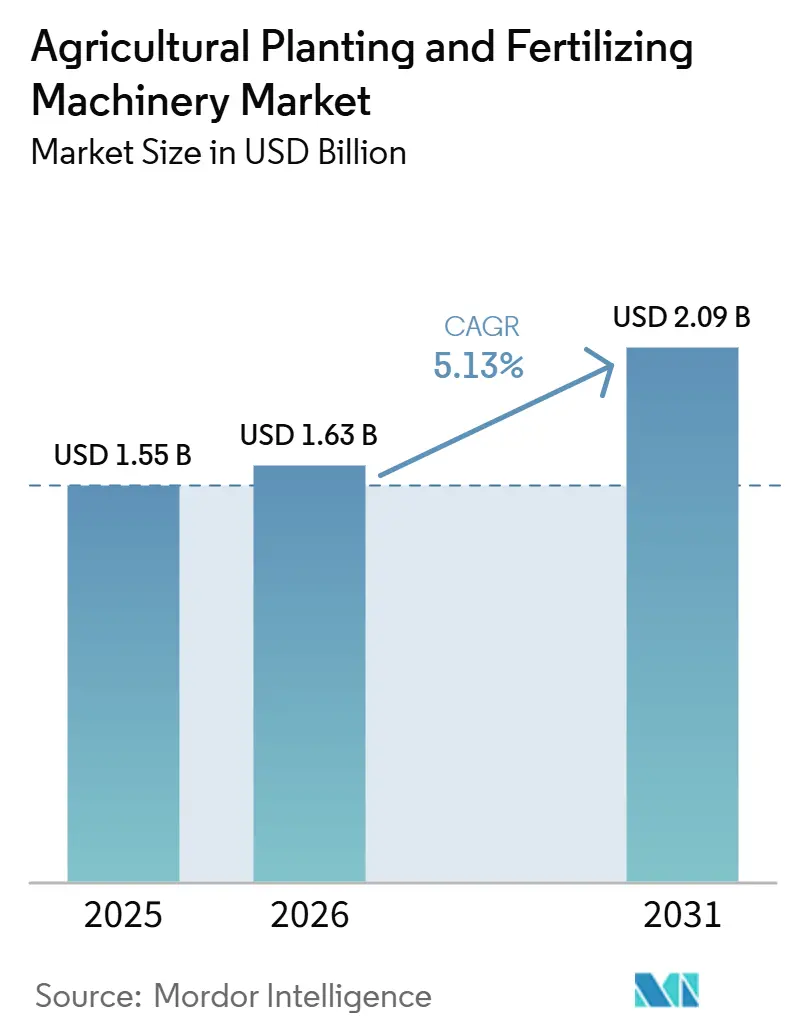
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen wurde im Jahr 2025 auf 1,55 Milliarden USD geschätzt und soll von 1,63 Milliarden USD im Jahr 2026 auf 2,09 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,13 % von 2026 bis 2031. Der Markt folgt einem stetigen Wachstumspfad, da die landwirtschaftliche Arbeitskraft in den wichtigsten Agrarwirtschaften schrumpft und damit den wirtschaftlichen Wert von Maschinen steigert, die Pflanzgeschwindigkeit, Platzierungsgenauigkeit und Düngemitteleffizienz verbessern. Der Wettbewerb verlagert sich ebenfalls in Richtung digitaler Ökosysteme, da Hersteller, die Pflanz- und Applikationshardware mit agronomischen Echtzeit-Daten verbinden, eine stärkere Wiederholungsnachfrage aufbauen als Unternehmen, die nur über den Anschaffungspreis konkurrieren. Präzisions-Upgrades, Förderprogramme und günstige Finanzierungsmodelle verkürzen die Amortisationszeiten in mehreren Schwellenmärkten, während Leasing- und Pay-per-Use-Modelle den Gerätezugang dort erweitern, wo ein vollständiger Kauf schwierig bleibt. Hohe Anschaffungskosten, steigende Elektronikkosten und Cybersicherheitsrisiken schränken die Akzeptanz in Teilen Südasiens, Subsahara-Afrikas und Südamerikas weiterhin ein, doch der übergeordnete Mechanisierungszyklus bleibt für den Markt für landwirtschaftliche Pflanz- und Düngemaschinen günstig.
Wichtigste Erkenntnisse des Berichts
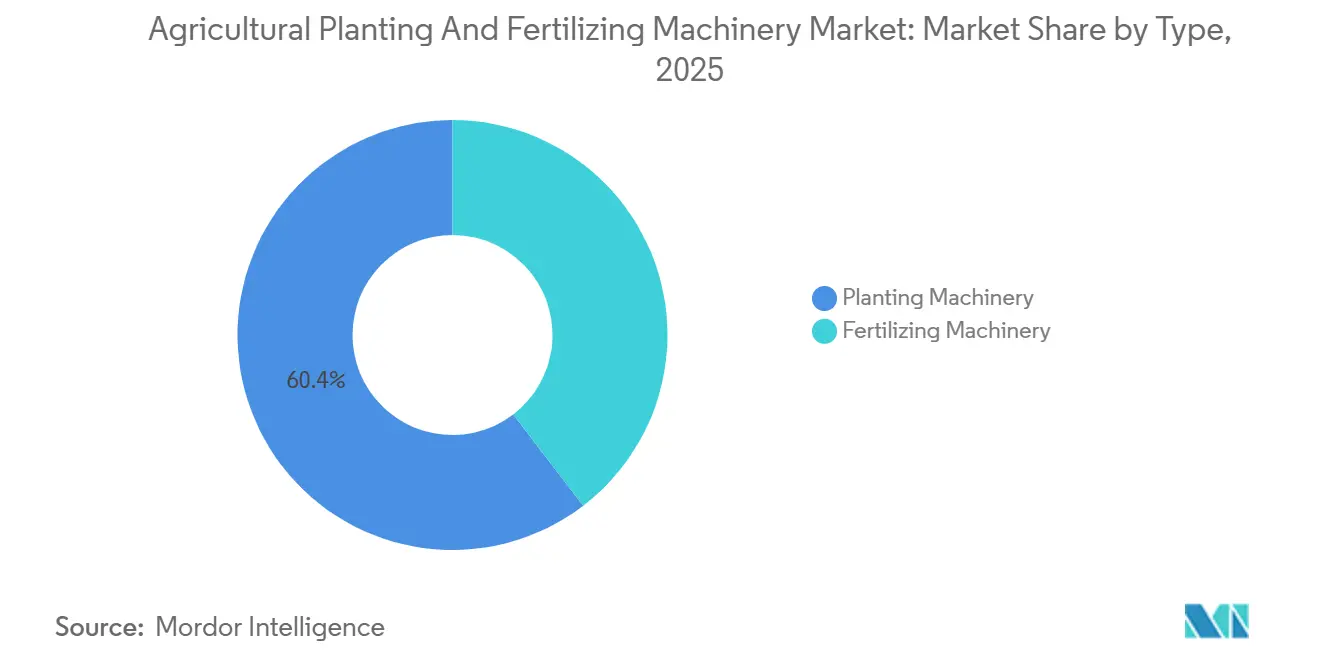
- Nach Typ entfiel auf Pflanzmaschinen im Jahr 2025 ein Anteil von 60,4 % am Markt für landwirtschaftliche Pflanz- und Düngemaschinen, während Düngemaschinen von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
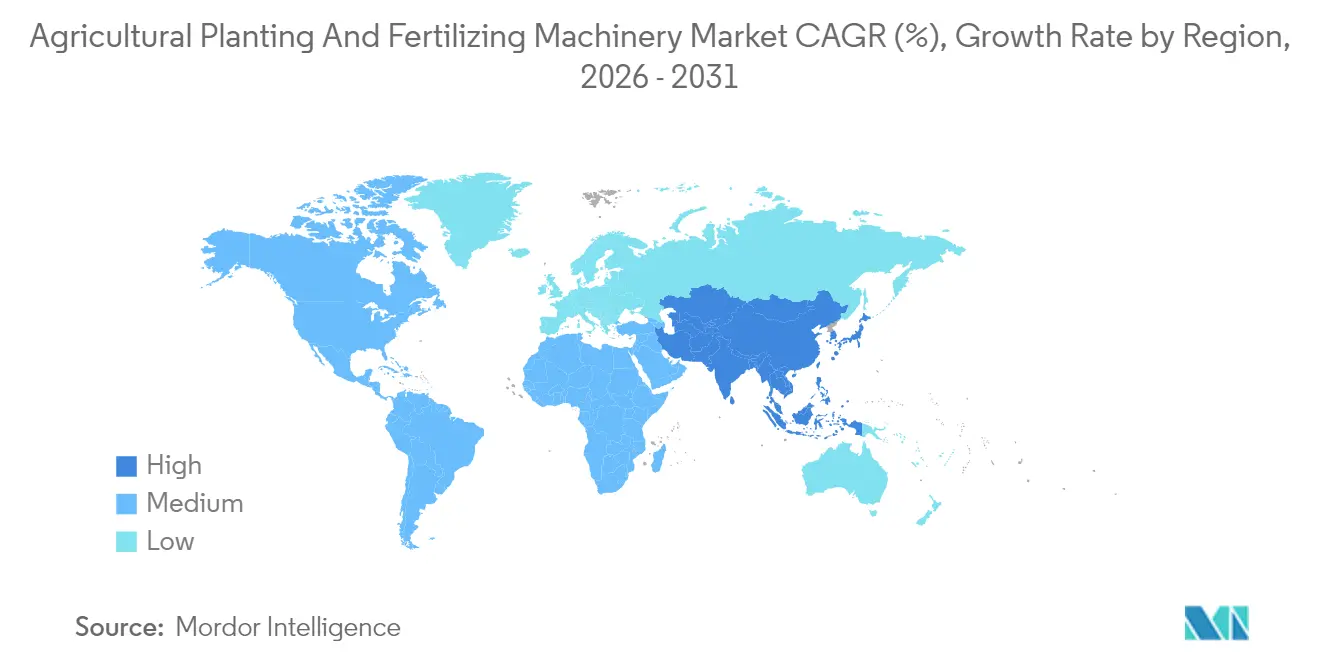
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 35,0 % am Markt für landwirtschaftliche Pflanz- und Düngemaschinen, während der asiatisch-pazifische Raum von 2026 bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückgang der Verfügbarkeit landwirtschaftlicher Arbeitskräfte | +1.1% | Global, mit höchster Intensität in Nordamerika, Europa und alternden ländlichen Wirtschaften Ostasiens | Kurzfristig (≤ 2 Jahre) |
| Steigende Mechanisierungsraten in der Landwirtschaft | +0.9% | Indien, China, Indonesien und Folgemärkte in Subsahara-Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz der Präzisionslandwirtschaft | +1% | Nordamerika und Europa zuerst, mit zunehmendem Einsatz in Australien, China und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen und zinsgünstige Kreditlinien | +0.7% | Indien, China, Frankreich, Saudi-Arabien und Brasilien | Mittelfristig (2–4 Jahre) |
| Geräte-Zugangsmodelle nach dem Prinzip Landwirtschaft-Technologie-als-Dienstleistung | +0.5% | Indien, Brasilien, Mexiko, Kenia, Nigeria und Äthiopien | Mittelfristig (2–4 Jahre) |
| Anreize für Kohlenstoffgutschriften im regenerativen Landbau für präzise Inputplatzierung | +0.4% | Primär Vereinigte Staaten und Kanada, mit ersten Entwicklungen in Deutschland, Frankreich und Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückgang der Verfügbarkeit landwirtschaftlicher Arbeitskräfte
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen erhält direkte Unterstützung durch die zunehmende Knappheit an Arbeitskräften in den wichtigsten landwirtschaftlichen Regionen. Der Wirtschaftsforschungsdienst des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) zeigte, dass die Anzahl der zertifizierten H-2A-Stellen von knapp 48.000 im Haushaltsjahr 2005 auf etwa 385.000 im Haushaltsjahr 2024 gestiegen ist, während der Nationale Agrarstatistikdienst für 2024 einen durchschnittlichen Bruttolohn für landwirtschaftliche Lohnarbeiter von 19,10 USD pro Stunde meldete[1]. Infolgedessen messen Betriebe Sämaschinen, pneumatischen Pflanzmaschinen, Setzmaschinen und Düngemittelapplikatoren einen höheren Wert bei, da diese die Abhängigkeit von Arbeitskräften verringern und enge Pflanzfenster schützen.
Steigende Mechanisierungsraten in der Landwirtschaft
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen expandiert auch deshalb, weil die Mechanisierungsraten in mehreren ackerbaulich geprägten Volkswirtschaften weiter steigen. Der Trend ist besonders in Asien sichtbar, wo politische Unterstützung, Maschinenfinanzierungsprogramme und Lohnarbeitsmodelle Landwirten helfen, über die grundlegende Traktornutzung hinaus zu fortschrittlicheren Feldgeräten überzugehen, die die Effizienz bei der Aussaat und Düngemittelplatzierung verbessern. China und Indien stehen im Mittelpunkt dieses Wandels, da beide Länder die Modernisierung landwirtschaftlicher Maschinen und Initiativen zur Präzisionslandwirtschaft weiterhin unterstützen. Infolgedessen profitiert der Markt für landwirtschaftliche Pflanz- und Düngemaschinen von einer breiteren adressierbaren Kundenbasis, insbesondere für Geräte, die Pflanzung und Düngemittelausbringung in einem einzigen Betriebszyklus kombinieren.
Wachsende Verbreitung der Präzisionslandwirtschaft
Die breitere Akzeptanz digitaler Technologien und Präzisionslandwirtschaftstechnologien unterstützt den Markt für landwirtschaftliche Pflanz- und Düngemaschinen. Der Wirtschaftsforschungsdienst des Landwirtschaftsministeriums der Vereinigten Staaten berichtete, dass Lenk-Autosteer-Systeme im Jahr 2023 von 52 % der mittelgroßen Betriebe und 70 % der großen Ackerbaubetriebe genutzt wurden, was die rasche Integration digitaler Steuerungssysteme in den Mainstream-Reihenkulturbetrieb unterstreicht[2]. Gleichzeitig berichtete der Rechnungshof der Vereinigten Staaten, dass die Gesamtakzeptanz von Präzisionslandwirtschaftspraktiken in den Jahren 2022–2023 bei 27 % der landwirtschaftlichen Betriebe und Ranches in den Vereinigten Staaten lag, was erheblichen Spielraum für eine weitere Technologiedurchdringung anzeigt. Diese Lücke ist für den Markt für landwirtschaftliche Pflanz- und Düngemaschinen wichtig, da Pflanzmaschinen und Düngemittelapplikatoren, die mit Mengensteuerung, Absperrsystemen und Felddatenkonnektivität ausgestattet sind, zunehmend als Instrumente zum Margenschutz und nicht als optionale Upgrades betrachtet werden.
Staatliche Subventionen und zinsgünstige Kreditlinien
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen profitiert von politischer Unterstützung, die den Kostendruck bei der Anschaffung reduziert und die Amortisationszeiten für Geräte verkürzt. China weitete sein Subventionsprogramm für die Verschrottung und den Ersatz landwirtschaftlicher Maschinen im Jahr 2025 aus, während die gesamte Zuweisung der Zentralregierung für Subventionen zum Kauf und zur Nutzung landwirtschaftlicher Maschinen 24,6 Milliarden CNY erreichte, was ungefähr 3,4 Milliarden USD entspricht[3]. Indiens Unterprogramm zur landwirtschaftlichen Mechanisierung unterstützt traktorgetriebene Geräte, wie Saatgut-Dünger-Drillmaschinen, für kleine und marginale Landwirte durch eine Subvention von bis zu 50 %. Diese Programme sind für den Markt für landwirtschaftliche Pflanz- und Düngemaschinen wichtig, da sie Ersatzzyklen verkürzen und die Nachfrage auch dann aktiv halten, wenn volatile Inputpreise den landwirtschaftlichen Cashflow belasten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Geräteinvestition | -1.20% | Indien, Nigeria, Brasilien, Mexiko, Türkei und andere kleinbäuerlich geprägte Systeme | Kurzfristig (≤ 2 Jahre) |
| Komplexe Betriebs- und Wartungsanforderungen | -0.70% | Indien, China, Südafrika, Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Volatilität bei Halbleiter-Zöllen und Sensorversorgung | -0.50% | Vereinigte Staaten, Deutschland, China und Frankreich, mit Auswirkungen auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Cybersicherheitsbedenken rund um vernetzte Maschinen | -0.30% | Vereinigte Staaten, Deutschland, Frankreich und Australien, insbesondere in strengeren Compliance-Regimen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Geräteinvestition
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen sieht sich nach wie vor mit dem stärksten Hindernis in Form hoher Anschaffungskosten konfrontiert. Eine 2025 im South African Journal of Plant and Soil veröffentlichte Studie identifizierte hohe anfängliche Investitionskosten als wesentliche Barriere für die Akzeptanz der Präzisionslandwirtschaft, während eine 2025 in Frontiers in Sustainable Food Systems veröffentlichte Studie in Brasilien ergab, dass 64,6 % der befragten Landwirte in Rio Grande do Sul keine Präzisionslandwirtschaftstechnologien einsetzen. Selbst wenn Förderprogramme verfügbar sind, sehen sich Landwirte häufig mit erheblichen Eigenanteilen konfrontiert, die mehrere Betriebssaisons an Betriebsmarge aufzehren können. Diese Kostenbeschränkung begrenzt die Durchdringung fortschrittlicher Pflanzmaschinen, Setzmaschinen und Düngemittelapplikatoren, insbesondere in Märkten, in denen das Mechanisierungspotenzial noch hoch ist.
Volatilität bei Halbleiter-Zöllen und Sensorversorgung
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen sieht sich nun mit zusätzlichem Kostendruck durch Elektronik- und Sensorlieferketten konfrontiert. Eine Proklamation des Weißen Hauses vom Januar 2026 verhängte einen Zoll von 25 % gemäß Abschnitt 232 auf bestimmte fortschrittliche Halbleiter und Derivatprodukte, was zu zusätzlicher Kostenbelastung für elektronikintensive landwirtschaftliche Geräte wie Präzisionspflanzmaschinen und Düngemittelapplikatoren mit variabler Ausbringrate führt. Moderne Pflanz- und Düngeplattformen sind zunehmend auf Steuergeräte, Kameras, Mengenmanagementsysteme und navigationsgebundene Terminals angewiesen, was eine Vereinfachung ohne Leistungseinbußen erschwert. Sollten Zolldruck und Sensorversorgungsvolatilität anhalten, könnten Gerätekäufer Upgrade-Zyklen verzögern, während Hersteller bei Premium-Produktlinien mit geringerer Preisflexibilität konfrontiert sein könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Pflanzmaschinen führen, während Düngemaschinen schneller wachsenPflanzmaschinen entfielen im Jahr 2025 auf einen Marktanteil von 60,4 % am Markt für landwirtschaftliche Pflanz- und Düngemaschinen und stellten damit die größte Produktkategorie im Berichtsumfang dar. Die Kategorie behauptet ihre Führungsposition, da Aussaat und Bestandsetablierung universelle Feldoperationen in Getreide-, Ölsaaten-, Hülsenfrüchte-, Reis- und Gartenbausystemen bleiben, während Sämaschinen der anpassungsfähigste Maschinentyp für unterschiedliche Bodenbedingungen und Betriebsgrößen sind. Präzisions- und pneumatische Pflanzmaschinen stärken ebenfalls ihre Position in hochwertigen Reihenkultursystemen, da Landwirte größeren Wert auf gleichmäßigen Aufgang, Reihengenauigkeit und Überlappungsreduzierung legen.
Düngemaschinen sollen von 2026 bis 2031 mit einer CAGR von 6,7 % wachsen, was die wachsende Bedeutung der Nährstoffeffizienz im Markt für landwirtschaftliche Pflanz- und Düngemaschinen widerspiegelt. Maschinen mit variabler Ausbringrate, Furchen-Applikatoren und kombinierte Sä-Dünge-Maschinen helfen Betrieben, Feldüberfahrten zu reduzieren, das Nährstoff-Timing zu verbessern und den Dieselverbrauch zu senken, während Nährstoffe näher an die Wurzelzone der Pflanze gebracht werden. Deere & Company demonstrierte diese Richtung im Jahr 2026, als das Unternehmen ein Dual-Produkt-Düngersystem für Pflanzmaschinen des Modelljahres 2027 vorstellte, das die ExactShot-Furchen-Applikation mit der ExactRate-Platzierung neben der Reihe kombiniert und Einsparungen von bis zu 66 % beim Furchen-Nährstoffeinsatz ermöglicht. Die verbleibende Marktchance konzentriert sich weiterhin auf mechanische Sämaschinen und konventionelle Pflanzmaschinen in preissensiblen Regionen, obwohl sich der Gesamtwertmix stetig in Richtung integrierter Pflanz- und Düngesysteme verschiebt.

Geografische Analyse
Markt für landwirtschaftliche Pflanz- und Düngemaschinen in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika entfiel im Jahr 2025 auf 35,0 % des globalen Marktwerts für landwirtschaftliche Pflanz- und Düngemaschinen, während der asiatisch-pazifische Raum von 2026 bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen wird. Nordamerika behauptet seine Führungsposition aufgrund großer Reihenkulturbetriebe, gut ausgebauter Händlernetzwerke und einer tieferen Durchdringung von Lenk-, Abschalt- und Präzisionsnährstoffapplikationssystemen in kommerziellen Pflanzaktivitäten. Das Natural Resources Conservation Service des United States Department of Agriculture setzte im Dezember 2025 mit seinem Regenerativen Pilotprogramm über 700 Millionen USD ein weiteres Nachfragesignal, das regenerative Landwirtschaftspraktiken unterstützt, einschließlich Direktsaatsystemen und verbessertem Nährstoffmanagement. Der asiatisch-pazifische Raum expandiert schneller, da China und Indien die Mechanisierung durch Förderprogramme, Upgrades auf intelligente Maschinen und einen breiteren Gerätezugang weiterhin unterstützen und damit die Mechanisierung von Pflanz- und Düngeoperationen vertiefen.
Markt für landwirtschaftliche Pflanz- und Düngemaschinen in EMEA und Südamerika
Südamerika bleibt ein wichtiger Wachstumsbeitrag, da Brasiliens Sojabohnen- und Mais-Doppelanbausysteme leistungsstarke Pflanzmaschinen und Düngerstreuer erfordern, die in der Lage sind, große Flächen innerhalb enger saisonaler Zeitfenster zu bewältigen. Europa ist stärker durch Ersatz- und Upgradenachfrage geprägt, insbesondere in Deutschland, Frankreich und dem Vereinigten Königreich, wo Betriebe zunehmend auf präzisere Drillsaat- und Nährstoffausbringungssysteme umstellen. Dänemark meldete im Jahr 2023 eine hohe Durchdringung von Präzisionslandwirtschaftstechnologien auf Ackerflächen, was verdeutlicht, wie fortgeschrittene Teile Europas über die Ersteinführung hinaus zu Systemverfeinerung und wiederholten Upgrades übergehen. Der Nahe Osten und Afrika sind nach wie vor kleiner in ihrem Umfang, obwohl beide Regionen durch Ernährungssicherheitsinitiativen, Investitionen in Wüstenlandwirtschaft und nutzungsbasierte Mechanisierungsmodelle, die Eigentumsbarrieren senken, neue Nachfrage generieren.
Markt für landwirtschaftliche Pflanz- und Düngemaschinen in Nord- und Südamerika, Europa, dem asiatisch-pazifischen Raum und Afrika
Es wird erwartet, dass der Markt für landwirtschaftliche Pflanz- und Düngemaschinen regional wächst, angetrieben durch Ersatznachfrage in reifen Volkswirtschaften und Ersteinführungen in sich entwickelnden Agrarsystemen. In Nordamerika und Europa dürfte das künftige Wachstum vor allem durch Premium-Reiheneinheits-Upgrades, Plattformen für variable Düngergaben und integrierte digitale Ökosysteme angetrieben werden, die Betrieben helfen, Produktivität und Betriebsmittelkosten effizienter zu steuern. Im asiatisch-pazifischen Raum, in Afrika und in Teilen Südamerikas wird die Expansion stärker von der Kontinuität der Förderprogramme, erschwinglichen Finanzierungsmodellen und dienstleistungsbasierten Zugangsmodellen abhängen, die die Maschinennutzung vom Eigentum trennen. Diese regionale Mischung soll den Markt für landwirtschaftliche Pflanz- und Düngemaschinen im Gleichgewicht halten – zwischen hochwertigen Technologieverkäufen in entwickelten Volkswirtschaften und einer breiteren Einheiteneinführung in aufstrebenden Agrarregionen.
Wettbewerbslandschaft
Der Markt für landwirtschaftliche Pflanz- und Düngemaschinen ist mäßig fragmentiert, wobei die Top-5-Anbieter zusammen weniger als ein Drittel des globalen Marktwerts ausmachen. Deere & Company und CNH Industrial N.V. bleiben 2 der sichtbarsten Wettbewerber, da beide Unternehmen traditionelle Hardware-Portfolios in breitere digitale Betriebssysteme erweitern, die Präzisionssteuerung, Diagnose und Betriebsdatenintegration verbessern. Deere stärkte diese Position im Jahr 2026 durch FurrowVision und Fortschritte bei der Dual-Produkt-Nährstoffplatzierung, während CNH Industrial N.V. weiterhin FieldOps und vernetzte Agronomie-Fähigkeiten in seinem landwirtschaftlichen Geräteportfolio ausbaut. Diese Struktur hält die Wettbewerbsintensität hoch, da kein einzelnes Unternehmen einen ausreichenden Marktanteil hält, um Preisgestaltung oder Produktrichtung in allen Kultursystemen und Regionen zu diktieren.
AGCO Corporation, Maschio Gaspardo S.p.A. und AMAZONEN-WERKE H. DREYER SE & Co. KG halten ebenfalls bedeutende Positionen im Markt für landwirtschaftliche Pflanz- und Düngemaschinen, obwohl jedes Unternehmen eine andere Expansionsstrategie verfolgt. AGCO Corporation nutzte die Farm Progress Show 2025, um den Fendt Optimum Pflanzmaschine mit Precision Planting-Technologie und umfassenderen Konnektivitätswerkzeugen zu präsentieren, während Maschio Gaspardo S.p.A. im Jahr 2025 in LYNX AG LLC investierte und ein Joint Venture in den Vereinigten Staaten gründete, das sich auf die Herstellung von Großformat-Präzisionspflanzmaschinen konzentriert. AMAZONEN-WERKE H. DREYER SE & Co. KG stärkte seine internationale Präsenz durch die Eröffnung einer neuen Anlage in El Dorado, Kansas im Dezember 2025, nachdem das Unternehmen für 2024 einen Umsatz von 763 Millionen EUR gemeldet hatte, was ungefähr 824 Millionen USD entspricht, wobei Exporte 80 % des Gesamtumsatzes ausmachten. Über diese Unternehmen hinaus prägen Spezialisten wie Bourgault Industries Ltd., Kinze Manufacturing, Inc., Väderstad AB, LEMKEN GmbH & Co. KG und Bucher Industries AG durch Kuhn den Wettbewerb in bestimmten Kulturen, Regionen und Gerätekategorien.
Es wird erwartet, dass der Markt fr landwirtschaftliche Pflanz- und Düngemaschinen durch Plattformintegration, lokalisierte Fertigung und stärkere softwaregestützte Wertschöpfung weiter expandiert. Strategische Entwicklungen in den Jahren 2025 und 2026 zeigen, dass Hersteller neue Hardware-Einführungen zunehmend mit digitaler Mengensteuerung, Reihensensorik, Verschreibungsunterstützung und Konnektivität zu Betriebsmanagementplattformen kombinieren, anstatt Maschinen als eigenständige Vermögenswerte zu positionieren. Maschio Gaspardo S.p.A. erweiterte auch seinen Fertigungsstandort in Indien durch ein neues Anlagenprojekt im Wert von 25 Millionen EUR, was ungefähr 27 Millionen USD entspricht, während Deere & Company proprietäre Nährstoffplatzierungstechnologien vorantrieb, die die Produktdifferenzierung stärken. Unternehmen, die agronomische Leistung, Software-Benutzerfreundlichkeit, zuverlässigen Serviceunterstützung und flexible Zugangsmodelle kombinieren können, werden voraussichtlich die nächste Wachstumsphase im Markt für landwirtschaftliche Pflanz- und Düngemaschinen erschließen.
Marktführer für landwirtschaftliche Pflanz- und Düngemaschinen
-
CNH Industrial NV
-
AGCO Corporation
-
Kubota Corporation
-
Deere & Company
-
Mahindra & Mahindra Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Sä- und Düngerverteilungsmaschinen Unternehmen in diesem Bericht
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Bucher Industries AG
- Maschio Gaspardo S.p.A.
- Väderstad AB
- Kinze Manufacturing, Inc.
- HORSCH Maschinen GmbH
- AMAZONEN-WERKE H. DREYER SE & Co. KG
- Bourgault Industries Ltd.
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- LEMKEN GmbH & Co. KG
Lesen Sie die Analyse der landwirtschaftliche Sä- und Düngerverteilungsmaschinen-Unternehmen
Marktchancen und Zukunftsaussichten
Es entsteht eine Chance für integrierte, produktübergreifende Nährstoffplatzierung und sensorgesteuerte Automatisierung, die Feldüberfahrten reduziert und gleichzeitig Applikationsergebnisse dokumentiert. Jüngste OEM-Maßnahmen weisen in diese Richtung: John Deere stellte für das Modelljahr 2027 Aktualisierungen der Sämaschinentechnologie vor, die Unterfurchen- und Seitenbanddüngung (ExactShot und ExactRate) mit FurrowVision-Automatisierung kombinieren, was auf eine wachsende Nachfrage nach Sämaschinen hinweist, die Aussaat und Düngung als einen einzigen, datengestützten Arbeitsablauf koordinieren.
Lokalisierte und modulare Düngemittelausbringhardware eröffnet auch Kaufwege jenseits des vollständigen Gerätewechsels, insbesondere da Flüssigsysteme und Streifenbodenbearbeitung zunehmen. Im Februar 2026 stellte Kuhn das Liqui-Pro System vor, einen lenkbaren Flüssigdünger-Wagen mit 1.600 Gallonen für das Gladiator-Streifenbodenbearbeitungssystem, und Environmental Tillage Systems brachte ein kombiniertes Flüssig- (1.250 Gallonen) und Trocken- (6 Tonnen) Düngesystem für den SoilWarrior 4500 auf den Markt, was die Nachfrage nach skalierbaren Nährstoffplattformen unterstreicht, die sich in Bodenbearbeitung und Pflanzung integrieren lassen. Markenübergreifende Technologiespezialisierung ist ein weiterer Ansatz: Grimme kooperierte im Mai 2026 mit Amazone, um Mikrogranulator-Funktionalität in ausgewählte Pflanzplattformen zu integrieren, und Amazone brachte im Juni 2026 die Präzisionspflanzmaschine Precea 7500-TCC mit einem 3.000-Liter-Düngemittelbehälter und FertiSpot-Lokalisierungsplatzierung auf den Markt, was Chancen für OEMs und Zulieferer schafft, die interoperable Dosier-, Sensor- und Softwareschichten für gemischte Maschinenparks bereitstellen können.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Sä- und Düngerverteilungsmaschinen
- Juni 2026: AMAZONEN-WERKE H. DREYER SE & Co. KG brachte die Präzisionspflanzmaschine Precea 7500-TCC mit einem 3.000-Liter-Düngemittelbehälter und FertiSpot-Platzierung auf den Markt, was die Düngemittelpräzision verbessert, Abfall reduziert und die Märkte für landwirtschaftliche und Pflanzmaschinen voranbringt.
- Mai 2026: Grimme kooperierte mit AMAZONEN-WERKE H. DREYER SE & Co. KG, um Mikrogranulator-Fähigkeiten in ausgewählte Pflanzplattformen zu integrieren, was eine gezielte Mikronährstoffabgabe, markenübergreifende Kompatibilität ermöglicht und die Akzeptanz von Präzisionspflanzmaschinen stärkt.
- Februar 2026: John Deere stellte Pflanzmaschinenentechnologie für das Modelljahr 2027 mit Furchen- und Seitenband-Düngemittelabgabe und FurrowVision-Automatisierung vor, was die Pflanzeffizienz, Rückverfolgbarkeit und integrierte Lösungen im Markt für landwirtschaftliche und Pflanzmaschinen verbessert.
Markt für landwirtschaftliche Sä- und Düngerverteilungsmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Maschinen, die auf landwirtschaftlichen Betrieben zur Saatgutplatzierung und Düngemittelausbringung auf dem Feld eingesetzt werden, einschließlich Pflanzgeräten und Düngemittelapplikationsgeräten, gemessen als Umsatz aus Geräteverkäufen in USD.
Ausschlüsse aus dem Umfang: Gebrauchtgeräteverkäufe und routinemäßige Reparaturdienstleistungen sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Pflanzmaschinen
- Drillmaschinen
- Pflanzmaschinen und Verpflanzmaschinen
- Düngemaschinen
- Kombisämaschinen für Saat und Dünger
- Düngerstreuer
- Pflanzmaschinen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grundstruktur aufzubauen, kartieren wir zunächst, welche Geräte gezählt werden und wo sie verkauft werden, und erheben dann konsistente öffentliche Indikatoren, die sich mit der Gerätenachfrage bewegen. Wir überprüfen in der Regel offizielle Agrarstatistiken zu Anbauflächen und landwirtschaftlichen Inputs, wie sie vom USDA und ähnlichen nationalen Landwirtschaftsministerien veröffentlicht werden, und gleichen diese Indikatoren mit der Handels- und Produktionsrichtung ab.
Für Querprüfungen verwenden wir Quellen wie FAOSTAT für Kultur- und Inputtrends, UN Comtrade für Import- und Exportsignale für relevante Maschinenkategorien sowie makroökonomische Indikatoren der Weltbank, die die landwirtschaftlichen Ausgaben beeinflussen. Wir verwenden auch Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Fachpresse für landwirtschaftliche Geräte, um Produktmixänderungen und Preiskommentare zu verfolgen. Bei Bedarf werden kostenpflichtige Abonnementdaten für Unternehmensfinanzen und eine Handelsdatenbank auf Sendungsebene verwendet, um Lücken bei kleineren börsennotierten Unternehmen zu schließen und Handelsströme auf Länderebene zu validieren. Die hier aufgeführten Quellen sind nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Referenzen verwendet.
Primärinterviews und Umfragen
Als nächstes validieren wir das Nachfragebild durch Experteninterviews und strukturierte Umfragen entlang der Wertschöpfungskette, einschließlich Gerätehersteller, Händler, große Betriebe und agronomisch ausgerichtete Dienstleister. Bei einem globalen Markt werden die Inputs über APAC, EMEA und Amerika ausgewogen, sodass Unterschiede in Anbauzeitplänen, Mechanisierungsgraden und Subventionseinfluss in den Annahmen und der endgültigen Größenbestimmung berücksichtigt werden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Vorstandsvorsitzende: 13 % | APAC: 47 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 29 % | EMEA: 35 % |
| Kleinere Anbieter: 14 % | Manager: 58 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Anbaufläche, Verschiebungen im Kulturmix und Mechanisierungsdurchdringung verwendet werden, um den jährlichen Nachfragepool für Pflanz- und Düngemittelapplikationsgeräte auf Länder- und Regionalebene zu rekonstruieren. Anschließend wenden wir marktspezifische Umrechnungsfaktoren an, wie Ersatzzyklen für Drillmaschinen und Pflanzmaschinen, Händlerbestandsnormalisierung in Hochsaisonquartalen und beobachtete Preisbewegungen, die mit Stahl- und Komponentenkosten verbunden sind.
Um das Modell geerdet zu halten, führen wir selektive Bottom-up-Annäherungen durch, wie beispielsweise Stichproben-Durchschnittsverkaufspreise multipliziert mit Stückvolumina nach wichtigen Gerätetypen, sowie Kanalprüfungen mit Distributoren zur Sendungsrichtung. Wenn die Datenlage für kleinere Märkte dünn ist, werden Lücken durch Proxy-Indikatoren wie Traktorflottenwachstum, Trends bei der Düngemittelausbringungsintensität und Importanteile für die relevanten Gerätekategorien geschlossen, die dann mit lokalen Experten überprüft werden.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch eine leichte multivariate Betrachtung von Treibern wie Kulturpreisen, Erwartungen an das Betriebseinkommen, Subventionsunterstützung und Flächenänderungen, da diese Variablen den Kaufzeitpunkt und Upgrade-Entscheidungen beeinflussen. Annahmen werden erst nach Rückmeldungen finalisiert, die bestätigen, was für Preisgestaltung, Ersatz und Akzeptanz über den Prognosezeitraum realistisch ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, einschließlich der Abstimmung regionaler Gesamtwerte mit unabhängigen Signalen wie der Richtung des Maschinenhandels, Flächentrends und gemeldeter Händlerstimmung. Wenn das Modell einen ungewöhnlichen Sprung zeigt, überprüfen wir die zugrunde liegenden Inputs erneut und nehmen erneut Kontakt zu den Befragten auf, um zu bestätigen, ob die Änderung real ist oder durch einen vorübergehenden Faktor wie Bevorratung oder ein Subventionsfenster verursacht wird.
Vor der Freigabe wird die Arbeit schrittweise überprüft, sodass Berechnungslogik, Einheitenumrechnungen und Länder-Rollups konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie politische Veränderungen, starke Inputkostenänderungen oder größere Nachfragestörungen. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße für landwirtschaftliche Pflanz- und Düngemaschinen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können weit auseinanderliegen, da die enthaltene Geräteliste, die Preisbasis und die Art der regionalen Aggregation nicht immer identisch sind. Unterschiede treten auch auf, wenn einige Quellen sehr breite Landmaschinenkategorien in einer einzigen Zahl zusammenfassen, während andere den Umfang näher an Pflanz- und Düngemittelapplikationsgeräten halten.
Die Vergleichstabelle zeigt eine deutlich kleinere Gesamtsumme als einige andere veröffentlichte Zahlen. Im Modell von Mordor Intelligence ist der Wert auf Pflanzmaschinen (Drillmaschinen, Pflanzmaschinen und Setzmaschinen) und Düngemaschinen (Saatgut-Dünger-Drillmaschinen und Düngerstreuer) beschränkt, anstatt das breitere Landmaschinenuniversum zu zählen. Ein weiterer Unterschiedstreiber ist der Preisaufbau, bei dem einige Schätzungen auf aggressiven Annahmen zur Durchschnittsverkaufspreiserhöhung in allen Ländern beruhen. Unser Ansatz verwendet Ländersignale und Interviewprüfungen, um Preisschritte an beobachtetem Kaufverhalten und Ersatzzeitpunkten zu verankern.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,63 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 122,50 Milliarden USD (2024) | Verwendet eine viel breitere Definition, die Pflanz- und Düngemittel in die gesamte Landmaschinerie einzubeziehen scheint, was die Gesamtsummen gegenüber einem geräteexklusiven Umfang aufbläht, und ist an ein früheres Basisjahr gebunden. |
| Branchenforschungsgruppe B | 16,69 Milliarden USD (2024) | Zählt wahrscheinlich angrenzende Gerätetypen wie Präzisionspflanzmaschinen und breitere Applikationskategorien, und die Preisgestaltung und Währungszeitpunkte des Basisjahres können den angegebenen Wert im Vergleich zu einer engeren Geräteliste erhöhen. |
Die Tabelle zeigt, dass Umfang und was in die Gesamtsumme eingebündelt wird, die Hauptgründe für die Streuung der veröffentlichten Zahlen sind. Indem wir Inputs auf Flächen-, Ersatz- und Preisüberprüfungen zurückführen, die land für land wiederholt werden können, gelangen wir zu einer praktischen Ansicht, die Nutzer anpassen können, wenn ihr interner Umfang breiter oder enger ist.
Im Bericht beantwortete Schlüsselfragen
Wie ist der aktuelle Wertausblick für landwirtschaftliche Pflanz- und Düngemaschinen?
Der Markt wird im Jahr 2026 auf 1,63 Milliarden USD geschätzt und soll bis 2031 auf 2,09 Milliarden USD wachsen, mit einer CAGR von 5,13 % von 2026 bis 2031.
Welche Produktkategorie führt die weltweite Nachfrage an?
Pflanzmaschinen waren im Jahr 2025 die größte Kategorie mit einem Anteil von 60,4 %, gestützt durch den universellen Bedarf an Aussaat in den wichtigsten Anbausystemen.
Welcher Produkttyp wächst bis 2031 am schnellsten?
Düngemaschinen sind der am schnellsten wachsende Produkttyp und sollen von 2026 bis 2031 mit einer CAGR von 6,7 % wachsen, da Betriebe der Nährstoffeffizienz und integrierten Applikationsabläufen Priorität einräumen.
Warum investieren Landwirte mehr in präzisionsgestützte Pflanzmaschinen und Applikatoren?
Arbeitskräftemangel, steigende Löhne in der Landwirtschaft, stärkere Renditen durch Inputeinsparungen und politische Unterstützung für die Mechanisierung machen Präzisionsgeräte sowohl für große als auch für mittelgroße Betriebe attraktiver.