
Marktgröße und Marktanteil der Landwirtschaftlichen Bewässerungsmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.01 Milliarden US-Dollar |
| Marktgröße (2031) | 10.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.34 % |
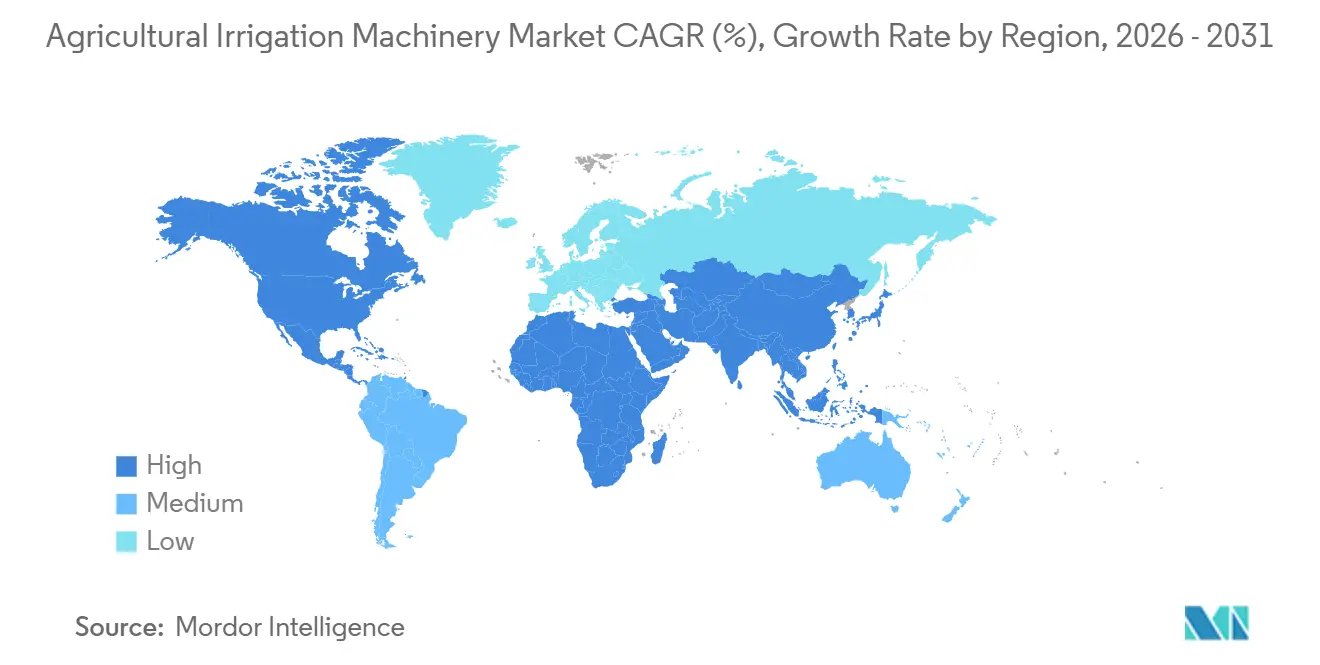
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
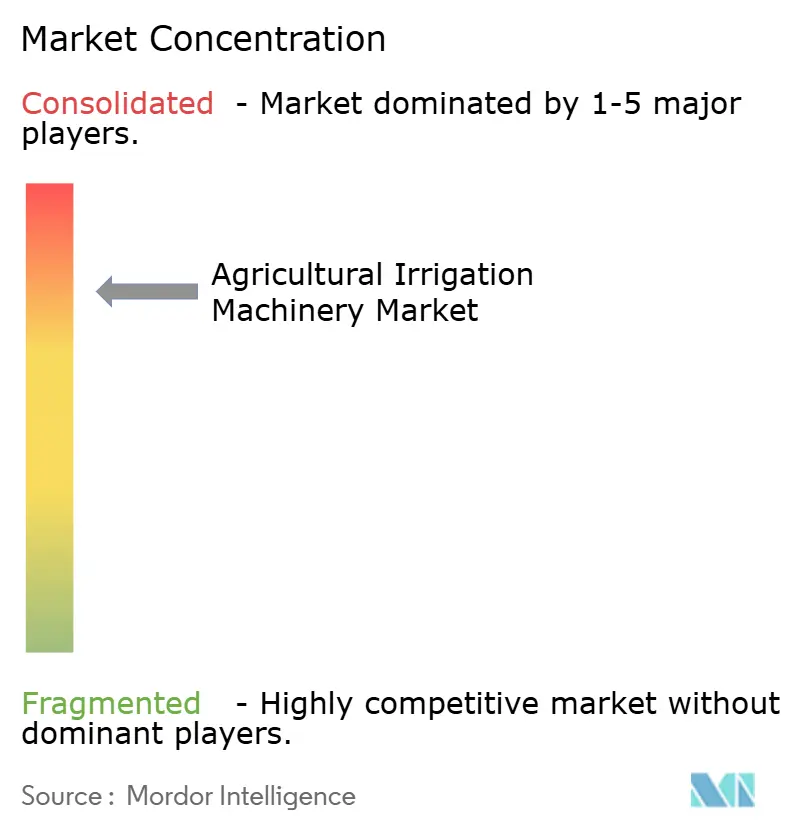
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Landwirtschaftliche Bewässerungsmaschinen von Mordor Intelligence
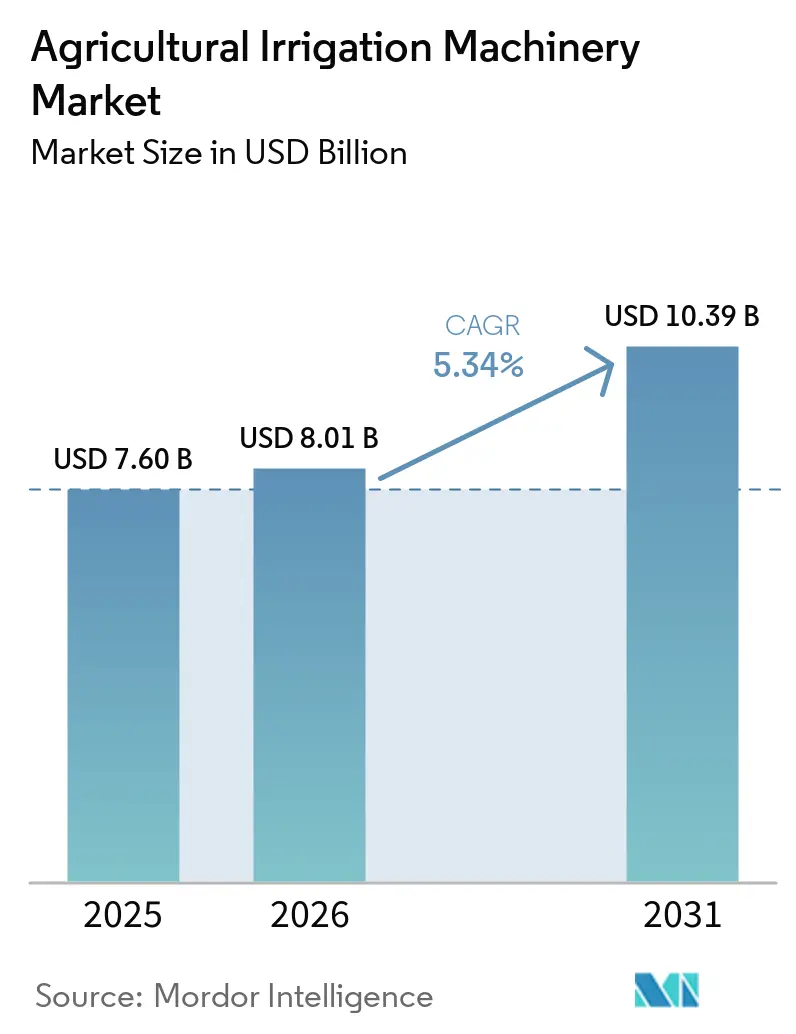
Die Marktgröße für Landwirtschaftliche Bewässerungsmaschinen wurde im Jahr 2025 auf 7,60 Milliarden USD geschätzt und soll von 8,01 Milliarden USD im Jahr 2026 auf 10,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,34 % während des Prognosezeitraums (2026–2031). Die Nachfrage konzentriert sich auf Geräte, die Wassernutzungseffizienz mit digitalem Compliance-Reporting verbinden, was die Prioritäten bei den Investitionsausgaben schneller verändert als traditionelle Subventionszyklen. Staatliche Wasserberichtspflichten in Kalifornien und Arizona beschleunigen die Sensoradoption, während Indiens Mikrobewässerungsförderungen die Amortisationszeiträume für Landwirte von fünf Jahren auf weniger als drei Jahre verkürzen. Pivot-Aufrüstungen dominieren in den nordamerikanischen Getreidegürteln, aber fragmentierte Betriebe in der Asien-Pazifik-Region lenken Landwirte hin zu modularen Tropfbewässerungssätzen. Die Patentaktivität bei der variablen Bewässerungsrate hat sich nach 2024 verdoppelt, was bestätigt, dass Hersteller die zonenspezifische Wasserverteilung als das nächste Wettbewerbsfeld betrachten.
Wichtigste Erkenntnisse des Berichts
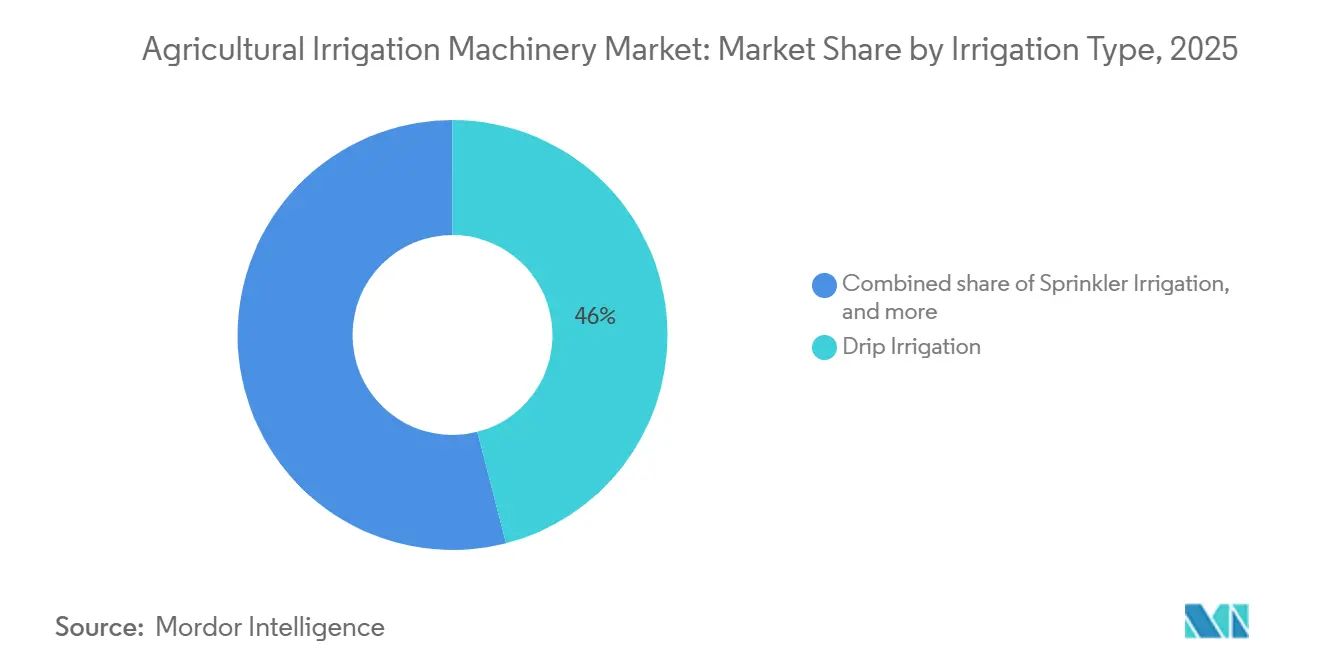
- Nach Bewässerungstyp hielt die Tropfbewässerung das größte Segment und machte 2025 46,0 % des Marktanteils für Landwirtschaftliche Bewässerungsmaschinen aus, während die Sprinklerberegnung das am schnellsten wachsende Segment ist und bis 2031 voraussichtlich mit einer CAGR von 8,0 % wachsen wird.
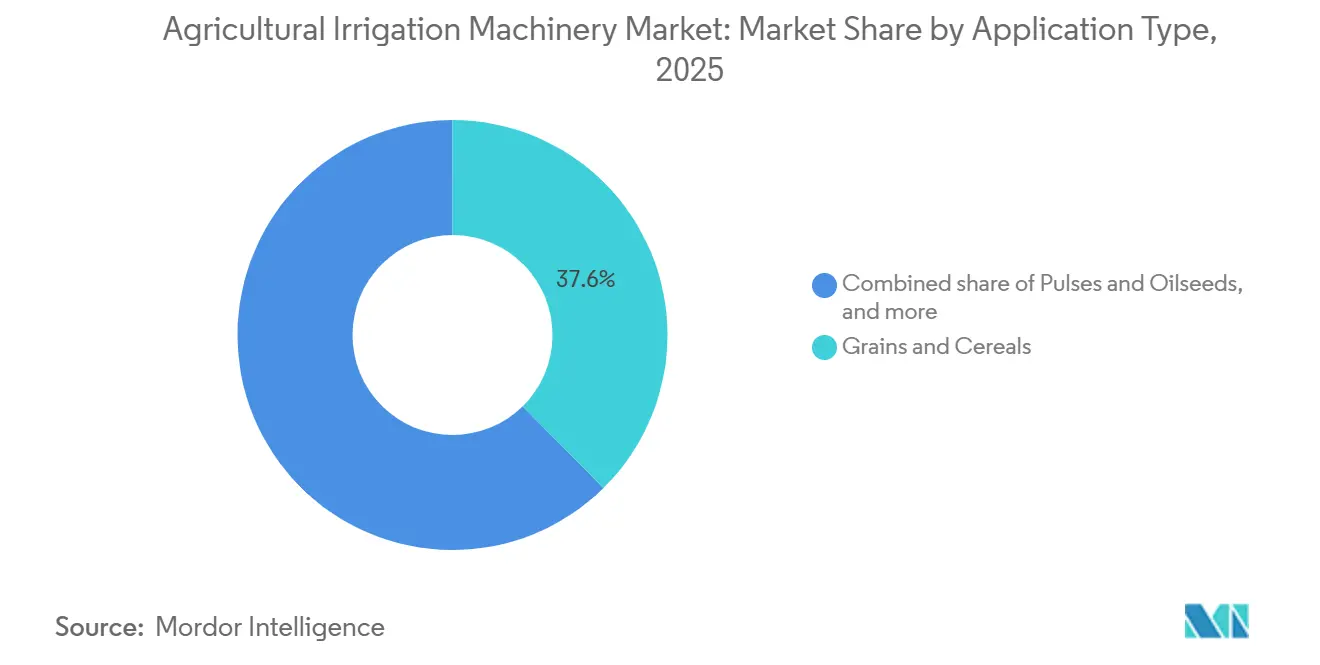
- Nach Anwendungstyp hielt Getreide und Körnerfrüchte den größten Anteil von 37,6 % an der Marktgröße für Landwirtschaftliche Bewässerungsmaschinen im Jahr 2025, während Obst und Gemüse das am schnellsten wachsende Segment ist und bis 2031 voraussichtlich mit einer CAGR von 9,4 % expandieren wird.
- Nach Geografie war Nordamerika mit 32,1 % im Jahr 2025 die größte Region, und der Asien-Pazifik-Raum soll mit einer CAGR von 8,0 % bis 2031 das am schnellsten wachsende regionale Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Subventionen für die Einführung von Mikrobewässerung | +2.1% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Wasserknappheit treibt die Nachfrage nach Präzisionsbewässerung an | +2.5% | Global, mit höchster Intensität im Nahen Osten, Nordafrika und Kalifornien | Langfristig (≥4 Jahre) |
| Arbeitskräftemangel beschleunigt die Mechanisierung mittelgroßer Betriebe | +1.8% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Integration von IoT-Sensoren ermöglicht Pay-as-you-grow-Servicemodelle | +1.2% | Nordamerika und Europa sind frühe Anwender, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Mit Umwelt-, Sozial- und Unternehmensführungskriterien verknüpfte Finanzierung belohnt Investitionen in Wassereffizienz | +0.9% | Europa und Nordamerika, mit selektiver Übernahme in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Anstieg von CO₂-Gutschriftprogrammen für wassersparende Technologien | +0.7% | Global, mit der höchsten Aktivität auf freiwilligen CO₂-Märkten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Subventionen für die Einführung von Mikrobewässerung
Erhöhte staatliche Naturschutzmittel haben die Vorabkosten für mittelgroße Landwirte besser handhabbar gemacht. Im Haushaltsjahr 2024 deckte das Programm zur Förderung von Umweltqualitätsanreizen des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) bis zu 75 % der Systemkosten für Effizienzverbesserungen ab[1]Quelle: USDA Natural Resources Conservation Service, "Environmental Quality Incentives Program," USDA.GOV. Die mehrjährigen Garantien des Inflationsreduzierungsgesetzes ermutigen Hersteller, ihre Produktionskapazitäten auszubauen, während ergebnisbasierte Kennzahlen die Angebote der Anbieter mit den politischen Zielen in Einklang bringen. Der Fokus des Programms auf messbare Wassereinsparungsergebnisse stimmt mit den Präzisionslandwirtschaftsfähigkeiten der Hersteller überein und bietet einen Wettbewerbsvorteil für technologieintegrierte Lösungen. Diese Anreize haben ein erhebliches jährliches Auftragswachstum bei Emitterlieferanten ausgelöst und signalisieren dauerhaften Rückenwind für den Markt für Landwirtschaftliche Bewässerungsmaschinen.
Zunehmende Wasserknappheit treibt die Nachfrage nach Präzisionsbewässerung an
Verbindliche Berichtspflichten ersetzen freiwillige Naturschutzmaßnahmen und machen sensorausgestattete Systeme unverzichtbar. Die wirtschaftlichen Überlegungen gehen über die Wasserkosten hinaus und umfassen die Einhaltung gesetzlicher Vorschriften, da viele Rechtsordnungen strengere Anforderungen an die Wassernutzungsberichterstattung durchsetzen. Die Fähigkeit von Präzisionsbewässerungssystemen, detaillierte Verbrauchsanalysen zu liefern, macht sie zu unverzichtbaren Werkzeugen für die Compliance und nicht zu optionalen Effizienzverbesserungen. In Verbindung mit Feldversuchen und Wassereinsparungen durch unterirdische Tropfbewässerung mittels Evapotranspiration (ET) unterstützt die Evidenzbasis nun sowohl agronomische als auch regulatorische Wertversprechen.
Arbeitskräftemangel beschleunigt die Mechanisierung mittelgroßer Betriebe
Steigende Löhne zwingen Betriebe mit 50 bis 200 Hektar zur Automatisierung oder zum Rückzug. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen stellt fest, dass Automatisierung gering qualifizierte Arbeitsplätze abbaut, aber die Nachfrage nach Technikern erhöht, die Sensornetzwerke verwalten können. Eine Studie von farmdocdaily aus dem Jahr 2026 verknüpft Anwender von Präzisionslandwirtschaft mit höheren Technikerlöhnen und veranschaulicht einen Qualifikationswandel statt eines Arbeitsplatzabbaus. Geräte-Sharing-Genossenschaften in Frankreich, Deutschland und dem Mittleren Westen der Vereinigten Staaten amortisieren Pivotkosten und erweitern die Branche der Landwirtschaftlichen Bewässerungsmaschinen für Landwirte, die zuvor preislich ausgeschlossen waren.
Integration von IoT-Sensoren ermöglicht Pay-as-you-grow-Servicemodelle
Leasingpakete reduzieren das Anfangskapital und stimmen Mittelabflüsse mit Erntezuflüssen ab. Trimbles Fertigationsregler verknüpfen Wasser- und Nährstoffversorgung mit Echtzeit-Erntedaten und reduzieren Energie- und CO₂-Intensität in chinesischen Pilotprojekten. Abonnementgebühren pro Hektar vereinfachen die Buchhaltung und ziehen Pächter an, was den adressierbaren Pool für den Markt für Landwirtschaftliche Bewässerungsmaschinen erweitert. Der Übergang von Investitionsausgaben zu Betriebsausgaben vereinfacht Buchhaltungs- und Steuerprozesse und erhöht die Attraktivität von Präzisionsbewässerung für Betriebsleiter, die innerhalb von Unternehmensstrukturen tätig sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Pivotsysteme | -1.4% | Global, mit stärksten Auswirkungen in Entwicklungsmärkten | Kurzfristig (≤2 Jahre) |
| Fragmentierte Landbesitzverhältnisse begrenzen den Return on Investment (ROI) von Geräten in Entwicklungsländern | -1.2% | Asien-Pazifik und Afrika, mit minimalen Auswirkungen in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Wachsende Bedenken hinsichtlich Plastikmüll aus Tropfleitungen | -0.6% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Cyber-Anfälligkeit vernetzter Bewässerungsnetzwerke | -0.4% | Nordamerika und Europa zuerst, Asien-Pazifik und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Pivotsysteme
Kreiselpivots übersteigen 100.000 USD pro Einheit, und die Installation kann weitere 30 % hinzufügen, was eine Finanzierungslücke schafft, die traditionelle Kredite selten schließen. Die Leasingquote liegt unter 15 %, da Restwerte undurchsichtig bleiben, insbesondere in Märkten ohne Sekundärgerätebörsen. Die Kapitalbarriere treibt auch das Interesse an Hybridsystemen an, die Pivot-Infrastruktur mit Tropflateralen kombinieren und es Landwirten ermöglichen, Investitionen über mehrere Anbausaisons zu verteilen, während sie die Flexibilität behalten, die Abdeckungsfläche anzupassen, wenn die Landnutzung stabiler wird. Diese Systeme ermöglichen es Landwirten, Investitionen über mehrere Anbausaisons zu verteilen und gleichzeitig die Flexibilität zu behalten, Abdeckungsbereiche zu ändern, wenn die Landnutzung stabiler wird. Darüber hinaus bieten Hybridsysteme einen skalierbaren Ansatz, der es Landwirten ermöglicht, die Bewässerungsabdeckung schrittweise zu erweitern, ohne die vollen Kosten im Voraus zu übernehmen, was sie zu einer praktikableren Option für ressourcenbeschränkte Landwirte macht.
Wachsende Bedenken hinsichtlich Plastikmüll aus Tropfleitungen
Die Europäische Union hat ihre Richtlinie über Einwegkunststoffe im Jahr 2024 aktualisiert und verpflichtet Hersteller, biologisch abbaubares Polyethylen zu erproben und Rücknahmesysteme einzuführen, um bis 2027 eine Abfallreduzierung von 50 % zu erreichen[2]Quelle: Europäische Kommission, "Single-Use Plastics Directive," environment.ec.europa.eu. Die Richtlinie betont auch die Notwendigkeit von Innovationen in der Materialwissenschaft und im Abfallmanagement und drängt Hersteller, in Forschung und Entwicklung zu investieren, um die neuen Standards zu erfüllen. Darüber hinaus zielt die Politik darauf ab, die Zusammenarbeit zwischen Interessengruppen, einschließlich Regierungen, Herstellern und Verbrauchern, zu fördern, um eine wirksame Umsetzung und langfristige Nachhaltigkeit zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bewässerungstyp:
Präzisionstropfbewässerung nutzt regulatorischen RückenwindDie Tropfbewässerung hielt den größten Anteil und machte 2025 46,0 % des Marktes für Landwirtschaftliche Bewässerungsmaschinen aus, deutlich über dem Marktdurchschnitt. Das Marktwachstum der Tropfbewässerung wird durch Kaliforniens Berichtsvorschriften, die die dosierte Wasserabgabe begünstigen, und Indiens Subventionen für Emitter, Schläuche und Filter unterstützt. Es wird erwartet, dass der Markt für Landwirtschaftliche Bewässerungsmaschinen für Tropfbewässerungskomponenten expandiert, angetrieben durch die steigende Nachfrage nach Feuchtigkeitssensoren und Reglern für variable Bewässerungsraten. Während Emitter und Schläuche weiterhin den Großteil des Umsatzes generieren, stellen Sensoren das am schnellsten wachsende Segment dar, da Betriebe von einheitlicher zu datengesteuerter Bewässerungsplanung übergehen.
Die Sprinklerberegnung ist das am schnellsten wachsende Segment und soll bis 2031 mit einer CAGR von 8,0 % wachsen, während ausgereifte Händlernetzwerke dazu beitragen, Volumina zu erhalten, und neue Verkäufe auf Konfigurationen mit variabler Rate ausgerichtet sind, die Bodensonden und Durchflussmesser integrieren. Feldversuche im Mittleren Westen der Vereinigten Staaten zeigen 15–25 % Wassereinsparungen ohne Ertragsverluste, wenn Pivots von fester auf variable Bewässerungsrate umgestellt werden[3]Quelle: USDA Agricultural Research Service, "Variable-Rate Pivot Trials," ars.usda.gov. Komponenteninnovationen konzentrieren sich auf Schnellkupplungen und selbstreinigende Filter, die den Installationsaufwand um 30–40 % reduzieren. Andere Methoden wie Oberflächen- und Furchenbewässerung fallen unter einen kombinierten Anteil von 10 %, da die Wasserknappheitspolitik strenger wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendungstyp:
Premiumkulturen treiben die Technologieadoption voranGetreide und Körnerfrüchte hielten den größten Anteil von 37,6 % am Markt für Landwirtschaftliche Bewässerungsmaschinen im Jahr 2025. Die Nachfrage bevorzugt Kosten-pro-Hektar-Wirtschaftlichkeit, was weiterhin Sprinklervolumina verankert. Die Diskrepanz verdeutlicht unterschiedliche wirtschaftliche Dynamiken, da Spezialkulturproduzenten höhere Erträge pro Hektar erzielen, die Investitionen in fortschrittliche Bewässerungssysteme rechtfertigen.
Obst und Gemüse ist das am schnellsten wachsende Segment und soll bis 2031 mit einer CAGR von 9,4 % expandieren. Hohe Erzeugerpreise rechtfertigen Präzisionstropfbewässerung und ermöglichen Defizitbewässerungsstrategien, die den Zuckergehalt in Weintrauben erhöhen und die Gleichmäßigkeit von Beeren verbessern. Spaniens Digitaler-Zwilling-Versuch erzielte 26 % Wassereinsparungen bei Gemüse durch die Verknüpfung des Bewässerungszeitpunkts mit Echtzeit-Bodenfeuchte. Hersteller führen kulturspezifische Emitter und algorithmische Planungsservices ein und monetarisieren agronomisches Fachwissen als Differenzierungsmerkmal. Der Marktanteil der Landwirtschaftlichen Bewässerungsmaschinen im Zusammenhang mit dem Gartenbau soll daher bis 2031 schrittweise steigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für landwirtschaftliche Bewässerungsmaschinen in Nordamerika
Nordamerika war die größte Region mit einem Anteil von 32,1 % im Jahr 2025. Modernisierungen dominieren, da der Großteil der bewässerbaren Anbaufläche bereits mit Kreisberegnungsanlagen vernetzt ist. Compliance-Vorschriften wie Californias Senate Bill 88 fördern Nachrüstungen, die Durchflussmesser und Telemetrie integrieren. Arizonas Förderprogramme schließen die Kapitallücke für Sensor-Erweiterungen und sichern die Margen bei Kreisberegnungsanlagen, selbst wenn die Stückzahlen stagnieren. Kanadas Prärieprovinzen und Mexikos Bajío-Region bieten inkrementelles Wachstum, machen jedoch nach wie vor nur einen Bruchteil der Nachfrage der Vereinigten Staaten aus.
Markt für landwirtschaftliche Bewässerungsmaschinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 die am schnellsten wachsende regionale CAGR von 8,0 % verzeichnen. Die Fragmentierung durch Kleinbauern bedeutet, dass modulare Tropfbewässerungssysteme mit einem Preis von unter 800 USD pro Hektar große Kreisberegnungsanlagen im Verhältnis 4:1 übertreffen. Japans Gewächshausboom ist ein weiterer Rückenwind, der die Nachfrage nach Hochdruck-Tropfbewässerungs- und Fertigationssteuerungen antreibt, die im Markt für landwirtschaftliche Bewässerungsmaschinen Premiummargen erzielen.
Markt für landwirtschaftliche Bewässerungsmaschinen in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum unter dem Umweltpfeiler der Gemeinsamen Agrarpolitik, die Präzisionsbewässerung als nachhaltige Tätigkeit anerkennt, die für eine Grünfinanzierung in Frage kommt. Im Mittelmeerraum beschleunigen wiederkehrende Dürren die Einführung von Unterflurbewässerungssystemen, während Länder wie die Niederlande und Deutschland auf geschlossene Gewächshausbewässerungssysteme setzen. Im Nahen Osten und in Afrika wird die Nachfrage durch staatlich geförderte Großfarmen und klimaresistente Agrarkorridor-Projekte angetrieben. Unterdessen investieren Südamerikas Sojaanbauregionen in Kreisberegnungsanlagen, um Niederschlagsschwankungen abzumildern, was zu einem geografisch diversifizierten Umsatzstrom im Markt für landwirtschaftliche Bewässerungsmaschinen beiträgt.

Regulatorisches Umfeld
Compliance und Standardisierung beeinflussen die Spezifikationen von Bewässerungsmaschinen und die Markteintrittspläne, wobei formale Leistungs- und Kennzeichnungskriterien in wichtigen Märkten zunehmend Beachtung finden. In den Vereinigten Staaten unterstützt das EPA WaterSense-Programm Leitlinien und Kennzeichnungen für die Leistung wetterbasierter Bewässerungscontroller, und die Überprüfung der Spezifikation für Sprühdüsen wurde im Februar 2025 zur weiteren Prüfung ausgesetzt.
Colorado erließ am 4. Mai 2026 das Gesetz HB 26-1034, das am 12. August 2026 in Kraft trat und standardisierte Effizienzkriterien bei Beschaffung und Compliance verstärkt. Außerhalb der Vereinigten Staaten werden die Test- und Dokumentationsanforderungen in mehreren Regionen verschärft: China führte am 1. Mai 2026 GB/T 21402-2025 für Bewässerungssteuerungsköpfe ein; Vietnams STAMEQ setzte im April 2026 die SASO-Gegenseitigkeitsanerkennung für bestimmte chinesische Bewässerungsgeräte aus, was Exporteure zu lokalen Typenprüfungen bewegt und die nachgewiesene Druck- und UV-Beständigkeitsleistung bei grenzüberschreitenden Lieferungen verstärkt; und die Europäische Kommission veröffentlichte am 12. März 2026 den Durchführungsbeschluss EU 2026/546, der harmonisierte Normen für land- und forstwirtschaftliche Maschinen aktualisiert.
Wettbewerbslandschaft
Der Markt für Landwirtschaftliche Bewässerungsmaschinen ist konsolidiert, mit wichtigen Akteuren wie The Toro Company, Lindsay Corporation, Valmont Industries, Inc. (Valley Irrigation), Netafim Ltd. (Orbia Advance Corporation) und Jain Irrigation Systems Limited (Rivulis Irrigation Limited). Netafim Ltd. nutzt agronomische Beratungsdienstleistungen, um Mehrjahresverträge zu sichern, während Lindsay Corporation sich auf den Ausbau seiner FieldNET-Analyseplattform konzentriert, um Abonnementverlängerungen zu fördern. Die Ergebnisse des ersten Quartals 2025 von Valmont Industries, Inc. verdeutlichen eine Verlagerung hin zu softwaregestützter Margenresilienz, auch wenn sich die Stückvolumina auf dem nordamerikanischen Markt stabilisieren.
Neue Marktteilnehmer zielen auf wachstumsstarke Bereiche wie KI-gesteuerte Planung und Niederdrucktropfbänder für Kleinbauern ab. Patentanmeldungen konzentrieren sich zunehmend auf Sensorfusion und Wassernutzungsalgorithmen, was beschleunigte Innovationszyklen antreibt. Umwelt-, Sozial- und Unternehmensführungskriterien beeinflussen Beschaffungsentscheidungen, wobei Unternehmen bevorzugt werden, die Recyclingprogramme und transparente Lieferketten anbieten. Hersteller, die Hardware-Zuverlässigkeit mit integrierten digitalen Ökosystemen kombinieren, stärken ihre Wettbewerbspositionen im Markt für Landwirtschaftliche Bewässerungsmaschinen.
Cybersicherheit ist zu einer strategischen Priorität geworden, da vernetzte Bewässerungssysteme potenzielle Schwachstellen aufweisen. Anbieter investieren in verschlüsselte Kommunikationsprotokolle und Remote-Firmware-Updates, um den Bedenken risikoscheuer Landwirte zu begegnen. Die Zertifizierung unter Programmen wie dem WaterSense-Programm der Umweltschutzbehörde (EPA) verbessert den Zugang zu Subventionsmöglichkeiten und unterstützt die Markentreue. Insgesamt sind etablierte Akteure, die zu Full-Stack-Lösungen übergehen, besser positioniert, um Wettbewerber zu übertreffen, die sich ausschließlich auf mechanische Angebote stützen.
Marktführer der Branche für Landwirtschaftliche Bewässerungsmaschinen
The Toro Company
Lindsay Corporation
Valmont Industries, Inc. (Valley Irrigation)
Netafim Ltd. (Orbia Advance Corporation)
Jain Irrigation Systems Limited (Rivulis Irrigation Limited)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Bewässerungsmaschinen
- Netafim Ltd. (Orbia Advance Corporation)
- Valmont Industries, Inc. (Valley Irrigation)
- Lindsay Corporation
- Jain Irrigation Systems Limited (Rivulis Irrigation Limited)
- The Toro Company
- Nelson Irrigation Corporation
- Rain Bird Corporation
- Mahindra & Mahindra Limited
- Hunter Industries Incorporated
- Reinke Manufacturing Company, Inc.
- Ningbo Rainfine Irrigation Co., Ltd.
- T-L Irrigation Company
- Sistemas Azud, S.A.
- Antelco Pty Ltd.

Marktchancen und Zukunftsaussichten
Öffentlich finanzierte Programme zur Modernisierung und zum Ausbau der Bewässerung erzeugen kurzfristige Nachfrage nach Geräten und Steuerungen, die mit neuen Bewässerungsgebieten und sanierten Verteilnetzen verbunden sind, insbesondere dort, wo Ausschreibungen messbare Wassereinsparungen und Betriebsüberwachung verlangen. Im Juli 2026 genehmigte die Weltbank einen Zuschuss von 75 Millionen USD für das SWIM-2-Projekt Tadschikistans zur Modernisierung der Wasser- und Bewässerungsinfrastruktur auf 100.000 Hektar, wobei Pumpen, Durchflussmessung, Filtration und digitale Überwachung neben Bauarbeiten koordiniert werden. In Indien genehmigte das Kabinett von Odisha im Juli 2026 ein Projekt im Rahmen des Parbati Giri Mega Lift Irrigation Scheme in Höhe von 121 Crore Rs, um 4.330 Hektar Bewässerungspotenzial hinzuzufügen, was die anhaltende Nachfrage nach Hebebewässerungsgeräten, Druckverteilung und modularen Feldapplikationsgeräten unterstützt, wo Oberflächenwasserversorgung in eine kontrollierte Zufuhr umgewandelt wird.
Chancen bündeln sich auch um neue bewässerte Hektarflächen in Verbindung mit digitaler Rechenschaftspflicht, da Regierungen und Großbetriebe Controller, Sensoren und Telemetrie benötigen, um Berichterstattung und betriebliche Optimierung zu unterstützen. Auf den Philippinen fügt die Beschleunigung der Phase II des Balog-Balog Multi-Purpose Project (Juli 2026) 21.935 Hektar Bewässerungsfläche neben einer 43,5-MW-Wasserkraftanlage hinzu, wodurch die adressierbare Nachfrage nach Tropf- und Sprinklerpaketen für den Feldeinsatz erweitert wird, die sich an variable Wasserverfügbarkeit und Energiewirtschaftlichkeit anpassen können. Die National Irrigation Administration in Kalinga skizzierte zudem 71 Bewässerungsprojekte für 2026 (545 Millionen P), was auf eine verteilte Reihe kleinerer Beschaffungen hinweist, bei denen Anbieter mit standardisierten Kits, lokalem Service und interoperabler Überwachung (Sensor-Controller-Konnektivität im Einklang mit weit verbreiteten IoT-Architekturen) über einmalige Gerätekäufe hinaus konkurrieren können.
Recent Industry Developments in Markt für landwirtschaftliche Bewässerungsmaschinen
- Juni 2026: Orbia Netafim eröffnete ein neues Fertigungswerk in Hermosillo, Sonora, Mexiko, und erweiterte damit die Produktionskapazität für Bewässerungsprodukte für Nord- und Mittelamerika. Der zusätzliche Standort unterstützt kürzere Lieferzeiten und regionale Versorgungskontinuität für Tropf- und verwandte Verteilkomponenten und stärkt die Wettbewerbsfähigkeit in Märkten, in denen Lieferpläne die Projektvergabe beeinflussen.
- Dezember 2025: Lindsay Corporation gab eine Liefervereinbarung über 80 Millionen USD für Zimmatic-Bewässerungssysteme und die FieldNET-Fernverwaltungstechnologie für Projekte im Nahen Osten und in Nordafrika bekannt. Das Paket verbindet Hardware mit digitalem Management im Vertragsmaßstab und verstärkt die Verschiebung hin zu wiederkehrendem Software- und Service-Umsatz neben den Gerätelieferungen.
- November 2024: Die Übernahme von Tecnir S.r.l., einem Spezialisten für Präzisionsbewässerung, durch Netafim Ltd. Italia erweitert die Fähigkeiten und die Reichweite in südeuropäischen Märkten. Der Deal verbessert die technische Abdeckung für Bewässerungsanwendungen bei Premiumkulturen und positioniert die Gruppe, um in der Region integrierte Design- und Servicepakete anzubieten.


Markt für landwirtschaftliche Bewässerungsmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Maschinen und Geräte, die zum Transport, zur Steuerung und zur Ausbringung von Wasser auf landwirtschaftlichen Flächen eingesetzt werden, einschließlich Bewässerungsansätze wie Tropf-, Sprinkler-, Kreis- und Pivotbewässerung sowie zugehöriger unterstützender Hardware, die für den landwirtschaftlichen Einsatz verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen zivile Bewässerungsinfrastruktur (Kanäle, Dämme und Hauptleitungen), allgemeine landwirtschaftliche Wasserspeicheranlagen sowie rein dienstleistungsbezogene Umsätze aus, bei denen keine Maschinen verkauft werden.
Segmentierungsübersicht
- Nach Bewässerungstyp
- Sprinklerberegnung
- Pumpeinheit
- Schläuche
- Kupplungen
- Sprüh- oder Sprinklerköpfe
- Armaturen und Zubehör
- Sensoren
- Regler
- Injektoren
- Durchflussmesser
- Tropfbewässerung
- Ventile
- Rückflussverhinderer
- Druckregler
- Filter
- Emitter
- Schläuche
- Andere Tropfbewässerungskomponenten
- Pivotbewässerung
- Andere Bewässerungstypen
- Sprinklerberegnung
- Nach Anwendungstyp
- Getreide und Körnerfrüchte
- Hülsenfrüchte und Ölsaaten
- Obst und Gemüse
- Andere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Kambodscha
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Peru
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erstellung des Nachfragehintergrunds, da die Nachfrage nach Bewässerungsgeräten eng mit Kulturen, Wasserverfügbarkeit und landwirtschaftlichen Investitionszyklen verknüpft ist. Wir nutzten öffentliche Quellen wie USDA- und ERS-Veröffentlichungen, FAO-Datenbanken, Wasserknappheits- und Agrarindikatoren der Weltbank sowie UN-Comtrade-Handelsstatistiken, um Anbauflächen, Kulturpflanzenmix und Import-Export-Bewegungen von Bewässerungsgeräten zu verankern.
Um das Modell praxistauglich zu halten, ergänzten wir Prüfungen anhand von Unternehmensgeschäftsberichten, Investorenpräsentationen, Verbandswebseiten und angesehener Presseberichterstattung zu Bewässerungsadoption und Preisentwicklung. Wo finanzielle Aufschlüsselungen nicht klar angegeben waren, stützten wir uns auf kostenpflichtige Unternehmensfinanzdaten und -informationen sowie auf Patentdatenbanken und handelsbasierte Versandansichten, um Produktmixsignale zu validieren und typische Preisspannen zu kartieren. Diese Beispiele sind nicht erschöpfend; weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren, Händlern, Bewässerungsplanern und landwirtschaftlichen Käufern erhoben, sodass die Marktgröße auf dem basiert, was tatsächlich gekauft und installiert wird. Wir nutzten diese Gespräche, um zu bestätigen, was in der Praxis als Bewässerungsmaschinen gezählt wird, um durchschnittliche Verkaufspreise zu überprüfen und um Adoptionsmuster in APAC, EMEA und Amerika zu validieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 20 % | APAC: 41 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 22 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 58 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem Top-down-Nachfragepoolansatz durchgeführt, bei dem die bewässerte Fläche nach Kulturpflanze und Region in den Gerätebedarf unter Verwendung von Adoptionsraten nach Bewässerungstyp umgerechnet und anschließend mithilfe typischer Systempreisspannen in Werte umgewandelt wird. Um die Ergebnisse realistisch zu halten, wurden selektive Bottom-up-Prüfungen hinzugefügt, wie z. B. Umsatzzusammenführungen von Lieferanten für die Bewässerungsmaschinenlinie, Distributionskanalprüfungen und stichprobenartige Berechnungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für Tropf-, Sprinkler- und Kreisberegnungsgeräte.
Zu den wichtigsten verfolgten Eingaben gehören Trends bei bewässerten Anbauflächen, der Kulturpflanzenmix (Getreide, Ölsaaten, Obst und Gemüse), Ersatzzyklen für Sprinkler- und Kreisberegnungsanlagen, die Verlagerung hin zur Mikrobewässerung sowie Preisentwicklungen für Steuerungen, Filter, Schläuche und Verbindungsstücke. In Märkten, in denen Datenlücken bestanden, wurden Annahmen mithilfe von Adoptions-Proxys aus vergleichbaren Regionen gefüllt und nach Interviews angepasst, bevor sie in die Endtotale eingeflossen sind.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Bewässerungsnachfrage von Wettervariabilität, Wasserregulierungsdruck und landwirtschaftlichen Kapitalausgaben abhängt. Wachstumspfade für bewässerte Flächen, Adoptionsdurchdringung und Preisentwicklung wurden mit Expertenkonsens festgelegt und dann konsistent über Regionen und Bewässerungstypen hinweg angewendet, um jährliche Marktwerte zu generieren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale trianguliert, darunter Handelsströme, Richtung der landwirtschaftlichen Kapitalausgaben und Ersatzlogik des installierten Bestands, was dabei hilft, Werte zu erkennen, die für den Kultur- und Regionskontext zu hoch oder zu niedrig erscheinen. Varianzprüfungen wurden über Bewässerungstypen und Geographien hinweg durchgeführt, und jede Unterbrechung erwarteter Zusammenhänge (z. B. wenn Flächenwachstum nicht mit der Geräteanfrage übereinstimmt) löste eine erneute Prüfung der Eingaben aus.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, und bei erheblichen Abweichungen bei Preisen, Adoption oder Abgrenzungen werden Folgekontakte durchgeführt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage- oder Preisannahmen verändern. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für landwirtschaftliche Bewässerungsmaschinen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für landwirtschaftliche Bewässerungsmaschinen stimmen häufig nicht überein, da jeder Herausgeber die Marktgrenze etwas anders zieht und unterschiedliche Nachfrage-Proxys verwendet, um landwirtschaftliche Aktivitäten in Gerätewerte umzurechnen. Unterschiede treten auch auf, wenn ein Modell stärker auf Versandsignale und ein anderes stärker auf die Ersatzlogik des installierten Bestands setzt, was den erfassten Wert in einem bestimmten Jahr verschieben kann.
Durch die Verfolgung von Adoptionsraten nach Bewässerungstyp und Preisspannen für Kernkomponenten hält Mordor Intelligence die Schätzung an den Verkäufen von Geräten für den landwirtschaftlichen Endverbrauch gebunden, während einige Quellen den Korb offenbar erweitern, indem sie breitere Ausgaben für Bewässerungssysteme einbeziehen und eine aggressivere Preissteigerungsannahme anwenden.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,60 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 8,71 Milliarden USD (2025) | Diese Schätzung scheint einen breiteren Umfang für Bewässerungssysteme und zugehörige Komponenten zu verwenden und kann auch ein schnelleres Preiswachstum anwenden, was den Gesamtwert für dasselbe Basisjahr erhöht. |
| Branchenanalytik B | 9,70 Milliarden USD (2024) | Das Basisjahr unterscheidet sich, und die Segmentierung impliziert einen breiteren Maschinensatz, sodass der Gesamtwert für 2024 möglicherweise angrenzende Gerätekategorien einschließt und Werte mit einem anderen Währungszeitpunkt und einer anderen Inflationsbehandlung umrechnet. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich aus Umfangsgrenzen, der Wahl des Basisjahres und der Art und Weise, wie Adoption und Preisgestaltung in den Wertaufbau einfließen. Die Verwendung einer klaren Bewässerungstyp-Zuordnung, expliziter Preisspannen und wiederholbarer Nachfragetreiber liefert eine praktische Zahl, die auf Anbaufläche, Adoption und Ersatzverhalten zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Landwirtschaftliche Bewässerungsmaschinen im Jahr 2031 haben?
Der Markt für Landwirtschaftliche Bewässerungsmaschinen wurde im Jahr 2025 auf 7,60 Milliarden USD geschätzt und soll von 8,01 Milliarden USD im Jahr 2026 auf 10,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,34 % während des Prognosezeitraums (2026–2031).
Welcher Bewässerungstyp wächst am schnellsten?
Die Sprinklerberegnung ist das am schnellsten wachsende Segment und soll bis 2031 mit einer CAGR von 8,0 % wachsen.
Welche Politik treibt die Sensoradoption in Kalifornien voran?
Senatsbeschluss 88, der im Oktober 2025 in Kraft tritt, schreibt die Messung und Berichterstattung von Wasserentnahmen vor und steigert die Nachfrage nach sensorausgestatteten Systemen.
Wie wirken sich Pay-as-you-grow-Modelle auf die Kapitalkosten aus?
Leasingpakete, die IoT-Sensoren umfassen, reduzieren die Vorabausgaben um 40 % bis 60 % und machen Präzisionsbewässerung für kapitalknapp wirtschaftende Landwirte zugänglich.
Seite zuletzt aktualisiert am:



