
Marktgröße und Marktanteil für Saatgutaufbereitungsmaschinen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.16 Milliarden US-Dollar |
| Marktgröße (2032) | 7.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Saatgutaufbereitungsmaschinen von Mordor Intelligence
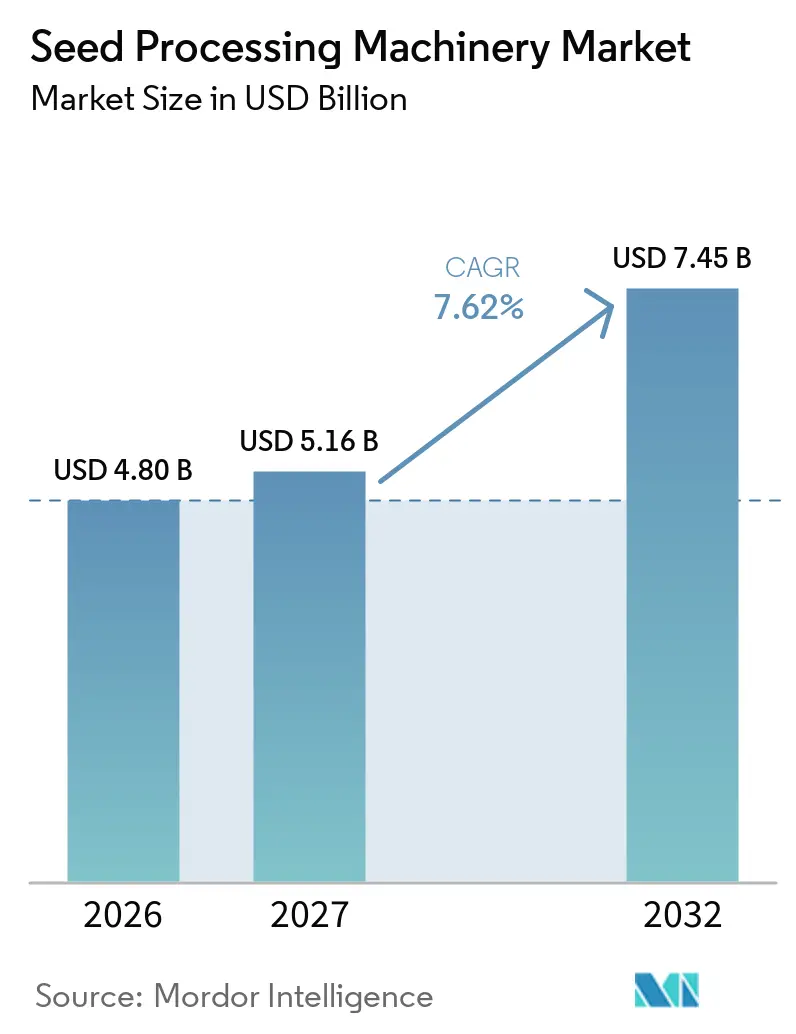
Die Marktgröße für Saatgutaufbereitungsmaschinen wurde im Jahr 2026 auf 4,80 Milliarden USD geschätzt und soll von 5,16 Milliarden USD im Jahr 2027 auf 7,45 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,62 % von 2027 bis 2032. Der Markt wird durch die fortlaufende Modernisierung der Landwirtschaft, die zunehmende Verwendung von zertifiziertem und behandeltem Saatgut sowie den wachsenden Einsatz automatisierter Verarbeitungslinien in entwickelten und aufstrebenden Agrarwirtschaften beeinflusst. Es ist eine deutliche Verlagerung von arbeitsintensiver mechanischer Sortierung hin zu optischer Inspektion mit Unterstützung künstlicher Intelligenz zu beobachten, insbesondere in Bereichen, in denen Reinheitsstandards, Exportkonformität und Chargenrückverfolgbarkeit entscheidend sind. Darüber hinaus treiben regulatorische Änderungen bezüglich der Beschichtungschemie, insbesondere in Europa, Aufrüstungen bei Behandlungsmaschinen, Trocknern und anderen Linienkomponenten voran, um neue Materialanforderungen zu erfüllen. Die Expansion kommerzieller Saatgutvermehrungszentren erzeugt Nachfrage nach vollständigen Verarbeitungslinien, während Ersatzinvestitionen in Nordamerika robust bleiben, da Verarbeiter auf vernetzte und digital gesteuerte Systeme umsteigen. Infolgedessen erlebt der Markt qualitätsgetriebene Investitionen in optische Sortierung, Rückverfolgbarkeit und Automatisierung, die die durch aggregierte Zahlen angezeigte Gesamtwachstumsrate übertreffen.
Wichtigste Erkenntnisse des Berichts
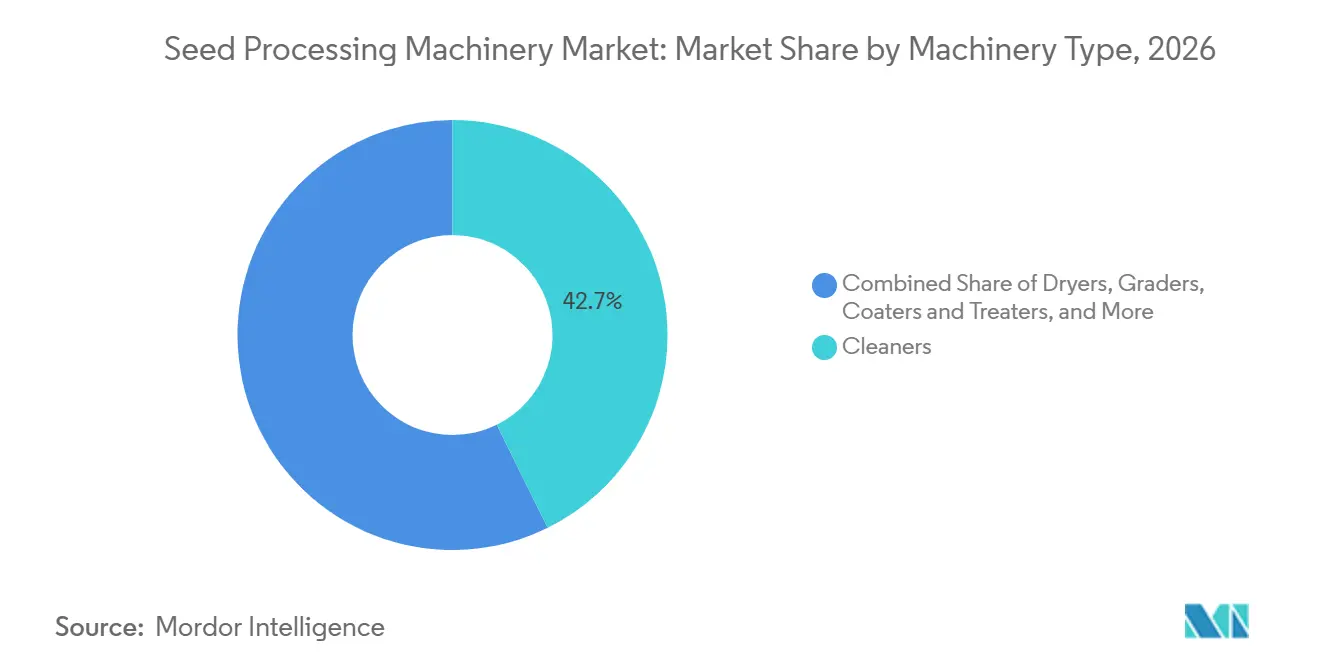
- Nach Maschinentyp entfiel der größte Marktanteil im Markt für Saatgutaufbereitungsmaschinen auf das Segment der Reinigungsmaschinen mit 42,7 % im Jahr 2026, während die Marktgröße für das Segment der optischen Sortierer voraussichtlich mit der schnellsten CAGR von 7,7 % von 2027 bis 2032 wachsen wird.
- Nach Betriebsmodus entfiel der größte Marktanteil im Markt für Saatgutaufbereitungsmaschinen auf automatische Systeme mit 70,6 % im Jahr 2026, und die Marktgröße für automatische Systeme soll mit der schnellsten CAGR von 8,0 % von 2027 bis 2032 wachsen.
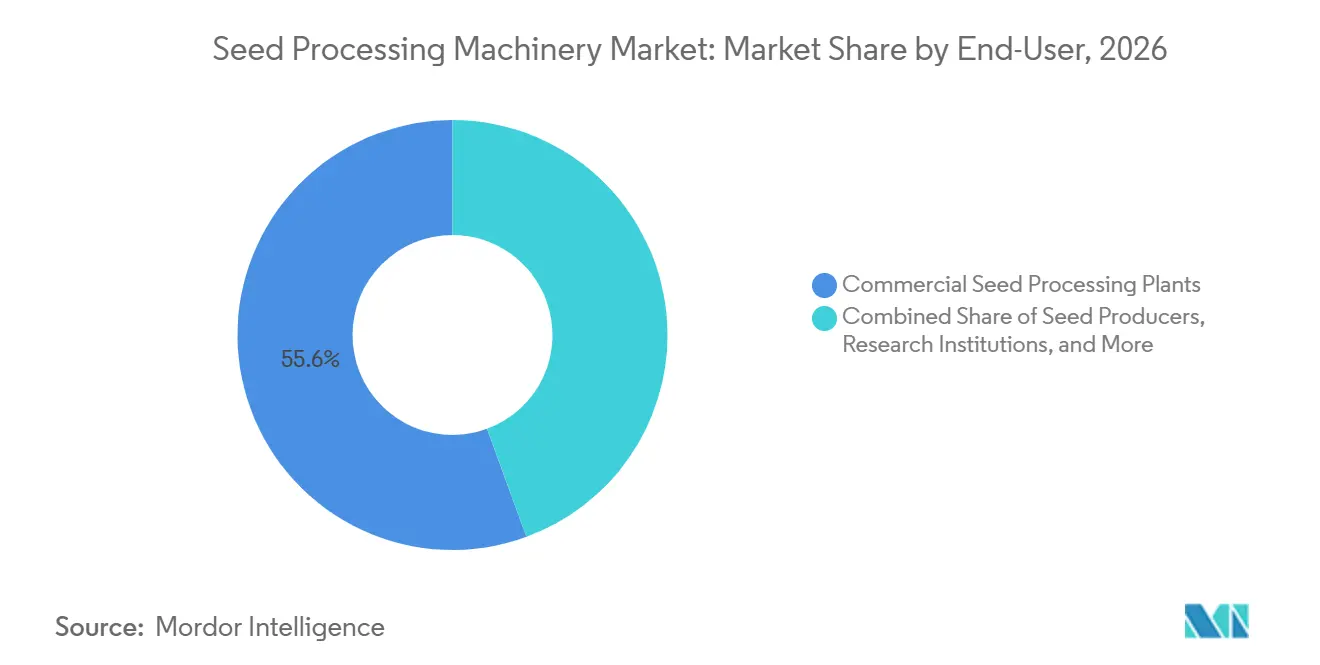
- Nach Endnutzer entfiel der größte Marktanteil im Markt für Saatgutaufbereitungsmaschinen auf kommerzielle Saatgutaufbereitungsanlagen mit 55,6 % im Jahr 2026, während die Marktgröße für landwirtschaftliche Betriebsanlagen voraussichtlich mit der schnellsten CAGR von 7,8 % von 2027 bis 2032 wachsen wird.
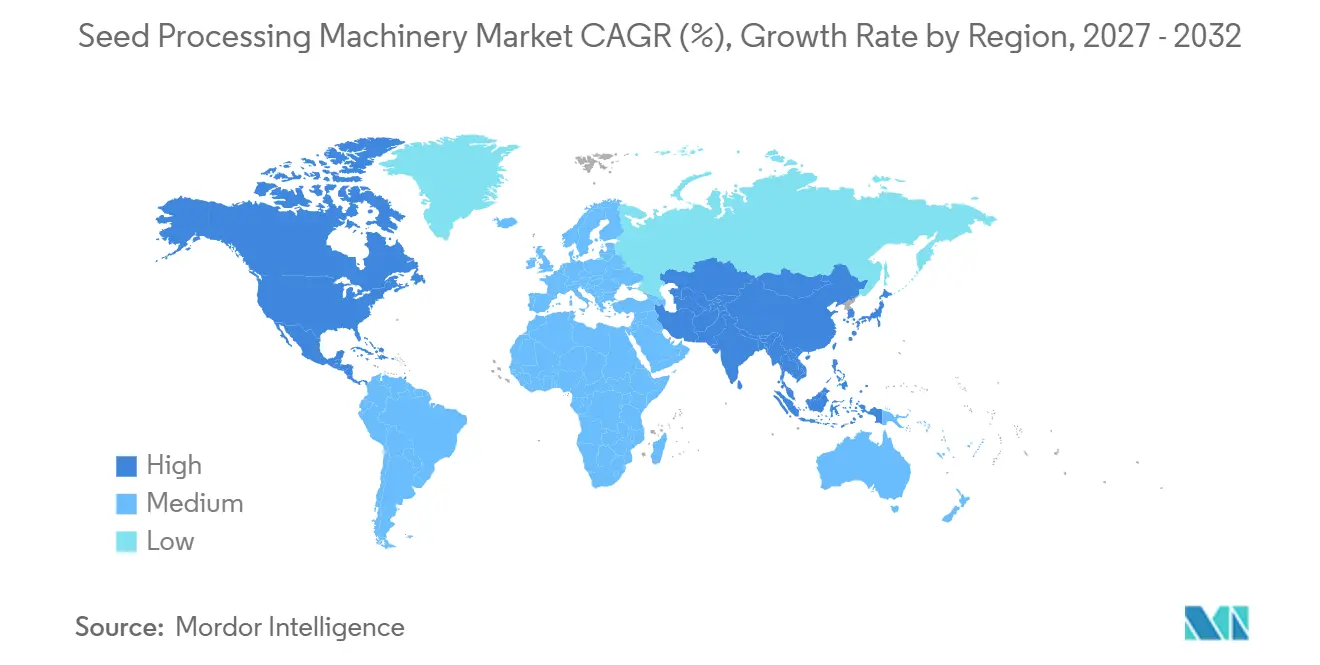
- Nach Geografie hielt der Markt für Saatgutaufbereitungsmaschinen in Nordamerika den größten Anteil von 34,1 % im Jahr 2026, während die Marktgröße für den asiatisch-pazifischen Raum voraussichtlich mit der schnellsten CAGR von 8,1 % von 2027 bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Automatisierung der optischen Sortierung steigert Effizienz und senkt Arbeitskosten | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach behandeltem und wertgesteigertem Saatgut | +1.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen fördern die Mechanisierung der Nachernte | +1.4% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum bei kommerziellen Saatgutvermehrungszentren | +0.9% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Umstellung auf mikroplastikfreie Beschichtungen treibt Nachrüstungen bei Behandlungsmaschinen und Trocknern voran | +0.7% | Vorwiegend Europa mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Digitale Rückverfolgbarkeit und Zertifizierungsabläufe treiben Aufrüstungen bei der Inline-Probenahme und Etikettierung voran | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung der optischen Sortierung steigert die Effizienz und senkt die Arbeitskosten
Automatisierung verbessert die Leistungsstandards im Markt für Saatgutaufbereitungsmaschinen, indem manuelle Eingriffe bei Sortier- und Fehlerbehebungsprozessen minimiert werden. Optische Systeme mit Unterstützung künstlicher Intelligenz können Variationen in Farbe, Textur und Form auf Einzelsaatgutebene erkennen und ermöglichen es Verarbeitern, die Reinheit zu verbessern, ohne die Liniengeschwindigkeit zu beeinträchtigen. Die Markteinführung von Bühlers SORTEX AI700 im Jahr 2025 veranschaulicht den Übergang zu Deep-Learning-Sortiersystemen, die auf die Verbesserung der Inspektionsqualität bei Saatgut- und Getreideanwendungen abzielen[1]. Da der Markt von mehreren mechanischen Stufen zu weniger intelligenten Sortiereinheiten übergeht, erreicht jede Linie eine höhere Produktivität, ist jedoch auch anfälliger für ungeplante Stillstände. Diese Entwicklung unterstreicht die wachsende Bedeutung von vorausschauender Wartung, Ferndiagnose und robusten Serviceverträgen bei der kommerziellen Beschaffung im Markt für Saatgutaufbereitungsmaschinen.
Steigende Nachfrage nach behandeltem und wertgesteigertem Saatgut
Der Markt für Saatgutaufbereitungsmaschinen verzeichnet Wachstum, das durch Fortschritte über grundlegende Fungizidbehandlungen hinaus angetrieben wird, einschließlich bioaktiver Impfstoffe, Mikronährstoffbeschichtungen und spezialisierter Polymerfolien. Diese hochwertigen Saatgutprodukte erfordern eine präzise Beschichtungskonsistenz, verbesserte Trocknungssteuerung und eine verbesserte Chargentrennung, da Inkonsistenzen in der Anwendungsqualität die Leistung einer gesamten zertifizierten Charge beeinträchtigen können. Im Oktober 2024 stellte Indiens Nationale Mission für Speiseöle und Ölsaaten INR 10.103 Crore (1,19 Milliarden USD) bereit und richtete 65 neue Saatguthubs ein, was eine direkte nachgelagerte Nachfrage nach Geräten für die Behandlung, Beschichtung und Verpackung von Saatgut erzeugte[2]. Darüber hinaus verzeichnet der Markt eine steigende Nachfrage nach Hilfsgeräten wie Reinigungsmaschinen, Verpackungsmaschinen und Etikettierungssystemen, um die Chargenintegrität in der gesamten Verarbeitungskette aufrechtzuerhalten. Der Aufstieg biologischer Behandlungen hat die Geräteanforderungen weiter gesteigert, da Verarbeiter scherstress- und temperaturkontrollierte Beschichtungs- und Trocknungssysteme benötigen, um die Lebensfähigkeit von Mikroorganismen zu gewährleisten.
Staatliche Subventionen fördern die Mechanisierung nach der Ernte
Öffentliche Maßnahmen fördern die Einführung von Saatgutaufbereitungsmaschinen, insbesondere in Regionen, in denen private Finanzierung keine rechtzeitigen Upgrades auf kommerzielle Geräte ermöglicht hat. Im Februar 2025 erweiterte das Informationsbüro des Staatsrats der Volksrepublik China sein Subventionsprogramm für Landmaschinen um Farbsortierer und Getreidtrockner als förderfähige Gerätekategorien und erhöhte gleichzeitig die maximalen Subventionsschwellen für bestimmte Maschinentypen. In ähnlicher Weise haben Richtlinien auf den Philippinen aus dem Jahr 2024, die eine Zertifizierung durch das Zentrum für Prüfung und Bewertung von Landmaschinen für beschaffte Maschinen vorschreiben, formale Qualitätsstandards gestärkt. Dies hat etablierten Lieferanten mit nachgewiesener Geräteleistung zugutegekommen und die breitere Mechanisierungseinführung im Markt für Saatgutaufbereitungsmaschinen unterstützt.
Wachstum kommerzieller Saatgutvermehrungszentren
Der Markt für Saatgutaufbereitungsmaschinen verzeichnet Wachstum aufgrund der Errichtung kommerzieller Saatgutvermehrungszentren, die umfassende Anlagenplanung statt geringfügiger Upgrades bestehender Systeme erfordern. Im April 2026 kündigte BASF SE eine Investition von 40 Millionen EUR (44,4 Millionen USD) an, um seine Gemüsesaatgutverarbeitungsanlage in Nunhem, Niederlande, zu erweitern und zu modernisieren, wodurch der Standort um 6.000 Quadratmeter vergrößert wird. Moderne Nacherntemaschinerie steigert die Handhabungseffizienz und schafft Mehrwert im Vergleich zu manuellen Landwirtschaftsmethoden, insbesondere in Regionen mit hohen Nachernteverlusten und begrenzter Mechanisierung. Der Markt profitiert nicht nur von anfänglichen Geräteverkäufen, sondern auch von der anhaltenden Nachfrage nach Dienstleistungen, Verbrauchsmaterialien und Upgrades in den Produktionseinzugsgebieten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für intelligente Maschinen | -2.2% | Entwicklungsregionen, insbesondere asiatisch-pazifischer Raum, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette bei Präzisionskomponenten | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Bediener- und Servicekompetenz begrenzen die Betriebszeit | -0.7% | Afrika, Südamerika und Teile des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Dateneigentum und Cybersicherheit bei vernetzten Geräten | -0.4% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für intelligente Maschinen
Hohe Anfangsinvestitionen bleiben ein erhebliches Hindernis für die Einführung fortschrittlicher Saatgutaufbereitungsmaschinen. Käufer vergleichen häufig die Kosten fortschrittlicher optischer Sortiersysteme mit konventionellen mechanischen Geräten und stellen fest, dass optische Sortierer 40 % bis 60 % teurer sind. Darüber hinaus erhöhen Ausgaben für Automatisierungssteuerungen, Konnektivitätsinfrastruktur und Systeme zur Überwachungssteuerung und Datenerfassung die Gesamtprojektinvestition weiter. Diese finanziellen Herausforderungen sind besonders ausgeprägt in Regionen mit begrenztem Zugang zu landwirtschaftlicher Finanzierung und langen Geräteersatzzyklen. Infolgedessen behindert die erforderliche hohe Kapitalinvestition weiterhin die Einführung fortschrittlicher Saatgutaufbereitungsmaschinen durch Genossenschaften, Verarbeiter auf Betriebsebene und kleine bis mittelgroße kommerzielle Betreiber.
Lieferkettenvolatilität bei Präzisionskomponenten
Der Markt für Saatgutaufbereitungsmaschinen ist auf Sensoren, Steuermodule, Bildverarbeitungshardware und Präzisionsaktoren angewiesen, die aus Lieferketten bezogen werden, die geopolitischen Risiken und konzentrierten Fertigungszentren ausgesetzt sind. In diesem Markt können Verzögerungen bei kundenspezifischen elektronischen Komponenten den Betrieb erheblich beeinträchtigen und möglicherweise die Inbetriebnahme ganzer Verarbeitungslinien verzögern. Verlängerte Lieferzeiten für spezialisierte Komponenten können Käufer dazu veranlassen, sich für Geräte mit niedrigeren Spezifikationen zu entscheiden, um Projektzeitpläne einzuhalten. Darüber hinaus wird der Kundendienst in abgelegenen Märkten aufgrund der lokalen Nichtverfügbarkeit von Ersatzteilen schwieriger, was zu höheren Gesamtbetriebskosten über die Lebensdauer des Systems führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
Reiniger führen, während optische Sortierer die nächste Leistungsstufe definierenDer Marktanteil des Segments der Reinigungsmaschinen im Markt für Saatgutaufbereitungsmaschinen entfiel mit 42,7 % im Jahr 2026 auf den größten Anteil. Reinigungsmaschinen dominieren weiterhin, da die primäre Saatgutreinigung unerlässlich ist, bevor nachfolgende Vorgänge wie Klassierung, Behandlung, Trocknung, Beschichtung und Verpackung beginnen können. Luft-Sieb-Reiniger werden aufgrund ihrer Skalierbarkeit, ihres geringen Wartungsbedarfs und ihrer Kompatibilität mit verschiedenen Kulturpflanzenarten und nachgelagerten Gerätesystemen weitgehend bevorzugt. Darüber hinaus gewinnen Trockner und Behandlungssysteme in Regionen an Bedeutung, die Herausforderungen beim Feuchtigkeitsmanagement nach der Ernte und die zunehmende Einführung biologischer Saatgutbehandlungen angehen. Das Segment der Reinigungsmaschinen profitiert von einer anhaltenden Nachfrage in kommerziellen Saatgutanlagen, Getreidehändlern und integrierten Saatgutaufbereitungsanlagen, die weltweit große Mehrkultur-Verarbeitungsabläufe verwalten.
Der Markt für Saatgutaufbereitungsmaschinen für das Segment der optischen Sortierer wird voraussichtlich mit der schnellsten CAGR von 7,7 % von 2027 bis 2032 wachsen. Dieses Wachstum wird durch die steigende Nachfrage nach exportgerechter Saatgutreinheit, digitaler Qualitätskontrolle und automatisierten Fehlererkennungstechnologien angetrieben. Optische Sortierer werden zunehmend eingesetzt, da bildgebende Systeme mit Unterstützung künstlicher Intelligenz die Verarbeitungspräzision verbessern und Kontaminationsrisiken bei hochwertigen Saatgutoperationen minimieren. Hersteller integrieren auch Konformitätsüberwachungs-, Rückverfolgbarkeits- und Datenverwaltungsfunktionen in Sortierplattformen, um Zertifizierungsanforderungen zu erfüllen. Trotz des rasanten Wachstums fortschrittlicher Sortiersysteme bleiben Reinigungsmaschinen die dominierende Gerätekategorie, da primäre Saatgutreinigungsprozesse weiterhin als operative Grundlage für kommerzielle Saatgutaufbereitungsabläufe weltweit dienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsmodus:
Automatisierung festigt ihre MarktpositionDer Marktanteil für automatische Systeme im Markt für Saatgutaufbereitungsmaschinen entfiel mit 70,6 % im Jahr 2026 auf den größten Anteil. Kommerzielle Saatgutverarbeiter bevorzugen zunehmend automatische Systeme aufgrund ihrer Fähigkeit, die Durchsatzkonsistenz zu verbessern, die Abhängigkeit von Arbeitskräften zu reduzieren und Durchflussoperationen in Mehrkultur-Verarbeitungsanlagen zu unterstützen. Diese Systeme verbessern auch die Prozessüberwachung, vorausschauende Wartung und Qualitätsstandardisierung in kommerziellen Umgebungen mit hohem Volumen. Große Verarbeitungsanlagen priorisieren digital gesteuerte Systeme, da sie die Betriebseffizienz verbessern und Ausfallzeiten während der saisonalen Spitzenaktivität minimieren. Darüber hinaus profitiert das Segment von der wachsenden Einführung integrierter Verarbeitungslinien, die Reinigungs-, Klassierungs-, Sortierungs-, Behandlungs- und Verpackungsfunktionen in zentralisierten automatisierten Saatgutaufbereitungsoperationen weltweit kombinieren.
Die Marktgröße für das Segment der automatischen Systeme im Markt für Saatgutaufbereitungsmaschinen soll mit der schnellsten CAGR von 8,0 % von 2027 bis 2032 wachsen. Dieses Wachstum wird durch zunehmende Modernisierungsbemühungen mittelgroßer Verarbeiter und die wachsende Einführung von Automatisierungstechnologien in aufstrebenden Agrarwirtschaften angetrieben. Integrierte automatische Systeme gewinnen an Bedeutung, da sie im Vergleich zu isolierten Geräteaufrüstungen eine höhere Verarbeitungskonsistenz bieten. Halbautomatische Systeme bleiben derweil für kleinere kommerzielle Anlagen, Forschungseinrichtungen und landwirtschaftliche Betriebe relevant, bei denen manuelle Überwachung noch unerlässlich ist. Viele Lieferanten bieten jetzt aufrüstbereite Konfigurationen an, die schrittweise Übergänge zur vollständigen Automatisierung ermöglichen. Dieser stufenweise Modernisierungsansatz unterstützt weiterhin die Geräteanforderungen und adressiert sowohl aktuelle Betriebsanforderungen als auch zukünftige Automatisierungsinvestitionszyklen weltweit.
Nach Endnutzer:
Kommerzielle Anlagen verankern die Nachfrage, während Hofanlagen an Dynamik gewinnenDer Marktanteil für kommerzielle Saatgutaufbereitungsanlagen im Markt für Saatgutaufbereitungsmaschinen entfiel mit 55,6 % im Jahr 2026 auf den größten Anteil. Diese Dominanz ist auf höhere Verarbeitungsvolumina, eine größere Kapitalinvestitionskapazität und die weit verbreitete Einführung integrierter Saatgutreinigungsanlagen, Klassierungsanlagen und optischer Sortiersysteme zurückzuführen. Diese Anlagen investieren zunehmend in fortschrittliche Behandlungs- und Prozesssteuerungstechnologien, um zertifizierte Saatgutprogramme und großangelegte Kulturpflanzenvermehrung zu unterstützen. Darüber hinaus implementieren kommerzielle Anlagen häufig vollständige Verarbeitungslinien anstelle von Einzelmaschinen, was den Gesamtprojektwert und die Geräteintegration verbessert. Ein wachsender Fokus auf Saatgutrückverfolgbarkeit, Exportkonformität und Produktkonsistenz treibt weiterhin erhebliche Investitionen in kommerzielle Saatgutaufbereitungsinfrastruktur in den wichtigsten landwirtschaftlichen Produktionsregionen weltweit voran.
Die Marktgröße für landwirtschaftliche Betriebsanlagen im Markt für Saatgutaufbereitungsmaschinen wird voraussichtlich mit der schnellsten CAGR von 7,4 % von 2027 bis 2032 wachsen. Dieses Wachstum wird durch zunehmende Investitionen in lokalisierte Verarbeitung, identitätserhaltende Saatgutproduktion und kompakte modulare Verarbeitungssysteme angetrieben. Kleinere Betreiber und Landwirte übernehmen flexible Verarbeitungseinheiten, um die Saatgutqualitätskontrolle zu verbessern und die Abhängigkeit von zentralisierten kommerziellen Anlagen zu reduzieren. Forschungseinrichtungen tragen ebenfalls zur Nachfrage nach kleineren Präzisionsverarbeitungssystemen bei, die in Züchtungs- und Validierungsprogrammen eingesetzt werden. Kompakte Verarbeitungstechnologien gewinnen aufgrund ihrer betrieblichen Flexibilität und reduzierten Infrastrukturanforderungen an Popularität. Dieser Trend fördert die Nachfrage nach modularen Reinigungs-, Sortierungs- und Behandlungsgeräten, die für dezentrale landwirtschaftliche Verarbeitung und spezialisierte Saatguthandhabungsanwendungen weltweit konzipiert sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Saatgutaufbereitungsmaschinen in Nordamerika
Der Marktanteil für Nordamerika im Markt für Saatgutaufbereitungsmaschinen entfiel mit 34,1 % im Jahr 2026 auf den größten Anteil. Die Region profitiert von einer gut etablierten kommerziellen Saatgutindustrie, der weit verbreiteten Einführung präziser Saatgutbehandlungstechnologien und umfangreichen Reihenkultursystemen. Der großflächige Anbau von Mais und Sojabohnen treibt eine starke Nachfrage nach fortschrittlichen Saatgutreinigungsanlagen, Klassierungsanlagen und optischen Sortiersystemen an. Kommerzielle Saatgutunternehmen in den Vereinigten Staaten und Kanada investieren zunehmend in integrierte Verarbeitungsinfrastruktur, um die Rückverfolgbarkeit zu verbessern, Reinheitsstandards zu erfüllen und die Exportkonformität sicherzustellen. Faktoren wie eine starke Ersatznachfrage, digitale Prozessintegration und etablierte Saatgutzertifizierungssysteme stärken weiterhin Nordamerikas führende Position bei kommerziellen Saatgutaufbereitungsgeräten und der Infrastrukturentwicklung weltweit.
Markt für Saatgutaufbereitungsmaschinen im asiatisch-pazifischen Raum
Die Marktgröße für den asiatisch-pazifischen Raum im Markt für Saatgutaufbereitungsmaschinen soll mit der schnellsten CAGR von 8,1 % von 2027 bis 2032 wachsen. Dieses Wachstum wird durch die Ausweitung von zertifiziertem Saatgut, staatlich unterstützte Initiativen zur Modernisierung der Landwirtschaft und zunehmende Investitionen in kommerzielle Verarbeitungsinfrastruktur in China, Indien und Südostasien angetrieben. Öffentliche Mittel für Saatguthubs, Verarbeitungseinheiten und Getreideverarbeitungsinfrastruktur beschleunigen die Einführung moderner Reinigungs-, Trocknungs- und Sortiersysteme in der gesamten Region. Darüber hinaus fördern der Aufstieg der kommerziellen Landwirtschaft und die wachsende Nachfrage nach hochwertigen zertifizierten Saatgütern die Modernisierung von Verarbeitungsoperationen. Weiter entwickelte Agrarwirtschaften wie Japan, Australien und Südkorea konzentrieren sich auf optische Sortierung, digitale Konformitätssysteme und automatisierte Verarbeitungstechnologien in ihren kommerziellen Saatgutproduktionsnetzwerken.
Markt für Saatgutaufbereitungsmaschinen in Südamerika und dem Nahen Osten und Afrika
Südamerika bleibt aufgrund der umfangreichen Getreide- und Ölsaatenvermehrungsaktivitäten in Brasilien und Argentinien, die eng mit der exportorientierten Landwirtschaft verbunden sind, eine bedeutende Wachstumsregion. Laut der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen hat Äthiopiens Strategie für das Nachernte-Management 2024–2030 ETB 14,3 Milliarden (266 Millionen USD) für den Einsatz von Mechanisierungs- und Verarbeitungstechnologien nach der Ernte bereitgestellt[3]. Diese Initiative unterstützt die umfassendere Modernisierung der Saatgut- und Getreideverarbeitungsinfrastruktur. Im Nahen Osten und in Afrika liegt ein wachsender Fokus auf Ernährungssicherheit, kontrollierter Umgebungslandwirtschaft und Verbesserungen der Nachernte-Effizienz. Diese Entwicklungen treiben allmählich die Nachfrage nach modernen Saatgutreinigungsanlagen, Sortieranlagen und Handhabungstechnologien in sich entwickelnden Agrarwirtschaften voran.
Wettbewerbslandschaft
Marktkonzentration
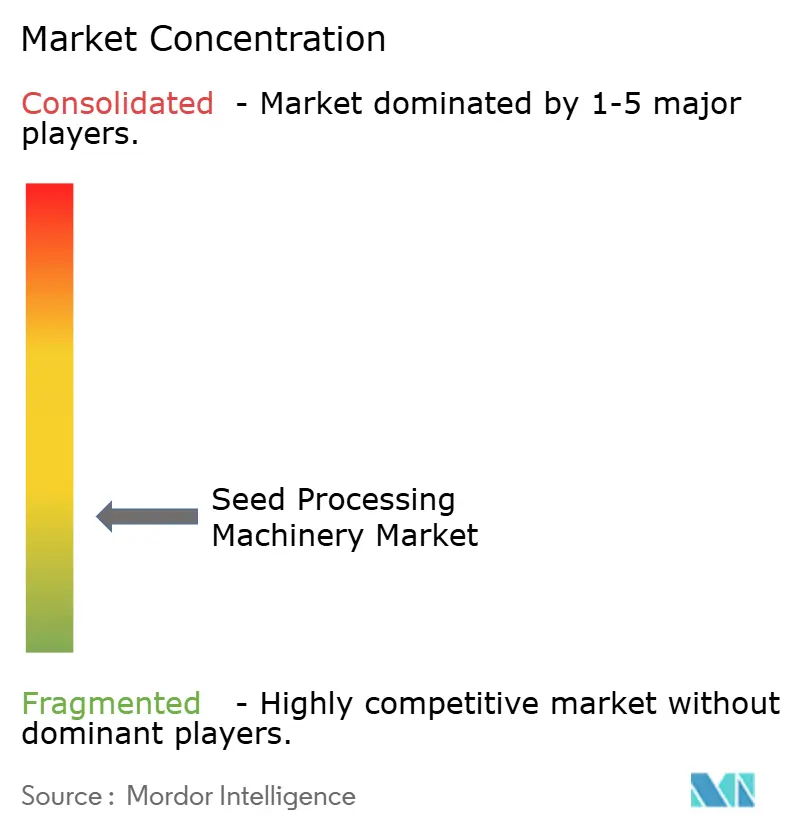
Der Markt für Saatgutaufbereitungsmaschinen war im Jahr 2025 fragmentiert, wobei Bühler AG, Cimbria A/S (Grain & Protein Technologies), PETKUS Technologie GmbH, Satake Corporation und Ag Growth International Inc. starke Positionen in den Bereichen optische Sortierung, Anlagentechnik und integrierte Verarbeitungssysteme innehatten. Regionale Lieferanten in Indien, China und Südamerika bleiben in Gerätekategorien mit geringerer Kapazität und Kostensensitivität wettbewerbsfähig. Die Wettbewerbsdifferenzierung wird zunehmend durch Softwareintegration, Rückverfolgbarkeitsunterstützung und Servicebereitschaft angetrieben, anstatt ausschließlich durch mechanische Leistung. Diese Dynamik fördert einen intensiven Wettbewerb bei Einstiegsgeräten, während die Konzentration bei großen integrierten Verarbeitungsprojekten und fortschrittlichen optischen Sortiertechnologien erhalten bleibt.
Hersteller konzentrieren sich auf integrierte Verarbeitungslösungen, die Automatisierung, optische Sortierung, Rückverfolgbarkeit und konformitätsbereite digitale Systeme kombinieren. Strategische Investitionen richten sich an großangelegte Verarbeitungsanlagen, die fortschrittliche Technik und langfristigen Serviceunterstützung erfordern. Unternehmen verbessern softwaregestützte Qualitätsmanagementsysteme, um Zertifizierungsabläufe zu optimieren und Ferndiagnosen zu ermöglichen. Modulare Automatisierungsaufrüstungen und nachrüstbereite Geräte gewinnen an Bedeutung, da Verarbeiter die schrittweise Modernisierung gegenüber vollständigen Systemersetzungen priorisieren. Produktentwicklungsstrategien konzentrieren sich zunehmend auf vollständig vernetzte Verarbeitungsökosysteme anstelle von Einzelmaschinen, was langfristige Lieferantenbeziehungen fördert und die wachsende Nachfrage nach Betriebseffizienz, Prozesstransparenz und digitaler Workflow-Integration in globalen kommerziellen Saatgutaufbereitungsumgebungen adressiert.
Wettbewerbschancen sind am stärksten bei der Nachrüstautomatisierung, modularen Verarbeitungssystemen und der digitalen Rückverfolgbarkeitsintegration für kleinere kommerzielle Betreiber. Ag Growth International Inc. meldete zum 31. März 2025 einen konsolidierten Auftragsbestand von 725 Millionen USD, angetrieben durch eine robuste kommerzielle Nachfrage in Brasilien und der Region Europa, Naher Osten und Afrika. Kleinere Hersteller bleiben durch lokalisierte Serviceunterstützung und kapitalärmere Gerätelösungen wettbewerbsfähig. Die zunehmende Vernetzung zwischen Verarbeitungsmaschinen und Zertifizierungssystemen treibt auch die Nachfrage nach Cybersicherheit, Interoperabilität und Fernüberwachungsfähigkeiten innerhalb moderner kommerzieller Saatgutaufbereitungsinfrastruktur voran.
Branchenführer im Markt für Saatgutaufbereitungsmaschinen
-
Bühler AG
-
Cimbria A/S (Grain & Protein Technologies)
-
PETKUS Technologie GmbH
-
Satake Corporation
-
Ag Growth International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Saatgutaufbereitungsmaschinen Unternehmen in diesem Bericht
- Bühler AG
- Cimbria A/S (Grain & Protein Technologies)
- PETKUS Technologie GmbH
- Satake Corporation
- Ag Growth International Inc.
- Westrup ApS (Fowler Westrup India Pvt. Ltd.)
- Alvan Blanch Development Company Limited
- Osaw Agro Industries Pvt. Ltd.
- Skiold A/S
- Oliver Manufacturing CO, Inc.
- Shijiazhuang Synmec International Trading, Ltd. (Hebei Ruixue Grain Selecting Machinery Co., Ltd.)
- Carter Day International, Inc.
- Lewis M. Carter Manufacturing, LLC
- Bratney Companies (K.B.C. Group, Inc.)
- Spectrum Industries
Lesen Sie die Analyse der Saatgutaufbereitungsmaschinen-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Saatgutaufbereitungsmaschinen
- Dezember 2025: Cimbria A/S (Grain & Protein Technologies) schloss in Partnerschaft mit seinem exklusiven US-Distributor Bratney Companies eine umfassende Neugestaltung der Verarbeitungslinie für Richardson Seeds ab. Dieses Projekt ersetzte mehrere schrittweise Upgrades durch ein vollständig integriertes System, das den Cimbria SEA TR Farbsortierer, den Delta Luft- und Siebreiniger sowie Heid-Schwerkrafttische umfasst.
- Mai 2025: Bühler AG stellte den optischen Sortierer SORTEX AI700 vor, der Deep-Learning-KI-Technologie integriert, um die Saatgut- und Getreidereinhheit, Rückverfolgbarkeit und Sortiereffizienz in Verarbeitungsanlagen zu verbessern.
- Dezember 2024: PETKUS Technologie GmbH stellte auf der EUROTIER 2024 eine modulare Saatgutverarbeitungslinie vor. Das System ist für Mehrkultur-Flexibilität und Skalierbarkeit ausgelegt und ermöglicht es Verarbeitungsanlagen, Arbeitsabläufe anzupassen, ohne die mechanische Infrastruktur der Festlinie ersetzen zu müssen.
Berichtsumfang des globalen Markts für Saatgutaufbereitungsmaschinen
Saatgutaufbereitungsmaschinen umfassen Geräte, die in der Landwirtschaft zum Reinigen, Sortieren, Klassieren, Trocknen, Behandeln und Verpacken von Saatgut verwendet werden und deren Qualität und Keimfähigkeit für die Aussaat verbessern. Diese Maschinen spielen eine entscheidende Rolle bei der Entfernung von Verunreinigungen, der Gewährleistung von Gleichmäßigkeit und dem Schutz von Saatgut vor Schädlingen und Krankheiten. Der Marktbericht für Saatgutaufbereitungsmaschinen ist segmentiert nach Maschinentyp (Vorreiniger, Reiniger, Trockner, Sortierer, Beschichtungs- und Behandlungsmaschinen, Trenn- und Steinauslesemaschinen, Polierer, optische Sortierer, Saatgutverpackungsmaschinen und andere Spezialgeräte), nach Betriebsmodus (automatisch und halbautomatisch), nach Endnutzer (kommerzielle Saatgutaufbereitungsanlagen, Saatgutproduzenten, Forschungseinrichtungen, Hofanlagen und Getreideverarbeitungsanlagen) sowie nach Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vorreiniger |
| Reiniger |
| Trockner |
| Sortierer |
| Beschichtungs- und Behandlungsmaschinen |
| Trenn- und Steinauslesemaschinen |
| Polierer |
| Optische Sortierer |
| Saatgutverpackungsmaschinen |
| Sonstige Spezialgeräte |
| Automatisch |
| Halbautomatisch |
| Kommerzielle Saatgutaufbereitungsanlagen |
| Saatgutproduzenten |
| Forschungseinrichtungen |
| Hofanlagen |
| Getreideverarbeitungsanlagen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Maschinentyp | Vorreiniger | |
| Reiniger | ||
| Trockner | ||
| Sortierer | ||
| Beschichtungs- und Behandlungsmaschinen | ||
| Trenn- und Steinauslesemaschinen | ||
| Polierer | ||
| Optische Sortierer | ||
| Saatgutverpackungsmaschinen | ||
| Sonstige Spezialgeräte | ||
| Nach Betriebsmodus | Automatisch | |
| Halbautomatisch | ||
| Nach Endnutzer | Kommerzielle Saatgutaufbereitungsanlagen | |
| Saatgutproduzenten | ||
| Forschungseinrichtungen | ||
| Hofanlagen | ||
| Getreideverarbeitungsanlagen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der Nachfrage nach Saatgutaufbereitungsgeräten bis 2032 an?
Das Wachstum wird durch Automatisierung, den weiteren Einsatz von behandeltem und zertifiziertem Saatgut sowie Investitionen in kommerzielle Saatgutvermehrungszentren unterstützt und wird bis 2032 auf 7,45 Milliarden USD prognostiziert.
Welcher Maschinentyp führt den Umsatz im Jahr 2026 an?
Reinigungsmaschinen führten mit dem größten Anteil von 42,7 % im Jahr 2026, da sie in nahezu jedem Saatgutverarbeitungsablauf vor der Klassierung, Behandlung, Trocknung und Verpackung eingesetzt werden.
Warum wächst der asiatisch-pazifische Raum schneller als andere Regionen?
Der asiatisch-pazifische Raum soll mit der schnellsten CAGR von 8,1 % von 2027 bis 2032 wachsen, aufgrund von Maschinensubventionen in China, der Entwicklung von Saatguthubs in Indien und der Ausweitung formaler zertifizierter Saatgutsysteme in der gesamten Region.
Was begrenzt die Einführung in Entwicklungsmärkten?
Hohe Anschaffungskosten für intelligente Maschinen bleiben das Haupthindernis. Optische und vernetzte Systeme können 40 % bis 60 % teurer sein als mechanische Alternativen, und der Zugang zu Finanzierungen ist in vielen ländlichen Märkten nach wie vor begrenzt.