
Marktgröße und Marktanteil des europäischen Marktes für Pflanzmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.37 Milliarden US-Dollar |
| Marktgröße (2025) | 1.42 Milliarden US-Dollar |
| Marktgröße (2030) | 1.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.79 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Pflanzmaschinen von Mordor Intelligence
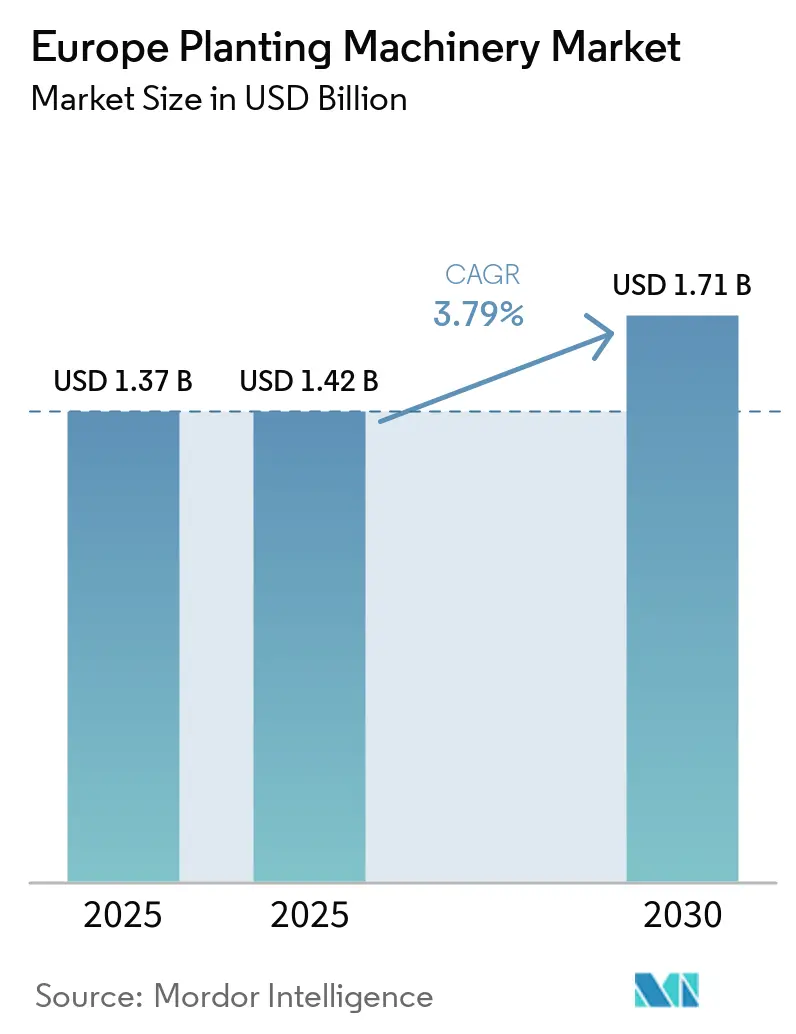
Der europäische Markt für Pflanzmaschinen wurde im Jahr 2025 auf 1,37 Milliarden USD geschätzt und soll von 1,42 Milliarden USD im Jahr 2026 auf 1,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,79 % während des Prognosezeitraums 2026–2031. Die Ersatznachfrage in Westeuropa und erstmalige Präzisions-Upgrades in Mittel- und Osteuropa unterstützen Gerätekäufe in verschiedenen Betriebsgrößen. Der Markt bevorzugt Anbieter, die sowohl Basisgeräte als auch vernetzte Hochpräzisionssysteme innerhalb desselben Produktportfolios anbieten können. Die öffentliche Kofinanzierung ist zu einem wichtigen Bestandteil der Kapitalplanung geworden, da förderfähige Präzisionsgeräte die Vorabkosten für landwirtschaftliche Betriebe senken können. Arbeitskräftemangel und kürzere Pflanzzeitfenster erhöhen die Nachfrage nach Geräten, die bei höheren Arbeitsgeschwindigkeiten präzise arbeiten können. Die Gerätekompatibilität gewinnt ebenfalls an Bedeutung, da viele Betriebe Traktoren, Anbaugeräte und Datensysteme verschiedener Hersteller einsetzen. Diese Faktoren veranlassen Anbieter, sich auf flexible, interoperable Geräte zu konzentrieren, die in bestehende Betriebsabläufe integriert werden können, ohne einen vollständigen Flottenersatz zu erfordern.
Wichtigste Erkenntnisse des Berichts
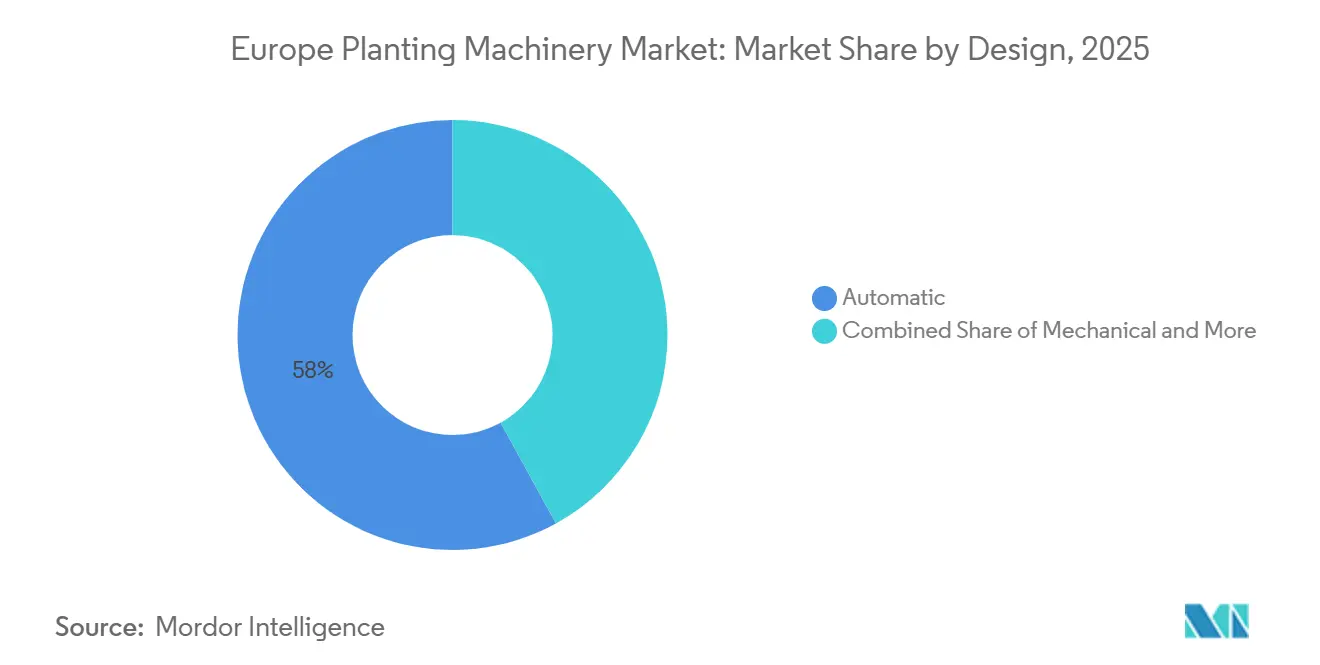
- Nach Bauart war Automatisch das größte Segment und hielt im Jahr 2025 einen Anteil von 58,0 % am europäischen Markt für Pflanzmaschinen, während es auch das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,0 % expandieren wird.
- Nach Betriebsweise war angebautes Gerät das größte Segment und hielt im Jahr 2025 einen Anteil von 48,0 % an der Marktgröße des europäischen Marktes für Pflanzmaschinen, während es auch das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,0 % expandieren wird.
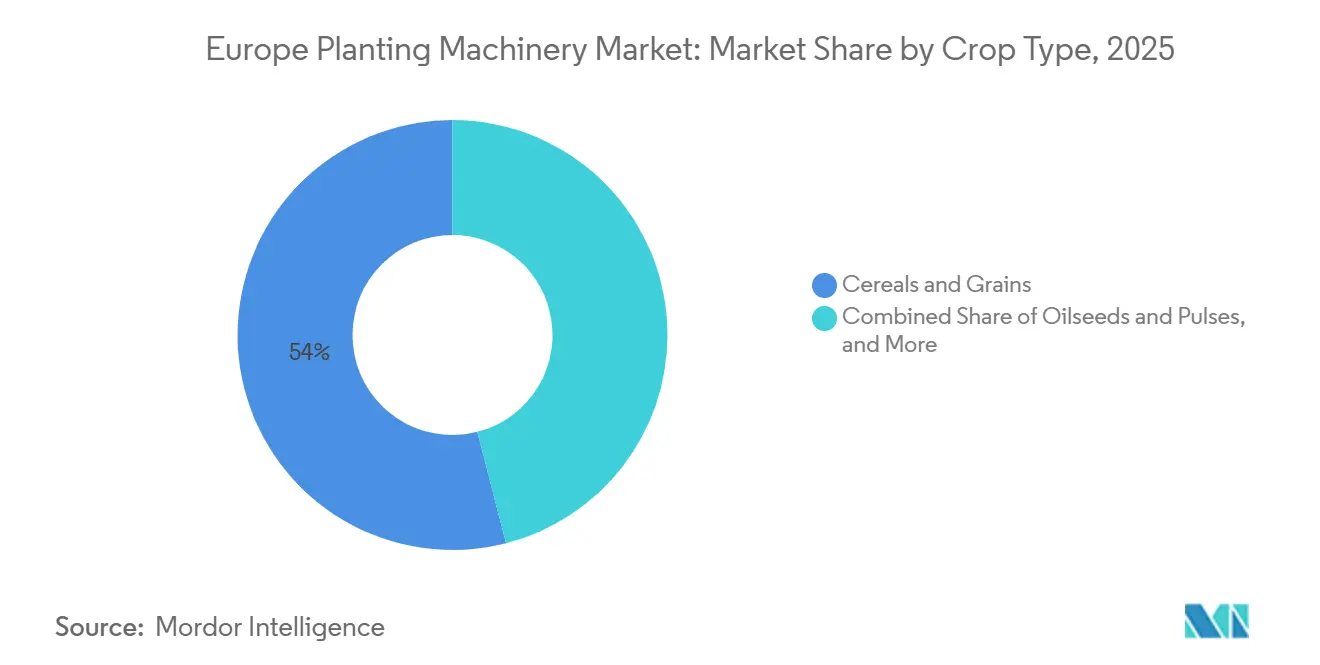
- Nach Kulturpflanzentyp waren Getreide und Körner das größte Segment und hielten im Jahr 2025 einen Marktanteil von 54,0 %, während Obst und Gemüse das am schnellsten wachsende Segment war und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,0 % expandieren wird.
- Nach Geografie war Deutschland das größte Land mit einem Umsatzanteil von 22,2 % im Jahr 2025, während die Niederlande voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,0 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strategische GAP-Pläne der Europäischen Union und nationale Maschinenförderprogramme | +0.7% | Deutschland, Polen, Frankreich, Italien | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in der europäischen Landwirtschaft und steigende Agrarlöhne | +0.6% | Europa, mit größerer Relevanz in West- und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Klimavolatilität und verkürzte europäische Pflanzzeitfenster | +0.4% | Vereinigtes Königreich, Frankreich, Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Präzisionssaat für EU-Ziele zur Betriebsmittelreduzierung und Nachhaltigkeit | +0.8% | Kernbereich der Europäischen Union (EU), mit Relevanz im Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Ersatznachfrage durch alternde europäische Maschinenflotten | +0.5% | Deutschland, Frankreich, Italien, Spanien | Kurzfristig (≤ 2 Jahre) |
| Interoperable Pflanzsysteme für fragmentierte europäische Betriebe | +0.3% | Mittel- und Osteuropa, einschließlich Polen, Dänemark und Österreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strategische GAP-Pläne der Europäischen Union und nationale Maschinenförderprogramme
Die Strategischen Pläne der Gemeinsamen Agrarpolitik (GAP) für 2023–2027 unterstützen die Betriebsmodernisierung durch Investitionsmaßnahmen, die Präzisionslandwirtschaftsgeräte und digitale Technologien abdecken. Gemäß Daten der Europäischen Kommission aus dem Jahr 2023 war die Investitionsunterstützung im Rahmen der genehmigten Strategischen GAP-Pläne darauf ausgerichtet, nahezu 400.000 Betriebe bei der Modernisierung von Infrastruktur und Praktiken zu begünstigenGenehmigte 28 Strategische GAP-Pläne (2023–2027), agriculture.ec.europa.eu">[1]. Diese Maßnahmen stärken die Investitionsgrundlage für Pflanzmaschinen mit Präzisionssteuerung, Datenerfassung und Betriebsmittelverwaltungsfunktionen. Da jeder Mitgliedstaat der Europäischen Union seinen eigenen Strategischen GAP-Plan entsprechend nationalen und regionalen Prioritäten umsetzt, variieren Verfügbarkeit und Ausgestaltung von Maschinenförderungsprogrammen in ganz Europa. Dies schafft Möglichkeiten für Pflanzmaschinen-Hersteller und -Händler, Gerätespezifikationen, Finanzierungsoptionen und technischen Support auf lokal geförderte Investitionsprogramme abzustimmen und so die Nachfrage nach modernen Pflanzmaschinen zu unterstützen.
Arbeitskräftemangel in der europäischen Landwirtschaft und steigende Agrarlöhne
Eine rückläufige landwirtschaftliche Erwerbsbevölkerung erhöht die Bedeutung der Mechanisierung und arbeitssparender Technologien in europäischen Betrieben. Gemäß Eurostat-Daten, die im Jahr 2026 veröffentlicht wurden, sank die landwirtschaftliche Beschäftigung in der Europäischen Union von 5,2 % der Gesamtbeschäftigung im Jahr 2013 auf 3,9 % im Jahr 2023, wobei 8,4 Millionen Menschen in der Landwirtschaft beschäftigt waren. Dieser Rückgang der verfügbaren landwirtschaftlichen Arbeitskräfte veranlasst Anbauer, Pflanzmaschinen einzusetzen, die größere Flächen mit weniger Bedienern abdecken und manuelle Anpassungen reduzieren können. Die Nachfrage verlagert sich daher hin zu Geräten mit automatischer Saatgutdosierung, Schardruckverstellung, Führung und Kabinenbedienungen, die die Betriebseffizienz verbessern. Da die Verfügbarkeit von Arbeitskräften zunehmend eingeschränkt wird, können zuverlässige und einfach zu bedienende Pflanzgeräte Betrieben helfen, die Pflanzkapazität aufrechtzuerhalten und gleichzeitig die Abhängigkeit von manuellen Eingriffen zu reduzieren, was die Nachfrage nach fortschrittlichen Pflanzmaschinen in ganz Europa unterstützt.
Klimavolatilität und verkürzte europäische Pflanzzeitfenster
Zunehmende Klimavariabilität schafft größere Unsicherheit bei Feldarbeiten und Pflanzplänen in ganz Europa, wobei Dürre, Starkregen, Frost und andere Extremereignisse die landwirtschaftliche Produktion beeinflussen. Gemäß Daten der Europäischen Umweltagentur, die im Jahr 2026 veröffentlicht wurden, entfielen 54 % der landwirtschaftlichen Verluste in der Europäischen Union auf Dürre, 21 % auf Starkregen, 16 % auf Frost und 9 % auf Hagel, was zusammen 80 % der gemeldeten landwirtschaftlichen Verluste ausmachtAufbau einer klimaresilienten Landwirtschaft in Europa: eine wirtschaftliche Perspektive, eea.europa.eu">[2]. Diese Bedingungen können nutzbare Pflanzzeitfenster verkürzen und den Wert von Maschinen erhöhen, die Feldarbeiten schnell abschließen und eine gleichmäßige Saatgutablage unter variablen Bedingungen aufrechterhalten können. Dies unterstützt die Nachfrage nach Hochleistungs-Pflanzsystemen mit automatischen Anpassungen, Präzisionssteuerungen und zuverlässigem Betrieb. Da witterungsbedingte Störungen die Kosten von Verzögerungen erhöhen, können Betriebe und Lohnunternehmer beim Kauf von Pflanzmaschinen größeren Wert auf Feldleistung, Gerätezuverlässigkeit und Teilverfügbarkeit legen.
Ersatznachfrage durch alternde europäische Maschinenflotten
Die Ersatznachfrage unterstützt Chancen für Pflanzmaschinen-Hersteller, da europäische Betriebe weiterhin landwirtschaftliche Geräte erneuern und fortschrittlichere Technologien übernehmen. Gemäß Daten des Europäischen Verbands der Landmaschinenhersteller (CEMA), die im Jahr 2025 veröffentlicht wurden, wurden im Jahr 2024 in Europa 144.400 landwirtschaftliche Traktoren zugelassen, was einem Rückgang von 8,1 % gegenüber 2023 und dem niedrigsten Zulassungsniveau seit mindestens 2014 entsprichtEuropäische Traktorzulassungen auf 10-Jahres-Tief im Jahr 2024, cema-agri.org">[3]. Der gedämpfte Ersatzzyklus deutet auf vorsichtige Investitionen in landwirtschaftliche Geräte hin, während die notwendige Flottenemeuerung Möglichkeiten für Anbauer schafft, auf Maschinen mit Präzisionssaatgutdosierung, automatischen Anpassungen, Führung und Datenkonnektivität aufzurüsten. Hersteller, die modulare Geräte, Finanzierungsoptionen und Händlerunterstützung anbieten, können daher Ersatzbedarf decken und gleichzeitig die Übernahme technologisch fortschrittlicherer Pflanzsysteme fördern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gerätepreise und erhöhte europäische Betriebsfinanzierungskosten | -0.9% | Europa, konzentriert in West- und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Kleine und fragmentierte Betriebe mit begrenzter jährlicher Maschinenauslastung | -0.7% | Mittel- und Osteuropa, Mittelmeerländer | Langfristig (≥ 4 Jahre) |
| Mangel an ausgebildeten Technikern für vernetzte Pflanzgeräte | -0.5% | Europa, mit größerem Druck in Nord- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Lücken bei herstellerübergreifender Daten- und Gerätekompatibilität in europäischen Flotten | -0.4% | Europäische Union (EU), insbesondere Betriebe mit gemischten Flotten in Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gerätepreise und erhöhte europäische Betriebsfinanzierungskosten
Hohe Gerätepreise und Finanzierungskosten können Investitionen in fortschrittliche Pflanzmaschinen einschränken, insbesondere für Betriebe mit begrenztem Cashflow oder unsicherer Rentabilität. Präzisionsfähige Pflanzsysteme erfordern in der Regel höhere Vorabinvestitionen als konventionelle Geräte, während höhere Kreditkosten die Gesamtbetriebskosten der Geräte weiter erhöhen können. Diese Bedingungen können Landwirte dazu veranlassen, den Maschinenaustausch aufzuschieben, Konfigurationen mit niedrigeren Spezifikationen zu wählen oder vorhandene Geräte länger zu nutzen. Der europäische Markt für Pflanzmaschinen steht daher unter größerem Druck, wenn Gerätekosten und Finanzierungsengpässe mit schwächerer Betriebsrentabilität zusammentreffen. Leasing, saisonale Zahlungsstrukturen und flexible Gerätefinanzierung können die anfängliche Kapitalbelastung reduzieren, während Hersteller und Händler, die Finanzierungsunterstützung anbieten, den Zugang zu fortschrittlichen Pflanztechnologien verbessern können.
Begrenzte technische Servicekapazität für vernetzte Pflanzgeräte
Die zunehmende Integration von elektronischen Steuerungen, ISOBUS-Konnektivität, Telematik, Sensoren und automatisierten Funktionen in Pflanzmaschinen erhöht die technischen Anforderungen an die Gerätewartung. Im Vergleich zu konventionellen mechanischen Sämaschinen erfordern vernetzte Pflanzsysteme, dass Techniker sowohl mechanische Komponenten als auch elektronische oder softwarebezogene Probleme diagnostizieren. Der Europäische Verband der Landmaschinenhersteller (CEMA) und der Internationale Dachverband der nationalen Verbände der Händler und Reparaturbetriebe für Land- und Gartenmaschinen (CLIMMAR) betonen weiterhin die Händler- und Servicekapazitäten als Teil des Vertriebsnetzes und Supportnetzwerks für Landmaschinen. Der CLIMMAR-Kongress 2025 brachte Händler- und Reparateurverbände aus 17 Ländern zusammen und unterstrich die Bedeutung des Händlernetzes für die Unterstützung zunehmend anspruchsvoller Landmaschinen. Betriebe können daher bei der Übernahme vernetzter Pflanzgeräte mit höheren Serviceanforderungen konfrontiert sein, insbesondere dort, wo spezialisierter technischer Support begrenzt ist. Ferndiagnose, Software-Updates, Technikerschulungen und eine breitere regionale Serviceabdeckung können Herstellern und Händlern helfen, diese Barriere zu reduzieren und die Übernahme fortschrittlicher Pflanzsysteme zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauart:
Automatische Systeme festigen MarktführerschaftAutomatische Systeme hielten im Jahr 2025 einen Anteil von 58,0 % am europäischen Markt für Pflanzmaschinen nach Bauart und sind damit das größte Bauartsegment; sie sollen zwischen 2026 und 2031 mit einer CAGR von 7,0 % expandieren. Ihre führende Position spiegelt die steigende Nachfrage nach elektronischer Saatgutdosierung, Teilbreitenschaltung und vernetztem Betrieb wider, insbesondere bei größeren Ackerbaubetrieben, die eine höhere Pflanzgenauigkeit und weniger manuelle Anpassungen anstreben. Automatische Konfigurationen entsprechen auch der breiteren Übernahme von Präzisionslandwirtschaftstechnologien in ganz Europa. Im November 2025 stellte LEMKEN GmbH & Co. KG die Faya MF Präzisionssämaschine vor, die mit ISOBUS iQblue-Bedienung, individuellen Reihenbehältern und automatischer Teilbreitenschaltung ausgestattet ist und die fortlaufende Integration automatisierter Funktionen in Pflanzgeräte demonstriert. Da europäische Betriebe zunehmend präzisionsorientierte Pflanzpraktiken übernehmen, wird die Nachfrage nach automatisierten Systemen voraussichtlich das Wachstum in diesem Segment unterstützen.
Halbautomatische Systeme bieten eine Zwischenlösung für Betriebe, die ausgewählte elektronische Funktionen ohne die vollständige Automatisierung von Geräten mit höheren Spezifikationen suchen. Diese Systeme können Funktionen wie elektronische Überwachung und Steuerung unterstützen, während sie eine stärkere Abhängigkeit von Bedienereingriffen beibehalten. Mechanische Systeme bleiben relevant, wo Gerätebezahlbarkeit, Betriebseinfachheit und etablierte Servicekapazitäten wichtige Kaufkriterien sind. Die Verfügbarkeit von automatischen, halbautomatischen und mechanischen Konfigurationen ermöglicht es Herstellern, Unterschiede in Betriebsgröße, Investitionskapazität, technischen Anforderungen und lokaler Serviceverfügbarkeit in europäischen Märkten zu berücksichtigen. Diese breite Palette von Gerätekonfigurationen soll die Nachfrage im Bauartsegment aufrechterhalten, auch wenn die Übernahme automatisierter Pflanztechnologien zunimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsweise:
Angebaute Geräte führen, Hochleistungsformate beschleunigenAngebaute Geräte hielten im Jahr 2025 einen Anteil von 48,0 % am europäischen Markt für Pflanzmaschinen nach Betriebsweise und sind damit das größte Betriebsweisensegment; sie sollen zwischen 2026 und 2031 mit einer CAGR von 6,0 % expandieren. Ihre führende Position spiegelt die Eignung von traktorangebauten Konfigurationen für Betriebe wider, die relativ kompakte, manövrierfähige Geräte und geringere Betriebskomplexität benötigen. Angebaute Pflanzgeräte und Sämaschinen können leicht zwischen Feldern transportiert werden und eignen sich gut für Betriebe, bei denen Feldzugang, Vorgewendebereich und Geräteflexibilität wichtige Überlegungen sind. Ihre Kompatibilität mit modernen Traktoren ermöglicht es Landwirten auch, Pflanzgeräte mit vorhandenen Betriebsmaschinen zu kombinieren, was die Übernahme in einem breiten Spektrum europäischer Landwirtschaftsbetriebe unterstützt.
Gezogene Geräte bleiben für größere Ackerbaubetriebe und Lohnunternehmer wichtig, die größere Arbeitsbreiten, höhere Saatgutkapazitäten und höhere Feldproduktivität priorisieren. Diese Systeme eignen sich besonders für die großflächige Getreide- und Körnerproduktion, bei der der Abschluss der Pflanzung innerhalb begrenzter Wetterfenster wichtig ist. Selbstfahrende Geräte dienen spezialisierteren Anwendungen, einschließlich Gemüse- und Spezialkulturenproduktion, wo unabhängige Lenkung und größere Manövrierfähigkeit von Vorteil sein können. Einachsige und aufsitzende Geräte dienen hauptsächlich dem kleinflächigen Gartenbau, Marktgärten und spezialisierten Betrieben. Die Geräteauswahl in Europa variiert daher je nach Feldgröße, Kulturpflanzentyp, Traktorleistung, Arbeitskräfteverfügbarkeit, Transportanforderungen und Investitionskapazität, was die Nachfrage nach mehreren Pflanzmaschinen-Konfigurationen aufrechterhält.
Nach Kulturpflanzentyp:
Getreide sichert das Volumen, Obst und Gemüse geben das Tempo vorGetreide und Körner hielten im Jahr 2025 einen Anteil von 54,0 % am europäischen Markt für Pflanzmaschinen nach Kulturpflanzentyp und sind damit das größte Kulturpflanzensegment. Ihre führende Position spiegelt die ausgedehnte Fläche wider, die der Getreide- und Körnerproduktion in ganz Europa gewidmet ist, sowie den wiederkehrenden Bedarf an Sämaschinen und Pflanzgeräten. Die großflächige Getreideproduktion unterstützt auch die Nachfrage nach Geräten, die eine gleichmäßige Saatgutablage auf ausgedehnten Feldern gewährleisten und gleichzeitig die Betriebseffizienz verbessern können. Präzisionspflanzung gewinnt bei Kulturen wie Mais an Bedeutung, wo Einzelkornsämaschinen eine bessere Kontrolle über Saatgutabstand und -ablage bieten können. Auf der Agritechnica 2025 präsentierte HORSCH den Maestro 12 TX mit einstellbarem Reihenabstand von 45 cm bis 75 cm und pneumatischer AirSpeed-Saatgutförderung, was die fortlaufende Entwicklung von Präzisionspflanzgeräten für Reihenkulturen veranschaulicht. Da die Getreide- und Körnerproduktion eine wichtige Quelle der Nachfrage nach Pflanzmaschinen bleibt, soll das Segment eine stabile Volumenbasis für den europäischen Markt für Pflanzmaschinen bieten.
Obst und Gemüse sollen zwischen 2026 und 2031 mit einer CAGR von 7,0 % expandieren und sind damit das am schnellsten wachsende Kulturpflanzensegment. Ihr Wachstum wird durch den größeren Bedarf an spezialisierten Pflanzgeräten in der arbeitsintensiven Gartenbauproduktion unterstützt, wo genaue Saatgutablage, Reihenabstand und Pflanztiefe die Bestandsetablierung und Produktionseffizienz beeinflussen können. Höherwertige Kulturen können auch Investitionen in spezialisierte Mechanisierung unterstützen, wo die Produktivitätsvorteile die Gerätekosten rechtfertigen. Ölsaaten und Hülsenfrüchte stellen eine weitere wichtige Anwendung dar, unterstützt durch ihren Anbau in europäischen Ackerbauregionen, während Baumwolle, Zuckerrohr und andere Kulturen geografisch stärker konzentriert sind und Geräte erfordern, die an spezifische Reihenabstands-, Saatgutdosierungs-, Pflanztiefe- und Gerätebreitenanforderungen angepasst sind. Die Vielfalt der Kulturpflanzenprodukionssysteme in Europa unterstützt daher die Nachfrage nach Pflanzmaschinen mit anpassungsfähigen Konfigurationen und spezialisierten Betriebsfähigkeiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutscher Markt für Pflanzmaschinen
Deutschland hielt im Jahr 2025 mit 22,2 % den größten Anteil am europäischen Markt für Pflanzmaschinen, gestützt durch seinen hochmechanisierten Agrarsektor, eine etablierte Maschinenbaubasis und Investitionen in moderne Landtechnik. Deutschlands agrarpolitischer Förderrahmen bietet weiterhin Investitionsmöglichkeiten für Maschinen, die die Ressourceneffizienz verbessern und Umweltauswirkungen reduzieren. Der Rahmen der Gemeinschaftsaufgabe zur Verbesserung der Agrarstruktur und des Küstenschutzes (GAK) für 2025–2028 bildet die Grundlage für die landwirtschaftliche Investitionsförderung, wobei die Umsetzung und die konkreten Maßnahmen auf Länderebene festgelegt werden. Das etablierte Händler-, Vorführungs- und technische Servicenetz Deutschlands unterstützt darüber hinaus die Einführung fortschrittlicher Pflanzgeräte, einschließlich Systemen mit Präzisionsdosierung, elektronischer Steuerung und automatisierten Einstellungen.
Markt für Pflanzmaschinen in West- und Mitteleuropa
Die Niederlande werden als die am schnellsten wachsende Region prognostiziert und sollen zwischen 2026 und 2031 mit einer CAGR von 8,0 % expandieren. Der intensive Gartenbau und die Produktion hochwertiger Kulturen fördern die Nachfrage nach spezialisierten Sä-, Pflanz- und Präzisionspflanzgeräten, insbesondere dort, wo eine genaue Ablage und ein effizienter Betriebsmitteleinsatz wichtig sind. Frankreich ist ebenfalls ein bedeutender Markt für fortschrittliche Landtechnik; France 2030 unterstützt die Entwicklung und den Einsatz digitaler Technologien, Robotik und neuer Generationen von Landmaschinen und -geräten. Im Jahr 2025 kündigte das französische Landwirtschaftsministerium neue France-2030-Programme zur Förderung innovativer Agrartechnologien an, darunter digital gestützte Maschinen und Geräte. Polen profitiert von investitionsfördernden Maßnahmen im Rahmen der GAP sowie von einer wachsenden Basis zur Hofmodernisierung. Die landwirtschaftlichen Investitionsprogramme des Landes für 2025 umfassten Fördermaßnahmen für wettbewerbsstärkende Investitionen im Rahmen des GAP-Strategieplans 2023–2027. Das Vereinigte Königreich unterstützt ebenfalls Investitionen in Pflanztechnologie: Der Farming Equipment and Technology Fund 2025 umfasste Direktsaatmaschinen mit Präzisionsdosierung für Getreide, Hülsenfrüchte, Ölsaaten und Zwischenfrüchte.
Weitere europäische Märkte
Italien bleibt ein bedeutender Markt für die Landmaschinenmechanisierung, unterstützt durch den Nationalen Aufbau- und Resilienzplan (PNRR), der Maßnahmen zur Modernisierung und Innovation von Landmaschinen umfasst. Spanien profitiert von seiner großen Acker- und Gartenbauproduktionsbasis, während Dänemark und Österreich Möglichkeiten für präzisionsorientierte Maschinen in hochmechanisierten und spezialisierten Agrarsystemen bieten. Russland und andere osteuropäische Märkte weisen ein vielfältigeres Betriebsumfeld auf, da die Maschinennachfrage von der landwirtschaftlichen Investitionskapazität, der Geräteverfügbarkeit und den Marktbedingungen beeinflusst wird. Im übrigen Europa schaffen Unterschiede in Betriebsgröße, Kulturpflanzenspektrum, Mechanisierungsgrad, Investitionsförderung und Händlerversorgung unterschiedliche Anforderungen an Pflanzgeräte. Anbieter benötigen daher länderspezifische Produktkonfigurationen, Finanzierungsansätze und Servicenetze, um den Unterschieden in den Agrarstrukturen und den Technologieakzeptanzniveaus gerecht zu werden.
Wettbewerbslandschaft
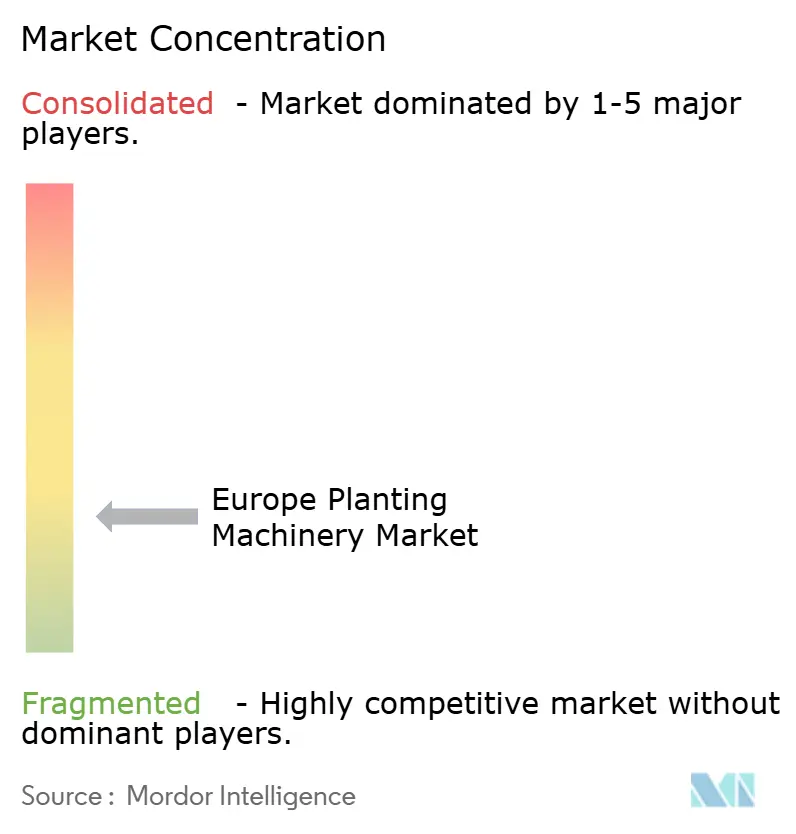
Der europäische Markt für Pflanzmaschinen ist fragmentiert, mit Wettbewerb, der auf diversifizierte Landmaschinenhersteller, Präzisionspflanzspezialisten, Sämaschinen-Hersteller und regionale Landwirtschaftsgeräteunternehmen verteilt ist. Zu den wichtigsten Akteuren gehören Deere & Company, CNH Industrial N.V., AGCO Corporation, KUHN SAS (Bucher Industries AG) und Kubota Corporation, während europäische Spezialisten wie AMAZONEN-WERKE H. DREYER, HORSCH Maschinen GmbH, LEMKEN GmbH & Co. KG, Väderstad, MASCHIO GASPARDO und PÖTTINGER durch spezialisierte Pflanzportfolios und regionale Marktpräsenz konkurrieren. Die Wettbewerbspositionierung wird durch Präzisionssaattechnologien, kulturpflanzenspezifische Gerätekonfigurationen, elektronische Steuerungen, Händler- und Vertriebsnetze, Finanzierung, Ersatzteilverfügbarkeit und Kundendienst unterstützt. Hersteller bedienen ein breites Spektrum an Betriebsgrößen und Produktionssystemen, wobei Hochleistungssämaschinen und Präzisionspflanzgeräte besonders für große Ackerbaubetriebe relevant sind, während spezialisierte Geräte Reihenkulturen, Gartenbau und kleinere Landwirtschaftsbetriebe bedienen.
HORSCH Maschinen GmbH meldete im Jahr 2025 einen Konzernumsatz von 1,08 Milliarden EUR (1,27 Milliarden USD) und hielt damit den Jahresumsatz zum dritten aufeinanderfolgenden Jahr über 1 Milliarde EUR (1,18 Milliarden USD), während Investitionen in Forschung und Entwicklung, Produktion und Vertriebsinfrastruktur fortgesetzt wurden. Väderstad stellte im September 2025 eine Reiheneinheit der nächsten Generation für seine Tempo- und Proceed-Pflanzgeräte vor, die Entwicklungen in der Pflanzgenauigkeit und Maschinensteuerung beinhaltet. LEMKEN GmbH & Co. KG stellte im November 2025 die Faya MF Präzisionssämaschine vor, mit einem modularen Rahmen und einstellbaren Reihenkonfigurationen für die Hochleistungs-Präzisionssaat; die Serienproduktion ist für 2027 geplant. Diese Entwicklungen demonstrieren den anhaltenden Wettbewerb um Pflanzgenauigkeit, Maschinenflexibilität, Kapazität und elektronische Steuerungstechnologien.
Andere Akteure differenzieren sich durch spezialisierte Kulturpflanzengeräte, Präzisionstechnologien, kompakte Maschinen sowie lokalisierte Händler- und Servicenetze. AMAZONEN-WERKE H. DREYER erweitert weiterhin sein Landmaschinen- und Digitaltechnologieportfolio, während KUHN, Kverneland, PÖTTINGER und MASCHIO GASPARDO Pflanz- und Saatgeräte anbieten, die an verschiedene europäische Kultur- und Betriebssysteme angepasst sind. Unternehmen konkurrieren zunehmend durch integrierte Präzisionsfunktionen, elektronische Maschinensteuerung, digitale Konnektivität, Finanzierung, technischen Support und Ersatzteilverfügbarkeit. Da europäische Betriebe zunehmend automatisierte und datengestützte Pflanzsysteme übernehmen, konzentriert sich die Wettbewerbsdifferenzierung zunehmend auf Pflanzgenauigkeit, Betriebskapazität, Geräteflexibilität, Kompatibilität mit Präzisionslandwirtschaftstechnologien sowie die Stärke regionaler Händler- und Kundendienstnetze.
Branchenführer im europäischen Markt für Pflanzmaschinen
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
AGCO Corporation
-
KUHN SAS (Bucher Industries AG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Pflanzmaschinen Unternehmen in diesem Bericht
- Deere & Company
- AGCO Corporation
- KUHN S.A. (Bucher Industries AG)
- Kverneland AS (Kubota Corporation)
- YANMAR HOLDINGS CO., LTD.
- Kubota Corporation
- Mahindra & Mahindra Limited
- CNH Industrial N.V.
- ISEKI & CO., LTD.
- DAEDONG CORPORATION
- YTO Group Corporation (China National Machinery Industry Corporation)
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- MASCHIO GASPARDO S.p.A.
- AMAZONEN-WERKE H. DREYER SE & Co. KG
- HORSCH Maschinen GmbH
Lesen Sie die Analyse der Europäischer Markt für Pflanzmaschinen-Unternehmen
Neueste Industrielle Entwicklungen in Europäischer Markt für Pflanzmaschinen
- Juni 2026: LEMKEN GmbH & Co. KG stellte die Saphir XMR als neue Generation mechanischer Sämaschinen-Technologie vor. Die Markteinführung ist für den europäischen Markt für Pflanzmaschinen relevant, da sie eine Erweiterung von LEMKENs Sämaschinen-Portfolio darstellt und die fortlaufende Entwicklung konventioneller mechanischer Saatsysteme neben Präzisionsgeräten demonstriert.
- Januar 2026: Precision Planting stellte ArrowTube vor, ein Saatgutfördersystem, das darauf ausgelegt ist, den Saatgutabstand bei hohen Pflanzgeschwindigkeiten zu verbessern und Maiskörner mit der Spitze nach unten auszurichten, um eine gleichmäßigere Keimung zu unterstützen. Das Produkt wurde auf der PTx Winter Conference 2026 vorgestellt.
- November 2025: LEMKEN GmbH & Co. KG stellte die Faya MF Präzisionssämaschine vor. Die Maschine ist in 8-, 9- und 12-reihigen Konfigurationen erhältlich, mit einem modularen Rahmen, der Reihenabstände von 45–80 cm unterstützt. Ihr Überdruckvereinzelungssystem unterstützt die Präzisionssaat bei Geschwindigkeiten von bis zu 16 km/h, während die Serienproduktion für 2027 geplant ist.
- September 2025: Väderstad kündigte die neu gestaltete Reiheneinheit an. Das System umfasst kartenbasierte Pflanztiefenverstellung, aktualisierte Elektronik, neu gestaltete Saatgutdosierer sowie kabinenseitig gesteuerte Pflanztiefe- und Andruckrollendruckverstellungen.
Berichtsumfang des europäischen Marktes für Pflanzmaschinen
Pflanzmaschinen umfassen Geräte, die für die Saatgutpflanzung und Bodenvorbereitung für den Kulturpflanzenanbau konzipiert sind. Dazu gehören Sämaschinen, Reihenpflanzgeräte und Drillmaschinen.
Der Bericht über den europäischen Markt für Pflanzmaschinen ist segmentiert nach Bauart (Mechanisch, Automatisch und Halbautomatisch), nach Betriebsweise (Angebaute Geräte, Gezogene Geräte, Selbstfahrende Geräte, Einachsige Geräte, Aufsitzende Geräte), nach Kulturpflanzentyp (Getreide und Körner, Ölsaaten und Hülsenfrüchte, Obst und Gemüse, Baumwolle, Zuckerrohr und weitere Kulturpflanzentypen) sowie nach Geografie (Vereinigtes Königreich, Frankreich, Deutschland und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mechanisch |
| Automatisch |
| Halbautomatisch |
| Angebaute Geräte |
| Gezogene Geräte |
| Selbstfahrende Geräte |
| Einachsige Geräte |
| Aufsitzende Geräte |
| Getreide und Körner | Reis |
| Weizen | |
| Mais | |
| Sonstige Getreide und Körner | |
| Ölsaaten und Hülsenfrüchte | Sojabohne |
| Erdnuss | |
| Hülsenfrüchte | |
| Obst und Gemüse | Gemüse |
| Obstkulturen | |
| Baumwolle | |
| Zuckerrohr | |
| Sonstige Kulturpflanzentypen |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Russland |
| Übriges Europa |
| Nach Bauart | Mechanisch | |
| Automatisch | ||
| Halbautomatisch | ||
| Nach Betriebsweise | Angebaute Geräte | |
| Gezogene Geräte | ||
| Selbstfahrende Geräte | ||
| Einachsige Geräte | ||
| Aufsitzende Geräte | ||
| Nach Kulturpflanzentyp | Getreide und Körner | Reis |
| Weizen | ||
| Mais | ||
| Sonstige Getreide und Körner | ||
| Ölsaaten und Hülsenfrüchte | Sojabohne | |
| Erdnuss | ||
| Hülsenfrüchte | ||
| Obst und Gemüse | Gemüse | |
| Obstkulturen | ||
| Baumwolle | ||
| Zuckerrohr | ||
| Sonstige Kulturpflanzentypen | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Pflanzmaschinen?
Der europäische Markt für Pflanzmaschinen soll von 1,42 Milliarden USD im Jahr 2026 auf 1,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,79 %.
Welches Land führt die Nachfrage nach Pflanzmaschinen in Europa an?
Deutschland führt mit einem Marktanteil von 22,2 % im Jahr 2025, unterstützt durch hohe Mechanisierung und Investitionsunterstützung.
Welcher Kulturpflanzentyp wächst am schnellsten?
Obst und Gemüse sollen von 2026 bis 2031 mit einer CAGR von 7,0 % wachsen, angetrieben durch die Nachfrage nach mechanisierter Gartenbau-Pflanzung.
Was schränkt die Übernahme von Präzisionspflanzsystemen ein?
Hohe Gerätepreise, Finanzierungskosten, fragmentierte Betriebe, Technikermangel und Kompatibilitätslücken können die Übernahme verzögern.