
Marktgröße und Marktanteil für landwirtschaftliche Maschinen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 30.20 Milliarden US-Dollar |
| Marktgröße (2026) | 32.14 Milliarden US-Dollar |
| Marktgröße (2031) | 43.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.41 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für landwirtschaftliche Maschinen in den Vereinigten Staaten von Mordor Intelligence
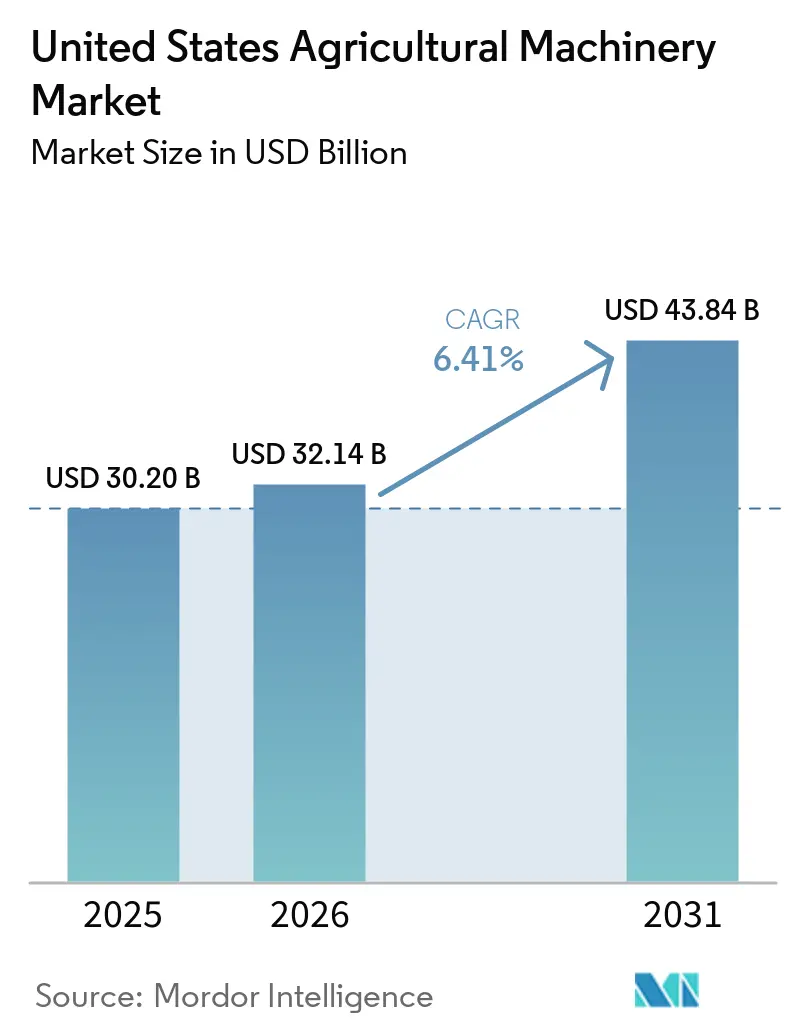
Die Marktgröße für landwirtschaftliche Maschinen in den Vereinigten Staaten wurde im Jahr 2025 auf 30,2 Milliarden USD geschätzt und soll von 32,14 Milliarden USD im Jahr 2026 auf 43,84 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,41 % während des Prognosezeitraums (2026–2031). Bundesanreize für klimafreundliche Praktiken, Nachrüstungen mit Präzisionstechnologie und Investitionen in die Elektrifizierung helfen, zyklische Marktschwankungen auszugleichen. Maschinenbesitzer konzentrieren sich auf die Erweiterung ihrer Kapazitäten, um Betriebskosten zu senken und Nachhaltigkeitsziele zu erreichen, was die Nachfrage nach Telematik, vorausschauender Wartung und autonomiefähigen Systemen steigert. Die Konsolidierung von Händlern verbessert die Kundendienst-Netzwerke, während Leasing- und Abonnementoptionen dazu beitragen, die Auswirkungen höherer Zinssätze abzumildern. Die Bewässerungssegmente verzeichnen im Markt für landwirtschaftliche Maschinen in den Vereinigten Staaten höhere Wachstumsraten, angetrieben durch zunehmende Wasserknappheit und strengere Emissionsvorschriften.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Traktoren im Jahr 2025 einen Marktanteil von 50,62 % am Markt für Landmaschinen in den Vereinigten Staaten, und Bewässerungsmaschinen werden voraussichtlich bis 2031 mit einer CAGR von 9,26 % wachsen.
- Nach Betriebsgröße entfiel auf das Segment von 500 bis 2.000 Acres im Jahr 2025 ein Marktanteil von 42,48 %, und Betriebe unter 500 Acres verzeichnen bis 2031 eine CAGR von 7,96 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für landwirtschaftliche Maschinen in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitverbreitete Einführung von Präzisionslandwirtschaft-Nachrüstsätzen | +1.5% | Frühe Anwender im Maisanbaugürtel des Mittleren Westens, inzwischen national | Mittelfristig (2–4 Jahre) |
| Elektrifizierungs-Roadmaps der wichtigsten Erstausrüster | +1.1% | Kalifornien und Nordosten führend | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung telematikbasierter vorausschauender Wartung | +1.0% | Einführung am stärksten bei Großbetrieben | Kurzfristig (≤ 2 Jahre) |
| Förderanreize für klimafreundliche Maßnahmen | +0.8% | Naturschutzprioritätsgebiete landesweit | Mittelfristig (2–4 Jahre) |
| Anstieg maßgeschneiderter Maschinenleasing-Modelle | +0.9% | Am stärksten ausgeprägt bei kapitalknappen Betrieben | Kurzfristig (≤ 2 Jahre) |
| Venture-finanzierte Robotik-Start-ups mit Fokus auf Spezialkulturen | +0.7% | Obstgärten und Weinberge an der Westküste und im Südosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitverbreitete Einführung von Präzisionslandwirtschaft-Nachrüstsätzen
Nachrüstlösungen ermöglichen es Landwirten, die Lebensdauer ihrer bestehenden Maschinenflotte zu verlängern und gleichzeitig den Düngemittel- und Pestizideinsatz durch datengestützte Verbesserungen um bis zu 30 % zu reduzieren. Die Investition von 50.000 USD pro Traktor für die Nachrüstung ist deutlich geringer als die 400.000 USD, die für neue autonomiefähige Geräte erforderlich sind, und führt in der Regel innerhalb von drei Jahren zu einem Return on Investment. Mittelgroße Ackerbaubetriebe setzen diese Lösungen zunehmend ein, um wettbewerbsfähig zu bleiben, ohne die Verschuldung zu erhöhen. Maschinenhändler profitieren von zusätzlichen Serviceeinnahmen durch die Installation und Kalibrierung von Nachrüstsätzen, was die Kundenbeziehungen stärkt und die Rentabilität verbessert. Die zunehmende Einführung modularer Upgrades verlängert die Maschinenersatzzyklen, was Erstausrüster dazu veranlasst, ihren Fokus von Stückverkäufen auf Software- und Integrationsdienstleistungen zu verlagern.
Elektrifizierungs-Roadmaps der wichtigsten Erstausrüster
Deere & Company plant, im Jahr 2026 seinen ersten vollelektrischen, autonomiefähigen Traktor auf den Markt zu bringen, und hat in Kreisel Electric für die Batterieversorgung investiert. AGCO führte den Fendt e100 Vario im Jahr 2024 in Pilotflotten ein, unterstützt durch eine 60-prozentige Steigerung der Forschungs- und Entwicklungsausgaben mit Schwerpunkt auf elektrischen Antriebssträngen. Die aktuelle Batteriedichte begrenzt elektrische Traktoren auf Anwendungen unter 120 PS, was den Anforderungen von Obst-, Gemüse- und Milchwirtschaftsbetrieben entspricht. Der Naturressourcen-Schutzdienst bietet Kostenbeteiligungsprogramme an, die mehr als 50 % der Anschaffungskosten abdecken können, wodurch finanzielle Hürden für Kleinbetriebe gesenkt werden. Während die Hersteller erwarten, dass künftige Verbesserungen der Batterietechnologie Anwendungen mit höherer PS-Zahl ermöglichen werden, hat der aktuelle Fortschritt Komponentenlieferanten dazu ermutigt, die Batterie- und Wechselrichterproduktion in den Vereinigten Staaten auszubauen.
Zunehmende Einführung telematikbasierter vorausschauender Wartung
Vernetzte Diagnose reduziert ungeplante Ausfallzeiten um 30 % und ermöglicht die Fernlösung von 25 % der Servicetickets, wodurch der Kraftstoffverbrauch und der Personalbedarf für Händler mit Personalengpässen gesenkt werden. Partnerschaften zwischen Erstausrüstern und Satellitenanbieter, darunter Starlink und Intelsat, erweitern die Abdeckung auf Gebiete ohne 5G-Infrastruktur und beseitigen damit eine wesentliche Einführungsbarriere. Während große Betreiber zunächst aufgrund von Skaleneffekten höhere Renditen erzielen, machen Leasingverträge mit gebündelten Abonnementpaketen die Technologie auch für kleinere Betriebe zugänglicher. Die gesammelten Prognosedaten verbessern auch die Produktentwicklung der Erstausrüster und ermöglichen schnellere Verbesserungen bei Komponenten mit hohen Ausfallraten sowie Software-Updates.
Förderanreize für klimafreundliche Maßnahmen
Das Landwirtschaftsministerium der Vereinigten Staaten stellte im Jahr 2024 über das Regionale Naturschutzpartnerschaftsprogramm 1,5 Milliarden USD bereit, um Praktiken zu erstatten, die Emissionen reduzieren und die Bodengesundheit verbessern[1] USDA, "Investitionsagenda für Amerika – Finanzierung klimafreundlicher Landwirtschaft," usda.gov. Das Programm für ländliche Energie für Amerika unterstützt die Umsetzung erneuerbarer Energien auf Betrieben und ergänzt elektrische und telemetrieausgestattete Maschinen, die Ergebnisse zur Kohlenstoffreduzierung validieren. Gerätehersteller, die quantifizierbare Umweltvorteile nachweisen, verzeichnen verbesserte Umsatzprognosen, da Fördermittelgenehmigungen zunehmend von messbaren Ergebnissen abhängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Händlertechnikern | -0.9% | National, mit gravierenden Auswirkungen in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Lückige ländliche 5G-Abdeckung für vernetzte Maschinen | -0.8% | Ländliche Gebiete landesweit, insbesondere Great Plains und Mountain West | Langfristig (≥ 4 Jahre) |
| Volatile Rohstoffpreisschwankungen, die Kapitalausgaben der Landwirtschaft einschränken | -1.2% | National, mit verstärkten Auswirkungen im Maisanbaugürtel des Mittleren Westens | Mittelfristig (2–4 Jahre) |
| Lange Vorlaufzeiten für die Einhaltung der Tier-5-Emissionsvorschriften der Umweltschutzbehörde | -0.6% | Fertigungszentren der Erstausrüster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Händlertechnikern
Die Maschinenservicebranche steht vor einem erheblichen Arbeitskräftemangel. Die Konsolidierung von Servicestandorten hat die Anzahl der physischen Geschäfte reduziert, was die Reaktionszeiten in kritischen Pflanz- und Ernteperioden verlängert. Moderne Präzisionsgeräte erfordern spezialisierte Diagnosefähigkeiten, die die in ländlichen Arbeitsmärkten verfügbaren Qualifikationen übersteigen, was Erstausrüster dazu zwingt, Fernunterstützungsdienste auszubauen und modulare Komponentenersatzsysteme einzuführen. Diese Arbeitskräfteengpässe haben Landwirte dazu veranlasst, ihre Käufe von landwirtschaftlichen Maschinen einzuschränken.
Lange Vorlaufzeiten für die Einhaltung der Tier-5-Emissionsvorschriften der Umweltschutzbehörde
Die Einführung strengerer Stickoxid- und Partikelemissionsgrenzwerte im Jahr 2028 erfordert von Erstausrüstern die Neuentwicklung von Motorplattformen, die Anpassung von Produktionsanlagen und die Abstimmung der Lieferantenkapazitäten[2]Umweltschutzbehörde, "Vorgeschlagene Tier-5-Standards," epa.gov. Die verlängerten Fahrzeugzertifizierungsprozesse können Produkteinführungspläne beeinträchtigen und die Händlerbestände an Modellen vor der Regulierung erhöhen. Das für die Einhaltung von Vorschriften erforderliche Kapital könnte Investitionen in digitale Technologien reduzieren, sofern Hersteller keine politischen Anreize oder Kohlenstoffgutschriften zur Kostendeckung erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Traktoren bei gleichzeitig raschem Wachstum der Bewässerung
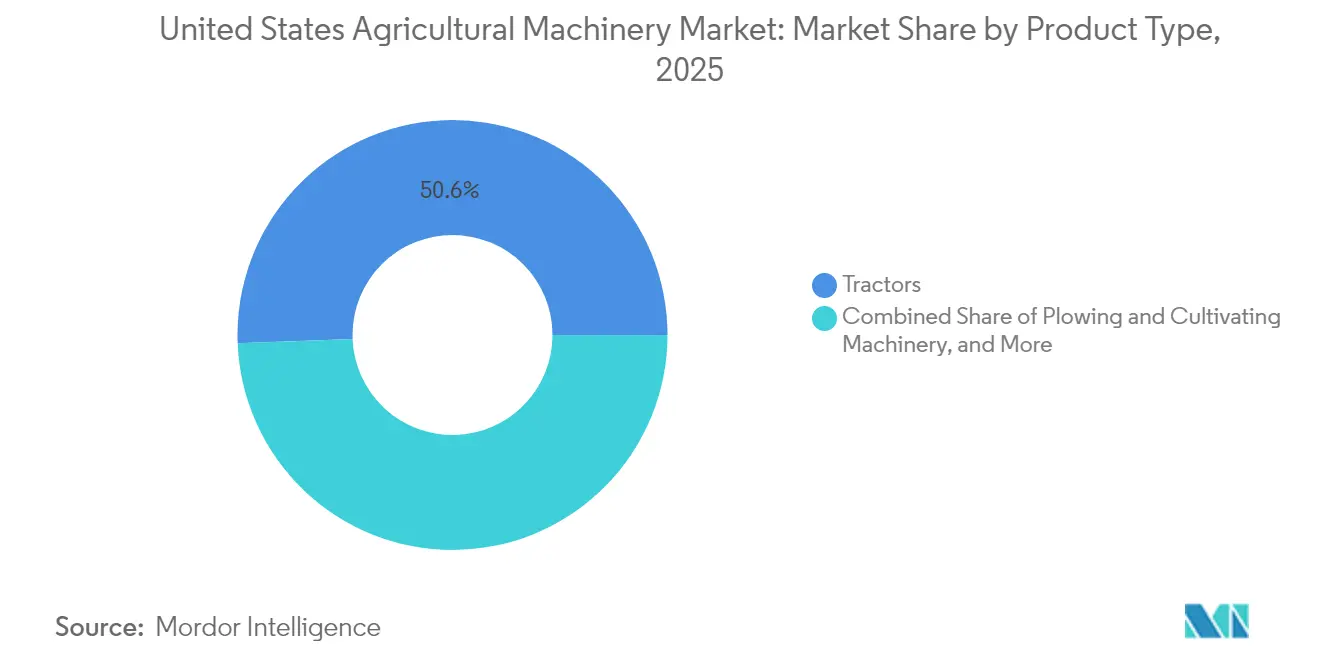
Traktoren halten im Jahr 2025 einen Anteil von 50,62 % am Markt für landwirtschaftliche Maschinen in den Vereinigten Staaten und belegen damit ihre unverzichtbare Rolle bei der Bodenbearbeitung, Aussaat und dem Materialtransport. Das Umsatzwachstum des Segments resultiert aus Hochleistungsmodellen, während Kompakttraktoren zunehmend elektrische Antriebsstränge für Speziallandwirtschaftsanwendungen integrieren. Bewässerungsgeräte, obwohl ein kleineres Segment, werden voraussichtlich die höchste Wachstumsrate mit einer CAGR von 9,26 % bis 2031 erzielen. Moderne Bewässerungssysteme, einschließlich Kreisberegnungsanlagen, Tropfleitungen und sensorgesteuerten Ventilen, integrieren Echtzeit-Bodenfeuchtigkeitsdaten und reduzieren den Wasserverbrauch um bis zu 25 %. Dieses Wachstum steht im Einklang mit den Grundwasservorschriften der westlichen Bundesstaaten und den Anreizen des bundesstaatlichen WaterSMART-Programms.
Bei Pflug- und Bodenbearbeitungssystemen integrieren Hersteller Technologien zur variablen Bearbeitungstiefe, um Bodenstörungen zu reduzieren und ein stetiges Wachstum trotz zunehmender Direktsaatpraktiken aufrechtzuerhalten. Fortschrittliche Saat- und Pflanzgeräte ermöglichen eine präzise Einzelkornablage, verbessern die Auflaufraten und unterstützen eine präzise Nährstoffausbringung. Während die Nachfrage nach Erntemaschinen mit den Ackerbaupreisen korreliert, verbessern neue Mähdrescher mit vorausschauender Fahrgeschwindigkeitsautomatisierung die Kraftstoffeffizienz und den Durchsatz und treiben damit die Ersatznachfrage an. Landwirte entscheiden sich zunehmend dafür, vorhandene Geräte mit autonomer Führung und Steuerungen für variable Ausbringungsmengen aufzurüsten, anstatt neue Maschinen zu kaufen, was dazu führt, dass Ersatzteil- und digitale Serviceeinnahmen die Geräteverkäufe übersteigen. Über alle Gerätekategorien hinweg schaffen Sensorsysteme und ISOBUS-kompatible Steuerungen markenunabhängige Ökosysteme, die die Herstellerbindung reduzieren und traditionelle Hersteller dazu zwingen, offene Programmierschnittstellen bereitzustellen, um ihre Marktposition bei Traktoren zu halten.


Nach Betriebsgröße: Mittelgroße Betriebe als Nachfrageanker, aber Kleinbetriebe holen auf
Betriebe mit einer Fläche von 500 bis 2.000 Acres repräsentierten im Jahr 2025 42,48 % der Marktgröße für Landmaschinen in den Vereinigten Staaten und verbinden dabei Skaleneffekte mit der Flexibilität von Eigentümer-Betreibern. Diese Betriebe investieren vorrangig in Traktoren im mittleren Leistungsbereich sowie in Spezialanbaugeräte und gleichen Preissteigerungen durch Ertragsvorteile und Einsparungen bei Betriebsmitteln aus. Betriebe unter 500 Acres verzeichnen einen CAGR von 7,96 %, angetrieben durch hochwertige Erzeugnisse, Direktvermarktungskanäle und Anlagen für kontrollierte Umgebungsbedingungen. Diese Betreiber nutzen elektrifizierte Kompakttraktoren und Abonnementmodelle, um den Kapitalbedarf zu senken. Untersuchungen des Landwirtschaftsministeriums der Vereinigten Staaten zeigen, dass 70 % der Großbetriebe automatische Lenksysteme einsetzen, verglichen mit 38 % bei Kleinbetrieben, wobei sich diese Lücke aufgrund sinkender Kosten und Förderunterstützung zunehmend schließt.
Betriebe mit mehr als 2.000 Acres setzen weiterhin auf vollständig autonome Maschinenflotten, um die Arbeitsplanung und den Nachtbetrieb zu optimieren. Kleinbetriebe mit begrenztem Maschineneinsatz finden Mietoptionen zunehmend wirtschaftlicher als den Kauf, was das Wachstum im Markt für landwirtschaftliche Gerätevermietung antreibt. Ihre Beschaffungsstrategien legen den Schwerpunkt auf mehrjährige Verträge mit OEM-Mietflotten, die in der Regel agronomische Analysedienste umfassen. Obwohl die Technologieakzeptanz weiterhin stark ist, führt das sinkende landwirtschaftliche Nettoeinkommen, das im Jahr 2024 voraussichtlich um 25 % zurückgehen wird, zu einer selektiven Verschiebung nicht wesentlicher Upgrades. Diese Marktsegmentierung hat die OEMs dazu veranlasst, ihre Finanzierungslösungen auszubauen und Pay-per-Use- sowie Umsatzbeteiligungsprogramme einzuführen, die auf die unterschiedlichen Cashflows verschiedener Betriebsgrößen zugeschnitten sind.
Geografische Analyse
Regionale Unterschiede prägen die Beschaffungsmuster im gesamten Markt für landwirtschaftliche Maschinen in den Vereinigten Staaten. Der Mittlere Westen hält den größten Marktanteil aufgrund umfangreicher Mais- und Sojaanbauflächen, die Hochleistungstraktoren, selbstfahrende Feldspritzen und große Mähdrescher erfordern. Die Insolvenzen nach Kapitel 12 stiegen im selben Jahr in den Bezirken des Mittleren Westens um 69 %, was einige Betreiber dazu veranlasste, den Maschinenersatz zu verzögern und selektiv in Technologien für variable Ausbringungsmengen zur Effizienzsteigerung zu investieren.
Die Westküste stellt den am schnellsten wachsenden regionalen Teilmarkt dar, beeinflusst durch Automatisierungsanforderungen für Spezialkulturen und Umweltvorschriften, die elektrische Geräte begünstigen. Anreizprogramme in Kalifornien und Kostenbeteiligungen des Naturressourcen-Schutzdienstes reduzieren die Amortisationszeiten für Batterietraktoren auf unter vier Jahre, während Risikokapital die Entwicklung bereichsspezifischer Robotik unterstützt. Verbesserungen der Satelliten-Backhaul-Konnektivität bewältigen topografische Herausforderungen in Küstengebirgen und steigern die Telematikakzeptanz.
Der Südosten zeigt unterschiedliche Marktbedingungen, wobei Hurrikane und unregelmäßige Niederschlagsmuster die Nachfrage nach sensorgesteuerten Bewässerungssystemen erhöhen, während kleinere Familienbetriebe mit anhaltenden Kapitalbeschränkungen konfrontiert sind. Die Konzentration von Gewächshaus- und Baumschulbetrieben im Nordosten hält die Nachfrage nach kompakten, wendigen Geräten mit fortschrittlichen Klimasteuerungssystemen aufrecht. Das Infrastrukturinvestitions- und Beschäftigungsgesetz ermöglicht eine regionsübergreifende Infrastrukturentwicklung und schafft Möglichkeiten für Bausubsidiarunternehmen der Erstausrüster, Straßen- und Entwässerungsgeräte bereitzustellen, die die landwirtschaftliche Logistik unterstützen und ihre landwirtschaftlichen Gerätelinien ergänzen.
Regulatorisches Umfeld
Landmaschinen in den Vereinigten Staaten werden durch Sicherheits-, Straßenverkehrs- und Emissionsvorschriften geprägt, die sowohl die Gerätekonstruktion als auch die Aftermarket-Praxis betreffen. Die Anforderungen an die Arbeitssicherheit sind unter OSHA in 29 CFR Part 1928 kodifiziert, einschließlich der Bestimmungen zu Überrollschutzvorrichtungen (ROPS) für Traktoren (OSHA 1928.51). Für Geräte, die auf öffentlichen Straßen betrieben werden, treiben die in 49 CFR Part 562 genannten Beleuchtungs- und Kennzeichnungsanforderungen (einschließlich einbezogener ANSI/ASAE-Normen) die Compliance-Arbeit von OEMs und Händlern voran, insbesondere für gezogene Anbaugeräte und breitere Maschinen, die im gemischten Betrieb zwischen Hof und Markt eingesetzt werden.
Auf der Antriebsseite bleibt die EPA-Überwachung von nicht straßengebundenen Selbstzündungsmotoren ein zentraler Compliance-Ankerpunkt für Diesel-Geräteplattformen, wobei OEMs Zertifizierungsvorlaufzeiten und Redesign-Zyklen steuern müssen. Im Juli 2026 schlug die EPA Änderungen vor, die betreffen, wie neu hergestellte, nicht straßengebundene Geräte mit Leistungsminderungen im Zusammenhang mit dem Dieselabgasflüssigkeit-System (DEF) umgehen, zusammen mit einem Vorschlag, bestimmte Nichtkonformitätsstrafen ab dem Modelljahr 2027 für schwere Dieselmotoren zuzulassen, was auf eine anhaltende regulatorische Aufmerksamkeit für den Betrieb von Emissionssystemen und Compliance-Wege der Hersteller hinweist. Bei Anreizen und flankierender Politik verstärken die Agrarhaushaltsmittel für das Geschäftsjahr 2026 (P.L. 119-37, verabschiedet am 12. November 2025) und Vorschläge zum Farm Bill 2026 wie H.R. 7567 (der höhere Kostenbeteiligungsniveaus für Präzisionslandwirtschaftspraktiken vorschlägt) die Verknüpfung zwischen Naturschutzprogrammen und der Einführung von Präzisions- und vernetzten Geräten.
Wettbewerbslandschaft
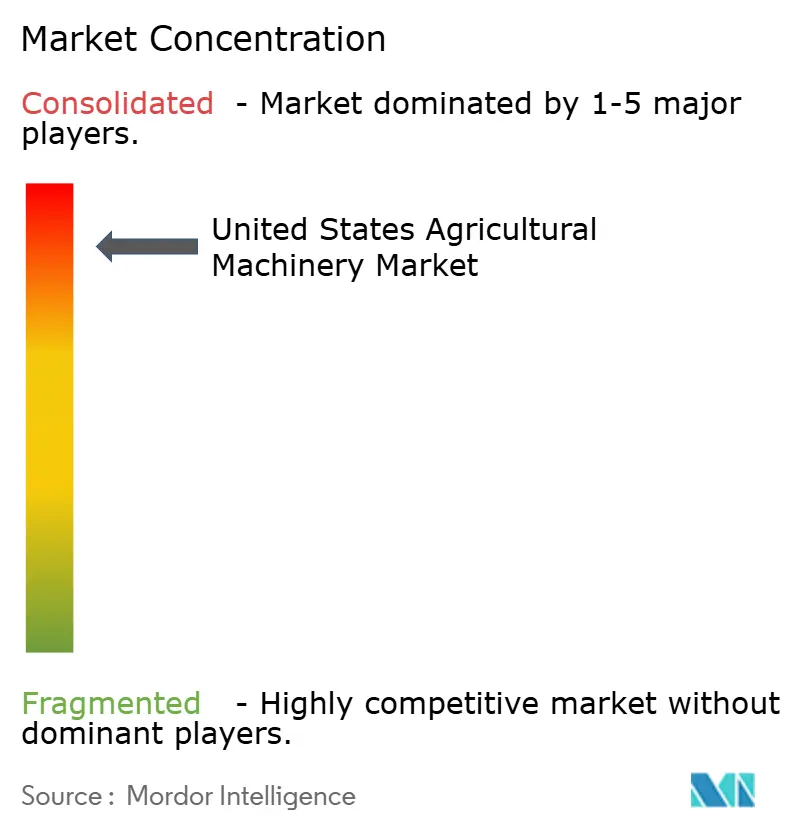
Der Markt für landwirtschaftliche Maschinen in den Vereinigten Staaten ist stark konzentriert, wobei fünf Unternehmen – Deere & Company, CNH Industrial NV, AGCO Corporation, Kubota Corporation und Mahindra & Mahindra Ltd. – den Markt für landwirtschaftliche Maschinen in den Vereinigten Staaten im Jahr 2024 dominieren. Der Wettbewerb konzentriert sich nun auf vernetzte Software-Ökosysteme, autonome Fähigkeiten und Nachhaltigkeitsmerkmale statt auf mechanische Leistung. AGCOs Übernahme des Landwirtschaftsgeschäfts von Trimble für 2 Milliarden USD schuf PTx Trimble und verbesserte die Führungs- und Datenaustauschfähigkeiten über mehrere Gerätemarken hinweg. Deere hat 20 Milliarden USD für Fertigungsupgrades und digitale Dienste in den Vereinigten Staaten über das nächste Jahrzehnt bereitgestellt, um Produktentwicklungszyklen zu verbessern und inländische Lieferketten zu stärken.
Start-ups wie Bonsai Robotics und Agtonomy konzentrieren sich auf Spezialkultur-Segmente, in denen etablierte Hersteller nur begrenzt präsent sind. Traditionelle Maschinenhersteller gehen Partnerschaften mit Technologieunternehmen ein. Die Zusammenarbeit von New Holland mit Bluewhite implementiert autonome Nachrüstungen für Obstgärten und kann die Betriebskosten für Spezialkulturanbauer um 85 % senken. Als Reaktion darauf hat Deere Initiativen für offene Programmierschnittstellen eingeführt, während CNH Akquisitionen mit Fokus auf Software und Elektrifizierung verfolgt.
Die zehn größten Mehrfachhändlergruppen betrieben im Jahr 2024 2.656 Verkaufsstellen und verbesserten damit das Bestandsmanagement und die Servicebereitstellung. Während konsolidierte Händler eine stärkere Verhandlungsmacht gegenüber Herstellern erlangen, ermöglichen sie auch standardisierte digitale Supportsysteme, die eine landesweite Technologieakzeptanz fördern. Der Marktanteil der drei größten Hersteller wird voraussichtlich kurzfristig stabil bleiben, obwohl neue Wettbewerber bestimmte Produktkategorien herausfordern könnten, insbesondere bei elektrischen Kompaktgeräten.
Marktführer der Branche für landwirtschaftliche Maschinen in den Vereinigten Staaten
Deere & Company
CNH Industrial NV
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Bundesprogramme und Testinfrastruktur erweitern den Weg von Pilotprojekten zur Einführung digitaler, KI-gestützter und automatisierter Funktionen im landwirtschaftlichen Betrieb. Im April 2026 startete das USDA das National Proving Grounds Network for AgTech (NPG-Ag), um digitale und KI-gesteuerte Werkzeuge unter realen US-Bedingungen zu testen, was OEMs, Anbieter von Nachrüstsätzen und Softwareunternehmen unterstützt, die standardisierte Validierung und geringeres Einführungsrisiko für Telematik, Entscheidungsunterstützung und autonomiefähige Systeme wünschen. Zusätzlich umfasste die im April 2026 angekündigte USDA-Unterstützung für Spezialkulturen über 275 Millionen USD an Mitteln für das Geschäftsjahr 2026, mit einer Reserve von 20 Millionen USD innerhalb der Specialty Crop Research Initiative (SCRI) für Mechanisierungs- und Automatisierungs-F&E, was auf kurzfristige Finanzierung für arbeitssparende Geräte bei hochwertigen Kulturen hinweist.
Wartungsfreundlichkeit wird neben der Kernleistung der Maschine ebenfalls zu einem Differenzierungsmerkmal. Der Spatenstich von Deere im Januar 2026 für ein neues Ersatzteilverteilzentrum in Hebron, Indiana, verdeutlicht, wie Ersatzteilverfügbarkeit und Betriebszeit wichtiger werden können, da vernetzte Flotten mehr Serviceereignisse und softwareabhängige Diagnosen erzeugen. Die Fördertätigkeit von USDA und ARS, einschließlich des FY26 AI Innovation Fund, der mehrere kleine KI/ML-Projekte unterstützt, schafft auch Einstiegspunkte für Start-ups und Zulieferer, die gezielte Algorithmen, Sensorfusion und Wartungsanalysen entwickeln, die in Nachrüstangebote und vom Händler installierte Upgrades verpackt werden können, im Einklang mit dem Bestreben der installierten Basis, Austauschzyklen in kostenbewussten Kaufperioden zu verlängern.
Aktuelle Branchenentwicklungen
- Juli 2026: Deere & Company schloss eine Vereinbarung mit der Federal Trade Commission der Vereinigten Staaten und fünf Bundesstaaten, um Landwirten und unabhängigen Technikern Zugang zu Diagnose- und Reparaturwerkzeugen für aktuelle und zukünftige Geräte zu gewähren. Die Vereinbarung formalisiert Zugangspraktiken, die sich auf Betriebszeiten, Reparaturvorlaufzeiten und Gesamtbetriebskosten vernetzter Maschinenparks auswirken. Sie erhöht zudem die Compliance-Disziplin bei softwaregestützten Servicefunktionen und gestaltet die Art und Weise, wie OEMs, Händler und Drittanbieter-Reparaturnetzwerke Präzisions- und autonomiefähige Maschinen unterstützen.
- Juni 2026: CNH Industrial N.V. eröffnete ein virtuelles Simulationsökosystem im Wert von 21 Millionen EUR sowie ein automatisiertes AutoStore-Logistiklager an seinem F&E-Zentrum San Matteo in Modena, Italien. Das Upgrade zielt auf schnellere Produktentwicklungszyklen und eine höhere Teilverfügbarkeit ab; das Unternehmen nannte einen 24-Stunden-Teileversorgungsservice für mehr als 1.200 Händler. Für Eigentümer von Landmaschinen in den Vereinigten Staaten unterstreicht die Investition Teilelogistik und technischen Durchsatz als Hebel zur Aufrechterhaltung der Betriebszeit vernetzter Maschinen und des Einführungstempos neuer Präzisionsfunktionen.
- Juni 2024: CNH Industrial N.V. kooperierte mit Bluewhite, um autonome Systeme in New-Holland-Traktoren zu integrieren und die Autonomie von Spezialumrstungen auf OEM-konforme Angebote auszuweiten. Die Zusammenarbeit zielt auf Anwendungsfälle in Obstgärten und Spezialkulturen ab, bei denen Arbeitsverfügbarkeit und -konsistenz entscheidende Kauftreiber sind. Sie erhöht zudem den Wettbewerbsdruck auf andere OEMs und Nachrüstanbieter, interoperable Autonomie- und Führungspakete für gemischte Maschinenparks bereitzustellen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der Markt definiert als der Wert der Landmaschinen, die für den Einsatz in landwirtschaftlichen Betrieben innerhalb der Vereinigten Staaten verkauft werden, und umfasst die wichtigsten Gerätekategorien für Bodenbearbeitung, Pflanzung, Ernte, Bewässerung und Futterernte.
Ausschlüsse aus dem Umfang: Wiederverkaufswerte von Gebrauchtgeräten, Reparatur- und Wartungsdienstleistungen sowie eigenständige Ersatzteile werden nicht berücksichtigt, es sei denn, sie sind im Verkauf neuer Maschinen enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Traktoren
- Pflug- und Bodenbearbeitungsmaschinen
- Pflüge
- Eggen
- Kultivatoren und Fräsen
- Sonstige Pflug- und Bodenbearbeitungsmaschinen
- Pflanzmaschinen
- Sämaschinen
- Pflanzmaschinen
- Streuer
- Sonstige Pflanzmaschinen
- Erntemaschinen
- Mähdrescher
- Feldhäcksler
- Sonstige Erntemaschinen
- Heu- und Futtermaschinen
- Mähwerke
- Ballenpressen
- Sonstige Heu- und Futtermaschinen
- Bewässerungsmaschinen
- Sprinklerberegnung
- Tropfbewässerung
- Sonstige Bewässerungsmaschinen
- Sonstige landwirtschaftliche Maschinen
- Nach Betriebsgröße
- Weniger als 500 Acres
- 500–2.000 Acres
- Mehr als 2.000 Acres
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, den Bedarf und den Betriebskontext für Landmaschinen anhand öffentlicher Daten zu erfassen, die überprüft und reproduziert werden können. Gängige Eingaben umfassen USDA-Datensätze (wie NASS und ERS) für Anbauflächen, Betriebsstrukturen und landwirtschaftliche Bareinnahmen sowie Veröffentlichungen des U.S. Census Bureau für Fertigungs- und Handelskontext, soweit relevant.
Zur Verankerung von Preis- und Politiksignalen prüfen wir Handelsstatistiken der U.S. International Trade Commission, Reihen des Bureau of Economic Analysis (BEA) und des Bureau of Labor Statistics (BLS) für Inflation und Erzeugerpreise sowie Branchenverbände, die Ausrüstungs- und Landwirtschaftsindikatoren veröffentlichen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden anschließend verwendet, um Produktschwerpunkte, Vertriebsreichweite und den Zeitpunkt wichtiger Produktzyklen zu bestätigen. Wir nutzen zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie für die Patent- und Innovationsverfolgung, um Querprüfungen zur Umsatzentwicklung und Technologieakzeptanz zu unterstützen. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Im nächsten Schritt führen wir Experteninterviews und strukturierte Umfragen bei Herstellern, Händlern, großen Landwirtschaftsbetrieben und Servicepartnern durch, um zu bestätigen, was tatsächlich gekauft wird und wie sich das Kaufverhalten nach Betriebsgröße und Geräteklasse verändert. Da es sich um einen auf die USA ausgerichteten Markt handelt, erstreckt sich die Kontaktaufnahme auf die wichtigsten Anbauregionen, sodass Flächenmix, Ersatzzyklen und Finanzierungsbedingungen in den finalisierten Annahmen berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | CXOs: 13 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansatz, bei dem die US-amerikanischen Landwirtschaftsnachfragesignale zunächst rekonstruiert und anschließend gegen die angebotsseitige Realität geprüft werden. Beim Top-down-Ansatz erstellen wir einen Gerätebedarf-Pool anhand von Indikatoren wie bepflanzter Anbaufläche nach wichtigen Kulturen, Maschinenersatzzyklen, landwirtschaftlichem Einkommen und Kreditbedingungen sowie Gerätepreisentwicklungen, die durch Erzeugerpreis- und Inflationsreihen erfasst werden.
Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von Stückzahlen multipliziert mit durchschnittlichen Verkaufspreisen für wichtige Maschinengruppen, Händlerdurchsatzprüfungen sowie Plausibilitätsprüfungen anhand der Umsatzentwicklung von Unternehmen, soweit diese dem US-Maschinengeschäft zugeordnet werden kann. Wenn für kleinere Kategorien keine detaillierten Daten vorliegen, werden Lücken durch Proxy-Verhältnisse geschlossen (beispielsweise durch Verwendung von Anbaugerät-zu-Traktor-Anbauverhältnissen und Händlermix) und anschließend in Interviews erneut überprüft.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit das Modell unterschiedliche Entwicklungspfade für Flächenmix, rohstoffpreisgetriebenes landwirtschaftliches Einkommen, Finanzierungszinsen und Betriebskostendruck, der den Kaufzeitpunkt beeinflusst, abbilden kann. Die endgültige Prognose wird mit den Erwartungen der Branchenteilnehmer hinsichtlich Ersatzbedarf, Technologieakzeptanz und Preisentwicklung in Einklang gebracht, und die Jahres-für-Jahr-Kurve wird geglättet, um Sprünge zu vermeiden, die durch die zugrunde liegenden Variablen nicht erklärt werden können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen Modelloutputs mit unabhängigen Signalen verglichen werden, darunter die Entwicklung des landwirtschaftlichen Einkommens, Handels- und Produktionsindikatoren sowie beobachtete Preisbewegungen bei Maschinen. Zeigt eine Kategorie einen ungewöhnlichen Sprung, überprüfen wir die Berechnungen, revidieren die Treiberannahmen und nehmen erneut Kontakt zu ausgewählten Interviewpartnern auf, um zu bestätigen, ob es sich um eine echte Marktveränderung oder ein Eingabeproblem handelt.
Vor der Freigabe werden der Datensatz und die Berechnungen von einem weiteren Analysten geprüft, damit Definitionen, Einheiten und Währungszeitpunkte über alle Jahre hinweg einheitlich angewendet werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung beeinflussen können. Unmittelbar vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für Landmaschinen in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, dass für den US-amerikanischen Markt für Landmaschinen unterschiedliche veröffentlichte Marktgrößen vorliegen, auch wenn das Thema auf den ersten Blick identisch klingt. Die Unterschiede entstehen in der Regel dadurch, wie jeder Herausgeber definiert, was als Maschinen gegenüber angrenzenden Ausgaben gilt, welches Jahr als Basisjahr behandelt wird und wie Preisänderungen in der Prognose berücksichtigt werden.
Einige externe Schätzungen scheinen ein breiteres Landwirtschaftsausrüstungsbudget einzubeziehen, das je nach Definition Posten wie den Wert von Gebrauchtgeräten, Aftermarket-Teile oder weitere Technologie-Add-ons umfassen kann. Bei Mordor Intelligence ist die Zahl an den Verkaufswert neuer Maschinen über die definierten Gerätgruppen gebunden und wird anschließend gegen Anbauflächen, Ersatzverhalten und Preisindizes geprüft, damit der Umfang von Jahr zu Jahr konsistent bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,20 Milliarden USD (2025) | |
| Branchenpublizist A | 42,05 Milliarden USD (2025) | Die Zahl basiert wahrscheinlich auf einem breiteren Gerätekorb oder einer anderen Methode zur Erfassung von Umsätzen, die zusätzliche Ausgabenkategorien über den Verkauf neuer Maschinen hinaus einbeziehen kann, was den Gesamtwert für dasselbe Jahr erhöht. |
| Forschungsunternehmen B | 39,40 Milliarden USD (2024) | Die Schätzung verwendet ein anderes Basisjahr und einen breiteren Segmentierungsansatz und kann zudem zusätzliche Gerätgruppen oder Vertriebskanalannahmen einschließen, die nicht eins zu eins dem auf Maschinen beschränkten Umfang entsprechen. |
Betrachtet man die Tabelle insgesamt, lässt sich die Streuung größtenteils durch Umfangs- und Basisjahrentscheidungen erklären, gefolgt davon, wie die Preisentwicklung über Kategorien hinweg behandelt wird. Indem die Eingaben auf landwirtschaftliche Nachfrageindikatoren zurückführbar gehalten und die Annahmen mit Branchenteilnehmern erneut überprüft werden, bleibt die resultierende Marktgröße leichter reproduzierbar und im Zeitverlauf vergleichbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für landwirtschaftliche Maschinen in den Vereinigten Staaten?
Die Marktgröße für landwirtschaftliche Maschinen in den Vereinigten Staaten wird im Jahr 2026 auf 32,14 Milliarden USD geschätzt und soll bis 2031 auf 43,84 Milliarden USD steigen.
Welche Produktkategorie wächst am schnellsten im Bereich der landwirtschaftlichen Geräte in den Vereinigten Staaten?
Bewässerungsmaschinen werden voraussichtlich das höchste Wachstum verzeichnen und bis 2031 mit einer CAGR von 9,26 % expandieren.
Wie viel Umsatz tragen Traktoren zu den Geräteverkäufen bei?
Traktoren machten im Jahr 2025 50,62 % des gesamten Geräteumsatzes aus und halten weiterhin den größten Anteil unter allen Produkttypen.
Welcher typische Flächenbereich gilt für Betriebe, die die meisten Maschinen kaufen?
Betriebe zwischen 500 und 2.000 Acres erzielten 42,48 % der Verkäufe im Jahr 2025, da sie Skaleneffekte mit der Flexibilität von Eigentümer-Betreibern in Einklang bringen.
Seite zuletzt aktualisiert am:


