
Marktgröße und Marktanteil für Frischlebensmittelverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 88.26 Milliarden US-Dollar |
| Marktgröße (2031) | 113.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
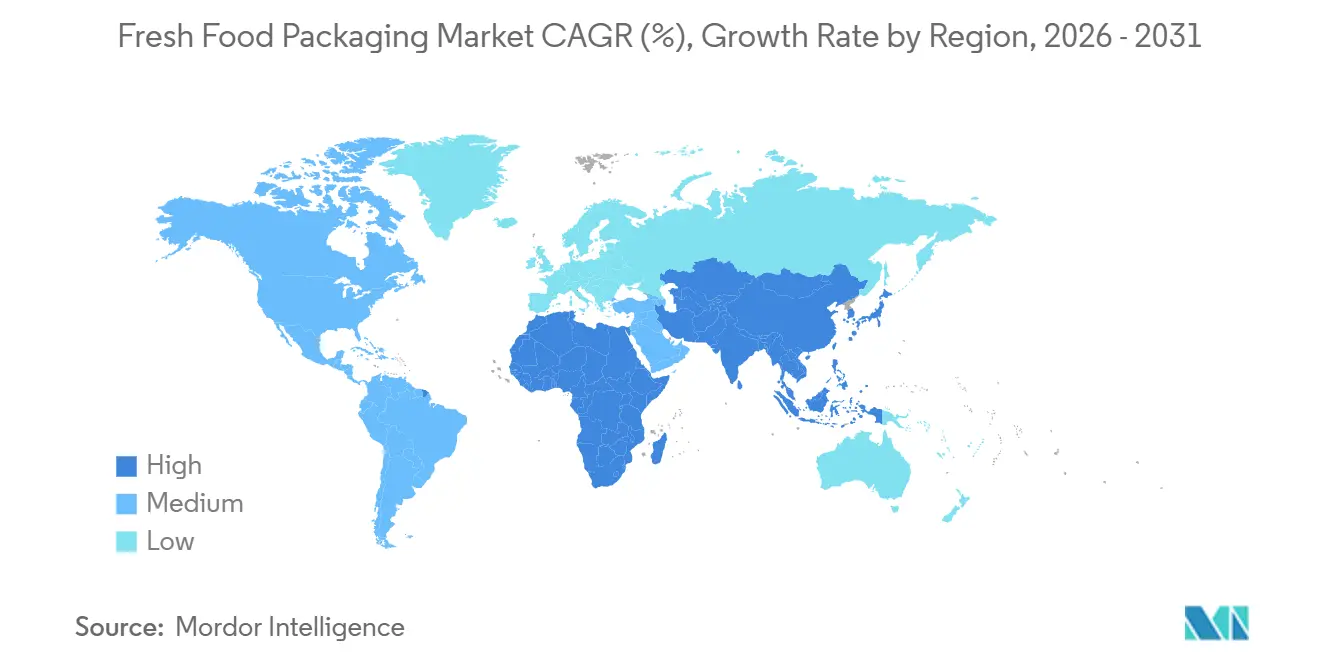
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
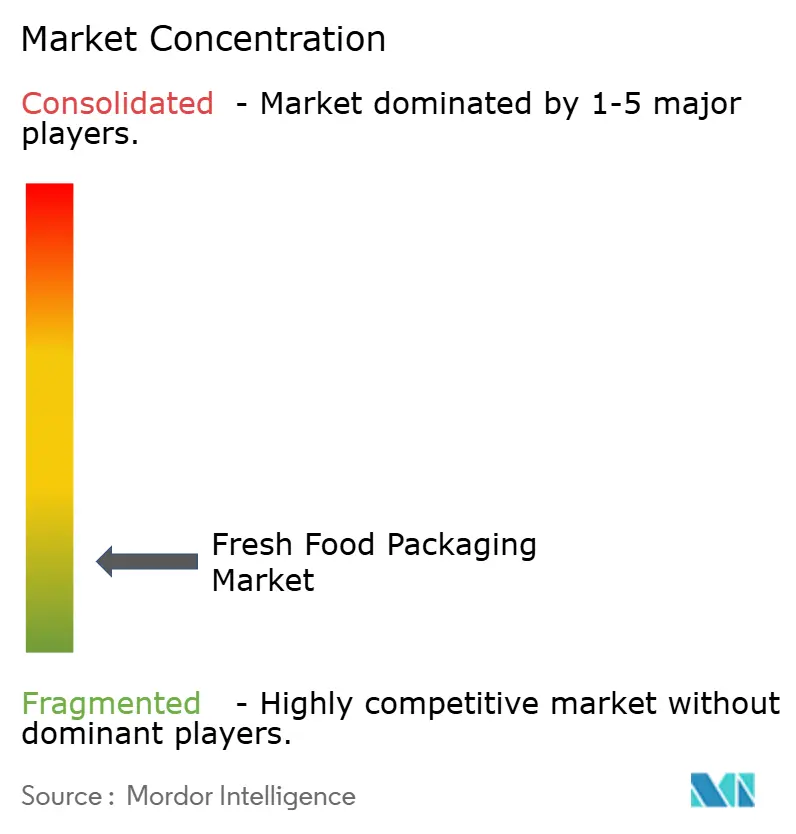
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Frischlebensmittelverpackungen von Mordor Intelligence
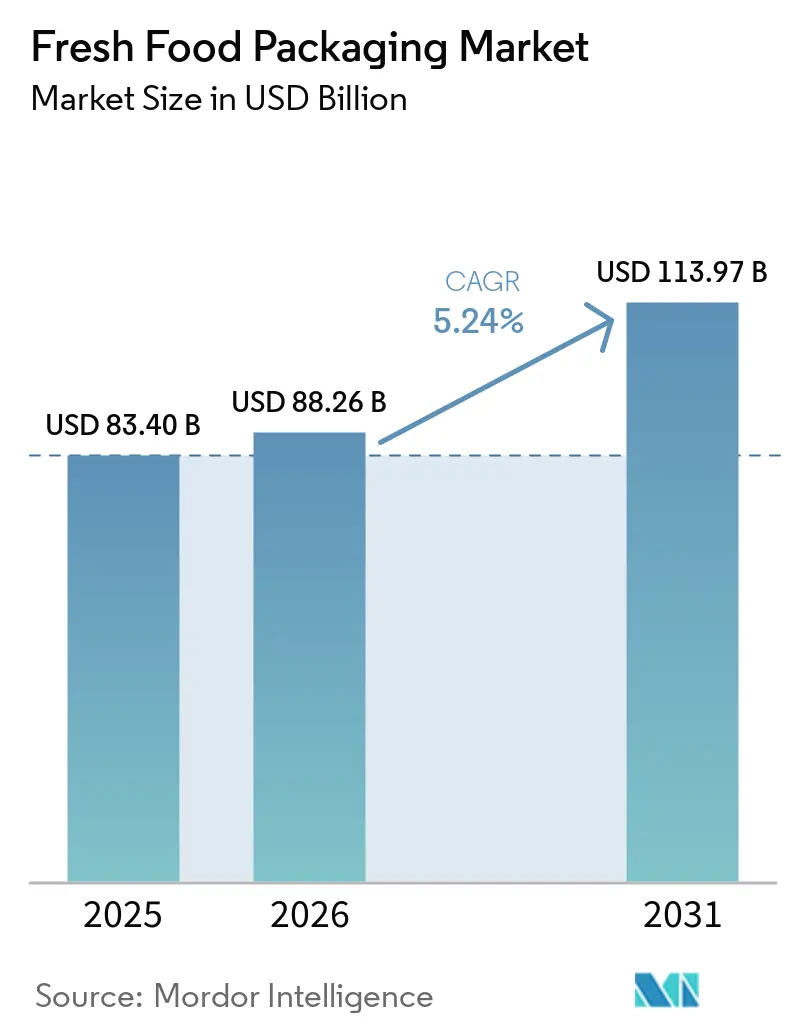
Die Marktgröße für Frischlebensmittelverpackungen wird für 2025 auf 83,40 Milliarden USD, für 2026 auf 88,26 Milliarden USD geschätzt und soll bis 2031 einen Wert von 113,97 Milliarden USD erreichen, was einer CAGR von 5,24 % von 2026 bis 2031 entspricht.
Robustes Wachstum im E-Commerce-Lebensmittelhandel, strengere Vorschriften zur Haltbarkeitsdauer und Nachhaltigkeitsverpflichtungen des Einzelhandels lenken Investitionen in barriereverbesserte Monomaterialien, chemisches Recycling und antimikrobielle Beschichtungen. Flexible Beutel, die das Kubikvolumen für die Letzte-Meile-Logistik reduzieren, biologisch abbaubare Schalen, die aufkommende Kompostierbarkeitsvorschriften erfüllen, und Schutzatmosphärenfolien, die die Produktqualität während längerer Erfüllungszeiträume erhalten, gewinnen an Dynamik. Die Materialdiversifizierung ist nun eine operative Priorität, da Preisschwankungen bei Recyclingharzen und bevorstehende PFAS-Verbote die Kostenbenchmarks destabilisieren. Lieferanten mit integrierter Recyclingkapazität und plattformübergreifenden Verarbeitungsanlagen sind am besten positioniert, um von der sich beschleunigenden Verlagerung des Einzelhandels hin zu Eigenmarken-Frischartikeln zu profitieren.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp führten Kunststoffe im Jahr 2025 mit einem Umsatzanteil von 62,34 %, während biologisch abbaubare und biobasierte Materialien bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen werden.
- Nach Verpackungstyp hielten flexible Formate im Jahr 2025 einen Marktanteil von 52,19 % am Markt für Frischlebensmittelverpackungen und werden bis 2031 voraussichtlich mit einer CAGR von 5,66 % wachsen.
- Nach Anwendung entfielen auf Obst und Gemüse im Jahr 2025 ein Anteil von 36,42 % an der Marktgröße für Frischlebensmittelverpackungen, während Salate und Blattgemüse bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen werden.
- Nach Technologie dominierte die Schutzatmosphärenverpackung im Jahr 2025 mit einem Anteil von 43,63 %, während essbare und antimikrobielle Beschichtungen mit einer CAGR von 6,04 % wachsen.
- Nach Geografie entfielen auf den asiatisch-pazifischen Raum 33,54 % des Wertes im Jahr 2025, während Afrika zwischen 2026 und 2031 eine CAGR von 6,27 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg der E-Commerce-Lebensmittelplattformen mit Nachfrage nach haltbaren Frischprodukten in Asien | +1.2% | Asiatisch-pazifischer Raum als Kernmarkt, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von MAP für exportorientierte verderbliche Waren aus Südamerika | +0.9% | Südamerika, frühe Gewinne in Chile, Peru, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Expansion von Eigenmarken des Einzelhandels mit Bedarf an markentauglichen nachhaltigen Verpackungen in Europa | +0.8% | Europa, hauptsächlich Deutschland, Vereinigtes Königreich, Frankreich | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Kühlkettenexpansion zur Steigerung der verpackten Frischmilchmengen in Indien | +0.7% | Indien landesweit | Langfristig (≥ 4 Jahre) |
| Rückverfolgbarkeitsvorschriften für Meeresfrüchte beschleunigen die Einführung von Vakuum-Skin-Verpackungen in den nordischen Ländern | +0.5% | Nordische Länder, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration antimikrobieller Folien zur Reduzierung von Lebensmittelabfällen in Nordamerika | +0.4% | Nordamerika, Pilotprogramme in Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der E-Commerce-Lebensmittelplattformen mit Nachfrage nach haltbaren Frischprodukten in Asien
Die Durchdringung des digitalen Lebensmittelhandels in China erreichte 2025 28 %, was eine zweitägige Umgebungstemperatur-Lieferung zur gängigen Praxis gemacht hat. Plattformbetreiber schreiben nun mikroperforierte Polyethylenfolien vor, die die Atmungsaktivität regulieren, die Qualität von Blattgemüse ohne Kühlung um fünf zusätzliche Tage erhalten, sowie ethylenabsorbierende Beutel, die die Verkaufsfähigkeit von Mangos und Bananen über regionale Lieferzyklen hinaus verlängern. Lieferanten integrieren Aufreiß-Wiederverschluss-Funktionen, die es Verbrauchern ermöglichen, frisches Obst und Gemüse zu portionieren, die Verwendbarkeit zu verlängern und Abfall zu reduzieren – ein weiterer Rückenwind für die Industrie für mikroperforierte Lebensmittelverpackungen. Indische Quick-Commerce-Unternehmen spiegeln diese Anforderungen wider und veranlassen Verarbeiter, ISO-15378-Linien zu zertifizieren, die die Migrationsschwellenwerte der Food Safety and Standards Authority of India erfüllen. Japanische Online-Lebensmittelhändler erproben vakuumversiegelte Thunfischpackungen, die die Farbe bei 4 °C 10 Tage lang erhalten, die inländische Regalverfügbarkeit erweitern und die Abhängigkeit vom Luftfrachtverkehr verringern. Der kommerzielle Nutzen besteht in reduziertem Schwund, niedrigeren Expressfrachtkosten und einem greifbaren Differenzierungshebel im App-basierten Merchandising.[1] Japan External Trade Organization, "Japans Frischkost-E-Commerce und Verpackungsinnovation," jetro.go.jp
Rasche Einführung von MAP für exportorientierte verderbliche Waren aus Südamerika
Chile verschiffte 2025 312.000 t Heidelbeeren, davon 87 % in gasgespülten Abdeckfolien, die 2–5 % O₂ und 10–15 % CO₂ ausbalancieren, Botrytis unterdrücken und die Festigkeit während 21-tägiger Seereisen nach Guangzhou und Busan erhalten. Perus Avocadoindustrie folgt diesem Beispiel und akzeptiert einen Verpackungsaufpreis von 18–22 %, da der Transitschwund von 12 % auf unter 6 % gesunken ist. Argentiniens Rindfleischverarbeiter wenden ähnliche Verfahren für Halal-Teilstücke an, die für den Golfraum bestimmt sind, während Kolumbiens Rosenexporteure MAP-Hüllen testen, die auf eine Vasenhaltbarkeit von 14 Tagen abzielen. Der regionale Harzbedarf veranlasste Saica Group, 2025 eine Extrusionsanlage mit 15.000 t Kapazität in São Paulo in Betrieb zu nehmen.[2]Saica Group, "Neue Folienextrusionskapazität in São Paulo," saica.com
Expansion von Eigenmarken des Einzelhandels mit Bedarf an markentauglichen nachhaltigen Verpackungen in Europa
Tesco, Carrefour und Aldi führten 2025 127 neue Eigenmarken-Frischprodukte ein, die jeweils kreislauffähige oder kompostierbare Verpackungen mit einer Regalattraktivität auf dem Niveau nationaler Marken erfordern. Verarbeiter liefern Schalen aus Formfasern für Beeren, Papierabdeckungen für Salatschüsseln und Polyethylenterephthalat-Schalen mit 50–65 % Post-Consumer-Recyclinganteil. Zertifizierungsstellen wie DIN CERTCO validieren EN-13432-Kompostierbarkeitsansprüche und beugen Greenwashing vor. Die EU-Verordnung über Verpackungen und Verpackungsabfälle schreibt bis 2030 Recyclingfähigkeit oder Kompostierbarkeit vor, was gemeinsame F&E-Programme für Monomateriallaminate vorantreibt, die unerwünschte Polyethylen-Haftvermittlerschichten eliminieren. Britische Lebensmittelhändler testen wiederverwendbare Polypropylen-Kisten mit dem Ziel, Einwegkunststoffe bis 2028 um 40 % zu reduzieren.
Staatlich geförderte Kühlkettenexpansion zur Steigerung der verpackten Frischmilchmengen in Indien
Indien stellte 2025 42 Milliarden INR (505 Millionen USD) für 1,2 Millionen t neue Kühlhauskapazität bereit, wodurch der Milchverderbnis von 18 % auf unter 8 % gesenkt wurde. Genossenschaften vertreiben nun pasteurisierte Milch in Polyethylenterephthalat-Flaschen und aseptischen Kartons in Städte der zweiten und dritten Kategorie. Die Gujarat Milk Marketing Federation führte Ultrahochtemperatur-Packungen ein, die 2,3 Millionen Schüler erreichen, und die Marke Aavin aus Tamil Nadu brachte manipulationssichere HDPE-Flaschen für städtische Käufer auf den Markt, die Komfort suchen. Die Einhaltung von BIS IS 15410 treibt Investitionen in akkreditierte Migrationslabore an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatilität der Recyclingharzpreise nach dem chinesischen Einfuhrverbot | -0.6% | Global, besonders ausgeprägt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der PFAS-Beschränkungen, die die Einführung von Barrierepapier in der EU einschränken | -0.5% | Europa, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Kompostierungsinfrastruktur, die die Durchdringung von Biokunststoffen in den Vereinigten Staaten behindert | -0.4% | Vereinigte Staaten, Pilotprojekte in Kalifornien und Oregon | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten für Hochsauerstoff-MAP-Linien für KMU-Verarbeiter in Afrika | -0.3% | Nigeria, Kenia, Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Recyclingharzpreise nach dem chinesischen Einfuhrverbot
Chinas Verschärfung der Reinheitsanforderungen für Polyethylenterephthalat-Ballen im Jahr 2024 trieb die europäischen Spotpreise für Recyclingflocken bis Mitte 2025 um 22 % in die Höhe. Verarbeiter mischten plötzlich 40 % Jungfernharz, nur um die Schmelzfestigkeit zu stabilisieren, was die Recyclinganteilsversprechen des Einzelhandels untergrub und die Margen erodierte. Heißwäsche- und optische Sortieraufrüstungen sind im Gange, doch die Kapazität hinkt der Nachfrage um zwei Jahre hinterher. Chemisches Recycling bietet eine Reinheitsabsicherung, aber kommerzielle Anlagen sind selten und kapitalintensiv, was eine breite Entlastung verzögert.[3]Europäische Kommission, "Verordnung über Verpackungen und Verpackungsabfälle," ec.europa.eu
Verschärfung der PFAS-Beschränkungen, die die Einführung von Barrierepapier in der EU einschränken
Ein ECHA-Vorschlag vom Januar 2025 zielte auf die Entfernung von PFAS aus lebensmittelkontaktierenden Substraten ab und verdrängte fluorierte Barrieren, die auf Formfaser-Fleischschalen weit verbreitet sind. Wachs- und Silikonalternativen erhöhen die Substratkosten um bis zu 12 % und erfordern die Nachrüstung von Beschichtungsanlagen. Große Lebensmittelhändler pausierten die Einführung von Barrierepapier und kehrten zu Polyethylenterephthalat zurück, bis regulatorische Klarheit entsteht. Plasmabehandelte Zellulose und Alginatbeschichtungen bleiben im Pilotmaßstab, was vorübergehend eine Lücke bei faserbasierten Optionen hinterlässt.[4]Europäische Chemikalienagentur, "PFAS-Beschränkungsvorschlag für lebensmittelkontaktierende Materialien," echa.europa.eu
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
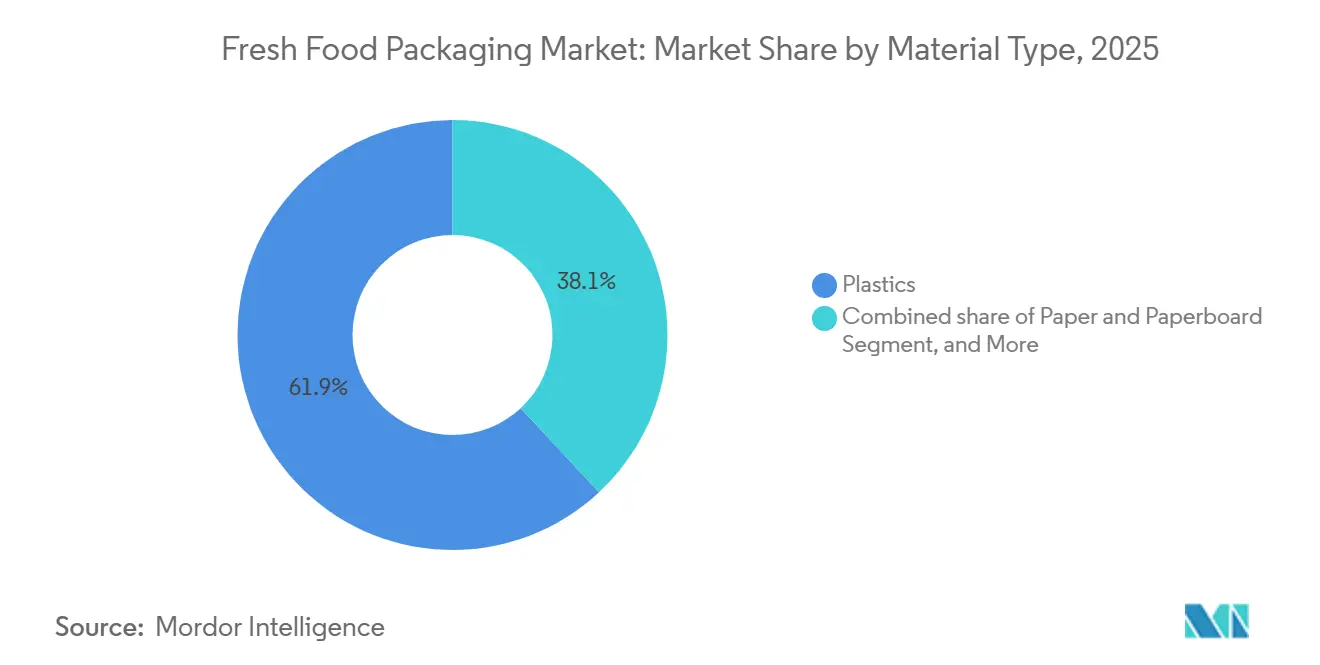
Kunststoffe führen, während biologisch abbaubare Materialien an Fahrt gewinnenKunststoffe dominierten den Markt für Frischlebensmittelverpackungen im Jahr 2025 mit einem Wertanteil von 62,34 %, angetrieben durch die niedrigen Kosten von Polyethylen, die Transparenz von Polyethylenterephthalat und die Hitzebeständigkeit von Polypropylen. Der Post-Consumer-Recyclinganteil stieg von 35 % im Jahr 2023 auf 52 % in Klappschalen zwei Jahre später, bedingt durch EU-Vorgaben. Biologisch abbaubare Folien auf Basis von Polymilchsäure und Polyhydroxyalkanoat verzeichneten eine CAGR von 6,23 %, gestützt durch Eigenmarken-Beeren in Deutschland und Beutelpilotprojekte auf asiatischen Lebensmittelwebsites. Papier und Karton gewannen wieder an Boden, da Formfaser-Beerenschalen EN-13432-Logos erhielten, die mit den Bewertungssystemen des Einzelhandels übereinstimmen, während Metall in aseptischer Tomatenpaste eine Nische blieb und Glas in wiederverwendbaren Milchflaschen in Skandinavien wieder auflebte. Amcors PHA-Beutel für geschnittenes Obst aus dem Jahr 2025 demonstrierte eine marine Bioabbaubarkeit innerhalb von 6 Monaten und adressierte die Bedenken der Küstenmärkte.
Das Wachstum biologisch abbaubarer Materialien wird durch Kompostierungslücken gedämpft, da nur 15 % der US-amerikanischen Gemeinden eine Kompostabholung am Straßenrand anbieten. Chemisches Recycling erschließt lebensmittelgerechte Polymerkreisläufe, die der Reinheit von Jungfernmaterial entsprechen, und lindert Kontaminationsbedenken bei direktem Kontakt. Papierverarbeiter beeilen sich, PFAS durch wasserbasierte Barrieren zu ersetzen, und Glas profitiert von 92 % Rückgabequoten im Rahmen europäischer Pfandsysteme. Insgesamt sind strategische Beschaffungsflexibilität und Zertifizierungskompetenz entscheidende Wettbewerbshebel, da der Einzelhandel immer strengere Bewertungssysteme veröffentlicht.


Nach Verpackungstyp:
Flexible Formate überzeugen in der Letzte-Meile-LogistikFlexible Verpackungen eroberten 2025 einen Marktanteil von 52,19 % und wachsen mit einer CAGR von 5,66 %, da Beutel und Folien das Kubikvolumen um bis zu 40 % reduzieren – eine wesentliche Einsparung für die E-Lebensmittelerfüllung. Standbeutel mit Wiederverschlussfunktion verdrängen Behälter bei frisch geschnittenem Gemüse, und nanobeschichtete Folien senken den Sauerstoffeintrag bei MAP-Pasta auf unter 1 cc m⁻² Tag⁻¹. Starre Schachteln und Schalen bleiben für die Stapelfestigkeit unverzichtbar, doch gewichtsreduzierte Wellpappen und wasserbasierte Beschichtungen helfen, Kostenpositionen zu verteidigen. Mondis recycelbarer Polyethylen-Salatbeutel aus dem Jahr 2025 fügt Sauerstoffabsorber ohne metallische Schichten hinzu und beweist die Recyclingfähigkeit am Straßenrand sowie 18 % Materialeinsparungen.
Flexible Verpackungen mit Ausgießer dringen in die Regale für kultivierte Milchprodukte vor und erzielen 25 % Materialeinsparungen gegenüber Bechern. Folien, die RFID und hochauflösenden variablen Druck integrieren, erfüllen die nordischen Rückverfolgbarkeitsgesetze für Meeresfrüchte. Thermogeformte Schalen wie Sealed Airs Cryovac enthalten nun 60 % recyceltes Polyethylenterephthalat – ein Meilenstein in der kreislauffähigen starren Lieferkette. Kistenpooling nutzt langlebige Polypropylen-Einsätze, um Ziele von 100 Nutzungszyklen zu erreichen. Die Marktgröße für Frischlebensmittelverpackungen profitiert von dieser Wechselwirkung aus Gewichtsreduzierung, intelligenten Funktionen und Materialdünnung, was die Differenzierungsmerkmale der Lieferanten über die Rohstoffpreisgestaltung hinaus hebt.
Nach Anwendung:
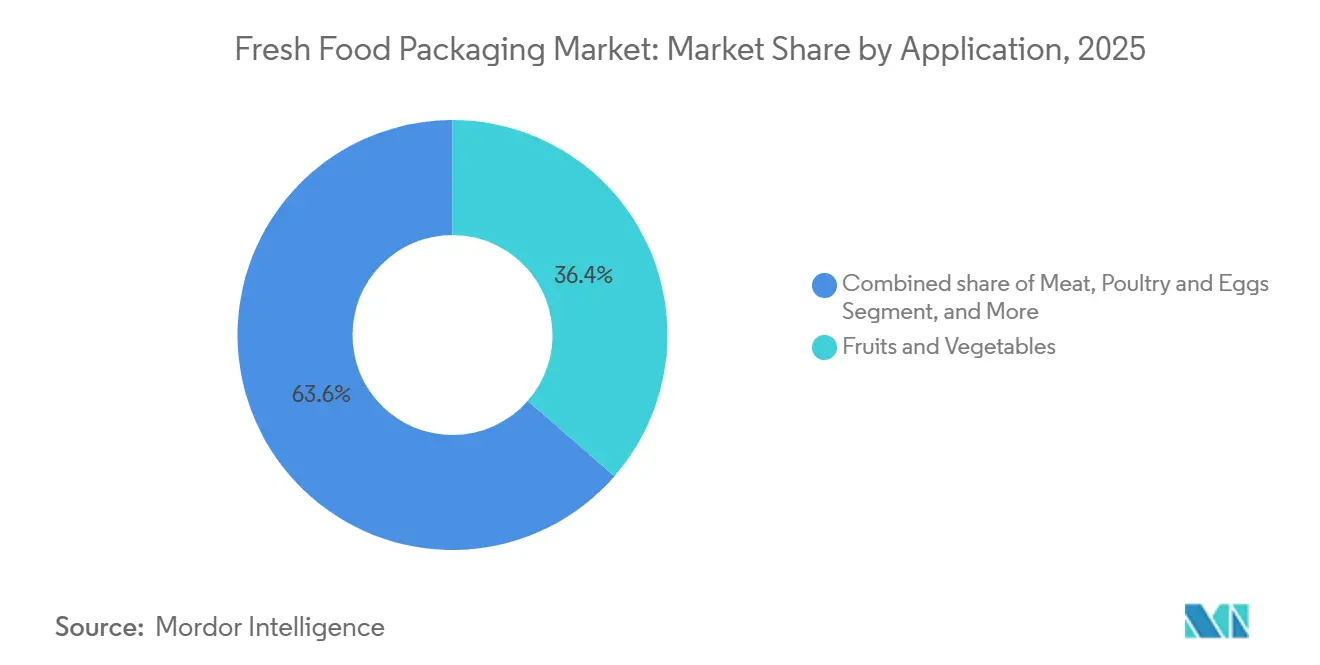
Komfort treibt die Dynamik bei Salaten und BlattgemüseObst und Gemüse machten 2025 36,42 % des Umsatzes aus, wobei Salate und Blattgemüse der Wachstumsstar sind und mit einem CAGR von 6,21 % zulegen, da Meal-Kit-Unternehmen und Schnellrestaurantketten eine Haltbarkeit von 7 Tagen für geschnittene Produkte benötigen. Kunststoffformate machten 2025 41,23 % des Marktanteils im Fleischverpackungsmarkt aus und werden bei den aktuellen Entwicklungen bis 2031 einen CAGR von 3,56 % erzielen. Mikroperforierte Folien regulieren O₂ und CO₂, um das Welken zu verzögern, und Ethylenabsorber bewältigen Respirationsspitzen bei gemischten Blattgemüsen. Fleisch, Geflügel und Eier profitieren von Vakuumhautverpackungen und antimikrobiellen Umhüllungen, die Listerien um 30 % unterdrücken, während Meeresfrüchte von Sauerstoffabsorbern und blockchain-fähigen QR-Codes profitieren. Milchprodukte wechseln zu Hochbarriere-Polyethylenterephthalat-Flaschen, da Einzelportions-Aromenlinien zunehmen. StePacs Xtend-Kräuterfolien erreichten eine Haltbarkeit von 14 Tagen bei einer 35-prozentigen Schrumpfreduzierung, was die Rentabilität der Respirationskontrolle unterstreicht.
Die Bereitschaft der Verbraucher, einen Aufpreis von 40 % für verzehrfertige Salate zu zahlen, beschleunigt die Einführung von Hochsauerstoff-MAP-Linien in städtischen Frischwarenverteilzentren. Antimikrobielle Silberionenfolien verlängern die Haltbarkeitsfenster bei Melonen und Geflügel, während skandinavische Meeresfrüchteexporteure auf Vakuumhautverpackungen setzen, um Rückverfolgbarkeits-Barcodes zu tragen. Über alle Kategorien hinweg integriert der Markt für Frischlebensmittelverpackungen weiterhin aktive Elemente, die sich direkt in höheren Abverkaufsquoten im Einzelhandel und einer Abfallreduzierung niederschlagen.
Nach Technologie:
MAP dominiert, während essbare Beschichtungen skalierenDie Schutzatmosphärenverpackung behielt 2025 43,63 % ihres Wertes; ihre kontrollierten O₂:CO₂-Verhältnisse sind entscheidend für die Verlängerung der Einzelhandelslebensdauer von Obst und Gemüse, Pasta und rotem Fleisch. Vakuum-Skin stieg schnell bei Premium-Proteinen auf, da der enge Folienkontakt Flüssigkeitsverlust eliminiert und klaren Markenraum bietet. Aktive und intelligente Lösungen, von Sauerstoffabsorbern bis hin zu Zeit-Temperatur-Tinten, fanden Eingang in Milchprodukte und Mahlzeiten zum Mitnehmen. Essbare und antimikrobielle Beschichtungen, die mit einer CAGR von 6,04 % wachsen, eliminieren sekundäre Umhüllungen vollständig; Apeels pflanzenbasierte Avocadobeschichtung verlängert die Haltbarkeit ohne Kühlung um 10–14 Tage und ermöglicht Warmkettenlieferungen in tropische Regionen.
Kaseinfolien für geschnittenen Käse bieten Feuchtigkeitserhalt und eine Kühlschranklebensdauer von 60 Tagen, während Versuche mit Silbernanopartikel-Überhüllen die Campylobacter-Zahl in Geflügelhälften um 50 % reduzierten. Hochsauerstoff-MAP bei 70–80 % O₂ erhält die rote Rindfleischfarbe 10 Tage lang, und vollständig recycelbare Polyethylen-Vakuum-Skin-Folien ersetzen komplexe Polyamidschichten. Intelligente Etiketten, die ihre Farbe ändern, sobald Verderb-pH-Schwellenwerte erreicht werden, stärken das Verbrauchervertrauen und reduzieren Haushaltsabfälle. Insgesamt stützen diese Fortschritte die Wachstumstrajektorie des Marktes für Frischlebensmittelverpackungen, indem sie Lebensmittelsicherheit, Merchandising und Umweltkennzahlen miteinander verbinden.
Geografische Analyse
Markt für Frischlebensmittelverpackungen in APAC und Ozeanien
Asien-Pazifik führte 2025 mit einem Anteil von 33,54 % des Gesamtwerts und wird diese Position bis 2031 behaupten, da sich die E-Grocery-Volumina vervielfachen und Regierungen Kälteketten-Knotenpunkte finanzieren. China hat 2025 CNY 28 Milliarden (3,92 Milliarden USD) für Kühlhäuser bereitgestellt und damit die Einführung von Schutzatmosphären-Verpackungen für Obst und Gemüse sowie die Nutzung von Beuteln für Fertiggerichte vorangetrieben. Indiens Molkereigenossenschaften setzen auf Aseptik-Kartons, um unterversorgte Regionen zu erreichen, während Japan Vakuum-Skin-Sashimi-Schalen erprobt, die die Farbstabilität auf zehn Tage verlängern. Südkoreanische Convenience-Stores führen antimikrobielle Obstbecher für sieben-tägige Lagerzyklen ein, und Erzeuger in Ozeanien stellen auf kompostierbare Beerentrays um, um einem Recyclinggebot von 70 % bis 2030 zuvorzukommen.
Markt für Frischlebensmittelverpackungen in Europa
Europa folgt mit einem CAGR von 4,9 %, angetrieben durch Eigenmarken-Initiativen des Einzelhandels und die EU-Verordnung, die bis 2030 einen Recyclatanteil von 65 % für Polyethylenterephthalat-Schalen vorschreibt. Deutsche Discounter setzen auf Formfaser-Schalen mit EN-13432-Kennzeichnung, das Vereinigte Königreich erprobt Mehrwegkisten mit dem Ziel, Einwegverpackungen um 40 % zu reduzieren, und französische Handelsketten führen sauerstoffabsorbierende Beutel ein, die eine Salatfrische von 12 Tagen ermöglichen. Italienische Meeresfrüchteexporteure investieren in Vakuum-Skin-Verpackungen mit Blockchain-Codes für nordamerikanische Premiumsegmente, und spanische Zitrusversender setzen MAP-Folieneinlagen ein, wodurch der Schwund beim Transport auf unter 5 % gesenkt wird. Russlands Molkereien bauen HDPE-Kapazitäten aus, um die wieder anziehende UHT-Nachfrage zu bedienen.
Markt für Frischlebensmittelverpackungen in Amerika und MEA
Nordamerika verzeichnet einen CAGR von 5,0 %, unterstützt durch FDA-Leitlinien zur Sicherheit von Recyclatanteilen, die chemische Recyclingströme freigeben. US-amerikanische Einzelhändler erproben antimikrobielle Rindfleisch-Überzugsfolien, die Preisabschriften um 25 % reduzieren, und kanadische Verarbeiter integrieren Nisin-Folien, die die Haltbarkeit von Geflügel um sechs Tage verlängern. Mexikos Avocado-Exporteure setzen auf MAP-Klappschalen für 21-tägige Pazifikrouten. Afrika verzeichnet den regional höchsten CAGR von 6,27 %, da durch Geberfinanzierung errichtete Kälteketten-Standorte in Nigeria und Kenia endlich verpackte Fleischströme ermöglichen, und Golfstaaten investieren in aseptische Milchabfüllanlagen zur Ernährungssicherung. Südamerika wächst jährlich um 5,5 %, getragen von chilenischen Beeren und peruanischen Avocados, die für Seefrachten nach Asien auf 21-tägige MAP-Fenster angewiesen sind.

Regulatorisches Umfeld
Anbieter von Frischlebensmittelverpackungen navigieren durch einen enger werdenden EU-Compliance-Kalender, der Kreislaufwirtschaftsregeln mit strengeren Kontrollen für Lebensmittelkontaktstoffe verbindet. Die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch die Anforderungen an recyclingfreundliches Design verstärkt und die Dokumentationsanforderungen für Verpackungsformate in den Lieferketten von Frischprodukten, Fleisch und Milchprodukten erhöht werden.
Im Bereich der Lebensmittelkontaktsicherheit hat die EU Stoffbeschränkungen und Aktualisierungen der Positivlisten vorangetrieben, die Kunststoffe, Beschichtungen und faserbasierte Strukturen für Frischlebensmittel betreffen. Die Verordnung (EU) 2024/3190 der Kommission und die korrigierende Verordnung (EU) 2026/250 beschränken Bisphenol A (BPA) in Lebensmittelkontaktmaterialien, mit Übergangsbestimmungen für bestimmte Einweg-Endartikel bis zum 20. Juli 2026 und, für festgelegte Anwendungen, bis zum 20. Januar 2028. Die Verordnung (EU) 2026/245 der Kommission aktualisierte die Unionsliste der zugelassenen Stoffe für Kunststoff-Lebensmittelkontaktmaterialien, während die Verordnung (EU) 2025/351 der Kommission die Anforderungen an recycelte Kunststoffmaterialien und deren Qualitätskontrolle verschärfte. In den Vereinigten Staaten setzte die FDA den 6. Januar 2025 als Compliance-Datum für die Einstellung von 35 zuvor gültigen Lebensmittelkontaktmitteilungen im Zusammenhang mit bestimmten PFAS-Stoffen fest, was die Anforderungen an Reformulierung und Lieferantenqualifizierung für Barrieresysteme verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Frischlebensmittelverpackungen reicht von vorgelagerten Harz- und Faserinputs (einschließlich recycelter Polymere und biobasierter Rohstoffe) bis hin zu Additiven und Beschichtungen, die Barriere- und antimikrobielle Leistung bieten. In der mittleren Stufe extrudieren, thermoformen und verarbeiten Anbieter diese Inputs zu Folien, Schalen, Beuteln, Kartons und Etiketten. Nachgelagert integrieren Verpacker und Verarbeiter die Verpackung mit MAP, Vakuumversiegelung sowie Etikettierungs- oder Serialisierungsabläufen, bevor sie über Kühlkettenlogistik und Einzelhandels- oder E-Grocery-Netzwerke verteilt werden, wo Nachhaltigkeits-Scorecards und KPIs zur Haltbarkeit die Materialauswahl beeinflussen.
Wiederverwendbare Transportverpackungen stehen ebenfalls neben Einwegformaten durch Pooling-Modelle wie IFCO, das den Betrieb von Einzelhändlern und Erzeugern über rückführbare Kunststoffkisten unterstützt. Compliance und Rohstoffqualität sind derzeit Engpässe, insbesondere bei lebensmittelkontaktfähigem Rezyklat und beschränkten Chemikalien, was Verarbeiter zu strengeren Lieferantenaudits und robusteren Rückverfolgbarkeitssystemen bewegt. Die Kette passt sich auch an Anforderungen an Monomaterialien und Kompostierbarkeit durch neue Materialien und Formatneugestaltungen an. Zum Beispiel vermarktet TotalEnergies Corbion im März 2026 eine zuckerrohrbasierte PLA-Qualität (Luminy Foam 50F) als mögliche biobasierte Drop-in-Option für Frischlebensmittelanwendungen, während Markeninhaber recyclingfähige Monomaterialstrukturen erproben, die veraltete Mehrschichtkombinationen vermeiden. Da MAP-Anforderungen zunehmend standardisiert werden und Entwürfe wie Indiens Draft Food Safety and Standards (Packaging) Amendment Regulations, 2026 Gestalt annehmen, nimmt die Koordination zwischen Folienlieferanten, Anlagenherstellern und Lebensmittelverarbeitern zu, um Migration, Versiegelungsleistung und Haltbarkeitsergebnisse bei Produktionsgeschwindigkeiten zu validieren.
Wettbewerbslandschaft
Die fünf größten Lieferanten – Amcor, Sealed Air, Mondi, WestRock und Smurfit Kappa – machten 2025 rund 35 % des globalen Umsatzes aus, was eine moderate Konsolidierung verdeutlicht. Die Größe ermöglicht es den Marktführern, recyceltes Polyethylenterephthalat auf Vorrat zu kaufen, chemische Recyclingvorhaben zu finanzieren und universelle Verarbeitungsplattformen auf allen Kontinenten einzusetzen. Die vertikale Integration in Rückgewinnungsanlagen sichert den Rohstoff für den Markt für Frischlebensmittelverpackungen genau dann, wenn die Vorschriften für Recyclinganteile verschärft werden. Technologie ist ein zentrales Differenzierungsmerkmal: Aktive Sauerstoffabsorber, antimikrobielle Nanobeschichtungen und Zeit-Temperatur-Tinten gewinnen Einzelhandelstests, bei denen Abfallreduzierung gleich Gewinn bedeutet. Digitaldruck, der Packungen für die Rückverfolgbarkeit vom Erzeuger bis zum Verbraucher serialisiert, unterscheidet ebenfalls Mehrproduktportfolios.
Fusionen und Übernahmen blieben strategisch: Sealed Air erwarb eine Mehrheitsbeteiligung an Brasiliens Printpack do Brasil, um Zugang zu Heidelbeeren und Rindfleisch zu erhalten, und Huhtamaki sicherte sich Saigon Packaging, um Vietnams Mangoboom zu nutzen. Patentanmeldungen zeigen jeweils 12–15 Einreichungen von Amcor und Sealed Air im Jahr 2025 zu Silberionen- und Chitosandispersion, was ein Innovationswettlauf unterstreicht. Regionale mittelgroße Verarbeiter besetzen Nischen bei Hochbarriere-MAP-Folien mit einem Sauerstoffdurchlässigkeitswert unter 1 cc m⁻² Tag⁻¹ und beliefern Salatverarbeiter, die kein Risiko einer Verfärbung eingehen können. Disruptoren wie Apeel Sciences und Notpla treiben essbare und Algenverpackungen voran, die Kunststoff vollständig umgehen und dem Einzelhandel einen schlagkräftigen Nachhaltigkeitserfolg bescheren.
Die Fragmentierung wird sich langsam verringern, da die Kategorienvielfalt – von Barrierepapier bis hin zu Meeresfrüchte-Vakuum-Skin – nach wie vor Spezialisierung belohnt. Doch obligatorische Recyclinganteilsquoten, PFAS-Verbote und kapitalintensives chemisches Recycling könnten eine weitere Konsolidierungswelle auslösen, wenn die Compliance-Kosten steigen.
Marktführer der Frischlebensmittelverpackungsbranche
-
Amcor plc
-
Mondi Group
-
International Paper Co.
-
Sealed Air Corporation
-
Huhtamaki Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Frischkostverpackungen
- Amcor plc
- Mondi plc
- Huhtamaki Oyj
- International Paper Company
- Sealed Air Corporation
- Smurfit Westrock plc.
- Reynolds Consumer Products LLC
- Sonoco Products Company
- ProAmpac LLC
- StePac L.A. Ltd
- Graphic Packaging International LLC
- CCL Industries Inc.
- Tetra Pak International SA
- Anchor Packaging Inc.
- Coveris Holdings SA
- Printpack Inc.
- Pactiv Evergreen Inc.
- Cascades Inc.
- ITC Packaging SLU
- Saica Group
- Shanghai Zijiang Enterprise Group
- Crawford Packaging
- DBS Packaging Pvt. Ltd.
Lesen Sie die Analyse der Frischkostverpackungen-Unternehmen

Marktchancen und Zukunftsaussichten
Ein wesentlicher Freiraum liegt an der Schnittstelle von EU-Kreislaufwirtschafts-Compliance und Lebensmittelkontakt-Chemikaliensicherheit. Markeninhaber und Verarbeiter benötigen skalierbare, zertifizierbare Alternativen zu veralteten Barrieresystemen, da der Anwendungsbeginn der PPWR am 12. August 2026 die Arbeitsströme zur Verpackungsneugestaltung von Pilotprojekten in die industrielle Beschaffung überführt. BPA-Beschränkungen und strengere Qualitätskontrollen für recycelten Kunststoff erhöhen ebenfalls den Wert von Anbietern, die validierte Formulierungen, Unterstützung bei Migrationstests und stabiles lebensmitteltaugliches Rezyklat liefern können. Amcors angekündigte Erweiterung seines PET-Recyclingstandorts in Gent, Belgien, im Wert von 120 Millionen USD, mit dem Ziel von 50.000 t pro Jahr an lebensmitteltauglichem Harz bis Q4 2027, signalisiert einen konkreten Weg zur Erfüllung der Rezyklatanteil-Verpflichtungen bei Schalen und Klappverpackungen, ohne die Lebensmittelkontaktleistung zu beeinträchtigen.
Technologiegetriebene Chancen entstehen zudem im Bereich aktiver und intelligenter Verpackungen, die Schwund bei längeren Erfüllungsfenstern und Exportwegen reduzieren, insbesondere dort, wo MAP bereits die Frischlebensmittelanwendungen dominiert. Der Forschungsschwung im Jahr 2026 rund um bakterielle Nanocellulose-Verbundstoffe, aktive Nanofasersysteme und kolorimetrische Frischeindikatoren entspricht den Bedürfnissen von Einzelhändlern und Verarbeitern hinsichtlich Feuchtigkeitskontrolle, antimikrobieller Wirkung und leicht interpretierbarer Verderbshinweise. Kommerzielle Aktivitäten rund um Monomaterialstrukturen und recyclingfähige Barriereformate, einschließlich der von Thai Union 2026 eingeführten retortierbaren Monomaterial-Polypropylenbeutel und Pilotprojekten von Einzelhändlern mit sauerstoffabsorbierenden recyclingfähigen Beuteln, bieten einen praktischen Weg, Haltbarkeitsverlängerung mit Recyclingfähigkeitszielen zu verbinden. Dies schafft Raum für Verarbeiter, die kompatible Materialien skalieren, die Leistung auf bestehenden Anlagen validieren und regulatorische Einreichungen für mehrere Regionen unterstützen können.
Recent Industry Developments in Markt für Frischkostverpackungen
- Juli 2026: Mondi und Thai Union führten einen recyclingfähigen Monomaterial-Polypropylenbeutel für John-West-Produkte ein, der traditionelle Mehrmaterialstrukturen ersetzt, die das Recycling erschweren. Das Update stärkt die Einführung flexibler Monomaterialverpackungen in Einzelhandelskanälen, während die Anforderungen an die Haltbarkeitsstabilität weiterhin im Fokus bleiben, und unterstützt breitere, recyclingfähigkeitsgetriebene Neugestaltungsprogramme.
- Dezember 2025: Sealed Air erwarb 60% der brasilianischen Printpack do Brasil für 85 Millionen USD, wodurch 25.000 t Folienkapazität hinzugefügt und die Präsenz im lateinamerikanischen Frischlebensmittelverpackungsmarkt gestärkt wurde. Die Akquisition beinhaltete zudem eine fünfjährige Lieferverpflichtung im Zusammenhang mit der Nachfrage nach Beerenverpackungen, was den Zugang von Sealed Air zu regionalen Wachstumsanwendungen verbessert.
- Januar 2024: China verschärfte die Durchsetzung der Verunreinigungsgrenzwerte für importierte PET-Ballen, was die Verfügbarkeit von Rezyklat für Verarbeiter in der Lebensmittelverpackung beeinträchtigte. Diese Verschiebung trieb bis 2025 die Spotpreise für recycelte Flakes in wichtigen Importregionen nach oben und verstärkte den Fokus auf Verbesserungen der Rohstoffqualität und alternative Recyclingwege für lebensmitteltaugliches Material.


Markt für Frischkostverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Frischlebensmittelverpackungen Verpackungsmaterialien und -formate, die zum Schutz, zur Aufbewahrung und zur Verlängerung der nutzbaren Haltbarkeit von Frischlebensmitteln im Einzelhandel und in der Gastronomie eingesetzt werden, einschließlich Lösungen für Obst und Gemüse, Fleisch, Meeresfrüchte, Milchprodukte und ähnliche Frischwarenkategorien.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine Verpackungen, die ausschließlich für haltbare verpackte Lebensmittel, Getränke oder Non-Food-Artikel verwendet werden, auch wenn das Material ähnlich ist.
Segmentierungsübersicht
-
Nach Materialtyp
- Kunststoffe
- Papier und Karton
- Metall
- Glas
- Biologisch abbaubare und biobasierte Materialien
-
Nach Verpackungstyp
-
Flexible Verpackung
- Beutel und Taschen
- Folien und Umhüllungen
-
Starre Verpackung
- Schachteln und Kartons
- Schalen
- Paletten und Kisten
- Sonstige starre Verpackungen
-
Flexible Verpackung
-
Nach Anwendung
- Obst und Gemüse
- Fleisch, Geflügel und Eier
- Meeresfrüchte
- Milchprodukte
- Salate und Blattgemüse
-
Nach Technologie
- Schutzatmosphärenverpackung (MAP)
- Vakuum-Skin-Verpackung
- Aktive und Intelligente Verpackung
- Essbare und Antimikrobielle Beschichtungen
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Ausgangsstruktur für das Modell aufzubauen und die Annahmen zu verankern, die unabhängig überprüft werden können. Wir stützten uns auf öffentliche Quellen wie UN Comtrade für Handelsströme von Verpackungsmaterialien und Harzen, USDA und FAOSTAT für Signale zur Produktion und zum Verbrauch von Frischlebensmitteln, die Europäische Kommission und die US EPA für Indikatoren zu Verpackungsabfällen und Recycling sowie ISO- und Codex-Referenzen für den Kontext von Lebensmittelkontakt und -handhabung.
Daneben haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen, Materialverschiebungen und Preiskommentare zu verstehen, die die Verpackungsausgaben beeinflussen können. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Import-Export-Ansichten auf Sendungsebene und Patentdatenbanken genutzt, um die Konsistenz bei Volumina, Innovationsrichtung und angegebener Endmarktexposition zu überprüfen. Die oben genannten Desk-Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu bestätigen, welche Verpackungen tatsächlich für Frischwarenkategorien gekauft werden und wie sich Preis und Mix regional verändern. Wir sprachen mit Verarbeitern, Materiallieferanten, Verpackungshändlern und Einkäufern in Frischlebensmittel-Lieferketten, um Nachfrageindikatoren, typische Verpackungsformate und die Einführung von Technologien wie der Schutzatmosphärenverpackung zu validieren.
Um die Annahmen realistisch zu halten, wurden Rückmeldungen aus APAC, EMEA und Amerika gesammelt und anschließend verwendet, um Penetrationsraten, Bewegungen der durchschnittlichen Verkaufspreise und kurzfristige Störungsauswirkungen anzupassen, wo Desk-Daten entweder veraltet oder zu allgemein waren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 13 % | APAC: 49 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 27 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 60 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die Frischlebensmittelproduktion und den Einzelhandelsumschlag mit dem Verpackungsverbrauch verknüpft und diesen dann mithilfe von Preis- und Mixannahmen nach Material und Format in Werte umrechnet. Beim Aufbau des Modells werden die Gesamtwerte zusätzlich durch selektive Bottom-up-Näherungen überprüft, wie z. B. Stichproben von Umsatzaufteilungen bei Verarbeitern, Kanalprüfungen für hochvolumige Formate und Volumen-mal-Durchschnittspreis-Berechnungen für einige gängige Verpackungstypen.
Zu den wichtigsten Eingaben gehören Volumina für frische Produkte und tierisches Eiweiß, Signale zur Kühlkettenexpansion, Penetration flexibler gegenüber starrer Formate, Technologieeinführung (z. B. Schutzatmosphärenverpackung und Vakuumhautverpackung) sowie Materialverschiebungen hin zu papier- und biobasierten Optionen, wo Vorschriften oder Einzelhändlerrichtlinien strenger werden. Prognosen werden mittels Szenarioanalyse erstellt, bei der die Nachfragetreiber mit Bandbreiten versehen werden, die auf den Erwartungen der Primärbefragten hinsichtlich Lebensmittelinflation, Preisüberwälzung und nachhaltigkeitsgetriebener Substitutionen basieren. Lücken bei Bottom-up-Prüfungen werden durch die Anwendung konservativer Bandbreiten für nicht erfasste informelle oder fragmentierte Versorgung behandelt, und diese Bandbreiten werden nur dann enger gefasst, wenn mindestens zwei unabhängige Signale in dieselbe Richtung weisen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, darunter Handels- und Produktionsreihen, Verpackungsabfallindikatoren und berichtete Verpackungsexposition in öffentlichen Finanzberichten. Wenn eine Region eine starke Veränderung zeigt, die nicht mit den Nachfragetreibern übereinstimmt, werden die Eingabereihen und die Durchschnittspreislogik überprüft, gefolgt von einer zweiten Analystenprüfung vor der Freigabe.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, große Kapazitätserweiterungen oder anhaltende Rohstoffpreisschwankungen. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die Schätzungen die neuesten verfügbaren öffentlichen Daten und das aktuellste Expertenfeedback widerspiegeln.
Schätzung des Marktes für Frischlebensmittelverpackungen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Frischlebensmittelverpackungen können erheblich voneinander abweichen, selbst wenn der Themenname gleich aussieht, da der erfasste Verpackungsumfang und die Preisbasis nicht immer übereinstimmen. Unterschiede treten auch auf, wenn eine Studie ältere Produktionsreihen verwendet oder einen einzigen globalen Durchschnittspreis auf sehr unterschiedliche Verpackungsmixe anwendet.
Die Hauptlücke ergibt sich aus der Überschneidung des Umfangs mit der breiteren Lebensmittelverpackung, wobei Mordor Intelligence nur Verpackungen zählt, die mit Frischwarenkategorien verbunden sind, und Technologiemerkmale (wie Schutzatmosphärenformate) nur dann als Teil des Verpackungswerts behandelt, wenn sie für die Frischwarenhandhabung verwendet werden, nicht für haltbare Verwendungszwecke.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 83,40 Mrd. USD (2025) | |
| Globaler Forschungsherausgeber A | 155,83 Mrd. USD (2025) | Spiegelt häufig eine breitere Definition wider, die Frischlebensmittelverpackungen mit angrenzenden verpackten Lebensmittelanwendungen vermischen kann, was die adressierbare Wertbasis erweitert und den Gesamtwert für 2025 erhöht. |
| Branchenforschungsherausgeber B | 148,93 Mrd. USD (2025) | Verwendet eine Basis von 2024 und ein langes Prognosefenster, und der Umfang kann sich in Richtung Umsatz auf Materialebene über die gesamte breitere Lebensmittelverpackungskette neigen, was die Ausgaben nur für Frischware überschätzen kann, wenn gemischte Endverwendungen nicht getrennt werden. |
Die Streuung über die drei Zahlen wird größtenteils dadurch erklärt, wie eng ausschließlich frischwarenspezifische Anwendungen isoliert werden und wie Verpackungsmix und Preisgestaltung über Regionen hinweg behandelt werden. Indem der Nachfragepool an Frischlebensmitteldurchsatzindikatoren gebunden und die Gesamtwerte mit gezielten Lieferanten- und Kanal-Benchmarks überprüft werden, bleibt der Endwert auf Eingaben zurückführbar, die ein Käufer verstehen und replizieren kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Frischlebensmittelverpackungen bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 einen Wert von 113,97 Milliarden USD erreichen wird.
Welcher Verpackungstyp wächst innerhalb der Frischlebensmittelformate am schnellsten?
Flexible Verpackungen wachsen bis 2031 mit einer CAGR von 5,66 %, angeführt von Beuteln und Hochbarriere-Folien.
Warum gewinnen biologisch abbaubare Materialien bei Frischlebensmittelverpackungen an Marktanteil?
Nachhaltigkeitsvorgaben des Einzelhandels und europäische Kompostierbarkeitsvorschriften treiben eine CAGR von 6,23 % für biobasierte Folien an.
Welchen Nutzen bieten Schutzatmosphärenverpackungen für Exporteure?
Sie balancieren Sauerstoff und Kohlendioxid, um die Haltbarkeit von Frischprodukten auf bis zu 21 Tage zu verlängern und den Schwund auf langen Seerouten zu reduzieren.
Welche Region führt derzeit die Nachfrage nach Frischlebensmittelverpackungen an?
Der asiatisch-pazifische Raum hält 33,54 % des Wertes von 2025, angetrieben durch das Wachstum im E-Commerce-Lebensmittelhandel und Investitionen in die Kühlkette.
Seite zuletzt aktualisiert am:



