
Marktgröße und Marktanteil für agentische KI-Sicherheits- und Alignment-Lösungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.24 Milliarden US-Dollar |
| Marktgröße (2031) | 10.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 37.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für agentische KI-Sicherheits- und Alignment-Lösungen von Mordor Intelligence
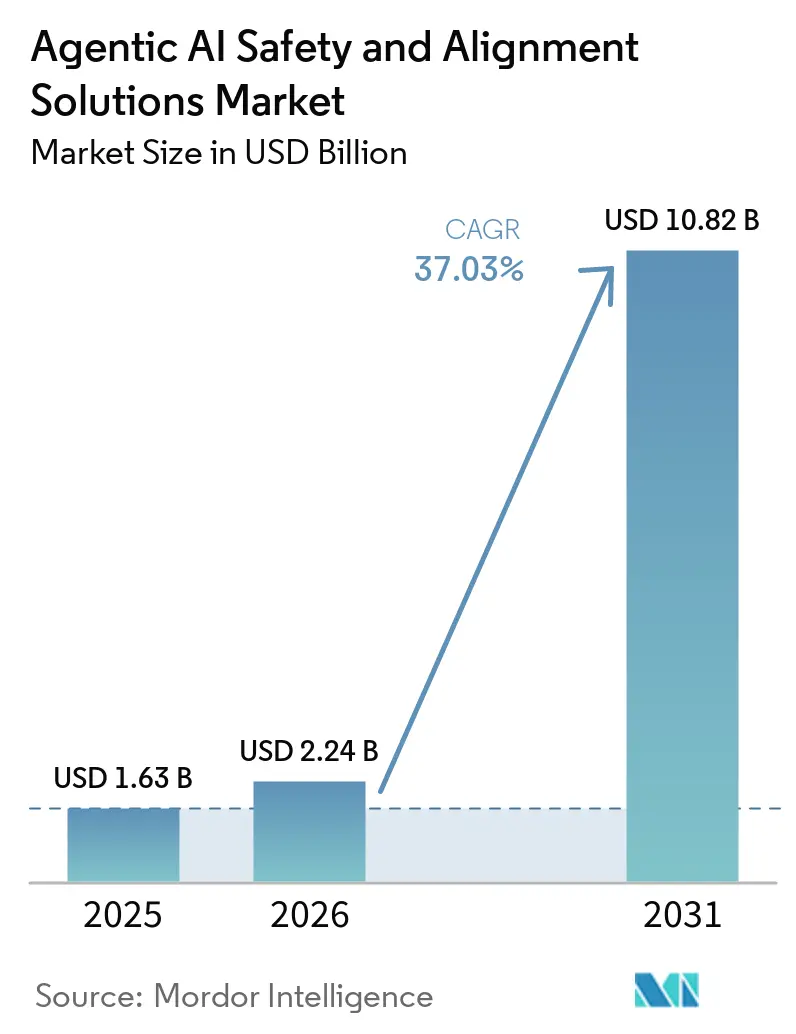
Die Marktgröße für agentische KI-Sicherheits- und Alignment-Lösungen wird auf 1,63 Milliarden USD im Jahr 2025, 2,24 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 10,82 Milliarden USD erreichen, mit einer CAGR von 37,03 % von 2026 bis 2031. Dieses außergewöhnliche Wachstum spiegelt den Wandel von experimentellen Schutzmaßnahmen hin zu unternehmenstauglichen Risikomanagement-Frameworks wider, die autonome Agenten in regulierten, risikoreichen Umgebungen unterstützen. Regulatorischer Druck durch den EU AI Act, den bevorstehenden U.S. Algorithmic Accountability Act sowie steigende Versicherungsanforderungen beschleunigen die Budgets für kontinuierliches Alignment-Monitoring, Echtzeit-Richtliniendurchsetzung und nachweisbare Sicherheitsarchitekturen. Technische Durchbrüche in den Bereichen konstitutionelle KI, formale Verifikation und automatisiertes Red-Teaming senken die praktischen Hürden für den Einsatz, während Investitionen von Hyperscalern sicherstellen, dass Sicherheits-Tooling mit der Modellkomplexität skaliert. Cloud-Ökonomie, hybride Datensouveränitätsstrategien und die steigende Nachfrage von Finanzdienstleistungs-, Gesundheits- und Verteidigungsorganisationen verankern gemeinsam die nächste Phase der Marktexpansion, auch wenn Talentmangel im Bereich mechanistischer Interpretierbarkeit und Lücken bei Benchmarks das Adoptionsniveau dämpfen.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzerbranche dominierte BFSI im Jahr 2024 mit einem Marktanteil von 21,40 % am Markt für Agentic AI Sicherheits- und Alignment-Lösungen, während das Gesundheitswesen bis 2030 voraussichtlich mit einer CAGR von 38,90 % wachsen wird.
- Nach Lösungstyp entfielen im Jahr 2024 24,15 % des Marktvolumens für Agentic AI Sicherheits- und Alignment-Lösungen auf Alignment-Modell-Feinabstimmungsdienste, und autonome Red-Teaming-Plattformen verzeichnen eine CAGR von 38,40 %.
- Nach Bereitstellungsmodell hielten Cloud-basierte Architekturen im Jahr 2024 einen Anteil von 61,40 %; hybride Implementierungen verzeichnen mit 38,70 % bis 2030 die höchste CAGR.
- Nach Sicherheitsdimension sicherten sich technische Alignment-Werkzeuge im Jahr 2024 einen Anteil von 33,48 %, während Governance- und Compliance-Lösungen auf eine CAGR von 39,21 % bis 2030 zusteuern.
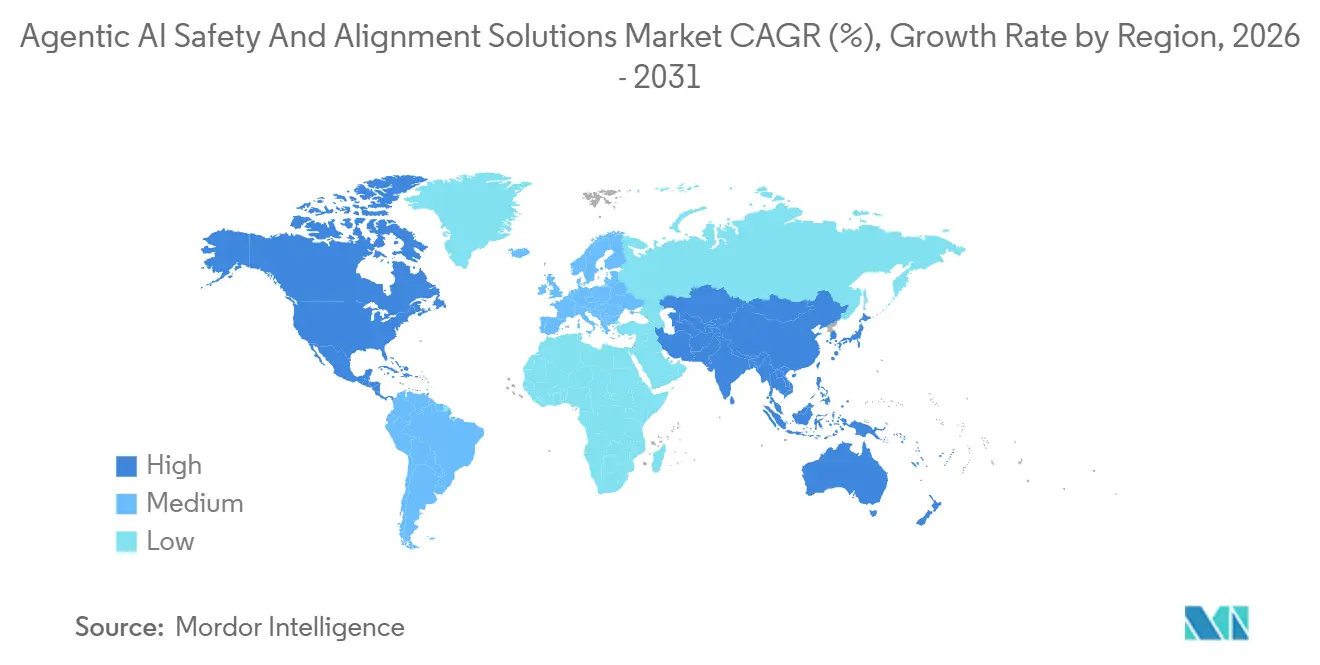
- Nach Geografie führte Nordamerika im Jahr 2024 mit einem Umsatzanteil von 45,47 %; Asien-Pazifik wird voraussichtlich mit einer CAGR von 39,40 % bis 2030 expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Compliance-Anforderungen durch den EU AI Act und den U.S. Algorithmic Accountability Act | +8.2% | Nordamerika und EU, Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Unternehmensadoption von agentischen LLM-gestützten Copiloten | +9.1% | Global, konzentriert in Nordamerika und entwickeltem Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Investitionen von Hyperscalern in verantwortungsbewusst gestaltete KI | +6.8% | Global, angeführt von Nordamerika, Ausweitung auf EU und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Versicherungsunternehmen fordern Alignment-Dokumentation | +4.3% | Nordamerika und EU, aufkommend in Finanzstandorten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Formale Verifikationsmethoden aus der Luftfahrt | +3.9% | Global, frühe Adoption in Verteidigung und Luft- und Raumfahrt | Langfristig (≥ 4 Jahre) |
| Open-Source-Frameworks für konstitutionelle KI | +4.8% | Global, am stärksten in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-Anforderungen durch den EU AI Act und den U.S. Algorithmic Accountability Act
Der EU AI Act weist autonomen Agenten, die in kritischer Infrastruktur, im Gesundheitswesen und im Finanzbereich eingesetzt werden, den Status „hohes Risiko” zu und verpflichtet Unternehmen zur Aufrechterhaltung von Echtzeit-Verhaltensüberwachung und algorithmischen Folgenabschätzungen. Die Gesetzgebung verläuft auf einem parallelen Pfad mit vorgeschlagenen Prüfmandaten, die multinationale Unternehmen dazu zwingen, Sicherheitsdokumentation über Jurisdiktionen hinweg zu synchronisieren. Finanzinstitute, angeführt von Goldman Sachs und Capital One, integrieren Alignment-Nachweise nun in Governance-Dashboards und wandeln die regulatorische Compliance von einer freiwilligen Initiative in eine operative Voraussetzung um. Anbieter, die kontinuierliche Alignment-Berichte, versionskontrollierte Prüfpfade und Risikoexpositions-Visualisierungen liefern können, nehmen daher eine strategische Position im Markt für Agentic AI Sicherheits- und Alignment-Lösungen ein.
Schnelle Unternehmensadoption von agentischen LLM-gestützten Copiloten in unternehmenskritischen Arbeitsabläufen
Banken, Krankenhäuser und Hersteller gehen über überwachte Chatbots hinaus zu autonomen Entscheidungsagenten über, die in Handelsabteilungen, Diagnosesystemen und Produktionszellen eingebettet sind. Der qualitative Sprung in der Risikoexposition treibt die Nachfrage nach Echtzeit-Richtlinienmaschinen an, die unsicheres Verhalten unterbrechen können, bevor materieller Schaden entsteht. Gesundheitspilotprojekte, gestützt auf formale Beweise aus der Luftfahrt, streben patientensichere Diagnosen an, während Fabriken Multi-Ziel-Alignment-Frameworks einsetzen, die Ertrag und Sicherheit in Einklang bringen. In all diesen Kontexten haben Organisationen höhere Vorabinvestitionen in Sicherheit akzeptiert, da Wettbewerbsvorteile denjenigen zufallen, die autonome Fähigkeiten einsetzen können, ohne Compliance oder Markenvertrauen zu gefährden.
Wachsende Investitionen von Hyperscalern in verantwortungsbewusst gestaltete Toolkits
Microsofts Infrastrukturplan über 80 Milliarden USD weist einen erheblichen Anteil für Sicherheits-F&E aus und unterstreicht die strategische Notwendigkeit von Alignment-Werkzeugen innerhalb des Cloud-Stacks [1]. Googles konstitutionelle KI-Funktionen, die in Vertex AI integriert sind, veranschaulichen, wie Sicherheit von einem Zusatz zu einem Standardmerkmal wird. AWS folgt mit Plug-and-Play-Sicherheitsmodulen, die den Bedarf an internen Interpretierbarkeits-Teams überflüssig machen. Da Mega-Anbieter Alignment-Primitive zur Ware machen, gewinnen Unternehmen das Vertrauen, agentische KI tief in operative Systeme einzubetten, was den Markt für Agentic AI Sicherheits- und Alignment-Lösungen weiter belebt.
Versicherungsunternehmen fordern nachweisbare Alignment-Dokumentation
Führende Versicherer knüpfen Cyber-Deckung nun an den Nachweis kontinuierlicher Alignment-Überwachung und Red-Teaming und veranlassen CIOs, Sicherheitsprotokolle als Prüfungsassets statt als technischen Abfall zu behandeln[2]. BFSI-Unternehmen, die auf Prämienunterschiede sensibel reagieren, investieren zunehmend in automatisierte Dokumentations-Suiten, die Echtzeit-Sicherheitsmetriken an Versicherer-Dashboards exportieren. Dieser Druck überträgt sich auf angrenzende Sektoren – insbesondere das Gesundheitswesen –, wo die Haftungsexposition akuter ist. Die daraus resultierende Compliance-first-Haltung trägt dazu bei, Sicherheitsinvestitionen in Organisationen zu normalisieren, die zuvor durch Kosten oder Komplexität abgeschreckt wurden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlende allgemein anerkannte technische Benchmarks | -3.7% | Global, grenzüberschreitende Einsätze | Mittelfristig (2–4 Jahre) |
| Hohe Rechenkosten für Red-Teaming und Simulation | -4.1% | Global, kostensensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Talentmangel in mechanistischer Interpretierbarkeit | -2.8% | Global, Regionen mit begrenzter KI-Forschung | Langfristig (≥ 4 Jahre) |
| Rechtliche Grauzonen rund um emergentes autonomes Verhalten | -3.4% | Nordamerika und EU, aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlende allgemein anerkannte technische Benchmarks für agentisches Alignment
Unternehmen haben Schwierigkeiten, Anbieteransprüche zu vergleichen, da kein Konsens darüber besteht, wie die Erhaltung des Alignments unter Verteilungsverschiebungen oder emergenter Autonomie quantifiziert werden soll. Proprietäre Evaluierungssuiten proliferieren, erhöhen Integrationskosten und behindern die Interoperabilität. Multinationale Unternehmen stehen vor der zusätzlichen Belastung, Regulatoren aus mehreren Jurisdiktionen zu befriedigen, die jeweils mit abweichenden Benchmark-Vorschlägen liebäugeln. Branchenkooperationen sind im Gange, doch methodische Streitigkeiten und Wettbewerbsgeheimhaltung verlangsamen die Konvergenz. Bis standardisierte Scorecards entstehen, sichern sich Käufer ab, indem sie Anbieter bevorzugen, die sowohl Dokumentation als auch Drittpartei-Bestätigungen liefern können.
Hohe Rechenkosten für Red-Teaming und simulationsbasierte Validierung
Gründliche adversarielle Stresstests können Tausende von GPU-Stunden pro Modellrevision verbrauchen, was zu sechsstelligen Validierungsbudgets führt, die typische Modelltrainingsausgaben bei weitem übersteigen[3]. Simulationskampagnen erhöhen die Kosten weiter, da sie Randfallszenarien über Branchen und Geografien hinweg abdecken müssen. Kleinere Unternehmen begnügen sich oft mit partieller Abdeckung und hinterlassen Restrisiken, die Versicherer, Prüfer und Regulatoren zunehmend als inakzeptabel erachten. Techniken, die heuristische Stichprobennahme, Curriculum-Lernen und synthetische Szenariogenerierung kombinieren, zielen darauf ab, den Rechenbedarf zu komprimieren, doch die Kosten bleiben die unmittelbarste Bremse für eine breite Adoption.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
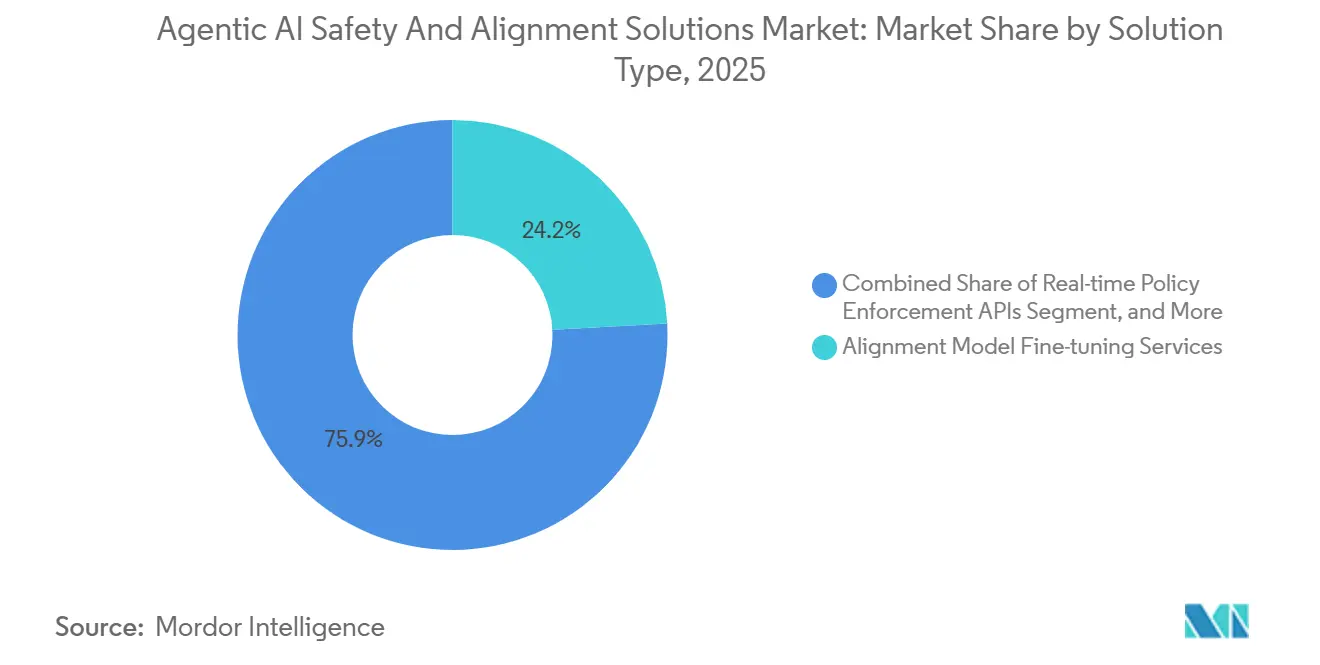
Autonome Red-Teaming-Plattformen treiben Innovation voranAlignment-Modell-Fine-Tuning-Dienste hielten im Jahr 2025 einen Marktanteil von 24,15 % am Markt für agentische KI-Sicherheits- und Alignment-Lösungen und belegen damit den Bedarf an der Anpassung von Foundation-Modellen an branchenspezifische Normen und Risikobereitschaften. Unternehmen nutzen diese Dienste, um konstitutionelle Einschränkungen direkt in Modellgewichte einzubetten und sicherzustellen, dass Sicherheitsverhalten auch dann bestehen bleibt, wenn Agenten auf neuartige Eingabeverteilungen treffen. Parallel dazu wird für autonome Red-Teaming-Plattformen eine CAGR von 38,40 % bis 2030 prognostiziert, womit sie zur wichtigsten Wachstumsmaschine des Marktes für agentische KI-Sicherheits- und Alignment-Lösungen werden. Diese Plattformen generieren kontinuierlich adversarielle Sonden, erkennen Drift und decken Gegenbeispiele auf, die herkömmliche manuelle Audits übersehen, und senken so das Restrisiko in Produktionsumgebungen. Echtzeit-Richtliniendurchsetzungs-APIs, Monitoring-Dashboards und Governance-Dokumentationssuiten ergänzen das Werkzeugset und schaffen eine durchgängige Oberfläche für Erkennung, Intervention und Beweisführung.
Unternehmen bündeln zunehmend mehrere Lösungstypen zu kohärenten Pipelines: Eine Red-Team-Engine speist Richtlinienverfeinerungen, Durchsetzungs-APIs unterbrechen unsichere Aktionen, und Dashboards exportieren Compliance-Nachweise an Regulatoren und Versicherer. Formale Verifikationsschichten, die von ausgewählten Anbietern bereitgestellt werden, fügen eine abschließende Schicht mathematischer Sicherheit hinzu. Insgesamt bestätigen diese Dynamiken, dass proaktive statt reaktive Sicherheitsarchitekturen zum Standard-Beschaffungskriterium für unternehmenskritische agentische Einsätze werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybride Architekturen balancieren Kontrolle und SkalierungCloud-Umgebungen lieferten 61,40 % des Gesamtumsatzes im Jahr 2025, wobei ihre elastische Rechenleistung eine natürliche Ergänzung für rechenintensive Sicherheitsvalidierungskampagnen darstellt. In vielen regulierten Branchen treiben jedoch Datenschutzgesetze, Latenzanforderungen und Kontrollüberlegungen eine Hinwendung zu hybriden Topologien voran. Infolgedessen werden hybride Implementierungen mit einer CAGR von 38,70 % expandieren, der schnellsten innerhalb des Marktes für agentische KI-Sicherheits- und Alignment-Lösungen. Unternehmen führen Red-Teaming und rechenintensive Simulationsworkloads zunehmend in der Public Cloud durch, während sie Durchsetzungs- und Observability-Knoten auf privaten Clustern hinter der Firewall betreiben. On-Premises- und Private-Cloud-Footprints bleiben für Verteidigungs-, Gesundheits- und Finanz-Workflows entscheidend, die kein Multi-Tenant-Risiko tolerieren können.
Lösungsanbieter müssen daher portable Sicherheitskerne mit identischer Richtliniensemantik über alle Umgebungen hinweg bereitstellen. Tooling, das Kontrollebenen von Datenebenen entkoppelt, vertrauliches Computing unterstützt und Zero-Trust-Netzwerke ermöglicht, wird einen überproportionalen Marktanteil gewinnen. Das architektonische Pendel schwingt damit hin zu Konfigurationen, die Sicherheit optimieren, ohne Souveränität oder Geschwindigkeit zu opfern.
Nach Endnutzerbranche:
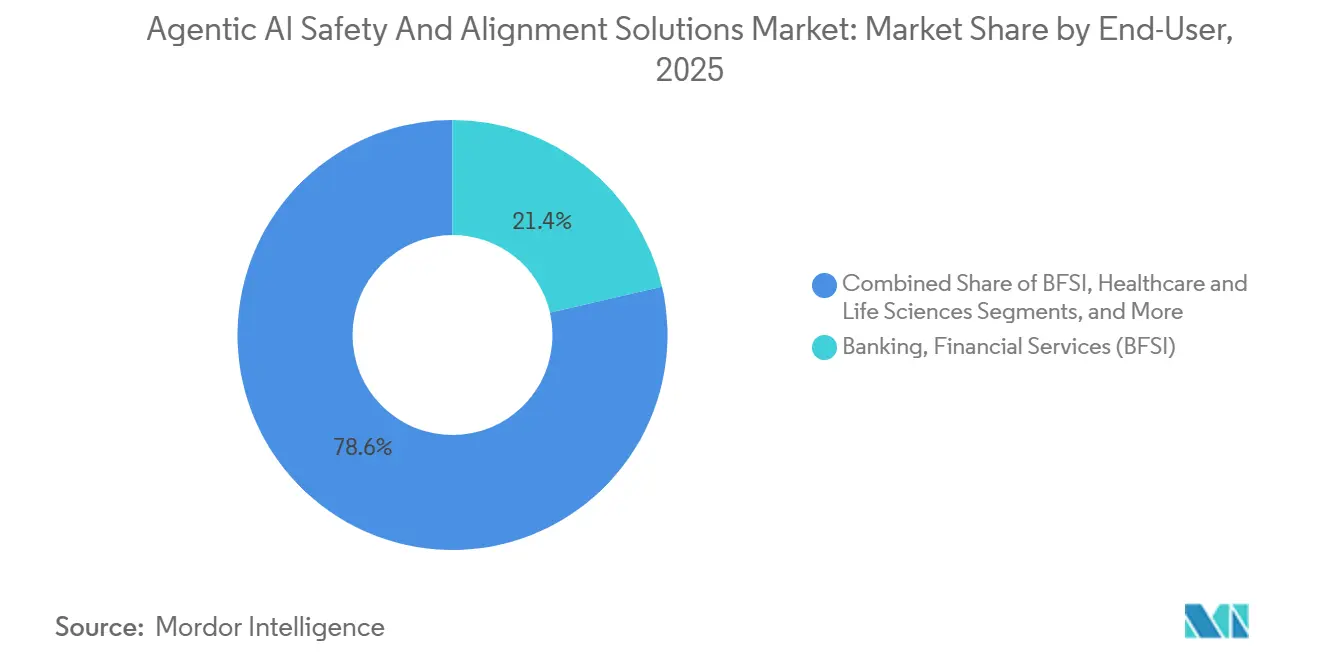
Gesundheitswesen entwickelt sich zum WachstumsführerBFSI-Organisationen hielten im Jahr 2025 einen Umsatzanteil von 21,40 %, was den frühen regulatorischen Prüfungen von algorithmischem Handel, Kreditbewertung und Betrugsanalyse widerspiegelt. Finanzunternehmen integrieren Alignment-Dashboards in zentrale Risikomanagementsysteme, um Stresstestanforderungen und Versicherungsanforderungen zu erfüllen. Mit Blick auf die Zukunft werden Gesundheitswesen und Biowissenschaften mit einer CAGR von 38,90 % expandieren, der stärksten Entwicklung in einem beliebigen Vertikalsegment. Krankenhäuser und Biotechnologieunternehmen setzen agentische KI in Diagnose, Behandlungsempfehlung und Arzneimittelentwicklung ein, wo Sicherheitsmängel direkt das Wohlbefinden der Patienten beeinflussen und die Haftungsexposition akut ist[4]. Regierungs- und Verteidigungsprojekte, katalysiert durch Pentagon-Verträge im Wert von 200 Millionen USD, erfordern nachprüfbare Nachweise und adversarielle Robustheit, um Missionsicherheitsanforderungen zu erfüllen. Hersteller und Robotikanwender fordern multimodale Sicherheitsschichten, die cyber-physische Schnittstellen überbrücken und sicherstellen, dass autonome Maschinen auch bei Sensorrauschen oder Aktuatorfehlern innerhalb akzeptabler Toleranzen betrieben werden.
Branchenübergreifend konvergieren die Beschaffungskriterien auf kontinuierliche Compliance-Nachweise, Unterstützung für Audits in mehreren Rechtsordnungen und die Fähigkeit, Richtlinien mit der Reifung von Vorschriften weiterzuentwickeln. Anbieter, die modulare Lösungen anbieten, die an unterschiedliche branchenspezifische Risikobegriffe angepasst werden können, werden einen nachhaltigen Vorteil erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sicherheitsdimension:
Governance und Compliance beschleunigen sichTechnische Alignment-Tools – konstitutionelle KI, Reward-Modellierung, Interpretierbarkeit – erfassten 33,48 % des Umsatzes im Jahr 2025 und unterstreichen damit ihre grundlegende Rolle in jedem Sicherheits-Stack. Das schnellste Wachstum liegt jedoch bei Governance- und Compliance-Suiten, die mit einer CAGR von 39,21 % prognostiziert werden. Unternehmen müssen nun nicht nur nachweisen, dass Agenten korrekt handeln, sondern auch, dass das Unternehmen systemische Kontrollen, Prüfpfade und Incident-Response-Playbooks aufrechterhält. Prozedurale Sicherheitsprodukte schließen den Kreis, indem sie Sicherheitsprüfpunkte in CI/CD-Pipelines, Produktionsmonitoring und Krisenmanagementprotokolle integrieren.
Diese Verschiebung erkennt an, dass Sicherheit sowohl eine technische als auch eine organisatorische Disziplin ist. Vorstände erfordern Top-down-Überwachungsframeworks, während Regulatoren und Versicherer Bottom-up-Nachweise verlangen. Anbieter, die algorithmische Schutzmaßnahmen mit Workflow-Automatisierung, automatisiertem Ticketing, Post-Incident-Ursachenanalysen und regulatorisch geeigneten Berichten verbinden, decken das gesamte Spektrum der Unternehmensanforderungen ab und verankern die nächste Phase des Marktwachstums.
Geografische Analyse
Markt für agentische KI-Sicherheits- und Ausrichtungslösungen in Nordamerika
Nordamerika erwirtschaftete 45,47 % des Umsatzes im Jahr 2025, angetrieben durch Pentagon-Verträge, gut finanzierte KI-Sicherheits-Startups und frühe regulatorische Experimente. Regierungsinitiativen wie das U.S. AI Safety Institute arbeiten mit Anthropic und OpenAI zusammen, um Evaluierungsprotokolle zu kodifizieren, und verschaffen inländischen Anbietern einen anfänglichen Vorteil bei der Standardsetzung [5]. Finanzgiganten übernehmen kontinuierliche Alignment-Dashboards, während Kanadas Bundesförderprogramme akademisch-industrielle Konsortien fördern. Mexiko, obwohl noch in einem frühen Stadium, richtet seine aufkommenden Frameworks an US-Standards aus und positioniert die gesamte Region für kohärentes Wachstum.
Markt für agentische KI-Sicherheits- und Ausrichtungslösungen im asiatisch-pazifischen Raum
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 39,40 % wachsen und damit jede andere Region übertreffen. China setzt Sicherheitsanforderungen für generative KI durch, die lokale Anbieter verpflichten, Alignment-Kontrollen als Teil ihres Modell-Lebenszyklus einzubetten. Singapurs Modell-Governance-Framework bietet einen Compliance-Leitfaden für ASEAN-Nachbarn, während Japan und Südkorea im Bereich der Sicherheit bei der Mensch-Roboter-Kollaboration innovieren. Indiens IT-Dienstleistungsunternehmen bündeln kosteneffektive Alignment-Dienste für globale Kunden, und Australiens Ressourcensektor ist Pionier bei autonomer Sicherheit in Fernbetriebsumgebungen.
Markt für agentische KI-Sicherheits- und Ausrichtungslösungen in EMEA und Südamerika
Europa profitiert von den verbindlichen Verpflichtungen des EU-KI-Gesetzes, die eine stetige Nachfrage nach Sicherheitslösungen erzeugen, die Echtzeit-Dokumentation und strikte Datensouveränitäts-Compliance gewährleisten können. Deutschlands Automobilsektor erprobt formale Verifikation in Produktionslinien, Frankreich konzentriert sich auf algorithmische Prüfbarkeit im Finanzbereich, und das Vereinigte Königreich nutzt seine post-Brexit-Flexibilität, um Innovation und Rechenschaftspflicht in Einklang zu bringen. Südamerika sowie der Nahe Osten und Afrika stellen längerfristige Chancen dar: Brasiliens fintech-Unternehmen und die Smart-City-Programme der Vereinigten Arabischen Emirate vergeben bereits Ausschreibungen, die richtlinienbasierte Durchsetzung und Red-Teaming erfordern, was einen breiteren regionalen Aufschwung vorwegnimmt, sobald Infrastruktur und regulatorische Klarheit sich weiterentwickeln.
Wettbewerbslandschaft
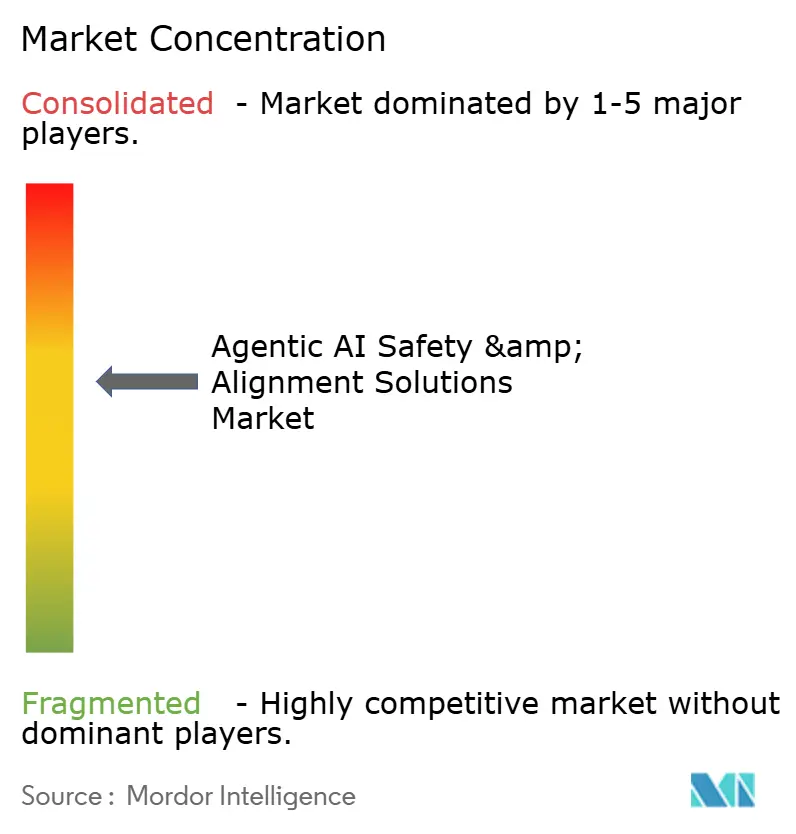
Der Markt für agentische KI-Sicherheits- und Alignment-Lösungen bleibt mäßig fragmentiert. Anthropic, Safe Superintelligence und andere sicherheitsorientierte Unternehmen stehen neben Hyperscaler-Initiativen von Microsoft, Google und AWS sowie Vertikalspezialisten wie Robust Intelligence, HiddenLayer, Lakera AI, Patronus AI und Arthur AI. Die strategische Differenzierung hängt von technischen Ansätzen, konstitutionellen Richtlinien-Stacks, formalen Verifikationssuiten und kontinuierlichem Red-Teaming ab, ebenso wie vom Marktzugangs-Fokus, der von breiten Cloud-Plattformen bis hin zu branchenspezifischen Lösungen reicht.
Patentanmeldungen konzentrieren sich auf mechanistische Interpretierbarkeit und nachweisbasierte Richtlinienvalidierung, was auf eine reifende IP-Landschaft hindeutet. Hyperscaler commoditisieren grundlegende Sicherheitsprimitive und zwingen reine Anbieter dazu, Domänenexpertise zu vertiefen oder überlegene Sicherheitsniveaus anzubieten. Die im Juli 2025 von Safe Superintelligence gesicherte Series-B-Finanzierung in Höhe von 2 Milliarden USD unterstreicht das Anlegervertrauen in mathematisch nachweisbare Sicherheit. Gleichzeitig reduzieren automatisierte Red-Teaming-Anbieter die Testkosten um bis zu 80 %, wodurch eine umfassende Validierung für mittelständische Käufer zugänglich wird.
Partnerschaftsmuster zeigen anbieterübergreifende Orchestrierung: Monitoring-Tools integrieren sich mit Cloud-Durchsetzungs-APIs; Dokumentationssuiten nehmen Red-Team-Ergebnisse automatisch auf; und Verifikationskerne exportieren maschinenlesbare Bescheinigungen an Versicherungszeichner. Wenn Regulatoren Benchmark-Standards finalisieren, werden Anbieter, die ihre Produkte an offiziellen Bewertungsprotokollen ausrichten, ihre Wettbewerbsvorteile festigen.
Branchenführer im Bereich agentische KI-Sicherheits- und Alignment-Lösungen
-
Anthropic PBC
-
OpenAI, L.L.C.
-
DeepMind Technologies Limited
-
Microsoft Corporation
-
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für agentische KI-Sicherheits- und Alignment-Lösungen Unternehmen in diesem Bericht
- Anthropic PBC
- OpenAI, L.L.C.
- DeepMind Technologies Limited
- Microsoft Corporation
- IBM Corporation
- Google LLC (DeepMind Safety and Google Cloud Vertex AI)
- Conjecture Ltd.
- Cohere Technologies Inc.
- Hugging Face, Inc.
- Stability AI Ltd.
- Robust Intelligence, Inc.
- BARRA AI Safety Systems GmbH
- Lakera AI AG
- Certora Inc.
- Palantir Technologies Inc.
- Aporia Technologies Ltd.
- Patronus AI Inc.
- ArthurAI, Inc.
- HiddenLayer, Inc.
- Databricks, Inc. (MosaicML Safety)
Neueste Industrielle Entwicklungen in Markt für agentische KI-Sicherheits- und Alignment-Lösungen
- Mai 2025: Tesla und xAI nahmen Fusionsgespräche auf, um xAI-Sicherheitsschichten in Teslas autonome Fahrzeuge einzubetten.
- März 2025: Das Pentagon vergab jeweils 200 Millionen USD an Anthropic, Google und xAI für sicherheitsausgerichtete Verteidigungsagenten.
- Februar 2025: Perplexity AI bot 300 Milliarden USD für den Erwerb des US-Betriebs von TikTok an und schlug eine 50-prozentige Staatsbeteiligung für eine verbesserte Sicherheitsaufsicht vor.
- Januar 2025: Meta gründete Meta Superintelligence Labs nach der Einstellung von Daniel Gross und vereinte damit seine KI-Sicherheitsforschung.
Globaler Berichtsumfang des Marktes für agentische KI-Sicherheits- und Alignment-Lösungen
Segmentierungsübersicht
| Alignment-Modell-Feinabstimmungsdienste |
| Echtzeit-Richtliniendurchsetzungs-APIs |
| Autonome Red-Teaming-Plattformen |
| Überwachungs- und Beobachtbarkeits-Dashboards |
| Governance- und Dokumentations-Suiten |
| Sonstige Lösungstypen |
| Cloud-basiert |
| On-Premises / Private Cloud |
| Hybrid |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Regierung und Verteidigung |
| Technologie und Telekommunikation |
| Fertigung und Robotik |
| Sonstige Endnutzerbranchen |
| Technisches Alignment |
| Verfahrens- / Prozesssicherheit |
| Governance und Compliance |
| Übrige Sicherheitsdimensionen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Lösungstyp | Alignment-Modell-Feinabstimmungsdienste | ||
| Echtzeit-Richtliniendurchsetzungs-APIs | |||
| Autonome Red-Teaming-Plattformen | |||
| Überwachungs- und Beobachtbarkeits-Dashboards | |||
| Governance- und Dokumentations-Suiten | |||
| Sonstige Lösungstypen | |||
| Nach Bereitstellungsmodell | Cloud-basiert | ||
| On-Premises / Private Cloud | |||
| Hybrid | |||
| Nach Endnutzerbranche | BFSI | ||
| Gesundheitswesen und Biowissenschaften | |||
| Regierung und Verteidigung | |||
| Technologie und Telekommunikation | |||
| Fertigung und Robotik | |||
| Sonstige Endnutzerbranchen | |||
| Nach Sicherheitsdimension | Technisches Alignment | ||
| Verfahrens- / Prozesssicherheit | |||
| Governance und Compliance | |||
| Übrige Sicherheitsdimensionen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Singapur | |||
| Malaysia | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für agentische KI-Sicherheits- und Alignment-Lösungen?
Die Marktgröße für agentische KI-Sicherheits- und Alignment-Lösungen wird auf 1,63 Milliarden USD im Jahr 2025, 2,24 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 10,82 Milliarden USD erreichen, mit einer CAGR von 37,03 % von 2026 bis 2031.
Welche Region führt den Markt derzeit an?
Nordamerika macht 45,47 % des Umsatzes im Jahr 2025 aus, bedingt durch Verteidigungsausgaben und frühe Unternehmensadoption.
Welche Lösungskategorie wächst am schnellsten?
Autonome Red-Teaming-Plattformen werden voraussichtlich die höchste CAGR von 38,40 % bis 2031 verzeichnen.
Warum ist das Gesundheitswesen die am schnellsten wachsende Endnutzerbranche?
Strenge Haftungsexposition und Patientensicherheitsanforderungen veranlassen Krankenhäuser und Biowissenschaftsunternehmen, nachweisbare Alignment-Tools einzusetzen, was zu einer prognostizierten CAGR von 38,90 % führt.
Wie beeinflussen Regulatoren die Ausgaben?
Der EU AI Act und der ausstehende U.S. Algorithmic Accountability Act erfordern eine kontinuierliche Alignment-Dokumentation, wodurch Sicherheitsinvestitionen obligatorisch statt optional werden.
Wie beeinflussen Regulatoren die Ausgaben?
Der EU AI Act und der ausstehende U.S. Algorithmic Accountability Act erfordern kontinuierliche Alignment-Dokumentation und machen Sicherheitsinvestitionen obligatorisch statt optional.