
Größe und Marktanteil des afrikanischen Lebensmittelkonservierungsmittelmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
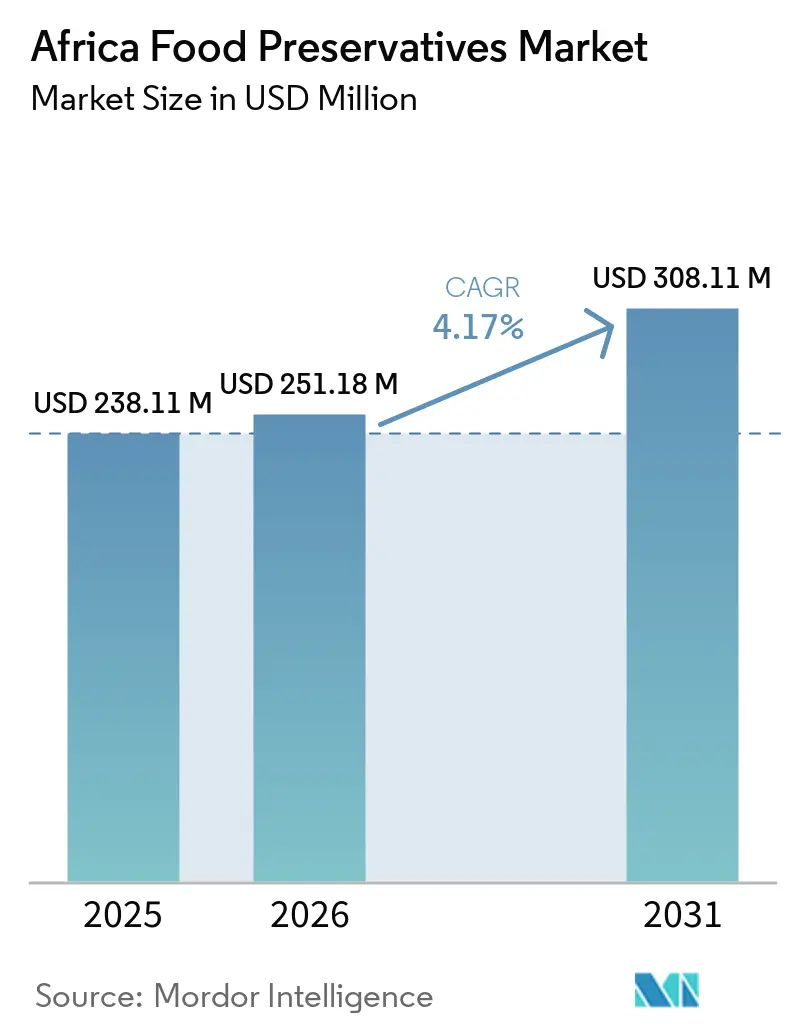
| Marktgröße im Basisjahr (2025) | 238.11 Millionen US-Dollar |
| Marktgröße (2026) | 251.18 Millionen US-Dollar |
| Marktgröße (2031) | 308.11 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.17 % |
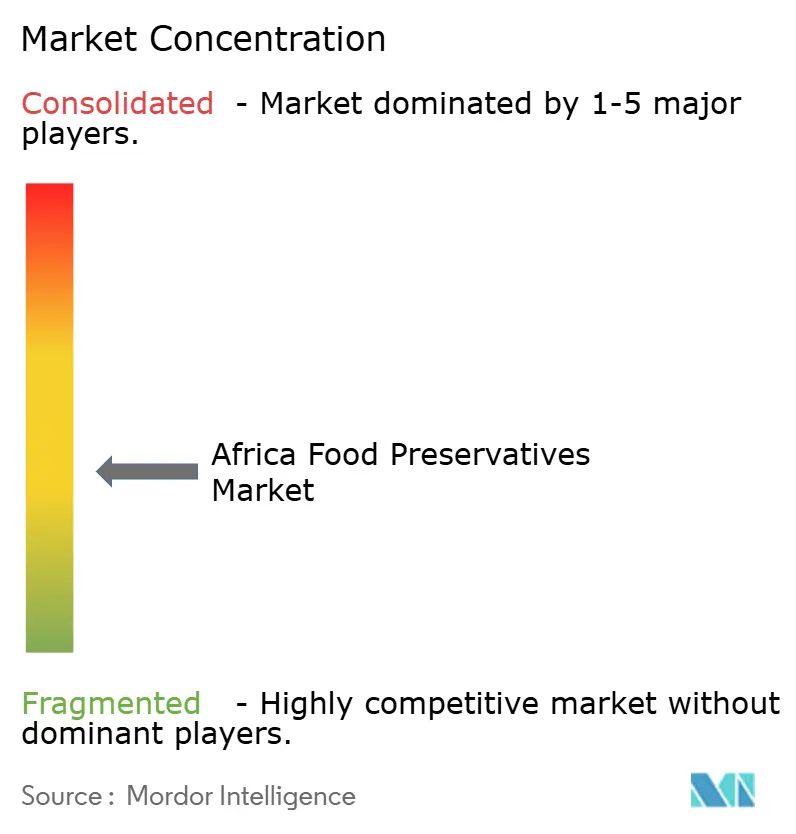
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des afrikanischen Lebensmittelkonservierungsmittelmarkts von Mordor Intelligence
Die Größe des afrikanischen Lebensmittelkonservierungsmittelmarkts wurde im Jahr 2025 auf 238,11 Millionen USD geschätzt und soll von 251,18 Millionen USD im Jahr 2026 auf 308,11 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,17 % während des Prognosezeitraums (2026–2031). Der afrikanische Lebensmittelkonservierungsmittelmarkt wird durch Urbanisierungswachstum, eine breitere Verteilung verpackter Lebensmittel und die Notwendigkeit gestützt, Verderb auf langen Versorgungswegen zu reduzieren. Lebensmittelverluste und längere Transportwege machen das Management der Haltbarkeit für Verarbeiter zu einer betrieblichen Anforderung und nicht zu einem optionalen Produktmerkmal. Neue agro-industrielle Einrichtungen können kleinere Verarbeiter in die formelle Fertigung einbinden, wo dokumentierter Zusatzstoffeinsatz und Qualitätskontrollen häufiger vorkommen. Der afrikanische Lebensmittelkonservierungsmittelmarkt sieht sich auch einem Wandel hin zu natürlichen Lösungen gegenüber, obwohl deren höhere Kosten die Einführung außerhalb größerer formeller Verarbeiter einschränken. Die regulatorische Angleichung auf dem Kontinent kann die Compliance-Anforderungen erhöhen und gleichzeitig einen klareren Marktzugang für Lieferanten mit etablierten Zulassungen schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten synthetische Konservierungsmittel im Jahr 2025 einen Anteil von 59,24 % am afrikanischen Lebensmittelkonservierungsmittelmarkt, während natürliche Konservierungsmittel bis 2031 voraussichtlich mit einer CAGR von 5,41 % wachsen werden.
- Nach Funktion machten antimikrobielle Mittel im Jahr 2025 61,17 % der Marktgröße des afrikanischen Lebensmittelkonservierungsmittelmarkts aus, während Antioxidantien bis 2031 voraussichtlich mit einer CAGR von 5,63 % wachsen werden.
- Nach Form hielten Trocken- oder Granulatprodukte im Jahr 2025 einen Umsatzanteil von 60,31 %, während flüssige Konservierungsmittel bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen werden.
- Nach Anwendung hielten Backwaren und Süßwaren im Jahr 2025 einen Umsatzanteil von 28,91 %, während Fertiggerichte bis 2031 voraussichtlich mit einer CAGR von 5,32 % wachsen werden.
- Nach Geografie hielt Südafrika im Jahr 2025 einen Anteil von 27,47 % am afrikanischen Lebensmittelkonservierungsmittelmarkt, während Nigeria bis 2031 voraussichtlich mit einer CAGR von 5,73 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach verarbeiteten und verpackten Lebensmitteln | +1.4% | Regional; konzentriert in Nigeria, Ägypten, Südafrika, Kenia | Mittelfristig (2–4 Jahre) |
| Zunehmender Bedarf zur Reduzierung von Lebensmittelverderb und Nachernteverlusten | +1.0% | Subsaharisches Afrika, insbesondere Nigeria, Kenia | Kurzfristig (≤ 2 Jahre) |
| Expansion der Lebensmittel- und Getränkeverarbeitungsindustrie | +0.7% | Nigeria, Südafrika, Ägypten, Marokko | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach verzehrfertigen und Convenience-Lebensmitteln | +0.8% | Urbane Korridore – Lagos, Nairobi, Kairo, Casablanca | Mittelfristig (2–4 Jahre) |
| Zunehmender Konsum von verpacktem Fleisch, Geflügel und Meeresfrüchten | +0.5% | Südafrika, Nordafrika, Kenia | Langfristig (≥ 4 Jahre) |
| Expansion von Backwaren und Süßwaren | +0.4% | Nigeria, Ägypten, Südafrika, Marokko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verarbeiteten und verpackten Lebensmitteln
Die zunehmende Urbanisierung in Afrika beschleunigt die Nachfrage nach verarbeiteten und verpackten Lebensmitteln und unterstützt den Einsatz von Konservierungsmitteln zur Verlängerung der Haltbarkeit und Aufrechterhaltung der Produktqualität. Laut der Weltbank lebten im Jahr 2025 45 % der Bevölkerung im subsaharischen Afrika in städtischen Gebieten, was die wachsende Bedeutung städtischer Lebensmittelverteilung und Einzelhandelsnetzwerke widerspiegelt[1]. Städtische Verbraucher greifen zunehmend auf praktische Produkte wie verpackte Backwaren, Getränke, Milchprodukte, Soßen und verzehrfertige Mahlzeiten zurück. Lebensmittelhersteller verwenden Konservierungsmittel, darunter Sorbate, Benzoate und Propionate, wo dies zulässig ist, um mikrobielles Wachstum zu kontrollieren und Verderb während Lagerung und Verteilung zu reduzieren. Dies ist besonders wichtig, wenn Produkte durch ausgedehnte Lieferketten transportiert werden müssen oder mit inkonsistenter Kühlung konfrontiert sind. Folglich wird erwartet, dass die anhaltende Urbanisierung und die Ausweitung des Konsums verpackter Lebensmittel das Wachstum des afrikanischen Lebensmittelkonservierungsmittelmarkts unterstützen werden.
Reduzierung von Lebensmittelverderb und Nachernteverlusten
Die Reduzierung von Lebensmittelverderb und Nachernteverlusten ist ein wichtiger Treiber des afrikanischen Lebensmittelkonservierungsmittelmarkts, da Lebensmittelhersteller bestrebt sind, die Produktqualität zu erhalten und die Haltbarkeit über Lager- und Verteilungsnetzwerke hinweg zu verlängern. Hohe Temperaturen, Feuchtigkeit, unzureichende Lagereinrichtungen und eine begrenzte Kühlketteninfrastruktur erhöhen das Risiko von mikrobiellem Wachstum und Verderb bei verderblichen Lebensmitteln. Lebensmittelverarbeiter verwenden daher Konservierungsmittel wie Sorbate, Benzoate und Propionate, wo dies zulässig ist, um Verderbnisorganismen zu hemmen und die Produktstabilität aufrechtzuerhalten. Die Nachfrage ist besonders relevant für Backwaren, Getränke, Milchprodukte, Soßen und verarbeitetes Fleisch, das über weite Strecken verteilt wird.
Expansion der Lebensmittel- und Getränkeverarbeitung
Der afrikanische Lebensmittelkonservierungsmittelmarkt profitiert, wenn Verarbeiter von informeller Produktion zu dokumentierten Fertigungspraktiken übergehen. Neue agro-industrielle Zonen können landwirtschaftliche Inputs, Verarbeiter und Vertriebsinfrastruktur innerhalb desselben Betriebsgebiets verknüpfen. Diese Umgebungen erleichtern die Anwendung konsistenter Rezepturen, Hygienekontrollen und Haltbarkeitsverfahren. Das Programm für spezielle agro-industrielle Verarbeitungszonen der Afrikanischen Entwicklungsbank umfasst 8 nigerianische Bundesstaaten und verfügt über eine Finanzierung von 538 Millionen USD[2]. Verarbeitungsanlagen benötigen auch Lieferanten, die Zutaten in kleineren, zuverlässigen Chargen bereitstellen können. Dies begünstigt Konservierungsmittellieferanten, die ihre Produkte mit technischem Support und lokalem Vertrieb kombinieren.
Wachstum bei verzehrfertigen und Convenience-Lebensmitteln
Die Nachfrage nach verzehrfertigen Lebensmitteln wächst in wichtigen städtischen Korridoren und unterstützt höherwertige Konservierungssysteme. Fertiggerichte bestehen oft aus mehreren Zutaten mit unterschiedlichen Feuchtigkeitsgehalten und Verderbnisrisiken. Dies erfordert von den Herstellern, die mikrobielle Kontrolle und Oxidation im fertigen Produkt und nicht nur in einer einzelnen Zutat zu managen. Eine im Jahr 2025 veröffentlichte wissenschaftliche Studie beschrieb das wachsende Interesse an hybriden Konservierungssystemen, die natürliche antimikrobielle Mittel und organische Säuren kombinieren. Der afrikanische Lebensmittelkonservierungsmittelmarkt kann davon profitieren, wenn Verarbeiter formulierte Mischungen für diese Produkte verwenden. Die Wachstumschance ist am stärksten dort, wo moderner Einzelhandel, Lieferdienste und formelle Lebensmittelzubereitung gemeinsam expandieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für lebensmittelgerechte Konservierungsmittel und Konservierungstechnologien | -1.0% | Gesamtafrikanisch; am stärksten im subsaharischen Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Kühlketten- und Lebensmittellagerinfrastruktur | -0.8% | Subsaharisches Afrika, Zentralafrika | Langfristig (≥ 4 Jahre) |
| Volatilität bei Rohstoff- und Zutatenpreisen | -0.5% | Regional, verstärkt in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften und Compliance-Herausforderungen | -0.4% | Nordafrika (Marokko, Algerien, Ägypten), Ostafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für lebensmittelgerechte Konservierungsmittel und Konservierungstechnologien
Die Kosten für konforme Zutaten schränken den Zugang kleiner Verarbeiter zum afrikanischen Lebensmittelkonservierungsmittelmarkt ein. Natürliche Varianten sind 40 % bis 60 % teurer als vergleichbare synthetische Produkte. Dieser Unterschied ist für Mikro- und Kleinunternehmen bedeutsam, die mit begrenztem Betriebskapital und unregelmäßigen Beschaffungsmengen arbeiten. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 ergab, dass weniger als 9 von 54 afrikanischen Ländern über rechtlich anerkannte Toxikovigilanz-Systeme verfügten. Begrenzte Regulierungskapazitäten können die Verwendung konformer, gekennzeichneter Produkte schwerer überwachbar machen. Größere Produzenten in Südafrika, Ägypten und Marokko sind besser positioniert, um die Kosten für Nisin, Natamycin und andere Spezialsysteme zu absorbieren.
Begrenzte Kühlketten- und Lebensmittellagerinfrastruktur
Kühlkettenbeschränkungen wirken sich sowohl auf Lebensmittelverluste als auch auf die Wirksamkeit von Konservierungspraktiken im afrikanischen Lebensmittelkonservierungsmittelmarkt aus. Die Weltbank berichtete, dass 37 % der lokal produzierten Lebensmittel beim Transport verloren gehen und dass afrikanische Lieferketten im Durchschnitt 4-mal so lang sind wie die in Europa. Konservierungsmittel können dazu beitragen, die Haltbarkeit zu managen, können jedoch Temperaturmissbrauch oder schlechte Lagerbedingungen nicht beheben. Das Umweltprogramm der Vereinten Nationen hat Ernteverluste von bis zu 40 % bei kenianischen Genossenschaften dokumentiert, bevor Kühltransporte verfügbar wurden[3]. Investitionen in Kühlung und Lagerung ergänzen daher die chemische und biologische Konservierung. Eine bessere Infrastruktur kann die Palette der Produkte erweitern, die Verarbeiter sicher konservieren und zuverlässig vertreiben können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
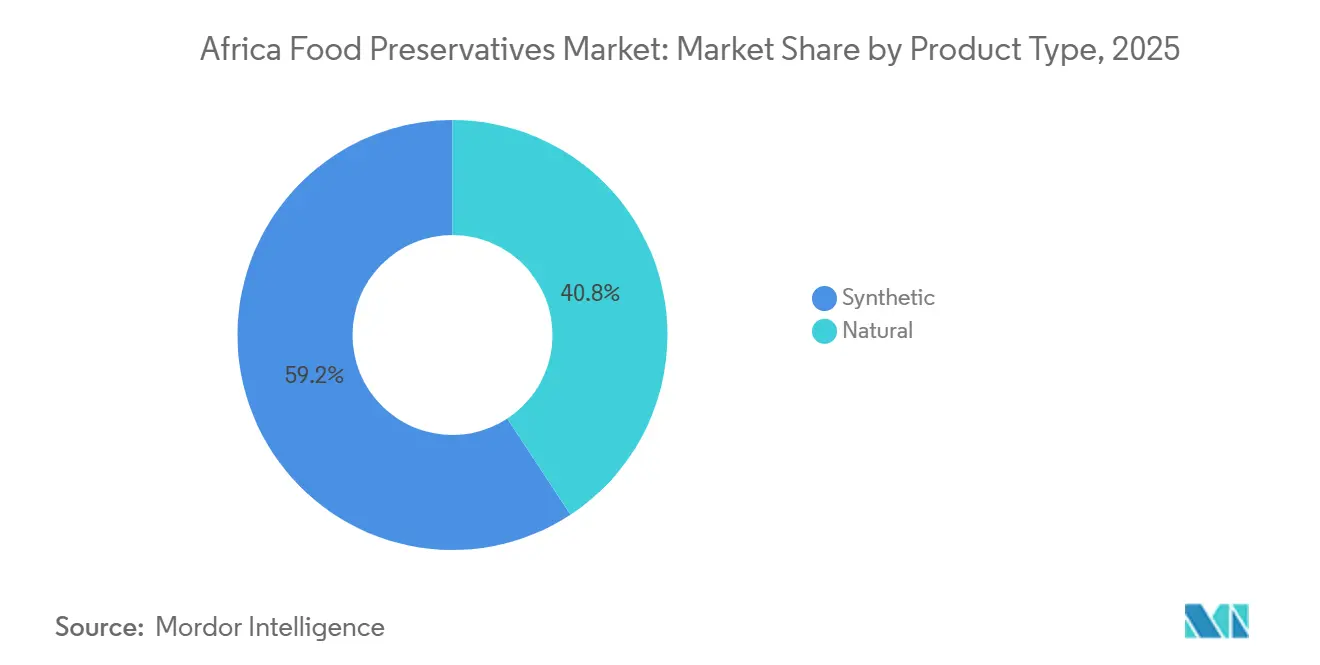
Synthetische Produkte halten den größeren Anteil, während natürliche Optionen an Boden gewinnenSynthetische Konservierungsmittel hielten im Jahr 2025 59,24 % des Umsatzes, während natürliche Konservierungsmittel bis 2031 voraussichtlich mit einer CAGR von 5,41 % wachsen werden. Sorbate, Benzoate und Propionate bleiben weit verbreitet, da sie kosteneffizient sind und durch etablierte Versorgungskanäle unterstützt werden. Calciumpropionat wird häufig in Brot verwendet, während Kaliumsorbat in der Getränke- und Milchverarbeitung eingesetzt wird. Diese etablierten Anwendungen geben synthetischen Produkten eine breite Basis in der preissensiblen Fertigung. Natürliche Konservierungsmittel gewinnen in Milch-, Fleisch- und exportorientierten Produkten an Aufmerksamkeit. Nisin und Natamycin sind relevant, wenn Hersteller Lebensmittelsicherheitskontrollen mit einer kennzeichnungsfreundlichen Positionierung anstreben.
Natürliche Konservierung ist für formelle Hersteller relevanter, die für Formulierungsarbeiten und höherpreisige Inputs zahlen können. Rosmarinextrakt und gemischte Tocopherole werden als natürliche Antioxidantien in Speiseölen und Snacks verwendet. Die dokumentierte Einhaltung von Zusatzstoffvorschriften bleibt für Hersteller wichtig, die formellen Einzelhandel und Exportkanäle beliefern. Die Kostenlücke zwischen natürlichen und synthetischen Produkten wird ihre Kundenbasis weiterhin trennen. Natürliche Produkte werden eher für Export-, Premium- und Clean-Label-Formulierungen ausgewählt.
Nach Funktion:
Antimikrobielle Mittel führen, während Antioxidantien schneller expandierenAntimikrobielle Mittel machten im Jahr 2025 61,17 % der Marktgröße des afrikanischen Lebensmittelkonservierungsmittelmarkts aus. Sie werden in Backwaren-, Fleisch-, Geflügel- und Fertiggerichtanwendungen eingesetzt, bei denen mikrobieller Verderb ein wesentliches Haltbarkeitsproblem darstellt. Ihr hoher Anteil spiegelt die Bedeutung der Schimmel- und Bakterienkontrolle in warmen Klimazonen und langen Vertriebskanälen wider. Regulatorische Diskussionen in Ostafrika haben sich auf die harmonisierte Auslegung des Codex-Standards 192-1995 zu Lebensmittelzusatzstoffen konzentriert.
Antioxidantien werden bis 2031 voraussichtlich mit einer CAGR von 5,63 % wachsen, der schnellsten Funktion im afrikanischen Lebensmittelkonservierungsmittelmarkt. Speiseöle benötigen Oxidationsschutz während der Verarbeitung, Lagerung und Verteilung. Dies schafft einen stetigen Anwendungsfall für Antioxidantienzutaten in Märkten, in denen Umgebungstemperaturen die Produktstabilität verkürzen können. Eine Übersichtsarbeit im Journal of Food Quality aus dem Jahr 2025 ergab, dass Zitrusschalen, Traubentrester und Karottenschalen natürliche Antioxidantien liefern können, die oxidative Prozesse in Fleisch- und Backprodukten reduzieren.
Nach Form:
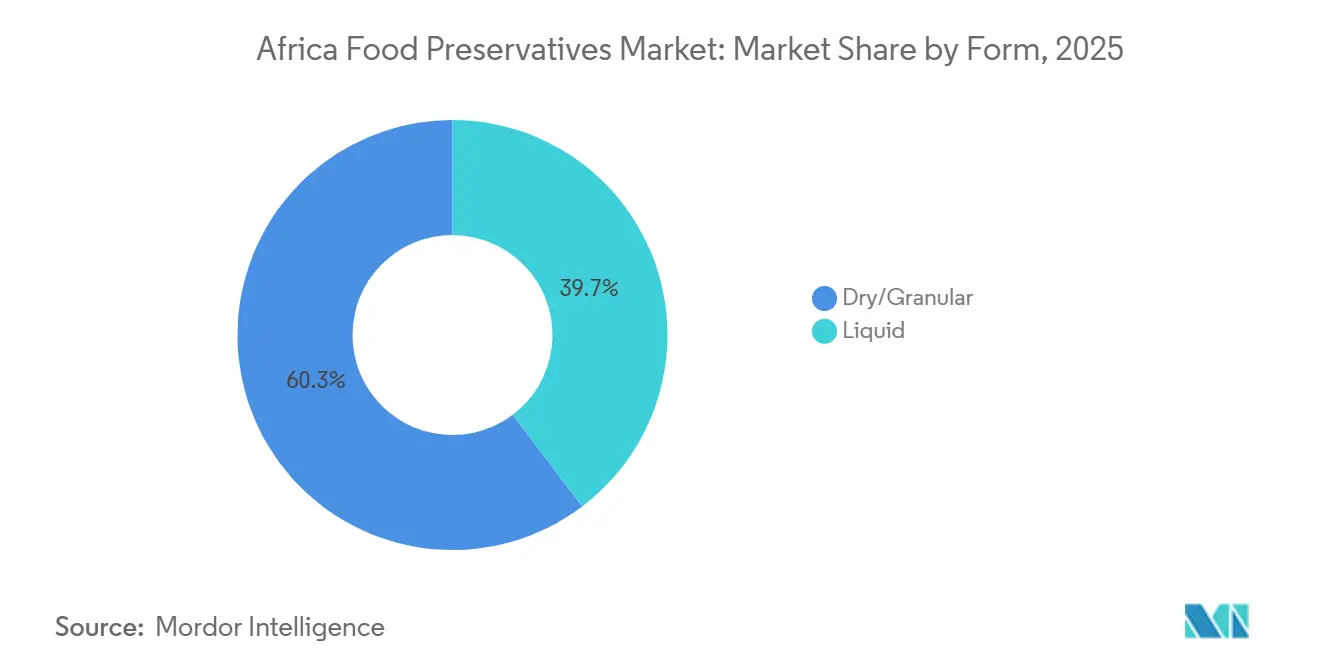
Trockene Produkte behalten den größeren Anteil, während Flüssigprodukte schneller wachsenTrockene oder granulatförmige Konservierungsmittel hielten im Jahr 2025 60,31 % des Umsatzes im afrikanischen Lebensmittelkonservierungsmittelmarkt. Pulverformate passen zu manuellen Dosiersystemen, die in kleinen und mittleren Bäckereien üblich sind. Sie haben auch eine längere Umgebungshaltbarkeit und erfordern keine Kühlung bei der Handhabung. Diese Eigenschaften sind für Verarbeiter wertvoll, die unter variablen Transport- und Lagerbedingungen arbeiten. Calciumpropionat und Kaliumsorbat werden häufig in Trockenformaten für Backwarenanwendungen geliefert. Das Format ist praktisch für Produktionsstätten, die keine automatisierten Flüssigdosiergeräte verwenden. Seine etablierte Rolle gibt Trockenzutaten eine starke Position in der aktuellen Nachfrage.
Flüssige Konservierungsmittel werden bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen. Gepufferter Essig, flüssiges Natamycin, Milchsäure und Essigsäurelösungen können am Produktionspunkt eingesetzt werden. Dies kann Verarbeitern mehr Flexibilität geben, wenn sie die Dosierung für ein bestimmtes Produkt oder eine bestimmte Charge anpassen müssen. SGS South Africa führte im März 2025 akkreditierte Milchsäure- und Essigsäuretestdienste ein. Testdienste können die Validierung von flüssigen Biokonservierungsprogrammen unterstützen. Flüssige Systeme können Marktanteile gewinnen, wenn formelle Verarbeiter kontrolliertere Produktionsmethoden einführen.
Nach Anwendung:
Backwaren und Süßwaren führen, während Fertiggerichte schneller wachsenBackwaren und Süßwaren hielten im Jahr 2025 28,91 % des Umsatzes im afrikanischen Lebensmittelkonservierungsmittelmarkt. Brot ist ein weit verbreitetes städtisches Grundnahrungsmittel, und feuchte Bedingungen können das Schimmelwachstum beschleunigen. Calciumpropionat und Sorbate sind daher gängige Mittel für kommerzielle Bäckereien. Backwaren profitieren auch von Trockenzutaten, die leicht zu lagern und zu dosieren sind. Dieser Anwendungsfall erstreckt sich von Casablanca bis Kapstadt durch sowohl formelle als auch kleinere kommerzielle Bäckereien. Der große Anteil des Segments spiegelt eine vertraute, hochvolumige Anwendung und keinen Nischenformulierungsbedarf wider. Seine Nachfrage bleibt mit dem Bevölkerungswachstum, dem städtischen Lebensmittelkonsum und der Ausweitung von verpacktem Brot verbunden.
Fertiggerichte werden bis 2031 voraussichtlich mit einer CAGR von 5,32 % wachsen. Das Segment umfasst Mehrkomponentenlebensmittel, die einen kombinierten antimikrobiellen und antioxidativen Schutz erfordern können. Ihre Konservierungsanforderungen sind komplexer als die vieler Backwaren und Snackprodukte. Forschungen zu hybriden Systemen zeigen, dass natürliche antimikrobielle Mittel in diesen Anwendungen mit organischen Säuren kombiniert werden können. Das Landwirtschaftsministerium der Vereinigten Staaten identifizierte verzehrfertige Mahlzeiten als Chance für Unternehmen mit verpackten Lebensmitteln, die Ghana und Nigeria beliefern.
Geografische Analyse
Südafrika Markt für Lebensmittelkonservierungsstoffe
Südafrika hielt im Jahr 2025 einen Anteil von 27,47 % am afrikanischen Markt für Lebensmittelkonservierungsstoffe, gestützt durch seine vergleichsweise entwickelte Lebensmittelverarbeitungsindustrie, etablierte Einzelhandelsnetzwerke sowie die Nachfrage nach verpackten Lebensmitteln und Convenience-Produkten. Lebensmittelhersteller setzen Konservierungsstoffe ein, um die Produktqualität zu erhalten, die Haltbarkeit zu verlängern und den Verderb bei Backwaren, Fleisch- und Geflügelprodukten, Milchprodukten, Soßen sowie verzehrfertigen Lebensmitteln zu reduzieren. Der organisierte Lebensmittelherstellungssektor des Landes sowie die Kühlketteninfrastruktur unterstützen ebenfalls den Einsatz von Konservierungsstoffen in Produkten, die über Supermärkte und andere Einzelhandelskanäle vertrieben werden. Die Nachfrage wird zusätzlich durch die Notwendigkeit gestützt, die Produktstabilität über Lager- und Vertriebsnetzwerke hinweg aufrechtzuerhalten.
Nigeria Markt für Lebensmittelkonservierungsstoffe
Für Nigeria wird bis 2031 ein CAGR von 5,73 % prognostiziert, angetrieben durch Bevölkerungswachstum, Urbanisierung und den steigenden Konsum von verpackten und verarbeiteten Lebensmitteln. Die Expansion von Backbetrieben, der Getränkeproduktion, verpackten Soßen und Convenience-Food-Kategorien schafft Chancen für Konservierungsstoffe, die dazu beitragen, die Produktsicherheit zu gewährleisten und die Haltbarkeit unter wechselnden Lagerbedingungen zu verlängern. Lebensmittelhersteller verlassen sich zudem auf Konservierungsstoffe, um Verderbnisrisiken zu beherrschen, die mit Vertriebsherausforderungen und inkonsistenter Kühlung in einigen Regionen verbunden sind. Da die inländische Lebensmittelverarbeitung zunimmt und die Durchdringung verpackter Lebensmittel steigt, wird erwartet, dass die Nachfrage nach Konservierungsstoffen sowohl in etablierten als auch in aufstrebenden Produktkategorien zunehmen wird.
Nord- und Ostafrika Markt für Lebensmittelkonservierungsstoffe
Andere afrikanische Märkte, darunter Ägypten, Marokko, Algerien und Kenia, tragen durch ihre Lebensmittelverarbeitungsindustrien und expandierenden Sektoren für verpackte Lebensmittel zur regionalen Nachfrage bei. In Ägypten wird die Nachfrage durch die Herstellung von Backwaren, Milchprodukten, Getränken und verarbeiteten Lebensmitteln gestützt, während Marokko von Lebensmittelverarbeitungsaktivitäten profitiert, die den Inlandskonsum und die Exportmärkte bedienen. Die Nachfrage in Algerien ist mit verpackten Lebensmitteln, Backwaren und der Getränkeproduktion verknüpft, wobei Konservierungsstoffe den Herstellern helfen, die Produktstabilität und Haltbarkeit zu gewährleisten. In Kenia unterstützen Urbanisierung, das Wachstum des modernen Einzelhandels und die zunehmende Verfügbarkeit verpackter Lebensmittel den Verbrauch von Konservierungsstoffen in den Bereichen Backwaren, Getränke und verarbeitete Lebensmittel.
Wettbewerbslandschaft
Der afrikanische Lebensmittelkonservierungsmittelmarkt ist mäßig fragmentiert, wobei mehrere multinationale Zutatenhersteller miteinander konkurrieren, um die Anforderungen von Lebensmittel- und Getränkeproduzenten in der gesamten Region zu erfüllen. Führende Akteure, darunter Kerry Group plc, Cargill, Incorporated, Archer Daniels Midland Company, Corbion N.V. und Tate & Lyle PLC, konkurrieren durch ihre Zutatenportfolios, Anwendungsexpertise, Produktinnovation und etablierte Kundenbeziehungen. Die Präsenz dieser Unternehmen unterstützt die Verfügbarkeit von Konservierungslösungen für Backwaren, Getränke, Milchprodukte, Soßen und andere verarbeitete Lebensmittel.
Kerry Group plc, Cargill, Incorporated und Archer Daniels Midland Company nutzen ihre breiten Lebensmittelzutatenportfolios und technischen Fähigkeiten, um Hersteller zu bedienen, die verbesserte Haltbarkeit, Produktstabilität und gleichbleibende Qualität anstreben. Ihre Anwendungsentwicklungsexpertise und etablierten Zutatenversorgungsnetzwerke helfen ihnen, die vielfältigen Formulierungsanforderungen regionaler Lebensmittelverarbeiter zu erfüllen. Der Wettbewerb wird auch durch die Nachfrage der Hersteller nach Lösungen beeinflusst, die eine Clean-Label-Positionierung unterstützen, regulatorische Anforderungen erfüllen und die Produktqualität unter verschiedenen Lager- und Vertriebsbedingungen aufrechterhalten.
Corbion N.V. und Tate & Lyle PLC tragen zur Wettbewerbslandschaft durch ihre Lebensmittelzutaten-Technologien und Formulierungsfähigkeiten bei. Corbions Expertise in der Lebensmittelkonservierung, einschließlich organischer säurebasierter Lösungen, unterstützt Anwendungen, die mikrobielle Kontrolle und verlängerte Haltbarkeit erfordern, während Tate & Lyles Spezialzutaten und Formulierungsexpertise eine Reihe von verarbeiteten Lebensmittelanwendungen bedienen. Insgesamt wird der Wettbewerb im afrikanischen Lebensmittelkonservierungsmittelmarkt durch Produktdifferenzierung, technischen Support, Vertriebsreichweite und die Fähigkeit geprägt, sich entwickelnde Anforderungen der Lebensmittelhersteller zu erfüllen. Die Präsenz etablierter multinationaler Lieferanten neben regionalen Zutatenanbietern erhält die mäßig fragmentierte Struktur des Markts aufrecht.
Marktführer der afrikanischen Lebensmittelkonservierungsmittelbranche
-
Kerry Group plc
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Corbion N.V.
-
Tate & Lyle PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Markt für Lebensmittelkonservierungsstoffe Unternehmen in diesem Bericht
- Kerry Group plc
- Cargill, Incorporated
- Archer Daniels Midland Company
- Corbion N.V.
- Tate & Lyle PLC
- Kemin Industries, Inc.
- BASF SE
- Jungbunzlauer Suisse AG
- DuPont de Nemours, Inc.
- Celanese Corporation
- International Flavors & Fragrances Inc.
- Givaudan SA
- Chr. Hansen Holding A/S
- Sensient Technologies Corporation
- Galactic S.A.
- Brenntag SE
- Univar Solutions Inc.
- Crown National (Pty) Ltd.
- Cape Food Ingredients (Pty) Ltd.
- Protea Chemicals (Pty) Ltd.
Lesen Sie die Analyse der Afrika Lebensmittelkonservierungsstoffe-Unternehmen
Neueste Industrielle Entwicklungen in Afrika Markt für Lebensmittelkonservierungsstoffe
- April 2025: Kerry Group eröffnete seine erste Geschmacksstoffherstellungsanlage in Kigali, Ruanda, als Teil einer Investitionsverpflichtung von 1 Milliarde EUR (1,11 Milliarden USD) für Schwellenmärkte. Die Anlage ohne Abfalldeponierung bringt Kerry's afrikanischen Fertigungsstandort auf 7 Standorte in Ruanda, Kenia, Tansania, Uganda, Kamerun, Südafrika und Nigeria.
- April 2025: Die nigerianische Normungsorganisation führte in Partnerschaft mit ECOWAS und GIZ die zweite Phase eines Kapazitätsaufbau-Workshops in ihrem Laborgebäude in Lagos durch, um HACCP-Grundsätze, Lebensmittelsicherheitsrisikoanalyse und Aflatoxin-Testkapazitäten in westafrikanischen Lebensmittelversorgungsketten zu stärken.
- März 2025: SGS South Africa führte akkreditierte Milchsäure- und Essigsäuretestdienste ein, die die Biokonservierungsvalidierung für Lebensmittelverarbeiter in ganz Südafrika ermöglichen und auf Milchsäurebakterien basierende Konservierungsmethoden für den kommerziellen Einsatz zertifizieren.
Berichtsumfang des afrikanischen Lebensmittelkonservierungsmittelmarkts
Lebensmittelkonservierungsmittel sind Substanzen, die Lebensmitteln zugesetzt werden, um mikrobielles Wachstum zu hemmen, Oxidation zu verlangsamen und Verderb zu verhindern, wodurch die Haltbarkeit verlängert und die Lebensmittelqualität, -sicherheit, -geschmack, -farbe und -textur während der Verarbeitung, Lagerung und Verteilung erhalten werden. Der afrikanische Lebensmittelkonservierungsmittelmarkt ist nach Produkttyp, Funktion, Form, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in synthetische und natürliche Lebensmittelkonservierungsmittel segmentiert. Nach Funktion ist der Markt in antimikrobielle Mittel und Antioxidantien segmentiert. Nach Form ist der Markt in Trocken/Granulat und Flüssig segmentiert. Nach Anwendung ist der Markt in Backwaren und Süßwaren, Fleisch und Geflügel, Fertiggerichte, süße und herzhafte Snacks, Soßen und Dressings, Speiseöle und sonstige Lebensmittelanwendungen segmentiert. Nach Geografie bietet der Bericht eine Analyse von Südafrika, Ägypten, Nigeria, Marokko, Algerien, Kenia und dem Rest Afrikas. Für jedes Segment wurden die Marktgröße und -prognosen auf der Grundlage des Werts (in Millionen USD) erstellt.
Segmentierungsübersicht
| Synthetisch | Sorbate |
| Benzoate | |
| Propionate | |
| Sonstige synthetische Konservierungsmittel | |
| Natürlich | Nisin |
| Natamycin | |
| Essig | |
| Rosmarinextrakt | |
| Gemischte Tocopherole | |
| Sonstige natürliche Konservierungsmittel |
| Antimikrobielle Mittel |
| Antioxidantien |
| Trocken/Granulat |
| Flüssig |
| Backwaren und Süßwaren |
| Fleisch und Geflügel |
| Fertiggerichte |
| Süße und herzhafte Snacks |
| Soßen und Dressings |
| Speiseöle |
| Sonstige Lebensmittelanwendungen |
| Südafrika |
| Ägypten |
| Nigeria |
| Marokko |
| Algerien |
| Kenia |
| Rest Afrikas |
| Nach Produkttyp | Synthetisch | Sorbate |
| Benzoate | ||
| Propionate | ||
| Sonstige synthetische Konservierungsmittel | ||
| Natürlich | Nisin | |
| Natamycin | ||
| Essig | ||
| Rosmarinextrakt | ||
| Gemischte Tocopherole | ||
| Sonstige natürliche Konservierungsmittel | ||
| Nach Funktion | Antimikrobielle Mittel | |
| Antioxidantien | ||
| Nach Form | Trocken/Granulat | |
| Flüssig | ||
| Nach Anwendung | Backwaren und Süßwaren | |
| Fleisch und Geflügel | ||
| Fertiggerichte | ||
| Süße und herzhafte Snacks | ||
| Soßen und Dressings | ||
| Speiseöle | ||
| Sonstige Lebensmittelanwendungen | ||
| Nach Land | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Marokko | ||
| Algerien | ||
| Kenia | ||
| Rest Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Lebensmittelkonservierungsmittel in Afrika bis 2031 erreichen?
Der afrikanische Lebensmittelkonservierungsmittelmarkt wird bis 2031 voraussichtlich 308,11 Millionen USD erreichen und ab 2026 mit einer CAGR von 4,17 % wachsen.
Welcher Produkttyp hat den größten Anteil in Afrika?
Synthetische Konservierungsmittel hielten im Jahr 2025 59,24 % des Umsatzes, unterstützt durch Kosteneffizienz und etablierte Versorgungskanäle.
Welche Lebensmittelkonservierungsmittelfunktion wächst in Afrika am schnellsten?
Antioxidantien werden bis 2031 voraussichtlich mit einer CAGR von 5,63 % wachsen, unterstützt durch die Nachfrage aus Speiseölen, Snacks und anderen oxidationsempfindlichen Lebensmitteln.
Welche Form von Konservierungsmitteln wird voraussichtlich am schnellsten wachsen?
Flüssige Konservierungsmittel werden bis 2031 voraussichtlich mit einer CAGR von 5,88 % wachsen, begünstigt durch flexible Dosierung und den Einsatz in Biokonservierungssystemen.
Was ist die führende Anwendung für Lebensmittelkonservierungsmittel in Afrika?
Backwaren und Süßwaren hielten im Jahr 2025 28,91 % des Umsatzes, während Fertiggerichte mit einer CAGR von 5,32 % voraussichtlich die am schnellsten wachsende Anwendung sein werden.